2026.09.29 | AC | LLM | Anthropic S-1: $518B Compute Commitments
原标题:Anthropic招股书初步评估:5180亿是需求口径,不是订单口径
摘要
- Anthropic的5180亿是什么口径;
- 有条款可查的合同里,买方无法退出的有多少;
- 亚马逊与谷歌那两份承诺,卖方账本能否印证;
- 机房长约与退出权的期限差由谁承担;
- 中际旭创、新易盛的订单能见度受何影响。
Anthropic的5180亿美元算力承诺里,已知锁定的约三成集中在亚马逊与微软,查得到条款的约1200亿中买方无法退出的仅约340亿。整体能否过半,取决于谷歌那约2000亿。这使得期限风险转由机房方和谷歌、博通、英伟达承担。其中,SpaceX与Nscale的合同额首当其冲,而中际旭创、新易盛则因2026年部署已有资金未受直接影响。
路透9月28日披露的Anthropic招股书内容里,有两个数字放在一起看,反差明显。2025年全年收入约46亿美元,未来几年用于云、算力与基础设施的义务却有5180亿美元。市场对后者有两种读法。看多的一方把它当作已经锁定的硬件订单,看空的一方把它当作压在一家亏损公司身上的固定成本。两种读法都默认,写进合同的每一美元约束力相同。但实际上,翻开对手方已经公开的合同条款,这些钱的约束力差别明显。
一、5180亿是计划支出,查得到条款的只有约1200亿
5180亿是一个计划支出口径,措辞里没有“不可撤销”或“最低付款”这类限定。按路透的转述,招股书写的是Anthropic计划在未来几年为云、算力与基础设施义务支出5180亿美元。这份招股书目前仍处于秘密递交阶段,截至9月29日,美国证交会EDGAR系统里还没有公开版本,对手方拆分与年度分布都看不到。The Information在9月初按公开公告加总出“最高5170亿美元”,与5180亿几乎相等,但那是上限口径。两个数字只是接近,口径各自独立。
按披露程度拆开,条款可以查到的只有四份美国证交会文件,名义金额合计约1202亿。这四份文件分别来自SpaceX、Nscale、TeraWulf与Akamai。AWS、Azure与Fluidstack三笔来自官方公告,合计约1800亿,但条款都没有披露;Riot约91亿来自公司公告,没有点名Anthropic;谷歌约2000亿、Lambda约350亿与Volta约100亿则只有媒体口径。已知交易的毛额加起来约5543亿,高于5180亿,差额来自重复计算、统计截止日与已经履行的部分。其中截止日的影响不小。若招股书口径截至6月30日,8月以后签署的Nscale、Lambda与Akamai合计约912亿就不在5180亿之内。
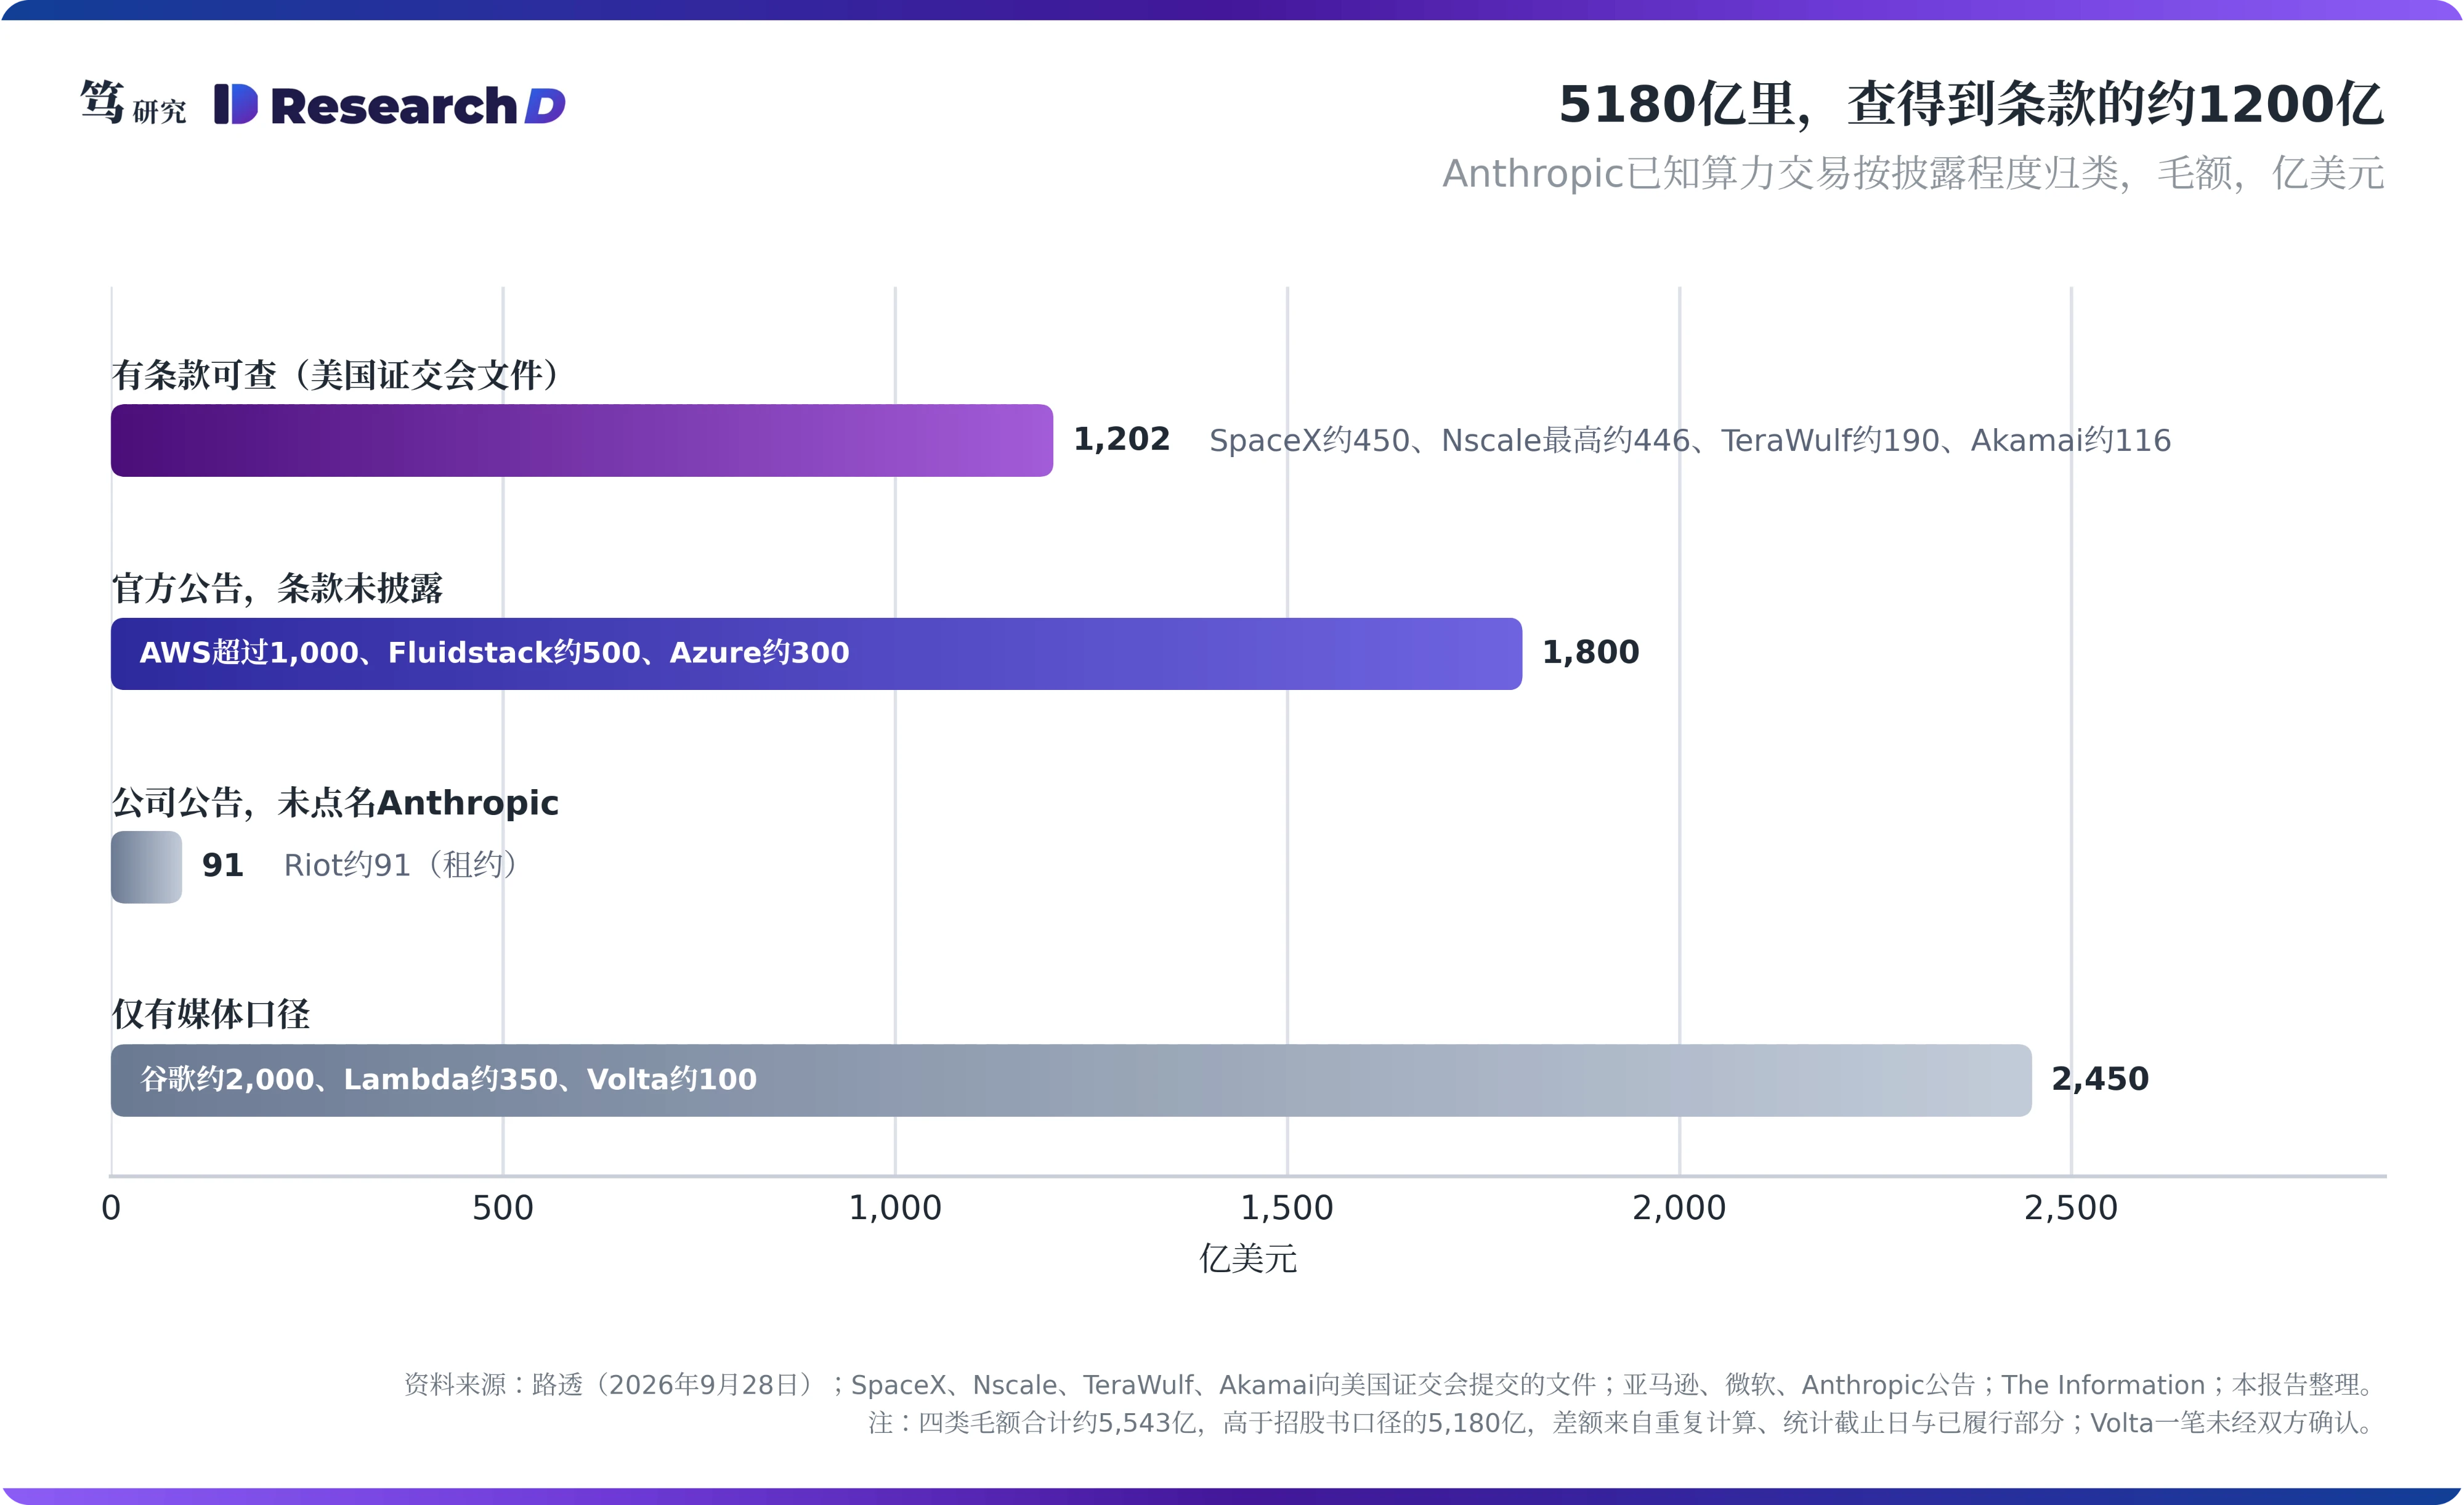
这意味着5180亿的约束力只能逐笔判断。本文所说的硬约束,指买方无法单方退出、且不以卖方融资为生效前提的付款义务,也就是已经锁定的部分。有条款的合同按这一标准逐笔折算,没有条款的合同则看卖方账本上的剩余履约义务。
二、查得到条款的1200亿里,Anthropic无法退出的约340亿
SpaceX约450亿的名义合同,Anthropic在合同上无法回避的只有一个通知期。SpaceX的招股书写明,Anthropic同意每月支付12.5亿美元、直到2029年5月,但任一方都可以提前90天通知终止。按当前时点粗略计算,无法回避的付款约37.5亿。马斯克5月底在社交媒体上给出了另一种说法,称这是一份180天的租约,此后双方可提前90天通知解约,而且短期限是SpaceX自己提出的。若按这一说法计算,无法回避的付款多出约一个月的月费,即约12.5亿,结论不变。两种说法指向同一个事实,退出权对买卖双方都成立。据笔者了解,这批集群在Anthropic内部的定位也是临时补充。
Nscale最高约446亿的合同,要先过融资和验收两道门槛才开始计费。Nscale于9月18日公开的招股书附件显示,这笔合同拆成四份订单,每一批容量都要Anthropic书面验收整批之后才开始计费;如果Nscale在截止日前拿不到约定的“合格融资”,双方都可以终止,且互不担责。招股书同时写明,公司还没有为这些合同取得任何有约束力的融资承诺。执行层面的数据也指向同一方向。在约1034亿美元的合同总值里,截至8月底处于执行状态的只有约26亿;CNBC据招股书报道的剩余履约义务约564亿,与合同总值的差额和Anthropic这笔的上限接近。据此推算,Anthropic合同大概率还没有计入Nscale的剩余履约义务。如笔者9月14日关于智谱的报告中所分析,债权资本只进入有硬件抵押与长期合约的一侧。Nscale面对的正是这个循环:合同要融资到位才生效,融资又需要一份已经生效的合同。所以在融资落地之前,这446亿对Anthropic的约束接近于零。
剩下的约306亿都以交付为起点,而且卖方为拿到订单还让出了价值。TeraWulf在7月6日的8-K中披露,承租方就是Anthropic本身,肯塔基州约401MW的园区交付后起租、期限20年,交付安排在2027年末到2028年初;付款“预计”由投资级信用支持,提供方没有披露。Akamai在9月24日的8-K中披露,两份项目计划合计约116亿,各自从服务开始起执行7年,前提是满足交付与服务可用性要求,出现重大故障时Anthropic可以终止。Akamai还向Anthropic发行了认股权证,最多可认购其约5%的股份,行权价111.33美元;其中约2%随这笔承诺归属,其余约3%要等Anthropic追加最多90亿美元的采购后逐档归属。管理层表示,认股权证的价值将在合同期内冲减收入,而2027年的相关收入只有约1.5亿到3亿美元。
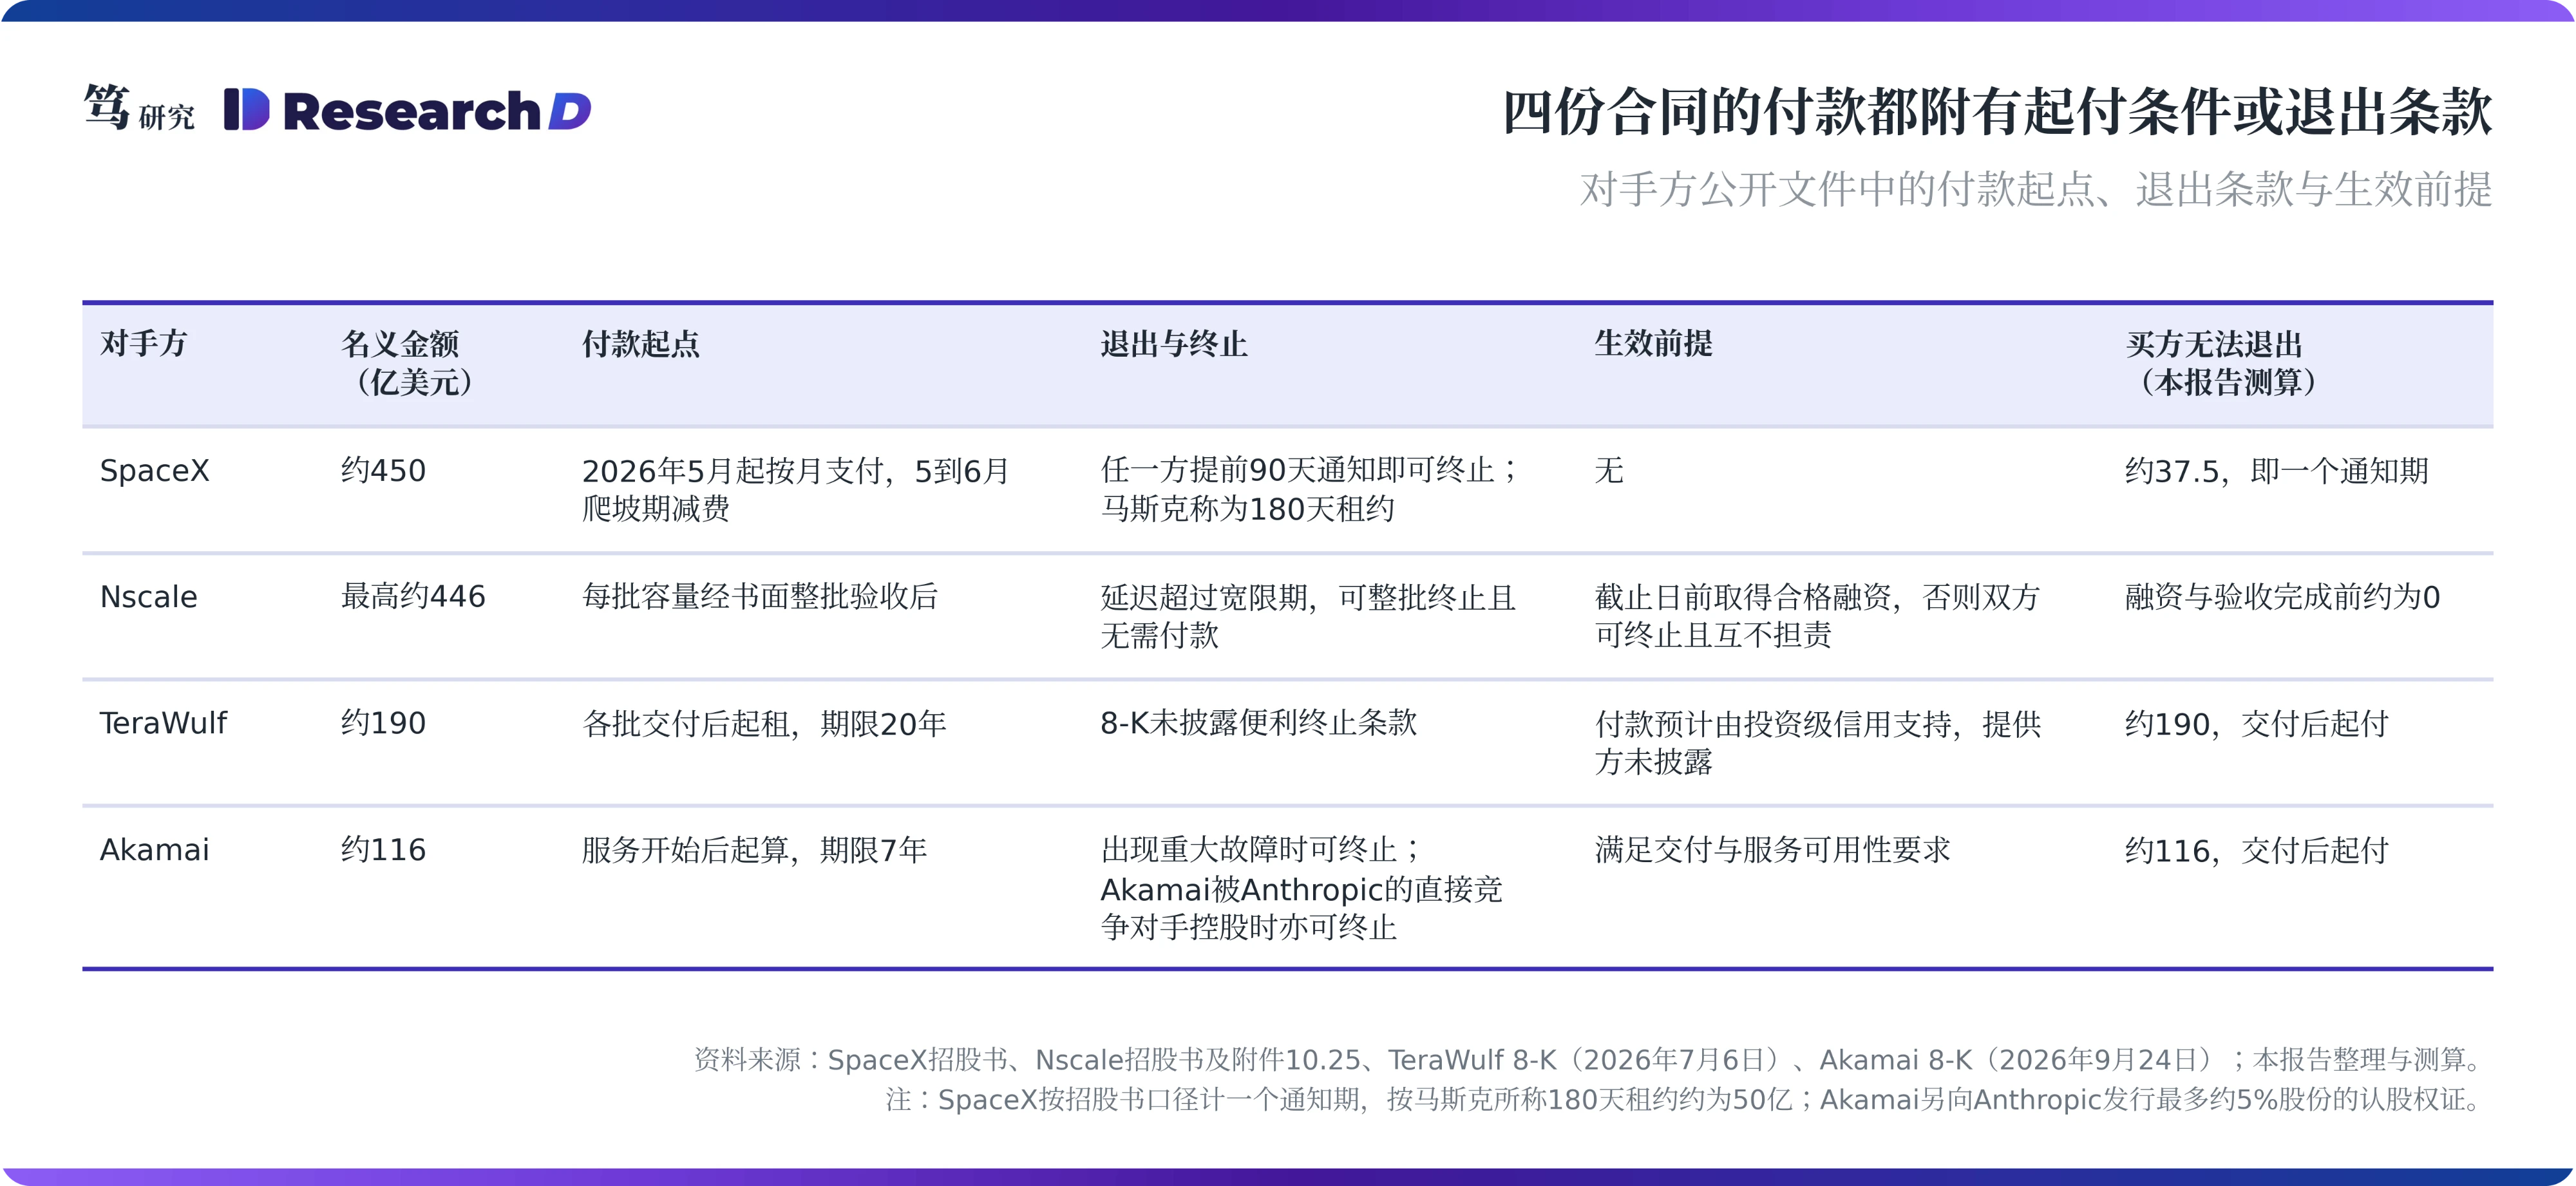
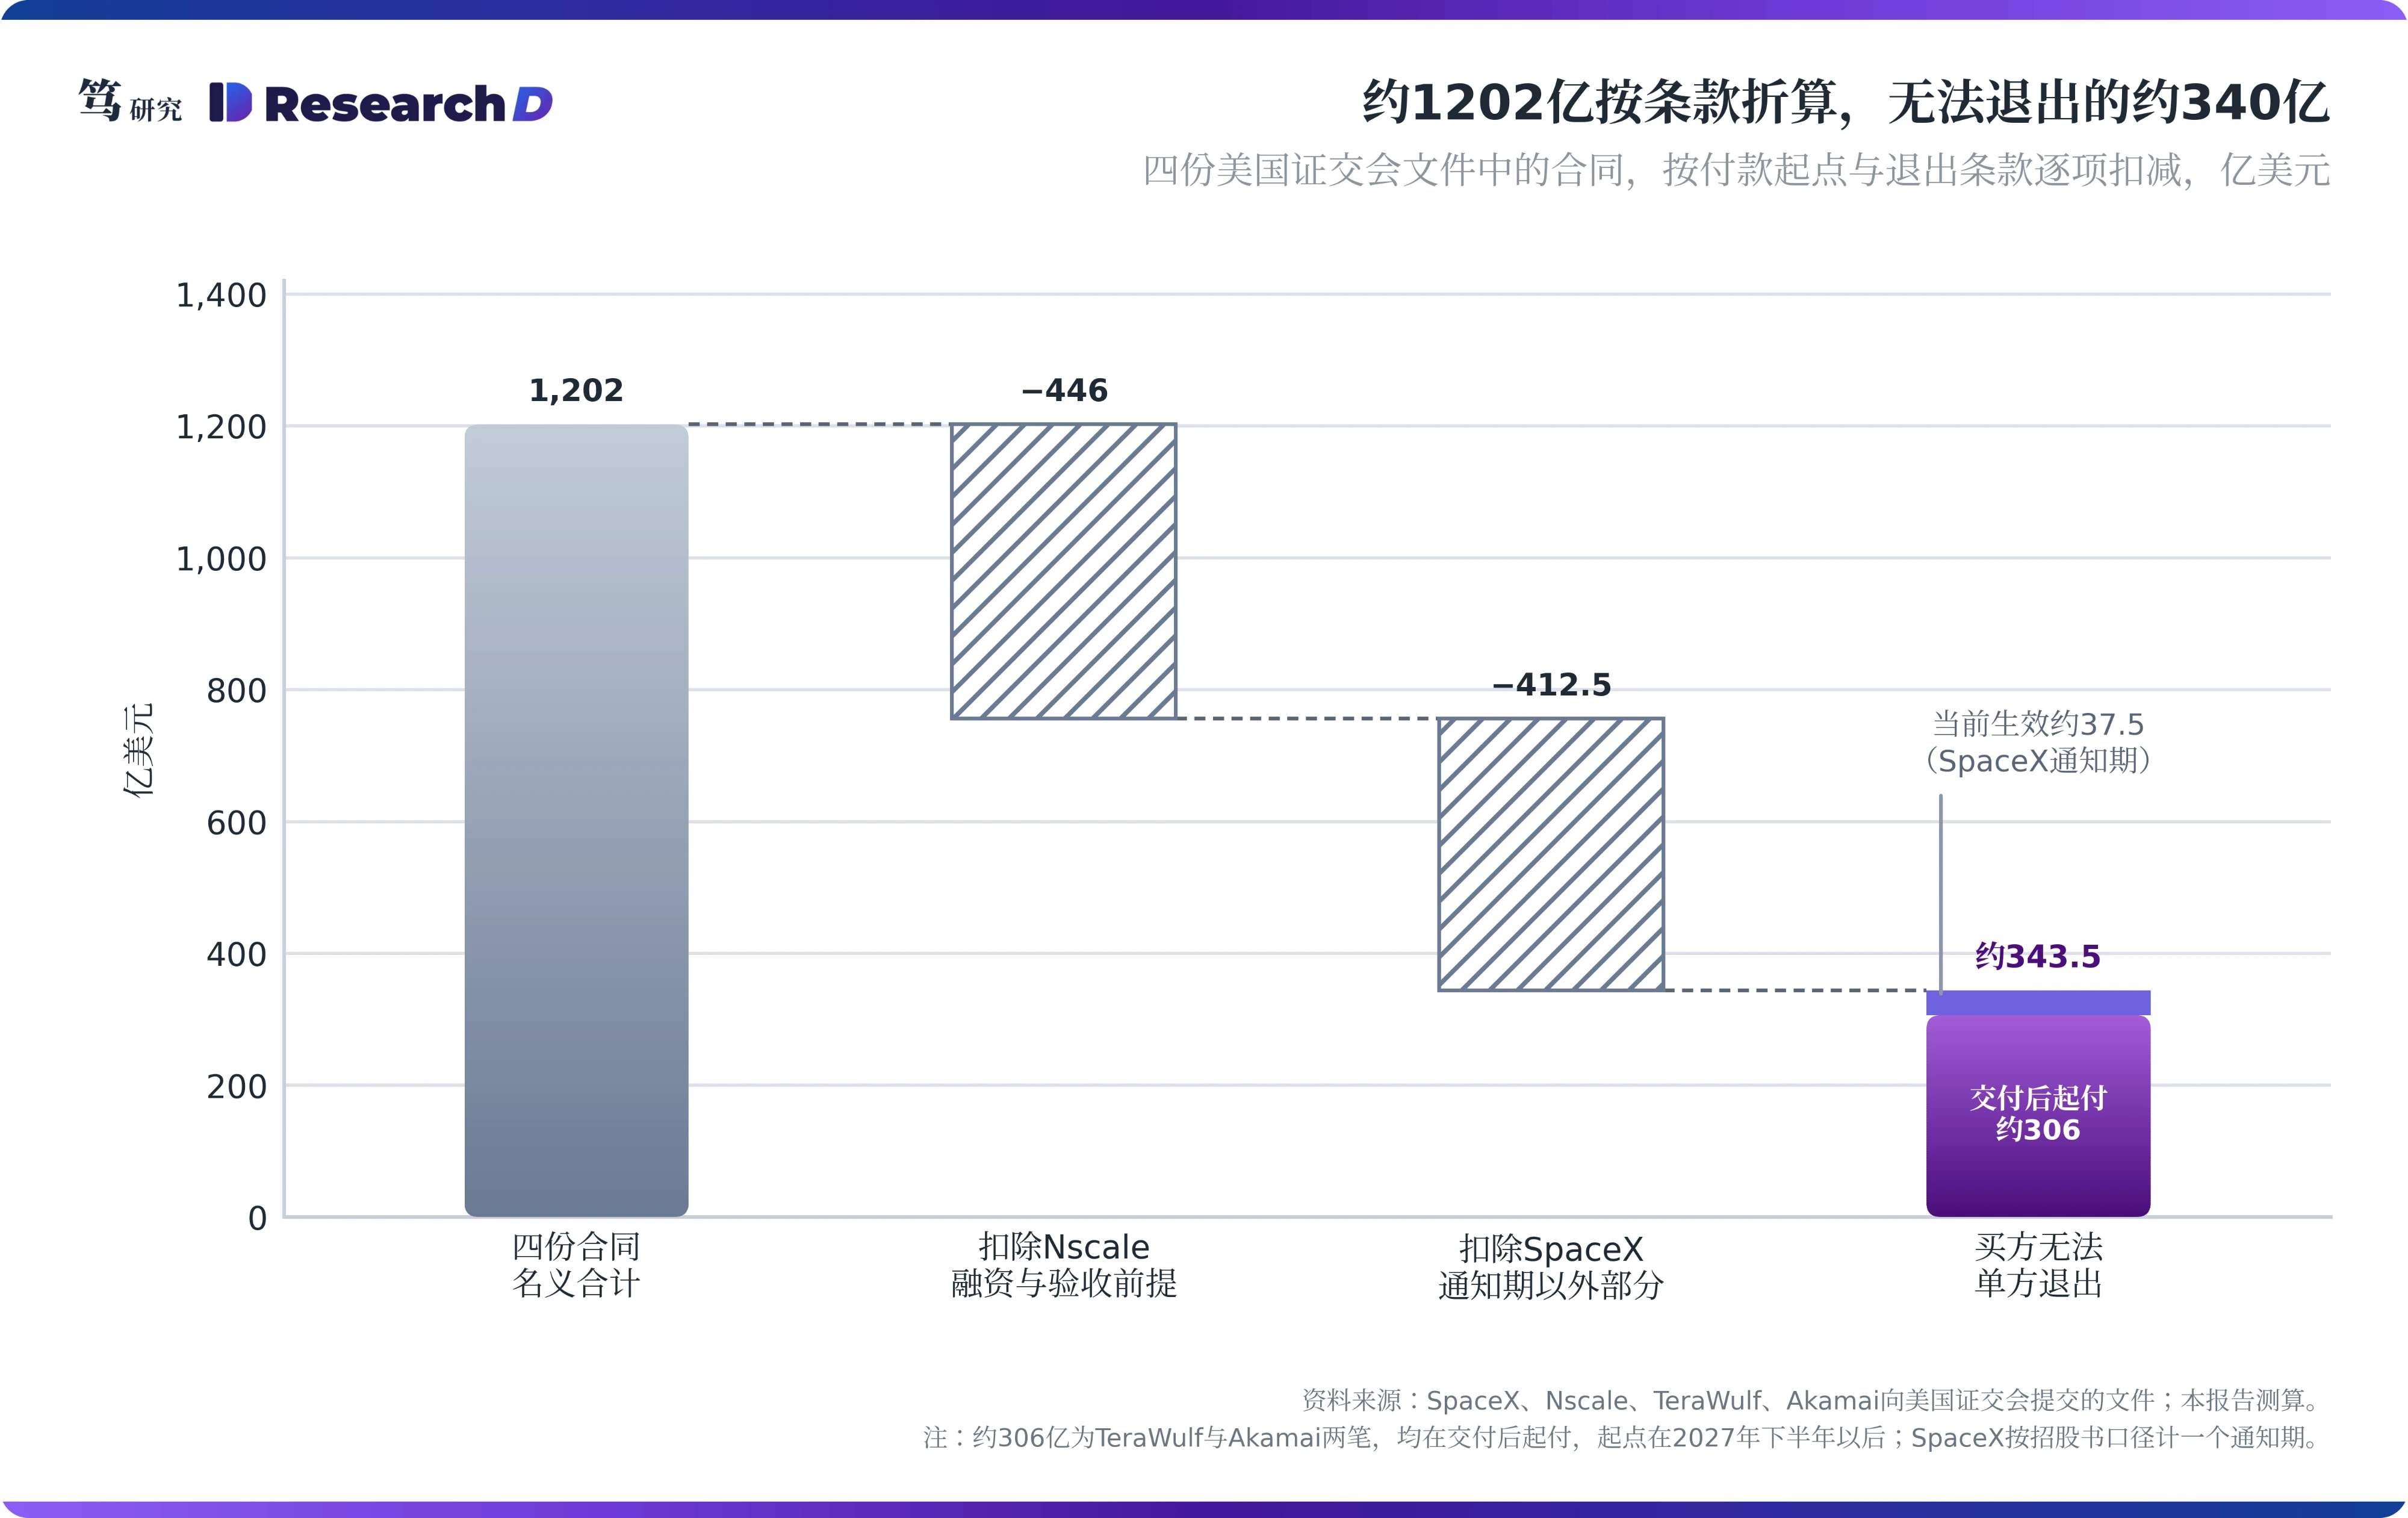
粗略计算,约1202亿里买方无法单方退出的约340亿,其中约306亿要到2027年下半年以后才开始付。眼下真正无法回避的,只有SpaceX的一个通知期。这使得独立供应商成了Anthropic算力来源里首先吸收需求波动的一侧。反过来看,如果5180亿里存在大块的硬约束,它只能落在没有公开条款的部分,也就是股东型云厂一侧。
三、亚马逊那份已进入AWS账本,谷歌那份决定锁定部分能否过半
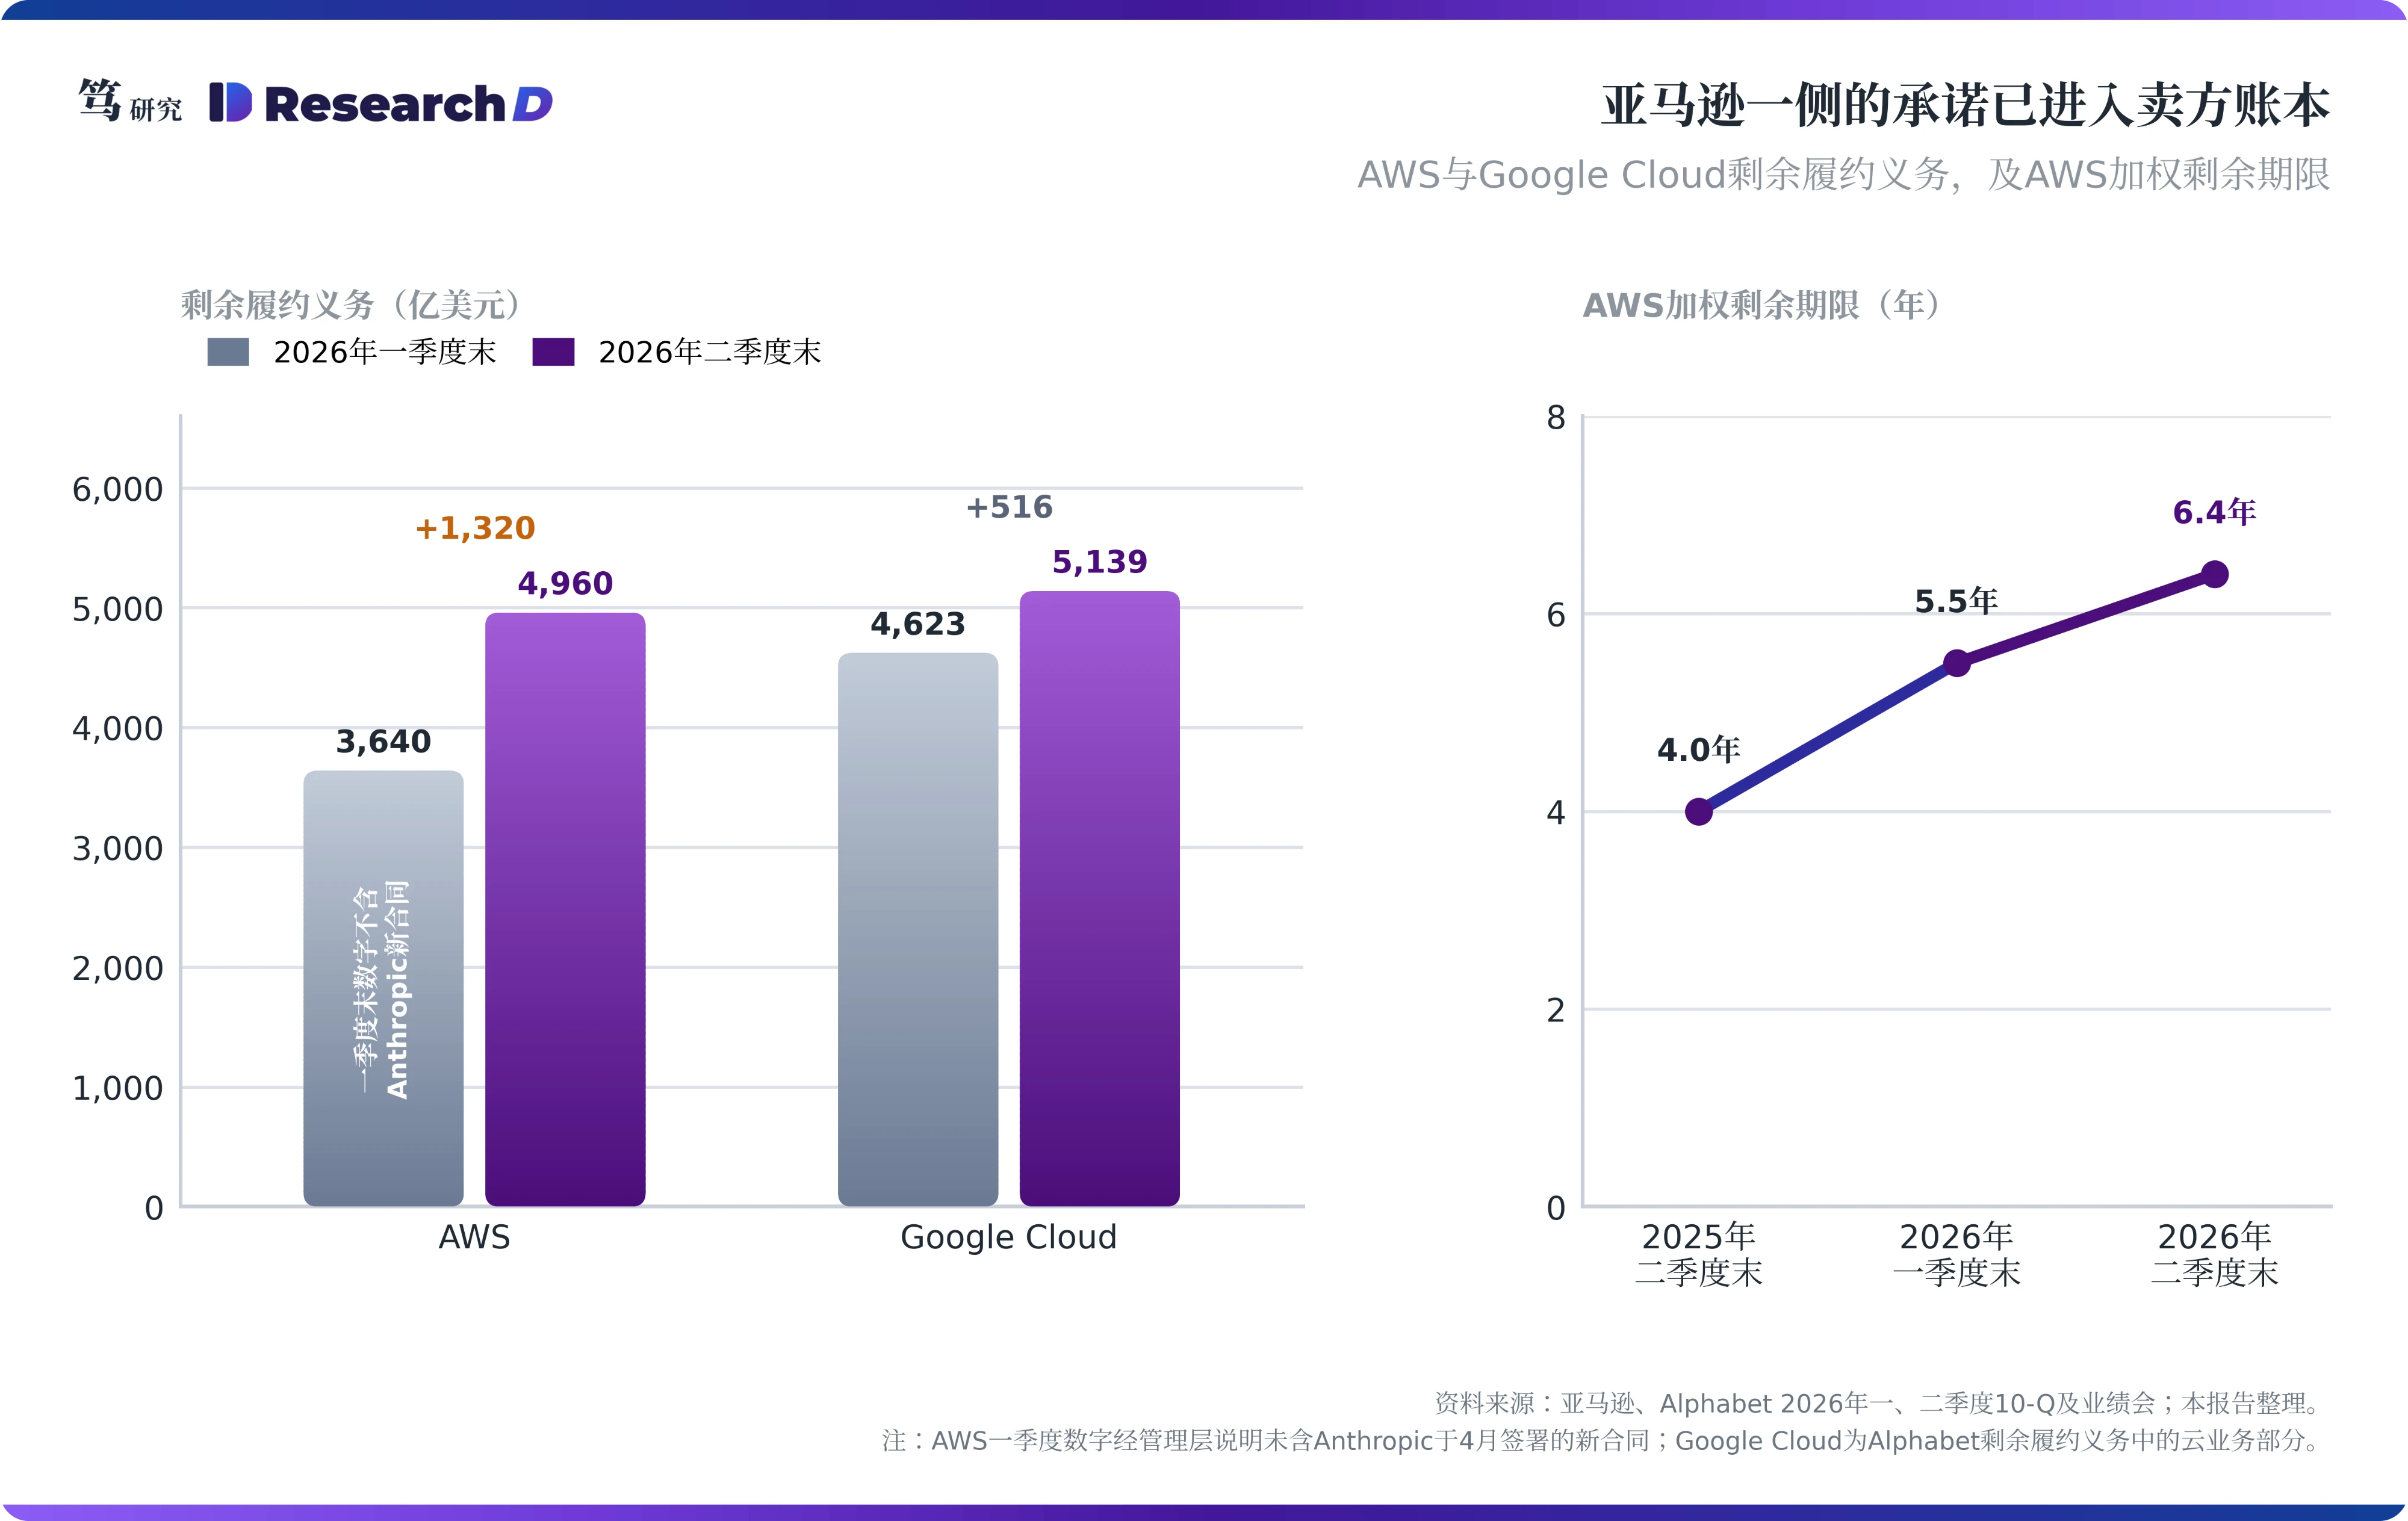
亚马逊一侧虽然没有公开条款,卖方账本已经给出了约束力的证据。亚马逊4月20日公告,Anthropic承诺未来十年在AWS上支出超过1000亿美元,最多获得5GW容量。AWS的剩余履约义务由一季度末的3640亿升至二季度末的4960亿,加权剩余期限由一年前的4.0年拉长到6.4年,而管理层此前说明,一季度数字还没有包含Anthropic的新合同。按美国会计准则,客户可以无实质代价终止的部分只计到通知期,所以剩余履约义务一个季度增加约1320亿、期限同时拉长,对应的是长期且有约束力的义务。据此推算,Anthropic的这笔承诺已作为有约束力的履约义务进入AWS账面。同时,亚马逊10-Q写明AWS对自研芯片的性能负有合同义务,这份合同的约束力也附带卖方的履约条件。微软一侧的300亿,公告写的同样是承诺购买。
谷歌那约2000亿至今只有媒体口径,博通的8-K则把消耗条件写在了明处。谷歌这笔承诺来自The Information在5月的报道,谷歌与Anthropic都没有公布条款。博通4月6日的8-K写明,Anthropic自2027年起经博通获得约3.5GW新一代TPU算力,其消耗取决于Anthropic持续的商业成功。卖方账本的信号也偏弱。Google Cloud的剩余履约义务二季度只增加约516亿,约为2000亿的四分之一。要么这笔承诺更早已经入账,要么其中大部分按用量消耗,不进入剩余履约义务。
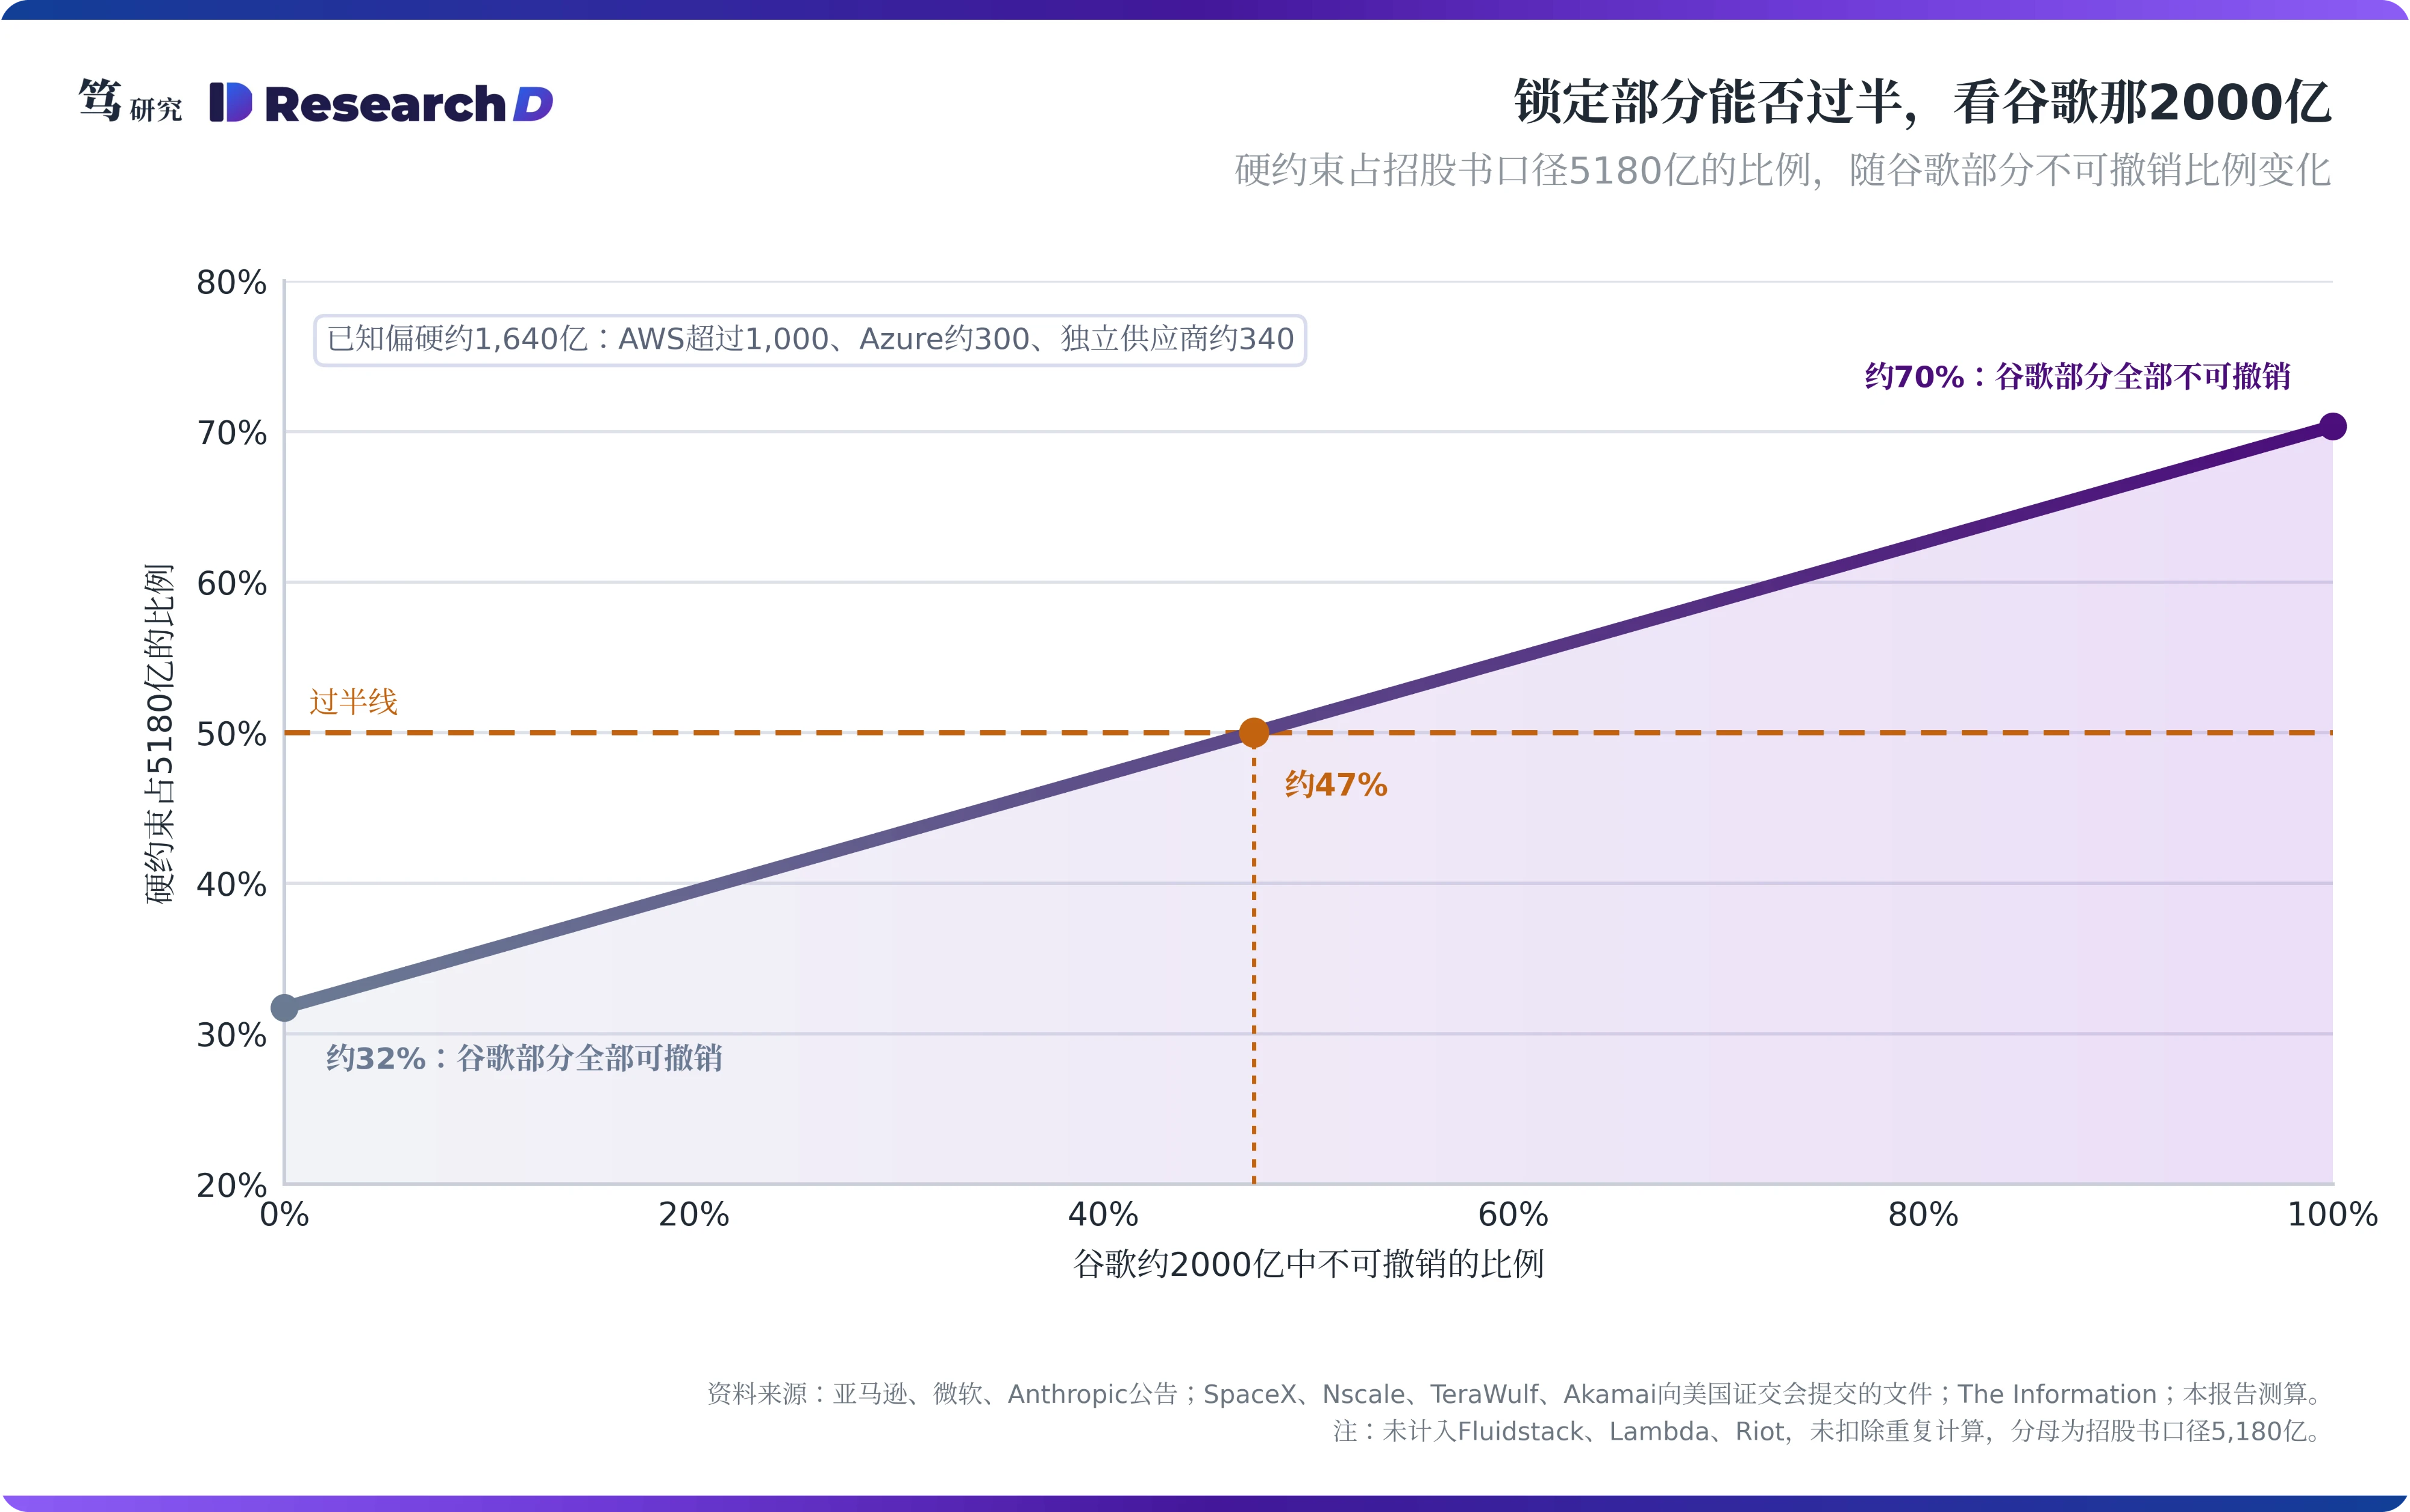
粗略计算,锁定部分能否过半,几乎只取决于谷歌那一块。已知偏硬的部分包括AWS超过1000亿、Azure约300亿和独立供应商一侧约340亿,合计约1640亿,约占5180亿的32%。谷歌那约2000亿里不可撤销的比例要超过约47%,整体才能过半。市场讨论集中在SpaceX和Nscale上,但决定结论的是谷歌那一块。由此得出第一个结论:偏硬的部分集中在股东型云厂。而独立供应商一侧那些15到20年的机房长约,约束力另有来源。
四、机房长约签到15到20年,靠的是谷歌、博通和英伟达的信用
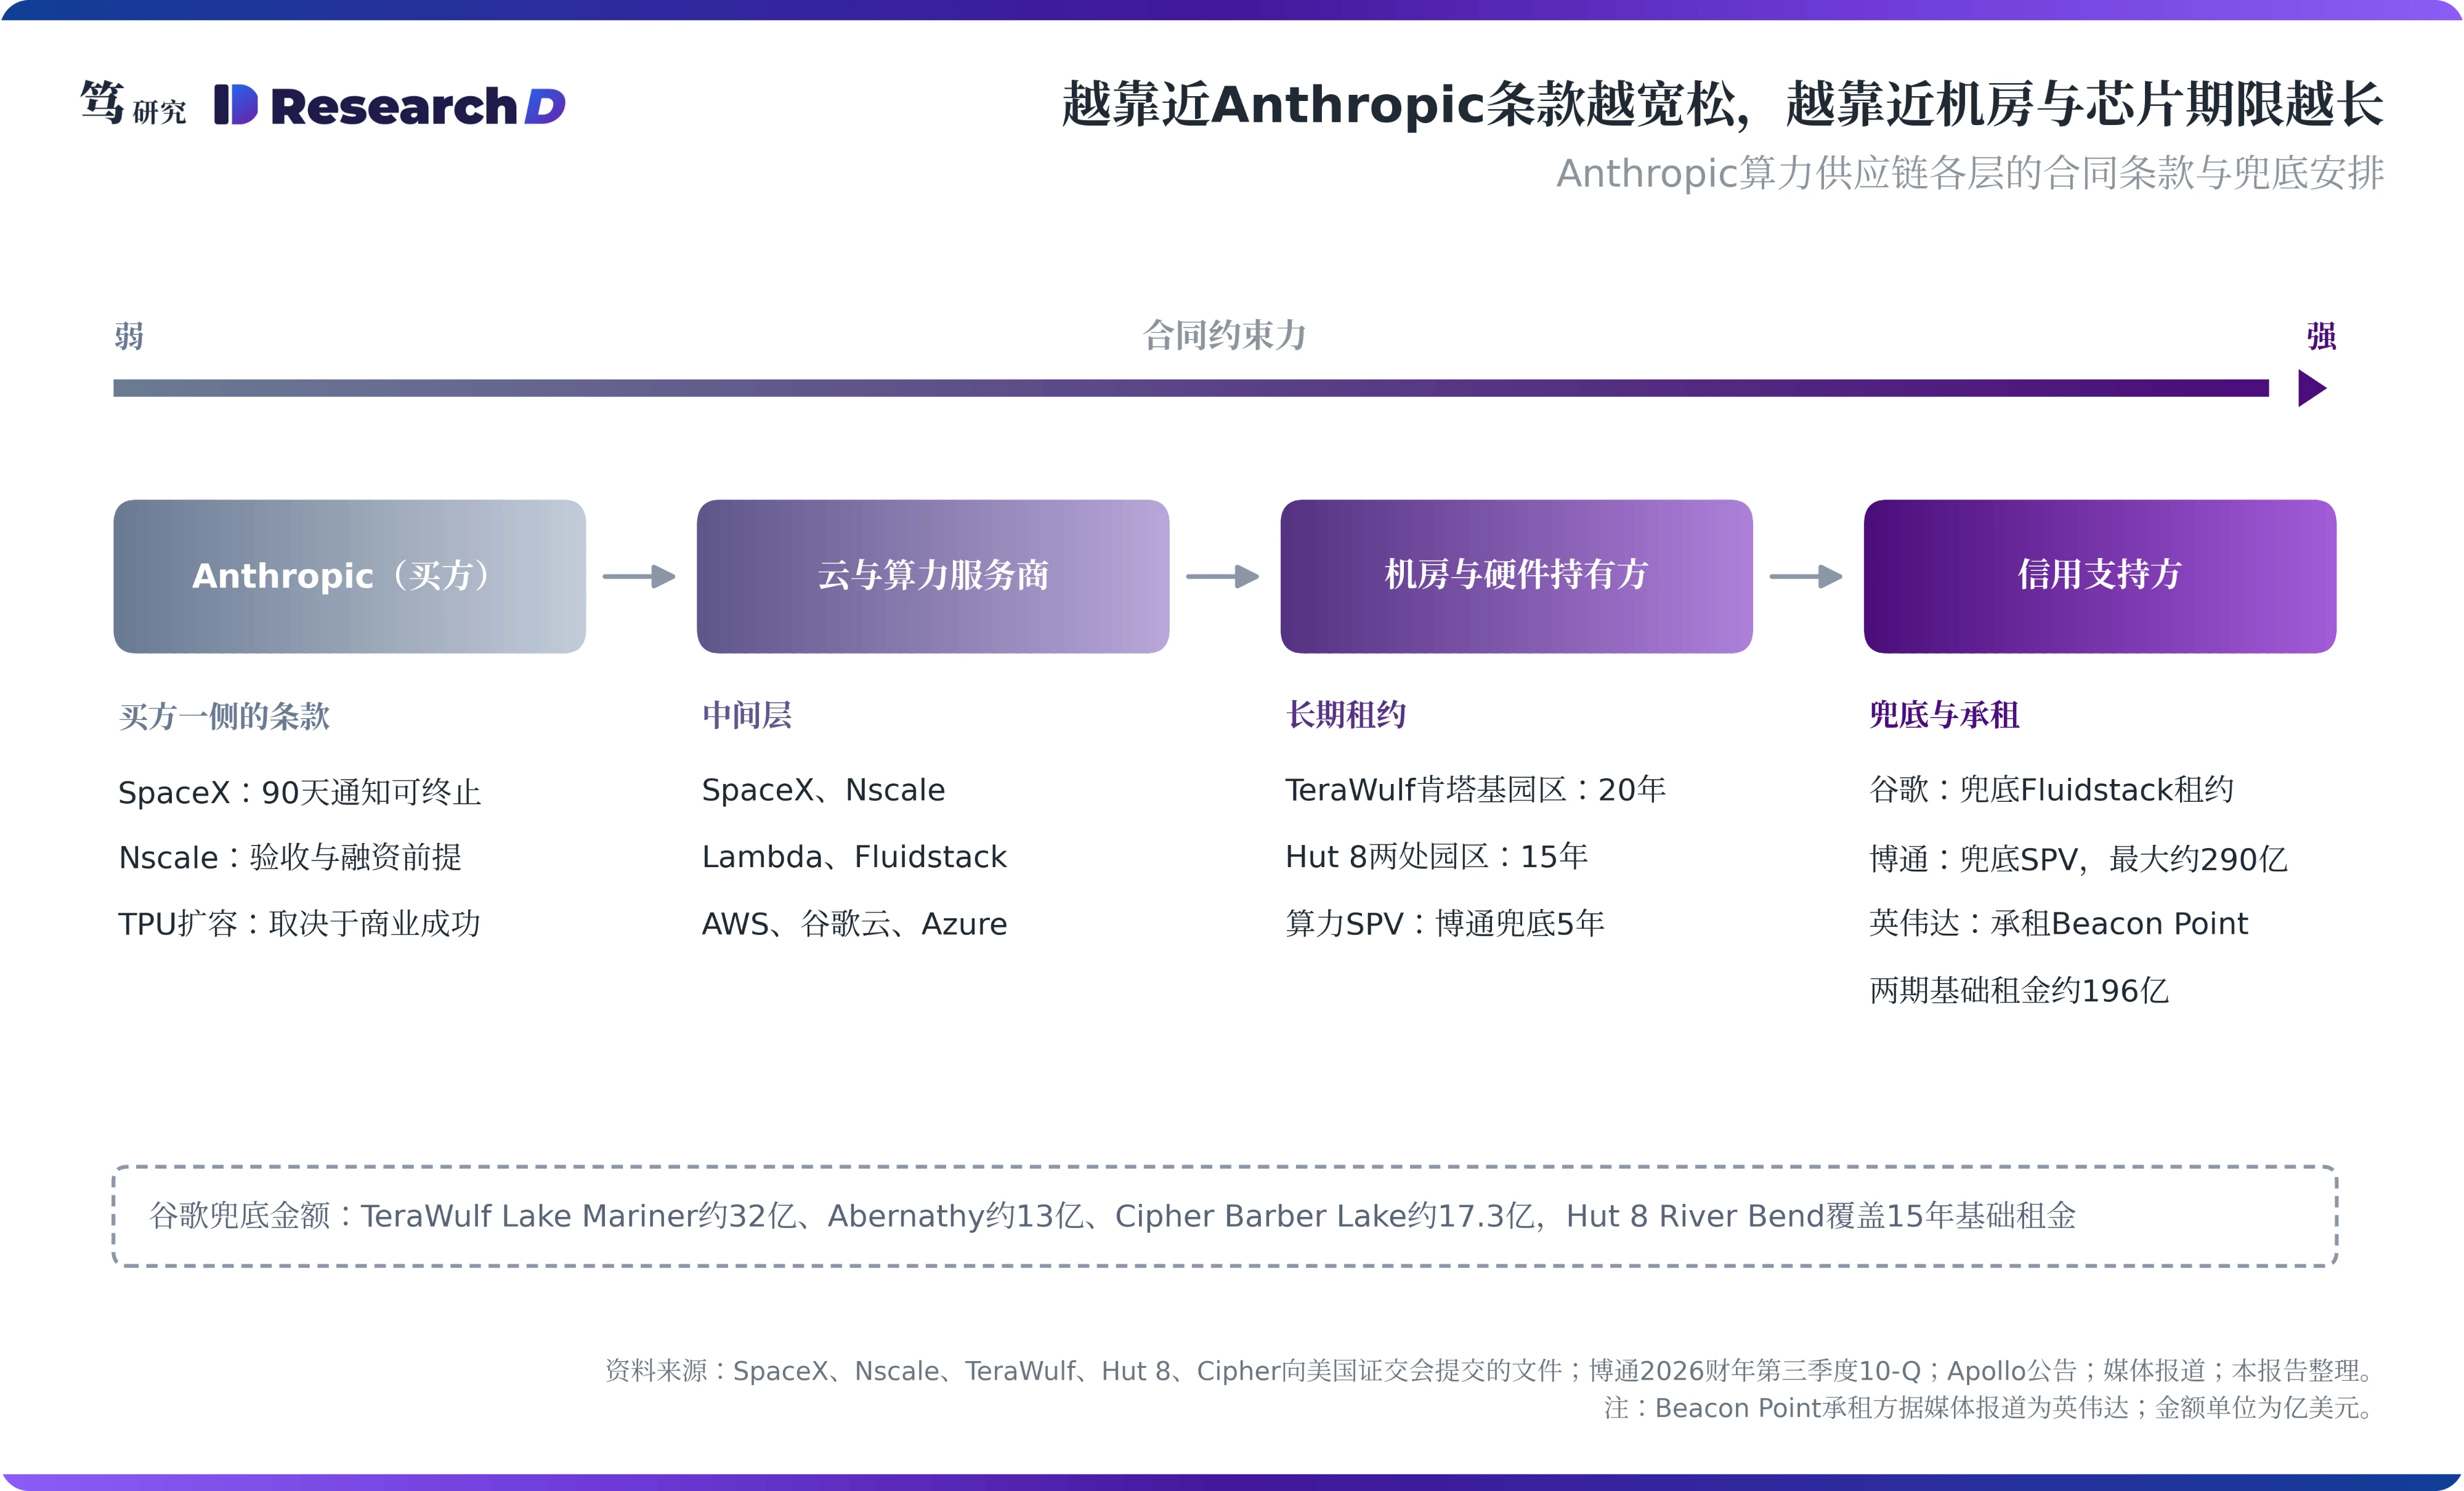
把合同按供应链排开,越靠近Anthropic,条款越宽松;越靠近机房和芯片,期限越长、约束越强。Hut 8在Beacon Point的两份租约各为15年,基础期合同价值合计约196亿美元,均为照付不议、且不含便利终止条款;River Bend同样是15年。TeraWulf的肯塔基园区是20年,博通为算力SPV提供的租金兜底期为5年。Anthropic一侧的条款却是90天通知、整批验收、融资前提与“取决于商业成功”。调研显示,AI数据中心每兆瓦的建设成本平均在约1300万美元上下,液冷另加100万到200万美元;资质较弱的AI客户往往要预付50%到100%的资本开支,Anthropic拿到的则是退出权。两头的期限差需要有人承担。
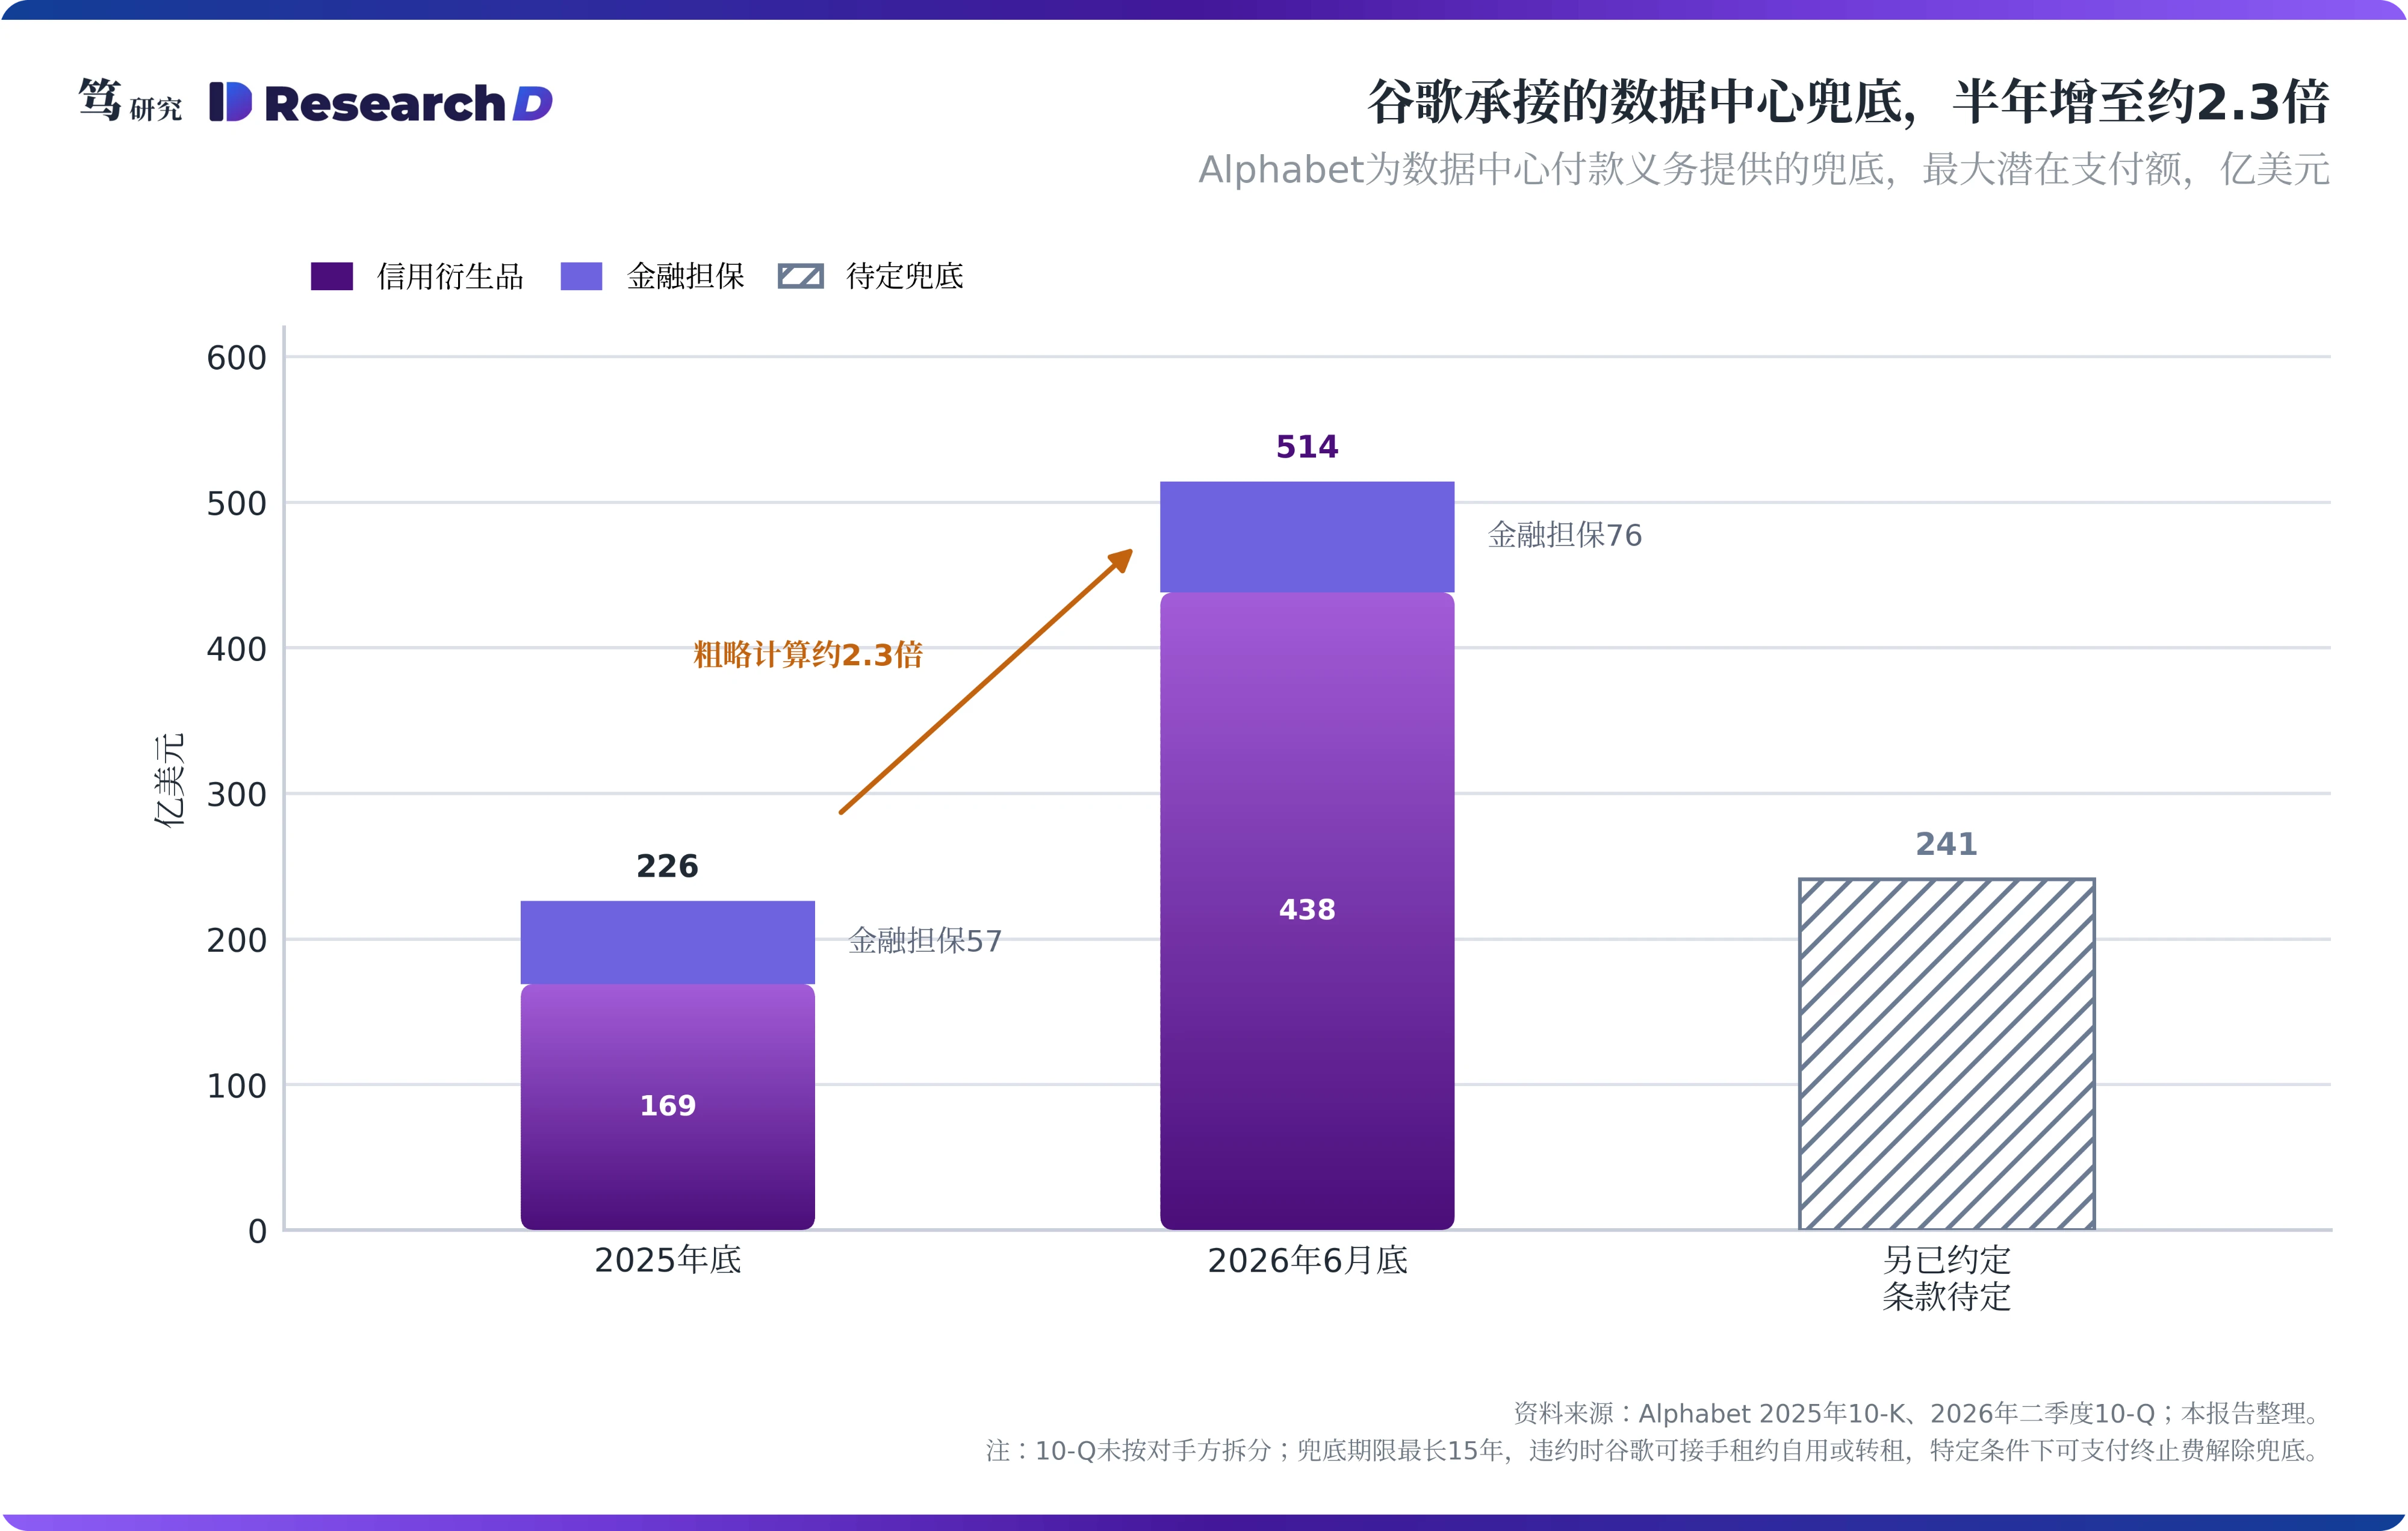
谷歌承担期限差的方式是兜底,而且规模正在快速扩大。谷歌为Fluidstack在TeraWulf、Cipher等园区的租约兜底,在Hut 8的River Bend则覆盖15年基础期的全部租金。据媒体报道,德州Hubbard一处由Anthropic直接承租的园区正在洽谈约150亿美元的建设融资,谷歌为Anthropic的四份租约及配套购电义务提供担保,并换取项目约20%的股权;截至7月底,这笔融资仍在谈判中。这些兜底已经体现在谷歌的报表上。Alphabet二季度10-Q显示,其以信用衍生品形式提供的数据中心兜底,最大潜在支付额由2025年底的169亿美元升至6月底的438亿美元,金融担保由57亿升至76亿,另有约241亿的兜底安排尚待敲定。粗略计算,半年内增至约2.3倍。10-Q没有按对手方拆分,但公开报道中的谷歌兜底案例,最终用户多为Anthropic。兜底方自己也保留了退出安排:违约发生时,谷歌可以接手租约自用或转租;在特定条件下或约定期限之后,还可以支付终止费解除兜底义务。
博通和英伟达的方式,分别是兜底租金和直接承租。博通为算力SPV的租约兜底,其第三财季10-Q披露的负债口径是租约欠款的85%减去机柜处置价值,最大潜在负债约290亿。英伟达则直接做了承租方。据媒体报道,Beacon Point的承租方是英伟达,Lambda再用英伟达的芯片为Anthropic供给算力;Anthropic与Lambda的合同期约6年,英伟达向Hut 8承租的却是15年。粗略计算,两者相差约9年,这段期限首先落在英伟达一侧。
这些安排对应同一个结构:买方保留退出权,卖方锁定15到20年,中间的差额由芯片商与云厂的信用填补。笔者在8月26日关于博通的报告中分析,芯片商正在从卖设备转向为客户债务背书。Anthropic的合同条款进一步说明,这种背书同时出现在博通、谷歌与英伟达三家身上。存储链条的情形正好相反。美光在2026财年第三财季的10-Q中披露,战略客户协议采用照付不议结构,对多年期的采购数量有约束力;管理层称16份协议多为5年期、不可取消,客户押金与财务承诺合计约220亿美元。笔者认为,两者的差别在于稀缺的是哪一方。存储供给紧张,买方要交押金锁货;算力需求集中在少数前沿实验室,卖方要让出退出权甚至股权来锁定客户。由此看,被锁定的是机房与芯片的供给,Anthropic的需求一侧保留了弹性。硬件订单的确定性,要看哪些部署已经有资金、何时交付。
五、2026年的部署已有资金,2027年起的TPU扩容仍是需求口径
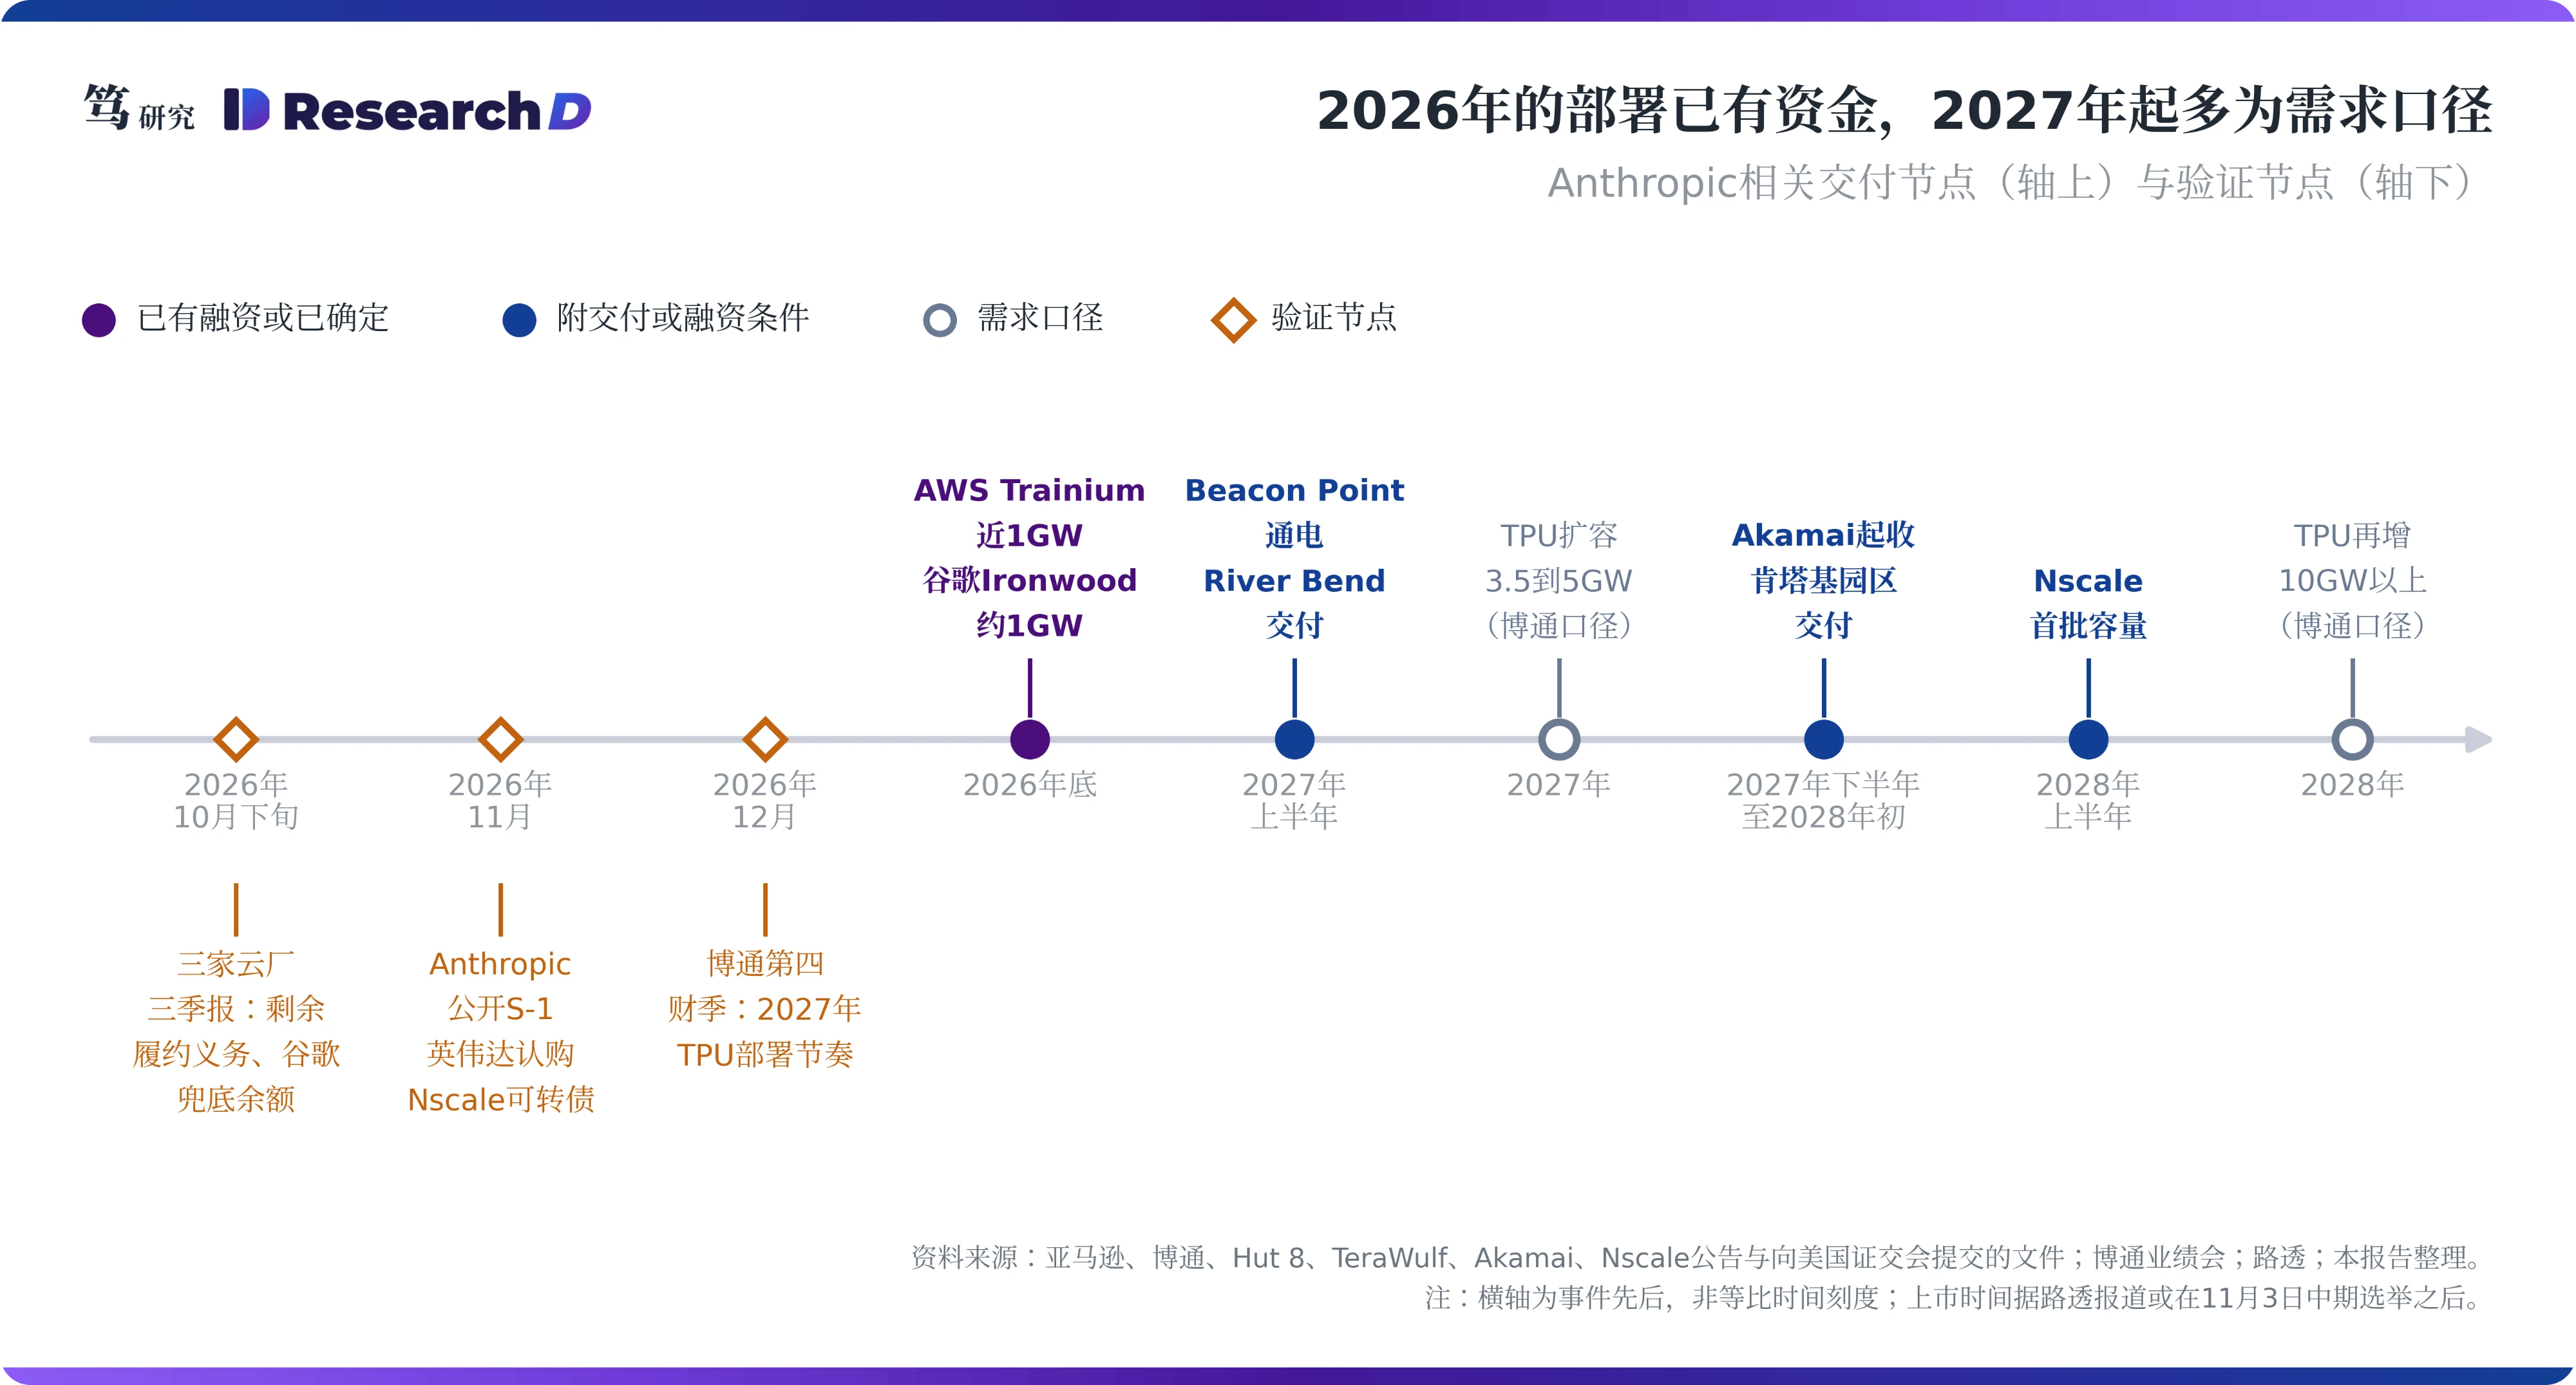
已经确定的部署,集中在两家股东型云厂。按亚马逊公告,AWS为Anthropic部署的Trainium2与Trainium3到2026年底合计接近1GW。谷歌2026年向Anthropic提供约1GW的Ironwood,博通AI XPV平台的首笔融资约350亿美元,对应超过1GW的TPU算力,按多年期提款。其余两笔的硬件含义有限。SpaceX合同对应原xAI已投运的Colossus集群,约32.5万块英伟达GPU,笔者判断属于存量转租,对应的硬件早已交付;Akamai的合同是CPU负载,对800G与1.6T光模块的拉动有限。据笔者了解,GPU订单一旦进入代工生产,通常只能更改交付地点,无法取消,所以硬件一旦下单即转为硬约束。
2027年以后的吉瓦数,多数还停留在需求口径。博通8-K给出的是自2027年起约3.5GW,管理层在最新一季业绩会上的口径是2027年部署5GW、2028年再增10GW以上,并预计Anthropic在2027年成为其最大的定制加速器客户。博通最新10-Q还提到,AI XPV平台计划借助金融伙伴,到2028年支持前沿实验室超过20GW的算力部署。融资通道已经搭好,但8-K同时写明,这部分消耗取决于Anthropic的商业成功。英伟达体系的新建集群也多附条件,Beacon Point计划在2027年一季度通电,Nscale的Monarch园区首批容量要到2028年上半年。
对光模块而言,受影响的是2027年以后的外推,2026年的出货未受直接影响。据两家公司半年报,中际旭创2026年上半年收入417.78亿元、归母净利润136.51亿元,其中海外收入约396亿元,粗略计算占比约95%;新易盛上半年收入209.1亿元、归母净利润75.29亿元。两家的收入主要来自海外云厂与AI大客户的算力投资。从客户结构看,Anthropic相关的需求经谷歌TPU、AWS Trainium与英伟达集群三条通道传导到这两家。其中2026年的部署已有资金与交付安排,2027年以后的部分则取决于博通口径的消耗条件与新建集群的融资进度。笔者在6月11日报告中分析,云厂以无约束力的滚动预测下单,名义需求会被逐级放大。“取决于商业成功”这类条款,正是这种预测在合同上的源头。所以用5180亿推演2027年到2028年的光模块需求,等于把需求口径当作订单口径。
六、投资含义:SpaceX与Nscale的合同额要按条款折算,兜底方多出一项信用风险
对独立供应商而言,合同上限与可执行金额之间的差距,决定了在手合同额该怎么读。SpaceX已于6月上市,其约450亿的名义额里,合同上无法回避的约37.5亿,这部分算力随时可以转回自用或另租他人。SpaceX在6月与谷歌另签的每月9.2亿美元合同,2026年底之后同样可以90天通知终止。所以这部分AI基础设施收入的可见度以季度计。Nscale的446亿在合格融资落地之前约为零,上市定价的核心变量是截止日前能否完成融资。笔者认为,这两家的在手合同额都需要按条款折算后再看。
直接租给Anthropic或由第三方兜底的业主,受买方退出权的直接影响有限。TeraWulf的肯塔基园区是直接租约,变量在交付进度和投资级信用支持何时落定,其Lake Mariner一侧由谷歌兜底。Hut 8的River Bend由谷歌覆盖基础租金,Beacon Point的承租方据报道是英伟达,所以Anthropic一侧的条款变化首先由谷歌与英伟达承接。Akamai的116亿以交付与可用性为前提,约55亿资本开支和约17亿内存预购的搁浅风险留在Akamai一侧;认股权证的成本又会在合同期内冲减收入,收入贡献主要落在2028年。
对兜底方而言,Anthropic的收入轨迹从需求变量变成了信用变量。博通为算力SPV兜底的最大潜在负债约290亿,而Anthropic正是其预计的2027年最大定制加速器客户。谷歌的数据中心兜底半年内大幅增加,英伟达则以15年租约承接了Lambda合同之外的期限。对中际旭创、新易盛来说,2026年与Anthropic相关的出货有资金与交付安排,2027年以后的订单能见度取决于博通披露的TPU部署节奏和英伟达新建集群的融资进度。对Anthropic自己而言,可退出的承诺降低了固定成本的尾部风险,招股书如何定义5180亿,会直接影响市场对其经营杠杆的判断。
第一道观测点是Anthropic公开的S-1。路透称上市可能推迟到11月3日中期选举之后。需要核对的有六处:5180亿的会计标签与统计截止日,2027年到2029年在年度分布中的占比,关联方章节中对亚马逊、谷歌、微软、英伟达的承诺金额,SpaceX按全期还是按通知期计入,Nscale按上限还是按已验收部分计入,以及算力SPV是否并表、Anthropic是否提供担保。
第二道观测点在卖方账本。10月下旬亚马逊、Alphabet与微软的三季报会给出新的剩余履约义务与加权期限。Google Cloud若出现与Anthropic相关的大额跳升,谷歌一侧的约束力就有了账面依据;Alphabet的兜底余额若继续上升,则说明期限风险仍在向谷歌集中。11月16日前后英伟达对Nscale的10亿美元可转债认购到位,那是公司层面的融资,合同里的合格融资另有所指。12月博通第四财季的表述,可以检验2027年TPU吉瓦数的部署节奏。
本文的判断在三种情形下需要修正。第一,招股书把5180亿定义为不可撤销的最低付款,且剔除了SpaceX的便利终止部分与Nscale的上限。第二,其中无条件生效的部分超过约2590亿。第三,谷歌那一块被披露为照付不议。出现任一情形,“硬约束集中在股东型云厂、独立供应商承担波动”这一结论就要改写。
上行风险方面,Anthropic收入若继续快速增长,附条件的承诺会自然转硬。其年化收入由2025年底的约90亿美元升至4月的300亿美元以上,据路透报道7月底已到约650亿。增长持续,消耗条件就会满足,Nscale拿到融资的条件也会改善,届时锁定比例会高于本文测算。
下行风险方面,退出条款与融资条件都可能在需求放缓时被触发。新产能上线后,SpaceX合同可能被任一方终止;增长放缓或模型降价,会推迟TPU扩容的消耗;Nscale与Lambda的融资若受阻,2027年到2028年的新建集群会后移。据笔者了解,这类项目的主要风险已从设备供应转向测试与集成,交付延迟会推迟起租。若兜底条款被触发,风险会转到博通、谷歌和英伟达的资产负债表上,而谷歌也保留了支付终止费解除兜底的选项。
以上内容不构成任何投资建议,请风险自担。