2026.09.29 | AC | Materials | China Cement 1H26 Results Review Pt.2
原标题:2026年上半年水泥行业上市公司中报分析(下)—吨数据、盈利能力与四季度展望
摘要
2026年上半年,国内水泥行业整体处于需求收缩与竞争加剧的双重承压期,全行业产量同比下降,头部企业营收利润普遍出现不同幅度下滑。笔者将详细分析水泥行业中报成绩单,揭示各企业在下行期不同的战略选择与抗风险能力。
2026年上半年,水泥行业经历了本轮下行周期以来最严峻的考验,运行呈现“需求弱、价格跌、成本涨”三向挤压格局。需求端,上半年全国水泥产量7.36亿吨,同比下降8.0%,创2010年同期以来新低;价格端,全国水泥价格指数同比下跌15.4%;成本端,动力煤现货均价同比上涨13.25%。三重挤压之下,行业利润总额由盈转亏,根据水泥大数据研究院测算,上半年全行业利润总额亏损约40亿元,亏损面在六成左右。
上市公司中报是这轮调整最直接的注脚。纳入统计的21家沪深港水泥上市公司中,仅华新建材1家实现营收增长,8家实现盈利、13家出现亏损。盈利分化沿“出海兑现、高基数回落、内需失速”三条路径展开:华新建材依靠海外放量与国内降本实现量、价、利三升,成为唯一增长的样本;尖峰集团、上峰材料的利润表受非经常性损益主导,提示必须回到扣非口径与吨毛利判断经营质地;海螺水泥、天山材料等多数企业仍受内需失速拖累。量价层面,公布水泥熟料销量和售价的12家公司销量3家增长、9家下降,售价2家上涨、10家下降,海外成为主要增量来源;吨数据呈现“售价降幅大于成本降幅”特征,吨毛利普遍收缩,仅华新建材、西部水泥凭借海外结构维持较高吨毛利水平。
盈利质量指标同步回落:净资产收益率仅上峰材料一家超过10%,净利率6家提升、15家下降,毛利率8家提升、13家下降。展望下半年,需求下行趋势尚未见到拐点,地产前端指标仍在恶化、基建主要分项全线走弱;专项债发行提速与8000亿元新型政策性金融工具投放或带来边际改善,预计下半年需求环比有所好转、同比继续下降,全年水泥产量或在15.6亿吨左右、同比降幅8%上下。供给端下半年计划9条熟料生产线投产,产能管理政策与错峰协同执行效果将是影响价格的重要变量。综合判断,弱需求背景下价格反弹空间有限,行业效益仍将承压运行。
建议关注三个要点:一是出海链兑现的节奏与持续性,以及国内外业务的对冲结构;二是以扣非口径和吨毛利评估企业真实经营质地,警惕非经常性损益对利润表的扰动;三是跟踪产能管理政策、错峰协同执行效果与专项债、政策性金融工具的落地进度。本报告全部数据来自水泥大数据(https://data.ccement.com/),统计口径为2026年上半年上市公司中报,部分宏观数据截至2026年1—8月。
4.吨数据分析:售价降幅大于成本,吨毛利收缩
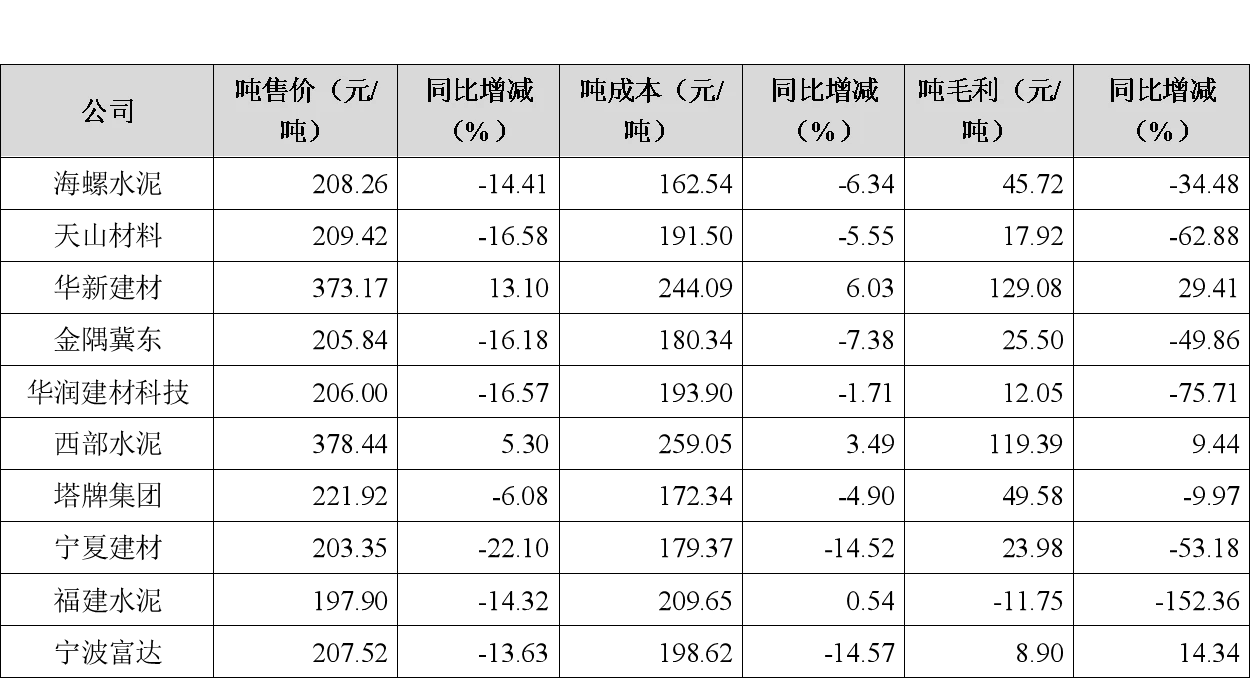
从公布吨数据的10家公司看,一个共同特征是“售价降得多、成本降得少”。吨售价方面,10家公司中除华新建材和西部水泥因海外结构改善分别上涨13.10%、5.30%外,其余8家全部下降,降幅集中在13%至22%之间:宁夏建材-22.10%,天山材料-16.58%,华润建材科技-16.57%,金隅冀东-16.18%,海螺水泥-14.41%,福建水泥-14.32%,宁波富达-13.63%。
吨成本方面,7家实现下降:宁波富达-14.57%,宁夏建材-14.52%,金隅冀东-7.38%,海螺水泥-6.34%,天山材料-5.55%,塔牌集团-4.90%,华润建材科技-1.71%。必须看到,本期成本下降的难度明显高于上年——2025年上半年吨成本的下降主要靠煤炭价格大幅下跌,而2026年上半年动力煤现货均价同比上涨13.25%,成本端的改善主要依靠采购集约、替代燃料、物流优化和能耗管理这些“硬功夫”。10家公司吨数据情况详见表3。
表3 2026年上半年部分上市公司吨数据情况
数据来源:水泥大数据(https://data.ccement.com/)
售价降幅大于成本降幅,吨毛利因此收缩。福建水泥吨毛利转负,为-11.75元/吨,同比下降152.36%,是10家中唯一吨毛利为负的公司;华润建材科技吨毛利12.05元/吨、同比下降75.71%;天山材料17.92元/吨、下降62.88%;宁夏建材23.98元/吨、下降53.18%;金隅冀东25.50元/吨、下降49.86%;海螺水泥45.72元/吨、下降34.48%。吨毛利的绝对水平则呈现出明显的“出海溢价”:华新建材吨毛利129.08元/吨,为全行业最高;西部水泥吨毛利11 9.39元/吨,位列第二。
5 .行业效益与盈利能力:行业再度转亏,盈利指标普遍回落
5.1 行业效益:再度转亏,亏损面扩至六成
2026年上半年水泥行业呈现“需求弱、价格跌、成本涨”的运行特点,上半年全国水泥产量同比下降8%,全国价格指数下跌15.4%,动力煤现货均价同比上涨13.25%。三向挤压下,水泥行业运行压力空前加大。据水泥大数据研究院测算,预计上半年水泥行业进入亏损状态,亏损幅度在30至50亿元上下,全行业利润总额由盈转亏。
5.2 销售利润率:表面排名与主业质地分化
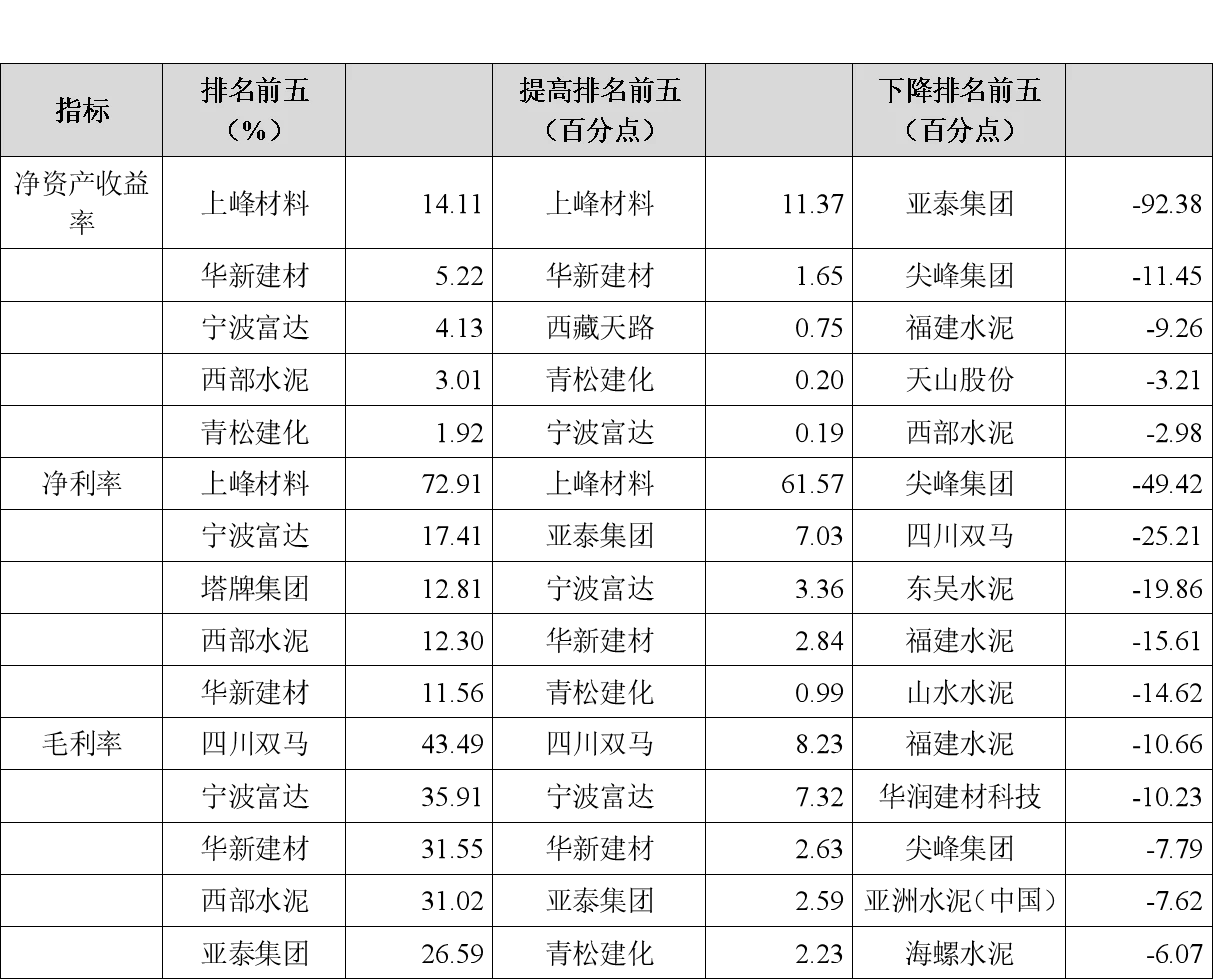
21家上市公司中,11家销售利润率高于行业平均水平,10家低于行业水平。销售利润率居前的三家分别是上峰材料(95.48%)、四川双马(37.01%)和宁波富达(24.50%),但这一排名需要谨慎解读:上峰材料的高利润率来自股权投资公允价值变动收益,并非水泥主业贡献。剔除这类非经营性因素后,主业盈利能力居前的仍是华新建材(16.69%)、塔牌集团(16.67%)、西部水泥(14.00%)、青松建化(10.21%)和海螺水泥(8.84%)。
青松建化是其中较为特别的一家:公司营收同比下降11.05%,但归母净利润1.24亿元、同比增长13.19%,毛利率提升2.23个百分点至22.08%,主要得益于新疆市场相对稳定的价格环境和成本压降,是21家公司中少有实现主业利润改善的企业。处于末端的是亚泰集团(-25.75%)、山水水泥(-19.61%)、东吴水泥(-18.87%)和福建水泥(-15.48%),其中福建水泥毛利率已转为-5.41%。
5.3 净资产收益率:8正13负,仅一家超过10%
从净资产收益率看,21家公司中8家为正、13家为负,16家同比下降、5家提升。ROE超过10%的仅有上峰材料一家(14.11%),其余为正的公司中华新建材5.22%、宁波富达4.13%、西部水泥3.01%、青松建化1.92%、塔牌集团1.8 4%、海螺水泥1.31%、宁夏建材0.78%。ROE提升最大的是上峰材料(+11.37个百分点);下降幅度最大的是亚泰集团,ROE同比下降92.38个百分点至-127.11%,反映出其净资产已处于极低水平。
5.4 毛利率:8家提升、13家下降,绝对水平分化明显
毛利率方面,21家公司中8家提升、13家下降,但绝对水平的分化比变动方向更值得关注。毛利率居前的是四川双马(43.49%)、宁波富达(35.91%)、华新建材(31.55%)、西部水泥(31.02%)和亚泰集团(26.59%);华新建材与西部水泥均因海外业务占比高而维持了较高毛利水平,亚泰集团则与其业务结构有关,并不代表水泥主业的盈利能力。毛利率最低的是东吴水泥(-7.72%);华润建材科技毛利率8.27%,同比下降10.23个百分点,是21家中降幅较大的公司之一。
5.5 净利率:6家提升、15家下降
净利率方面,21家公司中仅6家同比提升(上峰材料、亚泰集团、宁波富达、华新建材、青松建化、西藏天路),其余15家下降。净利率最高的仍是上峰材料(72.91%),其次为宁波富达(17.41%)。最低的是亚泰集团(-26.03%)和山水水泥(- 20.10%)。下滑最多的是尖峰集团,同比下降49.42个百分点至-1.10%,上年同期的高基数效应在这一指标上体现得最为直观。21家公司主要盈利指标排名详见表4。
表4 2026年上半年水泥上市公司主要盈利指标
数据来源:水泥大数据(https://data.ccement.com/)
#
6.2026年四季度展望:价格修复有限,利润仍将承压
6.1 需求端:下行趋势尚未见到拐点
水泥需求的下行趋势尚未见到拐点。地产层面,今年1至8月商品房销售面积同比下降12.1%,降幅较2025年扩大3.4个百分点;100大中城市成交土地占地面积下降11.1%,新开工面积下降24.8%,前端指标仍在恶化,预计下半年地产对水泥需求的拖累依然较大。基建层面,1至8月广义基建投资同比下降4%,道路运输业下降8%、公共设施管理业下降11.2%,主要分项全线走弱。
下半年存在两处边际改善:一是专项债发行有望提速,截至7月28日发行进度为53%、低于同期;二是8000亿元新型政策性金融工具预计三季度末集中投放,项目建设资金状况将有所好转。但在化债政策影响下,地方主导的交通与市政基建可能延续低迷,基建对水泥需求的支撑仍然有限。综合判断,预计2026年下半年水泥需求环比有所好转,但同比继续下降。
6.2 供给端:新增产能与错峰执行是关键变量
供给端看,据水泥大数据研究院追踪,下半年计划有9条熟料生产线投产、产能超千万吨,但考虑到行业运行压力,实际释放进度可能不及计划。更值得关注的是产能管理政策和错峰协同的执行效果,这将是影响价格走势的重要变量。
6.3 效益判断:价格反弹空间有限
在弱需求背景下,水泥价格反弹空间有限。需求端缺乏足够的上行动力,供给端新线投产形成压制,行业效益仍将承压运行。修复的关键变量在于:专项债与政策性金融工具的落地节奏能否带动基建需求边际好转,以及产能管理政策与错峰协同能否有效收缩供给。
7.结论与建议
7.1 主要结论
一是2026年上半年行业运行呈现“需求弱、价格跌、成本涨”三向挤压格局,全行业利润总额由盈转亏、亏损面在六成左右,行业效益转亏是本轮下行周期深化的重要标志。二是上市公司业绩全面承压:21家中仅华新建材1家营收增长、8家盈利、13家亏损,盈利分化沿“出海兑现、高基数回落、内需失速”三条路径展开,出海与并购带来的增量正在对冲内需收缩造成的存量损耗。三是盈利质量普遍回落,销售利润率、ROE、净利率、毛利率等指标多数下降,且非经常性损益对利润表扰动明显,上峰材料、尖峰集团的案例提示必须回到扣非口径和吨毛利评估经营质地。四是下半年供需两端均难有明显改善,价格反弹空间有限,行业效益仍将承压。
7.2 关注要点
建议关注三个要点:第一,跟踪出海链的兑现节奏与持续性,重点观察相关企业海外销量的增长质量、海外与国内业务的利润对冲结构,以及海外产能扩张对吨毛利的支撑;第二,以扣非口径和吨毛利为标尺评估企业真实经营质地,警惕公允价值变动收益、资产处置等非经常性损益对利润表的扰动;第三,跟踪产能管理政策与错峰协同执行效果、专项债发行与8000亿元新型政策性金融工具落地进度,以及9条新线投产的实际节奏,这些变量将决定下半年价格与效益的修复空间。
风险提示:以上内容根据公开资料及产业调研整理,不代表任何投资建议,请自担风险。