2026.09.30 | AC | Life Science | ACROBiosystems: Cross-Selling & AI Wet Lab
原标题:AI制药之百普赛斯:真正的预期差,不在重组蛋白,而在“交叉销售+AI湿实验”能否把高毛利变成高增长
摘要
百普赛斯的X factor已经从“重组蛋白国产替代”升级为“工业客户深耕、产品交叉销售与AI药物研发湿实验验证”三条线同时推进。2026H1收入4.996亿元,同比增长28.97%;抗体、试剂盒及其他试剂收入同比增长50.92%,境内收入同比增长53.88%,说明非蛋白品类和国内市场正在贡献更高弹性。但利润没有同步放大:归母净利润同比增长17.36%,扣非净利润仅增长6.78%,销售费用率仍高,汇兑和股权激励费用也会扰动净利。结论是:公司基本面处于加速阶段,估值却已经提前交易较多成长;未来能否继续重估,取决于新品类占比、订单转收入、费用率和经营现金流能否连续改善。
百普赛斯:真正的预期差,不在重组蛋白,而在“交叉销售+AI湿实验”能否把高毛利变成高增长
摘要
百普赛斯的X factor已经从“重组蛋白国产替代”升级为“工业客户深耕、产品交叉销售与AI药物研发湿实验验证”三条线同时推进。2026H1收入4.996亿元,同比增长28.97%;抗体、试剂盒及其他试剂收入同比增长50.92%,境内收入同比增长53.88%,说明非蛋白品类和国内市场正在贡献更高弹性。但利润没有同步放大:归母净利润同比增长17.36%,扣非净利润仅增长6.78%,销售费用率仍高,汇兑和股权激励费用也会扰动净利。结论是:公司基本面处于加速阶段,估值却已经提前交易较多成长;未来能否继续重估,取决于新品类占比、订单转收入、费用率和经营现金流能否连续改善。
第一章 新催化剂:从重组蛋白龙头走向一站式生命科学工具平台
其一,2026H1出现了更有质量的收入加速
公司2023—2025年营业收入分别为5.44亿元、6.45亿元和8.38亿元,2025年收入同比增长29.94%,归母净利润同比增长33.70%。2026H1收入4.996亿元,同比增长28.97%,其中Q2收入2.64亿元,同比增长31 .43%,季度收入增速继续抬升。公司披露及机构转述显示,2026H1新签订单同比增长超过30%,但该指标仍需未来收入确认验证。
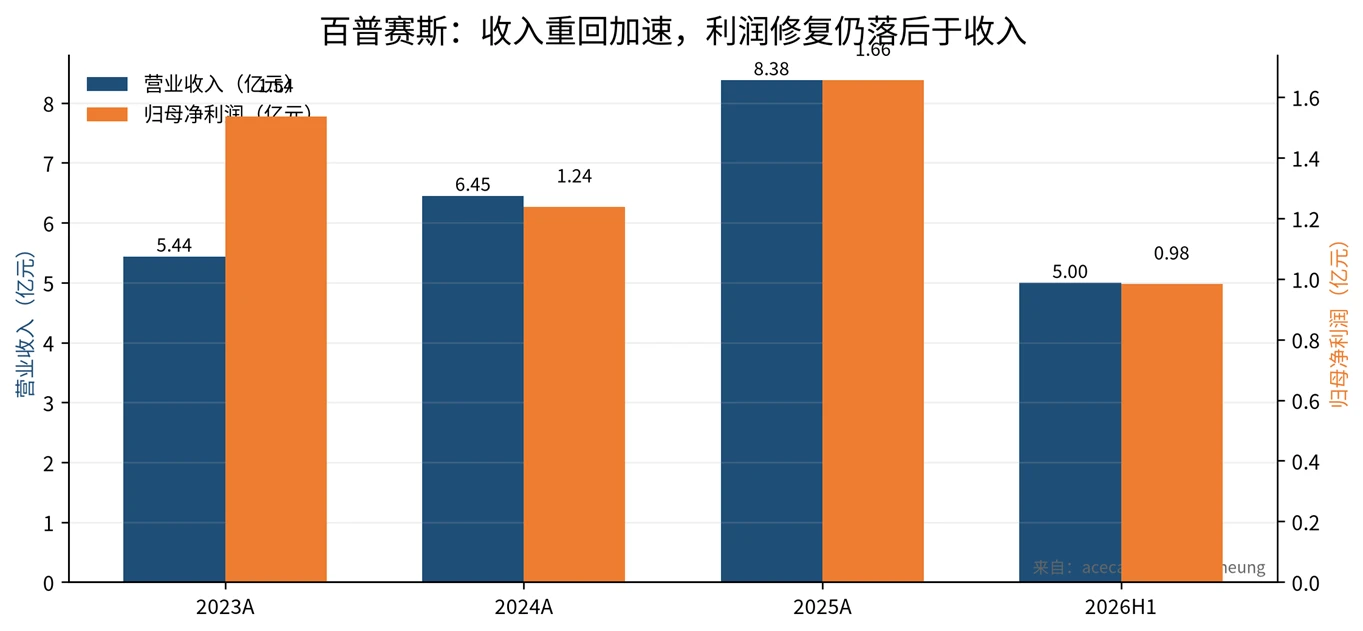
图1:百普赛斯收入与利润概览;单位:亿元;2026H1为半年度口径
其二,增长来源正在从单一蛋白产品转向交叉销售
2026H1重组蛋白收入4.02亿元,占总收入80.37%,同比增长26.00%,仍是最主要的收入和利润来源;抗体、试剂盒及其他试剂收入7532万元,同比增长50.92%,占比提升至15.08%;技术服务收入1407万元,同比增长19.36 %。公司拥有超过5000个SKU、覆盖约80个国家和地区、累计服务客户超过11000家,若能以重组蛋白切入客户,再销售抗体、试剂盒、磁珠、分析检测和GMP原料,单客收入提升会比单纯扩充客户数更重要。
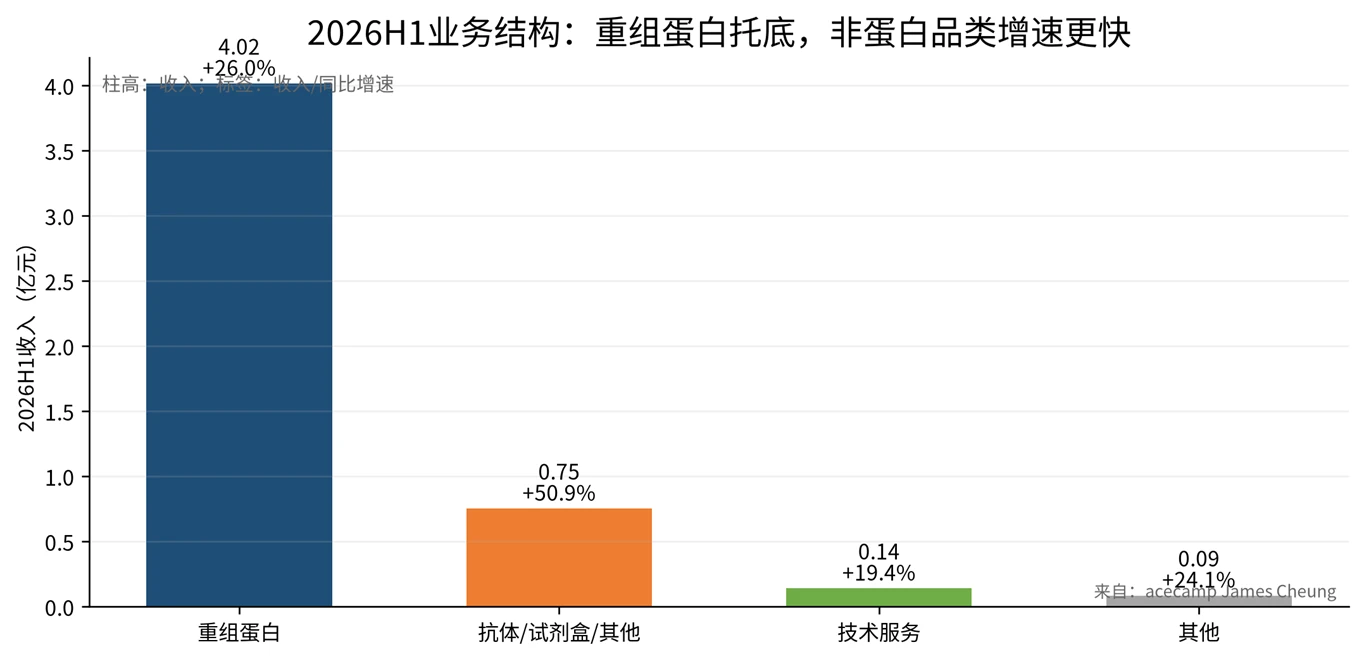
图2:2026H1业务结构与同比增速;单位:亿元
其三,AI4S的价值在于扩大实验验证需求,而不是给公司贴AI标签
公司围绕AIDD建立从分子亲和力、细胞功能到成药性的体外验证能力,并计划推出AI设计的重组蛋白产品。这里真正可兑现的路径是:AI提高候选分子生成速度,反过来增加标准化蛋白表达、纯化、细胞实验和成药性验证次数。若公司只是把AI用于内部研发,更多是效率工具;只有当AI客户带来可计费的高通量验证订单,才会成为收入增量。
第二章 竞争格局与公司优势:行业空间大,但核心重组蛋白并非无限大
行业供需:科研试剂扩容,重组蛋白单品类需要靠外延打开天花板
Wind收录的机构资料显示,2024年全球及中国科研试剂市场规模约1599亿元和260亿元,预计2030年全球及中国医药研发市场规模分别达到4177亿美元和766亿美元;同一资料估算2024年中国重组蛋白市场约19亿元。两个口径不能混用:前者是更大的科研试剂/医药研发市场,后者才是公司核心重组蛋白的直接市场。由此可以得到一个关键判断:百普赛斯不缺行业空间,但若仍主要依靠重组蛋白,收入中枢会受到单一品类限制;抗体、试剂盒、技术服务和CMC才是扩容的主要抓手。
需求可以拆成:生物药和CGT研发项目数 × 单项目所需靶点蛋白/抗体/检测次数 ×单次价格;工业客户的批量采购和CMC阶段的GMP原料需求,再叠加科研客户的SKU长尾需求。最敏感的变量不是终端药品销量,而是创新药融资、临床项目活跃度、AI设计分子数量、工业客户复购率和国产供应商的认证进展。
供给与真正同行:百普赛斯、义翘神州、近岸蛋白是直接可比组
直接竞品应以重组蛋白、抗体及相关生命科学试剂为主,而不是把下游药企或CRO全部算作同行。国内可比公司包括义翘神州、近岸蛋白,诺唯赞属于产品范围更广的相关设备/试剂同行;国际竞争者包括Bio-Techne、赛默飞、默克等拥有品牌、渠道和全球客户优势的平台型公司。
百普赛斯的优势有三点:第一,重组蛋白品类与工业客户基础较强,2024年中国重组蛋白供应商排名靠前;第二,海外收入占比长期超过60%,能够直接进入全球药企供应链;第三,产品和服务组合更适合围绕核心客户做交叉销售。短板也很明确:重组蛋白收入占比仍超过80%,新品类规模还不足以改变业务结构;面对Bio-Techne、Thermo Fisher、Merck时,品牌、渠道和全球认证仍处于追赶;国内同业在部分抗体、酶和CRO服务上也可能形成局部价格竞争。
同行业绩共振与公司α
2026H1义翘神州收入3.93亿元、毛利率74.93%,归母净利润8519万元;百普赛斯收入4.996亿元、毛利率90.27%,归母净利润9836万元;诺唯赞收入7.00亿元、毛利率70.26%,归母净利润1096万元。三家公司收入均处于修复或增长阶段,但产品结构不同:百普赛斯毛利率最高,义翘神州技术服务占比更高,诺唯赞业务更广但盈利仍弱。行业β是科研和生物药研发需求回暖,公司α则来自海外工业客户、超高毛利重组蛋白和交叉销售。
财务议价权:毛利率强,费用与现金流是下一道门槛
百普赛斯2026H1毛利率90.27%,重组蛋白毛利率91.15%,抗体/试剂盒等毛利率90.78%,明显高于义翘神州和诺唯赞的整体水平,说明公司在核心产品、工艺和客户认证上具备较强定价能力。与此同时,2026H1应收账款1.64亿元,较2 025年末增长约21.4%;存货2.77亿元,增长约5.1%;合同负债861万元,增长约83.1%;经营现金流9639万元。应收增速高于收入增速,可能与海外备货、客户账期和新品导入有关,但也意味着收入扩张尚未完全转化为现金。未来要重点观察存货周转、应收增速能否重新低于收入增速,以及合同负债能否持续增加。
第三章 经营兑现、股票供需与估值消化
利润兑现:收入增长已经确认,利润弹性仍在等待费用率改善
2026H1归母净利润同比增长17.36%,扣非净利润同比增长6.78%,显著低于收入增速。Wind收录的中报点评认为,若剔除股权支付费用和汇兑损失,利润增速会更高;但对投资者而言,这些费用仍是真实的利润和现金流约束,不能简单剔除。公司研发费用率由2025H1的23.26%下降至2026H1的19.11%,毛利率保持高位,但销售费用率仍约28%,国内市场扩张、海外渠道建设和新产品推广可能继续带来费用压力。
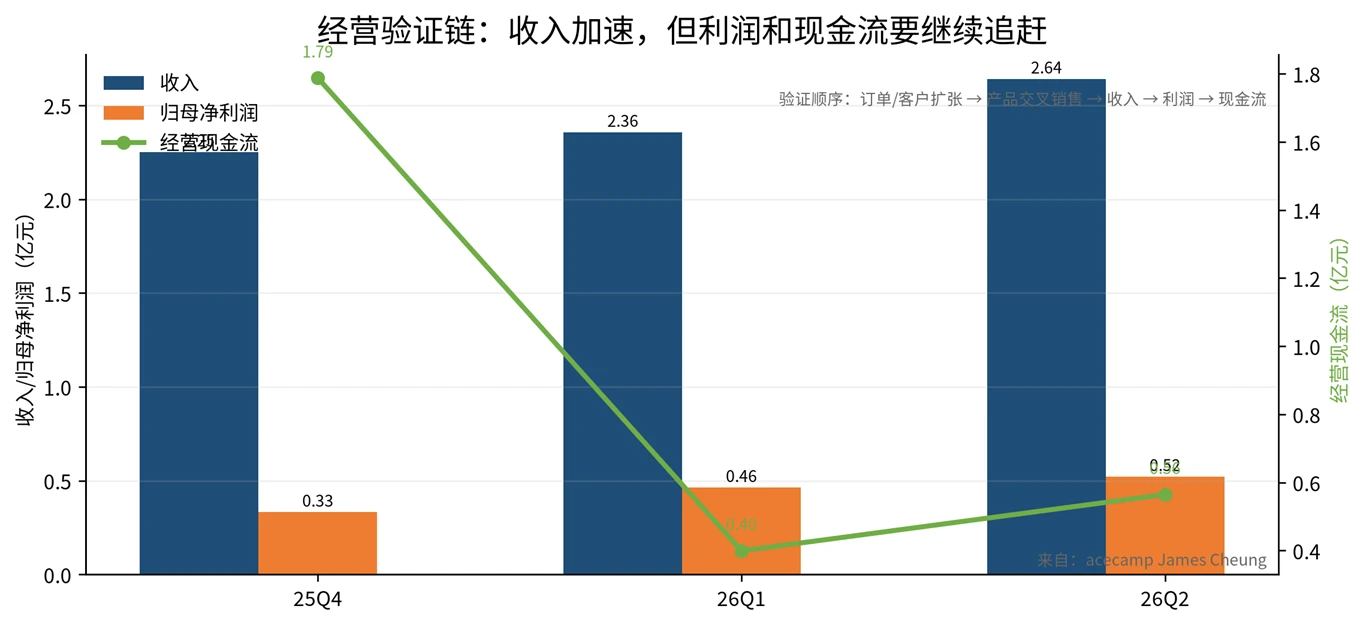
图4:订单—收入—利润—现金流验证框架;单位:亿元;季度数据来自Wind
股票供需与筹码:回购有限,解禁与股东减持需要持续跟踪
Wind数据显示,公司2024年以来累计回购约86.15万股、金额约4377万元;2026年7月至今回购2万股、金额约90万元,规模对总股本的影响有限。公司2026年6月公告拟回购2500万—5000万元、回购价上限60元/股并注销,按上限测算回购约41.7万—83.3万股;若股价持续高于回购价上限,方案的实际执行会受到约束,不能把“拟回购”直接当成现实买盘。2026年7月13日解禁股权激励一般股份50.14万股。股东户数由2025Q4的10495户升至2026Q1的1759 4户,再到2026Q2的16363户,筹码先分散后略有集中;机构持股数量由2025Q4约4625万股降至2026Q1约1859万股、2026Q2约3054万股,季度间波动较大,不能只用单个季度判断机构趋势。
公司当前实控人仍为陈宜顶,前十大股东包括创始人及一致行动平台、陆股通和医疗主题基金。Wind还显示近一年存在股东及董监高减持记录,需结合后续公告核对实际完成数量。筹码层面的核心风险不是单次小额回购,而是高估值背景下限售股、核心股东减持和短线交易拥挤共同放大波动。
估值:高毛利支撑高估值,但当前价格已要求利润重新加速
Wind 2026年9月30日盘中快照显示,百普赛斯最新成交价约137.49元,总市值约230.5亿元,TTM PE约128倍、预测PE约101倍、PB约8.65倍;义翘神州预测PE约96.7倍、PB约3.86倍;诺唯赞预测PE约146.1倍、PB约4.08倍。百普赛斯的估值溢价有基本面依据:毛利率更高、海外工业客户占比高、现金流质量较好;但溢价也意味着市场已经提前定价了新品类高增长和AI湿实验兑现。
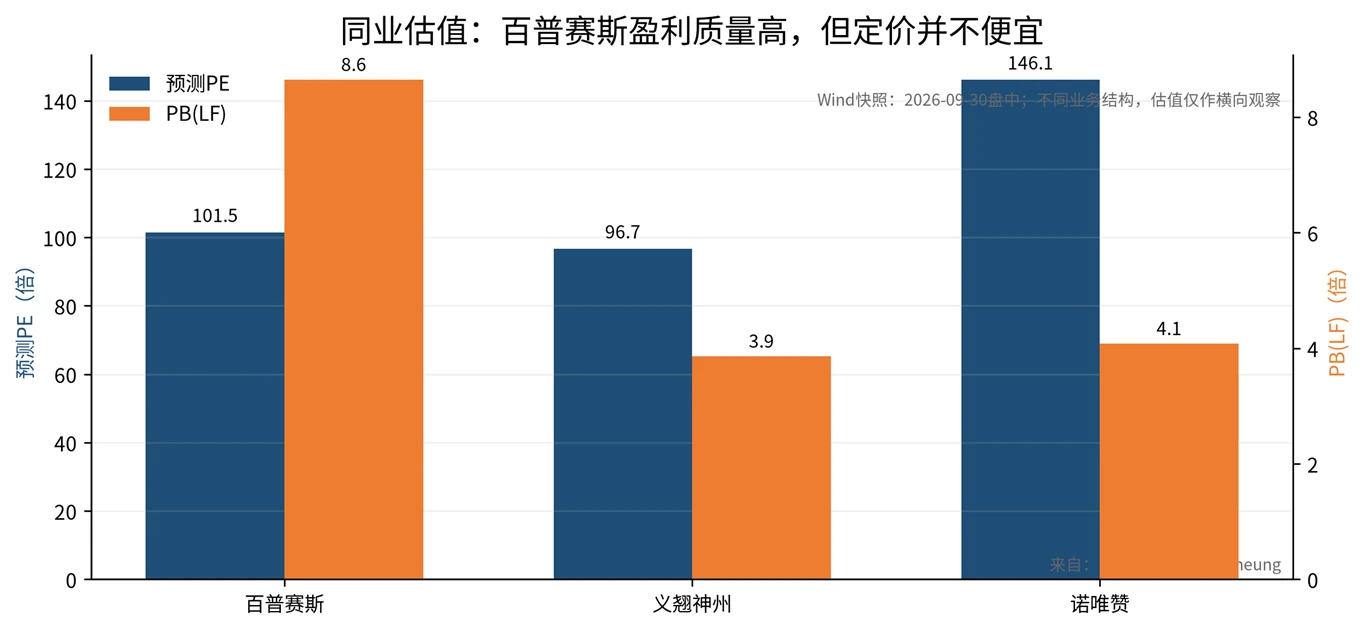
图3:同业预测PE与PB横向比较;估值数据为Wind 2026-09-30盘中快照
总结
一句话落点:百普赛斯已经从单一重组蛋白供应商进入“产品平台化、客户工业化、服务AI化”的验证阶段,但当前估值要求的不只是收入增长,而是新品类占比提升、费用率下降、扣非利润和现金流连续改善。短期看新订单、股价交易拥挤和减持/解禁;中期看抗体与试剂盒收入占比、海外工业客户复购、AI湿实验订单及经营现金流。
风险提示与说明
下游生物医药融资和研发投入恢复不及预期;重组蛋白核心品类空间有限或价格竞争加剧;抗体、试剂盒、CMC及AI湿实验放量不及预期;海外收入占比较高带来汇率、关税和供应链风险;应收账款与存货增长快于收入;研发和销售费用率下降不及预期;核心股东减持、限售解禁和高估值造成股价波动;本文情景测算不构成盈利承诺或投资建议。