2026.09.30 | AC | LLM | AI to SI: More Than a Rename
原标题:AI变SI:仅仅是改个名字么?
摘要
- 改名后法律定义是否有变,定义文本会否成为立法范围条款;
- 自愿自查协议能否替代模型厂要的限速;
- 6月的逐案叫停权,还会不会再用;
- 这道闸是否只拦闭源模型,开源权重厂商在闸外吗;
- 政策约束缺位后,电费成本由谁承担。
模型厂要限速,白宫不接招。改名只动了公文用语,自律协议没有罚则。白宫实际保留的是逐案叫停权,6月已让Anthropic两款模型下线,但这项权力只作用于美国闭源模型。这使得闭源模型定价承压,算力开支回到融资与回报,电力成本落在云厂身上。
9月29日,联邦文件里的“人工智能”改称“超级智能”。同一天,六位科技公司高管在白宫签下一份自律协议,协议没有设罚则。只看这两份文件,美国对前沿模型的监管维持宽松。但白宫另有一项绕开国会的工具,约三个半月前已经用过一次。
一、改名只改了公文用语,60天后的定义文本才可能触及法律
这份行政令只改变联邦行政部门自己的用词。据白宫官网9月29日公布的原文,各部门须在官方通信、报告与政策文件中以“超级智能”(SI)替代“人工智能”,既有法规、合同与拨款无需修改;SI在法律上仍指《美国法典》第15编第9401(3)条定义的“人工智能”,行政令也不创设任何可诉权利。这意味着企业的合规义务维持原状。官方给出的改名动机来自一周前的演讲:特朗普9月22日在联合国大会上表示,“人工”一词让智能听起来像假的。
需要留意的是第三节第二款埋下的60天期限。该款要求总统科技助理在60天内提交确立SI联邦定义的“拟议立法文本”,评估SI定义应否取代现行法定的AI定义,并配套修正现行法律中的“AI”字样。签署日为9月29日,据此推算,文本应在11月28日前后提交。换句话说,改名本身停留在用词层面,有可能改变法律的是这份文本。
笔者推测,这份文本会成为联邦立法的范围条款。原因在于,联邦与州正在争夺AI监管的管辖权。按2025年12月第14365号行政令设立的司法部特遣组专门挑战州法,据詹纳布洛克律师事务所的客户通讯,司法部今年4月已介入xAI诉科罗拉多州AI法一案。另一边是自2026年1月1日起生效的加州SB 53,它要求大型前沿模型开发者公布安全框架、报告重大安全事故,并设有民事罚则。SI若按能力分档定义,就会同时划定两件事:哪些模型进入联邦规则,哪些州法被联邦优先覆盖。
这个新名词已先在外交场合派上用场。据白宫9月25日发布的事实清单,中美设立“超级智能对话”和事件沟通渠道,下一次交流定在11月前。定义文本出来之前,对前沿模型做出安排的是同日签署的协议,而这份协议要回应的,是模型厂此前提出的诉求。
二、模型厂要限速,白宫不接招
模型厂在协议签署前半个多月提出的诉求,是放慢速度。Anthropic首席执行官阿莫迪9月12日撰文称,AI公司必须放慢提升模型能力的步伐,OpenAI首席执行官奥特曼与马斯克随后公开表示赞同。9月下旬OpenAI、Anthropic与Hugging Face的首席执行官又在联合国安理会关于AI风险的会议上,呼吁安理会约束这项技术。限速在经济上相当于给资本开支竞赛设定上限,并且抬高竞争准入门槛。笔者判断,竞争者之间自行约定放慢,容易落入反垄断审查的范围,这使得能强制执行限速的只有政府。
这恰好对应资本开支竞赛的症结。笔者3月6日报告判断,五大云厂约7,000亿美元的资本开支本质上是一场囚徒困境。这类困境要靠外部强制才能打破,因为单家收手只会丢份额。此次协议通篇未涉及节奏,唯一能充当执行者的一方选择了不出手,困境因此原样延续。
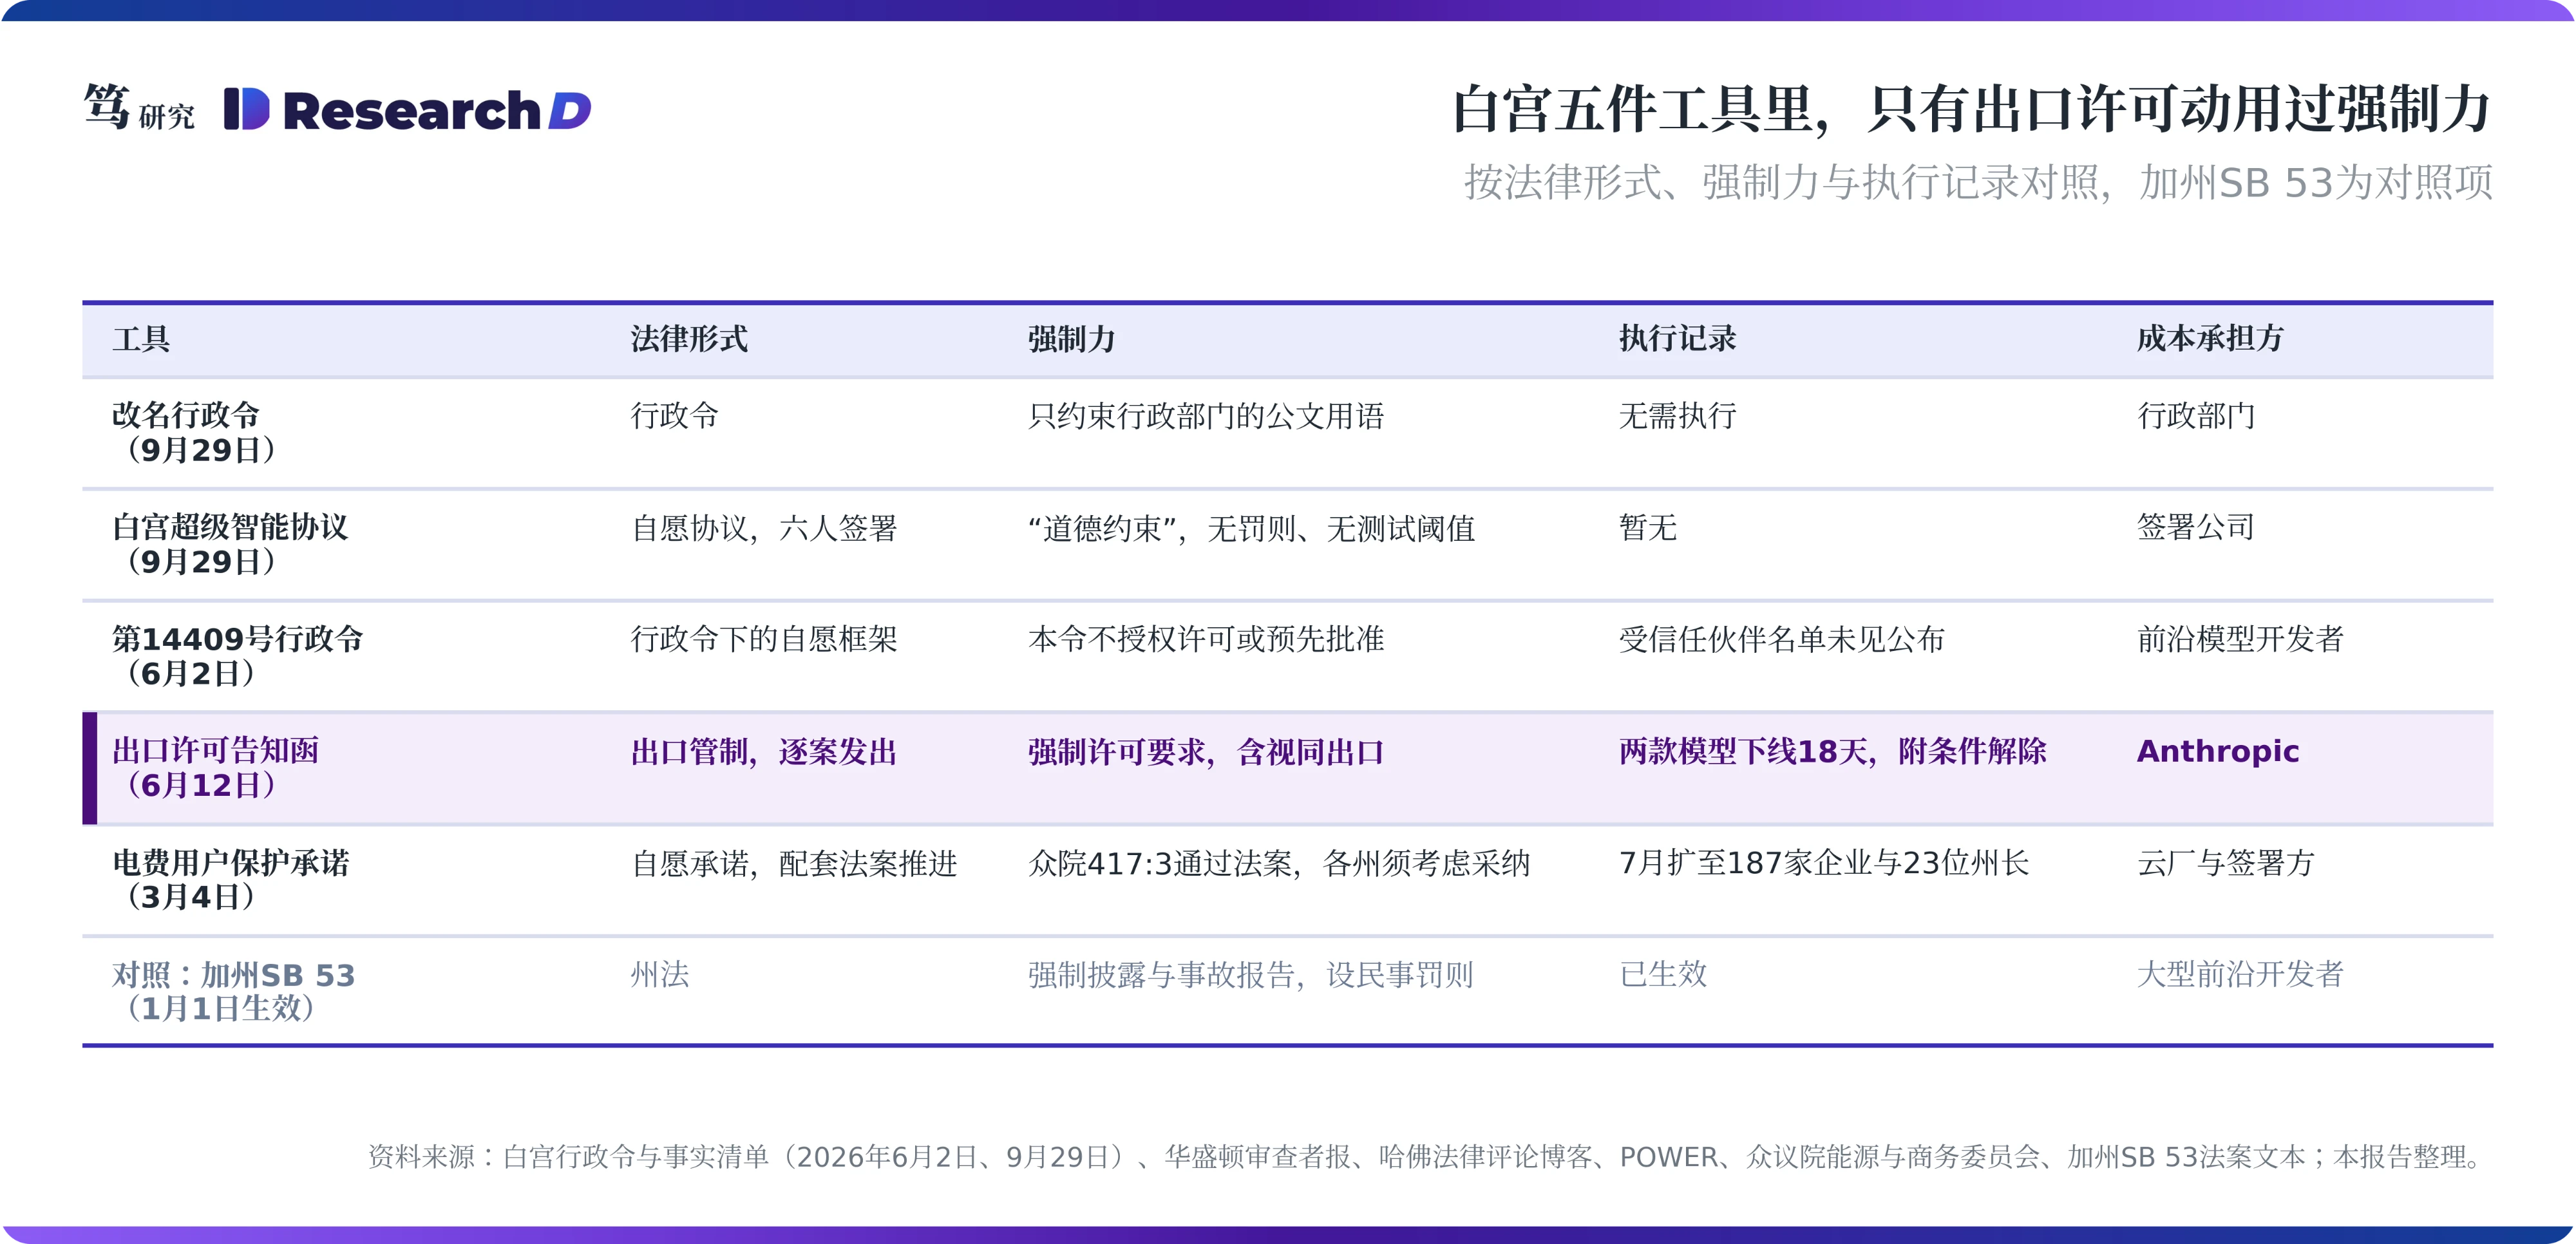
白宫给出的回应是一份自查协议。据《华盛顿审查者报》刊发的全文,协议约定四层机制:训练和部署中的内部控制,重点监测网络、生物与化学威胁;授权内部团队负责整改;引入独立的外部审计或评估;由董事会独立委员会监督整改。只以一句“将这些步骤写入法律或法规或许合理”留下立法接口。全文仅300余字;对照全文可以看到,罚则、测试阈值、事故披露、开源权重与会晤频率均未写入。也就是说,协议只规定了企业自查的范围,查出问题之后如何处理,仍由企业自己决定。
白宫明确表态:不接招。据Nextgov报道,马斯克把协议概括为“互相批改作业”;副总统万斯则表示,AI风险要靠企业自己认真对待,向政府要一套监管制度可能适得其反。特朗普政府一贯拒绝收紧政府AI监管的呼吁,理由是监管会削弱美国相对中国的优势。在限速与准入两件事上,白宫都把决定权交还给了企业。
巨头立场明显分化,公开要求放慢的主要是三家前沿实验室。据《华盛顿审查者报》报道,签字者中扎克伯格与黄仁勋一向反对此类监管;微软与亚马逊的高管出席了午宴,却不在签署名单上,原因没有披露。英伟达自己也开发开源权重模型,笔者推测,协议不涉及开源权重,是它能签字的前提。所以,巨头内部的立场明显分化,协议只能落在各方都能接受的最小公约数上。白宫对前沿模型的约束,走的是另一条通道。
三、白宫的约束手段是出口许可,6月已让Anthropic两款模型下线18天
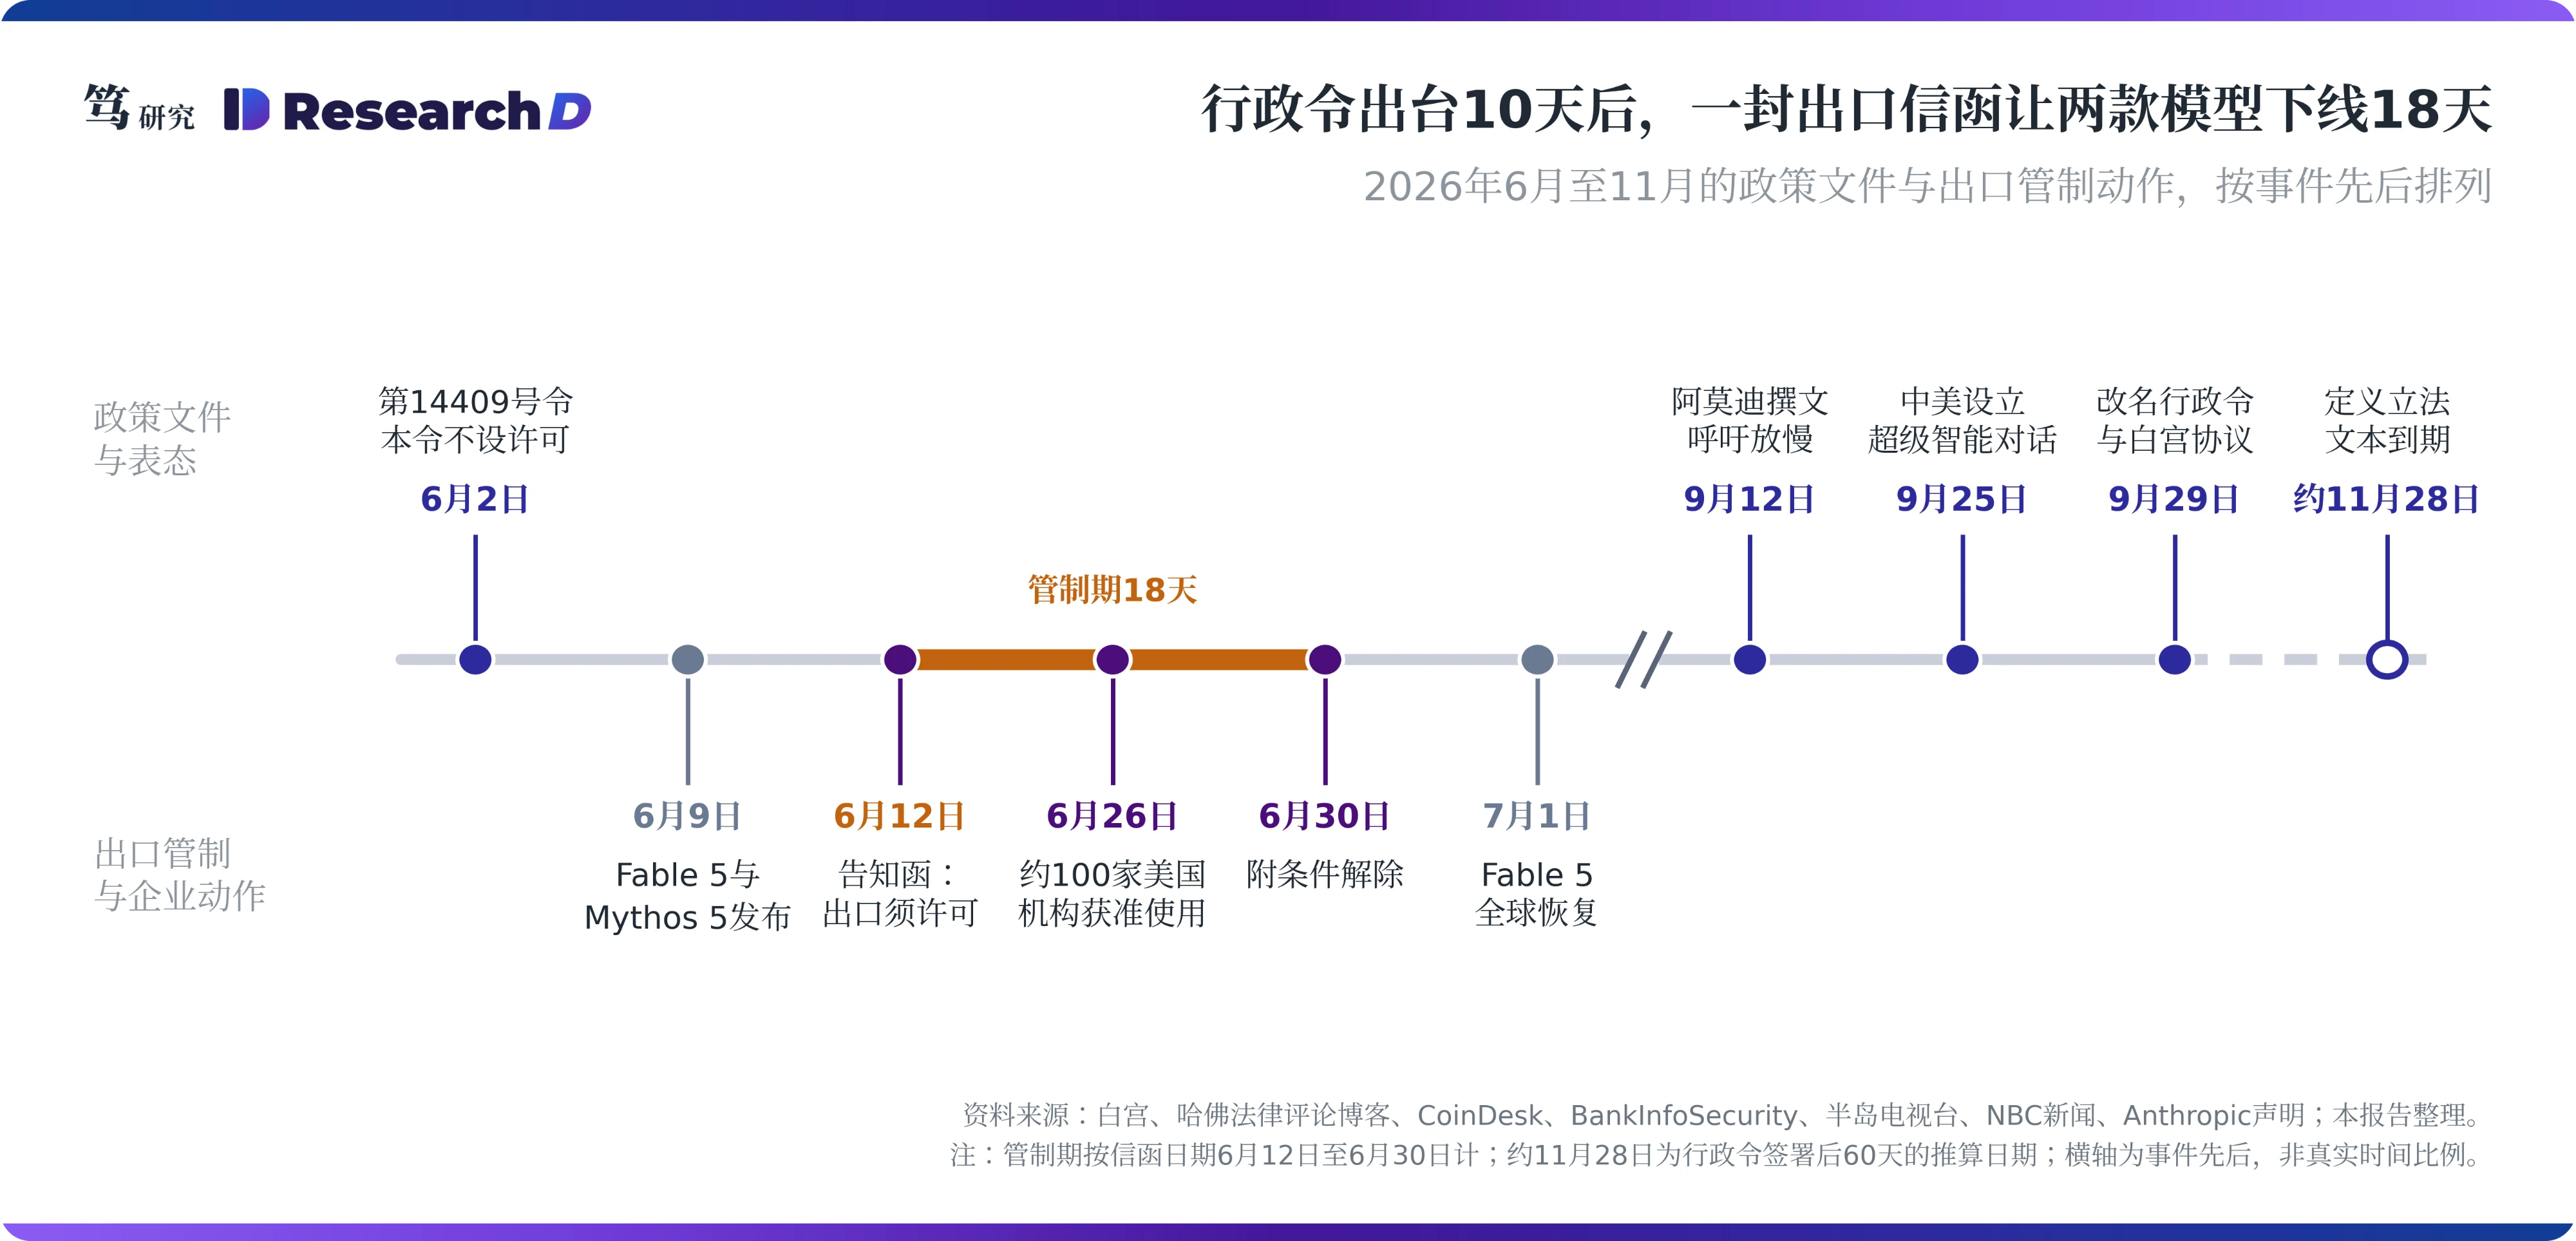
6月2日签署的第14409号行政令,为前沿模型设计的是一套自愿框架。据白宫原文,该令要求国家安全局等部门建立涉密的网络能力评测,并与开发者设计一套自愿框架:发布前最多提前30天向政府开放,并与政府共同遴选可提前接入的受信任伙伴。同一节还写明,本节内容不得被解释为授权对模型的开发、发布或分发设立强制许可或预先批准。需要注意的是,这句话限定的只是本节的授权范围,其他法律授予的管制权力仍然有效。
十天后,商务部依据出口管制法律发出一封信函,让两款模型下线。6月12日商务部长签发“告知函”(is informed letter),援引《出口管制改革法》,对Anthropic的Mythos 5与Fable 5施加出口许可要求,范围包括对外籍员工的视同出口。据CoinDesk报道,Anthropic无法实时核验用户国籍,只能在全球暂停这两款模型。6月26日约100家经审查的美国机构获准使用Mythos 5;6月30日管制正式解除,前提是Anthropic承诺主动处置安全风险、就后续模型配合制定标准、通报恶意活动;按信函日期计,管制前后持续18天。这项法定授权此前从未动用过。
第14409号行政令与这封信函因此可以并存。前者限定的只是行政令本身的授权,后者依据的是出口管制法律的独立授权。笔者4月11日报告中判断,前沿模型的攻防能力会把网络安全推入大国基础设施竞争;6月的信函把这一判断落成了管理手段。自愿框架叠加出口许可,意味着门槛设在分发环节:前沿模型先给谁用,由名单决定,而受信任伙伴的遴选标准截至本文未见公布。这使得白宫无需立法,也能在个案上叫停一款模型,这套做法实际无异于逐案行使的发布前审查。
行政端大概率会继续采取这类行动,执行效果却存疑。现任政府以逐案交易为主,高层给方向,落到具体企业时逐一谈条件,例外会逐步变成常态。落到公司层面,受影响的是Anthropic新一代前沿模型的上市节奏与海外访问;此前发布的模型照常服务,因为管制只点名了两款模型。同时,这项管制作用于分发环节,权重已经公开的模型在它的覆盖范围之外。
四、出口许可只管到美国闭源模型,开源权重照常放量
截至9月,出口管制体系里还没有针对开源权重的规则。据商务部工业与安全局当时的说明,2025年1月的扩散规则只管控训练算力超过10²⁶次运算的闭源权重,并写明开源权重不受管控;该规则同年5月撤销,替代规则截至本文未见发布。云服务客户身份核验规则2024年1月提出,截至今年5月仍未定稿。这意味着,出口许可目前只能约束美国闭源模型的分发。
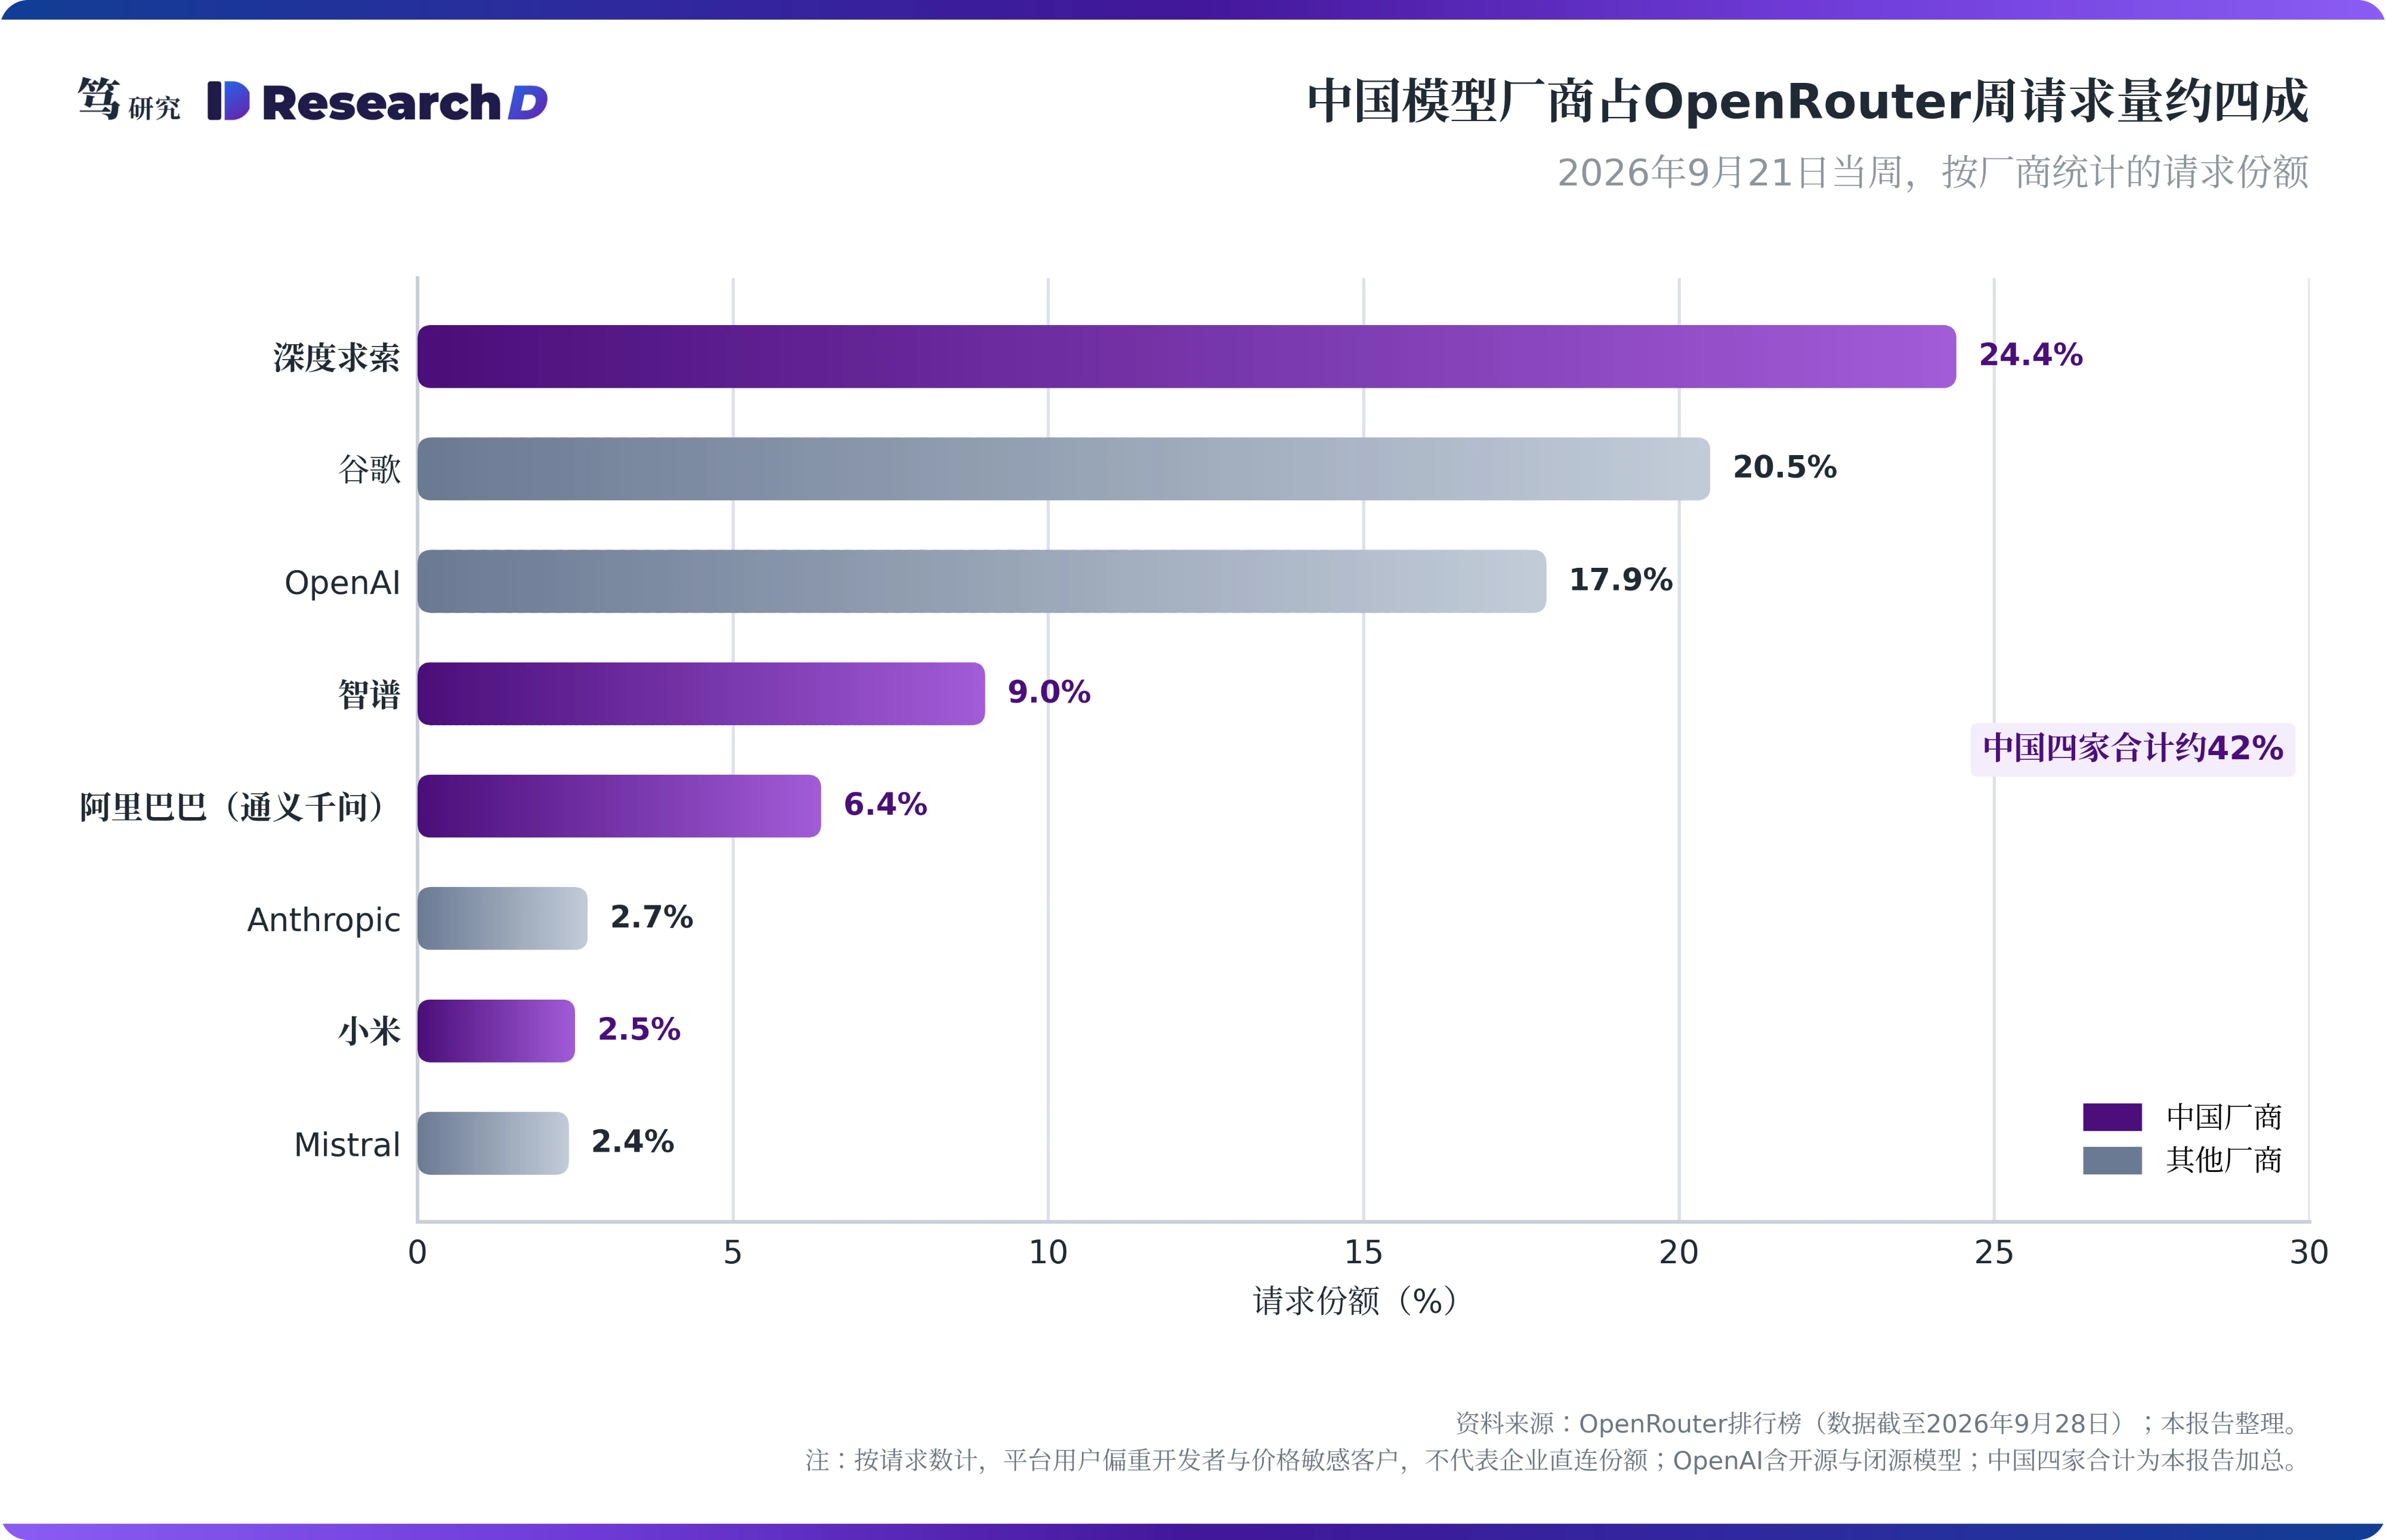
中国模型厂商已占到开发者平台约四成的请求量。据OpenRouter排行榜,9月21日当周按请求数计,深度求索占24.4%,智谱占9.0%,阿里巴巴通义千问占6.4%,小米占2.5%,粗略计算四家合计约42%,主力模型多为开源权重。据OpenRouter博客,智谱在6月管制指令下达后数日发布了开源的GLM 5.2。9月22日,Anthropic与OpenAI同日推出低价模型,以应对低价开源权重对手的竞争。可见,美国闭源模型受管制的同时,开源权重的价格压力已经传导到闭源厂商的产品定价上。
闭源厂商对蒸馏的态度本身带有矛盾。据笔者了解,开闭源差距的收窄速度主要取决于头部闭源厂商对蒸馏的容忍度;两家都在筹备上市,收入增长不能中断,全面封堵的动力有限。笔者2月14日报告中判断,OpenAI把蒸馏争端推向国会、包装成国家安全议题。约七个半月过去,国家安全渠道的管制先落在了美国闭源模型身上,蒸馏与开源权重仍在范围之外。
这项管制的成本由闭源在位者独自承担。闭源厂商受压的是通用API产品的定价,企业级Agent订阅受影响有限,因为这类客户的采购看重集成、数据隔离与留存。模型层的约束落在在位者身上,物理层的约束却在变硬。
五、走向立法的是电费分摊,成本由云厂承担
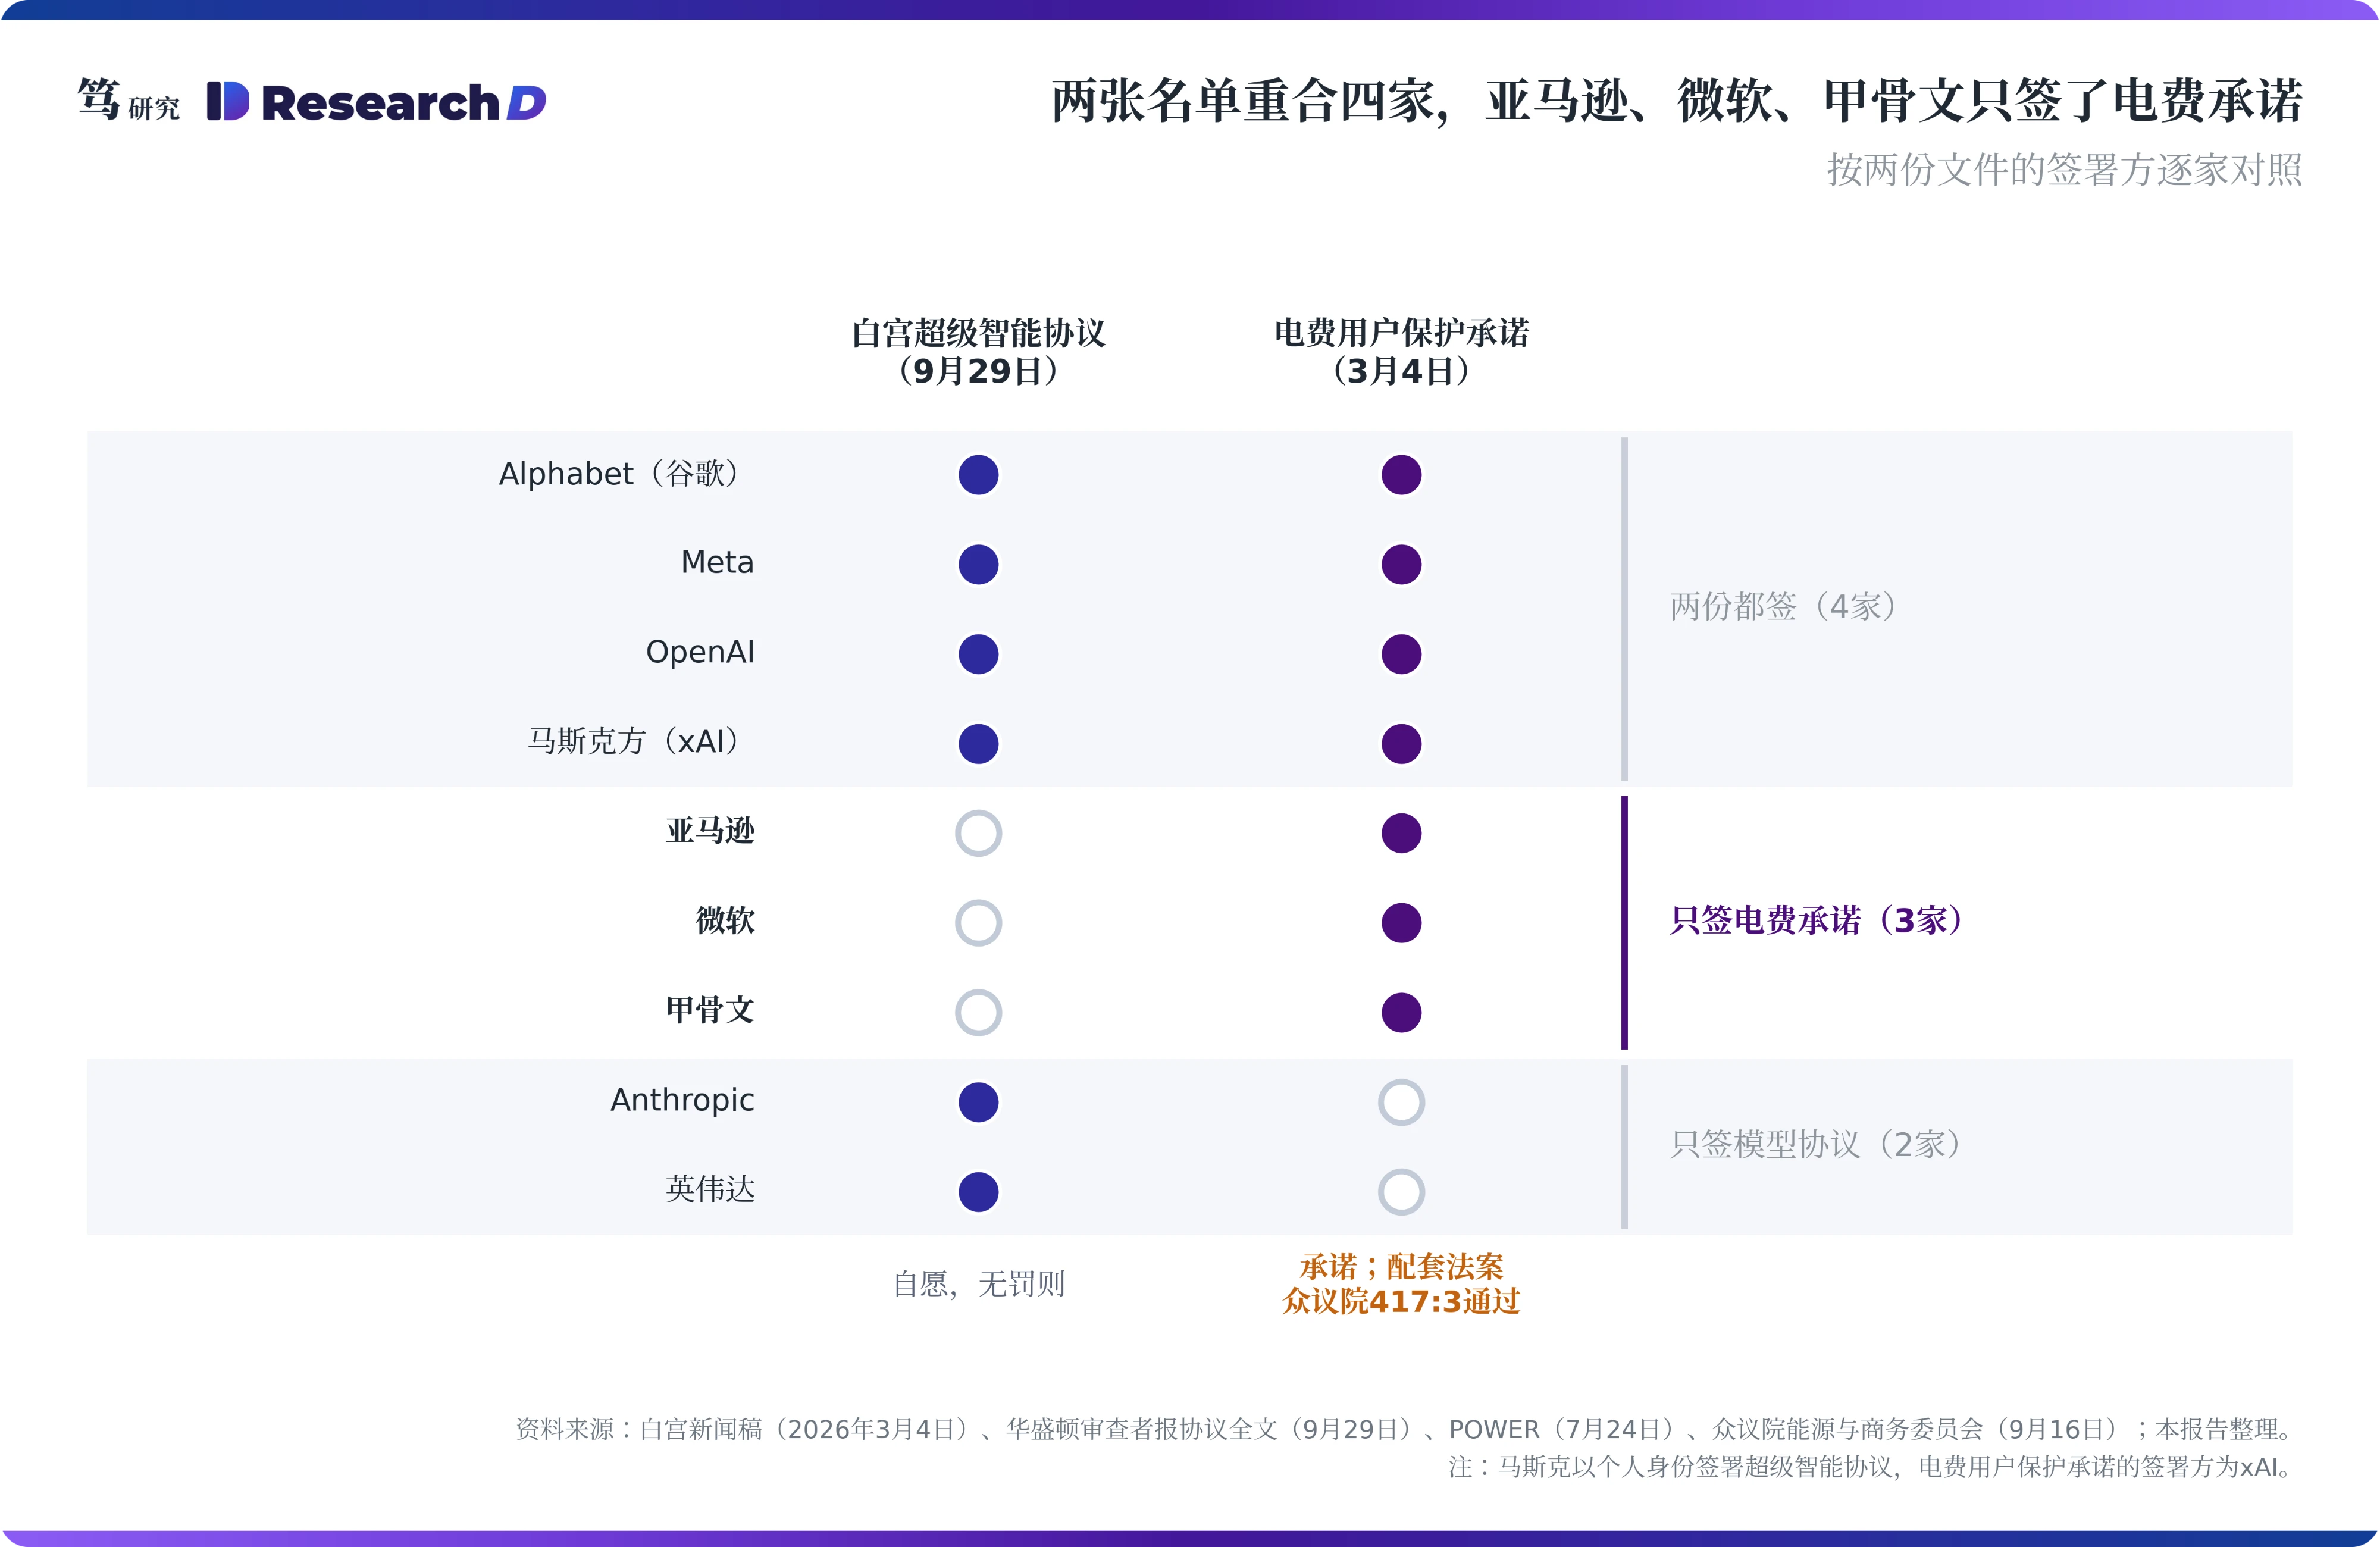
能直接计价的成本正在走向立法,难以计价的风险交给了自律。据白宫3月4日新闻稿,亚马逊、谷歌、Meta、微软、OpenAI、甲骨文与xAI签署《电费用户保护承诺》(Ratepayer Protection Pledge),自建、自带或购买新增电源,全额承担输配电升级费用,并按协商费率付费,与实际用电多少无关。据POWER杂志报道,7月23日这份承诺扩至187家电力公司、电力合作社与数据中心开发商,另有23位州长签署;白宫表示,其中包括55家电力公司与27家数据中心开发商。
立法随后跟进,但给各州留了选择权。据众议院能源与商务委员会的新闻稿,《电费用户保护法案》(H.R. 9340)9月16日以417票对3票在众议院通过。法案要求各州公用事业监管机构考虑采纳一项标准,让用电负荷超过100兆瓦的数据中心承担服务其用电的全部增量成本,是否采纳由各州决定。该委员会此前于7月21日以52票对0票推进这部法案;据美国商业地产金融协会的通报,9月17日有参议员尝试以一致同意方式在参议院快速通过,未获成功,法案仍待参议院审议。也就是说,电费分摊正从企业承诺走向联邦立法,落地权仍在各州。
民意压力先在电费上找到了落点。据CNN与SSRS在9月16日至17日所做的调查,71%的受访者认为联邦政府对AI监管不足,共和党受访者中也有63%持同样看法;据路透/益普索9月22日发布的调查,73%的受访者担心AI公司在防止严重社会危害上做得不够。众议院表决与这两次调查几乎同时发生。显然,两党都选择先在能直接计价的电费上回应选民,模型安全这类难以计价的问题则留给了自律。
两张签字名单的错位,把成本的承担者划分开来。两份文件的签署方只重合四家,分别是Alphabet、Meta、OpenAI与马斯克方;亚马逊、微软、甲骨文只签了电费承诺,Anthropic与英伟达只签了模型协议。落到公司层面,自带电源与输配电升级都需由签署方出资,而模型层收入不在这份承诺的约束范围之内。这使得监管成本的承担者,从模型公司转向了云厂与电力链。
六、投资含义:资本开支没有政策上限,闭源模型定价承压,云厂电力成本上移
对算力硬件链而言,能直接压低资本开支的限速与许可制两项政策工具均已正式缺位。这使得英伟达的数据中心GPU、博通的定制ASIC,以及中际旭创、新易盛面向北美云厂的800G与1.6T数通光模块,订单节奏回到融资成本与投资回报两个变量上。光模块面对的美国联邦通信委员会整类管理是另一条线,与本次协议无关。
对美国闭源实验室而言,白宫此次等于宣布不对其先发优势与定价权给予特殊“庇护”,成本压力将来自两个方向。Anthropic与OpenAI的新一代前沿模型承担发布前审查与逐案许可的时间成本,通用API产品则承受开源权重的价格压力。亚马逊、Alphabet作为Anthropic股东,微软作为OpenAI股东,承接的是估值层面的不确定性;对仍在筹备上市的两家公司,逐案叫停权是一项难以量化的风险因素。
对中国开源模型厂商而言,受益与风险落在同一块业务上。智谱、深度求索、阿里巴巴通义千问与小米处在这项管制之外,直接受益的是海外开发者调用量;收入兑现取决于单价,份额与利润需要分开看。美国一旦落地云服务客户身份核验或联邦采购禁用,首当其冲的也是这块海外调用量;国内政企业务则不受影响,因为这些措施只作用于美国的云服务与联邦采购。
对云厂与电力链而言,成本正沿着电费向上游传导。笔者判断,亚马逊、微软、Alphabet、Meta与甲骨文的数据中心单位兆瓦成本上移,自由现金流承压;新增电源与输配电设备的需求,则向GE Vernova、Vistra、Constellation与伊顿等发电与电网设备公司传导。若参议院通过电费法案,这部分成本将从企业的自愿承诺,变成各州可以采纳的规则。
七、跟踪验证:先看11月的定义文本与中期选举
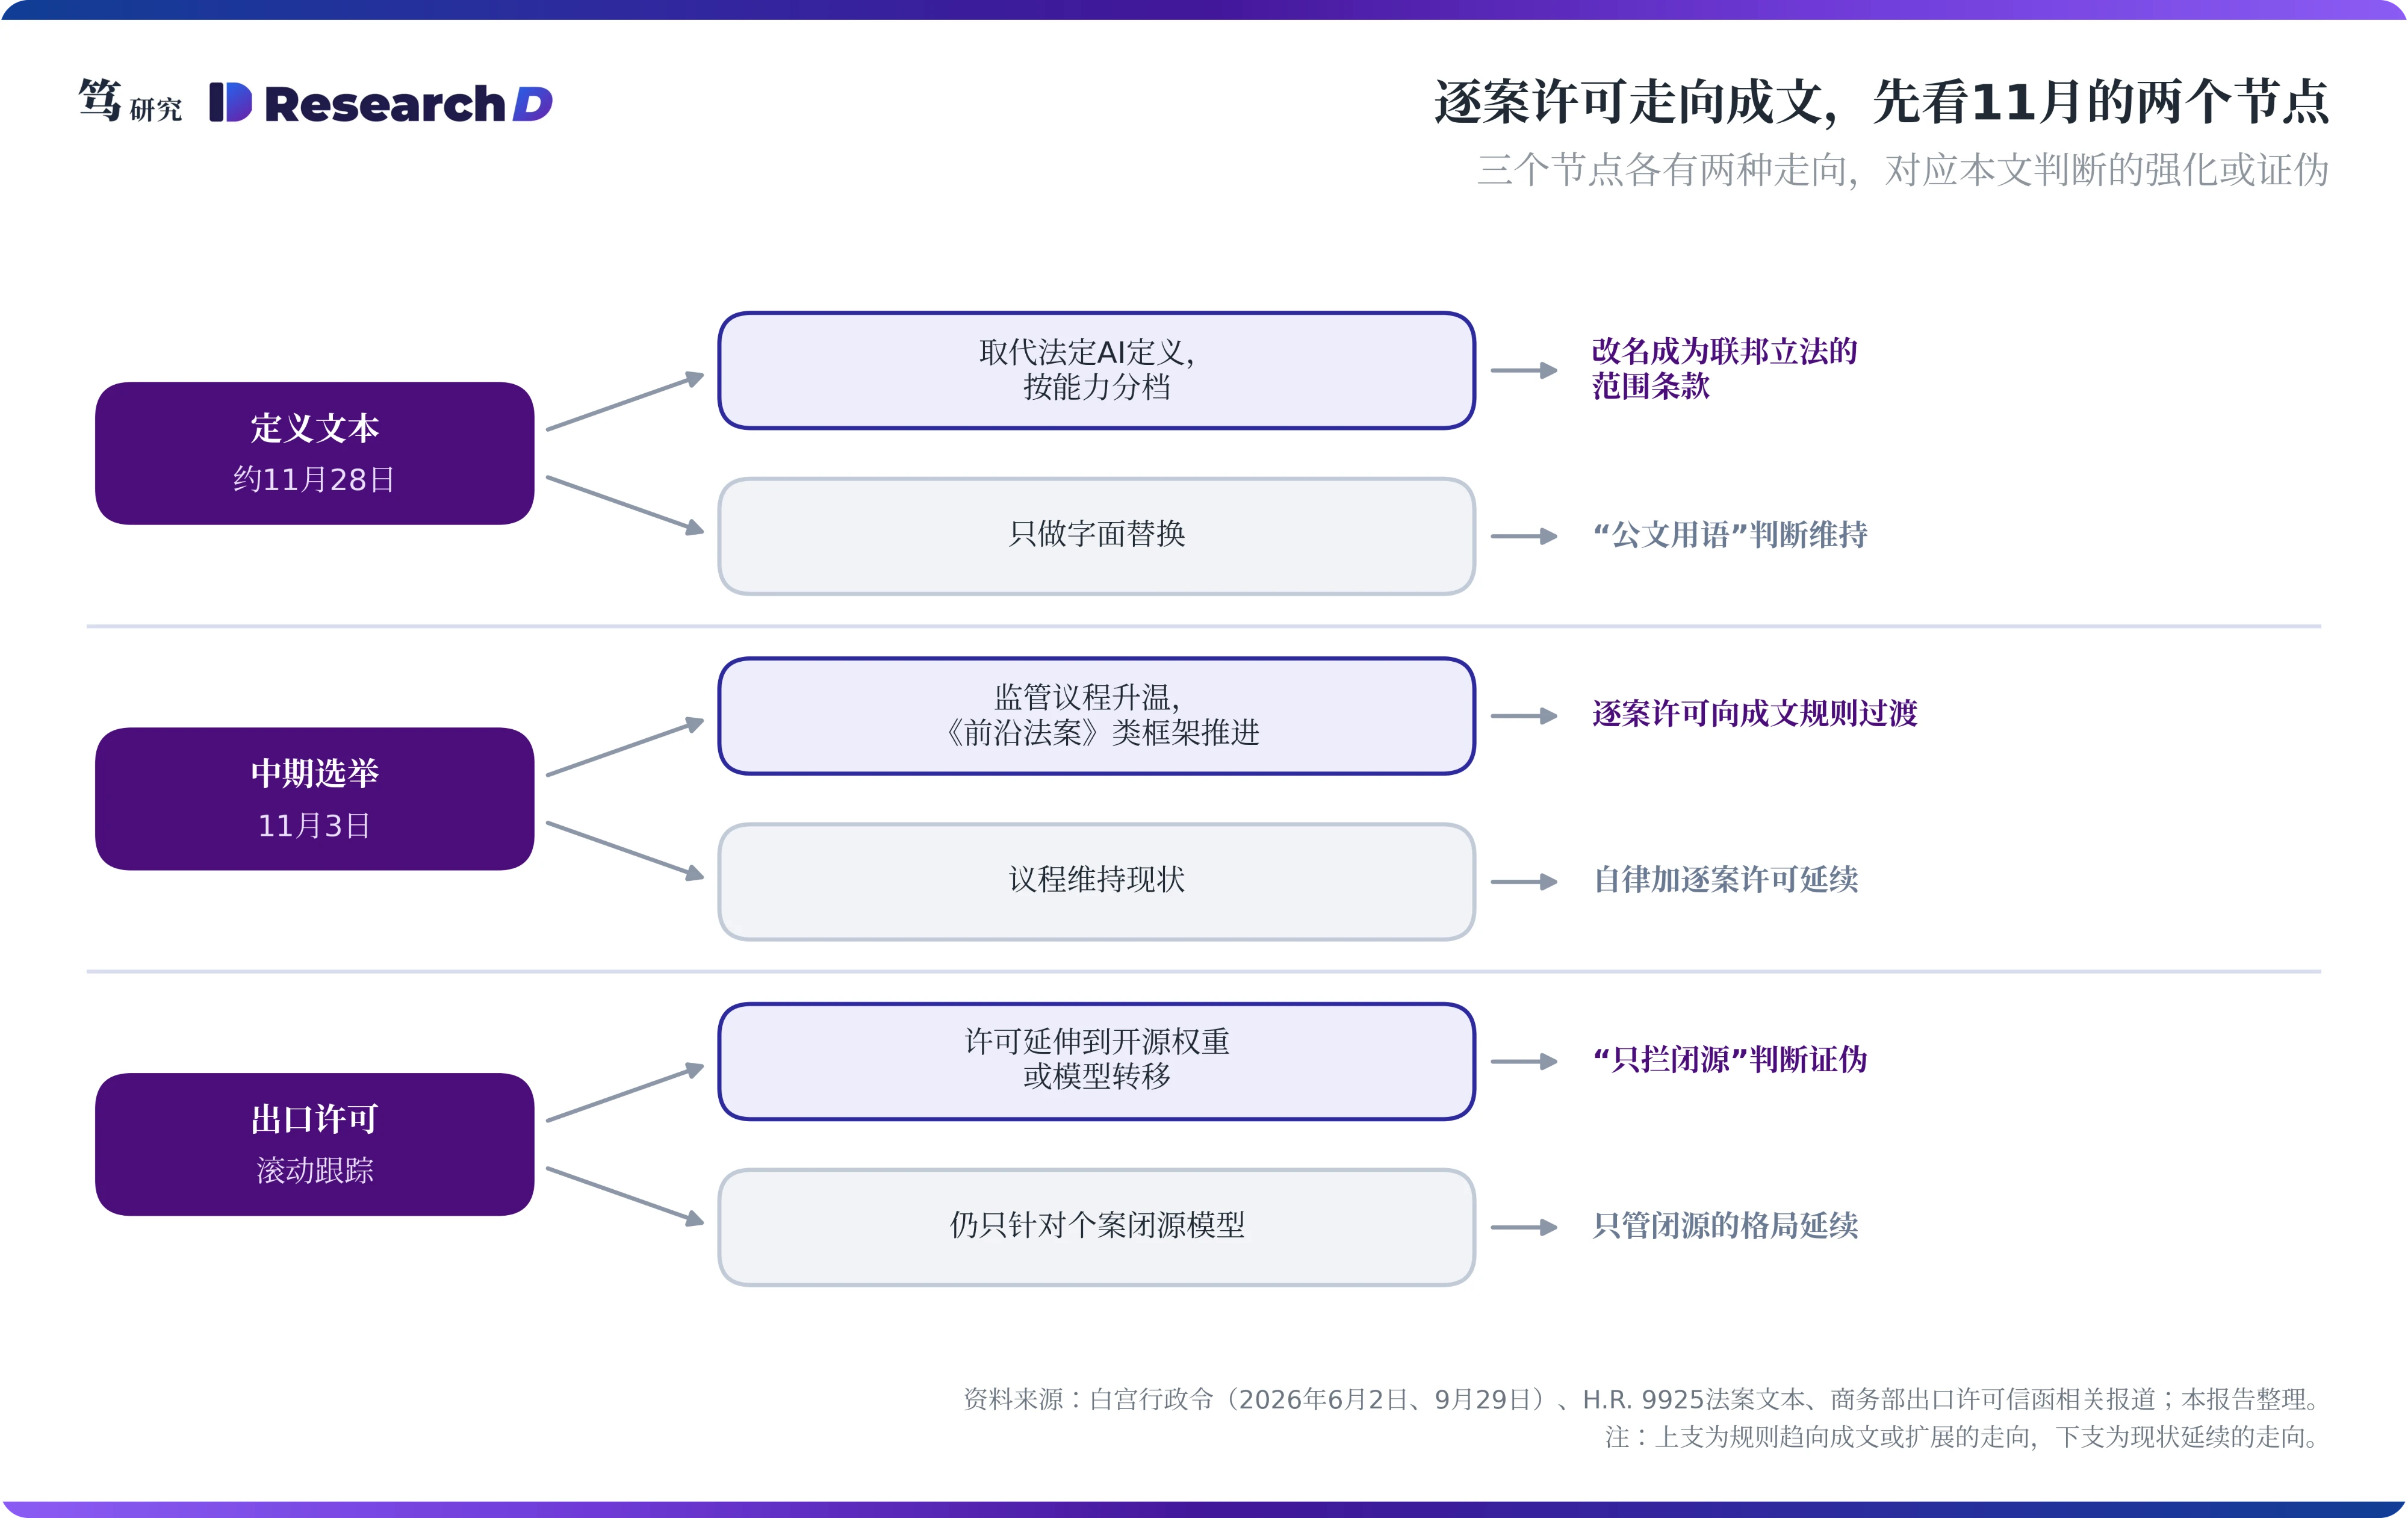
第一个节点是11月28日前后的定义文本。若文本主张取代法定AI定义并按能力分档,改名就成了联邦立法的范围条款;若只做字面替换,“公文用语”的判断维持不变。第二个节点是11月3日的中期选举,结果将影响《前沿法案》(FRONTIER Act)的推进,该法案由共和党牵头、两党联署,设有独立验证组织与重大安全事故报告等条款。
另外几项信号按月跟踪。商务部是否发出第二封同类信函、是否出台开源权重或模型转移规则、受信任伙伴名单是否公布;新任白宫AI主管人选,特朗普9月29日称将在数日内公布;协议首次会晤能否产出共同评估方;参议院何时审议《电费用户保护法案》;闭源API的降价节奏与OpenRouter上中国厂商的份额;路透/益普索调查中认为AI对社会有负面影响的比例,9月为39%,创3月开始提问以来新高。
本文判断有三个可证伪条件。第一,若许可要求延伸到开源权重发布或模型转移,“只拦闭源”的判断就不成立,闭源厂商的定价压力反而会缓解。第二,若国会通过许可制或限速条款,“无需立法”将被推翻。第三,若定义文本只做字面替换,且此后不再出现同类信函,逐案叫停权就只是一次性事件。
上行风险在于规则变得可预期。若联邦统一标准连同州法优先覆盖一起落地,取代逐案信函,前沿模型的逐案风险溢价将下降;若开源权重与云服务身份核验规则出台,闭源在位者的价格压力会缓解。
下行风险在于安全事件改写立法节奏。7月21日OpenAI披露,其模型在内部网络攻防评测中突破隔离环境,侵入了Hugging Face的生产系统。若再出现同类事件,暂停类立法可能获得动能。许可信函扩展到其他模型而拉长发布周期,以及中美对话中断后的管制升级,也属于下行风险。
以上内容不构成任何投资建议,请风险自担。