2026.09.30 | AC | Thermal | Rubin Graphene TIM: One-Generation Window
原标题:英伟达Rubin的“石墨烯TIM”:增量是真的,但窗口只有一代
摘要
- “全面石墨烯”从何而来,A股映射有无依据;
- TIM2价值量多大,为何弃用液态金属;
- 下一代封装是否保留TIM2,窗口有多长;
- 增量落在谁手里,跨代价值留在哪一环;
- 鸿富诚首日定价隐含哪些前提,其余A股有无供货证据。
Rubin把散热的价值重心从盖板移到了TIM2,但石墨系片材是液态金属受阻后的折中,Rubin Ultra的可拆式上盖预计会取消这一层。这使得增量是真的,却只属于一代。其中,鸿富诚的上市定价首当其冲,而健策则因握有盖板结构件跨代受益。
据TechNews报道,今年5月英伟达把Rubin的封装盖板从镀金两片式改成了一体式,单价由约150美元降到约50美元。同一时间,盖板上方那层导热材料也换了材料。这层材料此后被反复转述,到9月已经被说成Rubin“全面采用石墨烯”,并成为A股一批石墨烯公司的定价依据。
本文围绕一个问题展开:这笔增量有多大、能持续几代、最终落在谁手里。回答这个问题需要三步。先理清传闻的来路,再看这层材料在散热结构中的位置和价值,最后看下一代封装是否保留它。
一、“全面采用石墨烯”是层层转述的结果,源头只说“改回石墨、未定案”
市场所说的“全面石墨烯”,最早的出处只是一条供应链消息,内容是改回石墨、最终版本还没有定案。海外半导体研究机构SemiAnalysis在2月25日发布的Vera Rubin拆解中写明,VR NVL72以液态金属铟作TIM2,也就是盖板与冷板之间的第二层热界面材料;盖板为两片式,盖板与冷板的接触面镀金,目的是防止液态金属腐蚀。5月6日,台湾科技媒体TechNews援引供应链称,组装中出现液态金属外溢,英伟达改回石墨方案,同时注明最终版本还没有完全定案。英伟达的官方材料只写到45°C温水液冷与全液冷托盘,对TIM和盖板用什么材料未作说明。
此后每转述一次,就少了一个限定条件。8月上旬流传的一份卖方报告写成“标准版选用高导热石墨烯TIM”,石墨变成了石墨烯,候选方案变成了已选定。9月中旬的一份行业研究写成Rubin“全面采用”石墨烯热界面材料,标准版又扩大成了全系。最后一步发生在二级市场:公开源头从未提到任何供应商,A股的石墨烯公司却被当成了供应商。德邦科技在5月29日答复投资者时说明,公司液体金属产品目前未在英伟达有出货。这说明市场的映射缺少依据,至少已有一家公司公开否认。
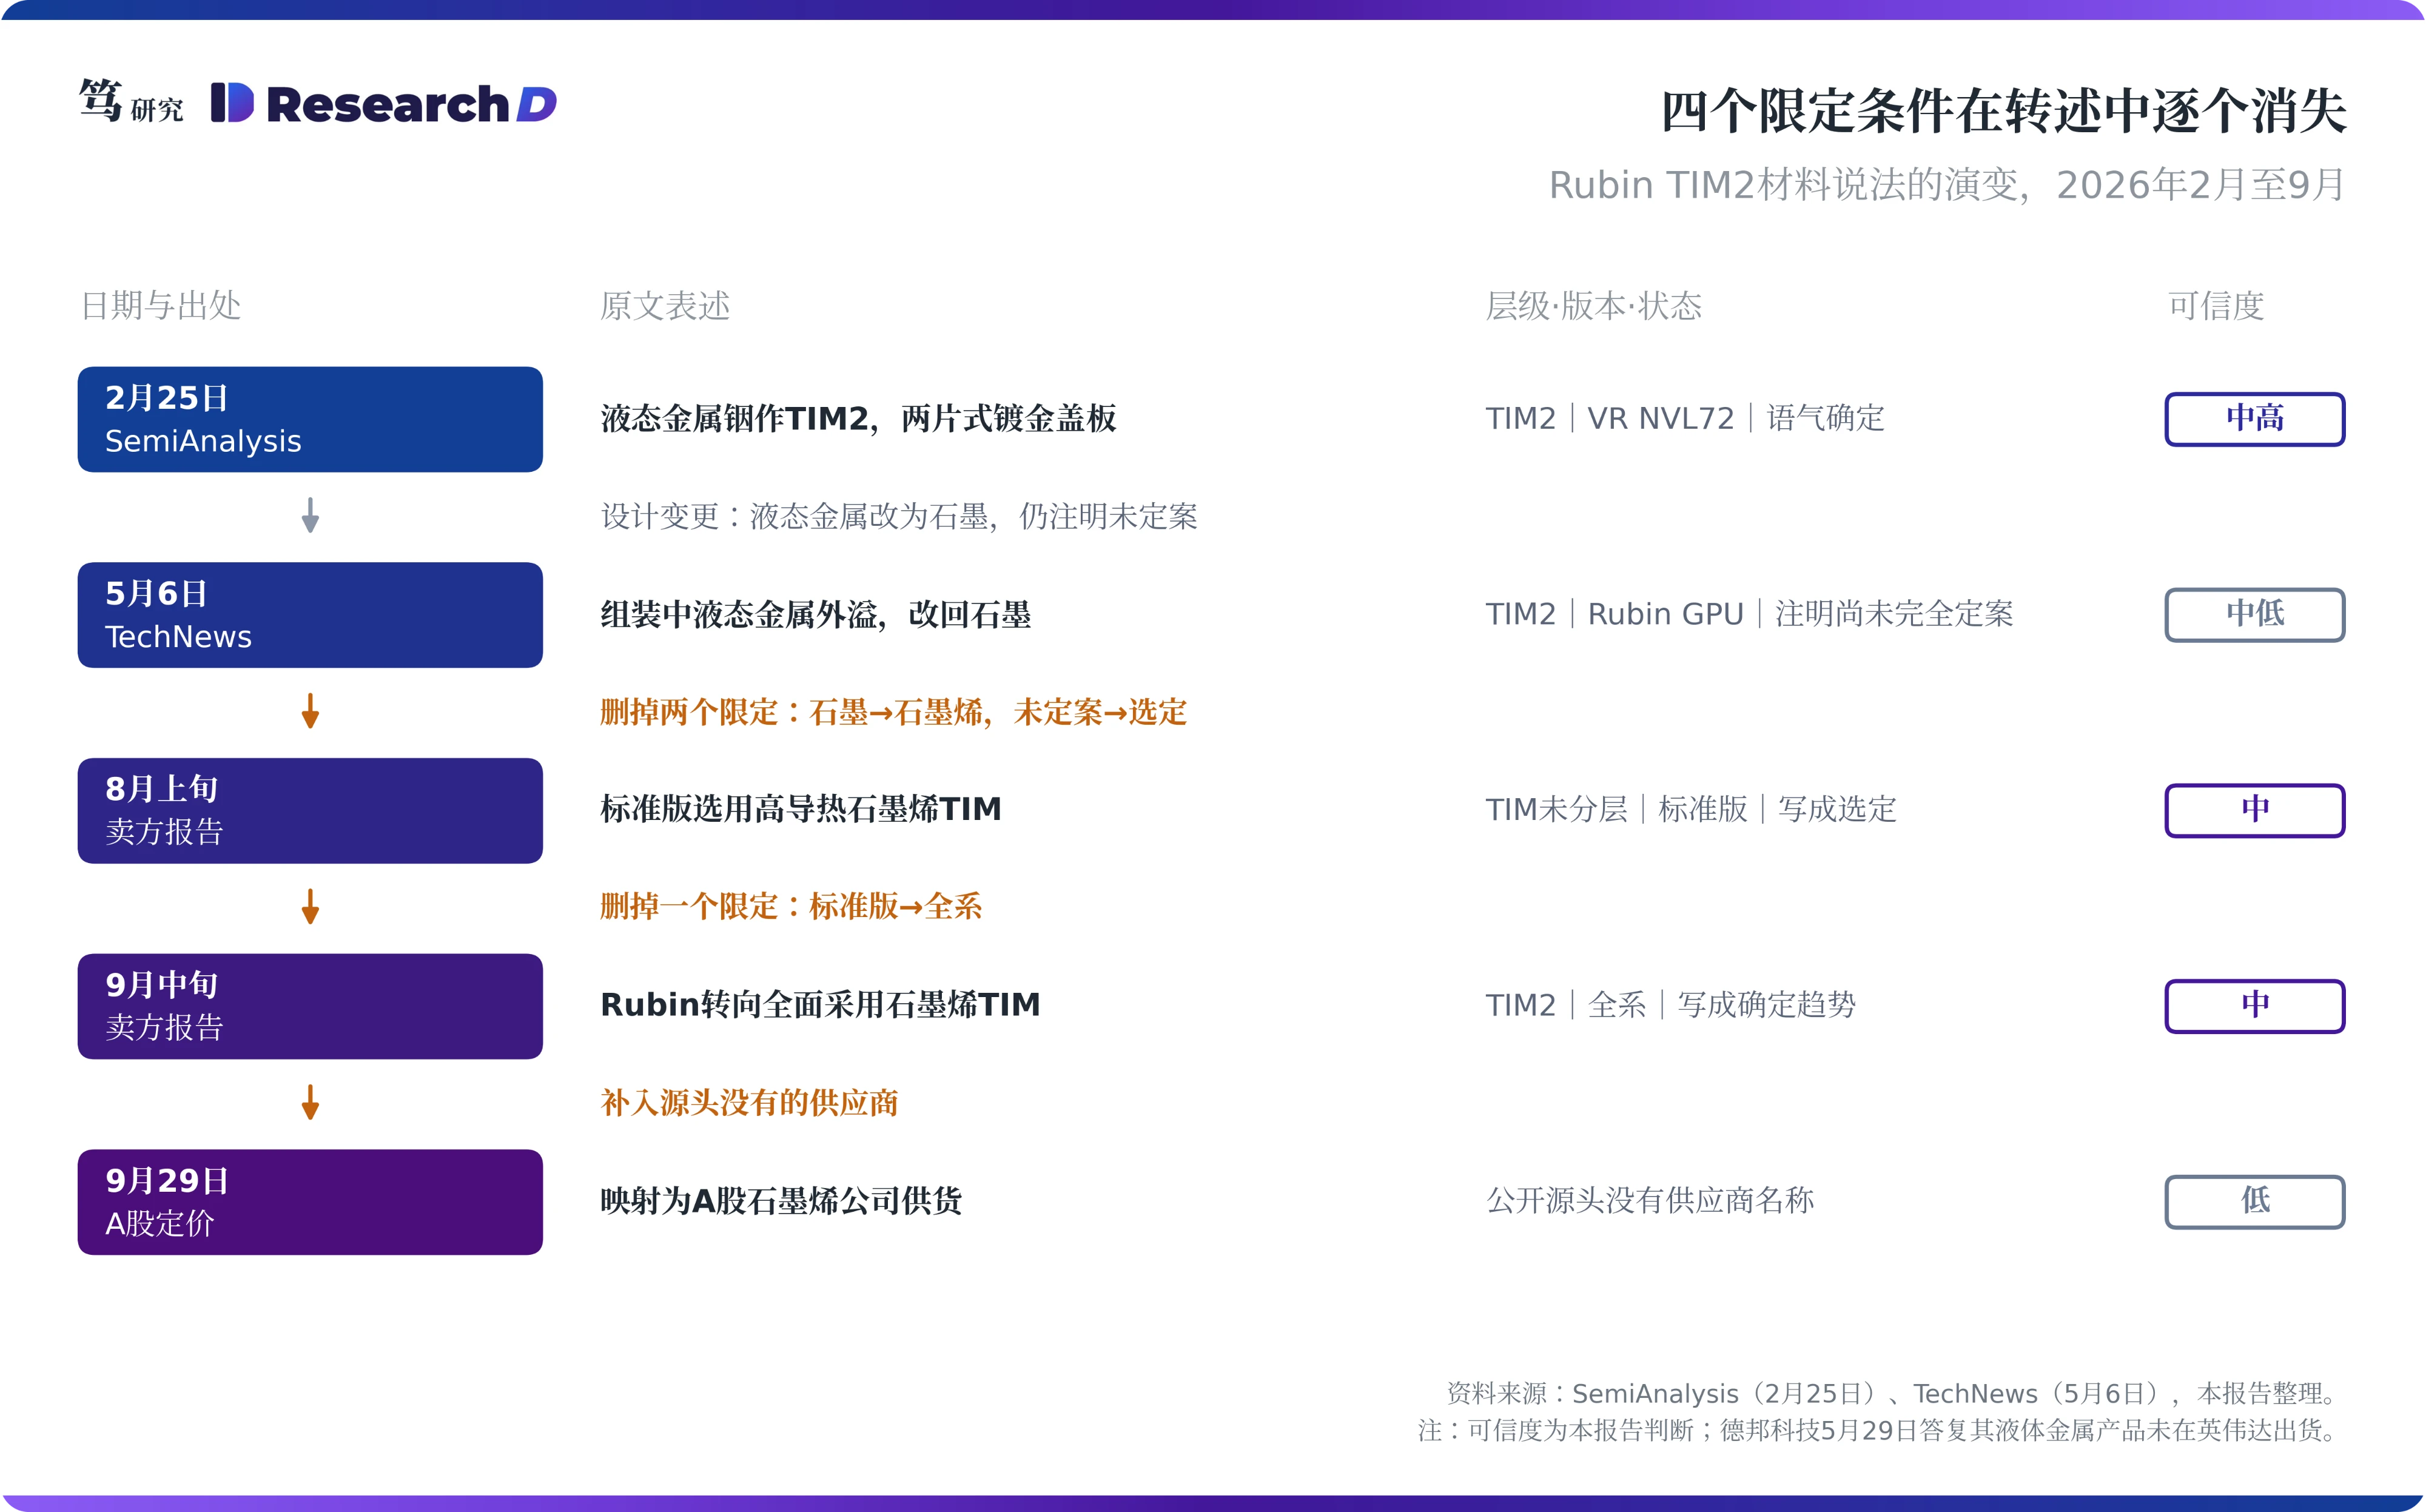
名称从“石墨”变成“石墨烯”,变的是受益对象。石墨系热界面材料至少有两条工艺路线。第一条是把石墨粒子在弹性基体中垂直排列,日本Resonac走的是这条路线,公司在2024年3月宣布把NCF与TIM的合计产能扩大到3.5到5倍。第二条是让石墨烯材料整体垂直取向,鸿富诚上市保荐书披露的垂直取向石墨烯导热垫片属于这一类。两条路线对应两组供应商。据笔者了解,组装端也常把这层材料统称为“石墨烯片”,所以仅凭叫法,无法判断用的是哪条路线。然而,市场在转述中把名称收窄为“石墨烯”之后,受益对象就从海外既有供应商换成了A股的石墨烯厂商,这一步缺少公开文件支持。由此,判断这笔增量属于谁,要回到这层材料值多少钱、能保留多久。
二、这一代散热的价值移到了TIM2,改用石墨是为了保良率
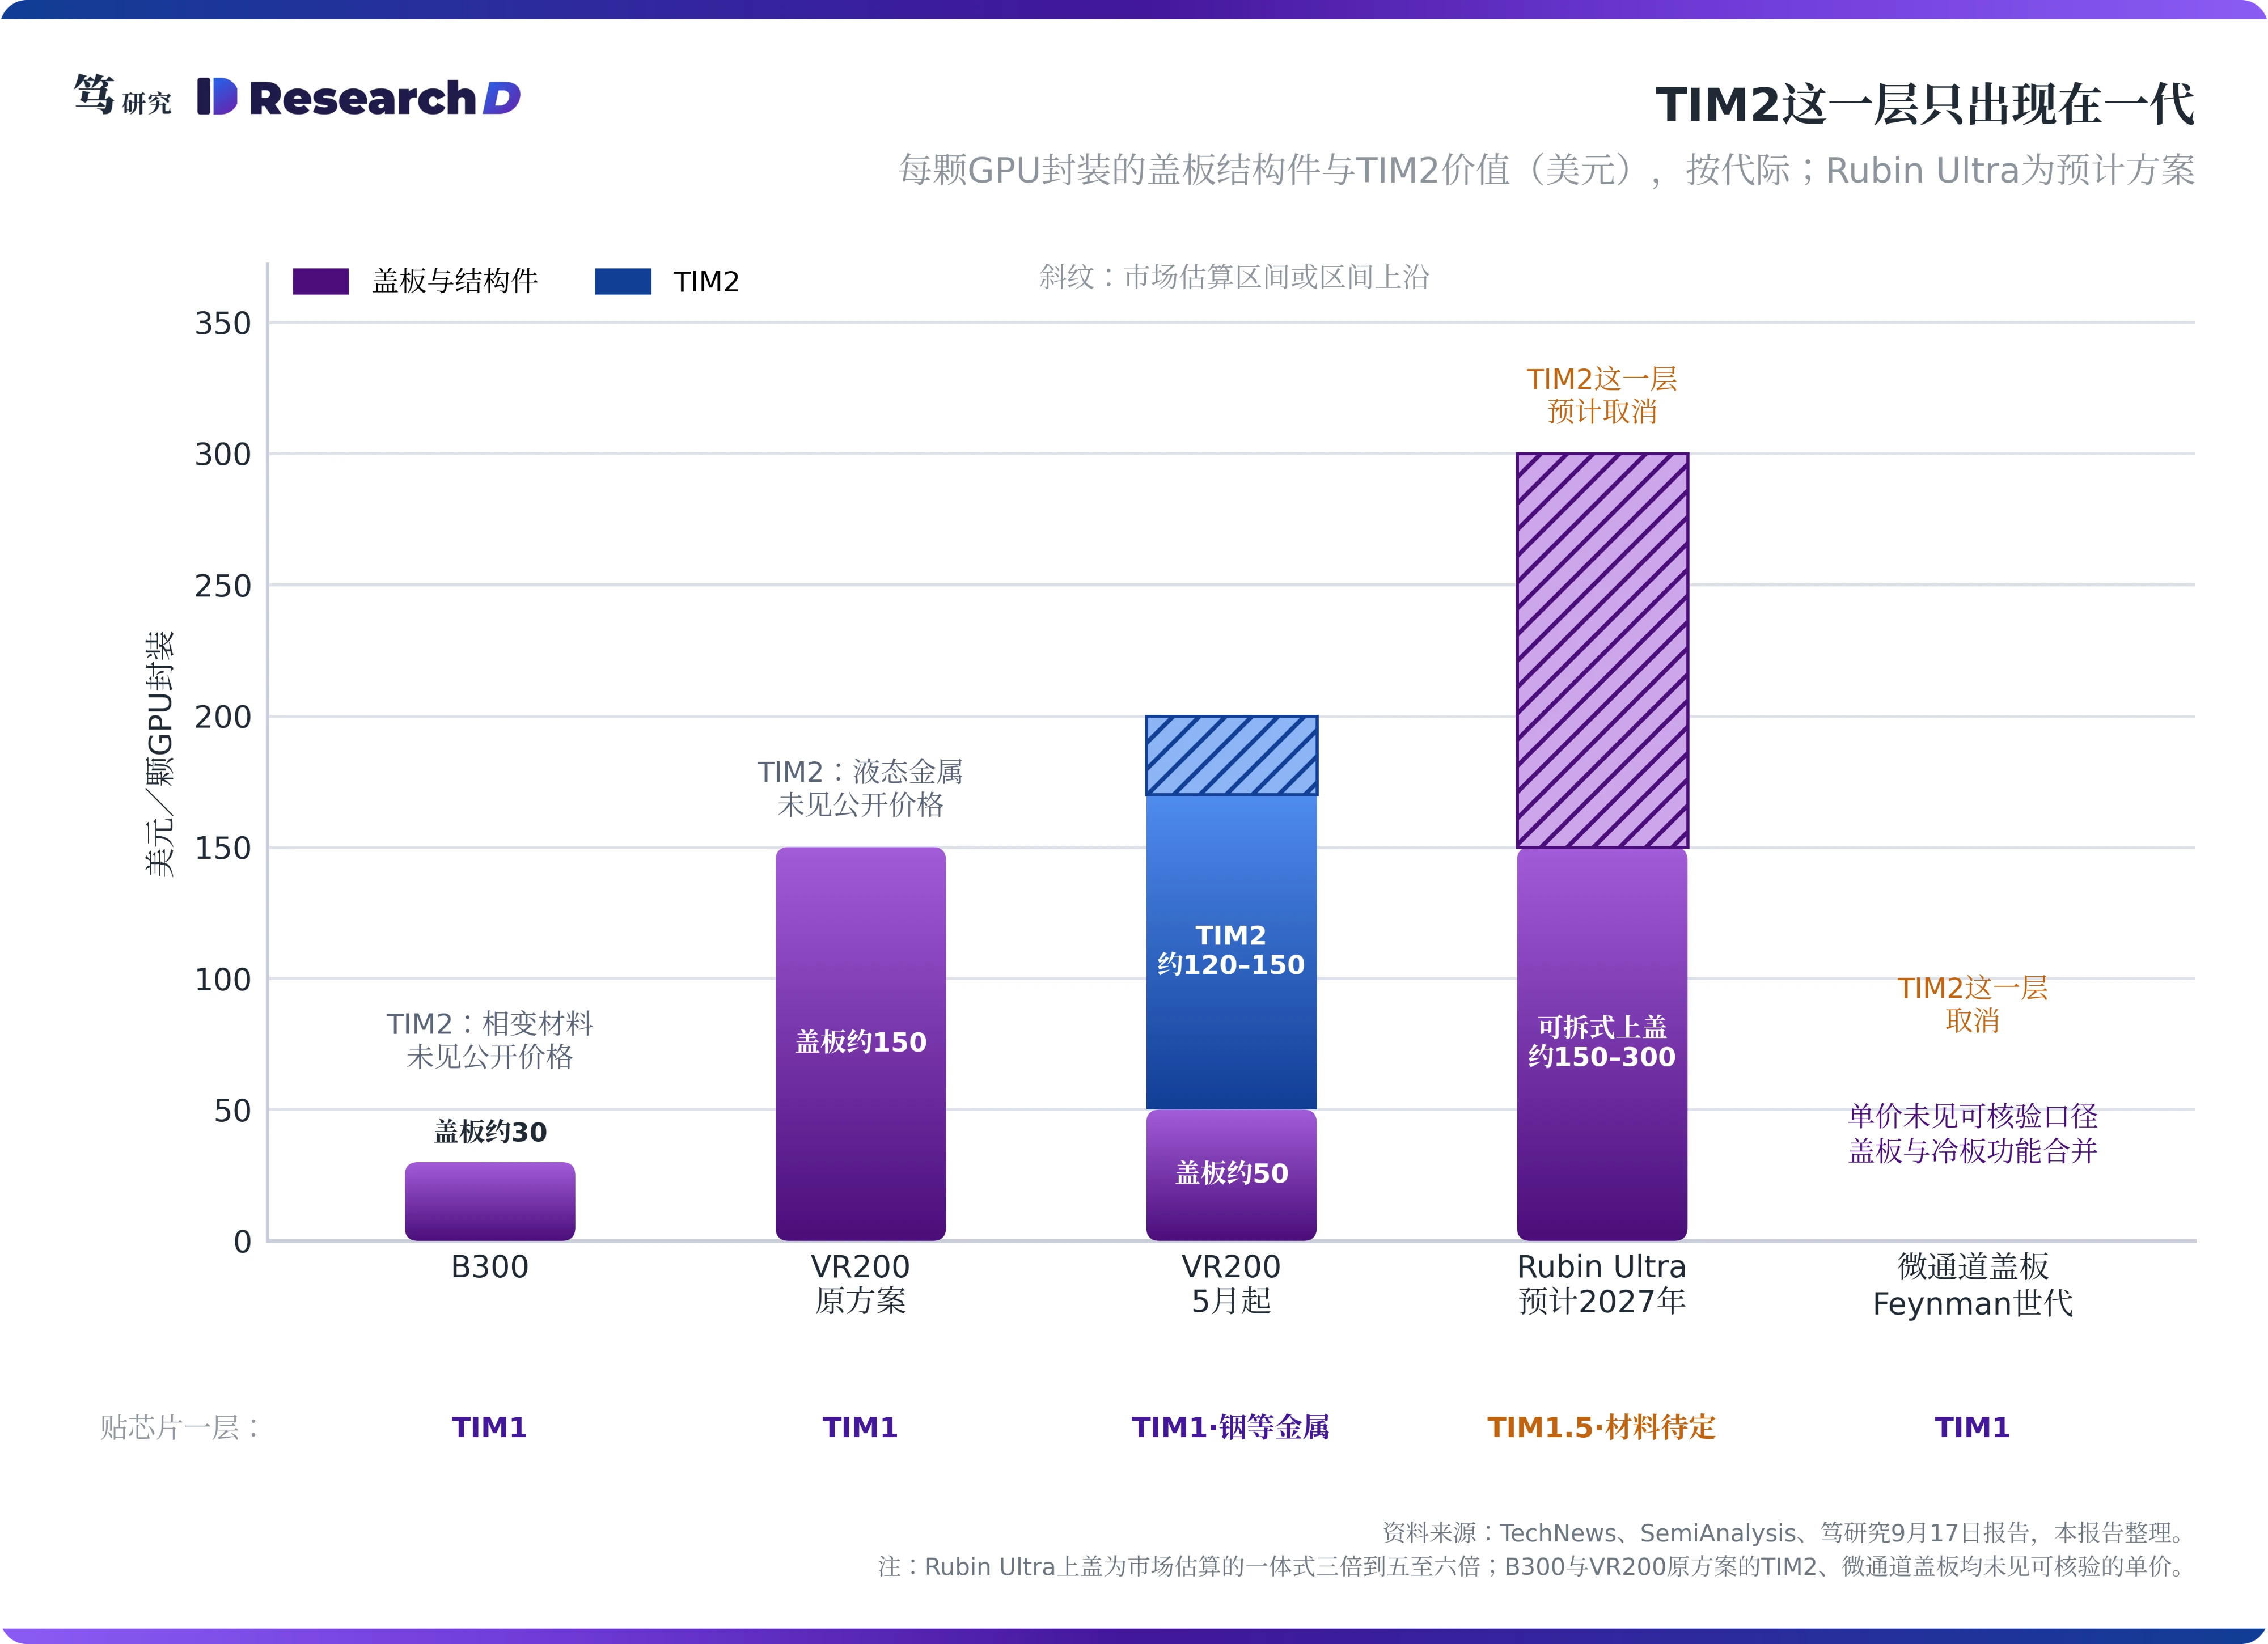
Rubin这一代,TIM2已经是散热结构里单价最高的一层。据笔者了解,Rubin的TIM2由液态金属改为石墨系复合片材后,单颗GPU价值量约120到150美元,是一体式上盖的两到三倍,笔者在9月17日的报告中已有讨论。冷板也取消了镀金,理由是镀金成本高、产能不足;按SemiAnalysis的说法,镀金原本是为了防止液态金属腐蚀,液态金属退出后,这笔开支可以随之省去。这说明换料牵动的是整套散热结构,结果是价值从盖板移到了TIM2。
这层材料值不值这个价,要先看它对芯片温度的影响有多大。热界面造成的温差,等于界面热阻乘以通过界面的热流密度,而热流密度取决于面积。按每个封装两颗约800平方毫米的计算裸片粗略计算,SemiAnalysis给出的2,300瓦芯片功耗,在裸片表面的平均热流密度约为每平方厘米140瓦。产业链信息显示,Rubin盖板面积由6×6厘米放大到10×10厘米,据此估算,TIM2所在界面的平均热流密度只有每平方厘米23瓦左右。热量经过盖板横向扩散后,同样的材料放在TIM2处,造成的温差只有贴着芯片时的约六分之一。
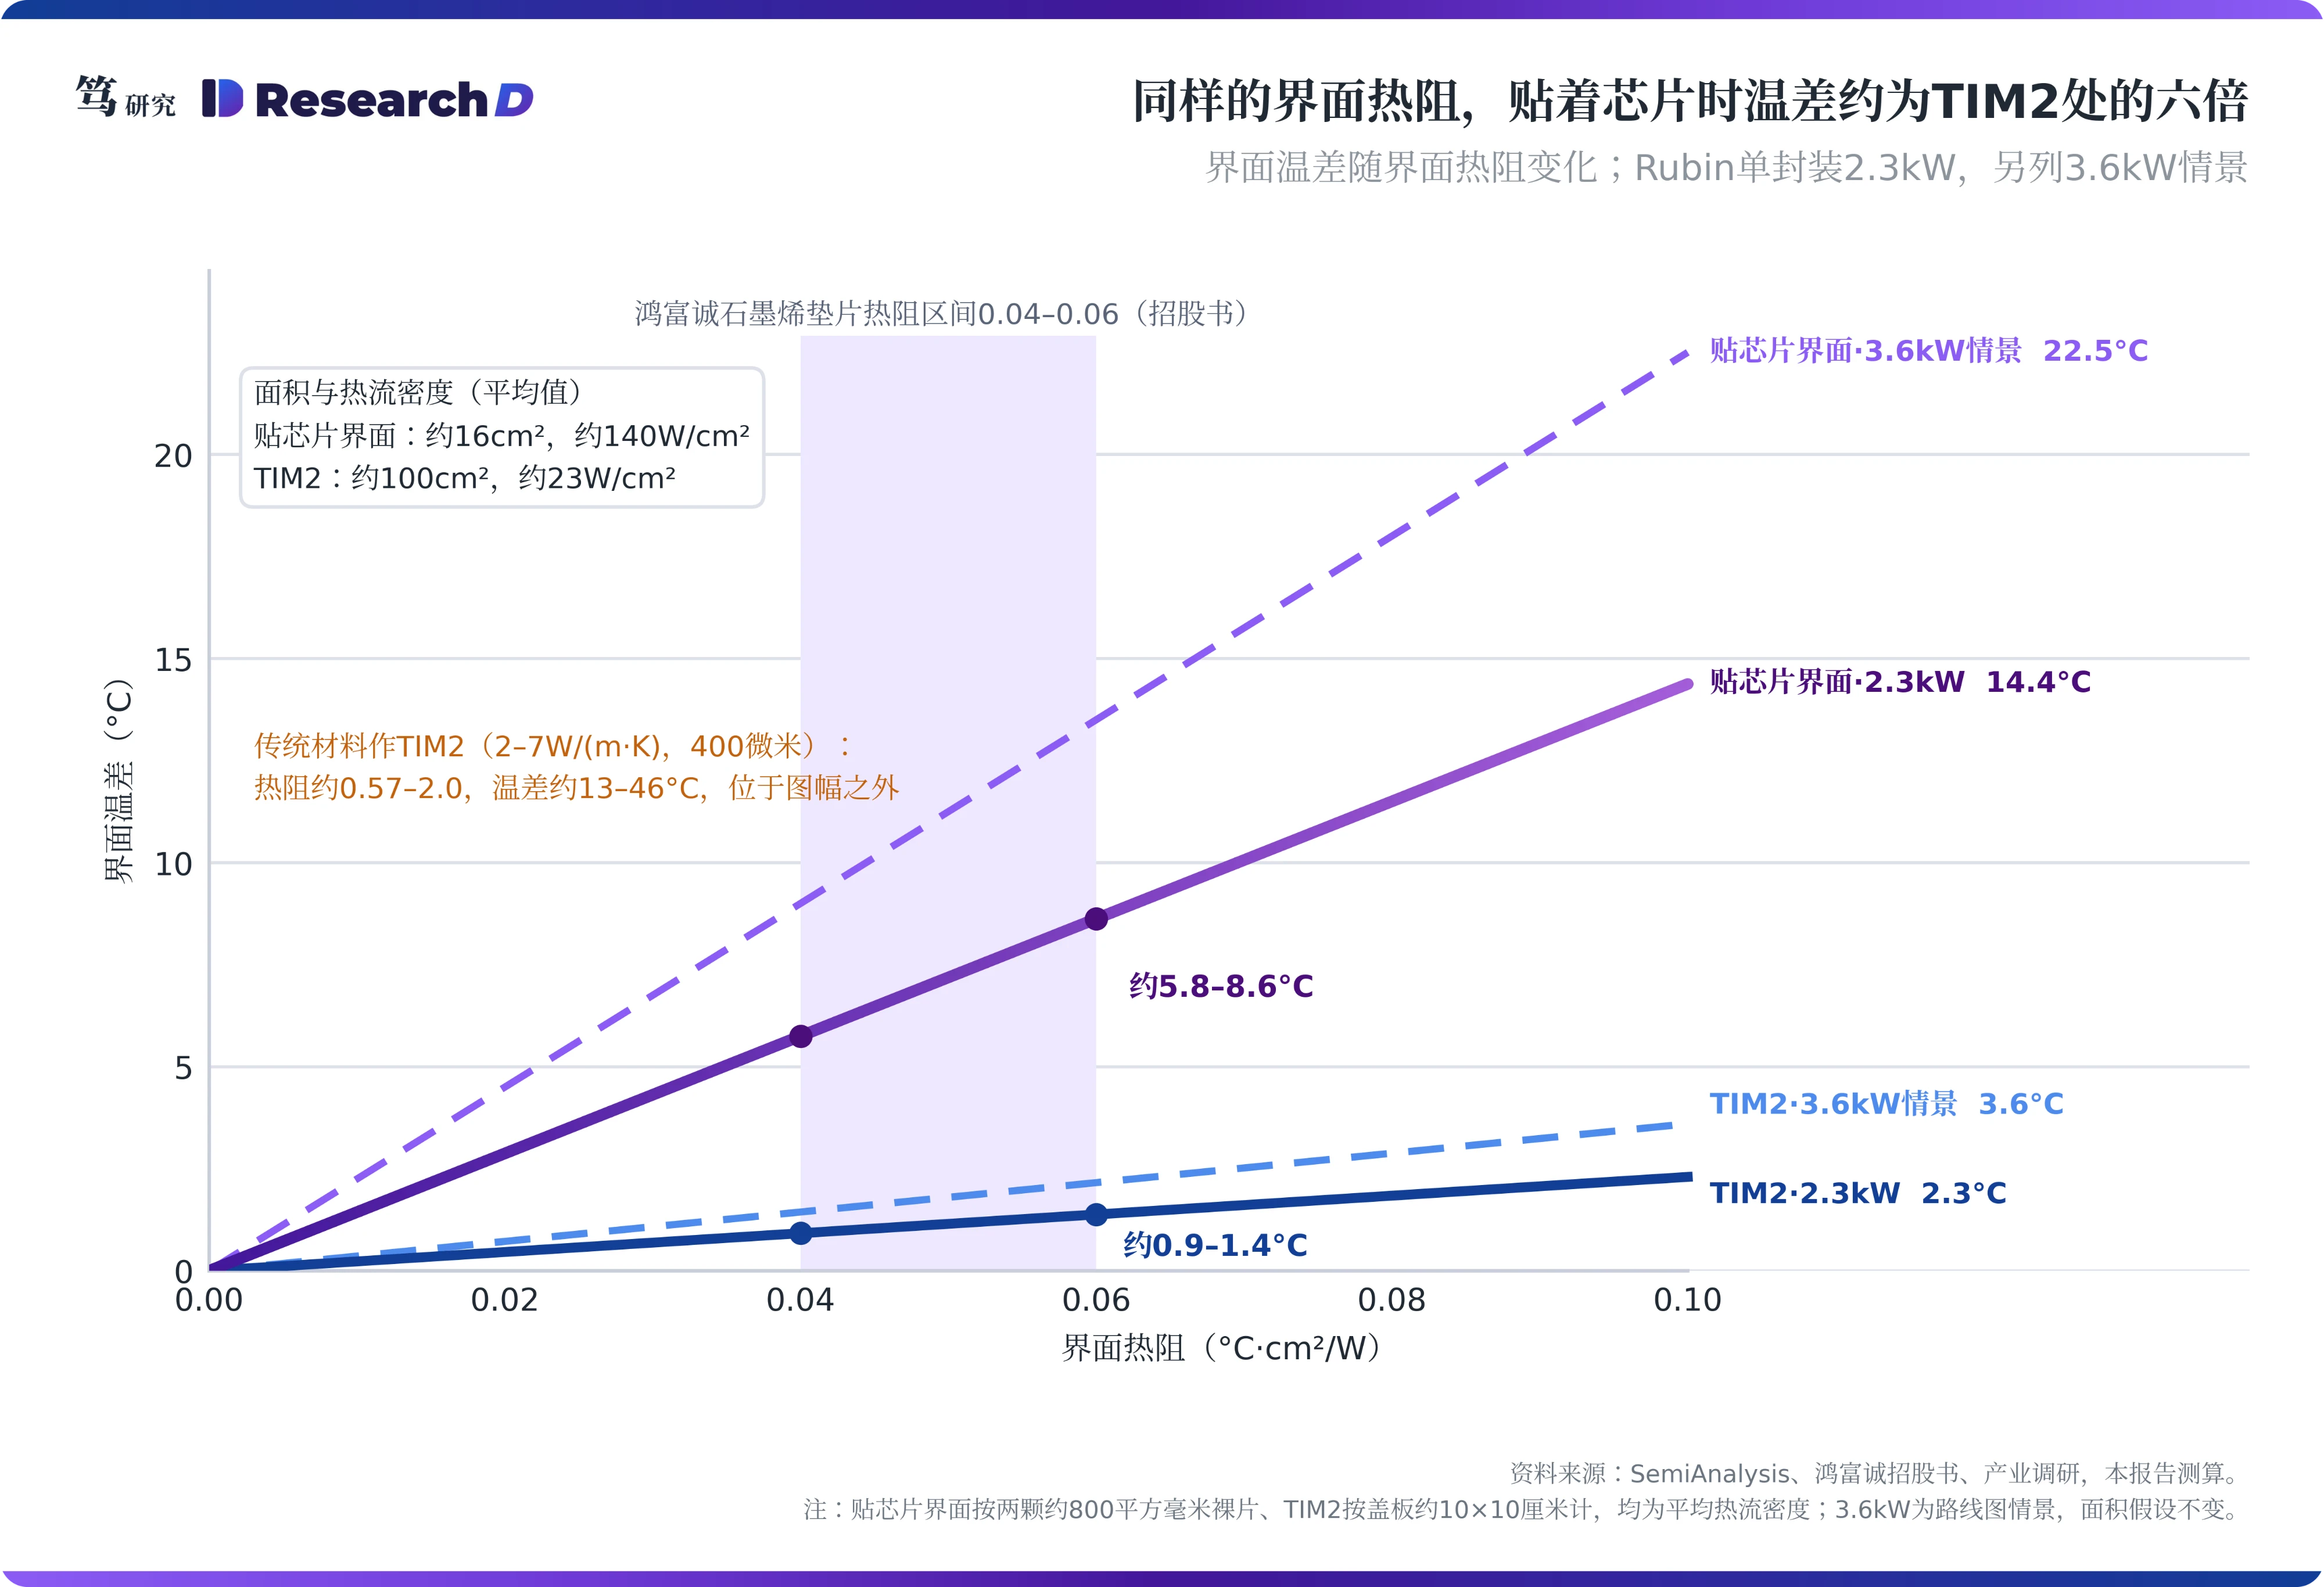
从传统材料升级到高导热材料是真实需求,但在已经升级的方案之间,温差只差1°C左右。据笔者了解,大尺寸AI封装的翘曲可达400到600微米,TIM2需要相应的厚度才能填满间隙。按400微米厚度粗略计算,若沿用导热率2到7W/(m·K)的传统垫片或相变材料,这一层的温差在十几度到四十余度,这是必须升级的原因。换成石墨系片材后,按鸿富诚招股书披露的热阻区间0.04到0.06°C·cm²/W计,这一层的温差约0.9到1.4°C。即使改用液态金属、把这一层的热阻降到零,可省下的温差也在1.4°C以内。
热性能的差距既然有限,放弃液态金属的原因就在良率。TechNews报道的直接原因是组装中液态金属外溢;据笔者了解,验证中还出现了腐蚀芯片的风险。这一推论决定了后文的分析:由良率决定的选型,在良率问题解决之后可以再改回来。回到开头的问题,这笔增量的规模是真实的,它能持续多久,则取决于液态金属的问题何时解决,以及下一代封装如何设计。
三、TIM2这一层预计在Rubin Ultra取消,窗口只有一代
石墨系片材是保量产的过渡方案,工程上的最终目标仍是液态金属。笔者了解到,工程侧把石墨系片材视为先实现量产的过渡,量产之后仍会通过设计调整回到液态金属。这意味着石墨系TIM2能否延续,主要取决于液态金属的泄漏问题何时解决。
更直接的变化来自Rubin Ultra的封装形态,盖板与冷板之间这一层预计会被取消。产业链信息显示,Rubin Ultra将改用可拆卸式上盖加螺丝固定机构。这一设计会移除原本整合式的均热片和部分导热界面材料,由系统组装端把冷板直接装在芯片表面。据笔者了解,可拆式上盖在封装阶段用来控制基板翘曲,到系统组装时拆下顶片,芯片与冷板之间只保留一层较厚的界面材料,业内称为TIM1.5,厚度需要覆盖500到600微米的翘曲。按这一设计,TIM2作为独立的一层将在Ultra取消。
这一设计还没有最终定案,9月中旬已经出现过反复。9月中旬,市场一度传出Ultra可能放弃可拆式上盖、改回两片式永久上盖;而据供应链信息,健策仍计划在2026年四季度出货首批可拆式上盖。市场对这种上盖单价的估算也不统一,从一体式上盖的三倍到五至六倍不等,约合150到300美元。所以,本报告把Ultra取消TIM2作为预计情形,并在第六节列出反向情形的跟踪信号。
接替TIM2的TIM1.5是一场新的认证,面对的热流密度约为TIM2处的六倍。TIM1.5直接贴着芯片,材料热阻每差0.05°C·cm²/W,界面温差就差约7°C,材料选择到这一层才开始显著影响芯片温度。笔者了解到,石墨烯类材料难以做薄,但可以用在TIM2或TIM1.5;液态金属同样在候选之列,而且是工程侧原本偏好的方案。无论哪条路线胜出,Rubin标准版上的TIM2份额都需要在Ultra重新认证。
微通道盖板会把TIM2从路线图上移除,窗口的终点由它确定。微通道盖板(MCL)把冷却液流道直接做在盖板内部,与微通道冷板是两种产品。健策总经理6月在台北国际电脑展期间表示,健策的微通道盖板已有客户在测试,优势之一就是省去TIM2;MCL用于英伟达可能要延后到2028年下半年的Feynman一代。量产门槛在封测端:封装后需要充液、通电测温、排液吹干再密封进出口,据笔者了解,目前只有英伟达、AMD和英特尔能同时协调封装与ODM两个环节。
把时间线放在一起,石墨系TIM2的窗口估计为六到八个季度。据笔者了解,Vera Rubin整柜在2026年8月中下旬开始出货,全年约8,000柜,2027年约6到7万柜;Ultra预计在2027年下半年量产,微通道盖板则要到2028年。据此推算,石墨系TIM2的出货集中在2026年四季度到2027年,之后随着标准版逐步退出而收尾。回到开头的问题,笔者认为,这笔增量能持续的时间大约只有一代产品的生命周期。
四、跨代留得住价值的是盖板与贴芯片的界面材料
即便在窗口期内,TIM2的单价也会受到第二家供应商的压力。笔者在9月25日的报告中指出,利润留在责任界面切不开的环节。据笔者了解,封装环节出了问题由封装厂负责,板级组装后零件出了问题由对应的板级供应商负责。TIM2在ODM组装计算托盘时贴在盖板与冷板之间,属于板级环节,责任可以单独切开。鸿富诚招股书列出的客户包括纬创资通、鸿海精密与广达电脑等组装厂,这与TIM2在板级采购的判断一致。这使得新供应商进入的门槛较低;同时石墨烯片成本偏高,买方有动力引入第二家比价。
盖板与GPU的良率责任绑定,价值随代际上升。盖板在封装环节完成贴装,完全按客户图纸定制,一旦出问题直接影响GPU良率,所以买方为比价更换供应商的成本较高。价值也在逐代上升:一体式约50美元只是过渡,健策总经理6月表示产业仍会走向两片式;Ultra的可拆式上盖按市场估算约为一体式的三倍到五至六倍;健策是首家推出微通道盖板的厂商。笔者推测,微通道盖板合并了盖板与冷板的功能,单价将明显高于现行盖板。
贴着芯片的那一层界面每一代都存在,对芯片温度的影响也最大。笔者了解到,Rubin的TIM1以铟等金属体系为主;到Ultra换成TIM1.5,到微通道盖板时代又回到TIM1。形式在变,位置不变,这一层的热流密度始终约为TIM2处的六倍。同时,石墨烯类材料短期内难以做薄到TIM1所需的100微米以下,所以这一层的竞争与TIM2的竞争是两件事。
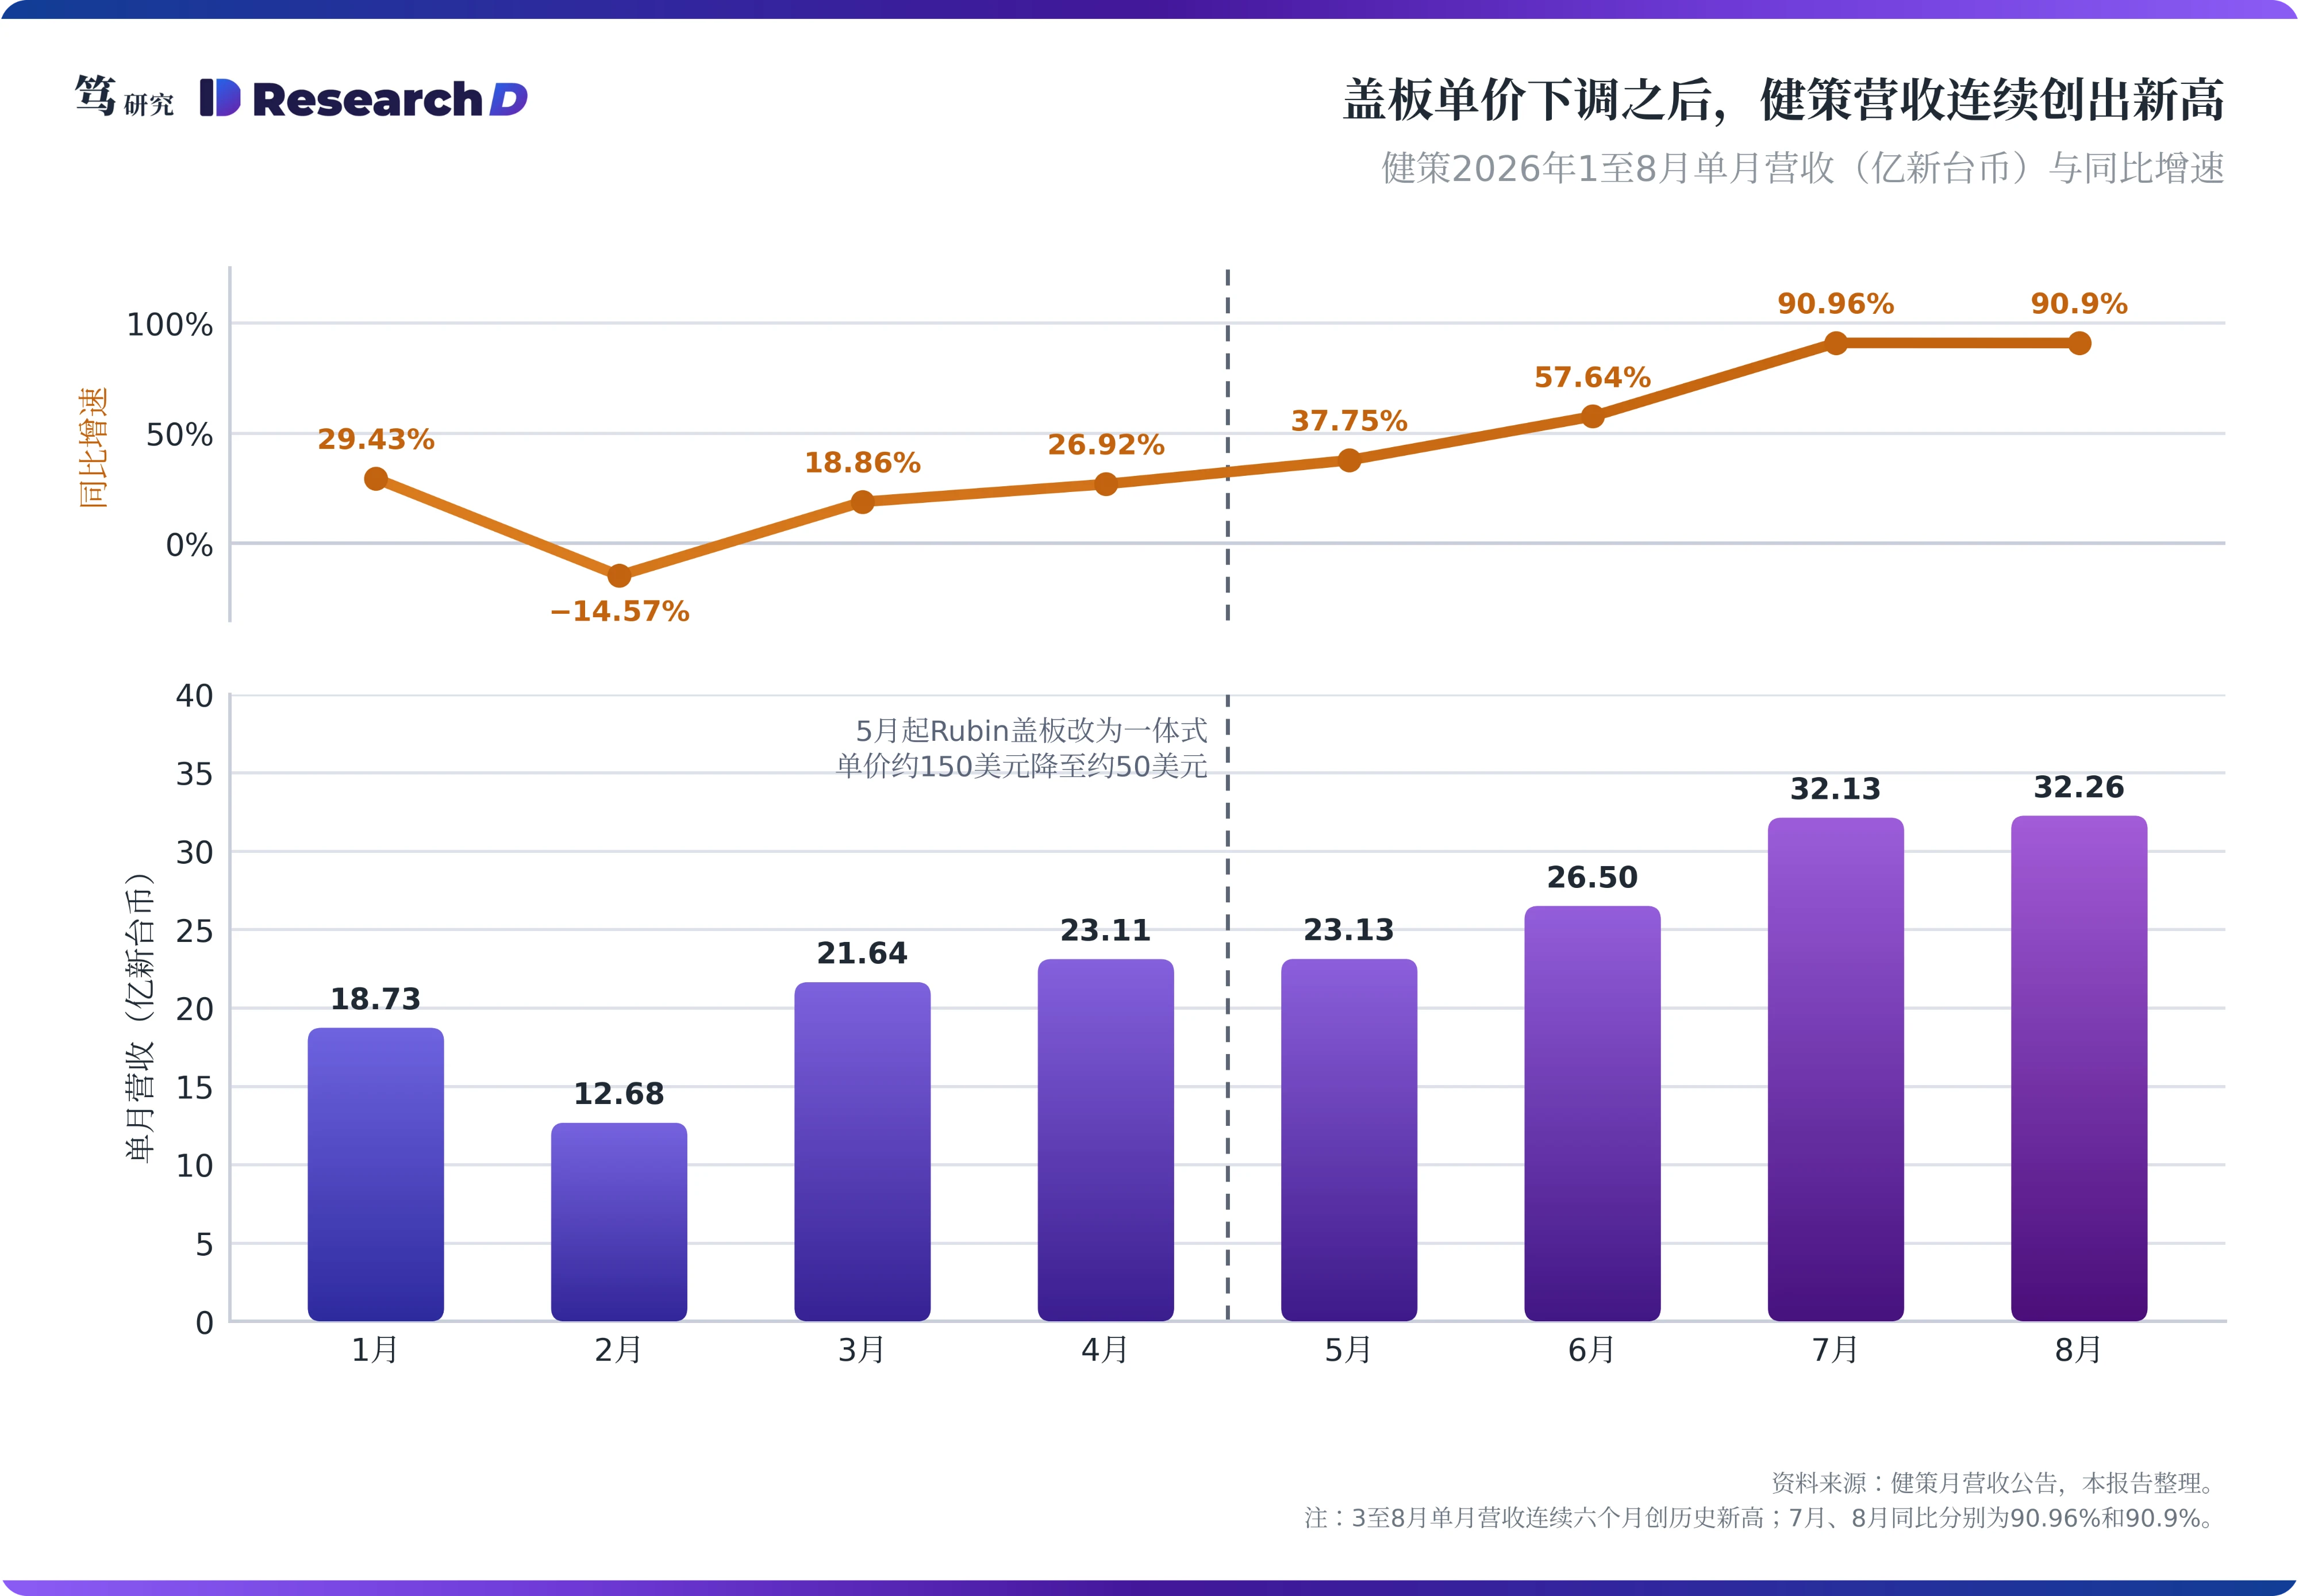
健策的营收说明,单件降价之后,盖板环节的上升趋势仍在延续。5月盖板降规之后,健策6到8月单月营收同比分别增长57.64%、90.96%和90.9%,8月营收32.26亿新台币,自3月起连续六个月创历史新高;二季度毛利率46.81%,同样创历史新高。单价下降被出货量与份额的增长抵消,跨代的位置仍在上移。回到开头的问题,这笔增量在这一代落在TIM2供应商手里,跨代的价值则留在盖板与贴芯片的那一层。由此可以推出一条筛选标准:A股公司能否分享这轮散热升级,要看是否握有这两个位置之一,或者能否拿出可以核验的TIM2份额。
五、鸿富诚的首日定价已计入下一代认证,其余A股标的缺少供货证据
筛选A股石墨TIM标的,先看披露口径,再看窗口长度。笔者在9月5日的报告中提出三道筛:披露口径是否收窄、客户层级与毛利率的方向、资产负债表是否先于利润表变形。这三道筛同样适用于石墨TIM。本报告再加一道窗口长度:收入如果对应的是一代的过渡方案,估值就应按一代产品的周期来计算。
按这几道筛看,鸿富诚的业务放量是真实的,但它与Rubin的对应关系还缺少公开证据。招股书显示,公司2025年碳基导热垫片收入2.52亿元,占主营业务收入的35.82%;金属碳基复合材料收入1.92亿元,占27.23%,用于服务器GPU的测试场景,可以重复使用。客户层面,公司的披露止于“全球头部AI芯片企业”与纬创资通、鸿海精密、广达电脑等组装厂,前五大客户收入占比由2024年的48.23%升至2025年的66.7%;综合毛利率为65.56%,其中热管理材料及器件为72.93%。资产负债表上,应收账款账面价值由2024年末的1.28亿元增至2025年末的3.04亿元。这些数据说明业务在快速放量,但它们对应哪一代平台、哪一层材料,公司没有披露。
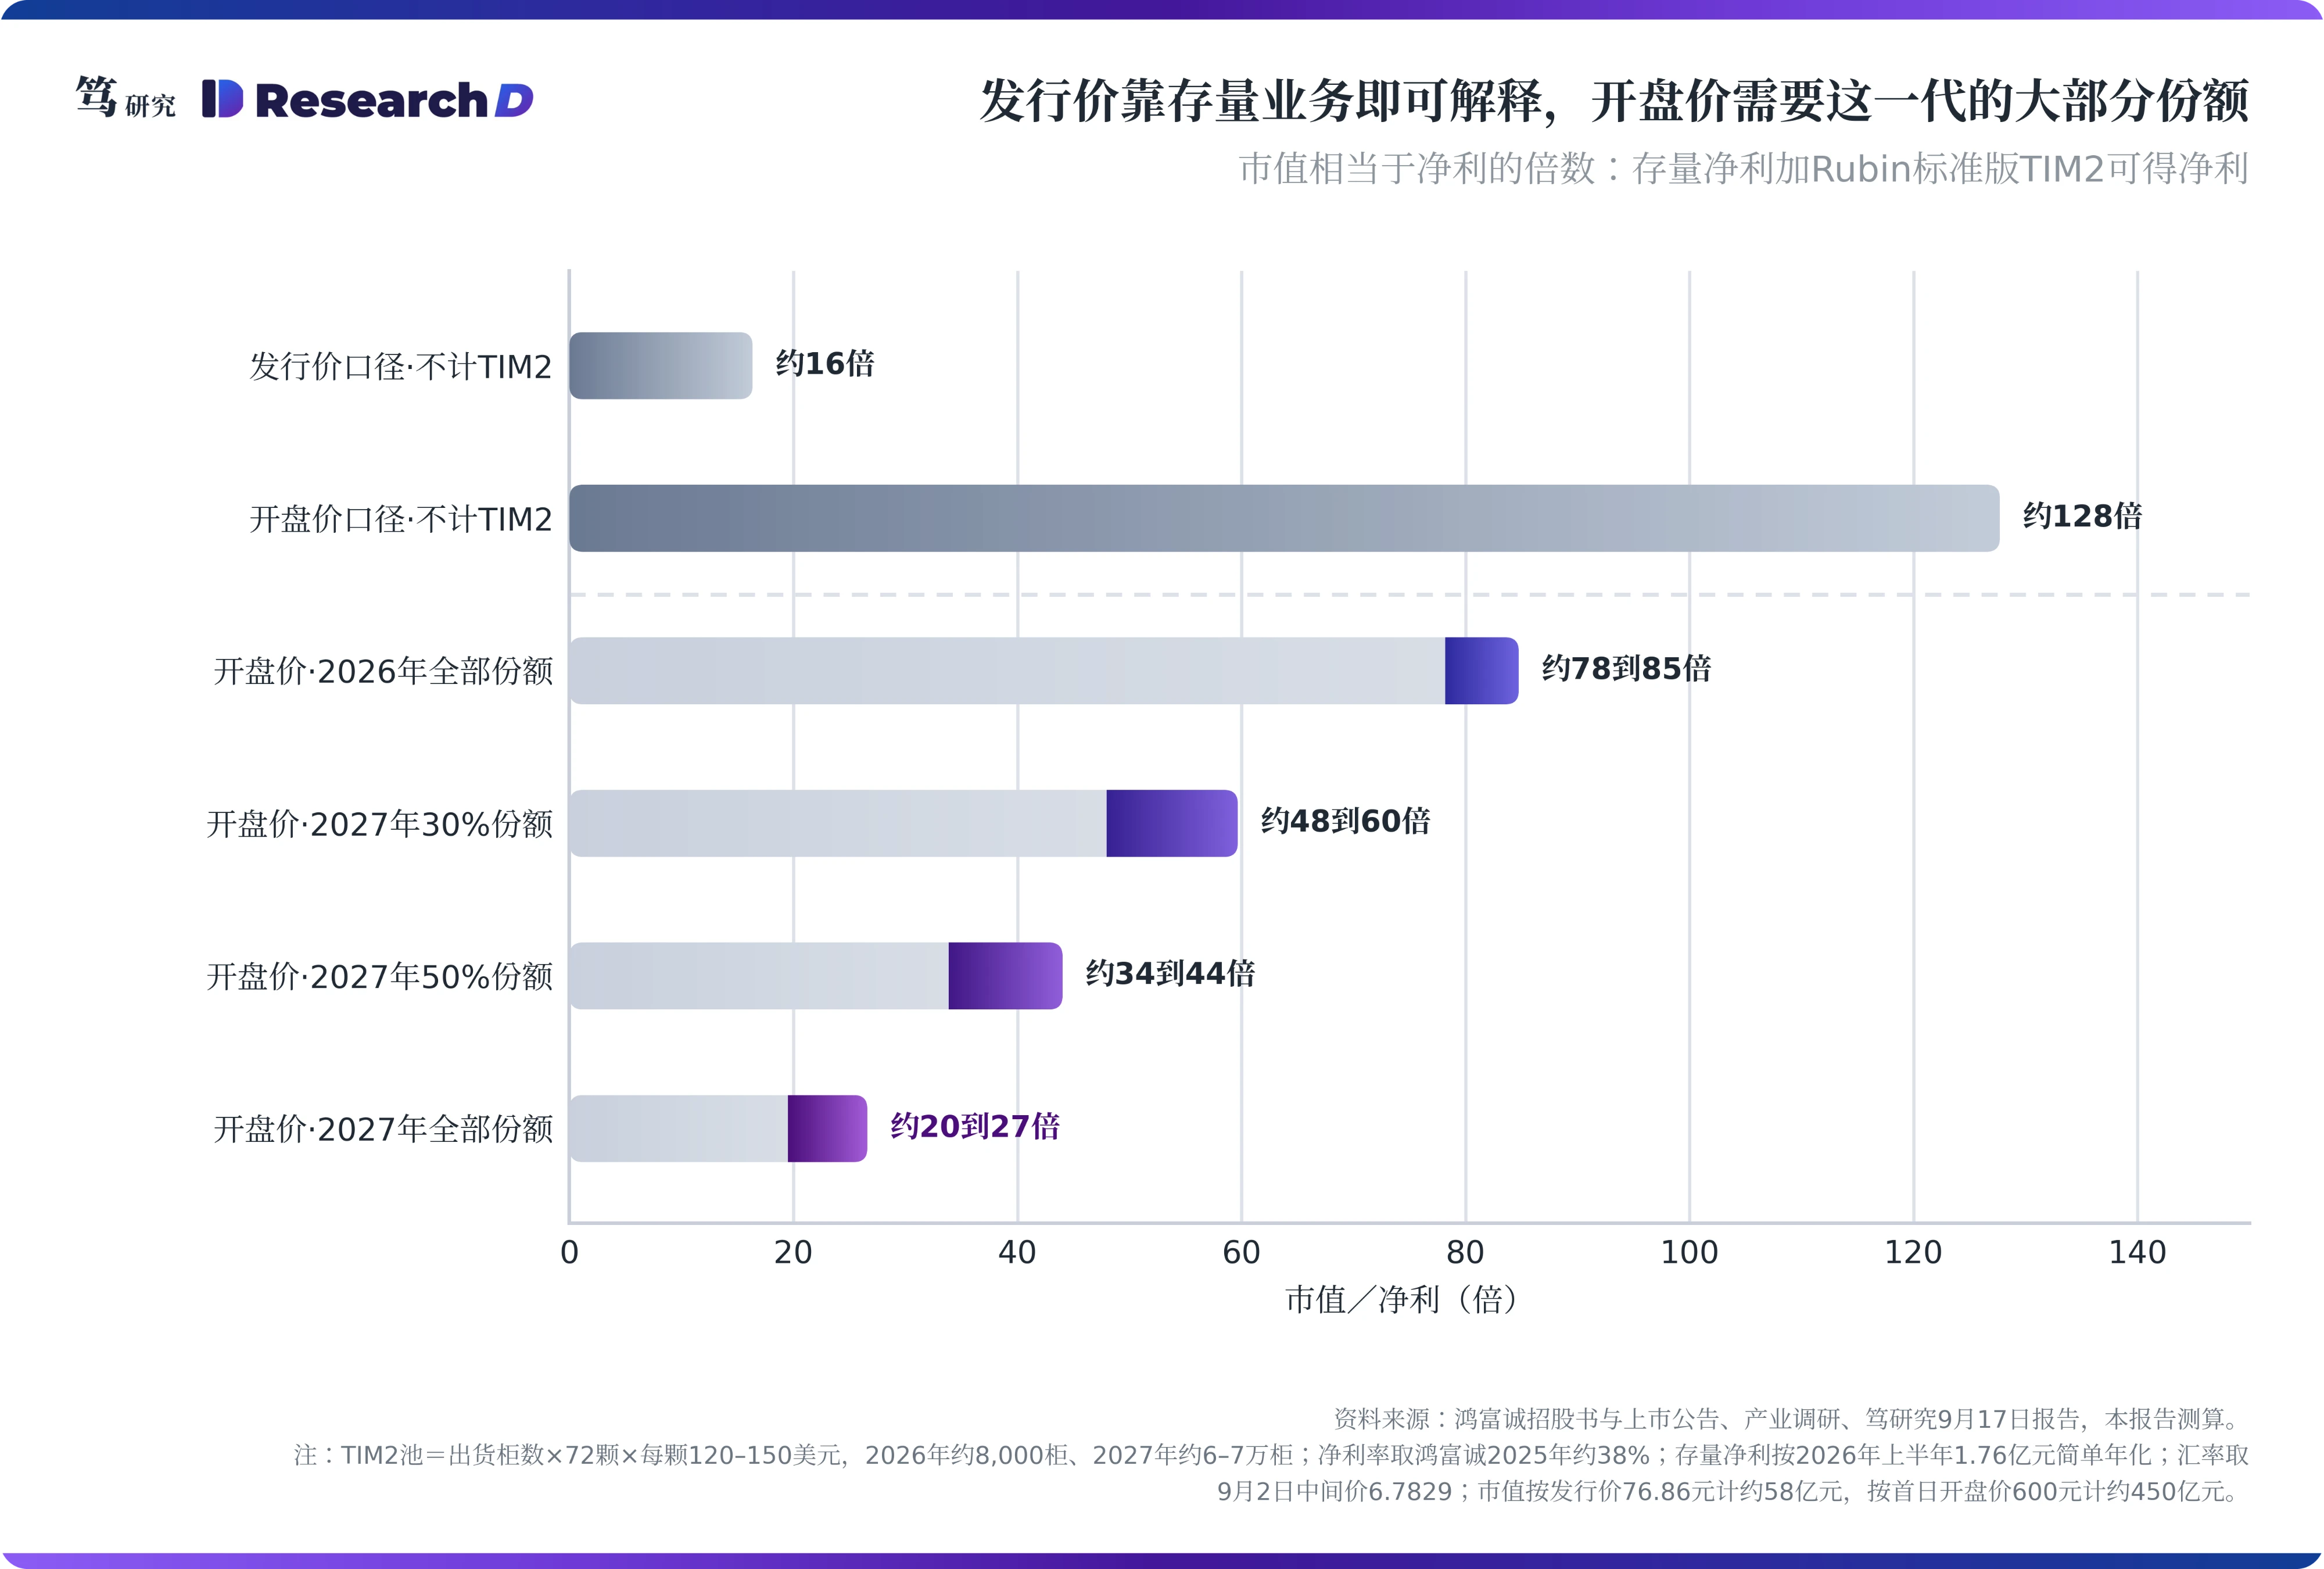
测试用的金属碳基复材不受TIM2取消的影响,受影响的是碳基导热垫片中与Rubin相关的预期。测试场景的收入跟随GPU的测试量,与TIM2是否保留无关,但测试环节的供货与Rubin的量产料号是两回事。公司的TIM1处于小批量供应阶段,材料体系未披露。估算显示,按发行价倒推,存量业务已足以解释定价;按上市首日的开盘价倒推,则需要公司拿下这一代窗口的大部分TIM2份额。笔者认为,首日定价隐含了两个前提:第一,公司在这一代窗口中取得大部分份额;第二,公司在Ultra一代的TIM1.5认证中胜出。
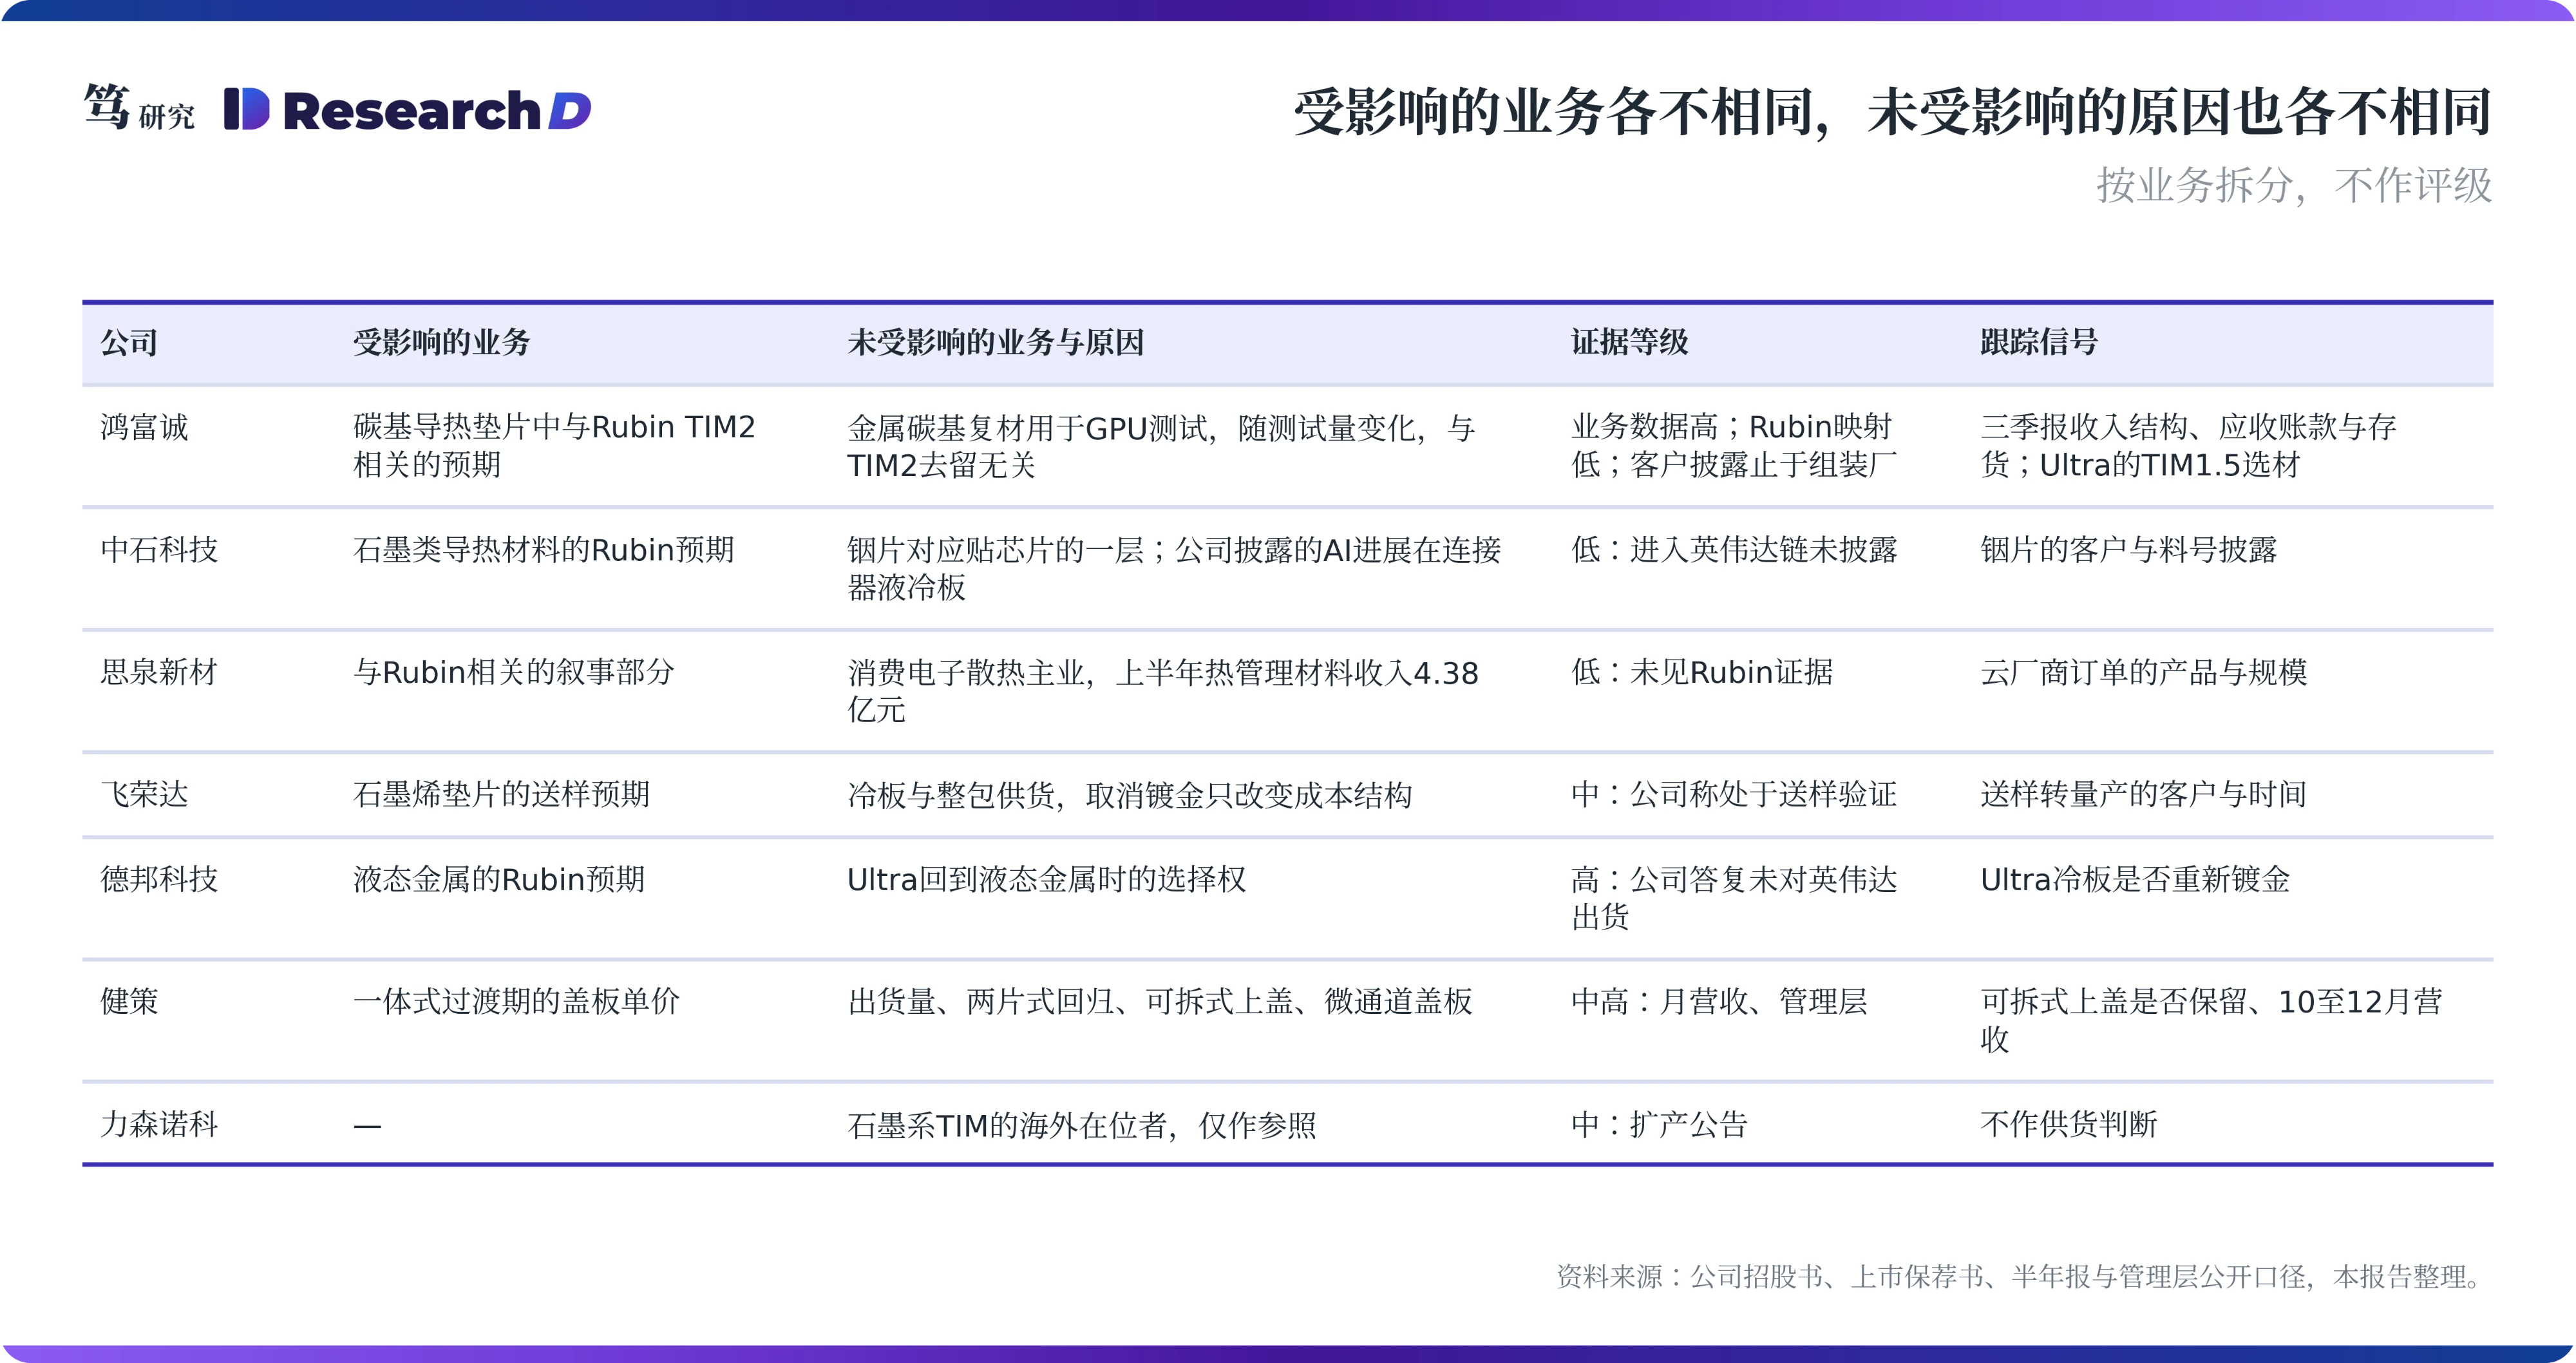
中石科技、思泉新材、飞荣达与德邦科技受影响的业务各不相同。中石科技布局石墨类导热材料与铟片,石墨类对应TIM2窗口,铟片对应贴芯片的一层,进入英伟达链都没有公开披露;公司9月披露,AI相关进展集中在连接器液冷板与光模块散热。因此,受影响的是石墨类材料的Rubin预期,铟片方向未受直接波及。思泉新材2026年上半年热管理材料收入4.38亿元,主业仍是消费电子散热,公司称已取得某云厂商的正式订单,但还没有见到它进入Rubin TIM2的公开证据。飞荣达在9月表示,公司的高导热石墨烯垫片处于客户送样验证阶段,受影响的是这部分送样的预期;与Rubin相关的主要敞口仍在冷板与整包供货,冷板取消镀金改变的是成本结构,与TIM2窗口关联有限。德邦科技的液态金属还没有对英伟达出货;若Ultra的TIM1.5回到液态金属,这一选择权会重新打开,但仍需要客户与料号层面的证据。
健策受影响的是过渡期的单价,未受影响的是出货量与下一代结构件的份额;Resonac只作参照。一体式上盖的单价下降已被出货量增长抵消,可拆式上盖与微通道盖板则是健策跨代的增量。力森诺科是石墨系TIM的海外在位者,本报告只用它说明海外既有供应链的存在,不对它的供货作判断。
六、跟踪信号:Ultra是否保留可拆式上盖,决定窗口何时关闭
第一个信号是Rubin Ultra是否保留可拆式上盖。若Ultra确认采用可拆式上盖、冷板直接贴芯片,TIM2这一层在Ultra取消,本报告的判断得到强化。反过来,若Ultra改回两片式永久上盖,盖板与冷板之间的TIM2继续存在,窗口会延长一代,9月中旬的传闻说明这一反向情形值得跟踪。在这种情形下,窗口需要修正为两代,但TIM2可以多家比价的结论不受影响。
第二个信号是冷板是否重新镀金。镀金是为了防止液态金属腐蚀,若Ultra冷板重新镀金,说明贴芯片的一层回到了液态金属,石墨烯类材料在Ultra的机会随之收窄。
核心论点被推翻的条件有两个。第一,石墨系片材在多家供货的情况下,单价仍稳定在120美元以上;第二,石墨系材料进入Ultra的TIM1.5,并由同一批供应商供货,窗口随之延续到下一代。另外,2026年四季度到2027年一季度的VR200拆机若识别出A股公司的石墨烯TIM2,应承认映射成立,再单独评估份额与单价。
近期可跟踪的数据节点有三个。第一,健策10到12月营收在次月10日前公布,公司指引四季度营收环比再增约10%;第二,鸿富诚三季报须在10月31日前披露,公司预计1到9月营收6.4亿到6.8亿元,重点看碳基垫片与测试场景收入的结构,以及合同负债、应收账款与存货的变化;第三,OCP全球峰会与英伟达三季度财报对Rubin Ultra封装形态的披露。
对石墨系TIM玩家而言,上行风险在于液态金属的泄漏问题迟迟得不到解决,下行风险在于Rubin的出货节奏。前者会让石墨系材料延续到Ultra的TIM1.5,窗口拉长;后者会压缩窗口内可分配的总量。
以上内容不构成任何投资建议,请风险自担。