2026.10.01 | AC | Battery | CATL: Lithium Price Hit to Margins
原标题:宁德时代:锂价下跌如何影响季度毛利与年末减值?
摘要
- 售价联动滞后多久,三季度毛利率能否修复;
- 四季度动力单价降幅多大,消费税如何改变毛利率;
- 三季度末存货如何影响四季度毛利率;
- 存货跌价由何驱动,减值集中在哪个季度;
- 年度议价与税负叠加下,单瓦时利润如何演变。
宁德时代的售价按锂价联动,滞后一到三个月,三季度售价仍按5月前后的高锂价结算,毛利率在23%附近;四季度动力单价下调约3%,毛利率回升约0.7个百分点,约三分之二来自消费税。存货跌价随库存规模放大,利润的变量在年末减值。
碳酸锂价格从5月的高点回落了约三成,宁德时代6月末的存货却比年初多出约363亿元。9月22日,上海钢联电池级碳酸锂中间价为13.25万元/吨,5月的月均价约18.65万元(据SMM月度数据推算)。这批存货大多在锂价高位时生产,售价则按季度随锂价联动下调。市场由此分析出一条逻辑链条:三季度成本先降、毛利先修复,四季度售价下调、毛利再承压,跌价损失随后计提。把售价联动的时间差按月排开,这条逻辑链条的先后顺序需要重新梳理。
一、三季度毛利率与二季度基本持平,售价仍按高锂价结算
宁德时代的毛利率随售价中的锂价成分反向波动,单瓦时毛利基本稳定。上一轮周期可以验证这一关系:2022年11月碳酸锂触及近60万元/吨的高点后回落(上海钢联),2023年公司单季毛利率由一季度的21.27%逐季升至四季度的25.66%。今年锂价回升,方向随之反转,毛利率由一季度的24.82%降到二季度的23.15%。管理层在7月的业绩交流中表示,过去十多个季度单位电量毛利与净利基本稳定。在单瓦时毛利稳定的前提下,锂价上涨抬高售价与收入,毛利率随之被摊薄。据此推论,毛利率何时回升,取决于售价中的锂价成分何时下调,而下调的时点由联动机制决定。
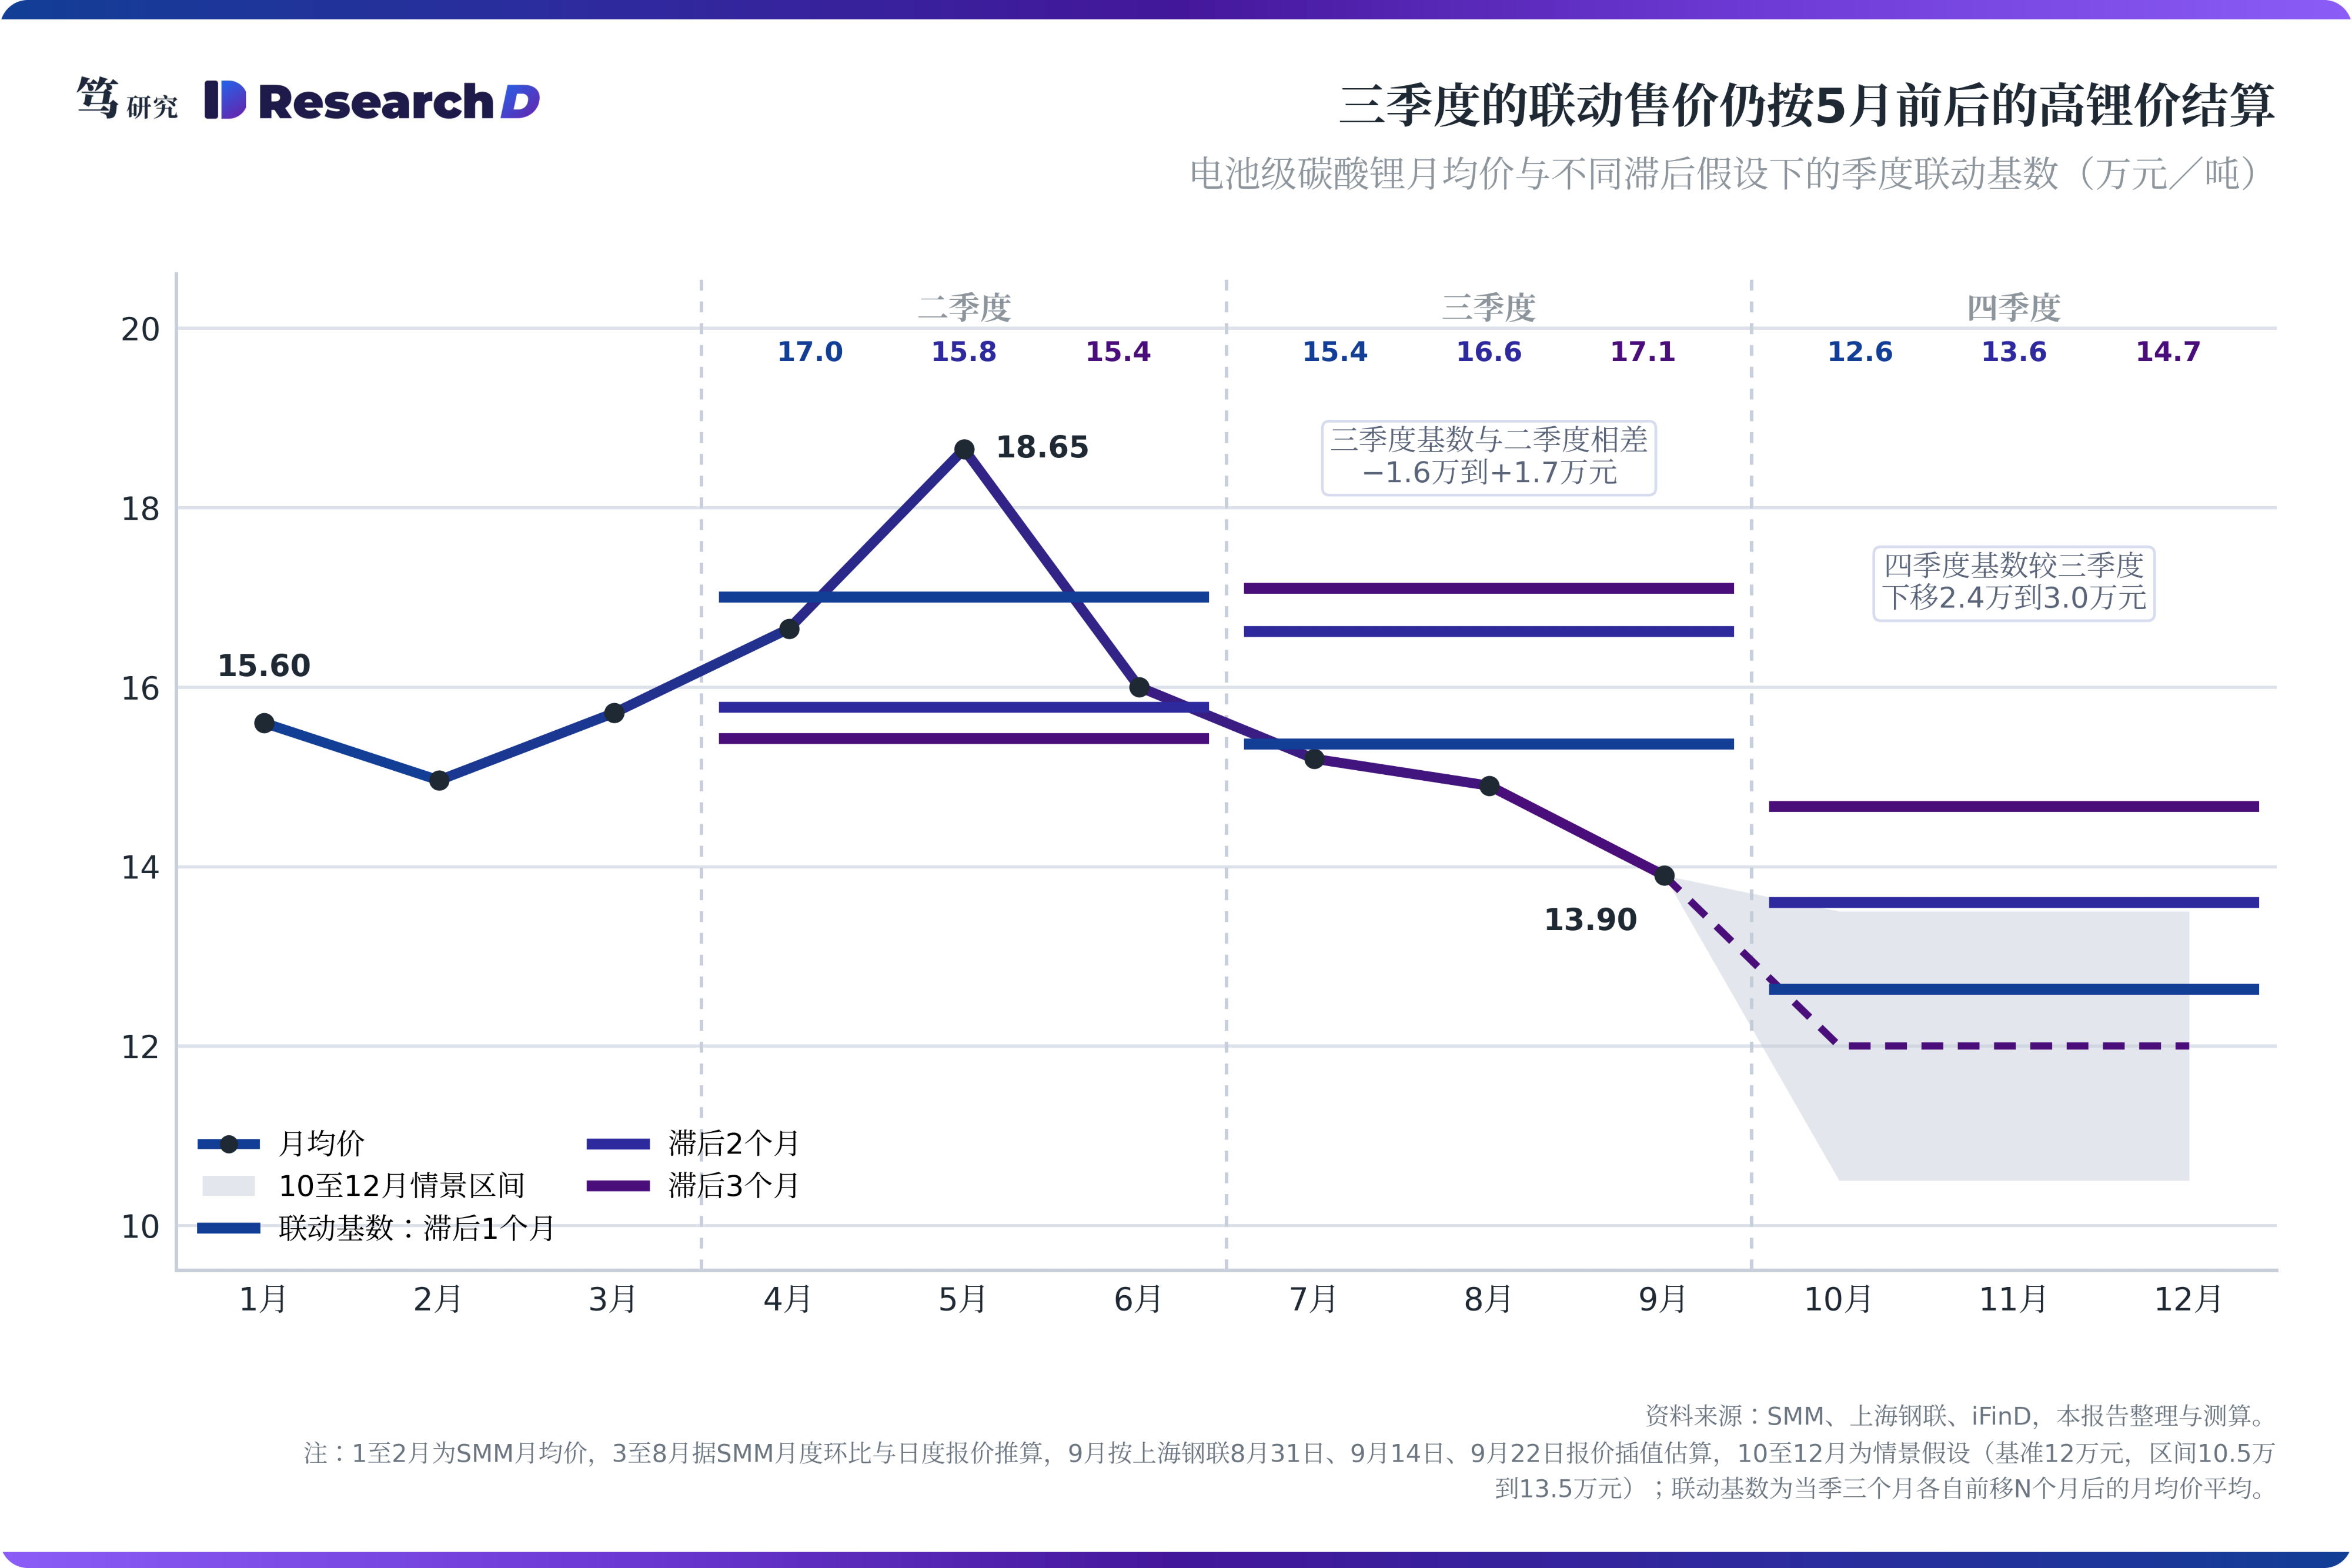
联动有一到三个月的滞后,三季度的联动售价仍在二季度的锂价水平附近。管理层表示金属价格联动机制仍在执行。动力电池价格通常按季度议定,新车型量产后的下一个季度再调价,市场常见的估计是滞后一到两个月。碳酸锂月均价5月约18.65万元、6月约16万元,7至9月估算分别约为15.2万元、14.9万元和13.9万元(SMM、上海钢联,本报告推算)。按滞后一到三个月分别计算各季度的联动基数,三季度基数比二季度低约1.6万元到高约1.7万元(见下图)。据此推算,三季度动力电池单价环比在下降约1.8%到上升约1.8%之间,基准情景约上升0.9%。这意味着售价中的锂价成分在三季度基本维持在二季度水平,分母效应要到四季度才出现,三季度毛利率的回升要等到售价联动下调之后。
成本端仍在消化二季度的高价库存,储能锁价订单与材料回收业务也拖累三季度。上半年公司产量498GWh,按产业链信息出货约435GWh,库存商品账面余额较年初增加约253亿元;管理层称这部分库存包含为下半年需求提前准备的产品。原材料、库存商品在发出时按加权平均法计价,因此三季度的营业成本仍带着二季度约17.1万元的锂价。储能方面,部分订单锁价,成本随锂价滞后变动,上半年储能电池系统毛利率为23.96%,同比下降1.56个百分点;材料回收与矿产业务上半年毛利率为27.04%,同比提升5.81个百分点,锂价回落会直接收窄这部分利润。三项因素叠加,成本端的改善被推后到四季度。
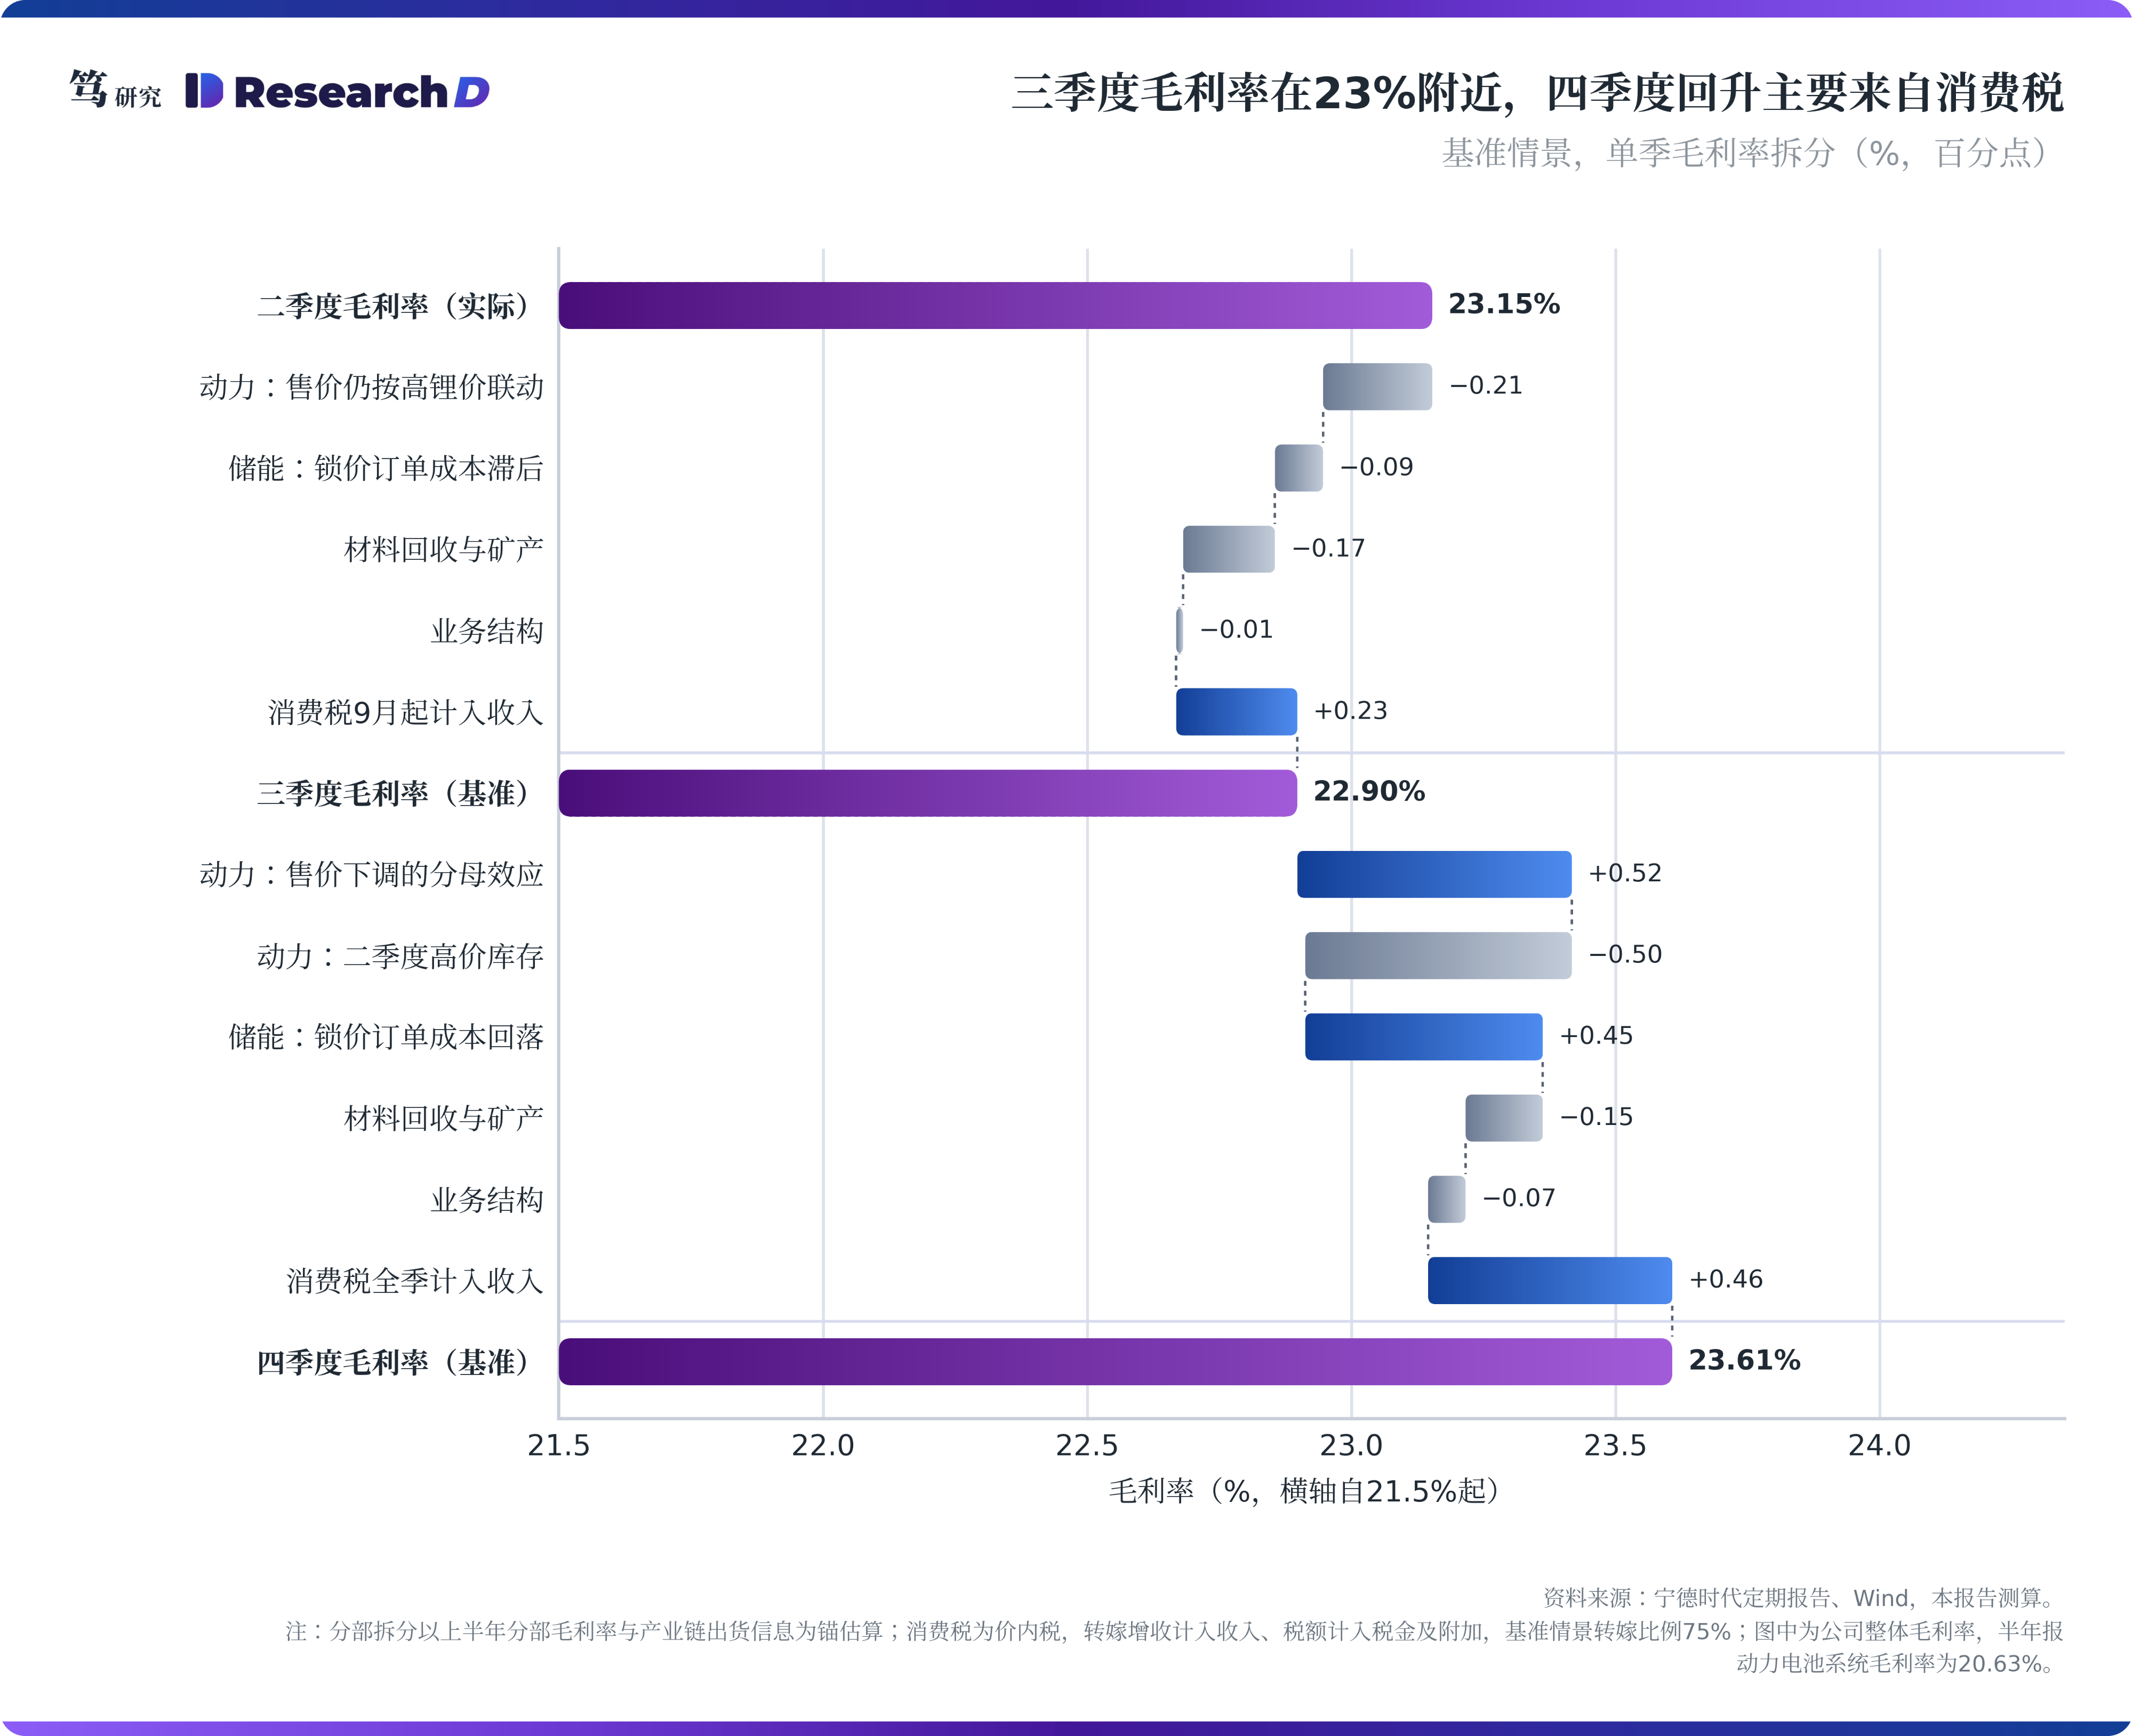
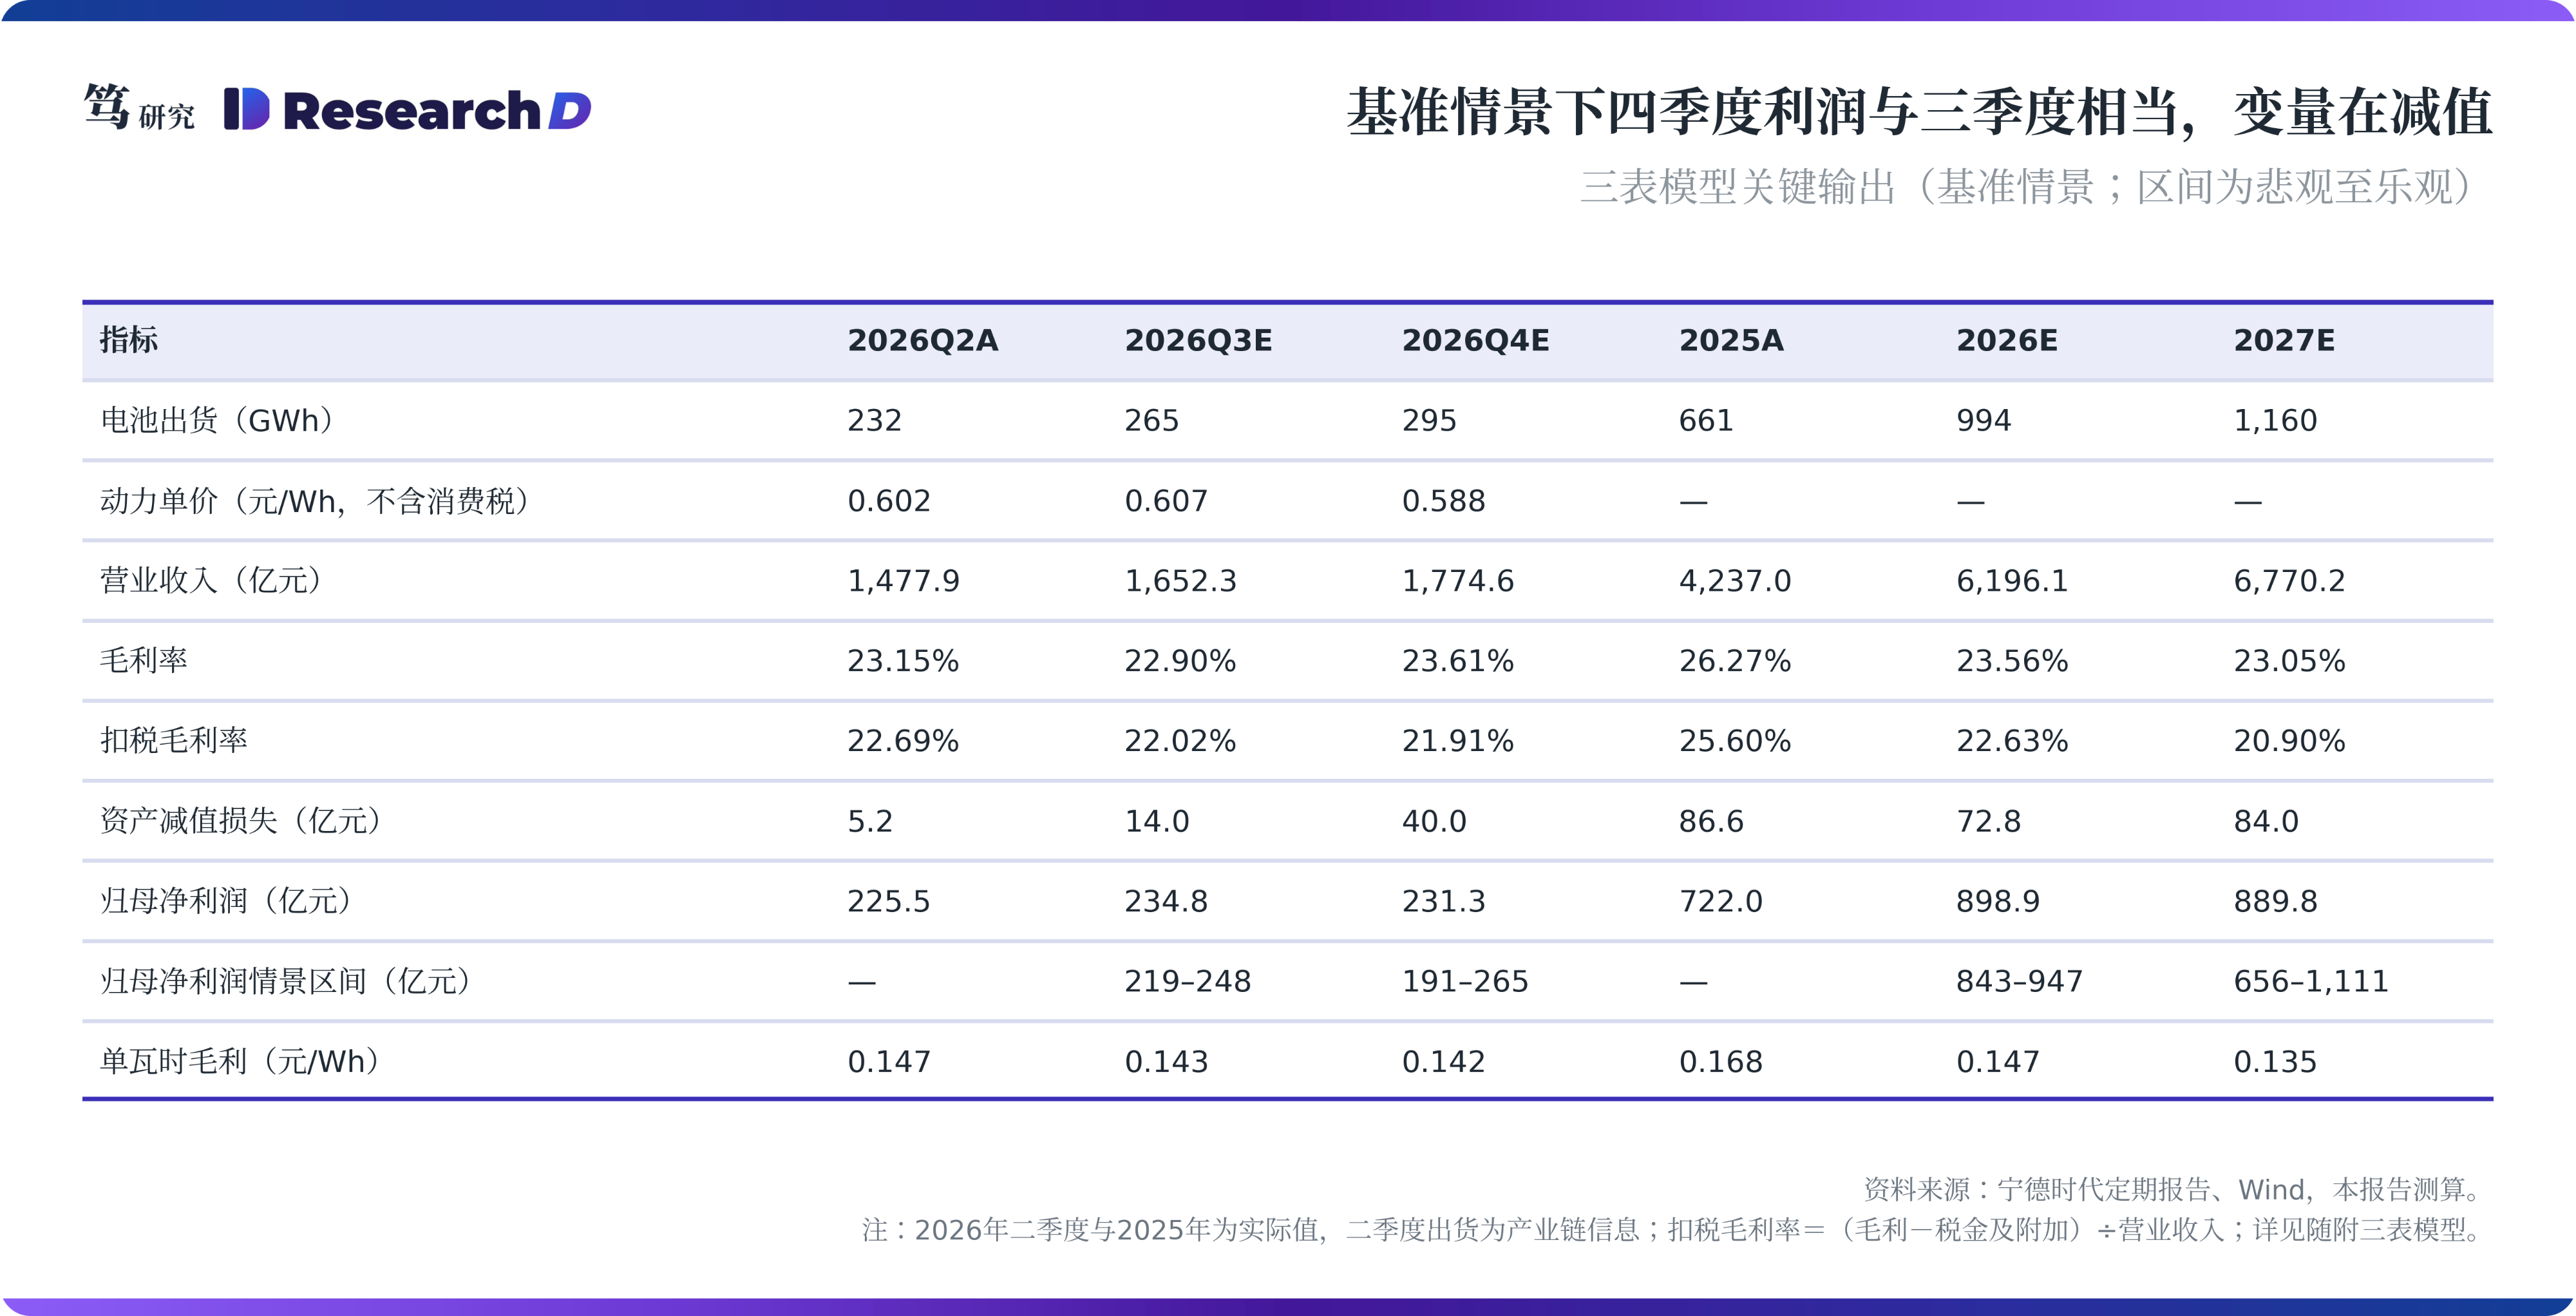
测算三季度毛利率约22.9%,与二季度的23.15%基本持平。估算显示,基准情景下三季度毛利率约22.90%,悲观与乐观情景分别约22.73%和23.08%(见下图)。拆开看,动力电池拖累约0.21个百分点,其中售价随锂价上调的分母效应约0.12个百分点、高价库存约0.09个百分点;储能与材料回收分别拖累约0.09和0.17个百分点。9月起计征的消费税按基准75%转嫁,以价内形式抬高收入约4.9亿元,贡献约0.23个百分点;剔除这部分,毛利率约22.67%。由于23.15%两侧的误差在零点几个百分点以内,三季报毛利率落在哪一侧携带的信息有限,需要读的是扣税毛利率与单瓦时毛利。
二、四季度动力电池单价环比下调约3%,年度议价与税负压力落在2027年
四季度联动基数较三季度下移约2.4万到3.0万元,动力电池单价(不含消费税)环比下调约3%。上半年动力电池系统收入1,921.25亿元,结合产业链出货信息,推算二季度单价约0.60元/Wh。行业测算普遍认为,碳酸锂每变动1万元/吨,电芯成本变动约0.006到0.007元/Wh。10至12月锂价按12万元的基准情景、联动滞后两个月计算,四季度动力单价环比下调约3.2%;滞后一到三个月、锂价10.5万到13.5万元的各种组合下,降幅在约1.9%到4.1%之间。换言之,锂价从5月高点开始的回落,在售价上集中体现在四季度,这也是四季度分母效应的来源。
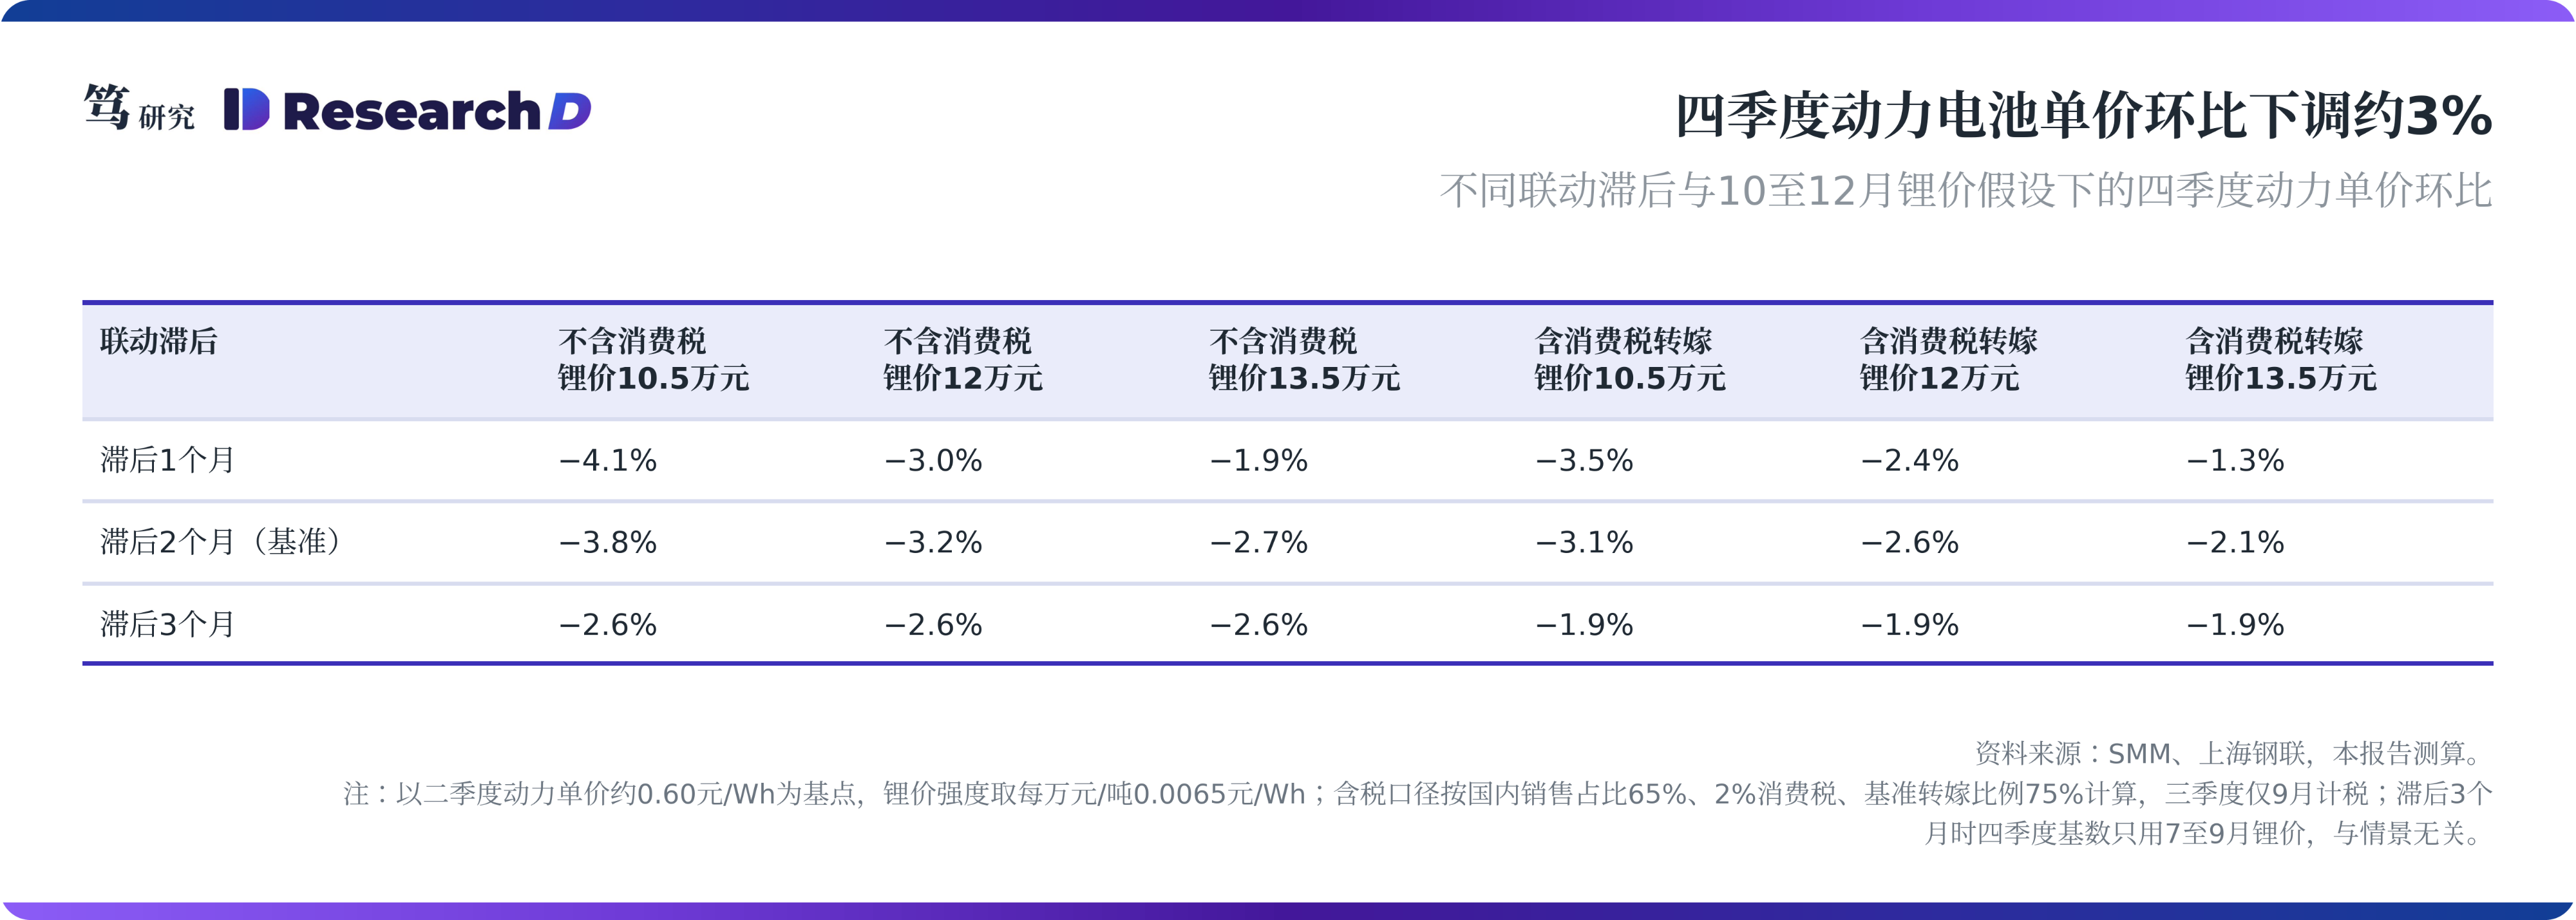
计入消费税转嫁后,账面单价降幅收窄到约2.6%。锂离子电池自9月1日起按2%征收消费税,2027年9月1日起提高到4%,钠离子与固态电池免征至2028年底(财政部、海关总署、税务总局公告2026年第20号)。转嫁的线索已经出现:亿纬锂能自9月1日起对内销电芯加价2%,宁德时代商城9月21日把314Ah储能电芯挂牌价上调约2%至0.403元/Wh起。宁德时代管理层的表述是与客户共同分担,本报告据此把基准传导比例定为75%。按国内销售约占电池收入65%估算,四季度含税口径的动力单价环比下调约2.6%,各情景在约1.3%到3.5%之间。
价格端的主要考验在2027年,年度议价与两项税负在同一年叠加。年度议价通常在四季度进行,结果体现在2027年的单价上。笔者关于“去宁德化”的前序报告分析,直接份额变动约3%,价格压力落在国内单价,观察窗口在2027年上半年。税负方面,电池出口退税率自4月1日起由9%降至6%,2027年1月1日起取消(财政部、税务总局公告2026年第2号);9月18日的储能报告推演出口透支落在2027年一季度,宁德时代的利润缓冲在四家公司中居前。模型按自中国出口约占电池收入28%、退税损失一半转嫁估算,对2027年毛利的冲击约51亿元;2027年9月起消费税升至4%,同样按75%转嫁计算。由此看,四季度的单价下调是这轮调整的起点,单价与税负的压力在2027年叠加。
三、四季度毛利率回升约0.7个百分点,约三分之二来自消费税
基准情景下四季度毛利率约23.6%,较三季度回升约0.7个百分点,其中约0.46个百分点来自消费税转嫁。消费税为价内税,转嫁部分计入收入,税额计入税金及附加,估算显示四季度两项分别约16亿元和22亿元。按75%转嫁,公司自担约5.6亿元,扣除税金及附加后的扣税毛利率约21.91%,与三季度的约22.02%基本持平。由此可见,四季度账面毛利率的回升主要来自税的计入方式,扣税后的利润率基本平稳。
动力电池的分母效应被二季度高价库存抵消,储能是四季度利润率改善的来源。售价随锂价下调带来的分母效应约提升0.52个百分点。另一方面,若四季度动力出货中约两成来自二季度按约17.1万元锂价生产的库存,而售价已按约13.6万元的基数联动,单瓦时毛利少约0.005元,拖累约0.50个百分点,两者基本抵消。储能锁价订单的成本随锂价回落,贡献约0.45个百分点;材料回收与矿产业务拖累约0.15个百分点,业务结构拖累约0.07个百分点。换言之,四季度利润率的改善集中在储能,动力电池的单瓦时毛利基本不变。
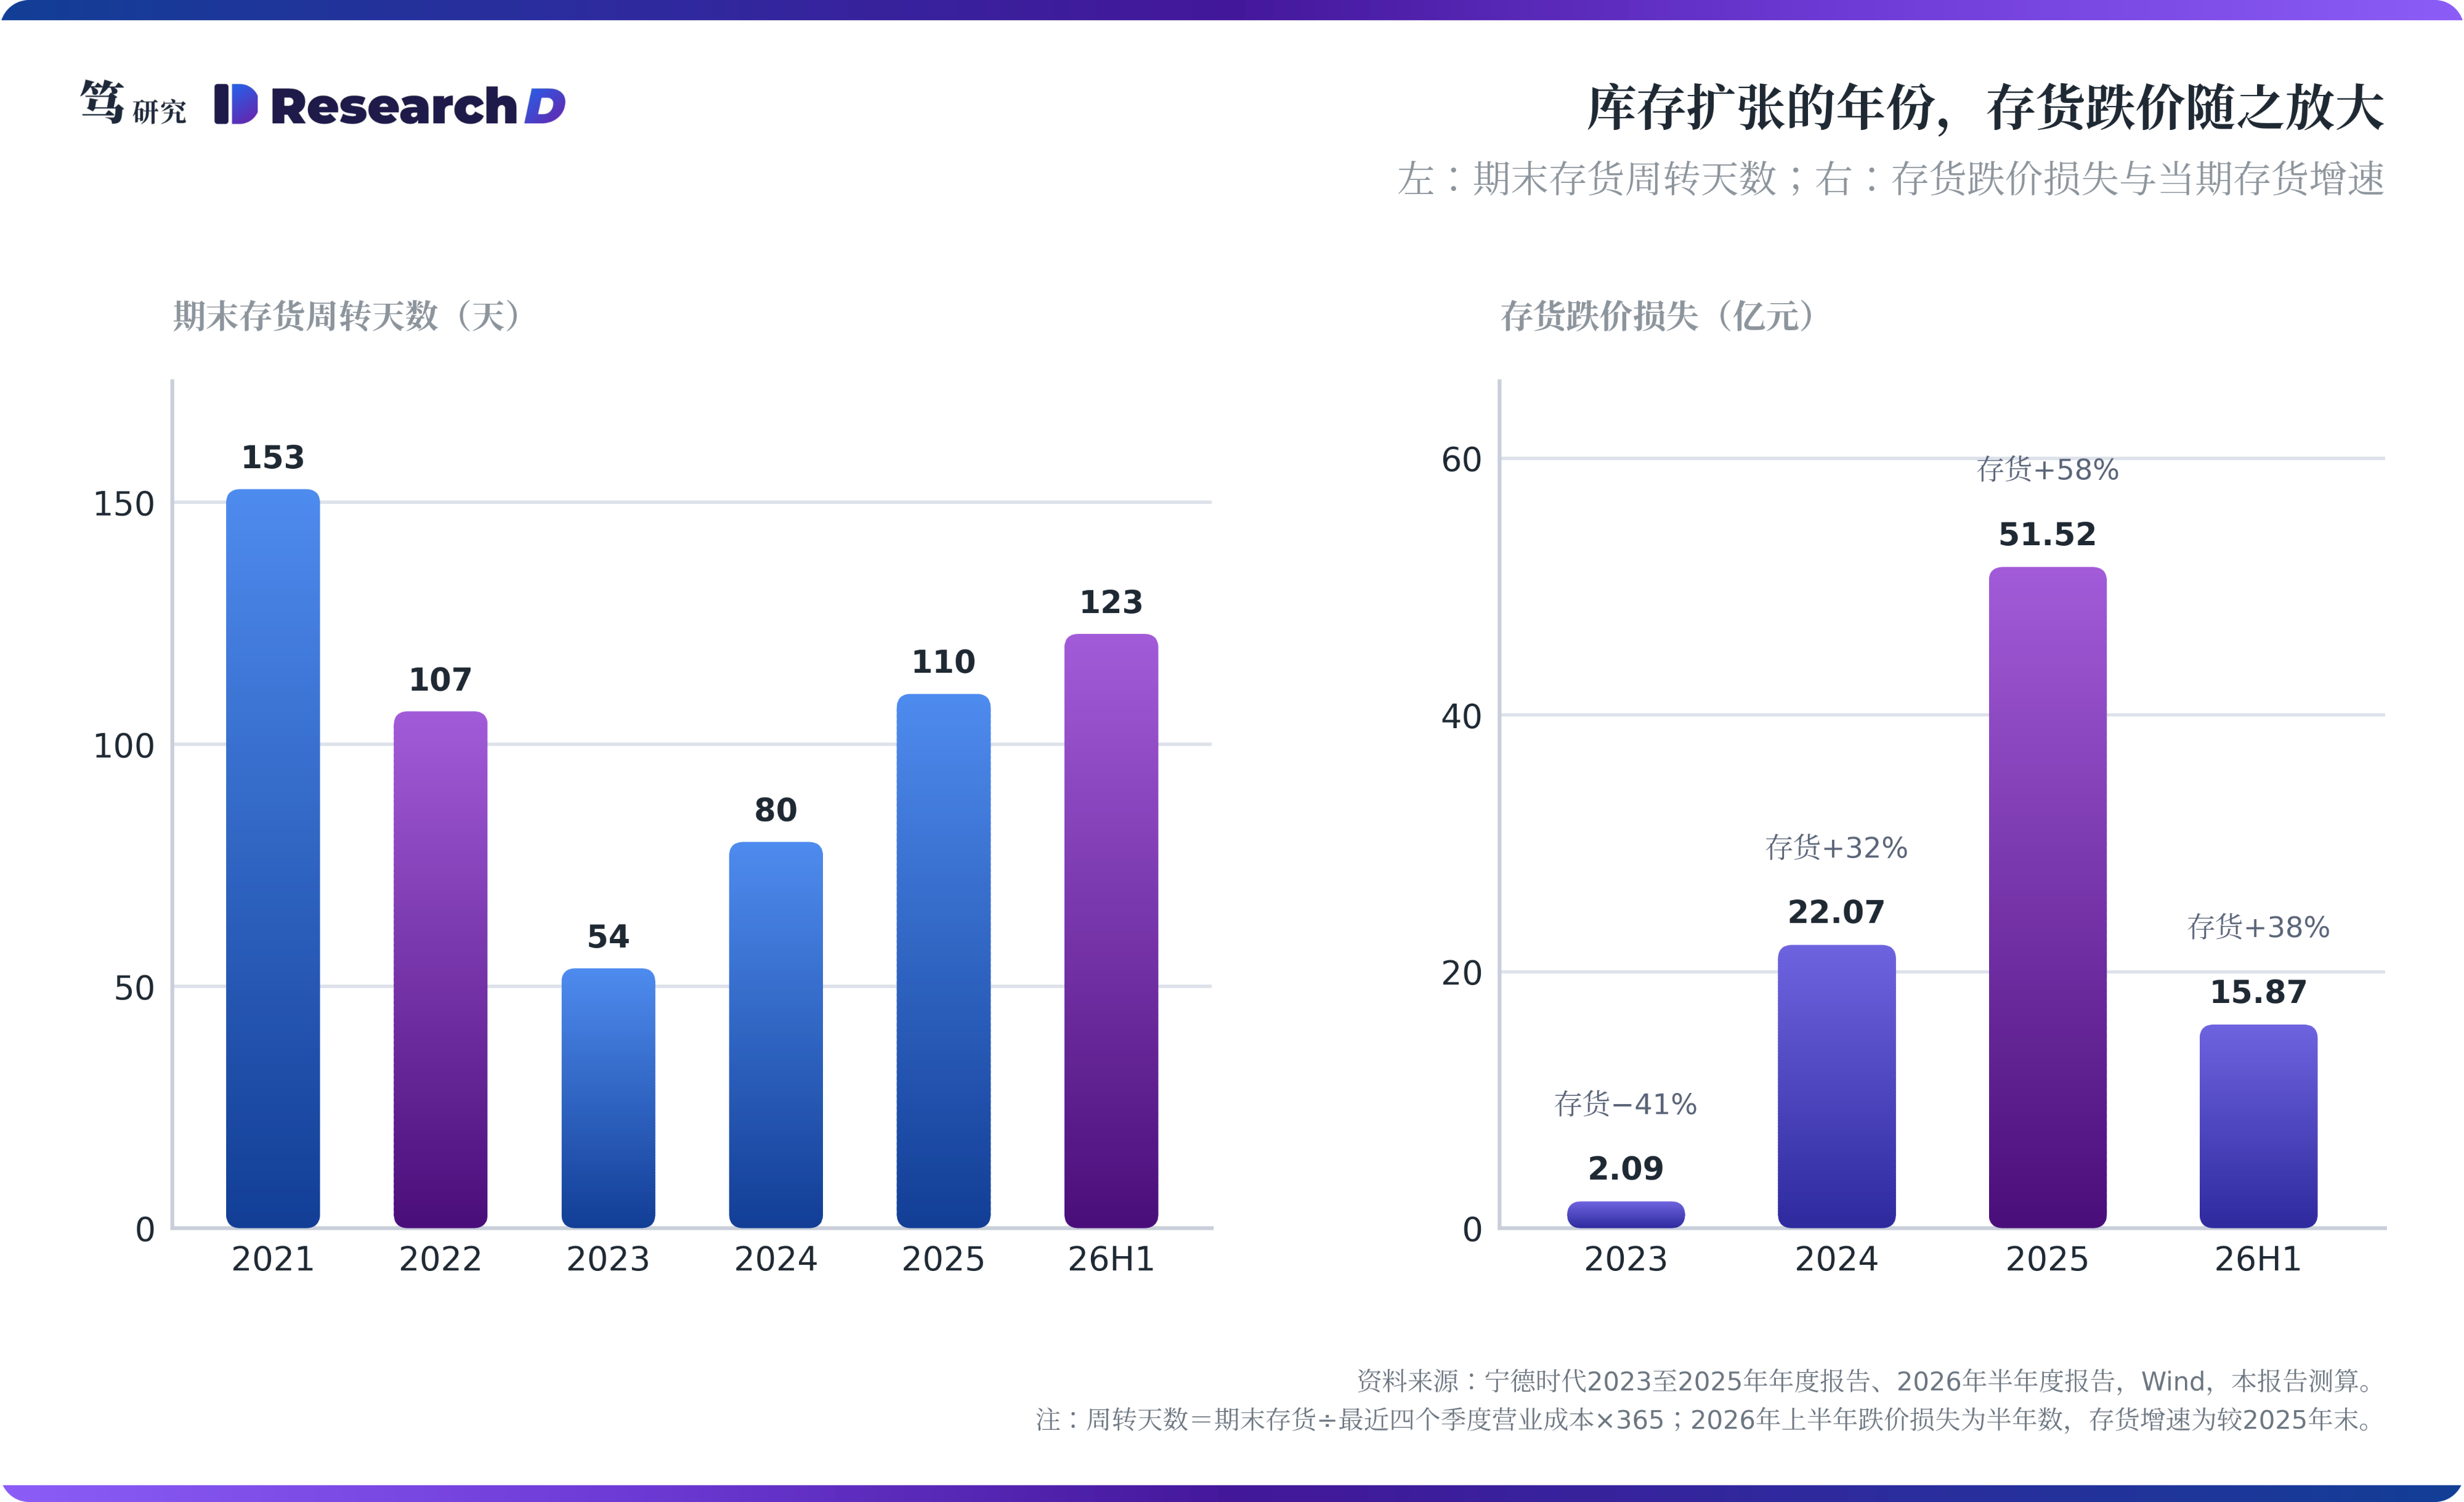
四季度毛利率的方向取决于三季度末的库存规模。2023年锂价下行期,公司年末存货较上年末减少约41%,按最近四个季度营业成本计算的周转天数由约107天降到约54天。本轮6月末的周转天数约123天,高于锂价高点时的2022年末。模型基准假设三季度末周转天数由二季度的约105天(按单季营业成本计算)降到98天,对应存货约1,372亿元;若周转天数停在105天附近,存货约1,470亿元,高价库存占比随之上移,悲观情景下四季度毛利率测算约22.37%,低于三季度。因此,三季报的存货读数决定了四季度毛利率的变化方向。
四、存货跌价随库存规模放大,减值集中在四季度确认
存货跌价损失随库存扩张放大,锂价方向的影响排在其次。三年的数据呈现同一规律:2023年锂价大幅下跌,公司存货较上年末减少约41%,存货跌价损失为2.09亿元;2024年存货增长约32%,跌价损失为22.07亿元;2025年存货增长约58%,跌价损失为51.52亿元。原因在于可变现净值按预计售价减去税费测算,而联动售价随锂价同步下调:动力电池单瓦时毛利约0.12元(本报告估算),锂价下跌带来的单价降幅约0.02元/Wh,多数产品仍在成本之上。笔者判断跌价主要来自型号切换与长库龄产品,库存扩张时这类尾部随之增加。
上半年跌价准备的计提集中在发出商品与库存商品。6月末存货账面余额1,389.47亿元,跌价准备81.28亿元,计提比例约5.85%,低于2025年末的约7.55%。上半年计提66.91亿元,其中发出商品26.62亿元、库存商品22.24亿元、原材料10.72亿元,转回或转销62.59亿元。发出商品已发货、待客户验收,售价随合同确定,跌价取决于合同价与结转成本之差。模型把资产减值的75%计入存货跌价并滚动测算跌价准备,三季度末约86亿元、计提比例约5.9%,年末约109亿元、约7.4%,回到2025年末的水平附近。
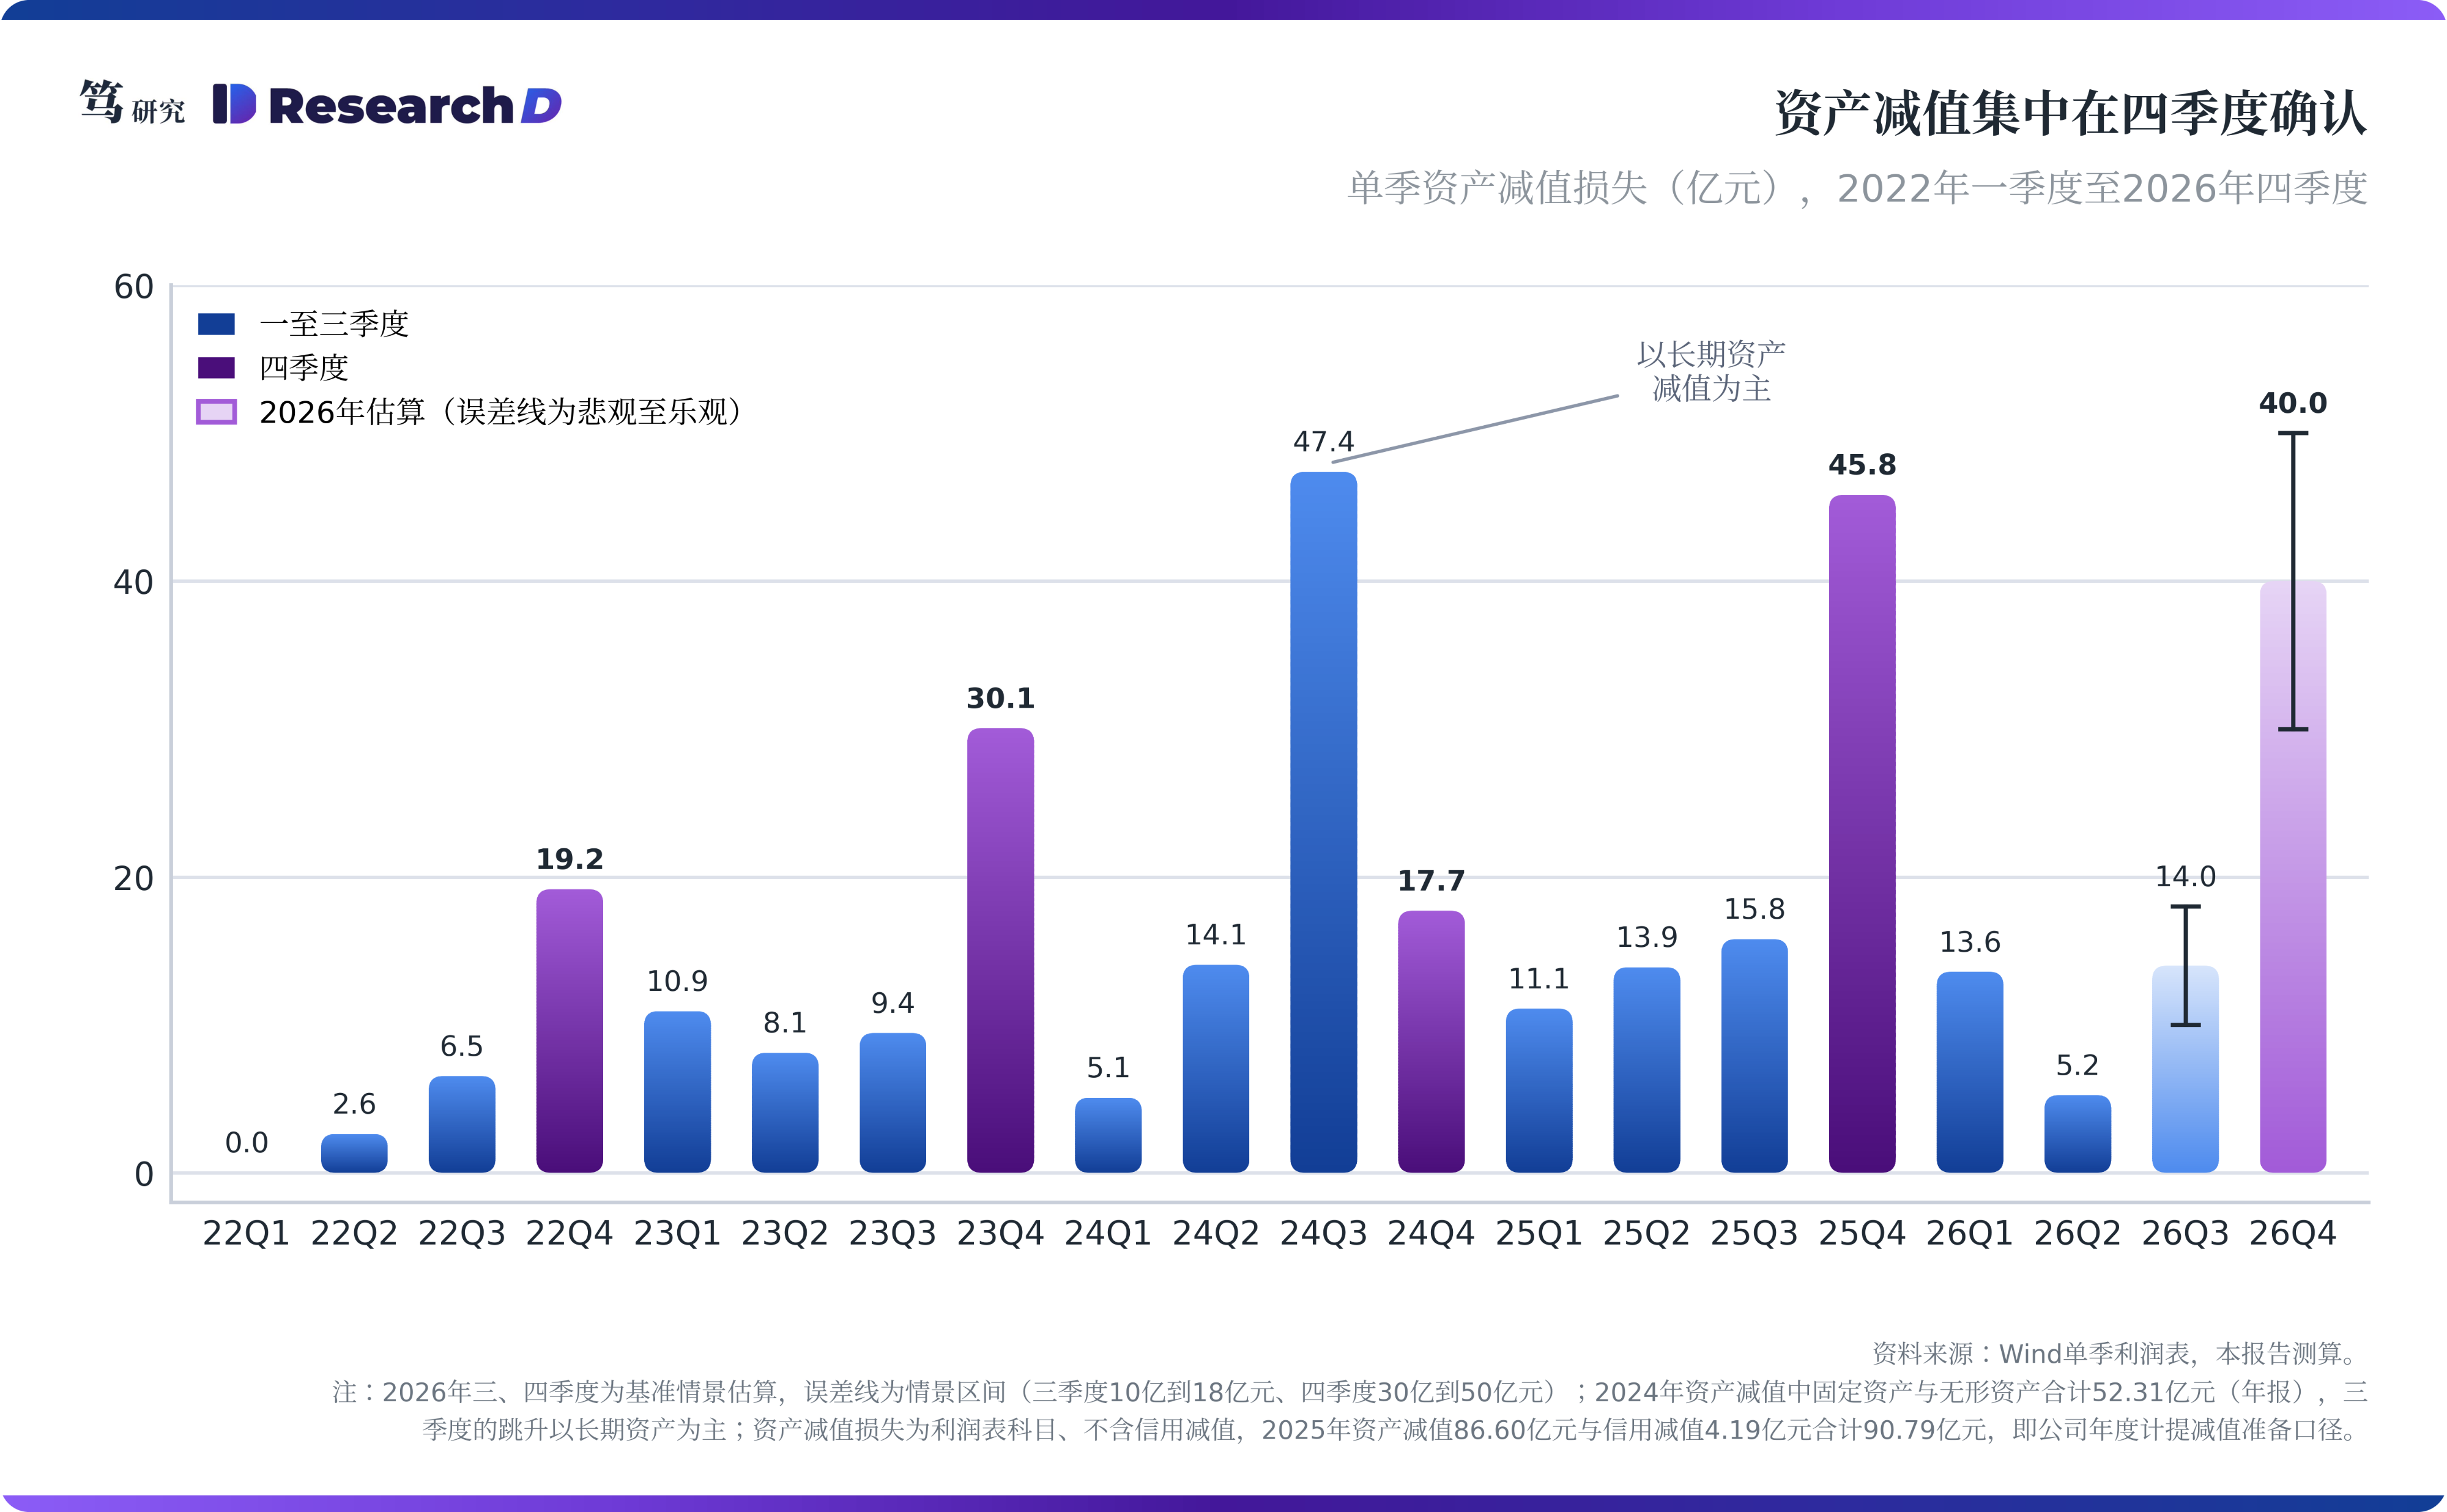
资产减值集中在四季度,基准评估四季度约40亿元。2023年与2025年四季度的资产减值分别为30.06亿元和45.82亿元,粗略计算约为同年前三季度单季均值的3.2倍和3.4倍;2024年的峰值出现在三季度,以长期资产减值为主。这里的资产减值为利润表科目,不含信用减值:2025年资产减值86.60亿元与信用减值4.19亿元合计90.79亿元,即公司年度计提减值准备的口径。年末的全面减值测试叠加库存规模,四季度资产减值约40亿元,区间30亿到50亿元;三季度约14亿元,区间10亿到18亿元。存货跌价在哪一期体现,答案主要在四季度。
锂价下跌对利润的直接冲击落在材料回收业务与套期保值上。模型按锂价弹性估算,材料回收与矿产业务的毛利率由上半年的约27%降到四季度的约19.6%。上半年公司用于套期的商品衍生品规模由年初的50.81亿元增至196.16亿元,多空方向未披露。若以空头为主,锂价下跌的套期收益可以部分对冲这部分利润损失;三季报的公允价值变动与投资收益会给出方向。
五、投资含义:四季度利润与三季度大体持平,变量在减值
三、四季度利润大体持平,四季度的变量在减值与消费税转嫁比例。基准情景下三季度与四季度的归母净利润分别约为235亿元和231亿元,2026年全年约899亿元;四季度在悲观与乐观情景下分别约为191亿元和265亿元。四季度减值每增加10亿元,全年归母净利润约减少7.7亿元;消费税转嫁比例每变动25个百分点,全年归母净利润变动约5.4亿元。回到开篇的推演,模型给出的节奏是:三季度毛利率持平,四季度账面毛利率回升、扣税毛利率持平,利润的波动来自年末减值。
单瓦时利润是跨季度可比的读数。笔者9月17日的报告测算,当前估值隐含维持约0.089元/Wh的税后单位经营利润。四季度2%消费税折合约0.0073元/Wh,约为这一隐含单位利润的8%;按75%转嫁,公司自担约0.0019元/Wh。模型测算2026年单瓦时税后经营利润约0.082元;2027年在年降、出口退税取消与4%消费税的叠加下,测算降到约0.068元。因此,消费税的转嫁比例与2027年的年降幅度,是单位利润演变的两个核心变量。
分业务看,动力电池承担单价下调,储能与材料回收的利润走向相反。动力电池单价下调约3%,单瓦时毛利基本不变;储能在四季度受益于锁价成本回落,2027年面临单价回吐;材料回收与矿产业务直接承受锂价下跌。同行中,亿纬锂能上半年储能业务毛利率为12.51%,约为宁德时代同口径的一半,可变现净值测试的缓冲相应收窄,锂价下行期的跌价压力将首先出现在二线电池厂。
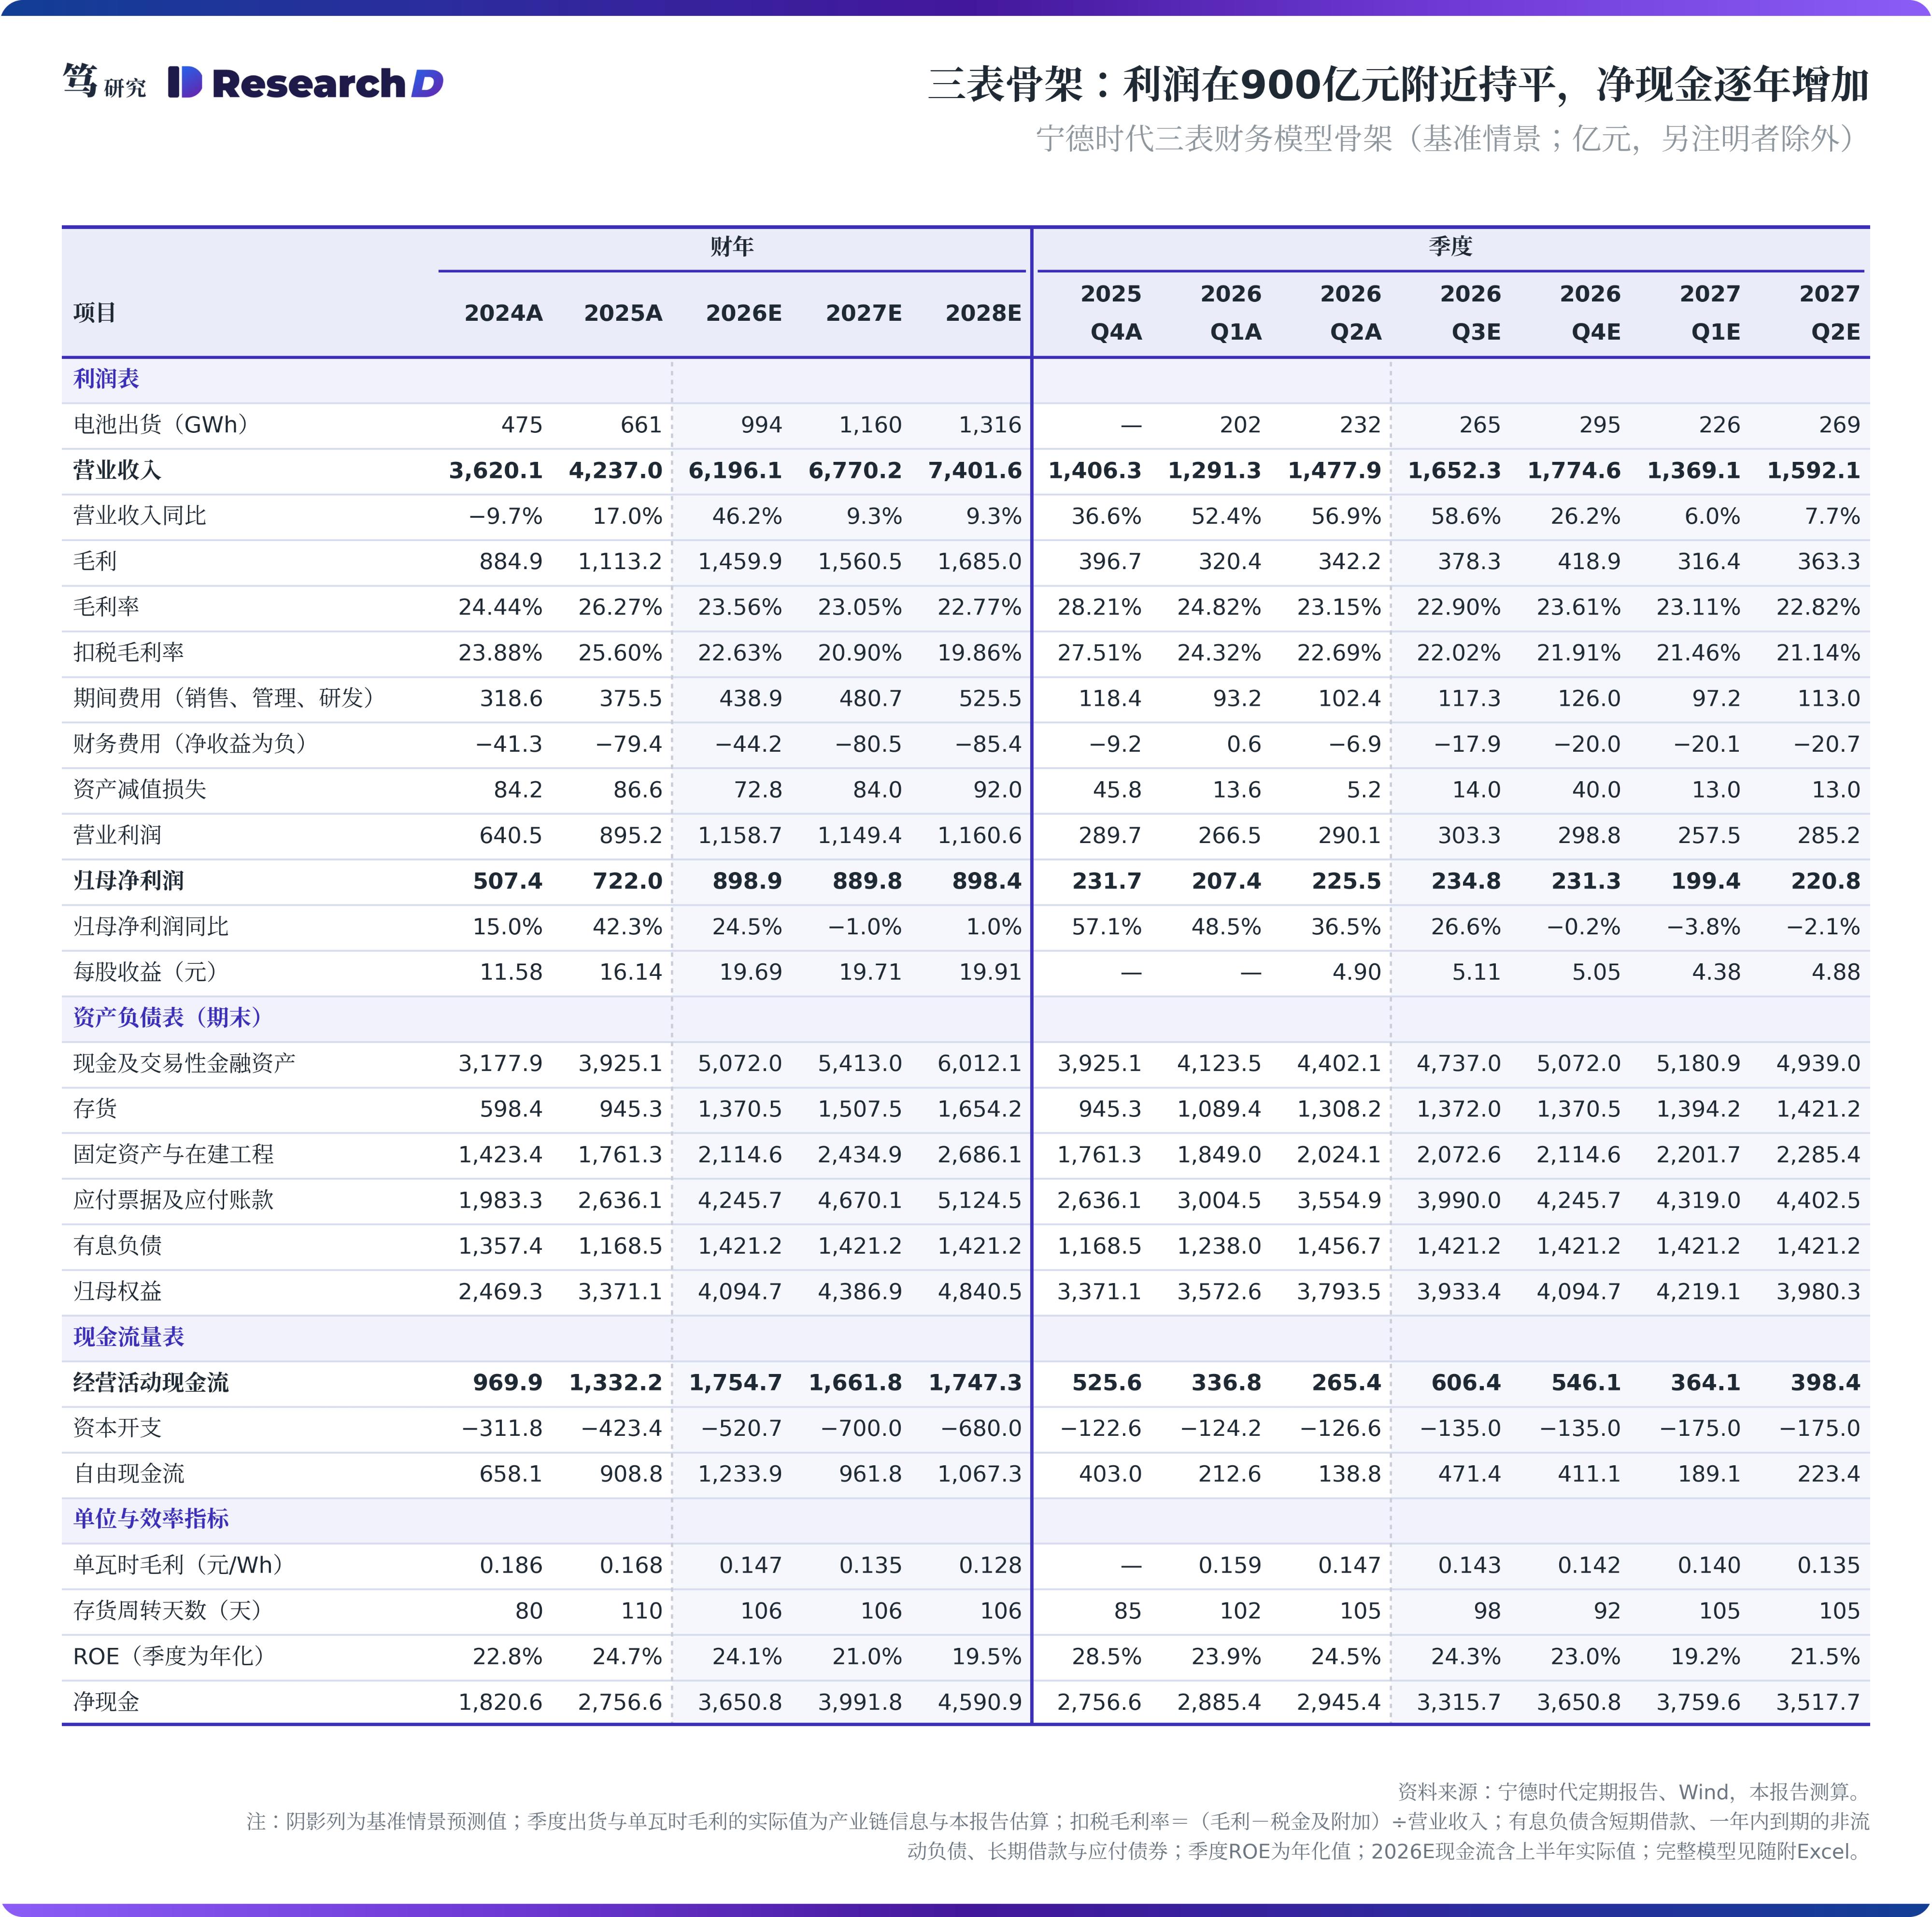
未来三年利润在900亿元附近持平,现金持续积累。基准情景下,2026至2028年归母净利润分别约为899亿元、890亿元和898亿元,经营活动现金流分别约为1,755亿元、1,662亿元和1,747亿元,年末净现金分别约为3,651亿元、3,992亿元和4,591亿元。利润持平而现金增加,一部分来自营运资本:应付票据及账款随营业成本扩张,2027年与2028年营运资本分别贡献现金约389亿元和419亿元。ROE由2025年的约24.7%降到2028年的约19.5%,利润持平、净资产逐年增加是主要原因。因此,跟踪现金与回报时,需要同时看应付账款周转天数与分红回购节奏。
六、跟踪验证:三季报看三项读数,年报看减值与单价
三季报(往年在10月19日到21日之间披露)先看三项读数。第一,毛利率与扣税毛利率。毛利率落在22.5%到23.5%之间、扣税毛利率在22%附近,与本报告的逻辑判断一致;若毛利率高于24%且扣税毛利率高于23%,说明联动滞后短于一个月、三季度已开始修复,第一节的判断需要修正。第二,9月末存货与周转天数。存货在1,330亿元以下(约95天)说明高价库存在消化;在1,470亿元以上(约105天),四季度毛利率模型测算持平或下降。第三,三季度资产减值与公允价值变动。减值超过20亿元说明跌价提前确认,四季度的减值压力相应减轻;公允价值变动与投资收益为正,可推测套期以空头为主。
年报与月度数据看减值与单价。四季度资产减值低于25亿元,说明本报告的减值测算偏保守;高于55亿元,说明库存结构问题超出模型假设。年末跌价准备在110亿元附近、计提比例约7.4%,与本报告的滚动测算一致。下半年动力电池单价(不含消费税)较上半年约0.59元/Wh的变化、年末跌价准备的分类,是检验联动逻辑的直接读数。月度跟踪碳酸锂现货、宁德时代商城储能挂牌价、11至12月电池出口与2027年度议价结果。
七、风险因素
上行风险来自锂价反弹与转嫁顺利。碳酸锂在10至12月反弹到14万元以上,四季度联动单价降幅收窄到2%以内,高价库存损失减少;消费税全额转嫁、储能涨价延续,四季度扣税毛利率回升。乐观情景下四季度归母净利润约265亿元。
下行风险集中在库存与议价。锂价跌破10万元、高价库存占四季度动力出货的四成,悲观情景推演下四季度毛利率约22.37%、归母净利润约191亿元;四季度减值超过50亿元;出口前置透支2027年一季度需求;2027年度议价的年降幅度超过3%。
以上内容不构成任何投资建议,请风险自担。