2026.10.01 | AC | MU | Micron FY26Q4: Contracts vs Revenue
原标题:拆报表 · 美光FY26Q4业绩|长约约束了价格,没有约束收入
摘要
- 收入超预期,长约是否约束了美光收入;
- 对齐时间段后,美光涨价与合约价差距多大、从何而来;
- FQ1靠量还是靠价,出货加速能否持续;
- 长约以上限换底价,代价将如何演变;
- 跟踪美光看什么指标,同业如何分化,12月如何检验。
美光FQ4收入高出指引8.5%,FQ1指引再超一致预期约8%,长约没有约束收入。但按同一时间段比较,FQ4的DRAM涨价比合约价少约10个百分点,其中长约上限约占2个点,而且会逐季加深。FQ1的增长主要靠多出货。
美光这份财报的关键信息,在于CFO补充的口径:FQ1指引里,DRAM和NAND的环比位元增长都是单位数,成本则是两位数增长。这句话和615亿美元的收入指引放在一起看,增长的来源与市场的第一印象并不一样。
一、收入端:超预期幅度没有收窄,长约没有约束收入
先修正前瞻报告的一个判断。笔者在财报前瞻中判断,长约上限开始约束实际售价,超预期的弹性会随之减弱。从收入看,这个判断没有兑现。FQ4收入542.29亿美元,比500亿美元的指引中值高8.5%,也比LSEG一致预期的510.7亿美元高6.2%。FQ1指引615亿美元,又比LSEG一致预期的约570亿美元高约8%。两个季度的超预期幅度都没有收窄。
按周折算后,FQ1指引的增速和FQ4相当。比较这两个季度,要先处理周数差异:FQ4有14周,FQ1回到13周。按周计算,FQ4每周收入38.7亿美元,比FQ3的31.9亿美元增长21.5%;FQ1指引中值对应每周47.3亿美元,再增长22.1%,指引区间对应19.1%到25.1%。单看这组数字,容易得出需求与价格同时加速的印象,市场的第一反应也正是如此。

但拆开来看,两个季度的增长来源并不相同。FQ4的增长几乎全部来自涨价。粗略计算,FQ4的DRAM每周收入约增长18%,与十几个百分点高位的价格涨幅基本相当,说明每周出货量几乎没有变化;NAND每周收入约增长32%,同样主要来自约30%的涨价。FQ1则相反,增长主要靠多出货。所以,判断长约有没有发挥作用要单独看价格,看收入会被出货量的变化掩盖。
二、价格端:按同一时间段比较,美光涨价比合约价少约10个百分点
首先把时间段对齐。美光的财季比自然季度晚约一个月:FQ3覆盖2月27日到5月28日,FQ4覆盖5月29日到9月3日,FQ1覆盖9月4日到12月3日。TrendForce的合约价按自然季度统计,两者不在同一时间段。以FQ4为例,98天里有33天落在CQ2、65天落在CQ3,所以FQ4环比FQ3,还包含了CQ2合约价大涨约六成的滞后影响。如果直接拿美光FQ4的涨幅和TrendForce 3Q26的13%到18%比较,就会得出美光涨得比合约价还快的结论,但这个结论是时间错位造成的。
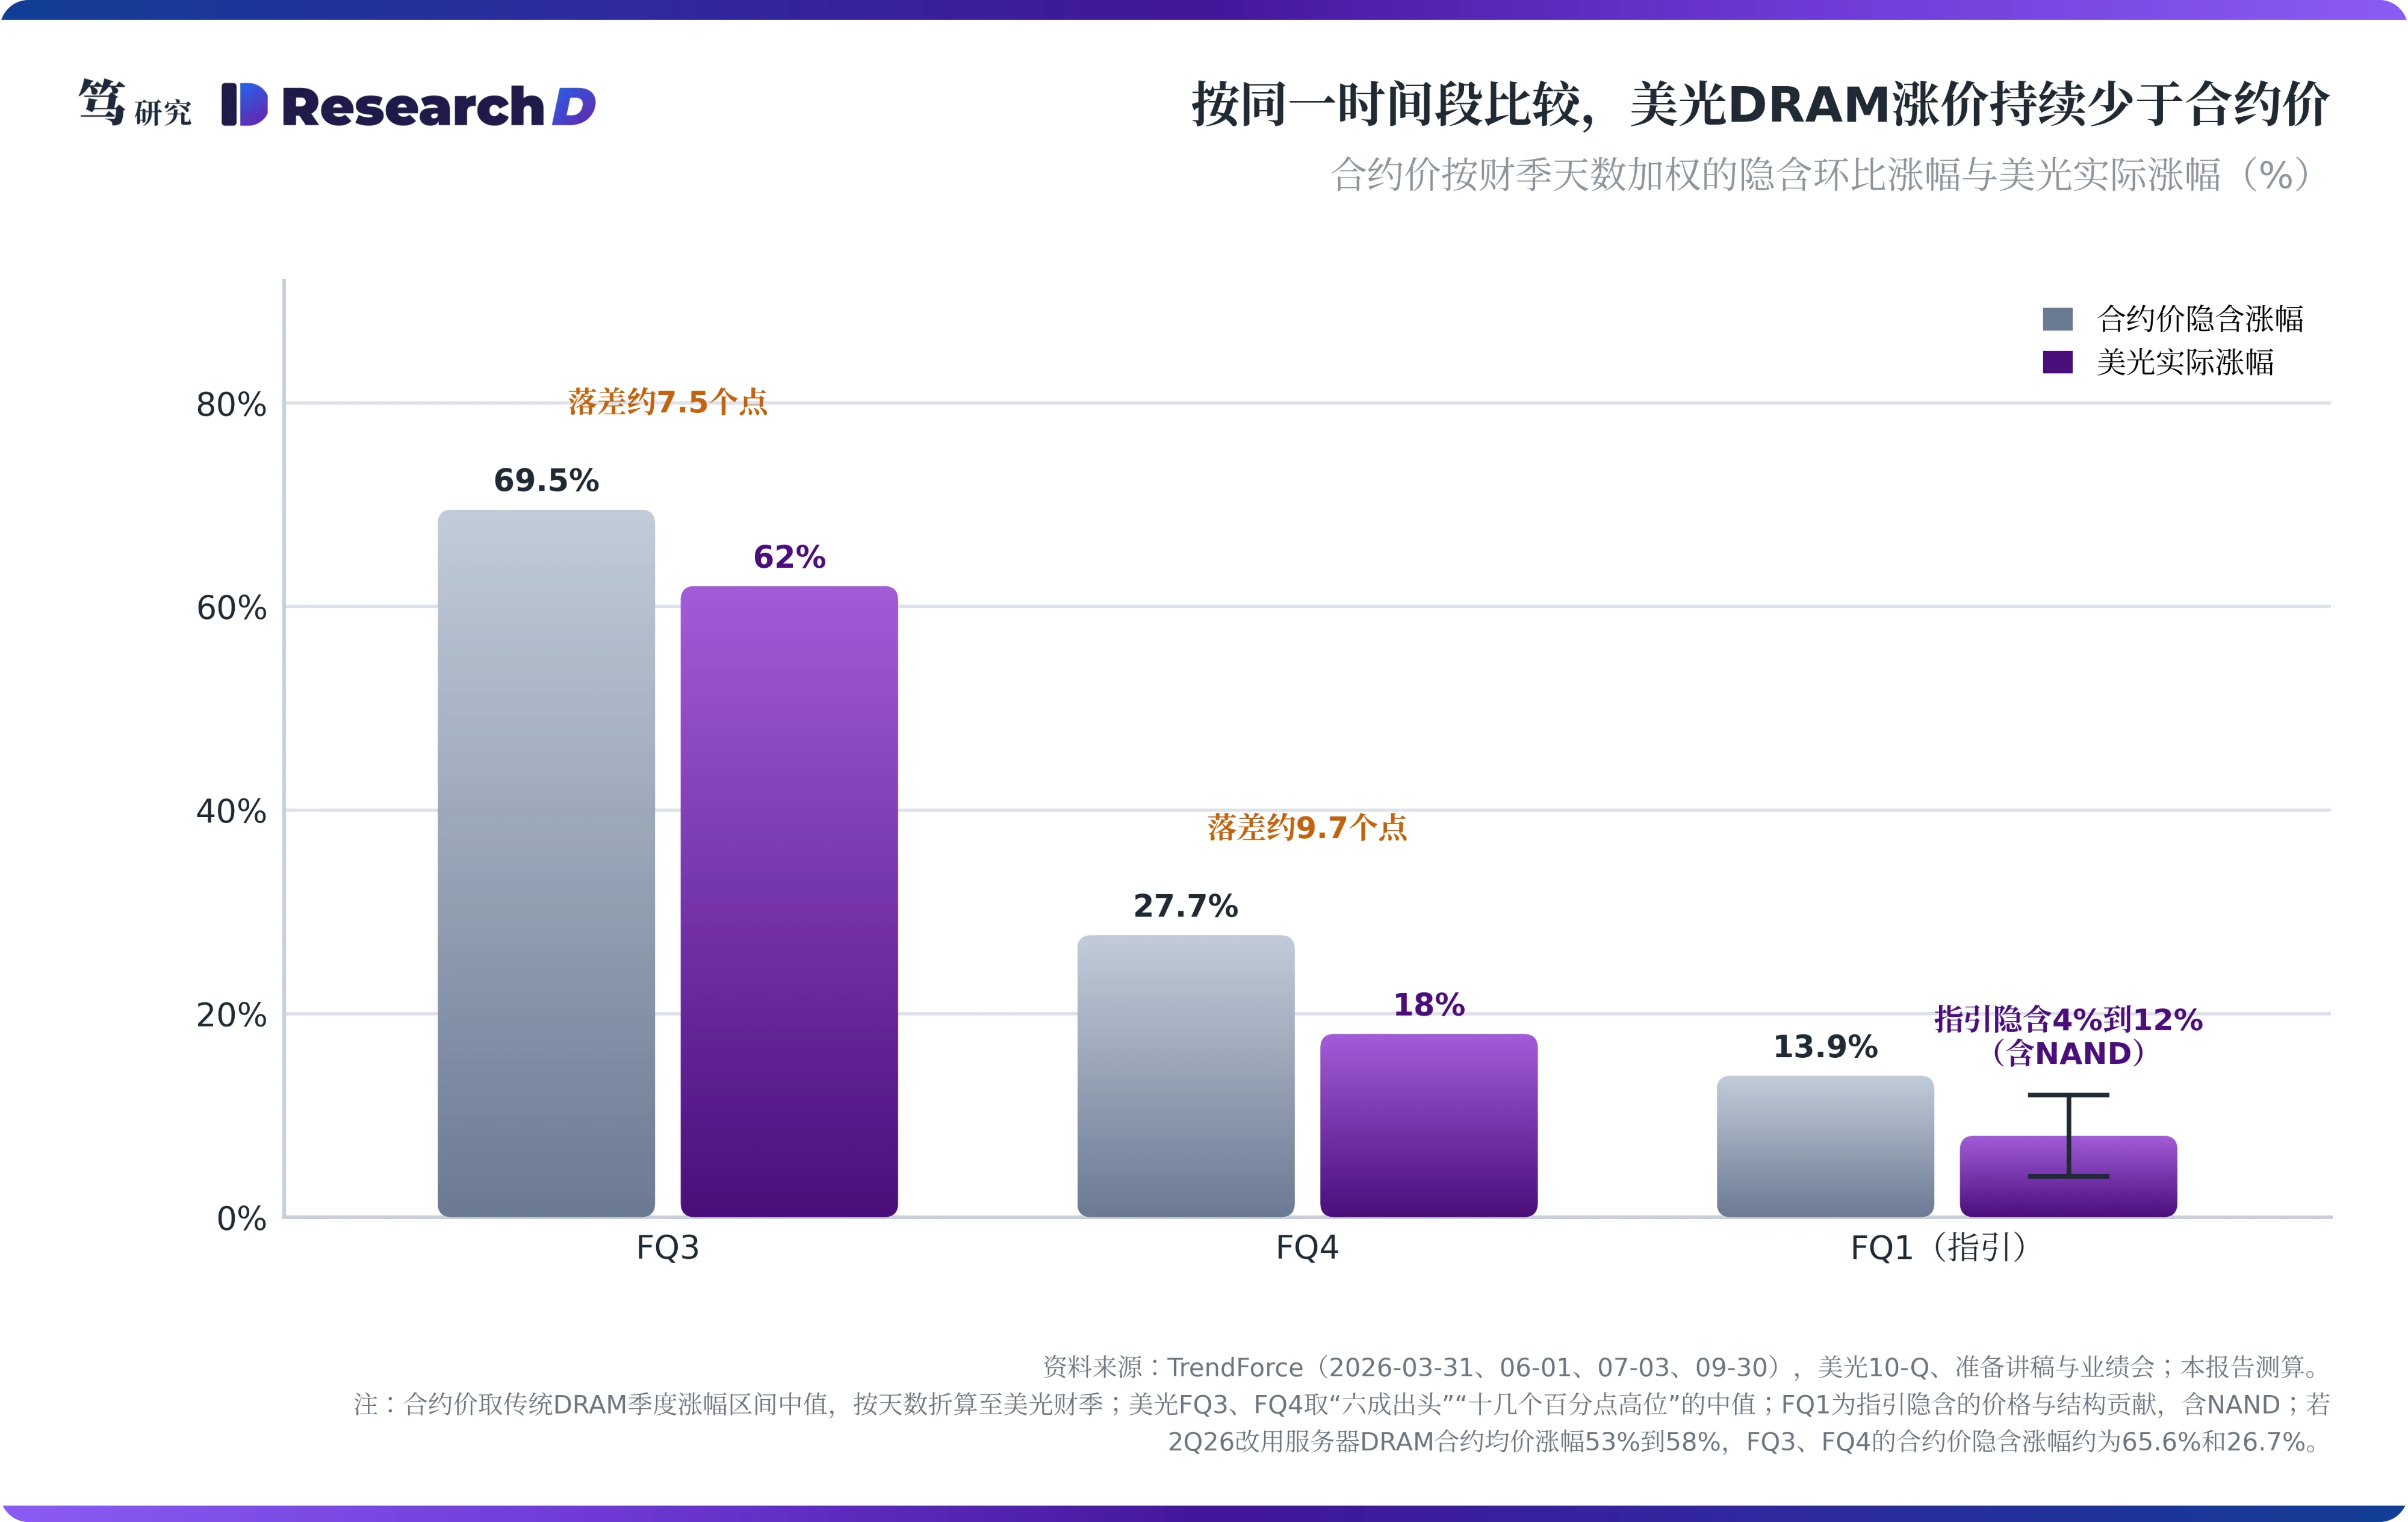
对齐之后,合约价对FQ4的隐含涨幅约为28%,估算美光实际只涨了十几个百分点。具体做法是以TrendForce传统DRAM合约价的季度涨幅为基准:1Q26实际上涨93%到98%,2Q26预测上涨58%到63%,3Q26预测上涨13%到18%(TrendForce,2026-06-01、2026-03-31、2026-07-03),取区间中值,再按美光财季覆盖的天数加权。估算显示,合约价对FQ3的隐含环比涨幅约为69.5%,对FQ4约为27.7%。美光实际的DRAM价格涨幅,FQ3为六成出头,FQ4为十几个百分点的高位。按区间中值计算,两个季度分别比合约价少涨约7.5个和9.7个百分点。
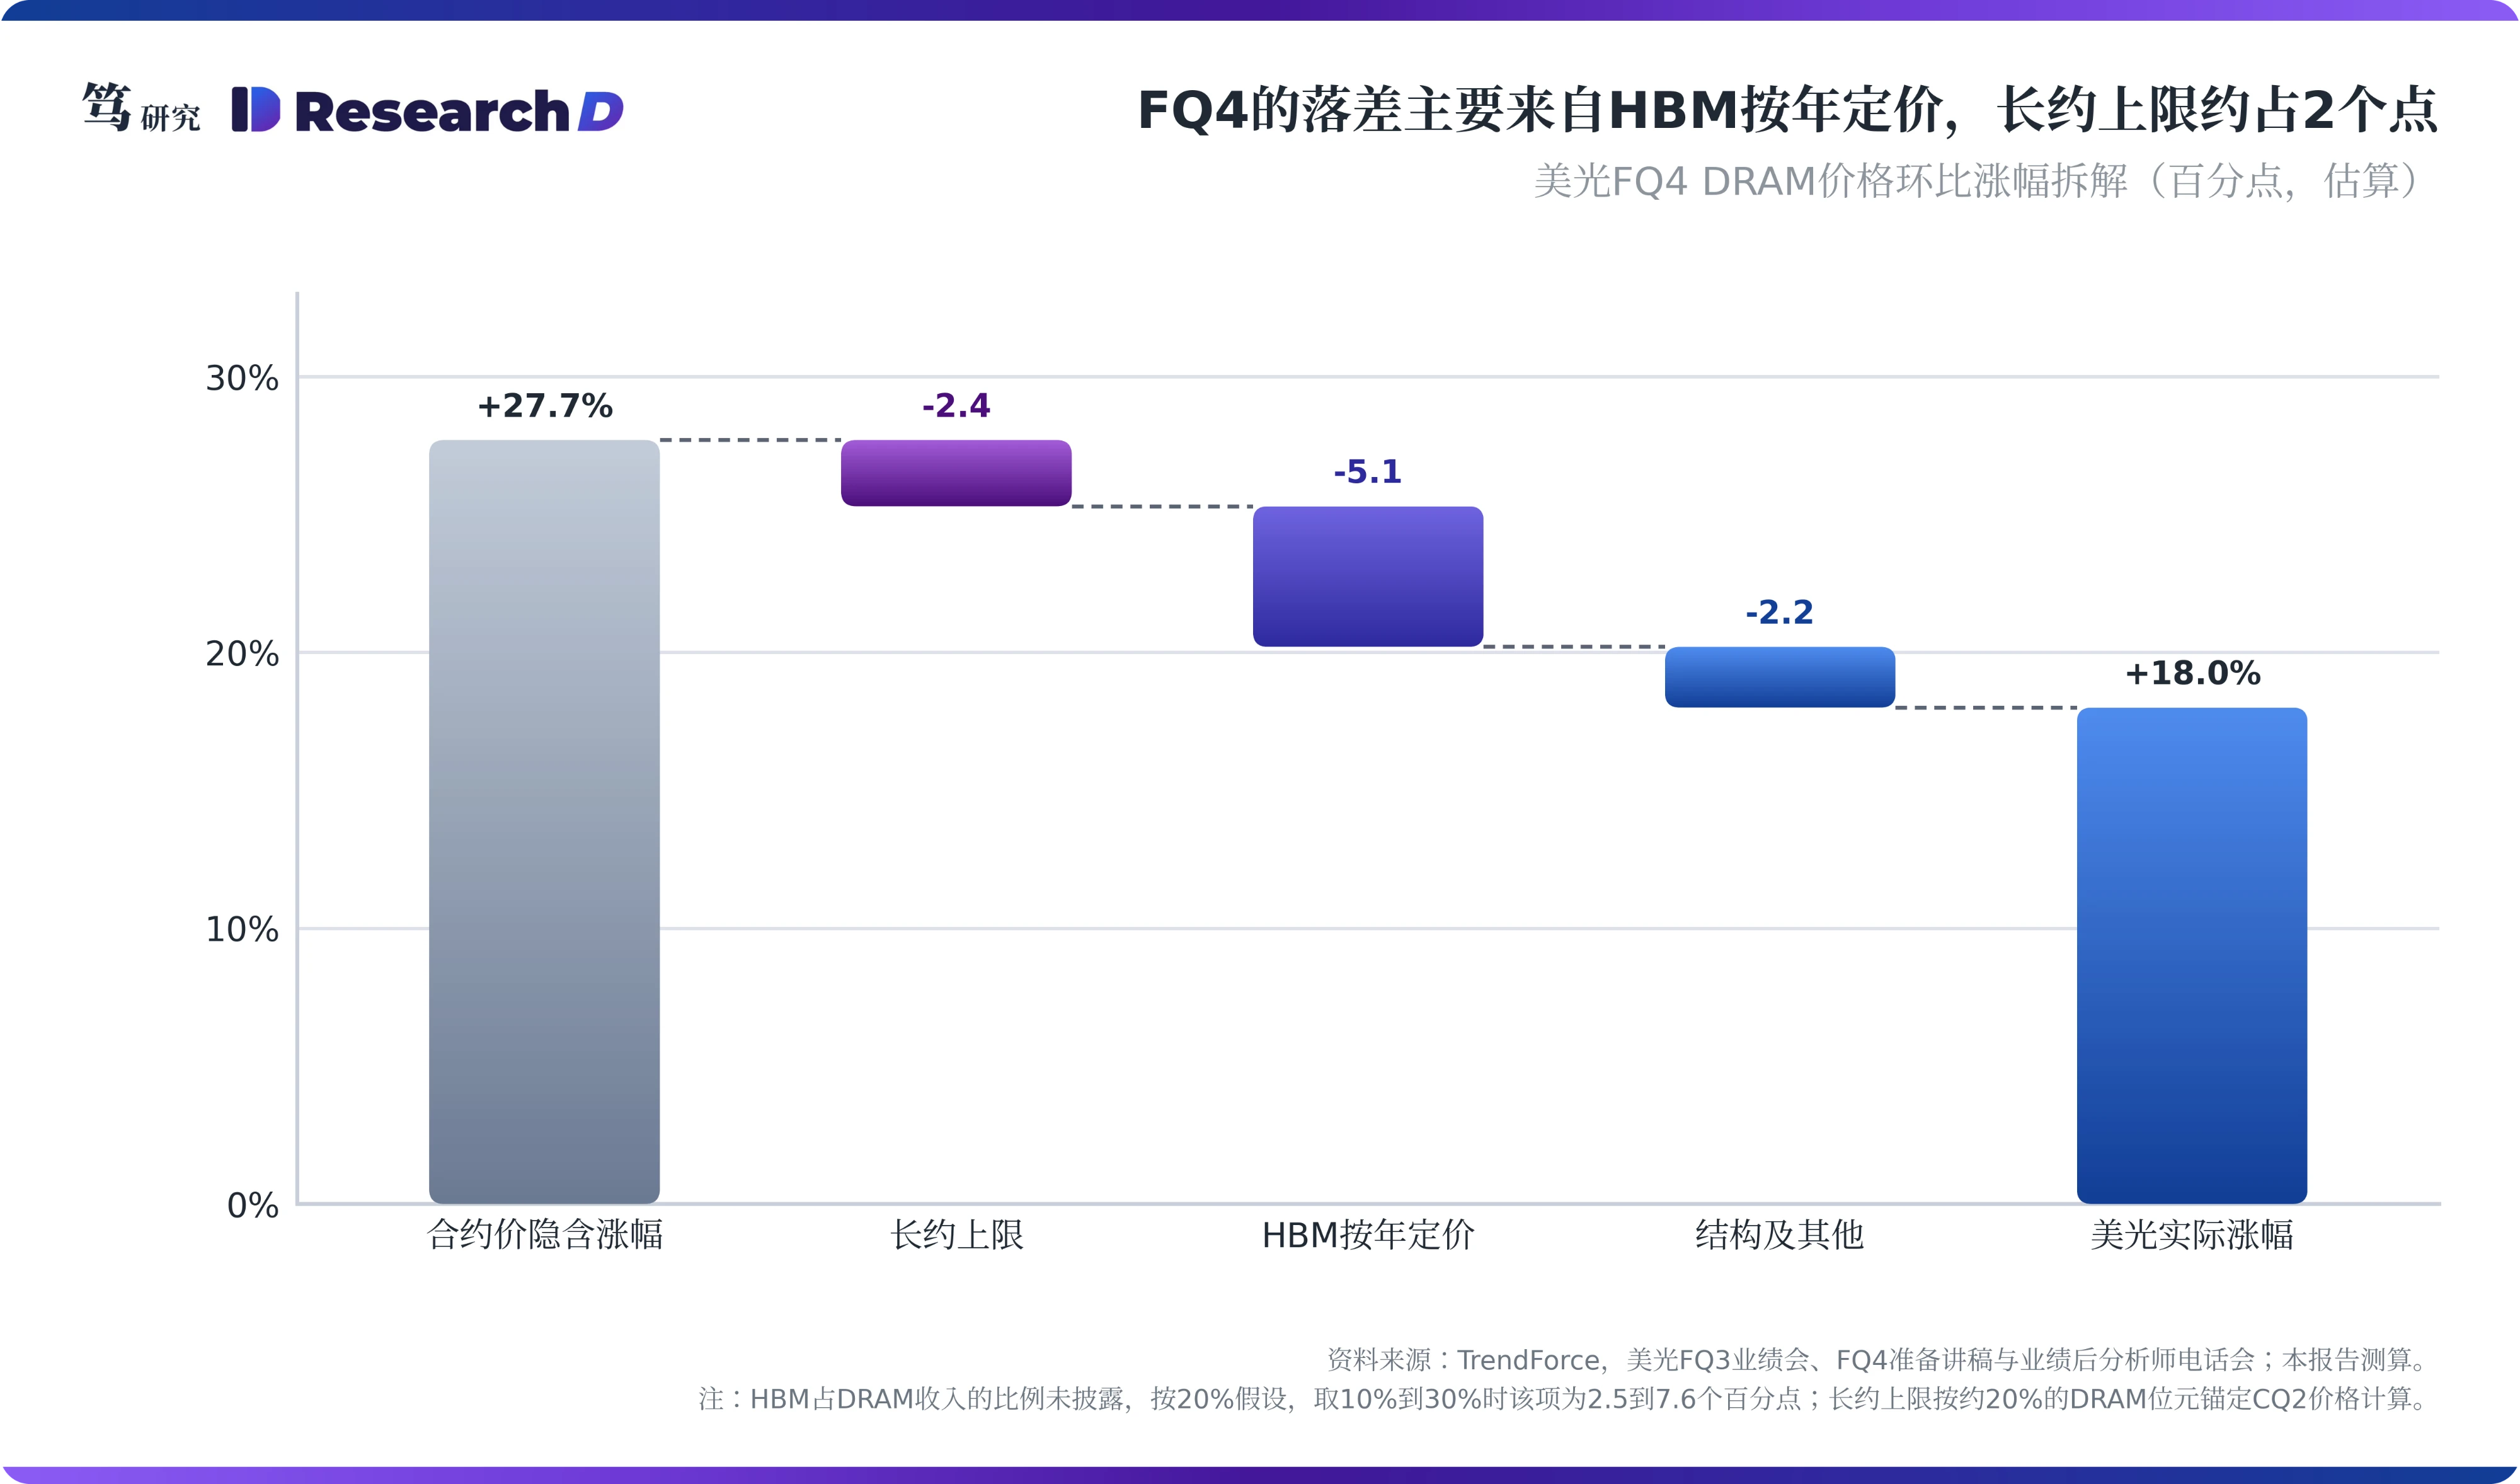
 这个落差在长约生效前就已存在,主要来自HBM的年度定价。FQ3时长约上限还没有生效,落差已有约7.5个百分点,说明落差另有来源。管理层表示,2027年的HBM价格已大幅上调,并在日历年初生效。这意味着美光的HBM在2026年内执行年度合同价,不随季度合约价上调。举例来说,若HBM占DRAM收入两成且价格不动,即使其余八成上涨28%,综合涨幅也只有22%左右。美光没有披露HBM占DRAM收入的比例,若按20%假设,粗略估算这一项在FQ4拖累约5个百分点。
长约上限从FQ4开始起作用,拖累约2个百分点。美光在FQ3披露,16份战略客户协议约覆盖20%的DRAM位元,其中大型协议的价格上限锚定CQ2市价。粗略计算,这部分位元在FQ4只比FQ3上涨约16%,不受约束的部分上涨约28%,按两成权重折算,拖累约2.4个百分点。用TrendForce的预测值计算,FQ4的落差比FQ3扩大约2.2个百分点,与这一拖累基本相当。若改用TrendForce统计的2Q26服务器DRAM合约均价涨幅53%到58%,落差扩大约5个百分点,长约可以解释其中约一半,其余与HBM收入增速快于公司整体、HBM占比上升有关(美光FQ4业绩演示材料)。两种算法指向同一个结论:长约上限已经开始约束美光的价格,只是目前幅度还不大。
第14周和NAND的强势,让市场忽略了这个信号。FQ4多出的一周带来约7.7%的表面增长;NAND价格上涨约30%,数据中心SSD已占NAND收入的三分之二以上;CDBU与MCBU的毛利率也都升至90%。这些数字把讨论集中在收入和利润率上,DRAM比合约价少涨的部分没有进入讨论。
三、FQ1的增长靠多出货,涨价贡献不到FQ4的一半
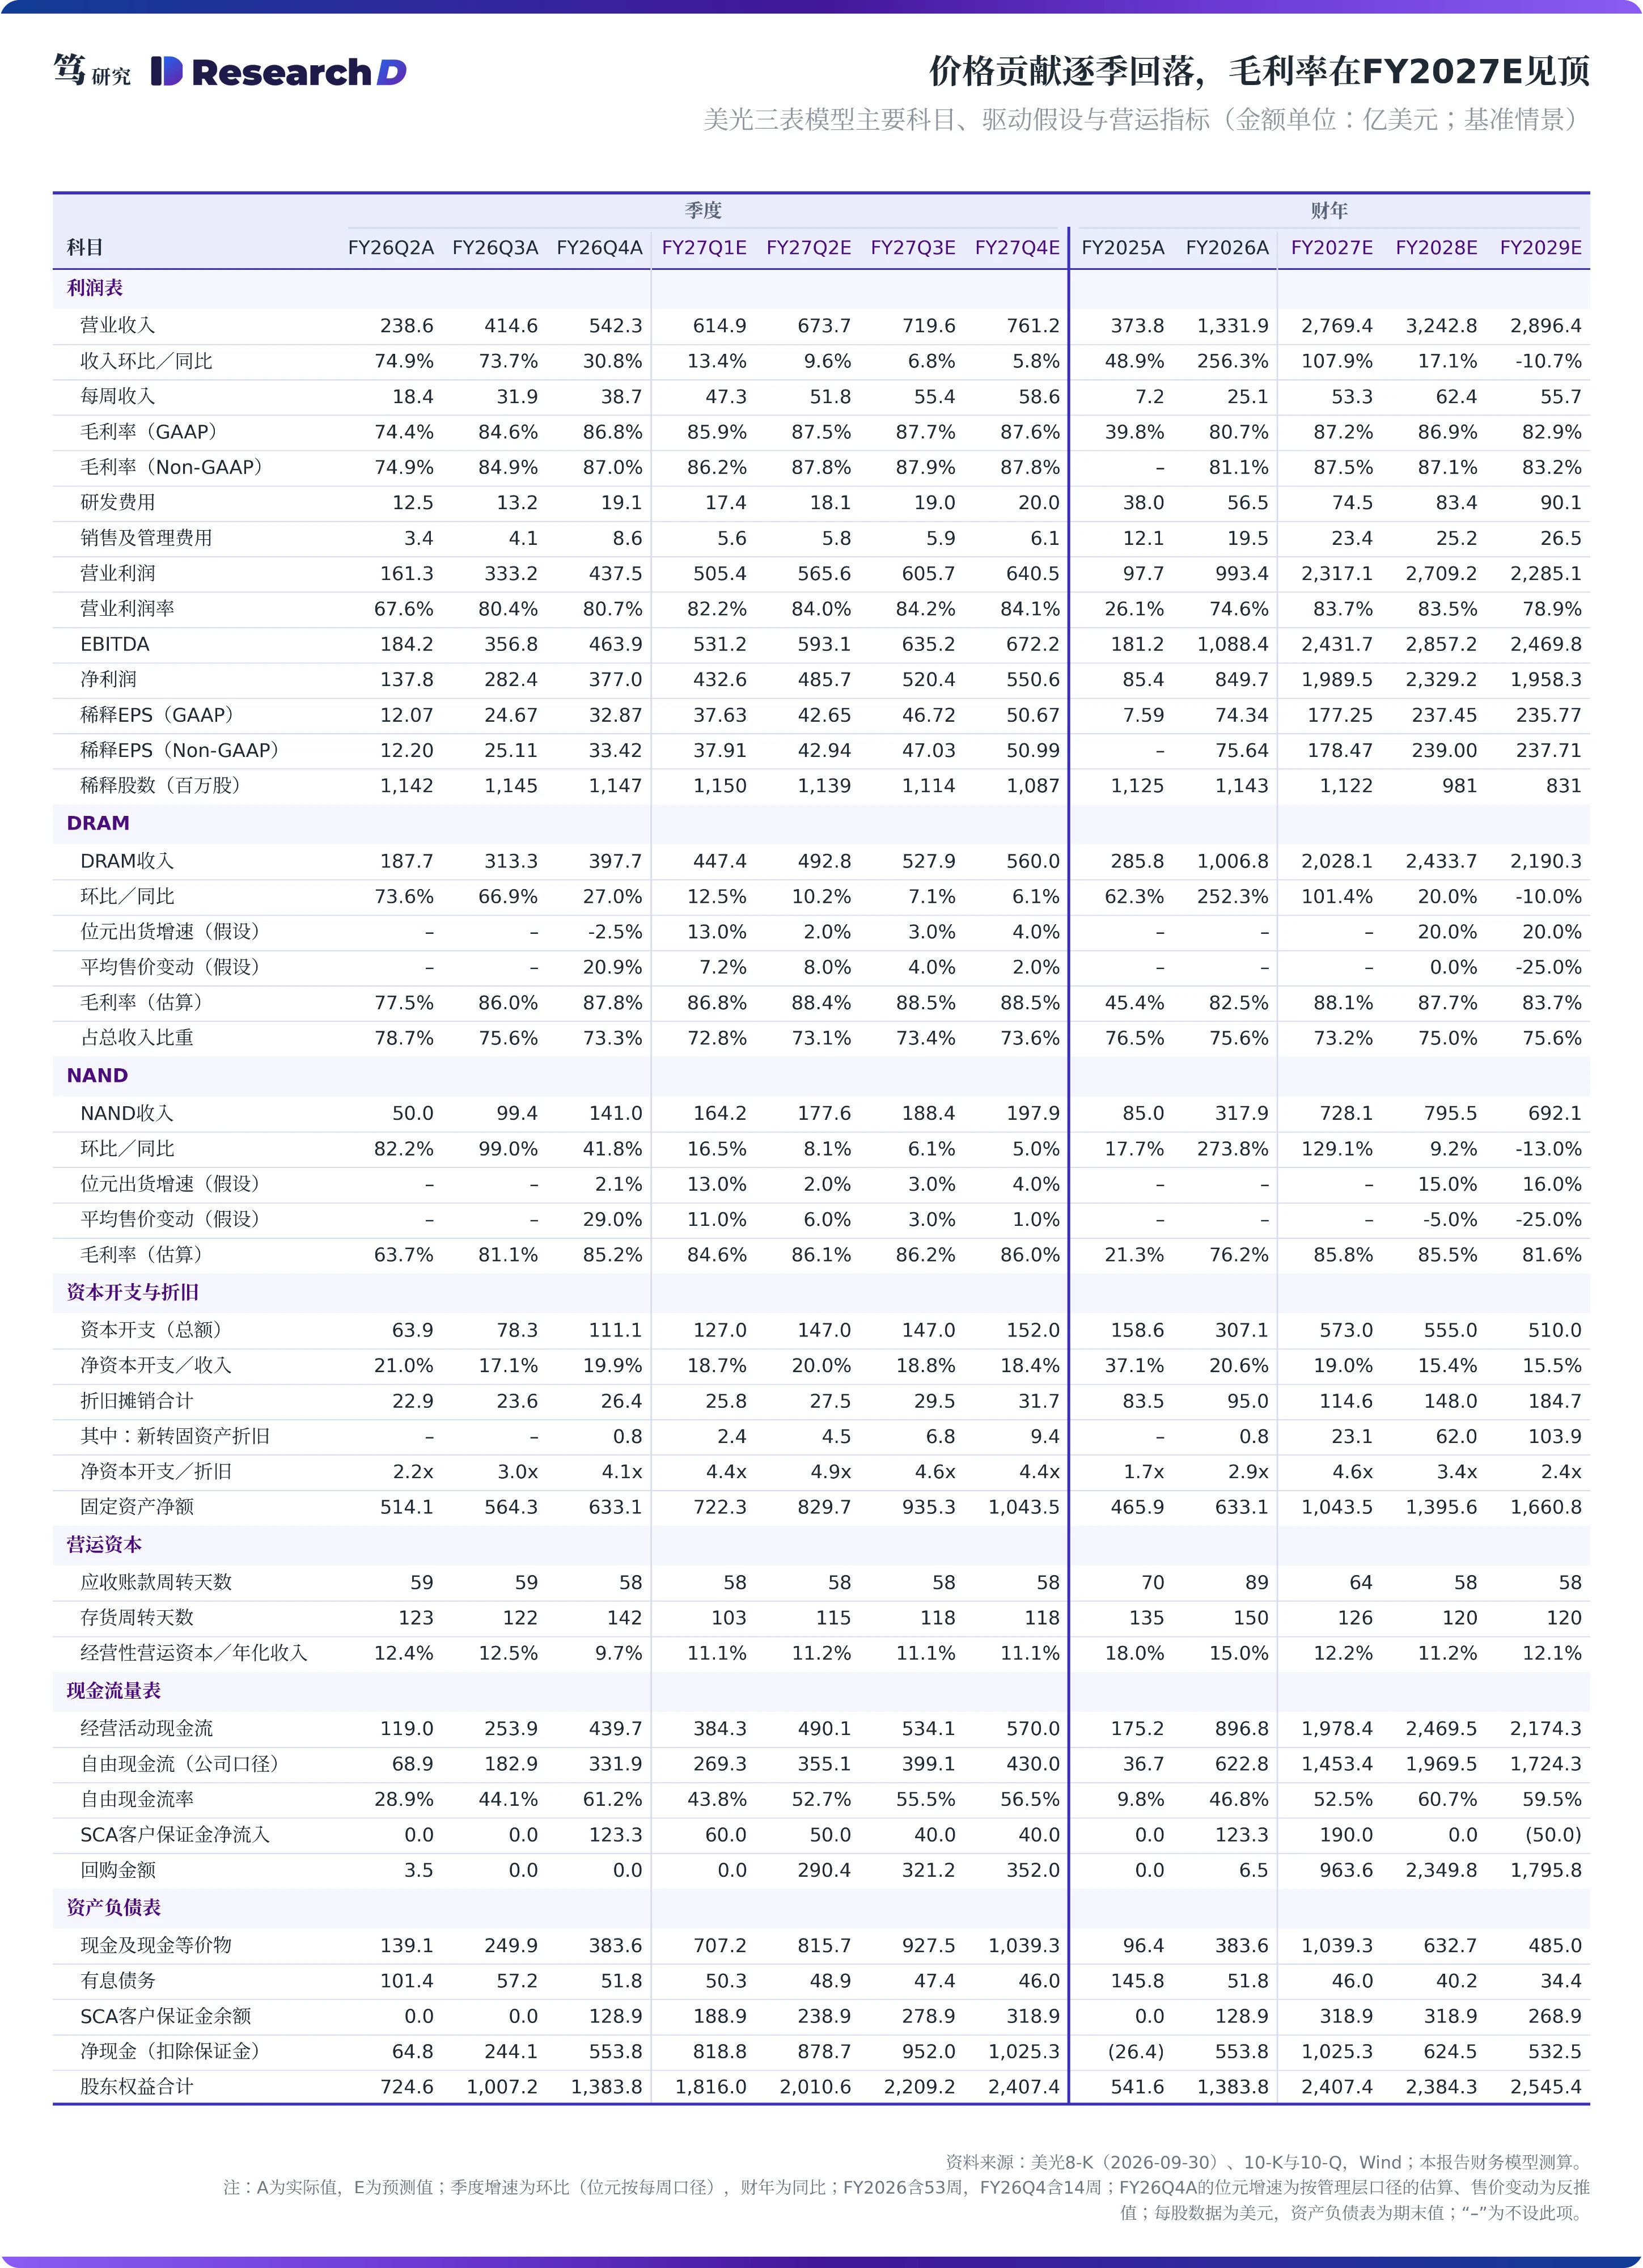
CFO给出的口径,可以直接拆出FQ1的量和价。FQ1收入指引中值比FQ4增长13.4%。如果DRAM和NAND的位元增长在1%到9%之间,价格与产品结构的贡献约为4%到12%,中性情形约为8%(估算)。考虑到FQ1比FQ4少一周,折算成每周出货量,增速约为9%到17%。对比FQ4两成上下的综合涨价,FQ1的价格贡献不到一半,增量主要来自出货节奏加快。
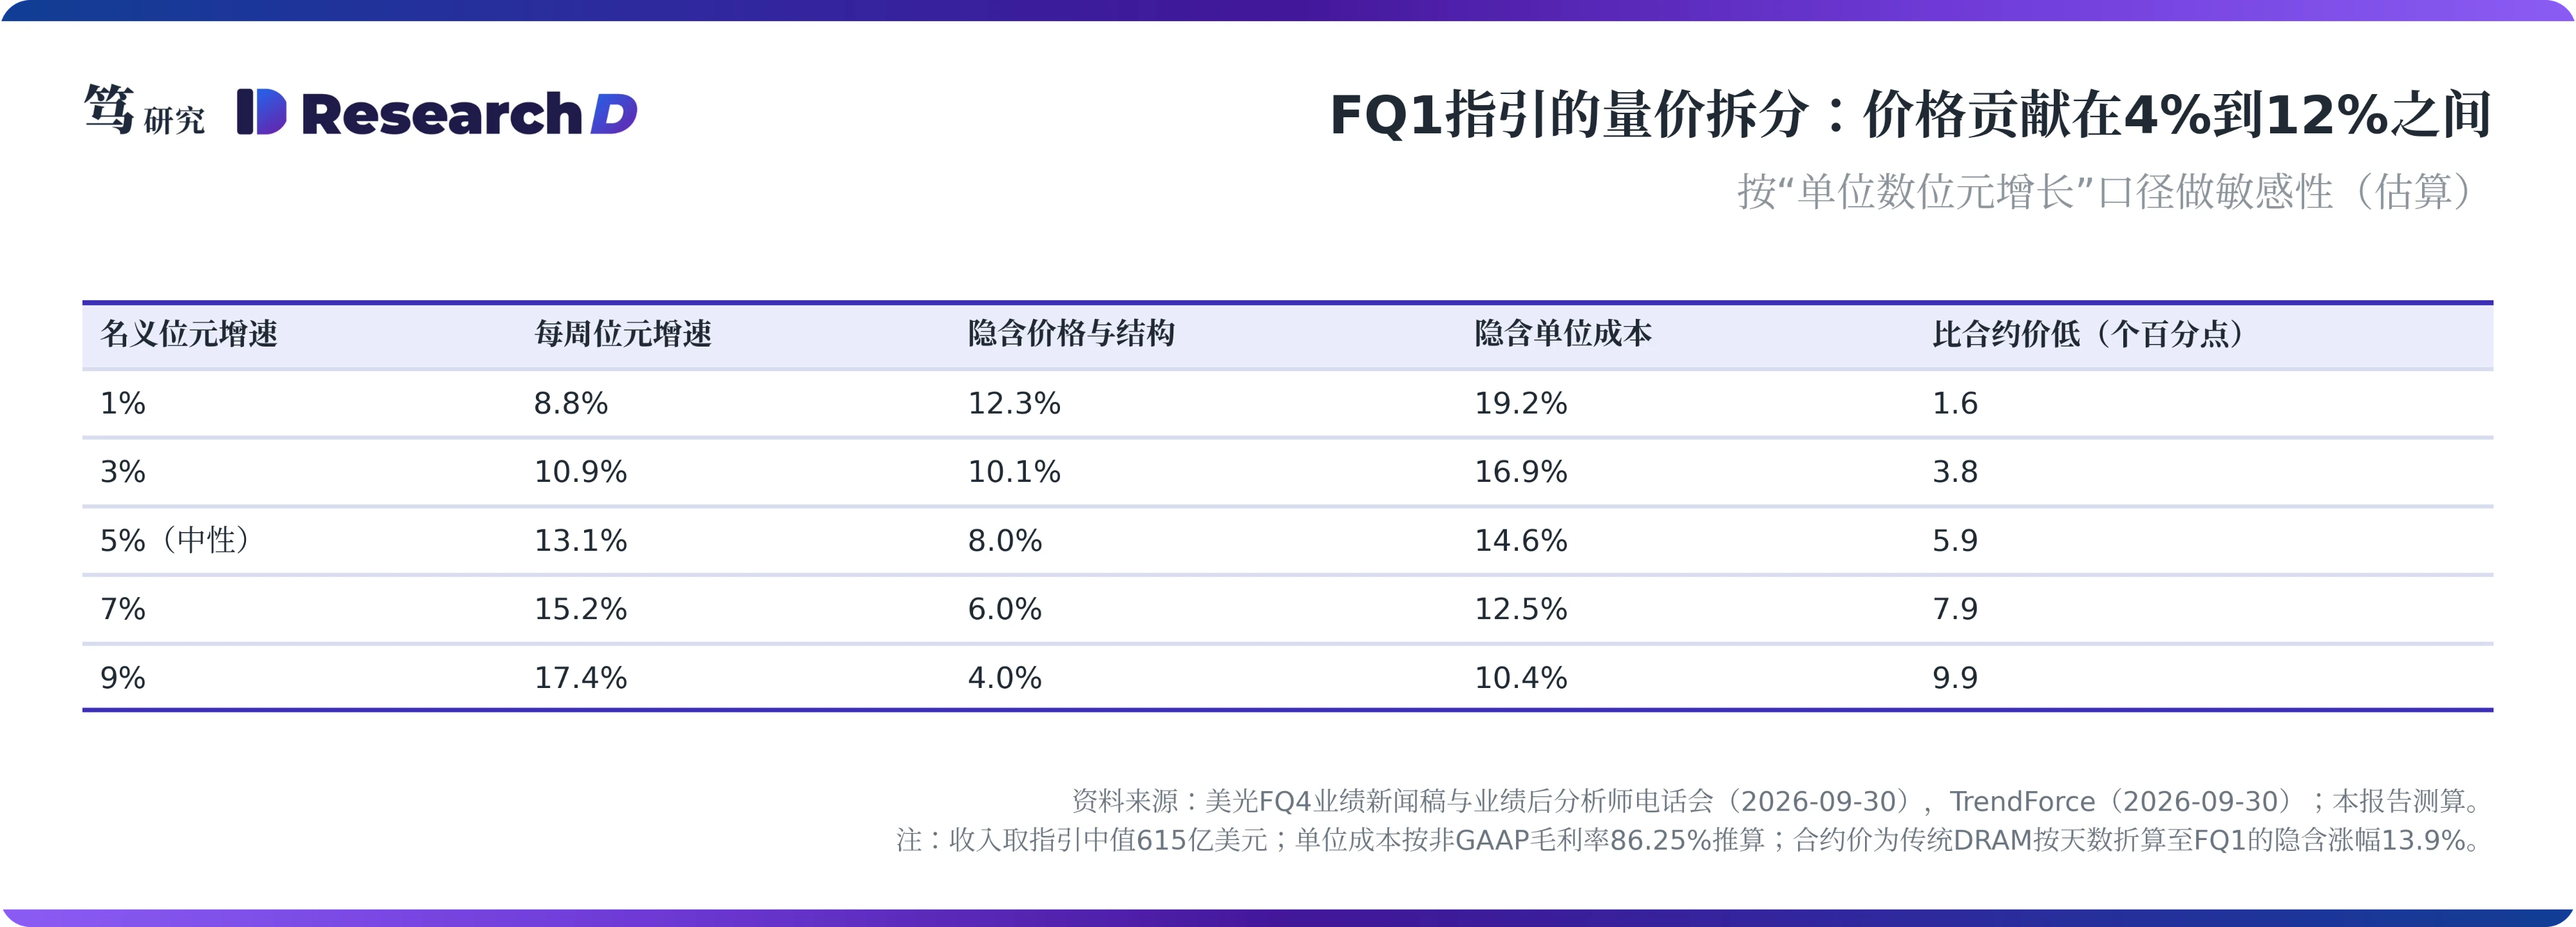
成本端的信息也支持这个判断。FQ1非GAAP毛利率指引为86.25%,低于FQ4的87.0%。据此推算,FQ1非GAAP销货成本约增长20%,按位元增长1%到9%计算,单位成本上升10%到19%,与CFO所说的两位数成本增长一致。管理层把成本上升主要归因于FY26的激励薪酬先计入存货、再转入销货成本,另外还有新产能的启动成本。成本涨了约两成,毛利率只下降0.75个百分点,说明FQ1的价格仍在上涨,只是涨得比FQ4慢。
出货能在FQ1加速,存货提供了线索。FQ4期末存货从85.67亿美元增至103.72亿美元,存货周转天数为129天,比FQ3增加9天。管理层把增加归因于节点停产前的备货和计入存货的激励薪酬,并预计未来几个季度存货周转天数会下降。笔者推测,FQ4第14周的部分产出进入了存货,为FQ1多出货提供了余量。如果这一推测成立,出货加速难以持续,FQ2起收入增长需要重新依靠价格。
四、长约锁定价与市场价的差距逐季拉大,这是换取底价的代价
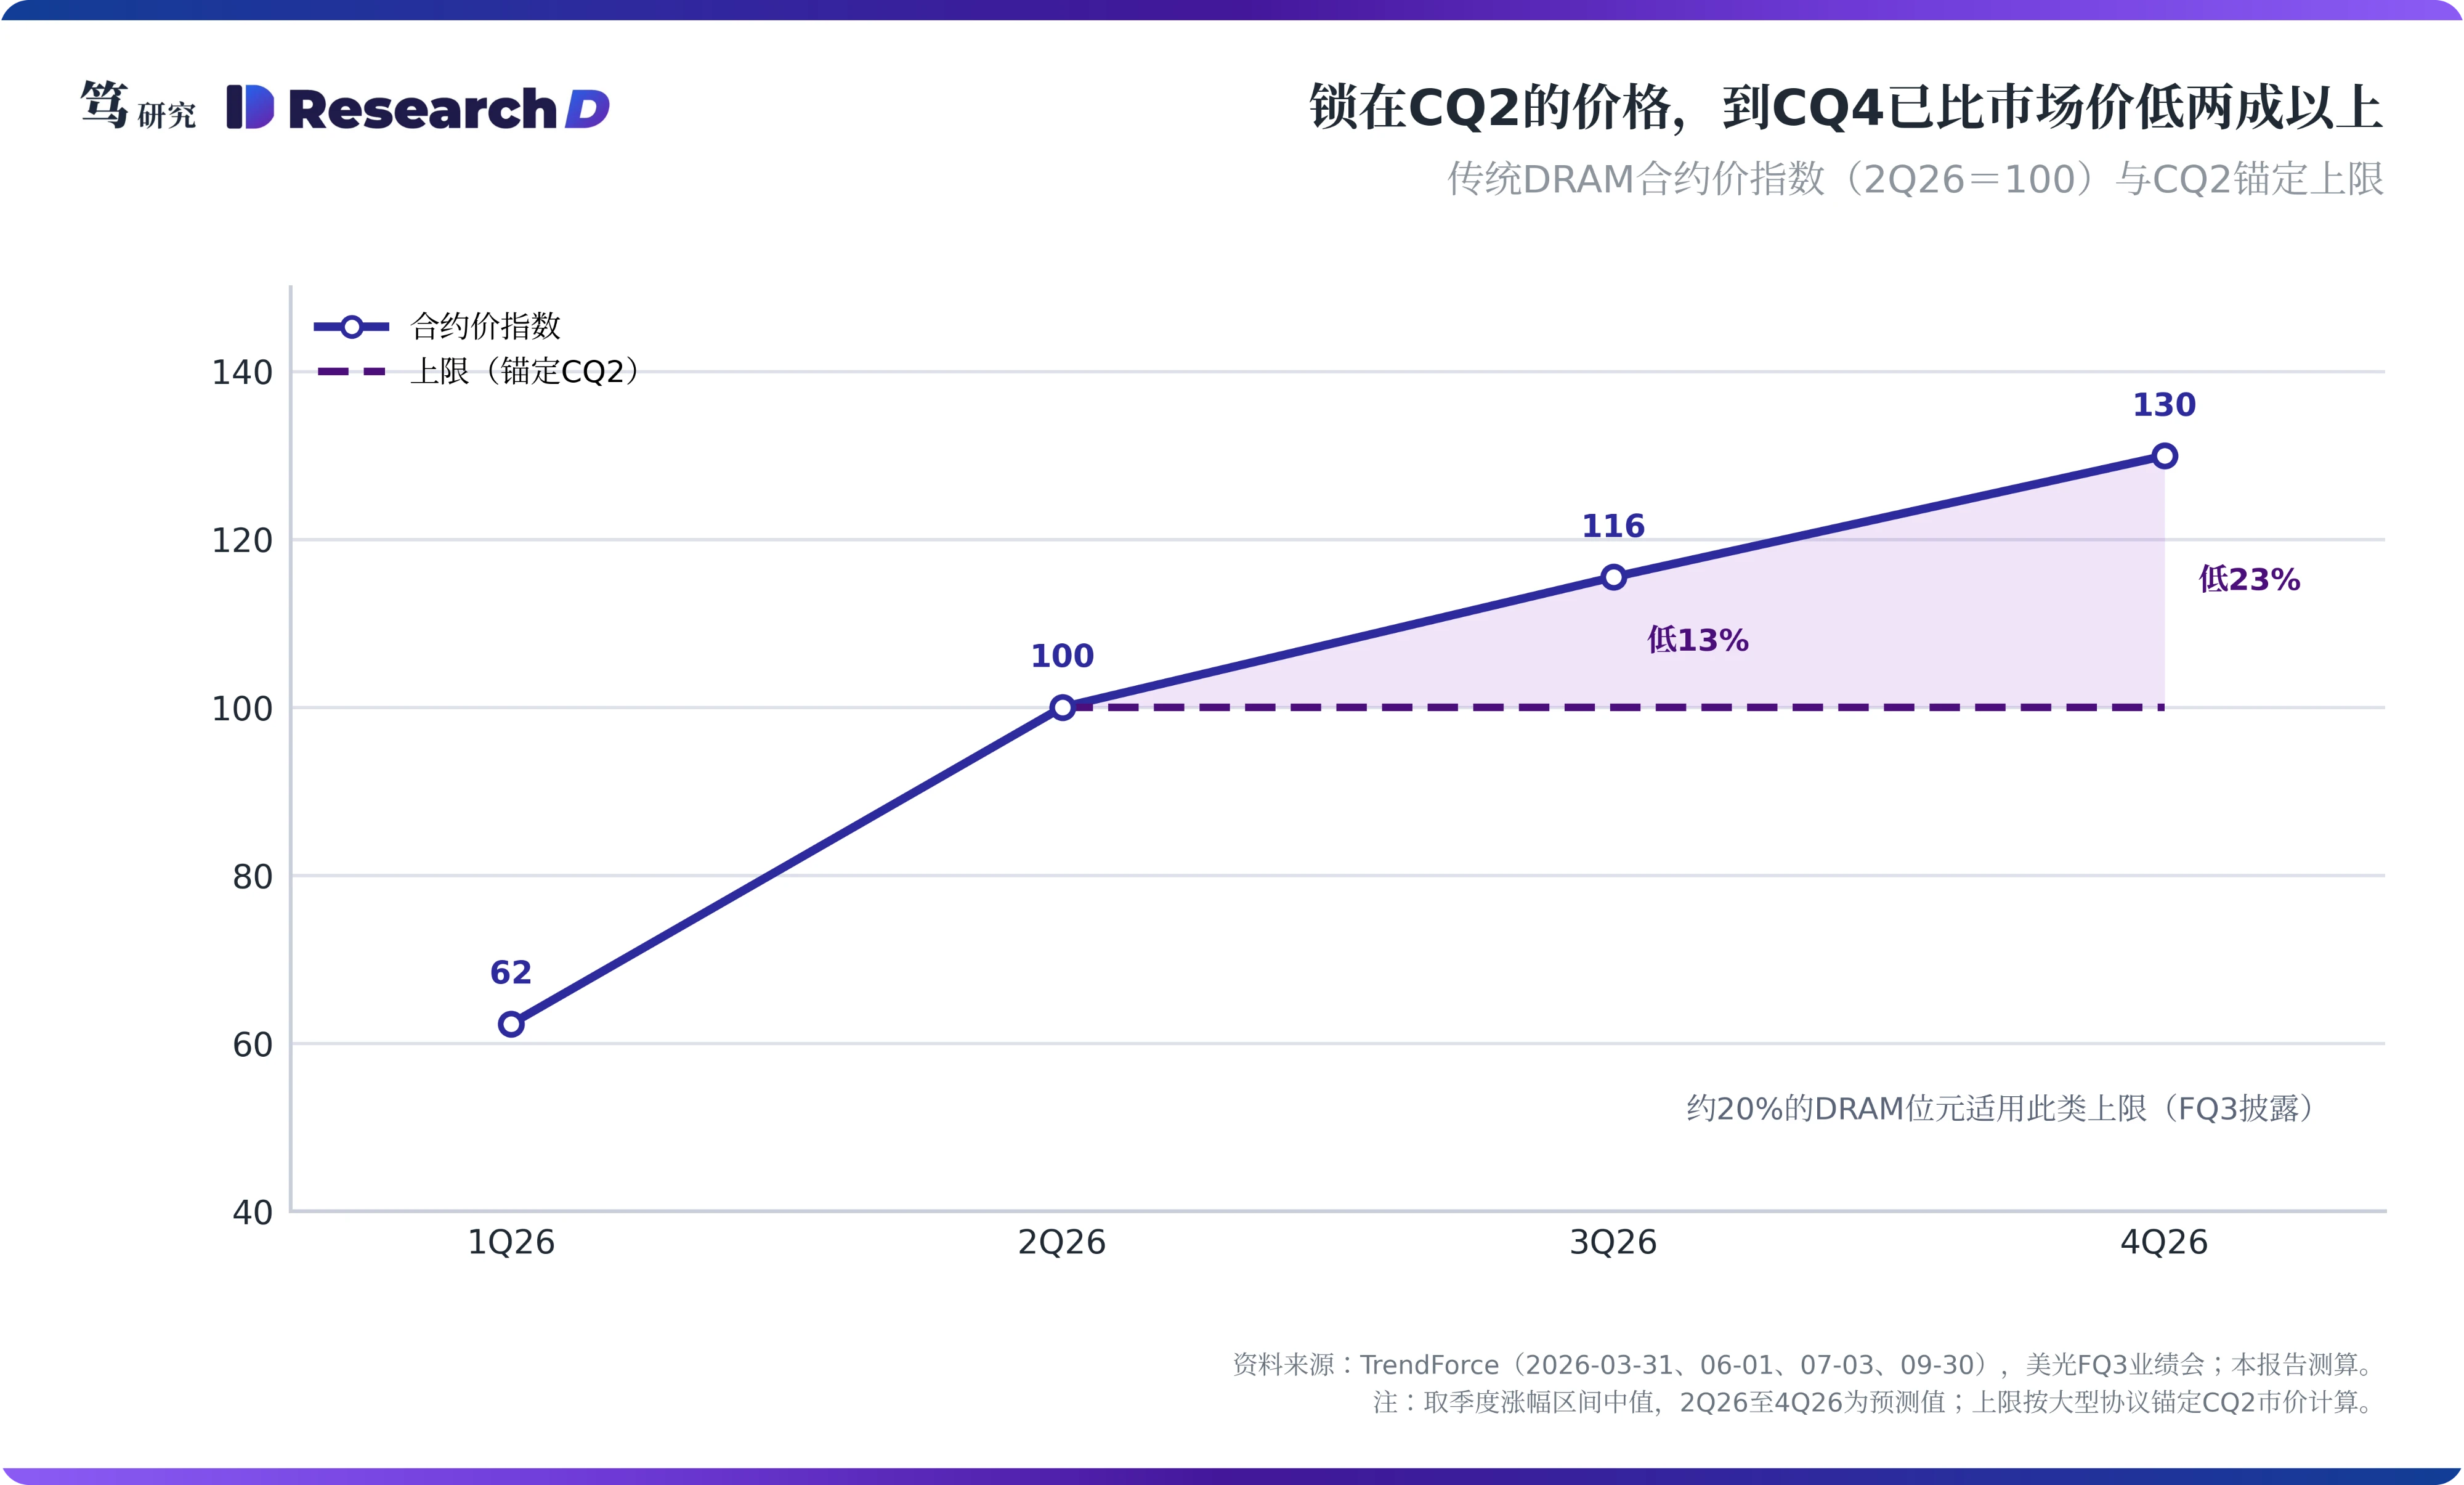
长约是一笔交换,这次财报第一次给出了交换的价格。笔者在7月10日报告中分析,美光以价格上限换取价格下限与照付不议条款。美光得到的,是底价保护、128.95亿美元的非流动客户合同负债(主要为客户押金),以及据管理层表述FY27超过75%的出货承诺;付出的,是锁在CQ2的价格。按TrendForce区间中值计算,传统DRAM合约价3Q26比CQ2高约15.5%,4Q26预计再涨10%到15%。估算显示,锁在CQ2的价格在CQ3比市场价低约13%,到CQ4低约23%。
合约价涨幅在收敛,价格却还在上行,所以差距还会扩大。9月8日报告中,笔者判断,通用DRAM的涨幅顶已在2026年一季度出现,价格顶还没有到来。在这种走势下,固定在CQ2的上限与市场价的距离会越拉越大。粗略估算,若两成DRAM位元按CQ2价格结算,FQ1的拖累约为2.8个百分点;按CQ4的市场价衡量,这两成位元少收的收入约相当于DRAM收入的4.6%。
新协议的价格锚点更高,能放缓差距扩大,但受约束的位元总量仍在增加。美光已签26份协议,本季新增10份,到2030年约覆盖略低于35%的DRAM位元和略高于35%的NAND位元。管理层表示,约四分之三的协议收入有明确的定价框架,多数设有价格上下限;新协议按当前市况和未来供需议价,老协议则锚定CQ2。笔者认为,覆盖率从两成升向三成以上,即使新锚点更高,受上限约束的位元总量也在增加,这笔代价会继续累积。
五、投资含义:看美光要从看涨价转向看出货和产品结构
评估美光的季度价格表现,需要换一个基准。按同一时间段比较、扣除HBM和长约的影响之后,美光DRAM涨价少于合约价,是合同结构决定的。笔者认为,美光实际涨幅与对齐后合约价之间的落差,比单看环比涨幅更能反映长约的成本,可以作为季度跟踪的核心指标。上涨阶段这一落差扩大,下跌阶段底价开始起保护作用,所以美光利润的波动会小于价格的波动。如果直接拿美光FQ4和同业CQ3的涨价幅度比较,会误以为美光议价能力偏弱,这同样是时间错位和合同结构造成的。
FQ2会出现一次价格回升,来源是HBM。管理层表示,2027年的HBM价格已大幅上调,并在日历年初生效。FQ2覆盖12月到次年2月,其中两个月适用新价格。这使得FQ2的综合价格贡献可能高于FQ1,而通用DRAM受上限的约束仍在加深。管理层对FY27的表述也是价格继续上涨、但涨幅放缓,产品结构改善会带来增量,新产能的启动成本则会抵消一部分。
出货能接替的空间有限。爱达荷新厂预计2027年年中首批出片,形成规模出货还需要几个季度(美光业绩后分析师电话会)。所以FQ1之后,美光的收入增长更多取决于HBM提价和新协议的价格锚点,通用DRAM季度涨价的作用在下降。
同业之间,从合约价上涨中获益的程度开始分化。2Q26长约上限还没有生效时,美光DRAM营收环比增长65.5%,三星为63.4%,两者接近;SK海力士因HBM占比最高,仅增长37.9%(TrendForce,2026-09-07)。从CQ3起,通用DRAM占比最高的三星,如果长约覆盖低于美光,将更直接地受益于合约价上涨,这一点要等其三季报验证;SK海力士的HBM占比最高,价格表现更多取决于HBM合同的重新定价节奏。
长鑫科技面对的是另一个市场,美光的数据中心业务未受直接波及。长鑫科技2Q26的DRAM营收增长99.3%,份额升至9.5%(TrendForce数据),产品集中在移动和消费端,不在美光的长约体系里。移动DRAM的涨幅偏低,TrendForce预计3Q26合约价上涨8%到13%,买方库存已升至12到14周;同时TrendForce指出,长鑫与SK海力士正在推动幅度更大的追赶式涨价。这说明短期内长鑫并没有以价换量,它对美光的影响集中在MCBU的移动业务。
六、跟踪验证:12月的FQ1财报会给出答案
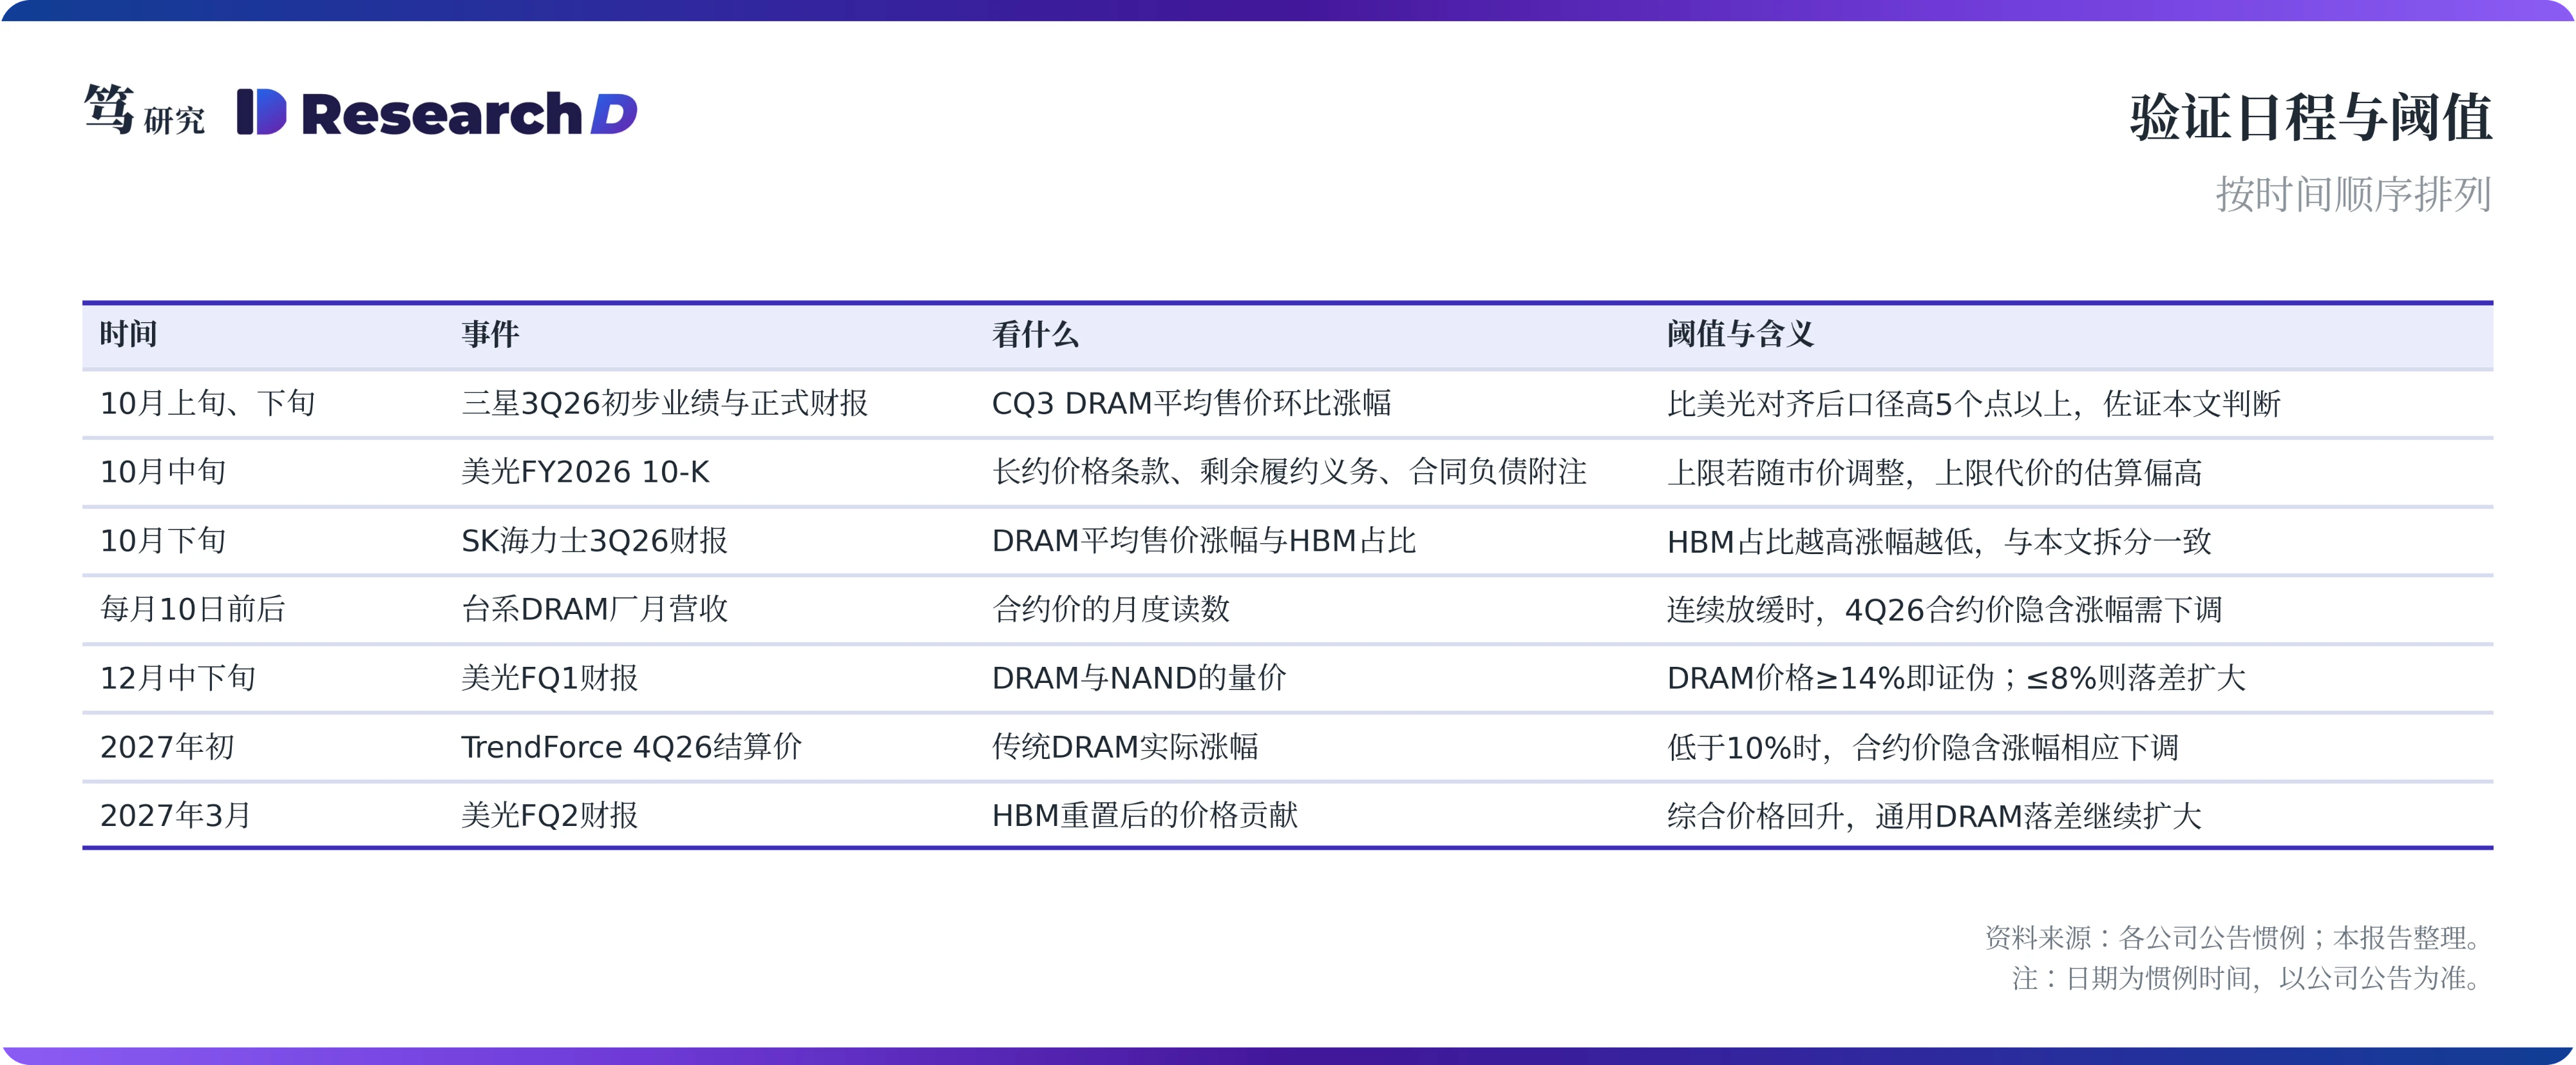
最直接的检验在12月。美光FQ1财报按惯例在12月中下旬发布,会披露DRAM与NAND的量价。若DRAM价格涨幅达到14%以上,即不低于对齐后的合约价隐含涨幅,本文关于长约约束价格的判断就不成立;若在8%以下,说明落差在扩大,判断得到加强。另外,若FQ1的位元增长接近零,说明价格贡献接近12%的上沿,判断也需要修正。
10月有两组数据可以提前对照。一是美光FY2026的10-K,按惯例在10月中旬提交,长约条款、剩余履约义务与合同负债附注会显示上限能否随市价调整;若上限可以调整,本文对上限代价的估算偏高。二是三星与SK海力士的三季报。和同业比较同样要对齐时间段,如果同业CQ3的DRAM平均售价涨幅比美光对齐后的口径高出5个百分点以上,可以佐证本文判断。
还有两个慢变量。TrendForce的4Q26结算价预计在明年初公布,若低于10%,合约价的隐含涨幅需要下调,落差相应收窄。台系DRAM厂每月10日前后公布的营收,可以作为合约价的月度参考。
七、风险因素
上行风险在于价格比本文判断涨得更多。新协议按当前市况定价,锚点上移会减少受CQ2约束的位元;约四分之一的协议收入随市况定期议价;HBM提价的幅度也可能超出预期。分析层面,本文使用的2Q26到4Q26合约价多为TrendForce的预测值,结算价若低于预测,落差会收窄;HBM占比是假设,会影响落差的拆分。
下行风险来自需求和合同执行。MCBU已连续两个季度位元下降,消费端萎缩可能加深;长鑫G5平台量产后,移动DRAM价格可能承压;客户降规格会影响HBM和服务器内存的需求;底价和照付不议条款在下行周期中的执行力还没有经过检验。
以上内容不构成任何投资建议,请风险自担。