2026.10.02 | AC | Semis | AI Server MLCC & Laser Processing
原标题:村田800亿日元押注服务器MLCC、三星电机单笔长协7.8亿美元之AI算力浪潮下的MLCC被动元件的激光精密加工
摘要
①传统通用服务器单机MLCC用量约2200颗,AI服务器单台约28000颗,跃升约13倍;NVL72整机柜达44万–60万颗。AI服务器MLCC市场将从2025年约14亿美元增至2030年约58亿美元。②2024年全球MLCC按金额口径CR5达77.3%,村田31.8%、三星电机22.9%、太阳诱电11.2%;AI服务器细分市场呈村田约45%、三星电机约40%双寡头。2026年4月起村田提价15%–35%,8月三星电机全线涨30%,9月太阳诱电跟进,高端交期16–24周。③高端MLCC流延生坯厚度已降至0.6μm、叠层数从数百层升至1600层,传统金刚石薄刀片在超小尺寸下崩边与
一、需求侧AI算力如何把MLCC从“电子大米”吃到结构性紧缺?
1.1 用量台阶:从2200颗到28000颗,再到单机柜60万颗
MLCC(片式多层陶瓷电容器)是电路板上数量最多的被动元件,承担去耦、滤波、储能与瞬态电流补偿功能。在GPU从H100、GB200走向Rubin的过程中,单颗GPU在0.8V低电压下需瞬时抽取数千安培电流,电源网络对去耦电容总容量需求呈指数级上升。传统通用服务器单机MLCC用量约2200颗,而AI服务器单台(8卡GPU)用量可达28000颗,约为通用服务器的13倍[1][2]。若摊到NVL72整机柜,MLCC用量达44万–60万颗量级,价值量从GB300机柜约1530美元跳升至Rubin机柜约4320美元,增幅约182%[2]。
这一跃迁并非简单“多加几颗电容”。GPU供电从12V/48V母线降压到核心0.8V的过程中,每相供电需就近布置数十颗低ESL、高容值X6S/X7R型号MLCC,且要求在125℃以上高温、24×7小时运行下容值漂移小于12%。增量需求几乎全部集中在高容、高压、高可靠的高端型号,而非几厘钱一颗的消费级标准品。
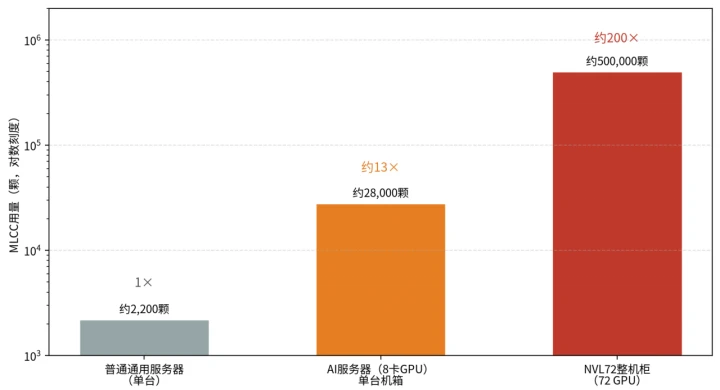
数据来源:三星电机&证券时报&集邦咨询-普通服务器 vs AI加速平台 MLCC单机/单机柜用量对比
1.2 市场规模与增速:AI服务器MLCC五年4.1倍
三星电机2026年9月1日官方新闻稿,AI服务器MLCC市场规模将从2025年约14亿美元增至2030年约58亿美元[1]。2025年全球MLCC整体市场约150亿美元量级,AI服务器细分当前仅占约10%,却是增速最快的赛道,增量几乎被村田、三星电机瓜分[3]。
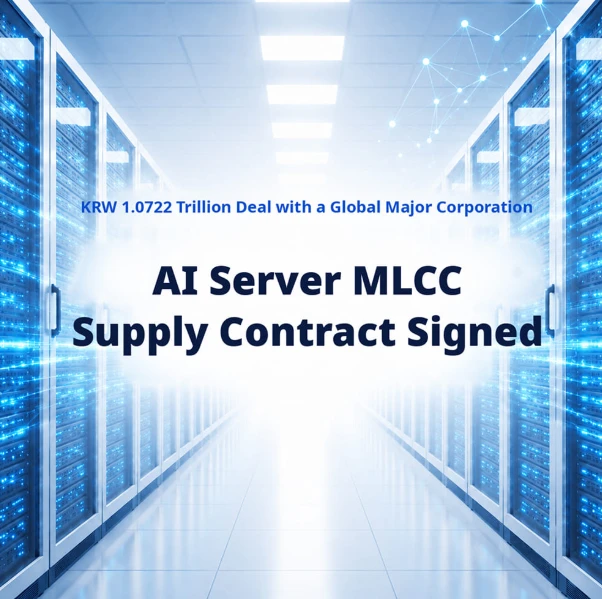
数据来源:三星官网-三星电机与一家全球大型企业签署了价值1.0722万亿韩元的协议
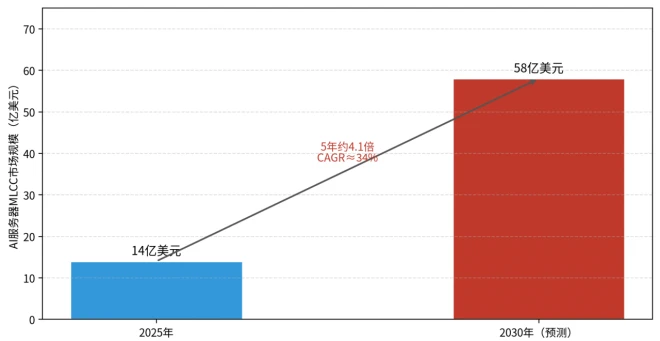
数据来源:高盛&三星电机官方新闻-AI服务器MLCC细分市场规模:2025→2030
1.3 涨价循环:三强接力调价,交期拉长至24周
供需紧张已直接反映在价格与交期上。2026年4月起,村田对AI服务器与高端车规MLCC提价15%–35%,为三年来首次大规模调价[3];7月1日国巨全系列电容涨价约50%,首次将调价对象从代理商扩展至EMS/OEM直客[6];8月1日三星电机全线MLCC出货统一上调30%,其Q4对OEM/ODM客户消费级X5R报价上调25%–30%、AI服务器用X6S上调10%–20%[6];9月1日太阳诱电跟进部分产品调价,并在通知中明示“即使客户接受价格调整,也无法保证按原定交期交付”[ 6]。
交期层面,村田MLCC电容在手订单环比大增49.4%,当季新签订单同比暴增85.5%,全部品类在手订单达6177.7亿日元(约290亿元人民币),环比增长38.5%[2]。高端X6S高容型号交期已从正常的8–12周拉长至16–24周,渠道出现“一天一价”。行业普遍判断,鉴于高端流延设备与钛酸钡粉体供给受限、设备交付周期12–24个月,这一轮高端MLCC供不应求态势将延续至2028年[2][3]。
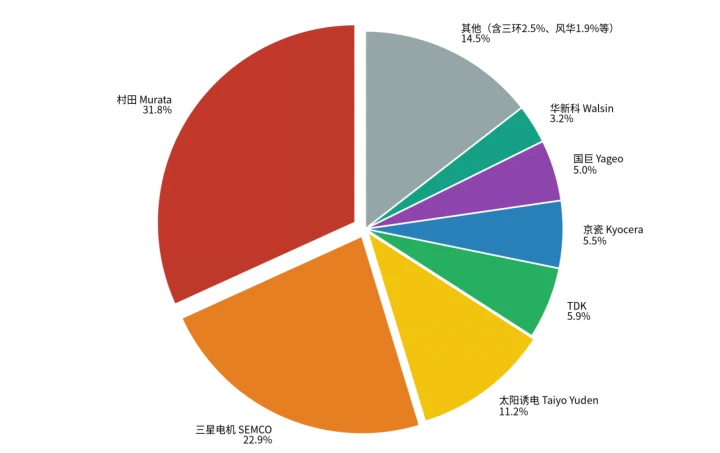
数据来源:中国电子元件行业协会&集微咨询- 2024年全球MLCC市场份额(按出货金额)
二、供给侧海外三强扩产竞赛与国内厂商追赶进度如何?
2.1 村田制作所:边扩AI边砍消费料号
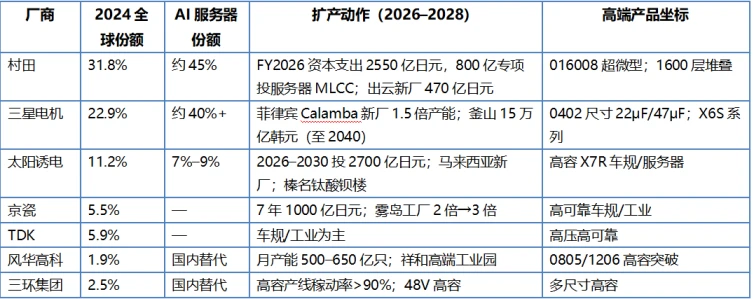
村田2024年份额31.8%,AI服务器细分市场约占45%[3]。2026财年资本支出2550亿日元,其中追加约800亿日元专项扩充服务器MLCC产能;岛根县出云新厂房2026年4月竣工,总楼面69829平方米,投资约470亿日元专产MLC C[2]。副社长南出雅范表示计划2027财年将MLCC产能较当前提升两成以上,并正评估3–5年“比以往更大胆”的新建厂房方案[3]。同时村田2026年9月通知2026财年停产部分消费级与车用特定料号,要求客户2028年3月底前完成最后下单[ 3]——本质是将有限的超薄流延产线、1600层叠层设备与氮气氛烧结炉从低毛利消费料号抽离,集中供给AI数据中心客户。
2.2 三星电机(Samsung Electro-Mechanics, SEMCO):长协锁单到2027
三星电机2024年份额22.9%,AI服务器MLCC细分市场保持40%以上份额[1][3]。2026年9月1日宣布与某全球大型企业签署1.0722万亿韩元AI服务器MLCC供应合同,供货期2027年全年,为公司史上最大单笔MLCC长协[1]。自2026年5月以来已与超10家全球客户签署MLCC长协,累计硅电容+AI服务器MLCC长协约3.32万亿韩元[1]。产能端,菲律宾Calamba新厂规划产能为现有1.5倍,目标2027年Q1投产,建设周期仅15个月(行业通常2年以上)[3];同时计划2026–2040年在釜山投资15万亿韩元建设高附加值MLCC产线与研发中心[3]。技术上已实现0402寸(1005尺寸)22μF/10V X5R量产,并推进0402尺寸47μF、0603尺寸100μF超高容密度产品[8]。
2.3 太阳诱电与京瓷
太阳诱电2024年份额11.2%,位列第三[3]。公司2026–2030财年计划投入2700亿日元扩产MLCC,已在马来西亚建新厂,并在群马县榛名工厂新建钛酸钡研发生产楼,2028年建成;年产能增速目标从10%上调至15%[2][3]。其9月调价通知中“即使调价也无法保证交期”的表述,印证了高端生坯制备与烧结环节的产能刚性。京瓷2024年份额5.5%,2026年7月宣布截至2031年3月的7个财年内累计投资约1000亿日元扩充AI服务器MLCC产能,重点投向鹿儿岛雾岛工厂,目标2027财年产能扩至2026年度的2倍、2028年度达3倍[2][3]。TDK则在车规与工业高可靠领域保持优势。整体看,海外五强2026–2028年新增产能中超80%投向AI服务器与车规高端型号,消费级产能不增反降。
2.5 国内梯队:风华高科、三环集团、宇阳科技的坐标
中国大陆厂商2024年全球份额合计约6%–7%:三环集团约2.5%、风华高科约1.9%、微容科技与宇阳科技合计约2%[3]。风华高科国内MLCC月产能约500亿–650亿只,为内资第一,已推出AI服务器GPU电源滤波、HBM稳压等中高压高容型号,导入浪潮、华为等国内算力整机厂,但01005及以下超微型、1000层以上超高容产品仍处验证阶段[2]。三环集团已推出面向48V电源系统的多规格高容MLCC,高容产线稼动率超90%[2]。宇阳科技核心能力集中在超微型MLCC,MLCC收入约6.39亿元,同比增28.4%,毛利率从6.3%升至21.2%[7]。
三、工艺核心:MLCC与LTCC的本质区别,以及激光在生坯切割环节的哪个位置?
3.1 先厘清:MLCC不打通孔,LTCC才打
市场上大量“陶瓷生坯激光打孔”方案,实际服务的是LTCC(低温共烧陶瓷)基板,而非MLCC电容器本身。
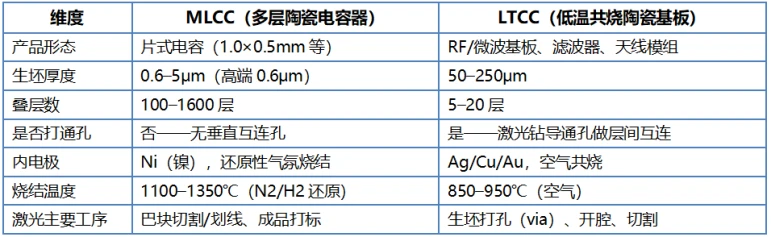
LTCC的激光通孔工艺(在50–250μm厚生瓷带上钻Φ20–100μm导通孔)不能直接套用到MLCC。MLCC生坯仅0.6–5μm厚,叠压成巴块后约0.5–2mm,其激光加工核心工位是“巴块切割”而非“生坯打孔”[5][9]。
3.2 MLCC制造流程中的切割工位:从金刚石刀片到激光
MLCC完整工艺流程为:钛酸钡(粒径50–200nm)浆料制备→流延成生坯带→丝网印刷Ni内电极→高精度叠层(100–1600层)→温等静压成巴块(bar)→巴块切割成独立芯片生坯→1100–1350℃氮气氛烧结→端电极涂覆→Ni/Sn电镀→测试分选[5][9]。
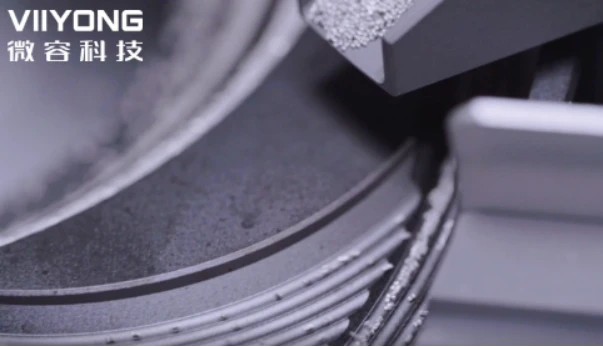
数据来源:微容科技官网-MLCC工艺加工图
其中“巴块切割”工位传统上采用片式金刚石薄刀片横向、纵向铡切,分成1.0×0.5mm、1.6×0.8mm等独立芯片生坯[9]。该工艺在消费级0402/0603尺寸下成熟,但产品走向01005(0.4×0.2mm)甚至008004(0.25× 0.125mm)超微型、叠层数升至1600层时,金刚石刀片面临三重瓶颈:切缝宽(约70–150μm)致材料利用率损失;挤压式切割易造成层间微分层与崩边;刀片磨损带来尺寸漂移,±10μm精度下需频繁换刀[9][10]。
3.3 光源选择:绿光纳秒、紫外、超快皮秒的分工
激光切割巴块的核心优势是非接触、切缝窄、无刀具磨损、路径可编程。不同波长与脉宽需按工序匹配:(1)绿光纳秒(532nm,40W级):安徽华创NSGR40W等已在MLCC生坯切割实验中验证——对0.52mm厚、三层结构(正反面生瓷+中间银电极)的MLCC膜片,配合视觉定位与振镜扫描,水平、垂直二次切割,效率达每秒10颗,长短边误差±10μm以内;切割后黑色挂渣可在高温烧结中分解去除[4]。绿光532nm对陶瓷与金属电极吸收适中,是当前量产线上最经济方案。(2)紫外纳秒/皮秒:紫外光子能量高,对陶瓷与有机粘结剂实现“冷加工”式光化学剥离,热影响区可控在数微米内,适合01005及以下超微型巴块、含Ni内电极层间易分层的高容产品。(3)超快皮秒/飞秒(脉宽≤10ps):脉冲短于电子-声子弛豫时间,材料在热量传导前即汽化,切边崩边可控在10μm内,但单台价格为绿光纳秒的3–5倍,目前主要用于008004超微型、车规高可靠等高溢价产品线[10][11]。需指出:激光切割目前并非完全替代金刚石刀片,而是在超微型、超高容、超薄巴块等高附加值产线上作为补充升级;消费级中大型尺寸仍以刀片切割为主。这一切换节奏与村田、三星电机“扩高端、砍低端”的产能再分配逻辑完全同频。
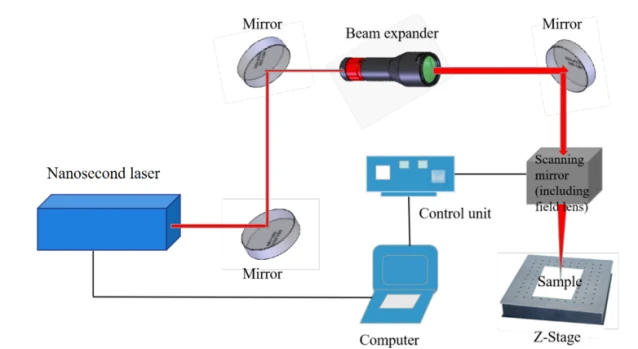
数据来源:激光世界-多层陶瓷电容器膜片激光微纳加工工艺研究
3.4 设备商图谱:海外垄断与国产突围
MLCC整线设备长期被日本平野(流延机)、Towa(叠层机)、NTC(切割机)主导,国产前道设备仍处验证导入阶段。激光加工环节,海外DISCO[12]、东京精密主打晶圆/陶瓷基板激光划片;国产阵营从LTCC/HTCC激光打孔切入,向MLCC巴块切割延伸:杰普特提供绿光与紫外激光陶瓷基板精密切割方案,覆盖MLCC、LTCC、IC载板;大族激光PLC3030系列陶瓷激光切割机应用于氧化铝、氮化铝等基片切割、划线与切孔;武汉欧双光电覆盖生瓷片激光打孔/开腔机与流延激光切割机;江阴德力激光超短脉冲LTCC/HTCC钻孔设备单头打孔超2000孔/秒,技术可向MLCC生坯划线迁移。高端MLCC扩产周期12–24个月,激光切割设备采购窗口和工业园、三环高容产线、三星电机菲律宾厂、村田出云新厂投产节奏高度重叠——它不决定MLCC能不能做出来,但决定超微型、超高容型号的切割良率与稼动率上限。
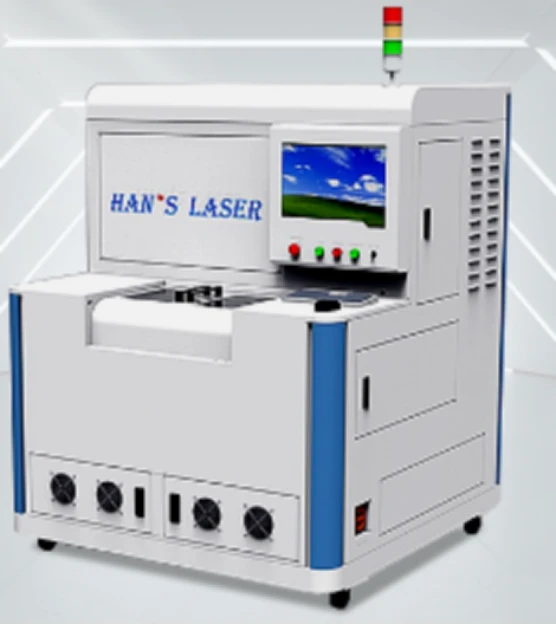
数据来源:大族激光官网-PLC3030系列 陶瓷激光切割机
风险提示
- AI资本开支波动风险:若北美云厂商AI capex节奏放缓,高容高压MLCC需求增速可能偏低。
- 扩产集中释放风险:村田、三星电机、京瓷、太阳诱电2027–2028年新增产能集中投产,若AI需求增速回落,可能重演2023年消费级MLCC价格暴跌。
- 技术路线替代风险:TLVR芯片电感、硅电容等替代方案在GPU供电中部分分流MLCC用量,长期可能压缩单卡颗数。
- 国产替代不及预期风险:国内厂商在0.6μm超薄流延、1600层叠层、1400℃氮气氛烧结等环节与村田仍有代差,车规/服务器客户认证周期2–3年。
风险提示:以上内容不构成任何投资建议,请风险自担。
参考引用
1] 三星电机官方新闻稿:与全球大客户签署1.0722万亿韩元AI服务器MLCC长协
https://sem.samsung.com/global/newsroom/news/view.do?id=10502
2] 证券时报/上海证券报:《客户提前锁定产能 高端MLCC景气度或延续至2028年》
https://www.stcn.com/article/detail/4070633.html
3] TrendForce集邦咨询:《扩产还是停产?MLCC龙头选择“断舍离”》
https://www.trendforce.cn/industry-news/semiconductors/20260916-7961.html
4] 《激光世界》:《多层陶瓷电容器膜片激光微纳加工工艺研究》
https://www.laserfocusworld.com.cn/DeTC.asp?id=10475
5] Murata官方技术平台:Green Sheet Process Technology
https://corporate.murata.com/en-us/technology/technology-platform/production-technology/green-sheet-process/
6] 上海证券报:《两大MLCC原厂开启新一轮涨价》
http://paper.cnstock.com/html/2026-07/30/content\_2250106.htm
7] The Korea Herald: AI demand lifts MLCC profits
https://m.koreaherald.com/article/10829283
8] 三星电机官方:AI产业应对战略
https://product.samsungsem.com/product-news/view.do?idx=3804&language=en
9] Murata: Basics of capacitors Lesson 3
https://article.murata.com/en-us/article/basics-of-capacitors-3
10] I-Connect007: Driving Innovation - Selecting the Right Laser Source
https://mail.iconnect007.com/article/149780/driving-innovation-selecting-the-right-laser-source/149777/design
11] Tokiautomation: Laser Processing Technologies for Electronics Manufacturing
https://www.tokiautomation.com/blogs/white-paper/laser-processing-technologies-for-electronics-manufacturing-uv-green-an d-fibre-laser-applications
12] DISCO Corporation:晶圆/陶瓷基板激光划片与研磨设备
https://www.disco.co.jp/eg/products/grinder/