2026.10.02 | AC | Metals | US-China Truce Extension & Rare Earths
原标题:中美临时协议延期与美国稀土替代进展:11月10日原协议到期后会发生什么
摘要
- 临时协议延期落到哪一步,与美国国防禁令如何叠加;
- 镨钕涨价如何改变美国补贴,磁材何时补上;
- 合规镝铽缺口多大,重稀土定价锚在哪;
- 11月10日后走哪条路径,对美发货如何考核;
- 磁材、上游与镓锗锑各有何投资含义。
临时协议政治上延到1月10日,法律文本还没有刊出;比它早9天到期的,是美国自己的国防磁体禁令。中国镨钕涨价正把美国轻稀土替代的补贴压到每公斤十几美元,合规的镝铽却远远不够,替代卡在重稀土。这决定了11月10日之后改变的是量,定价仍看审批。
一、比临时协议早9天到期的,是美国自己的国防禁令
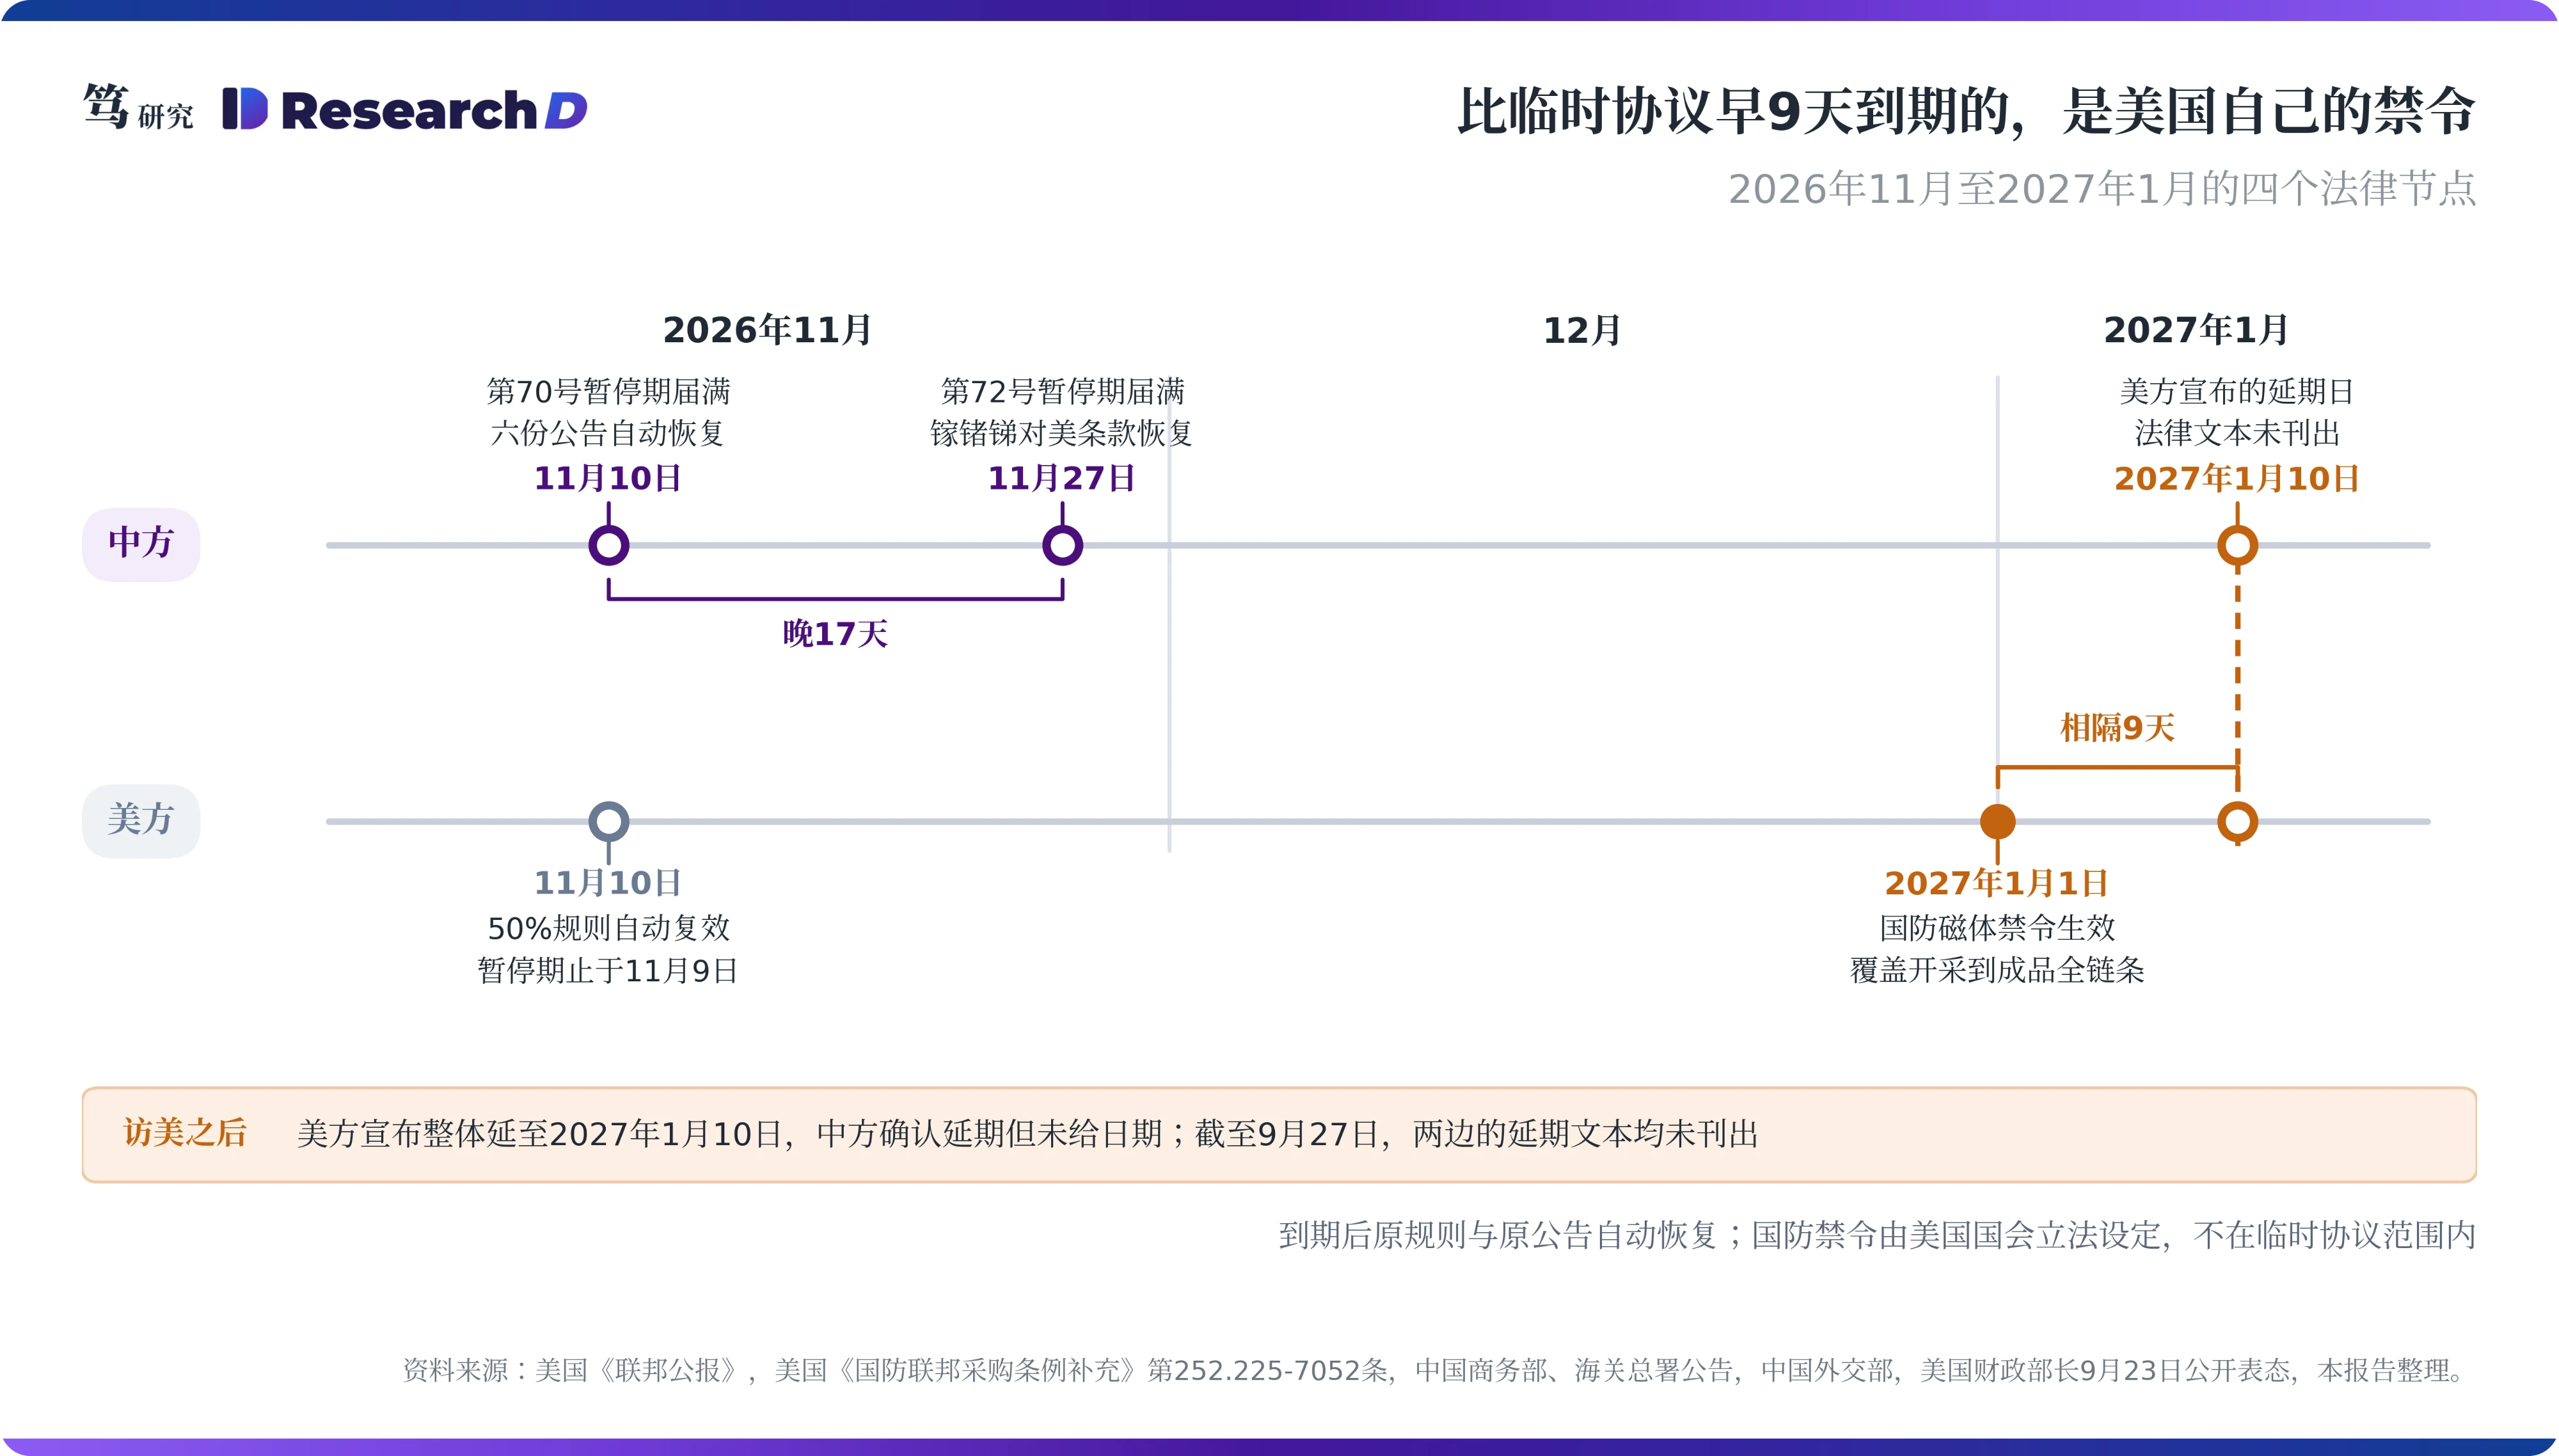
市场的注意力都在临时协议延期多久上。另一个日期关注的人要少得多:2027年1月1日。它不在任何一份中美共识里,却会先于临时协议落地。
先把临时协议这一侧的法律状态说清楚。中方第70号公告暂停2025年10月9日那批六份公告至2026年11月10日,第72号公告暂停2024年第46号公告第二款至11月27日;美方把关联方规则(50%规则)的修正条款中止到11月9日,并写明11月10日自动重新植入《出口管理条例》(《联邦公报》90 FR 50857)。三份文本的共同点是到期自动恢复:不续签不需要任何动作,续签才需要再发一次文。
访美之后,政治上的延期和法律上的延期分成了两件事。9月23日美国财长贝森特宣布,美方所称的“釜山协议”原定11月10日结束,将延至2027年1月10日;9月26日中国外交部公布的中美八点成果共识写入了“延期吉隆坡经贸磋商成果”,但没有给出日期。截至9月27日,商务部没有发布新的延期公告,《联邦公报》也没有刊登新的暂停规则。政治上已经延期,法律上仍是11月10日与11月27日。
比1月10日早9天,美国自己的替代期限先到。美国《国防联邦采购条例补充》第252.225-7052条规定,自2027年1月1日起,承包商不得向国防部交付在包括中国在内的数个国家开采、精炼、分离、熔炼或生产的受管制材料;条文第(b)(3)款写明,钕铁硼磁体的限制范围包括从钕、铁、硼的开采到成品磁体的整条供应链。此前的限制只管熔炼与制磁两个环节,开采和分离环节的中国来源仍可使用,这个过渡期到2026年12月31日结束。这条禁令由国会立法设定,此前推迟过一次:国防部2023年4月的拟议规则把生效日定在2026年1月1日,2024财年国防授权法第854条把它推后一年至2027年1月1日。要再推迟也只能走国会,与临时协议无关。
两个日期只差9天,管的却是两件事。1月1日是美国对自己国防供应链的要求,1月10日是中美对民用贸易的安排。前者决定美国军工能不能继续用中国来源的磁体,后者决定民用磁材的出口通道开多大。把两个日期叠在一起看,11月10日之后真正要回答的,是到1月初美国自己的替代能补上多少。
二、军用供应链两边都已立法切断,临时协议只管民用
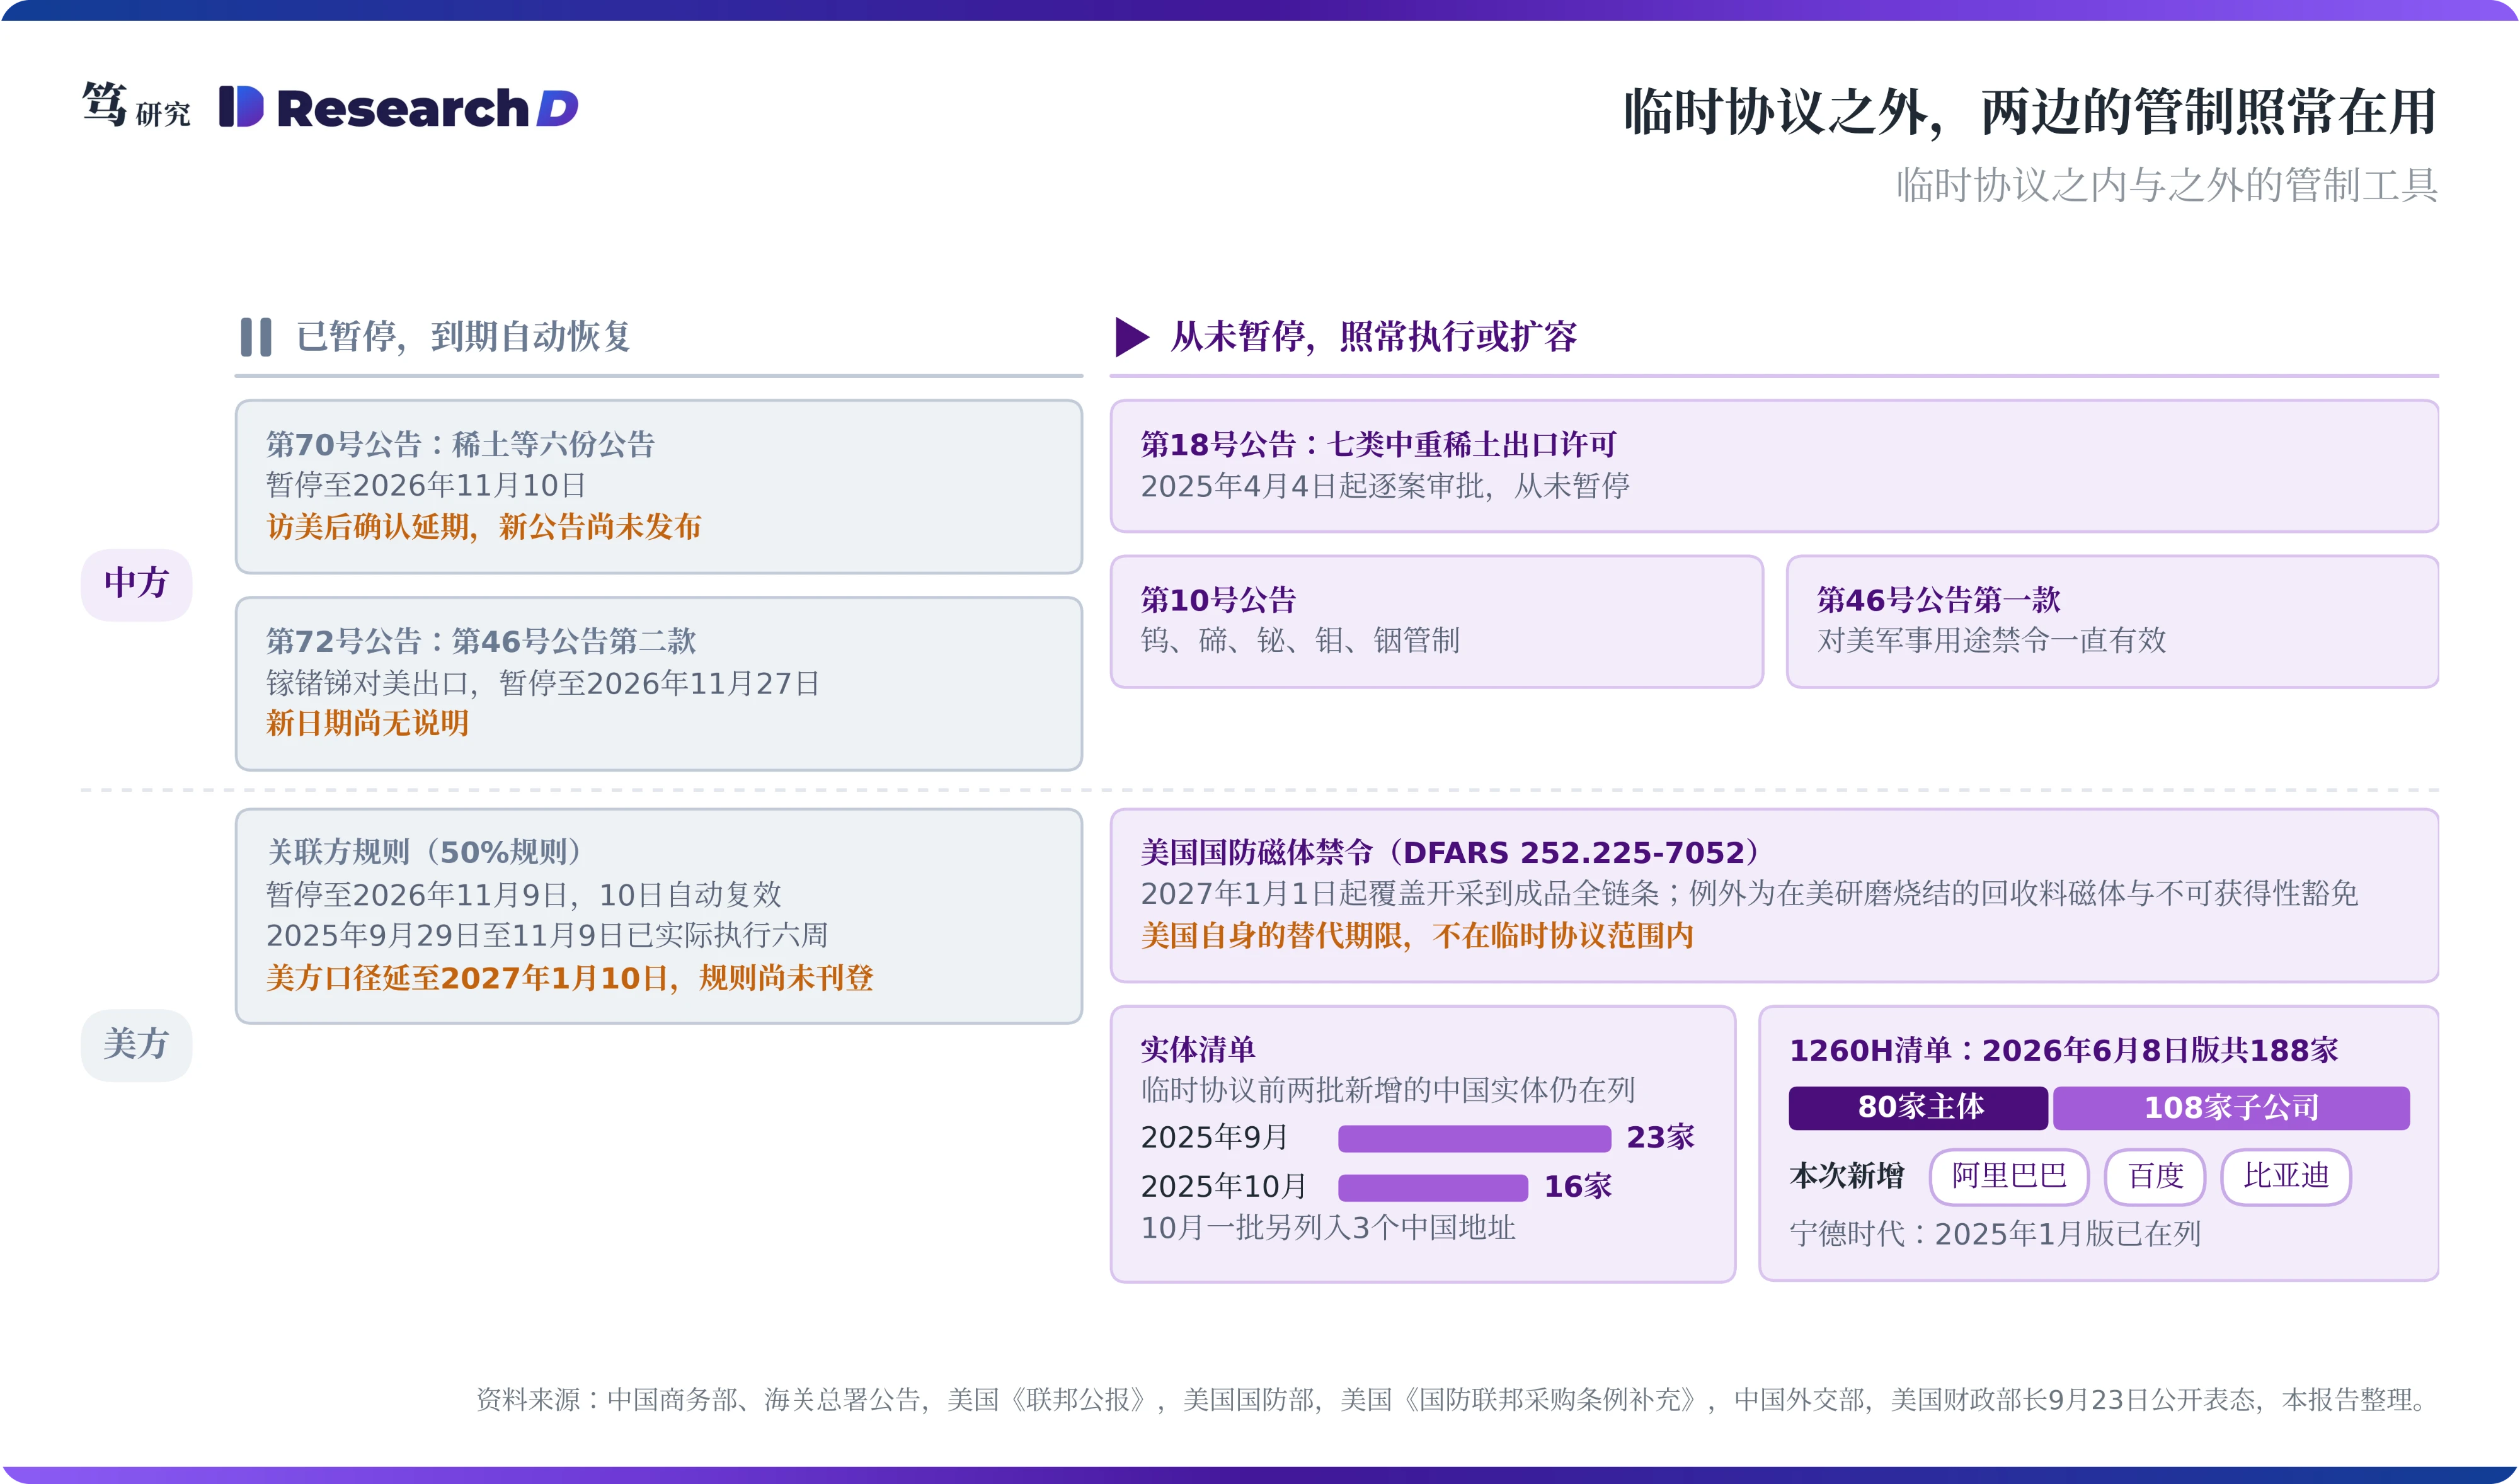
国防供应链的分离,是中美两边各自立法完成的。中方一侧,2024年第46号公告第一款禁止两用物项向美国军事用户、军事用途出口,自2024年12月3日起一直有效,临时协议只暂停了第二款;美方一侧,上面这条国防采购禁令1月1日起覆盖整条供应链。两边的限制从两个方向同时生效,与临时协议延不延期无关。
所以11月10日与1月10日牵动的,只是民用磁材。民用的量取决于两件事:一是临时协议的延期文本能否按时刊出,二是2025年4月4日第18号公告下的中重稀土出口许可。第18号公告对钐、钆、铽、镝、镥、钪、钇七类中重稀土的金属、合金、靶材、氧化物与化合物实施逐案许可,不在任何一份暂停清单里,访美的成果文件也没有触及它。笔者在2025年5月23日的报告中把这套治理模式定性为根本性变革,而不是临时性、局部性管制,这条判断在临时协议期内得到了验证。
美方的名单工具同样照常在用。据《联邦公报》刊载的两份增列规则(90 FR 44496、90 FR 48193),实体清单在2025年9月12日与10月8日两批新增中国实体39家,另有3个中国地址,这些主体在临时协议期内一直留在清单上;美国国防部依《国防授权法》第1260H条发布的所谓中国军事企业清单,2026年6月8日的更新版列入约188家实体,新增阿里巴巴、百度、比亚迪这类民用属性突出的企业,宁德时代在2025年1月版即已在列。关联方规则11月10日复效时,受影响的企业早在2025年9月29日至11月9日实际执行的那六周做过一轮股权穿透,边际变化有限。
三、轻稀土:中国涨价压低了美国补贴成本
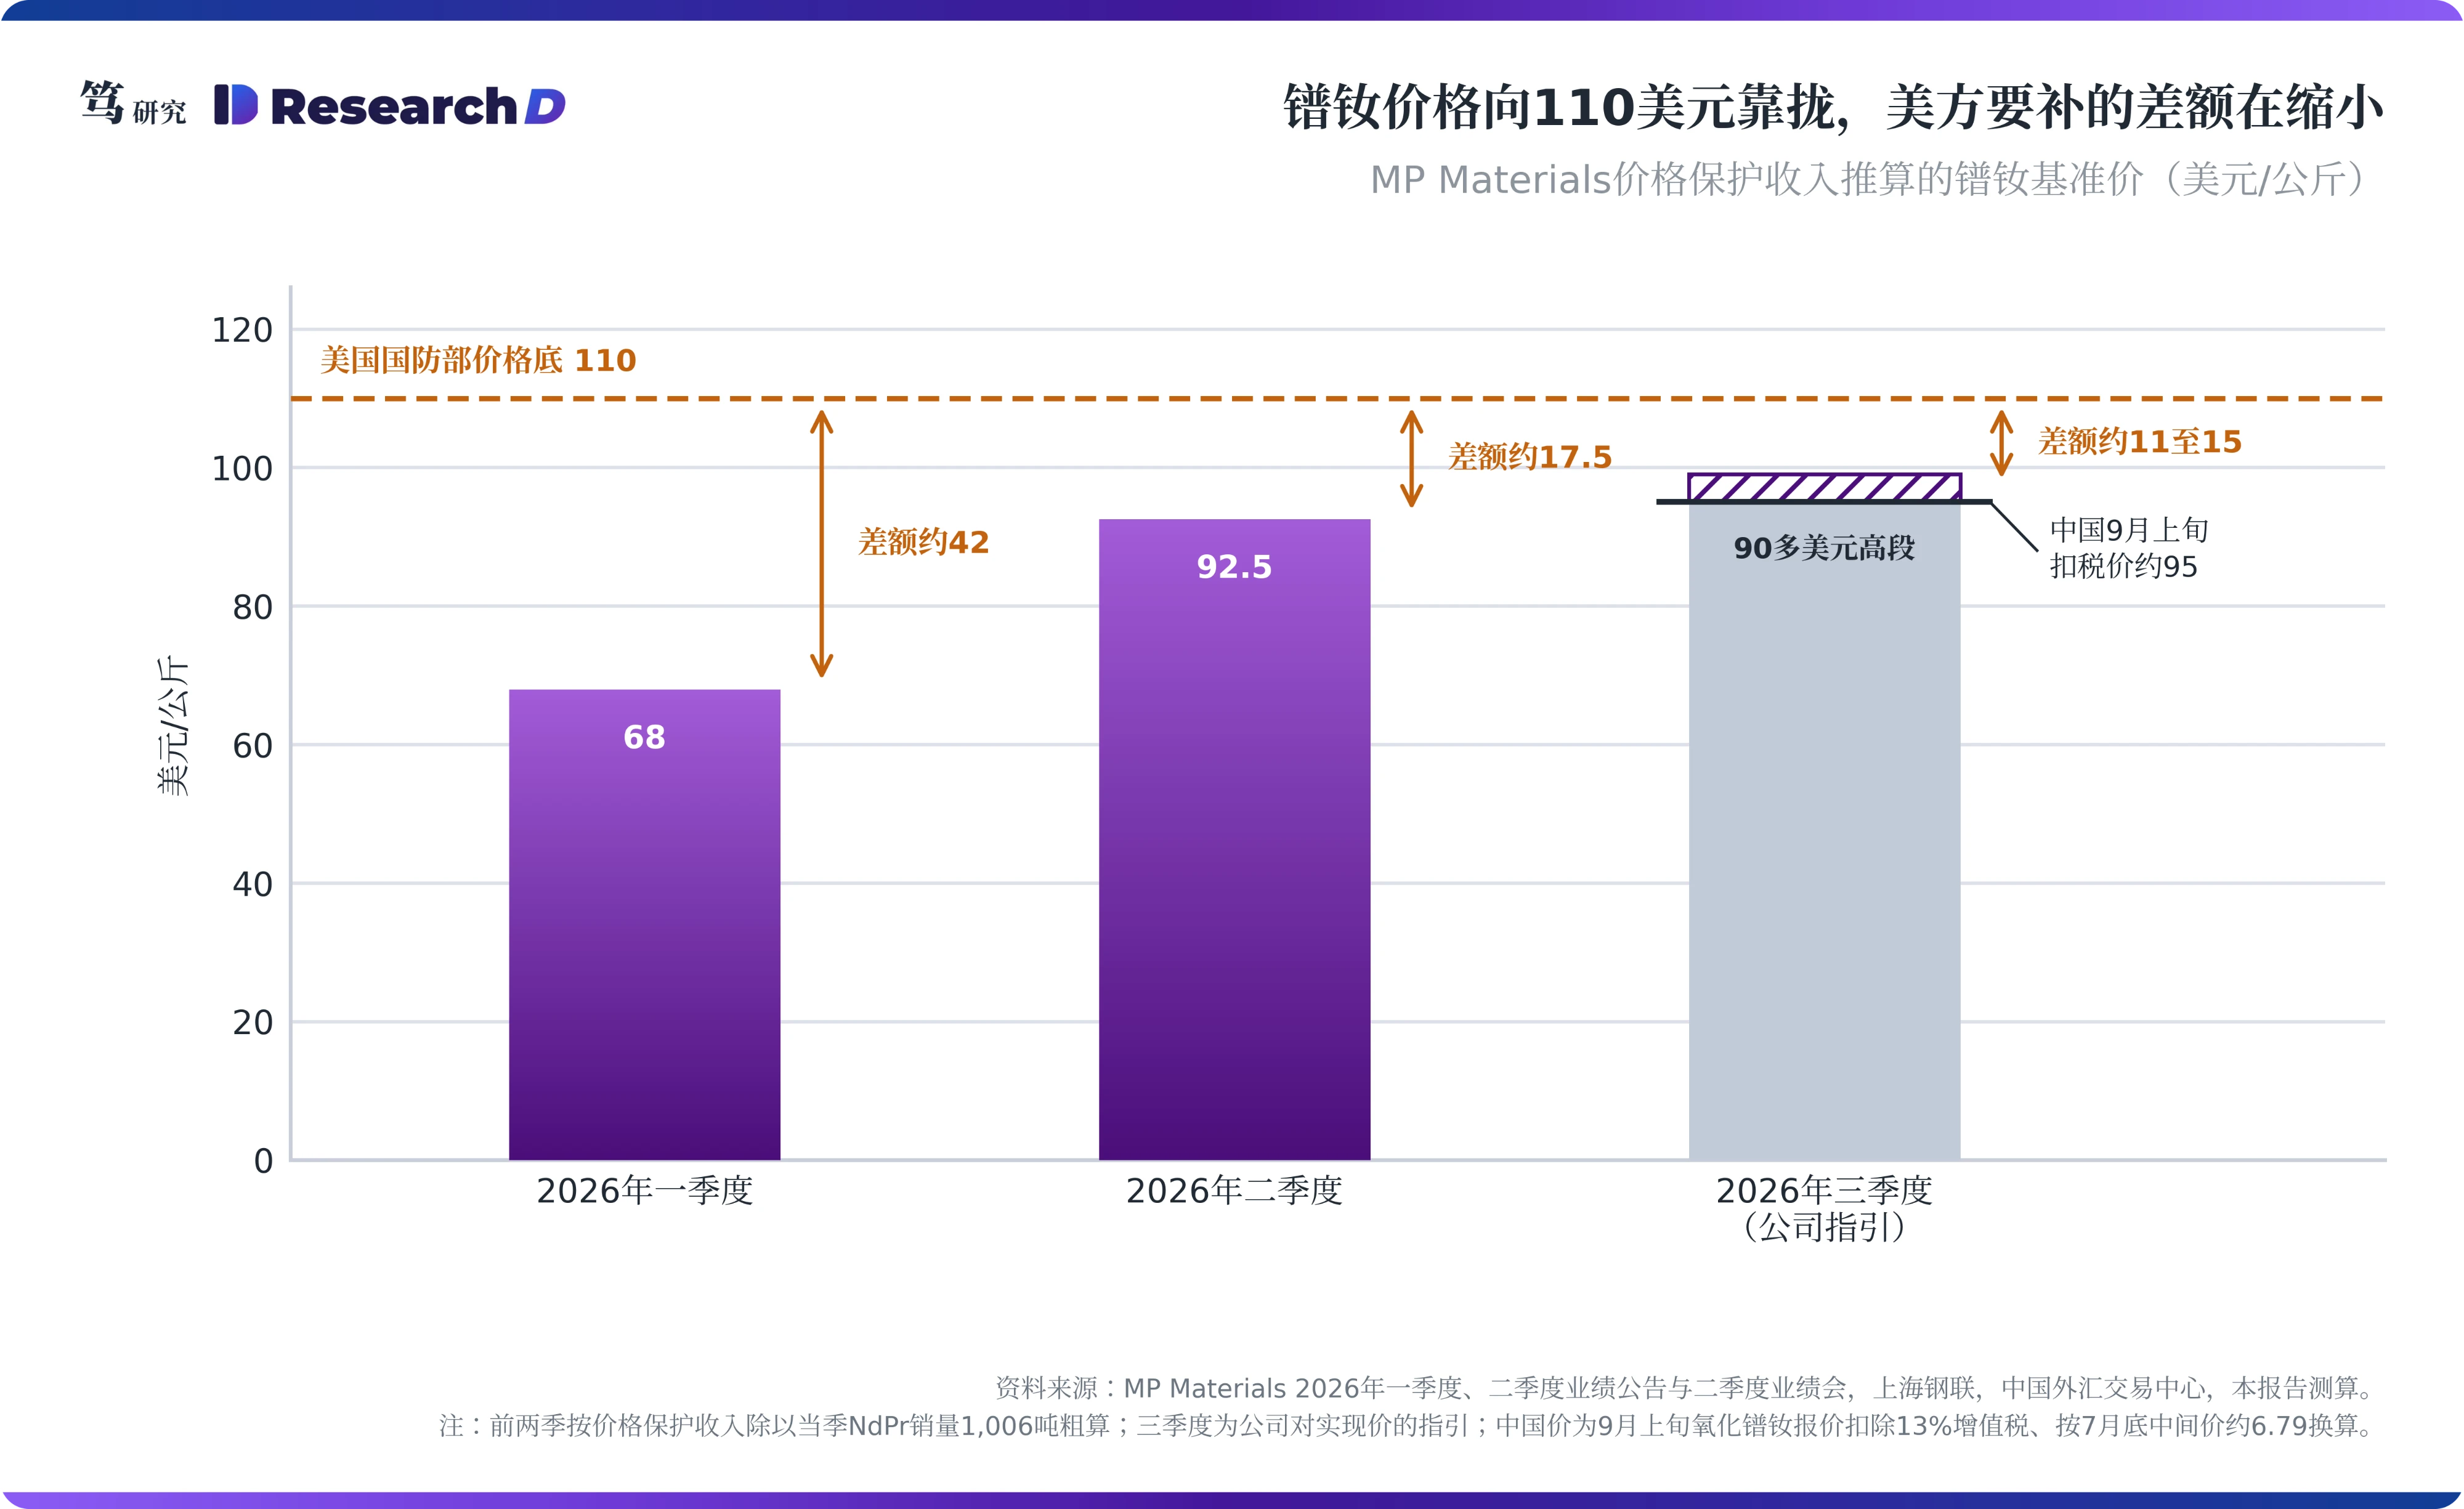
美国轻稀土替代的经济账,近两个季度变化很大。MP Materials与美国国防部的价格保护协议规定,镨钕基准季度均价低于110美元/公斤时,由国防部补足差额。MP一季度确认的价格保护收入为4,230万美元,二季度降至1,760万美元,两个季度的镨钕销量都是1,006吨。按当季销量粗略计算,国防部每公斤补的差额从约42美元降到约17.5美元,对应的镨钕基准价从约68美元升到约92.5美元。公司在二季度业绩会上给出的三季度镨钕实现价指引在每公斤90多美元的高段,差额还在继续缩小。
差额缩小的原因在中国。据上海钢联报价,9月上旬中国氧化镨钕约72.8万至73.0万元/吨,按含13%增值税扣除,再按7月底人民币兑美元中间价约6.79粗略换算,约合每公斤95美元,已经接近美方110美元的价格底。中国镨钕今年的涨幅接近七成,5月均价约73.1万元/吨、同比上涨约70.6%。它在抬高国内企业利润的同时,也在替美国财政承担价格底的成本。协议还规定,10X工厂满产后若基准价超过110美元,MP要把超出部分的30%付给国防部;价格再往上走,这套机制就从补贴变成了分成。
轻稀土替代的瓶颈,已经从价格转到了产能。MP的Independence工厂设计产能约1,000吨/年成品钕铁硼,2025年12月开始生产磁体,首批对通用汽车的商业交付预计在今年四季度,产能已被通用汽车和苹果订满;10X工厂预计2028年开始调试,全部签给美国国防部,建成后MP在美国的磁体总产能约1万吨/年。USA Rare Earth的Stillwater工厂一期A线3月调试完成,计划年底达到600吨/年,2027年一季度随一期B线达到1,200吨/年;南卡罗来纳新厂设计6,400吨/年,2028年开始调试,全部建成后合计约1万吨/年。对照中国对美磁材出口,今年月均约504吨,按年粗算约6,000吨。
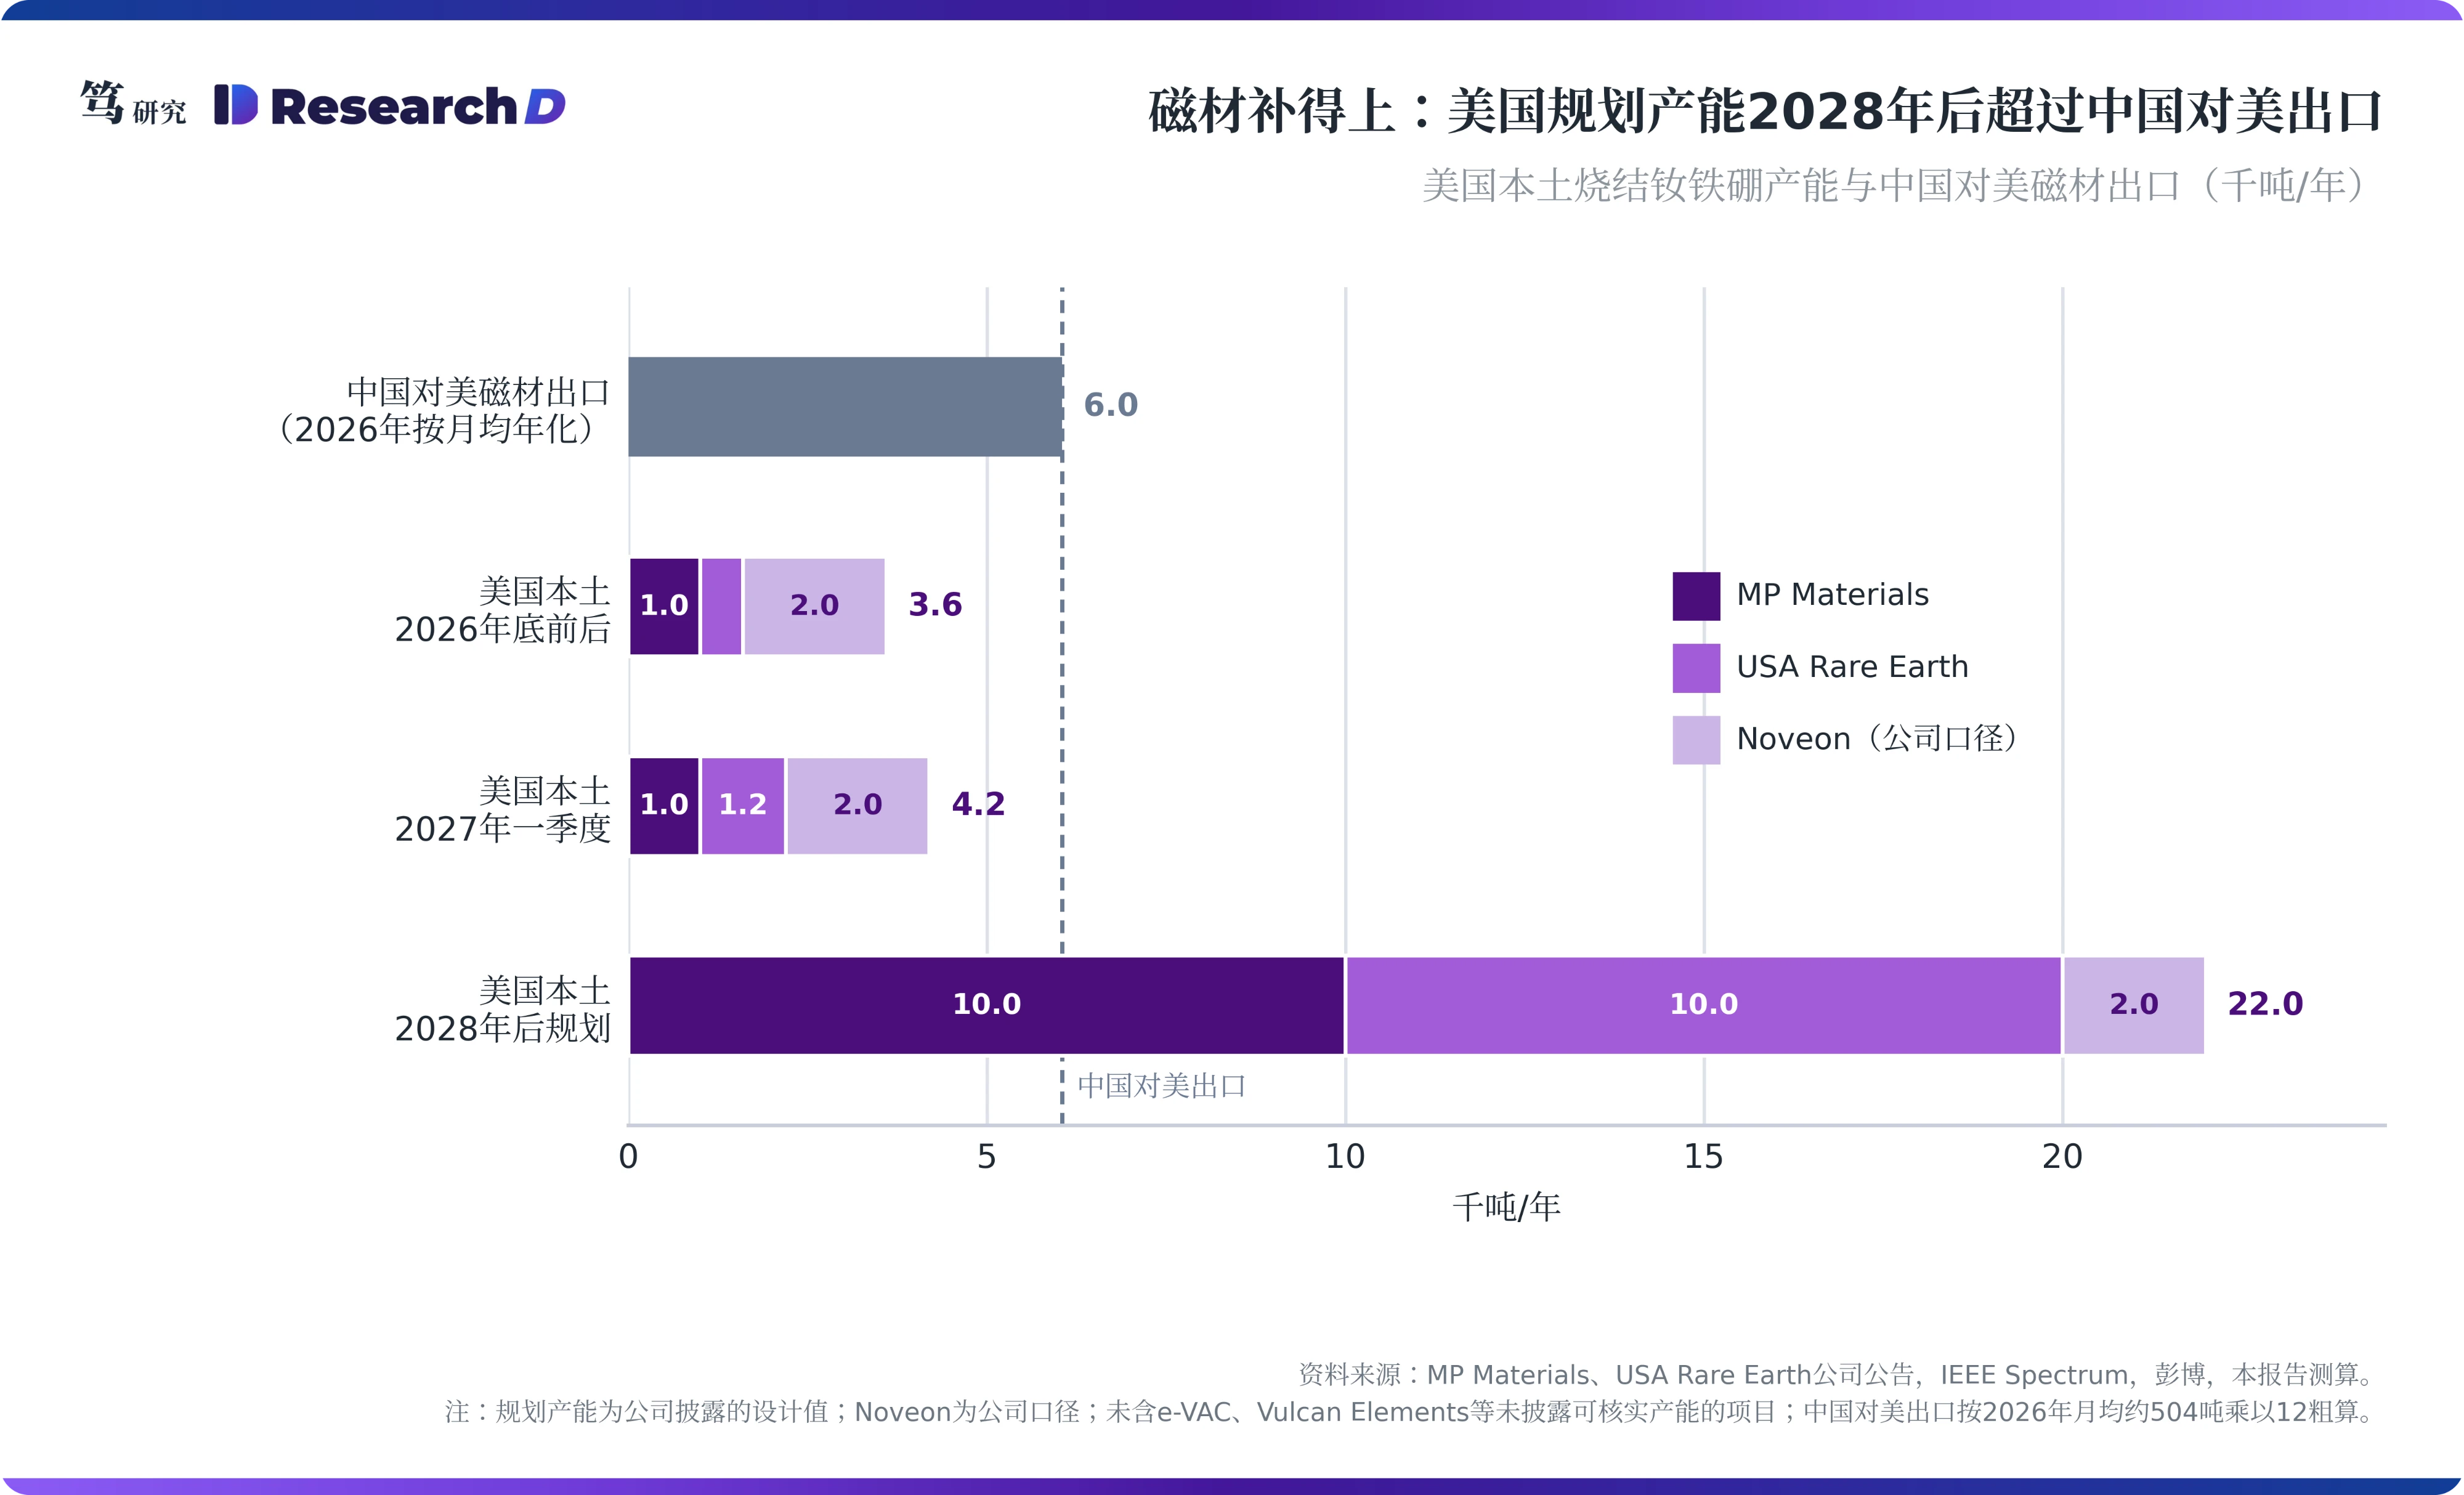
这组数字说明,磁材这一段美国补得上,只是需要时间。2026年底前后,美国本土已投产和年内投产的产能合计仍明显低于中国对美出口;2028年之后,规划产能在设计口径上会超过中国对美出口。轻稀土原料也够用:MP三季度镨钕产量预计超过1,000吨,按年约4,000吨,按钕铁硼中镨钕约占三成粗算,足以支撑1万吨以上的磁体。真正补不上的是下一段。
四、重稀土:合规镝铽远远不够,替代卡在这里
磁体里决定耐温性能的是镝和铽,这一段几乎全在中国。据Benchmark Mineral Intelligence,2025年中国占全球氧化镝、氧化铽产量约99%。中国以外的量还停在起步规模:Lynas在2025年于马来西亚产出首批非中国商业化氧化镝与氧化铽,但2026年一季度镝铽合计产出仅约8吨;MP在一季度表示芒廷帕斯的重稀土分离即将开始规模化调试,二季度与一家美国航空航天与国防客户签下钆的长期供货协议;USA Rare Earth的重稀土氧化物示范线目标三季度出产,Energy Fuels的镝铽商业化分离目标在四季度,法国Carester设计镝铽氧化物合计约600吨/年、目标年底投产。
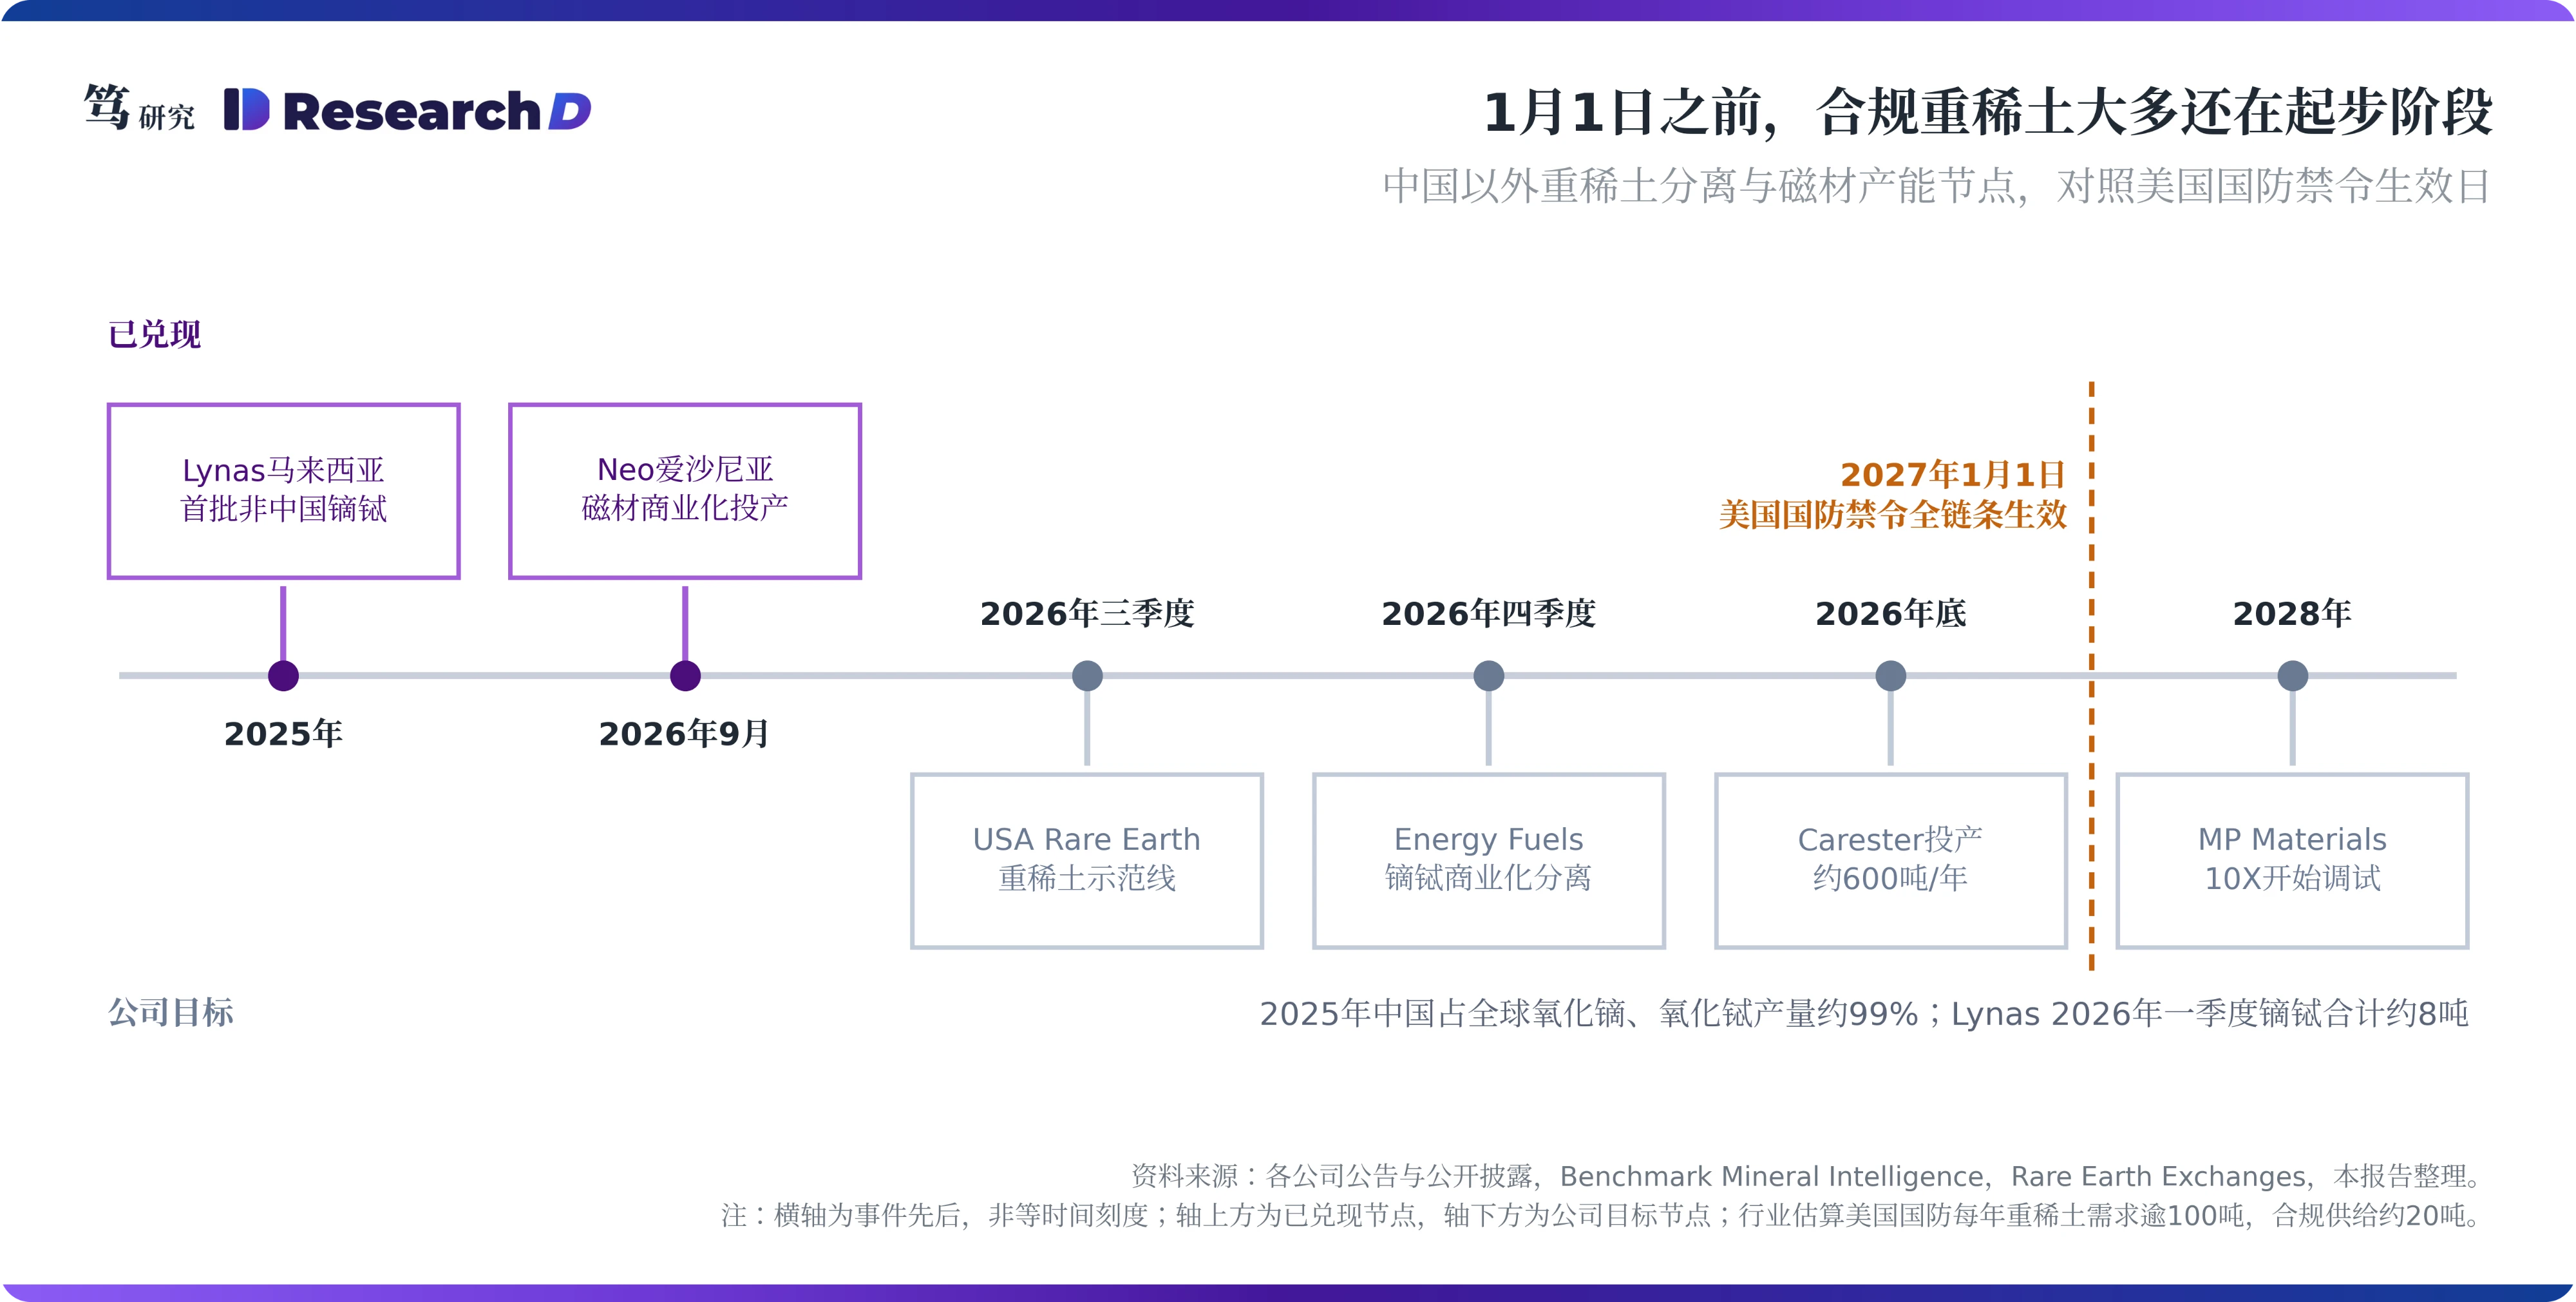
对1月1日的国防禁令来说,这个缺口是硬约束,条文留下的两个例外都很窄。据行业估算,美国国防每年的重稀土需求可能超过100吨,而符合采购条例要求的供给只有约20吨。磁体可以在美国本土压制成型,但只要镝铽还来自中国,成品就不合规。条文留了两个例外:一是以回收料制造、且研磨与烧结都在美国完成的钕铁硼磁体,Noveon有一部分产品以回收料制造,正好落在这条例外里;二是主管官员认定合规材料无法按需、以合理价格采购时的不可获得性豁免,而2024财年国防授权法已把部分这类豁免限定在36个月以内。前者只覆盖回收料这一小块,后者是有期限的临时通道,两者都改变不了合规镝铽短缺这件事。笔者在2025年5月19日的Lynas报告中提出中国境内外双轨定价与“供应安全溢价”的框架,镝铽正是这份溢价最高、也最难被替代的一段。
民用这一侧,镝铽的供给仍然看第18号公告的审批,这也是重稀土价格的锚。据上海有色网与上海钢联的价格,2026年5月氧化镝均价约132.1万元/吨、同比下降约19.4%,氧化铽同比下降约14.0%;到9月上旬,氧化镝约142万至145万元/吨、氧化铽约665万至673万元/吨,粗略计算比5月均价高约9%至10%。这两段走势都发生在临时协议文本没有任何变化的时段里。价格跟的是审批节奏,不跟协议文本;11月10日改变的是出口的量,定价仍在审批。
五、11月10日之后会发生什么:三条路径,一个考核
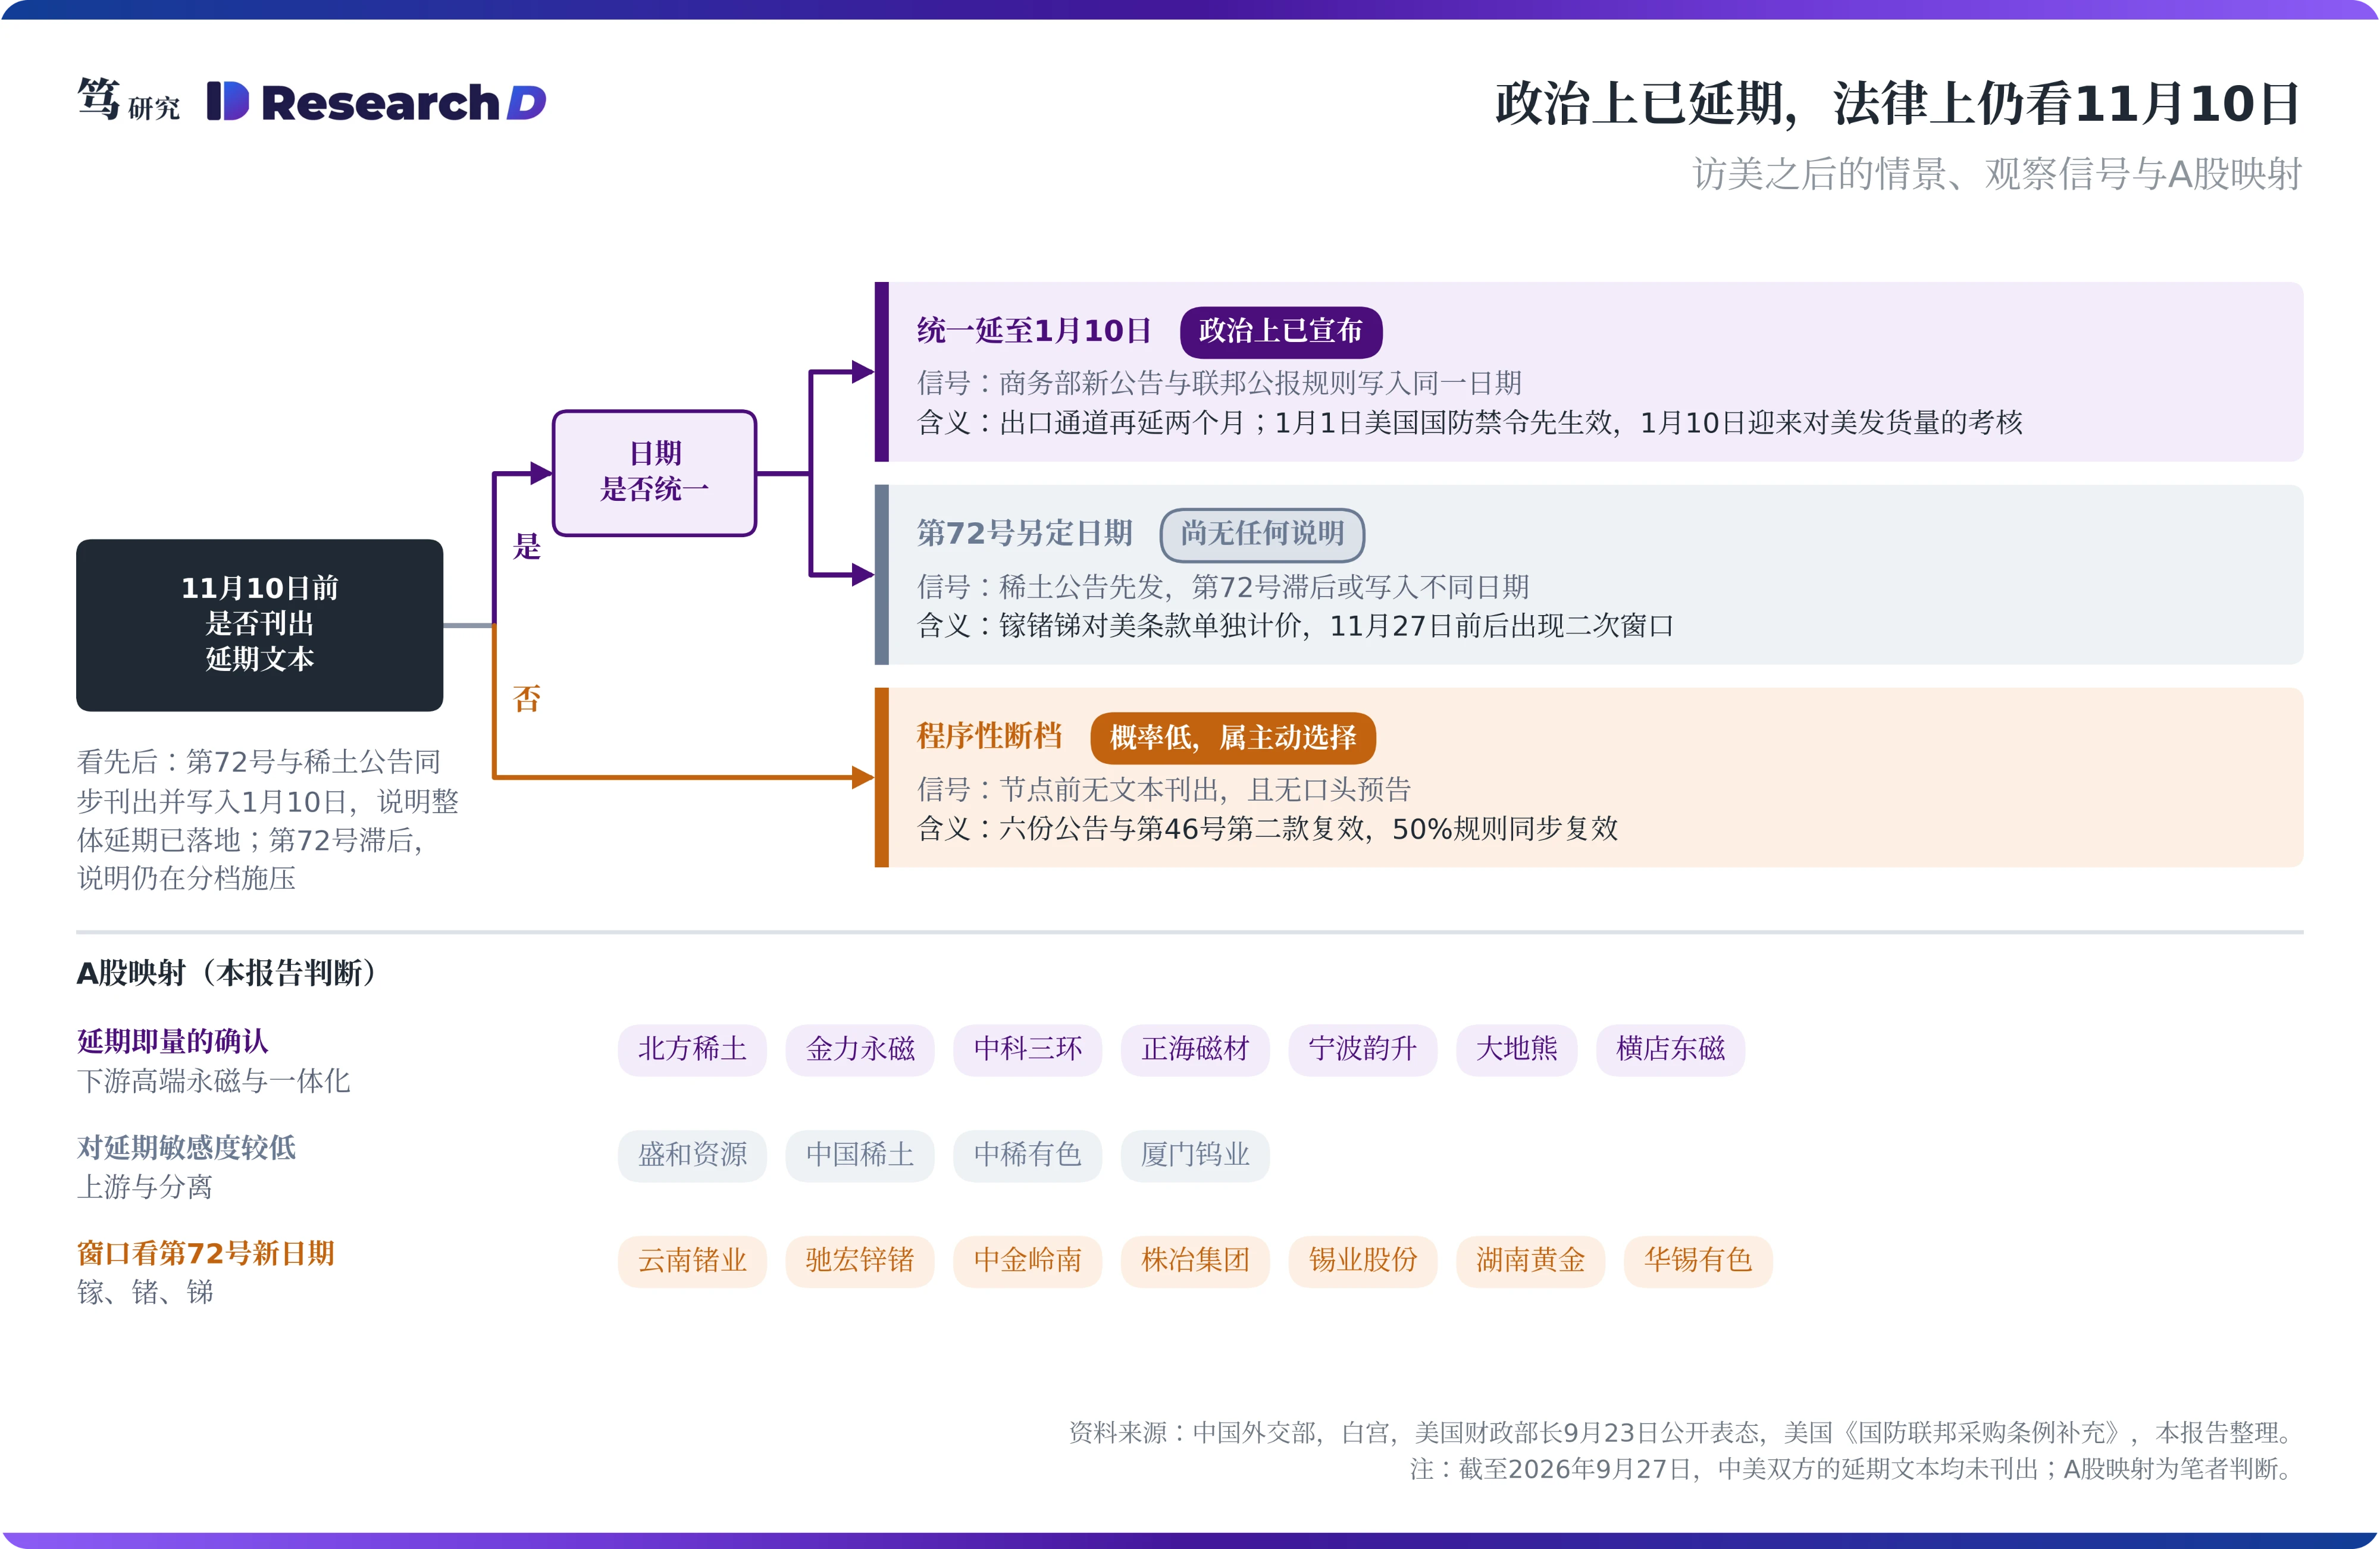
11月10日之后的法律路径只有三条。第一条,两边在节点前刊出延期文本,并统一写到1月10日;第二条,稀土公告先发,第72号另定日期或滞后,镓锗锑对美条款单独计价;第三条,节点前没有文本刊出,六份公告、第46号公告第二款与关联方规则自动复效。2025年的先例显示,中方公告即日生效,美方可以让生效日先于刊登日,从釜山会谈到四份文本全部落地只用了两周左右;今年政治决定比法律到期日早约七周,纯行政原因造成真空的概率几乎没有。所以第三条如果发生,几乎肯定是一方主动不发文的结果。
期限定得很短,考核落在对美发货量上。访美前,美国贸易代表在9月21日的公开表态中把美方可接受的区间放在三到六个月,理由是中国限制稀土出口带来不确定性,需要分段延期来确认履约;最终公布的是两个月。贝森特公开表示,中方部分承诺的落实没有达到美方预期;白宫在成果清单里把稀土写成供应短缺问题,目标是让发货量“恢复到适当水平”。
考核的起点并不高。据中国海关的月度数据,2026年7月对美磁材出口647.3吨,为2025年10月以来的最高月份;8月回落至512吨,环比下降约21%。按彭博整理的海关数据,今年对美月均出口约504吨,低于2024年的约621吨;Silverado Policy Accelerator的统计也显示,美国是主要目的地里唯一一个1至8月到货量低于2024年同期的国家。日本是另一种节奏:据中国海关数据,7月对日出口跌至111吨、同比下降约52%,8月回升至212吨、同比仍下降约17%。笔者在6月14日的六氟化钨报告中拆解过中国钨管制切断日本原料的路径,磁材上是同一种按国别调节的操作。
1月上旬会出现两个节点叠加的窗口。1月1日美国国防供应链先切断中国来源,1月10日临时协议迎来考核。笔者判断,1月1日之后,本就稀缺的合规镝铽会优先流向国防订单,美国民用市场对中国镝铽的依赖反而更集中;1月10日的考核,实际考的正是这部分民用发货。
六、投资含义:延期确认的是量,定价仍看审批
第一条推论,磁材出口商对美国防这一块早已归零,1月1日的禁令没有增量冲击。中方对美军事用途的出口禁令一直有效,这部分收入本来就不存在。临时协议延期对A股磁材是民用出口量的确认,受益环节集中在下游高端永磁与一体化集团,北方稀土、金力永磁、中科三环、正海磁材、宁波韵升、大地熊、横店东磁属于同一类敞口。公司报表已经体现了这一点:北方稀土2026年上半年归母净利润预告19.80亿至20.60亿元,同比增长约112.7%至121.3%,其磁材子公司上半年营业收入同比增长约107%;金力永磁上半年归母净利润预告4.0亿至4.6亿元,同比增长约31.2%至50.8%,其中机器人及工业伺服电机领域收入同比增长约90%。不过这次确认只覆盖两个月,量的确定性到1月10日前后还要重新确认一次。
第二条推论,美国民用高端需求正在被本土产能锁定,中国磁材在美高端份额的上限会下移。通用汽车和苹果已经订满MP的Independence工厂,10X全部签给美国国防部;这些订单一旦转走,再切回来付出的是认证成本。美国用价格底把供应安全溢价制度化,而中国镨钕涨价正在降低它的成本。影响体现在长期份额,眼下的出口量不受影响。
第三条推论,重稀土这一段的定价权在审批,是美国最难替代、中国份额最稳的环节。美国补得上磁材,补不上镝铽;1月1日之后,合规重稀土优先供国防,民用镝铽对中国的依赖更集中。盛和资源、中国稀土、中稀有色、厦门钨业所处的上游与分离环节,利润仍受配额与双轨定价约束,但它们握着最难被替代的这一段。笔者在2025年10月12日的报告中判断,全链条管控下的真正受益方是下游高端永磁与垂直一体化集团,上游利润被配额与双轨定价压制;这一轮的区别在于,上游的份额确定性在上升,利润弹性仍受配额约束。
第四条推论,镓锗锑这条线的窗口,要看第72号最终落在哪一天。云南锗业、驰宏锌锗、中金岭南、株冶集团、锡业股份、湖南黄金、华锡有色处在这个窗口里。需要提醒价差已经走到的位置:据Argus评估,2026年7月30日西方镓基准价约3,050美元/公斤,约为2023年7月底管制实施前的九倍;据8月初的市场报价,锗的西方仓库价约6,300美元/公斤,比中国出口离岸价的3,900至4,200美元/公斤高约五成。价差继续扩张的空间小于价差维持的时间,相关公司的收益形态偏向持续的高毛利,不是脉冲。美国国防采购对镓、锗的限制也已立法,2026财年国防授权法把两者列入受管制材料,2027年12月18日生效;与磁体一样,军用部分届时会被美国自己的法律切断,镓锗出口牵动的同样只是民用。笔者在2025年11月16日的报告中把稀土及小金属归入“事件驱动型”剧本,本轮的事件坐标是11月10日、11月27日与1月10日。
跟踪清单可以收敛到四项,都不需要等会谈通稿。第一,两份延期文本的刊出时点与写入的日期,尤其是第72号是否同样延至1月10日;第二,对美磁材月度出口能否回到2024年月均约621吨的水平,笔者判断这是美方所说“适当水平”最可能参照的口径;第三,MP四季度对通用汽车的首批商业交付、USA Rare Earth年底600吨/年的产能能否按时兑现;第四,美国合规重稀土的实际产出,包括Energy Fuels四季度的镝铽分离与USA Rare Earth的示范线。
七、风险因素
上行风险有三条。第一,延期文本按时刊出、通用许可覆盖范围继续扩大,磁材出口量的确定性提升;第二,美国合规重稀土爬产落后于各自指引,民用镝铽对中国审批的依赖持续更久;第三,1月10日前双方谈成期限更长的安排,出口通道的确定性随之延长。
下行风险有四条。第一,第18号公告项下审批口径放松幅度超出预期,重稀土价格中枢下移,这也是本报告核心判断最直接的证伪路径;第二,美国合规重稀土提前放量,替代进度快于各公司指引,中国在美高端份额的下移提前到来;第三,程序性断档情景下出现短期合规真空,下游停线导致订单外流,复效之后很难收回;第四,1月10日前美方认定对美稀土发货量没有回到“适当水平”,临时协议不再延续,或者美方转而加码名单工具。
以上内容不构成任何投资建议,请风险自担。