2026.10.03 | AC | Macro | AI Crowding Out Capital Markets
原标题:AI把内存、电力都挤贵了, 现在轮到钱了
摘要
- AI的“挤出效应”正在从HBM、电力、光纤、燃机和工程资源,扩展到资本本身。资本也是一种投入品,利率就是资本的价格。
- 美国财政融资需求本来就处于高位:2018—19年私人持有净市场化融资年均约1.26万亿美元,2023—26E升到约2.41万亿美元。与此同时,五大美国科技公司的CapEx预期在一年内从2027年约4500亿美元上修到约1.2万亿美元。
- 本文从两个视角看高利率下的股票分化:企业层面看增量ROIC与WACC、再投资规模与持续时间;股票层面看EPS增长能否跑赢PE压缩。高增量ROIC与高增长兼具的公司更能抵御逆风,成熟低增长资产更容易受压。
#
一、AI挤出效应的下一站,是资本
过去两年研究AI产业链,会反复看到同一个现象:最稀缺的资源总会被AI先拿走。HBM不够,AI先拿;高端PCB、玻纤、铜箔不够,AI先拿;电力、燃机、光纤和工程团队不够,还是AI先拿。原因并不复杂,只要AI客户认为新增投入可以产生足够高的回报,它就愿意支付比原有需求更高的价格。
Morgan Stanley今年5月给过一组非常直观的数据:过去一年,用于数据中心布线的铜价上涨约40%,燃气轮机价格上涨约50%,Memory价格上涨约150%—300%。正常需求面对这种成本上涨应该收缩,但AI资本开支预期反而持续上修。MS因此把AI投资称为“price-insensitive”——至少到目前为止,AI对投入品价格的敏感度明显低于传统需求。
笔者认为,现在同样的逻辑开始发生在另一种投入品上:钱。资本也是一种商品,利率就是资本的价格。过去我们讲AI挤出非AI的物理资源;随着资本开支规模继续上升,AI正在进入整个经济的资本池,开始和政府、地产、传统企业、消费公司以及其他投资项目竞争资金。
二、资本本来就不宽裕:美国财政融资需求的底部已经抬高
如果只是AI企业自己增加投资,这个故事还不足以解释为什么资本价格可能长期偏高。更重要的背景是,美国政府本身就在持续、大规模地向市场融资。
美国财政部公布的“私人持有净市场化融资”(privately-held net marketable borrowing)可以近似理解为市场需要消化的新增财政融资。2018—19年,这一数字年均约1.26万亿美元;2023—26E已经升到年均约2.41万亿美元。2020年的4.28万亿美元是疫情冲击造成的一次性尖峰,真正值得关注的是:疫情过去后,融资需求没有回到旧常态,2万亿美元以上逐渐变成了新的底部。
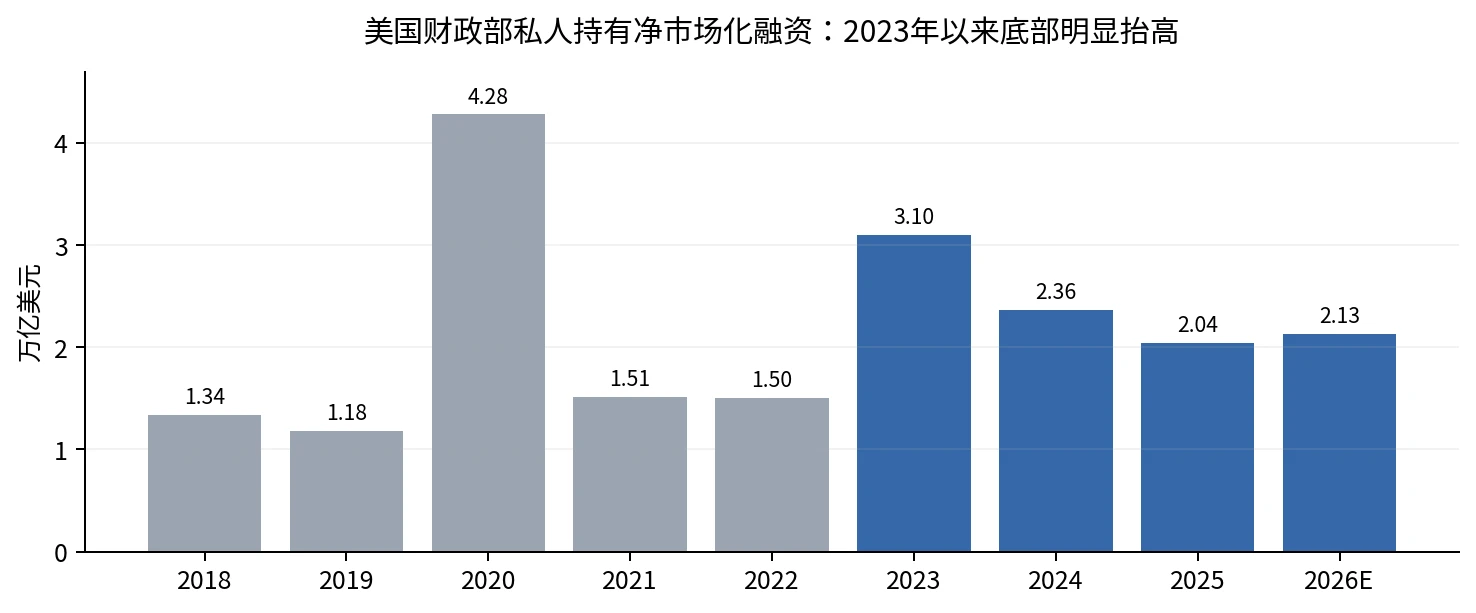
注:2026E中Q1、Q2为实际,Q3、Q4为美国财政部2026年8月预测。资料来源:U.S. Treasury;笔者整理。
对本文来说,只需要抓住一个背景:美国政府每年已经需要市场提供约2万亿美元级的新增融资,AI恰恰在这个时候又出现了一条规模迅速扩大的私人投资需求曲线。
三、AI资本需求还在上修,而且上修速度远快于市场原先预期
Morgan Stanley对AI资本开支的预测变化,本身就是这轮资本需求冲击最好的数据。约一年前,MS对五大美国科技公司的判断还是:2026年和2027年CapEx都在约4500亿美元。到2026年一季度财报之后,同口径预测已经上修到2026年约8000亿美元、2027年约1.2万亿美元。最新公开研究进一步给出2028年约1.4万亿美元。
换句话说,2027年的同口径CapEx预期在一年左右时间里从4500亿美元变成了1.2万亿美元,接近原预测的2.7倍。这里最重要的不是某一个静态数字,而是资本需求曲线本身一直在往右移。
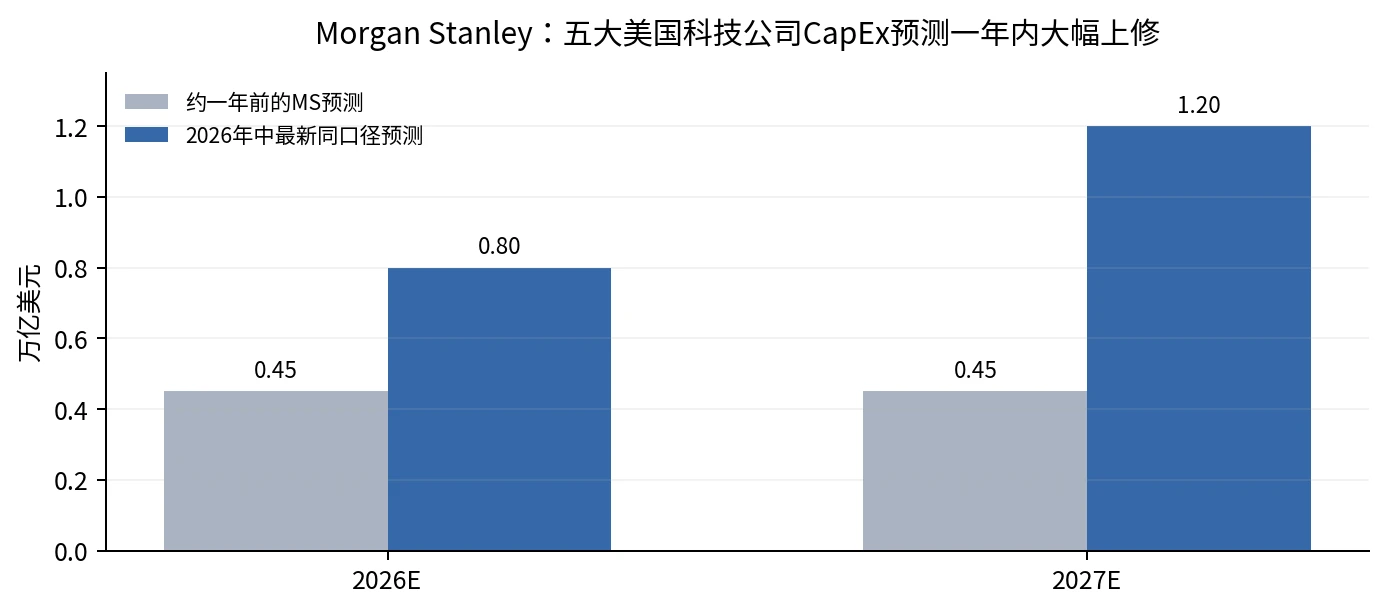
资料来源:Morgan Stanley Research。当前同口径五大美国科技公司2028E CapEx约1.4万亿美元。
而且投入品成本的上涨并没有把这条曲线压回去。铜+40%、燃机+50%、Memory +150%—300%,AI公司仍然继续加预算;融资成本上升之后,发债和其他融资也没有明显停止。这个现象与HBM、电力短缺本质上一样:AI项目的预期回报足够高,因此能够接受更高的边际投入价格。
四、第一种视角:资本变贵以后,真正重要的是增量ROIC和WACC的差
如果资本本身开始变贵,第一件要重新审视的事情,不是Growth还是Value,而是一家公司继续投入资本以后,到底还能创造多少价值。
最简单的判断就是:新增资本回报率,要显著高于资本成本。
假设一个项目的增量ROIC是30%,WACC从7%升到9%,项目的经济性当然会变差,但新增资本仍然可以创造约21%的超额回报。只要前面的市场空间足够大,公司仍然有很强的动力继续投资。
这正是今天AI资本开支表现得异常“刚性”的原因。Morgan Stanley对几种主要GenAI商业模式做过bottom-up测算,部分模式的ROIC可以达到25%—50%,单纯出租下一代AI算力的基准情景也能达到约30%。这并不代表所有AI项目最终都能兑现这个回报,但至少解释了为什么铜、Memory、燃机甚至融资成本都在上涨,hyperscaler的资本开支预算却还在不断上修。
反过来,一个传统项目如果只能赚9%,WACC从6%升到8%,原本3%的超额回报只剩1%。资金成本再高一点,这个项目可能就不值得做了。
所以,高利率真正改变的是全社会的资本回报门槛。
长期价值创造 ≈(增量ROIC − WACC)× 可再投资资本规模 × 可持续年限
这不是一个会计恒等式,而是一个长期投资框架。它把“好生意”拆成三个问题:
第一,看新投入的一块钱到底能赚多少。这里应该看增量ROIC,而不是公司过去十年的平均ROIC。
第二,看这样的高回报资本还能投多少。一个ROIC达到50%的小生意,如果全世界只能再投入10亿元,能够创造的绝对价值仍然有限。
第三,看这种机会还能持续多久。真正的超级复利公司,不只是回报率高,而是能够以很高的回报率,把越来越大的资本持续投入很多年。
因此,单独看“ROIC高不高”并不够。真正稀缺的是:高增量ROIC + 大规模再投资空间 + 足够长的持续时间。
这也是为什么资本成本上升以后,一些过去被认为非常优质的成熟资产,反而未必占优。
五、成熟资产的问题,不是ROIC不高,而是已经没多少地方可以继续投
很多成熟消费、品牌和服务公司,历史ROIC其实非常高。
但历史ROIC高,只说明现有业务很好,并不代表今天再多投入100亿元,还能获得同样的回报。
一家成熟公司可能拥有25%的存量ROIC,但市场已经接近饱和,每年只能把利润的10%—20%重新投入业务,EPS长期只能增长4%—5%,剩余现金主要用于分红和回购。
在过去的低利率环境里,这类资产非常有吸引力。无风险利率只有1%—2%,一个能够稳定提供现金流、再加4%—5%增长的公司,自然值得支付很高的估值。
但当资本成本整体抬升以后,它会同时受到两层影响。
第一层是企业内部。原来一个9%回报、6%资本成本的新增项目,还可以创造3%的超额回报;WACC升到8%以后,只剩1%。越来越多边际扩张项目失去经济性,公司的再投资空间进一步下降。
第二层才是股票估值。以前投资者愿意为了稳定现金流支付很高的PE,是因为替代资产的收益率太低。现在无风险资产本身就能提供更高的收益率,成熟公司必须提供更高的预期回报,估值自然需要下降。
所以,成熟资产的问题并不是“公司不好”,而是它们的存量ROIC可能仍然很高,但增量ROIC下降、再投资空间有限,盈利增长又不够快。
资本成本一旦抬升,这类资产缺少一个足够强的基本面增长引擎去抵消估值压力。这也是为什么“高ROIC”不能简单等同于“高长期股票回报”。真正重要的是,公司今天还能不能以高ROIC继续把大量资本投出去。
六、第二种视角:股票最终还是要看EPS能不能跑赢PE压缩
从股票价格的角度,这件事情又可以简化成另一个框架:
股价 = EPS × PE
利率上升主要影响的是PE。折现率提高以后,同样一笔未来现金流今天值的钱更少,市场愿意支付的估值倍数自然下降。
而增长影响的是EPS。所以高利率环境下,一只股票能不能上涨,并不取决于“成长股怕不怕利率”,而取决于EPS增长和PE压缩,哪一个速度更快。
这是理解过去两年AI行情最重要的一点。
假设一家公司的PE从40倍降到25倍,估值压缩37.5%。如果EPS不增长,股价当然会大幅下跌。
但如果两年时间里EPS从1元增长到2元,盈利翻倍,那么原来的股价是1 × 40 = 40,两年后的股价是2 × 25 = 50。PE已经从40倍杀到了25倍,但股票仍然上涨了25%。
利率并没有失效,估值压缩也真实发生了。只是:EPS上修速度 > PE压缩速度。
所以,高增长当然可以抵御高利率。如果一家公司未来两年的盈利真的能够翻倍,那么100%的盈利增长完全有可能覆盖20%、30%甚至更大的估值压缩。
成熟资产的问题正好相反。如果EPS每年只增长4%—5%,而PE因为资本成本上升压缩20%,它需要很多年才能靠盈利增长填平这部分估值损失;真正的高增长公司,如果EPS每年增长30%、40%甚至更快,完全可能一边被压PE,一边继续上涨。
所以,从股票角度看,高利率环境真正有优势的资产,往往同时具备两个特征:基本面上,增量ROIC显著高于WACC;股票层面上,EPS增长足够快,能够跑赢PE压缩。
这两个视角其实讲的是同一件事:前者解释利润为什么能持续高速增长,后者解释为什么这种增长最终还能转化成股票回报。
七、但“高增长”本身也不够,AI内部会越来越分化
这套框架同样不能被理解成“只要是AI、只要增长快,就能在高利率环境里赢”。高增长也分很多种。
一类公司的增长来自高回报的内部再投资。它拥有很高的增量ROIC,本身产生大量现金,前面的市场空间又足够大。今天多投入100亿元,未来能够产生远高于资本成本的利润,因此公司可以不断把现金重新投入,再产生更多现金。这是一种会自我强化的增长。
另一类公司的收入同样可能增长50%甚至100%,但增长依赖不断融资。需要持续建设数据中心、购买设备、增加债务,资产折旧快,客户集中度高,几年后的设备残值又不确定。
假设这样的项目ROIC只有10%,而WACC已经达到9%,它虽然增长得很快,每投入100亿元却只能创造1亿元左右的经济利润。如果资金成本再提高一个百分点,ROIC 10% − WACC 10% = 0。这时候收入继续增长,并没有创造新的经济价值。
再往上走,甚至可能出现一个看似反常的结果:公司增长越快,消耗的股东价值越多。
所以未来AI内部真正应该比较的,不是谁的收入增速最高,而是谁能够同时满足:增量ROIC足够高;需要的外部资本足够少,或者融资成本足够低;还有足够大的市场可以继续投入;这种高回报能够持续足够长时间。
高资本成本不会让所有AI资产一起受益。恰恰相反,它会加速AI内部的分化。
八、从物理稀缺到资本稀缺
把前面的逻辑放在一起,这篇文章真正想讨论的其实不是“AI是不是导致了美国利率上升”。财政赤字、通胀、货币政策当然仍然是更大的宏观变量。
更值得研究的是另一个变化:AI正在成为一个规模足够大的新增资本需求方。
过去几年,AI已经反复展示过同一种行为。HBM不够,AI愿意支付更高价格;电力不够,AI愿意为更快通电支付更高成本;高端光纤、铜箔、玻纤、燃机和工程能力紧张,AI同样可以用更高的价格把资源吸引过来。
本质上,这些现象都有同一个原因:只要预期投资回报足够高,AI就能够承受更高的投入价格。
现在,这套逻辑开始延伸到资本。美国财政本身每年已经需要市场消化2万亿美元级的新增融资;与此同时,大型科技公司的AI资本开支从几年前的几千亿美元,快速走向万亿美元级。资本也开始变成一种需要竞争的投入品。
而资本和HBM、电力没有本质区别。物理世界里,资源紧张的价格信号是涨价、交期拉长和产能被挤占;金融世界里,资本紧张的价格信号,就是更高的资金成本,以及更高的投资回报门槛。
这也解释了为什么未来的股票分类,可能越来越不能简单停留在Growth和Value。真正有意义的分类是两个维度。
第一个维度看企业:增量ROIC比WACC高多少?还有多大的资本可以继续投入?这种高回报还能持续多久?
第二个维度看股票:EPS增长能不能跑赢PE压缩?
一家公司如果同时满足这两个条件,它就有能力在高资本成本环境里继续创造价值。反过来,即使是一家历史ROIC很高的优质成熟公司,如果没有足够的再投资空间、盈利增长又只有低个位数,它仍然会面对估值和增长的双重逆风。
所以,高利率时代真正有优势的,并不是简单意义上的“成长股”,而是高增量ROIC + 大规模再投资空间 + 高EPS增长。
AI之所以在今天显得格外突出,也不是因为它天然不怕利率,而是目前最强的一批AI公司,恰好同时具备了这些特征。过去两年,AI先把内存、电力和各种物理资源变贵了;下一种被重新定价的资源,可能就是钱。
免责声明:本文仅供研究交流与学习,不构成任何投资建议。