2026.10.03 | AC | Optical | FCC Rules: Nvidia & Cisco OEM Transceivers
原标题:FCC监管拆解:英伟达与思科的贴牌光模块怎么算?
摘要
- 企业点名时,贴牌光模块是否随代工厂同受禁令;
- 英伟达、思科等品牌厂的中国代工暴露有多大;
- 类别列名时,外国生产怎么算、放行看什么;
- 代工名单是否报给监管,哪条规则先生效;
- 两种方式下谁受损、谁受益,哪些信号会修正判断。
FCC认定“由谁生产”时,代工与组装都算。按企业点名,英伟达、思科的中国代工模块与代工厂同受禁令,暴露集中在英伟达;按类别列名,美国设计、海外制造同样算外国生产,品牌厂要靠在美制造或申请放行。投资者能看到的是放行名单,代工份额留在监管手里。
思科每年公开一份供应商名单。名单按字母顺序列出占其采购额前80%的合同制造商、战略ODM与零部件供应商。最新的2025财年名单里,中际旭创的新加坡公司、光迅科技与Fabrinet、Coherent排在一起。这份名单在投资者眼里只是供应链信息,放到FCC的规则里,却可能决定一款贴着思科标签的光模块能否进入美国市场。
一、中国代工厂一旦被点名,贴牌模块与代工厂同受禁令
FCC判断一台设备“由谁生产”,看的是谁实际参与了设计、开发、制造或组装。FCC在第二次报告与命令的小实体合规指南(2026年1月13日)中写明,“由谁生产”不限于制造或组装,设计、开发、制造、组装任一环节都可构成;7月通过的第三次报告与命令沿用“综合情形”判断,同步发布的第三次进一步拟议规则制定通知(下称“征询稿”)还写明,一台设备可以有多个生产者。贴牌早在2022年就被纳入涵盖范围:第一次报告与命令把涵盖清单企业的贴牌、改标设备一并排除在授权之外,此后FCC多次申明,贴牌不改变设备是否属于涵盖设备。换句话说,品牌标签只是销售层面的身份,FCC追问的是制造层面的身份。由此推论,一旦某家中国代工厂按企业被点名,贴着英伟达、思科标签的模块与这家代工厂自有品牌的模块同属涵盖设备。市场上“品牌厂自研或自有,所以不受影响”的共识,只在代工厂未被点名时成立。
点名之后受限的通道有三条:模块本身、预装模块出货的整机、集成光引擎的交换机。10月13日生效的组件禁令规定,含涵盖清单企业所产逻辑承载部件的设备不再获得授权,自我声明与认证两条路径同样适用;第三次报告与命令第22段把光收发模块列为这类部件的例子。第一条通道最直接,贴牌新型号失去上市资格。第二条通道取决于交付形态,整柜预装模块交付的系统是否算“包含”这类部件,规则在这一点上留有空白,笔者推测存在被认定的可能。第三条通道随技术演进而来,NPO与CPO把光引擎装上交换机主板之后,主机本身就包含了光引擎。笔者在9月11日报告中分析,按企业点名会连累美国整机厂,按类别整体列名则止于模块层;本文把这一结论具体到贴牌模块的三条通道上。其中第一条通道已有条文依据,影响有多大,要看各品牌厂贴牌模块里中国代工占多少。
二、贴牌渠道里的中国代工,集中在英伟达一家
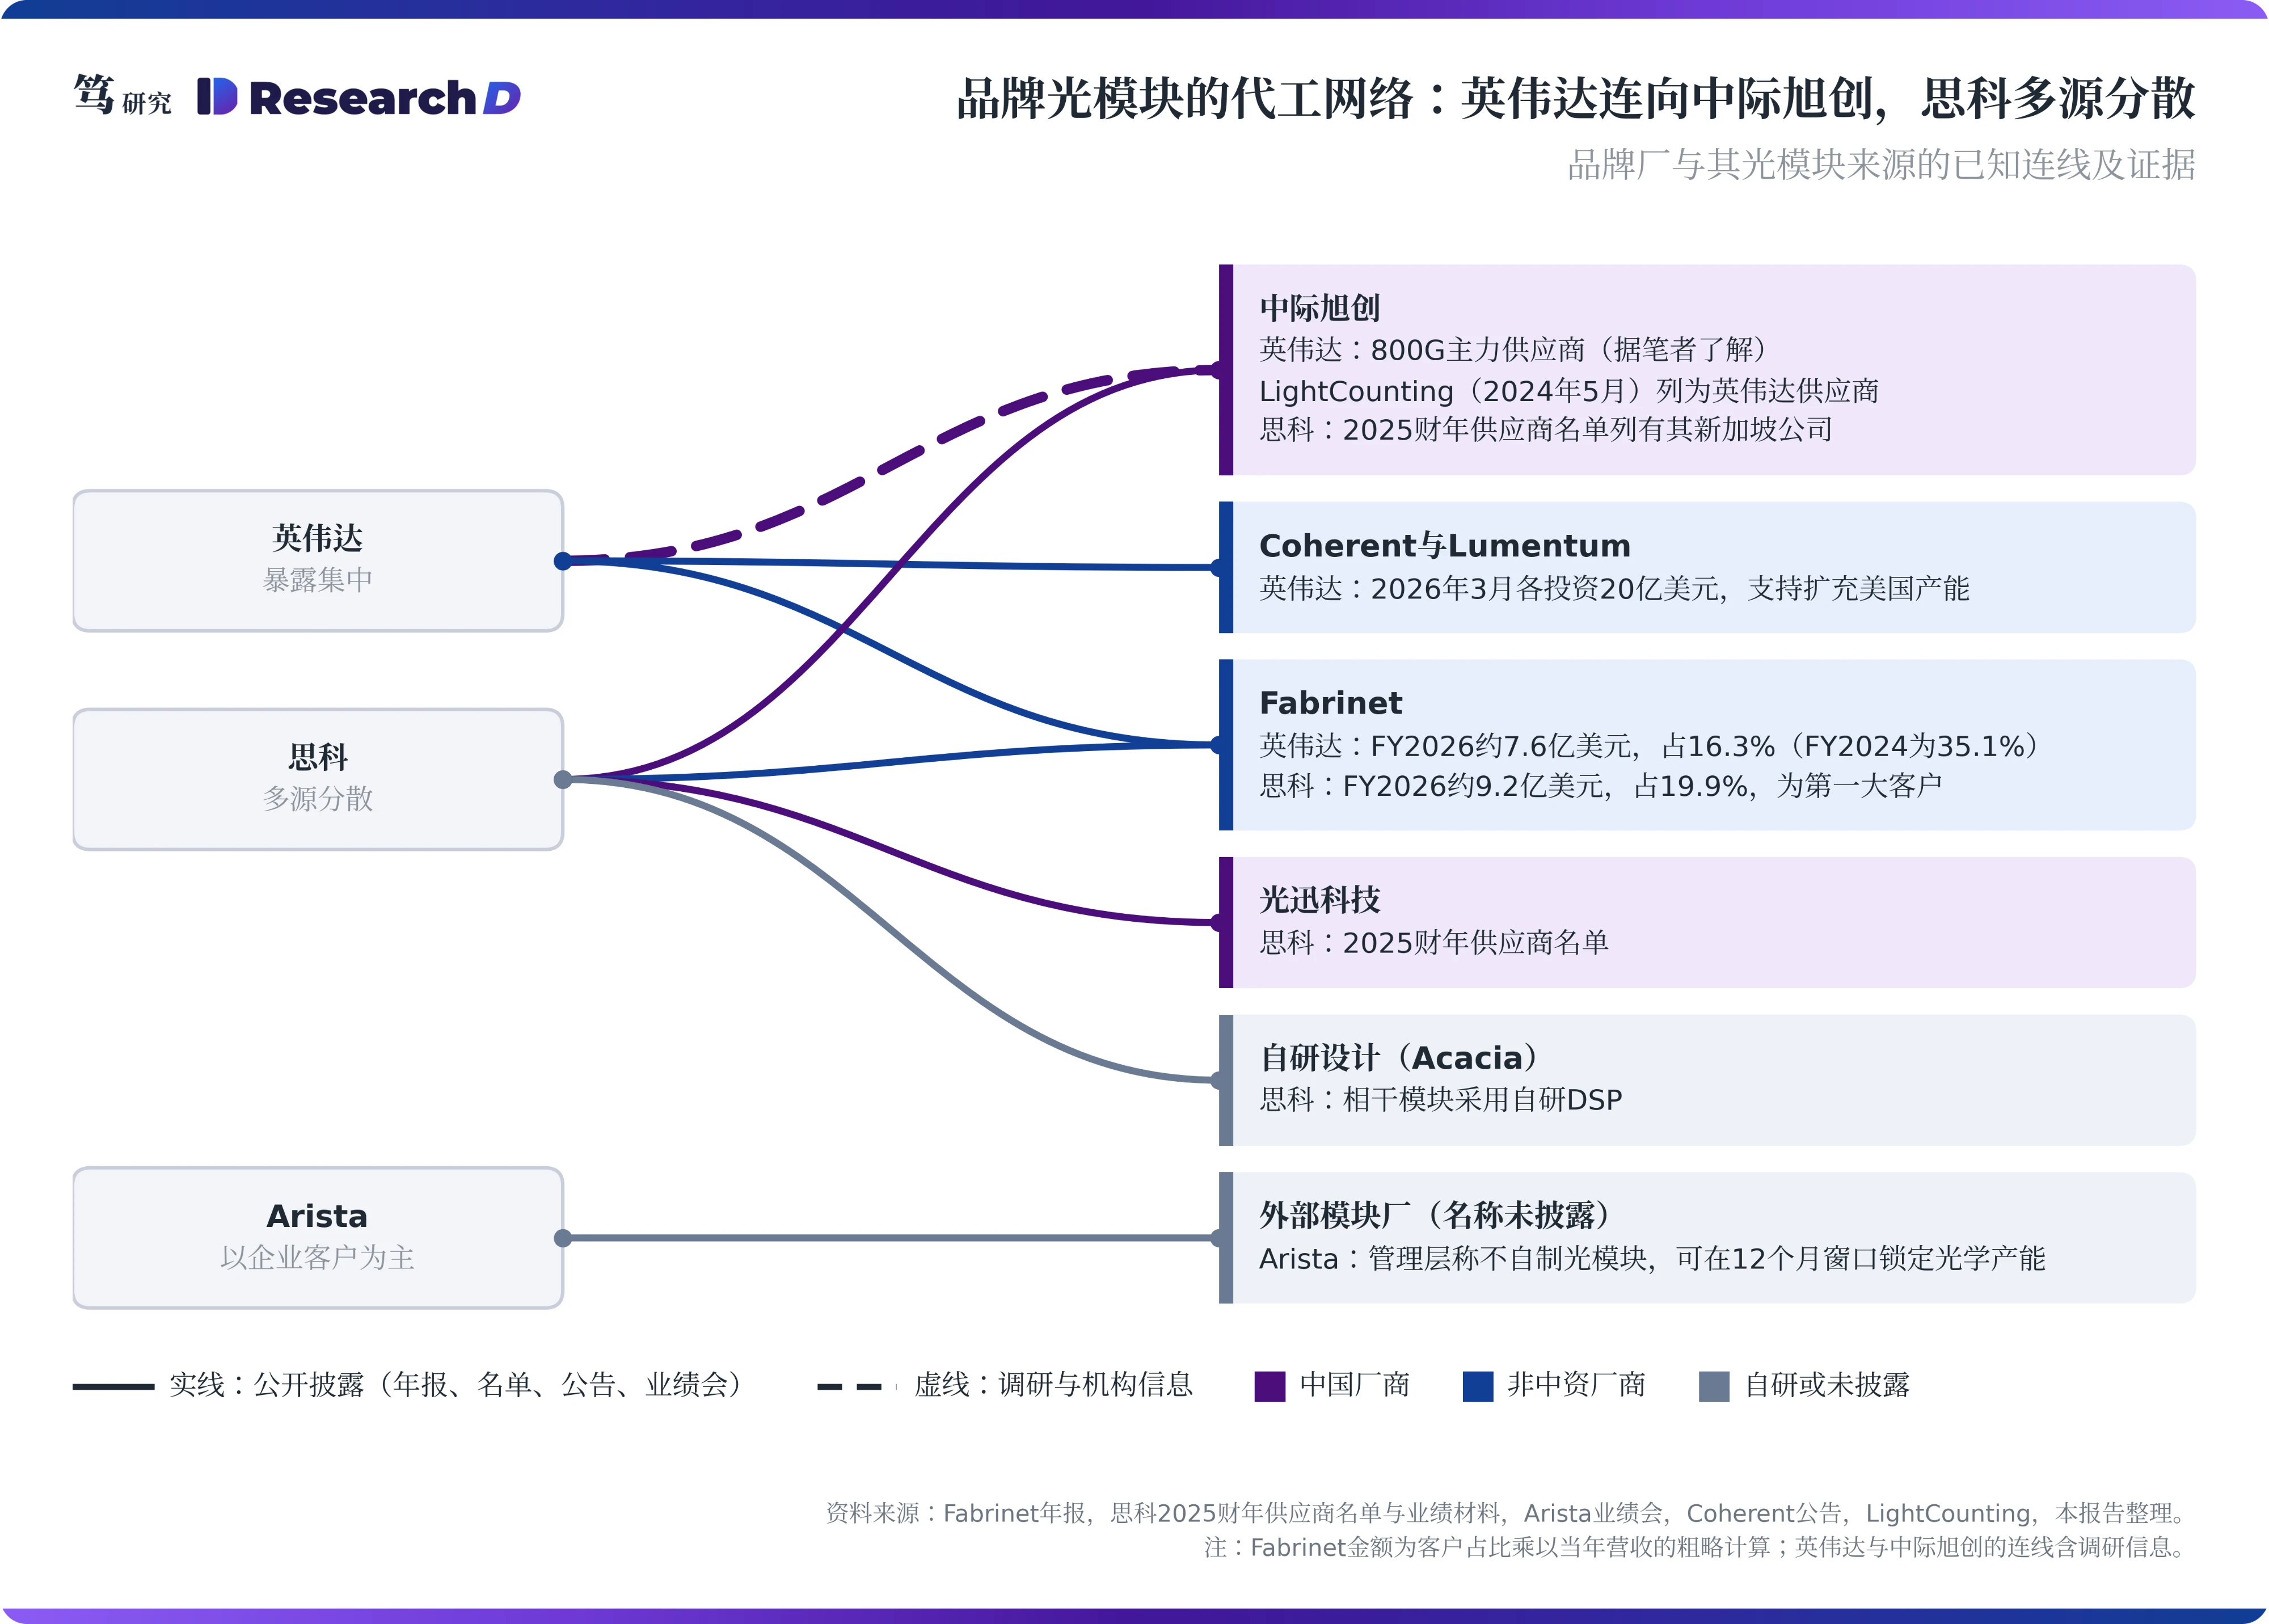
英伟达在800G周期新增的贴牌模块,主要交给了中国代工。Fabrinet长期为英伟达代工光模块,其年报显示,英伟达占其收入的比重在FY2024、FY2025和FY2026分别为35.1%、27.6%和16.3%。按各年营收粗略计算,Fabrinet来自英伟达的收入由约10.1亿美元降至约7.6亿美元。这两年正是800G放量的阶段,交给Fabrinet的金额反而缩小,说明新增订单流向了其他供应商。据笔者了解,英伟达与谷歌的800G主力供应商为中际旭创,Fabrinet扩产节奏滞后是转单原因之一。由此判断,英伟达的LinkX模块是品牌层暴露的集中点。
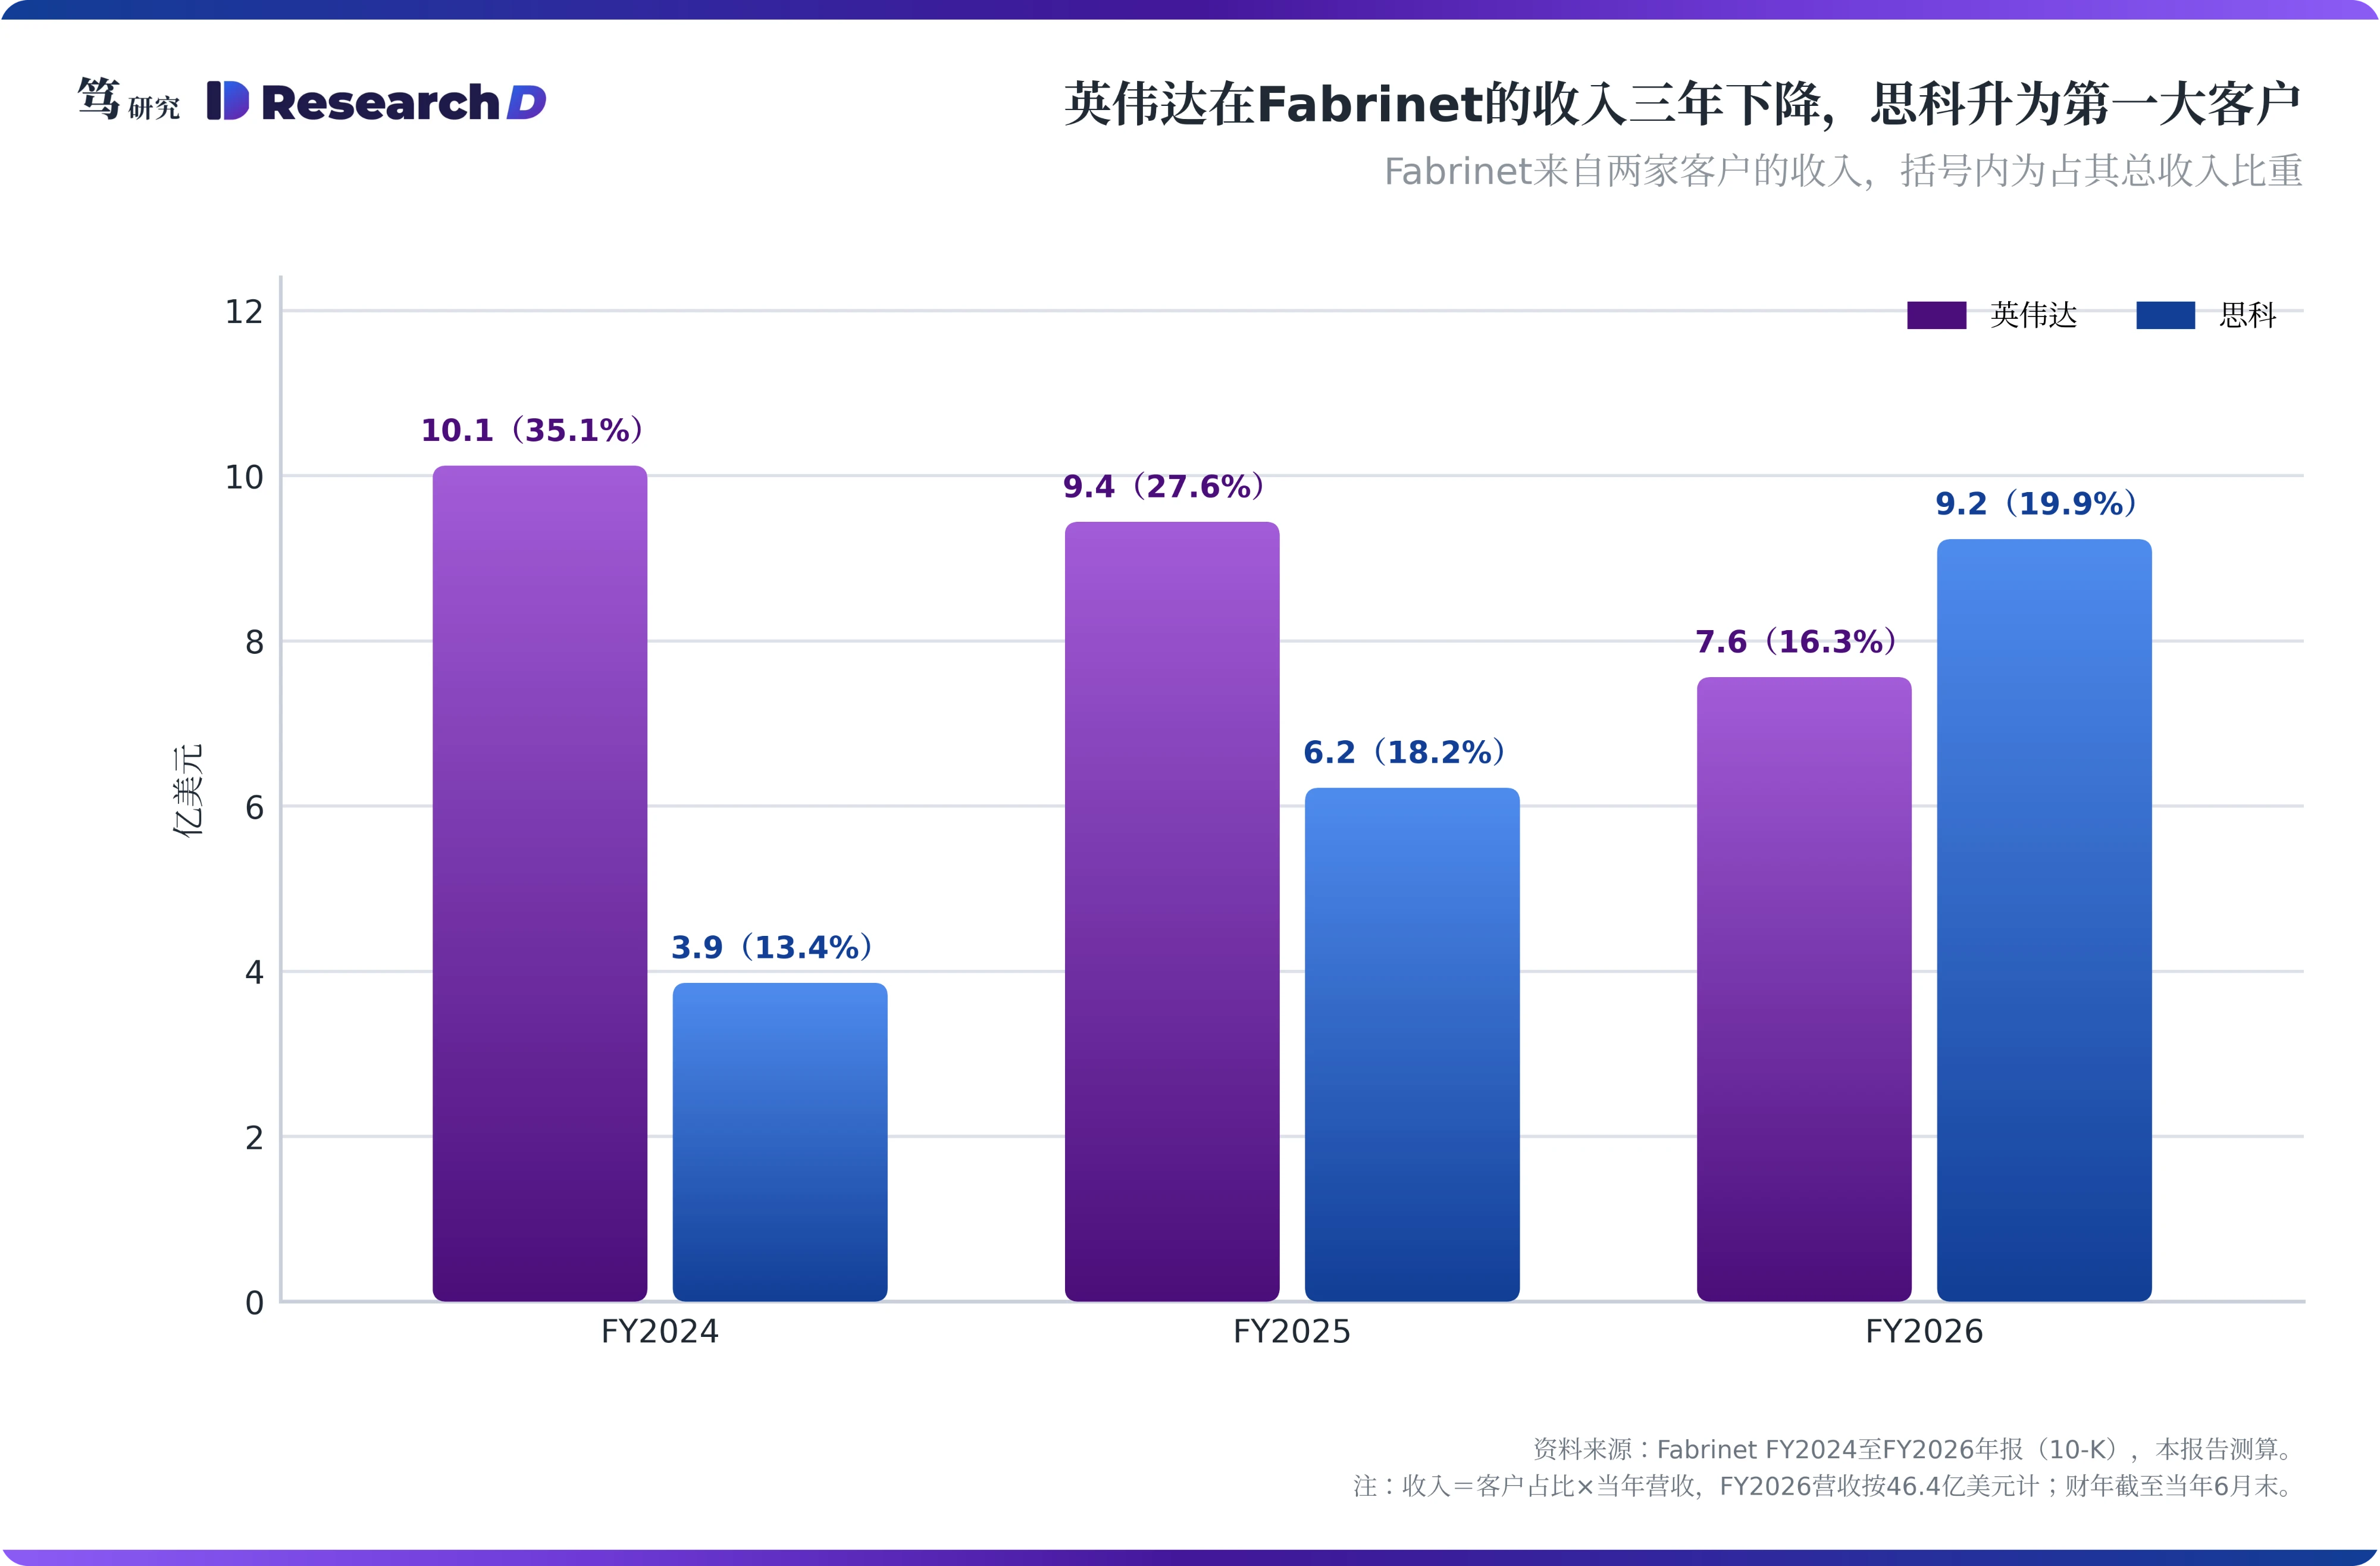
思科的光学产品带自研成分,外部代工分散在多家厂商。思科FY2026来自超大规模客户的AI基础设施订单为93亿美元,其中约四成是光学产品,Acacia相干模块采用自研DSP。代工端,Fabrinet来自思科的收入占比由FY2024的13.4%升至FY2026的19.9%,思科已是其第一大客户;思科2025财年供应商名单上则同时有中际旭创的新加坡公司与光迅科技,前者在2023财年的名单上已经出现。名单只列公司名称,两家中国厂商的供货内容与金额需要另行核实。由此判断,思科的光学供应链里有中国厂商,但自研设计与Fabrinet占了相当比重,中国代工的集中度有限。
Arista的品牌光模块主要卖给企业客户。Arista管理层在2025年四季度业绩会上表示,公司不自制光模块;据笔者了解,超大规模客户多直接向光模块厂采购,品牌光模块的主要买家是企业客户。品牌渠道与直供渠道各占多少,现有披露只到前五大客户合计,中际旭创H股招股书显示其2026年一季度前五大客户占收入81.9%。由此判断,在企业点名模板下,英伟达承受的是1.6T供给弹性的压力,思科与Arista受影响的面有限。暴露的分布清楚之后,下一个问题是规则以哪种方式落地。
三、按类别列名时看产地,品牌厂要靠放行保住新型号
按类别整体列名问的是“在哪造”,美国设计、海外制造同样算外国生产。比照无人机、路由器、机器人与逆变器,已有认定对“外国生产”有两种写法:路由器只要设计、开发、制造或组装中任一主要环节发生在美国以外,即属外国生产;机器人与逆变器则以《购买美国产品法》下的“国内终端产品”为界,要求在美国制造且本土部件成本超过65%,2029年起提高到75%。两种写法下,美国设计、海外制造的产品都算外国生产,光模块若照此列名,覆盖面会延伸到美国设计、海外组装的模块。企业点名问的是“谁造的”,类别列名问的是“在哪造的”,这是两种模板的根本区别。另外,第三次报告与命令第37段规定组件禁令只作用于按生产者点名的条目,类别列名时主机不受连带,受限的是模块本身。
品牌厂保住对美新型号的现实路径是有条件放行,而放行申请本身就会穿透贴牌。放行由国防部或国土安全部审批,路由器的申请材料要求披露所有权与董事会构成、零部件来源国、知识产权归属,以及设计、组装与固件的出处。路由器整类列名后,Netgear与Adtran在第22天、eero在第30天取得放行,说明美国品牌同样要走这一程序。笔者9月21日报告中梳理过,放行逐案发放,申请须附带在美制造计划并按季汇报,公开名单里没有控制链在中国大陆的企业。这使得贴牌模块的代工厂身份会写进放行材料;品牌厂要拿到放行,就需要把对美新型号的代工转给可获批的厂商。
按类别列名时,非中资代工厂同样要申请放行。Fabrinet的产能以泰国为主,按其年报披露的厂房面积粗略计算,泰国两处园区约占87%,另在福建福州设有定制光学件工厂,这些产品同属外国生产;Coherent有部分产能在中国。能绕开放行的只有达到国内终端产品标准的美国本土产能,英伟达3月向Coherent与Lumentum各投资20亿美元,并支持其扩充美国产能,与这一口径同向。这使得两种模板对应两组受益方:企业点名时受益的是非中资代工厂,类别列名时受益的是拿到放行的供应链与美国本土产能。

四、代工名单报给监管,先生效的是国防部第805条
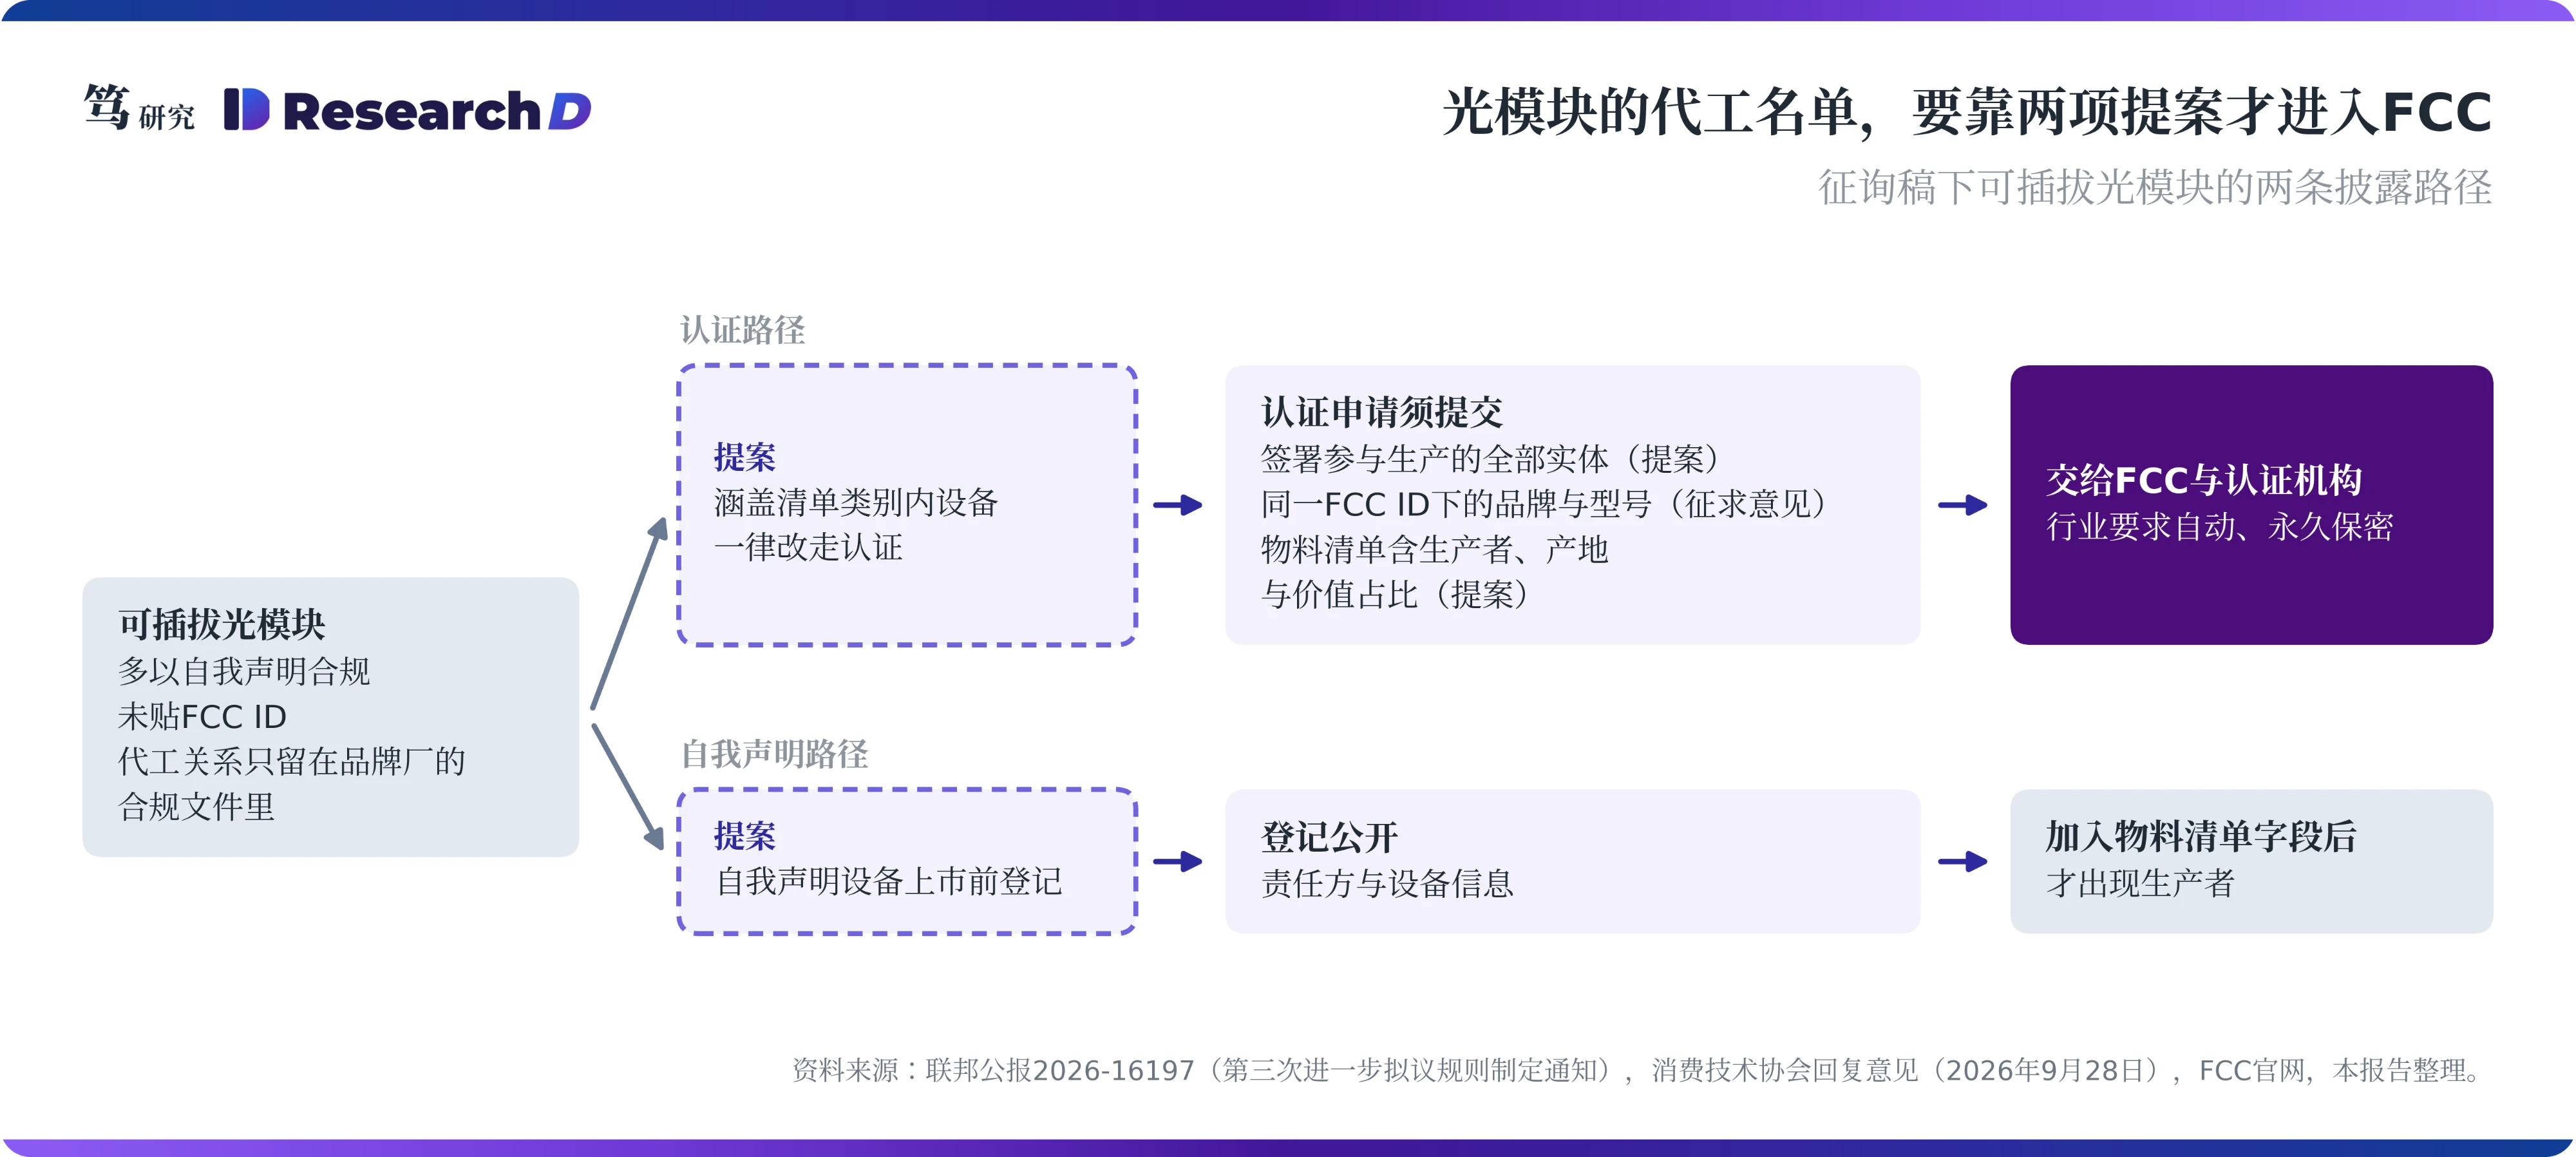
征询稿的穿透条款只约束认证程序,可插拔光模块多以自我声明合规。征询稿提出由设备授权申请人书面签署参与设计、开发、制造或组装的全部实体,并就是否披露同一FCC ID名下的全部品牌与型号征求意见,两项的约束对象都是认证申请人,落点是FCC ID。思科SFP模块安装说明与英伟达LinkX产品手册均按Part 15的A类数字设备声明合规,这类设备走供应商自我声明程序;FCC官网说明,未贴FCC ID的设备不在其授权数据库中,数据库里思科名下的FCC ID以无线接入点等射频设备为主。也就是说,按现行程序,光模块的代工关系只留在品牌厂自己的合规文件里。能把代工关系带进光模块的,是征询稿另两项提案:自我声明设备上市前须向FCC登记,以及涵盖清单类别内的设备一律改走认证。
即便两项提案成文,代工名单预计也以保密方式报送。拟议登记公开的是责任方与设备信息,加入硬件物料清单字段后才会出现生产者;消费技术协会9月28日提交的回复意见要求,任何新增披露只限涵盖清单企业,并给予自动、永久的保密待遇。行业对整类列名本身也有阻力,信息技术产业理事会8月13日致函FCC,要求勿将光模块列入涵盖清单。由此推论,投资者能用的线索仍是公司披露与公开的放行名单:前者给出客户集中度,后者给出谁拿到了放行。
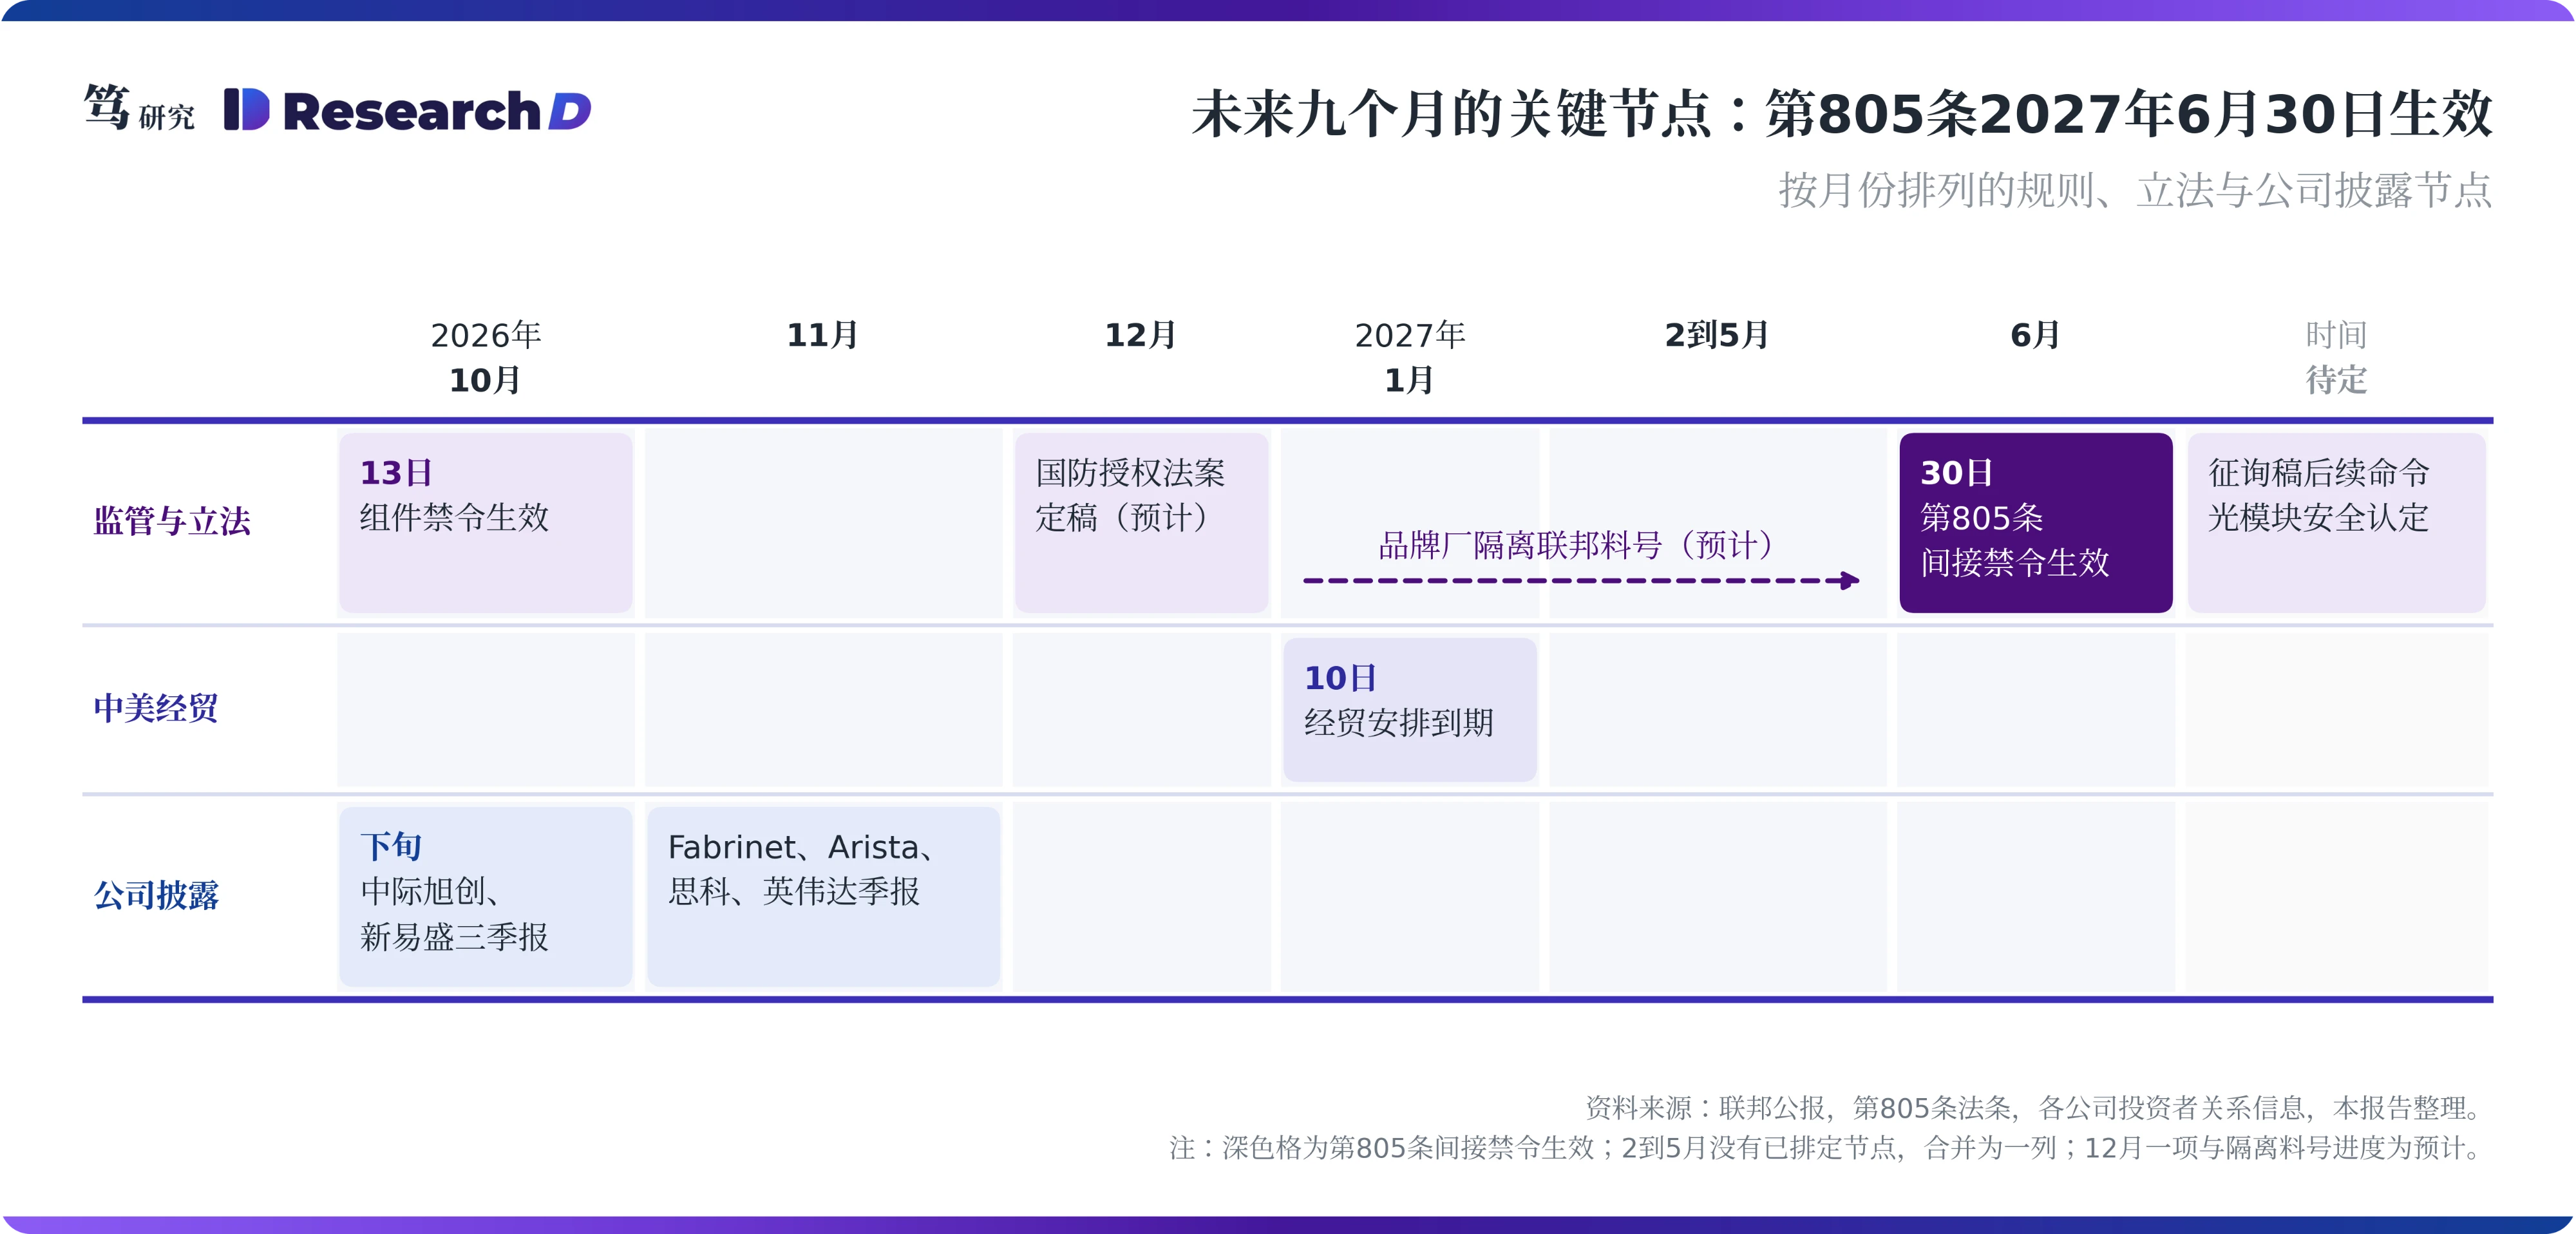
法律后果先在联邦渠道兑现,国防部第805条的间接禁令2027年6月30日生效。该条款禁止国防部采购含有1260H清单企业“生产或开发”货物的产品,中际旭创已于今年6月列入该清单。条款对“部件”另设例外,随整机交付的模块据此豁免;按条文推断,作为独立品项采购的品牌备件模块落在禁令之内。联邦备件规模有限,但品牌厂要为此按料号隔离供应链记录,这套记录在登记程序加入生产者字段后可以直接用于商用渠道。参议院9月25日提出的《保护国家安全系统免受中国光模块影响法案》(Securing National Security Systems from Chinese Optical Transceivers Act)点名中际旭创与新易盛及其子公司与关联方,设五年过渡期,方向与第805条一致。
五、投资含义:风险落在英伟达渠道,受益取决于列名方式
中际旭创在两种模板下首当其冲的业务不同。企业点名时,首当其冲的是英伟达LinkX的代工份额,海外经营主体TeraHop的泰国产能按“由谁生产”与母公司同属一体;类别列名时,首当其冲的是自有品牌与为云厂定制的直供业务,1260H身份使其放行申请面临国防部审查。已获授权的存量型号可以继续进口销售,未受直接波及。而其体量决定了替代需要以年计,也使规则落地的节奏受替代产能牵制。
新易盛的暴露主要落在直供云厂的业务上。据笔者了解,其主要客户为亚马逊与Meta,品牌渠道比重有限;它未列入1260H清单,第805条暂不适用,但已被参议院法案点名。两种模板下直供业务都在覆盖范围之内。
英伟达的风险在1.6T供给弹性与交付节奏,思科与Arista的风险在联邦备件的合规成本。英伟达的光模块供应集中,替代产能以年计,影响会先体现在新平台的交付节奏上,其对Coherent与Lumentum的投资对冲的正是供给。思科FY2026四季度非GAAP产品毛利率为64.8%,上年同期为67.5%,公司归因于硬件占比上升与内存成本,与光模块代工来源关联有限,FY2027一季度毛利率指引为65%到66%。Arista管理层二季度表示,已能在12个月窗口内锁定PCB与光学产能。
Fabrinet的受益取决于列名方式。企业点名时,Fabrinet是承接贴牌代工的首选,思科已是其第一大客户;类别列名时,泰国产品同样要经放行,受益落在客户拿到放行的那部分型号上。英伟达占比由35.1%降至16.3%是一个反向信号,说明在产能约束下,品牌厂优先选择能按期交货的供应商。Fabrinet FY2026四季度非GAAP毛利率为12.2%,受益主要体现在收入规模上,FY2027一季度营收指引为13.75亿到14.25亿美元。
品牌厂的切换预计集中在联邦料号与下一代型号。Fabrinet年报写明,光学产品的认证与现场测试需三到六个月或更长,还要满足客户的客户的质量要求;品牌厂叠加两层认证,实际切换周期估计在6到12个月。笔者9月12日报告中判断,限制生效的时点由替代产能与磷化铟两条曲线决定,2027年前切断,美国自身首当其冲。据此预计,联邦渠道的隔离料号在2027年6月前完成,商用渠道的切换落在1.6T之后的新型号与NPO、CPO设计导入。回到本文的核心问题,贴牌光模块里的中国制造会通过两条路径变成品牌厂的风险:企业点名时通过生产者认定,类别列名时通过放行审查,两条路径兑现的时点都落在新一代型号上。
三类信号决定本文判断的方向。第一是光模块国家安全认定的写法,包括按企业点名还是按类别列名、“外国生产”沿用路由器还是国内终端产品的口径、已获授权型号如何处理。第二是放行名单,即光模块类别首批获批的申请人是品牌厂还是模块厂、获批者的供应链里有无中国大陆企业。第三是公司披露,包括中际旭创与新易盛10月底的三季报、Fabrinet FY2027一季度的客户占比、思科下一份供应商名单里中国厂商的变化。
出现以下任一情形,本文判断需要修正。征询稿的后续命令把按图代工的厂商排除在生产者之外,代工即生产的推论随之减弱;自我声明登记被删除或不含生产者字段,监管穿透的范围收窄;放行向供应链含中国大陆企业的品牌厂开放,品牌渠道的切换压力消退;国防部把可插拔备件解释为部件,第805条对品牌渠道的约束随之落空。
风险因素方面,上行与下行情形并存。对中国代工厂而言,上行情形包括光模块认定长期搁置、认定写明只覆盖新型号并给出过渡期、中美经贸安排在2027年1月10日后延续;下行情形包括认定按企业点名并连带集成光引擎的主机、1260H年度更新纳入新易盛、登记程序加入生产者字段,以及品牌厂在规则落地前提前切换供应商。
以上内容不构成任何投资建议,请风险自担。