2026.10.03 | AC | Packaging | TFME: AMD & Domestic CoWoS Stories
原标题:通富微电:AMD和国产CoWoS两个AI故事,目前都没在利润表上
摘要
- AMD营收增长44%,有多少传到了通富;
- 合资工厂如何计价,AMD提价与AI增量能否分到;
- 国产2.5D规模多大,扩产资金投向哪里;
- 上半年利润增长从何而来,持股浮盈占多少;
- 跟踪通富看什么指标,如何检验本文判断。
AMD上半年营收增长44%,向通富合资工厂的采购只增约20%,合资净利润反降13%。合资按成本加成收取加工费,AI芯片的CoW工序在台积电,国产2.5D规模有限。通富归母净利润过半来自持股浮盈,主业增量来自国内工厂扭亏。
AMD今年第二季度的数据中心收入同比增长107%,通富微电在半年报里引用了这个数字。同一份半年报的子公司表却显示,承接AMD订单的两家合资工厂,上半年净利润比上年同期少了约1亿元。客户在高速增长,供应商的利润在下降,这组反差是理解通富这一轮业绩的起点。
一、AMD的高增长,只有一小部分传到了通富
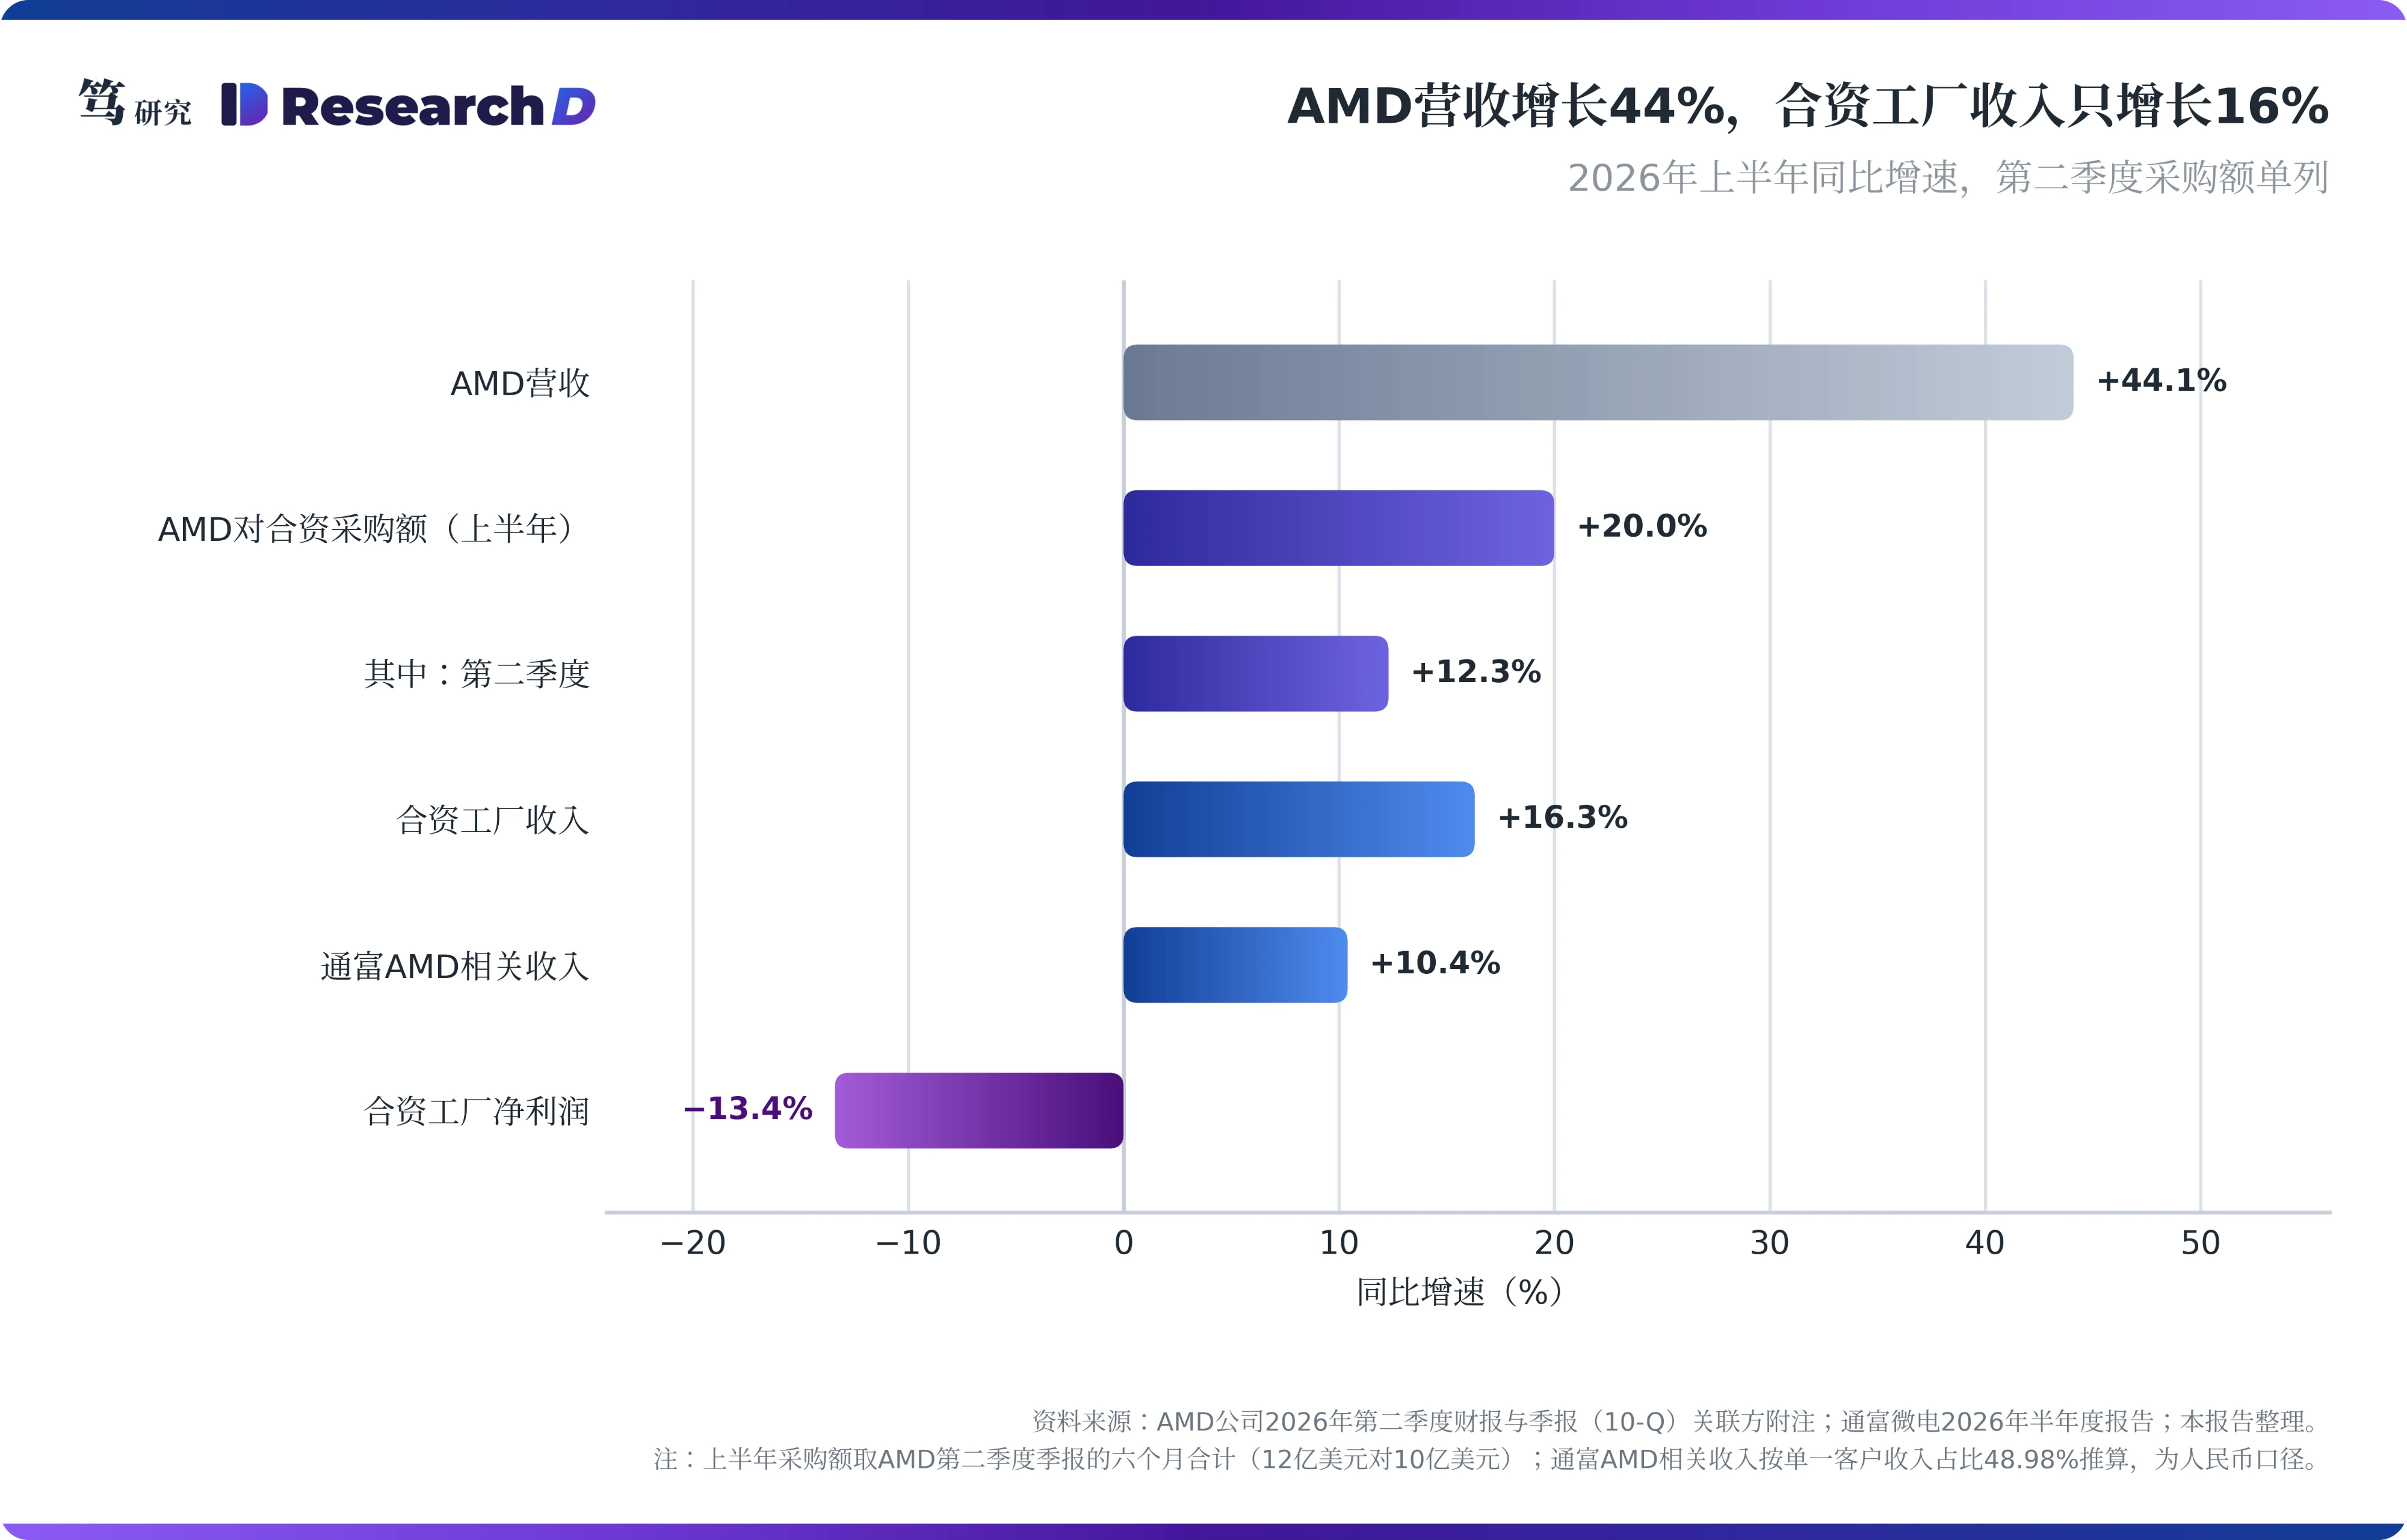
先看规模,AMD营收的增速是它向合资工厂采购增速的两倍以上。AMD公司第二季度财报显示,上半年营收217.89亿美元,同比增长44.1%。AMD在第二季度季报的关联方附注中披露,上半年它向两家合资工厂的采购额为12亿美元,上年同期为10亿美元,增长约20%;其中第二季度为5.94亿美元,同比只增长12%,而同期AMD营收增长50%。这说明越往后,AMD的增长传到合资工厂的比例越低。
再看通富一侧,读数还要低一些。按半年报披露的单一客户收入占比48.98%推算,上半年通富来自AMD的收入约78.6亿元,同比增长约10%。两家合资工厂的收入增长16%,净利润却下降13%。两边的口径不同,AMD给的是美元采购额,通富给的是人民币确认的收入,汇率与确认时点都会带来差异,但两组数字都明显低于AMD营收44%的增速。
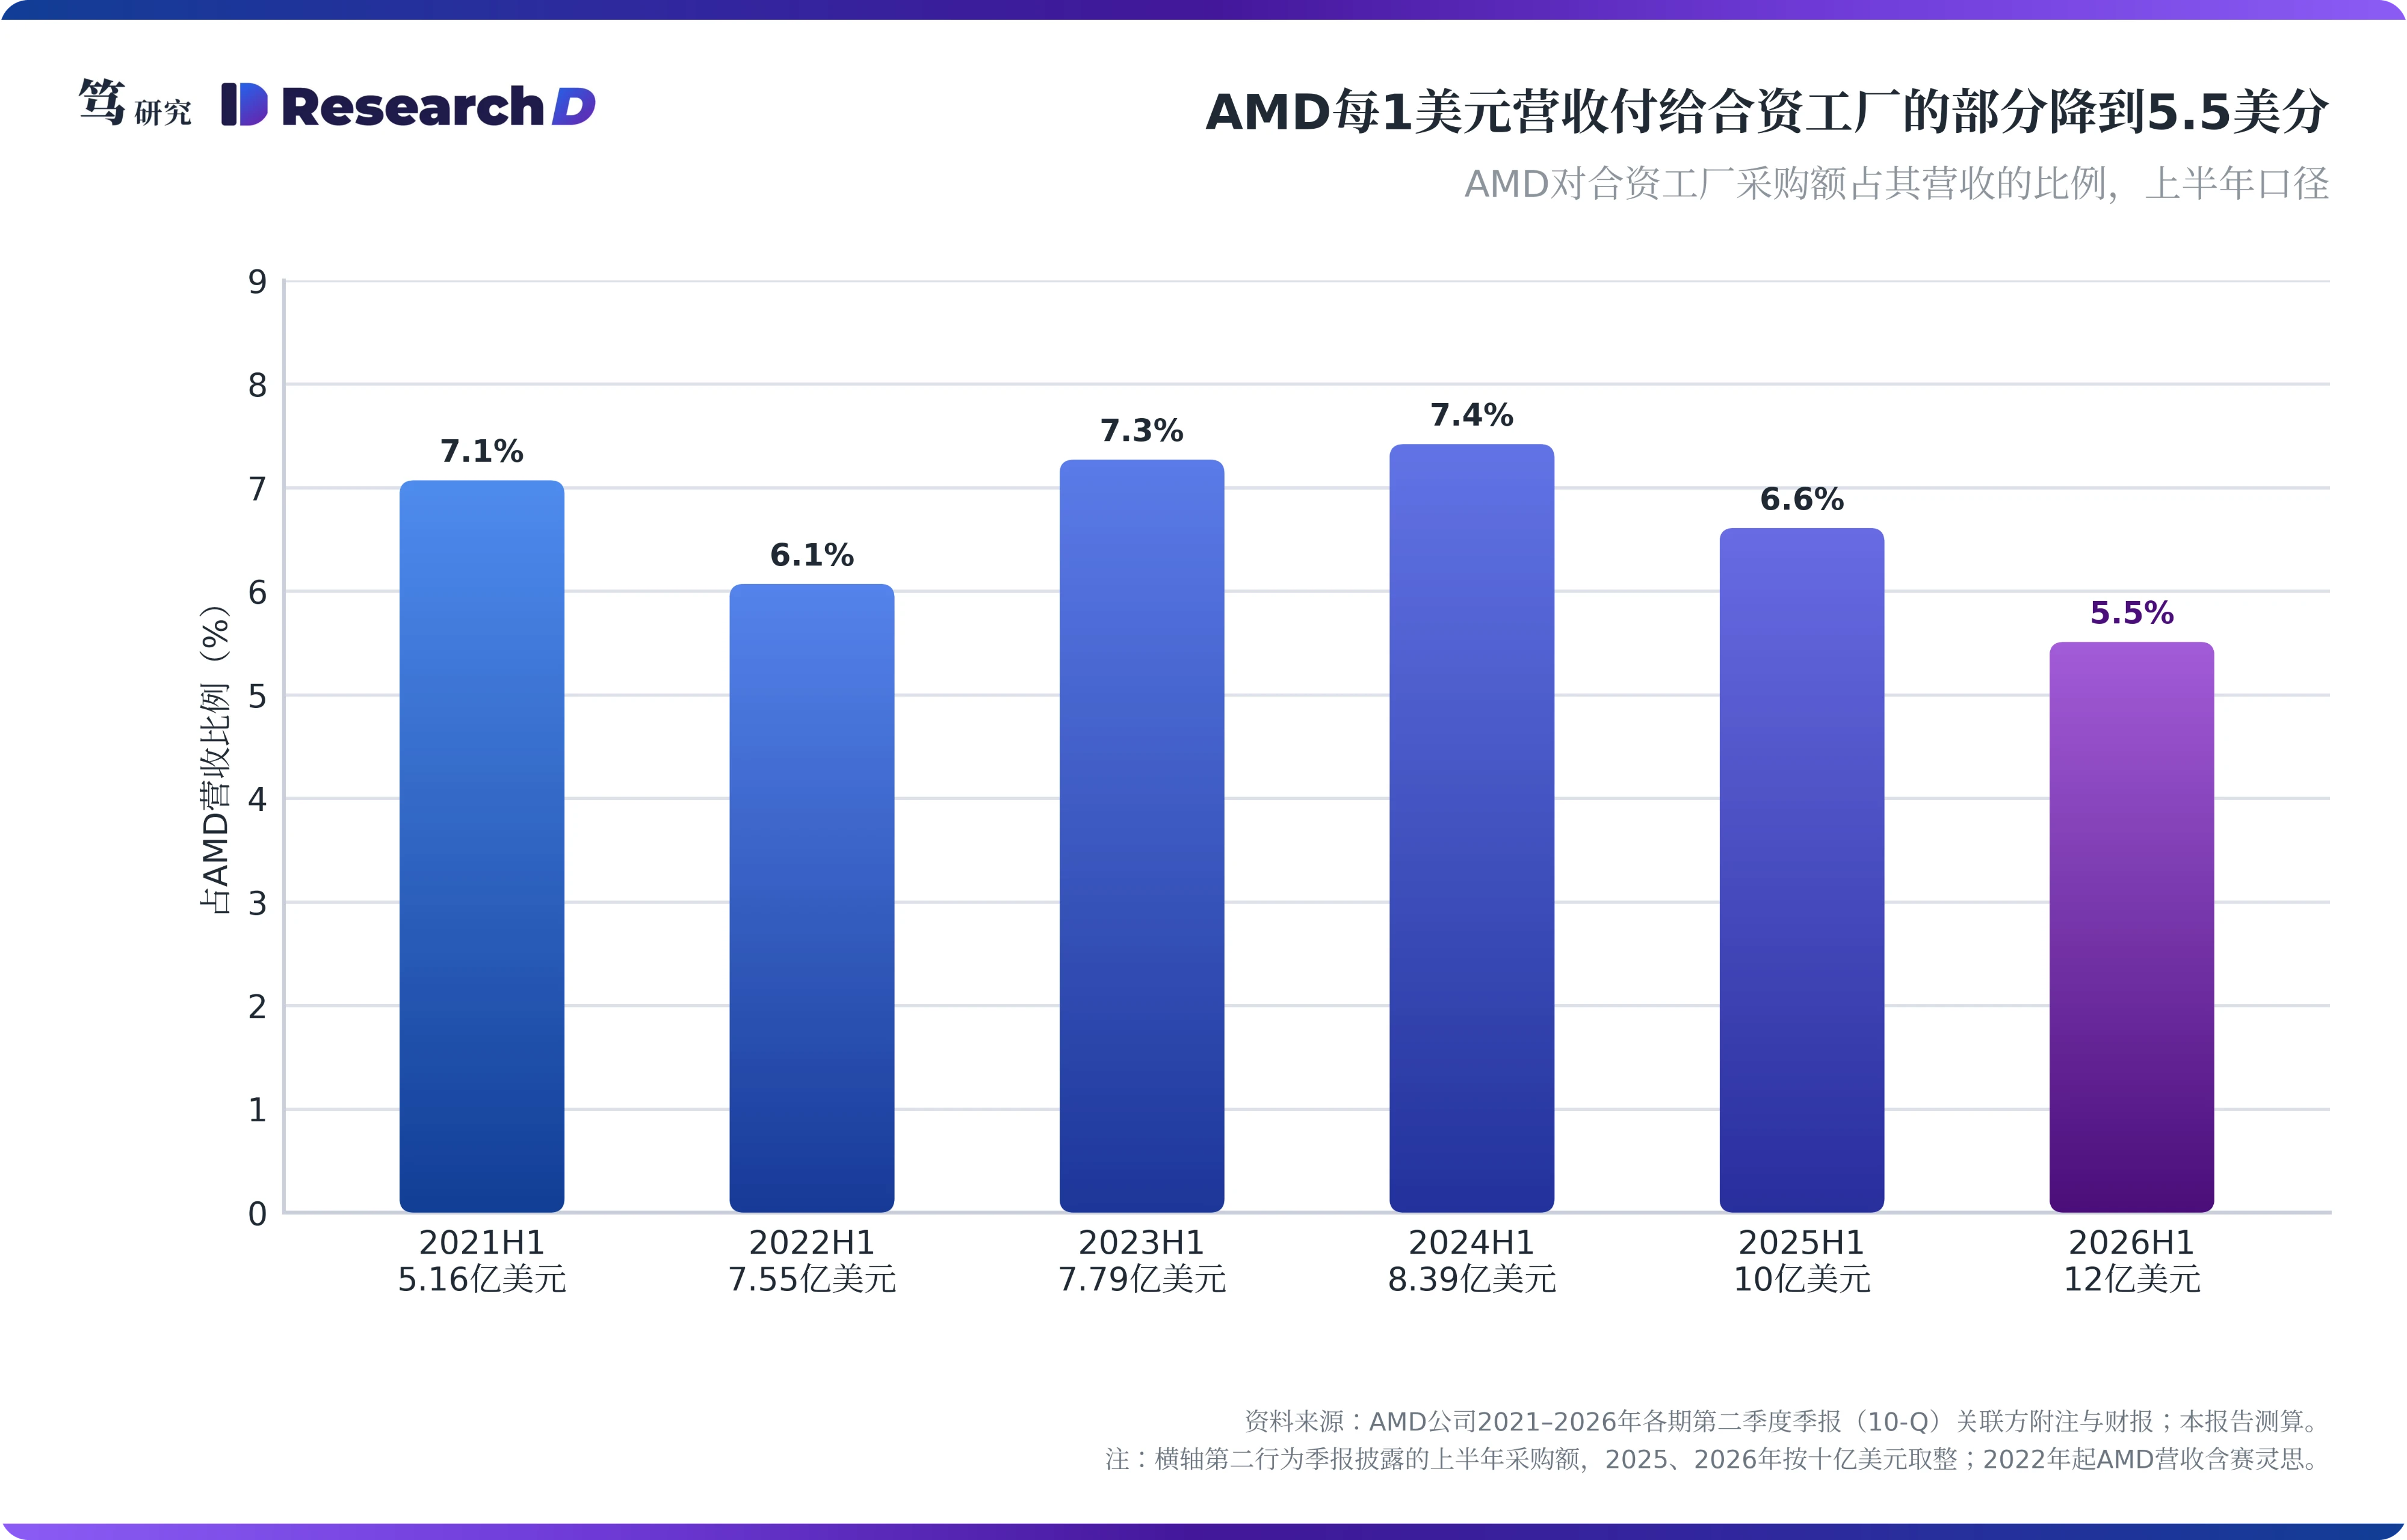
拉长时间看,AMD每1美元营收中付给合资工厂的部分在变薄。粗略计算,这一比例在2024年上半年约为7.4%,2026年上半年降至约5.5%,是2021年以来上半年口径的最低值。AMD季报中的权益法投资收益也指向同一方向,上半年为1200万美元,上年同期为1500万美元。合资工厂加工的芯片更多了,利润却在下降。这就引出本文要回答的问题:AMD的增长,为什么进不了通富的利润表。
二、合资工厂按成本加成收费,AMD的提价和AI增量与它基本无关
要回答这个问题,先要看合资工厂怎么定价。通富在2017年9月向证监会提交的审核意见回复中,披露了收购完成后合资工厂与AMD之间的计价方式,即“标准成本加成”。合资工厂向AMD收取的价款由三部分组成:直接材料等费用按原价转嫁,不加成;事先约定的销售与管理支出按约定金额收取,也不加成;只有后端服务费在标准成本上加成17.5%。标准成本按假设的工厂产能与季度单位产品数量测算,涵盖人工、间接耗材、维修、厂房、动力电费与折旧摊销。双方另签有《制造服务协议》与《利润目标协议》。
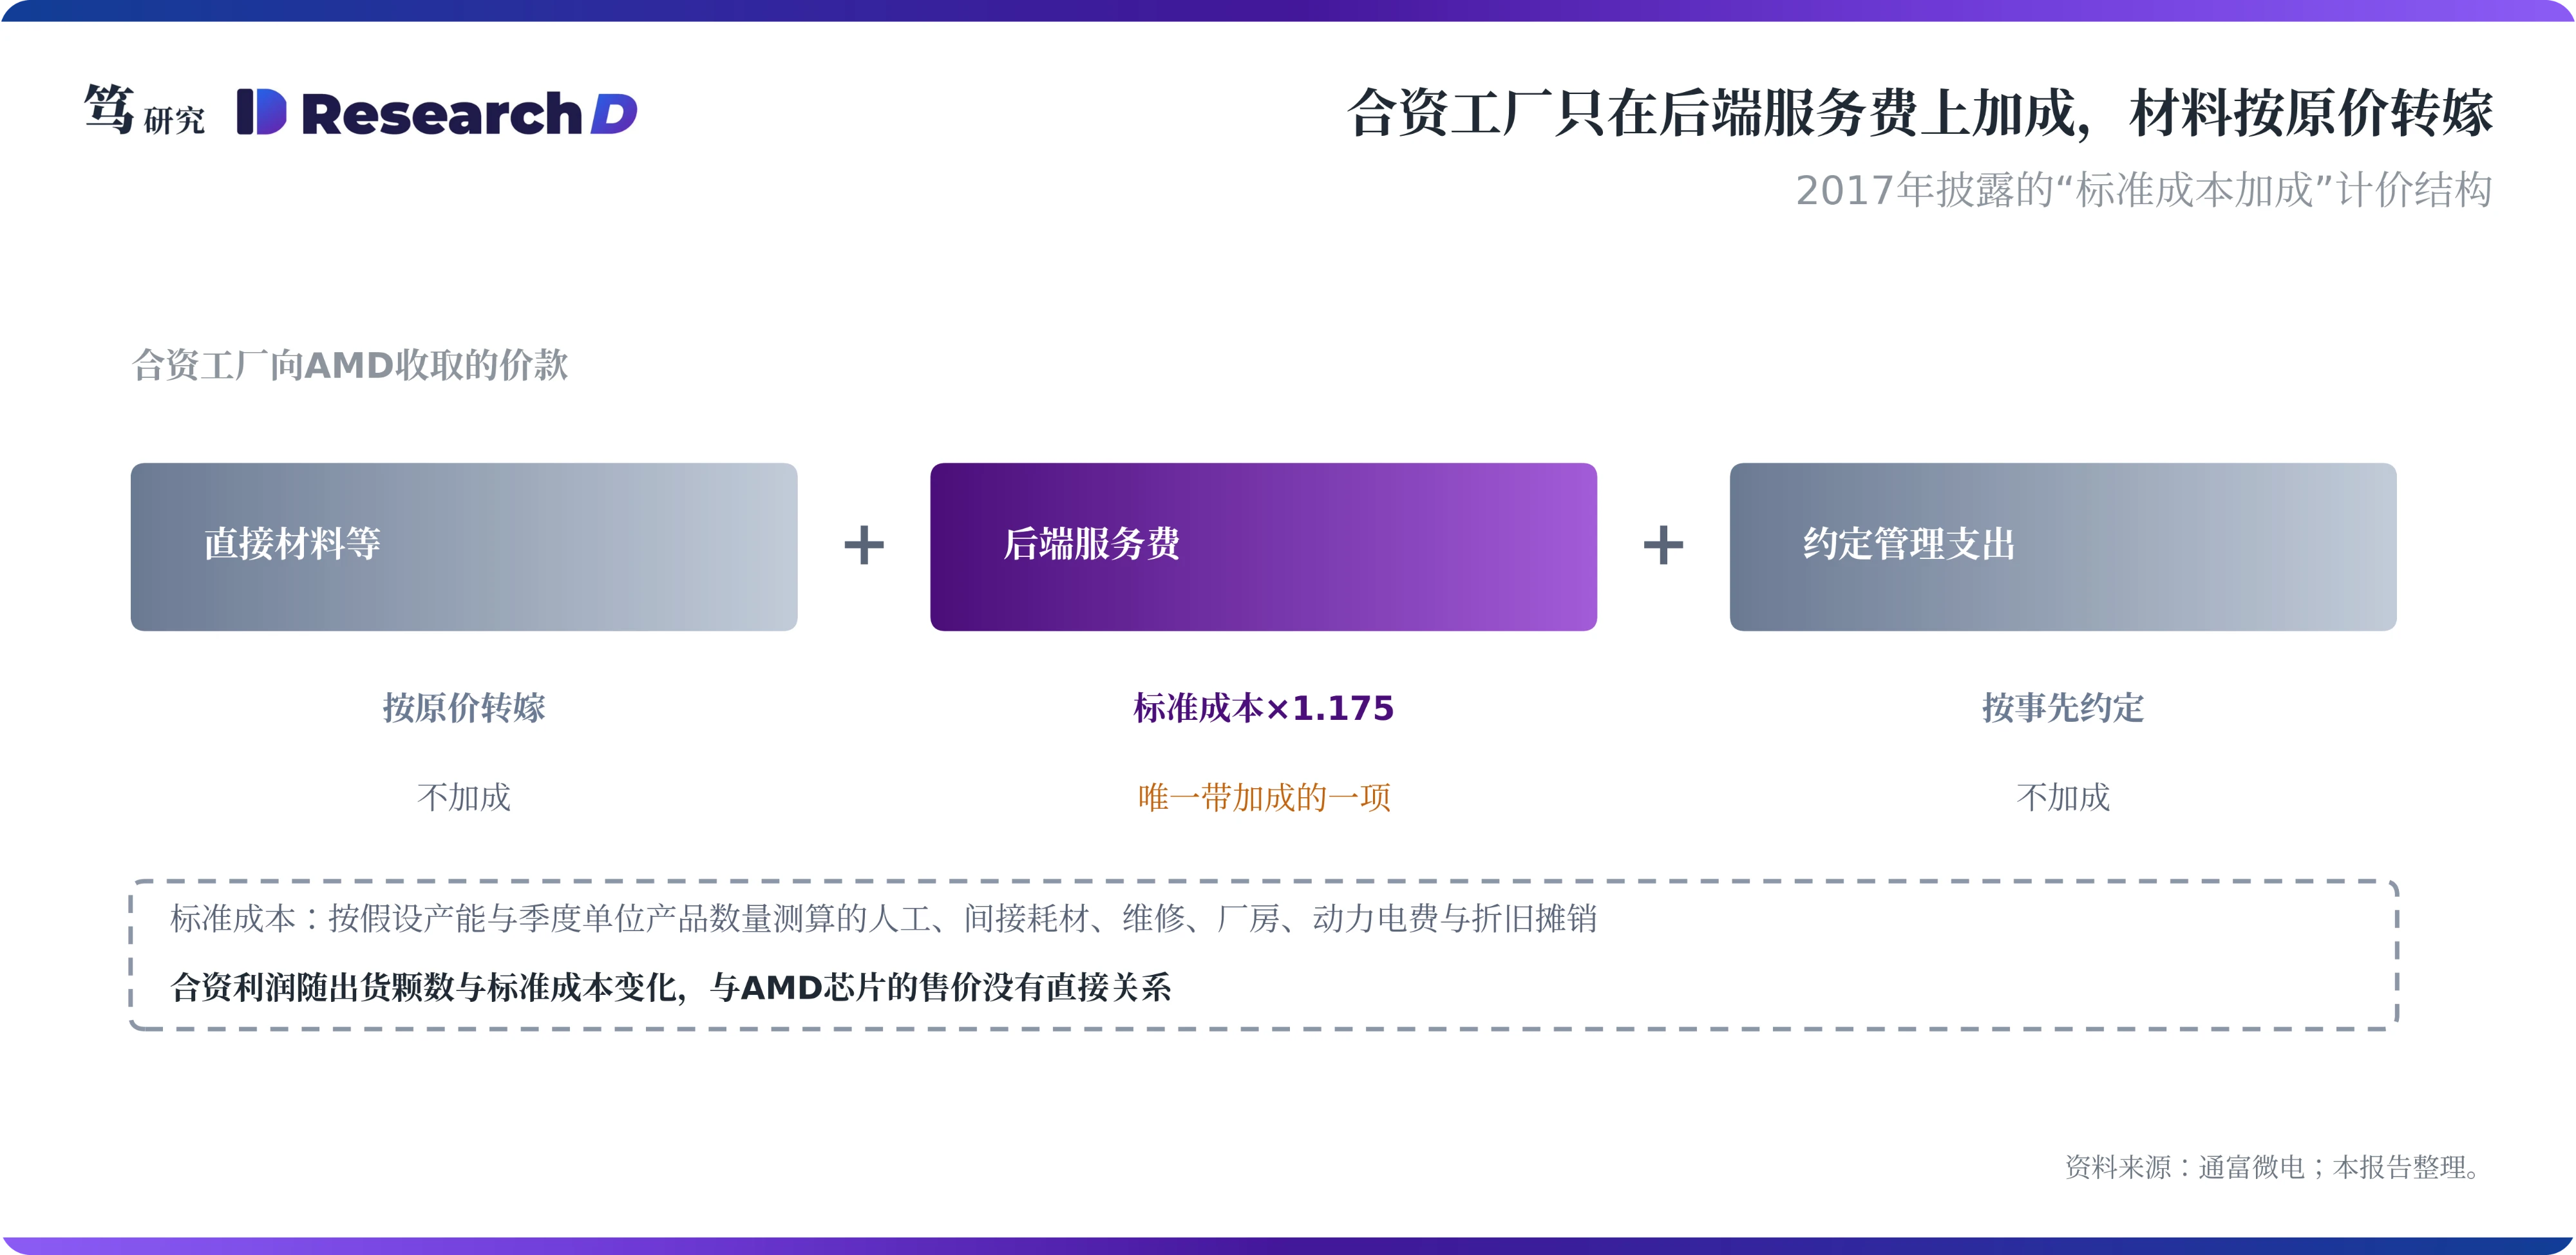
这套机制决定了合资工厂的利润跟着出货颗数走,与AMD芯片卖多少钱基本无关。原因在于,加成的基数是封装与测试的标准成本,芯片售价不进入计算。AMD的处理器提价,或者产品结构转向更贵的型号,都不会提高按标准成本计算的加工费。公开文件中未见此后定价方式变更的披露,而合资工厂2022年以来的净利率一直在4%到9%之间,与这一机制的特征相符。笔者在9月29日报告中判断通富“按量受益”,放在这一框架下,这个判断依然成立,只是“量”的弹性小于AMD营收的弹性。
AMD今年的增长,恰好集中在合资工厂分不到的部分。通富半年报转述的数据显示,第二季度AMD数据中心收入67亿美元,同比增长107%;客户端收入31亿美元,同比增长23%。数据中心的增量里,Instinct加速卡的晶圆制造与CoW工序都在台积电完成。笔者判断,合资工厂在这类产品上只承担难度较低的基板贴装工序,对应的加工费在加速卡售价中的占比有限。EPYC与锐龙处理器虽然由合资工厂封装,但如前所述,处理器提价不会提高加工费。这样看,AMD增长的两个来源,一个在台积电,一个在价格,合资工厂都只能按量分到一部分。
材料按原价转嫁,还让收入增长摊薄了利润率。通富半年报在募投项目说明中写到,上半年大宗商品价格大幅上涨,封测所需原材料成本明显偏高。在原价转嫁的结构下,材料涨价会同步抬高合资工厂的收入,却不增加利润,这可以解释上半年合资收入增长16%、净利润下降13%的背离。当年的证监会回复文件还显示,收购完成后,汇兑损失直接计入合资工厂损益,不再进入加成基数。半年报财务费用附注显示,上半年通富合并口径的汇兑损失为1.18亿元,上年同期为0.35亿元。笔者判断,材料涨价与人民币升值共同压低了合资工厂的利润,而这两项都不会随AMD的增长自动修复。
AMD这条主线之外,还需要单独检验第二条AI主线,即国产2.5D。
三、国产2.5D规模有限,公司扩产的钱也没有投向这里
通富没有单独披露2.5D业务的收入,能确认的只有方向。半年报的表述是先进封装营收占比稳步提升,多款产品已批量导入高性能计算与推理芯片领域,但没有给出金额。粗略估算,通富2.5D相关收入在数亿元量级,不足营收的2%。行业层面,笔者9月4日报告中判断,国产2.5D的约束在订单与上游晶圆,封装产能本身够用。盛合晶微2026年半年报显示,上半年其芯粒多芯片集成封装收入只增长2.61%。份额约85%的龙头这块业务增长有限,说明国产2.5D的需求目前只够支撑龙头的现有规模,通富的2.5D业务在未来两年难以成为利润的主要来源。
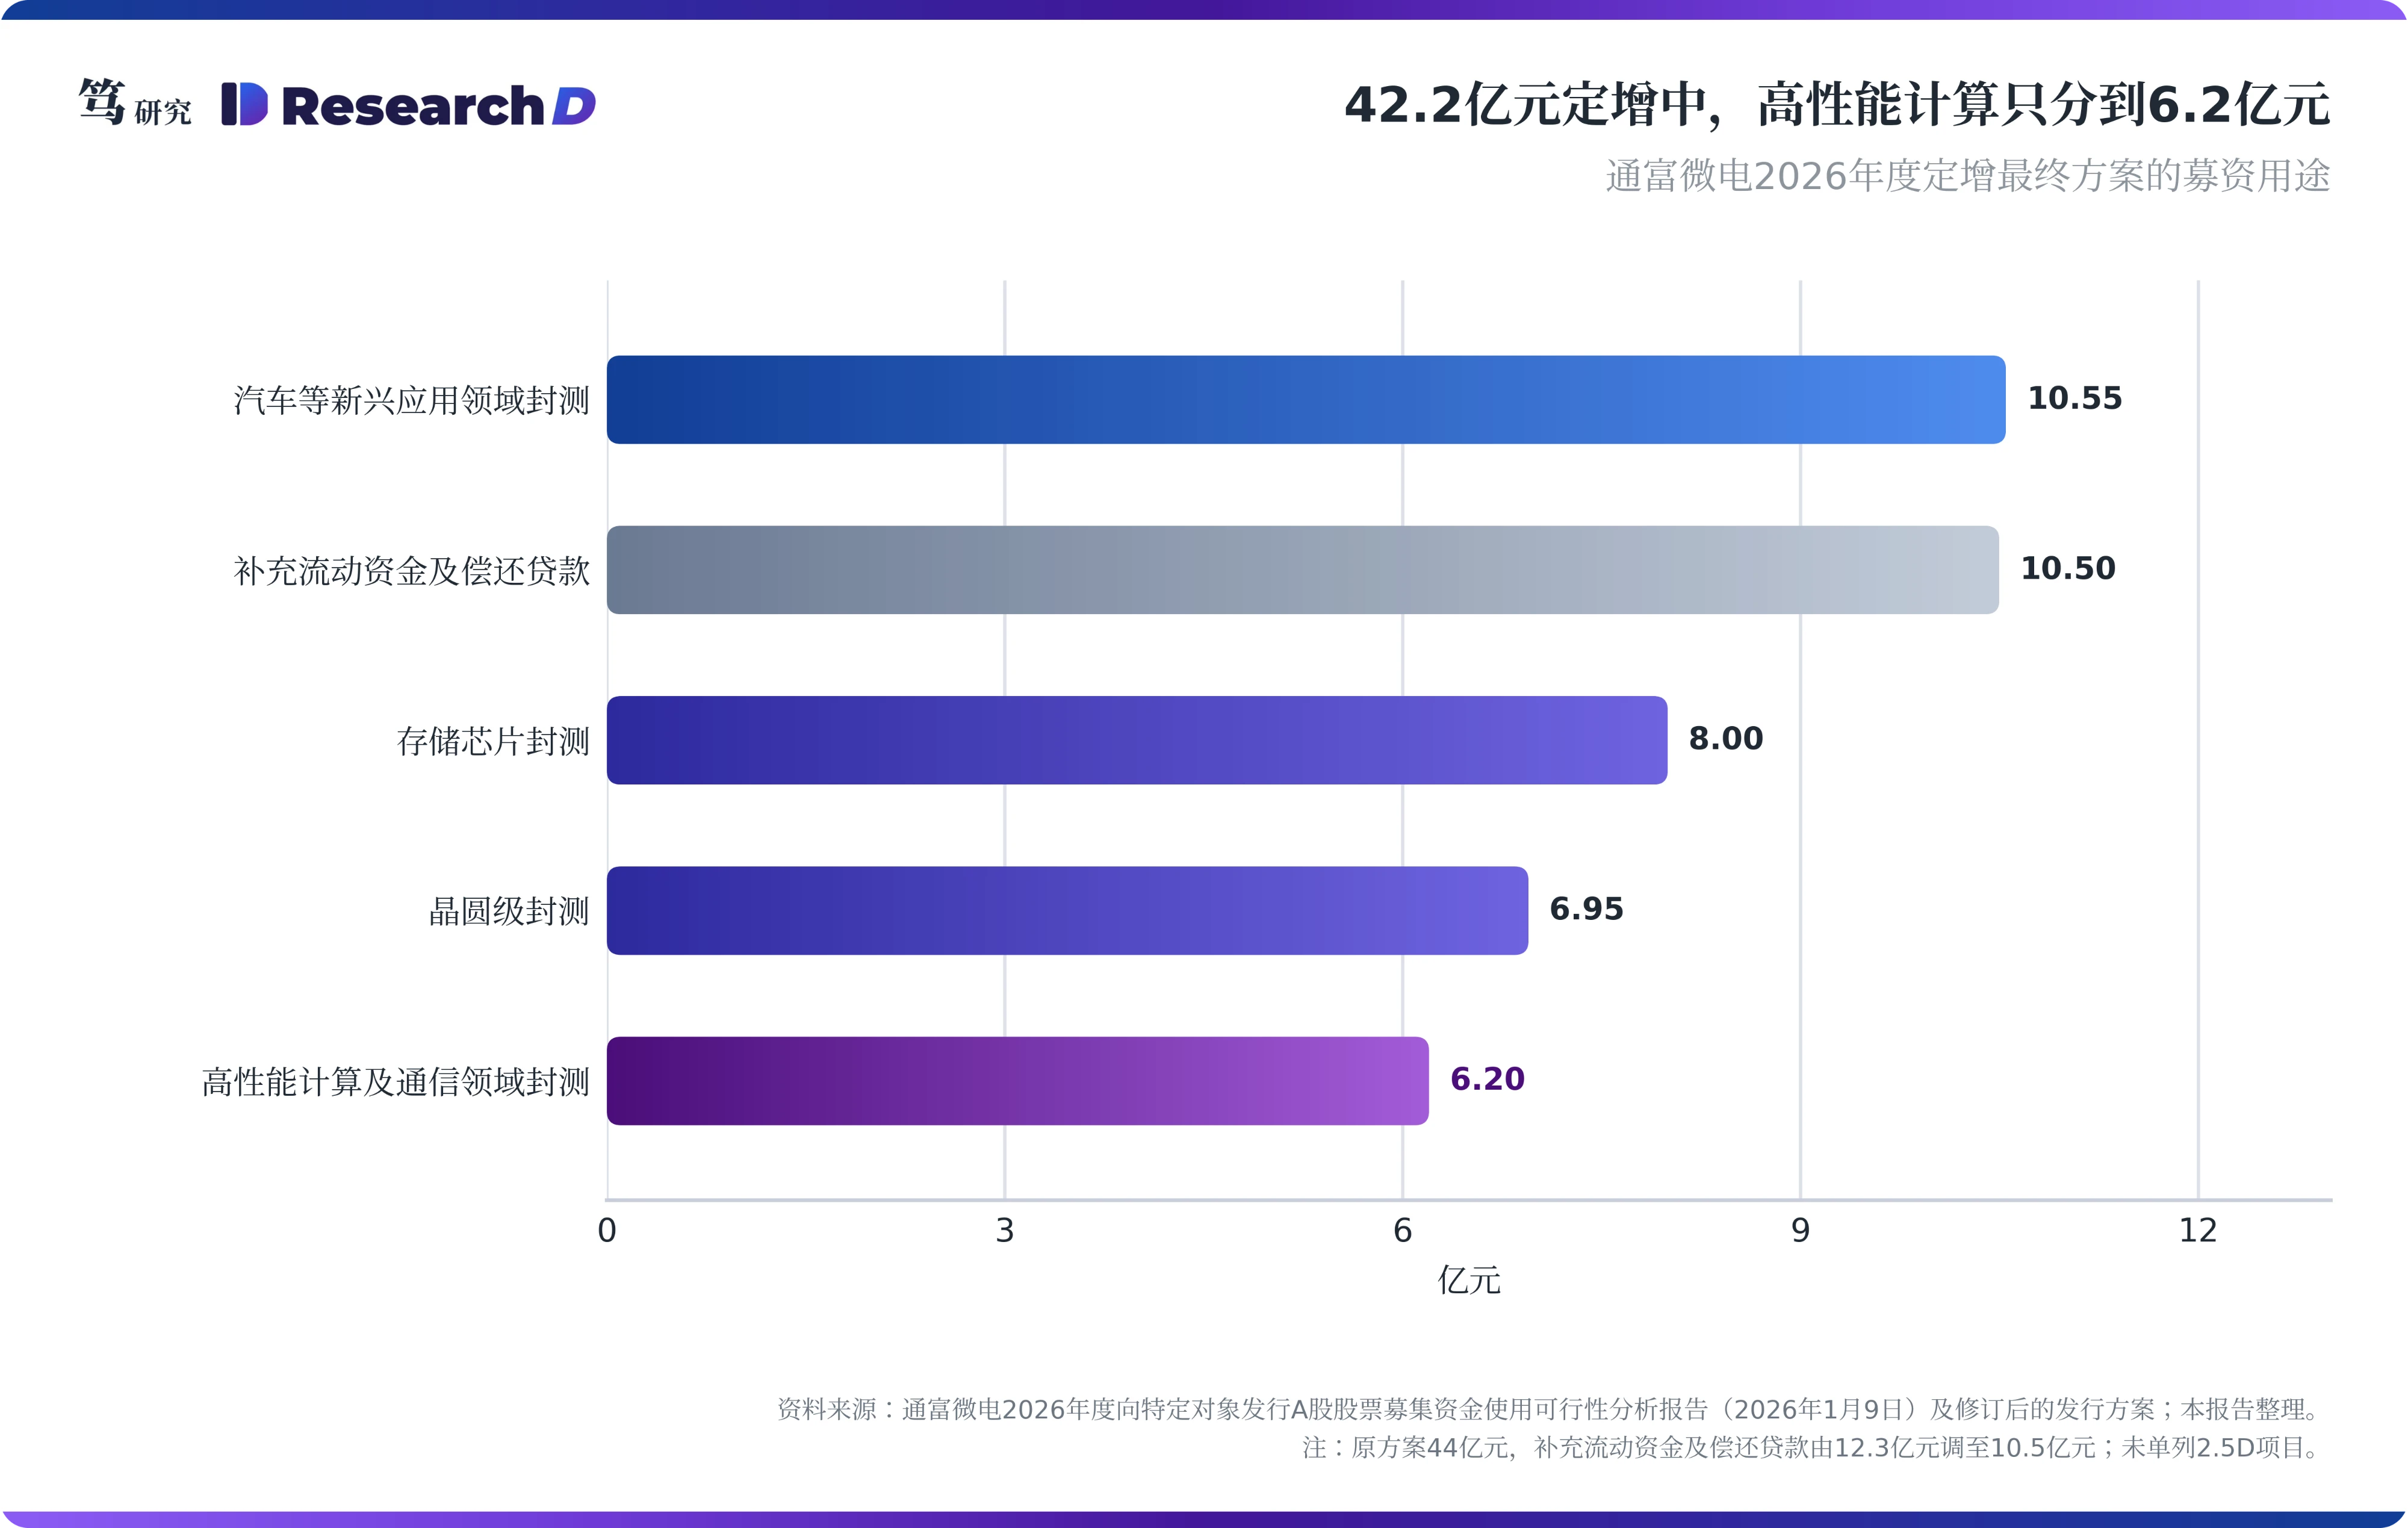
公司自己的资本配置,也没有把重点放在这条线上。2026年1月披露的定增方案拟募资44亿元,其中存储芯片封测8亿元,汽车等新兴应用领域封测10.55亿元,晶圆级封测6.95亿元,高性能计算及通信领域封测6.2亿元,另有12.3亿元用于补充流动资金与偿还银行贷款。此后方案调减至42.2亿元,调减的部分全部来自补充流动资金与偿还贷款(降至10.5亿元),四个产能项目的金额不变,并已在9月按每股55.38元完成发行。前后两版方案都没有单列2.5D项目,高性能计算及通信是四个产能项目里金额最小的一项。
前一轮扩产的经历也说明,高性能计算产能不等于利润。2022年定增投向的高性能计算产品封装测试产业化项目,半年报自述因原材料成本偏高、客户芯片储备不足,产能利用率受限,上半年未达到预计效益。资本开支的去向说明,管理层安排资本的方向与市场关注的方向不一致。既然两条AI主线都解释不了利润,就需要回到利润表,看上半年的增长到底从哪里来。
四、利润增长主要来自持股浮盈和国内工厂扭亏
归母净利润17.17亿元里,有9.70亿元是非经常性损益。半年报显示,上半年扣非归母净利润为7.47亿元;利润表中的公允价值变动收益为11.45亿元,主要来自所持领先股份、臻宝科技、天数智芯等股权的价值重估。11.45亿元是税前单项,计入所得税与少数股东影响、并合并其他非经常性项目后,归母口径的非经常性损益为9.70亿元。公司在7月的业绩预告中已提示产业投资取得较好收益。这部分利润真实入账,但与封测主业无关,下个季度的方向取决于所持股权的季末价格。粗略计算,上半年归母净利润同比增加约13.05亿元,其中约四分之三来自非经常性损益的变化。
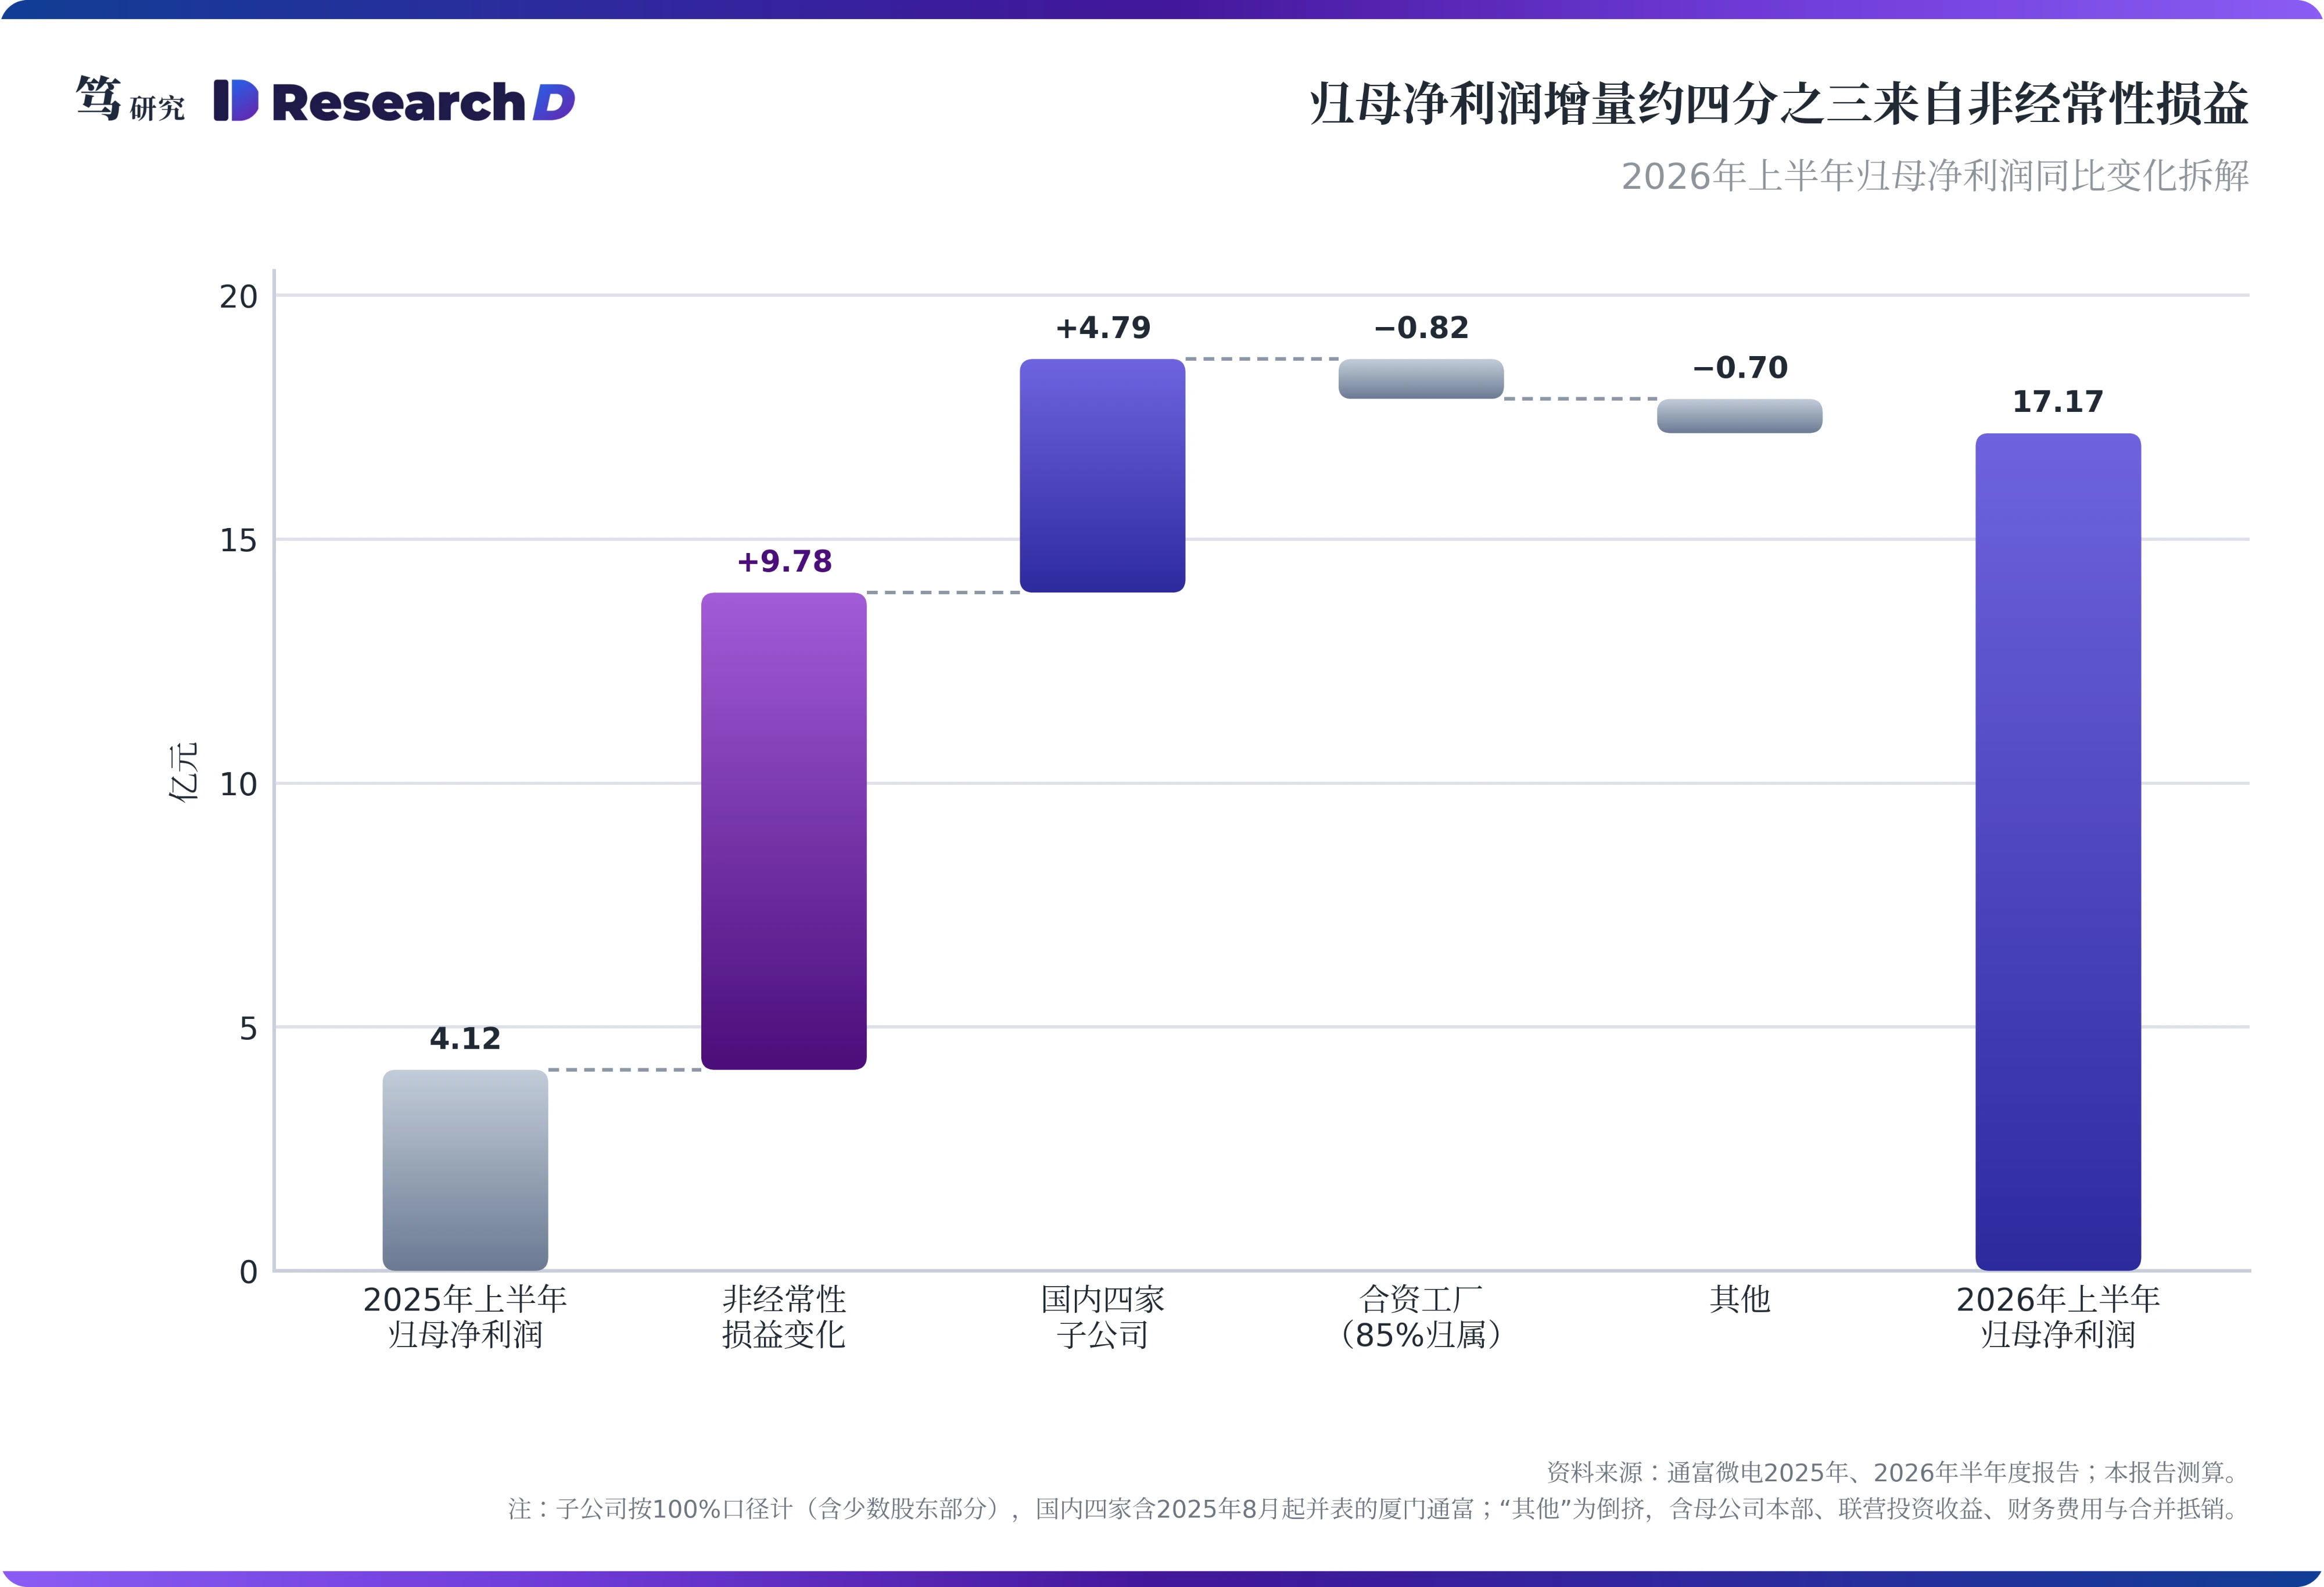
扣除这部分之后,主业的增量主要来自国内工厂。南通通富、合肥通富与通富通科三家上半年净利润合计1.93亿元,上年同期为亏损3.49亿元;2025年8月起并表的厦门通富亏损0.63亿元,四家合计盈利1.30亿元,较上年同期改善约4.8亿元。同期两家合资工厂的净利润减少约0.97亿元。也就是说,扣非利润的增长主要由国内工厂贡献,合资工厂反而是拖累。
国内工厂的改善有明确的业务来源。公司把上半年的增长归结为AI、存储、车载与国产客户四条曲线。半年报提到,车载封测收入保持高双位数增长,显示驱动产值两位数增长,存储高堆叠产品完成技术方案开发;境内收入同比增长45%,境外收入增长13%。通富还参与了长鑫科技首次公开发行的战略配售,获配金额1.58亿元,与国产存储客户的关系在资本层面也有体现。
合资工厂与国内工厂的利润,对开工率的反应明显不同。成本加成让合资工厂在景气上行时难以获得超额利润,在下行时也基本能覆盖成本,利润率被限定在一个区间里。国内工厂则承担全部固定成本,开工率提高时,折旧与人工被摊薄,利润随之明显放大。半年报现金流量表显示,上半年折旧摊销同比增长38%,公司全年投资计划为91亿元,固定成本还在上升。第二季度扣非归母净利润5.76亿元,第一季度为1.72亿元,笔者判断这一跳升主要来自国内工厂的固定成本摊薄。这意味着,通富的利润弹性在国内工厂的开工率。
五、看通富的利润,要看国内工厂开工率,不是AMD营收
对通富的判断,需要把三块业务分开看。合资工厂约占营收六成,现金流稳定,利润率被成本加成限定,它受AMD影响的是出货颗数,AMD的提价与AI加速卡的价值都没有直接进入它的报表。国产2.5D更接近远期的选择权,两年内对利润的贡献有限。国内工厂决定盈利方向,存储、车载、国产模拟芯片与显示驱动的开工率是关键变量。持股公允价值变动只计入当期,判断盈利质量应以扣非口径为准。
将拆分放进财务数据,能更清晰地展现利润与资产结构变化。基准预测显示,合资工厂对扣非利润的贡献比例将从2025年的147%降至2028年的56%左右,主业增长重心全面转向国内工厂。单季数据上,二季度扣非归母净利润5.76亿元、毛利率17.3%均创近两年新高,下半年扣非净利润大概率继续高于上半年。然而,资产负债表与现金流压力依然显著:2026年资本开支达91亿元高峰,自由现金流预计为负30.7亿元,投入资本回报率到2028年升至9.1%,仍略低于9.18%的WACC。这说明通富的利润修复真实存在,但重资产扩张对资本回报的压制还没有结束。
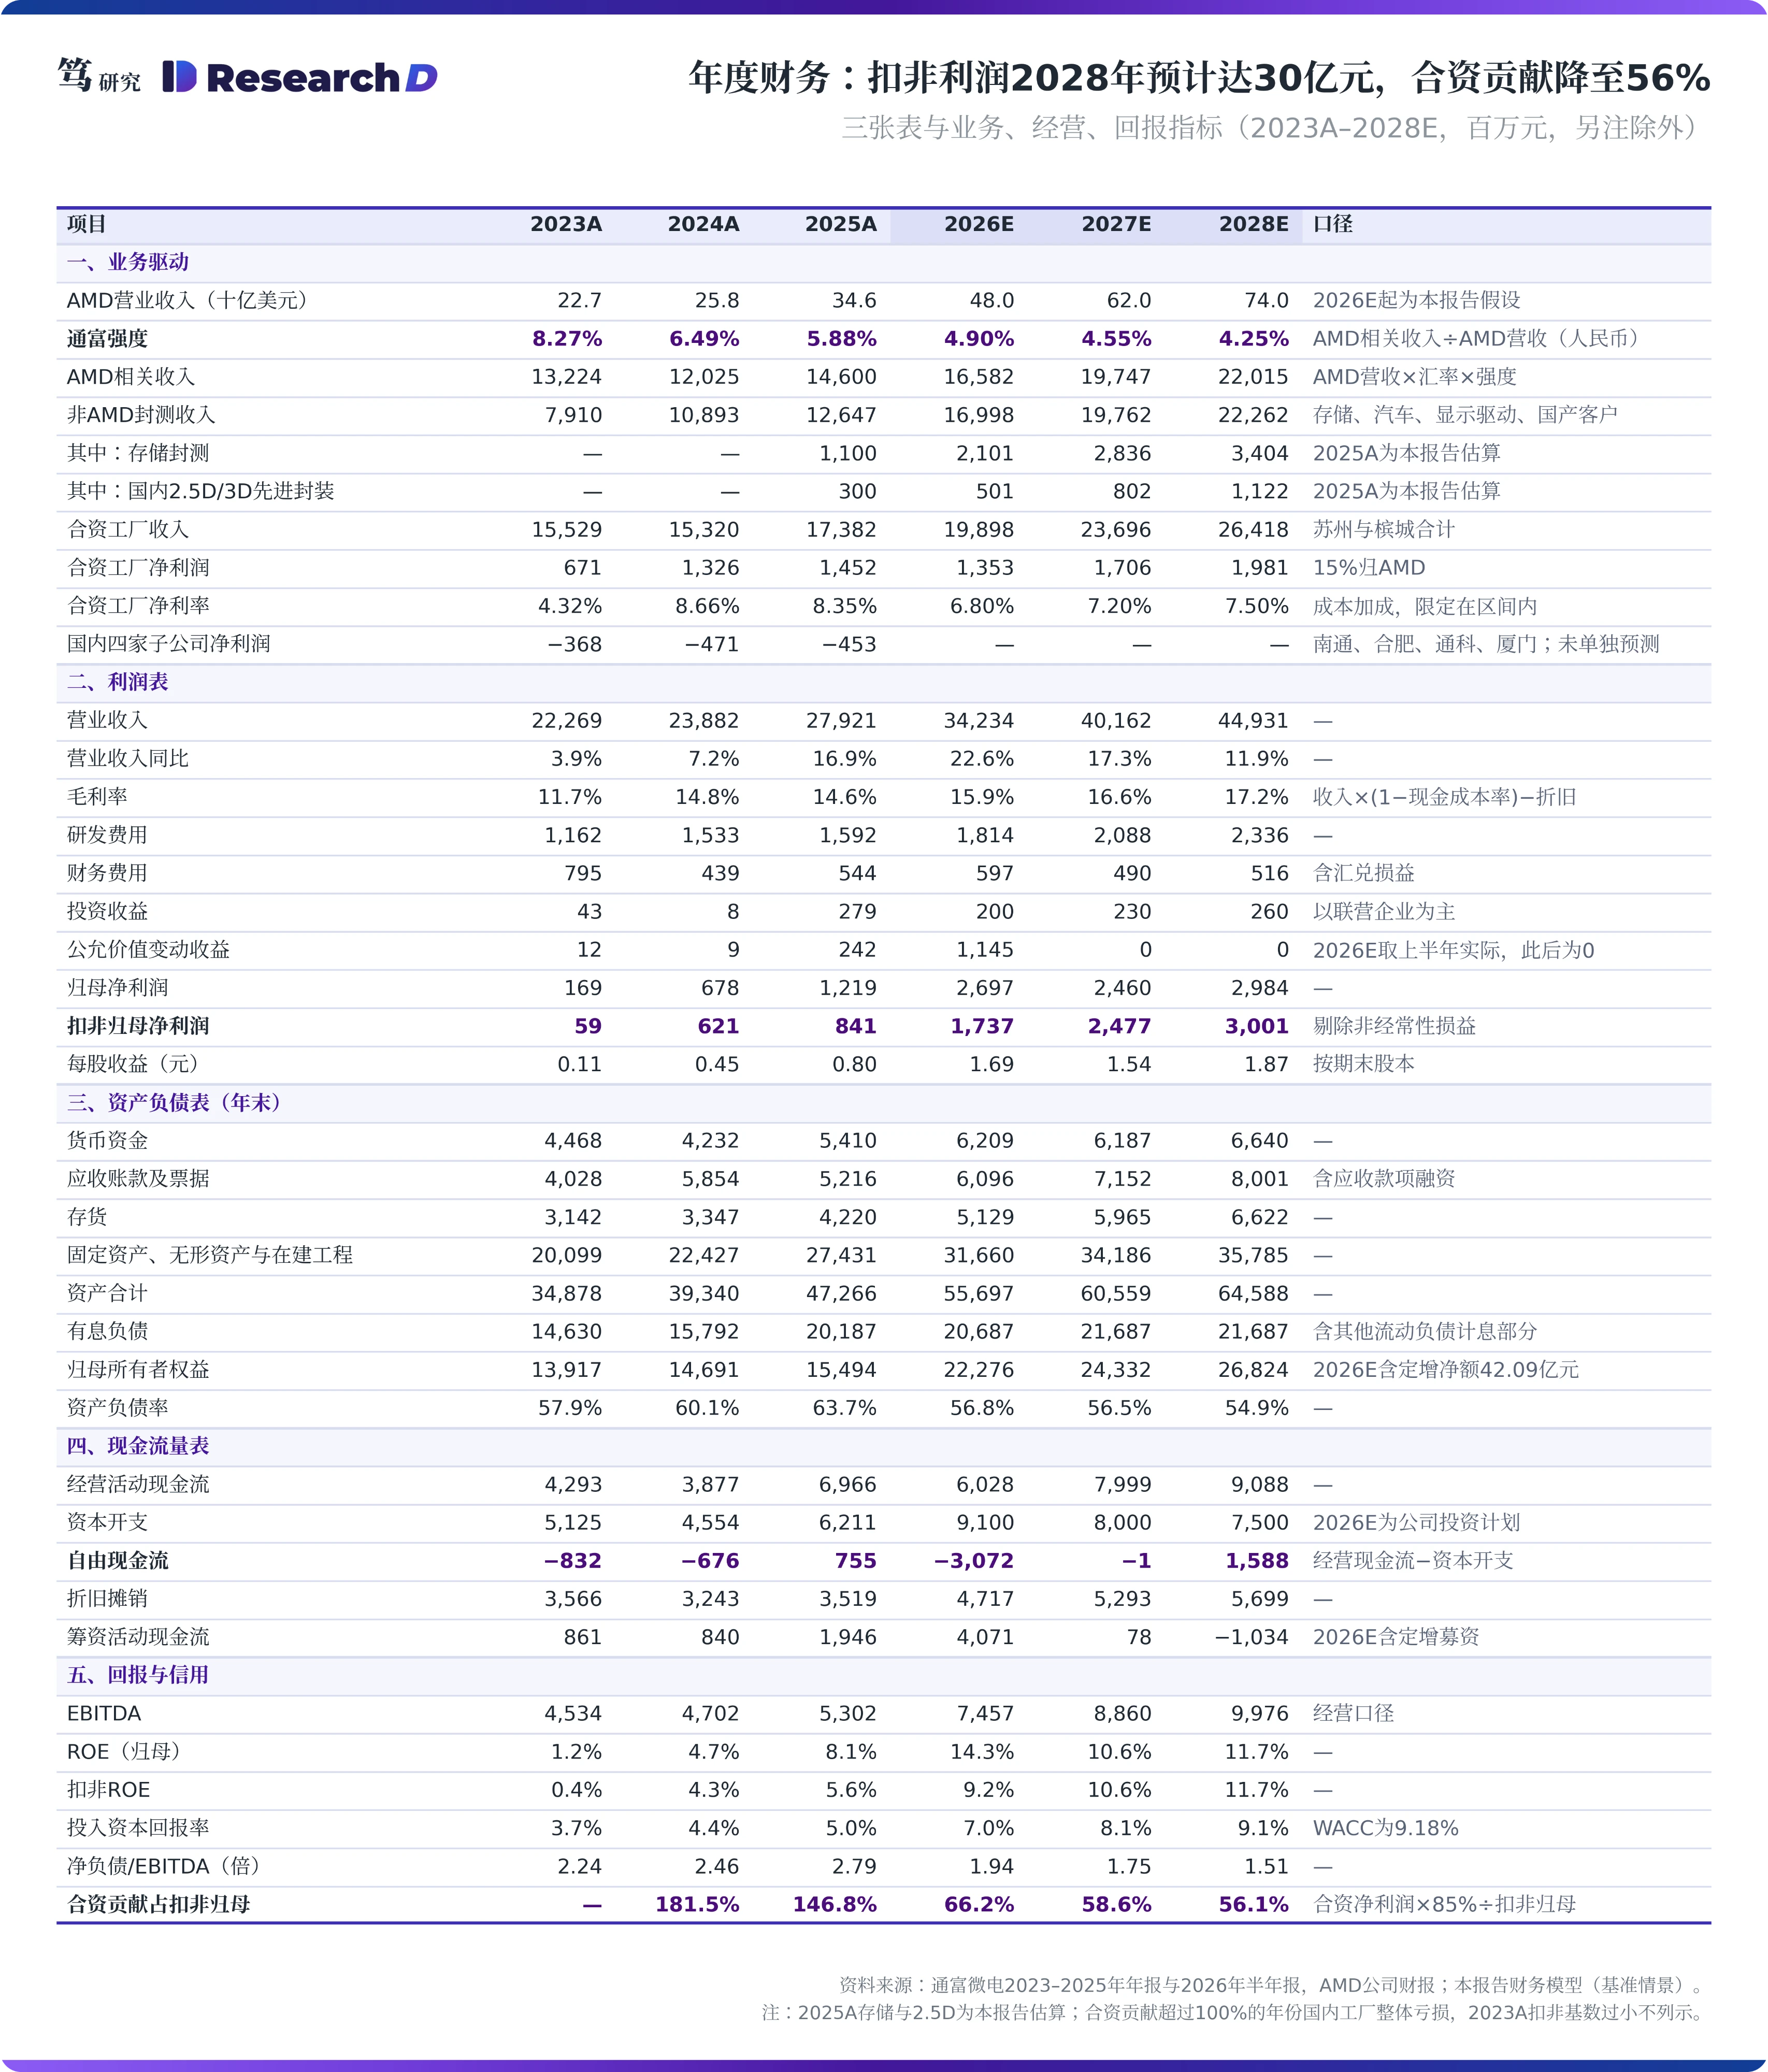
这一拆分改变了观察通富的指标。预计通富的盈利与AMD季报的关联度会逐步下降,与国产存储周期和国内封测开工率的关联度会上升。受影响最直接的是国内工厂,存储价格若回落,这块业务首当其冲;合资工厂因成本加成的计价方式,受到的直接冲击有限。AMD的季度营收仍值得跟踪,但直接用它推演通富的利润,会高估利润的弹性。
六、判断是否成立,先看AMD季报里的合资采购额
最直接的检验在AMD季报的关联方附注里。通富的季报不披露客户收入,AMD季报却按季度披露向合资工厂的采购额。AMD给出的第三季度营收指引约为130亿美元,较上年同期增长约41%,季报预计在11月初发布。如果第三季度采购额的同比增速追上AMD营收增速,本文关于合资利润被成本加成限定的判断即被证伪。需要留意的是,AMD自第二季度季报起把该附注改为全部权益法被投资方的合计口径,第一季度季报单列的季度采购额与第二季度季报的六个月合计也无法勾稽,跨季度比较时应以同一份季报内的同比数为准。
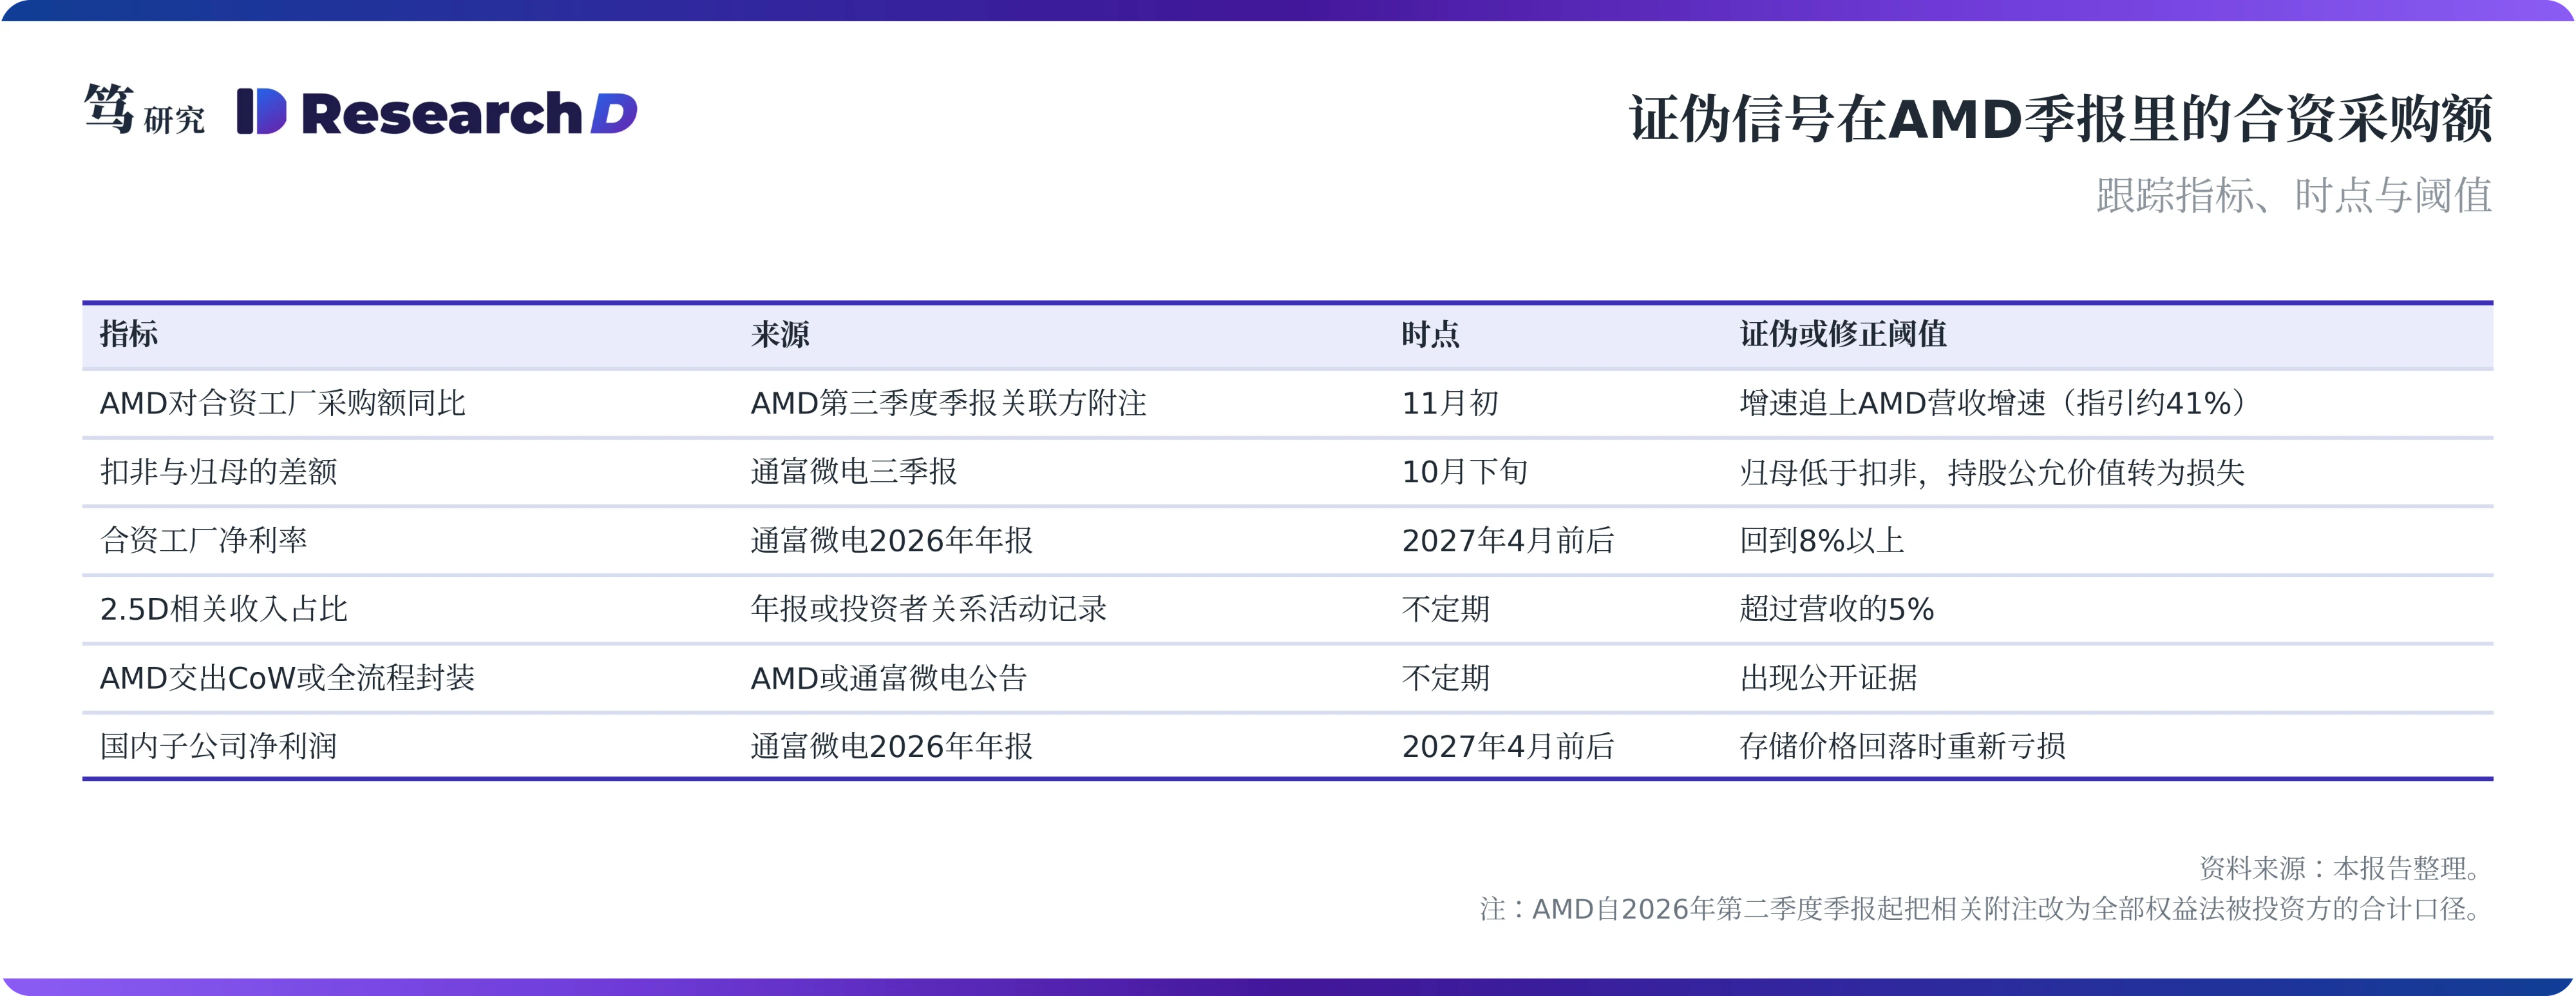
其余信号分布在三季报与年报里。三季报预计在10月下旬披露,扣非与归母的差额可以直接读出持股公允价值变动的方向,毛利率与扣非净利润的环比变化则反映国内工厂的开工率。年报中合资工厂净利率若回到8%以上,说明加成比例或计价方式发生了变化。公司若披露2.5D收入超过营收的5%,或AMD把CoW乃至全流程封装交给通富,本文对两条AI主线的判断需要重新评估。
七、风险因素:上行看定价重议,下行看存储降价
上行风险来自定价与订单的变化。AMD若把AI加速卡的更多后段工序交给槟城工厂,或双方重议后端服务费的加成比例,合资利润的上限会抬高;国产2.5D订单若明显超过当前规模,通富先进封装的收入结构也会改变本文的判断。
下行风险集中在国内工厂与非经常性损益。存储价格若从高位回落,国内工厂的开工率首当其冲;折旧摊销增速若持续快于开工率爬坡,固定成本摊薄的方向会反转。所持上市股权的价格回落,会让公允价值变动转为损失;人民币若继续升值,合资工厂的汇兑损失也会增加。
以上内容不构成任何投资建议,请风险自担。