2026.10.03 | AC | Optical | TPU Outside Google: OCS Delivery
原标题:TPU走出Google机房时,OCS会随整pod一起交付吗?—— 换了账本,没换买家
摘要
- TPU走出谷歌机房后,OCS是否随整pod交付;
- OCS由谁供货,Lumentum的买家是否改变;
- OCS现场运维与控制面由谁掌握;
- 外部部署带来多少增量,是否新增买家;
- 单一客户折价能否修复,产业链受何影响。
外部TPU跨出一个64芯片机柜就离不开OCS,OCS一定随pod出门。但它装在谷歌的TPU系统里卖出,Lumentum的订单仍来自谷歌,控制面也留在谷歌。外部部署改变的是OCS记在谁的账上,放大的是用量,不是买家数。
2026年二季度,谷歌开始把TPU系统交付到客户自己的机房。Alphabet在二季度10-Q中把这类产品定义为硬件、软件、安装、支持与延保的组合,收入大部分在2027年确认。同一时期,Lumentum的OCS积压订单已超过4亿美元,大部分排在2026年下半年交付,管理层说谷歌为公司带来了大量需求。TPU走出了谷歌的机房,OCS的订单却留在原处。OCS是否随整pod交付、由谁供货、由谁运维,答案分别藏在pod的物理结构、交易结构和控制权里。
一、OCS随pod出门,架构上没有第二种选择
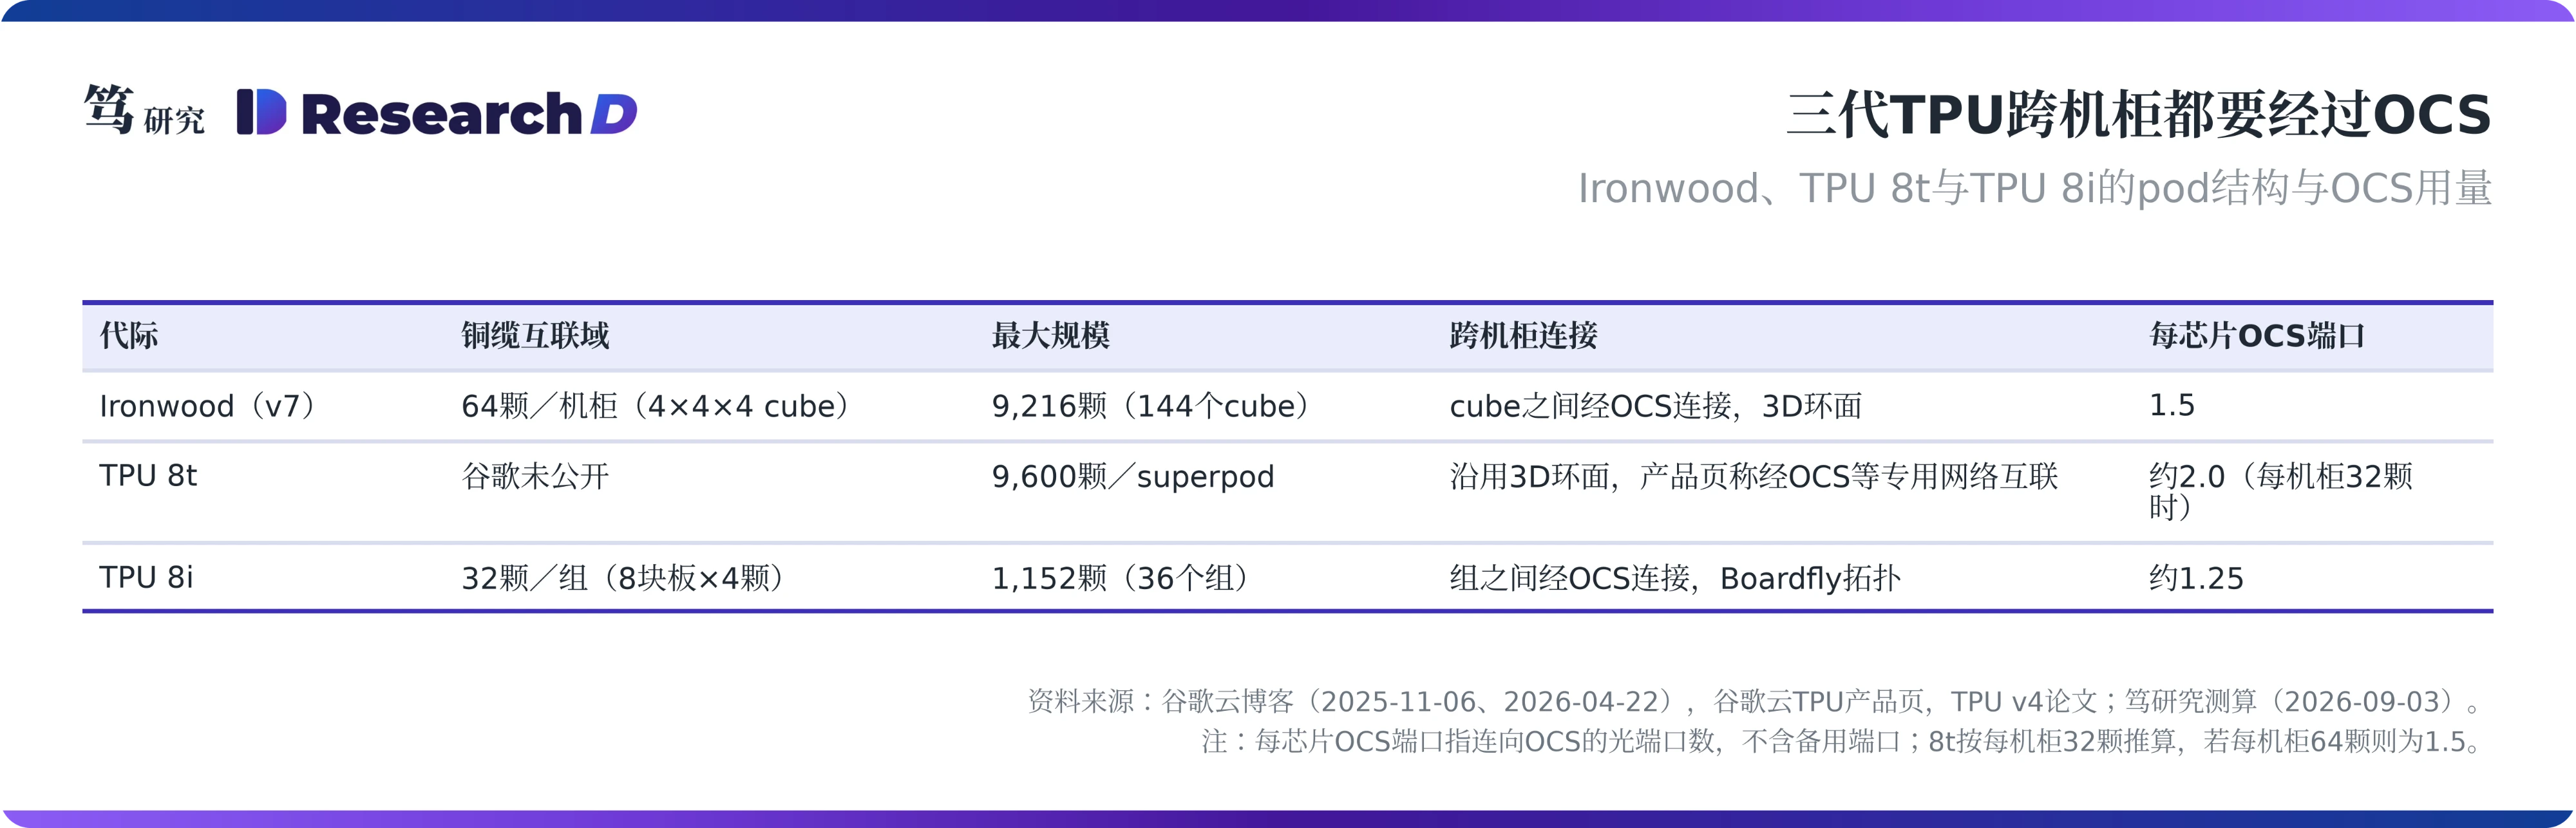
谷歌TPU的扩展方式决定了OCS是标配。Ironwood每个机柜放64颗芯片,构成一个4×4×4的立方体(cube),机柜内用铜缆互联;要扩到机柜之外,就要用OCS把多个cube连起来,从4个cube的256颗一直到144个cube的9,216颗。即使只交付单个cube,要构成完整的3D环面,相对两面的回环链路也要接到同一台OCS上。谷歌今年的论文把理由说得很清楚:一台Ironwood超级计算机有2,304台主机,没有OCS,主机可用率须高于99.9%才能保证切片的有效吞吐,而OCS可以随时换入备用cube(Jouppi等,2026年6月论文,IEEE Micro待刊)。
下一代TPU同样离不开OCS。TPU 8t沿用3D环面,单个superpod为9,600颗;面向推理的8i改用Boardfly拓扑,4颗芯片组成一块板,8块板以铜缆连成32颗的组,再经OCS把36个组连成最多1,152颗的pod。笔者在9月3日报告中拆算过每颗芯片连到OCS的光端口数,Ironwood为1.5个,8i约1.25个,8t按每机柜32颗计约2.0个。8i的单芯片OCS用量比Ironwood低约两成,但没有降到零,Lumentum管理层也表示v7到v8对OCS的拉动差别不大(FQ3'26业绩电话会)。这意味着外部部署只要保留谷歌原生的ICI互联域,OCS和对应的光链路就必须一起进场。
二、OCS装在谷歌的TPU系统里卖出,Lumentum的买家没有变
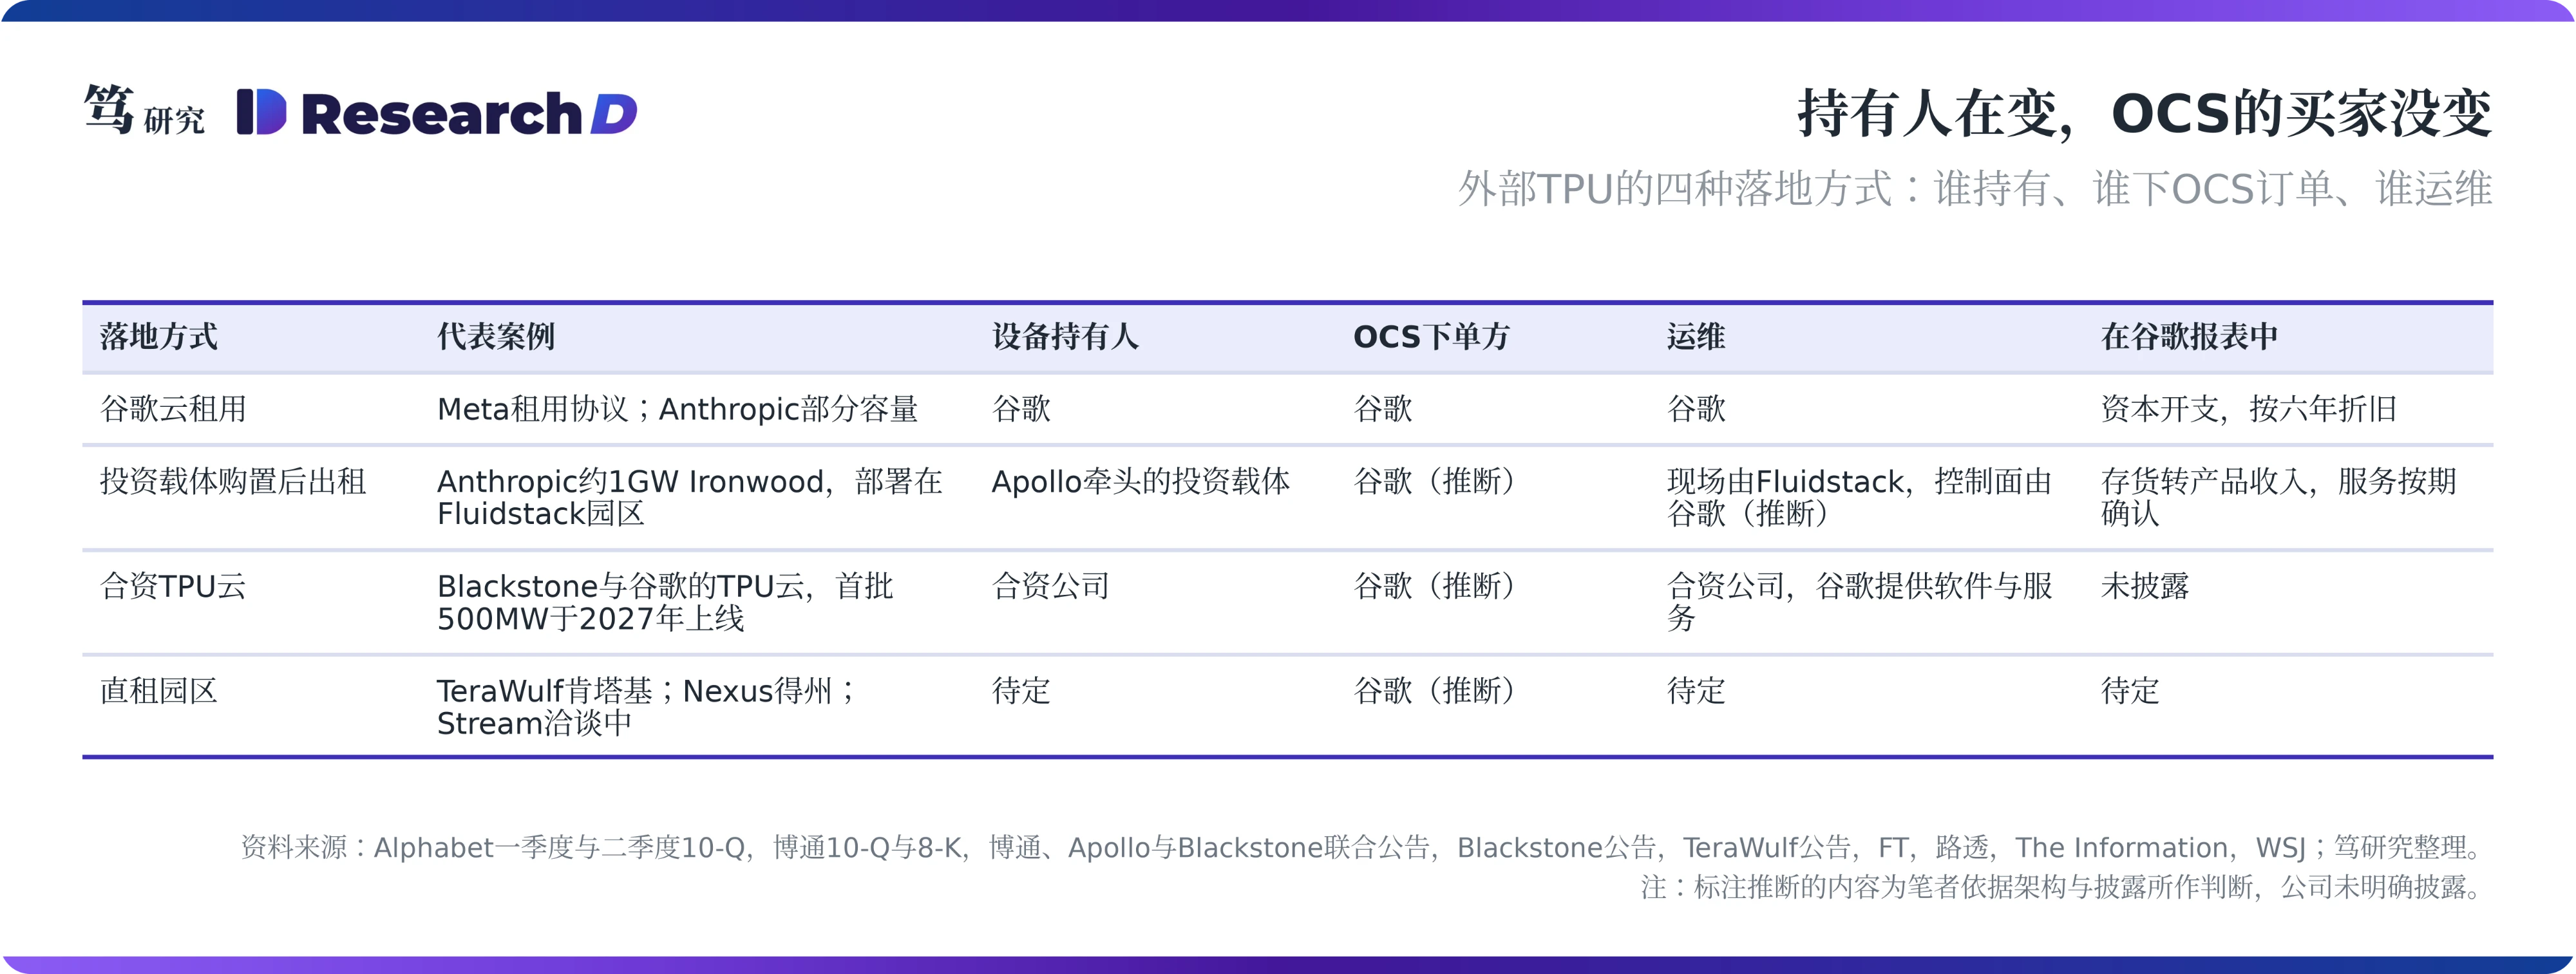
外部客户买到的是一套系统,OCS落在谷歌的系统边界之内。Alphabet在一季度10-Q中首次披露,谷歌云已与少数客户签约,向需要或自行提供本地基础设施的客户供应数GW的TPU硬件,并为部分第三方数据中心与电力设施提供信用支持。二季度10-Q进一步把这类产品定义为TPU系统,硬件在控制权转移时确认收入,安装、支持与延保按服务期分摊;资产负债表首次单列存货,约100亿美元,主要是待售TPU系统的硬件,年初约为24亿美元。谷歌没有单列OCS,但一套能跨机柜运行的TPU系统不可能缺少OCS。
博通在半年内从卖整机柜退回到只卖芯片。2025年12月,博通披露Anthropic下了100亿美元的Ironwood整机柜订单,随后追加110亿美元,CFO当时提示整机柜会转手更多非博通部件,拉低毛利率(FQ4'25业绩电话会)。到2026年6月,被问到整机柜与芯片的口径时,公司的回答是不做整机柜,只做芯片(FQ2'26业绩电话会)。同期10-Q显示,购买AI整机柜并出租给客户的协议已转给Apollo,博通为5年期租约提供最高约290亿美元的担保。据英国《金融时报》报道,这批约1GW、约100万颗TPU由谷歌经博通转入投资载体,再租给Anthropic。博通与谷歌的供应保障协议写的是用于谷歌下一代AI机柜的网络及其他部件,公开文件都没有提到OCS。笔者判断,外部pod的整机与OCS由谷歌体系供货,博通负责芯片、转售与信用。
Lumentum看到的买家仍是谷歌。Lumentum在2025年8月首次确认OCS收入,出货对象是两家超大规模客户,第三家承诺在2026年部署;此后公司提到的OCS客户始终是这三家,其中两家占大部分出货量。公司没有点名客户,但管理层明确说谷歌为公司带来了大量需求。据了解,Lumentum在投资者交流中把与Anthropic相关的OCS出货视为对谷歌的销售。这使得外部TPU部署越多,Lumentum对谷歌的依赖越深。
三、运维分两层:Fluidstack管现场,谷歌管控制面
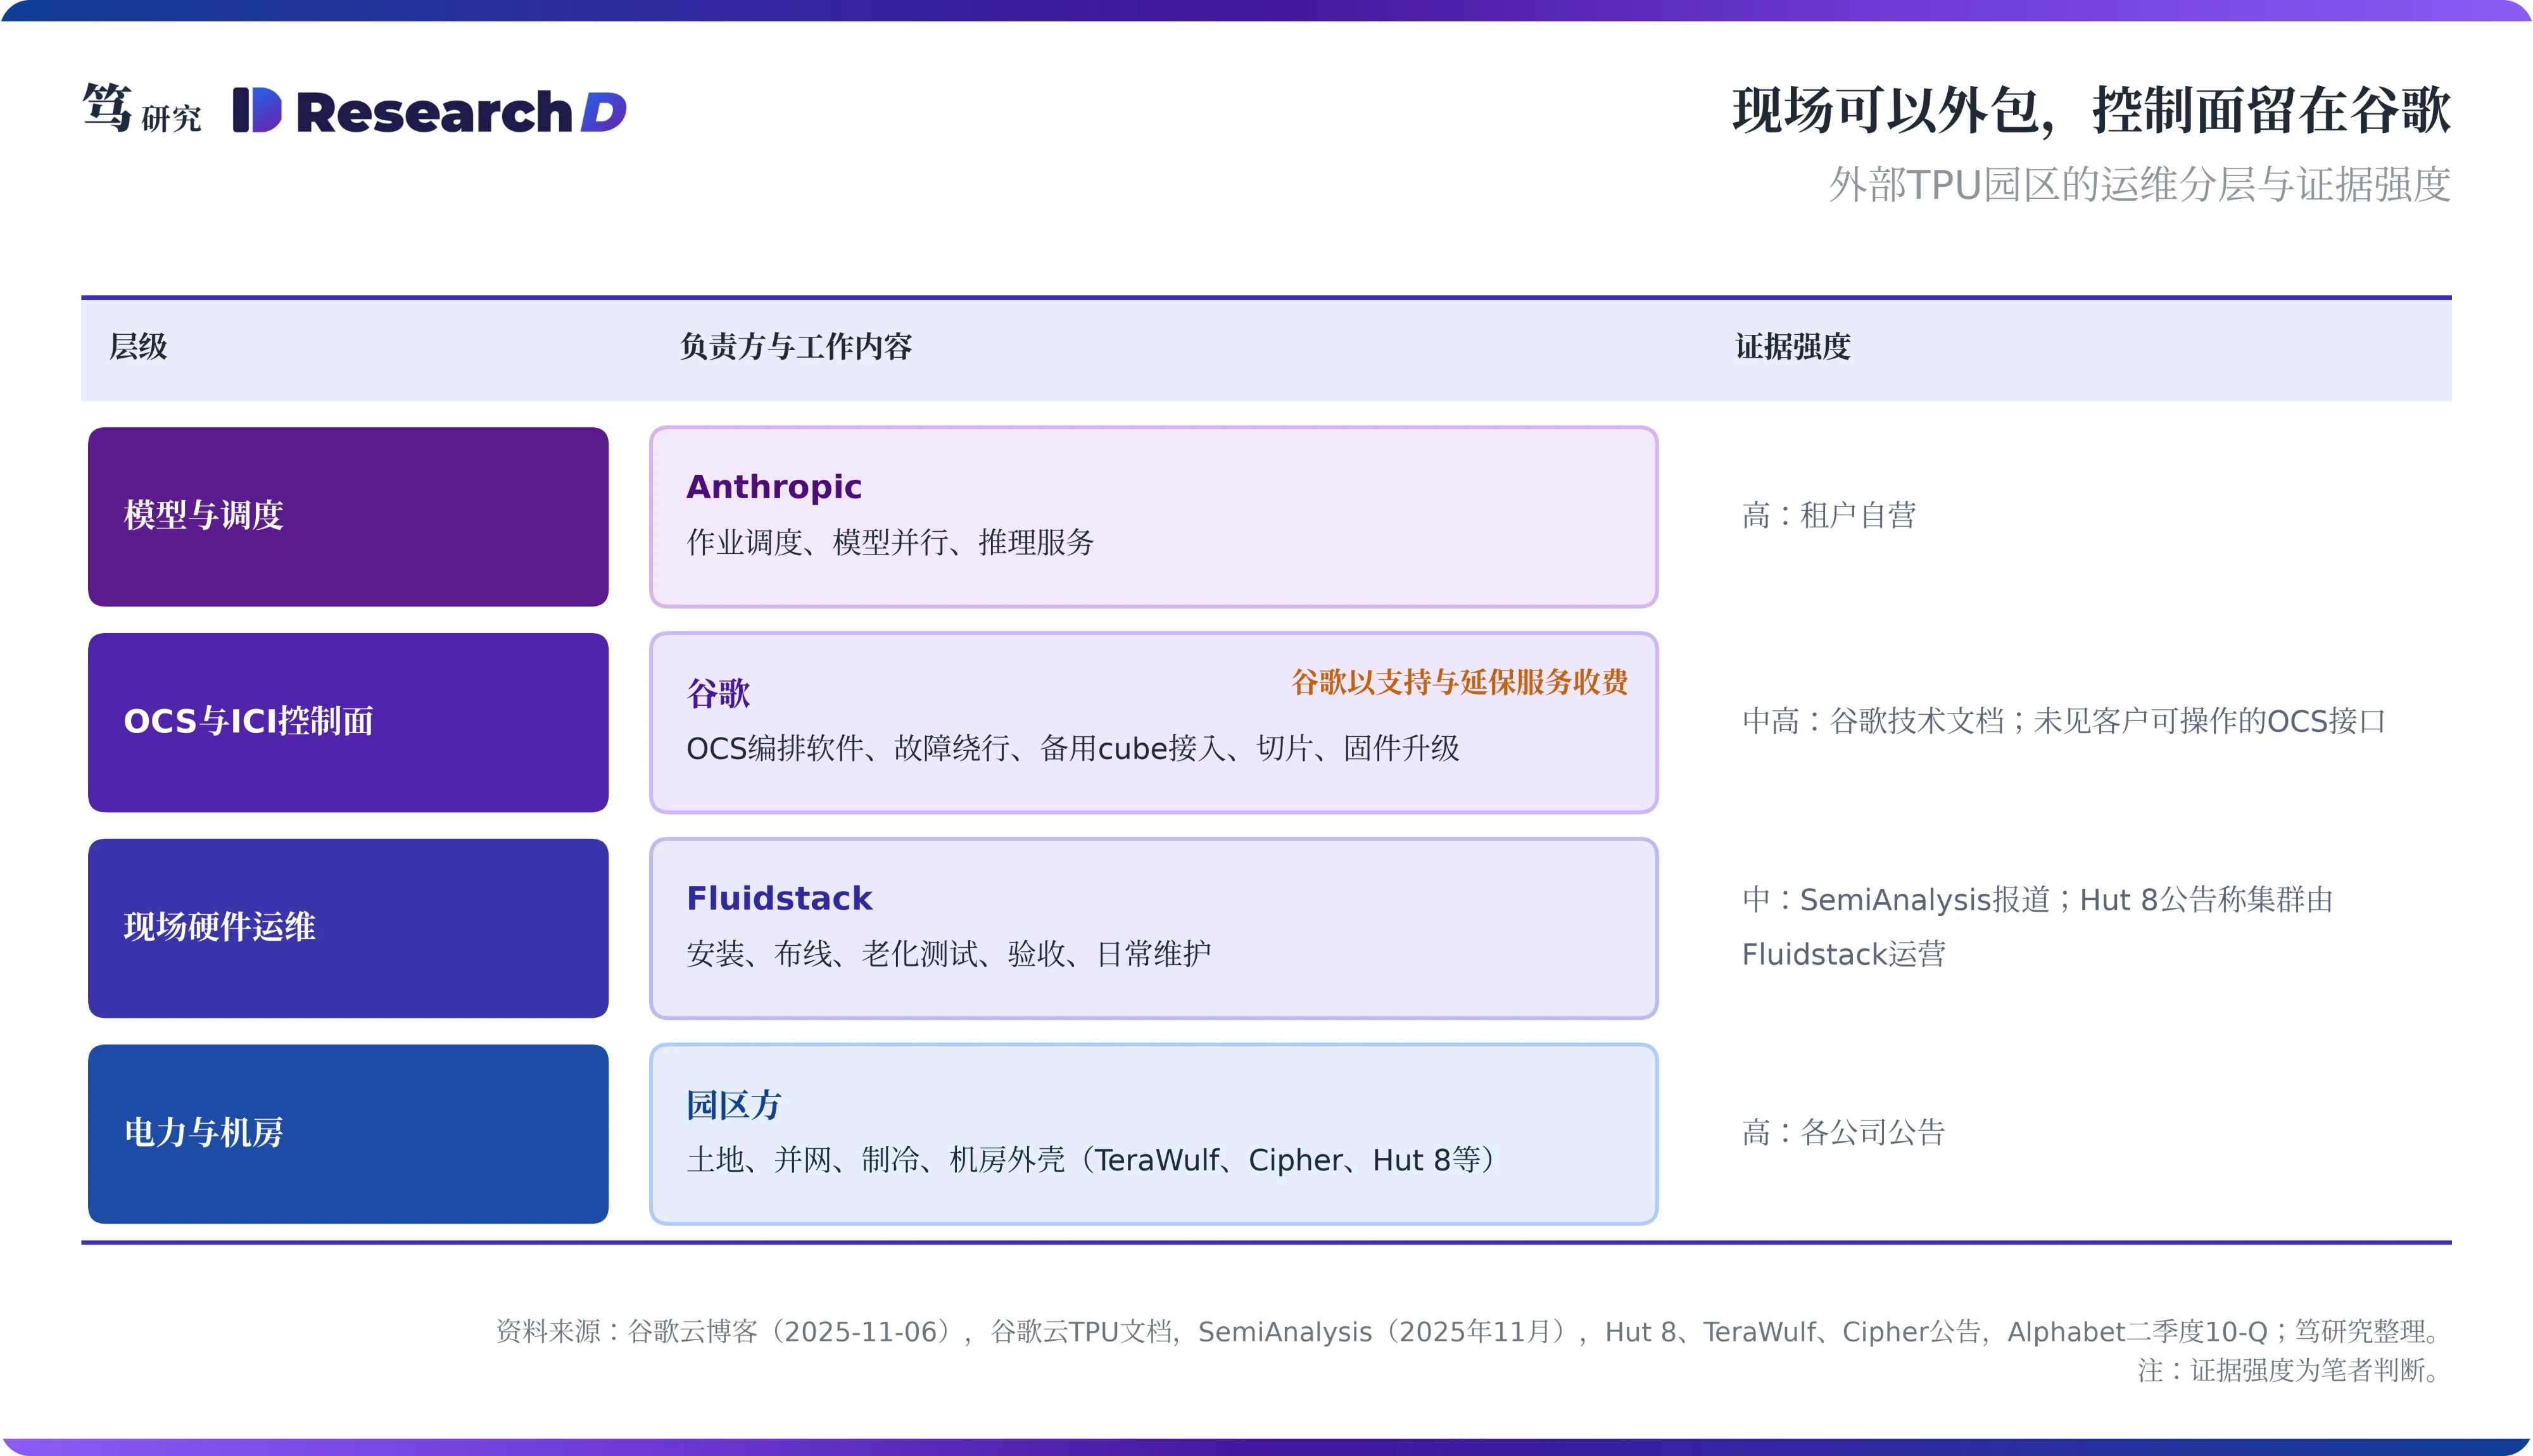
现场的活交给了园区方与Fluidstack。据SemiAnalysis报道,Anthropic在谷歌机房以外使用的TPU由Fluidstack负责现场安装、布线、老化测试、验收与日常维护,机房由TeraWulf与Cipher提供。Hut 8在路易斯安那River Bend园区的公告也写明,园区为Anthropic建设,集群由Fluidstack运营。
控制面没有交出去。按谷歌的说明,某个cube或链路出故障时,由OCS编排软件(OCS fabric manager)指挥OCS绕开故障单元、接入备用cube,并按需切出任意规模的切片。客户在All Capacity模式下可以看到拓扑、利用率与健康状态,并报修故障主机,公开文档里找不到由客户直接操作OCS的接口。OCS的难点也在软件,Lumentum管理层坦言这款产品需要的软件多于公司以往任何产品(FQ1'26业绩电话会)。行业层面,开放计算项目(OCP)2025年才成立OCS子项目,至今未见公开的统一管理规范。
谷歌卖出了硬件,方向盘留在自己手里。Blackstone与谷歌5月宣布成立TPU云合资公司,谷歌提供TPU硬件、软件与服务,协助部署与运营,CEO由在谷歌负责基础设施二十多年的Benjamin Treynor Sloss出任。据报道,谷歌云CEO在9月的投资者会议上表示,这类基础设施合同大多为五年期。对外部客户而言,OCS的物理维护可以外包,拓扑编排、故障绕行与固件升级仍要依赖谷歌,这部分以支持与延保服务的形式持续收费。
四、外部pod是纯增量,Anthropic一家约对应谷歌OCS台数的三分之一
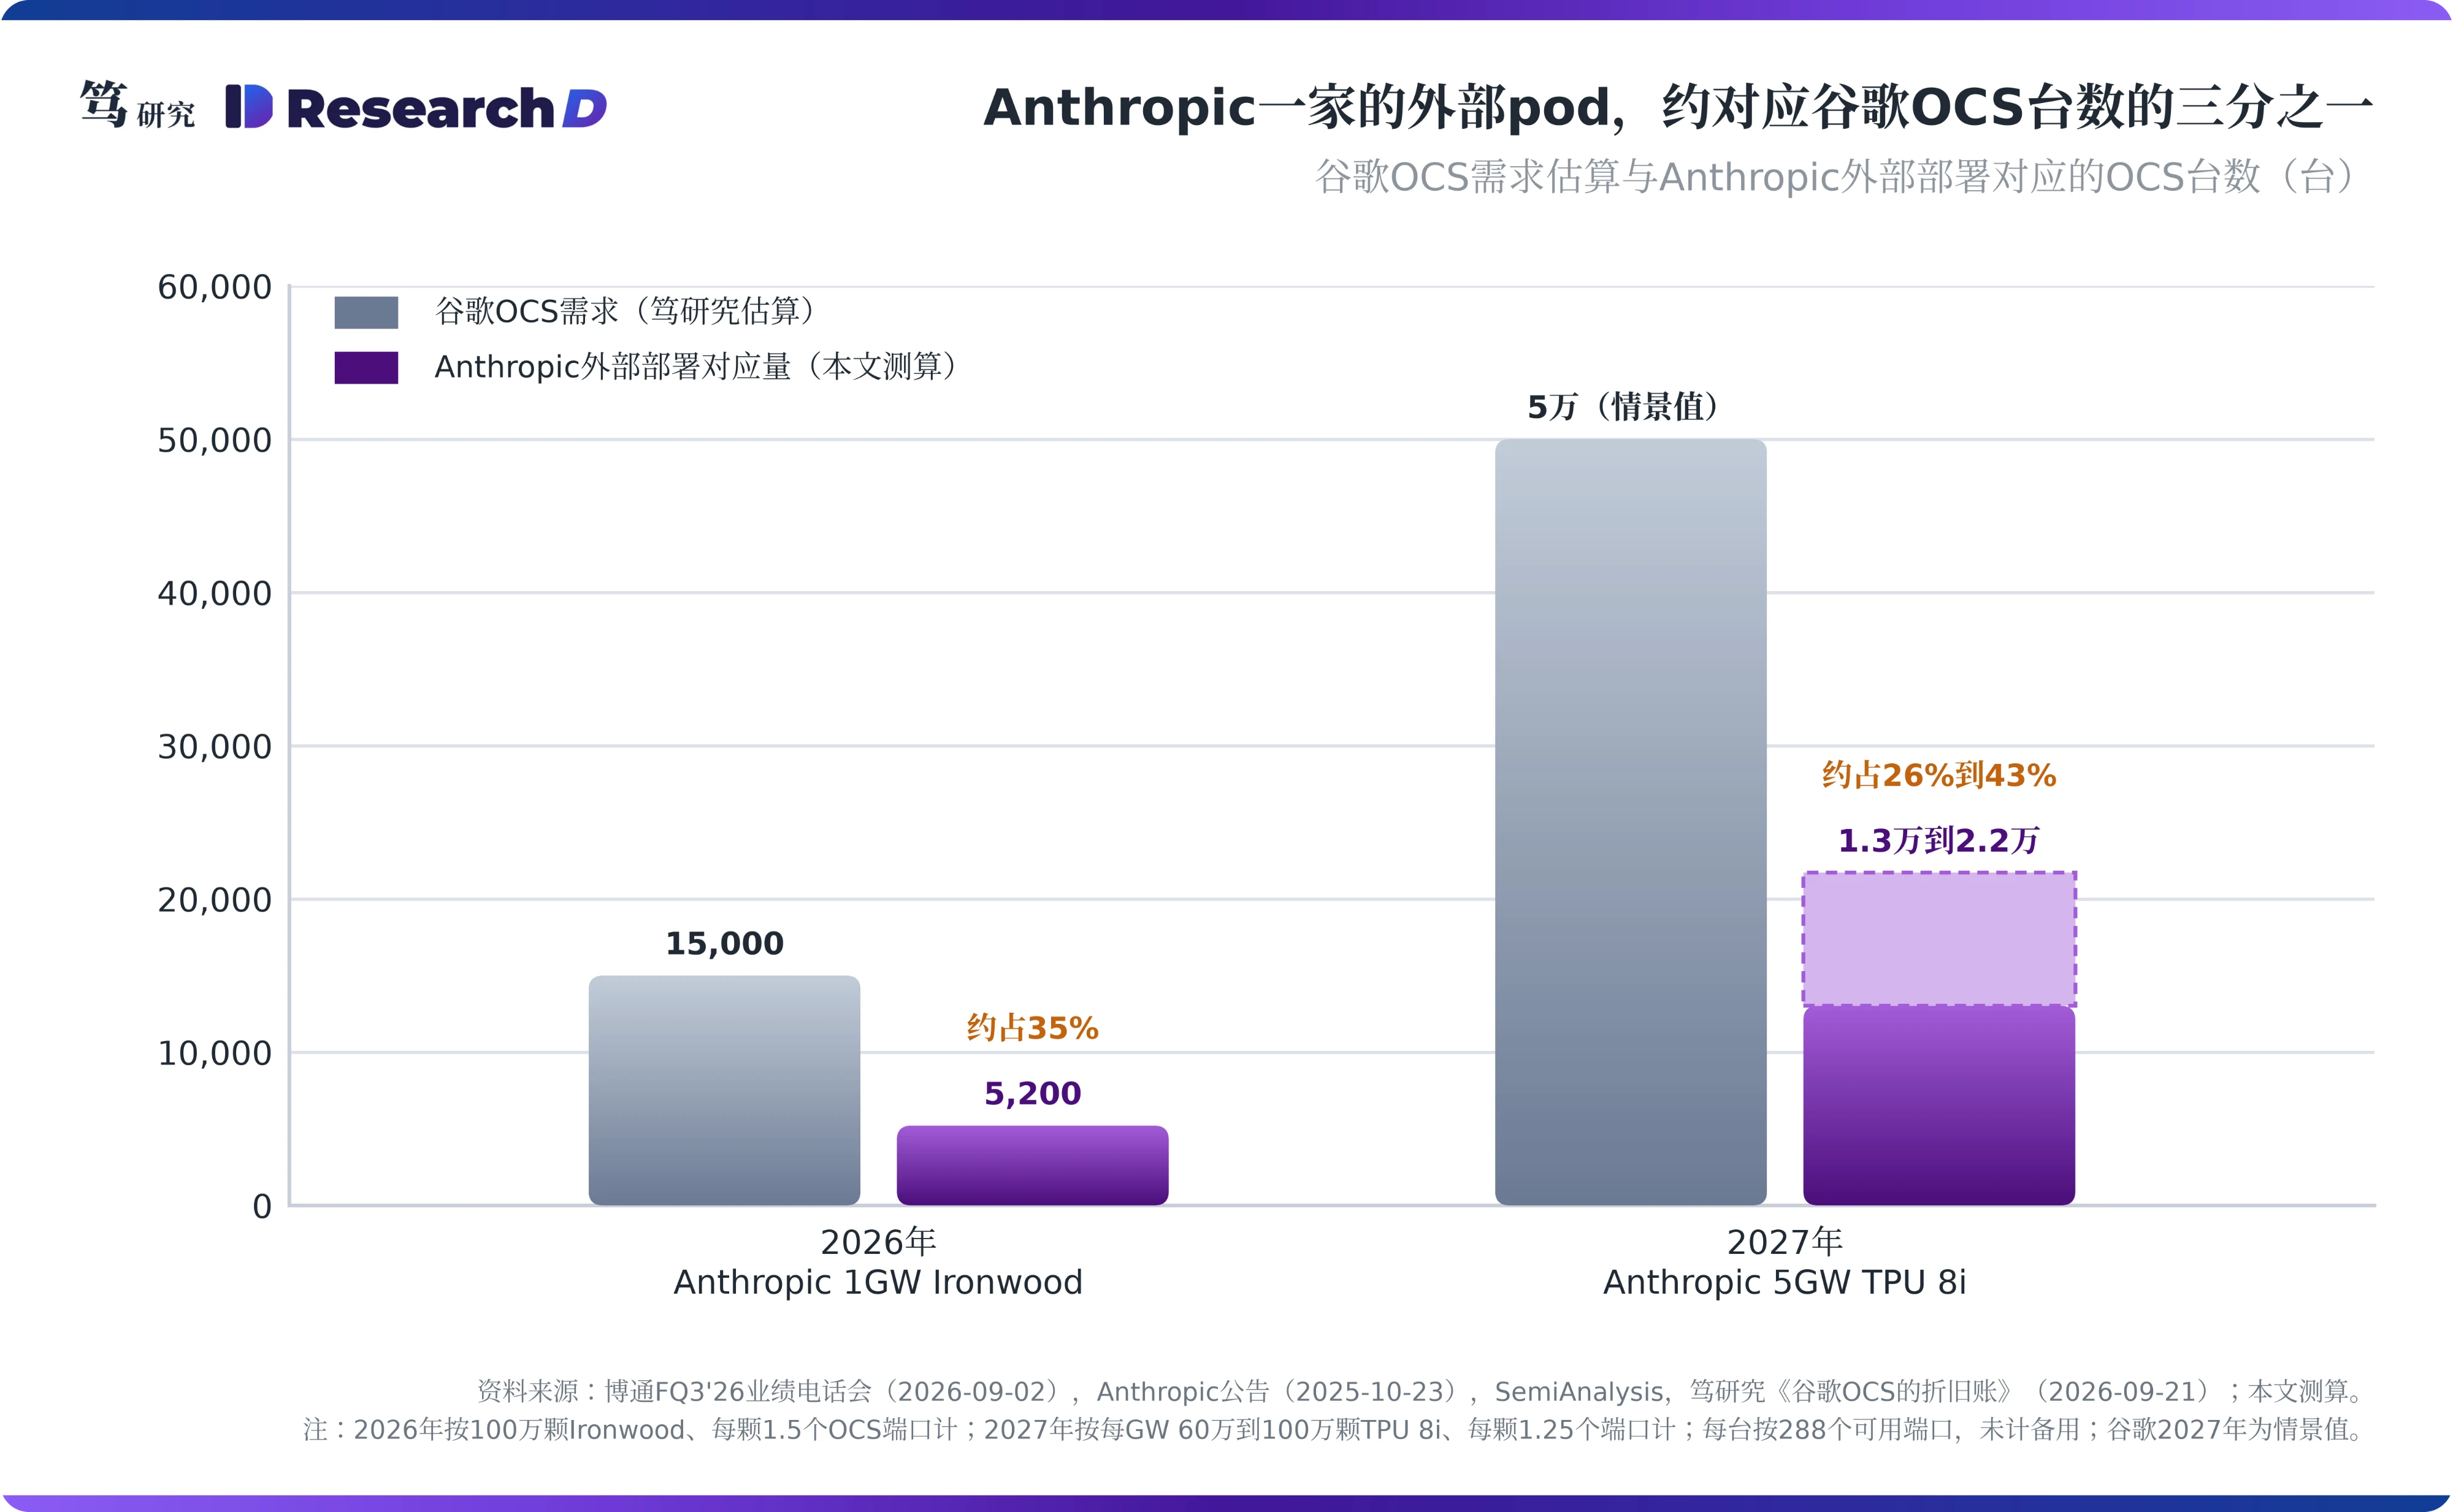
外部园区都是新建机房,没有存量OCS可以复用。笔者在9月21日报告中判断,TPU集群内的OCS随所在pod一起退役,谷歌2026年约需1.5万台300端口级OCS。外部部署全部落在新建园区,只能配新的OCS,这部分需求都是增量。
按Anthropic的部署节奏,这笔增量不小。博通在9月的电话会上表示,Anthropic 2026年部署1GW Ironwood,2027年再部署5GW TPU v8i,2028年还有10GW的新增部署清晰可见。Anthropic的官方口径是100万颗TPU对应远超1GW的容量。粗略估算,100万颗Ironwood对应150万个OCS端口,按每个9,216颗的superpod配48台、每台约288个可用端口计算(SemiAnalysis对Ironwood端口数的拆分),约需5,200台OCS,相当于谷歌2026年需求的三分之一左右,交付跨越2026年下半年与2027年。
2027年的量取决于每GW能装多少颗8i。假设每GW装60万到100万颗、每颗配1.25个OCS端口,5GW的8i约需1.3万到2.2万台OCS。口径上,Anthropic在5月的两篇官方公告中都把与谷歌、博通的TPU协议写作5GW,博通8-K披露其中约3.5GW经博通获取;与亚马逊的最高5GW是Trainium,另属一项协议。8-K同时写明,扩容后的算力消耗取决于Anthropic的商业进展,2027年以后的数字属于需求口径。
五、Meta、Stream与矿企园区:多出来的是持有人,不是OCS买家
Meta目前是租户,对应的OCS仍记在谷歌的资本开支里。2026年2月,Meta与谷歌签下多年期、数十亿美元的TPU租用协议,在自有机房部署TPU的谈判当时没有结果,截至9月底也未见成交公告。Meta自研芯片走的是另一条路:4月与博通签订的MTIA协议首期超过1GW,scale-up、scale-out与跨园区互联都用以太网,博通在9月表示到2028年MTIA的部署可见度为3GW(FQ3'26业绩电话会)。Muse系列模型与应用的算力构成没有披露,即便用到TPU,也是租用谷歌机房里的容量,对OCS而言Meta是间接需求方。
Stream的1GW即使落地,也会按pod建、按切片用。据The Information报道,Anthropic正与Apollo控股的Stream Data Centers就最高1GW的直租进行早期谈判,设施大概率部署博通与谷歌的TPU,也可能包括英伟达GPU,谷歌或提供信用支持。若部署8i,每个pod最多1,152颗芯片,1GW对应数百个pod。整pod与小切片并不矛盾:建设单位是pod,使用单位是切片,而切片正是靠OCS拼出来的。
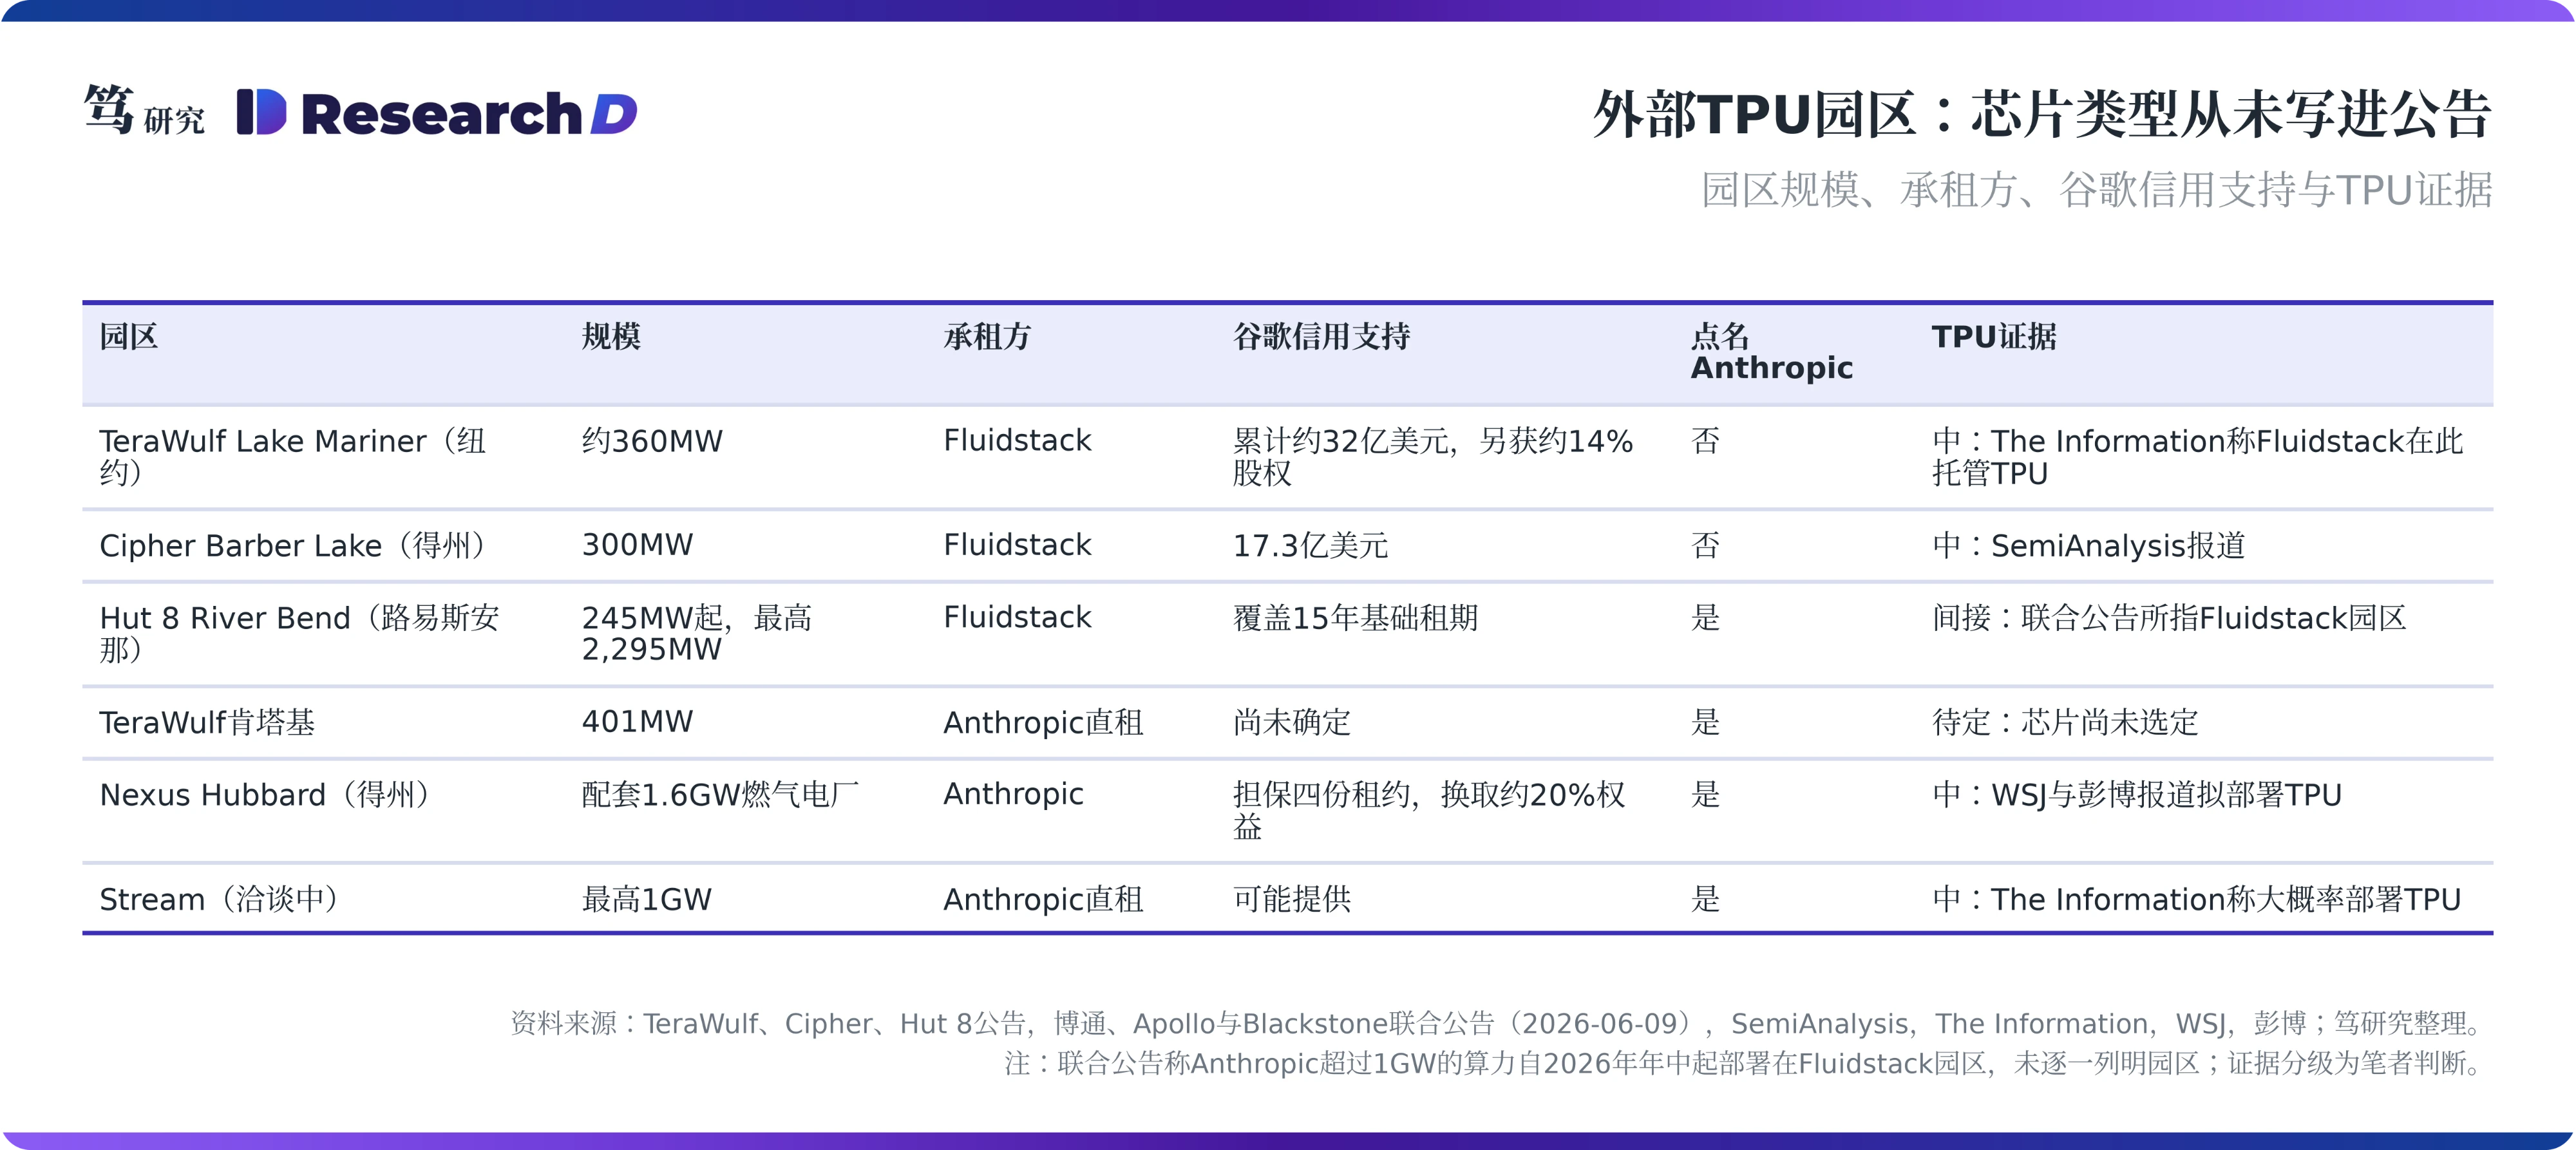
园区公告从未写明芯片类型,证据链却在收紧。TeraWulf、Cipher与Hut 8的公告只披露Fluidstack租约与谷歌信用支持,谷歌对TeraWulf Lake Mariner园区的担保累计约32亿美元,Cipher Barber Lake为17.3亿美元,Hut 8 River Bend覆盖15年基础租期(各公司公告)。更直接的证据来自博通、Apollo与Blackstone的联合公告:350亿美元首笔融资用于Anthropic超过1GW的算力扩张,预计自2026年年中起部署在Fluidstack的园区。新的变化是直租,TeraWulf在7月与Anthropic直接签下肯塔基州401MW、20年、约190亿美元的租约,信用支持方尚未确定。已知的TPU项目中,园区租约由谷歌担保,设备融资由博通担保,新园区的信用支持方由谁出任,可以作为判断芯片类型的先行指标。
六、投资含义:单一客户折价修不好,改善的是份额与账本
外部TPU属于谷歌一家采购量翻倍,不属于客户数增加。如笔者在9月7日报告中分析,OCS客户数从3家增至5家的意义大于谷歌一家采购量翻倍,外部TPU部署恰好属于后一种。对Lumentum而言,它放大的是出货量与在谷歌内部的份额,客户集中度反而上升,单一客户折价的修复仍要等英伟达或其他云厂建起自己的OCS控制面。Lumentum的看点因此落在份额与产能:能否在谷歌内部持续替代自研产线,泰国产线与外包产能能否跟上需求。
Coherent受外部TPU的直接拉动弱于Lumentum。Coherent的液晶OCS已向7家客户出货,接洽客户超过10家,并把OCS的潜在市场规模提高到40亿美元以上(Coherent FQ1'26、FQ2'26、FQ4'26业绩电话会)。它的弹性来自客户数,这恰好是外部TPU给不了的。
Alphabet把一部分OCS从资本开支挪进了存货与产品收入。租给Meta的TPU与OCS记在谷歌资本开支里,按六年折旧;卖给外部的TPU系统先进存货,交付时确认硬件收入,此后按期确认支持与延保收入。控制面留在谷歌,客户更换平台的成本随之上升。代价在信用端,截至6月底,Alphabet为第三方数据中心提供的信用担保(以信用衍生品形式)名义金额达438亿美元,期限最长15年(Alphabet二季度10-Q)。
博通与Celestica的收益分别在芯片和整机,OCS都不在两家的主账上。博通对Anthropic已回到芯片口径,OCS不在其披露的供货范围之内,弹性在XPU、交换芯片与DSP。Celestica是谷歌TPU系统的首选制造伙伴,CFO表示谷歌以外的TPU需求会通过谷歌的供应链流转(FQ4'25业绩电话会),外部TPU放量直接带动其整机业务;若谷歌外采OCS的比例继续上升,其OCS组装份额会被摊薄,但占比有限。
国内供应链的需求按芯片数计,与买家是谁无关。外部pod同样需要每颗芯片1.25到1.5个OCS光端口对应的光模块,以及OCS整机里的准直器等光学元件。据了解,谷歌正与中际旭创合作开发用于OCS链路的2.4T光模块;腾景科技在调研中表示,公司在OCS领域与多家客户合作,精密光学元组件订单充裕。外部部署放大的是这部分用量,不改变国内厂商的客户结构。
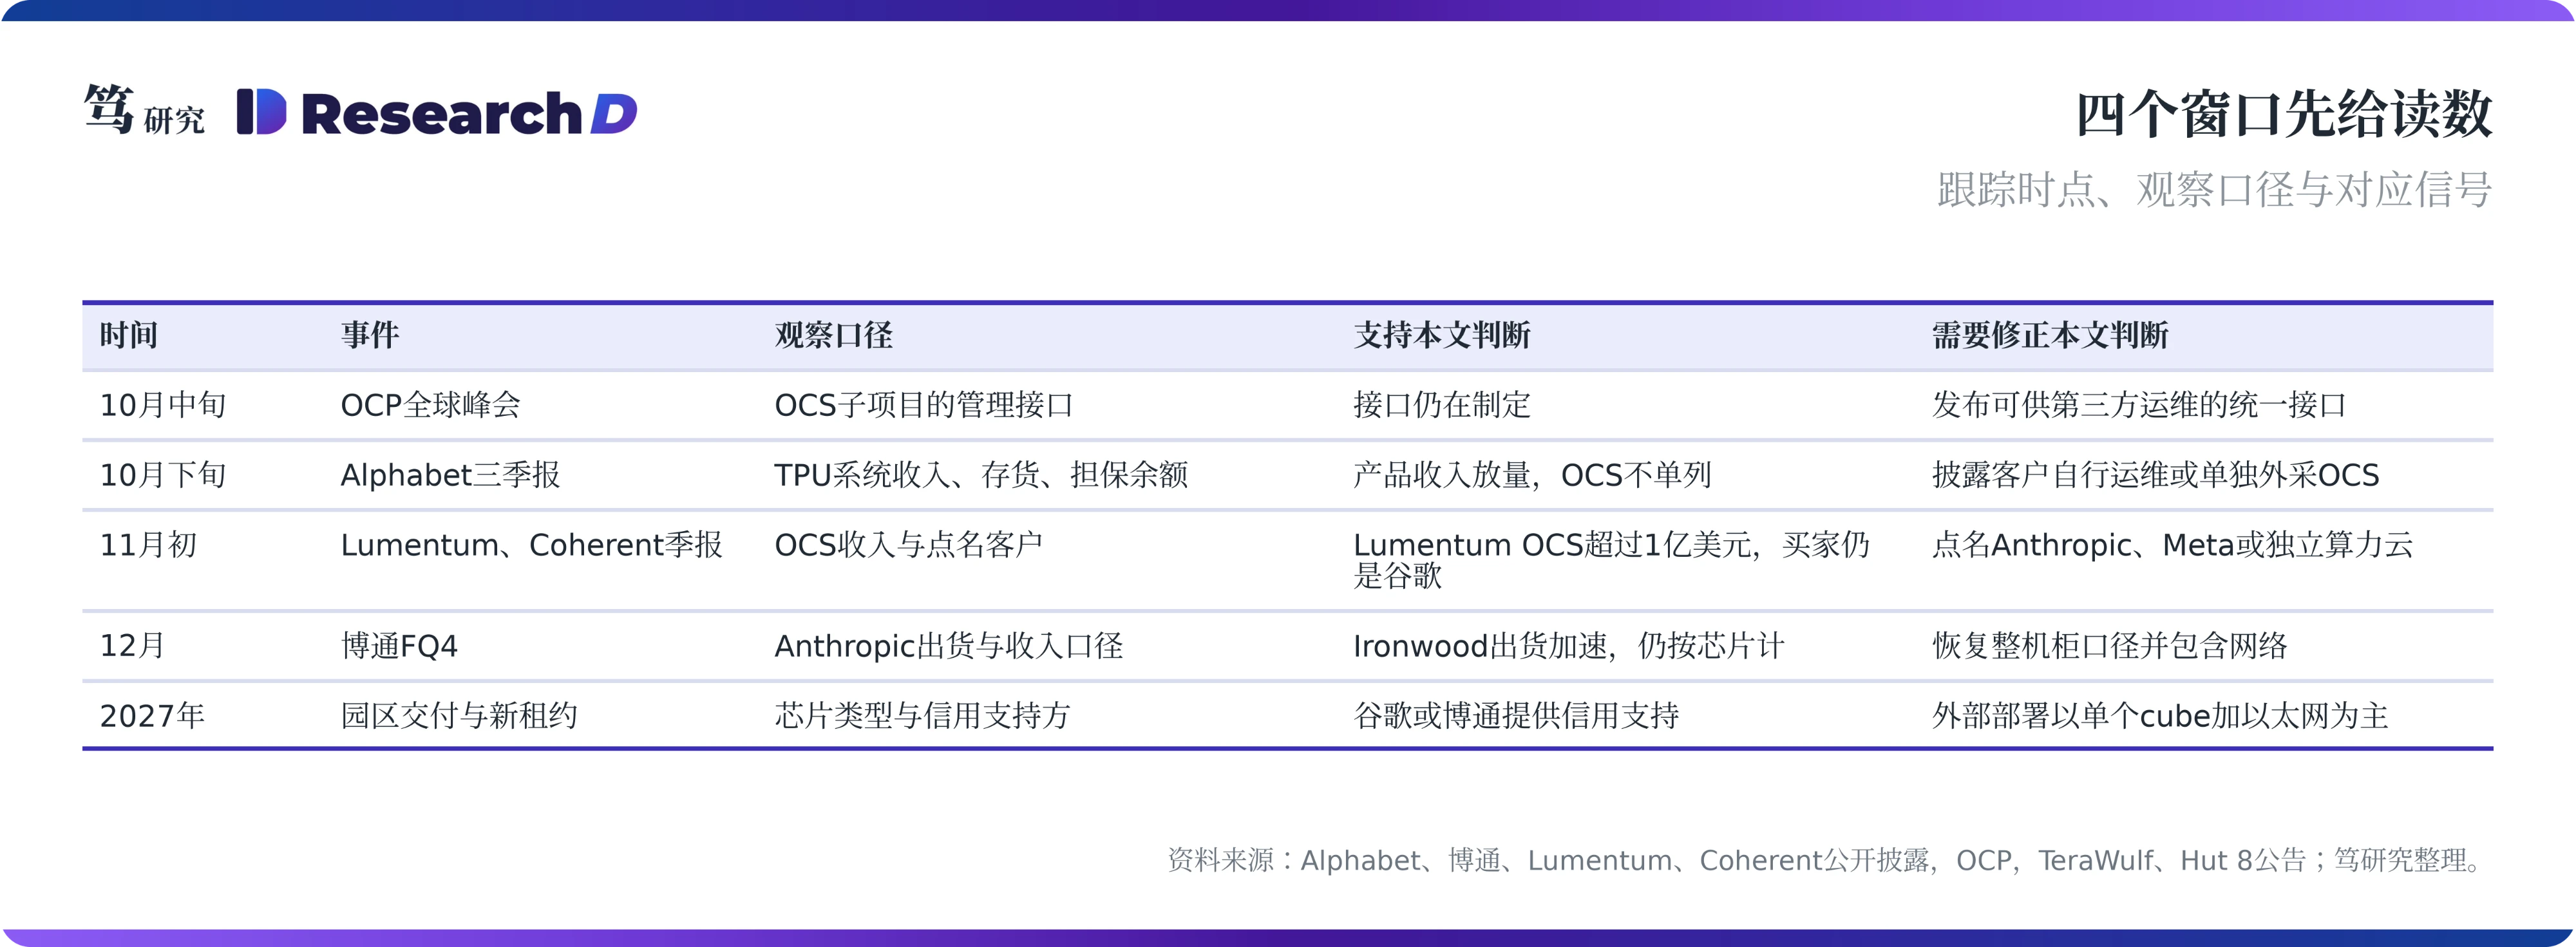
四个时间窗口会先给出读数。10月中旬的OCP全球峰会,看OCS子项目能否拿出统一的管理接口;10月下旬的Alphabet三季报,看TPU系统收入、存货与担保余额,以及是否首次提及网络或OCS;11月初Lumentum与Coherent的季报,看Lumentum的OCS收入能否如管理层此前所说在年底前站上单季1亿美元、是否出现新的点名客户;12月博通FQ4,看Ironwood对Anthropic的出货是否如期加速。2027年的园区节点同样关键,TeraWulf CB-5与Hut 8 River Bend首栋机房陆续交付,肯塔基园区的信用支持方与Stream的正式租约会揭示芯片类型。
出现以下任一情形,本文判断需要修正。其一,Lumentum或Coherent点名Anthropic、Meta或某家独立算力云为OCS直接客户;其二,谷歌向第三方开放OCS控制软件,或Alphabet披露由客户自行运维的TPU系统;其三,外部部署以单个cube加以太网为主,不再形成原生的ICI互联域。
上行风险在于需求与买家同时扩张。Anthropic的5GW若在2027年提前到位,OCS需求会快于本文测算;英伟达若提前导入OCS,将带来谷歌以外的买家;OCP管理接口若快速成型,第三方运维会提前成为可能。
下行风险在于需求口径落空与份额回流。Anthropic 2027年以后的需求可能下修,私募信贷收紧会拖慢投资载体的融资;谷歌若扩充自研产线,外采份额会回落;8i之后的代际若继续降低单芯片OCS端口数,每GW对应的OCS台数也会下降。
以上内容不构成任何投资建议,请风险自担。