2026.10.04 | AC | Materials | MLCC Price Hikes & Nickel Powder
原标题:MLCC涨价,镍粉只涨了量 —— 兼论博迁新材
摘要
- 本轮MLCC提价由什么驱动,镍价能解释多少;
- 剔除镍价后,镍粉加工费是否随之上调;
- 镍价与汇率如何影响博迁镍基毛利率;
- 博迁长协如何分配调价权与调量权;
- 涨价收益落在产业链哪一环,博迁盈利预测如何验证。
这一轮MLCC提价没有传导到镍粉加工费。MLCC厂今年提价多在15%到30%,博迁上半年镍基毛利率却同比下降3.7个百分点。长协价格锚定2025年9月,调价调量由买方发起,镍价上涨反而压低粉体厂毛利率。博迁利润率首当其冲,出货量有长协保障。
今年以来,日韩台MLCC厂轮番提价。三星电机8月一次上调30%,不少调价函把理由写为材料涨价。按常理,这笔钱应当有一部分流到上游材料厂手里。全球第二大MLCC用镍粉供应商博迁新材8月底交出的半年报,给出的却是另一种结果:镍基收入增长了约四成,毛利率反而比上年同期低了3.7个百分点。
#
一、MLCC提价靠的是缺货,不是镍价
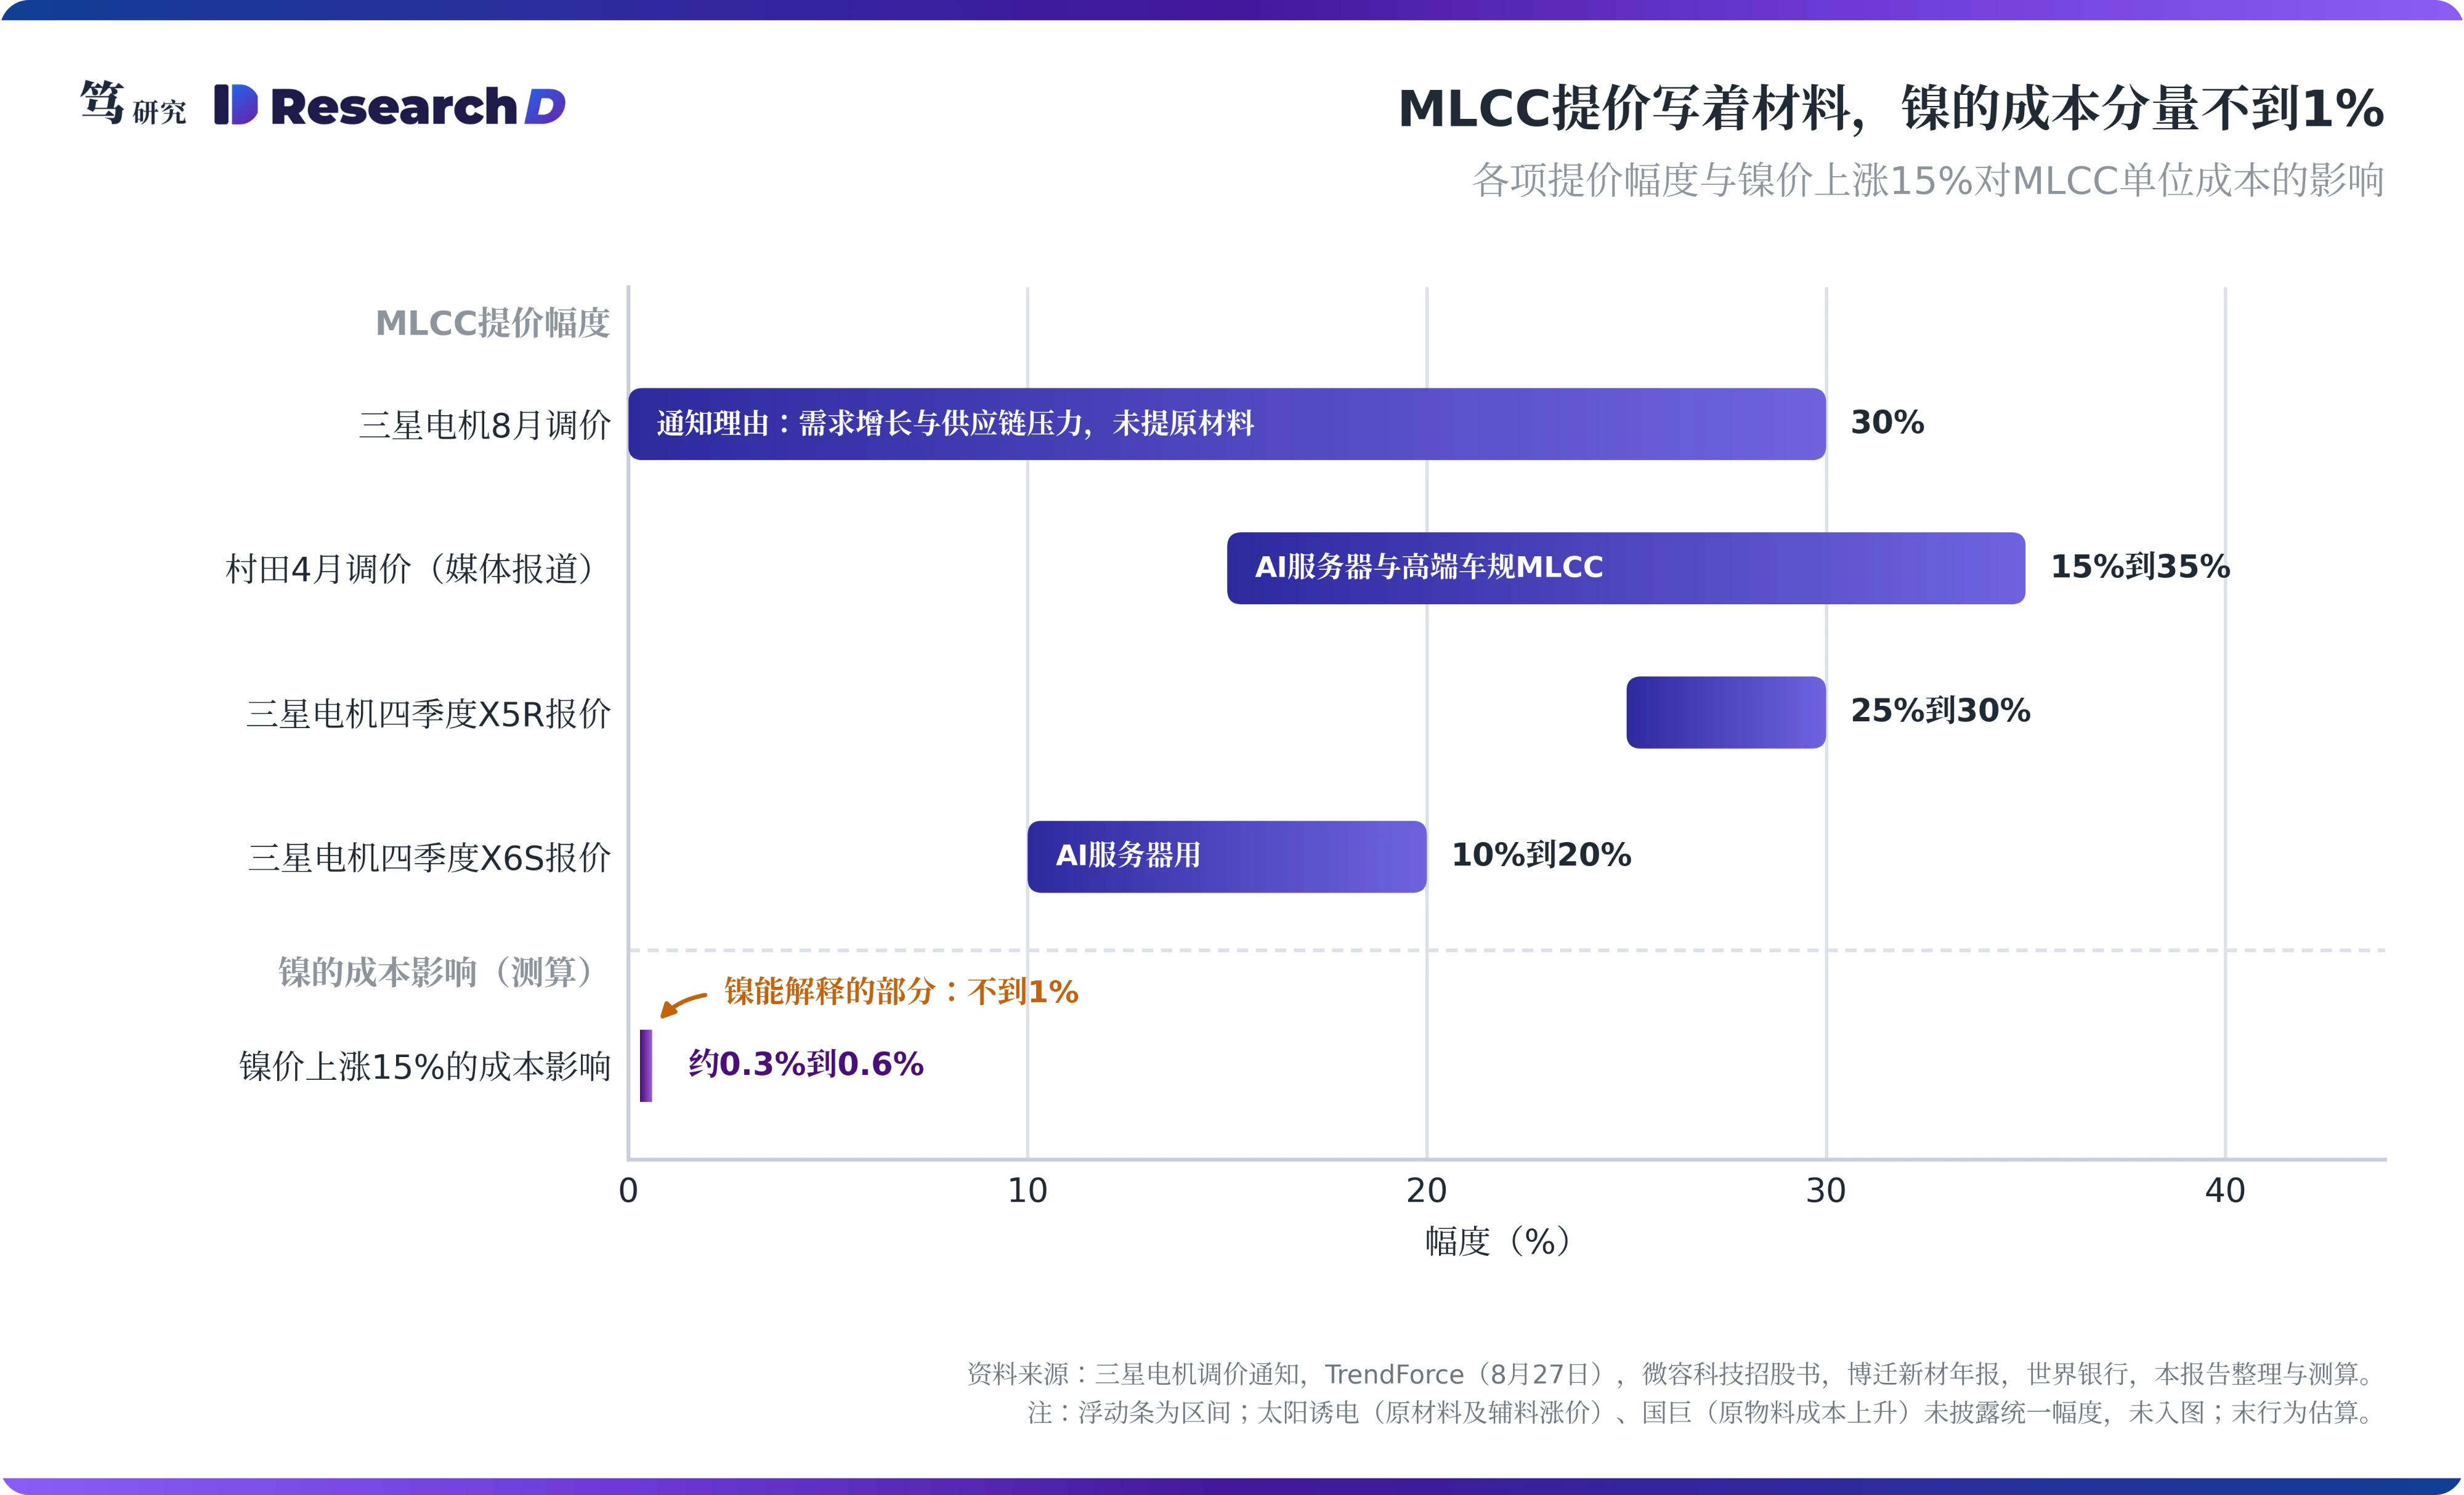
这一轮MLCC提价的理由各家写法不同,被点名的材料里基本没有镍。三星电机通知给出的理由是需求出现结构性增长、供应链压力超出可承受水平,没有提到原材料;太阳诱电的调价函写的是原材料及辅料价格急剧上涨,点名的是氧化锆等材料。国巨在二季度营运成果公告中提到原物料成本持续大幅提升。据调研了解,MLCC厂内部讨论2027年继续提价时,也把镍粉、碳酸钡涨价列为理由之一。幅度上,三星电机8月统一上调30%,TrendForce于8月27日给出的四季度消费级报价涨幅为25%到30%。
按成本算一笔账,镍价上涨带来的MLCC成本增幅不到1%。粗略计算,按博迁2025年镍基吨价与同期LME镍价折算,镍金属约占镍粉售价的两成。微容科技招股说明书显示,2025年直接材料约占其营业成本的47%;即使镍粉(含镍浆)占到MLCC营业成本的一成到两成,镍价上涨15%也只会使MLCC单位成本增加约0.3%到0.6%,与15%到30%的提价相差数十倍。也就是说,“材料涨价”可以写进提价理由,但镍这一项解释不了提价的幅度。真正支撑提价的是缺货:高端MLCC只有少数几家能稳定供应,AI服务器客户为了保交期愿意接受加价。
判断涨价有没有传到镍粉厂,要看剔除镍价之后的加工费。博迁披露,产品定价方式是“参照客户下单前1个月或3个月的镍原材料均价+加工费”。这意味着镍粉售价由两部分组成:镍价部分按市场价转给客户,博迁不从中赚钱;加工费才是博迁真正的收入来源,也是它议价能力的直接体现。所以,镍价上涨推高的吨价不能算作镍粉涨价,只有加工费上调才算。带着这个口径,再看博迁的报表。
二、博迁收入涨了四成,单价基本没动
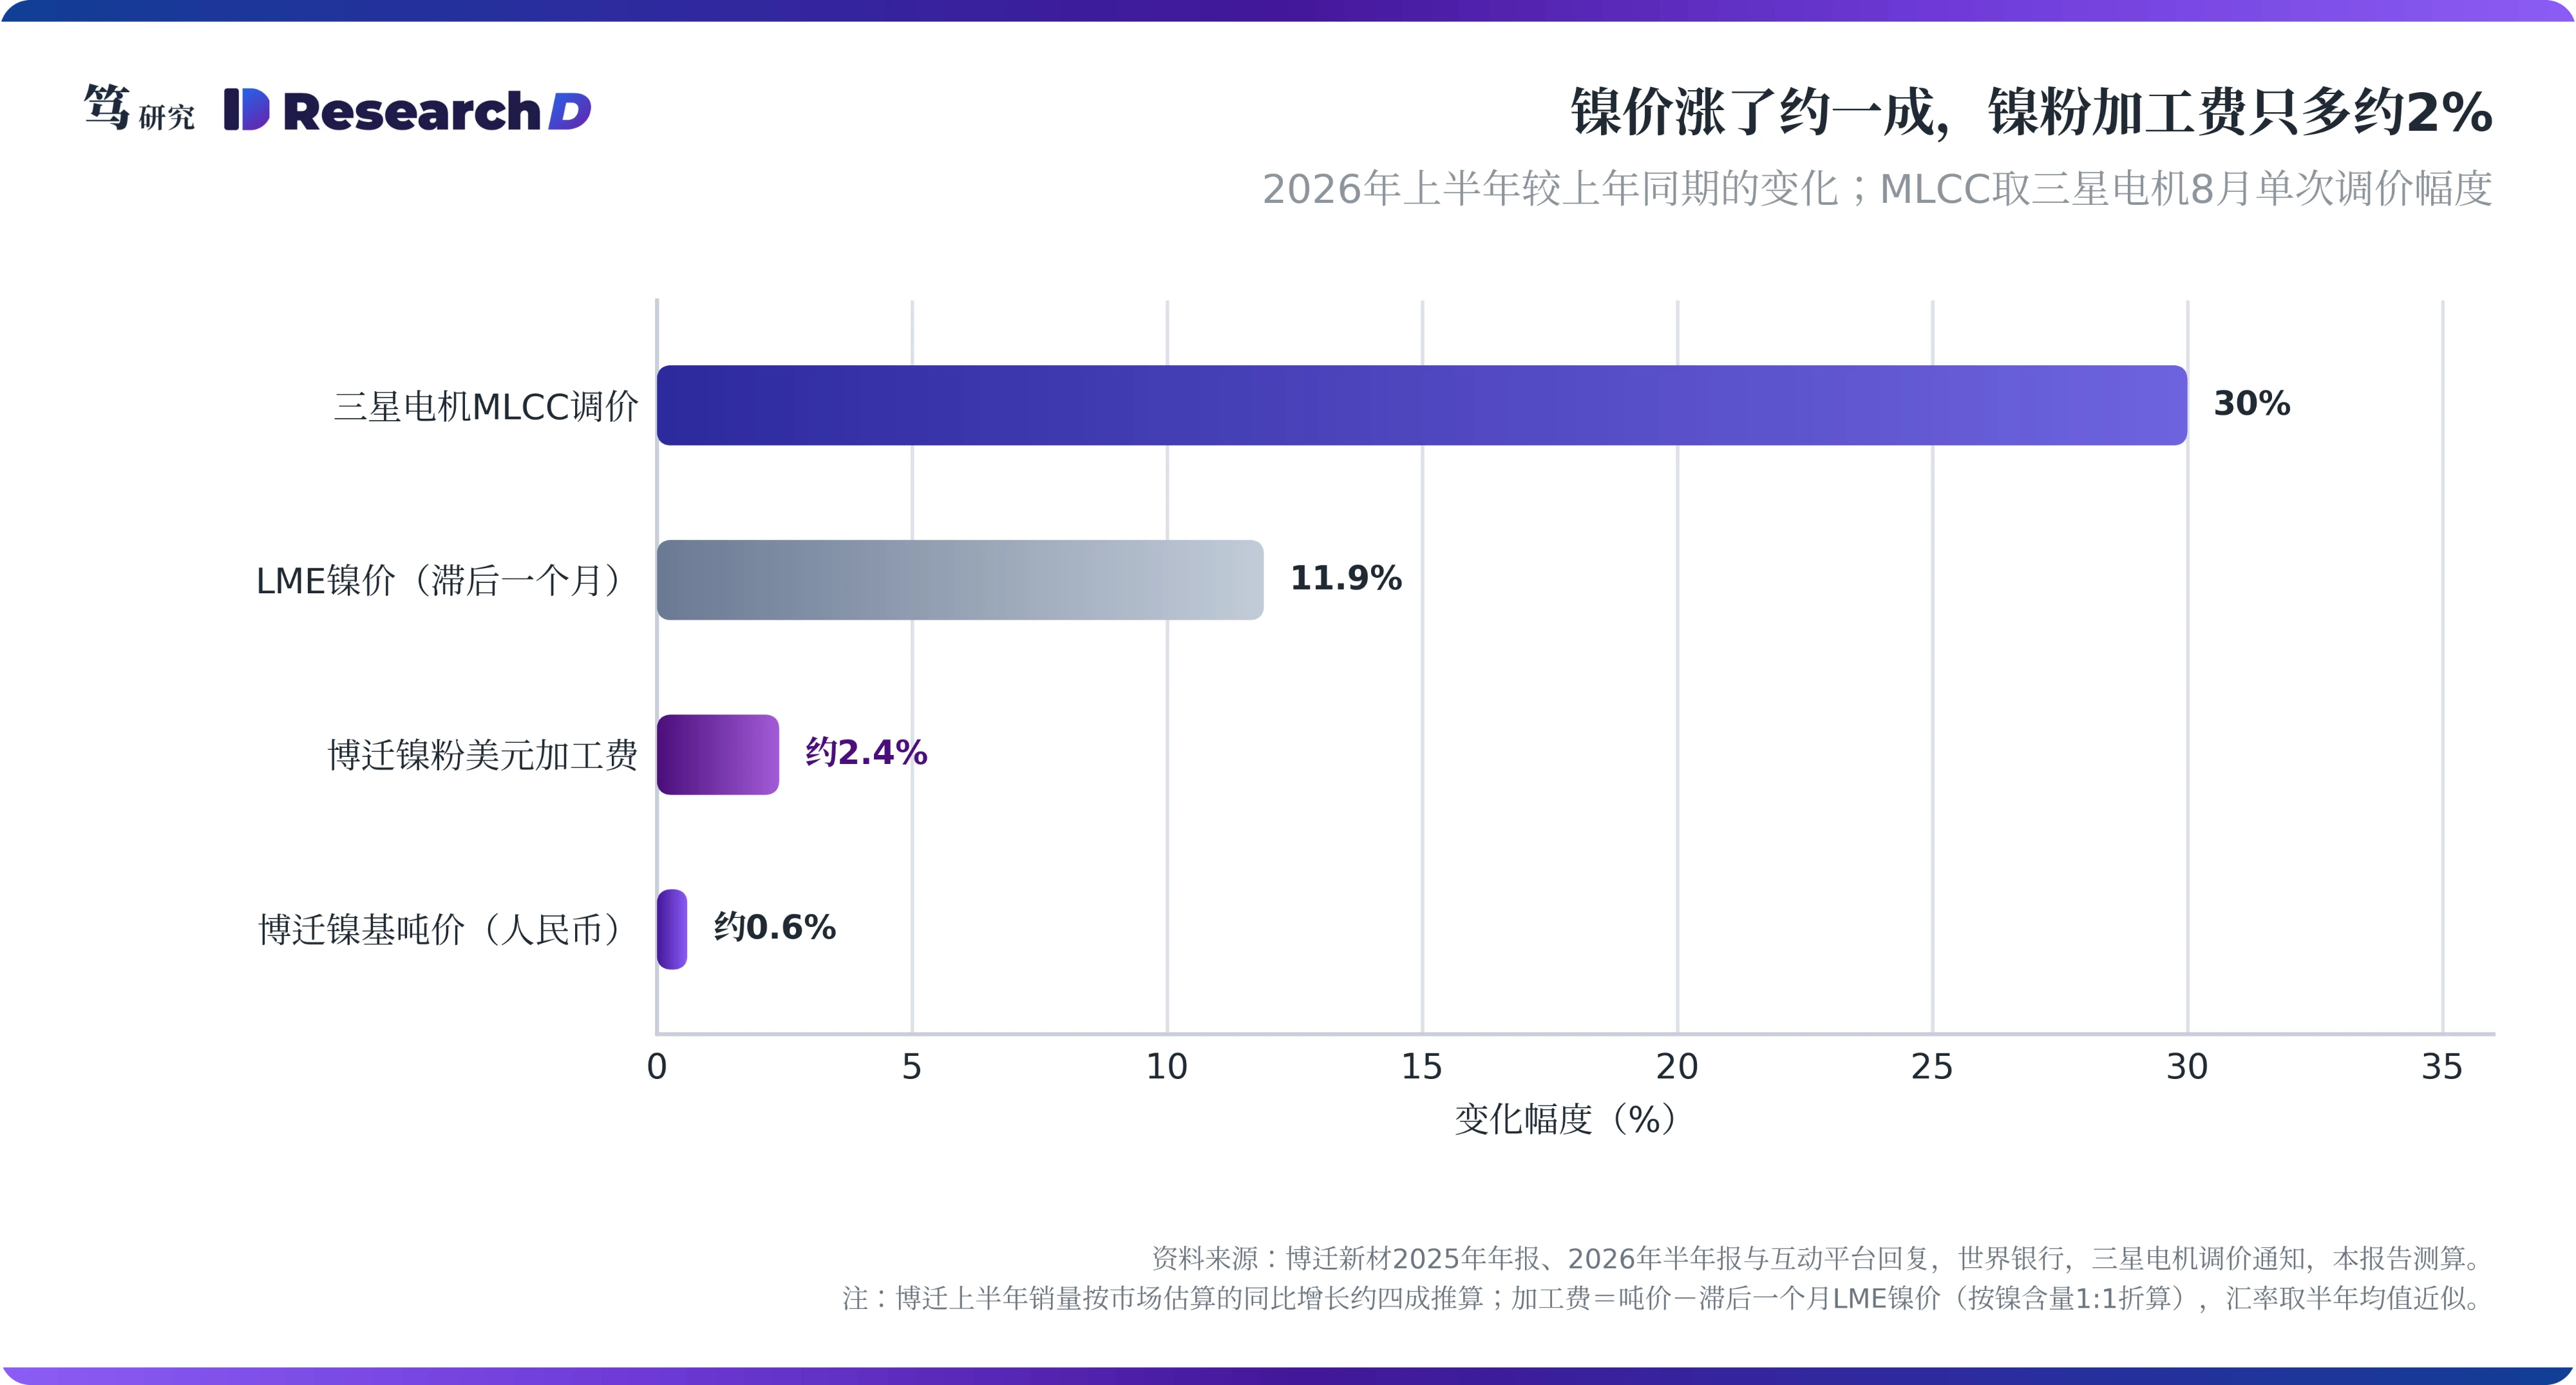
博迁上半年的镍基收入跟着销量走,单价基本没有变化。公司半年报显示,上半年镍基收入5.57亿元,同比增长40.8%;镍基毛利率33.8%,较上年同期下降3.7个百分点,与2025年全年的37.54%相比降幅相同。公司没有披露上半年销量,只确认“镍基产品销量同比实现增长”。按销量增长约四成估算,上半年吨价与上年同期基本持平。同期,按“前1个月均价”滞后计算的LME镍价,从2025年上半年的约15,400美元/吨升至约17,300美元/吨,上涨约11.9%(世界银行月度价格序列)。估算显示,剔除镍价后,以美元计的加工费同比只增加约2.4%,而MLCC厂的提价普遍在15%到30%。
镍粉最近一次提价发生在2025年,比这一轮MLCC涨价早了半年以上。按年报与港股申请文件口径,博迁镍基吨价2024年为481.7元/公斤,2025年升至595.0元/公斤;同期世界银行统计的LME镍年均价由16,814美元/吨降至15,162美元/吨。镍价在跌、吨价在涨,说明这次涨价来自镍以外的因素。涨幅与小粒径型号上量、2025年8月起执行的长协在时间上吻合;2023年公司解释吨价下滑时,也把原因归于价格较高的小粒径镍粉销量与占比下降。由此看,小粒径产品的溢价是存在的,只是在2025年已经一次性计入价格,2026年MLCC提价时没有再跟。按港股申请文件引述的弗若斯特沙利文数据,博迁以2025年收入计居全球MLCC用镍粉第二,份额约11%,它的价格变化可以代表这一层的定价状态。
前序报告把镍粉的逻辑概括为“量价双击”,半年报兑现的是其中的量。半年报显示,量已经兑现;价的部分基本由镍价穿透决定,加工费本身没有随MLCC提价上调,本文是对其中“价”的进一步拆分。需要说明的是,这个结论依赖约四成的销量增速估算:增速每低5个百分点,吨价同比约高出3.5个百分点。港股申请文件更新后披露的分产品销量与均价,是对这一判断的直接检验。单价没动,毛利率却降了3.7个百分点,原因要从镍价本身去找,而它的作用方向与直觉相反。
三、镍价越涨,博迁的毛利率越低
博迁的合同只穿透了约六成的镍成本。按定价公式,客户为每公斤镍粉支付的镍价,对应的是镍粉里所含的镍。但年报显示,2025年博迁镍基产品直接材料约2.59亿元,折合约179元/公斤,约为同期LME镍价折算人民币后的1.6倍,差额来自分级损耗、辅材与采购时点。粗略计算,镍价每上涨1美元,客户按含量多付约1美元,博迁的材料成本却要多出约1.6美元;换算下来,镍价每上涨1,000美元/吨,镍粉毛利率被动下降约0.7个百分点。据笔者了解,公司在调研交流中也提到,一季度镍价上涨约2万元/吨,带来一千多万元的负面影响。所以,镍价上涨对博迁是负贡献,与“镍价涨、镍粉厂受益”的直觉正好相反。
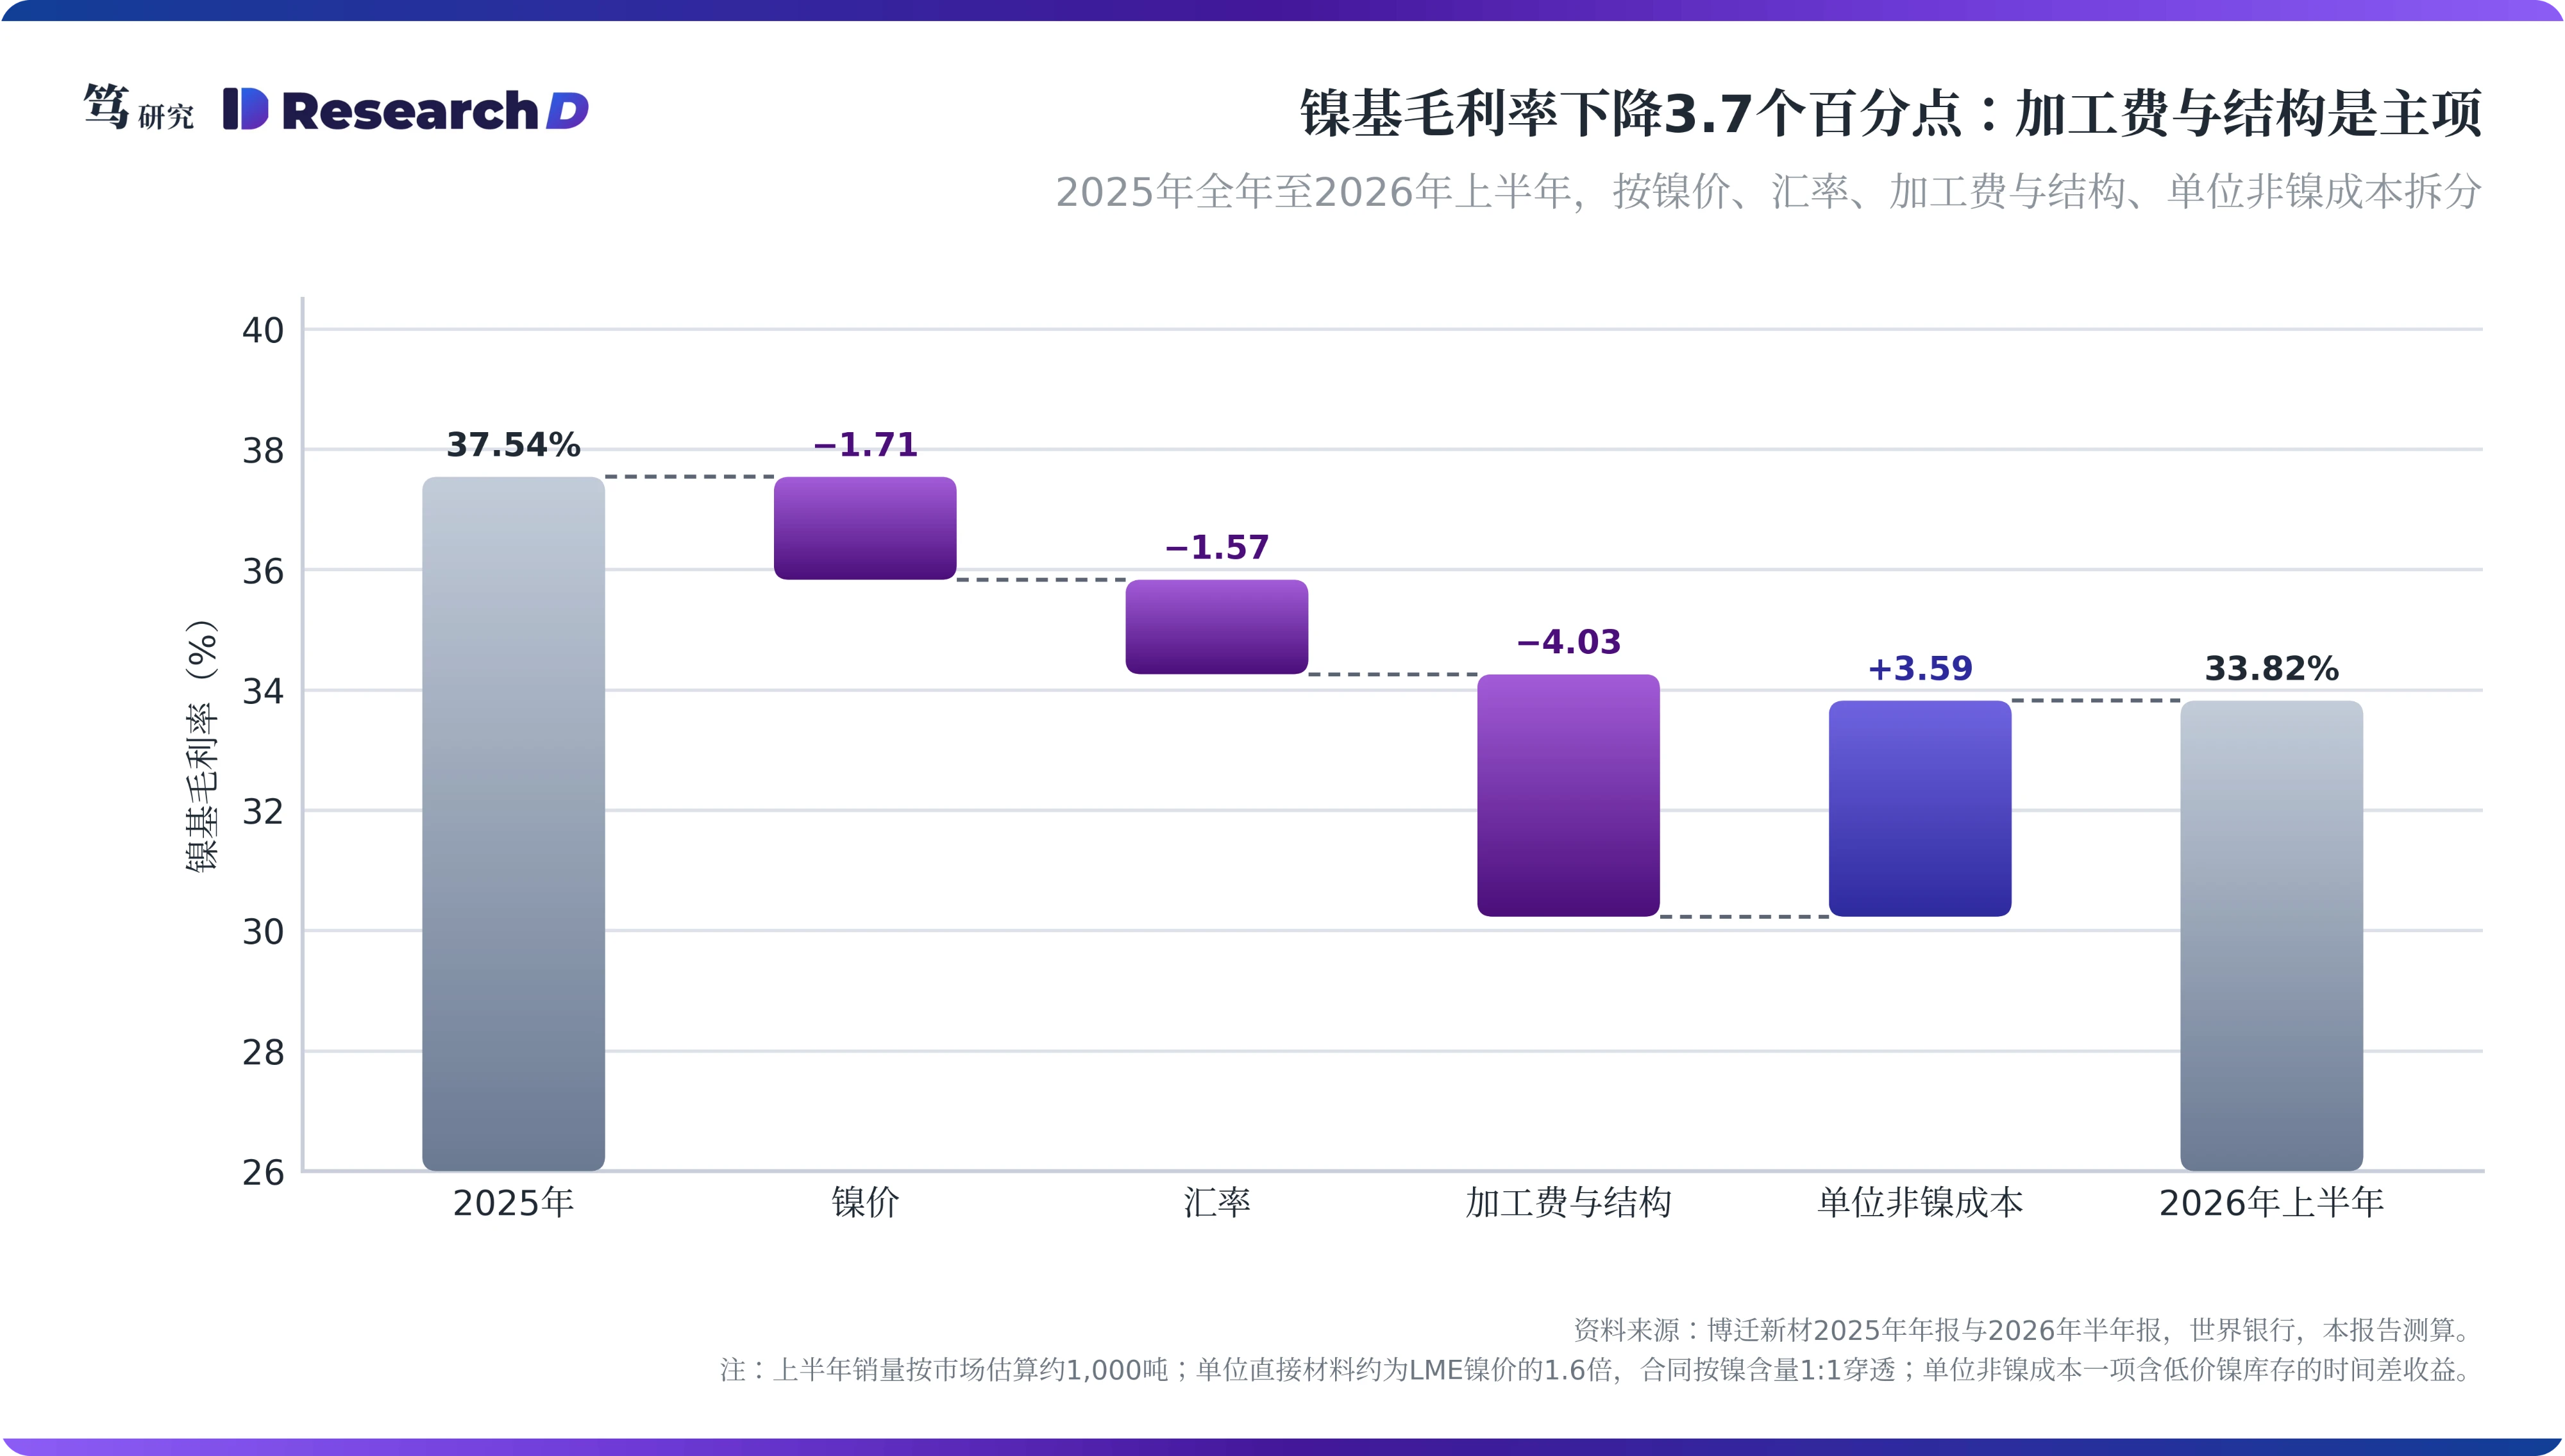
上半年毛利率下降的3.7个百分点里,加工费与产品结构是主项。估算显示,镍价上涨拖累约1.7个百分点;人民币对美元中间价上半年由7.0288升至6.8109,而外销占博迁2025年营收的57%(港股申请文件),汇率拖累约1.6个百分点;加工费与产品结构拖累约4.0个百分点;单位非镍成本下降贡献约3.6个百分点,其中包含低价镍库存带来的时间差收益。在加工费与产品结构这一项里,上半年放量集中在中高端规格,高端规格的占比反而下降,新产线也仍在爬坡,这些因素都在压低毛利率。原框架中的五项,原料时滞已并入镍价与库存,分级良率、折旧与年降在公开数据中无法单列,合并在后两项之中,需等港股资料拆分。
下半年镍价回落,毛利率也难以回升。按同一销量估算,上半年单位营业成本基本没有上升,说明计入成本的主要是此前低价买入的镍;同期存货由年初的3.06亿元增至5.01亿元,增长63.6%,新增的这部分库存是在镍价高位买入的。到了下半年,成本端将承接二季度月均约18,100美元/吨的镍价,售价则按三季度约17,000美元/吨的滞后均价结算,成本涨在前、售价跟在后;人民币中间价7月末为6.7894,较上半年均值又升值约2%。笔者预计下半年镍基毛利率继续承压。粉体厂既拿不到加工费,又要承担穿透缺口,问题就落到了合同上:博迁为什么会签下这样的条款。
四、稀缺换来了长协,没有换来涨价
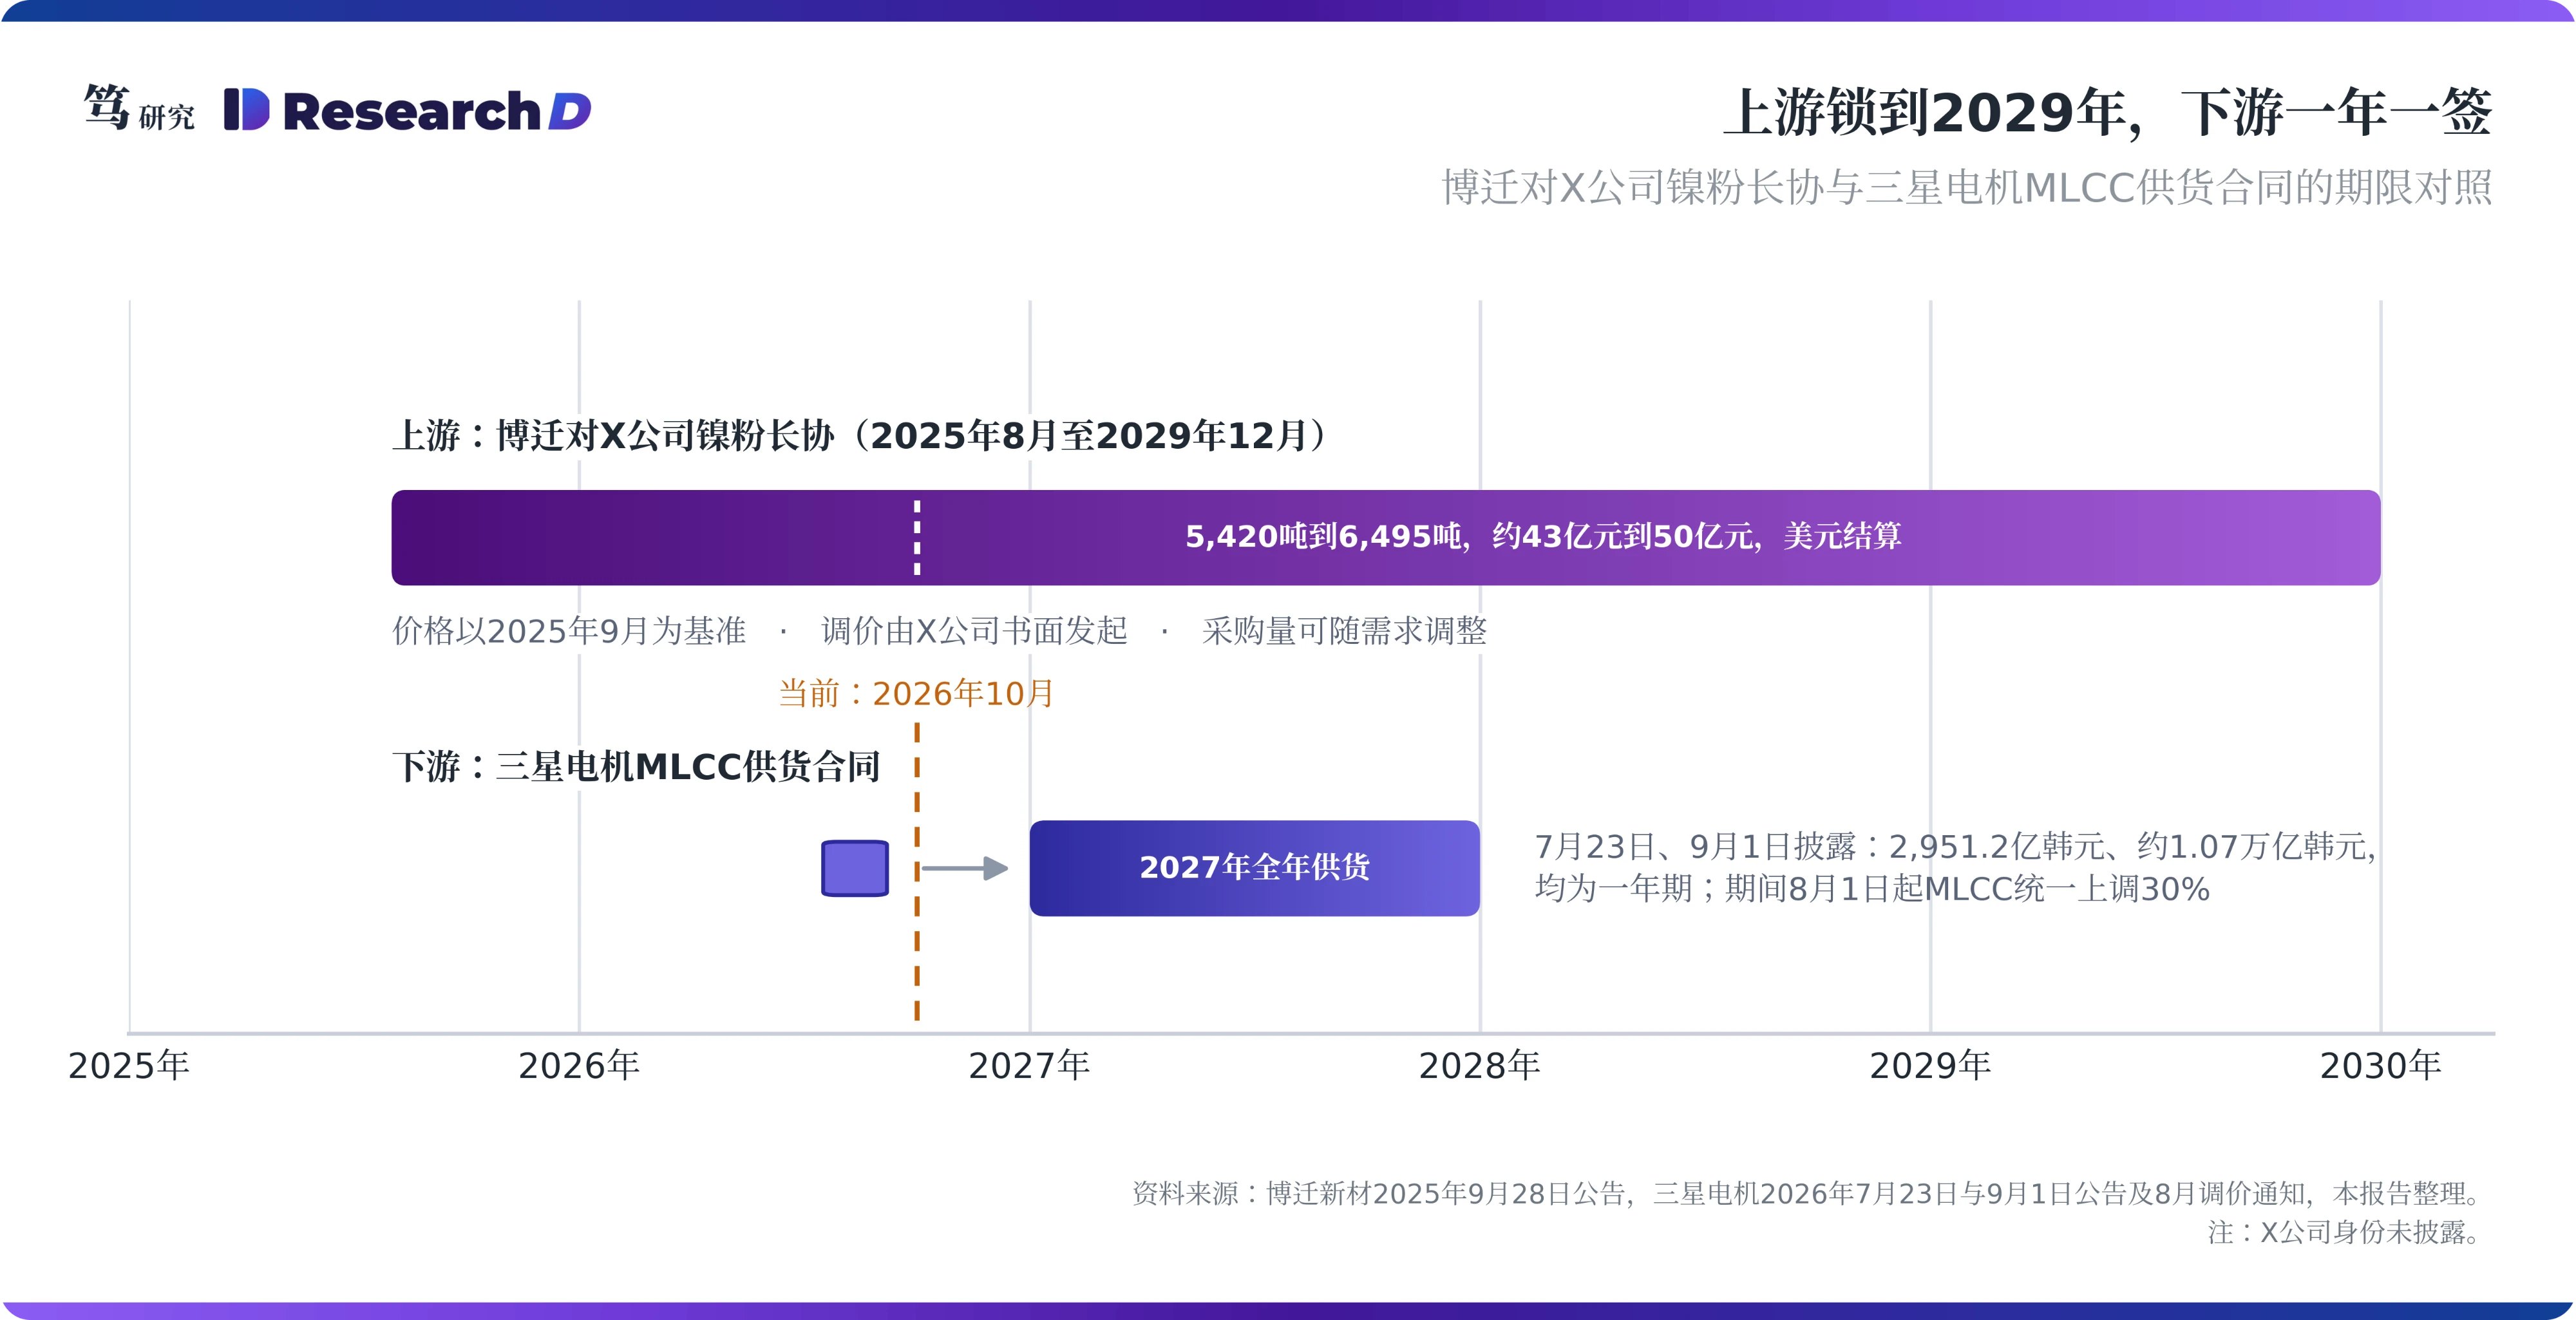
博迁在2025年9月签下的长协,同时让出了调价权和调量权。据公司2025年9月28日公告,博迁与“X公司”约定,2025年8月至2029年12月供应镍粉5,420吨到6,495吨,按当时售价与汇率估算金额约43亿元到50亿元,以美元结算。价格“在目前价格基础上经友好协商确定”,市场价格显著变化时,由X公司书面说明后双方另行协商;X公司提前30天通知月度采购量,并可随市场或需求变化调整。作为交换,博迁成为X公司在中国境内的独家镍粉供应商,X公司获得特定型号产品的独家购买权。换句话说,什么时候重新谈价、每月买多少,主动权都在买方。公告未披露X公司身份;从境内独家供应与美元结算两点看,笔者推测其为在华设厂的外资MLCC厂,三星电机天津工厂的可能性非常大。
长协里的溢价是真的,但被锚定在签约时点。粗略计算,长协隐含单价约770元到790元/公斤,明显高于博迁2025年595元/公斤的均价,说明特定型号确有溢价;折成年化约1,230吨到1,470吨,与博迁2025年全年1,448吨的销量相当。然而价格以2025年9月为基准,MLCC这一轮提价则是从2026年二季度起才密集落地。下游合同是另一种形态:三星电机7月23日与9月1日披露的两笔MLCC供货合同,金额分别为2,951.2亿韩元与约1.07万亿韩元,供货期都是2027年全年;三星电机9月1日的新闻稿写明合同期限为一年,公告时间在8月提价之后。下游一年一签,每年都可以按新价格重谈;上游一签四年多,价格停在签约那一刻。涨价收益流向哪一端,由合同期限与调价触发权决定。
稀缺是真的,只是兑现成了独家和销量。纳米级镍粉作为高端MLCC扩产的物理约束这一判断在量上成立。笔者前序《AI供应链的定价悖论》报告认为,单点卡口只按成本调价,涨价收益落在下游寡头。博迁的情况在此基础上又多了一层:合同连镍成本都只穿透了约六成。背后的原因是替代代价。杭州新川已在丽水签约年产4,000吨MLCC用纳米级镍粉项目,总投资12亿元,其150nm成品粉2022年起已批量供货;新进入者逼近时,博迁如果坚持提价,买方就有动力扶持第二供应商。博迁选择用价格换独家与锁量,长协是这一选择的结果。只要长协执行到2029年,加工费的上行空间就已被封顶。这是不是博迁一家的情况,需要看日系同行。
五、日系同行也在扩产不提价,利润留在了MLCC厂
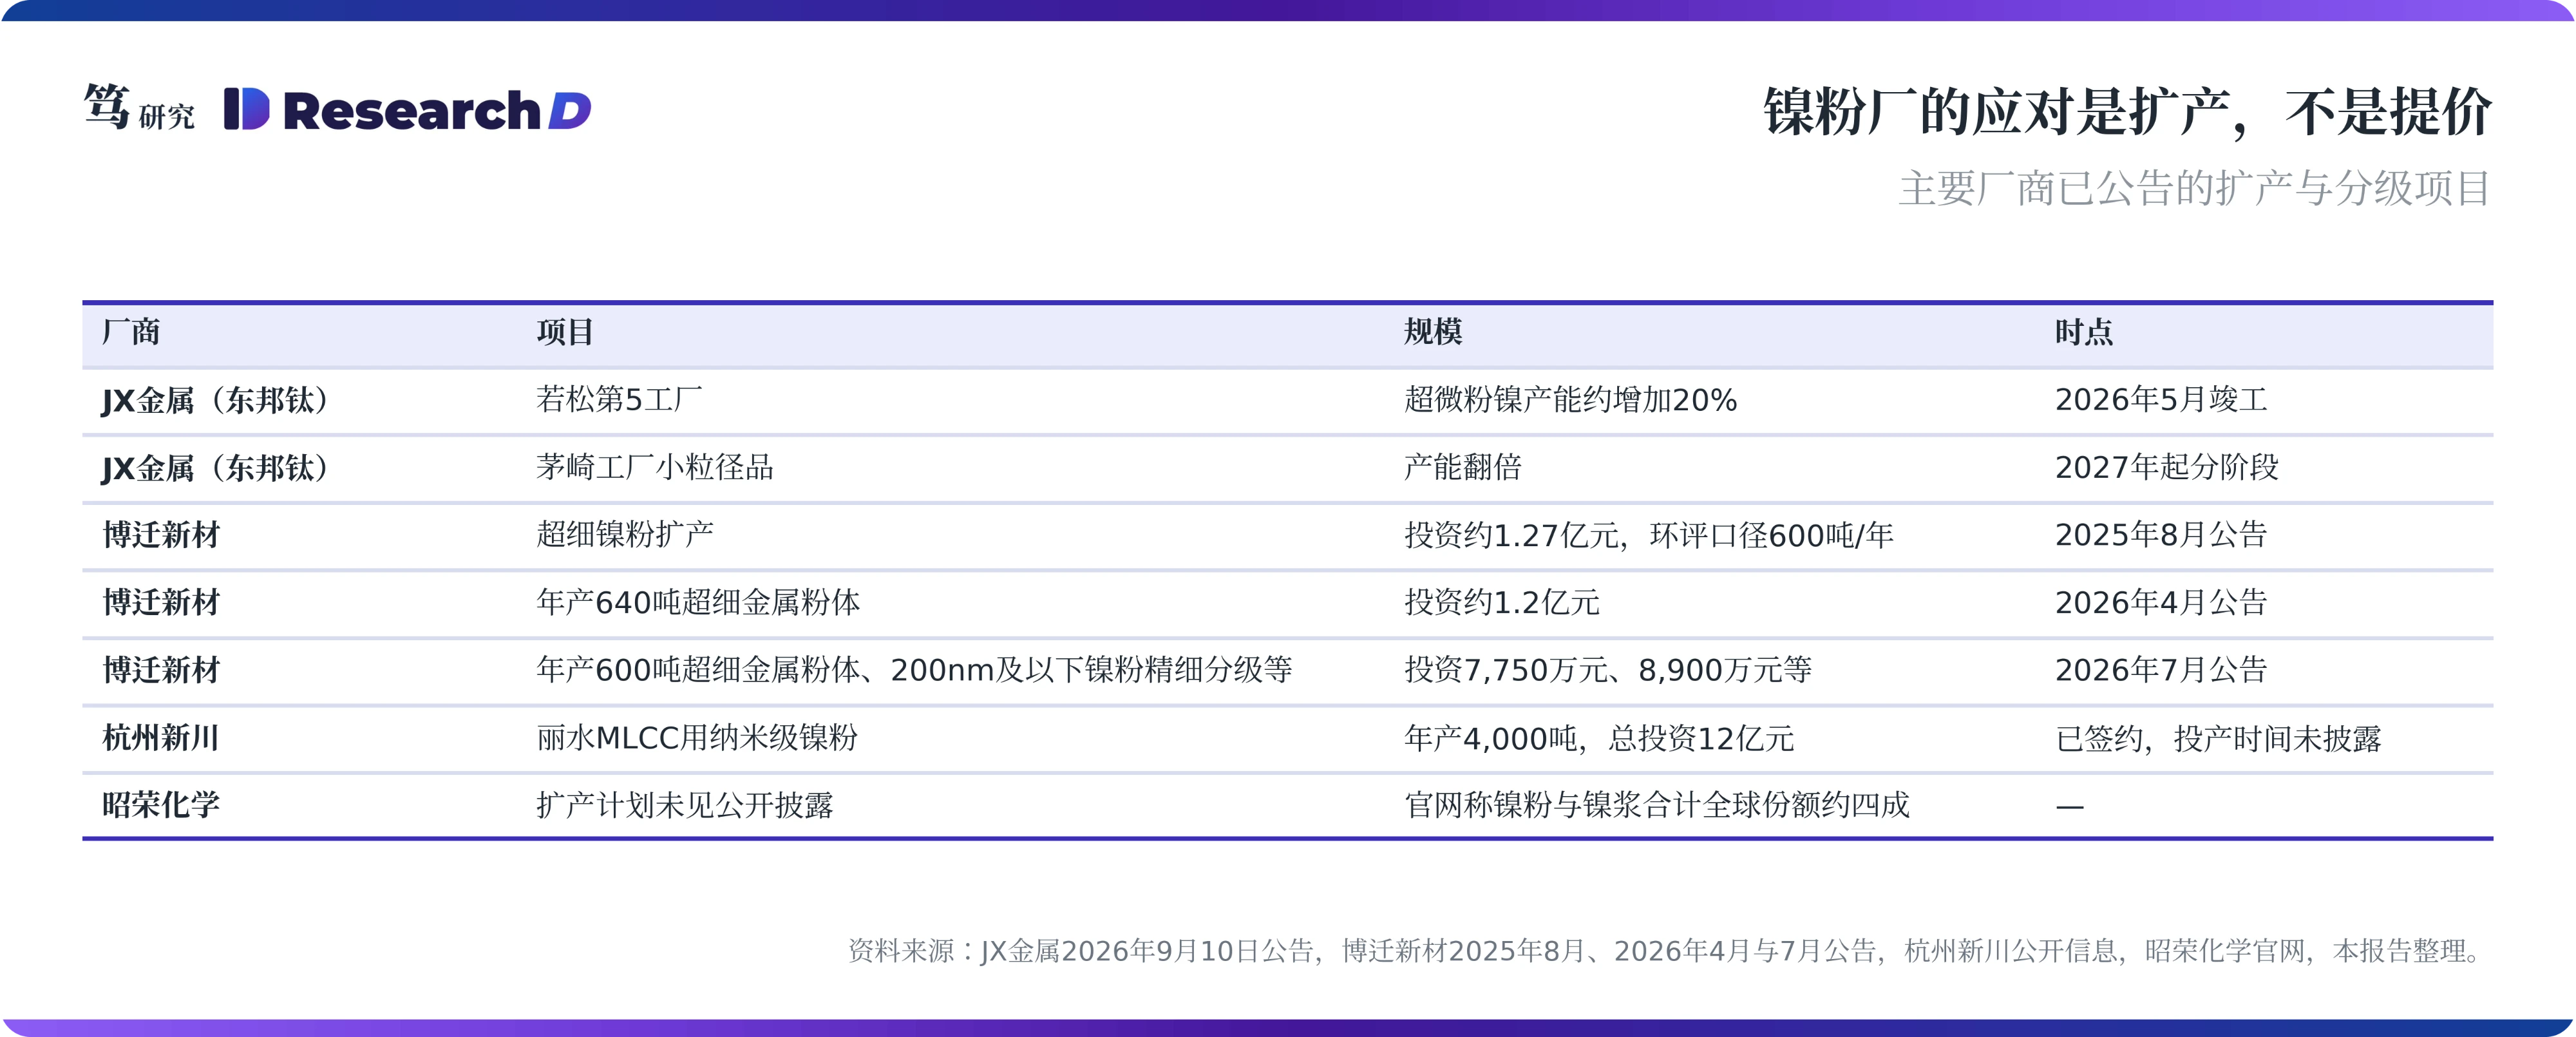
日系镍粉厂这一轮的动作是扩产,公开资料里看不到提价信号。东邦钛的化学品事业以MLCC用超微粉镍为主,2025财年(截至2026年3月)销售额170.36亿日元,营业利益只有1.55亿日元,利润率约0.9%。东邦钛已于5月28日退市,6月1日起成为JX金属的全资子公司;JX金属9月10日公告,若松第5工厂已于5月竣工,产能提升约20%,茅崎工厂的小粒径产品产能自2027年起分阶段翻倍。昭荣化学未上市,其官网称MLCC内电极用镍粉与浆料合计占全球约四成;住友金属矿山的公开资料中也未见MLCC用镍粉调价的表述。已公告的新增产能集中在2026年下半年至2027年投放,供给逐步放松之后,加工费上调的条件只会越来越弱。
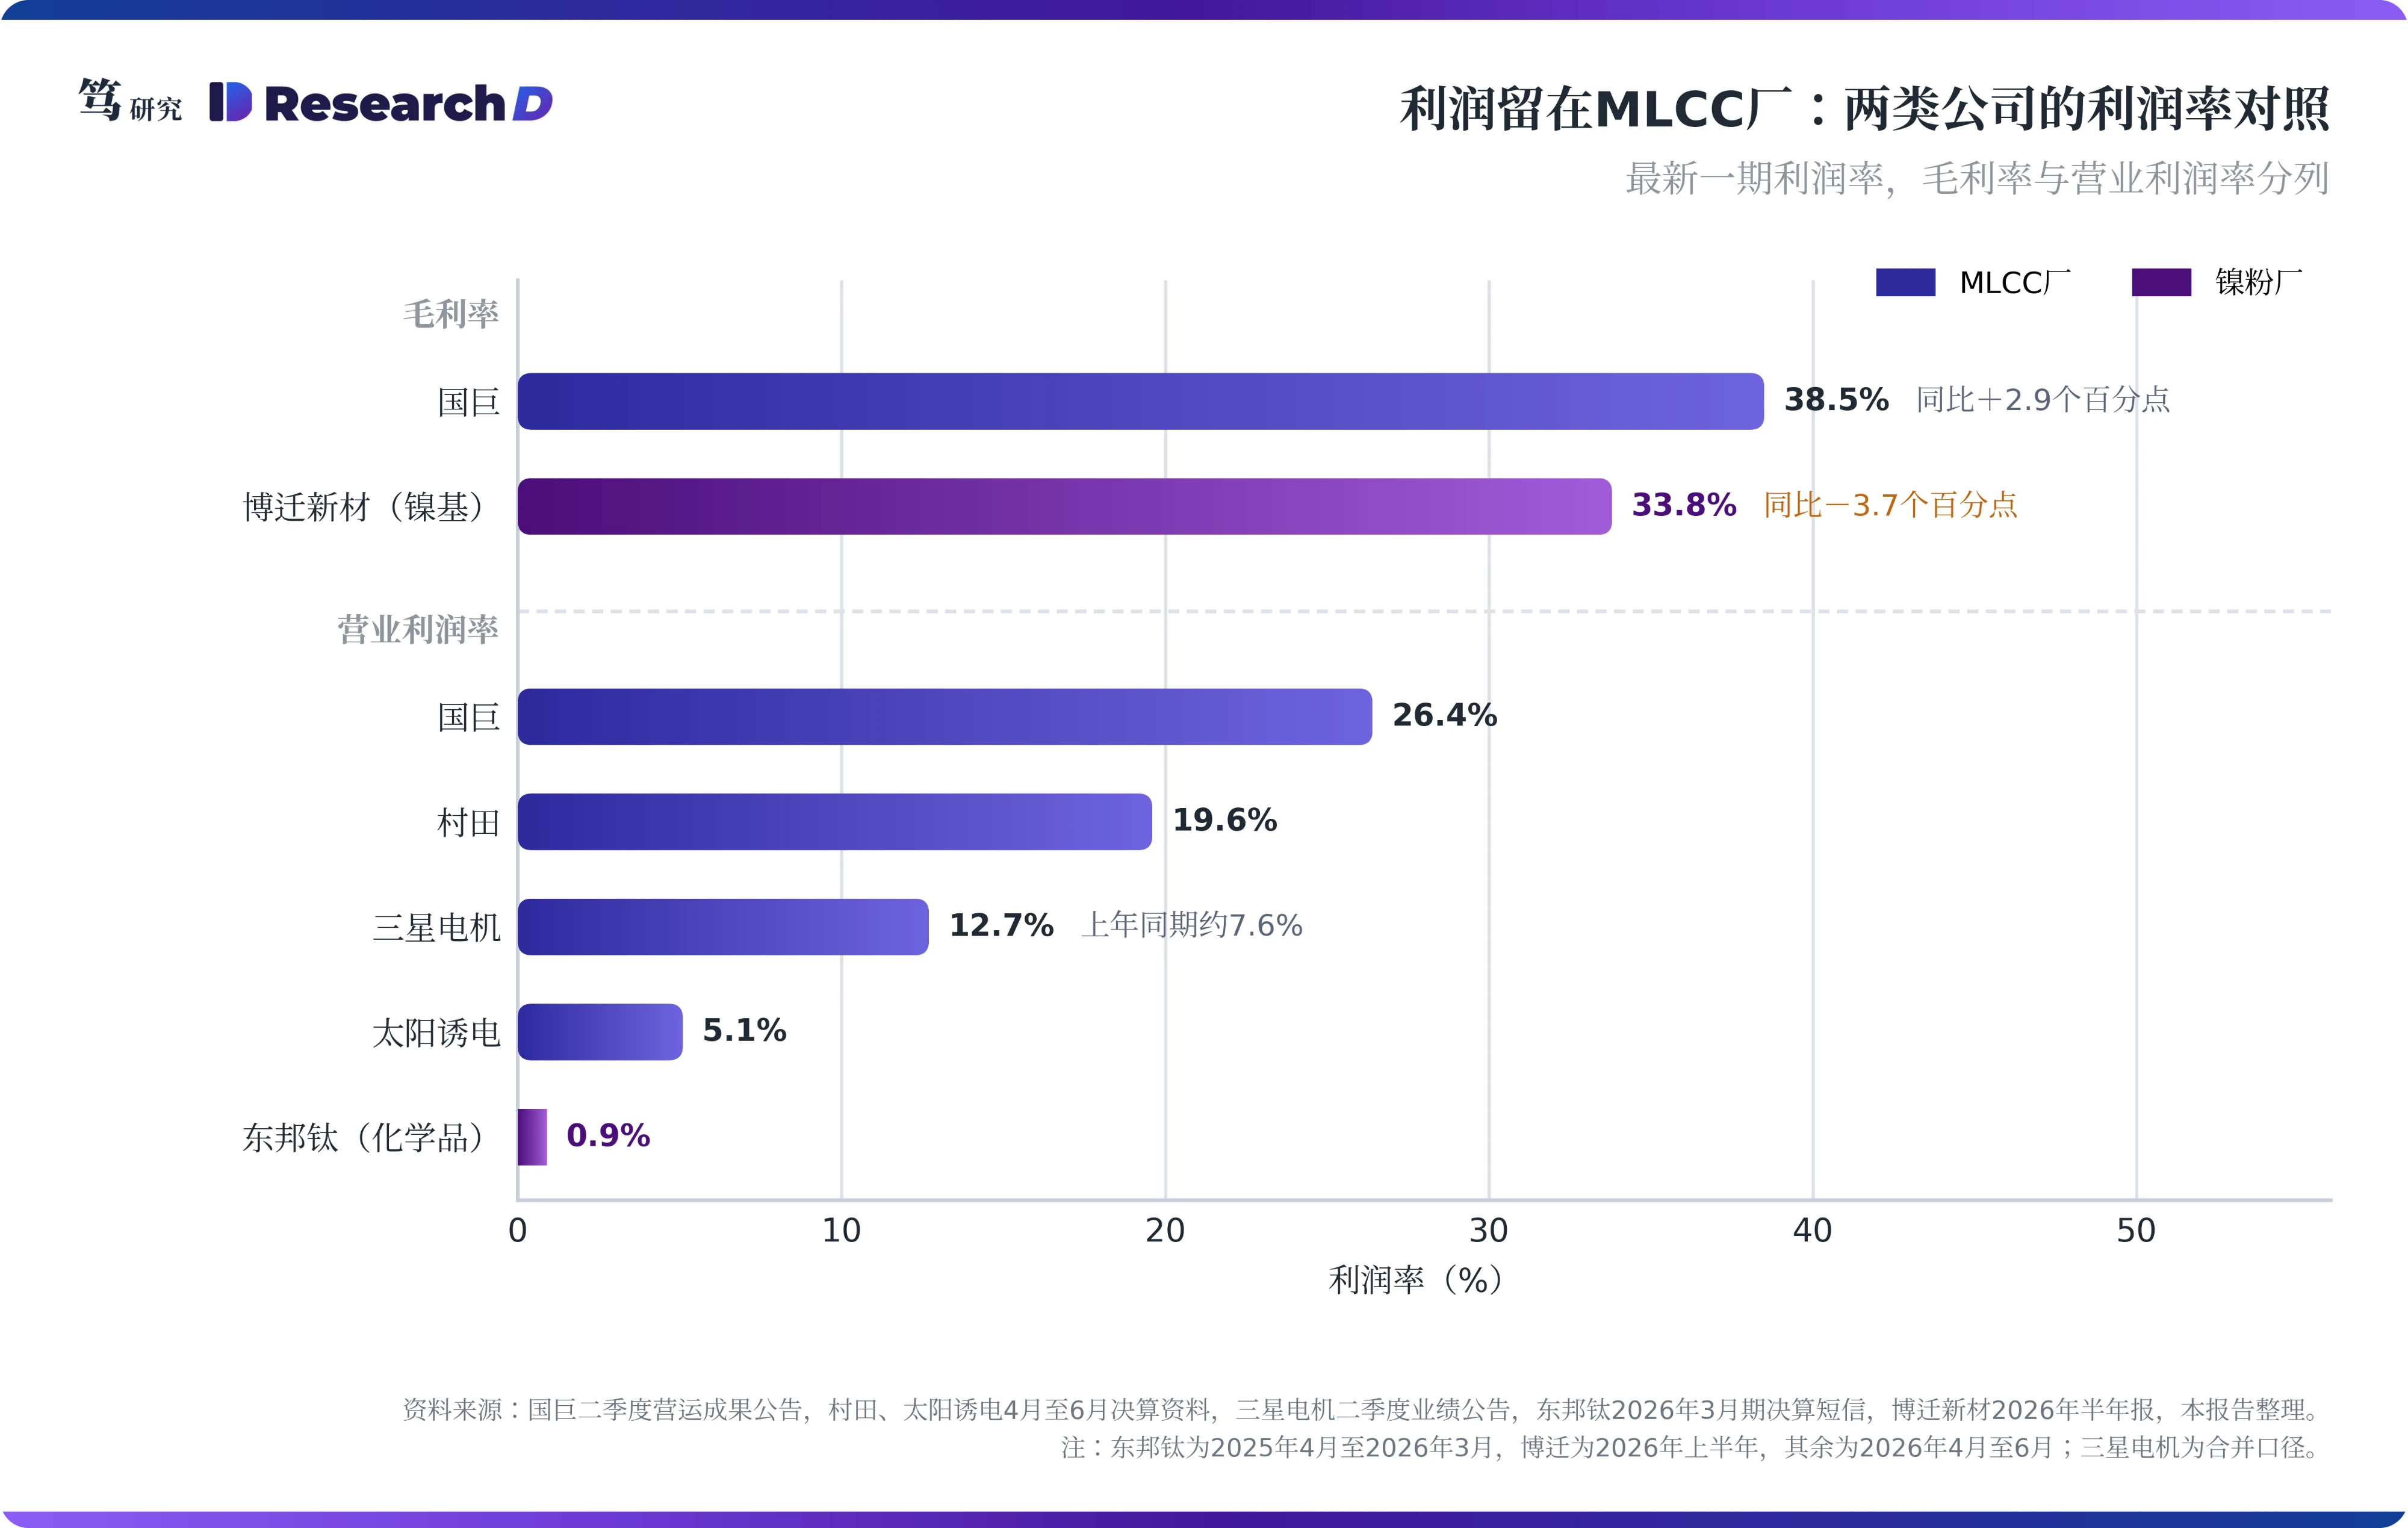
MLCC厂的利润率在上行,粉体厂的利润率在下行。国巨二季度毛利率38.5%,同比提升2.9个百分点,营业利益率26.4%;三星电机二季度合并营业利润率约12.7%,上年同期约7.6%;村田4月至6月的营业利润率约19.6%。同期,博迁镍基毛利率同比下降3.7个百分点,东邦钛化学品事业的利润率不到1%。两组数字放在一起,方向正好相反:粉体层的稀缺溢价,在这一轮基本流向了MLCC厂。笔者预计,随着新产能在2027年释放,加工费上调的窗口会在没有被使用的情况下关闭。
六、投资含义:博迁的看点在销量,不在提价
对博迁新材而言,镍基业务接近“锁量不锁价”的加工生意。出货量有长协保障,年化规模与2025年全年销量相当;公司今年公告的年产640吨超细金属粉体、200nm及以下镍粉精细分级等项目,也都指向放量。利润率则随镍价与人民币被动波动,方向与直觉相反:镍价上涨、人民币升值都会压低毛利率。铜基业务的情况不同,上半年收入增长260.1%,毛利率29.0%,与上年基本持平,增长来自光伏客户,不受本文讨论的镍价机制影响。
以镍粉提价为前提的盈利预测,存在下修压力。如果盈利预测按2026年全年镍粉毛利率46%左右来做,下半年需要升至50%以上,与上半年的数据和合同结构都不相符;而且46%已经高于公司2021年43.35%与2022年42.10%的水平。估算显示,2026年全年镍粉毛利率大概率不到40%。这使得博迁的盈利弹性主要来自出货量与铜基业务。港股申请文件更新后,将第一次以公司口径披露分产品的销量与均价,市场对“价”的假设届时会得到检验。
产业链上其他公司受到的影响各不相同。三星电机、国巨是“材料涨价”这一提价理由的受益方,但镍在其成本中占比低,镍价波动对其利润率影响有限。日系镍粉厂的处境与博迁相近,盈利改善主要依靠销量。杭州新川等新进入者的投产节奏,则决定博迁加工费面临的下行压力,这是2027年需要跟踪的主要变量。
第一步验证看港股申请文件的更新版。博迁于2026年6月17日递交港股上市申请,7月9日完成中国证监会备案。申请约在12月中旬到期,笔者预计更新版会补充2026年上半年及上年同期的分产品资料。若更新版显示,剔除滞后镍价与汇率后的美元加工费同比上调5%以上,本文的核心判断即被证伪。
第二步验证看2026年报的镍基毛利率,但要排除两类假阳性。若毛利率回到36%以上,且同期滞后LME镍价不低于16,000美元/吨、人民币对美元中间价不弱于7.0,同样构成证伪;若回升发生在镍价大幅回落或人民币贬值的背景下,则主要来自穿透缺口收窄或汇率,不代表加工费上调。另外,10月底前披露的三季报,可与估算的二季度单季综合毛利率约27.4%对照;X公司是否发起另行协商或调整采购量、杭州新川丽水项目与JX金属茅崎工厂的投产节奏,以及印尼10月启动的2027年镍矿配额(RKAB)申报,都是后续需要跟踪的信号。
利润率好于本文判断的情形主要有四种。第一,特定型号在长协内放量,结构性抬升均价;第二,人民币转为贬值;第三,缺口扩大时,买方为保证供应主动加价;第四,上半年实际销量增速低于三成,吨价同比明显上升。
利润率差于本文判断的情形也有四种。第一,镍价再度急涨,扩大穿透缺口;第二,X公司下调采购量;第三,新进入者产能释放快于预期,加工费承压;第四,云厂资本开支指引的措辞转向,MLCC需求降温。
以上内容不构成任何投资建议,请风险自担。