2026.10.04 | AC | Materials | Three-Circle Materials Margins & Scandium Effect
原标题:拆解三环集团材料板块:毛利率下降的本源与钪的口径效应
摘要
- 材料板块单价为何上涨,隔膜片占比是否提升;
- 毛利率下滑由哪些产品与原料成本驱动;
- 每GW钪成本多大,能否解释毛利率降幅;
- 钪由谁采购,收入口径如何改变毛利率读数;
- 隔膜片对集团利润影响多大,估值与跟踪看哪些指标。
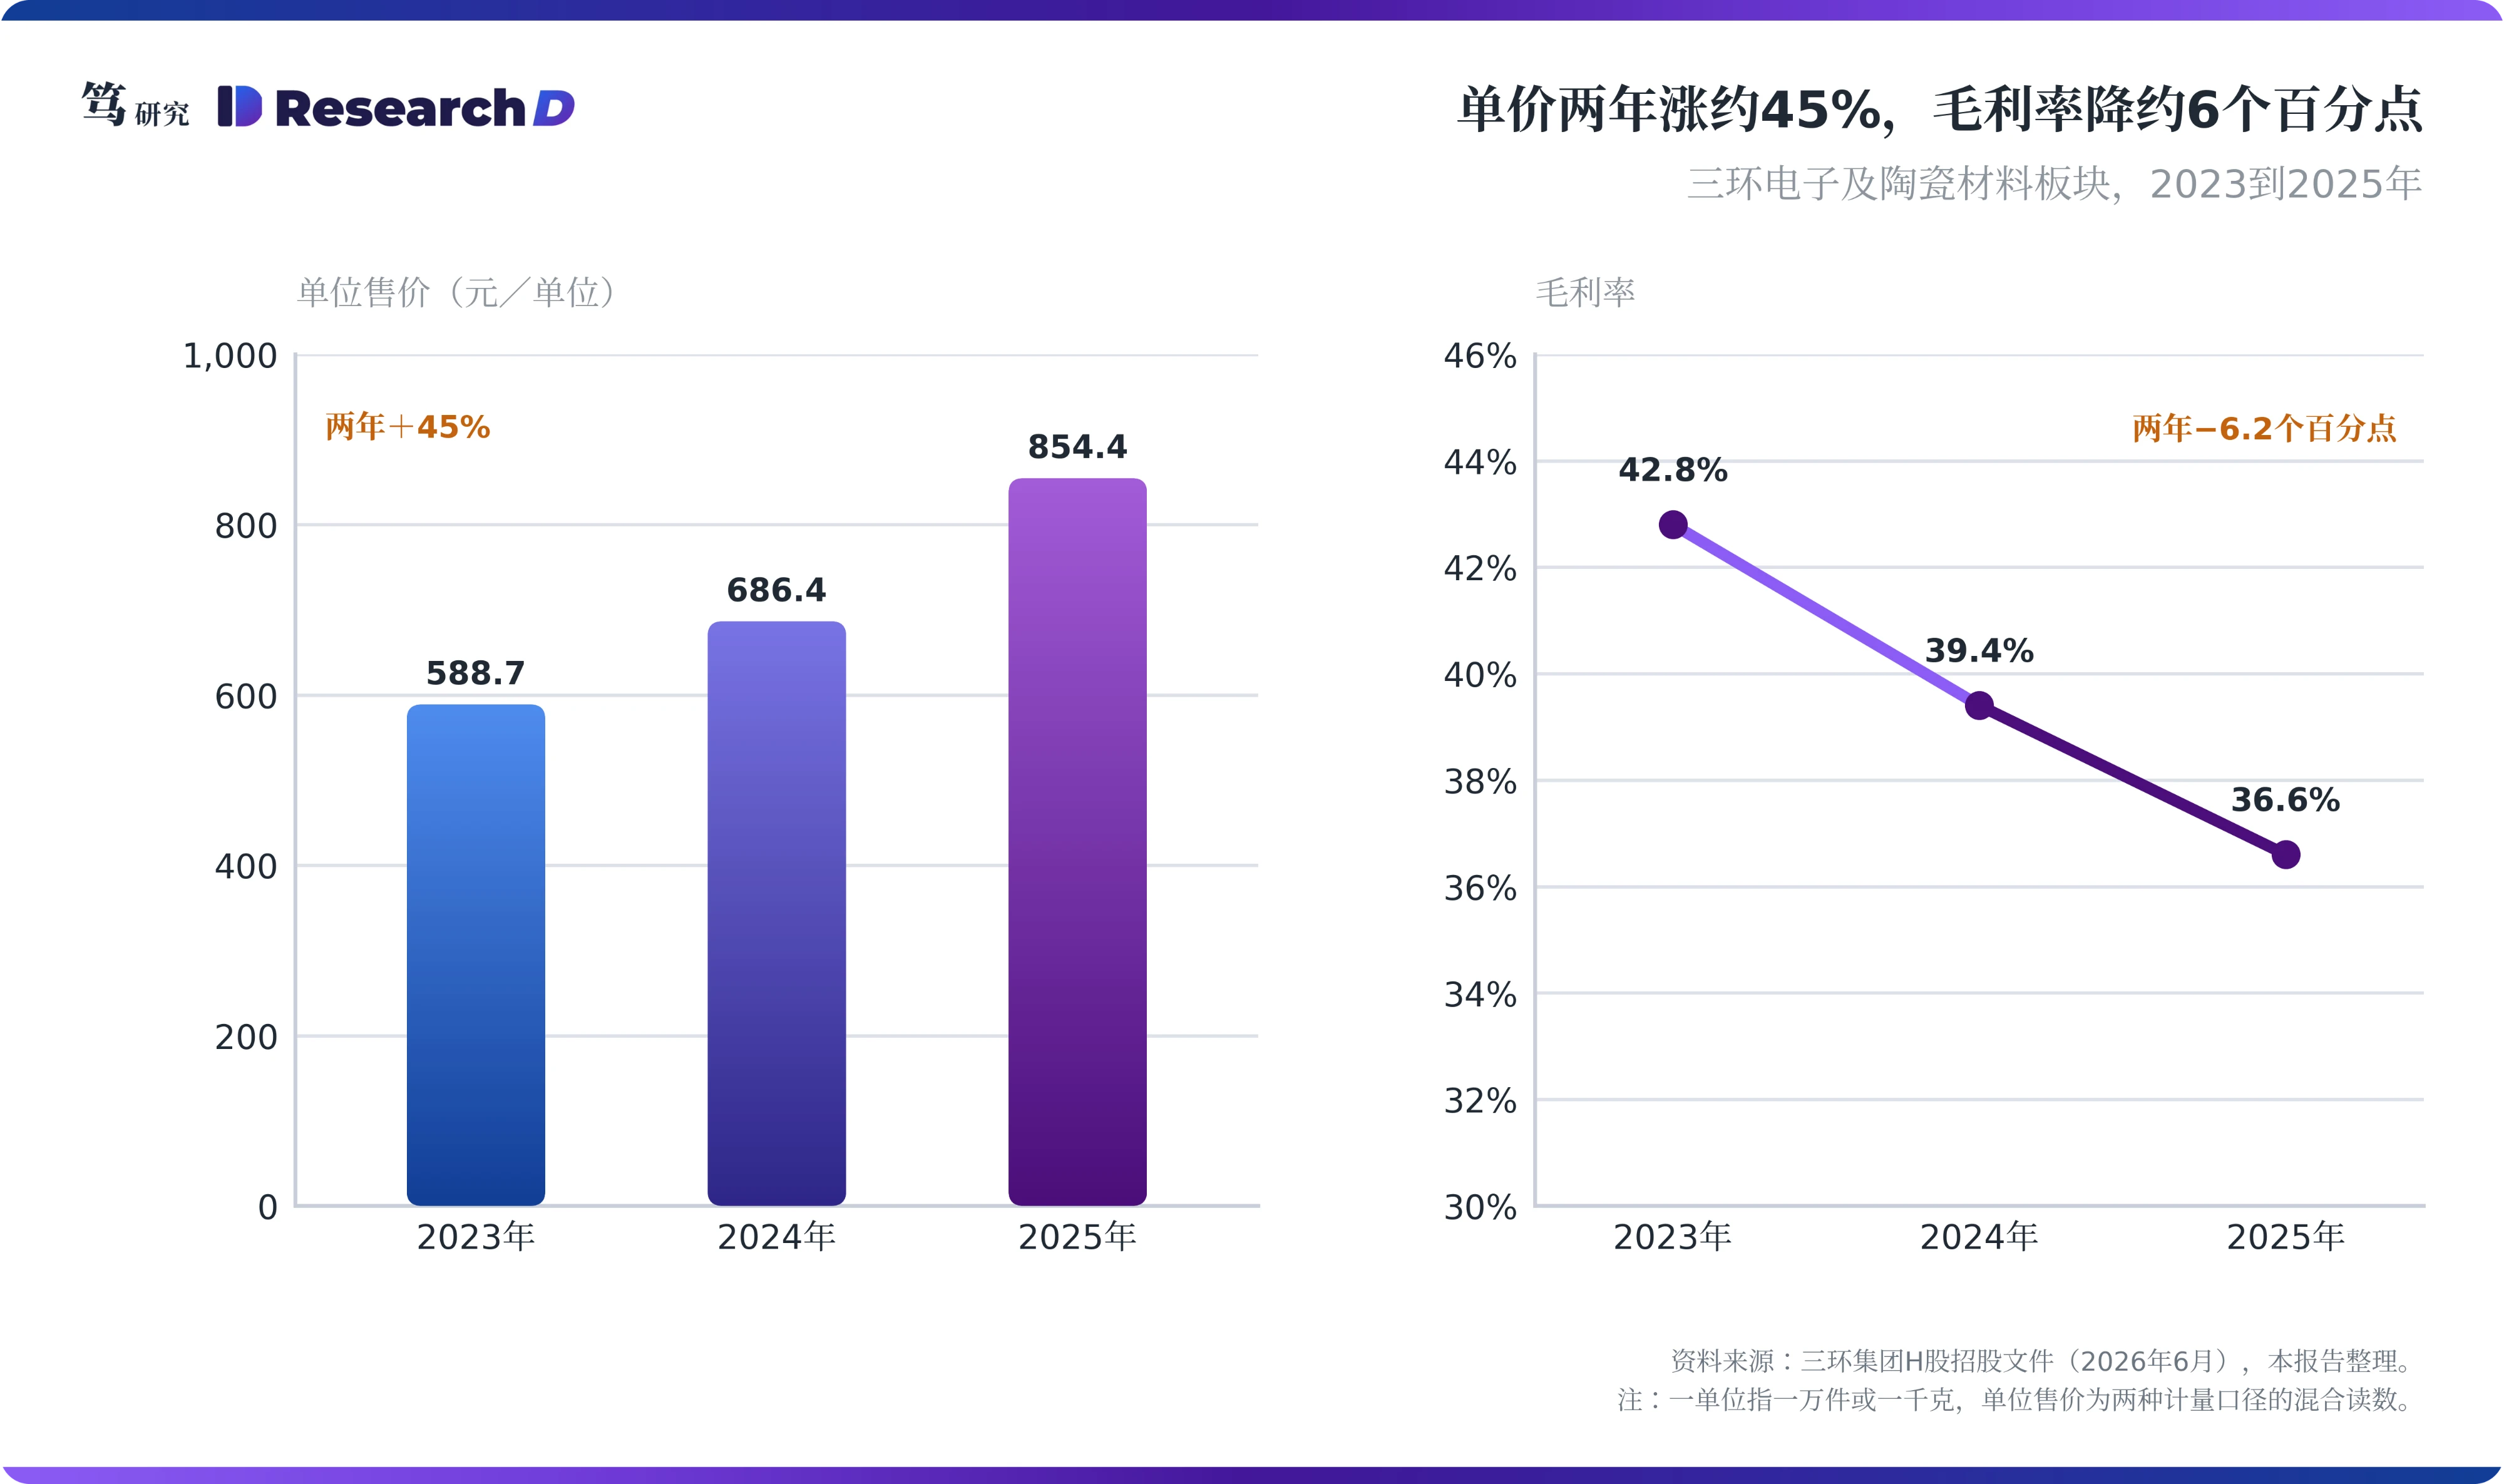
三环电子及陶瓷材料板块单价两年涨约45%,毛利率降约6个百分点,推动这两项变化的是基板和浆料。同期Bloom对应的收入占比由约29%降至约17%,钪成本只占板块收入几个百分点。钪的影响落在收入口径上:由谁采购钪,决定隔膜片毛利率的读数。
三环集团披露显示,2023到2025年,电子及陶瓷材料板块的单价上升约45%,毛利率却由42.8%降到36.6%。市场的主流解释是:三环给Bloom供应的隔膜片单价高,其中的钪按成本计入收入,推高单价的同时也摊薄了毛利率。这个解释要成立,需要两个前提同时满足,而披露的客户与成本明细,恰好可以逐一检验。
一、Bloom的收入占比两年降到约17%,单价上涨发生在隔膜片以外
先看单价的口径:招股文件里的平均售价,由件数和重量混合算出。按招股文件,这个板块包括氧化铝陶瓷基板、氮化铝陶瓷基板、电子浆料和SOFC隔膜片,各产品分别按一万件或一千克计为一个单位,再加总成同一个分母。这使得平均售价会随产品结构变动:单位价值高的品类多卖一些,即使每种产品的价格都不变,平均售价也会上升。其中,氧化铝基板是三环的成熟品类,主要用于片式电阻,年收入不到10亿元,市场基本平稳,单靠它难以解释45%的涨幅。所以,单价的变化要从产品结构里找原因。第一个前提由此可以检验:隔膜片在板块中的比重是否在上升。
数据与第一个前提相反:Bloom对应的收入在板块中的比重,两年下降约12个百分点。招股文件披露,三环2023到2025年对第一大客户的销售额分别为4.493亿元、3.239亿元和3.307亿元,并把该客户描述为一家在美国上市、主营新能源产品的公司。笔者据此判断第一大客户就是Bloom,并以这部分收入近似隔膜片收入。粗略计算,它占板块收入的比重分别约为29%、19%和17%。笔者在前序报告中分析,这块收入跟随Bloom的采购节奏起伏,每GW对应的隔膜片价值量约6到10亿元,本文不再重复推导。隔膜片的比重在下降,板块单价却在加速上升,这说明单价上涨的来源在隔膜片以外。
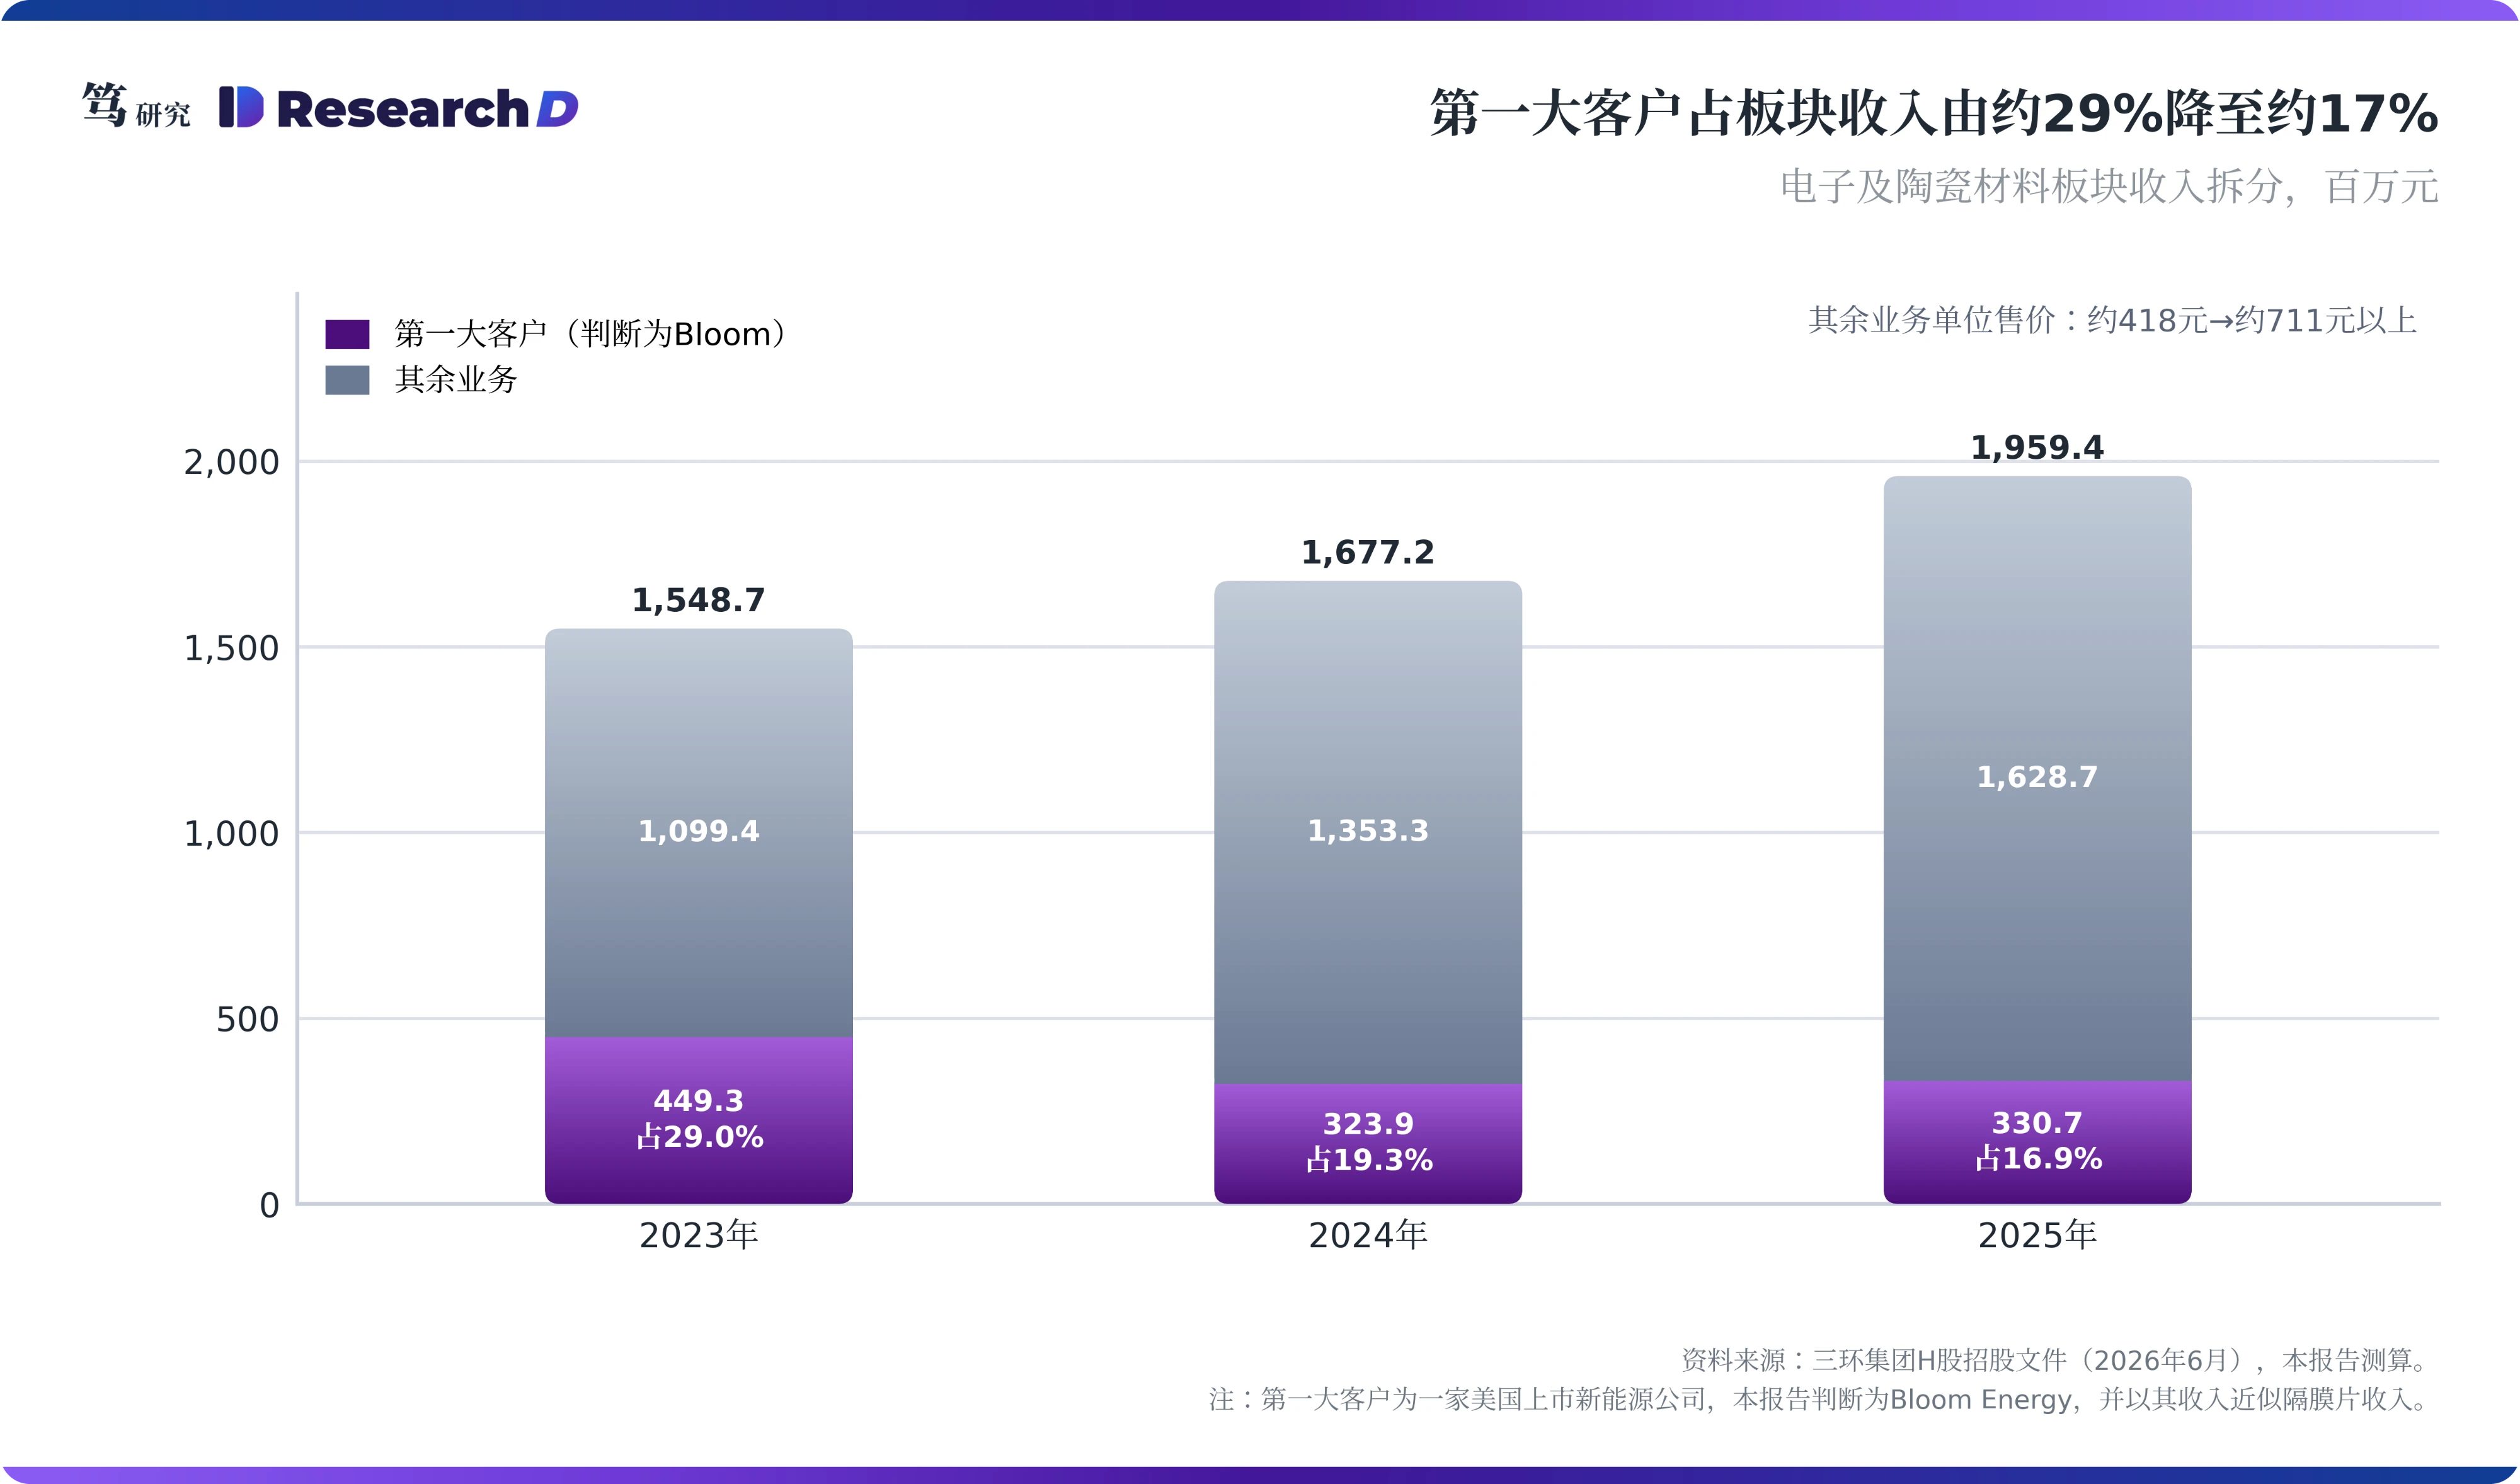
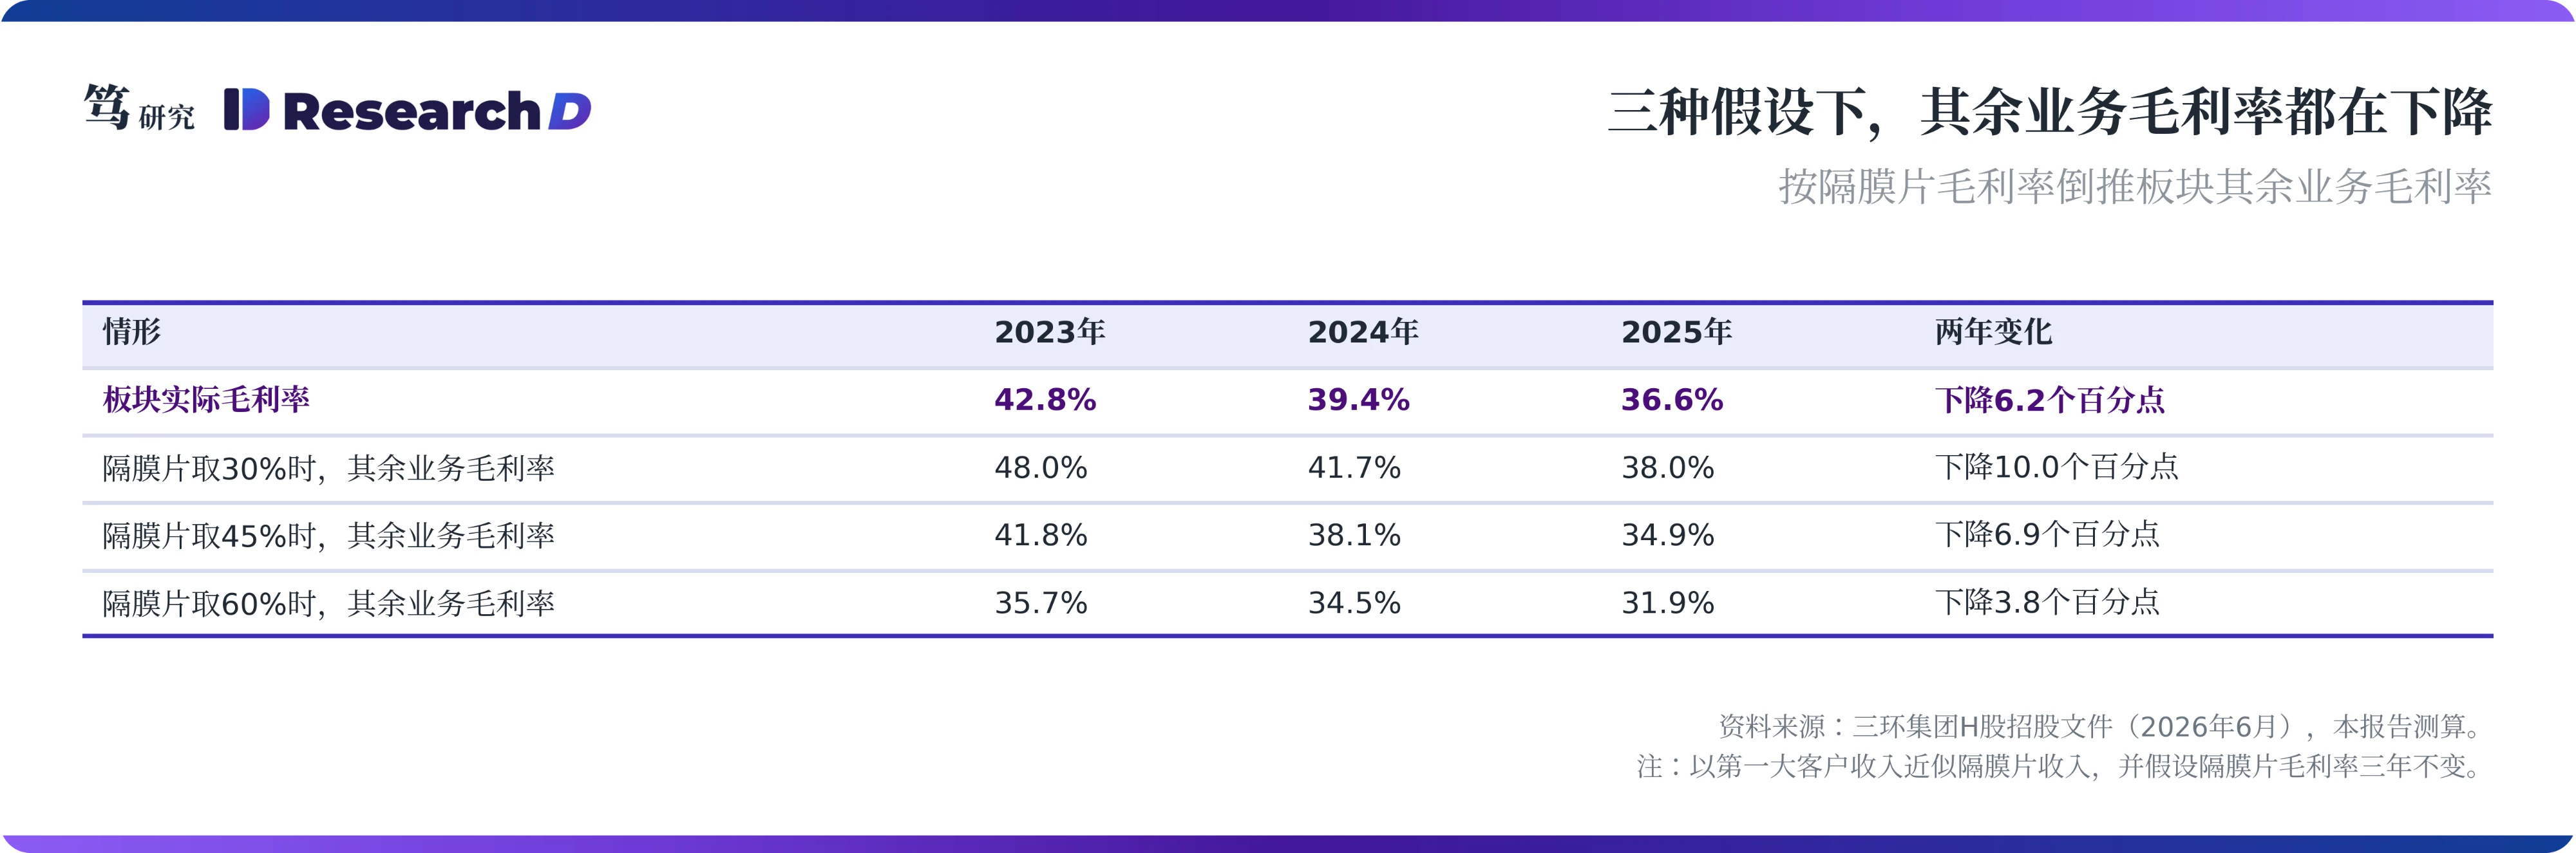
扣除Bloom之后,其余业务的单位售价两年上升约七成,新增收入的毛利率只有一成多。据此推算,无论隔膜片按件数还是按重量计量,扣除第一大客户后的单位售价都由约418元升至约711元以上。同期板块收入增加约4.11亿元,毛利只增加约0.55亿元,增量毛利率约13%;其中2024年收入增加1.29亿元,毛利几乎没有增加。这组数字还能从另一个方向检验原来的解释:如果隔膜片的毛利率低于板块平均,它的比重下降应当推高板块毛利率,而实际毛利率逐年下行。按隔膜片毛利率30%、45%和60%三种情形倒推,其余业务的毛利率两年分别下降约10、7和4个百分点。换句话说,无论隔膜片的毛利率是高是低,摊薄板块毛利率的都是隔膜片以外的新增收入。接下来要回答的是,这些新增收入为什么毛利低。
二、毛利率下滑来自基板、浆料和成本转嫁滞后
招股文件对板块“单价升、毛利率降”给出了明确解释:产品组合转向价格和成本都高的先进材料,同时原材料涨价的转嫁存在时滞。“财务资料”一节写明,公司售出的先进材料比例上升,包括基板及浆料,这些产品的售价一般较高;同时受认证与合同周期影响,关键原材料与耗材的涨价没有完全反映到客户定价中,毛利率因此承受暂时性压力。对2024年和2025年前三季度的毛利率下滑,同一节给出的原因也都是原材料成本上升和产品组合变化,通篇没有提到隔膜片。这与第一节的推算相互印证:新增收入来自售价高、成本也高的材料,板块毛利率因此被摊薄。
涨价的原料集中在金属,受影响的主要是浆料。招股文件引用的弗若斯特沙利文数据显示,氧化铝粉体价格2025年回落至约3.5元/千克,氧化锆稳定在约43元/千克,两种主要陶瓷粉体都没有涨价。然而,集团原材料占营业成本的比例由2022年的51.0%升至2025年的62.3%,成本上涨来自其他原料。三环在2026年6月的陶瓷封装基座调价函中提到金、银、铜、钨等金属价格高企,说明公司有按金属成本调价的做法,而导体浆料正是以贵金属为主要原料。笔者在9月26日的MFC报告中用过同一个分析框架:外购件随用量增长,会同时放大收入与采购额,对毛利率只有摊薄作用。由此看,“原料成本转嫁拉低毛利率”这个机制本身成立,只是它落在基板和浆料一侧。钪是否也在其中,取决于第二个前提:钪的成本是否足够大,并且在上涨。
三、钪的金额小、价格在跌,对毛利率的影响只有一两个百分点
从电解质配方倒推,每GW隔膜片对应的氧化钪成品含量约25吨,采购量约37吨。Bloom的电解质为10mol%钪稳定氧化锆。按Bloom专利与技术资料中的电解质厚度和单片功率推算,每片含氧化钪约0.62克,每GW成品约含25吨;计入良率损失后,采购量约30到39吨。另一种算法从消耗量出发:2025年Bloom约消耗30吨氧化钪,对应约0.7到0.8GW的部署量(含更换模块),折合每GW约37到43吨。两种算法的结果接近,本报告取25吨作为成品含量、37吨作为采购量。市场常引用的“5GW需要约220吨”,是5GW新增产能约185吨,再加上质保期内更换模块的用量,与每GW约37吨的口径一致。
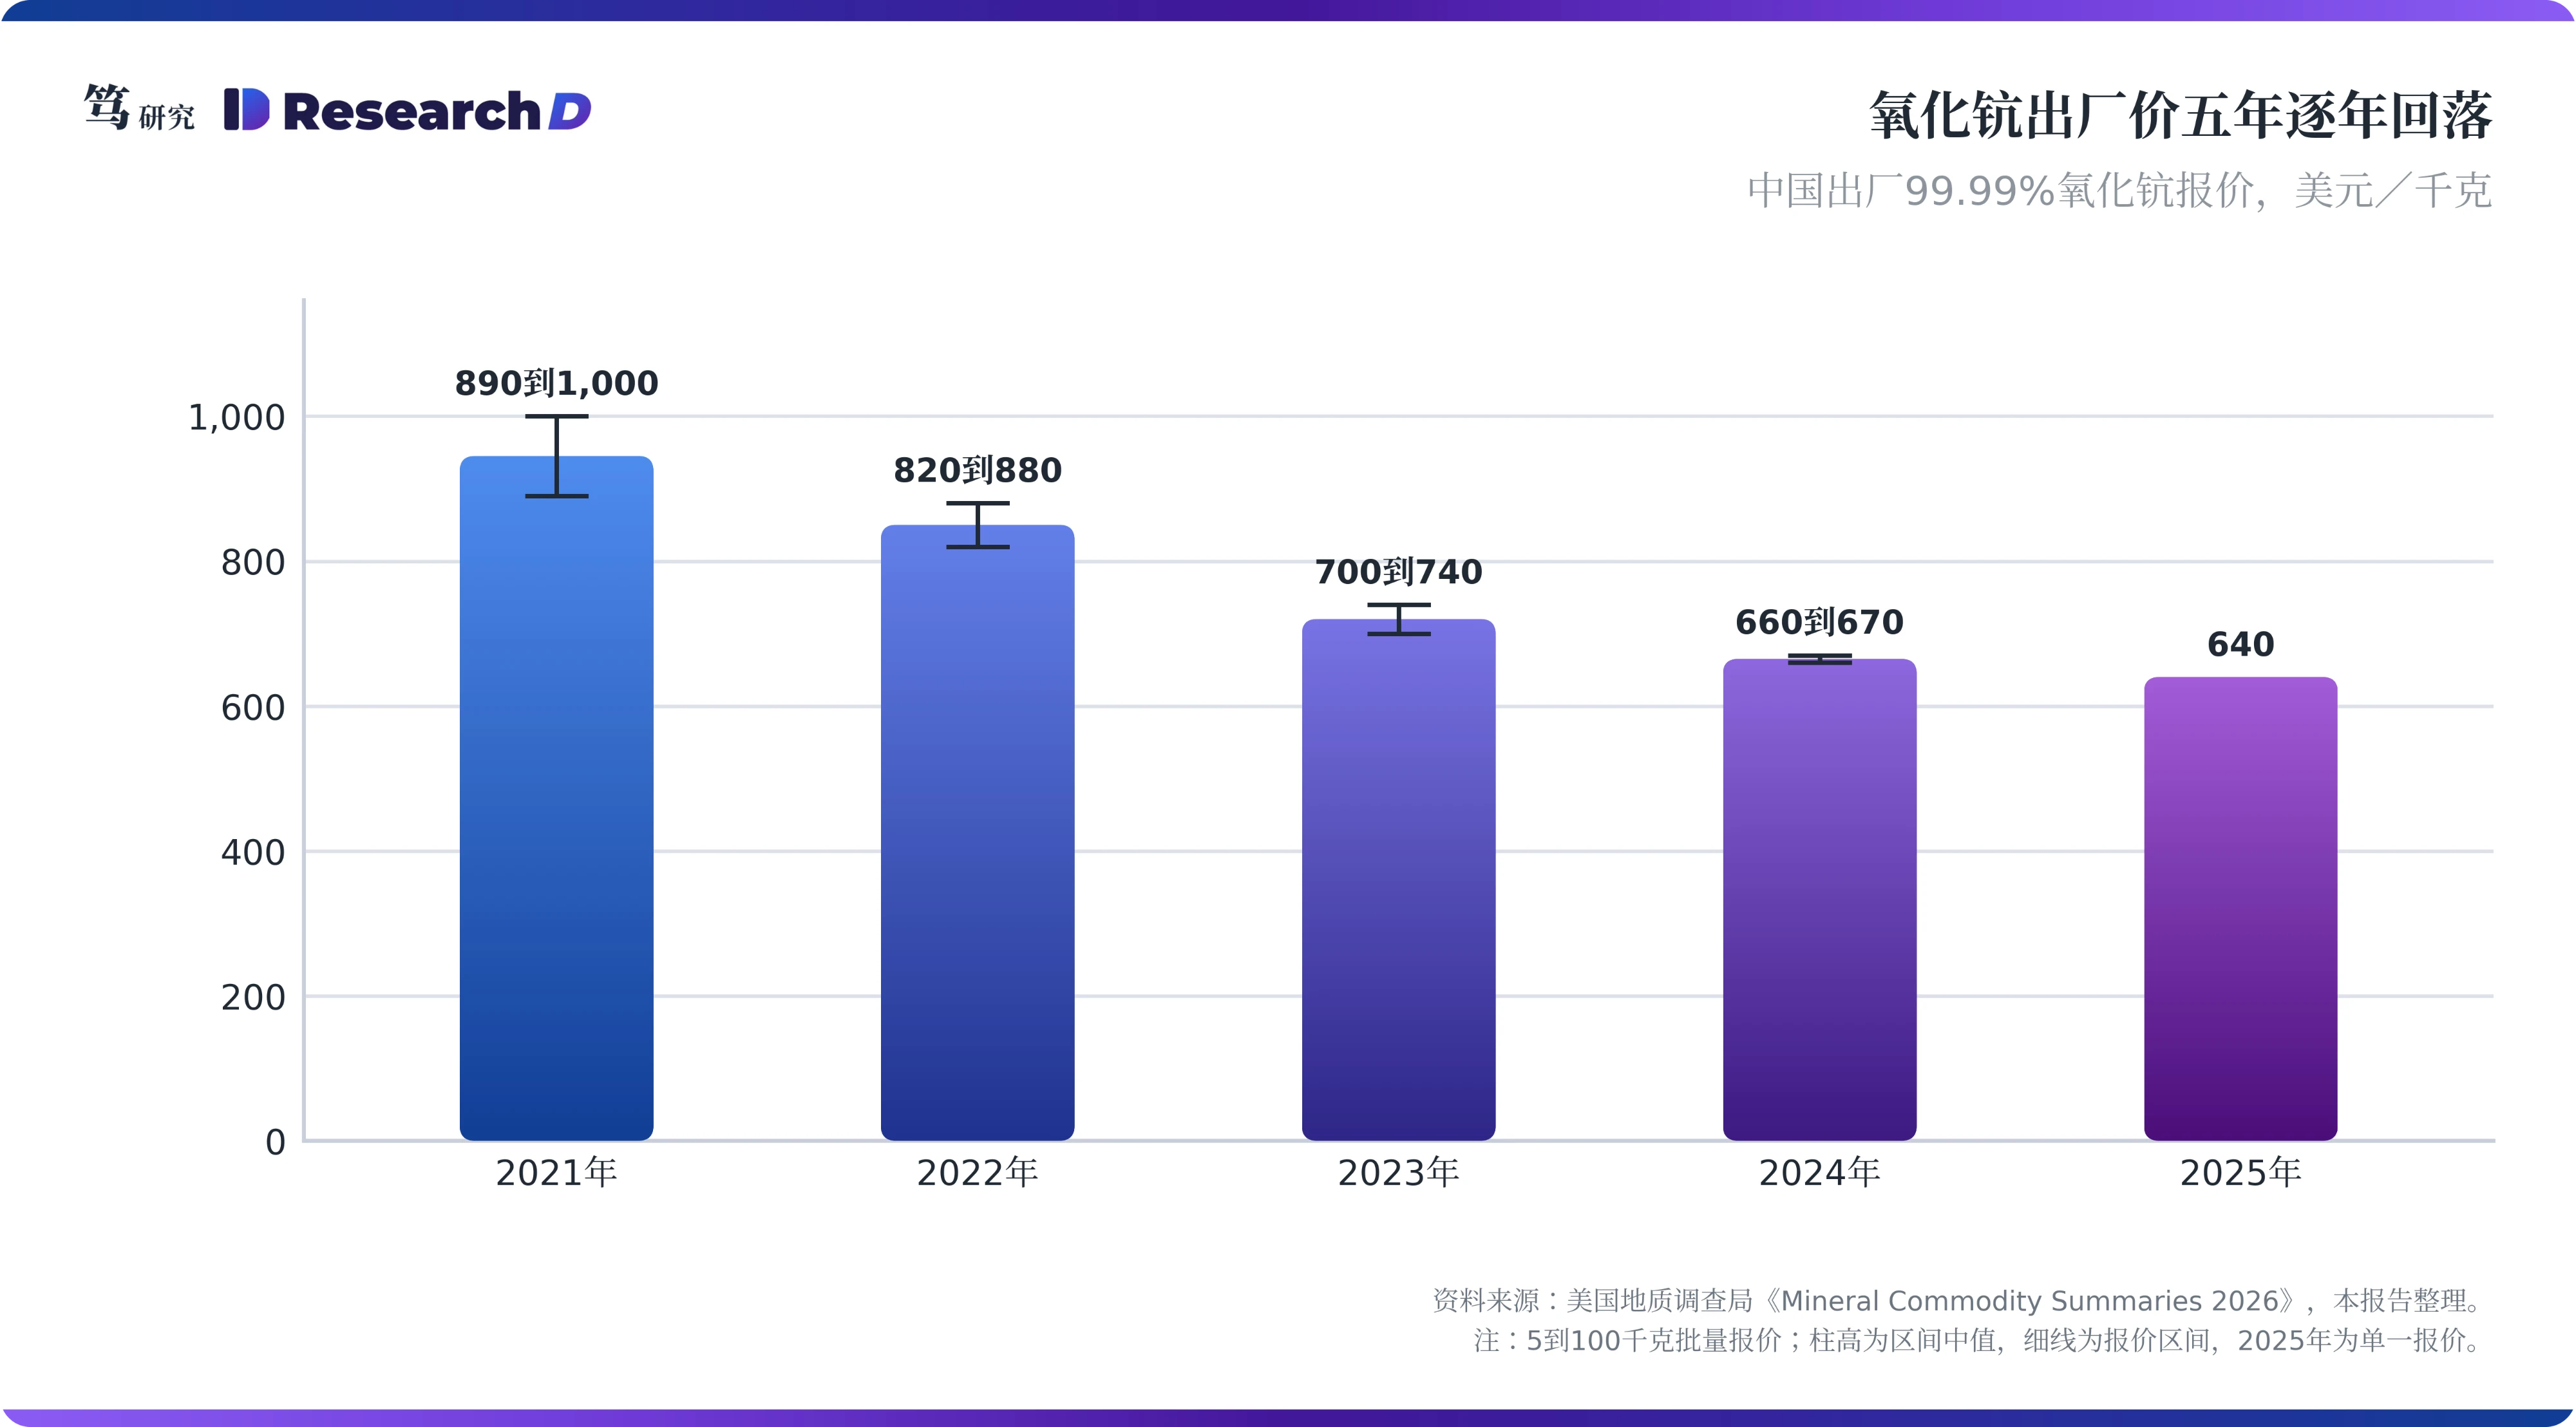
第二个前提同样与数据相反:按USGS价格换算,每GW的钪成本约1.1到1.7亿元,放到三环的板块里只占收入的2%到5%。美国地质调查局(USGS)2026年版矿产品概要显示,2025年中国出厂的99.99%氧化钪约640美元/千克。按1美元约合7元人民币粗略换算,每GW的钪成本约1.1到1.7亿元,约占每GW隔膜片价值量的一成到近三成。以2025年第一大客户约3.3亿元的收入估算,三环隔膜片对应的氧化钪成本约0.4到0.9亿元,占板块收入的2%到5%。即便钪全部按零加价计入收入,把它剔除后,板块毛利率也只回升约1到2个百分点;按每GW约43吨的上限计算,回升幅度约2个百分点,结论不变。这与板块6.2个百分点的降幅相差明显。笔者在2025年11月20日的铬需求报告中指出,SOFC对上游金属的拉动取决于技术路线;钪的情形相同,它的用量绑定在Bloom采用的钪稳定氧化锆电解质上,只是涉及的金额有限。
2023到2025年钪价逐年下行,隔膜片比重又在下降,钪对毛利率变化的贡献接近于零。USGS数据显示,中国出厂氧化钪价格由2021年的约890到1,000美元/千克,降至2025年的约640美元/千克,2023到2025年仍在回落。钪价下行时,按成本转嫁会让收入和成本同步缩小,毛利率读数反而上升。另外,三环对隔膜片的定价以守住毛利率为原则,降价时毛利率基本不变;在这种定价方式下,钪价涨跌也不会改变毛利率读数。至此,两个前提都与数据相反,钪解释不了过去三年板块毛利率的走势。它真正影响的,是隔膜片收入里包含多少原料成本,也就是收入口径。
四、钪由谁采购,决定隔膜片的毛利率读数
同一笔加工利润,钪计不计入收入,毛利率读数可以相差7到17个百分点左右。按IFRS第15号,企业对原料拥有控制权、承担价格与存货风险时,按总额确认收入;如果客户指定并提供关键原料,加工方只就加工费确认收入,也就是净额法。粗略计算,若钪占隔膜片售价的一成到近三成,并按成本转嫁、不加价,净额法下60%的毛利率换成总额法只剩约43%到53%;按每GW约43吨的上限计算,差距扩大到约19个百分点。如果钪与其他成本按同一比例加价,口径变化只改变收入,毛利率不变。所以,收入读数一定会变,毛利率读数取决于计价方式。代工行业的普遍现象也是这样:客户提供的关键物料越多,代工厂的单价越低、毛利率越高,原因正是收入口径由总额变为净额。市场流传的隔膜片“60%以上毛利率”查不到一手出处,也没有说明对应哪种口径。
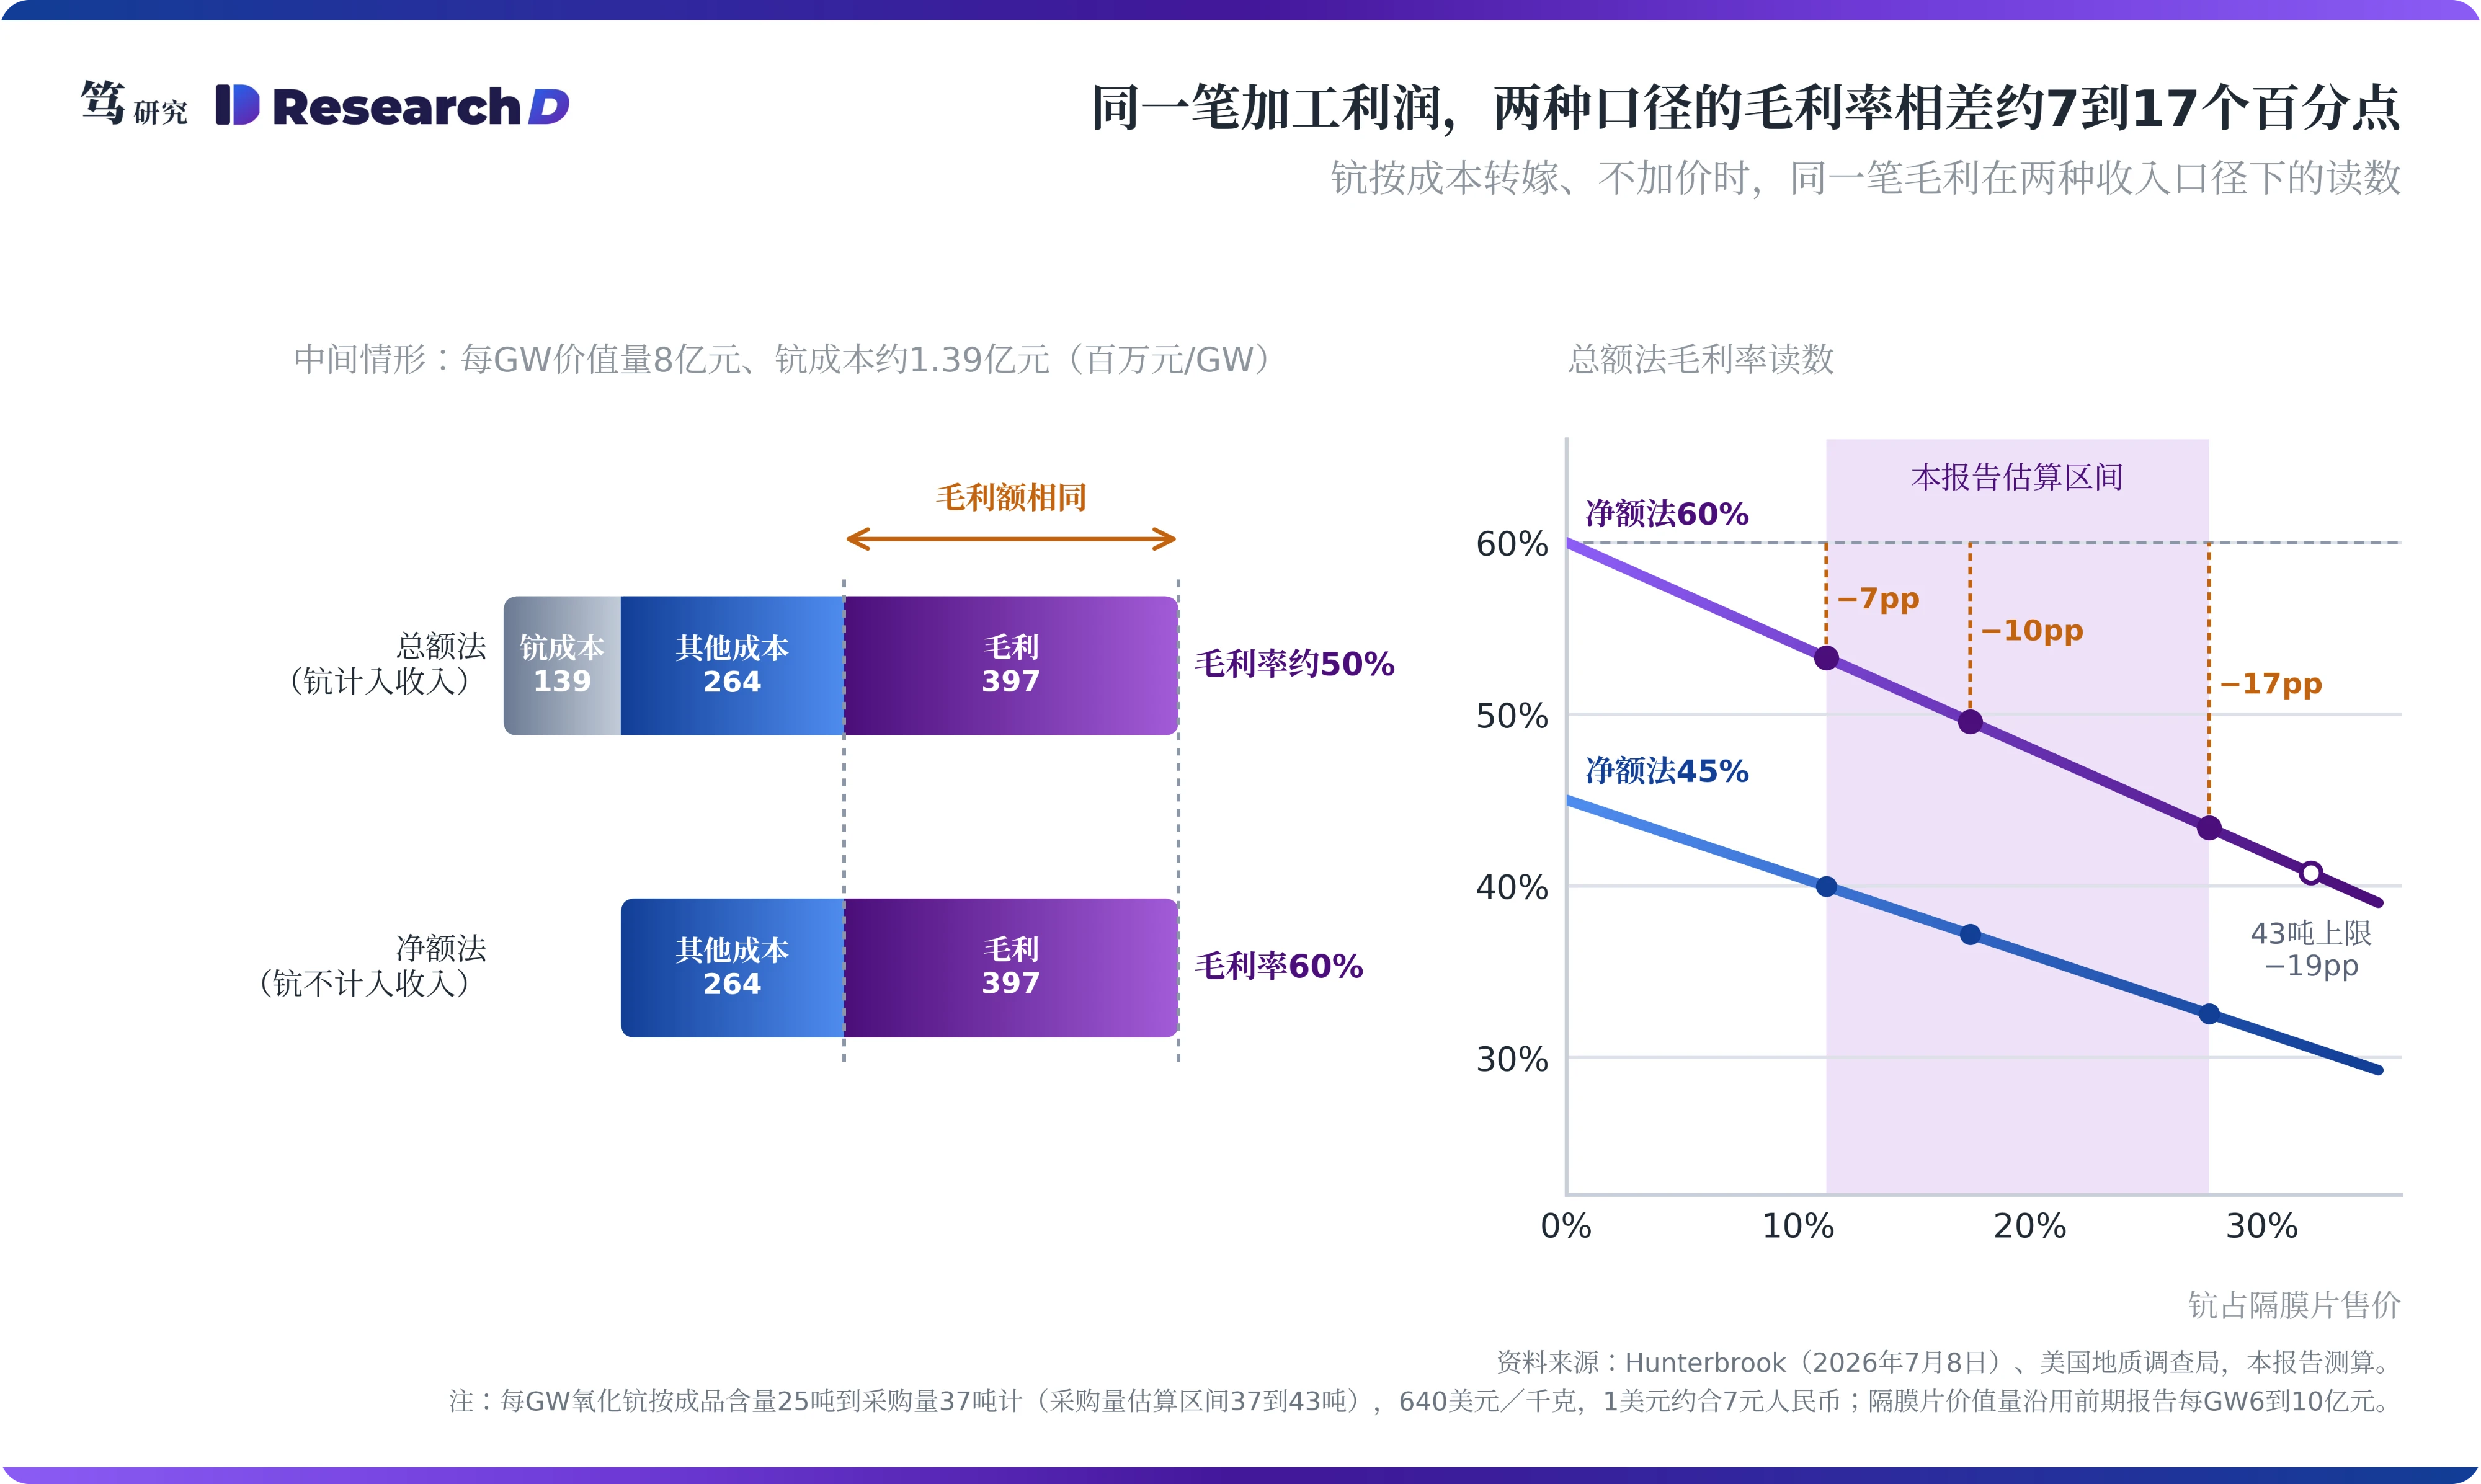
笔者判断,现阶段钪由三环在境内采购,隔膜片收入按总额确认。招股文件称主要原材料均在境内采购,架构图也显示母公司向泰国子公司Glory Winner供应原材料及设备。美国进口记录显示,2024年7月至2025年11月,Glory Winner向Bloom发运陶瓷电解质隔膜片逾154吨(Hunterbrook整理的贸易数据,为发运重量)。上游方面,按公司对外表述,湖南东方钪业(龙佰集团子公司)的4N氧化钪全球份额在五成以上,并出现在Bloom于2026年5月举办的供应商大会的展示名单中。几条线索放在一起,钪由三环在境内采购、制成隔膜片后经泰国工厂交付Bloom,这条路径可以自洽。
另一方面,Bloom已在直接采购钪原料,收入口径具备切换的条件。美国进口记录显示,东方钪业在2023年8月至2024年5月至少四次向Bloom特拉华工厂直接发运氧化钪;2024年9月以来,Bloom还从日本第一稀元素收到约300桶钪相关粉体(Hunterbrook)。Bloom的年报与季报显示,原材料存货由2024年末的3.16亿美元升至2026年6月末的4.51亿美元,供应商预付款(流动与长期合计)由2025年末的约0.18亿美元增至1.43亿美元,公司称这笔钱与未来的商品和服务采购有关。钪的供应本来就紧:USGS显示2025年全球氧化钪消费约60吨,而每GW需要25到37吨,相当于全球消费的四到六成,买方有动机自己锁定货源。一旦改为Bloom供料,三环隔膜片的单片收入会下降,单片毛利额基本不变,毛利率读数反而上升。这意味着,用每GW收入乘以毛利率来估算利润,会随口径切换出现偏差,估值需要换一个基准。
五、投资含义:毛利率之争对三环利润影响有限,估值应看每GW毛利额
隔膜片毛利率的高低,改变的是电子及陶瓷材料板块的读数,对集团利润的影响有限。招股文件显示,2025年第一大客户收入只占集团收入的3.7%,集团毛利约35.43亿元。粗略计算,隔膜片毛利率在30%到60%之间变动,对应毛利差约1亿元,约占集团毛利的3%。受这一读数影响的是电子及陶瓷材料板块;而MLCC与光通信插芯则因分属电子元件和通信器件,未受影响。板块毛利率接下来的方向,主要取决于基板与浆料的成本转嫁能否追上。三环2026年半年报把上半年54.82%的收入增长归因于MLCC和光通信产品,集团利润的弹性也主要来自这两块。
2026年起,隔膜片的利润弹性来自Bloom出货,收入读数会同时受口径和定价两方面影响。Bloom在2026年7月28日把全年收入指引上调至39到42亿美元,2025年全年收入约20.24亿美元,二季度产品收入同比增长约215%。出货会放大,三环的定价权却有限:即便把三环6月末约0.78亿元的合同负债全部算作Bloom的预付,按半年报期末汇率6.8109折算,也只相当于Bloom供应商预付款的约8%。笔者推测,隔膜片不在Bloom需要预付锁定的环节范围内。若再叠加改为供料,三环隔膜片收入的增速会落后于出货增速,毛利额却不受影响。所以,以每GW毛利额作为估值基准,可以同时消化口径与价格的变化;用每GW收入乘以假设毛利率,两方面都可能失真。
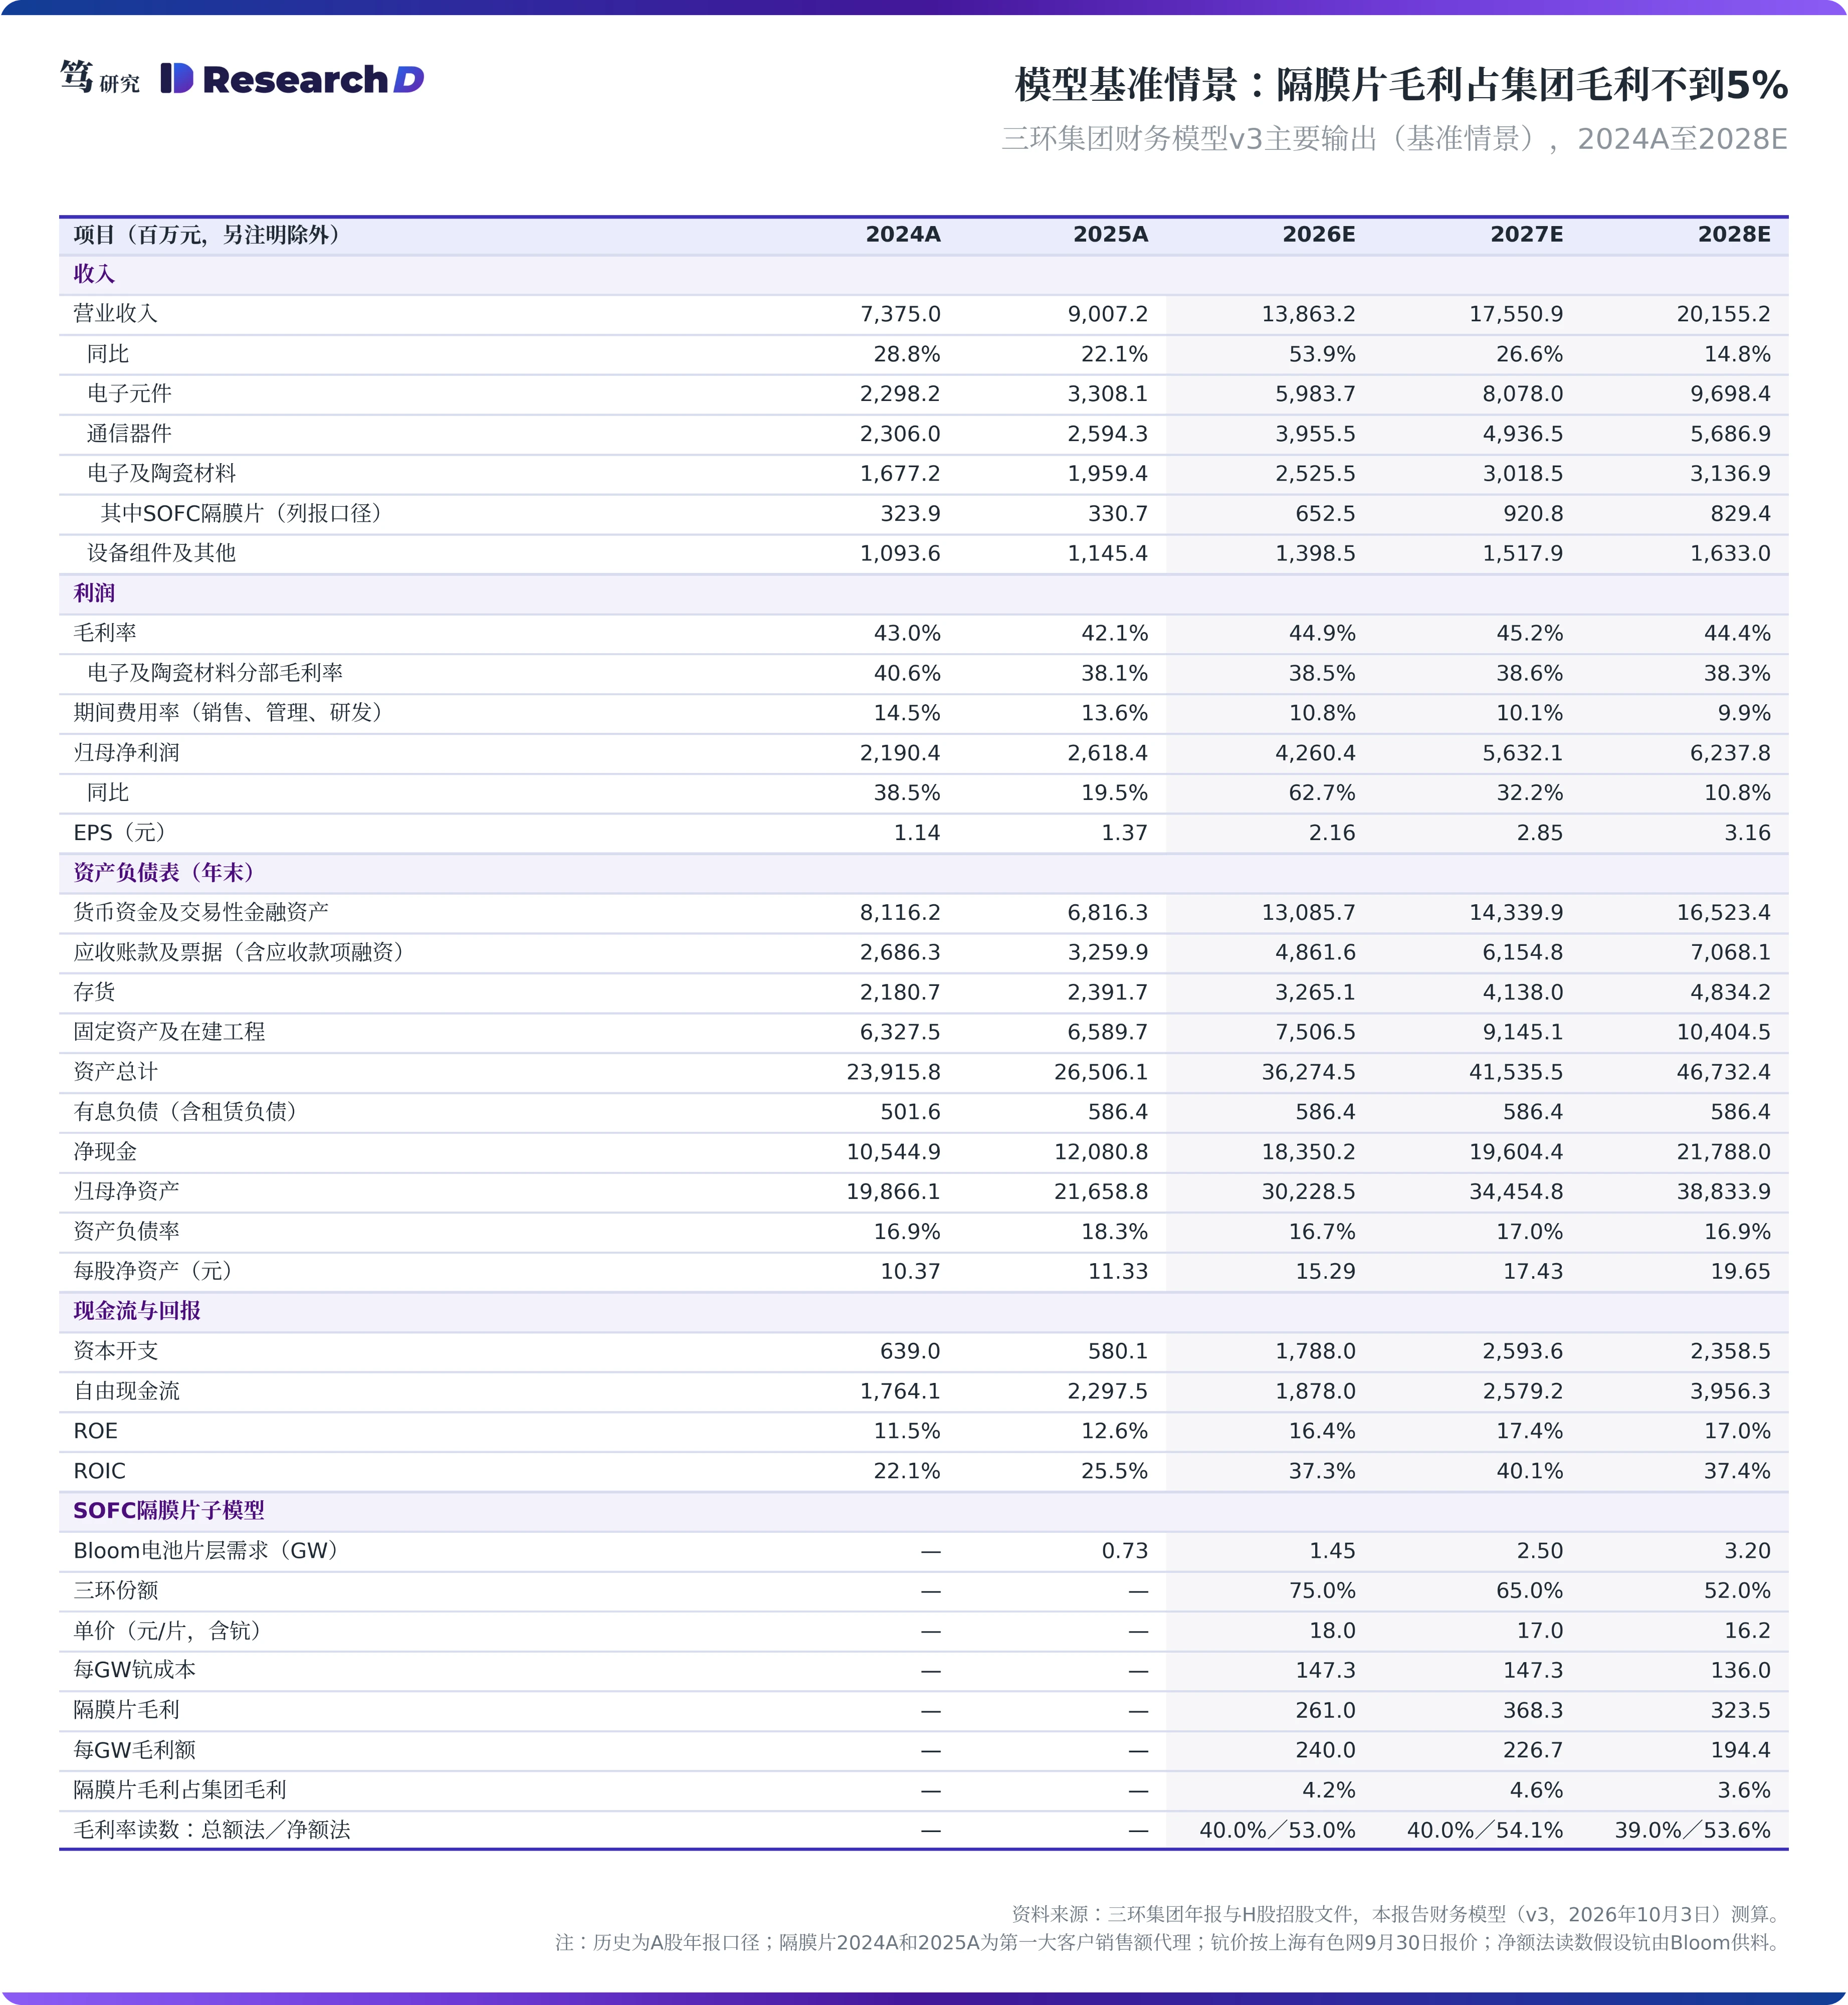
基准情景下,隔膜片毛利占集团毛利不到5%。分部毛利率驱动下的隔膜片收入按Bloom电池片层需求、每GW片数、三环份额与单价相乘得到,钪成本单列,收入口径默认按总额法确认。据此估计,2026到2028年隔膜片毛利分别约为2.6亿元、3.7亿元和3.2亿元,占集团毛利约4.2%、4.6%和3.6%;每GW毛利额由约2.4亿元降至约1.9亿元,下降来自单价与单片功率的假设。若把收入口径切换为净额法,隔膜片毛利率读数由约40%升至约53%到54%,毛利额保持不变。
钪涉及的金额有限,对龙佰集团利润的贡献也有限,它的意义在于供应安全与合规。粗略计算,2025年全球氧化钪消费约60吨,按640美元/千克计,全球市场约3,800万美元。对龙佰集团而言,受影响的只是钪这一小块业务,钛白粉等主业则不受波及。真正受钪约束的是Bloom的扩产与合规:钪自2025年4月起纳入商务部第18号公告的出口许可管理,截至2025年末仍然有效,中国已开始向部分出口商发放通用许可(USGS)。笔者推测,三环从境内向泰国工厂供应含钪原料,同样需要经过这道审批。
六、跟踪验证:看Bloom的收入占比与板块毛利率是否同向变化
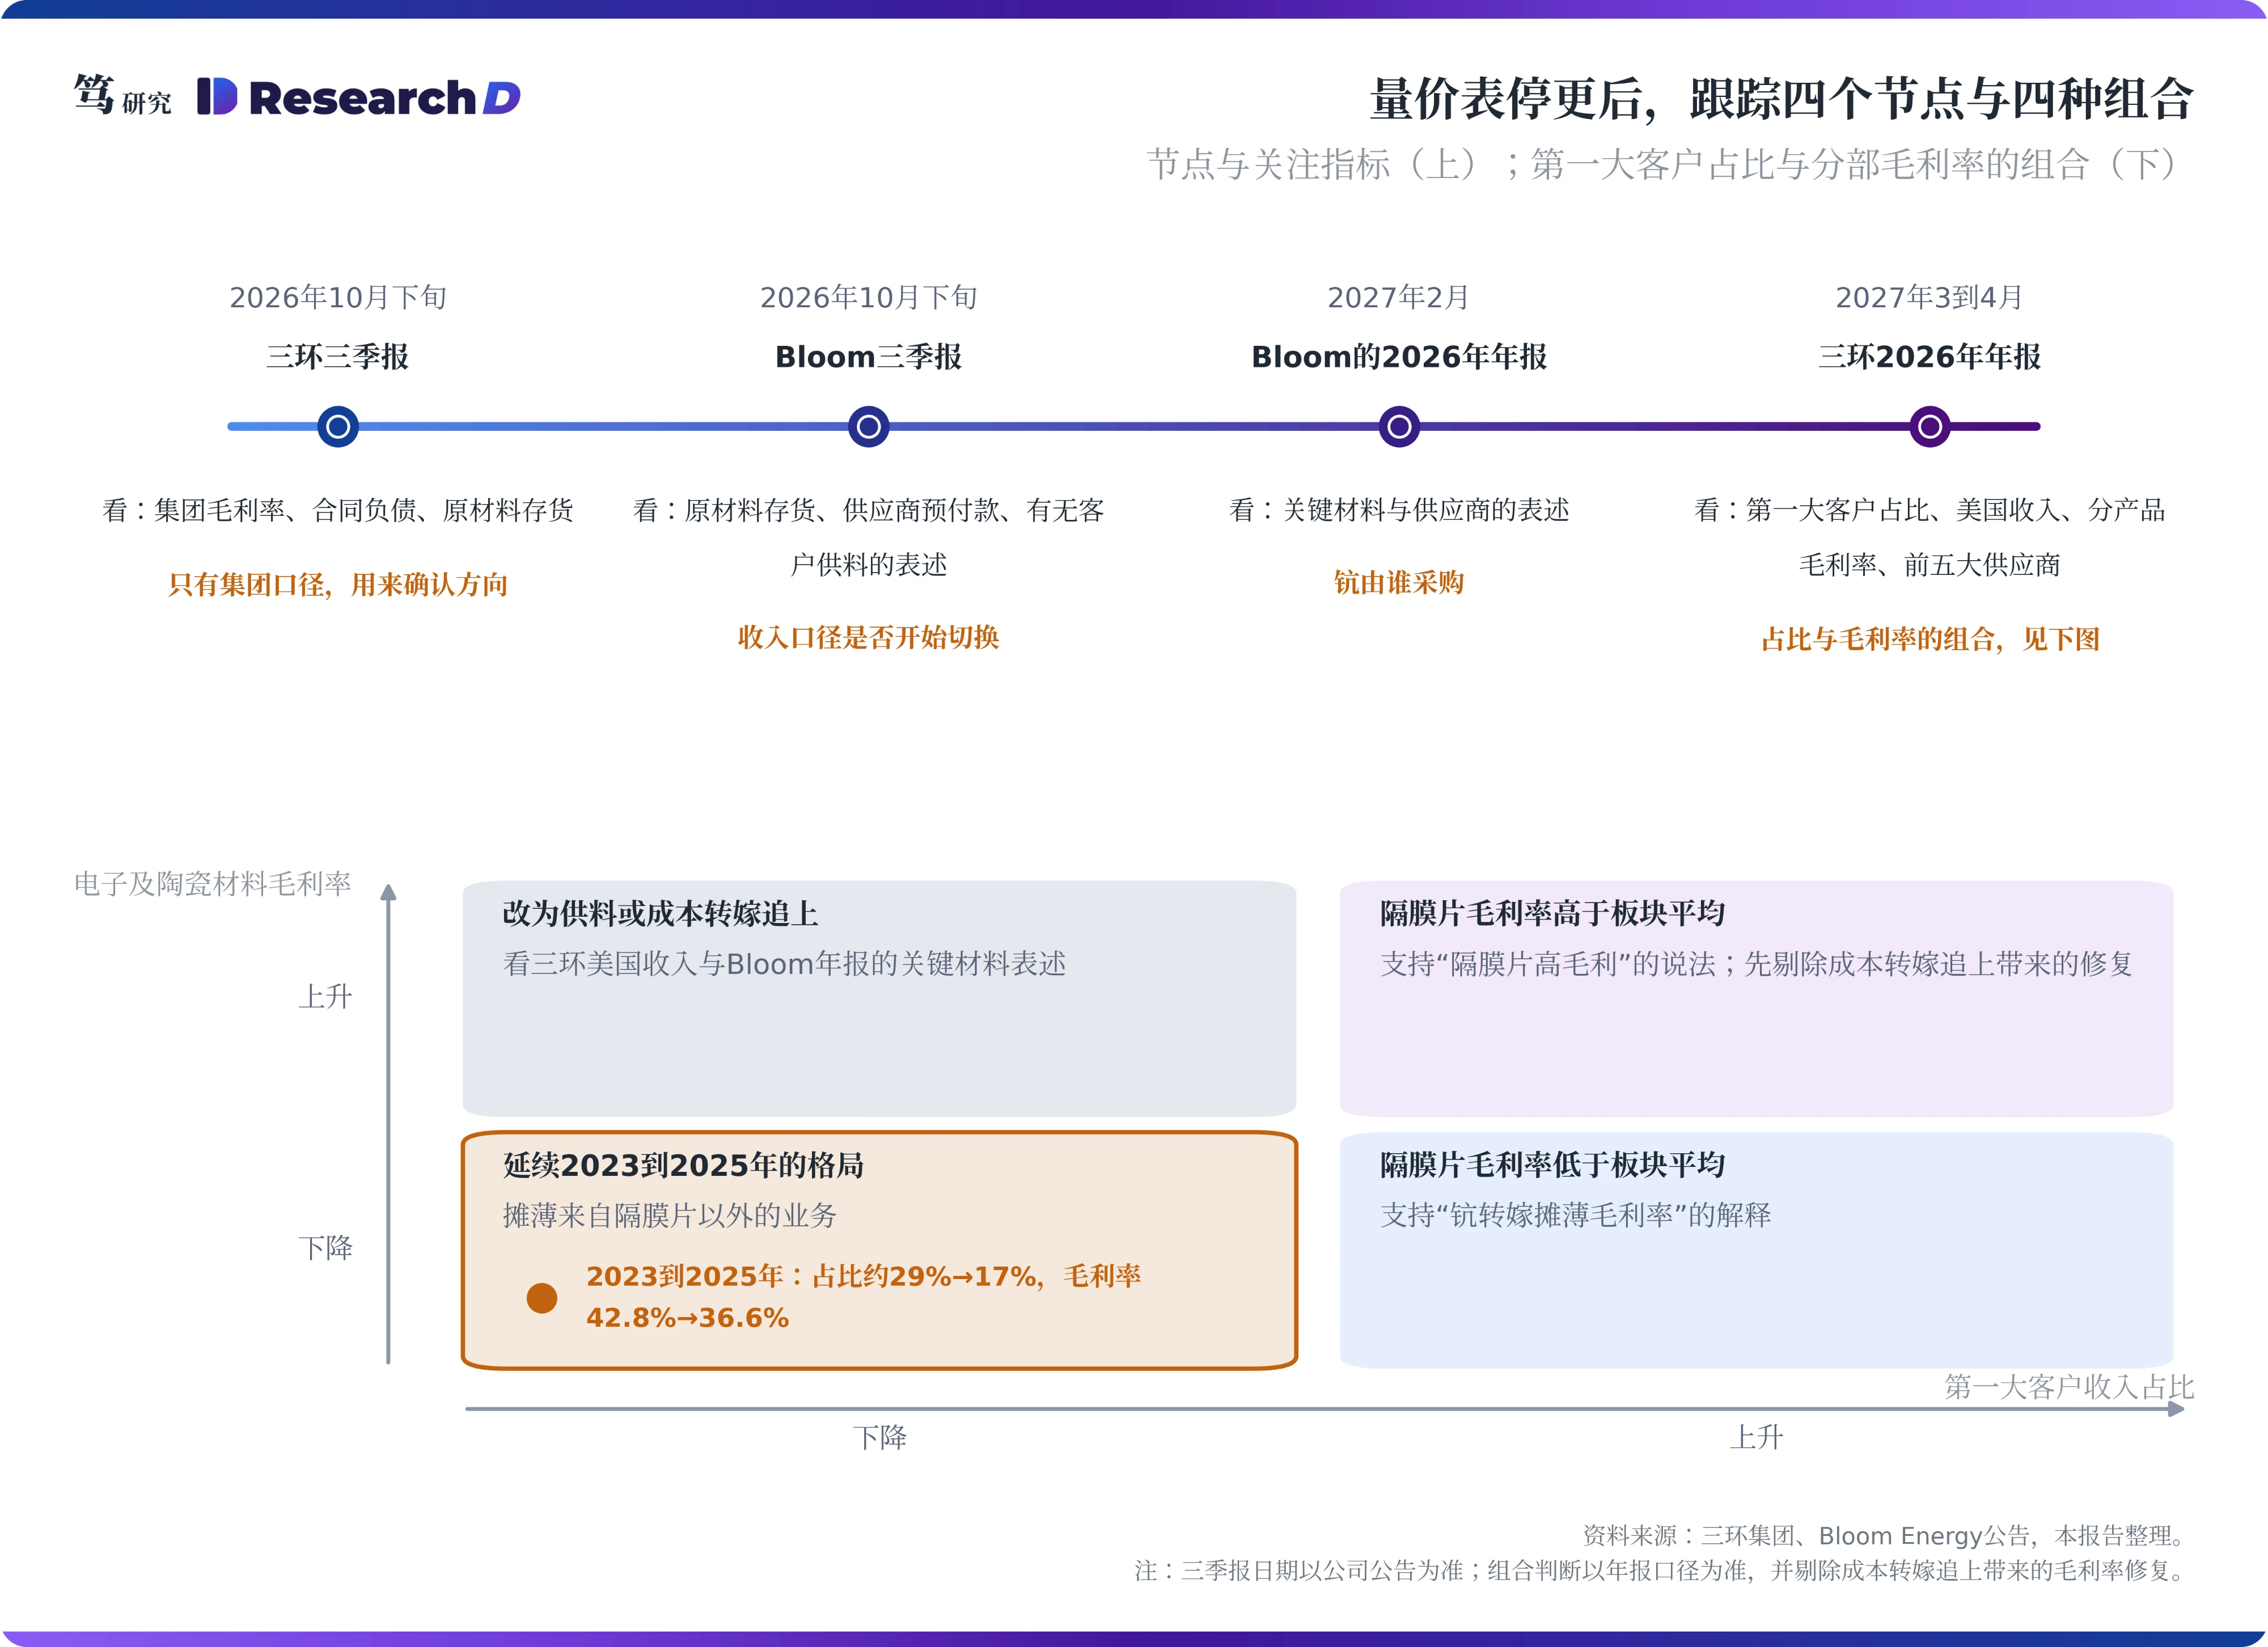
招股文件的量价表只披露了一次,后续要换用替代指标。三环在2026年7月20日的董事会上决定,自2026年中期报告起统一采用中国企业会计准则编制财务报告;半年报的分产品表只剩“电子、通信元件及材料”一行,收入60.81亿元,毛利率44.23%,并写明公司无需划分报告分部。A股2025年年报仍单列电子及陶瓷材料,收入19.59亿元,毛利率38.09%,较上年下降2.48个百分点。这一口径与招股文件的36.6%不同,后续跟踪应以38.09%为基数。按H股口径,板块2025年前三季度毛利率为37.6%,据此推算第四季度约34%,下滑在年末仍在延续。替代指标有四个:第一大客户收入及占比、美国收入、年报若恢复单列时的电子及陶瓷材料毛利率、前五大供应商中是否出现钪或锆供应商。
第一大客户占比回升之后,板块毛利率的方向可以判断隔膜片毛利率高于还是低于板块平均。如果2026年年报中第一大客户占比上升、板块毛利率下降,说明隔膜片毛利率低于板块平均,“钪转嫁摊薄毛利率”的解释重新获得支持;占比与毛利率同步上升,则说明隔膜片毛利率高于板块平均,“隔膜片高毛利”的说法成立。如果第一大客户收入下降,而Bloom的产品收入与原材料存货继续上升,就要区分份额流失与改为供料两种情形,线索在三环的美国收入,以及Bloom年报对关键材料的表述。判断时还要剔除成本转嫁追上带来的修复:招股文件称毛利率承受的是暂时性压力,一旦转嫁到位,板块毛利率回升并不能说明隔膜片毛利率高于板块平均。接下来的节点是10月下旬的三环与Bloom三季报,日期以公司公告为准。
七、风险因素
上行风险:Bloom出货与备货超出预期,三环份额保持稳定;基板与浆料的成本转嫁追上后,板块毛利率修复;改为供料后,隔膜片毛利率读数上升。
下行风险:第二供应商放量分流增量,Bloom集中采购钪或自制电解质;隔膜片降价快于成本下降;基板与浆料的原料继续上涨,转嫁时滞拉长,板块毛利率的暂时性压力延续。商务部第61号公告的暂停期于2026年11月10日到期,若到期后恢复执行,含中国原产钪的海外产品转售也须申请许可,泰国工厂供料与Bloom的海外采购将同时受到影响。
以上内容不构成任何投资建议,请风险自担。