2026.10.05 | AC | Hardware | Foxconn Industrial: Gross Profit Over Margin
原标题:工业富联:该看的是毛利额,不是毛利率
摘要
- 客供料与存储涨价如何影响上半年毛利率;
- 客供料、寄售与代采购对资金占用有何不同;
- 工业富联报表能否看出客供料与垫资;
- 三季度及Rubin放量后毛利率读数如何变化;
- 同业毛利率是否仍可比,三季报该看什么。
工业富联上半年毛利率抬升0.55个百分点,读数里叠加了客供料压缩收入、存储涨价推高收入两股方向相反的力量,无法外推。三季度存储涨幅收敛、ASIC机柜占比上升,毛利率读数预计偏高。判断经营质量,要看单位毛利额与营运资金占用。
2026年一季报里有一句不起眼的披露:部分云服务商客户新增订单的原材料采购模式,由buy and sell转为consign。这句话改变的是收入的算法。物料改由客户提供后,同一台机柜计入收入的金额会变小,毛利额却可以不变。上半年工业富联的毛利率同比抬升0.55个百分点,普遍被解读为盈利能力的改善。但把季度数据拆开看,这个读数背后有两股力量在同时起作用,方向正好相反。
一、毛利率在客供料出现前就已上行,口径只能解释一部分
毛利率的拐点出现在2025年三季度,比客供料首次披露早了两个季度。据公司定期报告粗略计算,季度毛利率在2025年一季度、二季度分别为6.73%和6.50%,三季度升至7.00%,四季度约7.4%,2026年一季度为7.35%,二季度回落到6.99%。客供料第一次出现在2026年一季报中。这使得2025年下半年的抬升只能来自客供料以外的因素,比如产品结构与良率。由此可以先确定一点:上半年同比多出的0.55个百分点,不能整体记在客供料名下。
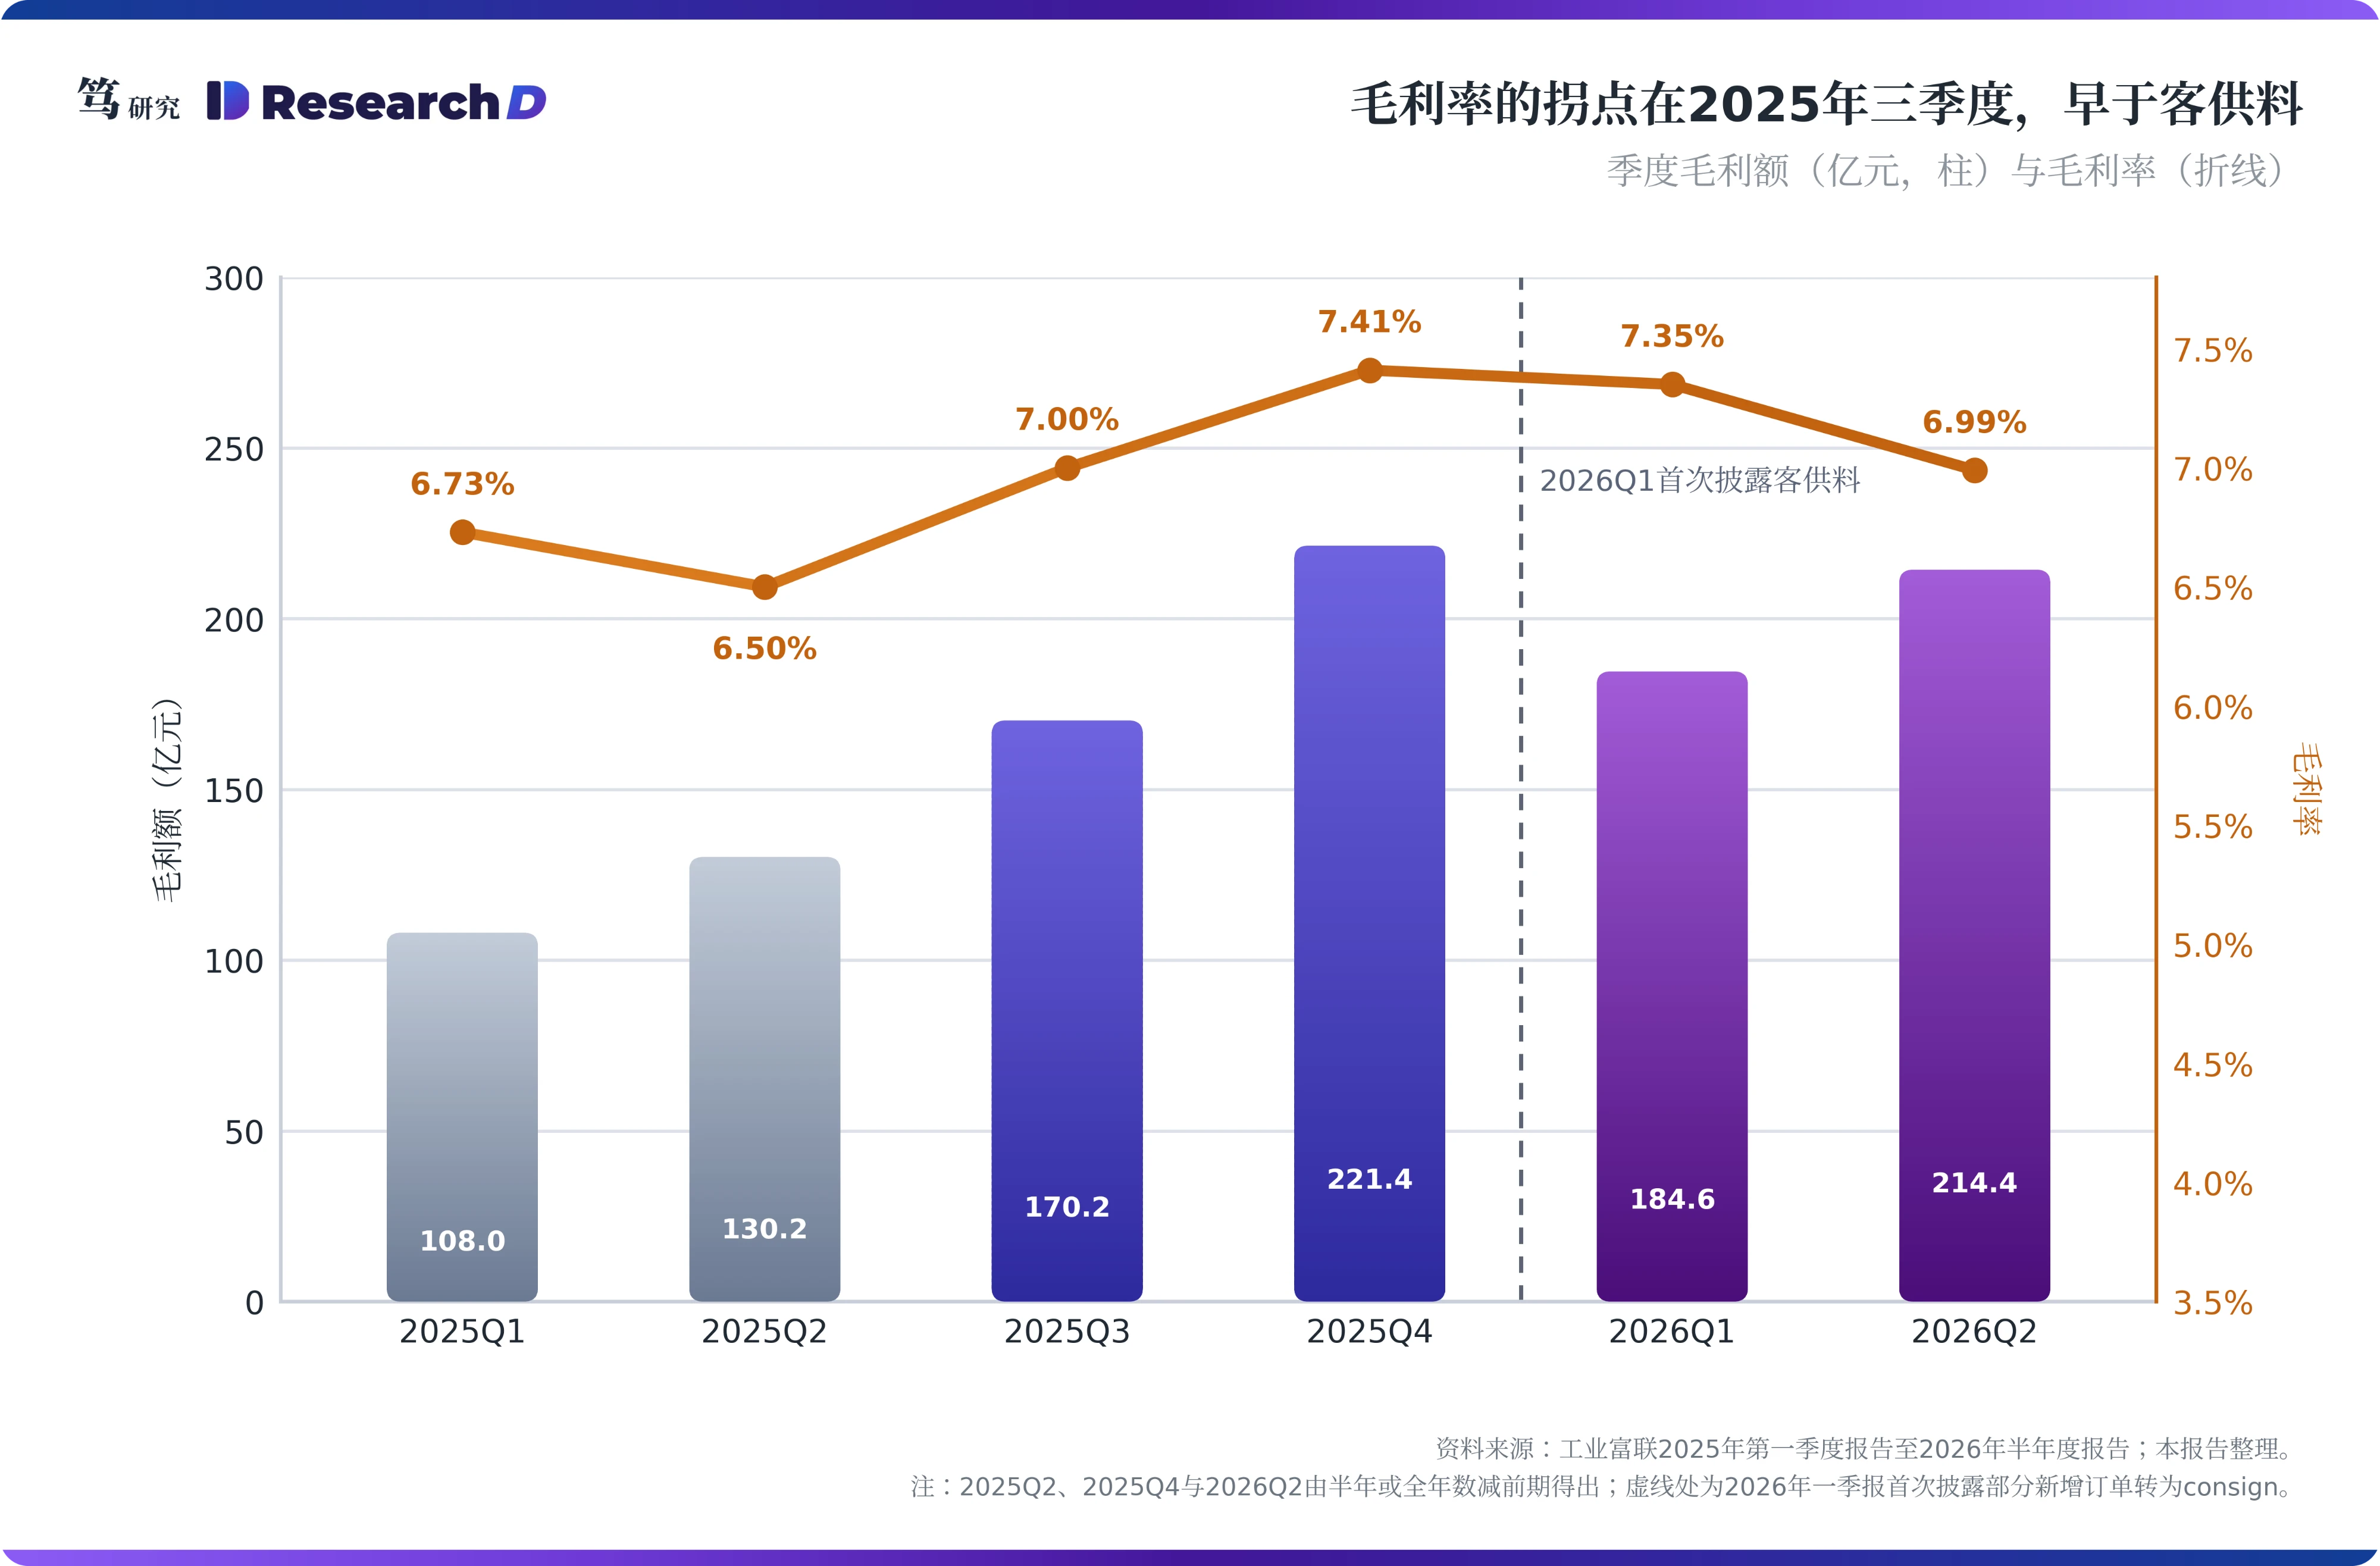
二季度的回落,与“客供料推高毛利率”的方向相反。如果客供料是毛利率上行的主因,客供料扩大的季度,毛利率应当继续走高。实际情况是,一季报首次披露consign之后,二季度毛利率反而由7.35%降到6.99%。这说明口径之外,还有一股把毛利率往下拉的力量在同时起作用。
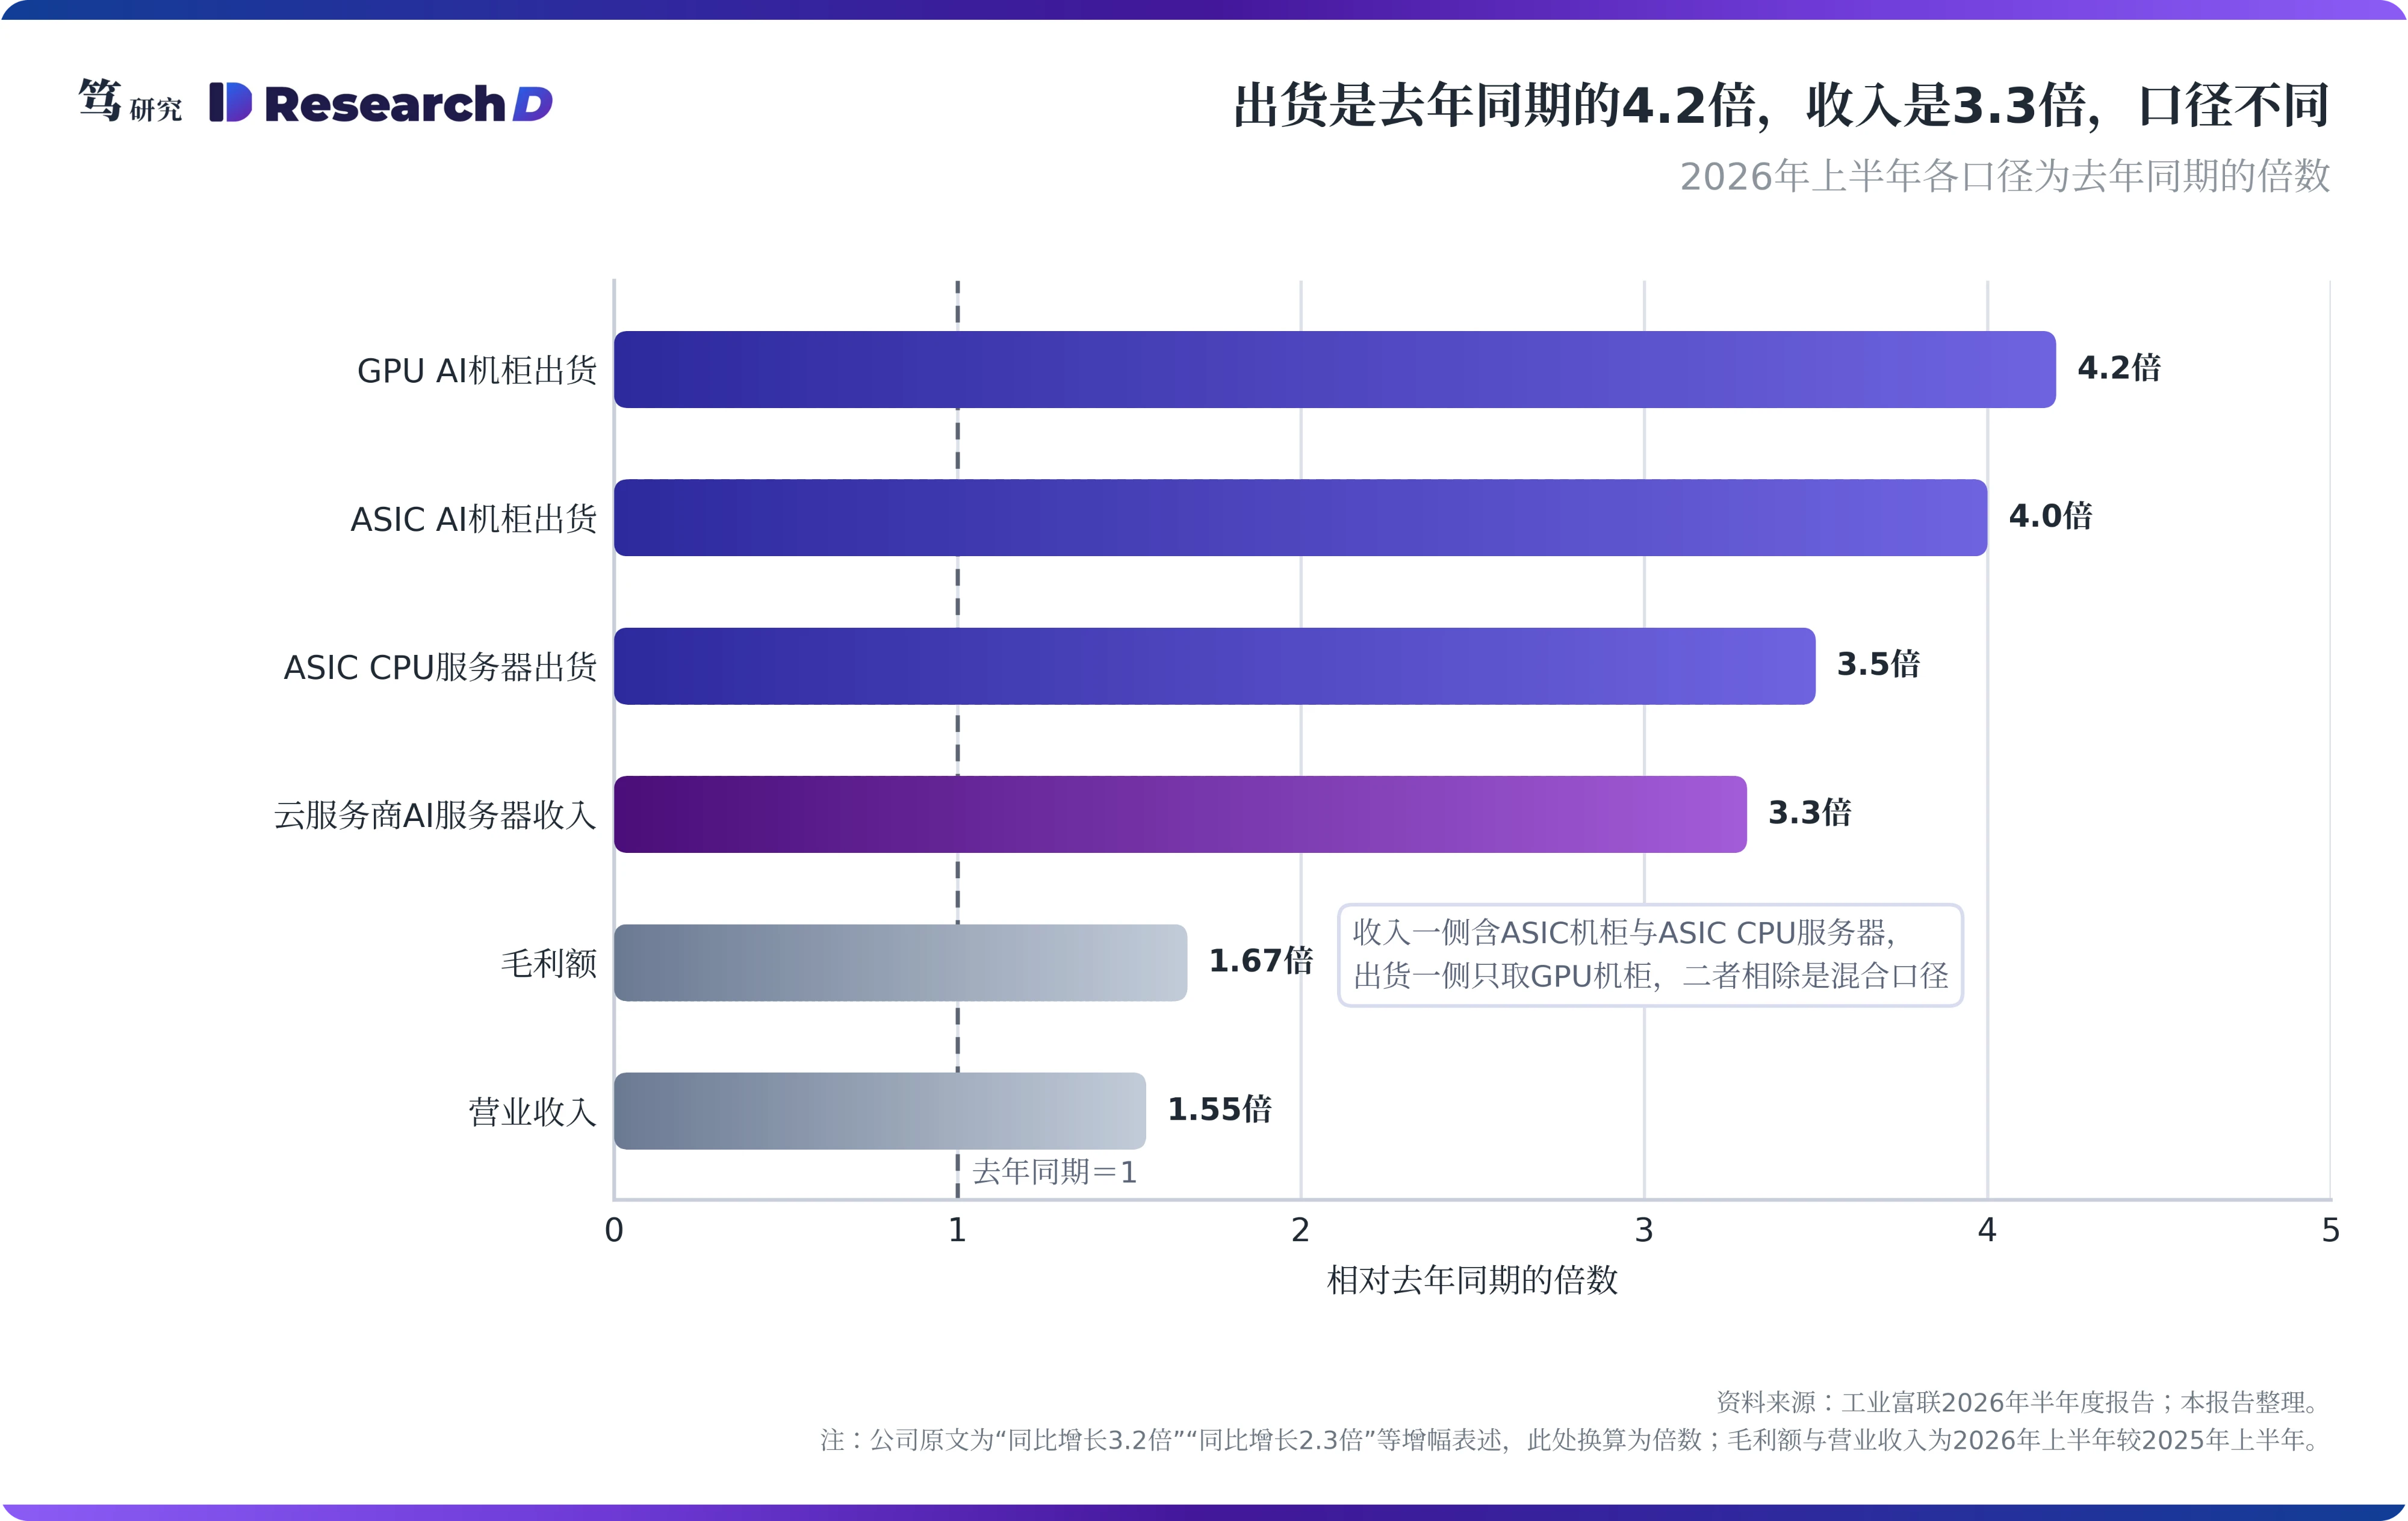
出货与收入的倍数差只能说明方向,算不出客供料的规模。换算成倍数,上半年GPU AI机柜出货是去年同期的4.2倍,云服务商AI服务器收入是3.3倍。但两边的口径不一致:收入一侧还包括ASIC AI机柜(出货为去年同期的4.0倍)和ASIC CPU服务器(3.5倍),出货一侧只取了GPU机柜。粗略计算,单位出货对应的收入下降约21%,这一降幅同时混合了产品结构与采购口径的变化。公司没有披露客供料的规模,所以“等效毛利率”无法做点估计。能直接比较的是相对增速:上半年毛利额较去年同期增长约67%,营业收入增长约55%。毛利额跑赢收入是确定的,但跑赢的部分有多少来自口径,要先把分母拆开才能回答。
二、上半年的毛利率是净值:客供料压缩收入,存储涨价推高收入
压缩分母的力量来自客供料,目前集中在ASIC专案。鸿海财务长黄德才在8月12日法说会上表示,ASIC专案主要采用指定采购(Consign)模式,未来GPU专案也可能采用。工业富联是鸿海体系内云计算业务的上市平台,鸿海口径下的采购安排对它有直接的参考意义。客供料下,客户提供GPU、存储等高价物料,ODM只就加工与自购部分确认收入。这使得同样的出货与毛利额,对应的收入变小,毛利率读数随之上行。
推高分母的力量来自存储涨价。存储的价格通常由云厂与原厂直接谈定,ODM只负责下单与采购。在buy-and-sell模式下,涨价会原样计入ODM的收入,ODM却拿不到对应的毛利。而据TrendForce数据,一般型DRAM合约价在2026年一季度、二季度分别季增90%-95%和58%-63%。存储在收入中的占比上升,毛利率就会被摊薄。笔者认为,二季度毛利率的回落,与存储在收入中占比上升的方向一致。
两股力量同时存在,0.55个百分点只是两者相抵之后的净值。客供料把高价物料移出收入,存储涨价把转手金额推进收入,两者对毛利率的作用正好相反。一季度客供料起步、存储涨幅最大,二季度存储继续上涨,毛利率随之回落。这意味着毛利率读数无法外推,单季的高低主要反映两股力量此消彼长。而要判断是哪股力量在起作用,先得把consign本身分清楚。
三、同叫consign,客供料与寄售对资金的作用方向相反
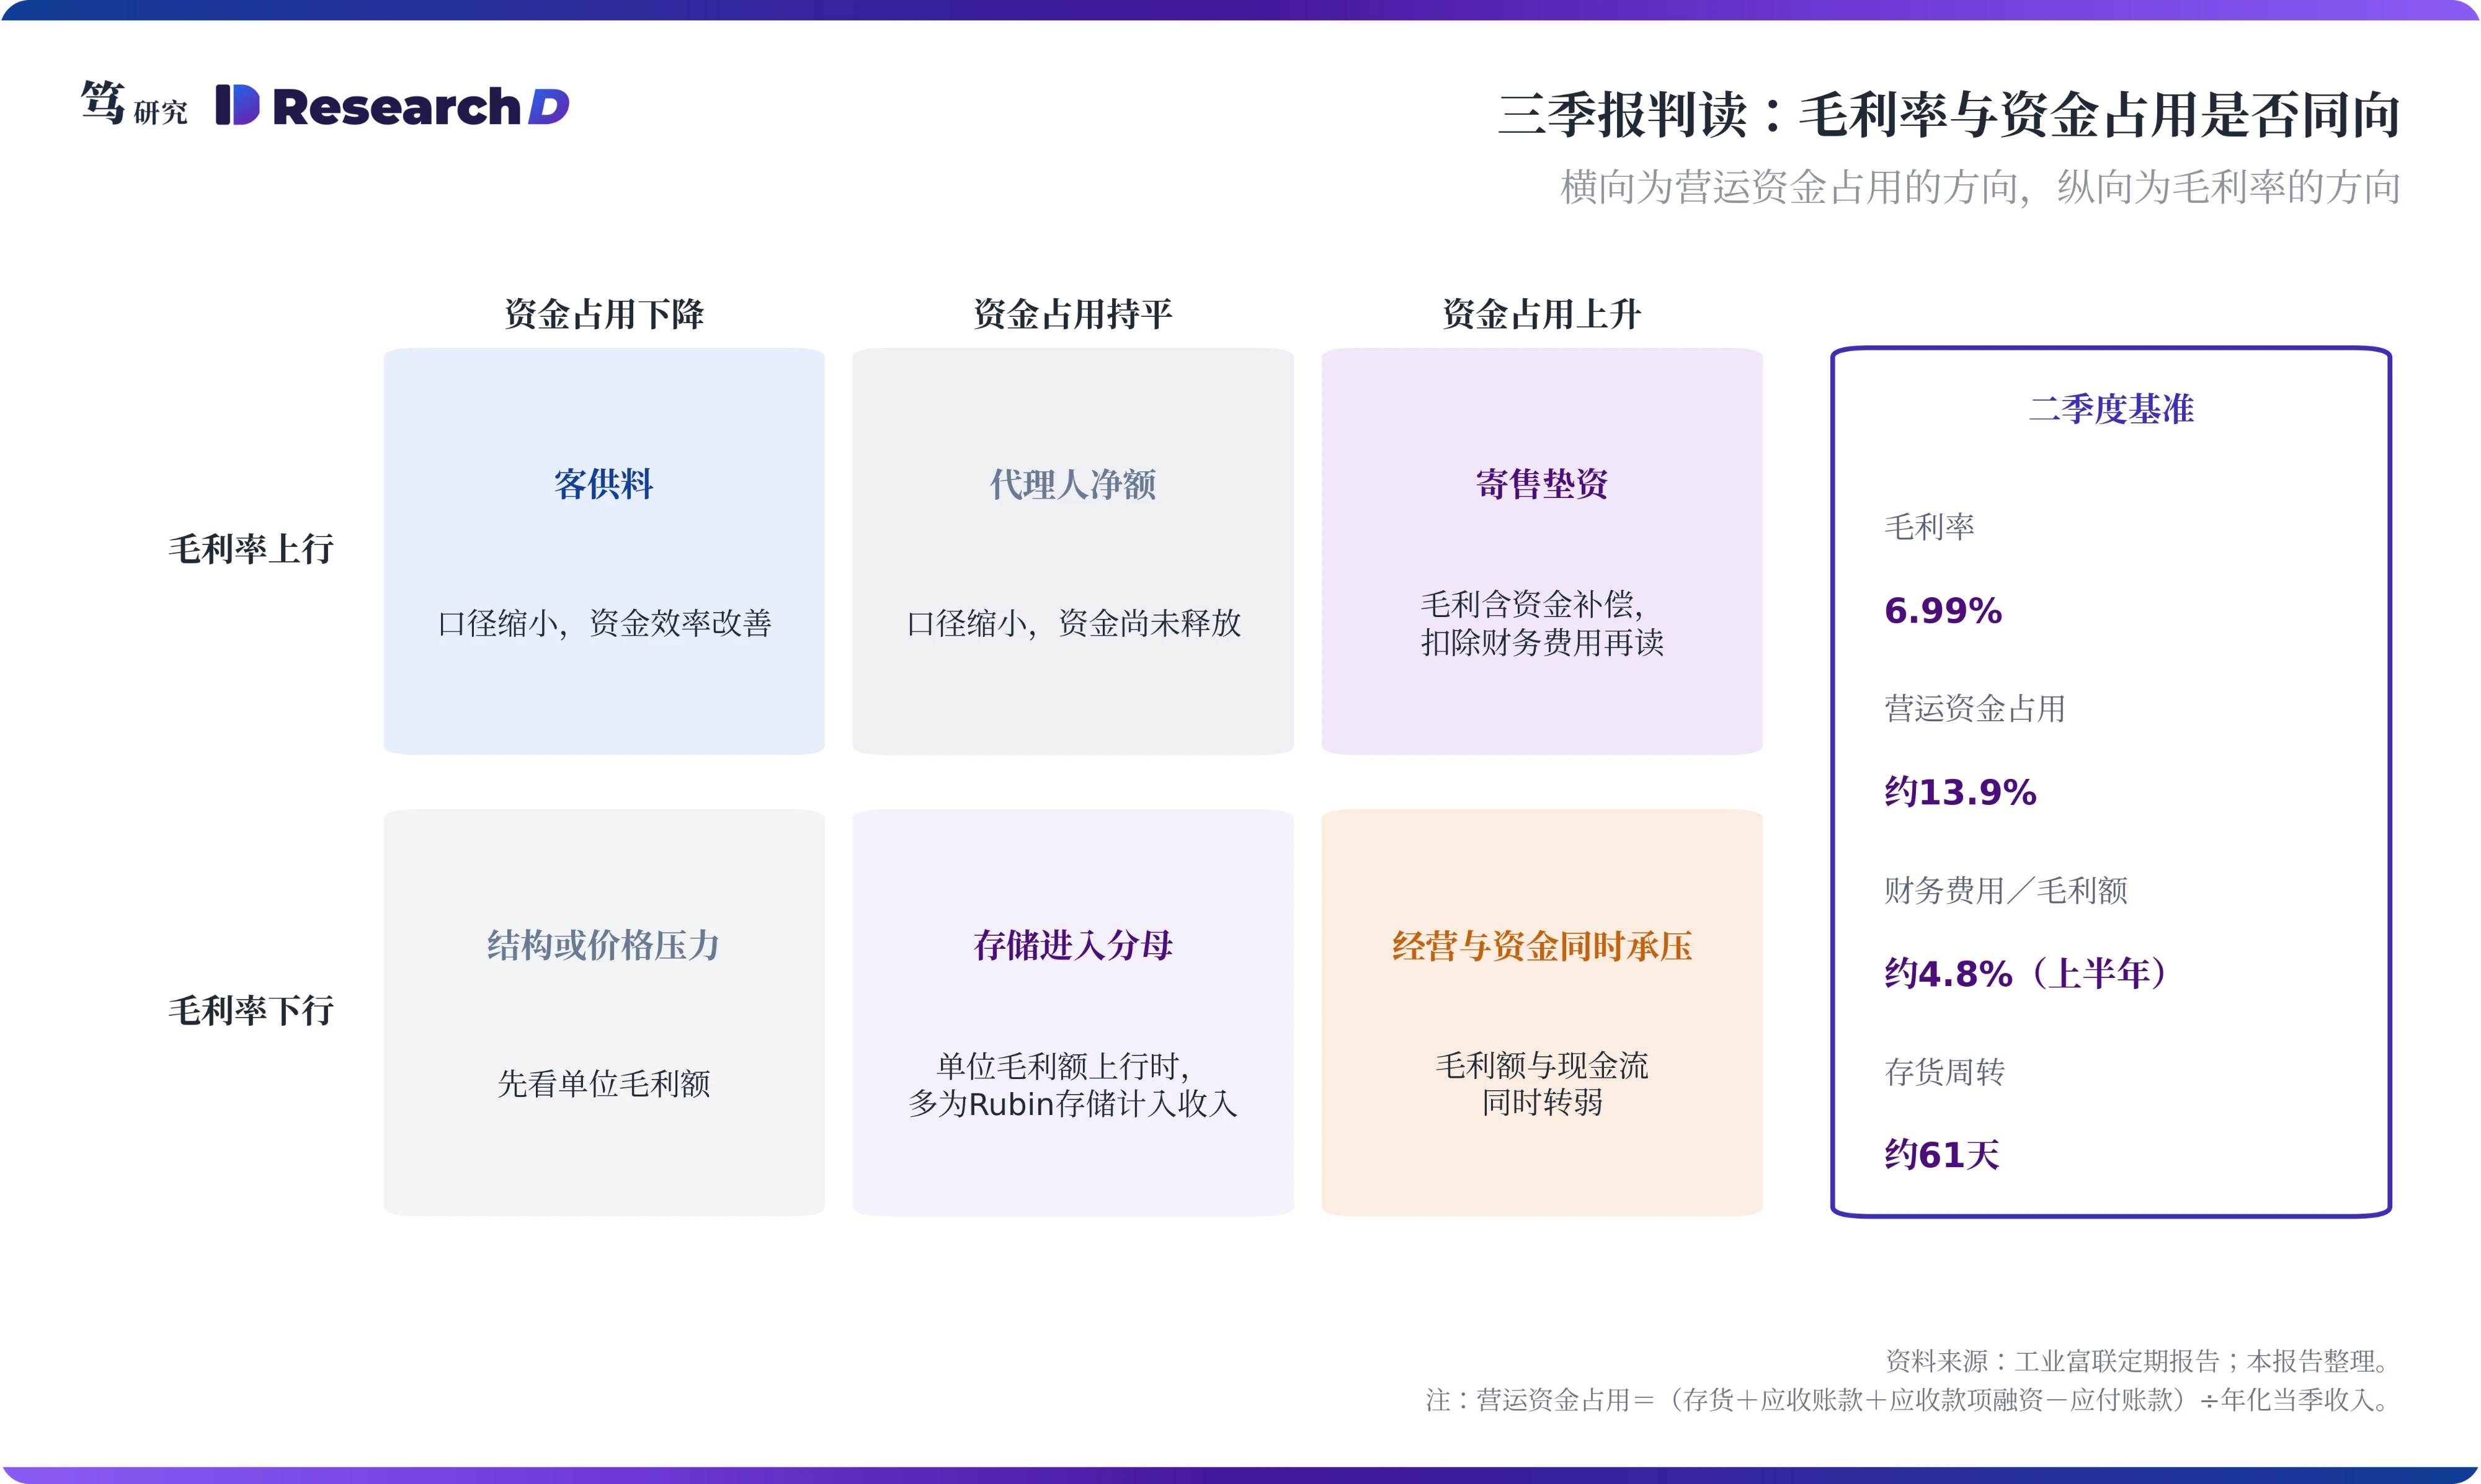
市场把三种不同的安排都叫作consign。第一种是客供料:客户提供GPU、存储等物料,ODM只就加工与自购部分确认收入,收入、成本、存货与应付同时变小。鸿海的ASIC专案属于这一类;广达财务长杨俊烈也表示,下半年起部分AI服务器专案的高单价料件改为客供,GPU与ASIC客户都有,但比例不高。第二种是寄售垫资:ODM先行采购、给客户较长账期,另收一笔非物料成本的服务费,物料仍然计入收入。第三种是代理人净额代采购:纬颖自4月起对部分客户的记忆体改为代采购,相关金额不计入营收与销售成本(纬颖8月7日公告)。三种安排都会让毛利率上行,资金占用的方向却各不相同。
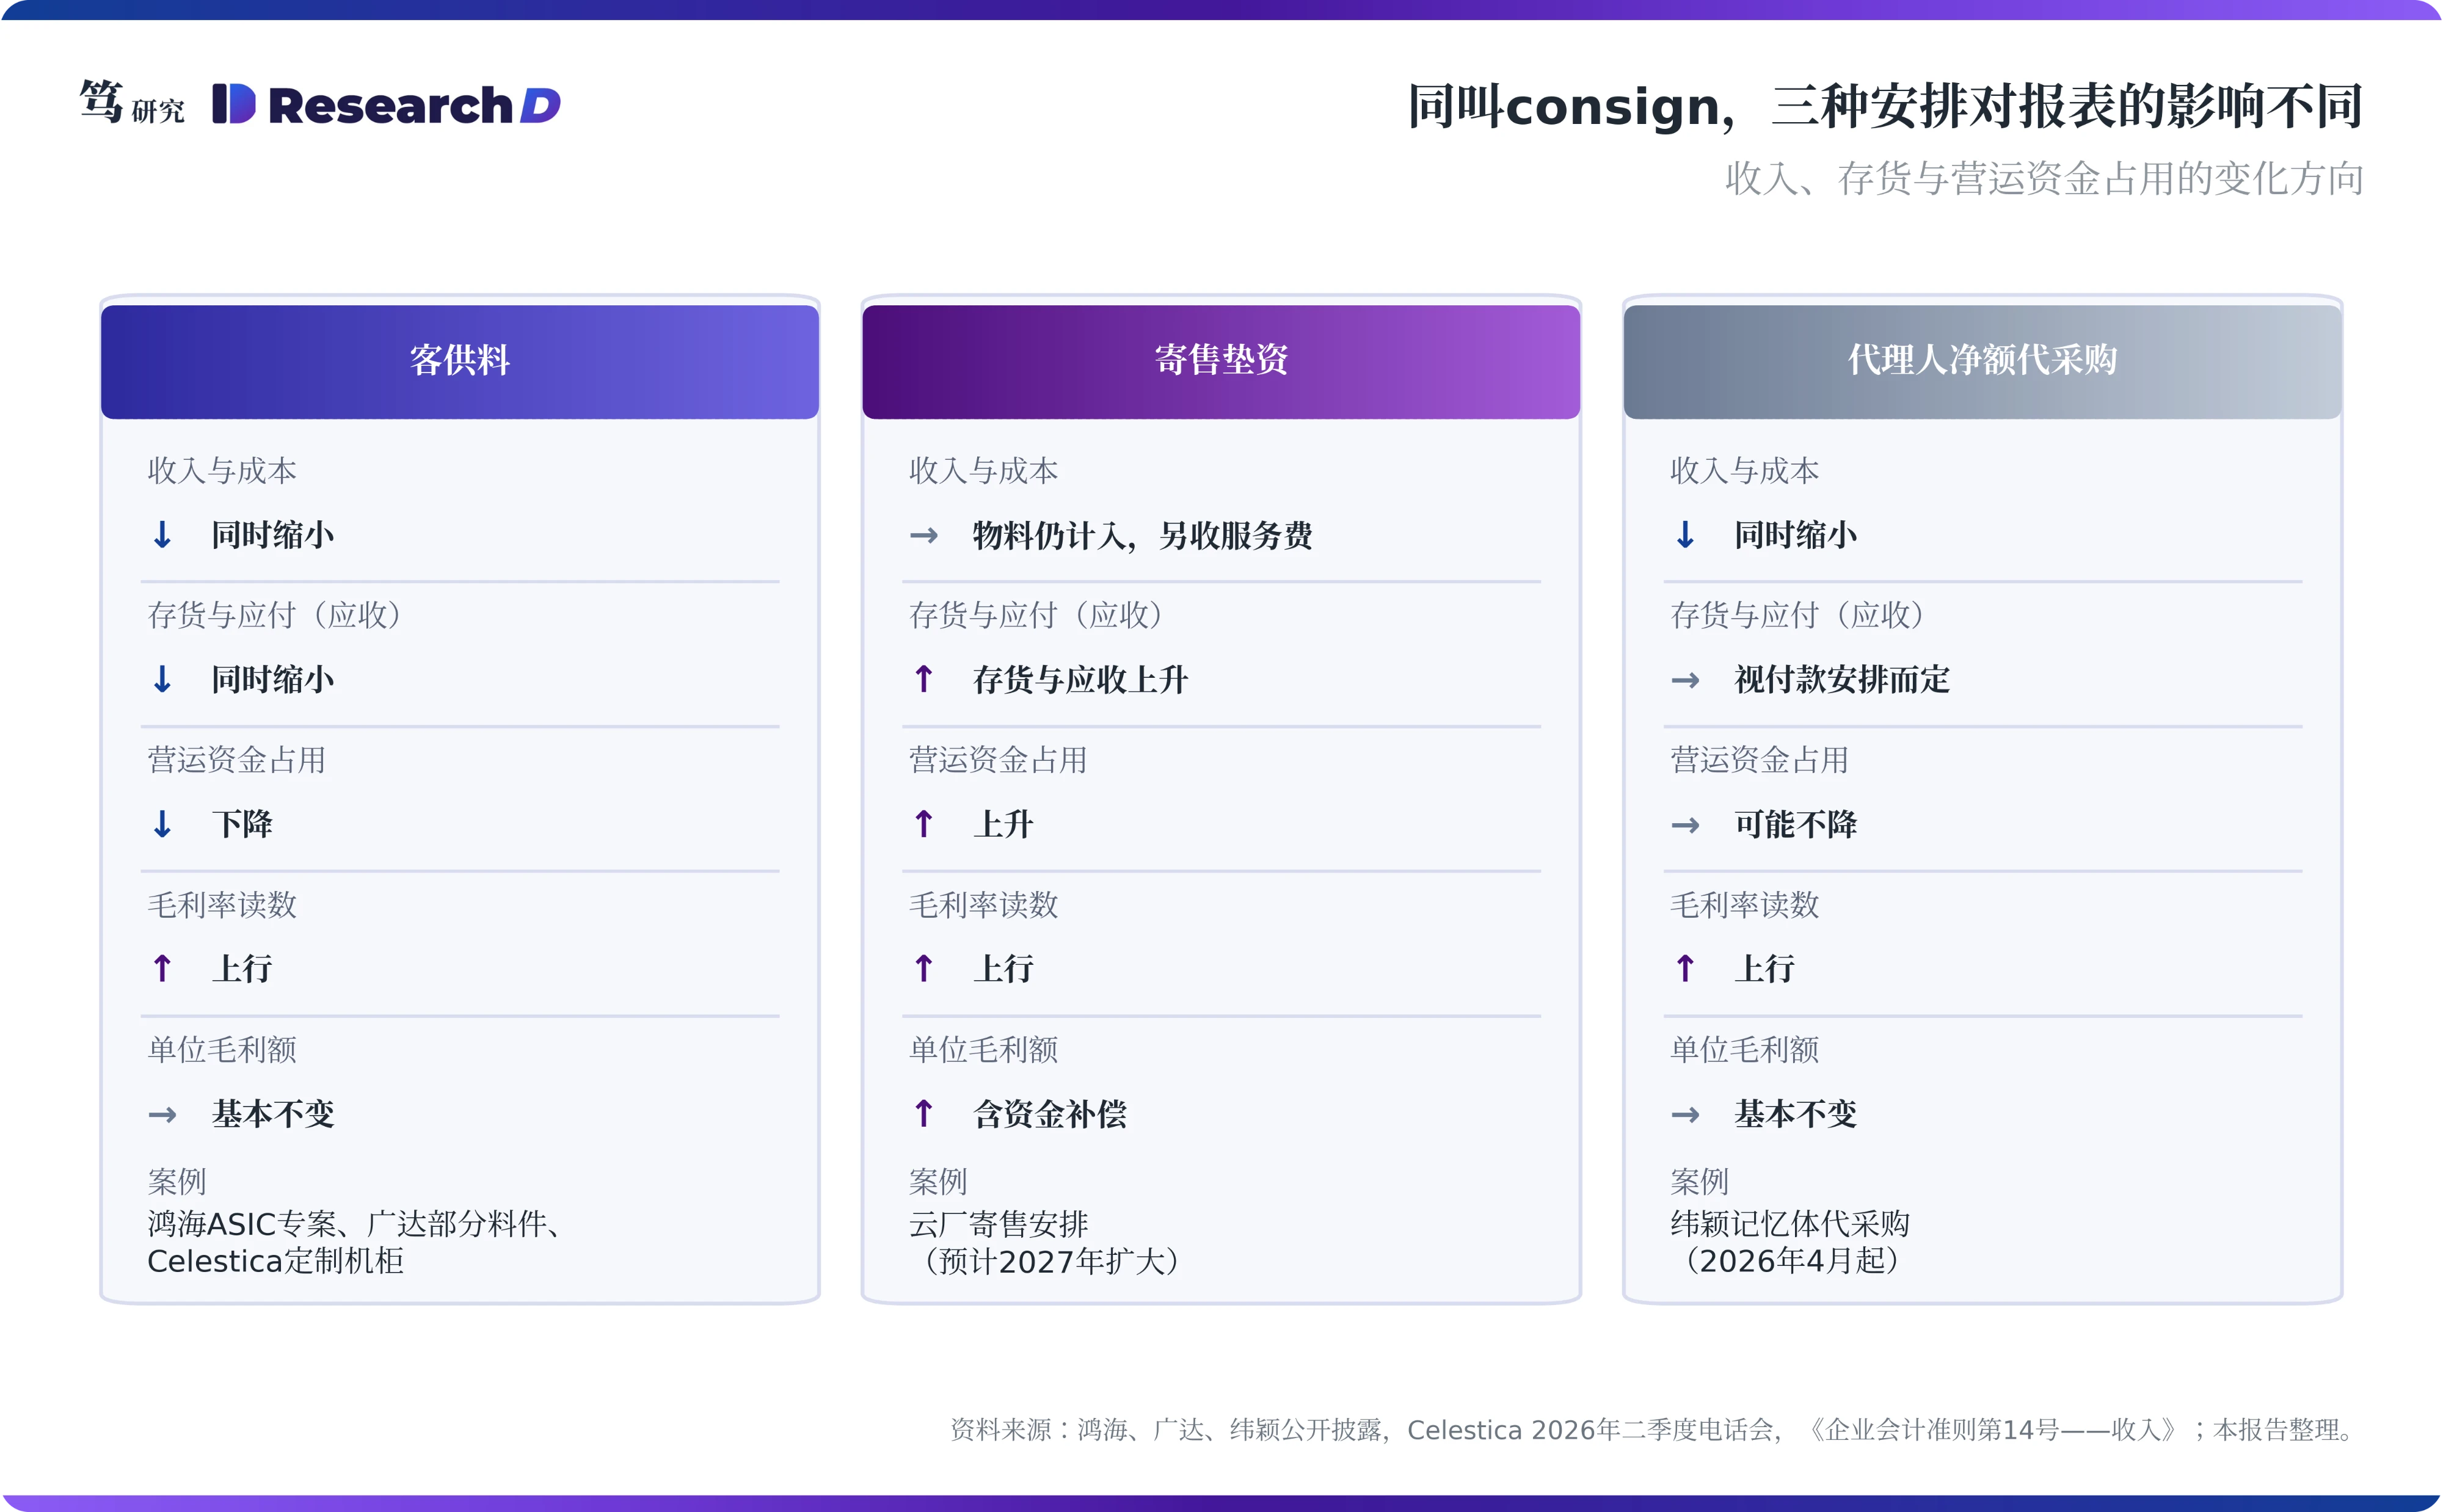
寄售预计在2027年明显扩大,对资金的影响最大。四大云厂的寄售比例预计在2027年提高到六成左右;ODM因此收取的服务费,早期约为物料价值的10%,合作两三年后降到5%到8%。两个数字目前的交叉验证还不充分,本文只用来判断方向。方向本身是清楚的:寄售越多,ODM替云厂垫付的资金越多。垫资换来的服务费计入毛利,借钱垫资的利息却留在毛利以下。
会计准则把垫资补偿放进毛利,把资金成本放进财务费用。《企业会计准则第14号——收入》按企业在转让商品前是否拥有控制权,区分总额法与净额法;第十七条又规定,客户取得商品控制权与支付价款的间隔不超过一年的,可以不考虑合同中的重大融资成分。这使得一年以内账期的垫资补偿会计入收入与毛利,ODM为垫资借入资金的利息却记在财务费用里。毛利率与净利率因此会出现错位,单看毛利率会高估寄售带来的改善。
笔者在*9月8日报告*中分析,同样是订单增长,在电力闸门下游意味着垫资负担。ODM处在这条链的下游。客供料把一部分垫资退回给客户,寄售则让ODM承担额外的垫资。另外,客供料下ODM的加工费按单柜计算,与物料由谁采购无关,改善体现在资金效率与ROE上。所以“consign之后新增的毛利主要是垫资服务费”这一说法,只对寄售成立。工业富联属于哪一类,答案在它的资产负债表里。
四、工业富联的报表还看不出客供料,看得到的是资金成本上升
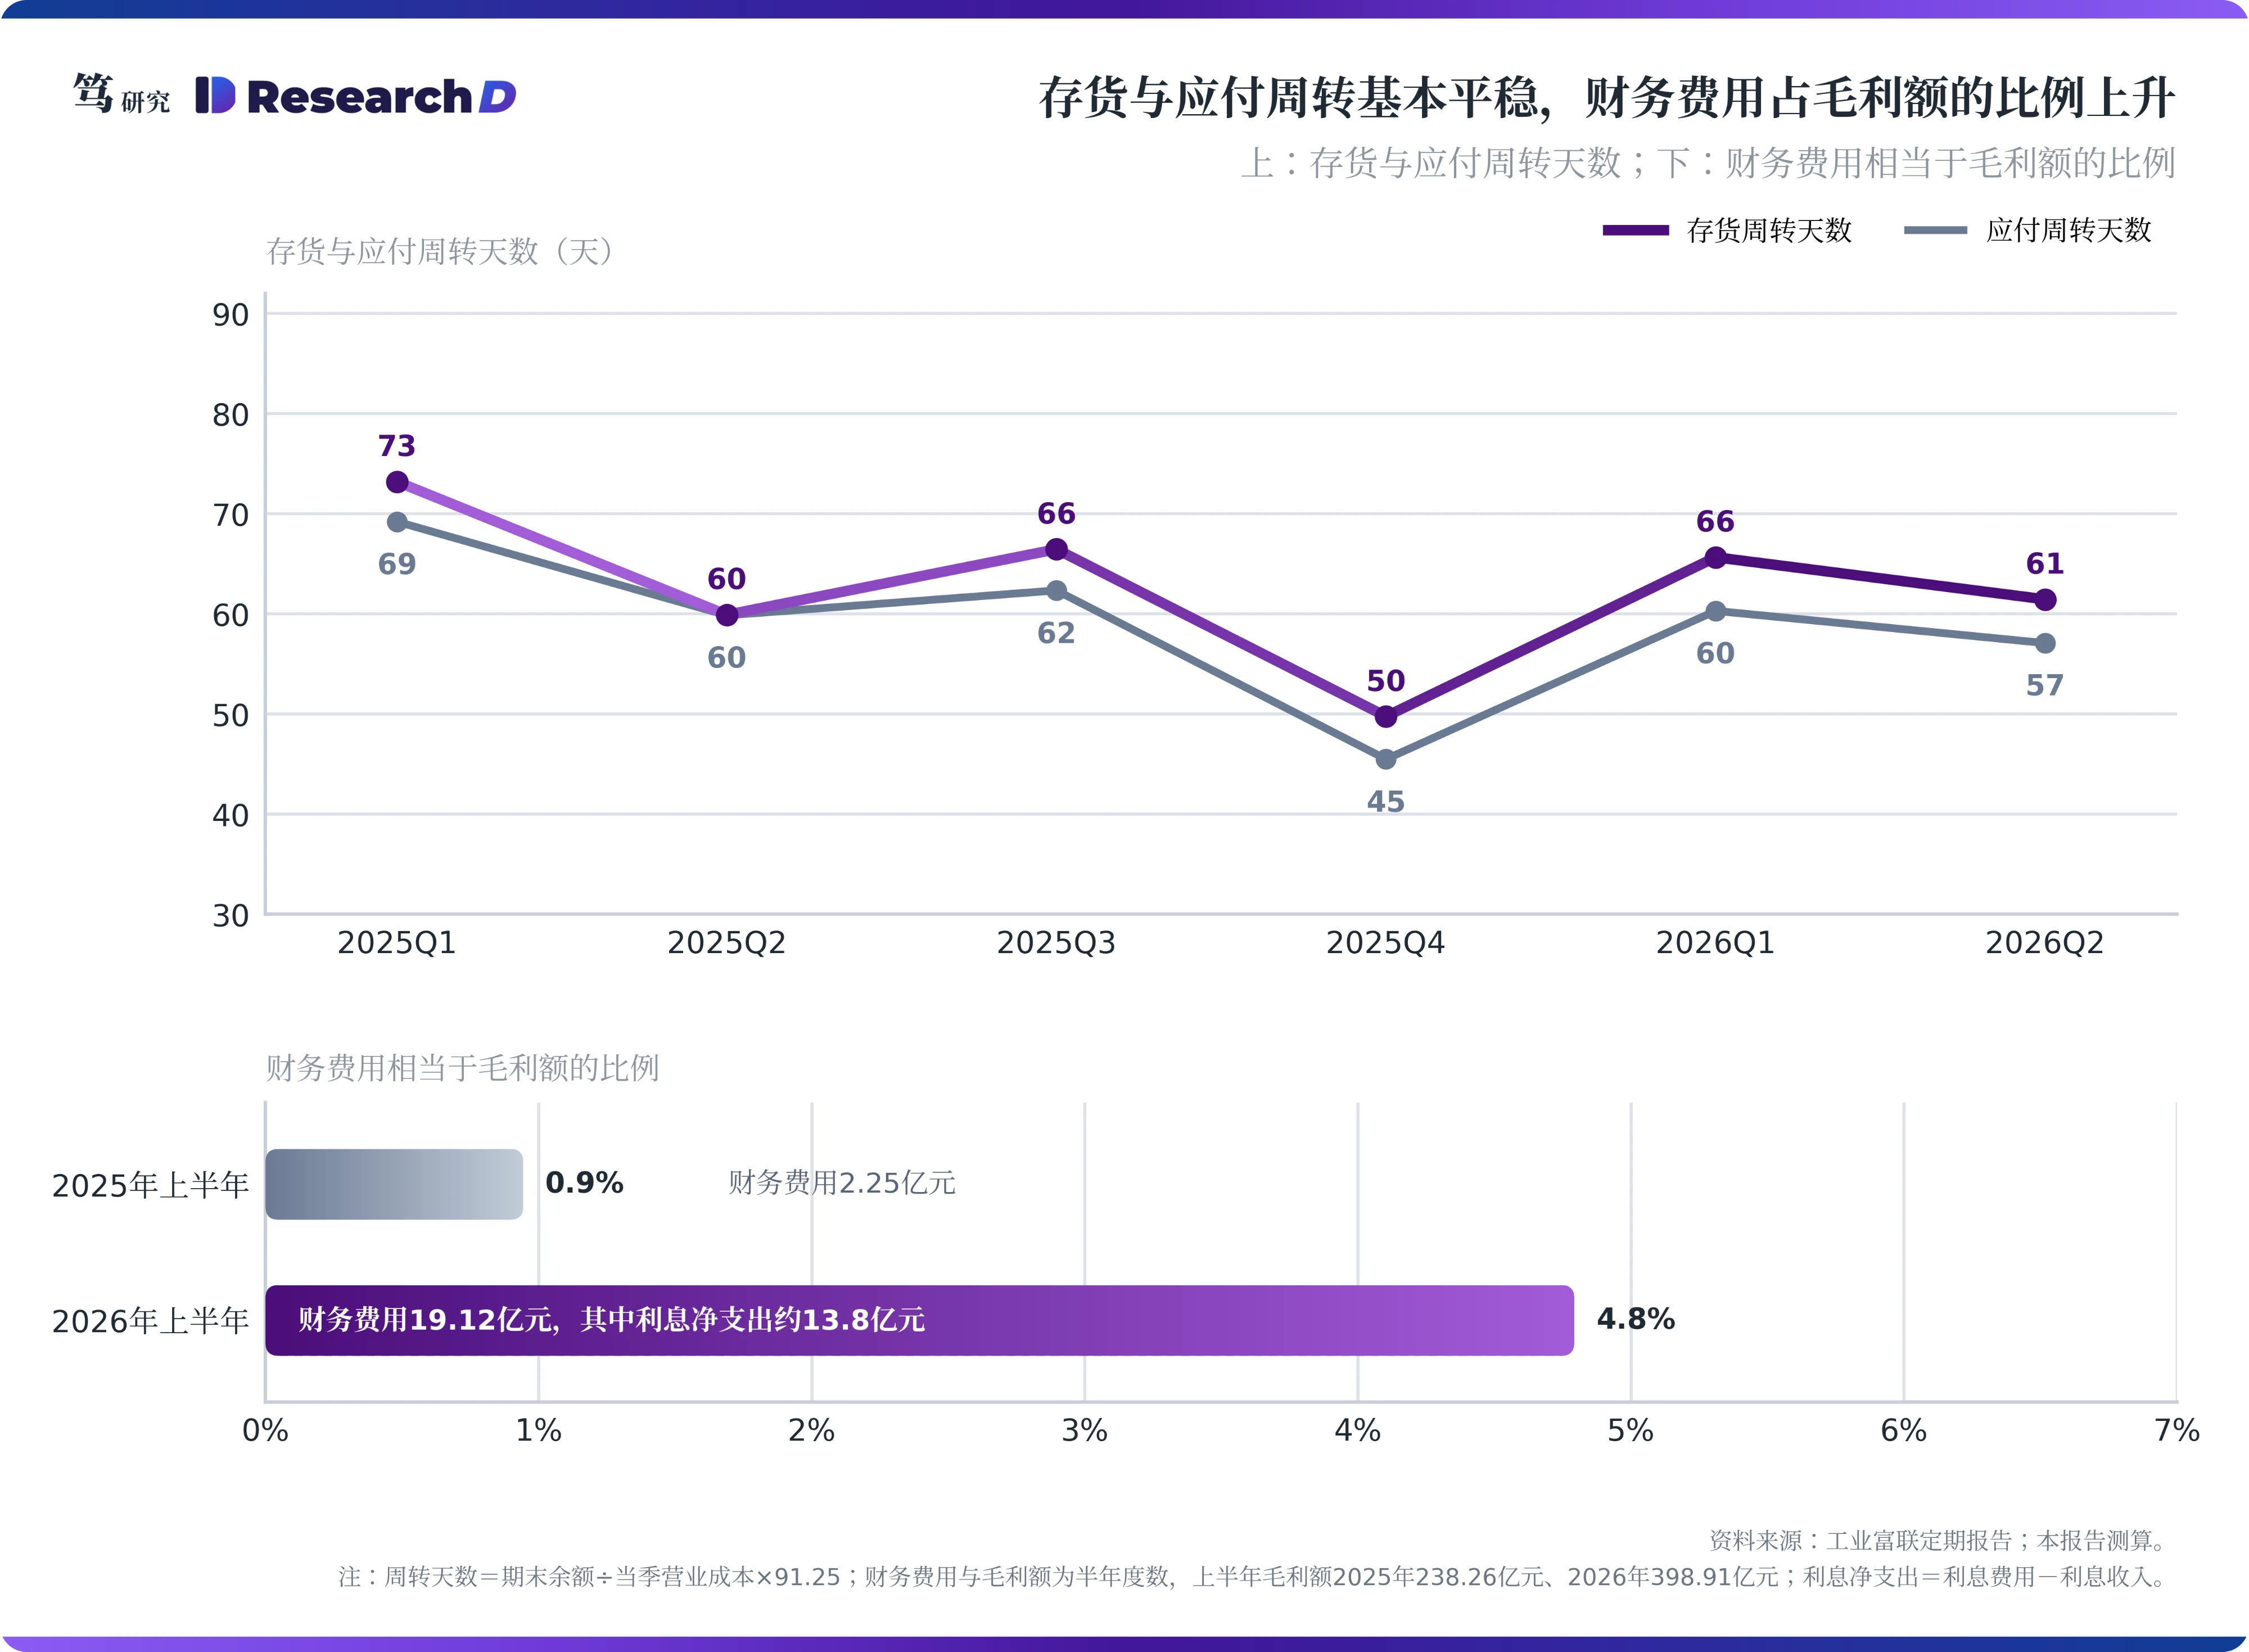
客供料留下的痕迹,在合并报表上还不明显。客供料一旦成规模,存货与应付会先于收入下一个台阶。粗略计算,2026年二季度末存货约相当于61天的营业成本,与去年同期的约60天基本持平;存货较去年同期增长约56%,二季度营业成本增长约52%,两者同步。把应收账款与应收款项融资计入、扣除应付账款后,营运资金占用约为年化二季度收入的13.9%。存货跟着成本同步扩张,说明大部分物料仍由工业富联自己采购。这与鸿海“ASIC为主”、广达“比例不高”的说法一致。
年报口径的两个指标,到2025年为止都还在上升。前五大供应商采购额占年度采购总额的比例,由2023年的47.95%升至2024年的56.27%和2025年的58.36%;直接材料占营业成本的比重,由2023年的89.09%升至2024年的91.38%和2025年的92.50%。高价物料集中向少数供应商采购、计入自身成本,这是buy-and-sell扩张的特征。客供料如果成规模,这两个比例会率先下降,所以2026年年报是一次关键检验。
看得到的变化落在毛利以下。上半年财务费用19.12亿元,较去年同期增长749.91%,公司解释为汇兑损益变动与利息费用增加。其中利息费用扣除利息收入后约13.8亿元,约占财务费用的七成;其余约5.3亿元为汇兑及其他,同期人民币对美元中间价累计升值3.1%。粗略计算,财务费用相当于毛利额的比例由2025年上半年的约0.9%升至约4.8%,其中利息净支出一项就相当于毛利额的约3.5%;二季度单季经营现金流约为负176亿元。这说明财务费用的上升以借款利息为主,为扩张垫付资金的成本,有相当一部分留在了毛利以下。
笔者*9月11日报告*中分析,甲骨文创纪录的经营现金流首先是客户出资的结果。ODM这一端可能正好是它的镜像:毛利里含有给客户垫资的补偿,资金成本却记在财务费用里。所以毛利率要和财务费用放在一起读。而进入三季度,两股分母力量的强弱会发生换位。
五、三季度毛利率读数预计被口径抬高,Rubin放量后口径还会再变
三季度推高分母的力量在减弱,压缩分母的力量在增强。TrendForce预估三季度、四季度一般型DRAM合约价分别季增13%-18%和10%-15%,涨幅明显收敛。另一边,鸿海表示上半年ASIC在其AI服务器营收中的比重略高于去年(8月12日法说会),工业富联的谷歌TPU整柜代工也预计在下半年逐步放量。笔者预计,在单位毛利额不变的情况下,三季度毛利率读数会上行,其中有一部分来自口径。
Rubin会把机柜的价值结构再改一次。按公开的物料拆解粗略计算,GPU在整柜物料中的占比由Blackwell一代的约65%降到Rubin的约51%,存储的占比由5%-10%升至25%-30%。存储成为整柜里仅次于GPU的价值项,它以什么方式进入ODM的收入,就决定了毛利率的读数。
同一台VR200,SOCAMM内存的采购路径不同,单柜价格相差约14%。英伟达采购SOCAMM内存并加价转售、随计算板计入ODM售价时,VR200单柜价格约780万美元;云厂自行采购SOCAMM、不经英伟达转售时,单柜价格约670万美元。粗略计算,两种情形下ODM的单柜毛利额基本相同,都在15万美元左右,毛利率则分别约为1.9%和2.2%-。与GB300相比,ODM的毛利率由约2.7%降到约1.9%,单柜毛利额却由约10.8万美元增至约15万美元,增加约四成。
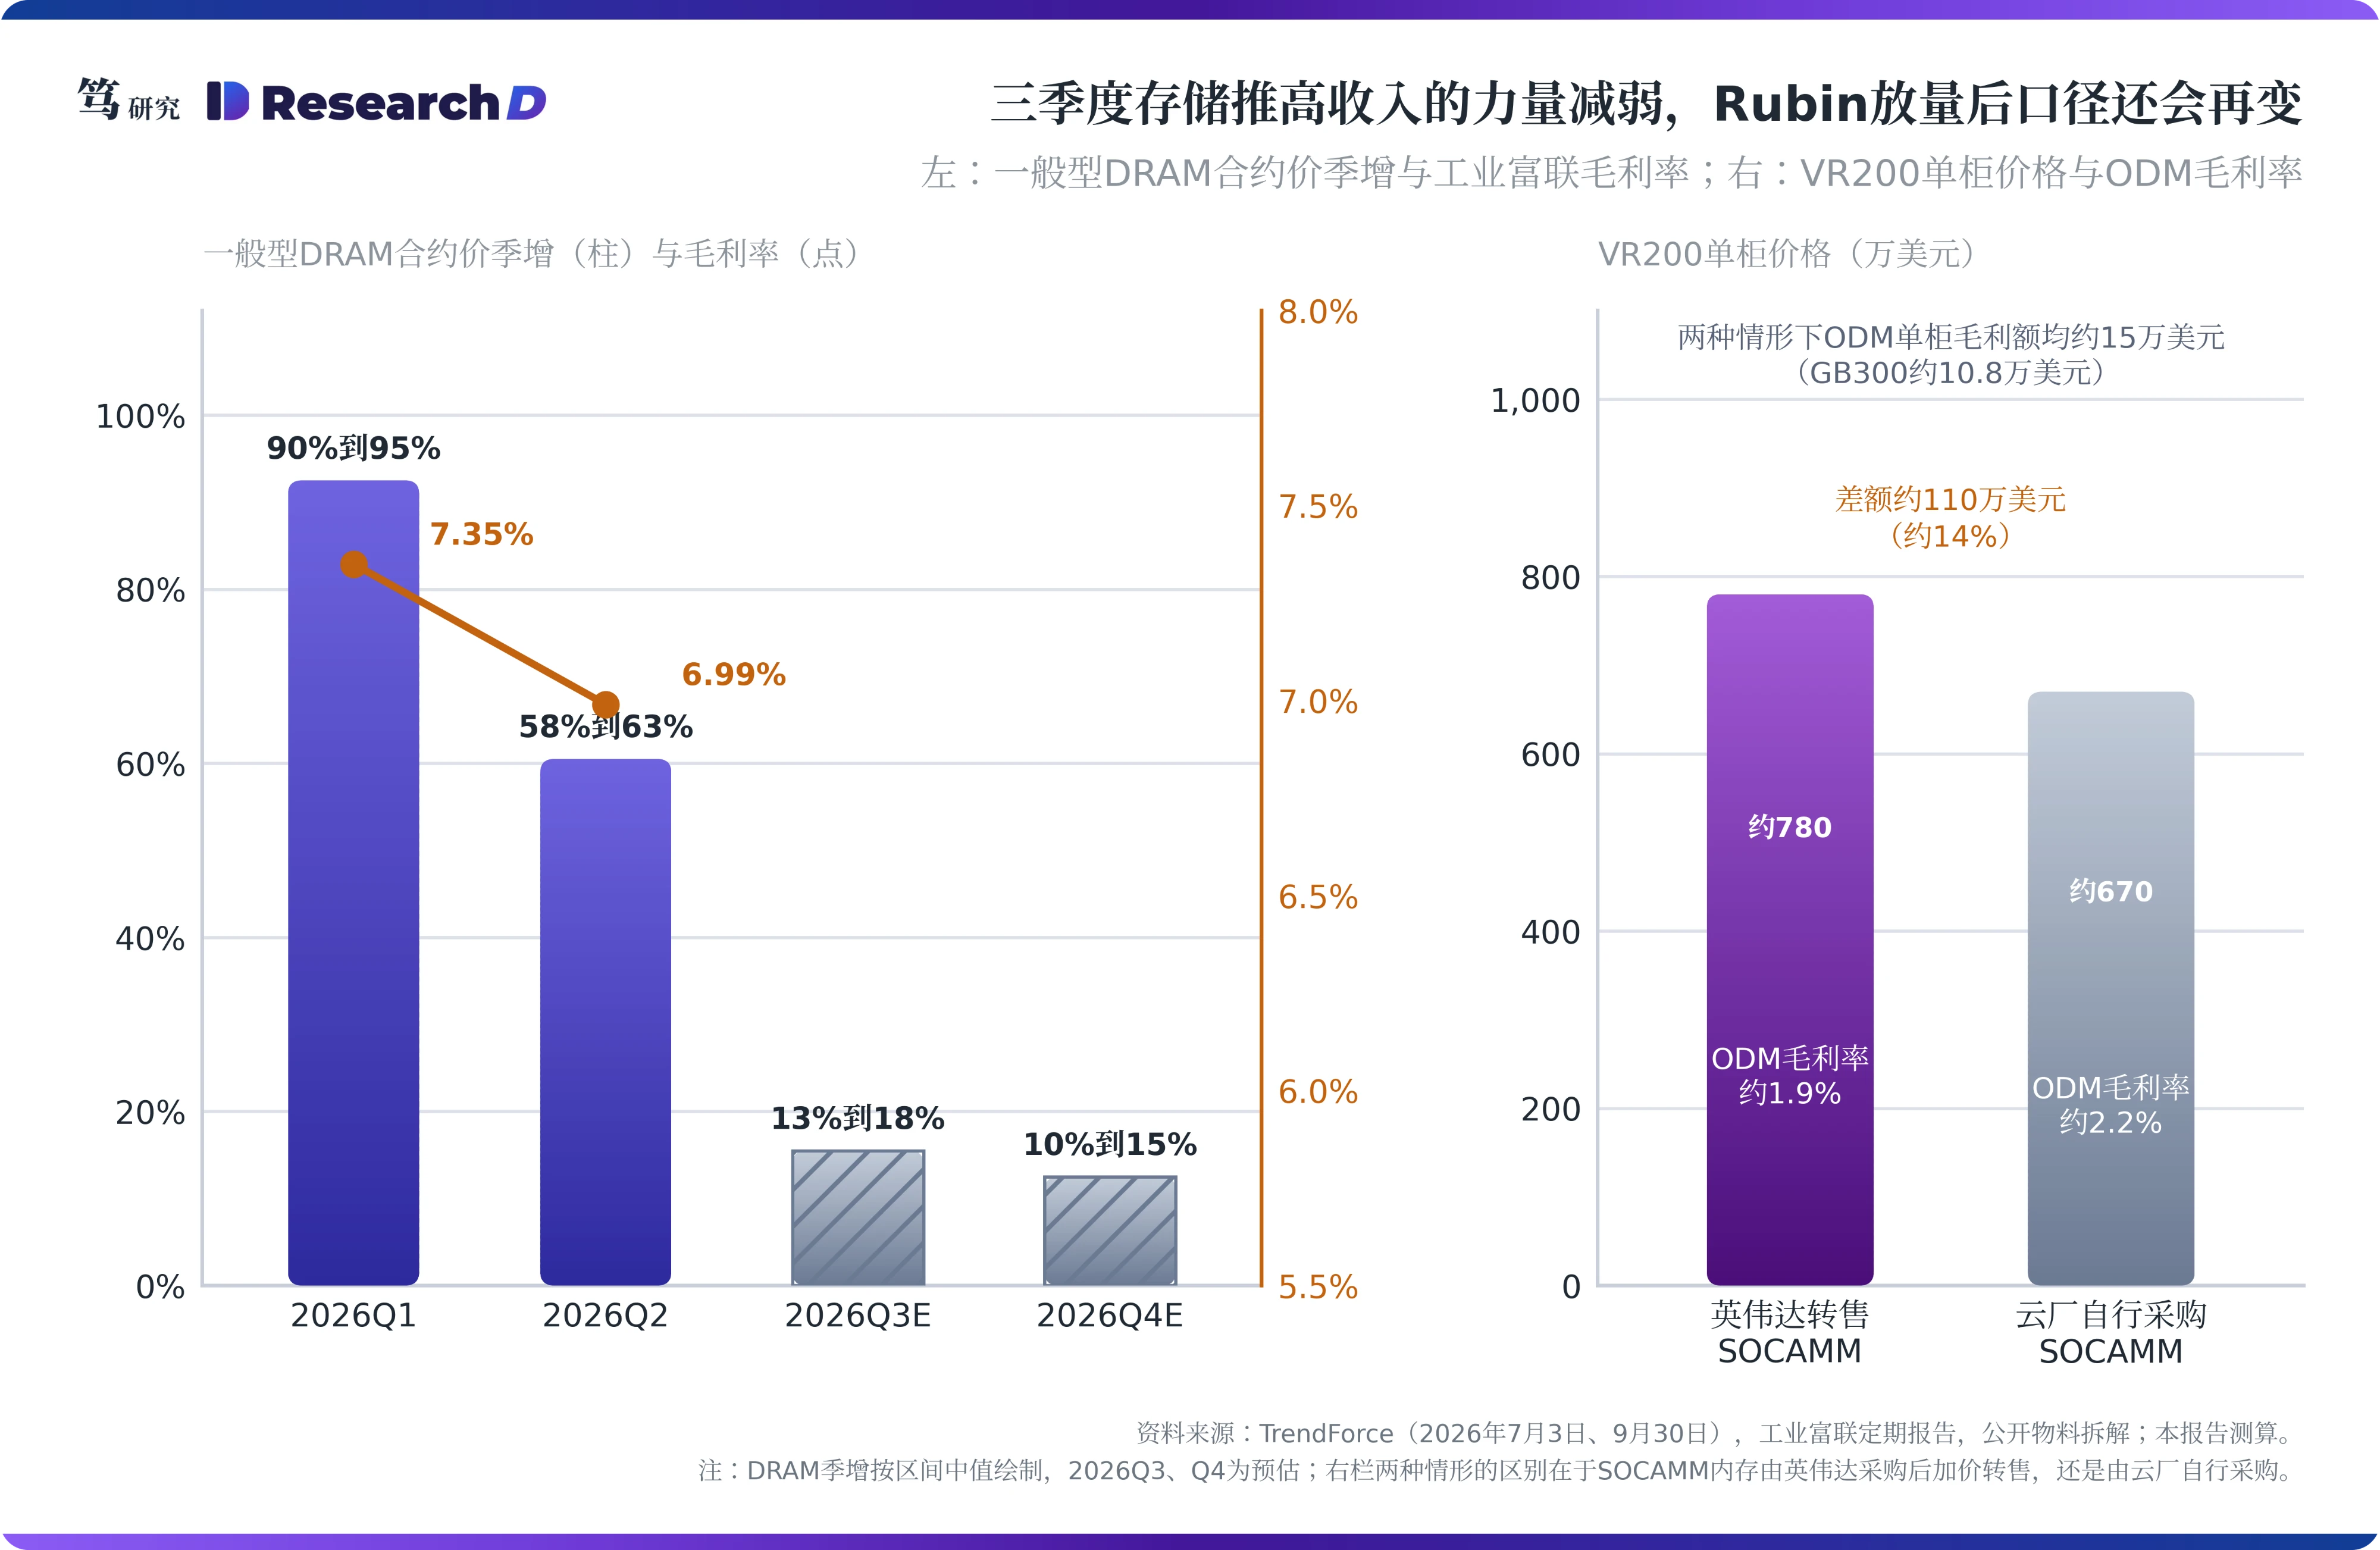
毛利额相同,毛利率却相差约0.3个百分点。英伟达在FY27Q2电话会上表示,8月已开始Vera Rubin的量产出货。这使得Rubin放量后,毛利率与单柜毛利额会走向两个方向:存储价值经英伟达加价后随计算板计入ODM收入时,毛利率被摊薄;存储改由云厂自行采购时,ODM的售价下降,毛利率回升,毛利额基本不变。
笔者*8月23日报告*中分析,算力链的稀缺已从算力换成内存配额。落到ODM身上,机架里的存储越贵,buy-and-sell模式下收入中的转手部分就越大。所以即使下半年毛利率出现先上后下的走势,也与经营质量关系不大。
2025年11月关于L10/L11商业模式的传闻是另一件事,至今还没有落地。公司当月发布澄清公告称,目前没有收到任何主要客户关于调整业务模式、下修份额或价格的要求。传闻指向的是英伟达直接下单L10运算模组;技嘉董事长对经济日报表示,英伟达的新方案只针对四家云厂。英伟达集中采购L10零部件预计最早在2027年下半年落地,届时ODM会失去一部分代采利润。所以2027年分母还会再变一次,而这一次单柜毛利额也可能随之改变。
六、同业的毛利率已失去可比性,工业富联的变量在资金占用
同一套口径变化,在同业身上走到了不同阶段。纬颖二季度营收较一季度仅增0.59%,毛利率却由7.55%升至9.26%。公司解释,自4月起部分客户的记忆体改为代采购,相关金额不计入营收与销售成本,新产品导入带来的NRE收入也推高了毛利率(纬颖8月7日公告)。同期董事会通过发行不超过150亿新台币的可转债,并拟办理15亿美元联合授信,用于充实营运资金等用途。毛利率上行与资金需求上升同时出现,这是代理人净额的典型读数。
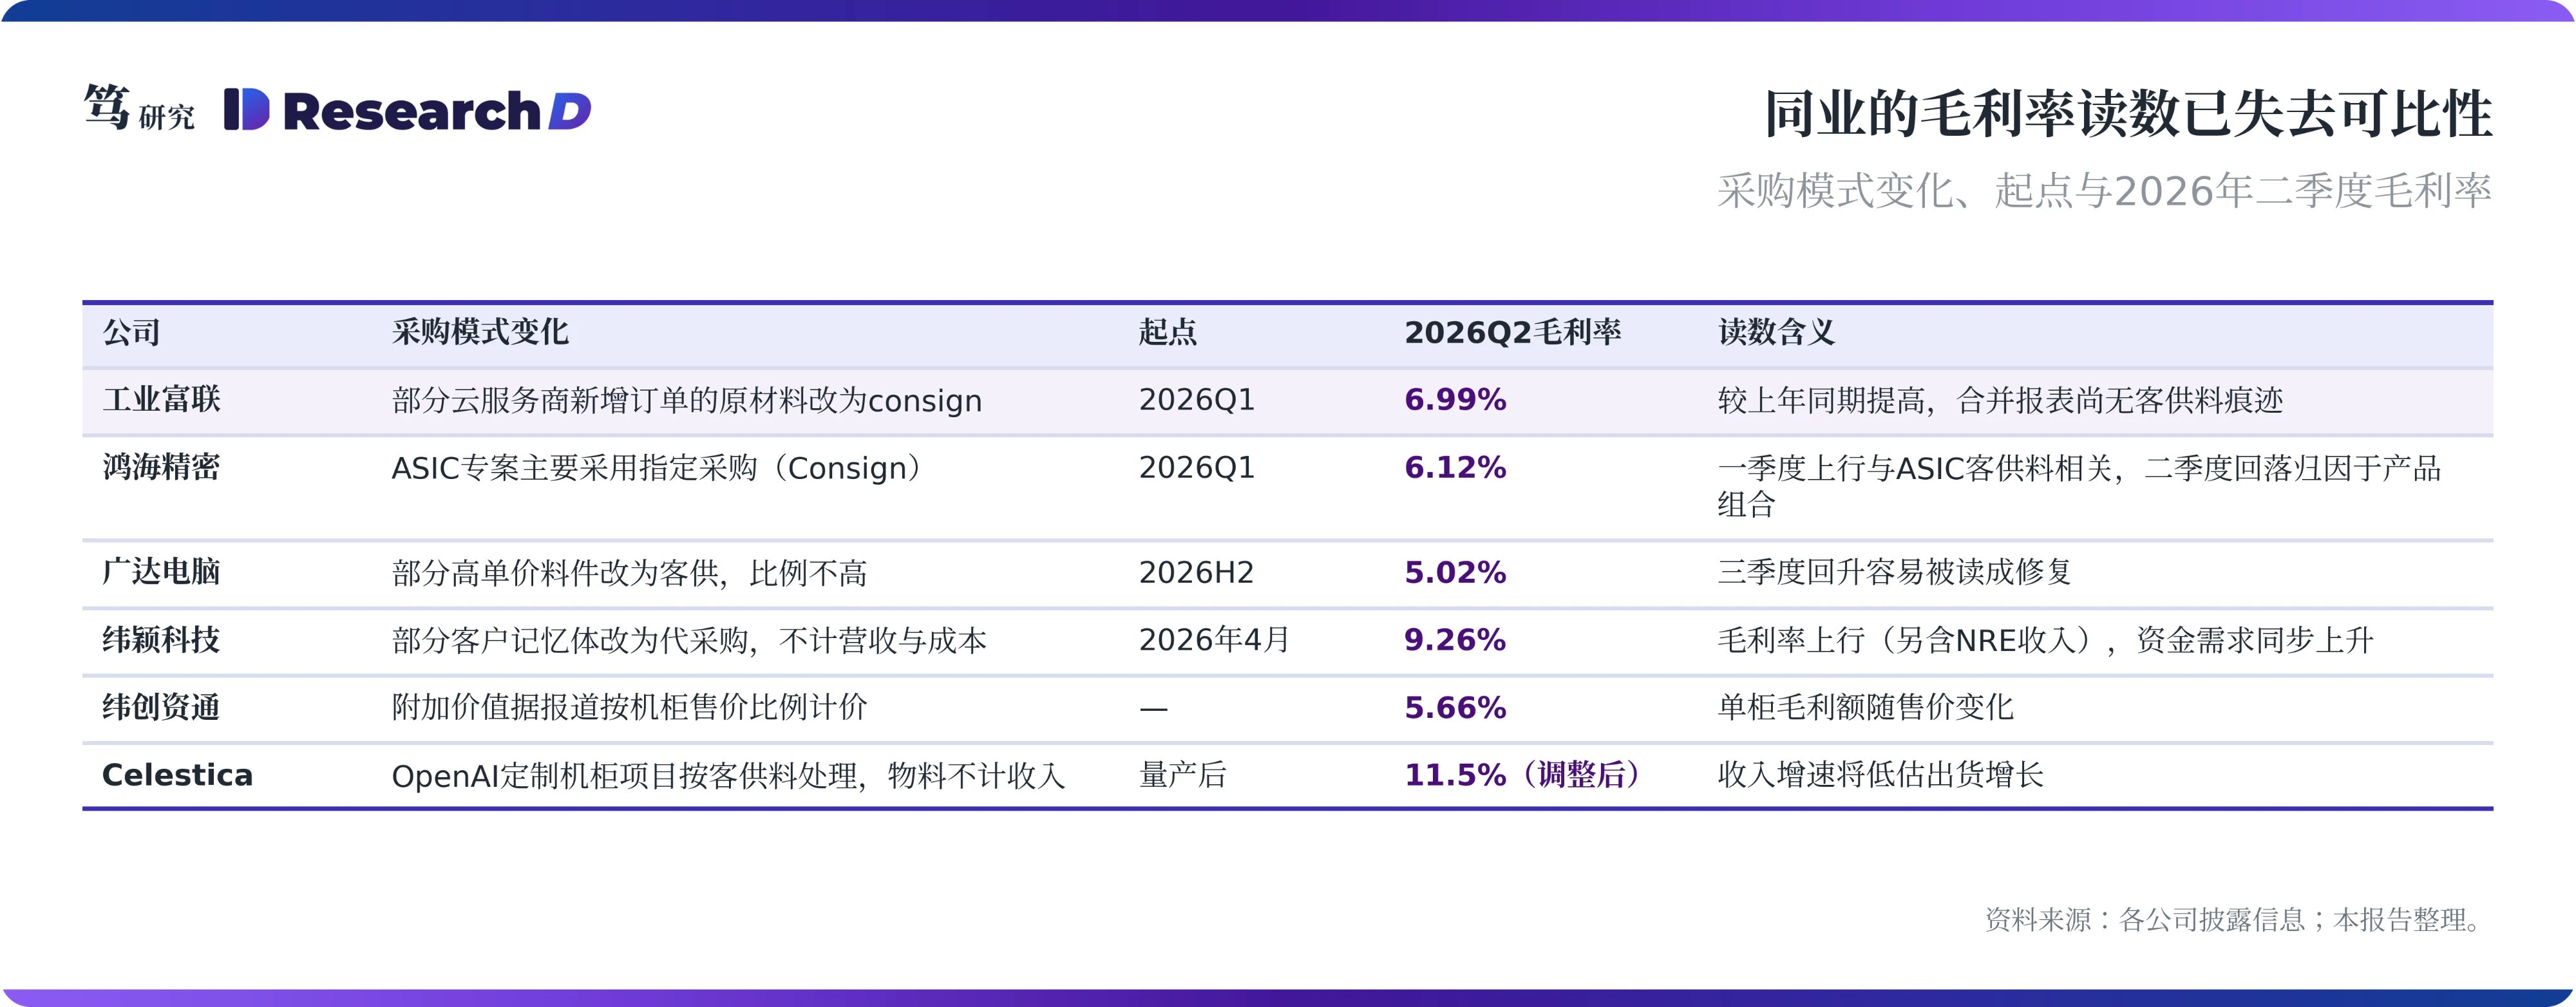
广达、鸿海与纬创处在另外几个阶段。广达一季度、二季度毛利率分别为4.78%和5.02%,下半年起部分料件转为客供,三季度的回升容易被读成修复。鸿海一季度毛利率较上季提高0.3个百分点,联合报5月14日的报道将其与ASIC接单改采客供料联系在一起;二季度毛利率回落到6.12%,公司归因于产品组合。纬创的附加价值如果像经济日报8月5日报道的那样按机柜售价比例计价,单柜毛利额会随售价上升,这与“毛利额不随采购模式变化”的前提相反。所以跨公司比较毛利率,已经失去了可比性。
对工业富联来说,受影响的是云计算业务里的AI服务器。在鸿海的口径下,客供料集中在服务器专案,交换机与精密结构件业务暂无客供料的披露,这两块业务的毛利率读数不受口径影响。按Wind一致预期,市场对工业富联2026年归母净利的预期约为621亿元(22家机构,截至10月4日)。扣除上半年的237.40亿元,粗略计算,下半年单季需要约192亿元,较二季度的约131亿元高出约四成半。据此推算,按上半年归母净利约为毛利额六成的关系,下半年需要毛利额约645亿元,较上半年增长约六成。这条路径取决于出货量与单位毛利额,与毛利率读数关系不大。若三季度的毛利率上行被当作经营改善外推,预期就会被口径抬高一次。
同样一个台阶的毛利率上行,对资金回报的含义明显不同。寄售扩大时,毛利率上行伴随应收与借款上升,ROE的改善有限;客供料扩大时,毛利率上行伴随资金占用下降,ROE与现金流随之改善。工业富联走的是哪条路,三季报是第一次检验。
七、投资含义:三季报先看单位毛利额与资金占用,毛利率放在最后
三季报中四个数是关键。第一是毛利额的同比增速,对照管理层披露的出货倍数。第二是存货加应收账款与应收款项融资、再减应付账款,占年化收入的比例,对照二季度的约13.9%。第三是财务费用相当于毛利额的比例,对照上半年的约4.8%,同时看利润表中利息费用与利息收入的变化。第四是其他应付款中的保理款,以及合同负债的变化。
毛利率与资金占用同向还是反向,决定了是哪一类consign。毛利率上行、资金占用下降,则对应客供料,改善来自口径与资金效率。两者同时上升,则对应寄售垫资,毛利里含有资金补偿,要扣掉财务费用再读。毛利率上行、资金占用持平,接近代理人净额。毛利率下行而单位毛利额上行,则说明Rubin的存储进入了分母。
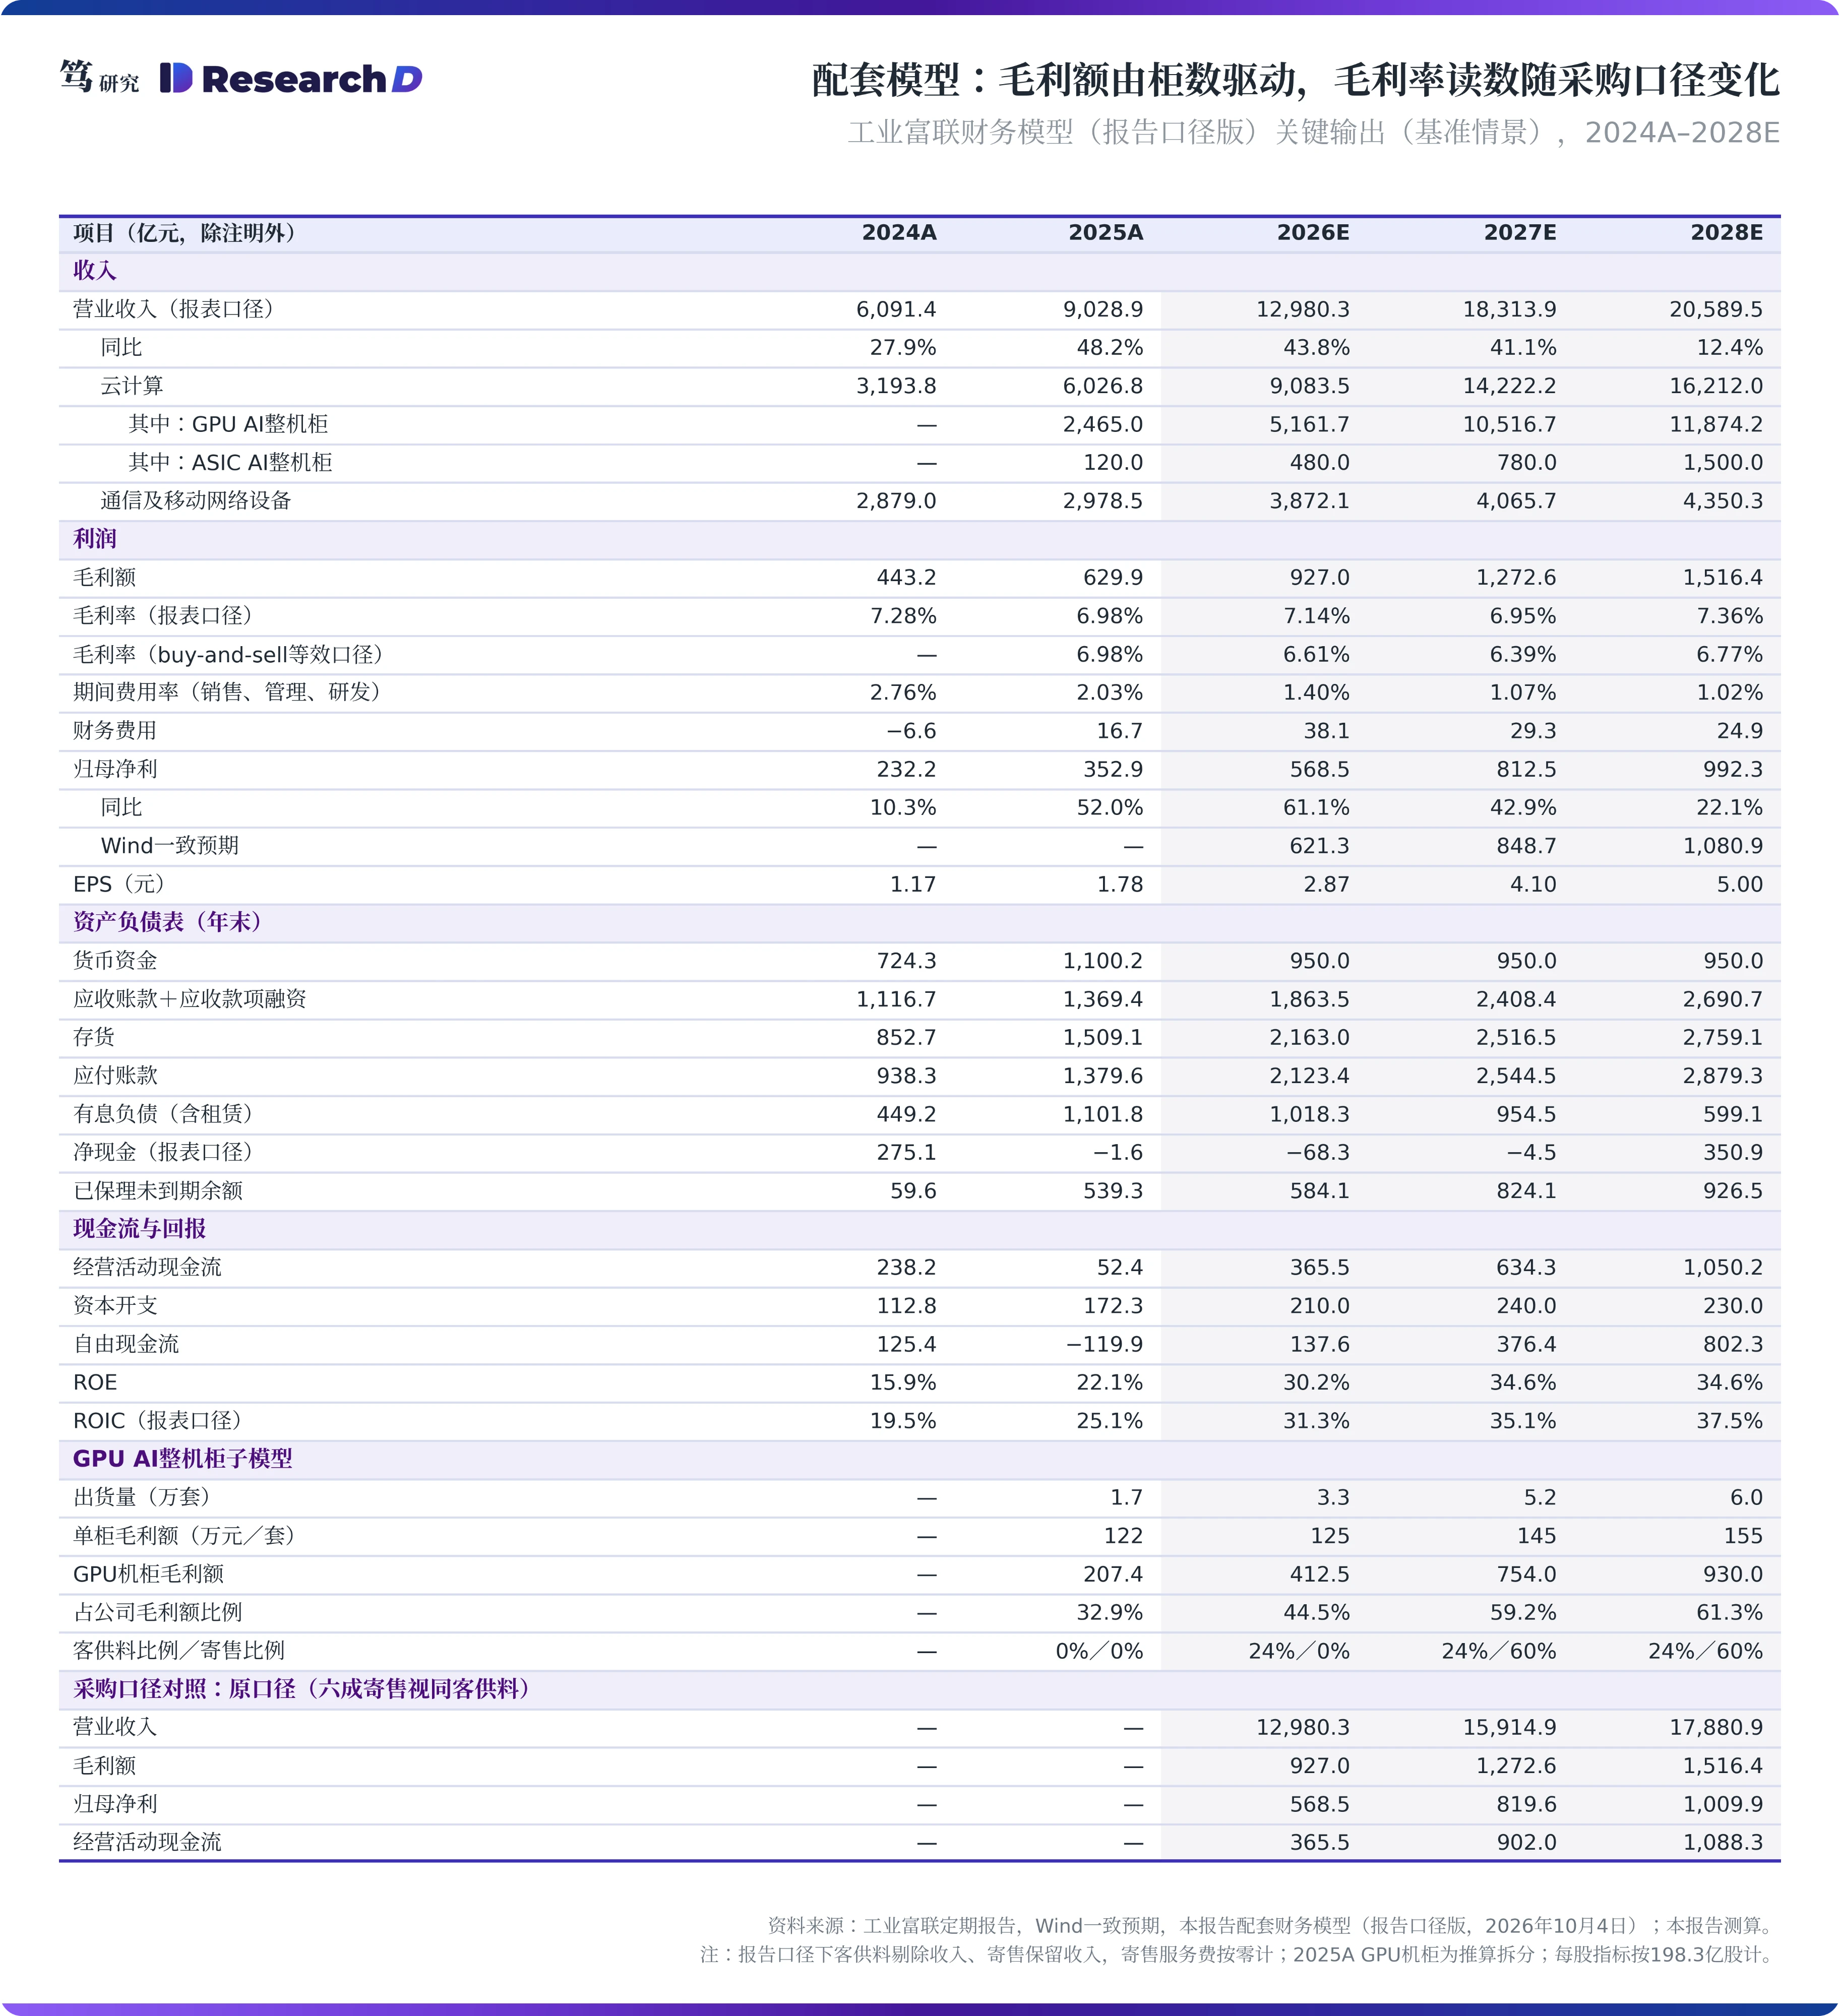
对采购口径进行量化测算,客观对照的结果支持上述读法。测算将GPU机柜的客供料与寄售垫资分列:客供料剔除收入与成本,寄售保留收入并占用资金,寄售服务费暂按零计。基准情景中2027年有六成GPU机柜采用寄售,若把这六成改按客供料处理,2027年报表收入会少约2,400亿元,毛利额不变,归母净利只相差约1%,经营现金流则多出约270亿元。这组对照说明,口径改变的是收入与现金流,毛利额才是可以跨口径比较的量。
本报告的判断在两种情况下不成立。第一,三季度营收增速与出货增速基本同步,毛利率仍明显上行,说明单位毛利额确实在提升,原因可能是良率或交换机。第二,2026年年报中前五大供应商采购占比与直接材料占比没有下降,说明客供料的规模还不足以改写口径。三季报预计在10月下旬披露,届时将在拆报表系列中逐项核对。
上行风险在于单位毛利额真实提升。工业富联代工的CPO交换机毛利率估计在25%到30%,放量后会抬高单位毛利额;GB300良率继续提升也有同样的效果。按机柜售价比例计价的合同如果扩散,单柜毛利额会随Rubin的售价同步上升。
下行风险在于出货节奏与资金占用。工业富联下半年的Rubin出货预计约4,500套,较年初的计划已两次下调。英伟达集中采购L10零部件若提前落地,ODM的代采利润会提早流失。四大云厂若提高寄售比例,ODM的资产负债表将替云厂承担一部分资本开支的融资。人民币若继续升值,汇兑损失会推高财务费用。
以上内容不构成任何投资建议,请风险自担。