2026.10.05 | AC | Packaging | Glass Core Substrate Cost Economics
原标题:玻璃载板的成本账:贵在良率与满产,不在玻璃
摘要
- 玻璃芯载板贵在原片、金属化还是良率;
- 试产价降到量产价,靠良率还是满产;
- 设备降价省多少,新建与加装投资差多少;
- 2030年需求够几条满载产线,十余家建线影响什么;
- 利用率风险由谁承担,载板、设备与玻璃厂商受何影响。
玻璃芯载板的价格取决于良率与产能利用率,玻璃原片在售价中不到一成。降到200到350美元,需单线月产跑满2万张;按Yole乐观情景,2030年全球需求约合一条满载产线,布局厂商却有十余家。其中,新建产能首当其冲,原有载板厂只承担增量投资。
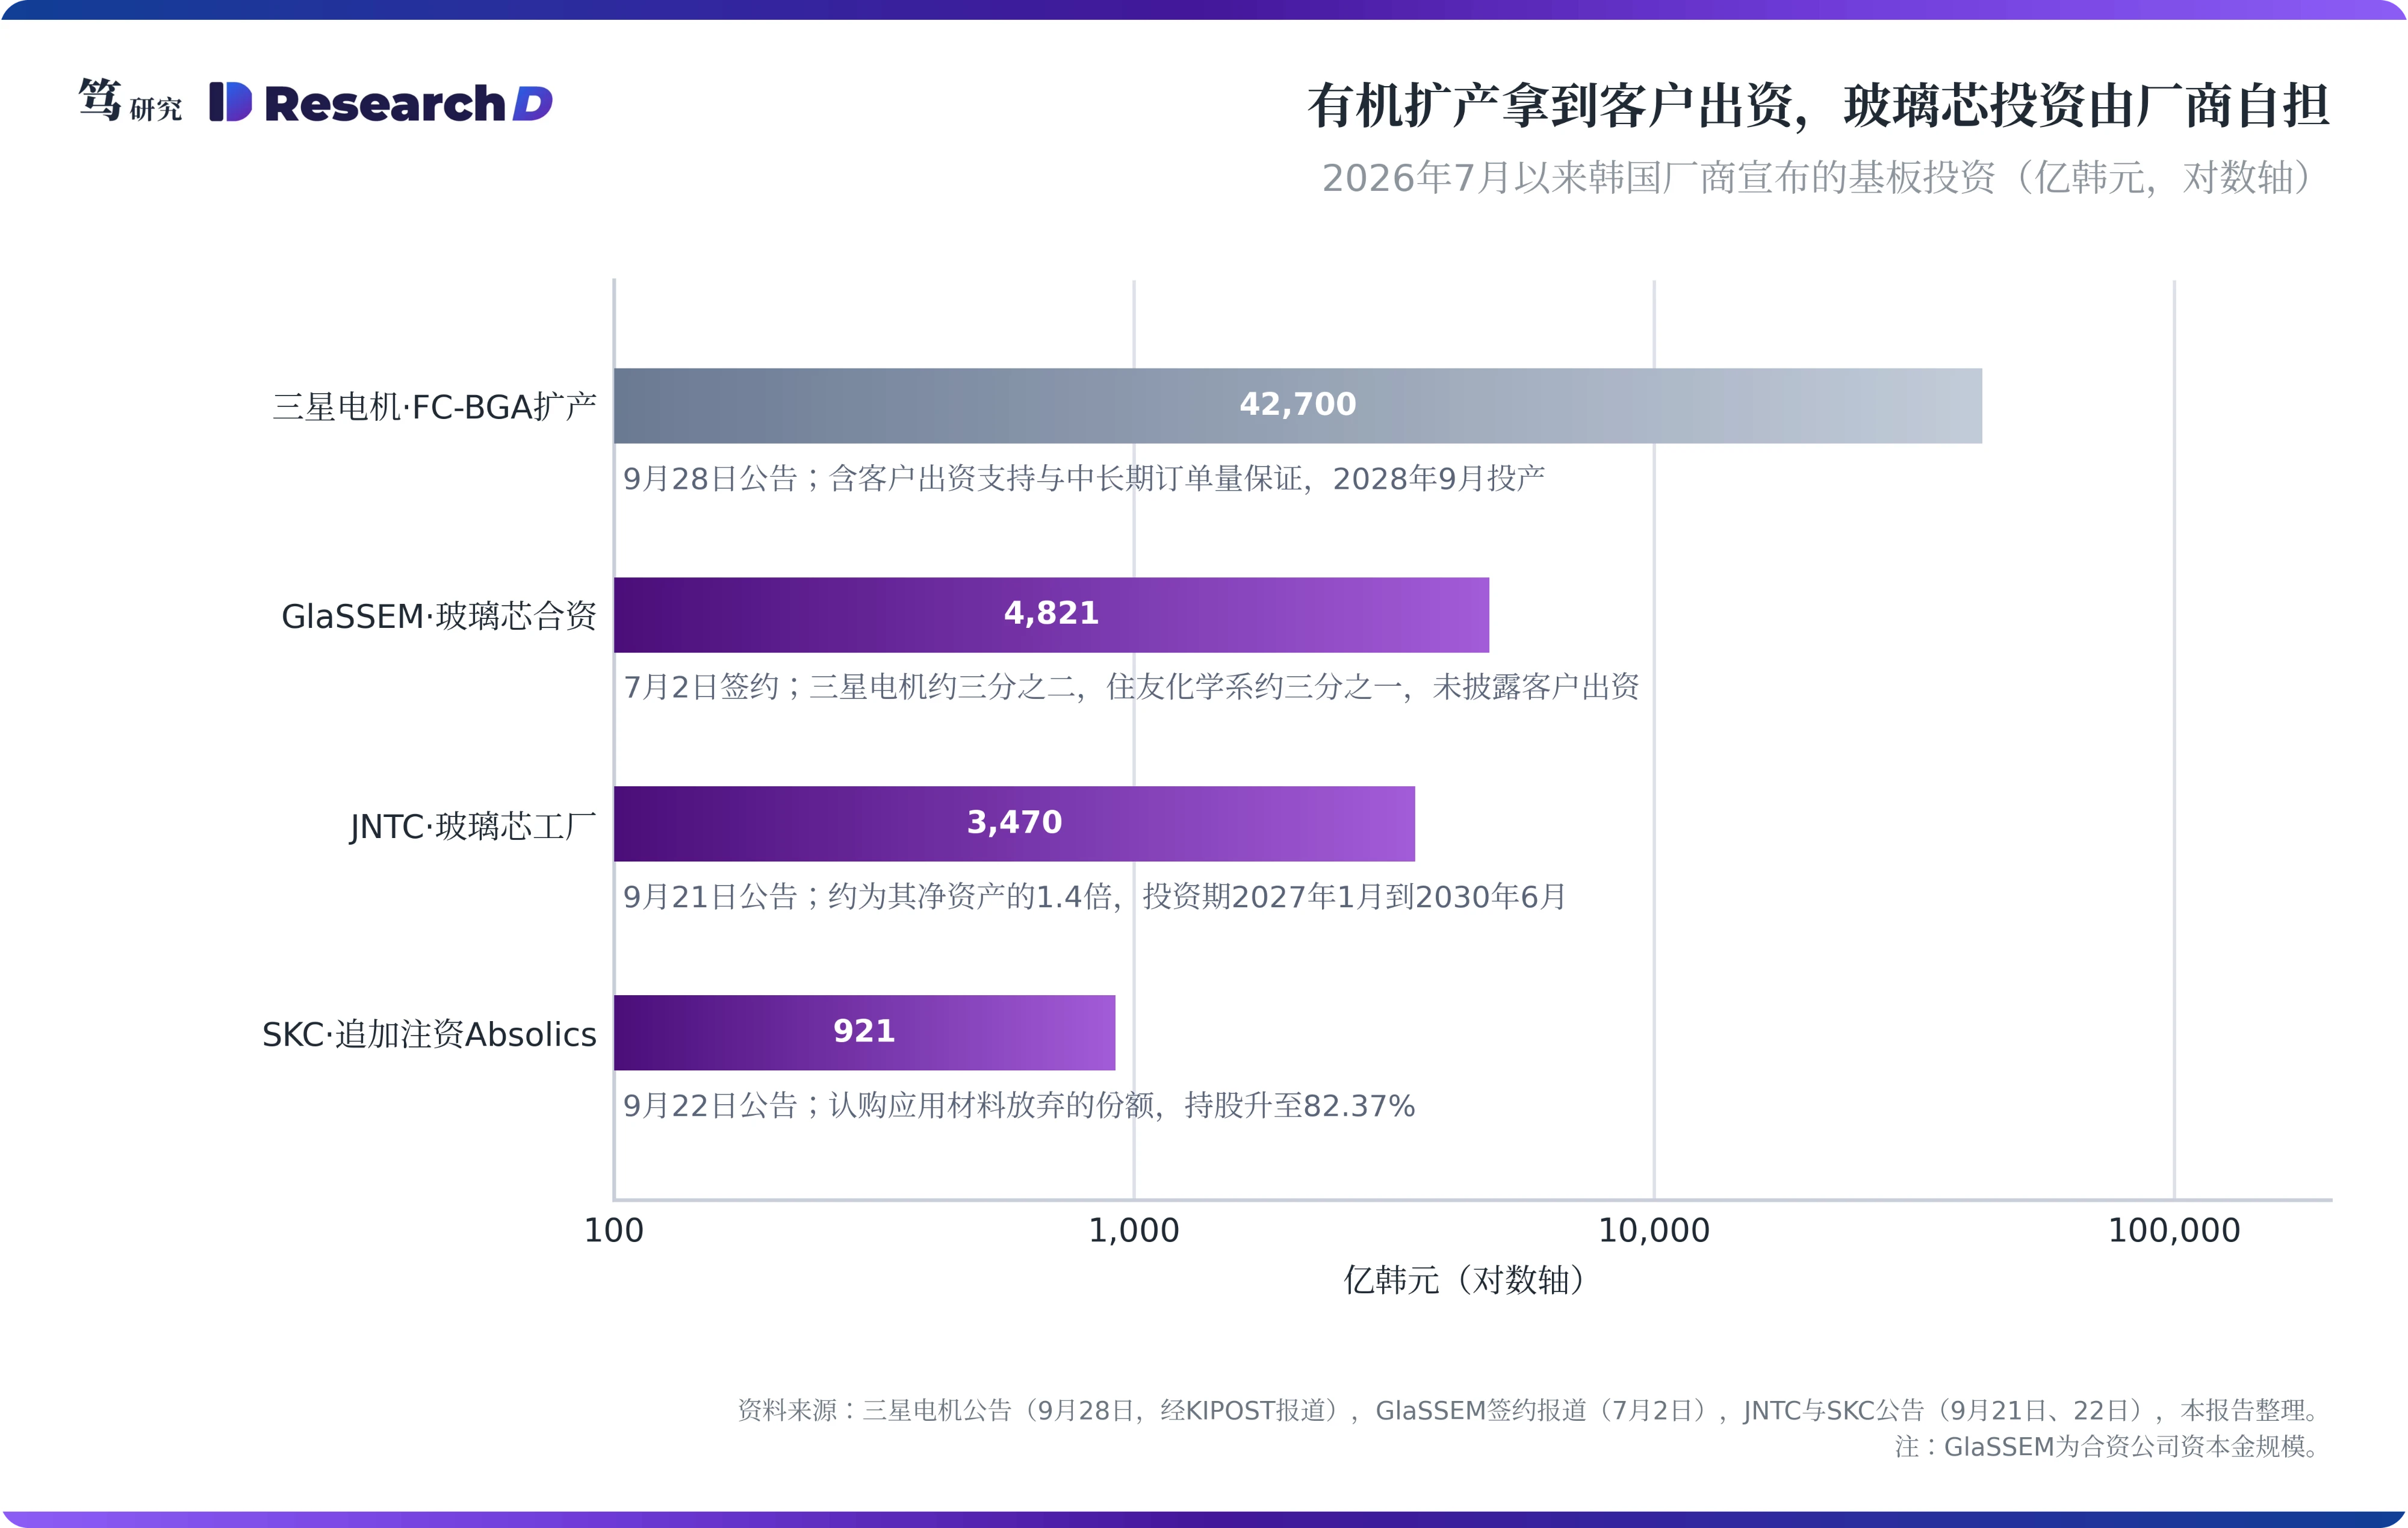
9月下旬,韩国两笔玻璃芯载板投资先后落地。JNTC宣布投入3,470亿韩元建设玻璃芯载板工厂,金额约为其净资产的1.4倍。SKC则追加出资921亿韩元,把美国子公司Absolics的持股提高到82.37%,原股东应用材料没有跟投。两家押的是同一件事:玻璃芯载板能从试产价格走到量产价格。这笔账怎么算,决定了谁先赚到钱、谁先承压。
一、玻璃芯省了材料钱,贵在工序、良率与折旧
玻璃芯层替代的是芯板,两侧的积层还要照样做。有机载板以Low-CTE BT芯板做骨架,上下压合ABF积层。玻璃芯方案把中间这层芯板换成打了玻璃通孔(TGV)的玻璃,两侧仍是有机积层。Intel今年1月在日本NEPCON展出的玻璃芯载板样品采用“10-2-10”结构,也就是玻璃芯层两侧各有10层积层。这使得积层材料成了两种方案共有的成本,两者的价差只能来自芯层本身。另外,台积电面板级封装CoPoS的首代仍以有机载板为主,TrendForce预计玻璃进入CoPoS要到2030年以后,所以本文只讨论替代芯板的玻璃芯载板。
有机芯板贵在材料,玻璃芯层的原片却只有几美元。笔者6月8日报告分析,Low-CTE BT芯板约占载板物料成本的40%到50%。玻璃芯载板的情况正好相反。一张510×515毫米的面板,扣除边缘和切割道,可切约16颗100毫米级载板。笔者了解到,进口玻璃原片每张约800到1,000元,而玻璃芯载板量产初期的单价在300到500美元。粗略计算,原片摊到每颗约7到9美元,只占售价的1%到3%。换成每张只能切6颗的最大尺寸封装,这一比例也只升到4%到8%。所以,玻璃本身涨价或降价,都改变不了玻璃芯载板的成本结构。
成本压在金属化这几道工序上,良率偏低又会把成本成倍放大。TGV成孔之后,玻璃表面光滑、铜不易附着,多数方案要先溅射钛或铬做粘附层,再溅射铜做种子层(Ti/Cu或Cr/Cu),然后电镀填孔。溅射在有机载板上只是可选工序,在玻璃上却成了常规步骤。良率问题也集中在这里。据笔者了解,1.1毫米以下薄板的TGV成孔良率已在95%以上,但面板试产的总良率只有40%到70%,损失主要出在金属化、微裂纹和切割环节。英伟达提出的2毫米厚板规格,又让成孔本身重新成为变量,15比1深宽比下的单道良率约为60%到70%。
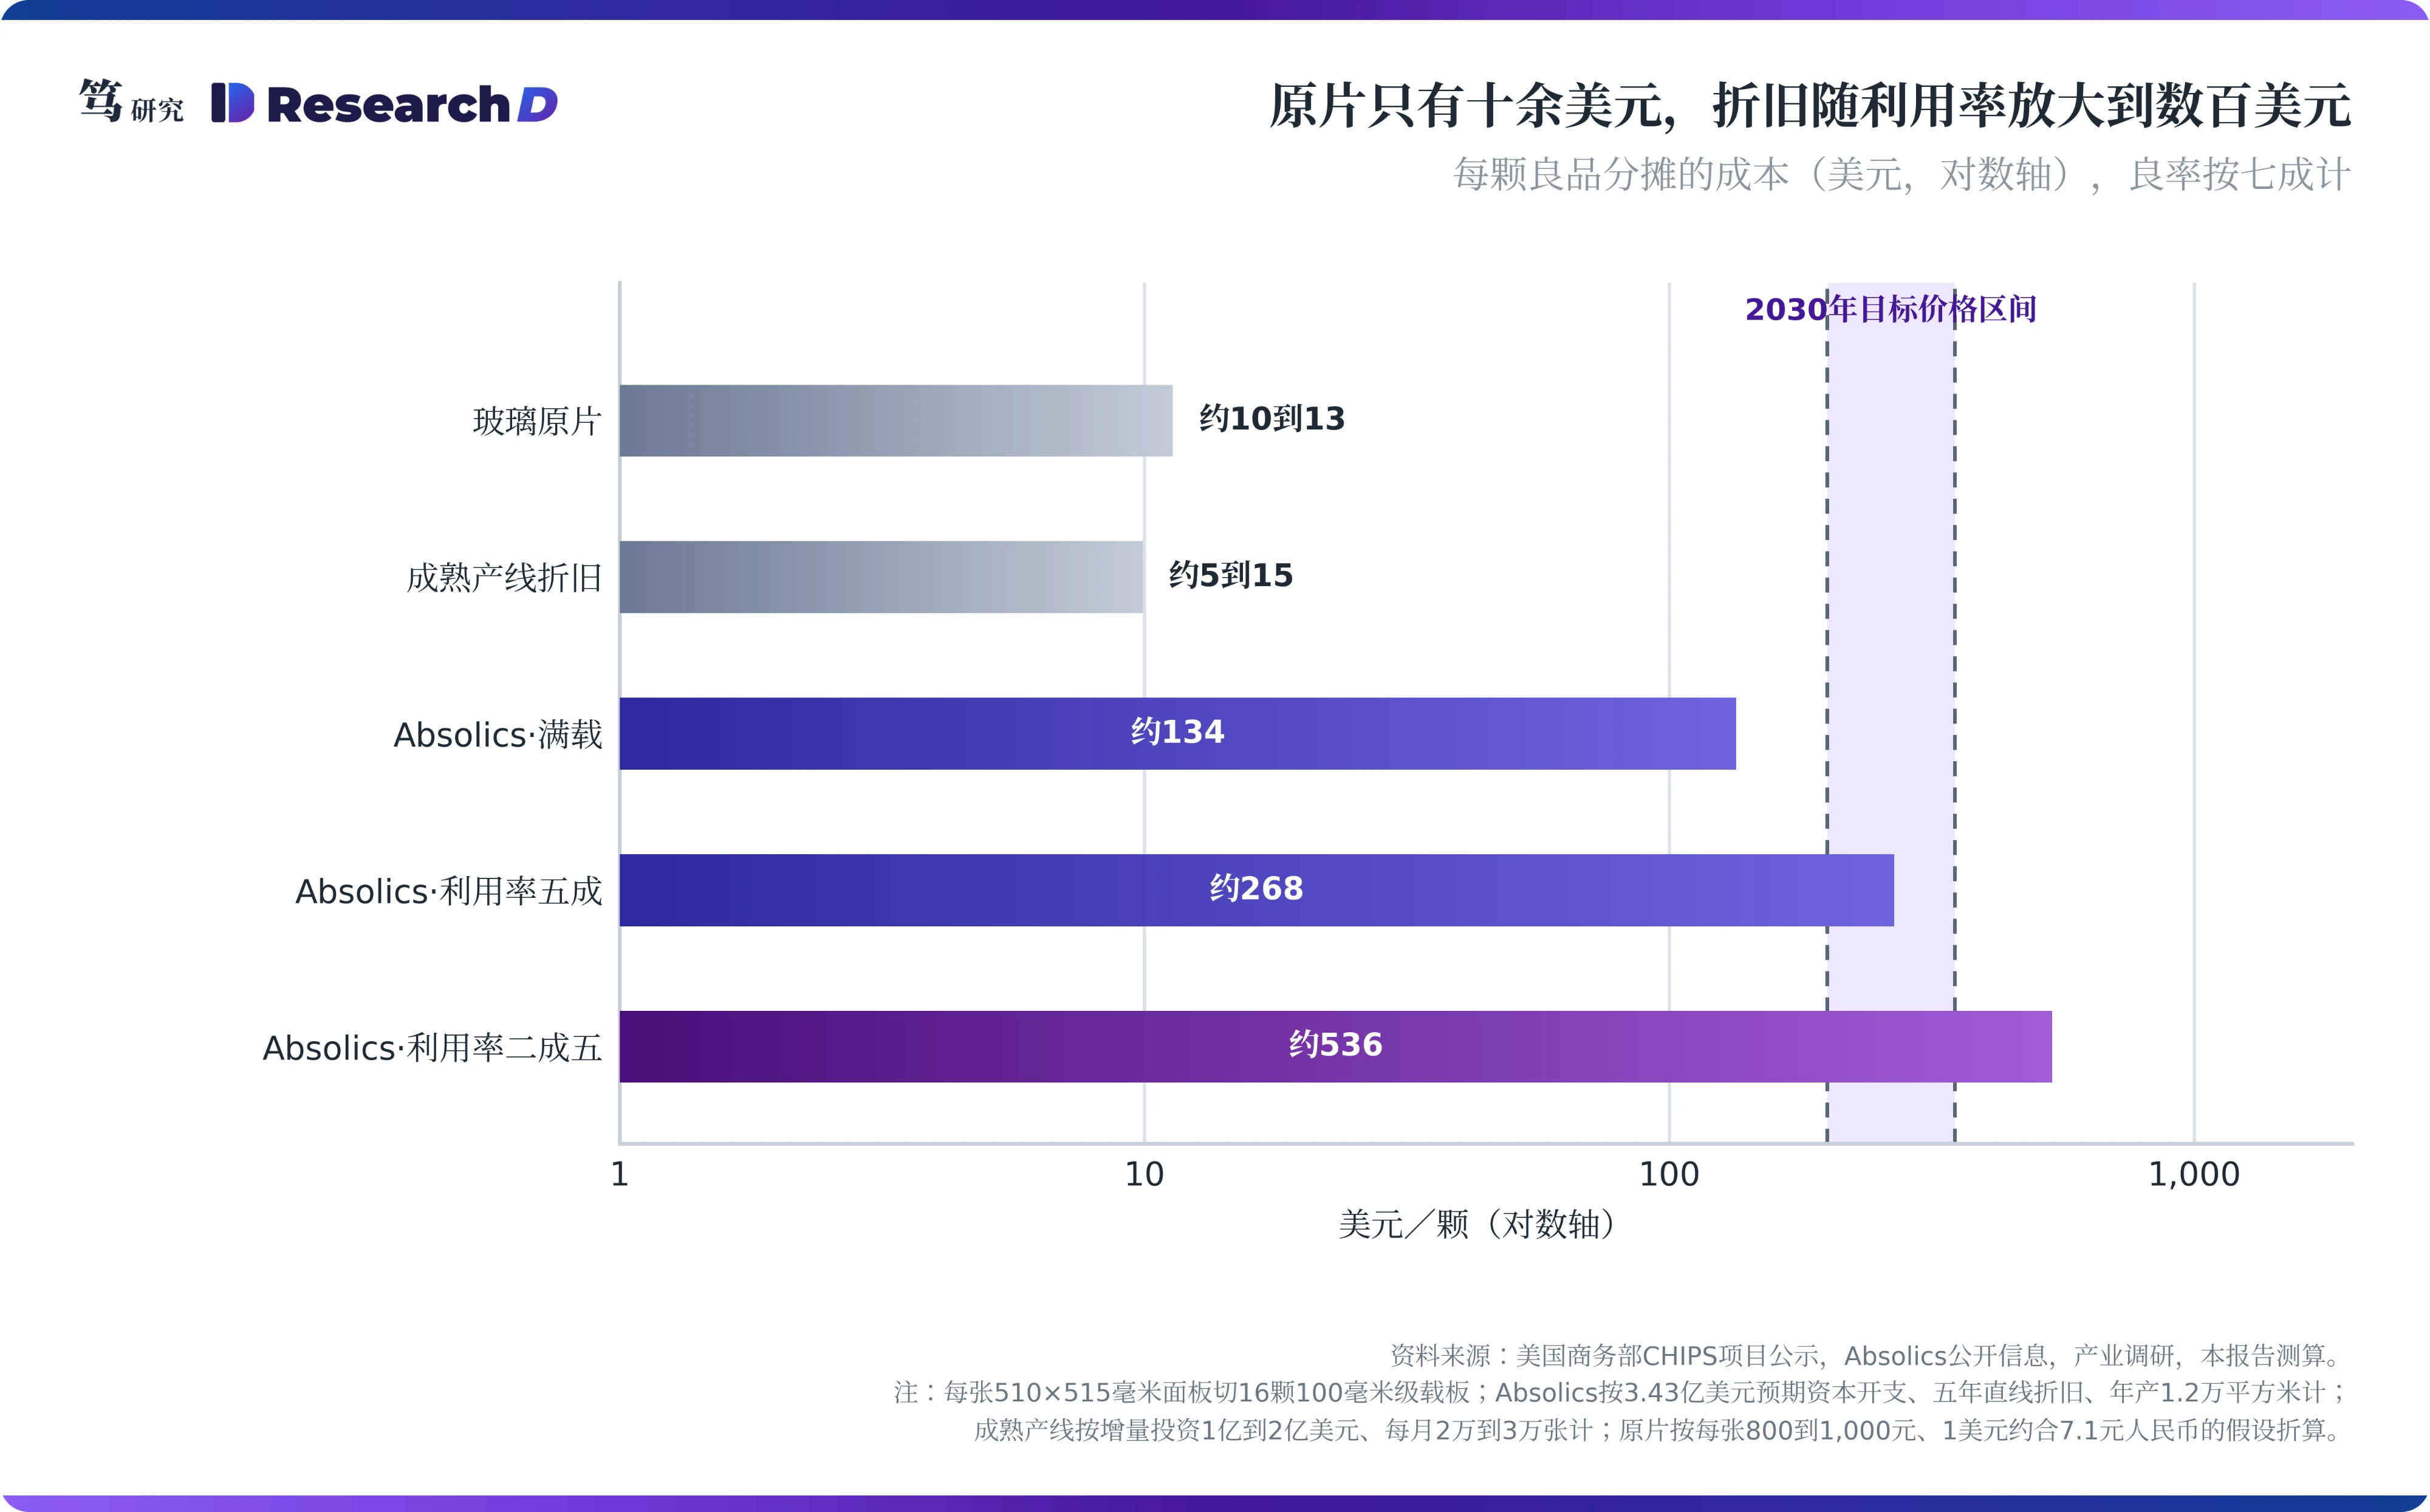
良率低的代价,是每颗良品都要分摊报废品的工序成本与折旧。笔者认为,不管损失落在哪一步,四到七成的试产总良率已经决定了成本结构。良率七成,意味着每做出7颗合格品,就要为另外3颗报废品付工序费和设备折旧。粗略计算,以Absolics一期为例,满载、良率七成时,每颗良品分摊的折旧约134美元,是每颗良品原片成本(约10到13美元)的十倍以上。这使得玻璃芯载板价格能不能降,要看良率和折旧两个变量怎么走。
二、降价主要靠良率提升,前提是产线跑满
从300到500美元降到200到350美元,单靠良率提升就能解释。据笔者了解,玻璃芯载板要在2030年前后把高量产品单价降到200到350美元,前提是单条产线每月产出2万到3万张面板。粗略计算,良率从五成提高到七成五,单颗成本下降约三分之一,正好对应300到500美元降至200到350美元的幅度。笔者据此推测,300到500美元这个起步价已经默认产线接近满载。如果产线跑不满,要么实际成本高于这个价格,要么供应商在早期亏本供货。
满载在2029年前难以实现,因为客户认证还没有通过。Absolics佐治亚州一期工厂的年产能为1.2万平方米,粗略计算约合每月3,800张面板,与其管理层2023年对外介绍的每月约4,000张一致。产业链口径的每线每月2万到3万张,是这一规模的5到8倍。而这条线目前还没有量产客户。SKC在7月的业绩会上表示,Absolics的产品仍在中国台湾地区做封装级可靠性评估,最早年内出结果。三星电机的情况相似,其玻璃基板设备发包此前已三次推迟,量产时点后移到2028年以后。韩国财经媒体DealSite在9月8日报道,三星电机送交台积电评估的TGV模块,评估进度比预期推迟了一个多月,部分设备厂商收到了推迟发包的要求;KIPOST在9月16日报道,三星电机已重启一体化产线(one-pass line)的设备发包,首张订单最早在10月下达。发包时停时续,说明产线规模取决于认证进度。这使得早期产线的利用率只能维持在较低水平。
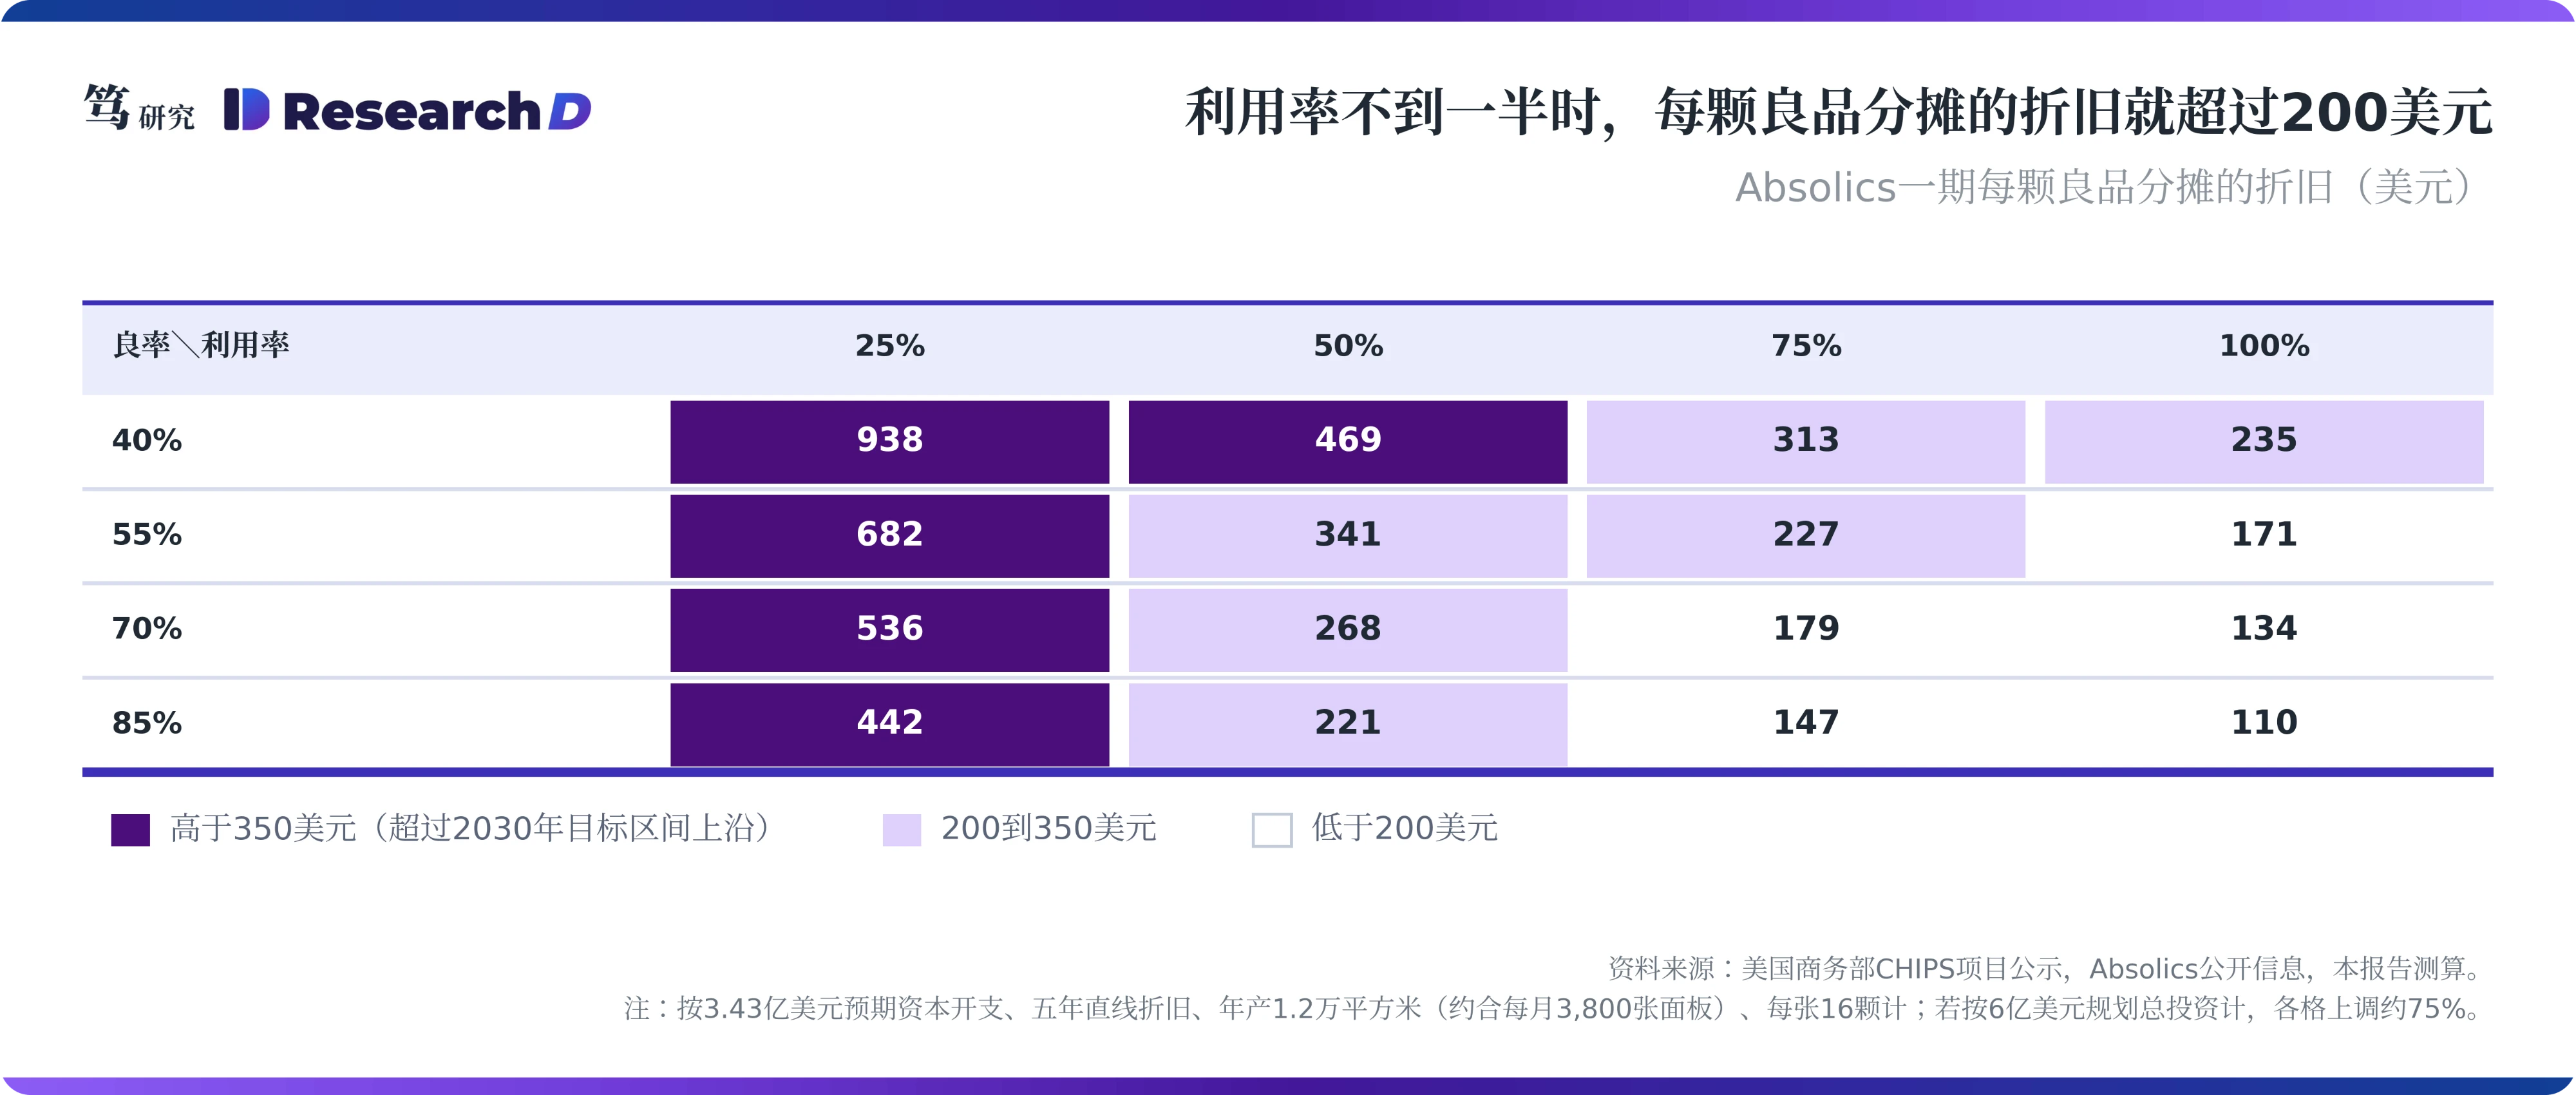
利用率不到一半时,每颗良品分摊的折旧就超过200美元。估算显示,以Absolics一期为样本,按美国商务部CHIPS项目公示的3.43亿美元预期资本开支、五年直线折旧、每张16颗计,满载且良率七成时,每颗良品分摊的折旧约134美元。利用率降到五成,这一数字升至约268美元;利用率只有二成五时约536美元,已超过200到350美元区间的上沿。若按2022年动工时规划的6亿美元总投资计,折旧还要上调约75%;若设备按七年折旧,则下调约三成。几种情形放在一起看,早期产线的单颗成本主要由利用率决定。而利用率又取决于两件事:每条线投入多少,以及需求被多少家分摊。
三、设备降价对单价影响有限,新建产线的投资强度高出一个数量级
同样一条玻璃芯载板产线,新建与加装的投资强度相差一个数量级。按形成每月一张面板产能所需的投资计算,Absolics一期约9万到16万美元,两个数分别对应3.43亿美元的预期资本开支和6亿美元的规划总投资。笔者了解到,在原有有机载板产线上加装玻璃芯工序,每条线的增量投资约1亿到2亿美元,对应每月2万到3万张产能,粗略计算每月每张约0.3万到1万美元。差距来自两点:新建产线要承担厂房和全部通用工序,规模又小。这使得同样以200到350美元出售,原有载板厂与新建者的成本起点明显不同。
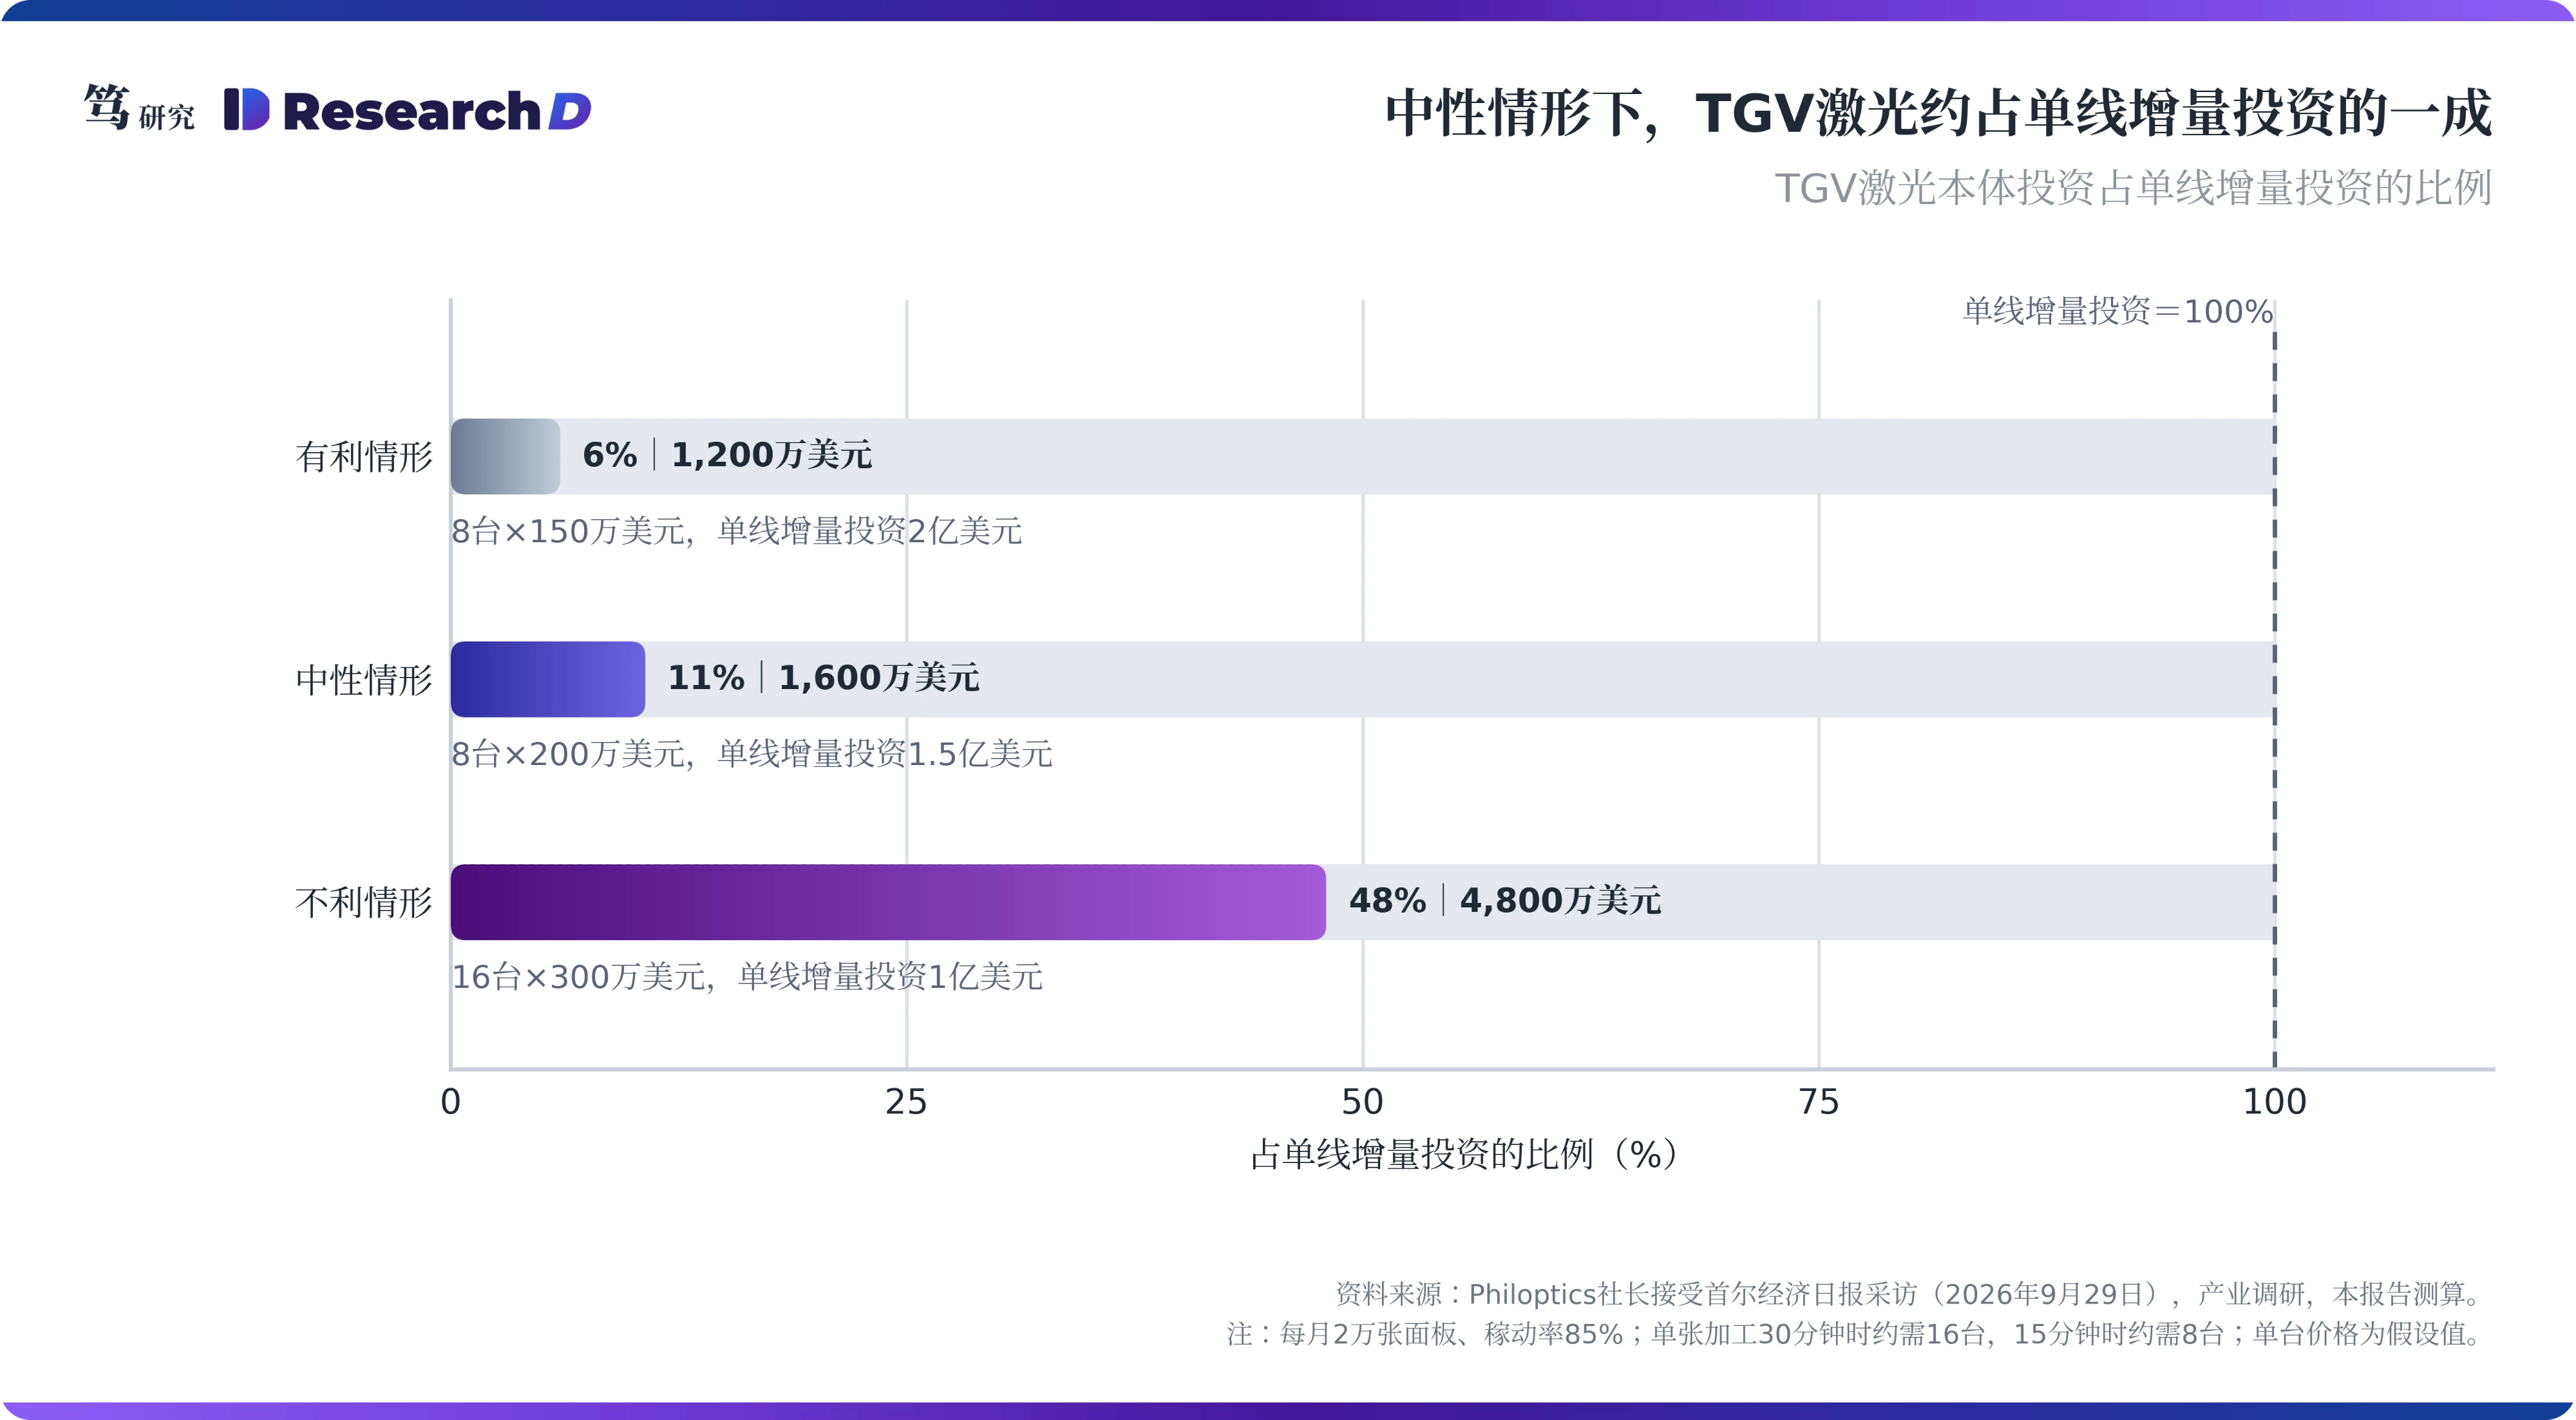
增量投资里,TGV激光本体约占一成。据Philoptics社长9月29日接受首尔经济日报采访时介绍,其设备在一张面板上加工50万到100万个孔约需30分钟,目标是明年减半。按85%的稼动率估算,每月2万张的产线约需激光设备16台,节拍减半后约8台。按每台150万到300万美元的假设,激光本体投资约1,200万到4,800万美元,中性情形下约占单线增量投资的一成,不利情形接近一半。据笔者了解,其余投资主要用于激光诱导深度刻蚀(LIDE)工艺配套的湿法刻蚀,以及玻璃方案普遍需要的溅射设备。9月28日的报告也提到,2毫米厚板的电镀填孔时间超过24小时,同等产能下电镀槽位要增加六成以上,湿法设备最先拿到订单。
所以,设备降价对单颗成本的影响有限。据产业链信息,韩国TGV激光设备的报价比LPKF同类设备低两到四成,质量约低一成。估算显示,即使激光便宜三成,成熟产线每颗良品分摊的折旧也只减少约0.2到0.4美元;取不利情形,也只有约0.7到1.1美元。而良率从五成提高到七成五,单颗成本就能下降约三分之一。笔者认为,玻璃芯载板的降价路径与设备价格关系不大,起作用的是良率与利用率。这使得问题回到需求端:一条产线能否跑满,取决于需求总量,以及需求被多少家分摊。
四、2030年全球需求约合一条满载产线,十余家同时建线会拖慢降价
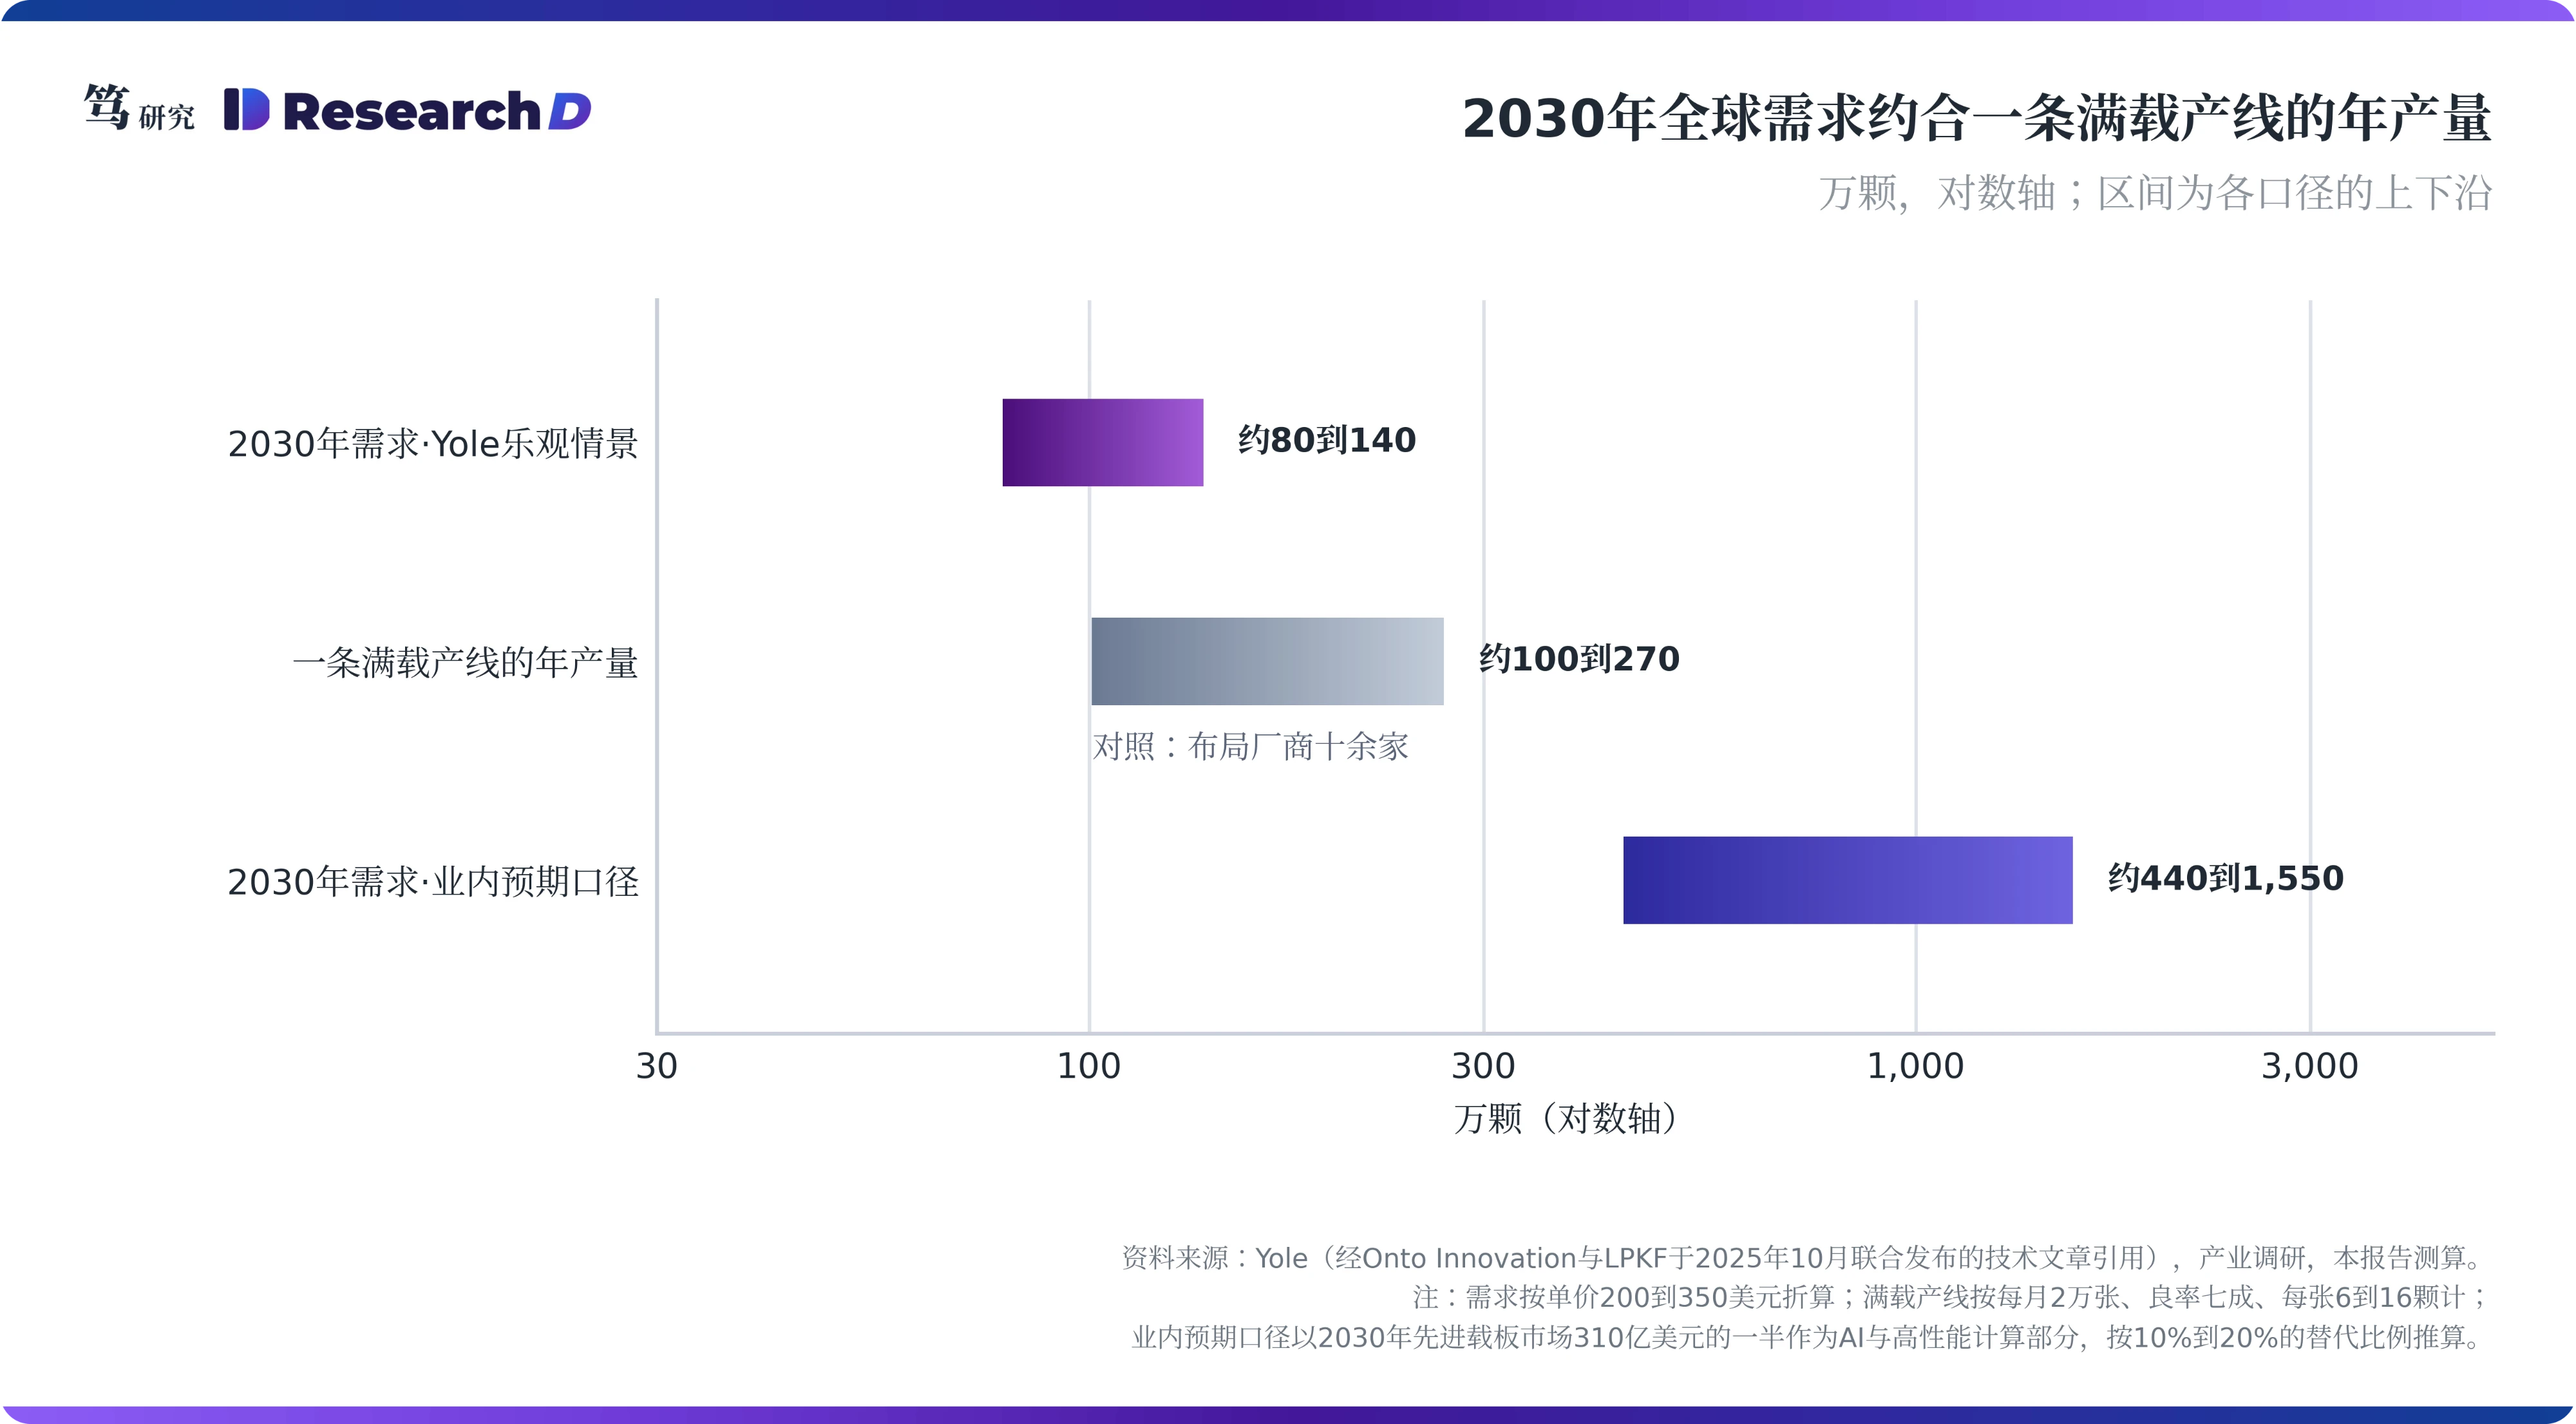
按Yole的乐观情景,2030年全球玻璃芯载板需求约等于一条满载产线的年产量。Yole对2030年玻璃芯载板市场的预测在数亿美元量级,Onto Innovation与LPKF在2025年10月的联合技术文章中引用其乐观情景,为2.75亿美元。据此推算,按200到350美元的单价,约合80万到140万颗。一条每月2万张、良率七成的满载产线,按每张6到16颗计,年产约100万到270万颗。粗略计算,2030年的全球需求约为0.3到1.4条满载产线。LG Innotek首席执行官在今年1月的CES期间也表示,需求要到2030年前后才足以消化单家企业的产能。
产业链对渗透率的预期,与机构预测相差约一个数量级。据笔者了解,产业链对2030年的预期是AI与高性能计算封装中有10%到20%改用玻璃芯载板。Yole预测2030年先进载板市场约310亿美元,若粗略以其中一半作为AI与高性能计算部分,这一预期对应约15亿到31亿美元的玻璃芯载板市场,是上述乐观情景的6到11倍。笔者认为,差距主要来自对“必须用玻璃的产品有多少”的判断。
2030年前必须改用玻璃的,主要是尺寸最大的一类封装。笔者了解到,封装面积超过100×100毫米、HBM超过8颗、翘曲要求在20微米以内时,有机载板难以满足要求。但英伟达Rubin一代约100×100毫米的载板仍用有机材料,9月28日的报告判断有机芯的极限在120×120毫米附近。这使得2030年前必须使用玻璃的,主要是14倍光罩一类的最大尺寸封装,需求基数有限。
供给一侧已有十余家布局,产量分摊会拖慢每一家的良率爬坡。Absolics、三星电机与住友化学系合资的GlaSSEM、LG Innotek、Ibiden、Shinko、DNP、JNTC与凸版、京东方、沃格光电都已有试产线、样品或投资计划,Intel则自研并与印度3DGS合建工厂;TrendForce另统计中国有18家企业在布局。需求约合一条满载产线,产能却分散在十余家。同时,各家的工艺路线并不统一。Absolics在嵌入式方案之外又并行开发非嵌入式方案;DealSite在9月8日的报道中,韩国设备厂商也直言国内量产投资迟迟未定,原因是工艺路线还没有确定。笔者判断,良率提升主要依靠各家自身的累计产量,经验难以跨厂复制,产量被摊薄后,每一家的良率爬坡都会放慢。这会形成价格高、导入慢、利用率低相互强化的局面,降价节奏将慢于各家的产能规划。
英伟达首代导入的范围,是本文判断的关键变量。9月28日的报告判断GPU主力量产在2029年及以后,讨论的是量产起点;本文关心的则是起点之后产线能否跑满。若英伟达首代玻璃芯载板只用于单一型号,需求仍在一条满载产线的量级;若是整代旗舰切换,需求将达到数条满载产线,利用率约束在2030年前即可解除。笔者认为前一种情形的可能性较大,理由是英伟达目前同时让日本、韩国与中国台湾地区的多家载板厂开发,各家的客户认证也都还没有通过。
五、投资含义:利用率风险落在新建玻璃芯产能上
利用率风险主要落在芯层供应商与新建者身上。三星电机把玻璃芯载板放进与住友化学系合资的GlaSSEM,自身出资约三分之二,积层仍在原有产线上完成;JNTC以芯层供应商的身份进入,Absolics则从芯层到积层全部新建。这使得原有载板厂主要承担增量投资,芯层供应商与新建者则承担利用率风险。其中,JNTC的投资额约为净资产的1.4倍,Absolics的资金来自SKC增资与美国CHIPS补助,二者首当其冲。
三星电机9月的两笔投资,说明客户愿意为哪一边分担风险。三星电机9月28日宣布投入4.27万亿韩元扩建世宗工厂的FC-BGA产能,这是其单一产品史上最大的一笔投资,新产线2028年9月投产。公司明确表示,这笔投资包含客户的出资支持和中长期订单量保证。而玻璃芯合资公司GlaSSEM的资本金约4,821亿韩元,由三星电机与住友化学系分别出资约三分之二和三分之一,目前没有披露客户出资。粗略计算,前者约为后者的9倍。这使得有机载板的利用率风险已有客户分担,玻璃芯载板的利用率风险仍由厂商自己承担。
原有载板厂在2030年前的利润仍来自有机载板。深南电路、兴森科技的封装基板业务与Ibiden、Shinko一样,收入来自有机载板,玻璃芯载板对它们是增量投资与技术储备,短期收入不受玻璃芯载板进度的直接影响。同理,在玻璃芯载板放量之前,Low-CTE BT芯板与T-glass的需求基本不受影响,这与本报告此前关于ABF载板供需窗口延长的判断一致。三星电机把最大的一笔投资放在2028年投产的有机产线上,也印证了这一点。
设备订单跟随建线节奏,其中TGV激光对应的金额有限。帝尔激光的TGV设备已出货并有小批量复购,受影响的是这块新业务,光伏激光主业不受玻璃芯进度影响。按单线8到16台、每台150万到300万美元的假设,一条产线的激光订单约1,200万到4,800万美元。这部分订单跟随各家的建线节奏,而建线节奏受认证与融资约束,三星电机的设备发包就曾三次推迟。该业务的竞争力还取决于2毫米厚板的加工能力,LPKF公布的LIDE单次加工厚度为0.2到1.1毫米,Philoptics已展示2毫米方案。湿法环节中,天承科技的TGV电镀液已与京东方等客户合作推进产业化,这块业务处在真正卡住良率的工序上,但公司收入主体仍来自PCB专用化学品。
玻璃原片供应商与A股玻璃基标的的玻璃芯收入,都还处在起步阶段。粗略估算,2030年全球约80万到140万颗玻璃芯载板所用的原片,按每张切6到16颗计,市场规模约800万到4,600万美元,对康宁、AGC、肖特等玻璃厂的收入影响可以忽略。京东方的24层、100×100毫米以上样品已通过厂内可靠性测试,争取在2027年一季度具备量产投资决策条件;受影响的是其玻璃基封装载板这块新业务,显示主业不受影响。沃格光电子公司通格微的收入仍在百万元量级,每月1万张的产能对应4层低层数产品,加工厚度在1.1毫米以内;按公司规划,其玻璃基业务先在显示与光模块方向放量,AI芯片封装用的玻璃芯载板在其后。
六、跟踪信号与可证伪条件
出现以下任一情形,本文的判断需要修正。第一,英伟达首代玻璃芯载板为整代旗舰切换,需求达到数条满载产线。第二,2027年底前,玻璃芯载板单价已降到250美元以下,而全球出货量仍不足一条满载产线的产量。第三,客户像这次支持三星电机有机扩产一样,以预付款或共同投资承担玻璃芯载板产线的折旧。第四,主要供应商收敛到两到三家,各家利用率随之提高。
跟踪信号按时间排列。10月关注三星电机玻璃基板产线的首张设备订单是否落地,以及LPKF在10月29日公布的三季度订单;年底前关注Absolics封装级可靠性评估的结果,以及三星电机送交台积电的TGV模块评估进展,这是首批客户能否通过认证的关键节点;2027年一季度关注京东方的量产投资决策;2027年内关注JNTC与GlaSSEM的量产进度、英伟达在电镀填孔与铜柱方案之间的选择,以及台积电对CoPoS用材的正式表述。
七、风险因素
上行风险在于玻璃导入快于预期。有报道称Rubin Ultra的CoWoS-L封装出现翘曲问题,若最大尺寸封装因此提前改用玻璃芯,需求会早于本文的判断。有机芯板材料持续紧缺也会推动客户提前验证玻璃方案,T-glass缺货仍未缓解。另外,客户共同投资或良率学习快于预期,都会缩短降价周期。
下行风险在于玻璃导入慢于预期。CoWoP与有机CoPoS若能覆盖最大尺寸封装,玻璃芯载板的需求基数会进一步缩小。本报告判断AI硬件供需在2027年下半年面临逆转,届时需求与资本开支同步放缓,玻璃芯载板产线的利用率还会下降。同时,芯层供应商的融资压力需要跟踪,JNTC的投资额已超过其净资产。
以上内容不构成任何投资建议,请风险自担。