2026.10.05 | AC | Optical | Hengtong vs YOFC Valuation Gap
原标题:亨通光电对长飞光纤的市值折价拆解
摘要
- 亨通市值仅为长飞四成,多少来自长飞A/H溢价;
- 铜导体与电网的低毛利结构能解释多少折价;
- 定增实际摊薄多少,市值回撤在重估什么;
- 两家光纤业务的正常化市盈率各是多少;
- 长飞业务溢价由什么构成,多少归属长飞股东。
亨通与长飞二季度扣非都在20亿元上下,亨通按市值却只有长飞按A股股价计算的四成。过半差距来自长飞A股相对H股约185%的溢价,铜导体与电网的结构折价只占约7.5%。这使得亨通的定价实际与同业处在同一区间。差距收窄要靠长飞A股溢价回落,或亨通单独披露光互联收入。
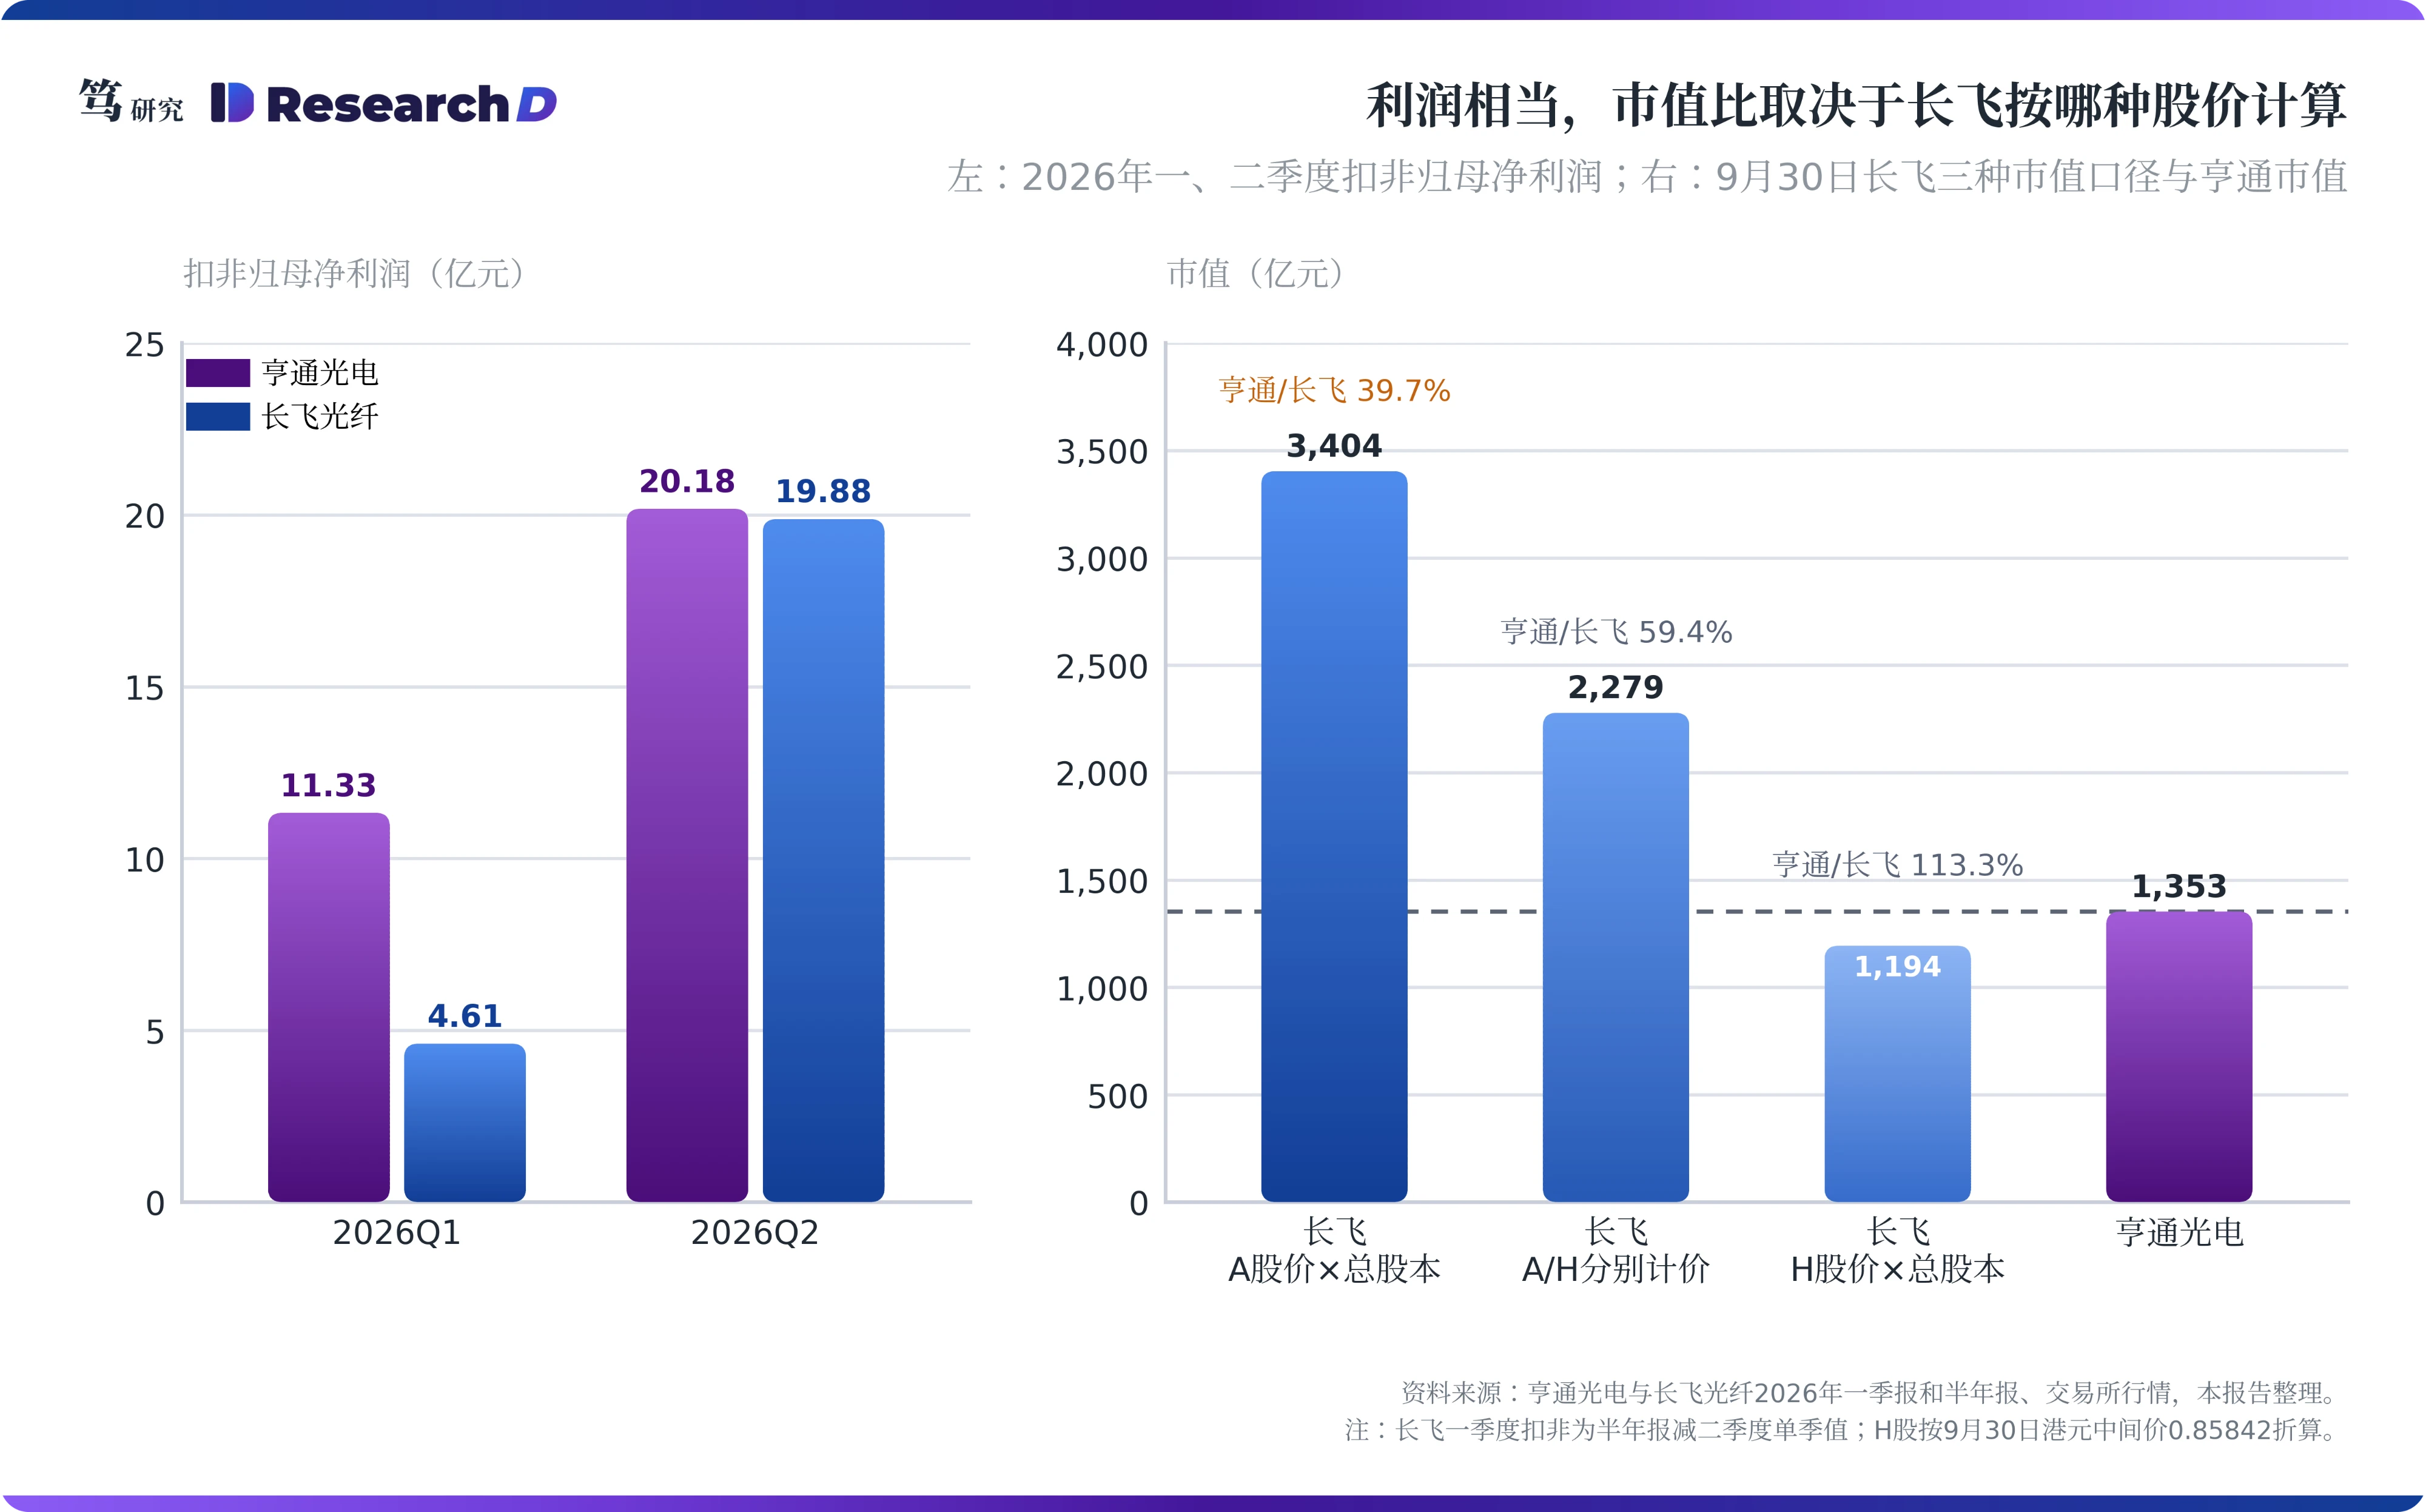
两家公司二季度的扣非净利润几乎相同。亨通光电约20.18亿元(半年报31.51亿元减一季报11.33亿元),长飞光纤为19.88亿元。到9月30日,按A股股价口径,亨通的市值只有长飞的四成。市场的常见解释,是亨通被铜导体和电网拖累,而长飞握有光互联与空芯光纤的期权。但这个比值会随所用的长飞股价而变化,判断亨通是否被错杀,要先弄清这四成是怎么算出来的。
一、估值差的一半以上,来自长飞A股相对H股的溢价
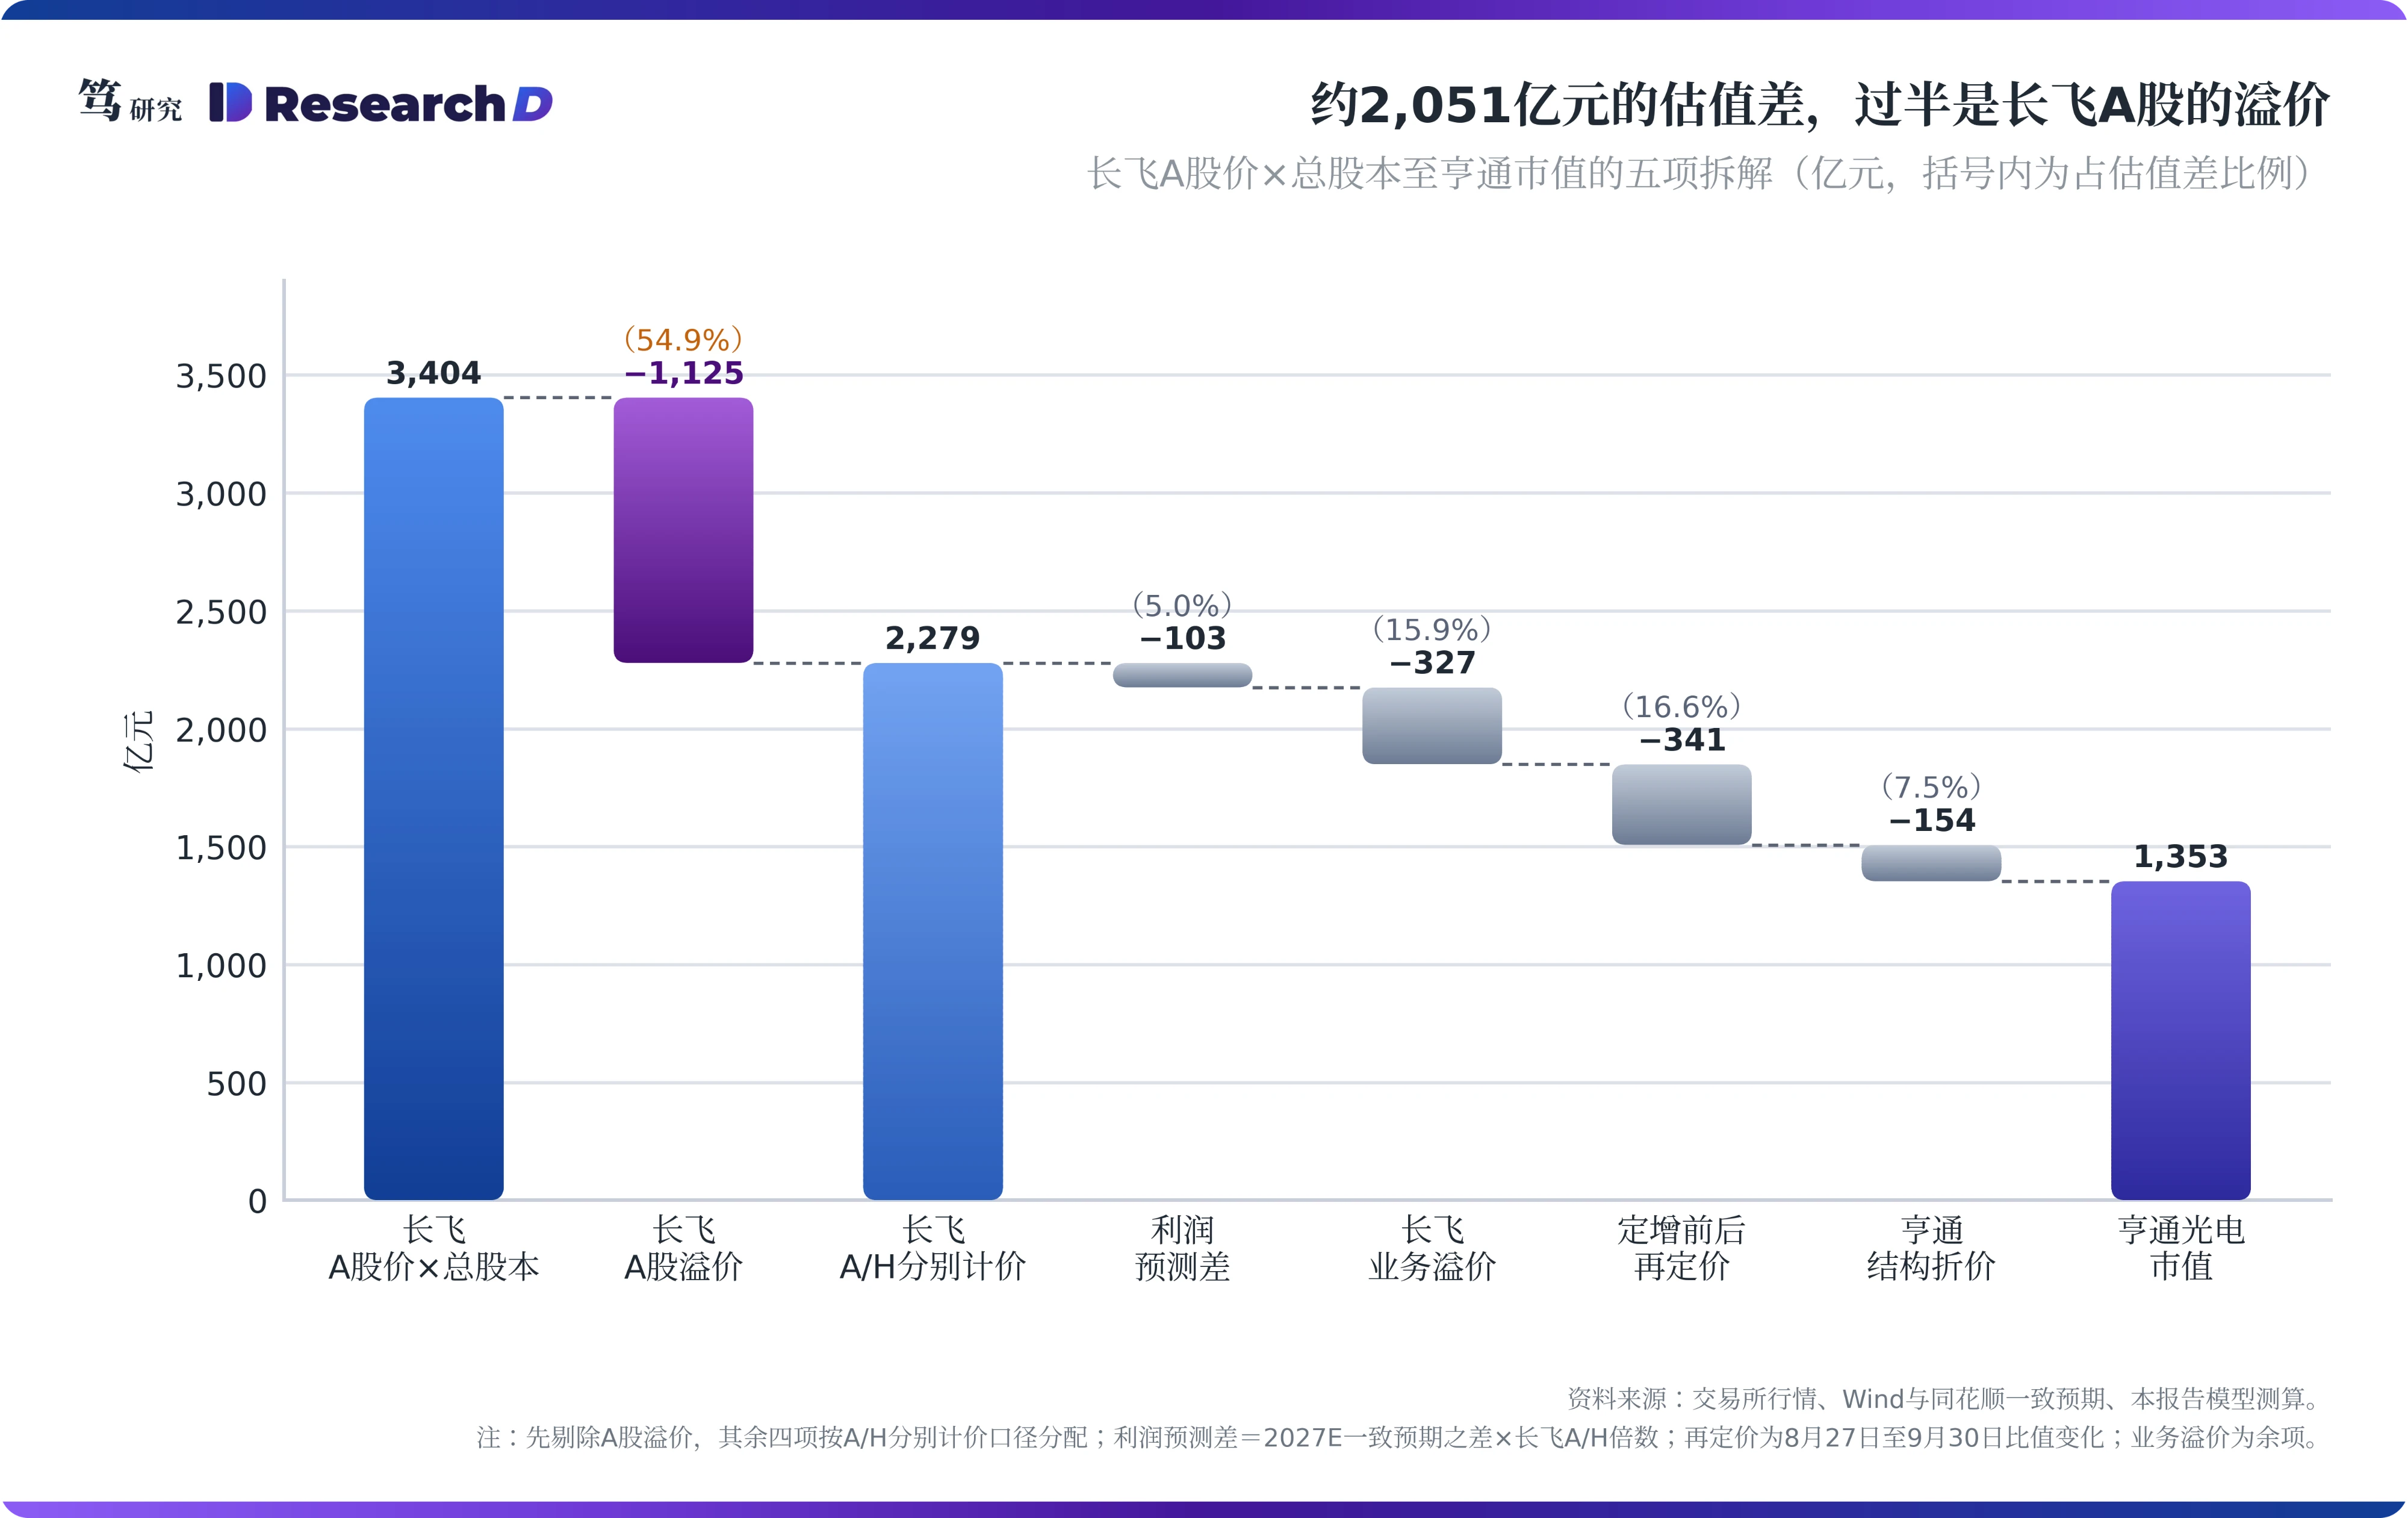
两家公司约2,051亿元的市值差距中,约1,125亿元来自长飞A股相对H股的溢价,占比约55%。长飞A股较H股溢价约185%,所谓四成市值比价,是用二者A股股价乘以总股本的比值。而长飞的A/H溢价又属于大市值AH股中的较高水平,反映的是A股资金对“纯光纤”标的的集中定价,属于长飞单侧的因素。剔除这一层溢价后,按A、H各自股价计算的长飞市值约2,279亿元,亨通市值约为长飞的六成。
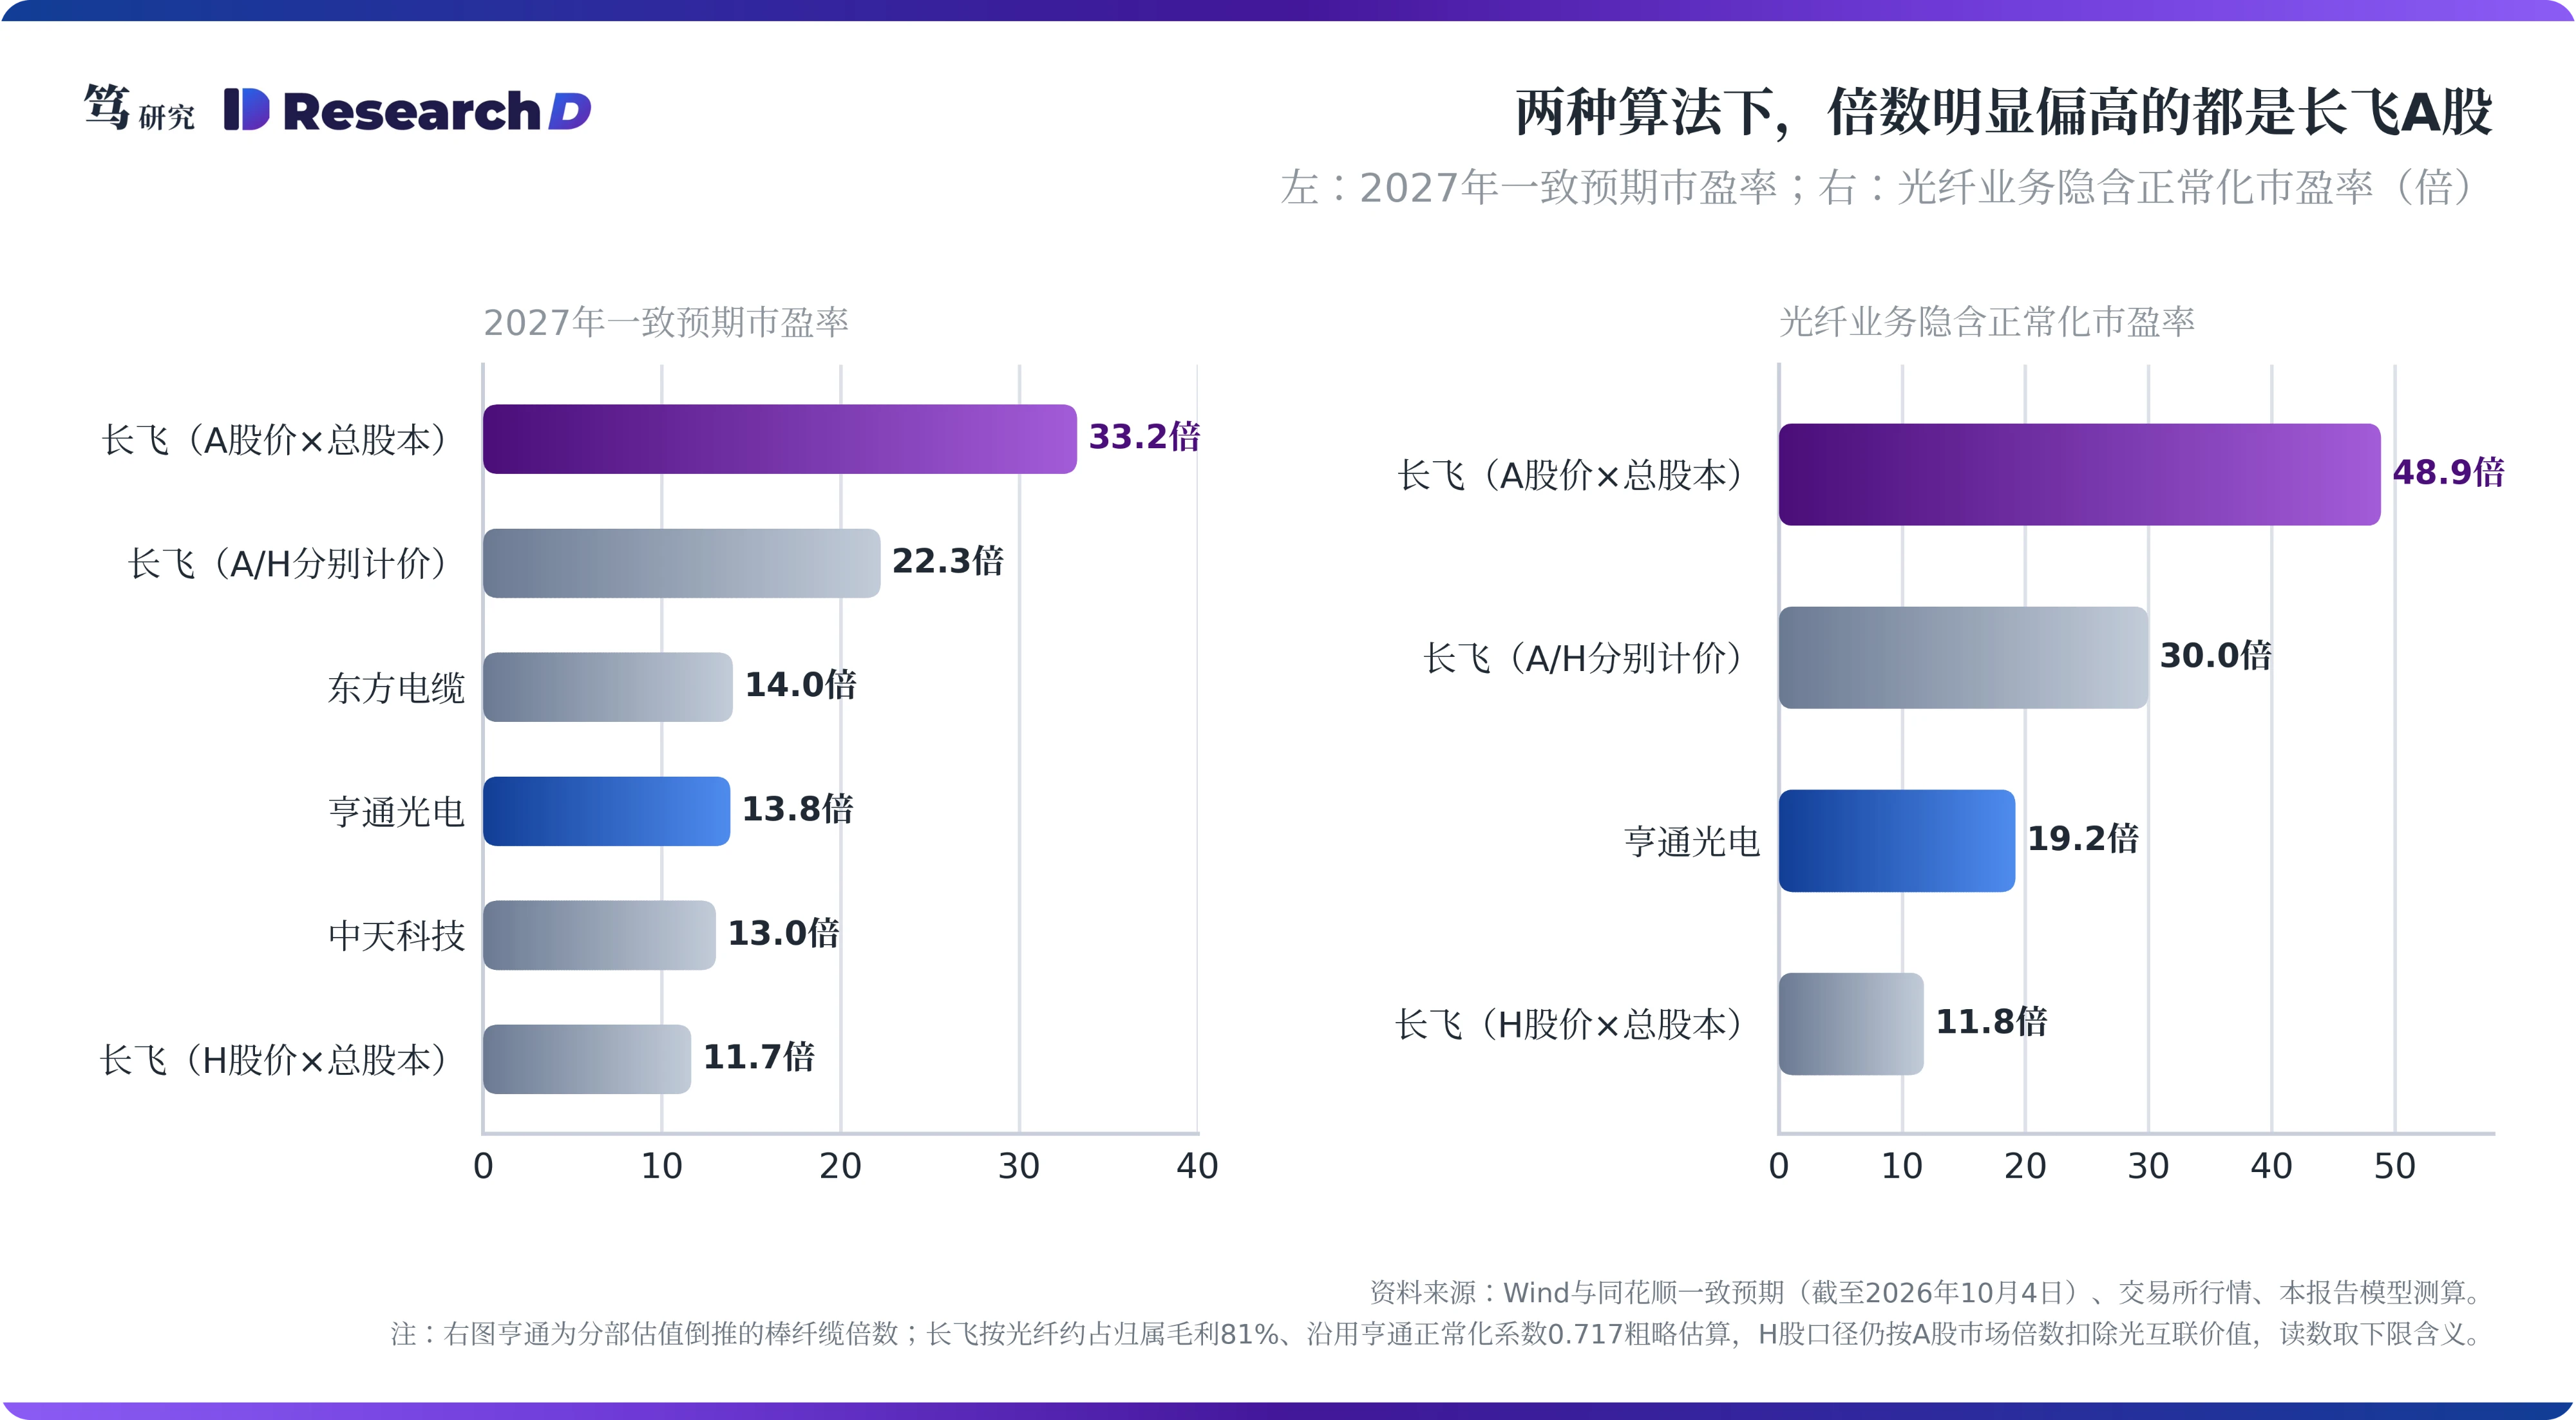
按2027年一致预期,亨通与中天科技、东方电缆以及长飞H股处在同一估值区间,明显偏高的只有长飞A股。中天科技的业务结构与亨通最接近,同样是光纤、海缆、电网并存,东方电缆则以海缆为主。这使得“错杀”的结论取决于参照物:以长飞A股为参照,亨通显得便宜;以长飞H股或结构相近的同业为参照,亨通的定价则处在正常区间。扣除A股溢价后,两家公司仍有约926亿元的差距,这部分才对应业务与资本动作的差异,下文逐项拆开。
二、电网和铜导体占亨通六成以上收入,只贡献约一成利润
2025年,智能电网与铜导体合计占亨通营业收入的67%,却只贡献了42%的毛利。据亨通光电2025年年报,智能电网收入247.96亿元、毛利率13.02%,铜导体收入200.84亿元、毛利率1.45%,光通信收入56.09亿元、毛利率27.53%。铜导体的收入随铜价放大,毛利率常年在1%到2%之间,本质上是加工费生意;它抬高了收入规模,却很少贡献利润。把销售、管理与研发费用分摊到各分部,2027年智能电网与铜导体合计约占收入的62%,在分部归母利润中只占约11%。估值按利润计算,所以结构对估值的影响要按利润占比来衡量。
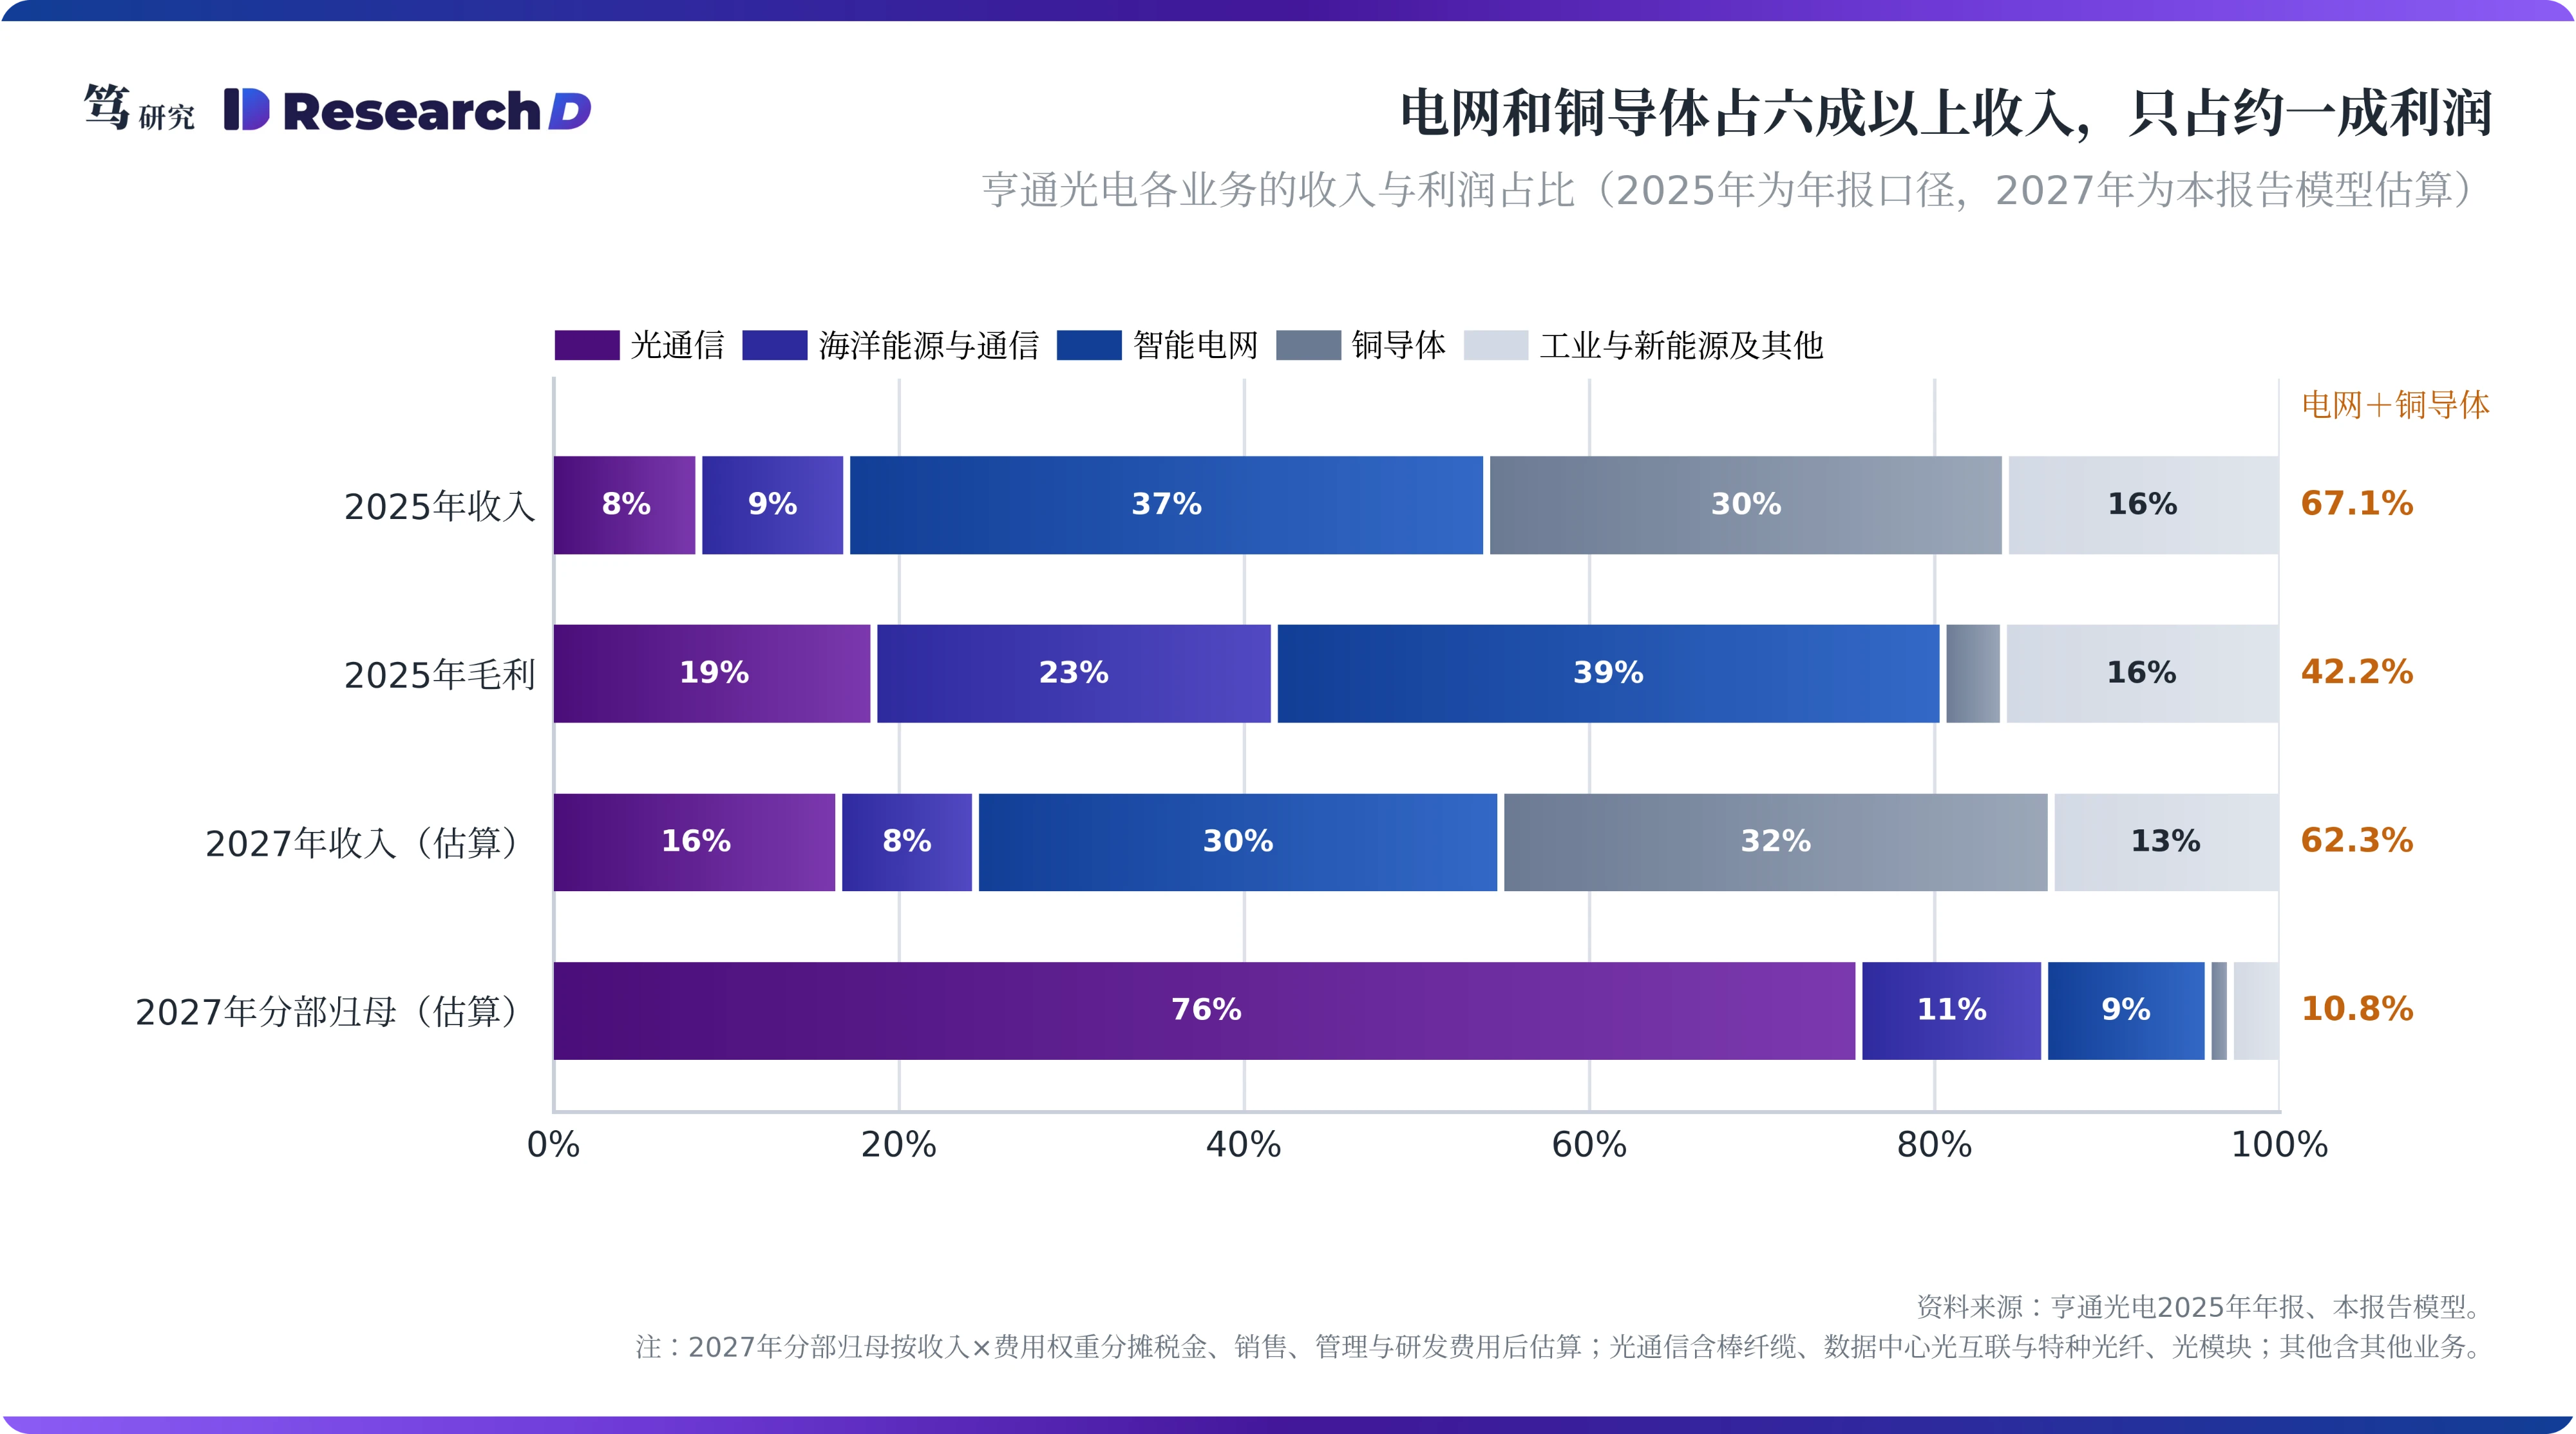
按可比倍数折算,这部分结构折价约154亿元,占估值差的7.5%左右。粗略计算,智能电网、工业与新能源、铜导体等低毛利分部2027年归母利润约13.9亿元(按一致预期缩放),本报告模型估算它们的加权倍数约11倍;与长飞在A、H分别计价口径下约22倍的2027年市盈率相比,差额折合约154亿元。市场常用“铜的身子、光的价钱”解释亨通的折价,但按利润口径计算,这一解释只能覆盖一成左右的差距。
海洋业务在估值上常被按电缆业务对待,但它的毛利贡献高于光通信。2025年海洋能源与通信毛利19.32亿元,高于光通信的15.44亿元;截至6月末,能源互联在手订单约240亿元,海洋通信在手订单约70亿元。2025年12月的股权转让对应亨通华海100%估值83.96亿元,亨通华海的科创板分拆已经启动,这部分资产将有公开的市场价格。本报告模型按海洋能源18倍、亨通华海40倍定价,加权约24.5倍,高于长飞的对应倍数,所以结构折价只计入低毛利分部;若市场按东方电缆的倍数给海洋定价,结构折价还会增加约91亿元。
结构折价在现金流上看得清楚一些。上半年亨通归母净利润31.20亿元,经营现金流却是-8.65亿元;存货由一季度末的94.65亿元增至108.54亿元,应收票据及账款由215.04亿元增至241.18亿元。低毛利、需要垫资的电网与铜加工占用营运资金,这是资本占用意义上的折价,它压低的是现金流质量。总体而言,亨通自身的业务结构只能解释一成左右的差距,剩余部分要从定增和光纤利润的定价中寻找。
三、定增本身摊薄有限,市场重估的是2027年的利润
按发行价折算,定增给老股东带来的价值转移只有约15亿元。9月24日晚,亨通披露定增预案,拟募资不超过66.36亿元、发行不超过7.40亿股。7.40亿股是发行前总股本30%的法定上限,市场常说的“摊薄三成”即由此而来,但实际发行股数由募资额和发行价决定。按假设的约44.5元发行价,实际新增约1.48亿股,股本摊薄约6%;以现价与发行价之差计算,老股东向新股东转移的价值约15亿元。
市值的回撤却是这一数字的二十倍左右。以9月24日收盘价67.38元为基点,到9月30日亨通市值减少约309亿元,约为募资上限的4.7倍。其中一部分来自板块:美东时间9月25日,美国参议员宣布提交S.5548法案,9月28日光通信板块整体走低。为剔除板块因素,可以用两家公司的市值比值来度量:8月27日亨通市值1,759亿元、长飞约3,534亿元,比值约五成,9月30日降到约四成。按长飞9月30日口径折算,亨通相对长飞的再定价约341亿元,占估值差的17%左右。机械摊薄与市值回撤相差这么大,说明市场在重估另一个变量。
公司自己设定的考核目标,透露了对2027年的判断。员工持股计划的受让价为34.27元,约为9月24日收盘价的一半;2026年、2027年的净利润考核目标值分别为50.92亿元和53.6亿元(以2025年为基数分别增长90%和100%,公司公告),2027年门槛只比2026年高约5%,而Wind一致预期的2027年增速约为24%。尽管考核门槛通常留有余地,但两者的差距说明公司内部规划接近2027年利润进入平台期。另外,募投的AI先进光互联项目(FAU约6,300万片/年)建设期36个月,2027年还没有收入贡献。这使得定增这一项的实质,是市场对光纤利润能维持多久的重估,下一节用正常化利润检验这一判断。
四、按正常化利润计算,亨通的光纤业务已按约19倍定价
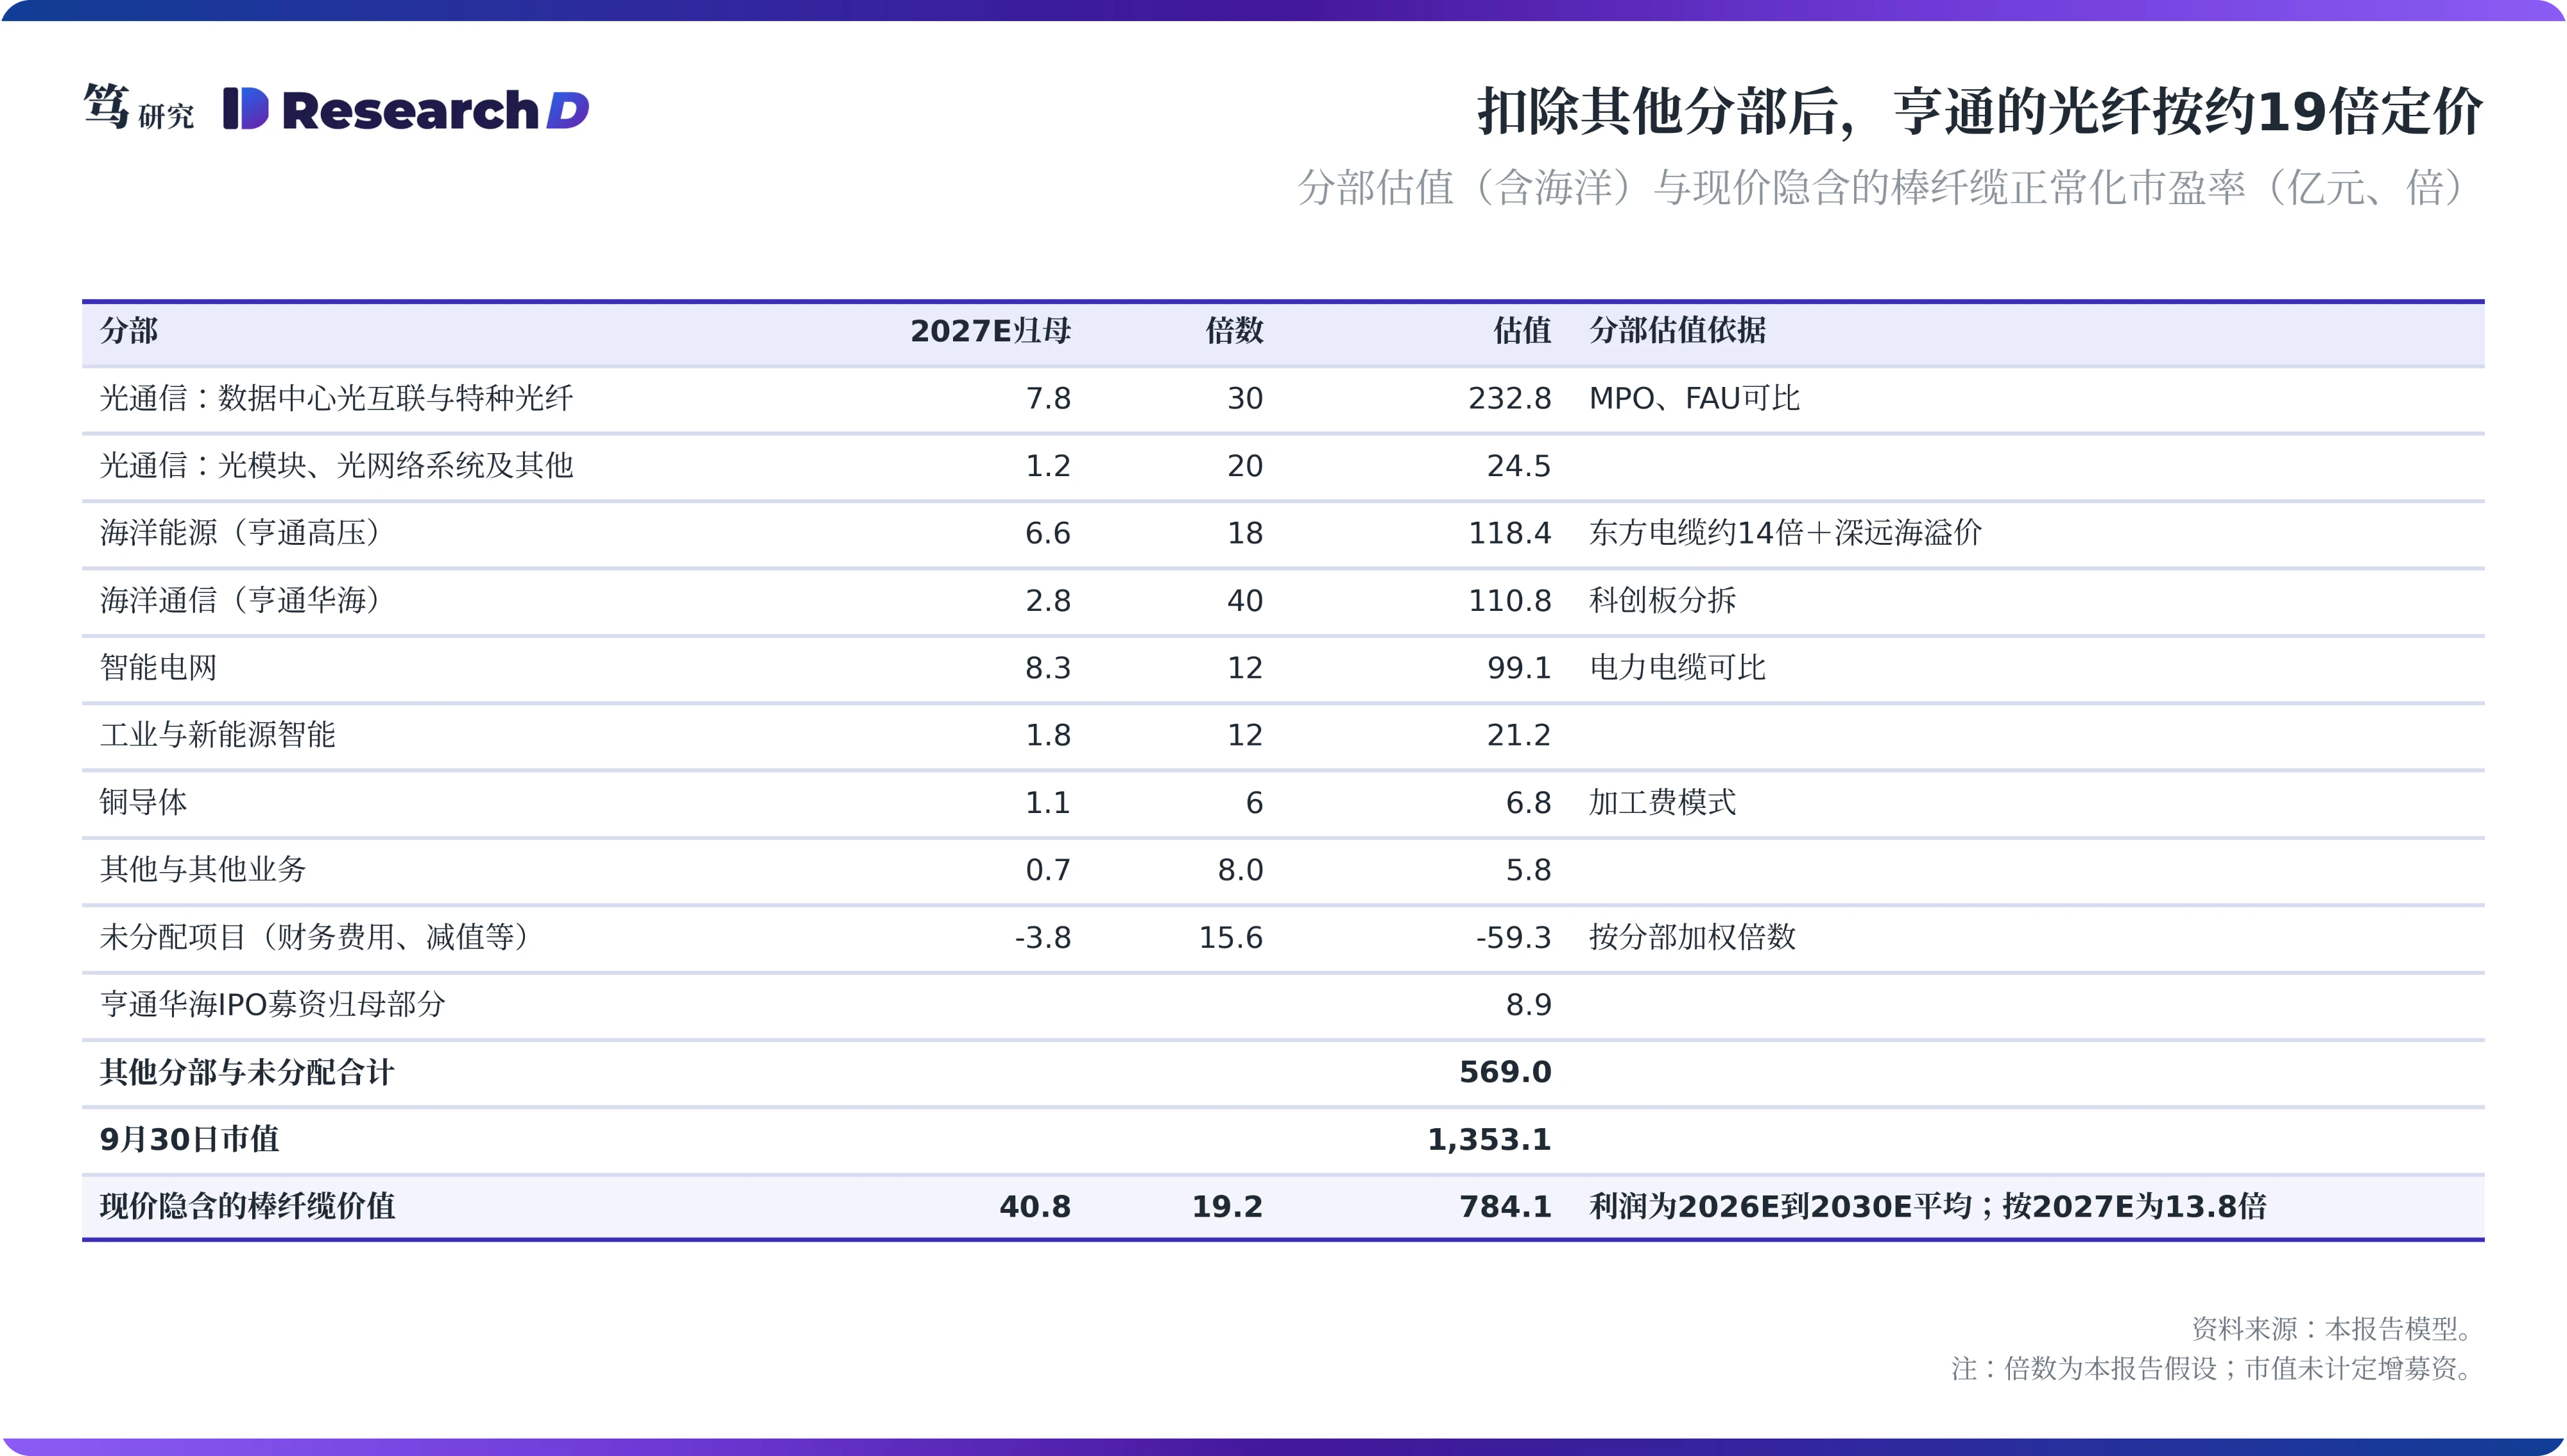
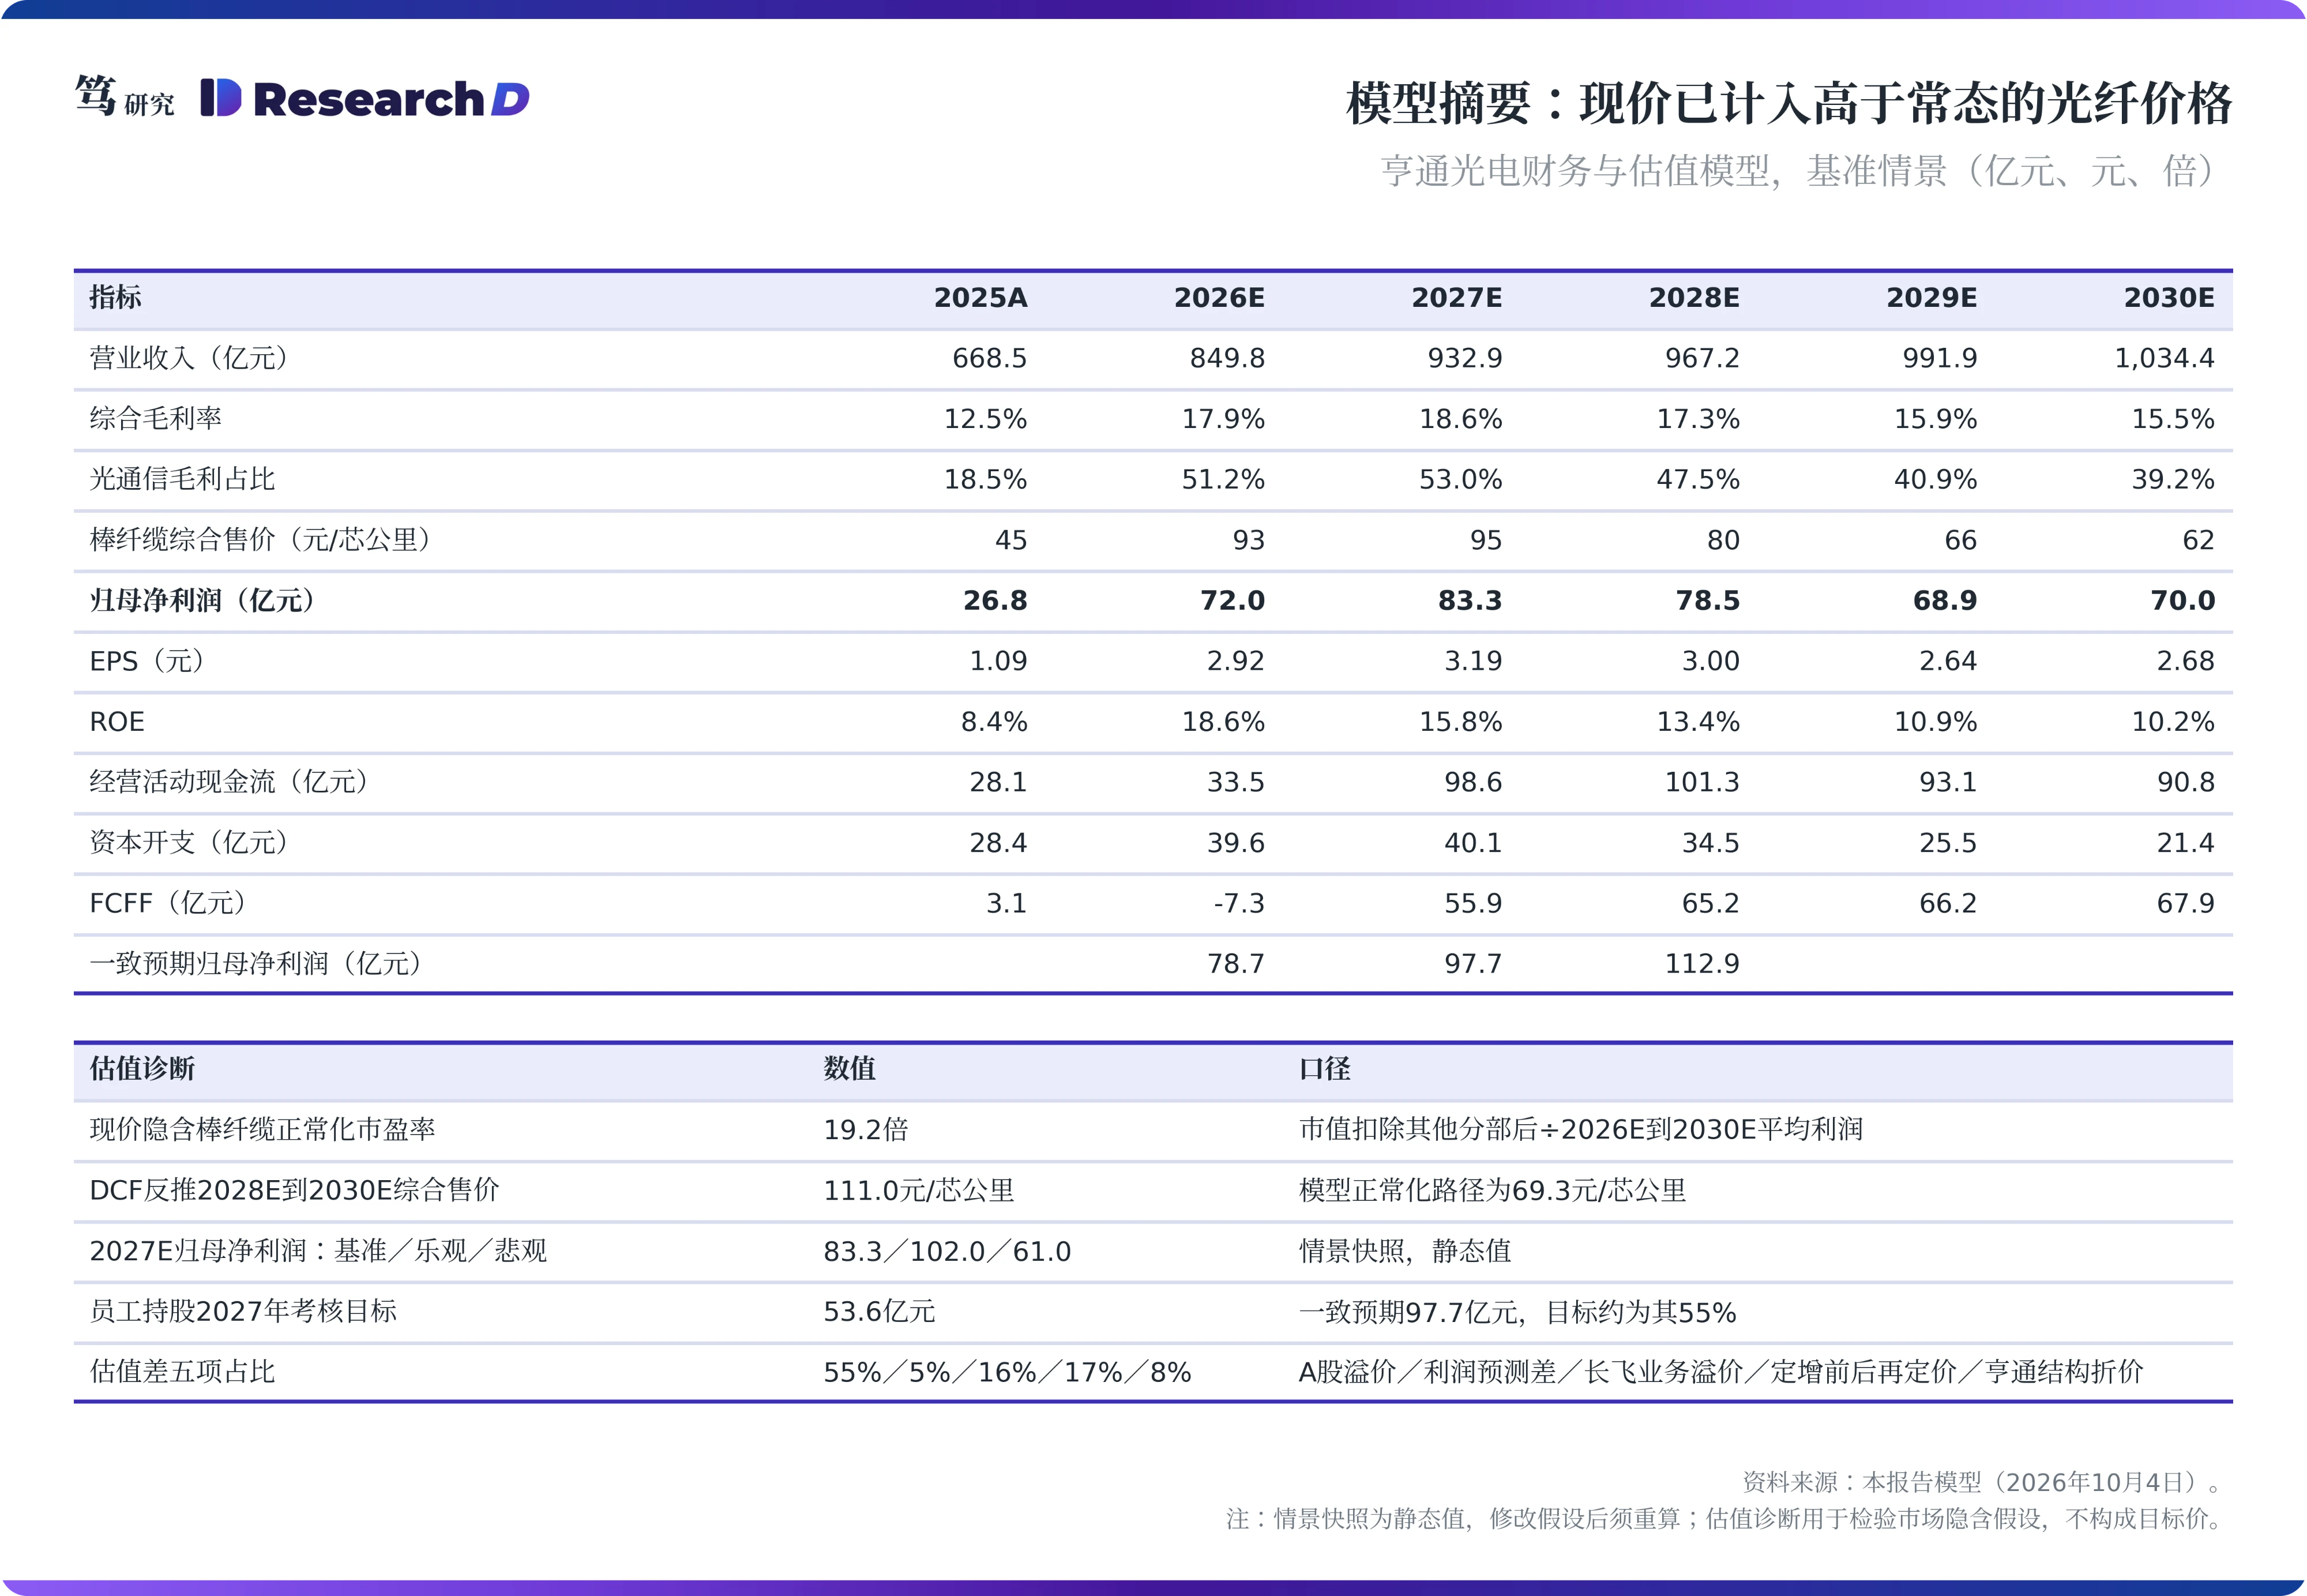
把海洋在内的其他分部按可比倍数扣除后,现价隐含的棒纤缆价值约784亿元。本报告模型按分部估值:光互联30倍、海洋能源18倍、亨通华海40倍、智能电网与工业12倍、铜导体6倍,其余分部与未分配项目合计约569亿元。1,353亿元的市值扣除这部分后,留给光棒、光纤、光缆的约784亿元,对应2026年到2030年平均利润约40.8亿元的约19.2倍,对应2027年利润约13.8倍。模型的DCF反推给出交叉检验:现价隐含2028年到2030年的棒纤缆综合售价约111元/芯公里,高于2026年的约93元和模型正常化路径的约69元。两种方法指向同一结论:现价已经计入了高于常态的光纤价格,亨通的光纤业务在这一口径下定价充分。
正常化的参照来自上一轮周期和当下的价格结构。亨通光通信毛利率2022年到2025年在20%到29%之间,2026年上半年超过60%;长飞光纤及预制棒毛利率在上一轮景气顶点2018年约为49%。价格端,中国移动2025年到2026年普缆集采隐含的裸纤价格约18.85元/芯公里(含税,据CRU),2026年到2027年集采成缆单价约102.57元/芯公里,较上一轮上涨约115%。笔者7月16日报告中分析,G.652.D的量价最能反映行业景气,G.657.A2主要由地缘事件驱动、持续性存疑。CRU评估的8月G.652.D价格约85.7元/芯公里(不含税);今年无人机消耗的光纤约1.1亿芯公里,明年可能降到0.6亿到0.7亿芯公里,腾出的产能会回到国内;国内长协价到2027年中可能回到70元附近,北美的紧平衡则可能延续到2028年初。这意味着国内光纤利润的回落早于北美,而这一时间差正好对应两家公司市场分布的差异。
用同样的方法估算长飞,差距集中在长飞A股这一种定价上。长飞上半年约74%的毛利来自光传输产品;光互联组件收入中约四分之三来自长芯博创,扣除归属少数股东的部分后,估算显示光纤约占长飞归属毛利的81%,正常化对长飞利润的影响比例高于亨通。沿用亨通的正常化系数,粗略估算长飞光纤业务的正常化归母利润约60亿元;扣除光互联与其他业务的价值后,长飞光纤业务的隐含正常化市盈率在H股口径下约12倍,A、H分别计价下约30倍,A股价乘总股本下约49倍,亨通约为19倍。同一份光纤利润,在三种股价口径下被按差距很大的倍数定价,剩余的估值差主要落在这里;而在H股口径下,长飞光纤业务的倍数还低于亨通。
五、长飞多出的估值,主要来自北美订单和长芯博创的市值
扣除前述各项后,长飞的业务溢价约327亿元,占估值差的16%左右。这部分由三块构成,三块对长飞股东的归属程度各不相同。
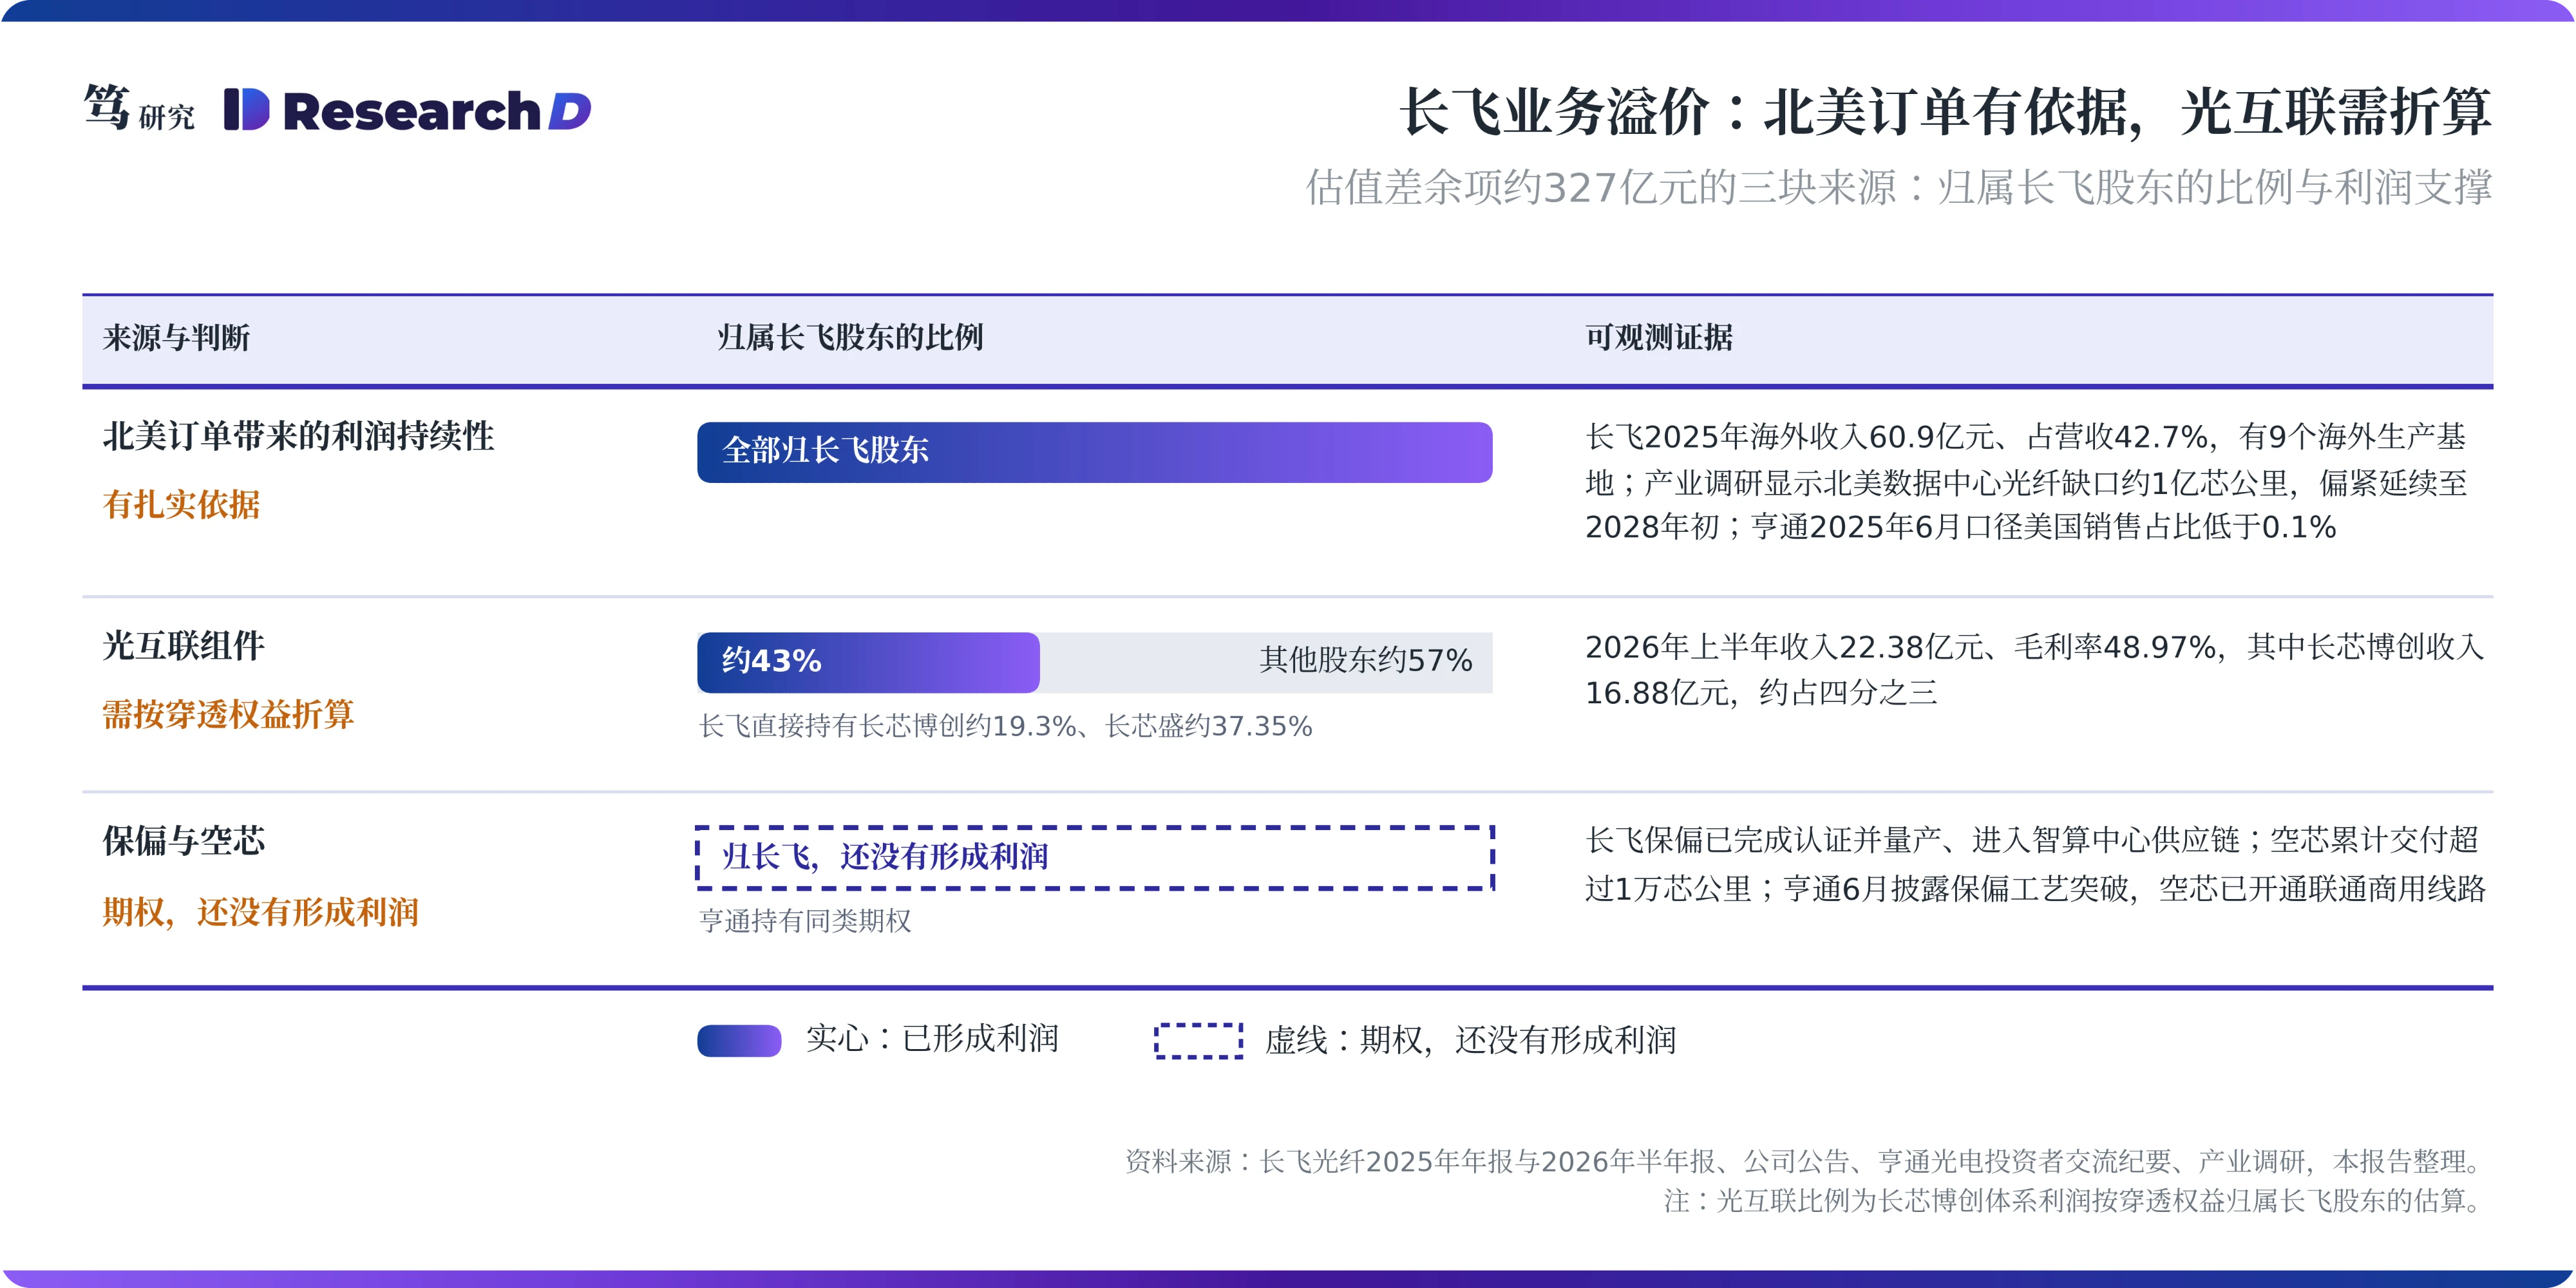
第一块是北美订单带来的利润持续性,这一块有扎实依据。长飞2025年海外收入60.9亿元,占营收的42.7%,海外生产基地9个;2026年7月,长飞以1,200万欧元收购德拉克所持长飞上海25%股权。笔者7月10日报告判断,与德拉克的协议终止为长飞打开了欧美直销空间。据调研了解,北美数据中心光纤缺口约1亿芯公里,康宁4,000万芯公里的扩产需要约36个月,北美偏紧可能延续到2028年初。笔者判断,长飞的光纤利润进入正常化的时间晚于国内同业;而亨通的美国销售占比很低,光纤利润回落的时点会相对靠前。
第二块是光互联,这一块需要按穿透权益折算。长飞光互联组件上半年收入22.38亿元、毛利率48.97%,其中长芯博创收入16.88亿元。长飞直接持有长芯博创约19.3%,另直接持有长芯盛约37.35%,估算显示长芯博创体系利润中约43%归属长飞股东。长芯博创9月30日收盘市值约648亿元,这是光互联溢价的可观测上限,而上限中过半的部分属于长芯博创与长芯盛的其他股东。
第三块是保偏与空芯,这一块目前仍是期权。长飞保偏光纤已完成认证并量产,进入智算中心供应链;空芯光纤累计交付超过1万芯公里(长飞半年报)。笔者9月24日报告中分析,空芯板块定价的对象是估值期权,空芯利润还没有出现。亨通同样持有这类期权:6月披露CPO保偏光纤拉丝工艺突破,空芯光纤已与中国联通开通商用线路;但从工艺突破到批量供货,通常还需要12个月以上的送样与验证。三块合起来看,长飞业务溢价中归属长飞股东、且有利润支撑的部分,主要是北美订单这一块。
六、差距收窄靠长飞A股溢价回落,亨通重估要等光互联单独披露
对亨通而言,现价实际已经计入了高于常态的光纤价格。它的估值与中天科技、东方电缆处在同一区间,股价弹性主要取决于光纤价格在2027年中之后能否维持高位。海洋业务提供了有市场价格支撑的部分,亨通华海分拆落地后,这部分价值会有公开的市场价格;光互联要获得单独定价,前提是单独披露。其中,棒纤缆业务首当其冲受光纤价格影响,而海洋与电网业务则因以订单驱动,受价格周期的直接影响较小。
对长飞而言,估值差的一半以上在A股这一种定价上。H股已按接近正常化的倍数定价,A股持有人承担的是A/H溢价本身的波动;光互联溢价中有相当部分归属长芯博创与长芯盛的其他股东,按100%计入长飞的分部估值,会高估这部分价值。其中,长飞A股首当其冲,而长飞H股则因已按接近正常化的倍数定价,受溢价回落的直接影响较小。
以长飞A股为参照分析两家公司估值差距时,这种差距的变化主要对应长飞A股溢价的回落。中天科技的估值则提供了结构与亨通相近的对照参考,说明市场对“光纤+海缆+电网”组合的定价是一致的。两家公司的估值差异更多取决于参照对象的选择,而在各类参照物中只有长飞A股偏离了常态。回到报告开头的问题,二者表面上的巨大市值差异,不是亨通太便宜,而是长飞太贵。
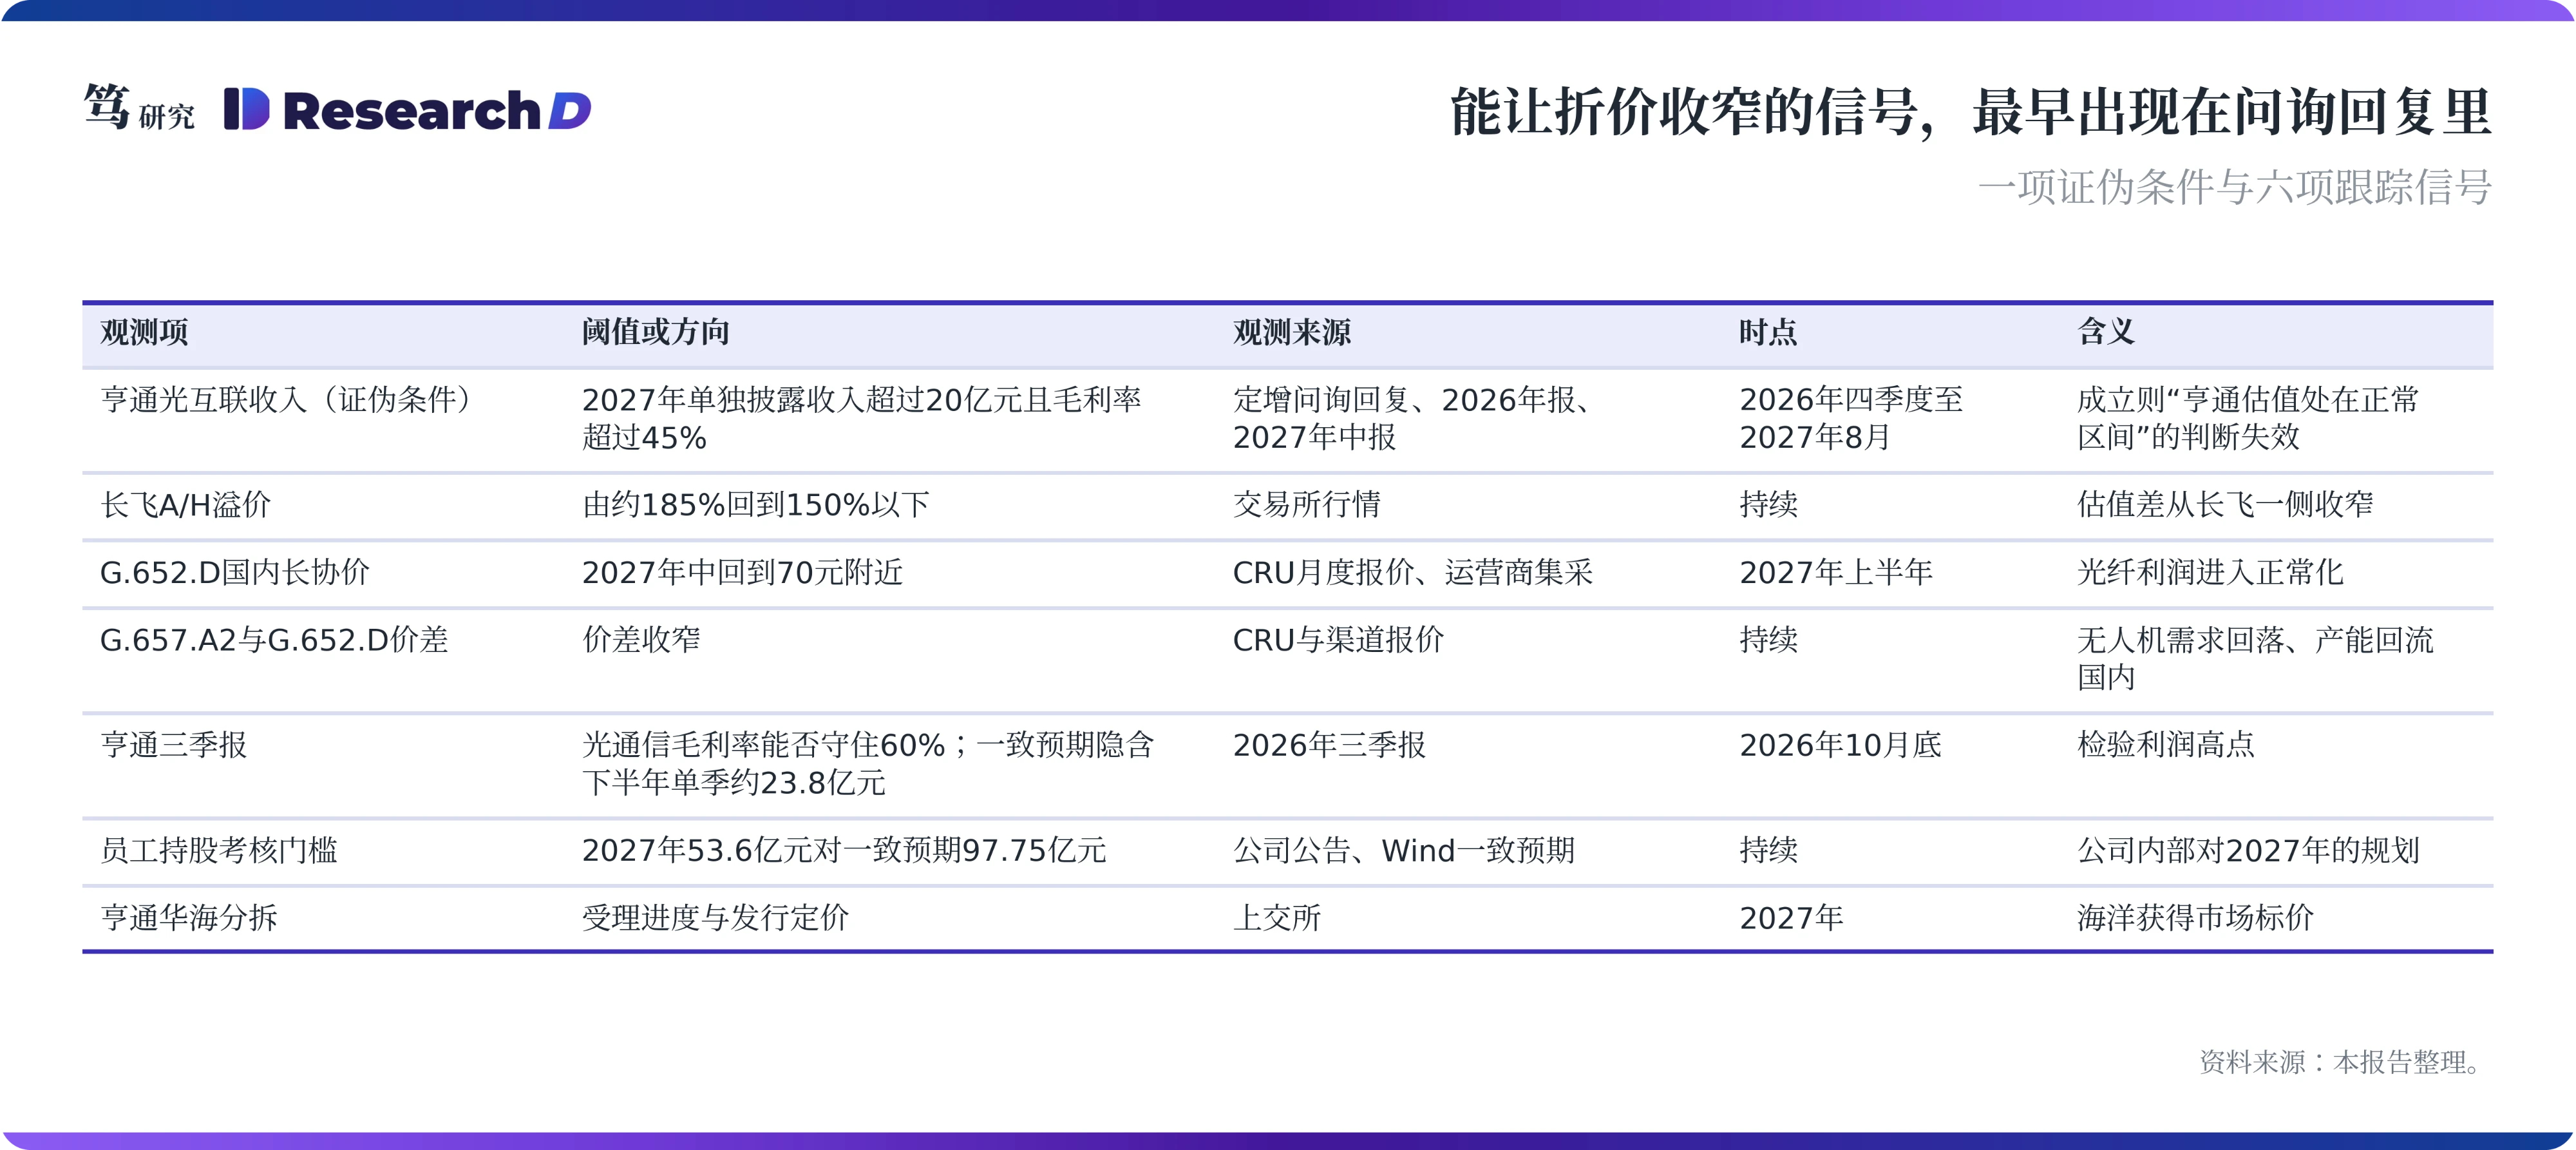
上行风险:亨通进入北美数据中心光纤的批量供应;光互联收入单独披露且超出预期;亨通华海发行定价高于转让估值;国内长协价在2027年维持在85元以上。
下行风险:无人机需求回落与新增产能提前落地,使国内光纤价格在2027年中之前松动;中国移动下一轮集采把价格降至50元附近;定增发行价偏低,摊薄扩大;铜价上行加重营运资金占用;亨通华海的海外业务受地缘政策影响。
以上内容不构成任何投资建议,请风险自担。