2026.10.05 | AC | Cloud | SpaceX Neocloud AI Valuation
原标题:马斯克全面拥抱新云, SpaceX的AI价值该怎么看?
摘要
- SpaceX的新云优势来自更早拿到电力、更快交付算力,短期赚取稀缺租金;长期价值取决于Cursor、Grok的商业化,以及轨道算力能否跑通。
- 基准模型下,2032年地面AI收入约3,729亿美元、EBITDA约2,531亿美元、自由现金流约630亿美元;其中自有模型与应用需贡献约1,580亿美元收入。
- 扩张需要先解决资金需求:截至2028年底累计负自由现金流约1,643亿美元,需要集团其他业务贡献和进一步融资支持。
10月1日,The Information报道了马斯克从抵触出租算力,到全面拥抱新云业务的转变。Anthropic、Google成为客户,使SpaceX的AI基础设施开始直接产生外部收入。这改变了我们理解这门生意的起点:即使Grok尚未赢得模型竞争,已经建成的算力也有自己的商业价值。
笔者在本文想讨论的是,这种价值能持续多久,需要多少资本才能兑现,以及Cursor、Grok能否逐步承接越来越多的算力。本文把SpaceX的AI业务分成地面和太空两部分:地面用一个简单模型看2032年的盈利能力及此前的资金需求;太空作为长期期权,讨论稀缺性及兑现条件。
一、地面业务的优势是真实的,但先赚到的是稀缺租金
短期AI供给的瓶颈,已经从能否买到GPU,延伸到有没有电、场址能否获批,以及集群什么时候能够交付。在客户愿意为立即可用的算力支付高价时,建设速度本身就能变成利润。SpaceX的优势很具体:更早锁定设备与电力,也更敢在需求完全确定之前花钱。
The Information提到,xAI在尚未选定场址时,就购买了价值数亿美元的燃气轮机。提前占有关键设备,让它有机会比仍在等待并网或交货的竞争对手更早收钱。工程组织、资本动员和供应链协调能力,在这一阶段都是真实的竞争优势。
但短缺期的高回报,还不足以证明长期护城河。标准GPU集群可以由其他供应商建设,大客户也会扩充自有容量。SpaceX披露的云合同在初始爬坡期后允许提前90天通知终止,意味着当前高价中包含了可用性和灵活性的溢价。随着替代供给增加,客户有重新议价的空间。
笔者倾向于把眼下的超额回报理解为有期限的稀缺租金。2028—2029年是观察供给释放与价格变化的重要窗口;窗口究竟多长,要看新增电力和数据中心交付能否赶上需求。因此,后续模型假设外租单价逐年回落。真正有机会留下长期价值的,是把这段时间的收入转化为Cursor、Grok等产品的付费需求,以及把发射能力延伸到轨道算力。
二、SpaceX地面AI业务的盈利与现金流测算
模型只保留两类对外收入:一类是把算力出租给其他公司;另一类是Cursor、Grok等模型与应用向最终客户收费。训练占用容量、产生费用,但不单独确认收入。这样可以把算力、资本开支和最终收入放在一起,又避免内部租金重复计算。
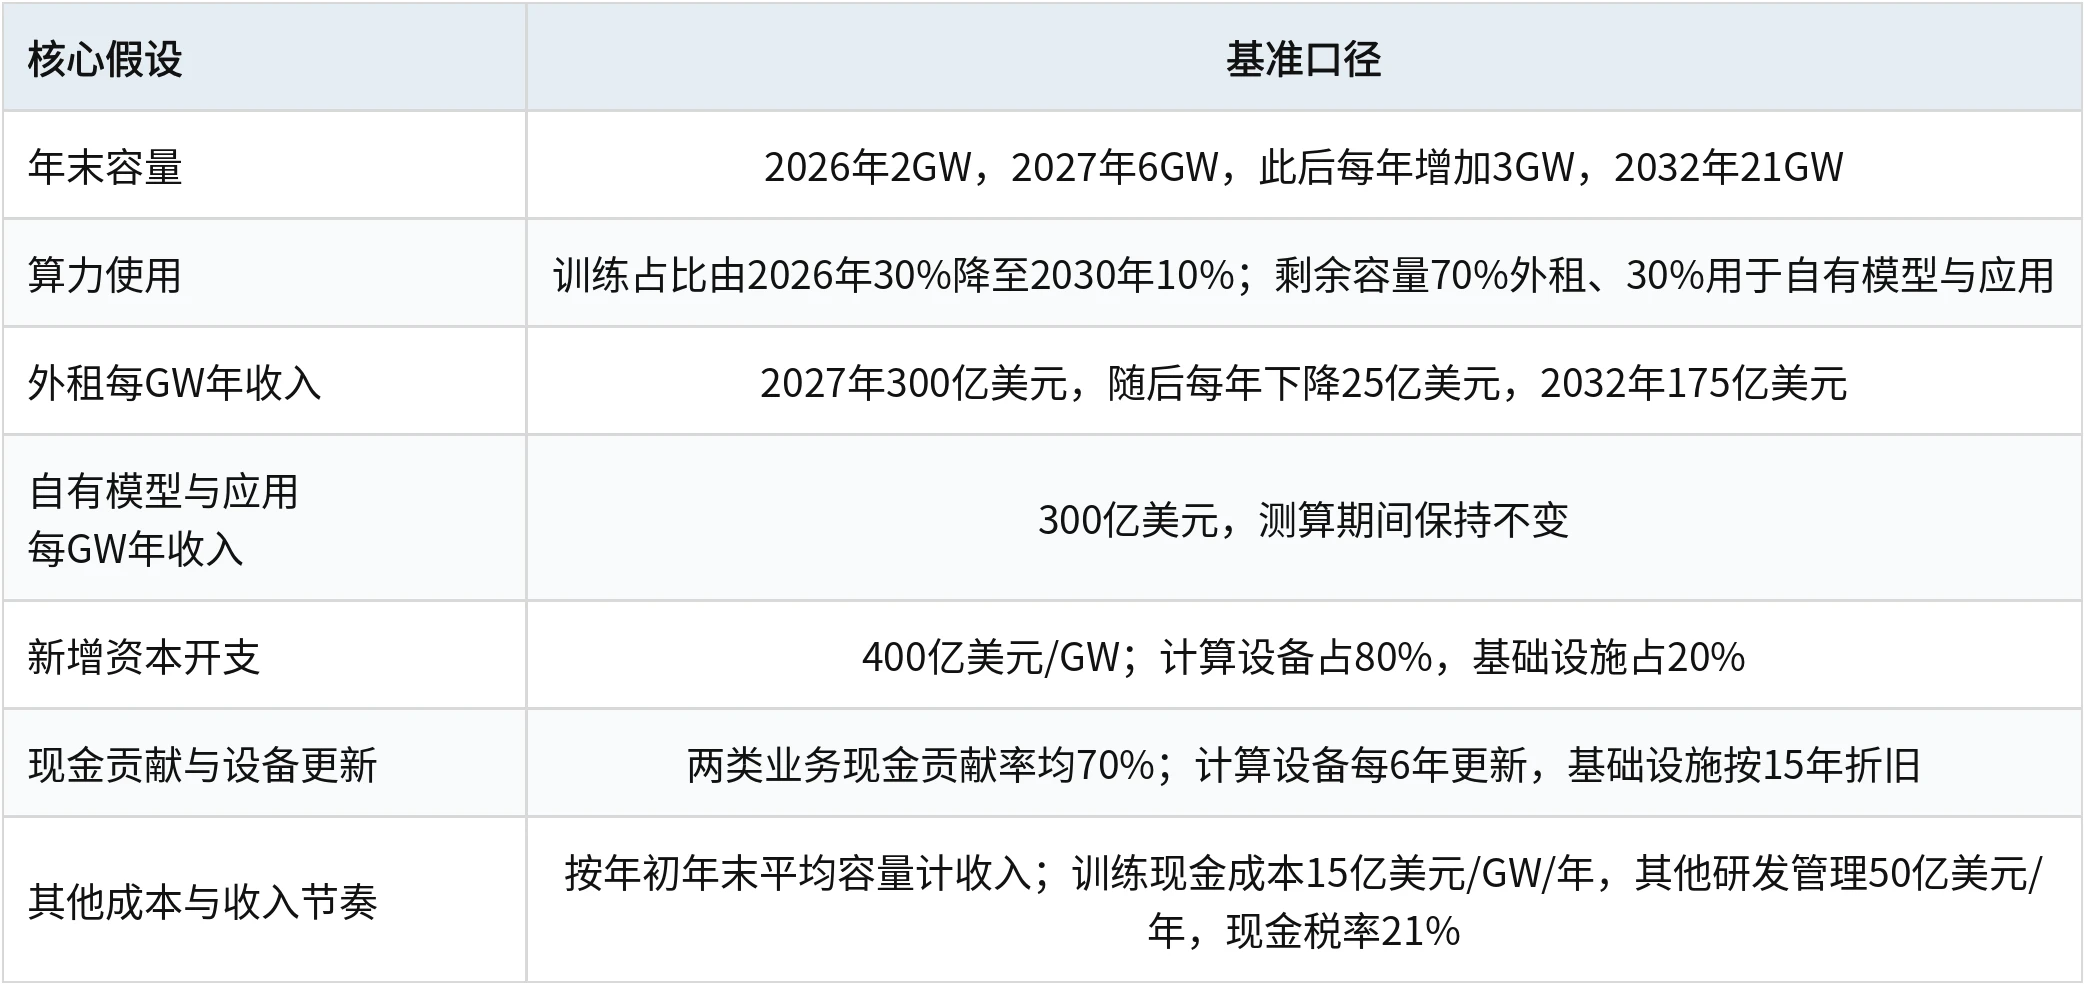
资料来源:笔者模型。现金贡献率尚未扣除训练、其他研发管理费用及折旧。单位收入已含商业利用率;容量暂按可运行IT功率口径处理,新增项目按年中投产。营运资金按收入2%简化。
为什么给自有模型与应用每GW 300亿美元?参照是Anthropic约500亿美元的单位推理容量收入。这是前沿模型商业化能力的参照。笔者对这个水平打约六折,取300亿美元,给Cursor、Grok的产品成熟度、客户结构和变现能力留出差距。Anthropic的编程与企业需求提供了较强的付费场景;SpaceX需要依靠Cursor的工作流入口、Grok模型以及企业应用,逐步形成类似的收入密度。300亿美元/GW已经低于这个前沿参照,但依然要求产品能够有效消化算力。它是一项有条件的经营假设,后文会把它还原成实际需要达到的收入规模。
外租为什么从300亿美元降到175亿美元?前面的新云合同结构对照显示,立即交付的现货、短约,与中长期合同之间存在很大的价格差。近端300亿美元保留了短缺期溢价;随着更多GW上线,我们预计合同组合会从高价短约转向更稳定的中长期安排,单位容量收入逐步回落。
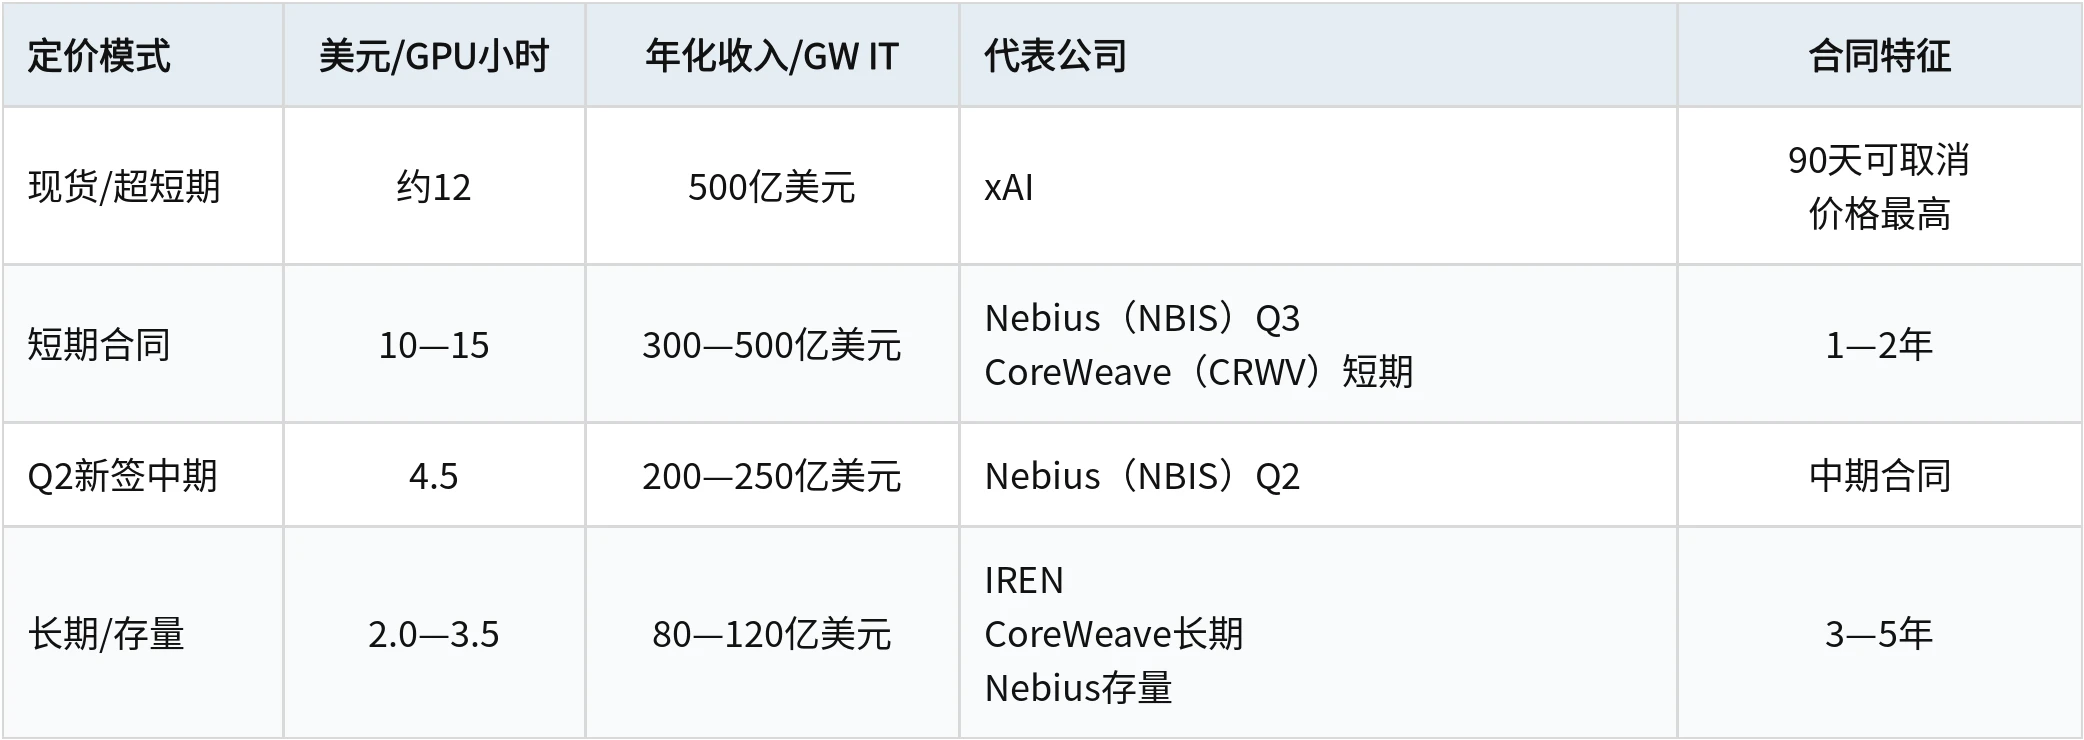
资料来源:新云合同结构对照图,笔者整理。不同GPU代际与配置可能影响可比性。
长期150—200亿美元并非把存量长约价格原样外推。这个区间高于对照图中的旧有长期合同,低于新签中期合同,隐含未来仍会部署新一代设备、提高单位功率产出。模型采用区间中点175亿美元,不延续眼下400—500亿美元的现货高价。
训练占比长期降至10%,与8月业绩会的媒体转述方向一致;具体年度下降路径由我们设定。虽然占比下降,总容量扩大后,训练绝对用量仍然增长,相关投资和现金费用都保留在模型中。
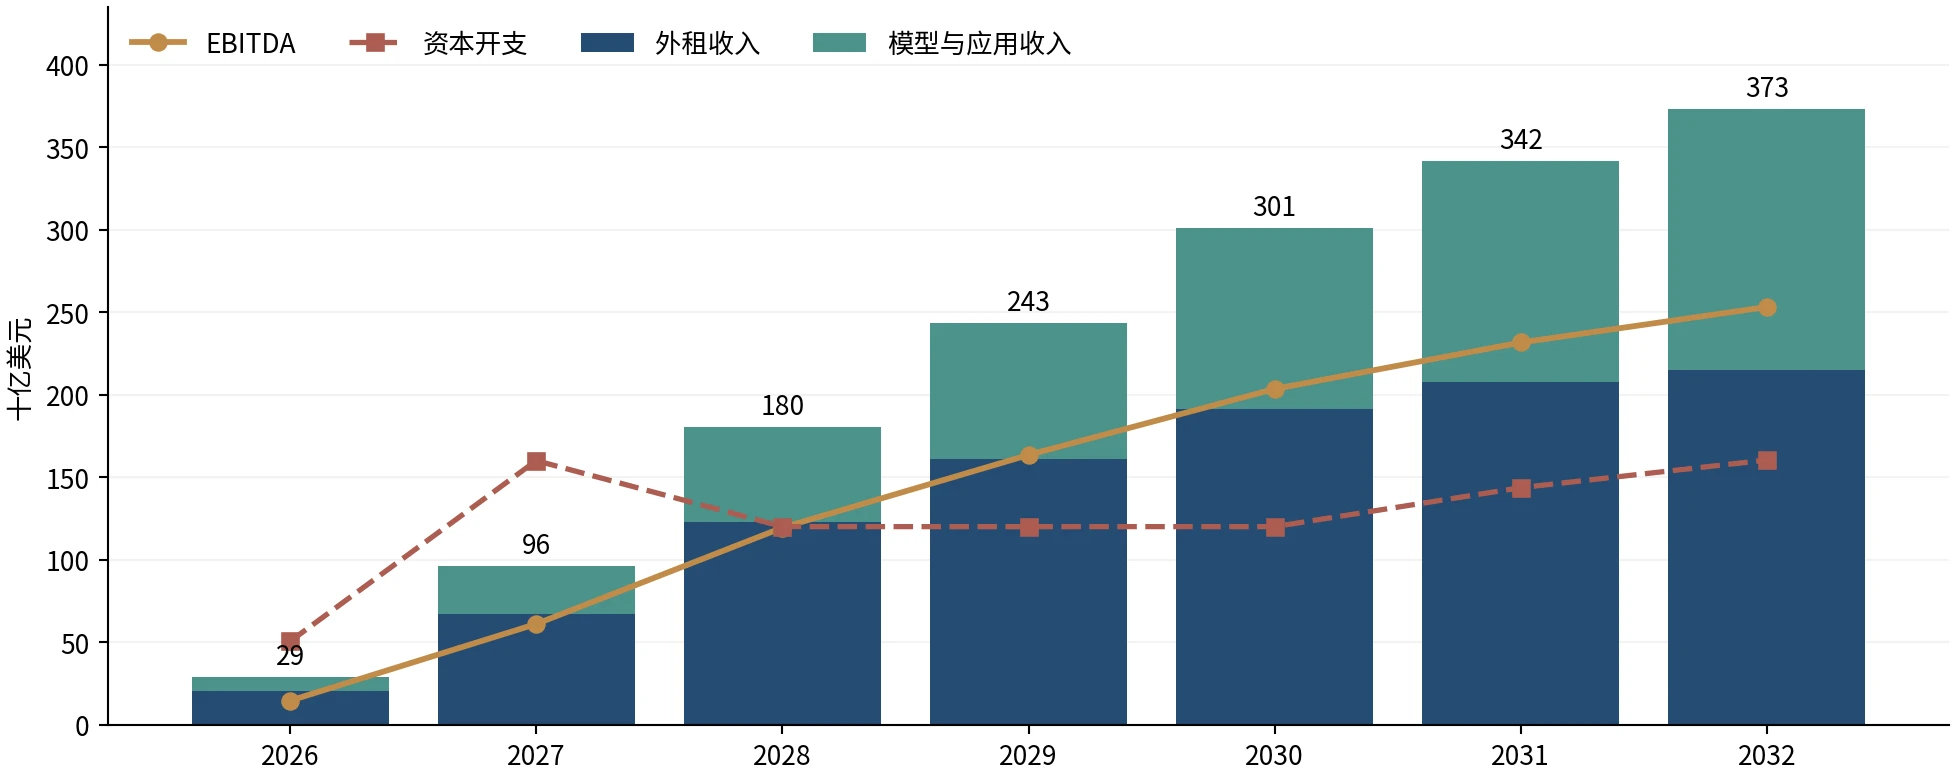
图1 地面AI收入、EBITDA与资本开支。单位:十亿美元。资料来源:笔者基准模型;全部为情景测算。
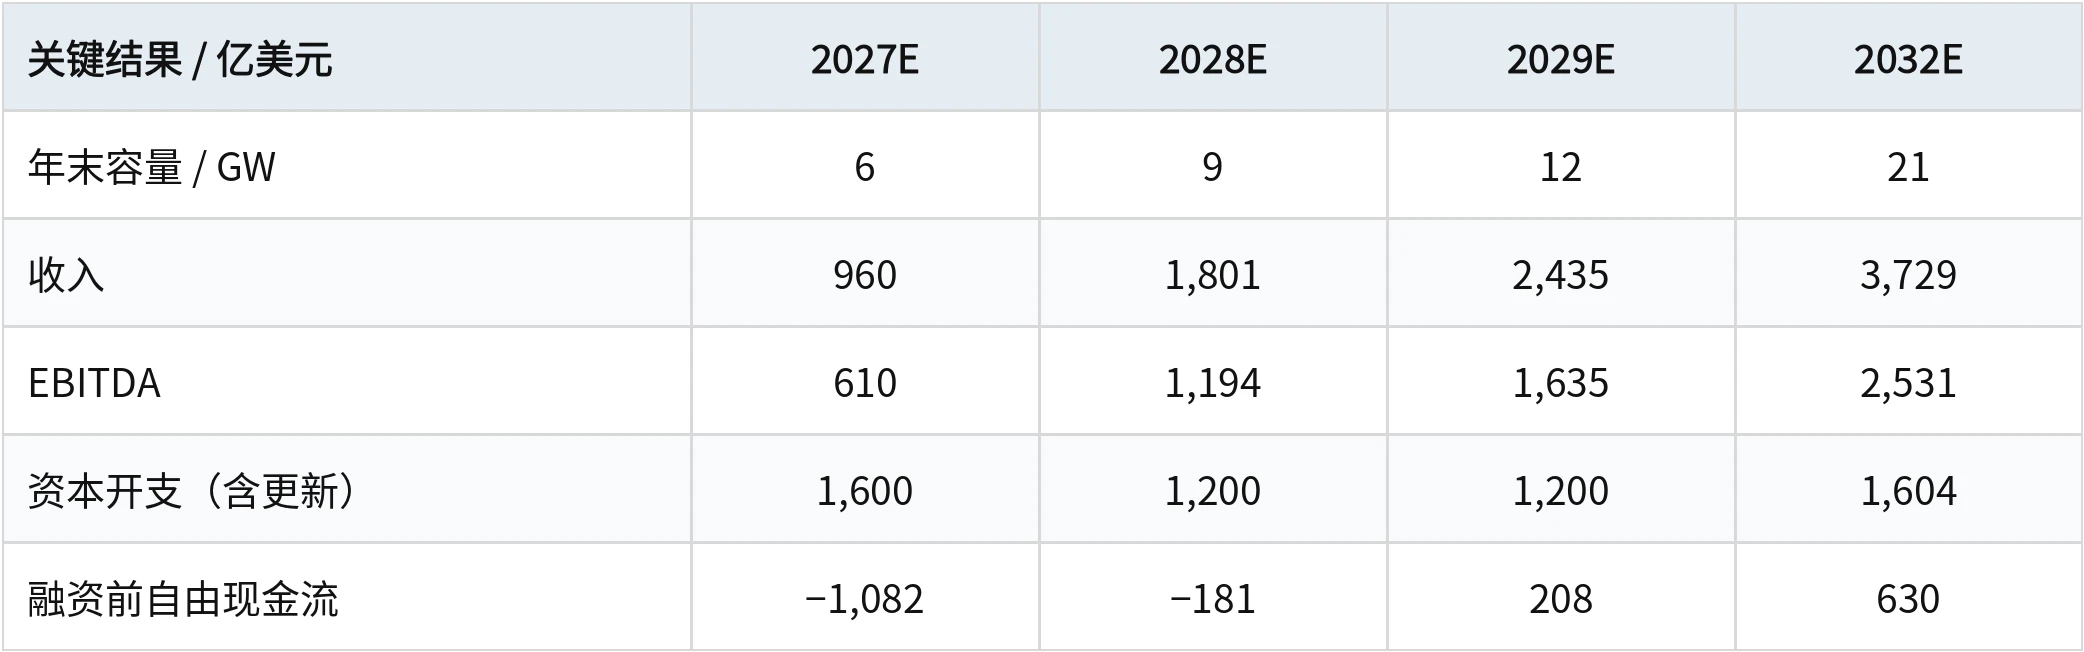
自由现金流已扣现金税、营运资金增量和资本开支,未扣利息与偿债。2026年为情景模型起点,并非对已披露季度业绩的还原。
按这条路径,2032年地面AI收入约3,729亿美元、全年EBITDA约2,531亿美元。同年仍需约1,604亿美元资本开支,自由现金流约630亿美元。持续扩容和设备更新,使这门生意即使达到很大规模,仍然需要大量再投资。
三、这个结果对Cursor、Grok和新云利润率有什么要求
每GW 300亿美元看起来比Anthropic的参照低不少,但乘上不断扩大的容量,结果并不小。自有模型与应用2027年就需要做到288亿美元收入,2029年约827亿美元,2032年约1,580亿美元,2027—2032年复合增长约41%。这已经是一家全球大型软件与模型公司的收入体量。
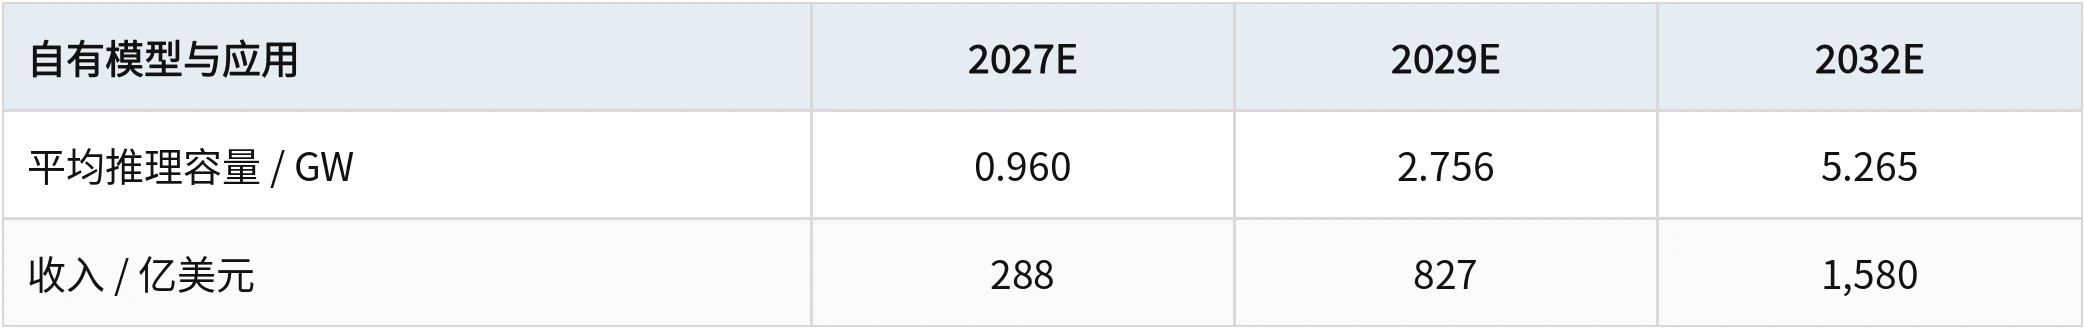
把1,580亿美元换成每月100美元的订阅费,相当于约1.32亿个全年付费账户。这只是量级换算,实际收入可以来自企业合同、API和按任务收费。它说明,单靠普通聊天订阅很难承接这条容量路径,Cursor、Grok必须进入更多高价值工作流,让企业愿意持续为完成任务付费。
产品组合正在朝这个方向延伸。Cursor于8月并入SpaceX,Grok 4.7与9月推出的Team Bots进一步覆盖编程、知识工作和持续执行任务的场景。Cursor提供工作流入口,Grok提供模型,X可以提供分发与反馈。它们能否连起来,最终要体现为付费增长、客户留存和单位任务利润。
这里的关键还在于,Cursor收入增长能有多少落到SpaceX自己的模型和算力上。如果用户持续大量调用其他公司的模型,相应成本仍然需要支付。自有模型必须在质量、成本和任务完成率上足以支持迁移,垂直整合才能留下更多利润。
利润率同样是一个强假设。基准对外租和自有应用均采用70%的现金贡献率,同时把其他研发管理费用简化为每年50亿美元,2032年EBITDA率因此接近68%。如果供给增加后租金回落,而电力、运维及设备持有成本无法同比例下降,外租利润率也会受到挤压。
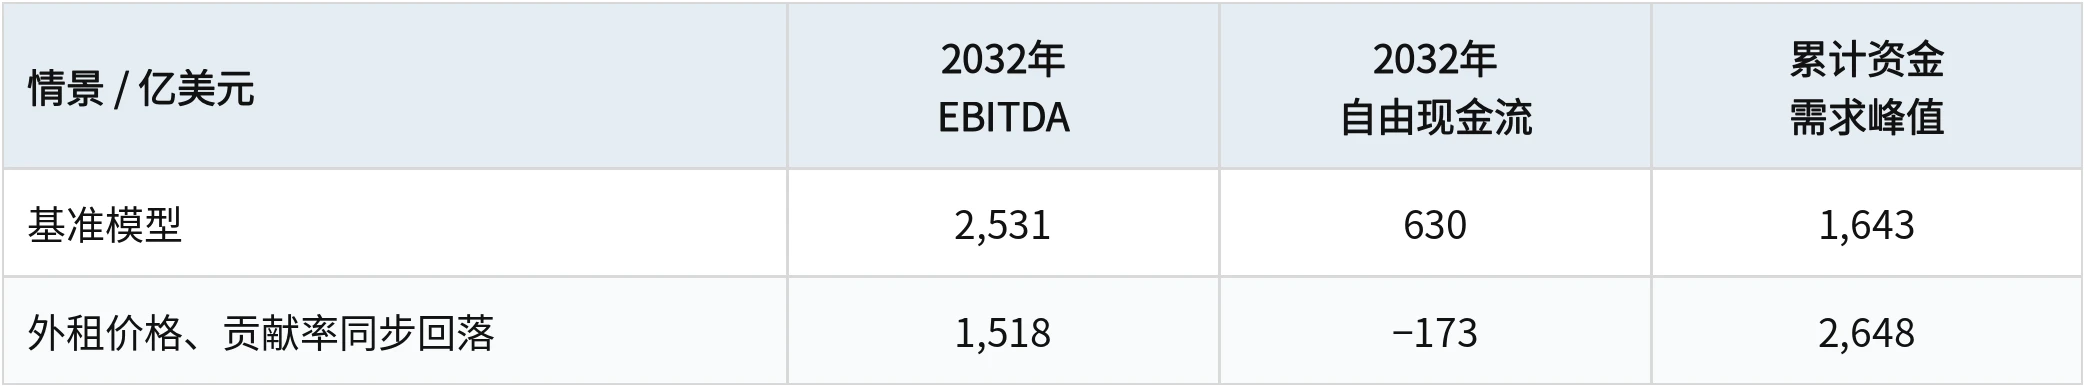
压力情景:外租每GW年收入2028年225亿、2029年150亿,2031—2032年100亿;贡献率由70%逐步降至40%。自有业务维持基准。资金需求峰值为2026—2032年最大累计负自由现金流。
在这条压力路径下,即使Cursor、Grok达到基准收入,2032年自由现金流仍约为负173亿美元,累计资金需求比基准增加约1,005亿美元。新云能留下多少稀缺溢价,直接决定后续扩张需要多少外部资本。
另一个敏感项是设备更新:如果计算设备每4年而非6年更新,2032年EBITDA不变,自由现金流会由630亿美元降到约183亿美元。
四、利润兑现之前,2028—2029年要先解决多少资金需求
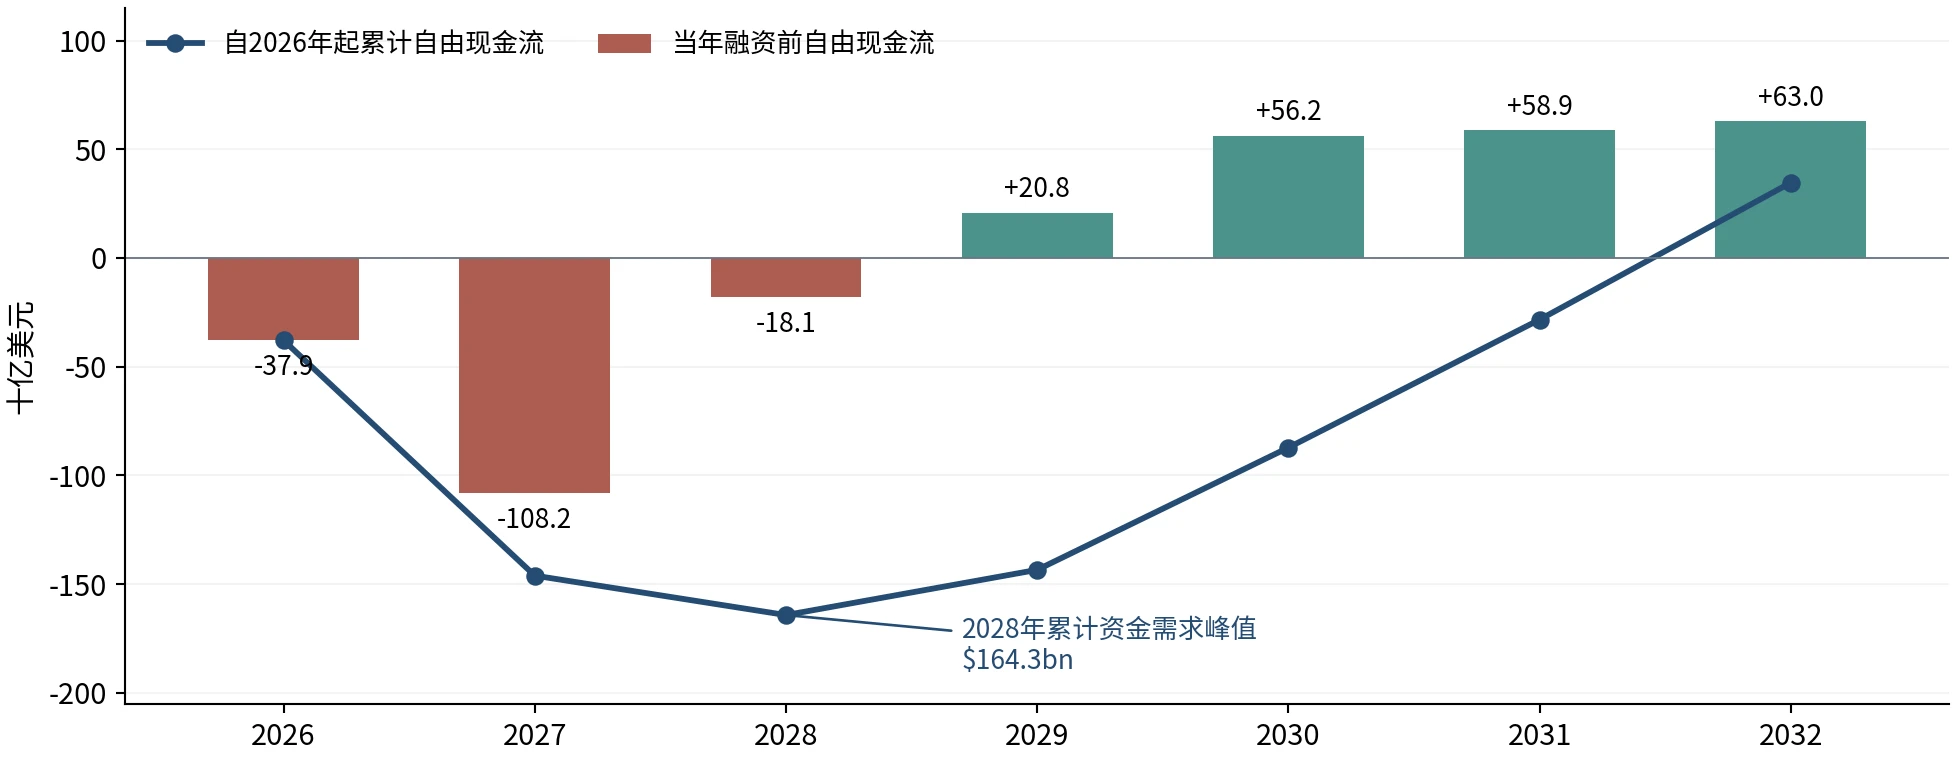
图2 地面AI的年度与累计自由现金流。单位:十亿美元。资料来源:笔者基准模型;不含融资及集团其他业务支持。
基准模型最吃紧的是2027年。年末容量从2GW增加至6GW,新增4GW对应1,600亿美元资本开支,当年自由现金流约负1,082亿美元。2028年再消耗约181亿美元,2026—2028年累计净消耗达到约1,643亿美元。2029年开始产生约208亿美元正自由现金流,但截至当年仍累计净消耗约1,435亿美元。
SpaceX的资金底子确实比一般新云公司厚。二季度10-Q披露,截至2026年6月30日,现金及现金等价物935.22亿美元、短期证券64.87亿美元,合计约1,000亿美元。6月IPO净募资约857亿美元,同月发行250亿美元债券,其中部分用于偿还过桥贷款;这些融资已经反映在期末资金余额里。
把日期对齐后,资金问题仍然突出:仅2027—2028年,模型就需要净消耗约1,264亿美元,已经超过2026年中约1,000亿美元的现金与短期证券。还要考虑2026年下半年支出,以及Starship等其他业务的投资。因此,这个现金余额提供了很好的起点,却不足以独自覆盖整条扩张路径。
缺口需要由其他业务的净现金贡献、客户预付款、项目或设备融资,以及进一步股权融资来填补。Starlink在披露中属于Connectivity,本文把它放在资金来源端:只有扣除自身卫星更新和扩张投资后的现金,才真正能够支持AI。与此同时,Sta rship也需要持续投入,不能把集团其他业务都视为可以随时提取的资金池。
五、轨道算力的价值,在于打开另一种供给空间
地面业务依赖找到更多电力和场址;轨道算力则尝试打开另一种容量来源。如果能够商业化,它有机会缓解并网排队、燃机交付、排放许可和地方建设阻力等约束。当地面每增加一个GW都越来越难时,这种选择权就有价值。
SpaceX的特殊之处,在于它同时拥有发射、卫星制造和大规模星座运营经验。竞争对手可以在地面采购同一代GPU,却很难短期内复制这套能力。如果轨道算力跑通,发射业务积累的优势就可以延伸到AI基础设施,形成比提前采购设备更持久的进入门槛。
项目仍处于申请与工程验证向商业部署推进的阶段。FCC已受理轨道数据中心系统申请,Starship也在继续推进飞行与入轨能力验证。受理申请和火箭进展是必要步骤,后续还需要把供电、散热、通信、计算设备及在轨运行组成可靠的服务。
成本现在不必算得过细。更低发射成本有助于降低在轨部署投资,但散热结构、辐射防护、通信链路、故障替换和设备更新都要付出代价。太阳能不需要购买燃料,也不意味着供电系统没有成本。短期方案可能更贵,长期能否降低总成本,要靠工程结果回答。
因此,本文把轨道算力保留为定性期权,不放进2032年收入和利润。它的吸引力首先来自新增供给的稀缺性,以及SpaceX较难复制的进入能力;成本优势若得到验证,再成为下一层价值。
六、SpaceX能否把窗口期收入变成长期业务
SpaceX的AI价值可以沿着三步看:先通过更快交付算力赚到短缺期收入,再把这段时间获得的资金和基础设施转化为Cursor、Grok的长期付费需求,最后用发射能力尝试打开轨道算力的新供给空间。每一步都能创造价值,但需要兑现的条件不同。
地面模型给出的盈利潜力很大:2032年约2,531亿美元EBITDA,同时也要求截至2028年底累计净消耗约1,643亿美元现金,并让自有模型与应用达到约1,580亿美元年收入。接下来两三年,最值得看的就是算力交付是否兑现、外租价格能保留多久、应用收入能否跟上,以及融资能否支持扩张。
除此之外,SpaceX还有Terafab的潜在价值,以及市场对Elon支付的溢价。Terafab若能在芯片供应、定制设计和单位成本上取得进展,将进一步提高AI业务的竞争力。Elon溢价则来自市场对其整合资源、提前布局和推动工程落地能力的认可,也包含对未来新业务的预期。这两部分都在本文的地面AI测算之外,为SpaceX提供了额外的价值空间。
本文仅供研究、交流与学习,不构成投资建议。模型为基于明确假设的情景测算。