2026.10.05 | AC | TSM | TSMC: Depreciation Outpaces Price Hikes
原标题:台积电:涨价抵不过折旧,毛利率高点已过
摘要
- 决定台积电毛利率方向的是折旧还是涨价;
- 2025年下半年以来毛利率为何跳升;
- 二季度集中转固锁定了多少2027年折旧;
- 约5%的综合涨价能抵消多少折旧压力;
- 折旧减负何时到来,哪些节点可验证或推翻判断。
2025年二季度至今年一季度,台积电毛利率上升7.6个百分点,约七成来自折旧占营收比重回落。二季度机器设备增加近1万亿元新台币,笔者预计2027年折旧增长约四成,约5%的综合涨价只抵消一部分,毛利率转为下行,减负要等2028年N3批次到期。
7月中旬的法说会上,台积电管理层用N2爬坡、海外厂和汇率三项因素解释毛利率。同一季度的财报附注里还有另一个数字:机器设备一个季度增加约9,980亿元,在建工程余额随之下降约7,090亿元(本文金额如无特别说明均为新台币)。这批资产从哪个季度开始计提折旧、每年折旧多少,会决定台积电的毛利率能在高位停留多久。
一、决定台积电毛利率方向的是折旧,涨价只影响幅度
市场对台积电2027年毛利率的判断,主要押在涨价上。从预期数据看,主流预测普遍按每年约两成外推折旧,大体沿用了公司1月给出的2026年折旧增速指引(high-teens,约17%到19%);市场consensus 2027年归母净利增速约30%,略高于营收增速约28%,隐含利润率不降。笔者8月31日报告判断,最近一轮提价属于成本转嫁,作用在于把毛利率留在原位,2027年毛利率中枢约65%。本文补上另一半:涨价要对冲的成本,主要是折旧。
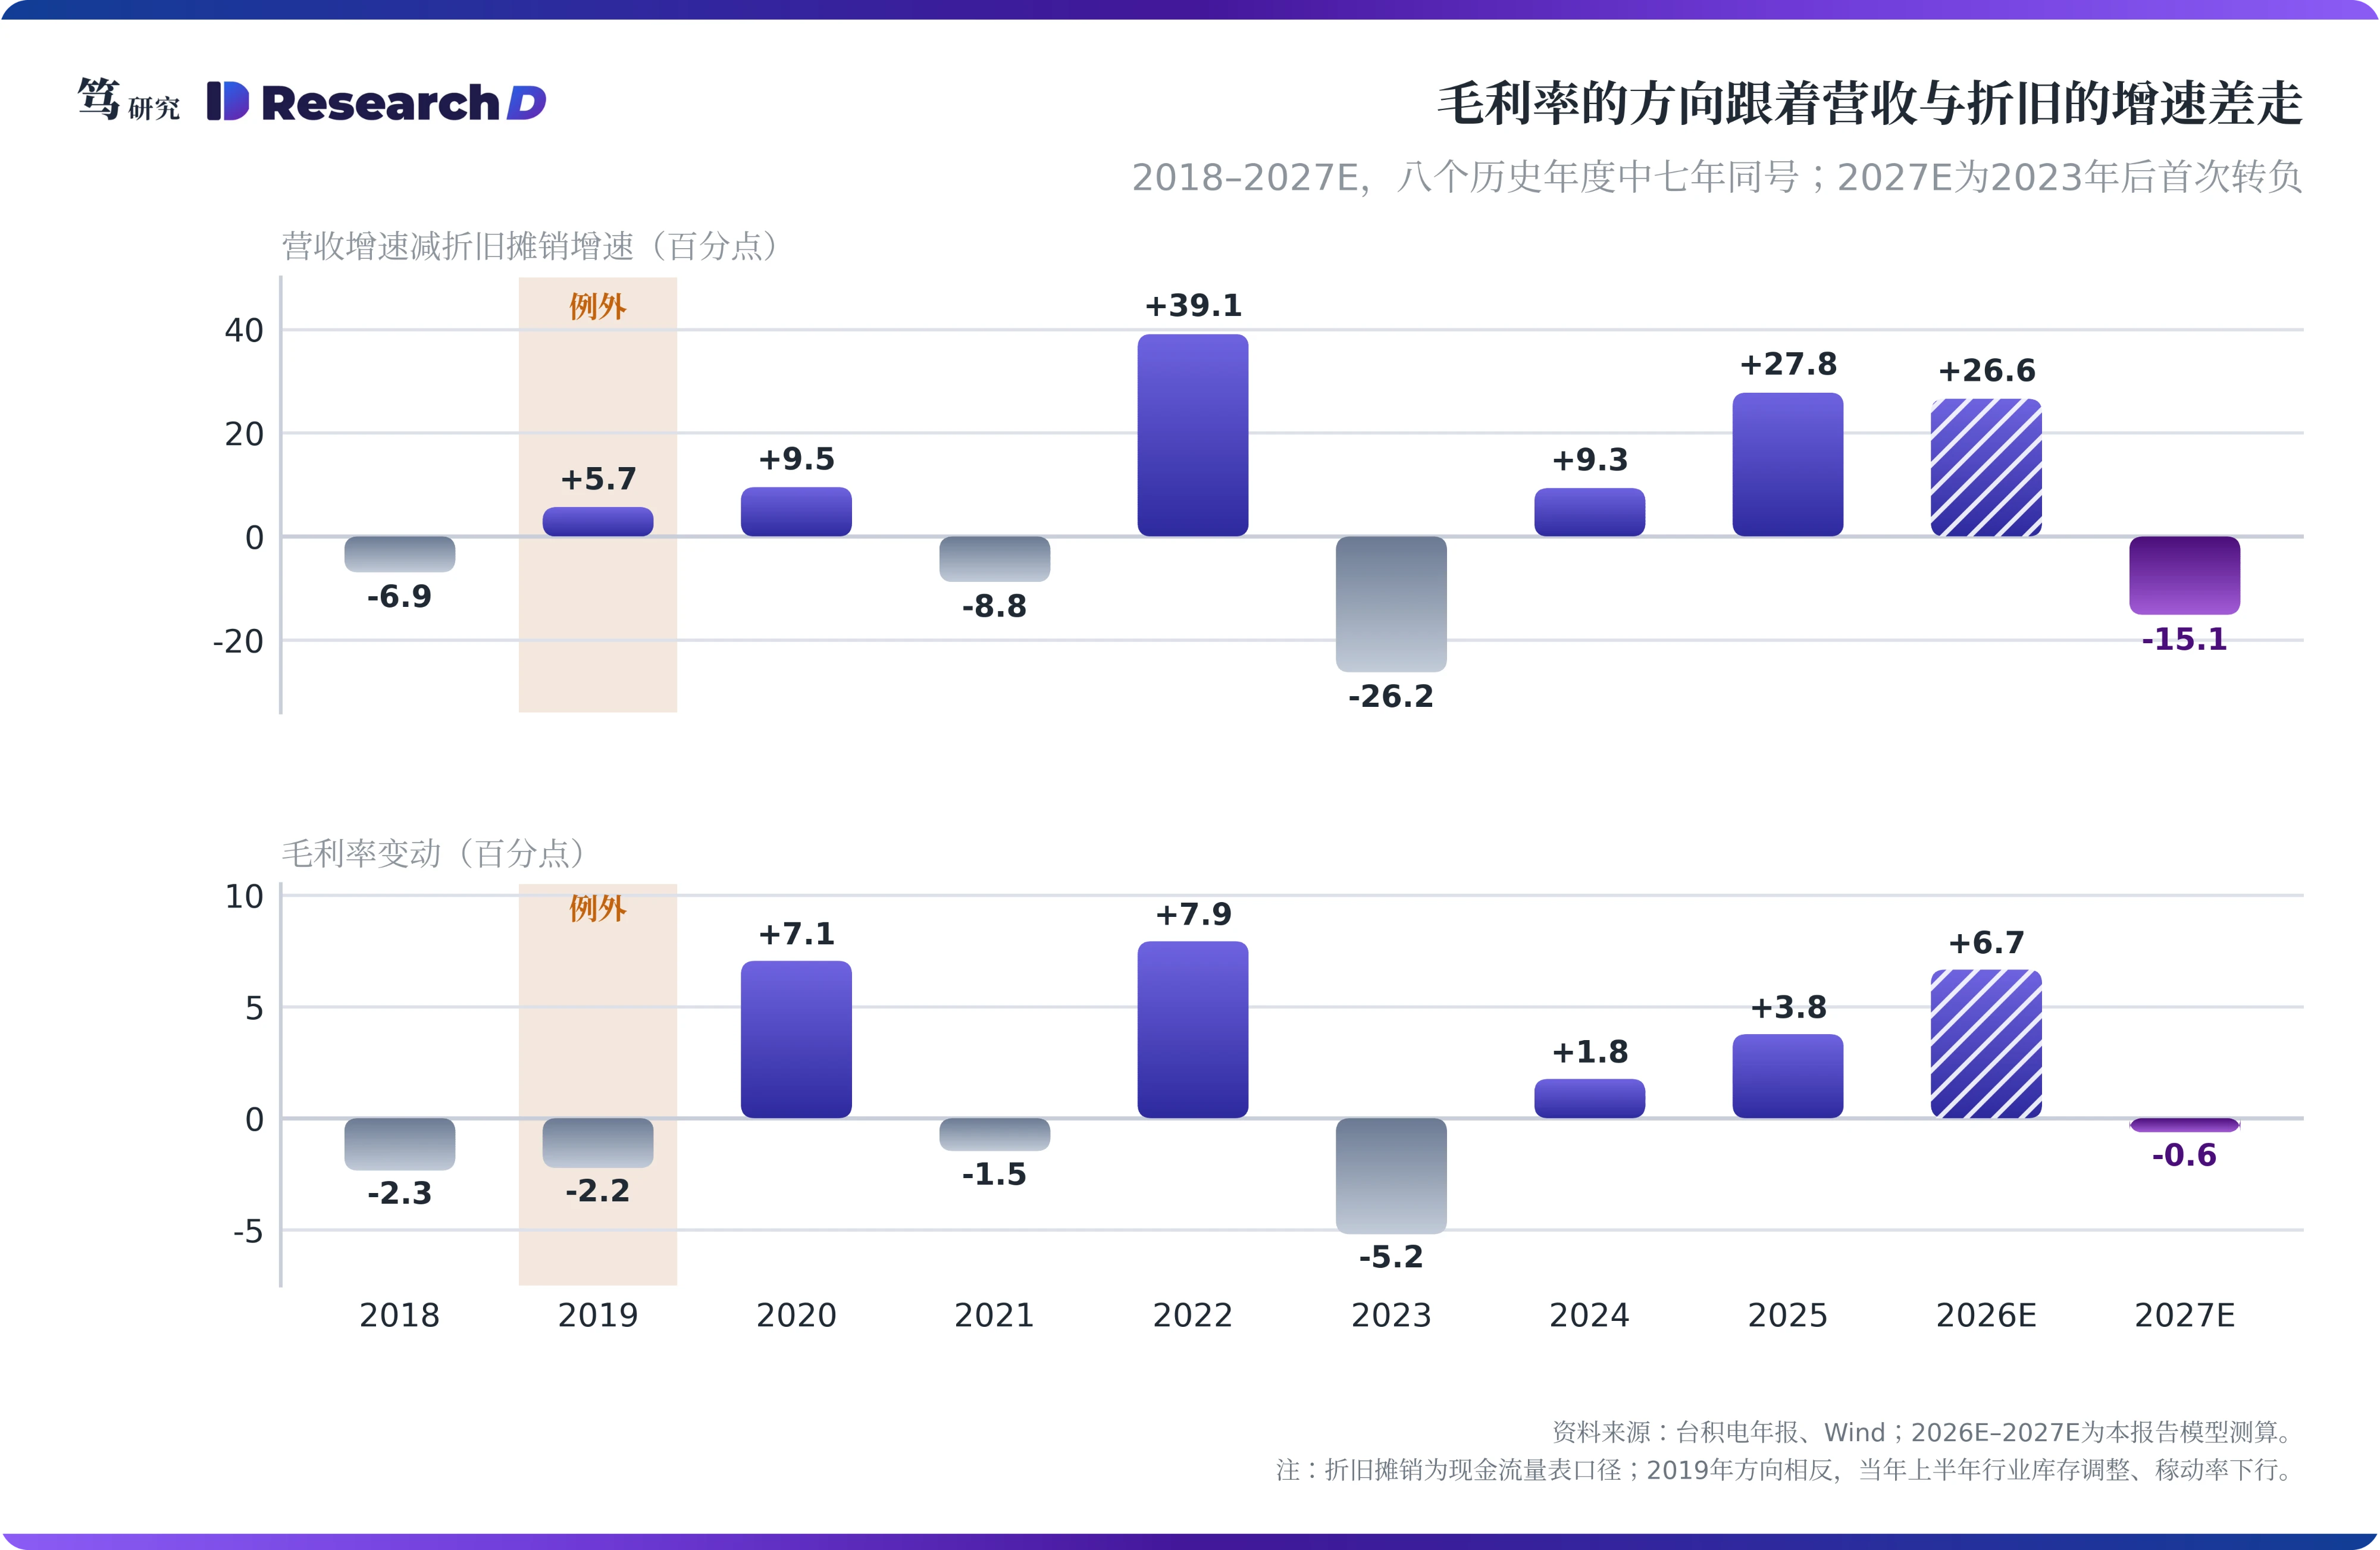
笔者认为,决定2027年毛利率方向的是折旧,涨价影响的只是幅度。原因在于,台积电的折旧有一份可以按年份推算的时间表,本文称之为折旧日历:在建工程转为固定资产后开始计提折旧,机器设备按5年直线法提足后停止计提。这份时间表决定了每一年有多少新增折旧、又有多少旧折旧到期。回看2018年至2025年,台积电毛利率的升降与营收增速减去折旧摊销增速之差的正负,八个年度中有七年方向一致,唯一的例外是2019年,当年上半年行业库存调整、稼动率下行。按本文的模型基准情景,2027年营收增长约27%、折旧摊销增长约43%,两者之差是2023年以来首次转负。换句话说,只要折旧增速高于营收增速,毛利率就难以继续上行。
二、2025年下半年以来的毛利率跳升,约七成来自折旧回落
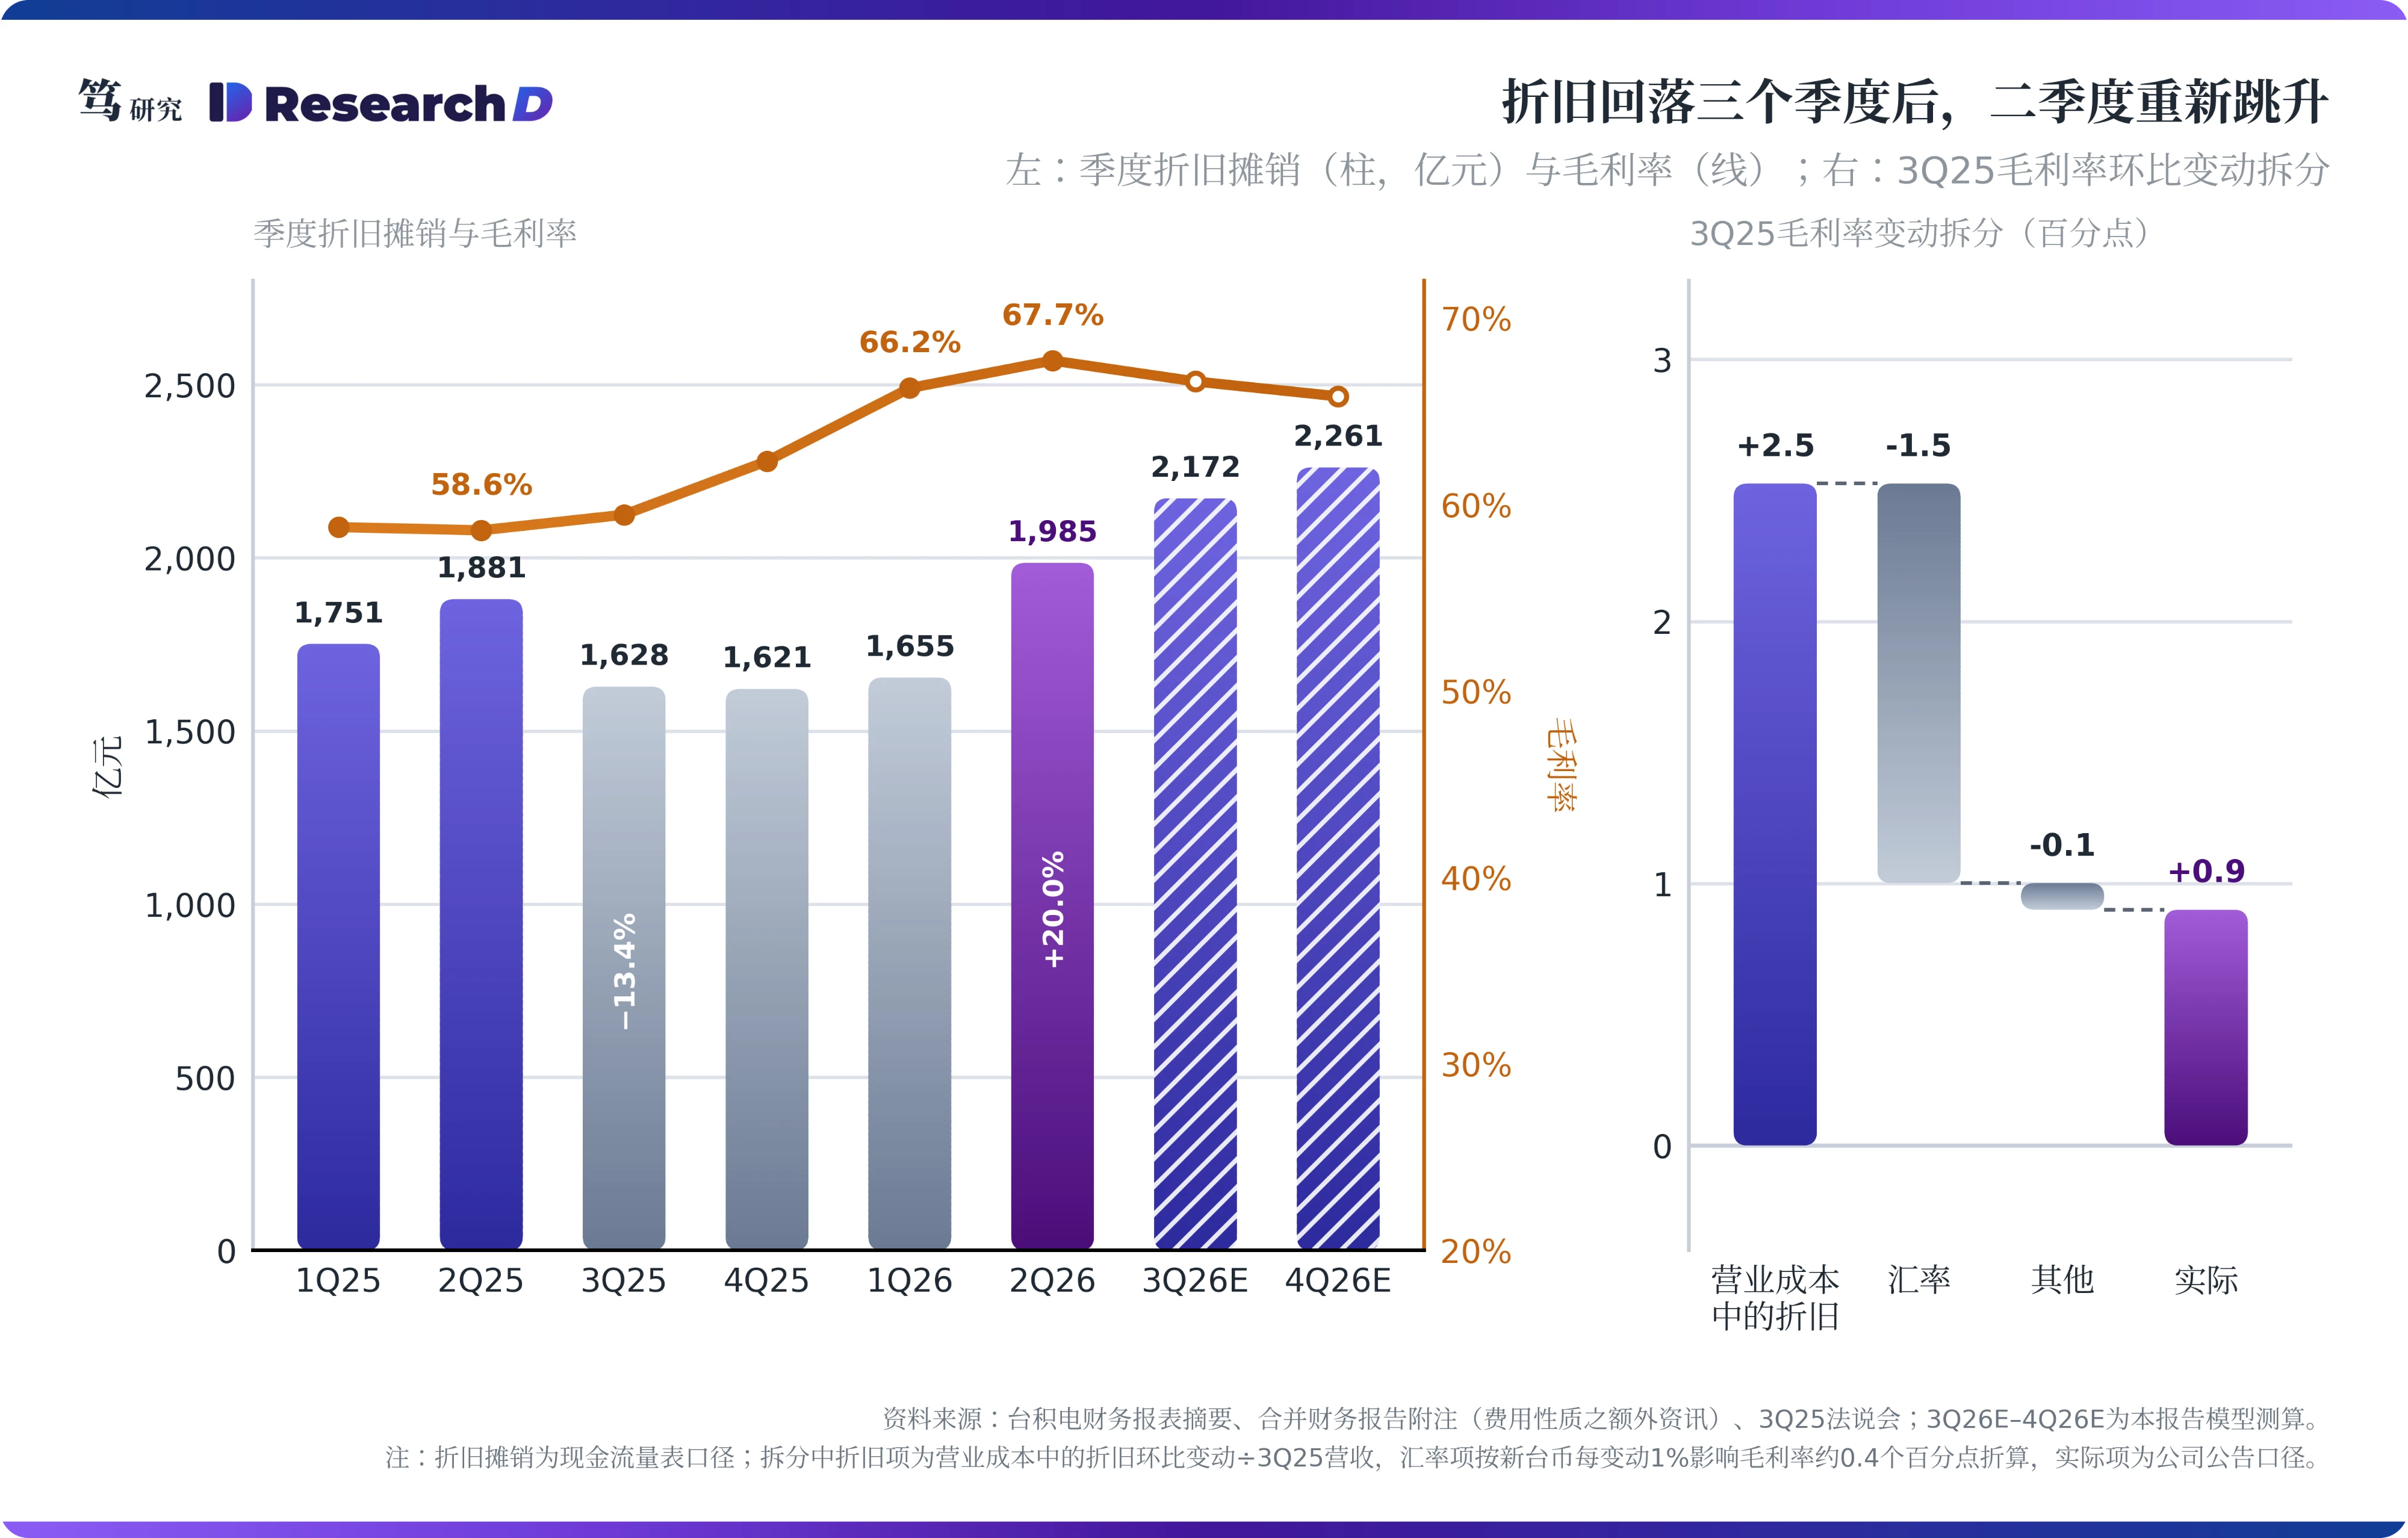
2025年三季度起,台积电的季度折旧摊销出现了一段少见的回落。据公司各季财务报表摘要,折旧摊销由2Q25的1,881亿元降至3Q25的1,628亿元,环比减少13.4%,4Q25和1Q26分别为1,621亿元和1,655亿元,基本停在低位。同期营收由9,338亿元增至11,341亿元,营业成本中的折旧占营收比重由18.8%降至13.3%,下降约5.5个百分点,相当于同期毛利率升幅7.6个百分点的七成。也就是说,这段毛利率跳升的主体,来自折旧基本持平而营收继续增长。
单看3Q25,毛利率的变化基本可以由折旧与汇率两项解释。粗略计算,营业成本中的折旧环比减少约250亿元,贡献毛利率约2.5个百分点;新台币对美元均价由31.05升至29.91,按公司在3Q25法说会给出的敏感度(新台币每变动1%,毛利率约变动0.4个百分点),拖累约1.5个百分点。两项相抵后约为1.0个百分点,与公司公布的环比升幅0.9个百分点只差约0.1个百分点。管理层对这一季的解释分两层:环比改善归于成本改善与稼动率提升;超出指引上限2个百分点,则主要因为实际汇率(29.91)弱于指引假设(29.0),其次是成本改善好于预期。可见汇率在环比上是拖累,在指引比较上却是利好。笔者判断,管理层所说的成本改善,主体就是折旧下降。
这次回落的来源,笔者推测是2020年N5量产爬坡期投入的首批设备提足了折旧。台积电2020年第三季度合并财务报告(SEC 6-K)显示,当年前三季度机器设备增加约6,608亿元,同期在建工程净减约3,711亿元。按5年直线法,这批设备每季约产生330亿元折旧,到期时点落在2025年二三季度,与3Q25约253亿元的环比降幅量级相符。另外三种解释可以基本排除:第一,会计估计没有变化,2025年合并财务报告写明机器设备耐用年限仍为5年;第二,政府补助的时点与量级都与降幅不匹配,2025年上半年已取得补助约671亿元,三季度单季只有约48亿元,而且与资产相关的补助是冲减资产成本后随折旧分期体现的;第三,2025年全年机器设备减损约16亿元,金额有限。
提足折旧的设备大多仍在运转,所以每一批设备到期都会直接体现为毛利率改善。笔者9月21日报告中提出,判断设备的真实寿命要看退役记录。台积电的报表印证了这一点:截至2026年6月末,机器设备原值7.30万亿元中累计折旧已达5.04万亿元,占比约69%,大量提足折旧的设备仍在产线上。同一报告梳理过云厂的做法,谷歌、微软已把服务器折旧年限延长到六年,台积电则一直维持5年,所以它的折旧可以按投入年份逐批推算。由此可见,2025年下半年的毛利率改善来自两件事的叠加:旧批次集中到期,新产能还停留在在建工程里。而2026年二季度起,这两件事同时发生了变化。
三、二季度近1万亿元设备入账,2027年折旧大部分已经锁定
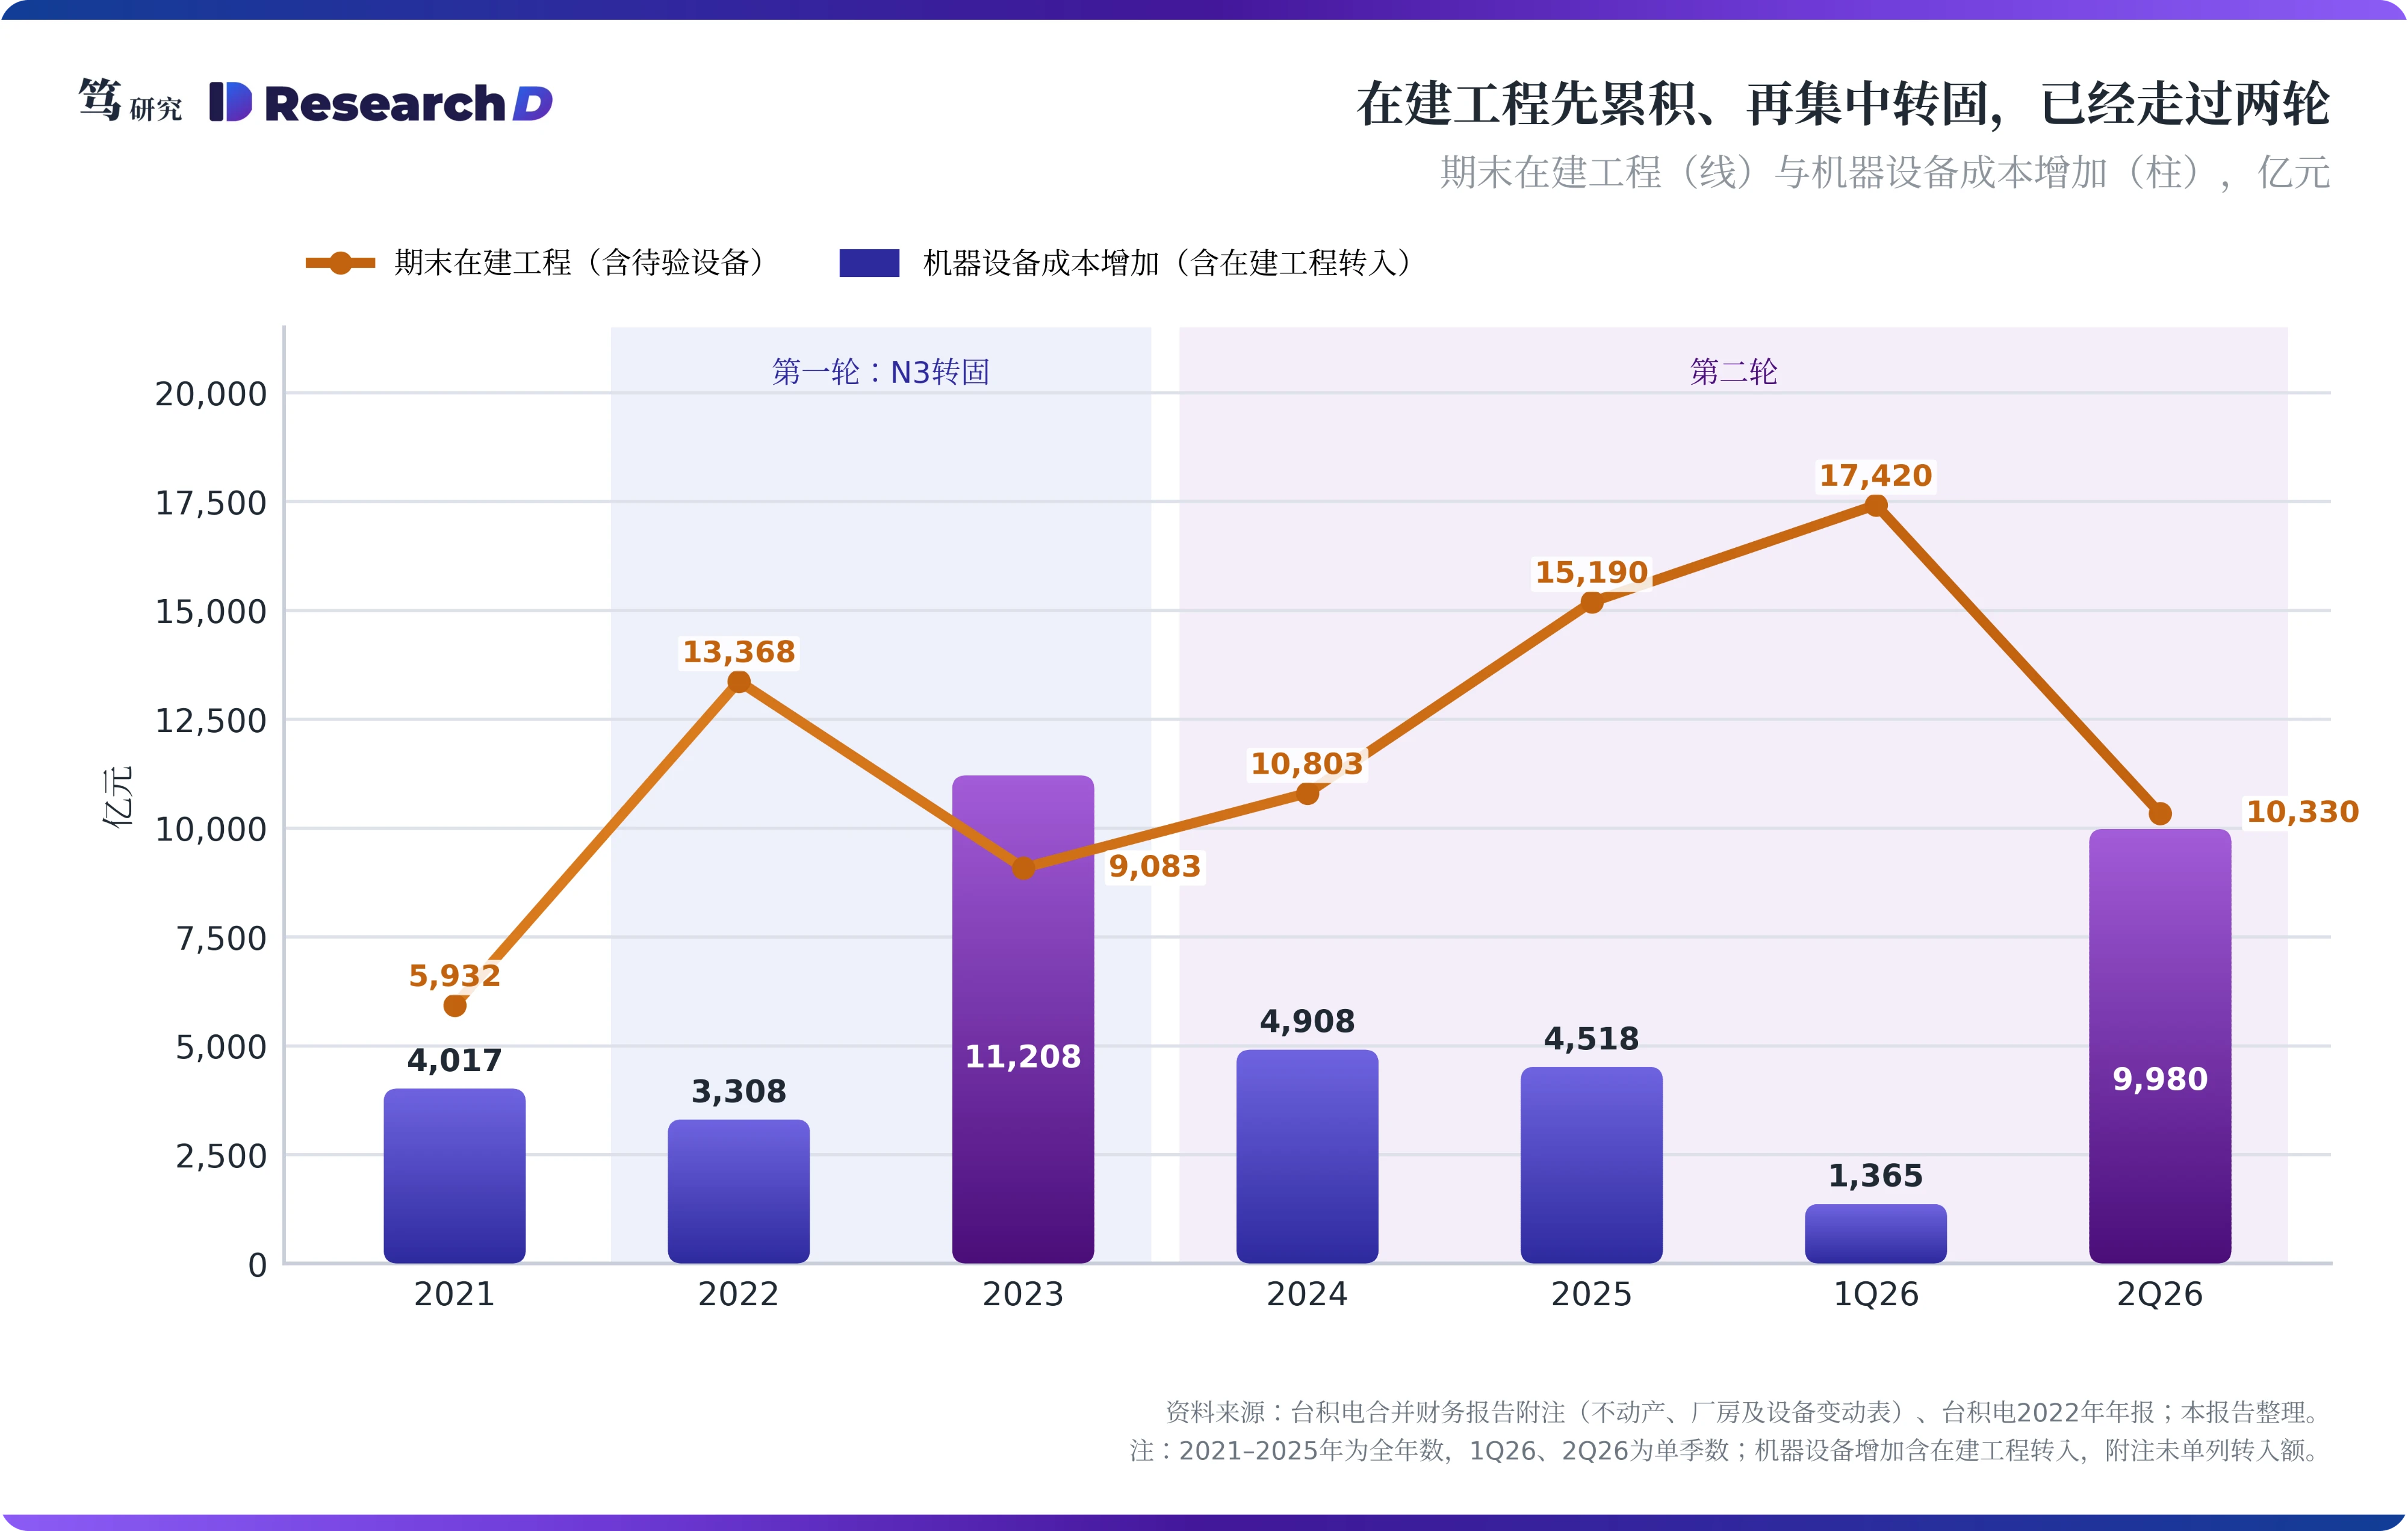
台积电的折旧有明显的循环:在建工程先累积,再集中转为固定资产,随后两年折旧上行。上一轮对应N3:2022年末在建工程升至1.34万亿元,2023年机器设备增加1.12万亿元,折旧摊销在2023年和2024年分别增长22%和25%,2023年毛利率下降5.2个百分点(当年营收同时下滑约5%)。这一轮的累积期是2024年至2026年一季度,在建工程由2024年末的1.08万亿元升至2026年3月末的1.74万亿元。二季度机器设备增加约9,980亿元、建筑物增加约2,419亿元,在建工程净减约7,090亿元至1.03万亿元,机器设备净值一个季度内由1.44万亿元升至2.27万亿元。附注没有单列在建工程转入的金额,从在建工程减少与机器设备增加的量级看,本文把这部分增加按主体为转固处理。仅这一个季度增加的机器设备,按5年计提每年约产生2,000亿元折旧,约为2025年全年折旧摊销的三成。
季度数据已经出现拐点,公司的全年指引也隐含下半年折旧大幅上行。2Q26折旧摊销环比增长20.0%,营业成本中的折旧增长21.5%。而上半年折旧摊销合计3,640亿元,与2025年上半年的3,632亿元基本持平,若要兑现1月给出的全年指引,下半年折旧摊销需同比增长约36%。7月法说会把全年资本预算上调至600亿到640亿美元(1月为520亿到560亿美元),折旧指引没有更新。按本文模型,二季度新增设备的全季折旧主要体现在三季度,3Q26和4Q26折旧摊销分别约为2,172亿元和2,261亿元。
按模型推算,2027年折旧的约七成在今年6月末已经由在账资产锁定。粗略计算,截至6月30日在账的机器设备、建筑物和办公设备,加上使用权资产与无形资产,在2027年将产生约8,045亿元折旧摊销(按模型的批次与年限假设推算),与模型中2026年全年的8,073亿元基本持平,约占2027年预计值11,508亿元的七成。这意味着,假设下半年起转固全部停止,2027年折旧也将与2026年持平。2027年约3,435亿元的增量,基本全部对应6月末仍在在建工程里或还没有支出的资本开支(约3,463亿元)。换句话说,决定2027年毛利率的成本项,大部分已经写在今年年中的资产负债表上。
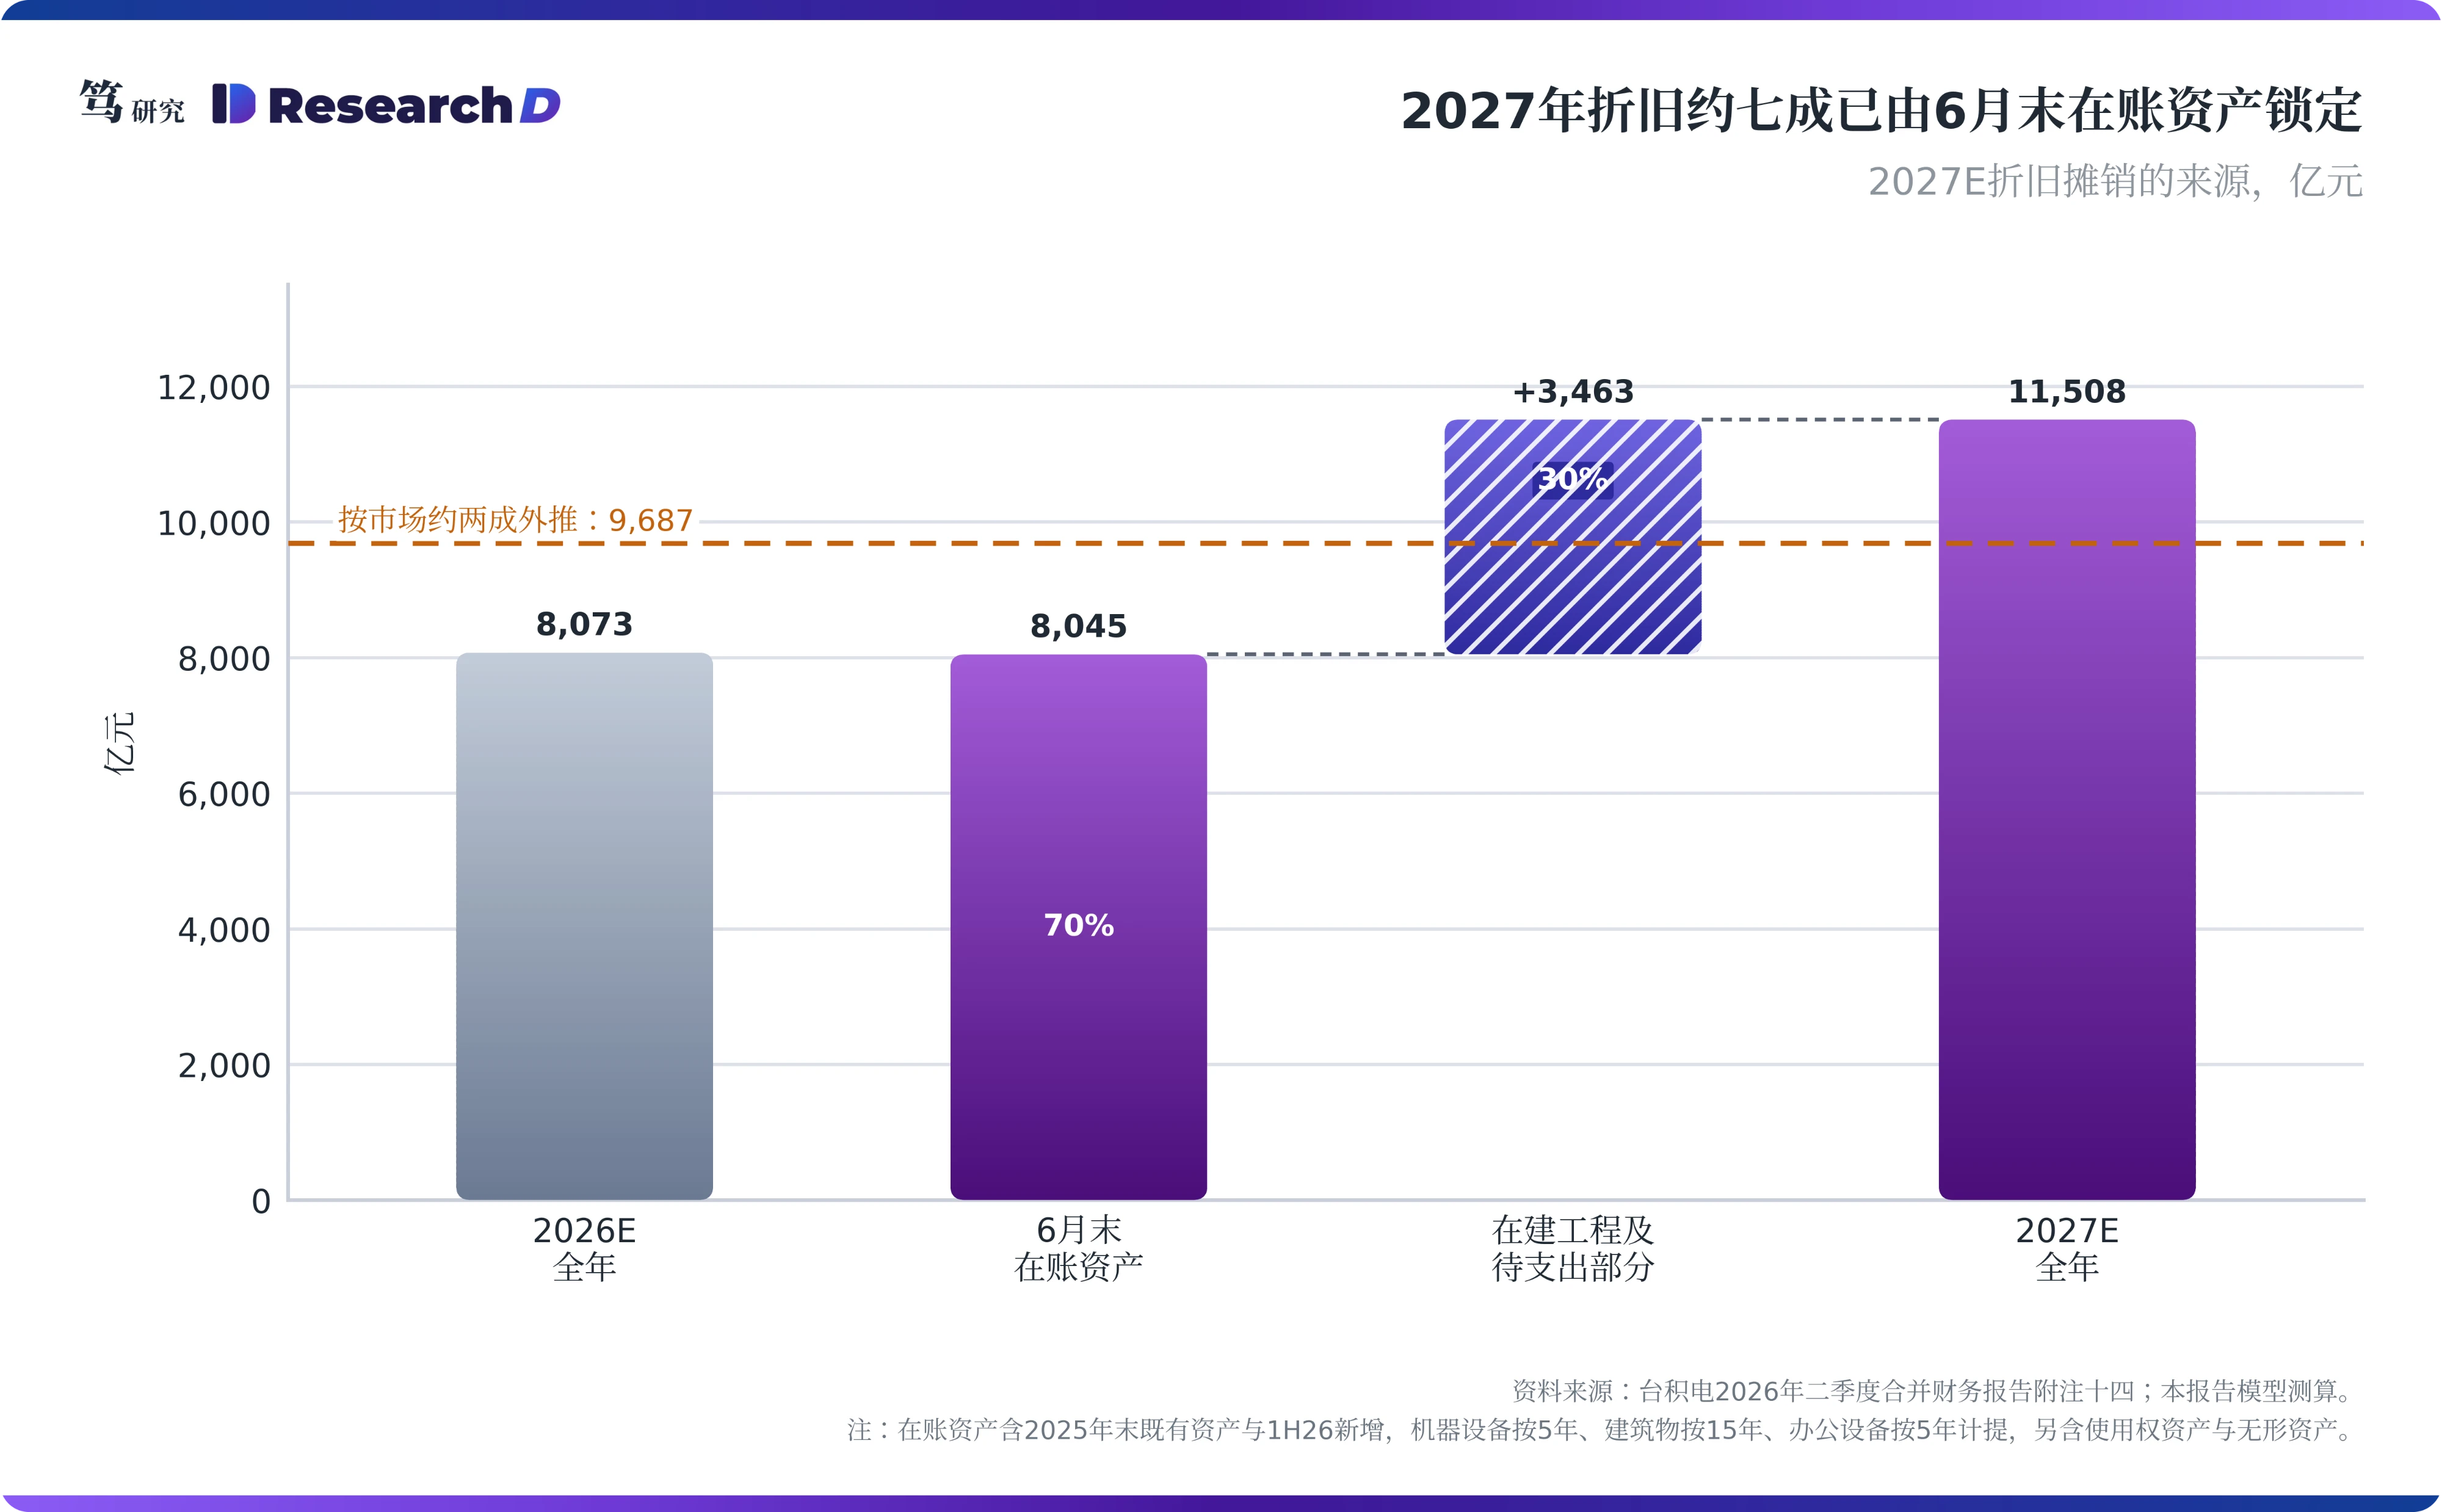
市场约两成的折旧外推,相当于假设后续转固速度减半。以2026年折旧为基数增长两成,2027年折旧约为9,687亿元,扣除已锁定部分后,留给后续转固的只有约1,642亿元,约为模型基准的47%。这意味着下半年至2027年的转固规模只有基准的一半左右,而公司的资本预算正在上修,两者方向相反。笔者推测,管理层所说的N2稀释,在利润表上主要以折旧形式出现。
四、约5%的涨价只能抵消一部分折旧,2027年毛利率转为下行
按模型基准情景,2027年毛利率由2026年的66.55%降至65.92%,下降约0.63个百分点。估算显示,在剔除涨价的口径下,折旧上行拉低毛利率约2.40个百分点;现金成本率基本持平(约+0.07个百分点),晶圆出货增长与产品组合抵消了N2和海外厂的稀释;约5%的综合涨价贡献约1.70个百分点,与折旧的拖累相抵后仍差约0.63个百分点。涨价假设参考了两则媒体报道:据DIGITIMES于9月下旬的报道,2027年起整体涨幅约3%到6%;据日经7月的报道,基本涨幅为5%到10%。由此可见,涨价可以缓冲折旧上行,而毛利率的方向则仍由折旧决定。
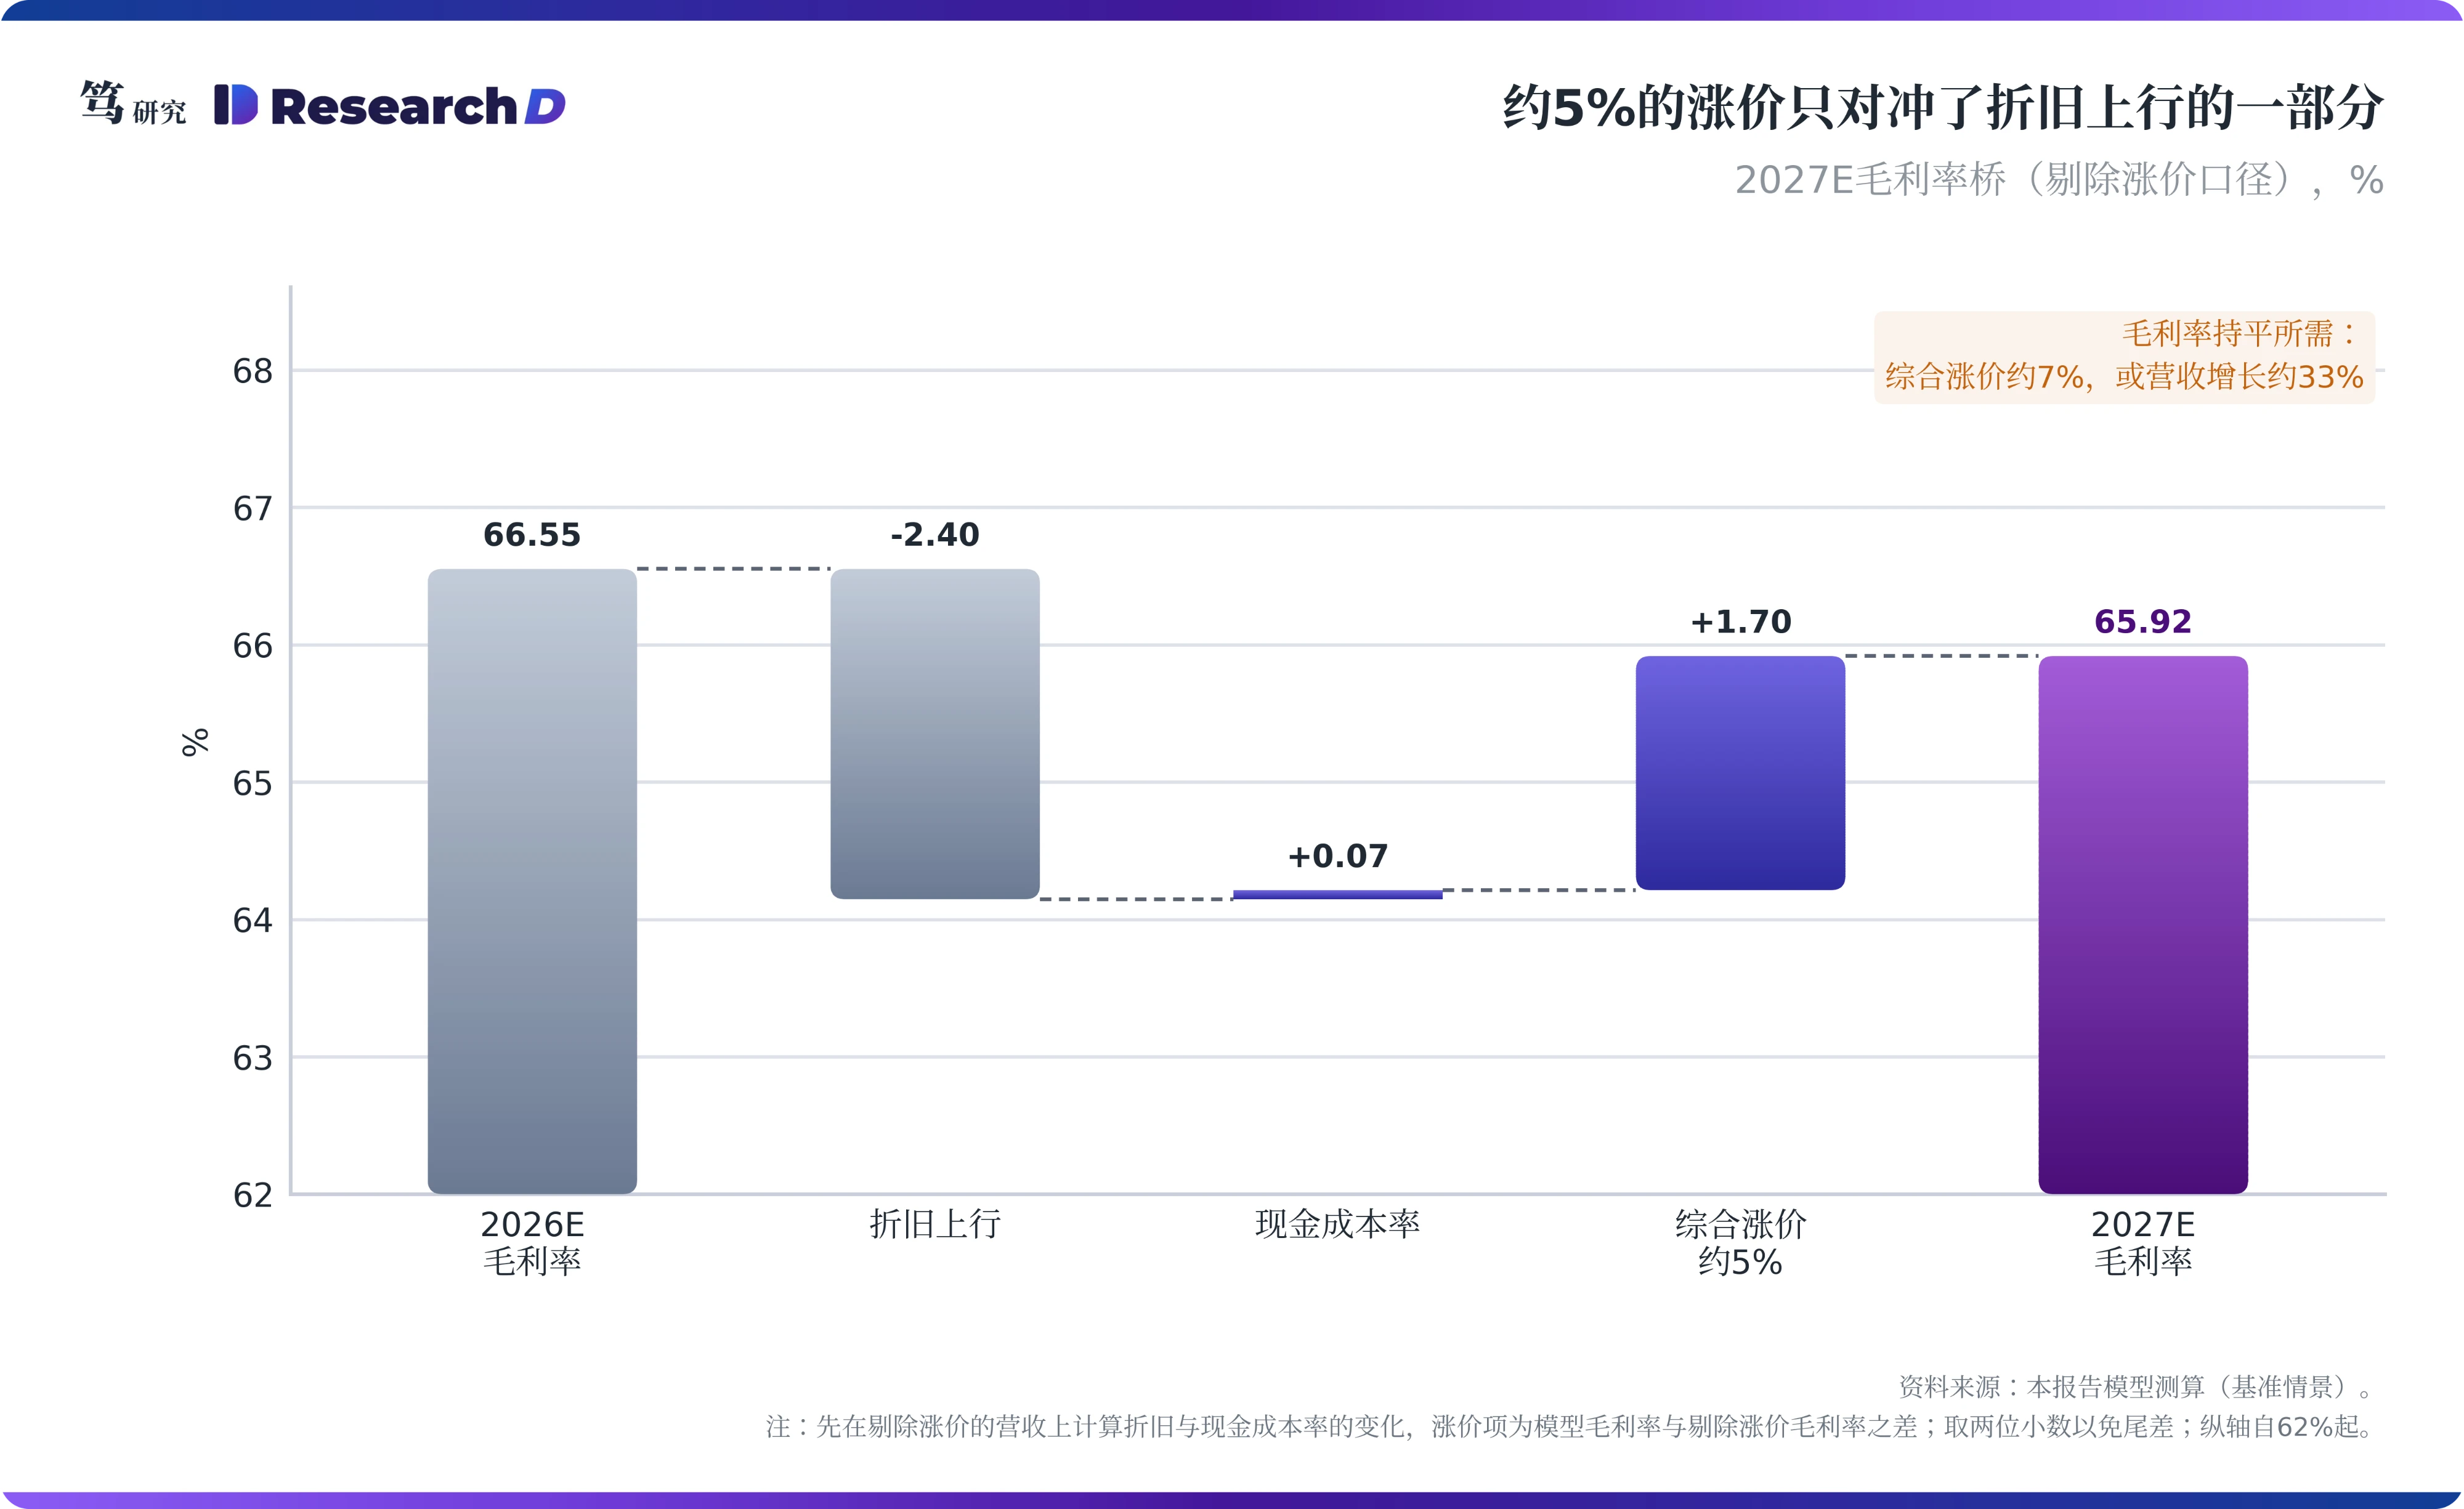
折旧假设的分歧,对毛利率的影响与一轮涨价同一量级。估算显示,2027年折旧增速每相差10个百分点,毛利率相差约1.1个百分点;综合涨价每1%,毛利率约变动0.34个百分点。市场约两成与模型约43%之间相差约23个百分点,两种假设下的2027年毛利率相差约2.4个百分点,与约5%涨价的贡献(约1.70个百分点)处在同一量级。要让2027年毛利率与2026年持平,在其他假设不变时,需要约7%的综合涨价,或者约33%的营收增速(模型基准约27%)。这组临界值也给出了判断市场分歧的标尺:只要综合涨价在约5%附近、营收增速低于约33%,2027年毛利率就会低于2026年。
只有在乐观情景下,2027年毛利率才继续上行。模型悲观、基准和乐观情景下的2027年毛利率分别为60.7%、65.9%和69.1%,乐观情景对应综合涨价7%、新台币贬至33、AI加速器营收增长70%。基准值65.9%落在8月31日报告给出的64%到66%区间内,两篇报告分别从价格端和成本端得到同一方向:防守性提价只完成了部分防守。
五、2028年N3设备折旧到期,毛利率才迎来第二轮支撑
2027年到期的旧批次规模小,抵消有限。按投入年份排列,2027年到期的主要是2022年批次。当年资本开支大多留在在建工程,机器设备增加仅约3,308亿元,对应的到期抵消约600亿元;N3最早一批设备在2022年四季度投产,按5年计提将在2027年陆续提足,但规模有限。2028年轮到2023年大规模投产的N3设备,增加规模约1.12万亿元,到期抵消约1,452亿元,2029年约1,612亿元。这使得2027年一面承接2026年约1.71万亿元机器设备的全年折旧,一面只有约600亿元的到期抵消。按模型,2028年折旧增速回落到约28%,毛利率稳在65.8%附近。
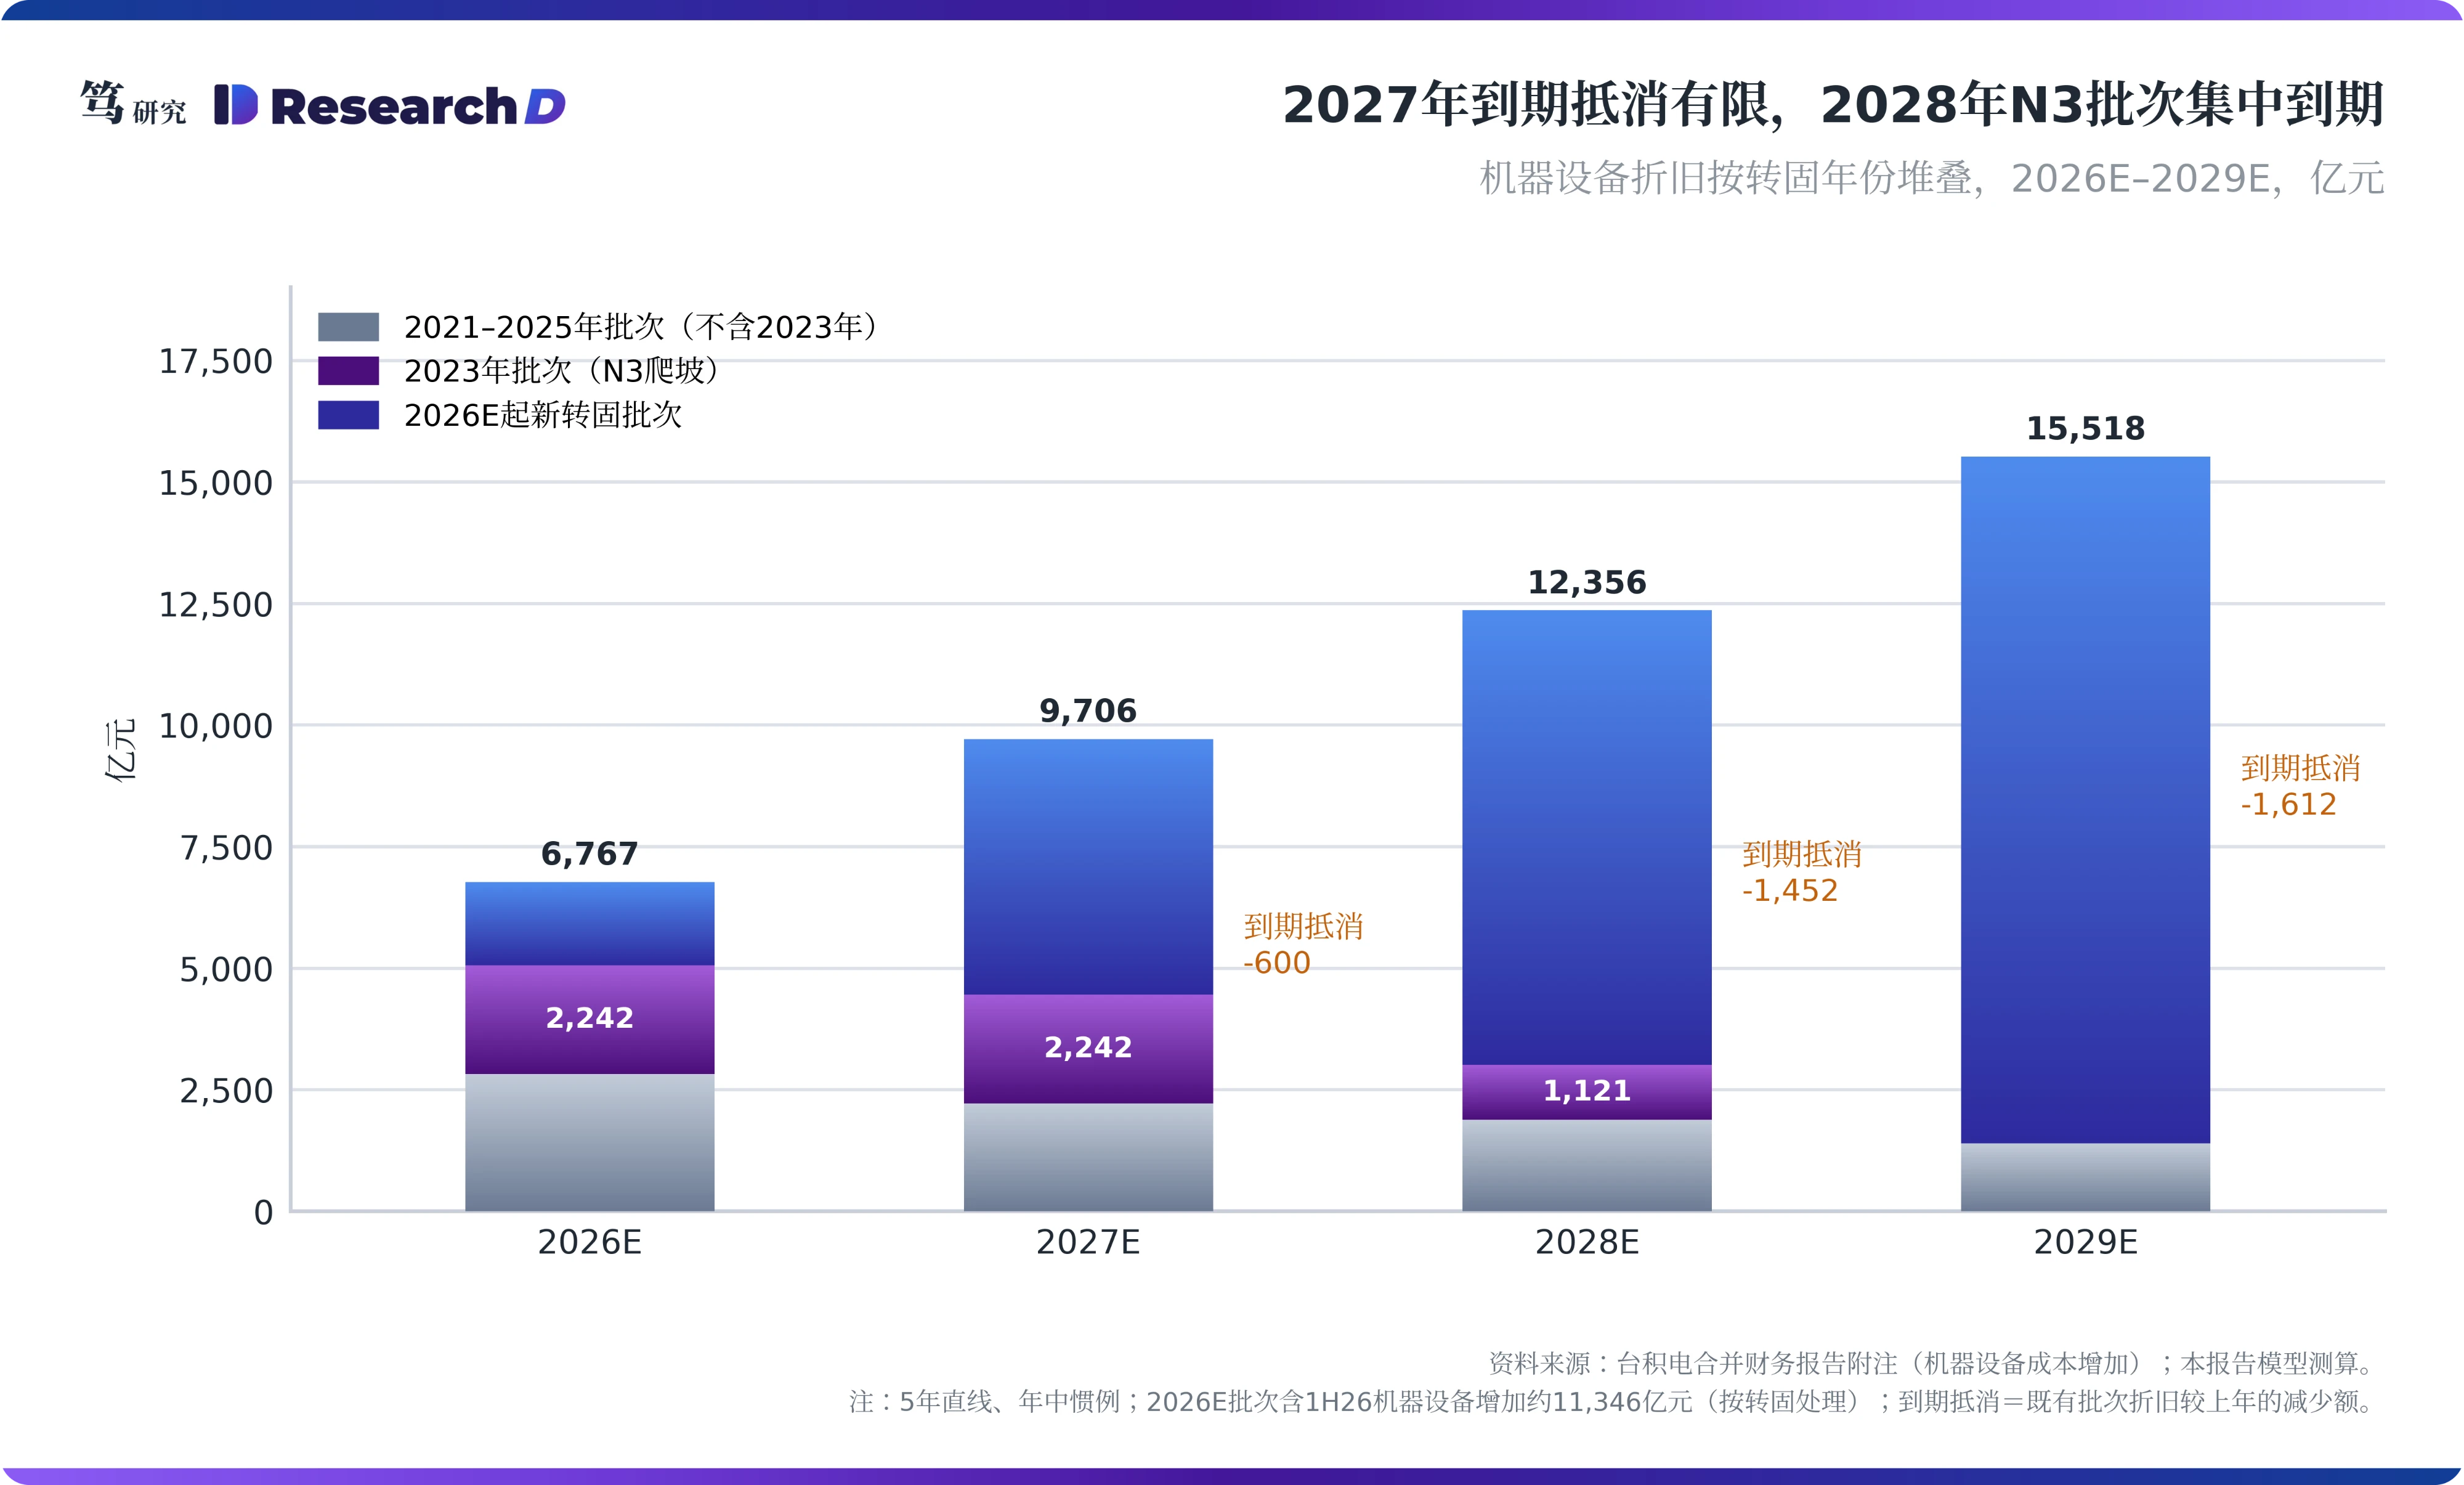
从制程看,N3的毛利率还有一次台阶,N2的稀释则会延续到2027年。管理层在1Q26法说会上表示,N3毛利率将在2026年下半年越过公司平均水平,以往制程提足折旧后的毛利率普遍处于高位。N3于2022年底量产、2023年大规模投产,提足折旧集中在2028年,这是台积电下一轮毛利率支撑的来源。N2于2025年四季度进入大规模量产,主体设备在2026年入账,按5年计提要到2031年前后提足;管理层给出的2026年下半年3到4个百分点的N2稀释,笔者预计在2027年仍将以折旧形式延续。2028年之后的走势取决于资本开支斜率,模型假设2027年和2028年资本开支分别为880亿和1,020亿美元。
六、2027年台积电的利润增长要靠出货量与产品结构
折旧上行压低的是账面毛利率,现金利润率仍在改善。按模型基准,2027年营收增长约27%,EBITDA增长约29%,每股盈余增长约22%;EBITDA利润率由2026年的73.3%升至74.4%,毛利率却回落约0.6个百分点,两者的差距就来自折旧。这意味着,台积电2027年的盈利增长主要来自晶圆出货与产品结构,毛利率的贡献转为负值,每股盈余增速将落在营收增速之下。
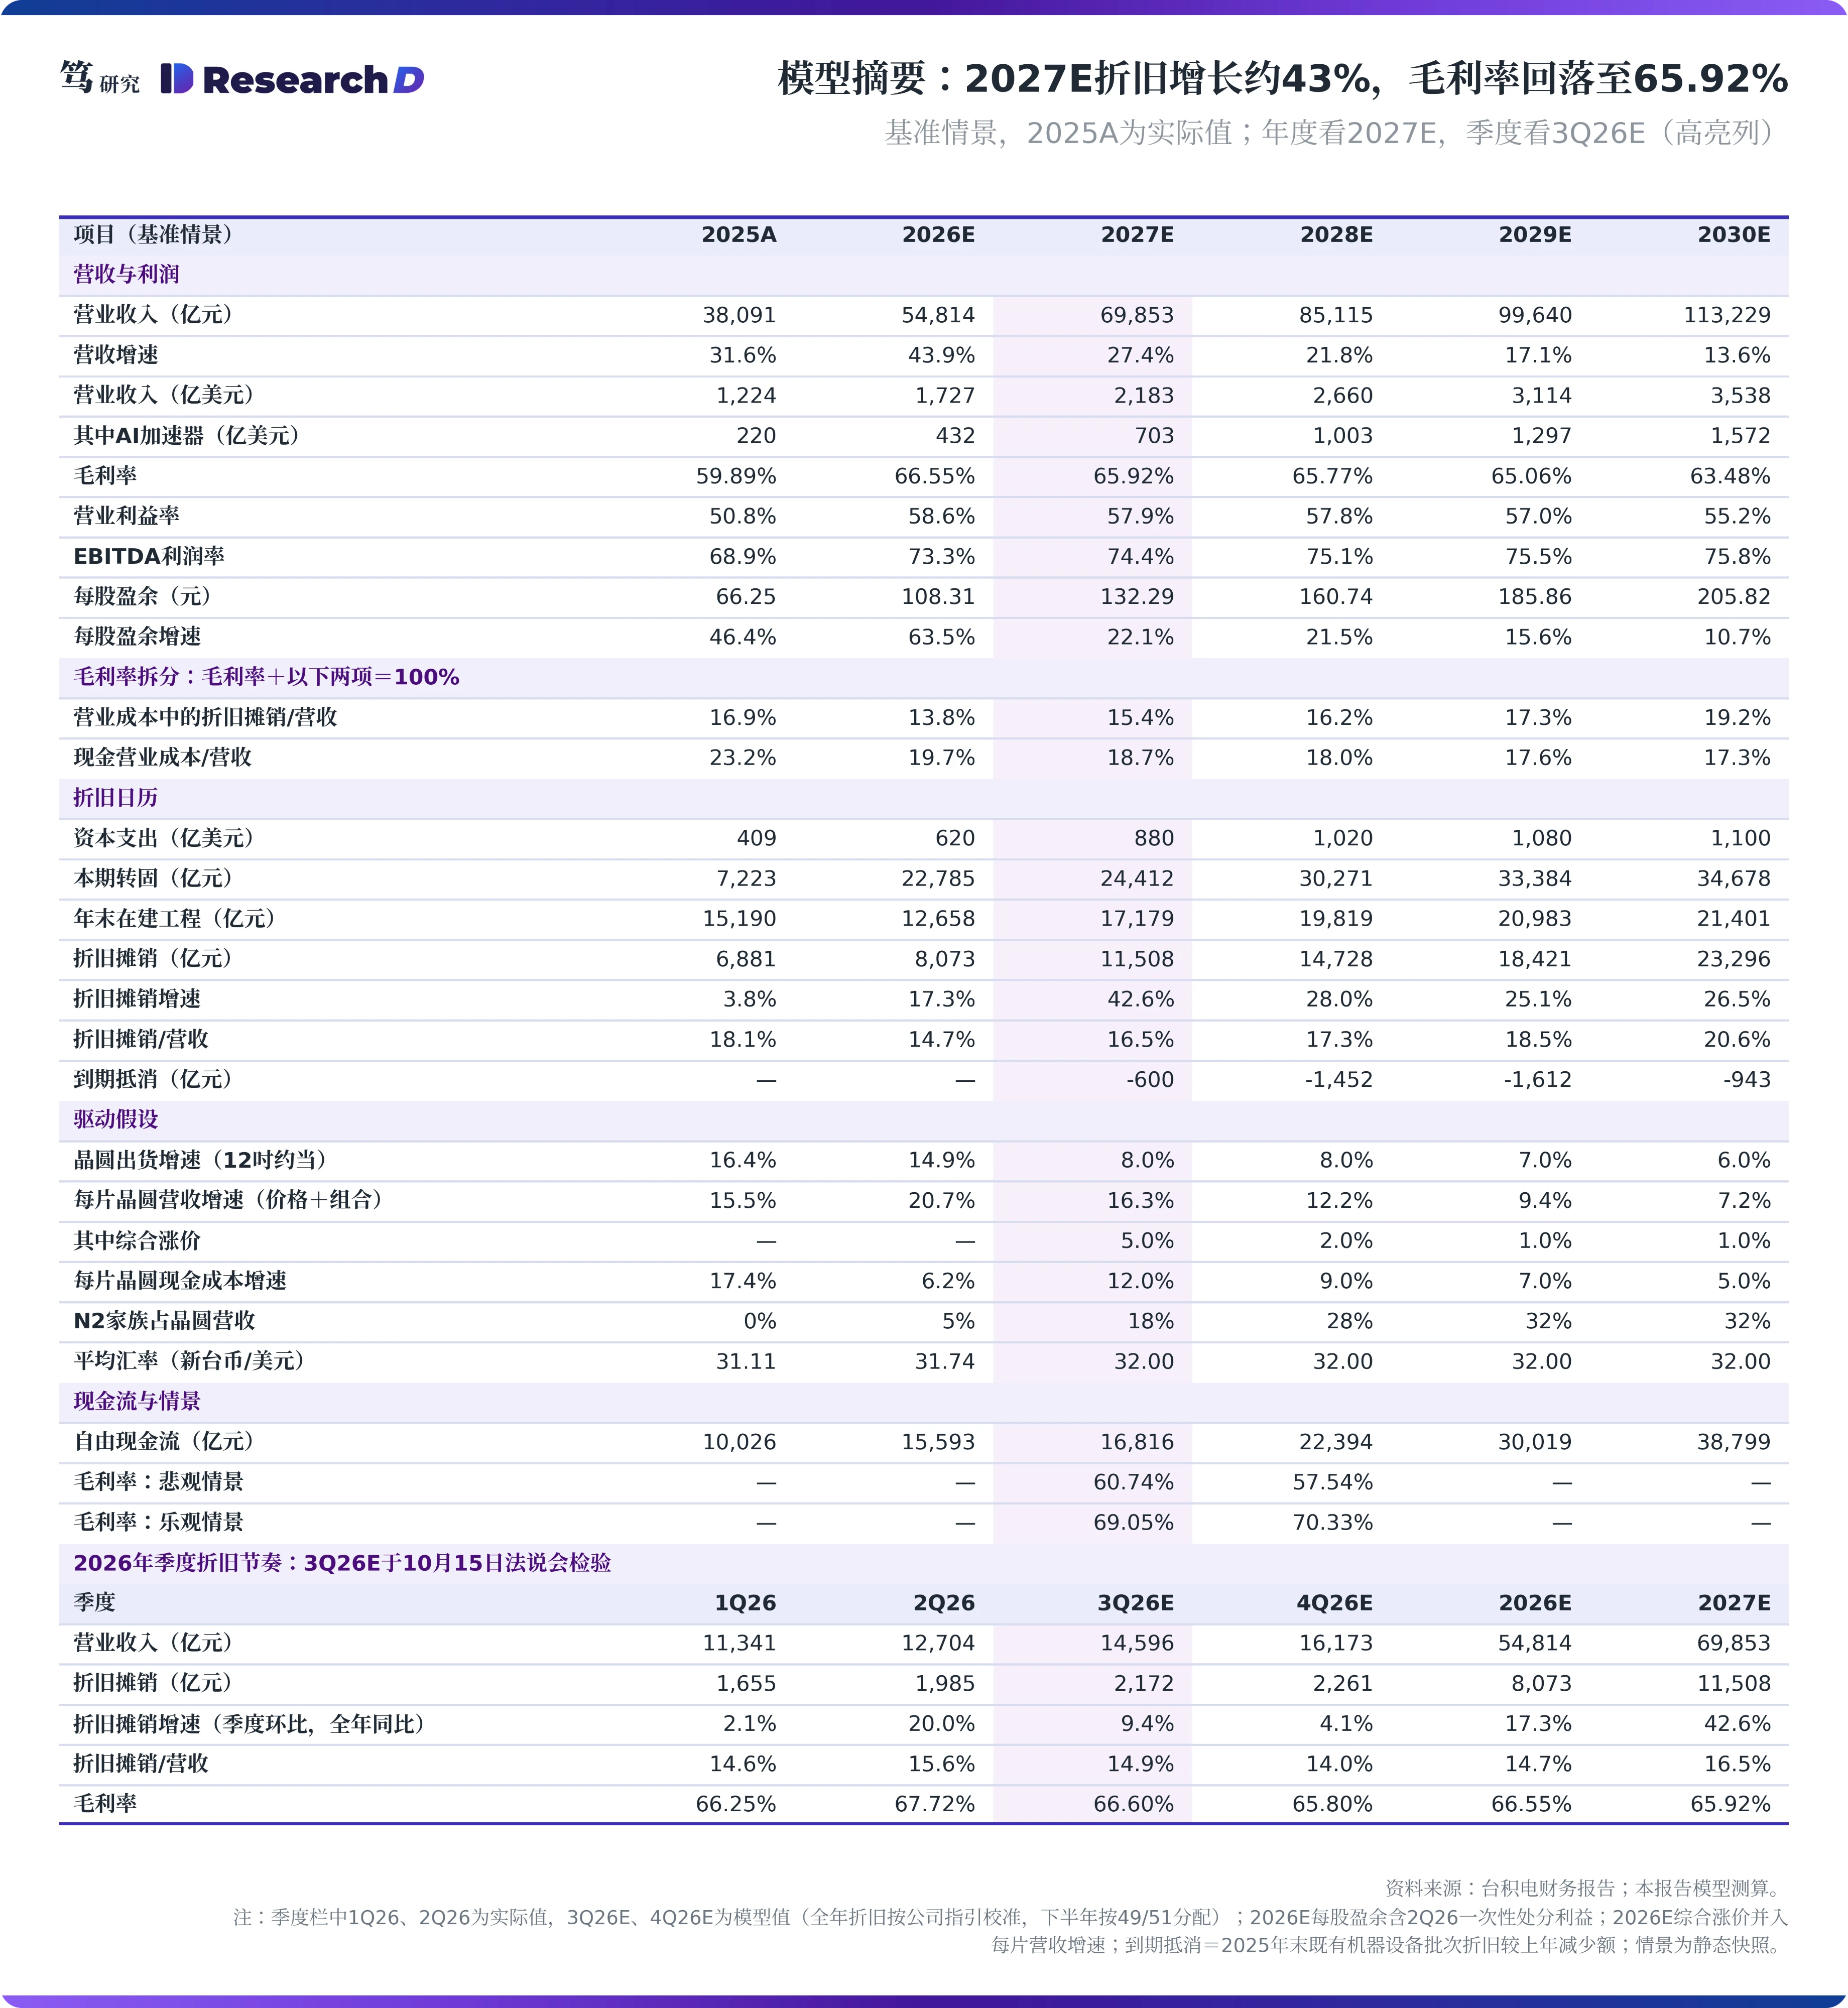
市场把约67%的毛利率当作新常态,但其中由折旧回落带来的部分,会随设备集中入账逐步消退。笔者判断,以毛利率为锚的预期修正,最可能出现在2027年1月公司给出全年折旧指引的时点。同时,2028年N3设备折旧到期会带来第二轮支撑,因此2027年的回落属于折旧日历上的阶段性低点,长期毛利率目标“56%及以上”大概率维持。对台积电而言,2027年的增长仍然来自量与结构,变化在于毛利率转为承压,其利润表与现金流将给出两种读数。
对产业链而言,台积电的折旧日历是AI资本开支转化为成本的早期读数。2025年至2026年的资本开支,会在2027年至2028年陆续转为折旧。台积电机器设备按5年计提,合并报告附注按季披露资产变动明细,是这条链上节奏清楚、可按季验证的样本。这也解释了其2027年提价的防守属性:提价的作用在于对冲新增折旧,对毛利率的净效应接近中性。
七、2027年1月的折旧指引是第一个验证点
验证可以按时间顺序展开。10月15日的3Q26法说会,看三季度折旧摊销能否达到约2,172亿元(模型值),以及毛利率在65%到67%指引中的位置;11月中旬的三季度合并财务报告,看在建工程余额与机器设备增加数,模型预计下半年机器设备增加约5,743亿元、年末在建工程约1.27万亿元;2027年1月的法说会,看全年折旧增速指引、资本预算与1Q27毛利率指引;2027年2月前后的年度合并财务报告,看机器设备耐用年限是否仍为5年。
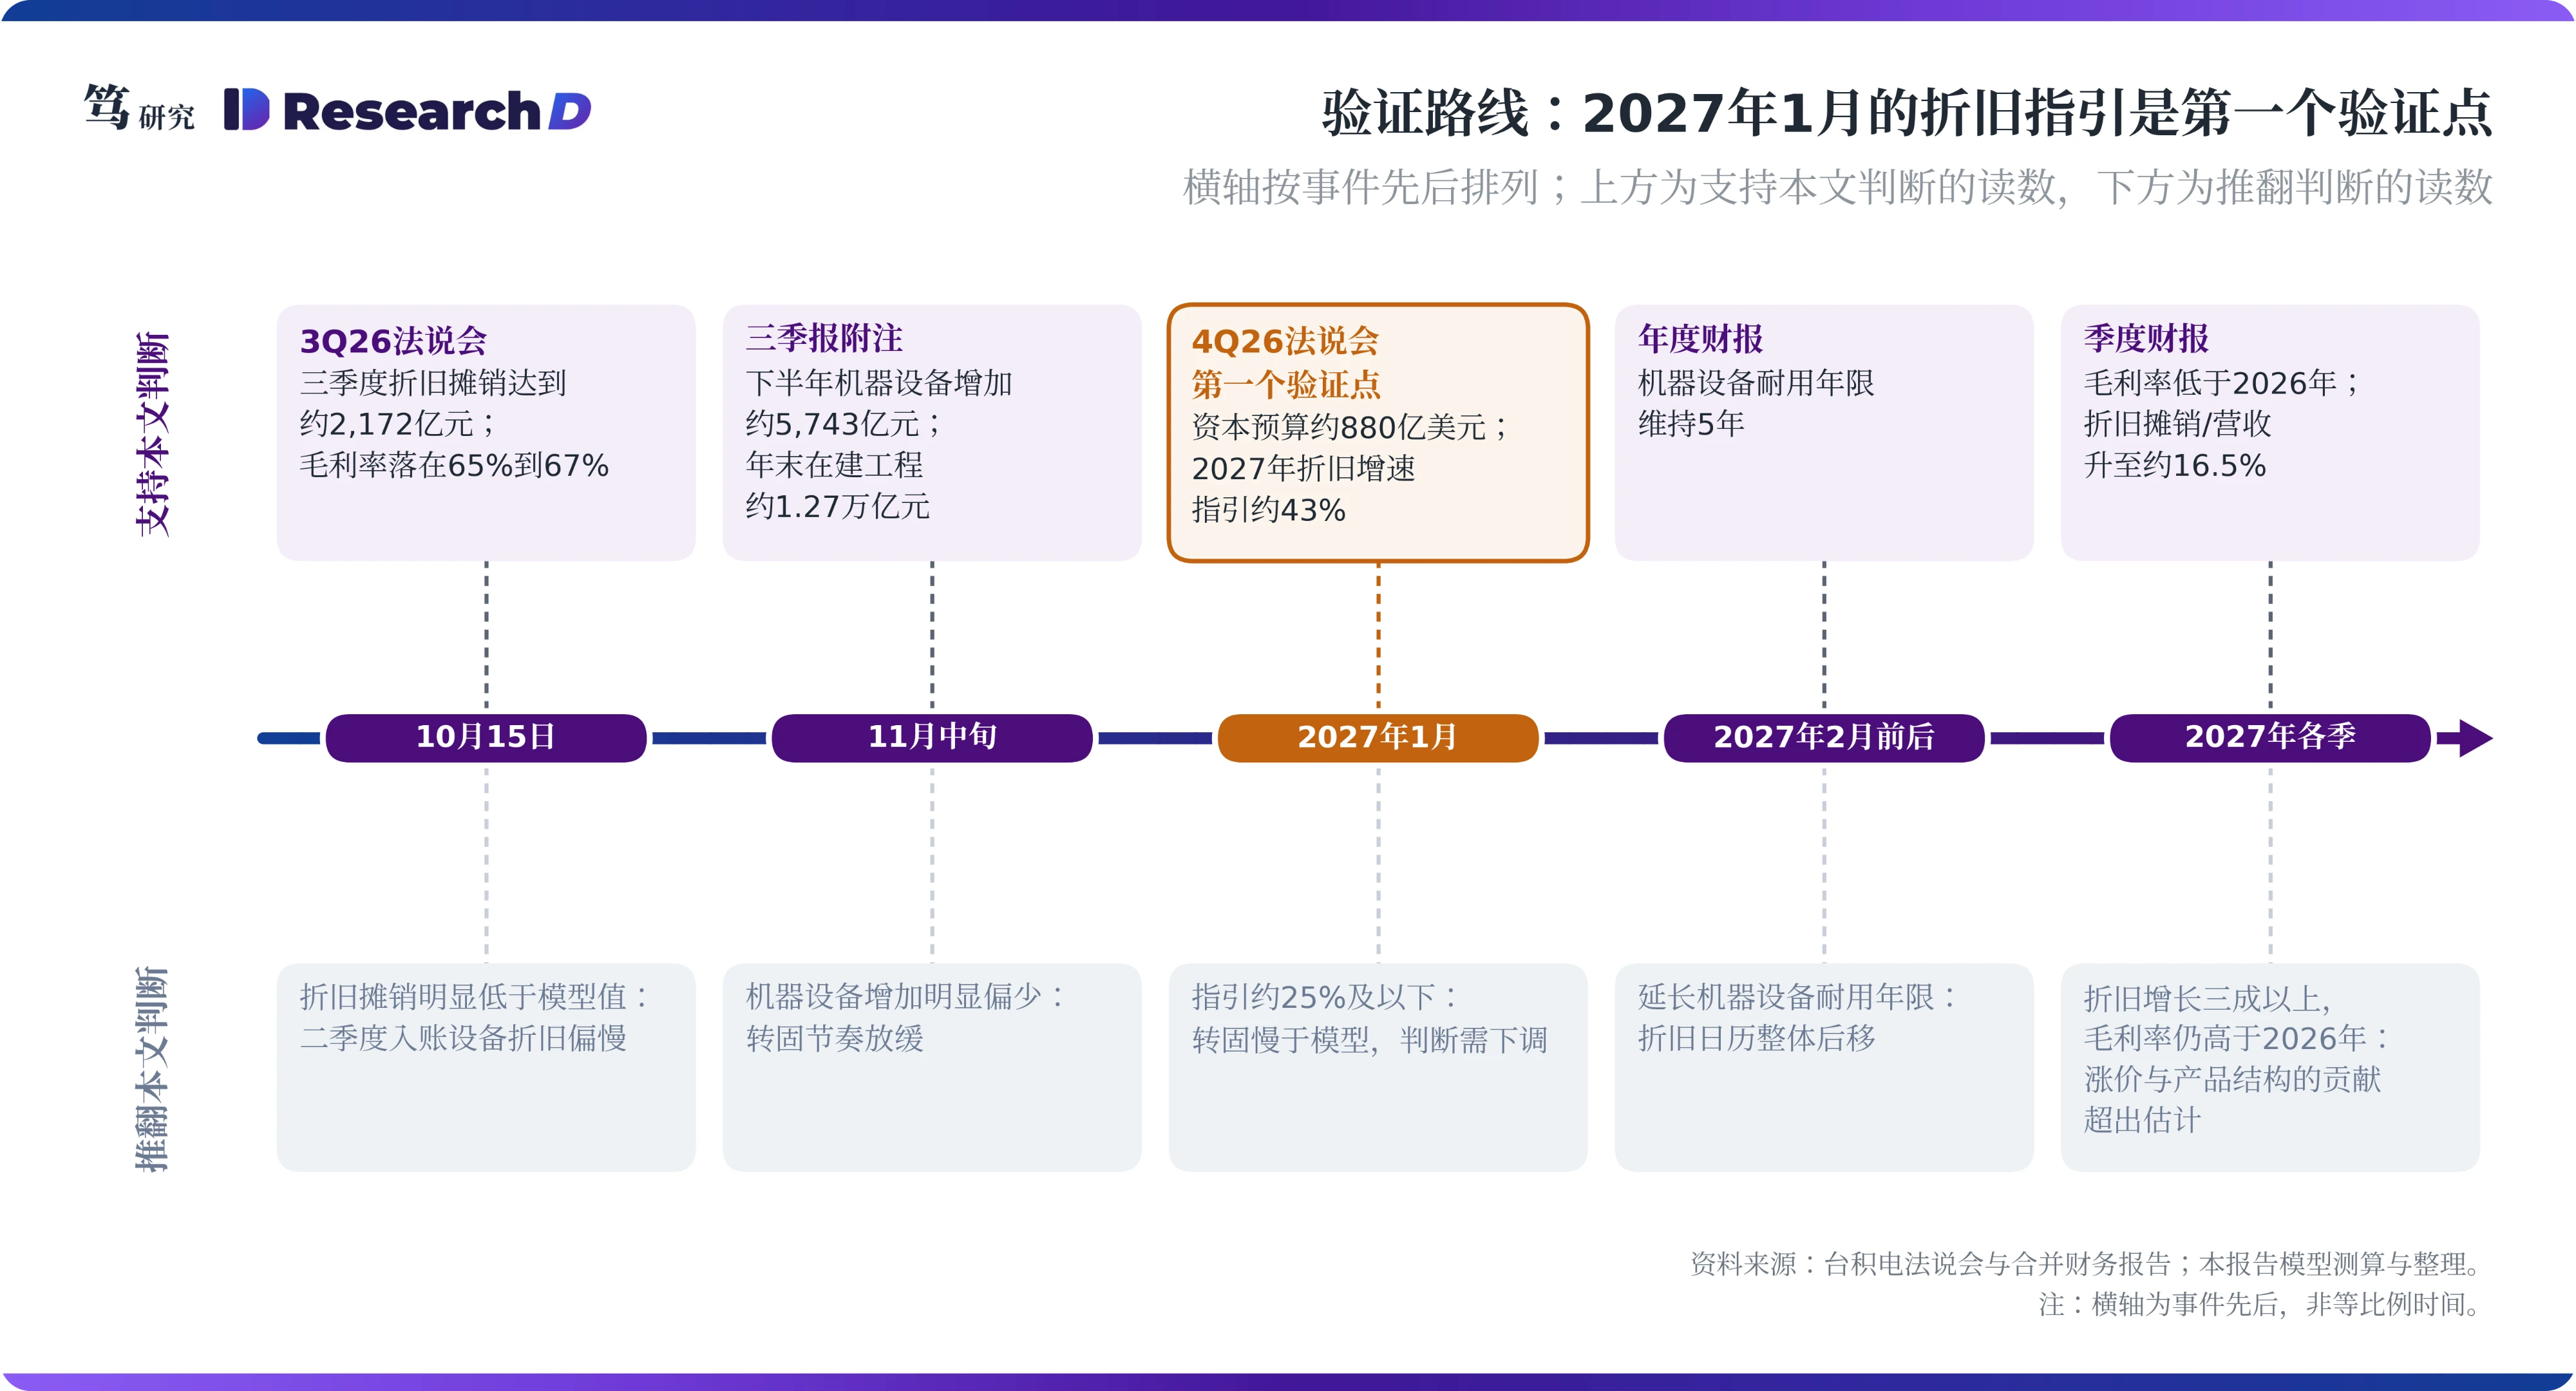
三种情形会推翻本文的判断。第一,2027年折旧增速指引在约25%或以下,说明转固节奏慢于模型;第二,公司延长机器设备耐用年限,折旧日历整体后移;第三,2027年折旧增长三成以上而毛利率仍高于2026年,说明涨价与产品结构的贡献超出本文估计。
上行风险集中在价格、汇率与转固节奏。综合涨价达到约7%以上,或先进封装提价超出预期;新台币贬值,每1%约影响毛利率0.4个百分点;营收增速达到约33%以上;下半年转固慢于模型;公司延长设备耐用年限,或与资产相关的补助规模扩大。
下行风险集中在需求与稼动率。2027年下半年AI需求转弱,稼动率回落与折旧上行同向叠加;N2良率爬坡偏慢;资本开支再次上修,转固提前;海外厂稀释扩大到3到4个百分点;新台币升值。
以上内容不构成任何投资建议,请风险自担。