2026.10.05 | AC | Macro | Who Pays for the AI Boom
原标题:谁为AI繁荣埋单—— AI繁荣、民生政治与中期选举的反馈回路
摘要
AI数据中心越建越多,税收、就业和电网成本却需要不同人承担。繁荣带来的账单,正在变成新的审批条件
- 居民电价上涨,能在多大程度上归因于数据中心?不同地区的电价和供电条件,为什么会得出看似相反的结论?
- 献金和游说能告诉我们谁在争取影响力,而俄亥俄州的监管裁决和费率条款,才能看清争议最后怎样写进合同。
- 中期选举会改变AI建设的政策环境吗?联邦权力、州县审批和已经生效的供电规则,影响项目的方式并不相同。
- 对投资者来说,关键还包括:项目更容易落地,是否就意味着股东回报更高?新增成本最终会由谁消化?
本文,笔者将重点分析AI企业承担更多新增供电与社区成本以及对项目回报率的影响。在中期选举这个可能决定AI产业链价值重新分配的关键节点上,这种AI引发政治反身性影响的讨论就更加应景。
华尔街对2026年中期选举的判断,明显的共识是美国继续发展人工智能的战略动机仍在,而分歧集中在:居民的生活成本压力会卡住多少项目,企业需要多付多少钱,这些变化是否已经充分计价。无论如何,可以确定的是,AI投资规模越大,产业对电力、土地和社区的影响越明显;这些影响开始改变政治议程,政治又重新规定建设条件。AI投资的回报,正在受到这轮繁荣自身引发的社会反应的影响。本文,笔者将重点分析AI企业承担更多新增供电与社区成本以及对项目回报率的影响。在中期选举这个可能决定AI产业链价值重新分配的关键节点上,这种AI引发政治反身性影响的讨论就更加应景。
一、繁荣改变政治,政治再改变繁荣
想象一座小城引入一家大工厂。最初,政府看到税收,商家看到生意,居民欢迎就业。工厂越建越大,公路、供水和住房压力随之出现,原先支持招商的人开始问:扩建费用由谁支付?市长既要留住工厂,也要回应选民,最后可能要求企业修路、承担供水工程,再批准扩建。工厂的成功改变了下一次扩建的条件。数据中心也有类似过程。它是一座持续用电的计算工厂,服务收入可以面向全球,税收落在所在地,电网成本和资源压力却可能扩散到更大的范围。
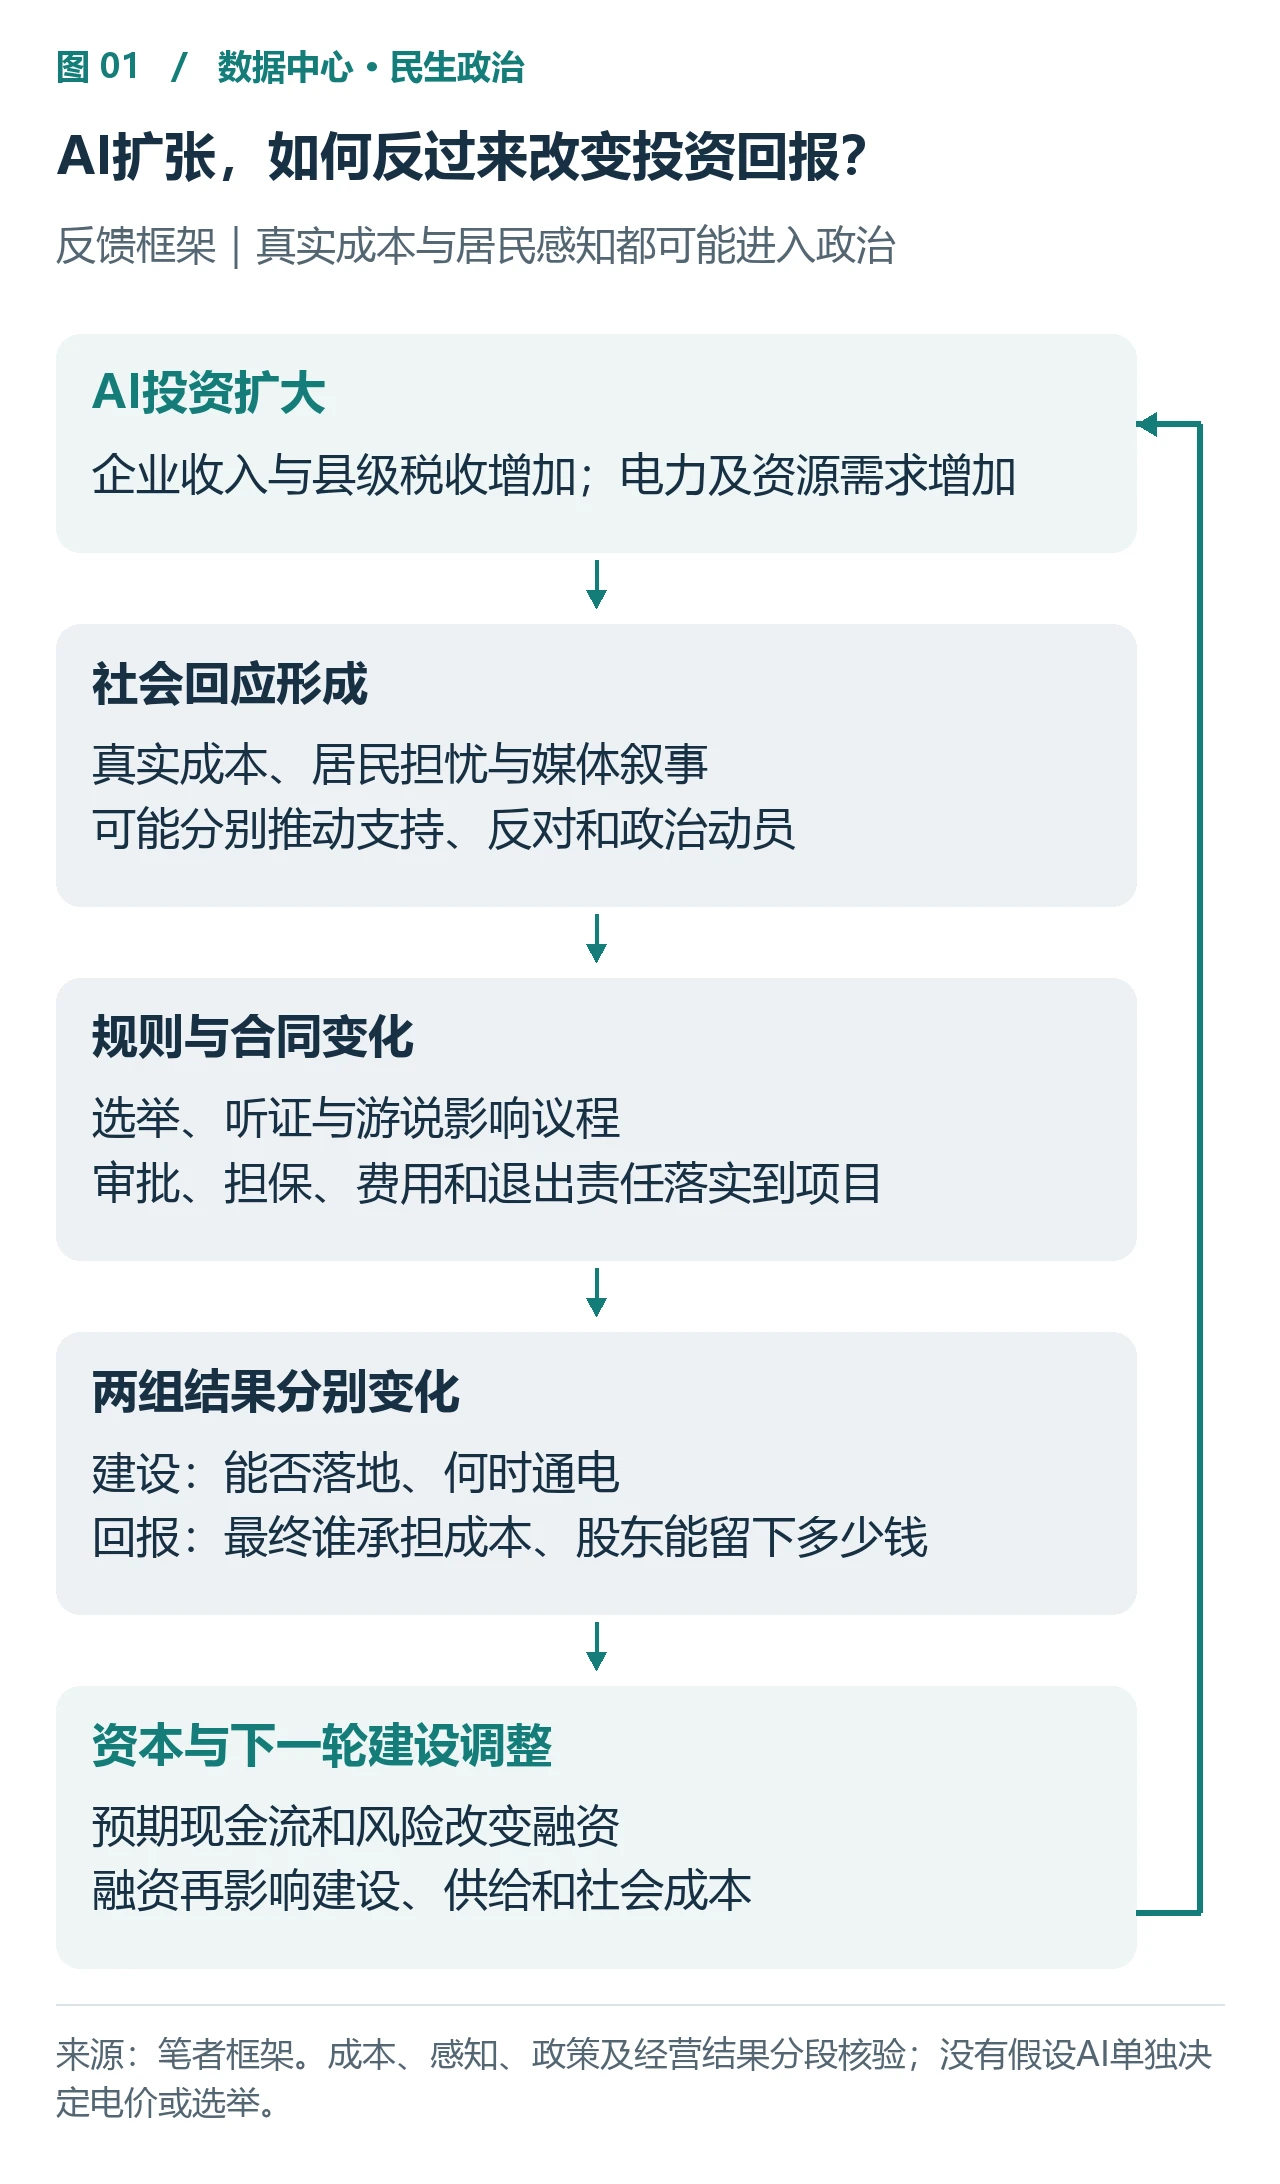 图1 AI的政治反身性示意
金融市场还会形成另一层反馈。乐观预期推动融资和建设,建设遇阻又可能造成收入延期、盈利下修,进而削弱融资能力。追踪政治,最终要追到这条现金流与资金链,而不止于党派表态。
二、税收归县里,电费压力可能落在另一群人身上
以一个真实的案例开始,美国劳登县政府披露,数据中心2026财年贡献约12亿美元房地产及动产税收入,相当于县整体预算约39%。对所在地政府,这是一项可观的财政利益;但县里的收入不会自动补偿整个区域电网用户。[[县政府披露]因此,“当地支持”也要问是谁支持。收税的县、办理电价案件的州级监管机构、承担区域电网费用的居民,未必拥有同一张账单和同一套投票激励。项目扩张后,协调这几组利益会越来越重要。
A16z的90页PPT中引用了Watten、Bistline与Blanford的研究结论,用来表明数据中心的建设不但没有提升居民电价,反而有所降低。但仔细研究这个结论的主要历史样本,可以发现其研究范围的数据覆盖2015—2024年数据中心容量,研究估计容量每增长10%,居民电价平均降低约0.4%;稳定的大客户的确可以分摊既有设施的固定成本。但当容量供给紧张时,新电厂、输电和变电工程却要先花钱,新的成本可能超过分摊收益。[[研究原文]
美国能源信息署(Energy Information Administration,简称EIA)的2026年9月月报,提供了2026年1—7月与2025年同期居民平均零售电价。所选地区中,弗吉尼亚和俄亥俄涨幅高于全国,得州和加州低于全国。
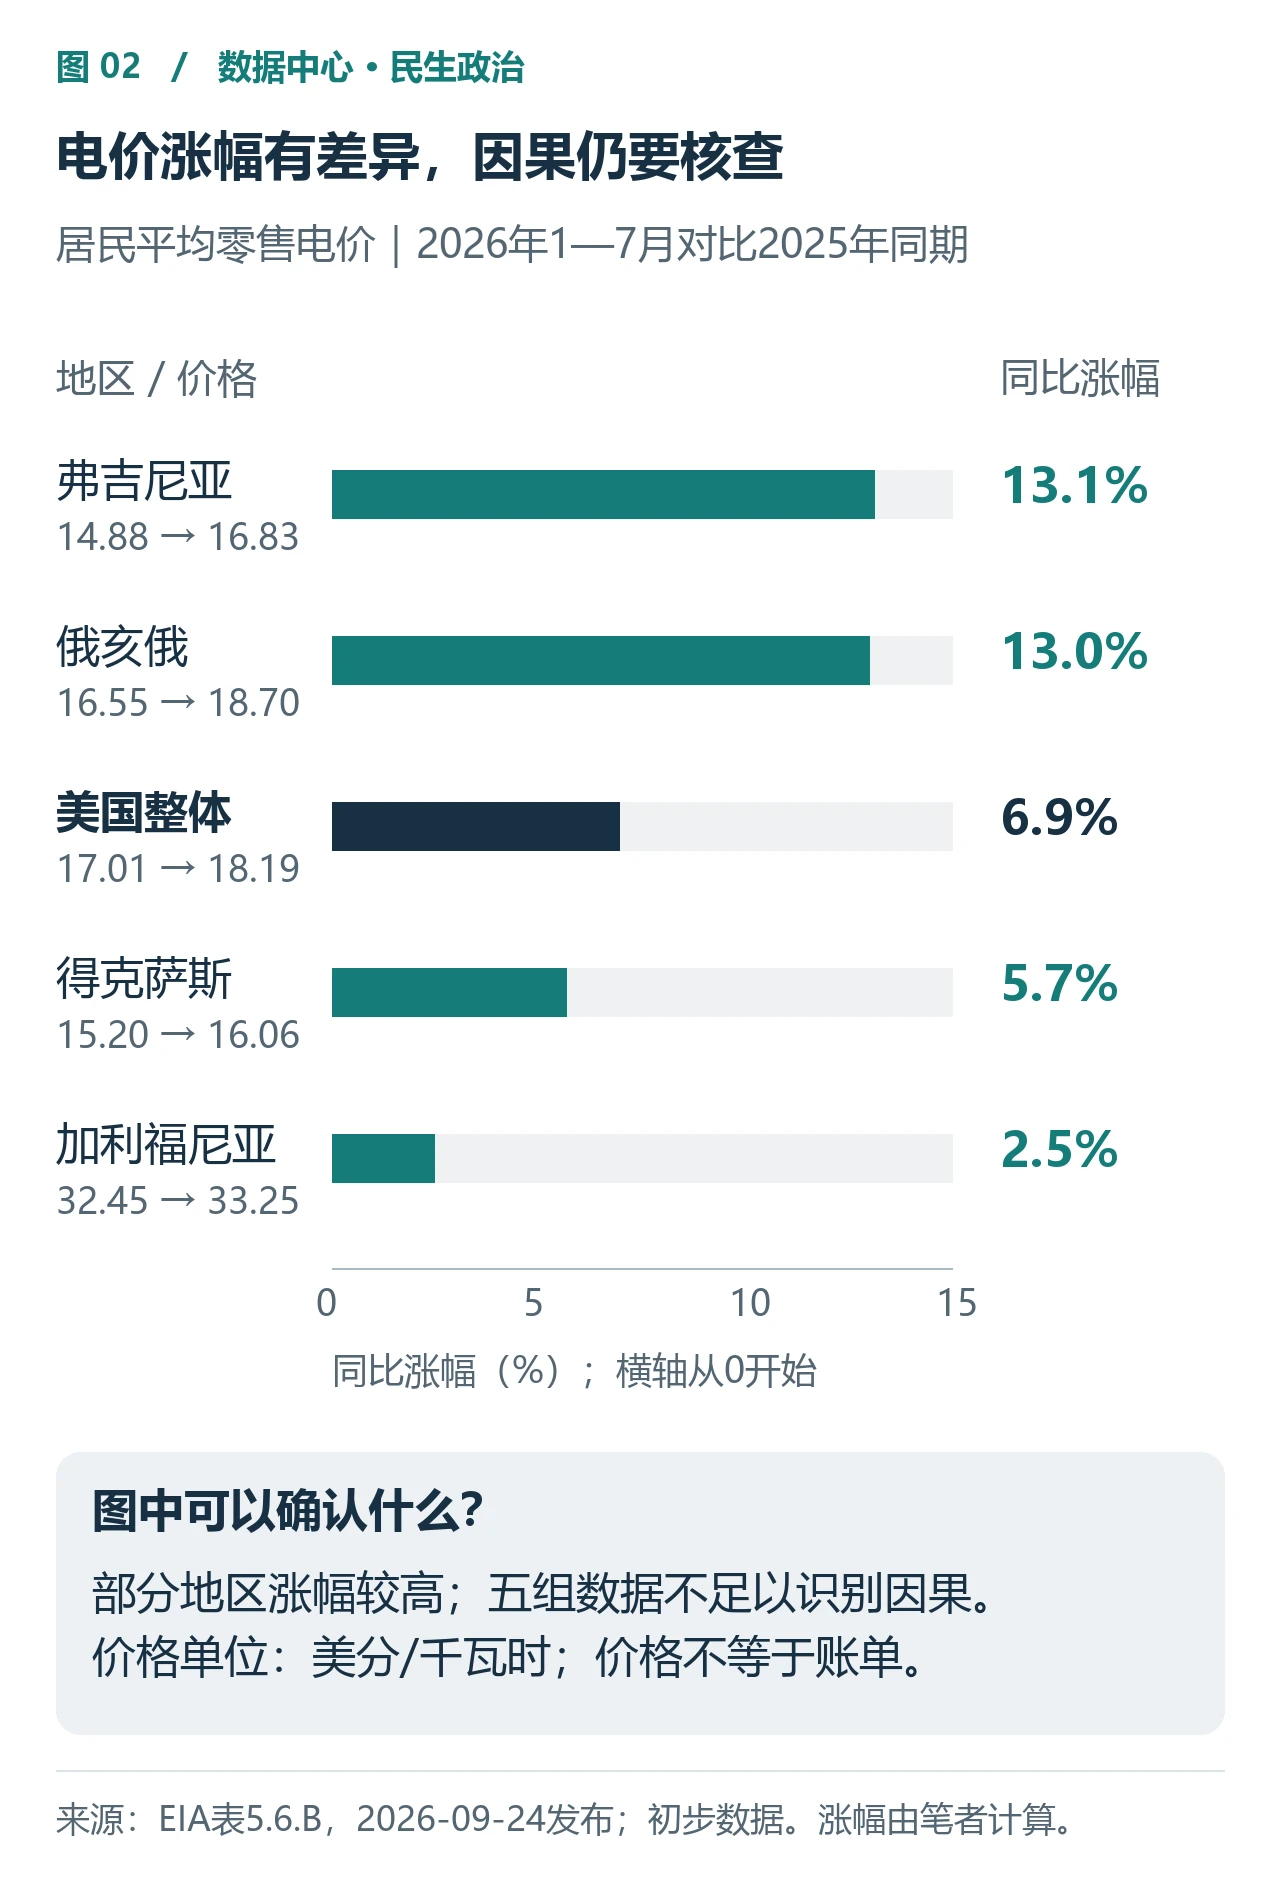 图2|统一采用同期累计、名义美分/千瓦时。所选地区不能构成全美因果样本。[[EIA]
这组数据表明居民用电价格承压,与A16z的结论可以说是南辕北辙。两个看似相反的研究结果,可以放回不同的供电条件理解:容量供需、燃料成本、发电结构、监管调价、历史合同均会影响价格;很难区分数据中心的单一影响。但可以确定的是,数据中心对居民电价的影响这一议题已经被政治化。
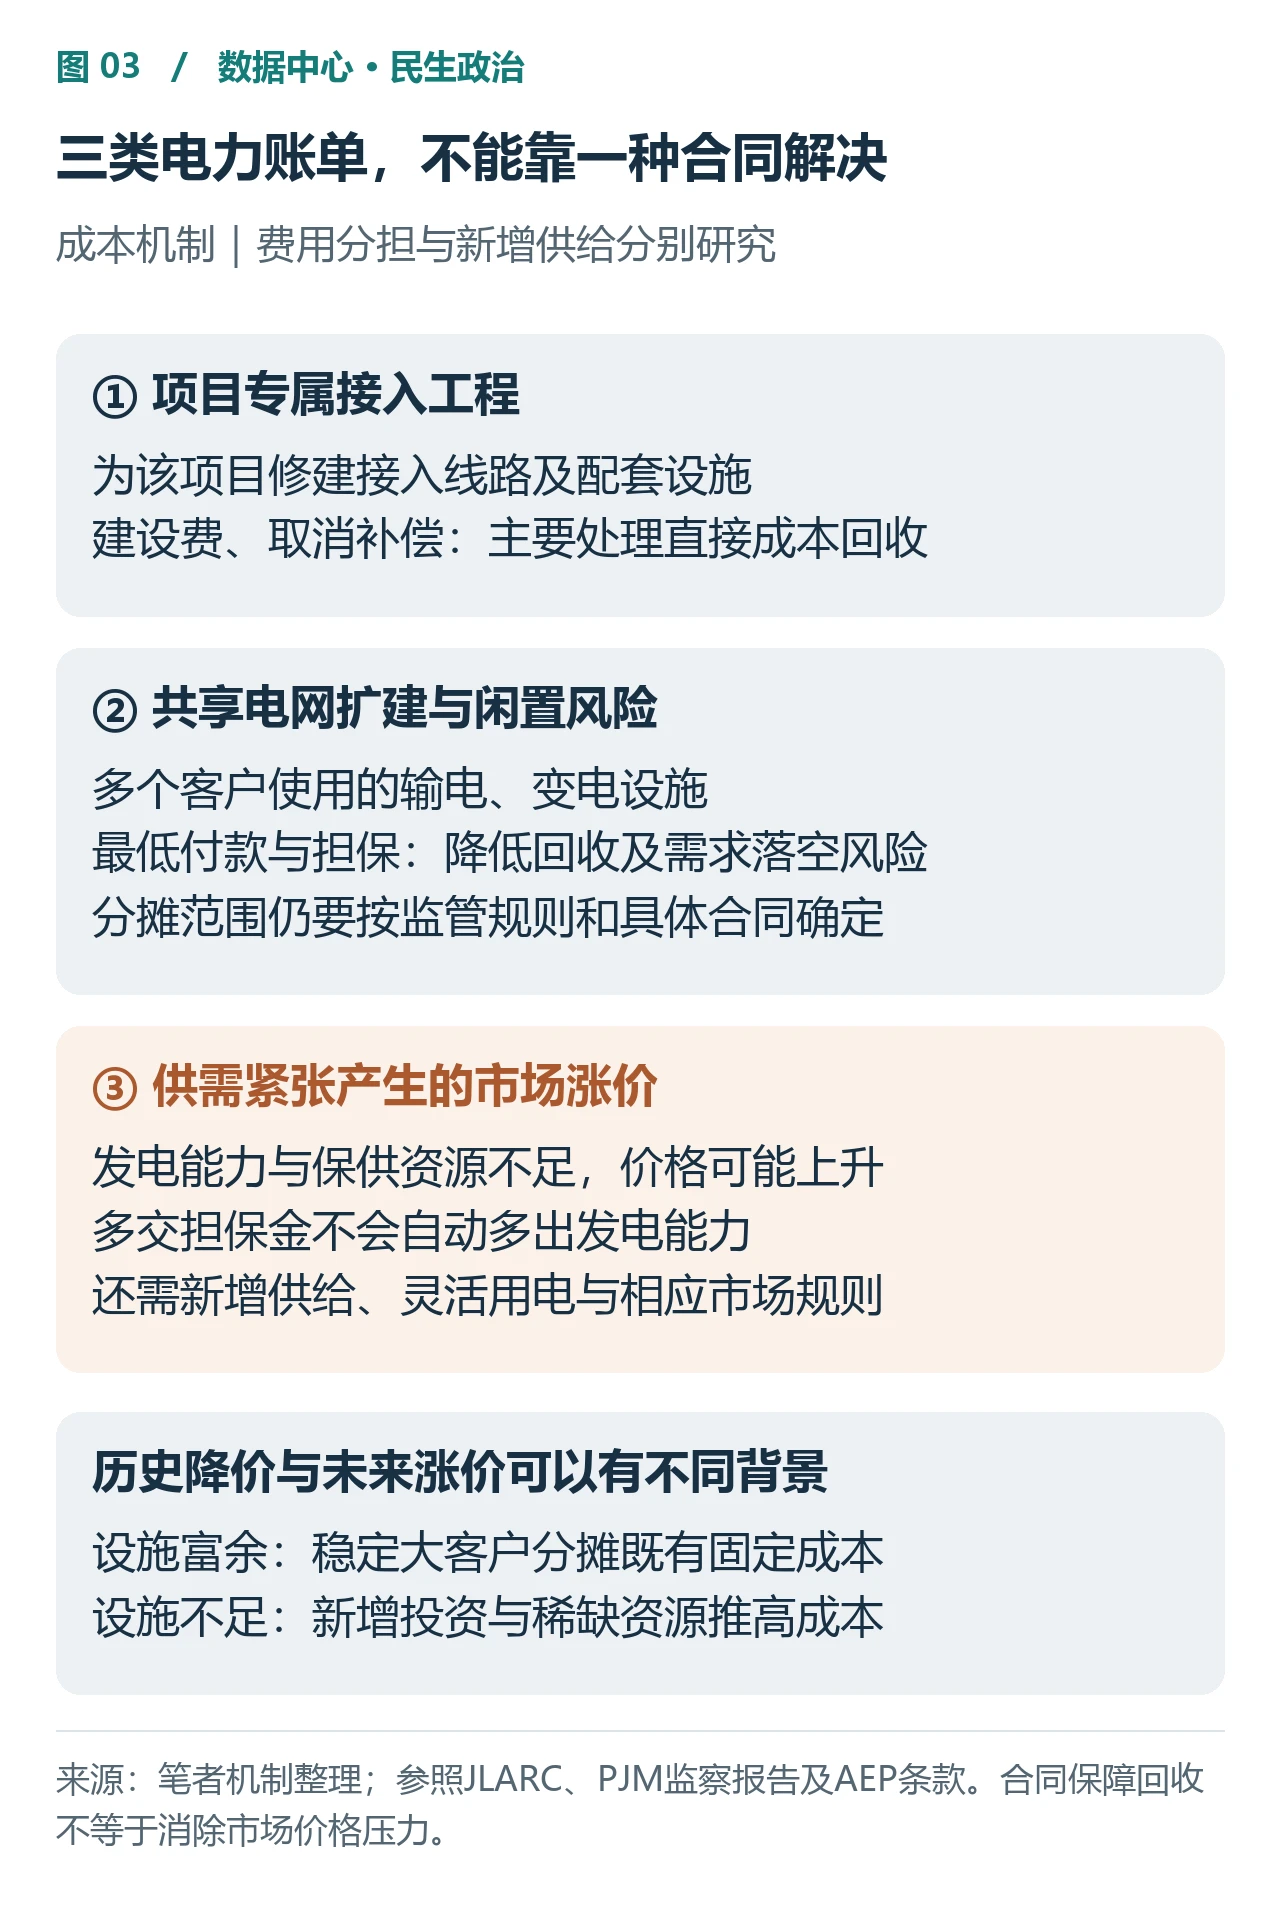 图3|三类账单分别处理。担保和退出费用可以保护成本回收,但不会自动消除供需紧张产生的价格压力。[[Watten、Bistline、Blanford] [[JLARC] [[Monitoring Analytics] [[AEP Ohio]
政治压力受到时间影响:电网可能先为预测需求准备资源,居民感受到部分成本时,项目尚未投产,地方收益也未兑现。调查阻力,要记录何时付钱、何时获得收益,并排除重复申报和最终不会落地的需求。政治反馈还要区分真实成本与居民感知。居民即使尚不能准确分解账单,也可能把涨价、用水或社区压力与数据中心联系起来,推动反对。纽约EO62的正式说明明确记载公众对能源、水、噪声及生活质量的担忧,并将这些影响纳入听证和总体环评程序。这证明担忧已经进入政策理由与审查议程,只是尚不能测定其影响强度。[[正式政策说明]
##
三、政治资金争取的条件,最终要写进合同
生活成本变成政治议题后,企业会争取更有利的安排。竞选献金帮助识别利益网络,游说登记帮助识别诉求;要判断“资金买到了什么”,还要对照竞争方案、听证、裁决和政策文本变化。只有追到建设时间、费用与责任,才进入企业盈利分析。
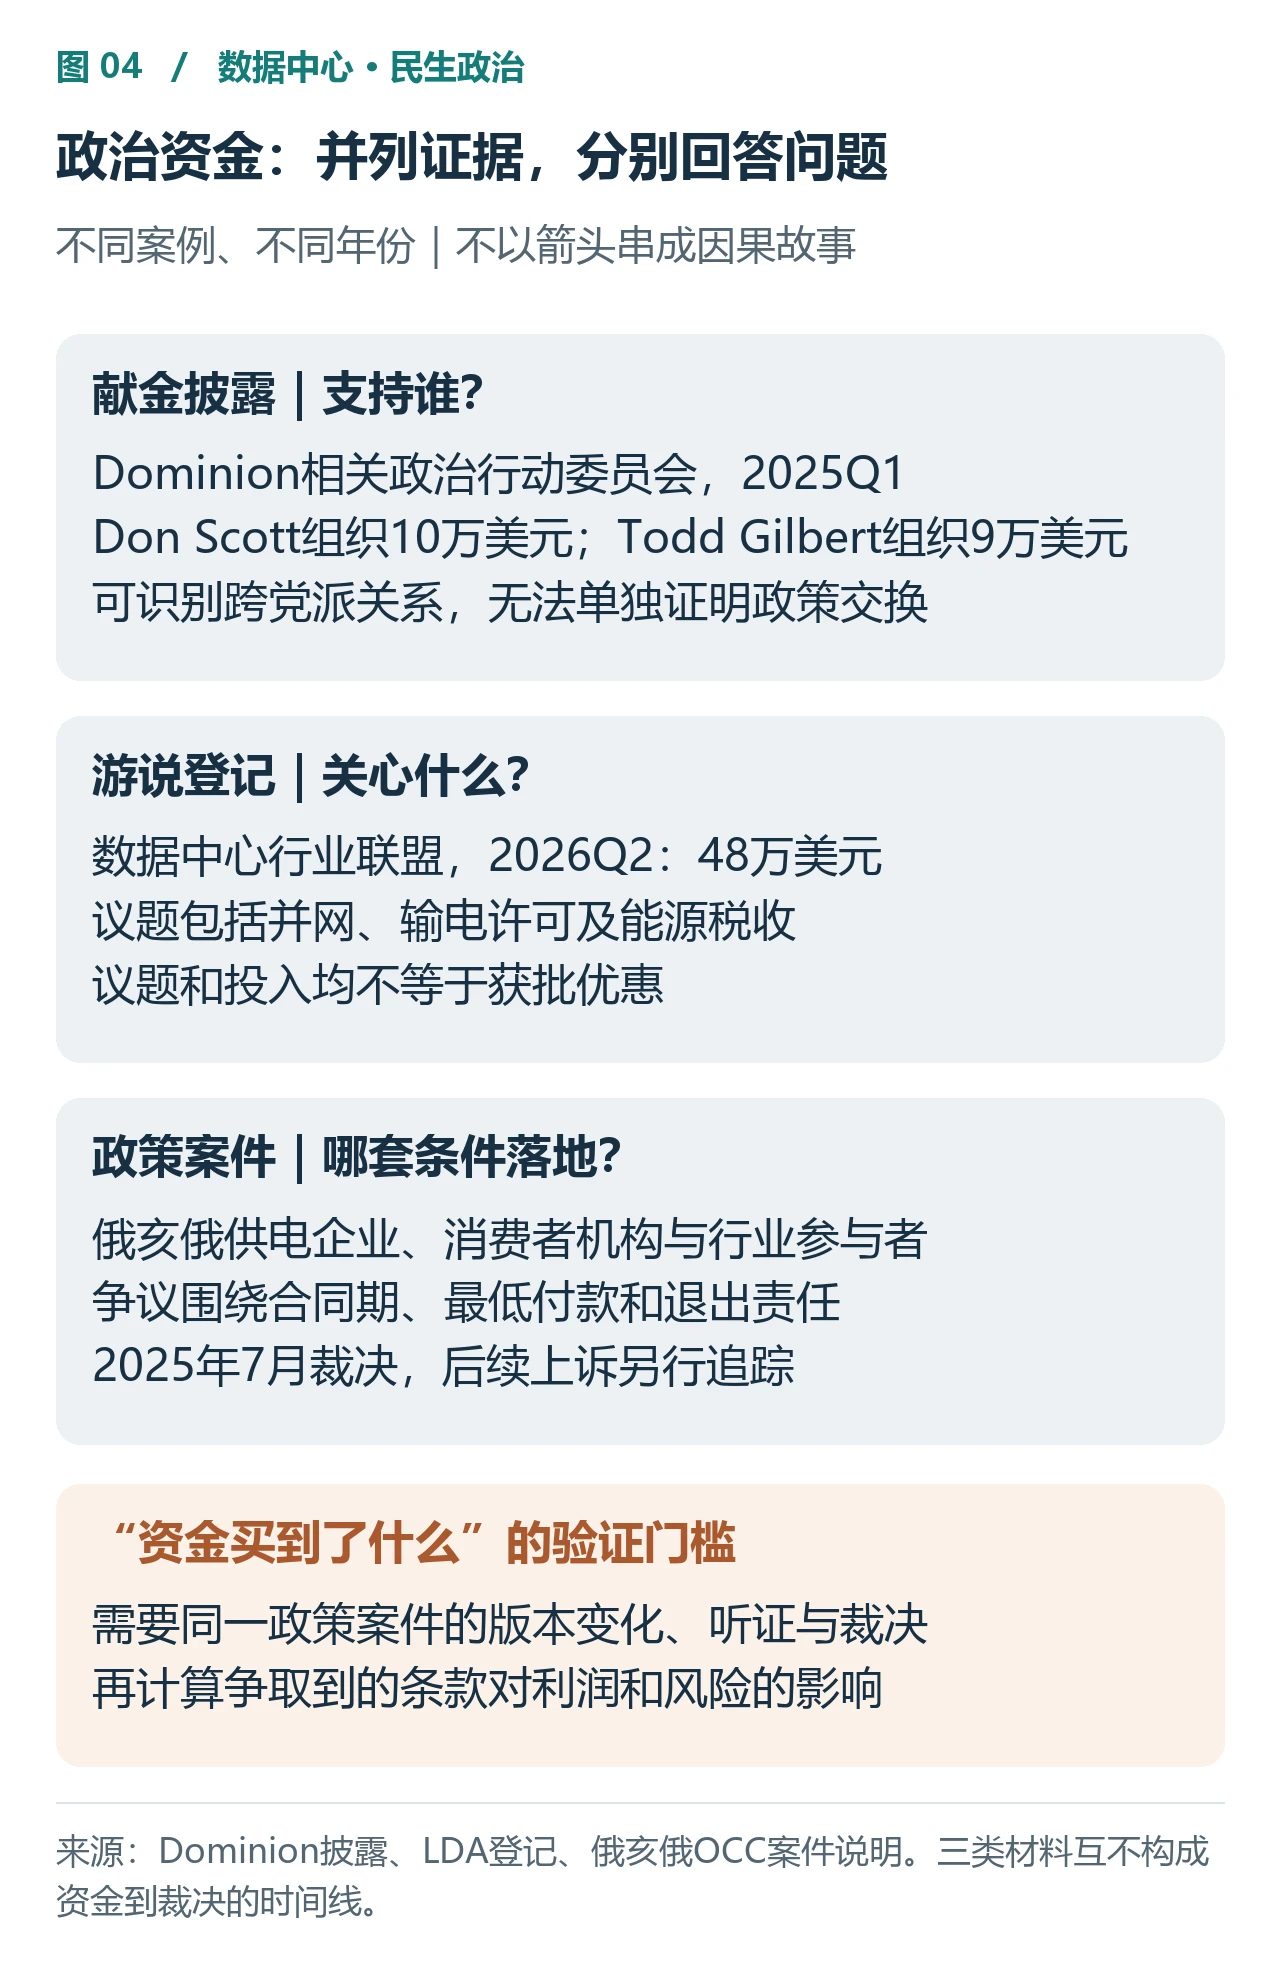 图4|游说记录[[Dominion] [[美国公开游说登记] [[俄亥俄州消费者权益机构]
Dominion相关政治行动委员会2025年第一季度披露,3月4日向民主党州议员Don Scott的竞选组织捐款10万美元,3月10日向共和党州议员Todd Gilbert的组织捐款9万美元。这至少说明电力企业相关政治资源跨越两党,不能预设它只押注一方。[[献金披露]数据中心行业联盟2026年第二季度登记游说支出48万美元,议题涉及输电许可、电网与能源税收安排。金额说明投入,登记说明其关心的政策范围。[[游说登记]
俄亥俄州诉讼案例提供了有力的素材:俄亥俄州这起案件争的是:大型数据中心要用电,供电公司得先为它准备电网和供电设施。如果客户后来用电少了,甚至取消项目,这些已经投入的钱由谁承担?AEP Ohio、消费者权益机构和监管工作人员等支持一套方案,要求数据中心承担更多长期费用和退出责任;亚马逊等数据中心企业支持的另一套方案,对最低费用、合同期限和退出费用更宽松。2025年7月,俄亥俄州监管机构选择了前一套方案;行业组织随后提出上诉。这个案例说明,围绕数据中心成本的争论已经影响到具体费率和合同安排。最终获批的费率表于2025年7月23日生效。大型数据中心的合同最长由四年爬坡期加八年组成;每月账单还设有与预留供电容量有关的最低收费。计算这个下限时会参考合同容量、历史用电峰值等规则。若客户在通电前取消项目,或延期超过12个月,还要补偿AEP为该项目建设供电设施所发生的成本,不包括机房和服务器等全部投资。简单说,这套规则让数据中心为预留电力和项目退出承担更多责任,减少供电设施建成后却没人付钱的风险;同时也让数据中心的合同承诺更重、项目成本更高。
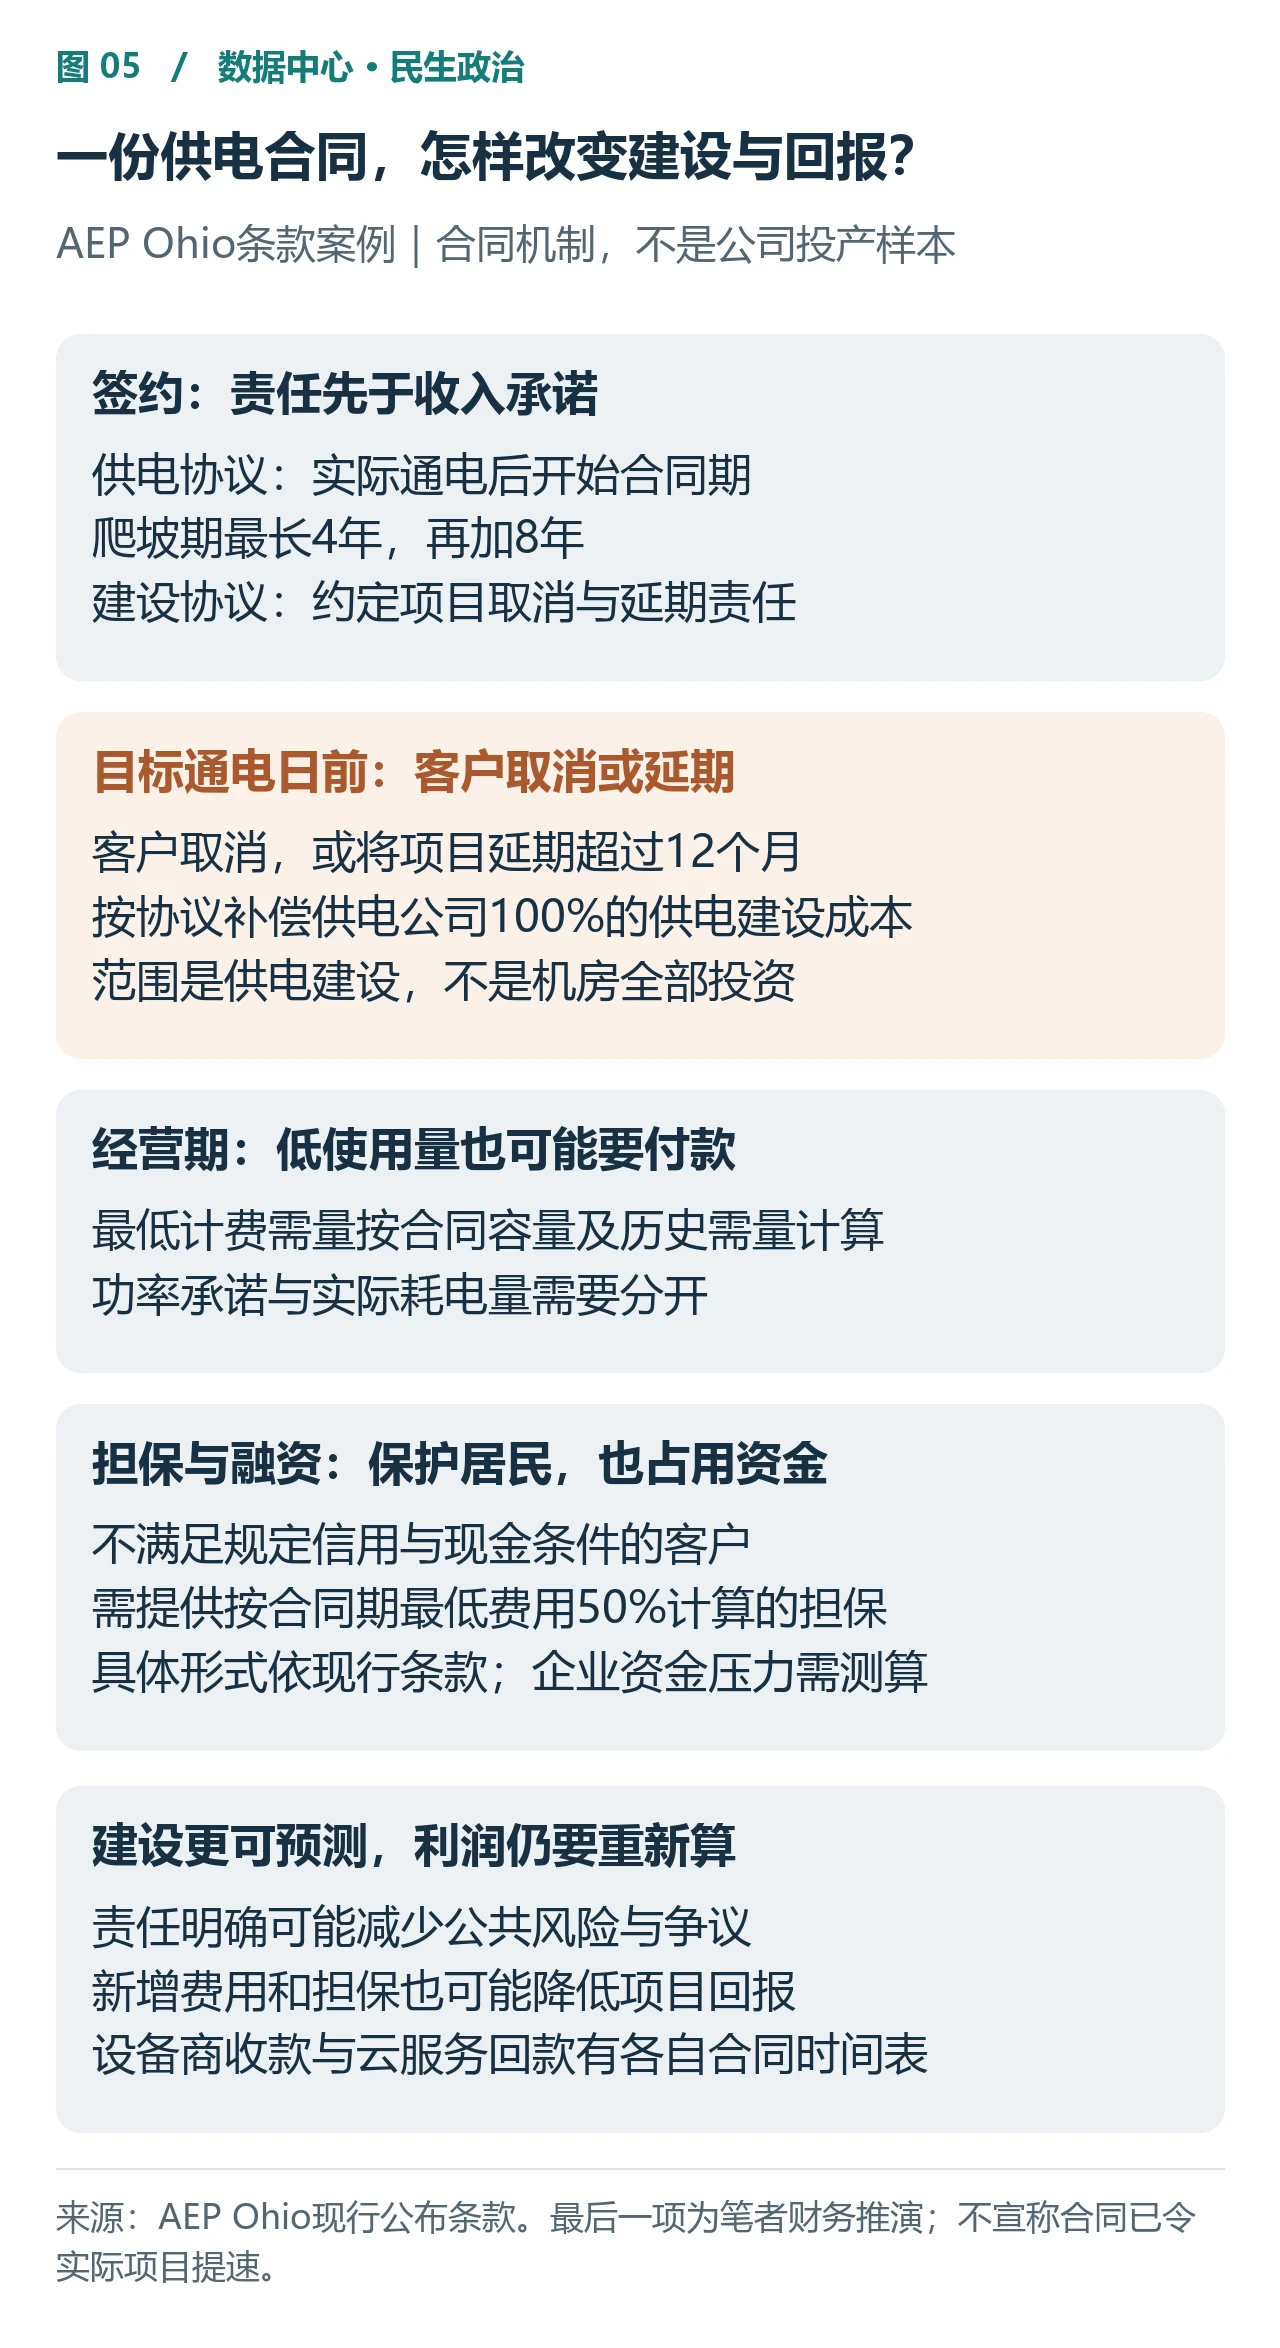 图5|用同一合同贯穿供电建设、担保与退出责任;未来审批和回报仍分别验证。[[AEP Ohio]
对居民,企业承担更多责任有望减少项目烂尾后留下的公共账单;对企业,长期义务和担保提高了融资门槛。笔者由此提出一个待验证的判断:成本承担更清楚,可能改善强项目的建设确定性,同时挤出回报不足、客户不可靠的边际项目。
最低付款、担保和退出赔偿主要减少接入及共享网络投入无法回收的风险;它们不会自动增加发电能力。居民面临的市场涨价压力,还要通过新增供给、灵活用电和成本分摊安排处理。责任明确是否改善审批,仍须经营结果验证。白宫保护居民电费的安排属于企业承诺,霍利与布卢门撒尔的跨党派方案属于提案,弗吉尼亚9月的框架混合立即行政行动和2027年拟推进立法,须逐项看状态。[[白宫承诺] [[跨党派提案] [[弗吉尼亚框架]
四、中期选举:发展政绩与生活账单如何相遇
共和党把AI繁荣视为执政成绩,民主党放大其社会代价,可以解释一部分竞选修辞。但这并不意味着“共和党欢迎AI、民主党反对AI”。全国层面的科技竞争、地方财政收入和居民电费,在同一政党内部也会产生冲突:
德州提供了正式行政指令的证据:共和党州长Abbott在9月21日要求相关机构在电网与水资源审查期间暂停数据中心相关许可,要求新增基础设施成本由项目承担,并设置10月19日执行报告节点。[[得州正式指令]
纽约7月14日的行政令EO62,则针对定义范围内≥50兆瓦设施,暂缓部分尚未被州环保部门认定完整的申请,等待总体环评与结论;地方政府许可明确除外。另有≥20兆瓦、一年期相关议会法案,截至本文查询时显示两院通过,未显示州长签署。这两份文件不能混成一个“已经生效的全面一年禁令”。[[纽约行政令] [[议会法案状态]
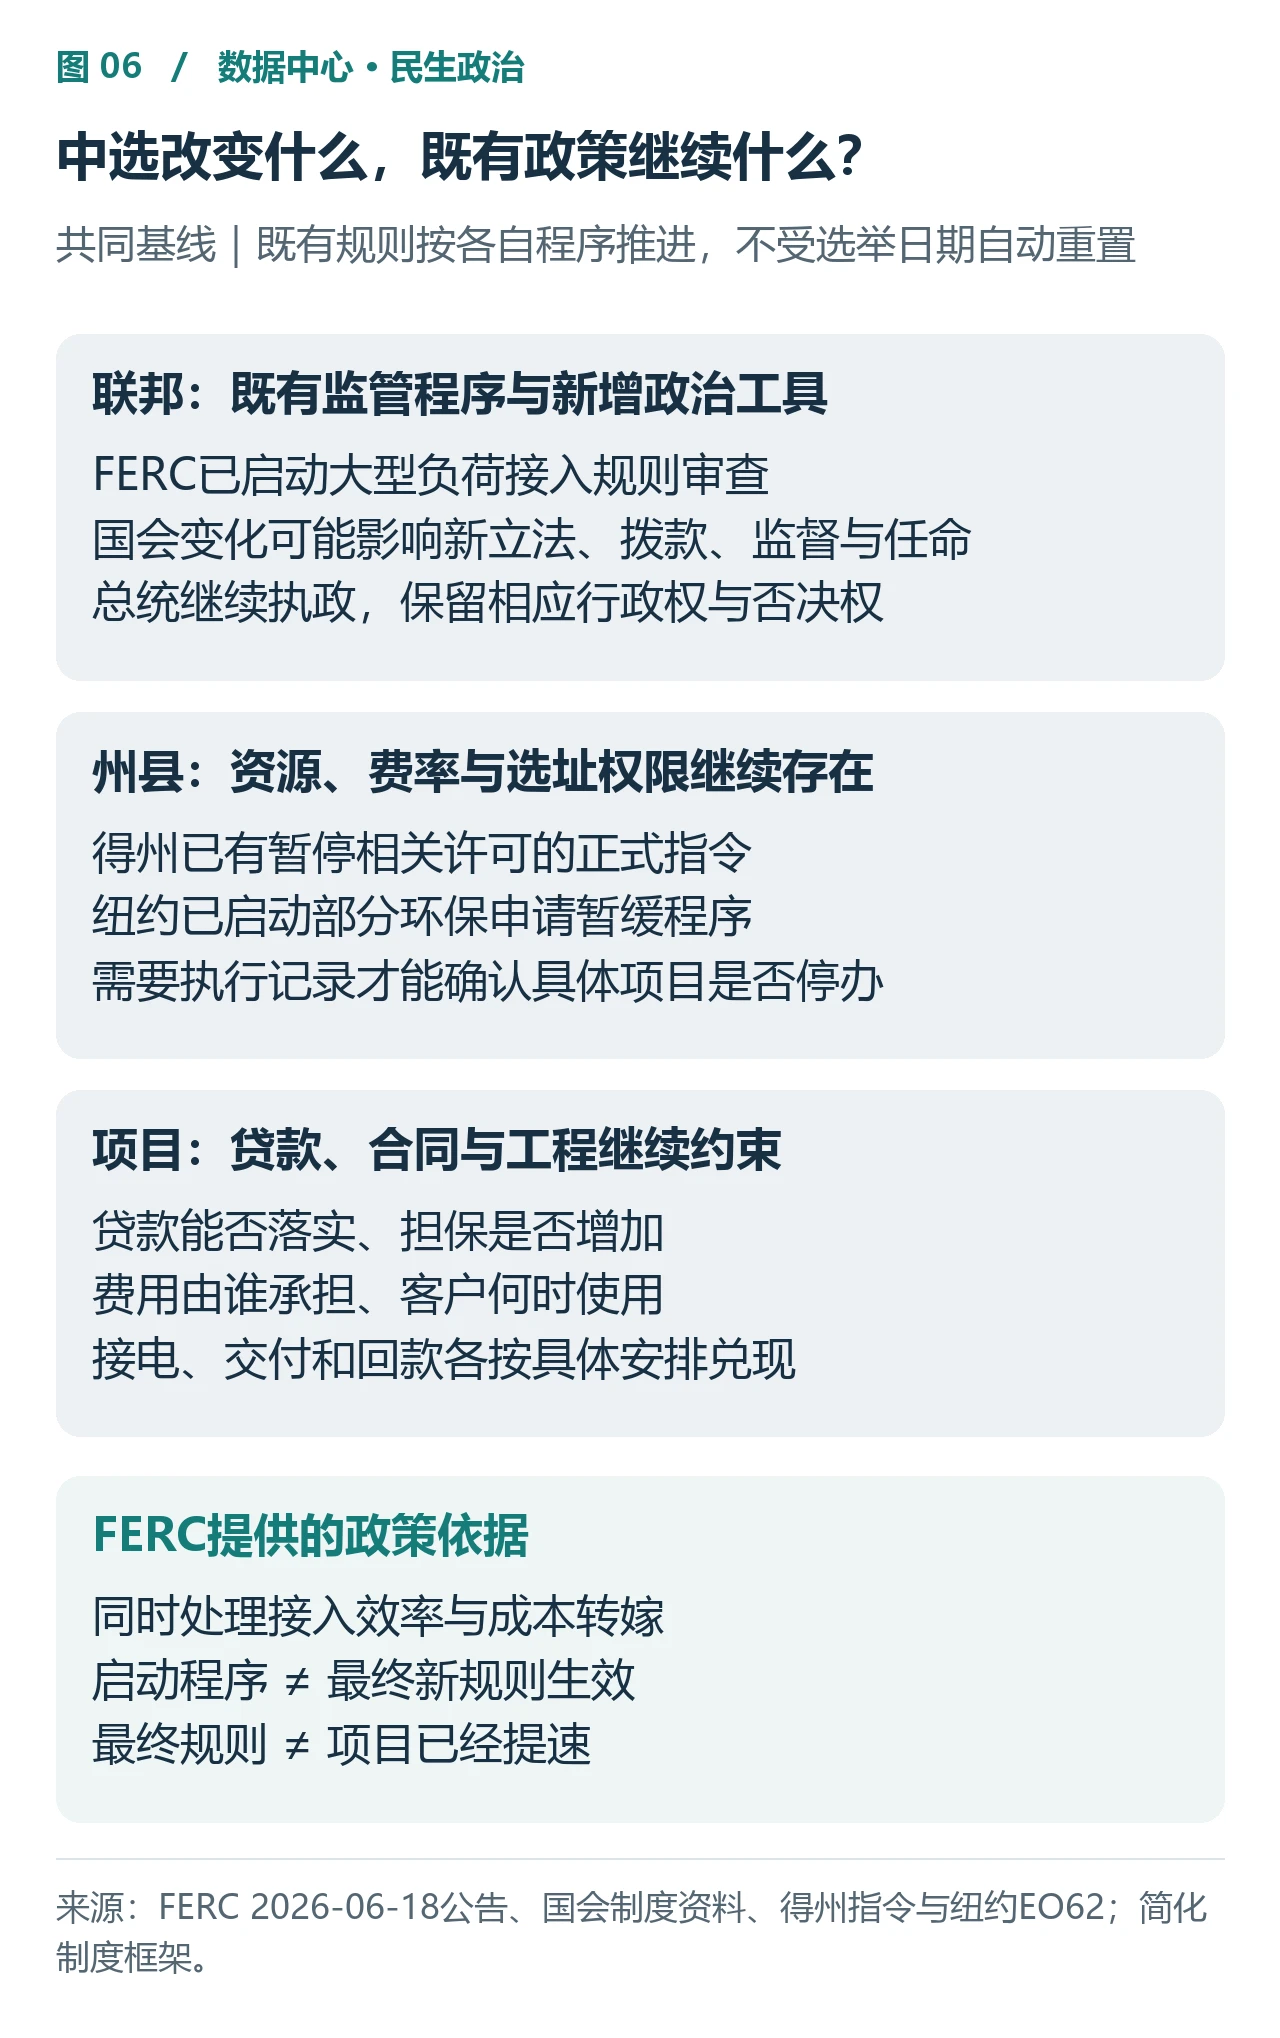 图6|数据中心·民生政治[[FERC] [[得州州长办公室] [[纽约州州长办公室] [[美国参议院]
这意味着,民主党在国会胜出会增加政策博弈,但共和党保住国会也不能替项目解决州县许可、供水和电网工程。一州的限制不等于全国停建,企业可以换地方,但换地方需要新的土地、客户安排、许可与可接入电力,迁移速度必须进入建设预测。
五、中期选举的情景分析:三种国会格局,四段政策时间
首先要明确,选前已经启动的行政监管、州县审批与合同安排,选后仍按各自程序推进;国会变化的增量来自新增立法、拨款、监督和人事确认。Federal Energy Regulatory Commission(联邦能源监管委员会,简称FERC)6月18日已要求辖下六个区域电网解释或改革大型负荷接入规则,同时关注接入效率、防止成本转嫁和供给保障。这说明成本保护与接电便利可以进入同一政策程序。[[FERC原始公告]
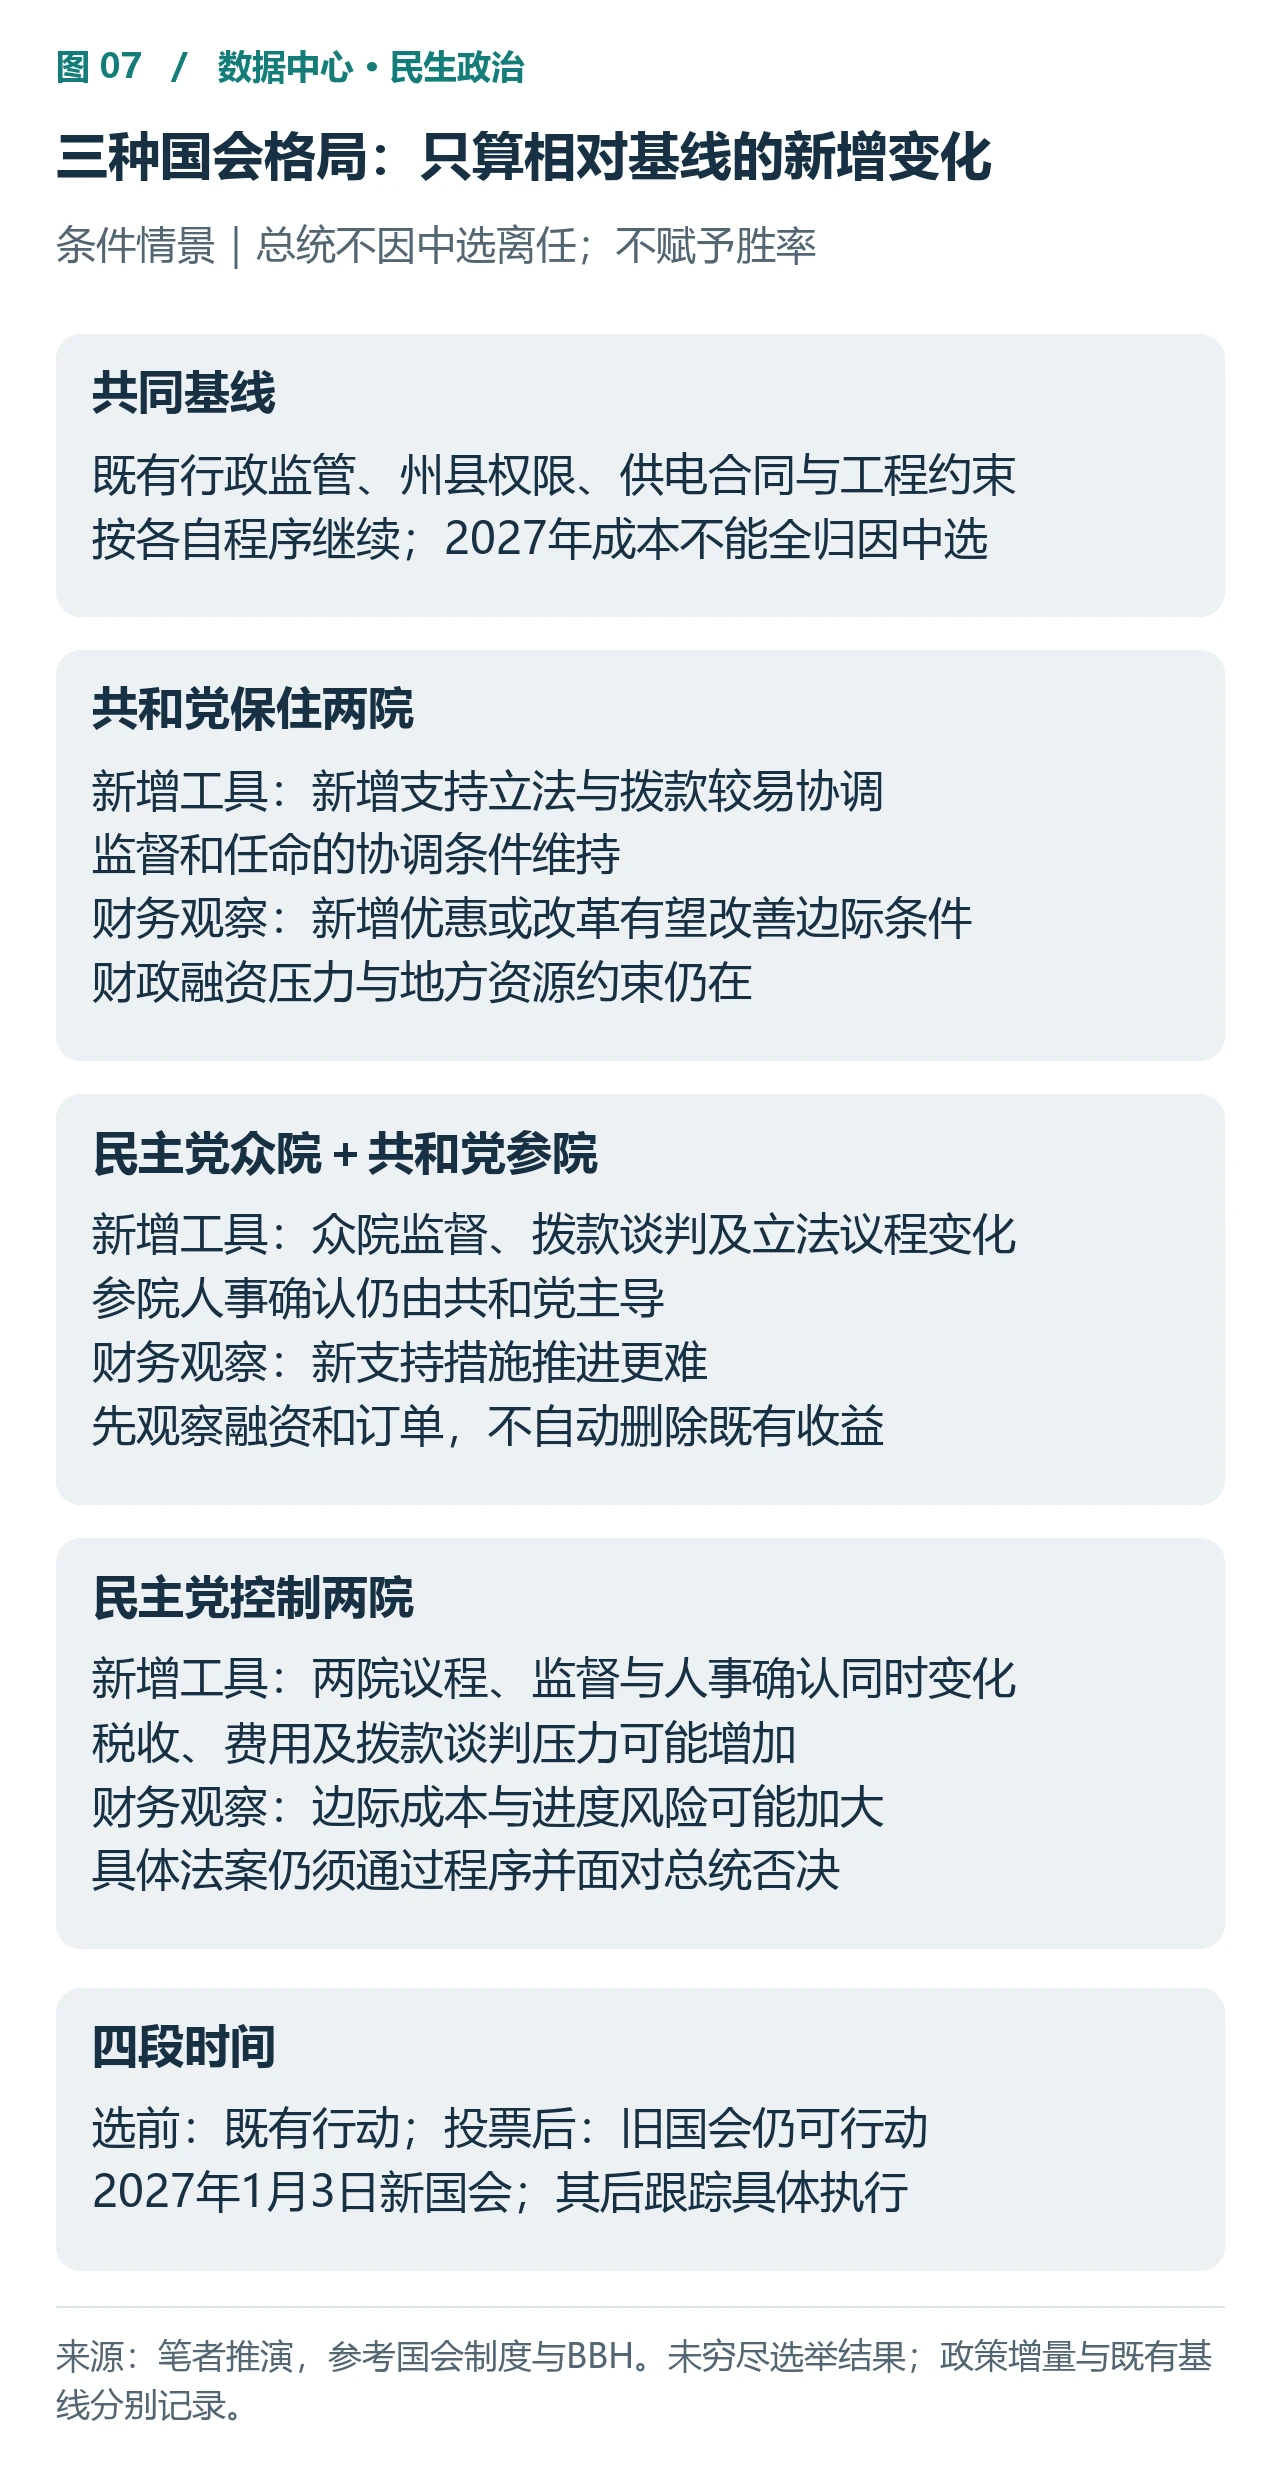 图7|由权力变化推到政策工具,再推到融资、建设和盈利;每一步都有条件。[[Morgan Stanley] [[BBH]
情景一:共和党保住两院。 总统与国会较易协调新支持措施,投资优惠或许可改革的推进条件可能改善。企业是否得利,要看具体法案和适用项目;新增财政扩张如果推高长期融资成本,也可能抵消一部分好处。
情景二:民主党赢得众议院,共和党保住参议院。 新增立法支持更难协调,调查、听证与拨款谈判更重要,共和党仍掌握参议院的人事确认通道。已有税法、合同和行政政策不会自动作废。对开发商,政策不确定性可能先提高担保和融资要求,随后才表现为收入延期;对设备商,需要看采购是否真正延期或取消。
情景三:民主党控制两院。 国会的议程、监督和人事确认力量均改变,税收、福利、消费者保护及环保条件可能进入更激烈的谈判。但总统否决权仍在,全国性禁令或税法变更不能凭席位变化直接生效。国会监督可以很快发生,规则制定、诉讼和项目现金流影响往往滞后。
时间上还要分四段。选前看实际暂停、费用与合同,不把竞选话语当法律;投票日至2027年1月3日看旧国会能否抢先推进未完成议程;新国会上任后看委员会、拨款和具体立法;后续执行阶段再看法院、监管机构及项目落实。BBH的10月1日公开文章提醒,败选可能增强旧国会提前推进议程的动机。[[BBH公开研究]中选同时反映多个议题的诉求。居民的电价压力可能改变政治动员,但通胀、就业、移民和其他议题同样影响投票。
##
六、成本承担更清楚,如何重新塑造下一轮投资
建设确定性与投资回报需要分别判断。费用和责任明确后,强信用企业可能获得更稳定的建设条件,扩大份额;新增费用如果没有被收入、风险降低或资金成本节约覆盖,同一家企业的新项目回报仍会下降。
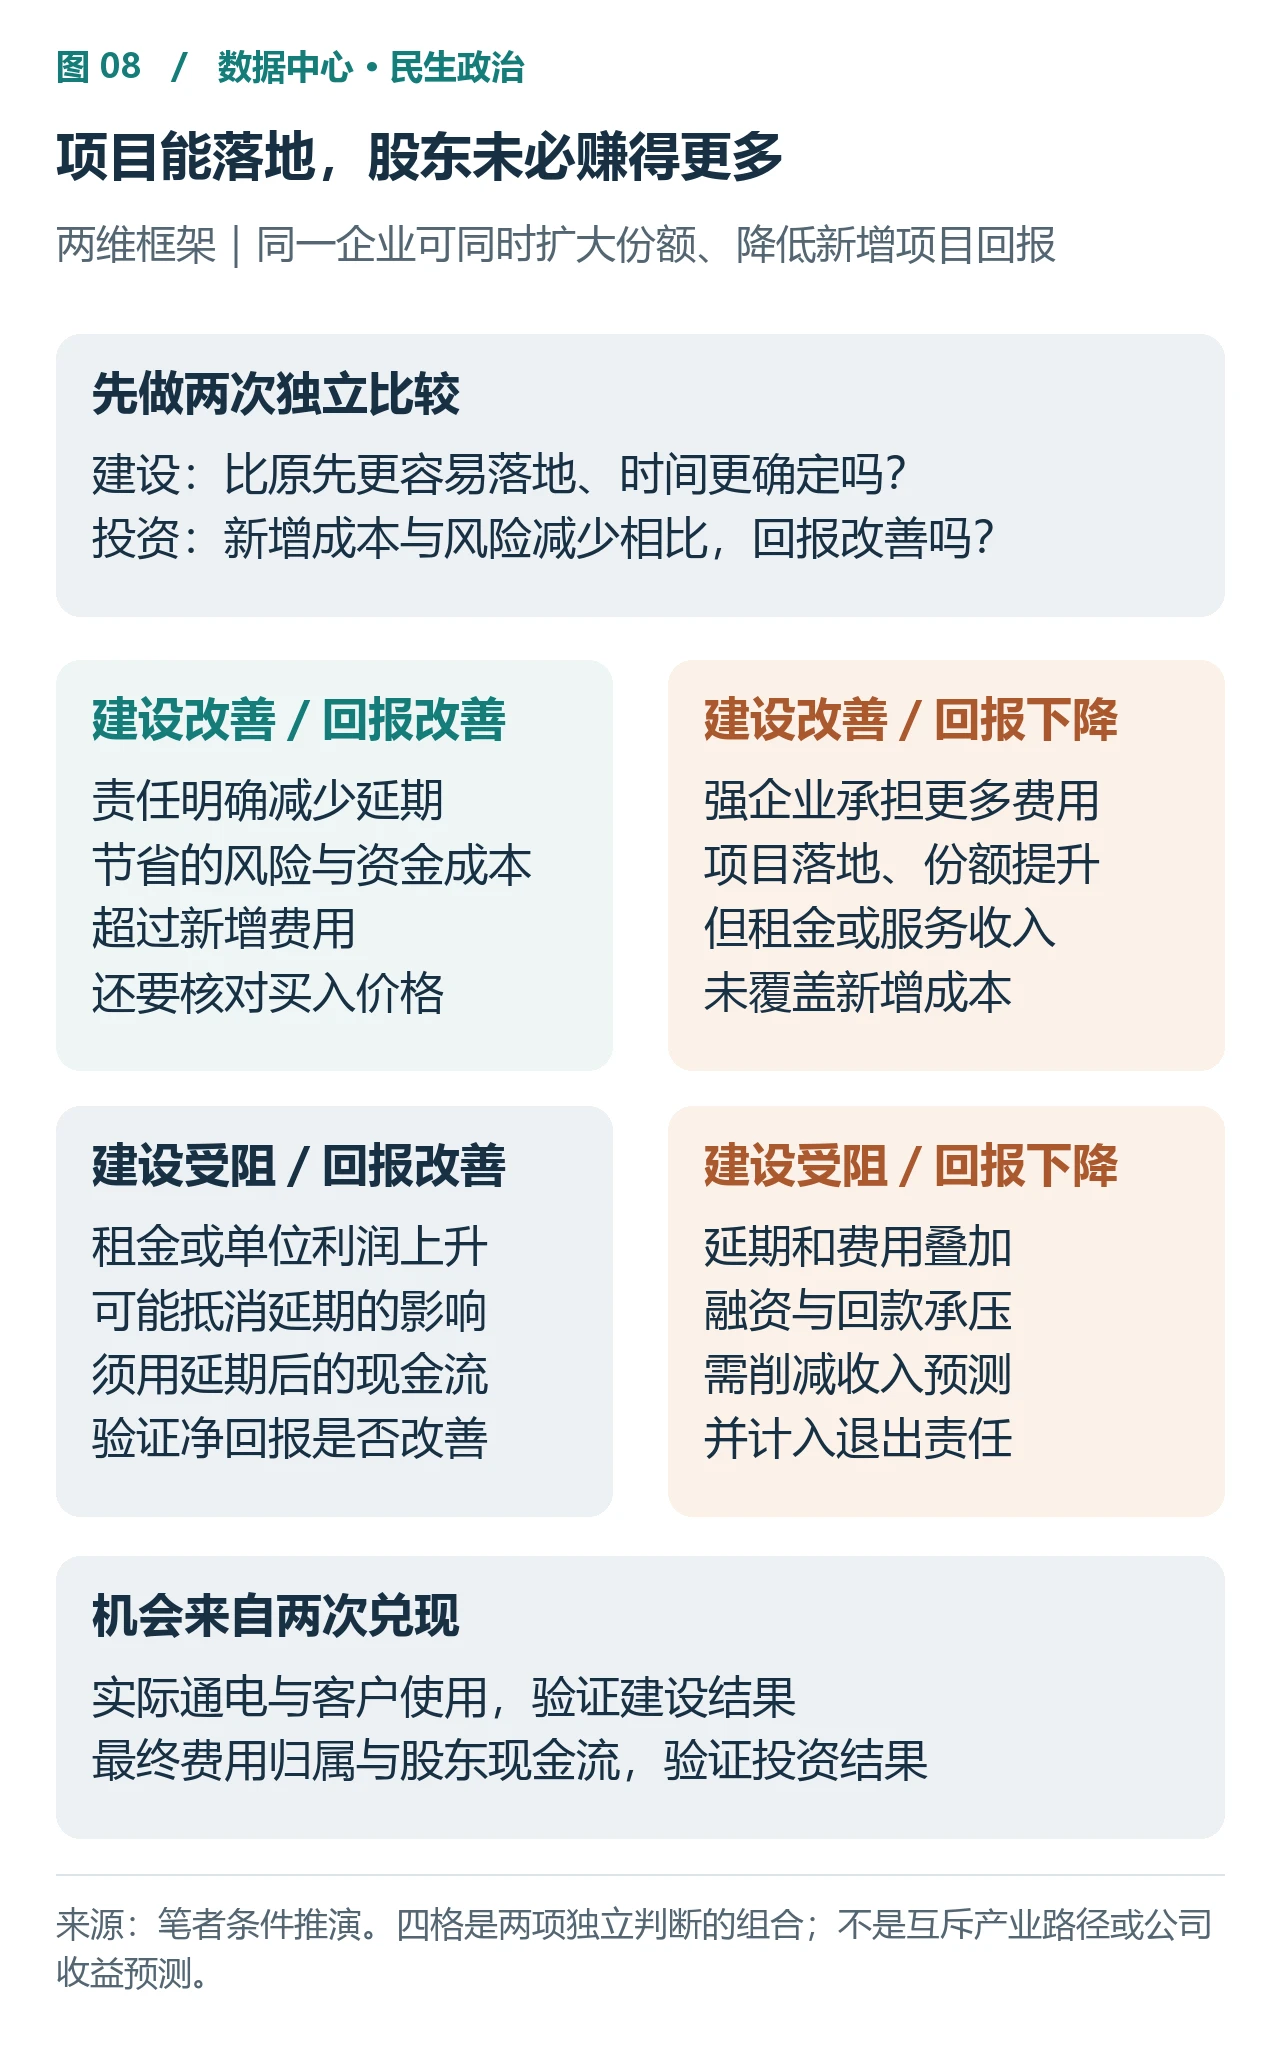 图8|两项判断可以形成四种组合。强项目落地与新增项目回报下降可以同时发生。
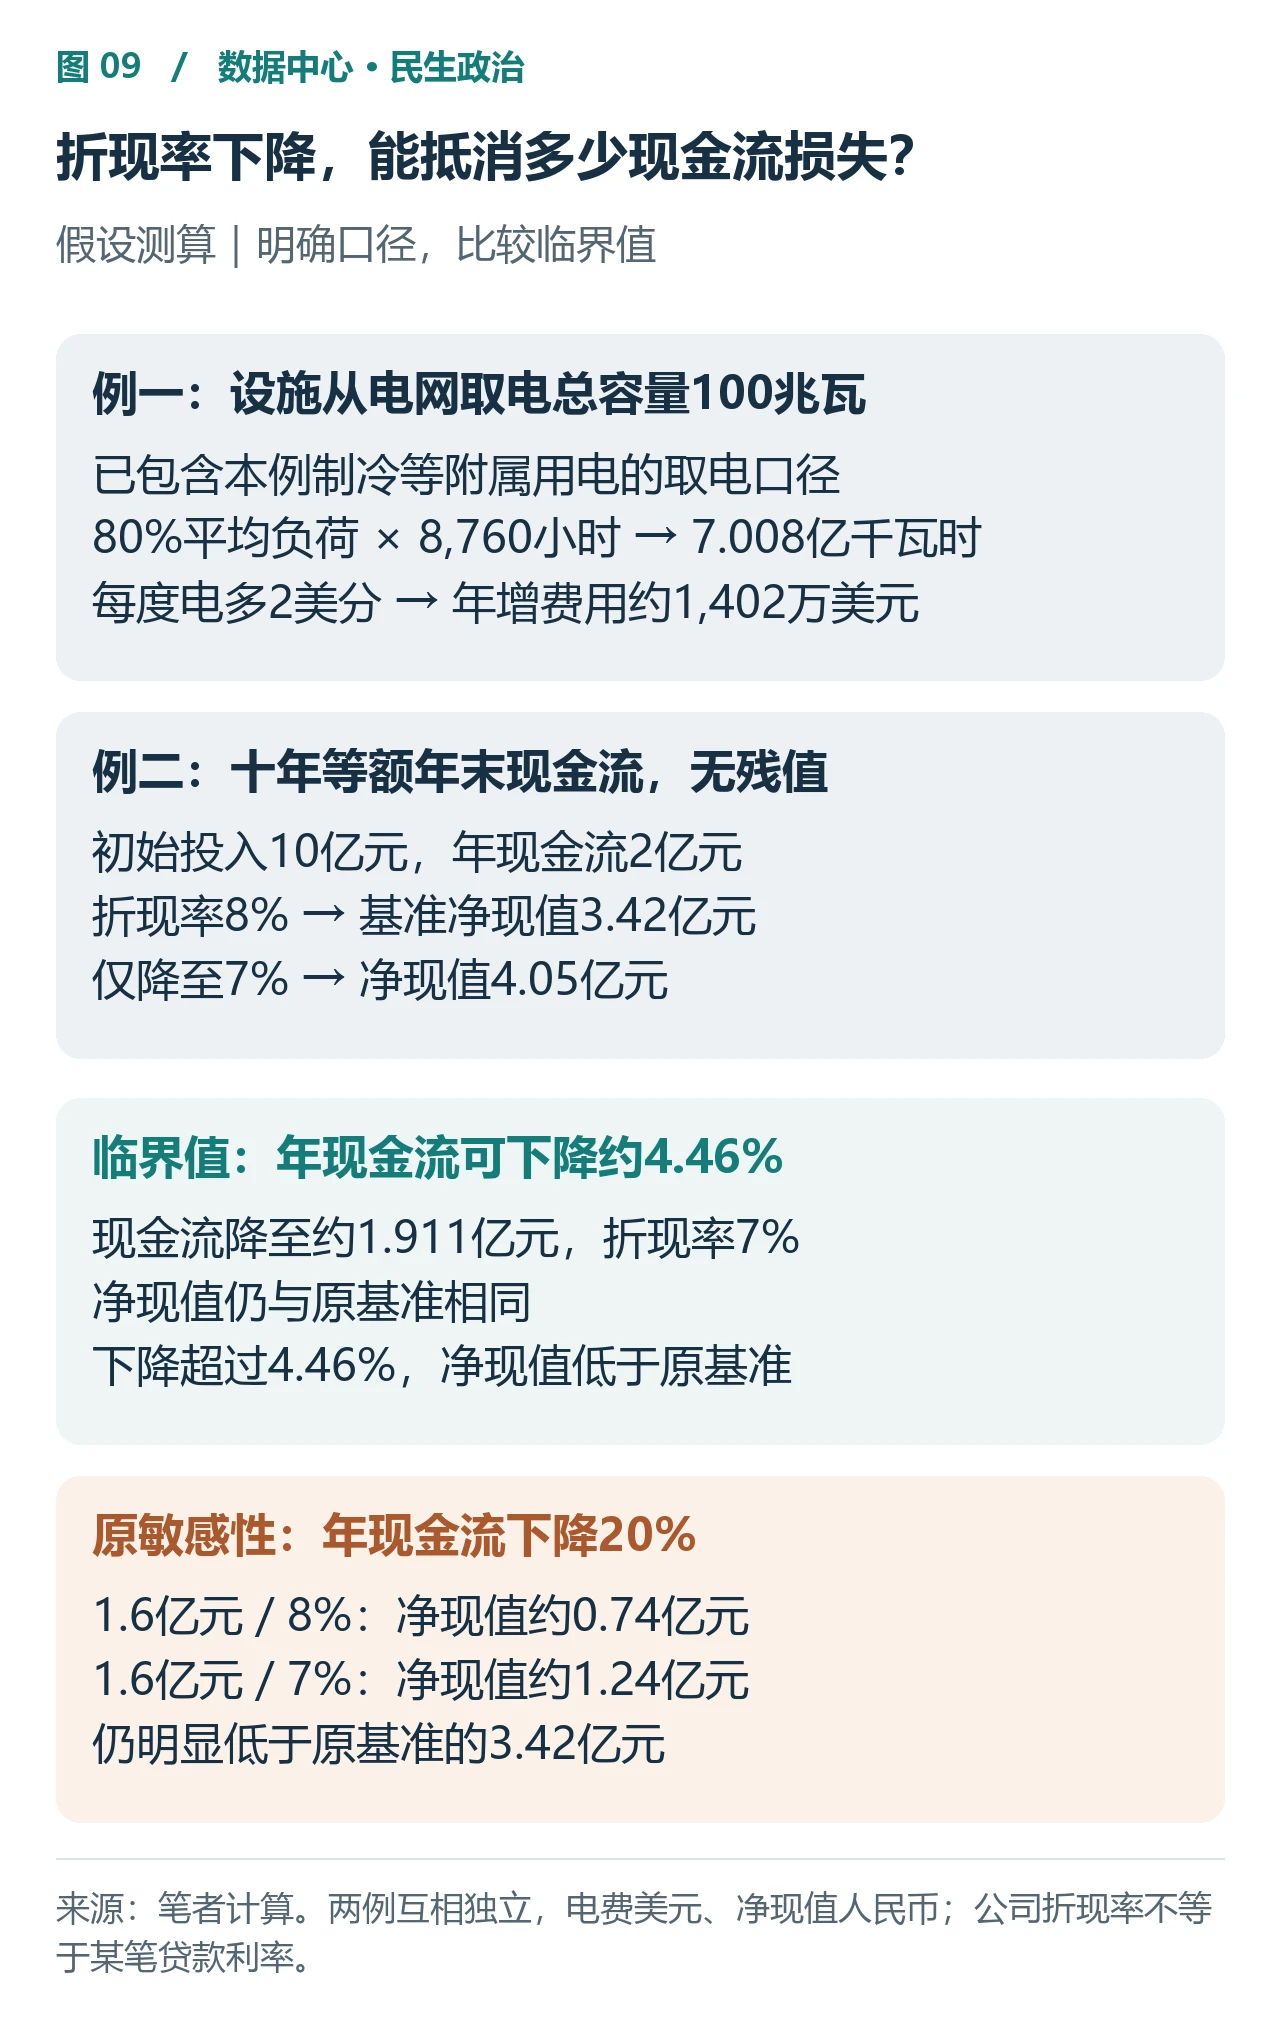 图9|两个独立例子的敏感性分析。
图中的100兆瓦定义为设施从电网取电的总容量,已按本例口径包含制冷等附属用电;若100兆瓦只指服务器功率,须另计附属用电。按80%平均负荷计算,全年约7.008亿千瓦时,每千瓦时增加两美分,全年多付约1,402万美元。
净现值例把未来现金流折到今天再扣初始投入。在十年等额年末现金流、无残值及初始投入不变的假设下,折现率从8%降至7%,可抵消约4.46%的年现金流下降;降幅超过这个临界值,净现值便低于原基准。原例中的20%降幅明显超过该值。这是敏感性演示,不能代替公司估值;公司折现率也不能与某笔贷款利率一比一等同。
最后仍要确认付款人。租户直接支付电费,还是房东先付再转嫁?最低费用、退出补偿和担保由谁承担?合同决定谁先开支票,还需追到最终成本承担者。像餐馆房租上涨,老板先付钱,最后可能通过提价让顾客承担,也可能自己少赚。
AI服务也有三种结果:成本顺利转嫁,部分负担进入服务用户账单;提价困难或房东需降低租金留客,更多成本留在运营商或房东利润里;提价抑制使用需求,压力继续传到机房扩建与设备订单。竞争、用户替代选择和客户对价格的敏感程度,决定这三者怎样组合。
因此,新增电力费用不能机械地等额扣减所有房东利润,也不能在写入云厂商合同后就停止追踪。要同时观察服务净价格、使用量、租金优惠与扩建计划,确认每层究竟留下多少利润。
七、投资落点:给可执行的建设与回款定价
笔者优先研究四组可比对象:已通电且能重新定价的设施,对比远期规划项目;真实新增电力工程,对比仅购买现有电力;可获监管回收的公用事业投入,对比尚待批准的扩张;有强信用租户、担保方及开发商资金支持的机房项目,对比信用和资金支持较弱的同类项目。
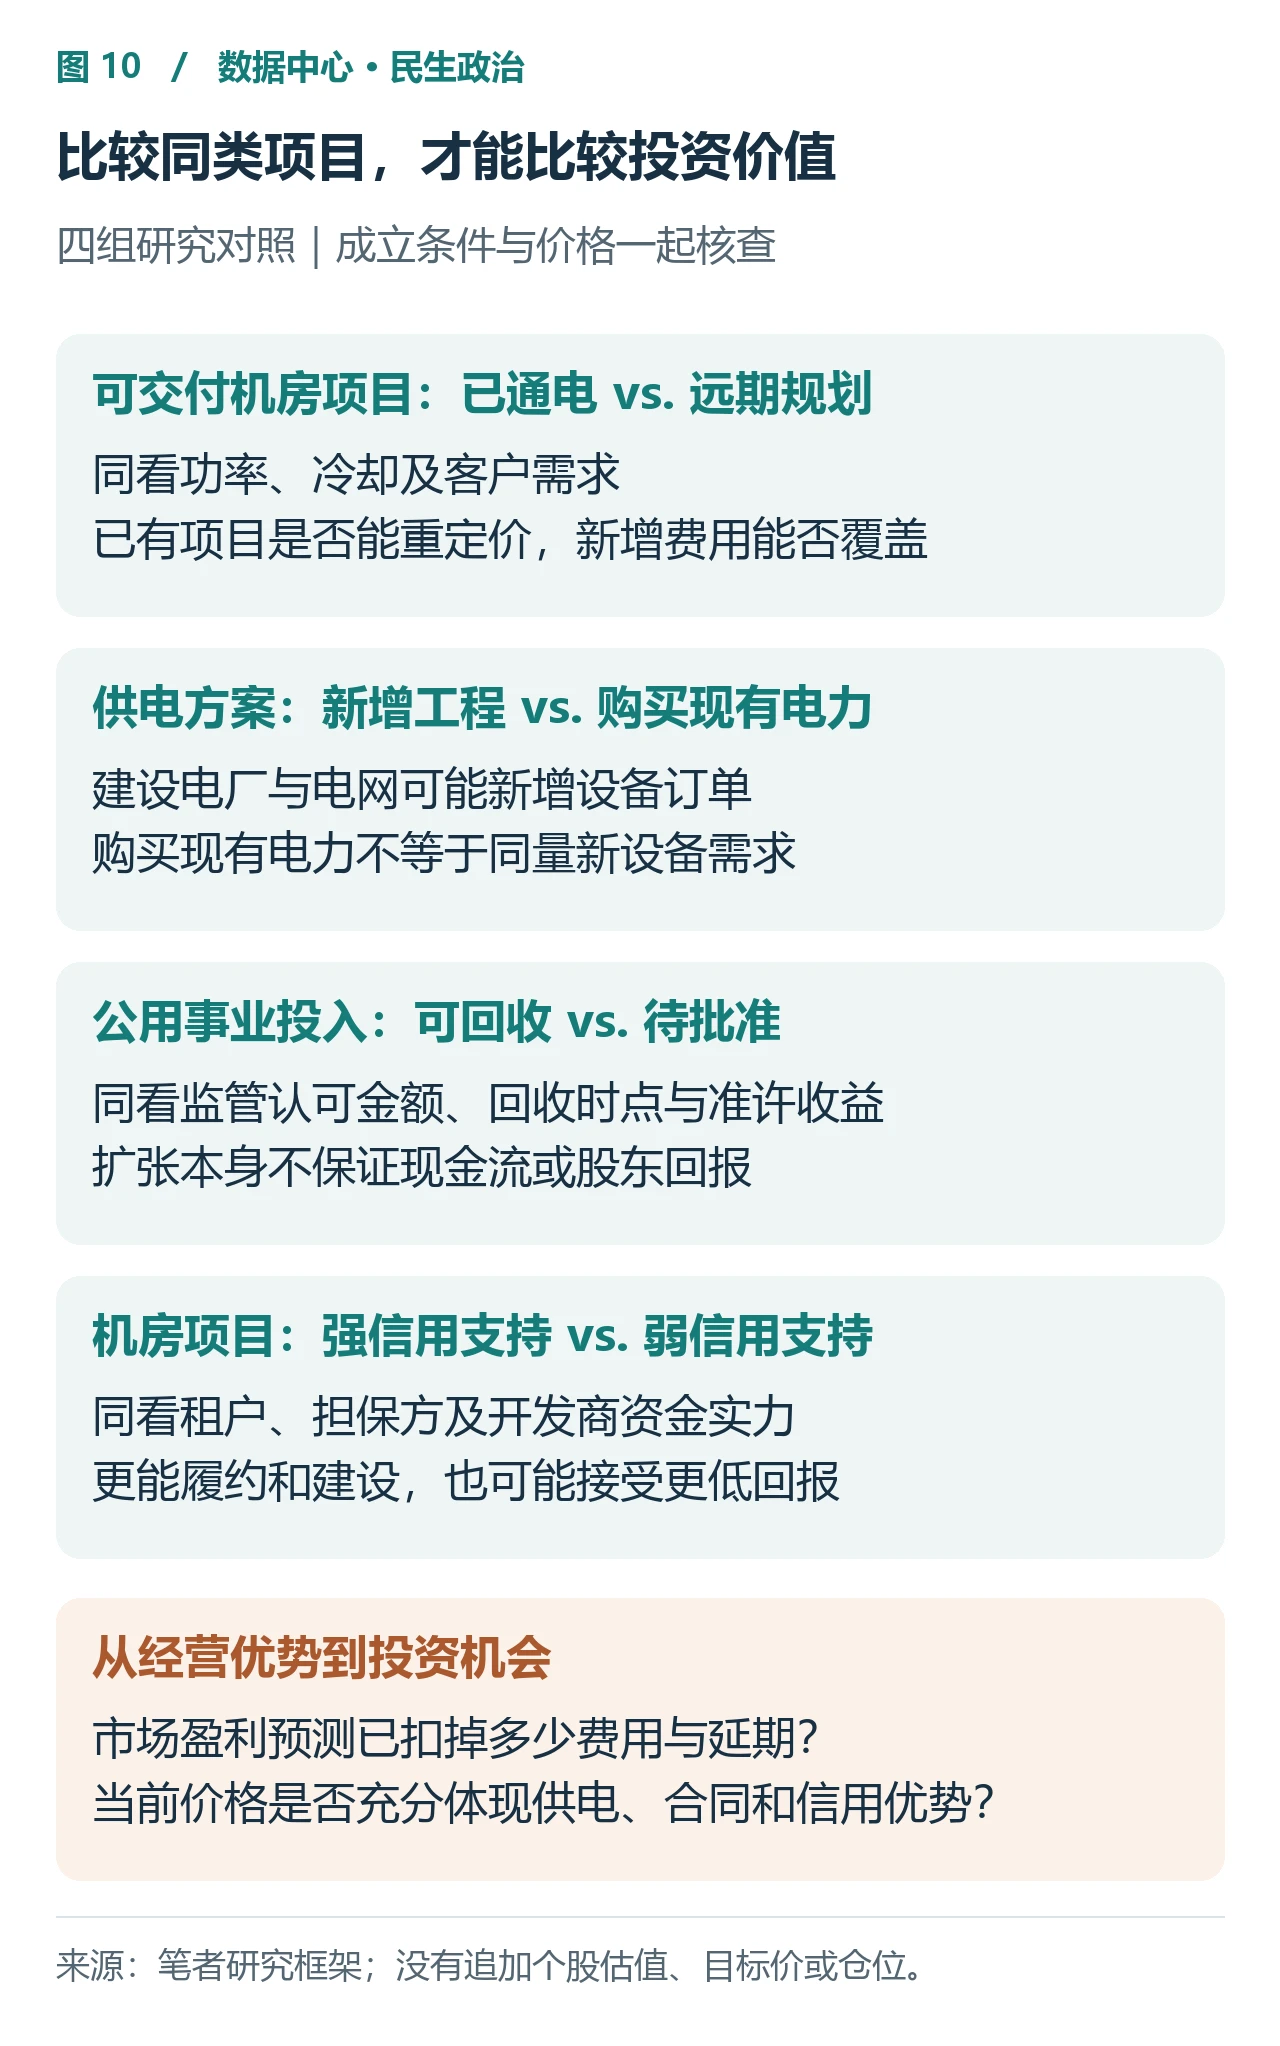 图10|这四组是研究优先级,尚未建立个股收益与估值底稿。
对电力设备与工程服务,云厂商承担更多供电建设费用,可能带来新增订单;但采购现有电厂的电,与建设新电厂,是不同的设备需求。自建燃气发电还涉及燃料、排放和资源许可,不能假定绕过全部地方约束。先有可融资、可审批的工程,再有采购与交付,收入才能兑现。
对公用事业,要核查投资中多少进入监管认可的资产、何时允许收费回收、准许回报与融资成本是否匹配。回收滞后、客户退出或超预算,都可能使扩张更消耗现金。对已有机房,新增客户是否付更高租金、现有合同何时到期,与供电本身一样重要。
对强信用云厂商,资金优势可能帮助它们接受更严格责任、获得建设资源,行业份额也可能更集中;但新增支出必须有服务收入与现金流覆盖。公司有钱不等于每笔投资都创造价值,大客户更强也不保证其供应商利润同步提高。
##
这一轮AI繁荣正在把建设所需的社会条件推到投资者面前。 电网、许可和合同是慢变量,费用归属、政治回应与融资要求正成为改变回报的变量。中期选举提供了观察权力变化的节点,真正的投资答案仍在按期通电、可收回的费用和股东收到的现金里。
数据来源与采用边界
- 白宫:Ratepayer Protection Pledge,2026-03-04
- 劳登县政府:Data Centers—The Loudoun Story
- 县政府自披露的2026财年收入;39%的分母是县整体预算。
- EIA:Electric Power Monthly,表5.6.B,2026-09-24发布
- 2026与2025年1—7月同期累计居民平均零售电价,名义美分/千瓦时;初步数据。
- Watten、Bistline、Blanford:Have Data Centers Raised Your Electric Bill?
- 历史样本计量研究;不外推为未来所有地区的降价保证。;主样本2015—2024年数据中心容量,未单独识别AI负荷。
- JLARC:Data Centers in Virginia,2024-12-09
- 政府网站保存的州议会报告;现有成本审查与2040情景预测分开。;原报告第47—48页,Dominion月用电1,000千瓦时用户,2024年不变价,仅发电及部分输电费用。
- Monitoring Analytics:PJM市场监察报告,2026-01-22
- Monitoring Analytics:2025/2026容量拍卖Part G修订稿,2025-06-03
- 第1—2页:情景87仅剔除预测新增(含既有设施预测增量),差额77.4296亿美元;情景88剔除既有及预测负荷,差额93.3210亿美元。反事实模型,不等于居民账单。
13. Dominion:政治献金披露页面
- 相关政治行动委员会献金;不等同于公司自有资金,也不证明政策交换。
- Dominion:Virginia PAC 2025年第一季度报告
- 2025-03-04向Friends of Don Scott捐款10万美元;03-10向Gilbert for Delegate捐款9万美元。
- 美国公开游说登记:Data Center Coalition,2026年第二季度
- 48万美元为披露的季度游说支出;议题登记不单独证明立场和政策效果。
- 俄亥俄州消费者权益机构:数据中心费率案件24-0508-EL-ATA
- 当事机构具有保护消费者的明确立场;竞争方案、裁决和后续上诉需要区分。
- AEP Ohio:Data Center Tariff
- 公司现行公布条款;最低计费需量是功率/容量概念,不能解读为实际用电量比例。;目标通电日前客户取消或延期超过12个月,补偿供电公司100%相关供电建设成本。
23. 弗吉尼亚州政府:数据中心问责框架及行政令22,2026-09-18
- 立即行政行动与拟在2027年推进的立法分开,框架不能整体视为已生效禁令。
25. 霍利、布卢门撒尔:数据中心电费保护立法提案,2026-02-11
- 跨党派立法提案;不当作现行法律。
- 美国联邦选举委员会:2026选举日期
- 2026年11月3日联邦大选;部分选区存在后续决选。
- 美国参议院:制度术语及总统否决
- 控制两院不直接改变总统;推翻总统否决需两院各自三分之二支持。
- Morgan Stanley:Midterm Elections: More Noise Than Change?(2026-07-22)
- Morgan Stanley:AI’s New Rules of Engagement(2026-08-07)
- Cambridge Associates:Should Investors Act on the US Midterm Elections?(2026-09-29)
- Morgan Stanley:秋季来临前的思考:中期选举、华盛顿反对声、中美关系与AI主权、财政政策及关税(2026-09-01)
- Morgan Stanley:美国中期选举动态盘点:初选的得与失(2026-06-25)
- Barclays:宏观展望:谨慎乐观(2026-09-24)
- HSBC:来自亚洲的反馈,全球/新兴市场股票策略(2026-09-23)
- Jefferies:全球|华盛顿策略:全美州议员大会十大洞察——人工智能、数据中心与中期选举(2026-08-04)
- BofA/Michael Hartnett团队:资金流观察:让他们享用数据(Flow Show)(2026-09-05入库)
- JPMorgan:股票主题策略:中期选举、情景分析、篮子(2026-10-01)
- BBH:How might the 2026 US midterms influence financial markets?(2026-10-01)
- 机构官网文章正文完整;Elias Haddad;失去控制权可能加强旧国会在新国会就任前抢先立法的动力;财政僵局与政治僵局不同。预算蓝图/总统请求不等于已生效拨款。
- 得州州长办公室:致TCEQ主席的正式指令(2026-09-21)
- 2页全文;暂停相关许可待电网审查;10月19日为执行报告期限,非自动解禁日;不关闭现有已运营设施。
- 纽约州州长办公室:Executive Order No.62(2026-07-14)
- 行政令正文完整;50MW及以上定义;DEC受影响未完整申请待GEIS;地方许可除外。一年为水资源报告期限,不是行政令所有暂停的固定到期日。
- 纽约州议会:Responsible Data Center Development Act:S10642/A11560(2026-06-04两院通过/10-04查阅状态)
- 官方状态、行动日志、定义与许可暂停、费率及担保条款;非整份法案全文;状态为Passed Senate &
Assembly,未显示州长签署。≥20MW、法案生效后一年限制相关DEC许可,含已开工等例外;与EO62的≥50MW及环评解除条件区分。49. FERC:大型负荷接入程序公告,2026-06-18
- 六个辖下区域电网解释或改革接入费率与规则;程序启动不是统一新规则落地或项目提速证明。
补充阅读:机构原文核验、分歧及报告阅读登记(与同级研究文件配合使用)。本文为研究分析,不构成买卖或仓位建议。