2026.10.06 | AC | Macro | AI Depreciation & 10Y Treasury Yields
原标题:AI硬件五年折旧,为什么仍会影响10年期美债利率—— 从资产寿命、十年期等价到资本挤出
摘要
要点
- 折旧、寿命、融资和久期,是四只走速不同的钟。 GPU按五至六年折旧,不代表数据中心只能创造五年现金流,也不代表相关利率风险只停留在中短端。本文从这一常见误区出发,追问AI建设为什么可能影响10年期美债的定价。
- 几万亿美元资本开支不能直接拿来衡量债市压力。 债券市场面对的是其中转化为固定利率风险的部分。本文引入“十年期等价”和DV01,将不同期限、不同融资方式拉到相同口径作比较。
- 公开公司债是明账,私人信贷和利率互换是更难看见的暗线。 本文把直接发债、合成久期和发行替代纳入同一框架,检验只统计公开债券会不会低估AI融资对利率市场的影响。
- 单笔AI债券发行后,美债收益率没有明显跳升,并不能结束争论。 本文结合Dallas Fed、美联储、Capital Group和PIMCO的研究,区分短期事件冲击、提前定价、持续融资和实物资源竞争四种机制。
- 文章最终回答两个投资问题:AI融资压力仍集中在发行人自身,还是已经向非AI部门扩散;资金变贵以后,科技平台、新型算力云、模型公司和提供担保的上游企业,谁会率先承压?
正文将据此建立一套区分市场硬数据、季度代理指标和非公开交易线索的观察方法。
过去三年,市场反复低估人工智能(Artificial Intelligence,AI)基础设施的资本开支。讨论也逐渐从“还会买多少芯片”,走到“谁来提供长期资金”。这里有一个常见疑问:图形处理器(Graphics Processing Unit,GPU)一般按五至六年折旧,很多项目融资也只有三至五年,怎么会影响十年期甚至更长期利率?
一座数据中心可以类比为一家酒店每五年更换客房电脑。电脑的更新周期不会把酒店大楼变成五年资产,也不会强迫酒店集团只发行五年债。即使酒店确实借了五年固定利率贷款,这笔贷款仍然会随着市场利率变化而改变价值。笔者此前在《一个Token的旅程(下) :有没有AI泡沫?》中,从算力供求、Token价格和应用需求讨论过AI周期。本文把镜头移到资本市场:当前公开数据能测出什么,哪些数字只能做情景演算,挤出效应走到了哪里。
一、四个时间概念,三种利率价格
讨论AI融资,先要区分四个时间概念:
- 会计折旧期:成本在利润表中分几年确认;
- 资产经济寿命:资产还能以合理价格创造现金流多久;
- 融资期限:本金何时偿还、是否分期摊还;
- 久期:债券或固定利率负债的价值对利率变化有多敏感。
一美元资本开支不会自动变成一美元债券供给。Alphabet、Amazon、Meta、Microsoft和Oracle可以用经营现金流、账面现金、股权、公司债、租赁和项目融资共同支付建设成本。需要外部债务融资的部分才进入信贷市场;固定利率债务以及经过互换锁定基准利率的浮息贷款,才形成需要市场吸收的久期。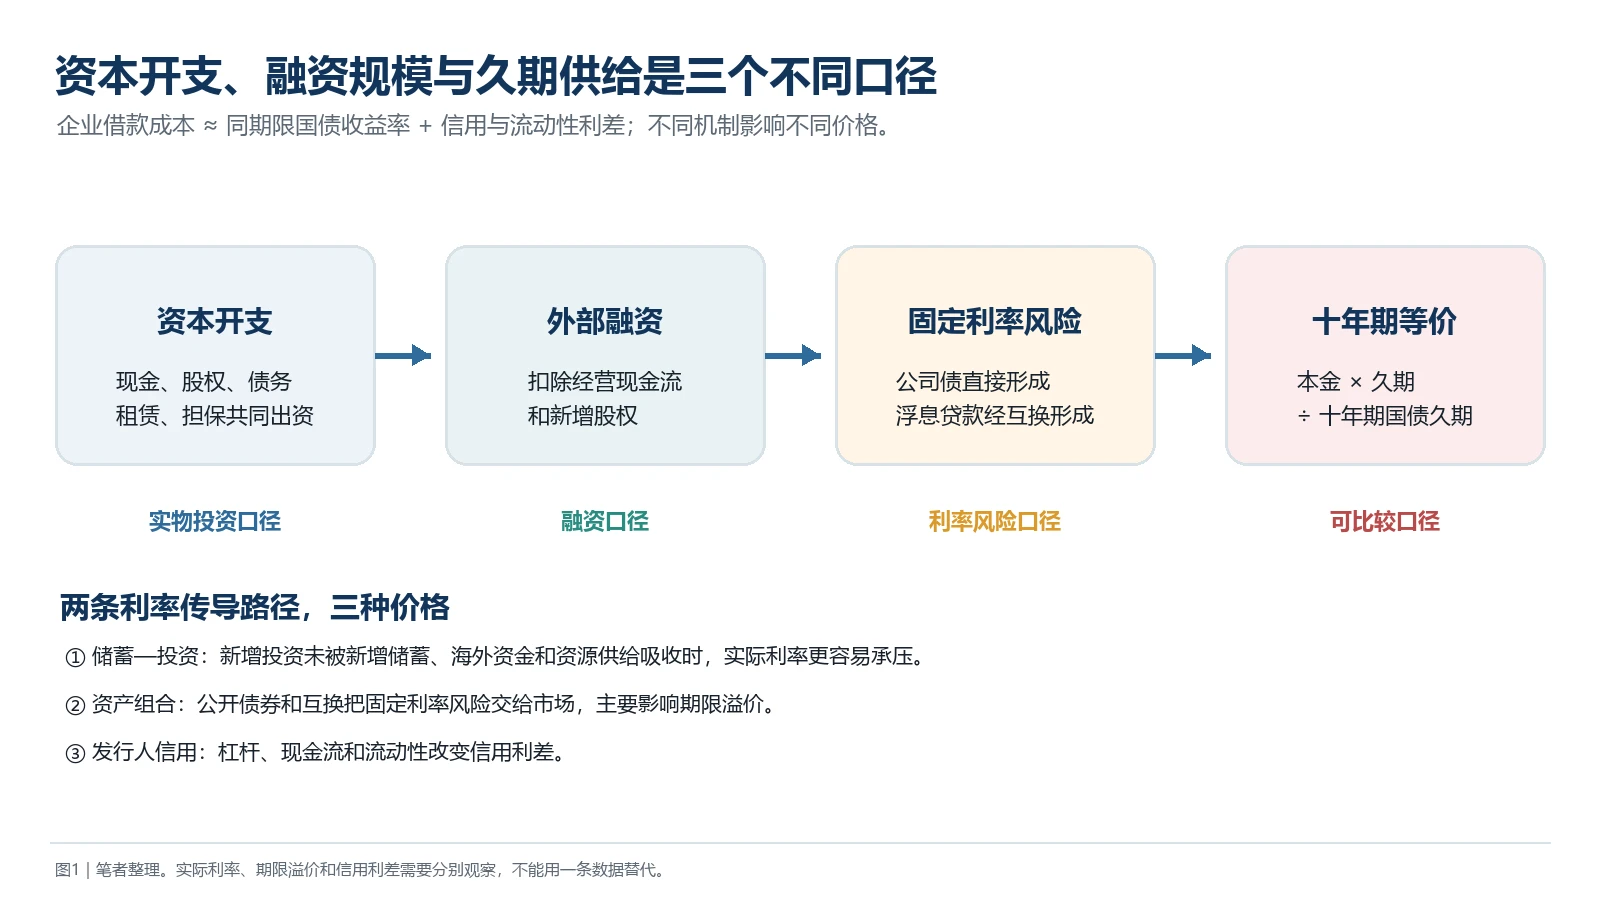 企业借款成本可以近似拆成:
企业借款成本 ≈ 同期限国债收益率 + 信用与流动性利差
本文讨论的三条路径分别影响不同价格:
第一条是储蓄—投资路径。数据中心需要施工人员、电力设备、土地、芯片和电网容量。当新增投资不能被新增储蓄、海外资金和资源供给扩张充分吸收时,实际利率更容易承受上行压力。这里要观察全部投资需求,融资形式不会改变真实资源的消耗。
第二条是久期供给路径。企业发行固定利率债券,或用互换锁定浮息融资的基准利率,投资者和交易商便接手了利率风险。这条路径主要影响期限溢价和收益率曲线,需要观察本金、久期、币种和对冲方式。
第三条是发行人信用路径。杠杆上升、自由现金流下降、终端收入不确定性增加,会推高信用利差。AI发行人的利差扩大,既可能来自债券供给增加,也可能来自信用基本面变化。
三条路径可以同时发生,资本开支扩大影响实际利率,不要求企业一定发债;公司债供给影响期限溢价,也不能脱离市场预期和投资者需求;发行人信用恶化还可能引发避险买盘,压低国债收益率。
二、十年期等价:把不同期限放到同一把尺子上作比较
美联储使用“十年期等价”(10-year equivalents)衡量一个固定收益组合包含的利率风险:
十年期等价 = 债务本金 × 该债务的久期 ÷ 十年期国债的久期
本文为了说明方法,把十年期国债久期简化为8年。假设项目融资1000亿美元:三年固定债务久期约2.8年,对应350亿美元十年期等价;五年固定债务久期约4.5年,对应563亿美元;二十年债久期约12年,对应1500亿美元。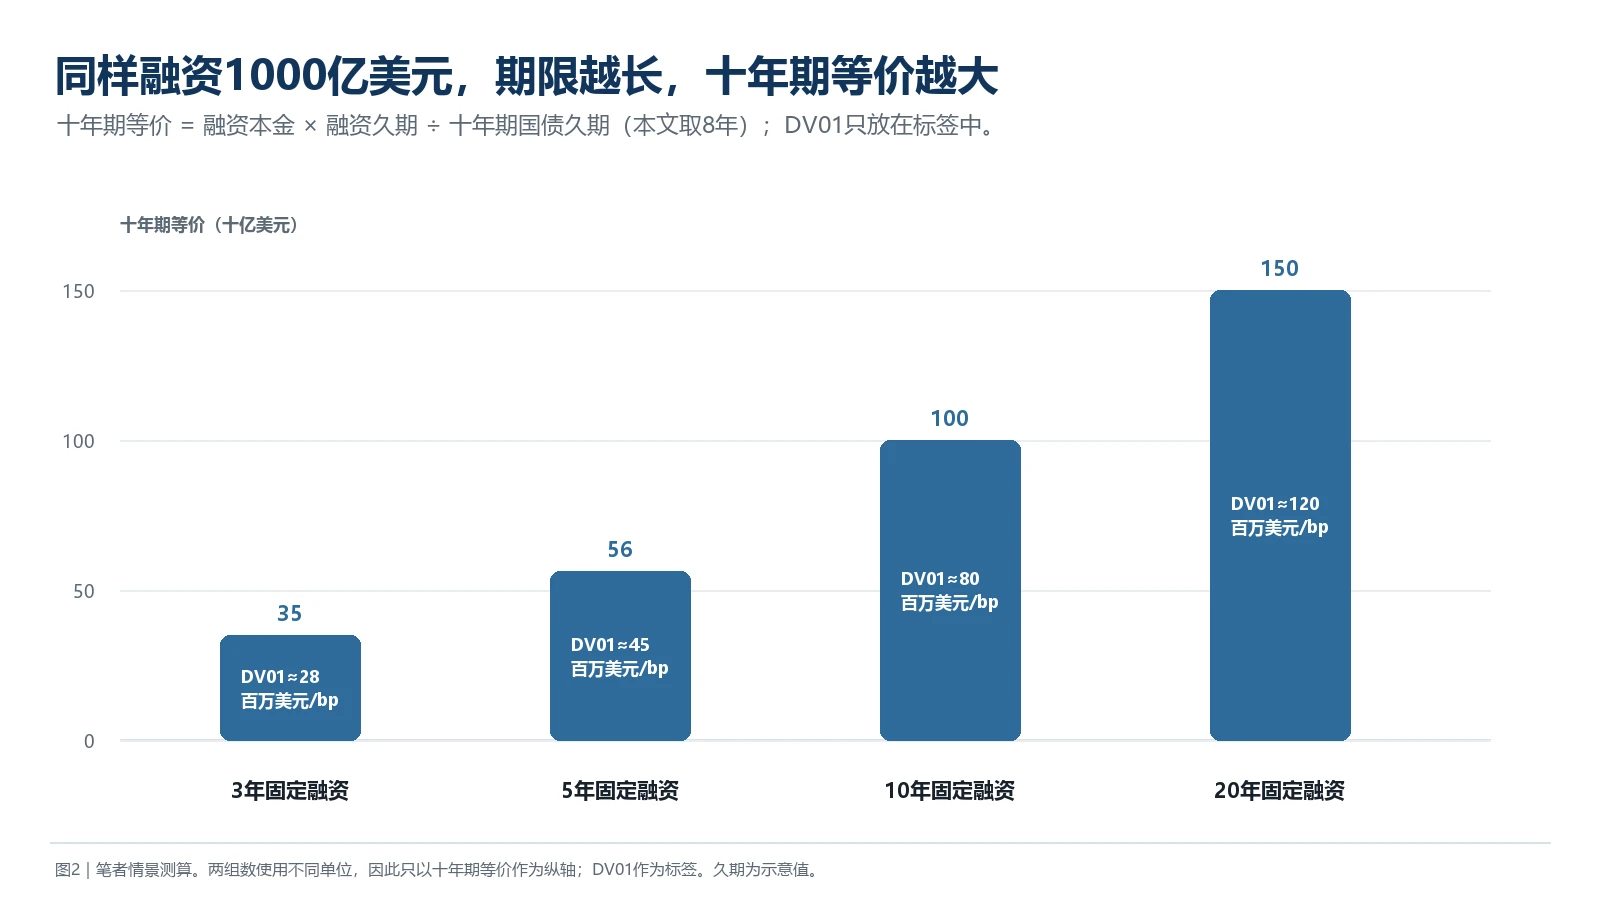 图中同时标注DV01(Dollar Value of One Basis Point,利率变动一个基点对应的价格变化)。1000亿美元五年固定融资的DV01约4500万美元。收益率变动100个基点,对应的价格变化量级约45亿美元。短期限融资也能向整条收益率曲线传导。五年债供给增加后,五年收益率和利差先调整;相对价值交易会推动基金、保险和做市商重新配置十年、二十年乃至三十年资产。传导力度取决于期限偏好、套保成本、交易商容量、资金流和央行路径。
“十年期等价”没有假设所有债务都发行十年。它只是统一利率风险单位。融资是否与项目匹配,还要比较偿债现金流、设备更新支出和残值,仅凭折旧年限无法判断。
三、最新发行数据能测出什么
Capital Group统计,截至2026年8月31日,五家大型科技平台——Alphabet、Amazon、Meta、Microsoft和Oracle——年内发行债务2407亿美元,其中660亿美元为非美元债,因此美元债约1747亿美元。加入英伟达和SpaceX后,样本的美元发行额达到2245亿美元,全币种发行额达到2907亿美元。以上这组数据是AI相关发行人样本的累计公开发行额。
Dallas Fed今年2月转述的市场估计是:2026年AI相关投资级债券发行约3000亿美元,可能对应最高约3600亿美元十年期等价。两者相除,隐含1.2倍换算系数。在本文采用的8年基准久期下,1.2倍意味着组合平均久期约9.6年。本文参考Dallas Fed的估计,把1.2x作为久期等价系数:
- 五家大型科技平台1747亿美元美元债,情景换算约2096亿美元十年期等价;
- 加入英伟达和SpaceX后,2245亿美元美元债情景换算约2694亿美元;
- 全币种2907亿美元情景换算约3488亿美元,但非美元债不会自动进入美元利率市场;
- Dallas Fed全年预测对应3600亿美元十年期等价。
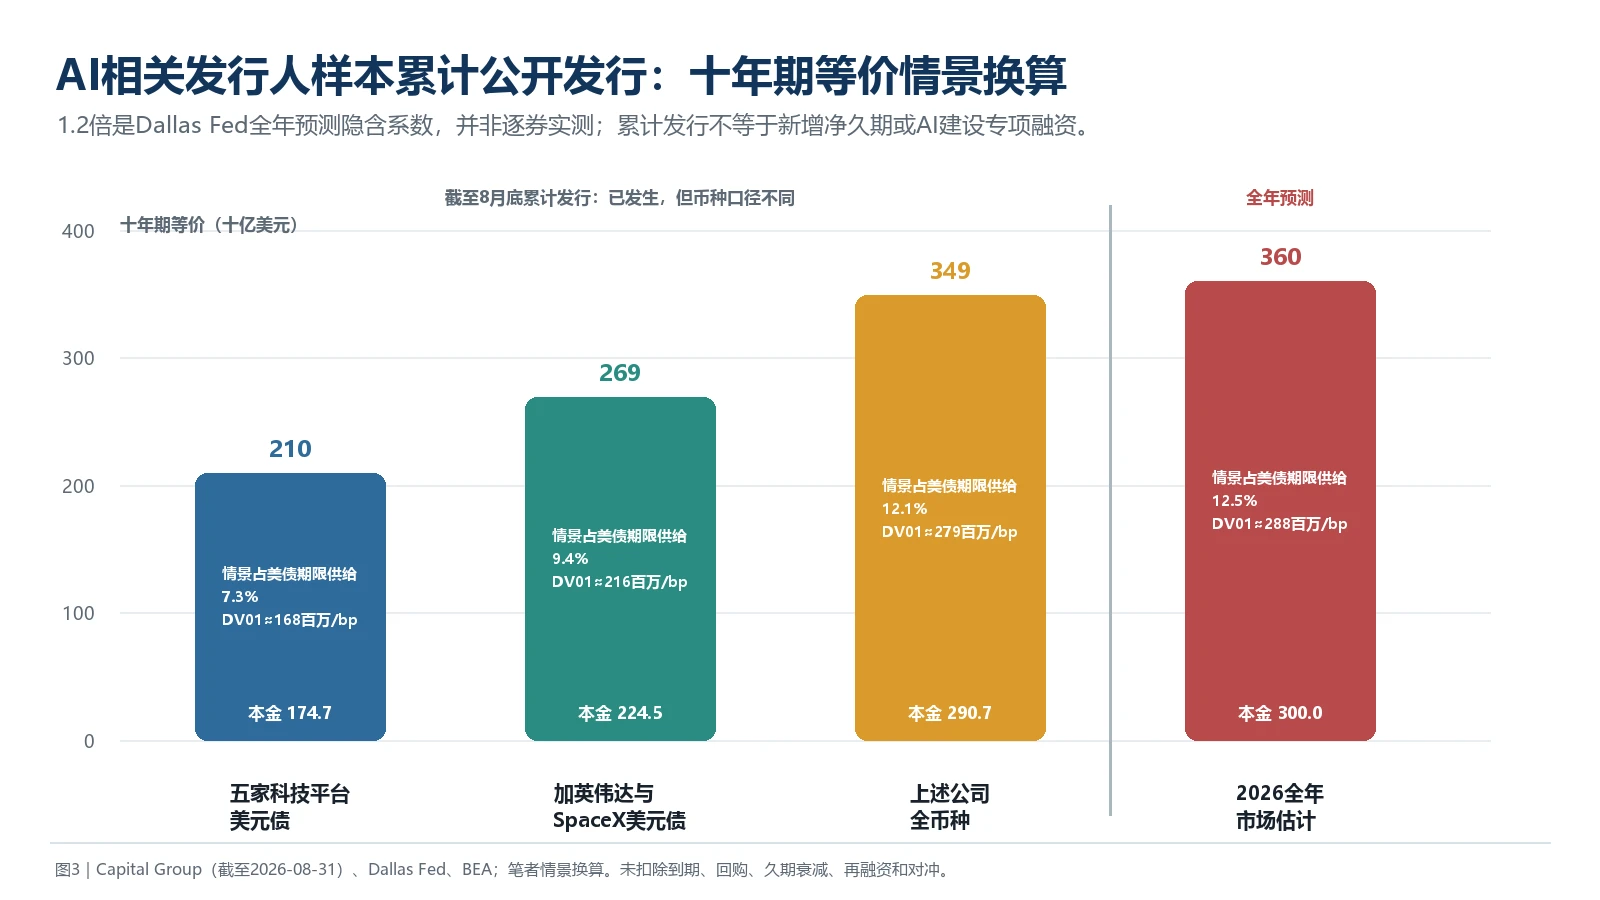
图3测量的是累计公开发行的十年期等价情景值,Dallas Fed称3600亿美元十年期等价,约为美国财政部全年各种期限国债发行(都折合为10年期等价)2.88亿新增供给的八分之一,这无疑已经是一个不可忽视的量。
四、历史国债模型只能提供类比情景
为了观察收益率曲线上的数量级,笔者沿用美联储Li—Wei期限结构模型的历史系数。该模型估计,私人部门多持有相当于GDP 1%的十年期等价国债时,两年、五年、七年和十年期收益率分别变化约1.13、5.29、7.70和10.16个基点。
美国经济分析局最新修订的2026年二季度名义GDP年化值约32.563万亿美元。把上一节的情景换算值代入模型:五家大型科技平台美元债情景对应GDP的0.64%;加入英伟达和SpaceX后对应0.83%,历史模型类比值约为两年0.9个基点、五年4.4个基点、七年6.4个基点、十年8.4个基点。Dallas Fed全年情景对应GDP的1.11%,十年期类比值约11.2个基点。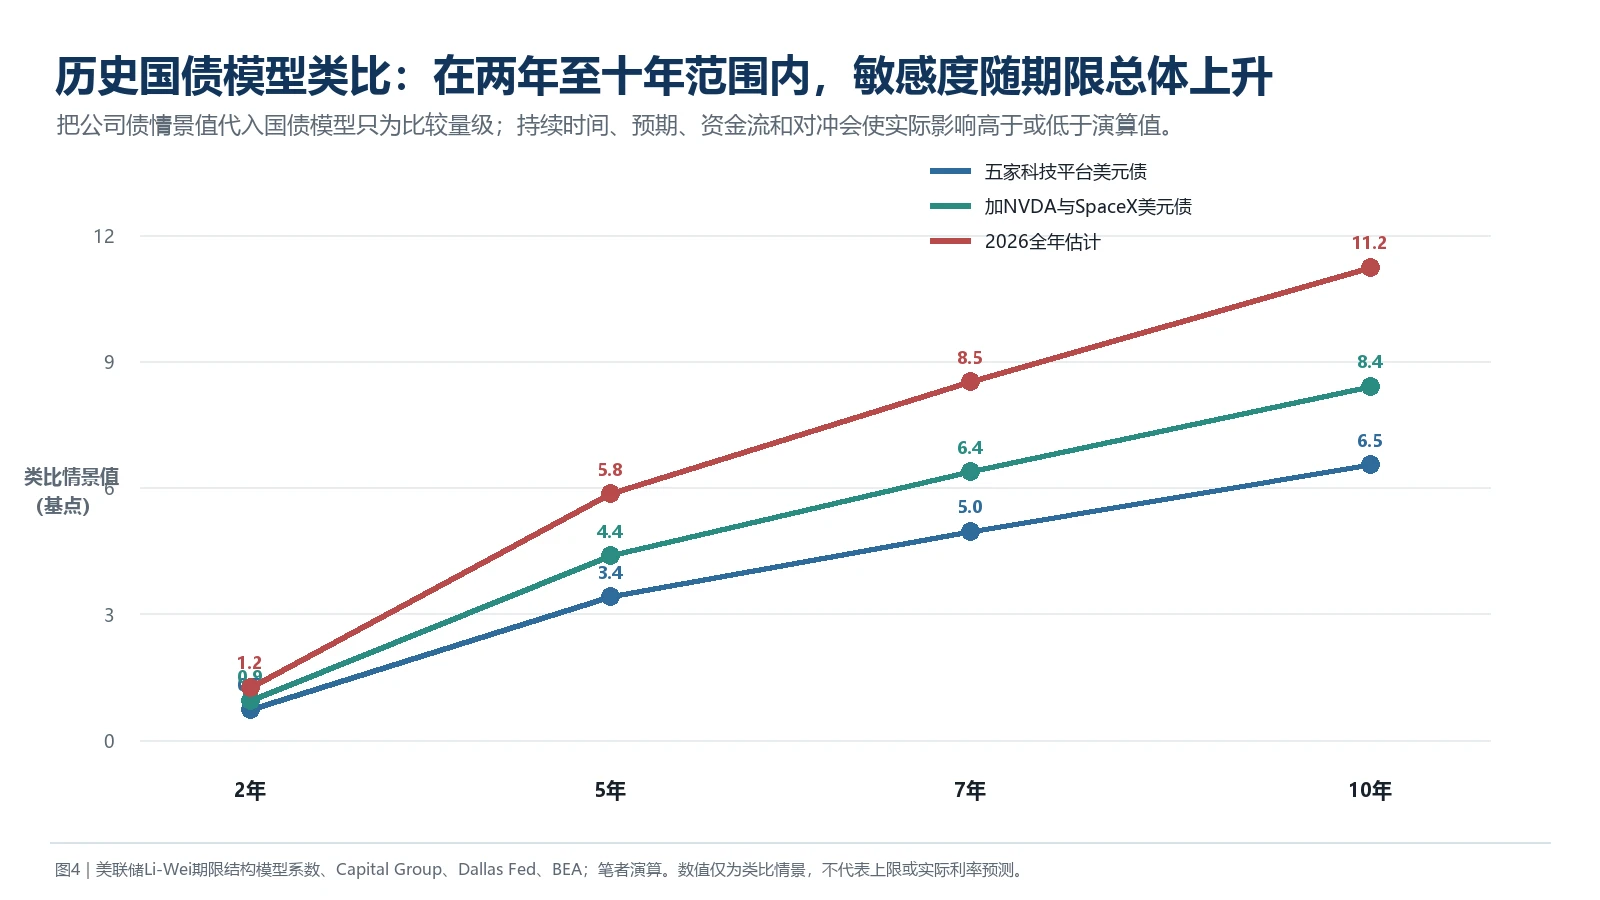
以上测算基于以下假设:用全年预测隐含的久期系数换算截至8月底的发行;把公司债久期视作等量国债供给;沿用历史国债模型参数。它们适合帮助读者理解数量级,但无法作为真实影响的定量测算。
PIMCO对过去一年六笔超预期大型AI债券交易做了事件研究,在公告前后两日窗口中,没有识别出十年期国债收益率、期限溢价或互换利差的稳定反应。这个结果约束了“单笔发债立即推高国债收益率”的强因果叙事。样本较少、市场可能提前定价,影响也可能缓慢累积,因此不能用这项研究校准全年影响,更不能据此断言真实影响接近零。
但是,Li—Wei研究还强调供给变化的持续时间和未来路径。若市场早已预期发行,公告日冲击可能很小;若未来融资持续超预期,长期影响可能大于一次发行事件显示的结果。这个点很重要,说明外资行用CSP等AI债发行期间美债收益率变化不大来表明AI融资对美债收益率影响有限是有待商榷的。事实上,可能市场已经有提前反应。海外资金、保险需求、其他发行人缩短期限和交易商对冲,也会改变传导方向和强度。
而且,本节还只是讨论了直接久期渠道。AI建设通过投资需求、能源和施工资源影响实际利率的总幅度,没有考虑在内。
五、私人信贷怎样形成“看不见的久期”
公开债券每天有价格,私人信贷通常采用浮动利率。数据中心特殊目的载体(Special Purpose Vehicle,SPV)为了降低基准利率波动,可能搭配“支付固定利率”的互换:SPV向交易商支付固定利率,交易商向SPV支付浮动利率。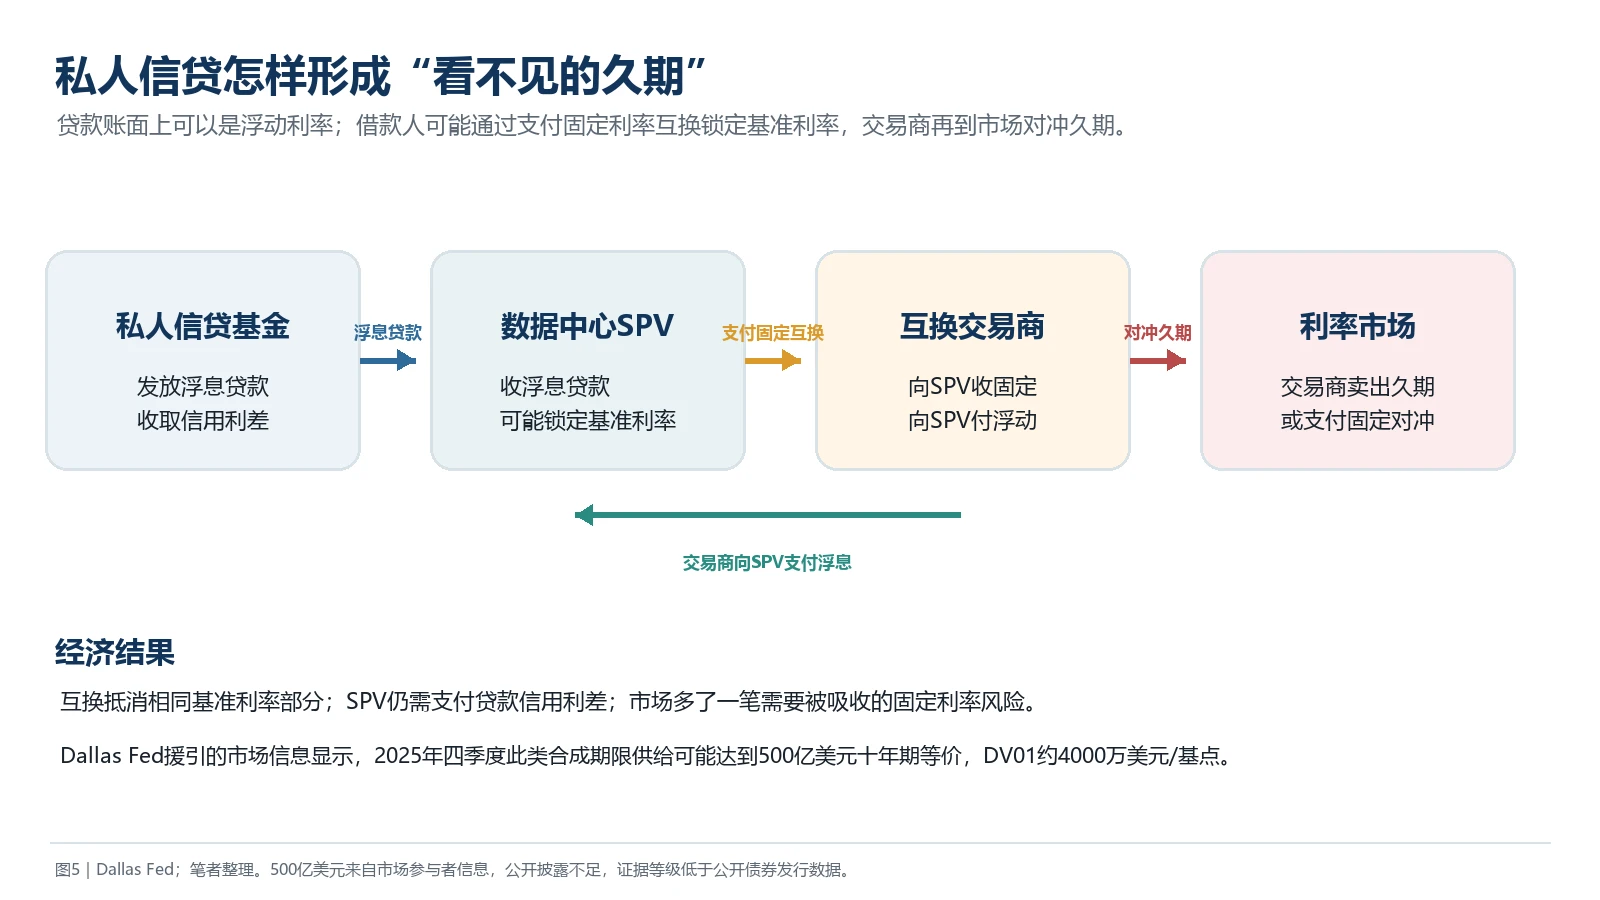 互换收到的浮息可以抵消贷款中相同基准利率的部分,SPV仍需支付贷款信用利差。交易商收到固定利率后,可能通过国债期货、其他互换或债券组合对冲。私人信贷基金没有直接持有长期固定债券,利率市场却增加了一笔需要处理的合成久期。
Dallas Fed援引市场参与者信息称,2025年四季度此类合成期限供给可能达到500亿美元十年期等价,对应DV01约4000万美元/基点。这个也有助于读者了解AI私募信贷的规模。若按25Q4年化,也是2000亿美金十年期等价,是公开发债规模3600亿的接近一半,二者合计,已经达到各期限美债规模的近20%。AI发债无疑是美债发行市场房间里的大象。
六、当前所处的阶段:自身重定价清晰,公开发行债券市场上尚未观察到对非AI融资人的挤出
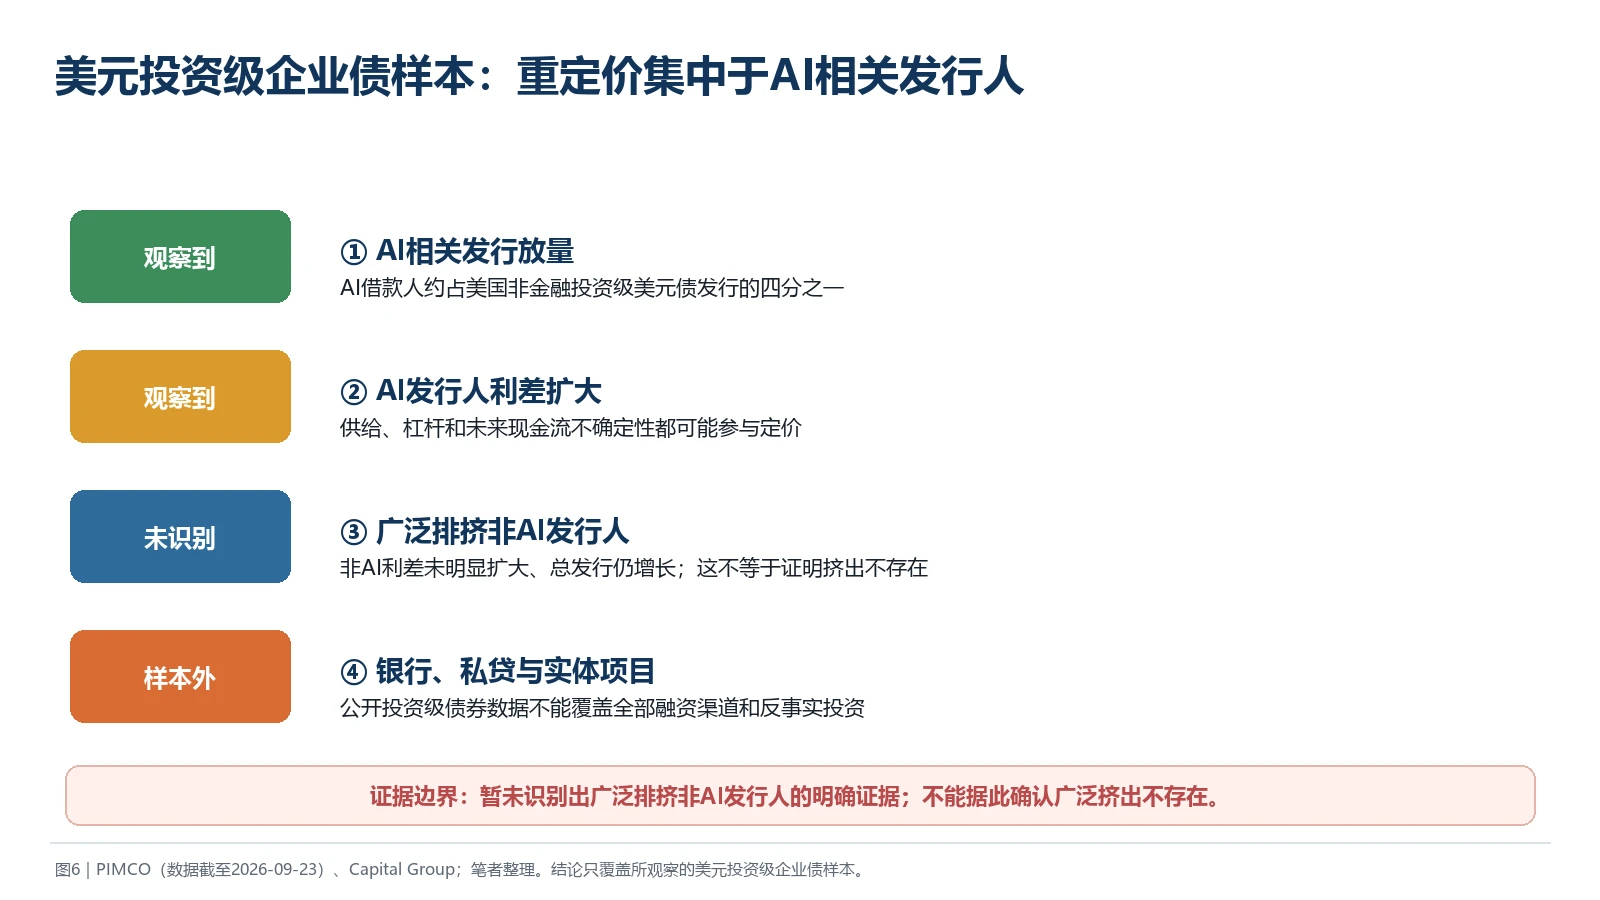
在所观察的美元投资级企业债样本中,重定价主要集中于AI相关发行人,暂未识别出广泛排挤非AI发行人的明确证据。融资放量已经发生:PIMCO统计,截至2026年9月23日,AI借款人约占美国非金融投资级美元债发行的四分之一;2025年这一比例不足13%,2024年约4%。高评级大型科技平台的信用利差在2026年明显扩大,十年至三十年信用曲线斜率从二十几个基点升至约40个基点;剔除这些平台和金融企业后的样本大致位于10—20个基点。这与“新增供给先由发行人自身加价吸收”的解释相容,但利差扩大也可能反映杠杆上升、未来现金流不确定性和投资者集中度限制,不能全部归因于债券供给。
非AI发行人的信用利差没有明显扩大,剔除AI后的非金融企业总发行仍同比增长。但是,信用利差即使稳定,企业总借款成本仍可能随国债收益率上升。25年以上非AI发行人的净发行在2025年和2026年收缩,企业可能被动受限,也可能主动避开昂贵的长期融资。
更何况,PIMCO研究仅覆盖美元投资级公开债券,无法外推到银行贷款、私人信贷、高收益债和中小企业。对非AI部门融资人的广泛挤出目前属于“尚未确认”,也只能停留在公开债券这个层面。而真实的微观外溢可能沿四条路径推进:
- 保险、养老金和债券基金增加AI债券配置,减少同评级、同期限的其他公司债,先表现为相对利差变化;
- 承销商和做市商为大额发行提供库存,占用资产负债表,其他交易的报价和流动性可能暂时恶化;
- 私人信贷基金提高数据中心配置额度后,工业、软件和中型企业的贷款额度或价格可能受影响;
- 数据中心争夺电力、变压器、燃机、土地和施工人员,使其他实体项目延期或成本上升。
项目是否削减,应比较项目预期回报与债权人、股东合计要求的资金回报。债务利率只是资金成本的一部分。若项目预期回报低于加权资金成本,管理层会缩小投资;若AI项目回报很高,它仍可能吸引资本和实物资源,使其他行业的边际项目被推迟。
七、融资变贵以后,AI产业内部谁先承压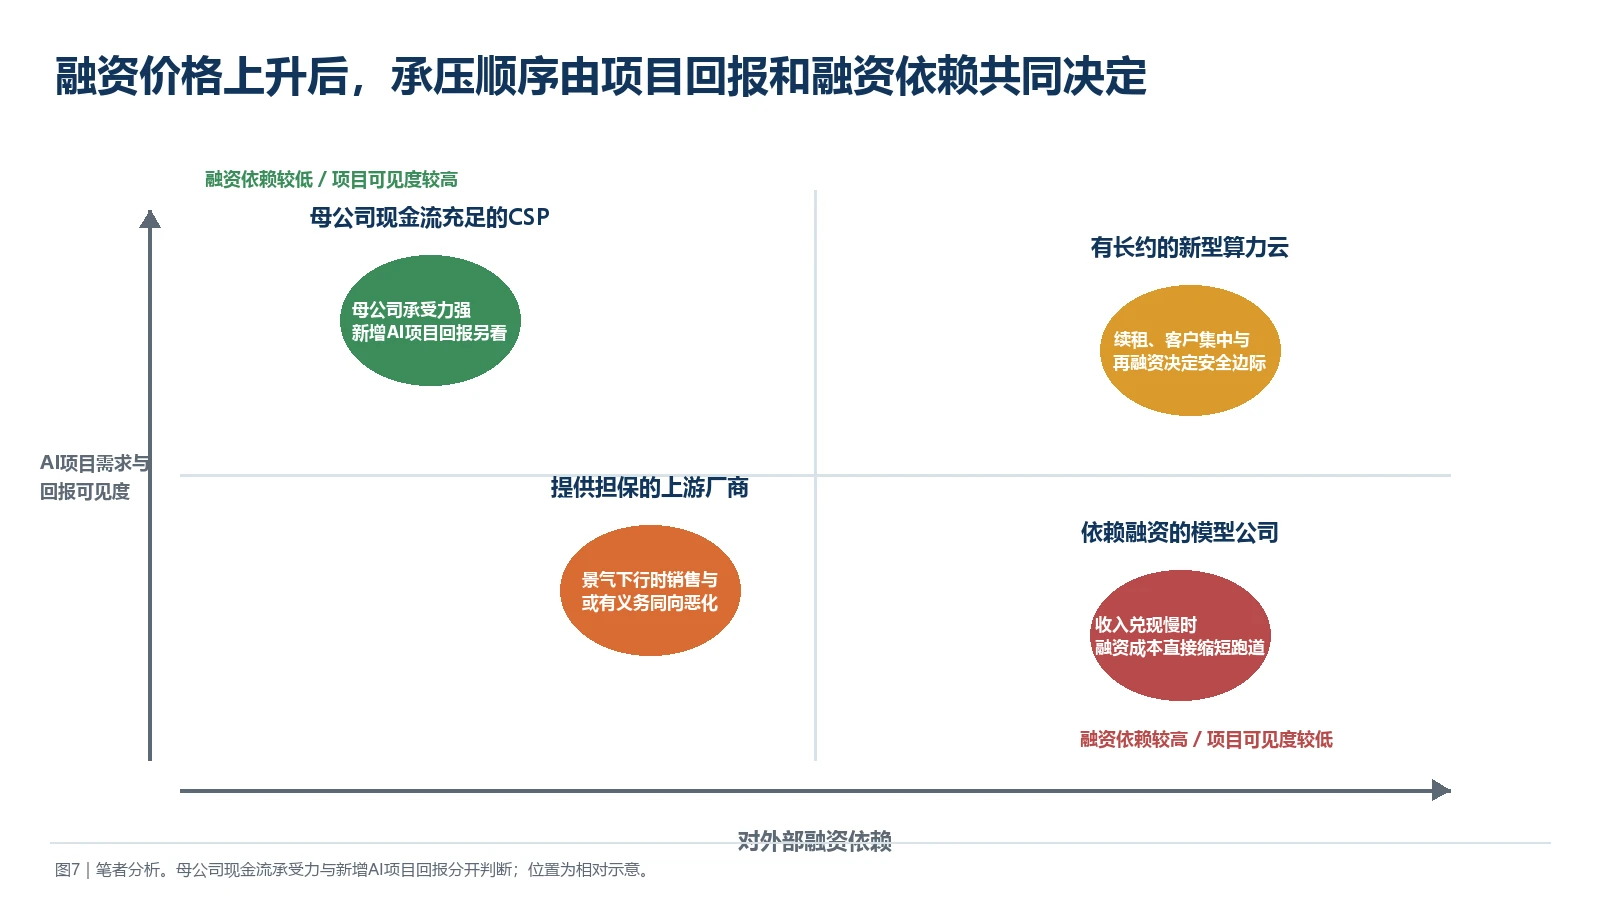 大型科技平台拥有广告、软件、电商和传统云业务,母公司现金流可以延缓融资压力。投资者仍要观察上一轮容量形成的收入、利用率、经营现金流和资本开支承诺。
新型算力云和数据中心SPV更依赖外部融资。六年至十五年合同可以提高可融资性,债权人仍需承担客户集中、合同续签、设备残值和再融资风险。租户信用较弱、合同期限短于资产融资期限时,资金成本会更快调整。
模型公司需要持续购买算力。收入和自由现金流如果不能覆盖承诺,融资价格上升会直接缩短现金跑道。订单最终付款人若来自同一批投资者、云厂商或芯片供应商,名义合同不能完整代表独立终端需求。
提供担保、残值支持和长期承购的上游厂商平时可以扩大销售,压力情景下可能同时遭遇收入下降、客户违约和资产残值下跌。风险取决于终端需求、利用率、技术替代和担保触发条款。
八、两条独立警报,六项跟踪指标
这轮AI融资需要分别设置两条警报。
外溢压力警报观察非AI企业融资成本、融资期限和项目削减。AI项目回报即使很好,也可能吸收资本、电力和施工资源,推迟其他行业的边际投资。
AI自身信用警报观察终端收入、利用率、自由现金流和再融资能力。即使其他行业融资正常,AI项目也可能因为收入兑现不足而出现偿债困难。AI信用恶化时,相关企业利差可能上升,避险资金却可能买入国债,国债收益率未必同步上行。
两条警报同时恶化,风险才会相互强化:其他行业开始削减投资,AI项目自身又无法覆盖承诺,担保和表外义务更容易实实在在影响财务报表。
对应到日常跟踪,可以考虑六项指标:
- AI发行占比:AI借款人占美国非金融投资级美元债发行的比例;
- 相对信用利差:大型科技平台与剔除AI后的非金融企业利差差值;
- 长端信用曲线:两类发行人的十年至三十年利差斜率;
- 非AI融资数量:非AI非金融企业总发行、长期净发行、平均期限与银行贷款条件;
- 合成久期线索:支付固定利率互换、互换利差和数据中心私人信贷余额;但这部分通常数据可得性比较差。
- 项目回报兑现:独立终端收入、订单质量、利用率、经营现金流覆盖资本开支和再融资需求。这部分数据可得性也不足,需要广泛地草根调研,或者用公司现金回报代理指标来替代。
据此,投资者可以建立三层观察体系:债券发行、相对利差和期限结构属于可定期更新的市场指标;银行贷款条件和企业现金覆盖属于季度代理指标;私人信贷互换、担保和AI项目独立回报披露不足,只能通过事件跟踪与区间估算补充。
结论
虽然AI芯片按五年折旧,AI融资已经确定性影响了10年期的美债利率。在美元投资级企业债样本中,AI相关发行人的利差和长端信用曲线已经重定价;广泛排挤非AI发行人的证据尚未出现。公开债券样本之外,银行贷款、私人信贷和实物资源的外溢仍需观察。投资者可以分别等待两项确认:非AI企业融资成本上升并削减项目,确认外溢压力;AI收入、现金流和再融资能力恶化,确认自身信用风险。两者可以独立发生,也可能在压力期相互强化。这个区分比简单判断“AI发债会不会推高所有利率”更有投资意义。
--- 数据来源与口径
- Federal Reserve Bank of Dallas:《How AI debt financing impacts duration supply and interest rates》,2026-02-10
- Federal Reserve Board:Li and Wei期限结构模型及十年期等价公式
- Federal Reserve Board:资产负债表缩减与利率等价测算,2022-06-03
- Capital Group:《The AI debt boom: Balancing risk and opportunity》,数据截至2026-08-31
- PIMCO:《AI Capex and the Limits of Crowding Out》,2026-09-21
- PIMCO:《Hyperscalers Are Repricing, Not Displacing (So Far)》,2026-09-28
- BEA/FRED:美国名义GDP,2026年二季度年化32.563万亿美元
测算说明: 本文把十年期国债久期简化为8年;1.2倍系数来自Dallas Fed转述的全年预测,并非逐券实测;收益率类比情景引用Li—Wei历史国债模型。累计发行额未扣除到期、回购、久期衰减、再融资和对冲,也不能全部归入AI专项建设。所有结果用于统一量纲,不构成实际利率点位预测。
本文为笔者个人观点,仅供参考,不构成投资建议,请自担风险。