2026.10.06 | AC | PCB | Kingboard Laminates: Glass Cloth Profit
原标题:建滔积层板:一张板多赚的钱,过半是同行多付的布钱
摘要
- 铜价全额转嫁能解释多少覆铜板售价涨幅;
- 非铜价差与自产布成本如何变化;
- 单张利润增量里布价差、外售纱布与同行减产加价各占多少;
- 布供应何时转松,利润会回吐多少、多快;
- 当前市值隐含的单张利润处在周期什么位置。
铜价推高了建滔的售价,单位利润的增量却来自普通电子布紧缺:过半是自产布与同行买布之间的价差和外售纱布,其余是同行缺布减产后留下的加价。这使得当前市值隐含的长期单张利润接近缺布时期的峰值;缺布一旦缓解,覆铜板非铜价差与外售纱布首当其冲。
建滔积层板解释覆铜板涨价的说法,在半年里换了一次。2025年年报里,管理层写的是铜价大幅上涨使集团得以多次上调覆铜板售价,涨幅抵消原料成本之后还抬高了部门毛利率;到2026年中期业绩公告,描述行业的话变成了部分覆铜面板公司因缺乏电子玻璃纤维布而局部停产。两种说法指向两类利润来源,能持续多久也各不相同。本文把一张覆铜板的售价拆成铜与非铜两段,看建滔多赚的钱从哪里来、又能留多久。
一、铜价全额转嫁,只解释了售价涨幅的一成半
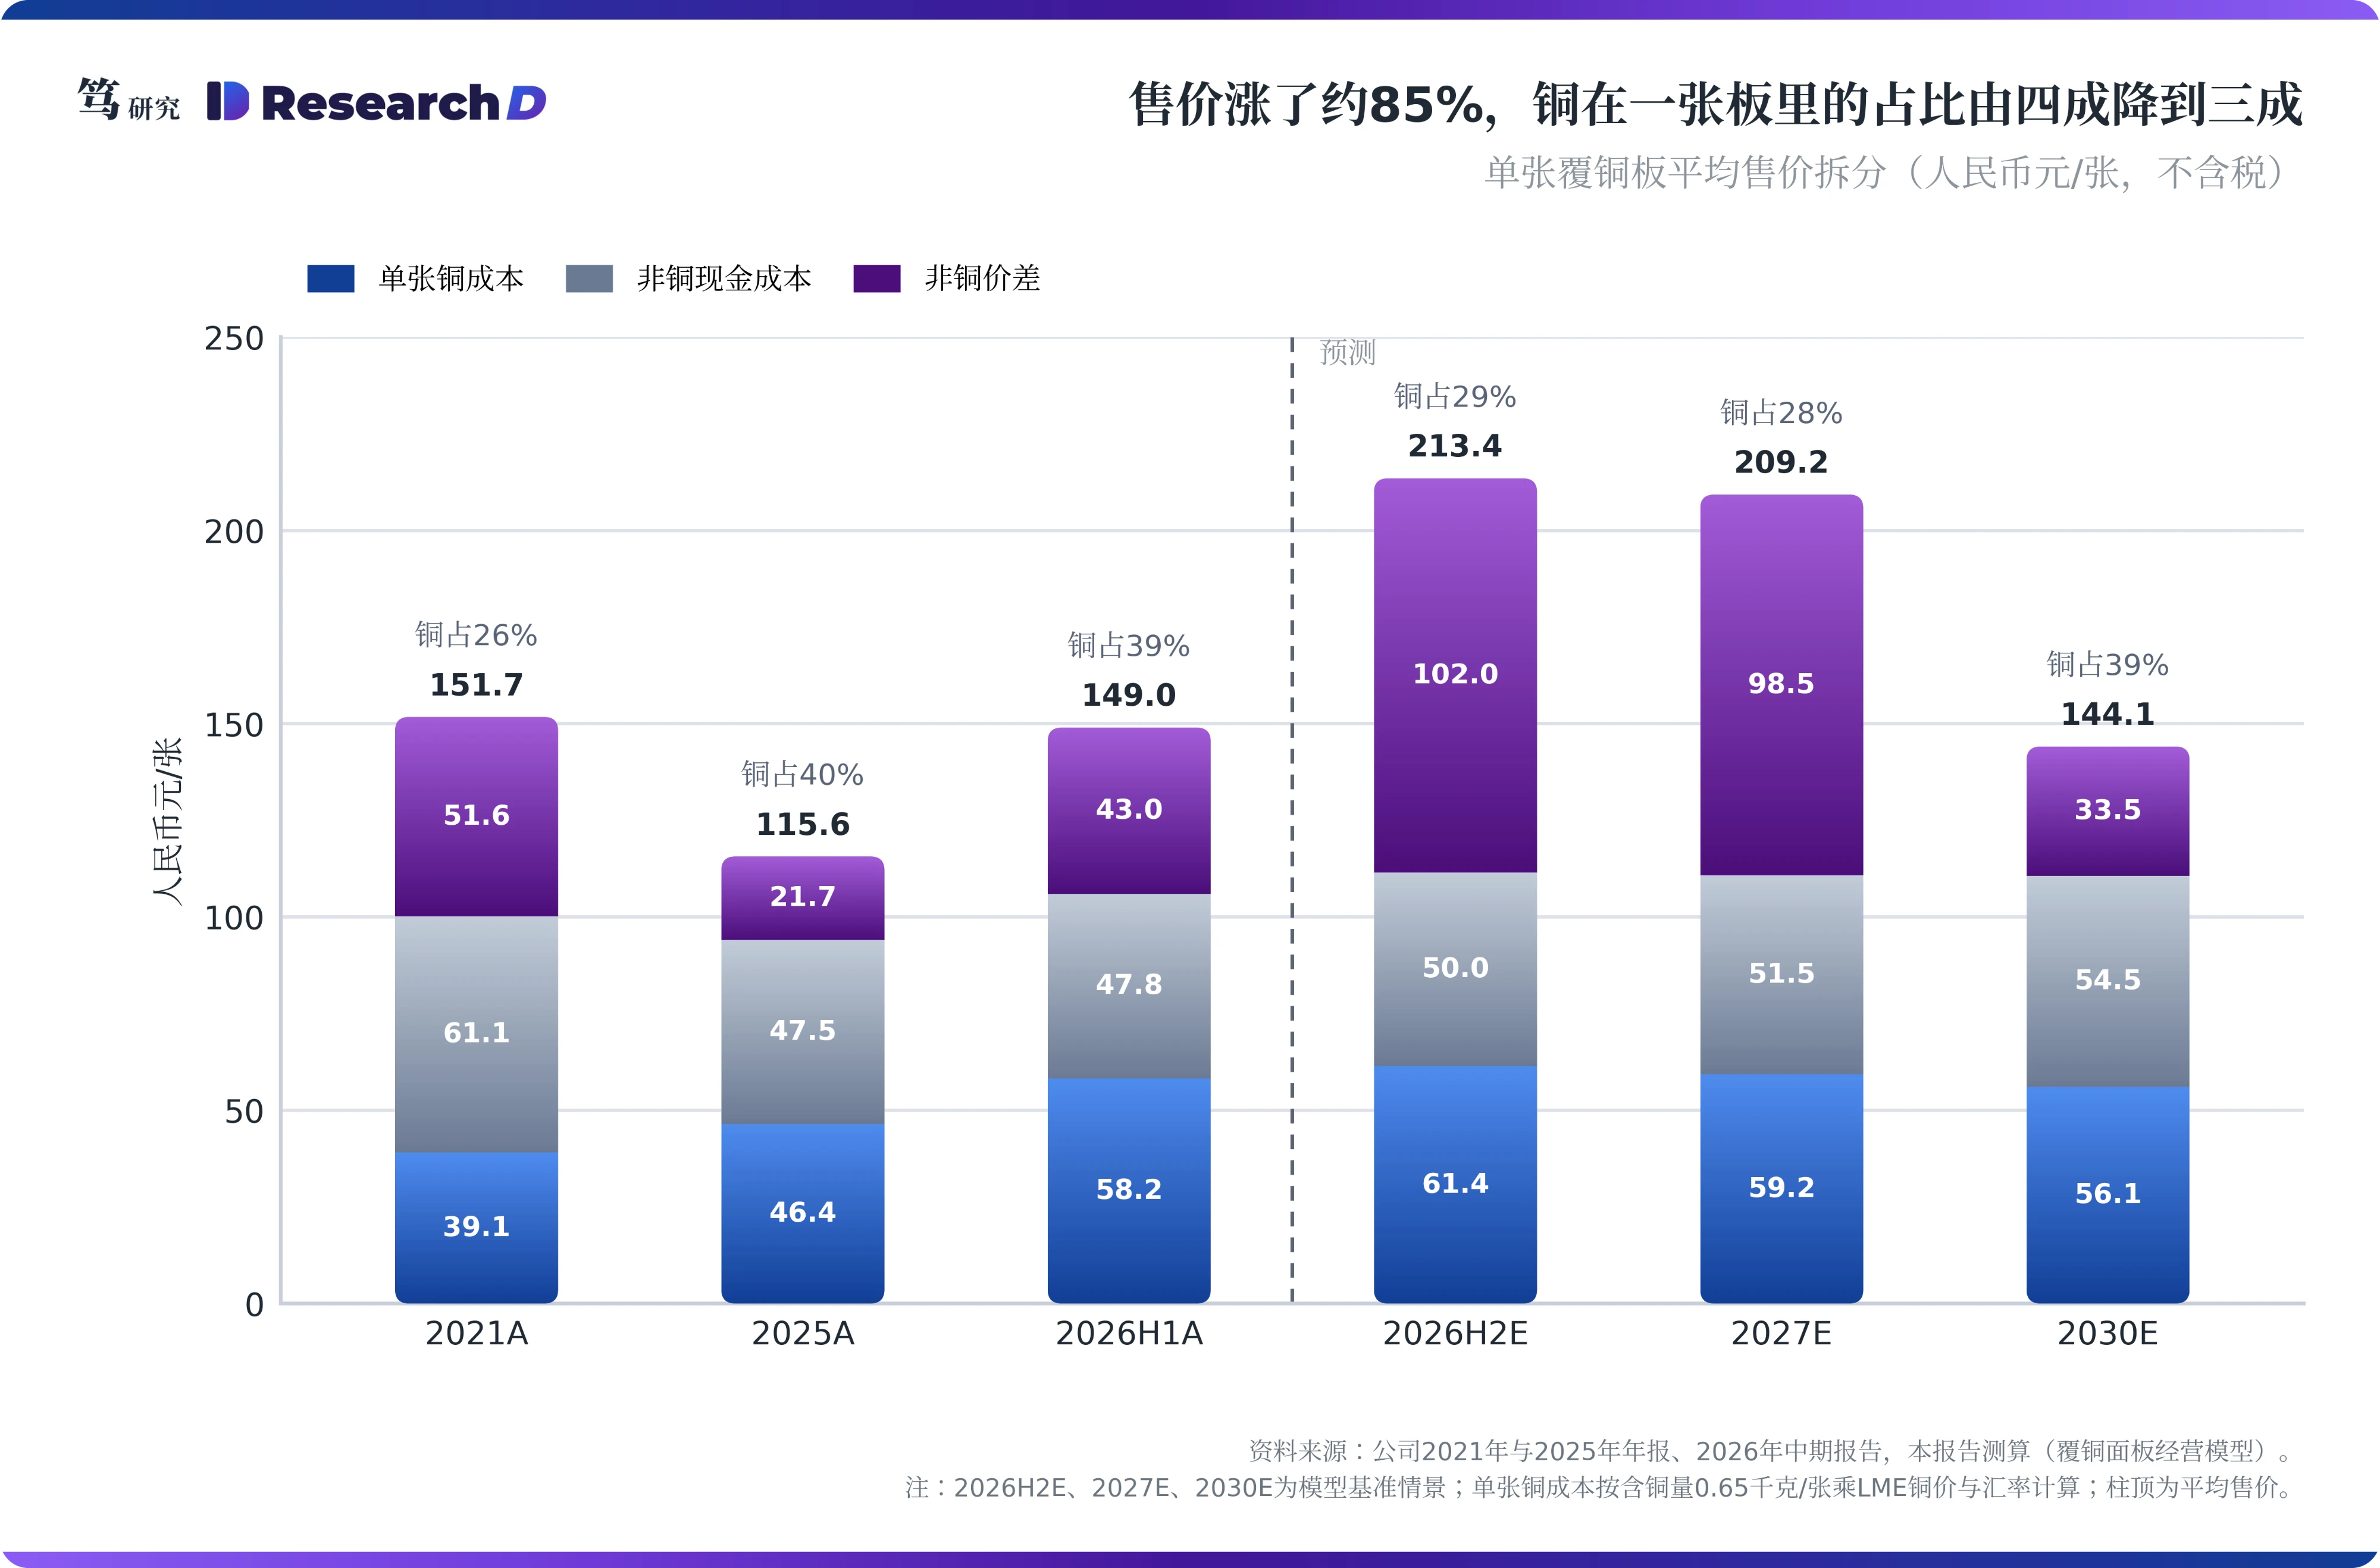
铜价推高的是售价,单位利润的增量要到扣除铜之后去找。道理在于,覆铜板里的铜按重量计价,每张板含铜多少由产品规格决定,铜价涨多少,成本就涨多少,下游也按同样的幅度接受。按本文的覆铜面板经营模型,建滔单张覆铜板平均售价由2025年的115.6元升至2026年下半年预测的213.4元,增加约98元;同期单张铜成本由46.4元升至61.4元,增加15元,约占售价增量的一成半。单张铜成本按每张约0.65千克含铜量乘LME铜价与汇率计算,这是环氧玻纤板、纸基板与单双面产品按结构加权的结果,标准1.6毫米双面1盎司板约为0.76千克。售价增幅约85%、铜成本增幅约32%,铜在一张板里的占比由约四成降到约三成(下图)。反过来,铜价回落时售价也会随之下调,对单位利润的影响同样有限。所以,铜价能解释建滔收入的增长,利润的增长要看另一段。
涨价函里的理由一路在变,4月以后每一份都写到了玻璃布。据涨价函原文,3月10日的调价以化工品等原料暴涨为由,4月3日写的是树脂、电子玻纤布等核心原材料涨价且供应紧张;4月28日、5月27日与6月16日三份把铜价高企与玻璃布紧张并列;7月6日与8月28日两份改为玻璃布、铜箔等核心主材供应紧缺。铜价高企在4月底到6月中的三份里写得最明确,玻璃布则从4月起一直在列。7月6日的涨价函还单独上调铜箔加工费,1.5盎司以下每公斤加5元、2盎司以上加8元,按单张含铜量折合每张约3到5元,计入非铜那一段。据调研了解,覆铜板厂惯于借上游成本冲击做超额调价,铜价上涨提供的是一次调价窗口。理由的变化本身就是线索,持续推动调价的是布。
二、非铜价差扩大到约4.7倍,建滔自产布的成本基本持平
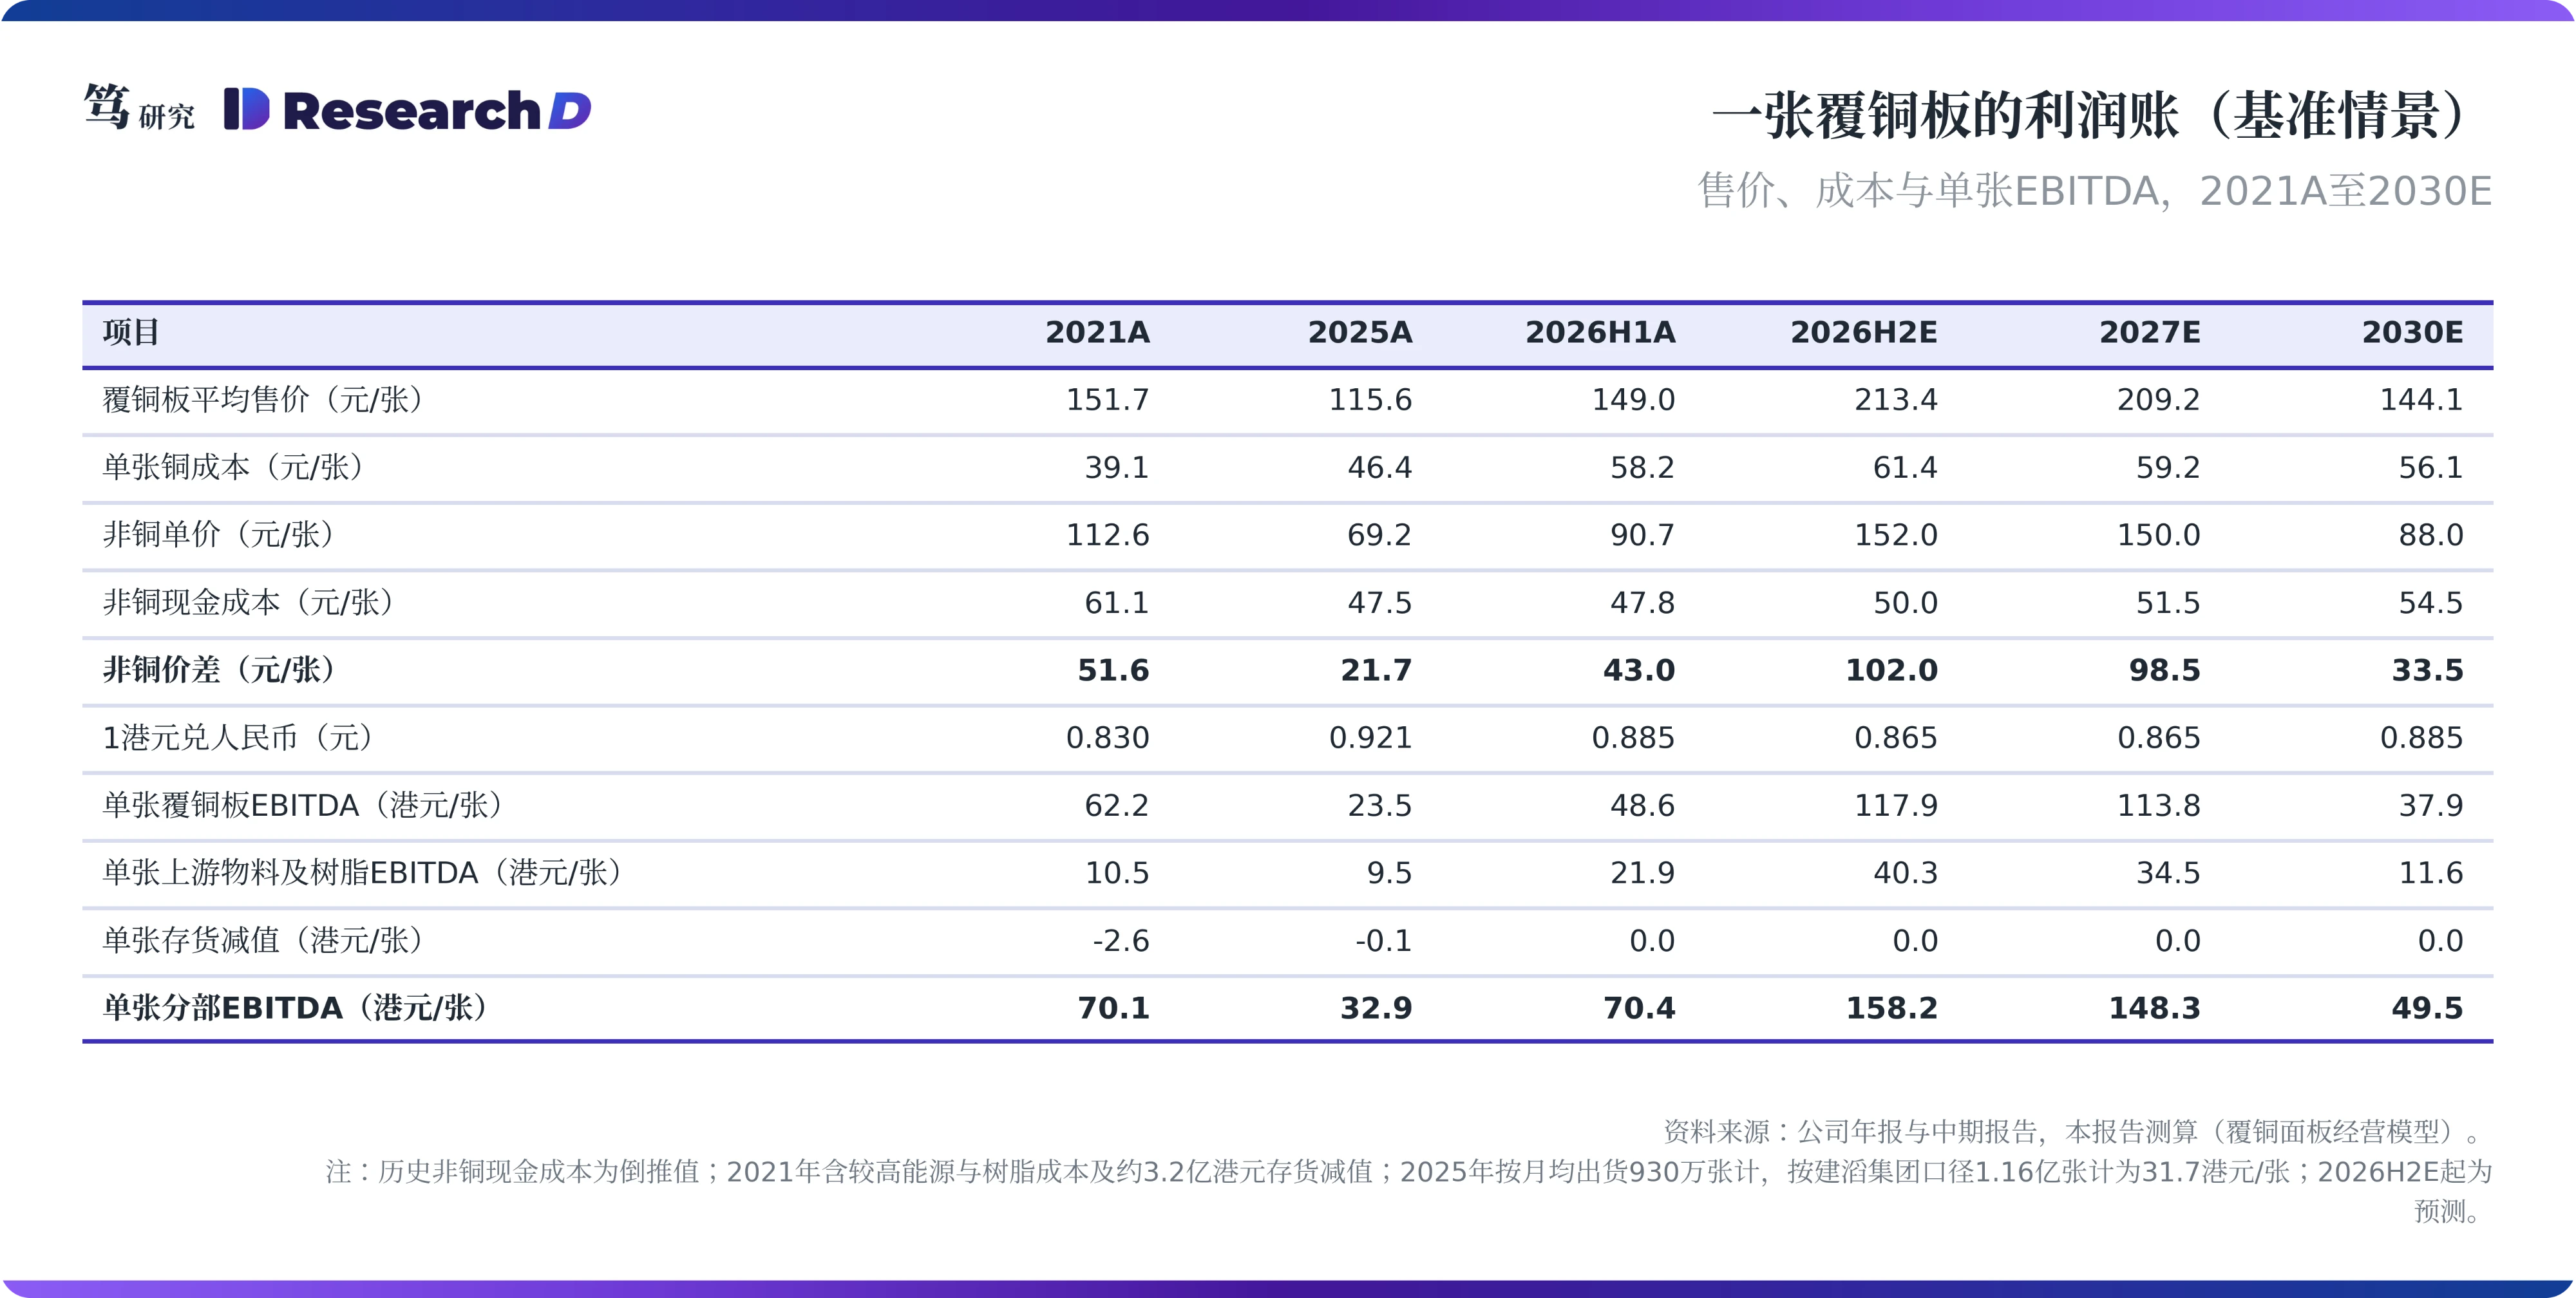
扣掉铜之后的非铜单价,是这轮利润变化的主体。非铜单价对应布、树脂、加工与供需溢价的定价,非铜现金成本则是建滔自己完成这些环节的花费,两者之差就是一张板在铜之外实际留下的钱。非铜单价由2025年的69.2元升至2026年下半年预测的152.0元,同期建滔的非铜现金成本只由47.5元升至50.0元,每张非铜价差由约21.7元扩大到约102.0元,约为原来的4.7倍。非铜现金成本包含自产电子布、树脂、能耗与人工,按模型倒推,2023年至2026年上半年稳定在每张约48到53元。售价随市场重新定价、成本按自产计算,这是建滔利润弹性的来源。
折成港元,单张分部EBITDA由约33港元升至约158港元,增量约125港元。其中覆铜板非铜价差贡献约94港元,内含人民币升值带来的约7港元折算差;铜箔、玻纤纱与布、木浆纸等上游物料外售及特种树脂贡献约31港元(下表)。这套拆分以公司披露的分部EBITDA校准,2025年为36.77亿港元,2026年上半年为43.36亿港元,后者对应月均出货超过1,000万张、同比增长14%。下半年的斜率也有一手读数,公司披露2026年7月单月利润约11亿港元,上半年月均约为4.8亿港元。接下来的问题是,每张约80元的非铜价差增量由谁支付,这决定了这笔利润能留多久。
三、单张利润增量里,布价差与外售纱布占一半以上
同行按市价买布,建滔按成本用布,差额留在了建滔的利润里。覆铜板的报价要覆盖买布同行的成本,同行才愿意继续生产;建滔的布自己织,成本没有跟着市价上涨,报价里为布多收的那部分就成了建滔的利润。卓创资讯数据显示,7628电子布2025年9月约3.8元/米,2026年9月初成交价升至11.5到12.1元/米,10月初再升至13到13.3元/米;同期G75电子纱均价升至23,137.5元/吨。
同行每张多付多少布钱,取决于一张板用多少布。1.6毫米FR-4由8层7628叠成,按40×48英寸板幅计每张约8.16米,同行每张约多付54到59元,这是单品上限。建滔的产品里还有薄芯、CEM与纸基板,按织机台数与扩产节奏估算其自产布约5,000到5,700万米/月,对应覆铜板约1,030万张/月,加权用布量上限约为每张5到5.5米,同行每张约多付33到36元。估算显示,以9月上旬成交价中值11.8元/米计,布价差按5米中枢约占单张分部EBITDA增量的三成,按8.16米约占五成。用布量因此是这套拆分里最需要核实的参数,它决定了布价差与下文的加价各占多少。
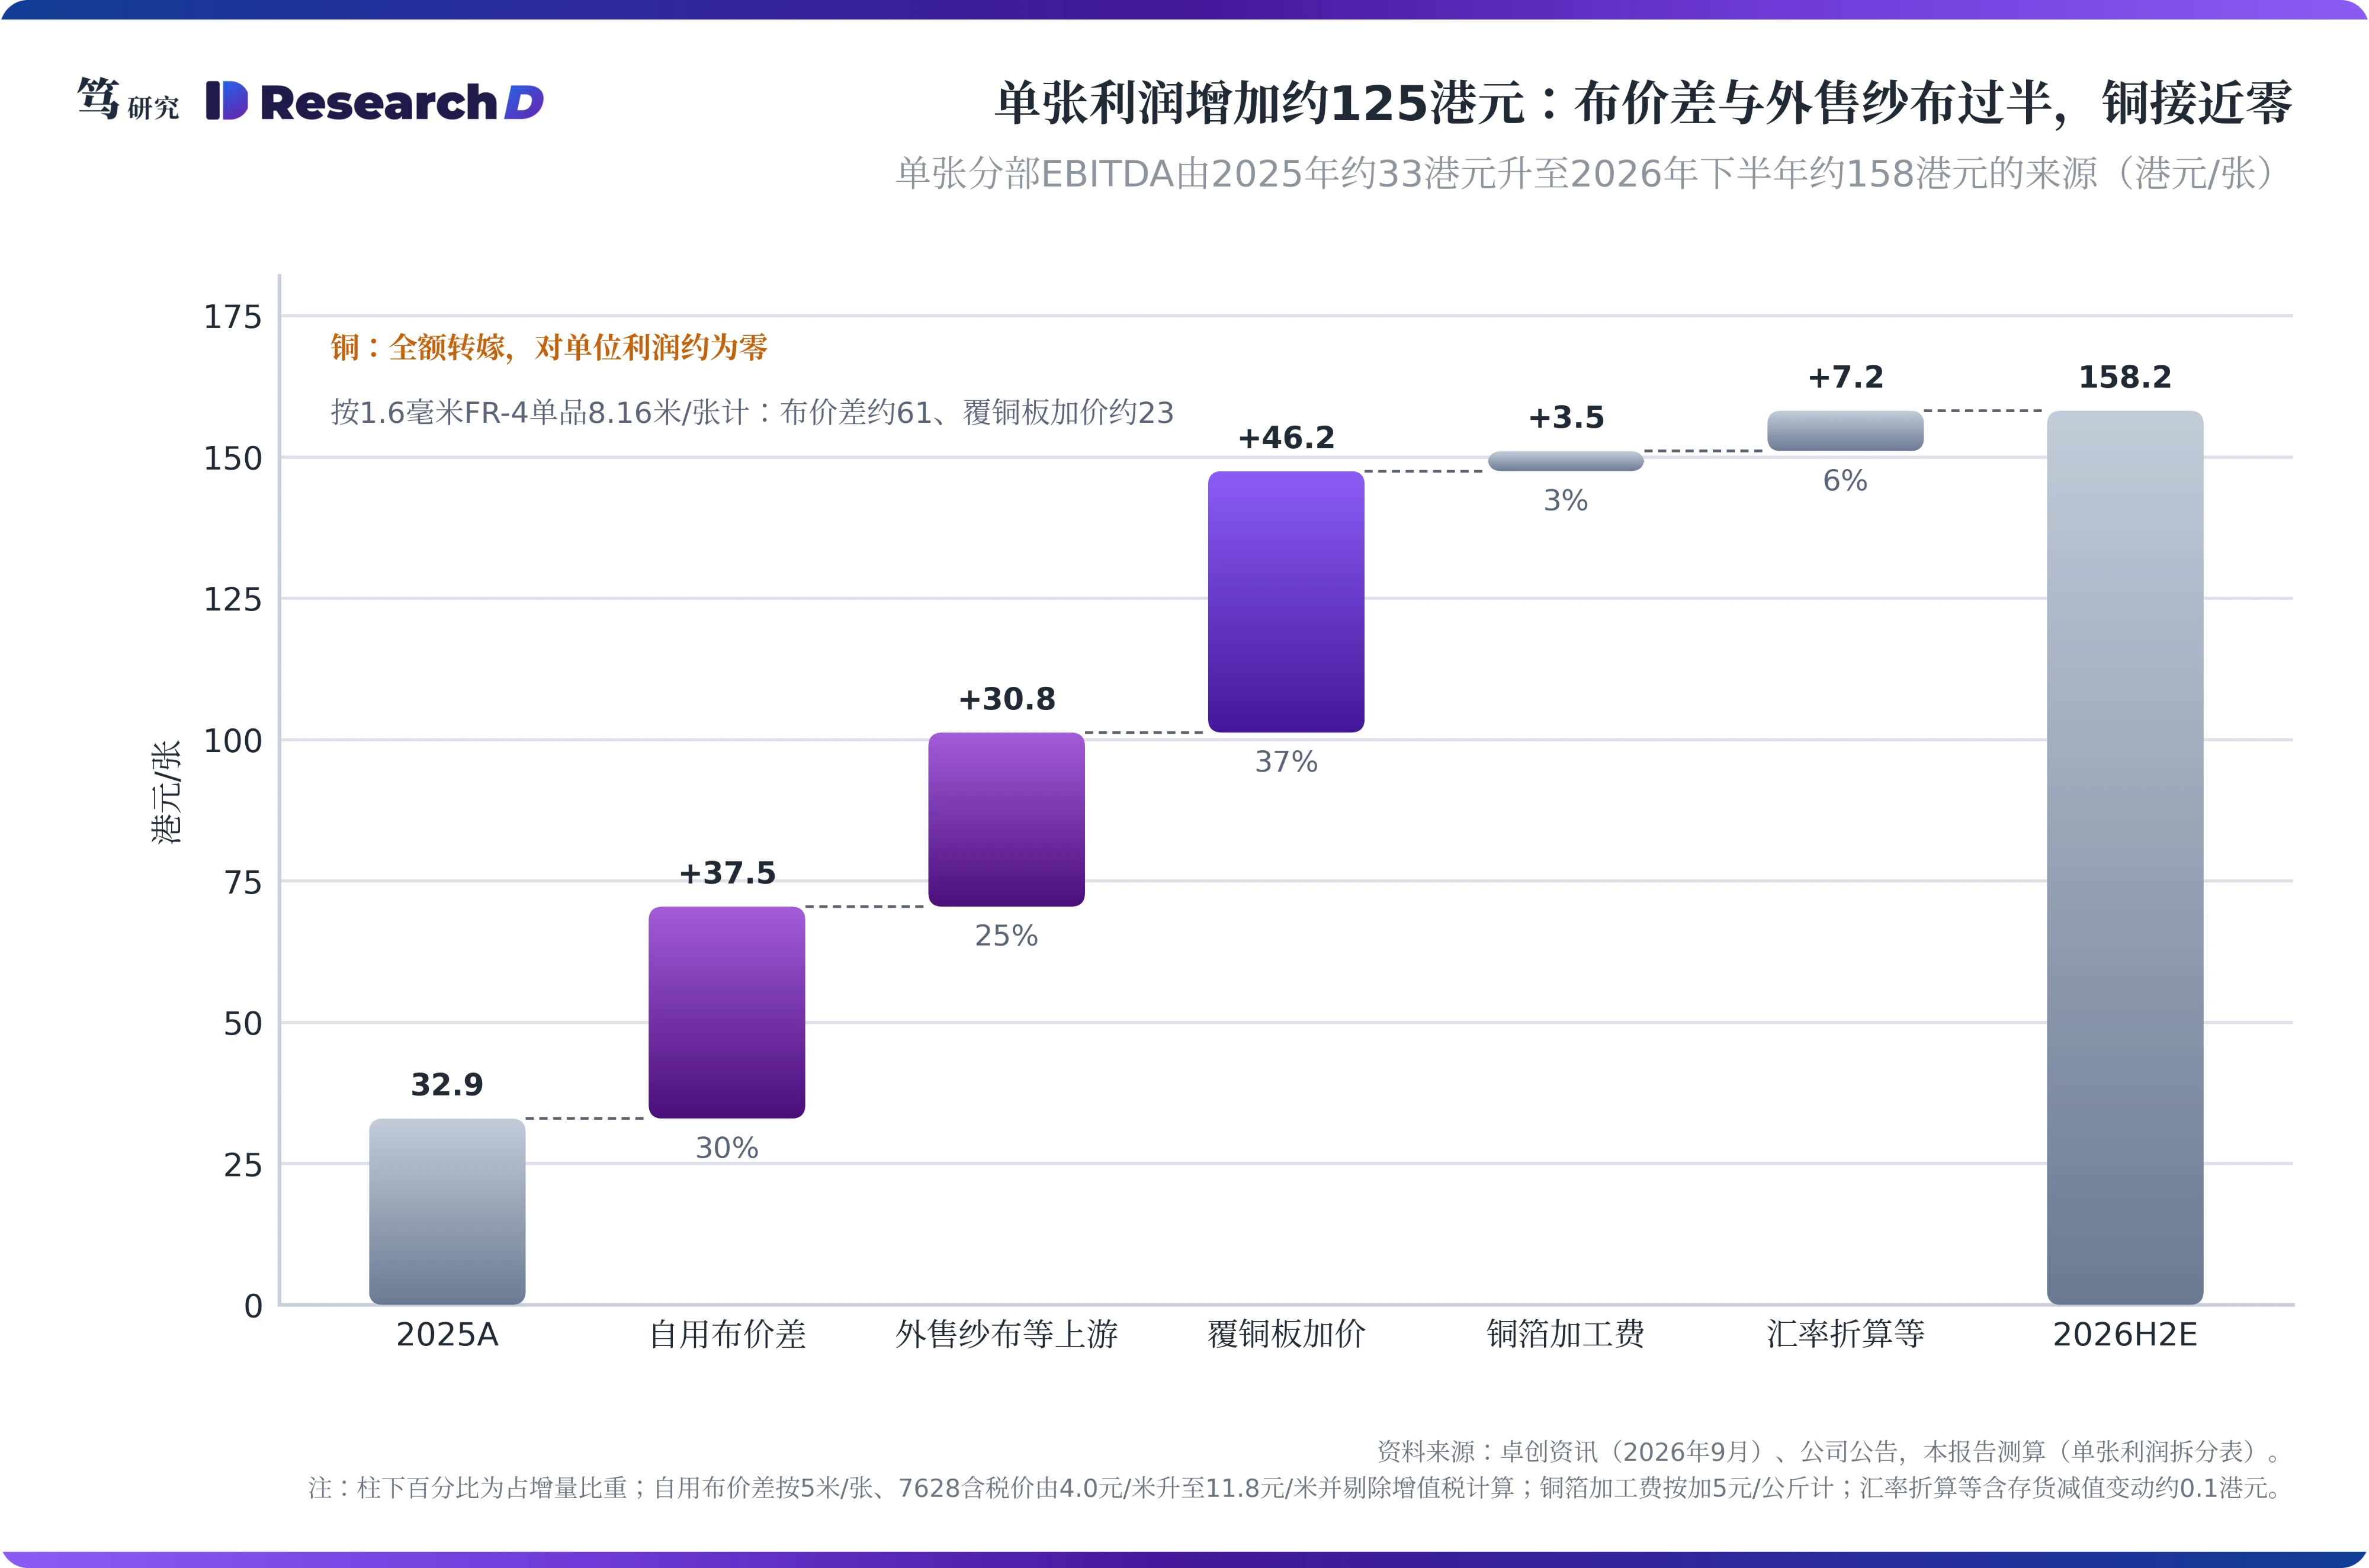
纱和布还能直接卖给同行,这是第二笔钱。公司披露,玻纤纱及布业务利润2025年逾6亿港元、同比增长70%,2026年上半年约10亿港元、同比增长约280%。据此推算,上半年这部分增量约7.4亿港元,折合每张约12港元,与模型中上游外售EBITDA的单张增量基本吻合。两笔合计,布价差与外售纱布等上游物料约占单张利润增量的五成半,按单品用布量计约占七成半。这两笔都直接挂在布价上,布价往哪里走,它们就跟着往哪里走。
四、另外两到四成,是同行缺布减产后留下的加价
扣掉布、铜箔加工费与树脂,每张还剩约21到43元,这一段来自覆铜板本身的加价。树脂对这一段的贡献接近零,生意社E-51环氧树脂基准价9月1日为14,250元/吨、较8月1日仅上涨0.88%,3月因双酚A涨价一度冲至每吨2万元以上,之后已经回落。剩下的加价来自供给端:公司中报写明部分覆铜面板公司因缺乏电子玻璃纤维布而局部停产,建滔则接近满产,出货同比增长14%。
这部分加价同样来自缺布,只是以数量的形式出现。同行缺布只能局部停线,覆铜板的供给因此被布卡住,价格就定在了买布同行的成本之上,多出的部分由能开工的厂商共享。建滔3月10日至8月28日发出七份涨价函,1.3毫米以上FR-4按复利粗略计算累计上涨约113%;8月28日的涨价函按布厚分档,7628及以上的半固化片涨10%、7628以下的涨20%,定价锚落在布上。笔者在8月20日报告中判断,调价幅度普遍高于可核算的成本增量;按单张口径,这部分约为每张21到43元。AI的作用发生在上游的纱与布环节,公司年报与中报都提到,市场上部分传统电子纱与电子布产能被转去生产AI相关产品,传统品种因此供应紧张。由此看,布价差与减产加价挂在同一个变量上,即同行能拿到多少布、以什么价格拿到。
五、布供应转松时,建滔要同时回吐三层利润
同一个变量反转时,三层利润会一起回吐。第一层是自用布价差,随布价一比一收窄,7628含税价每回落1元/米,按5到8.16米用布量计,单张价差收窄约4.4到7.2元。第二层是外售纱布利润,随纱布价格下滑。第三层是覆铜板加价,同行拿到布、恢复生产之后逐步消退。三层叠加之下,建滔利润的回落幅度会超出布价本身的回落幅度。笔者9月24日报告中给出的回吐顺序依次为电子布、自产布的覆铜板厂与外购布的覆铜板厂,PCB最后修复,建滔处在第二位;本文补上的是建滔这一位置上每层利润的量级。
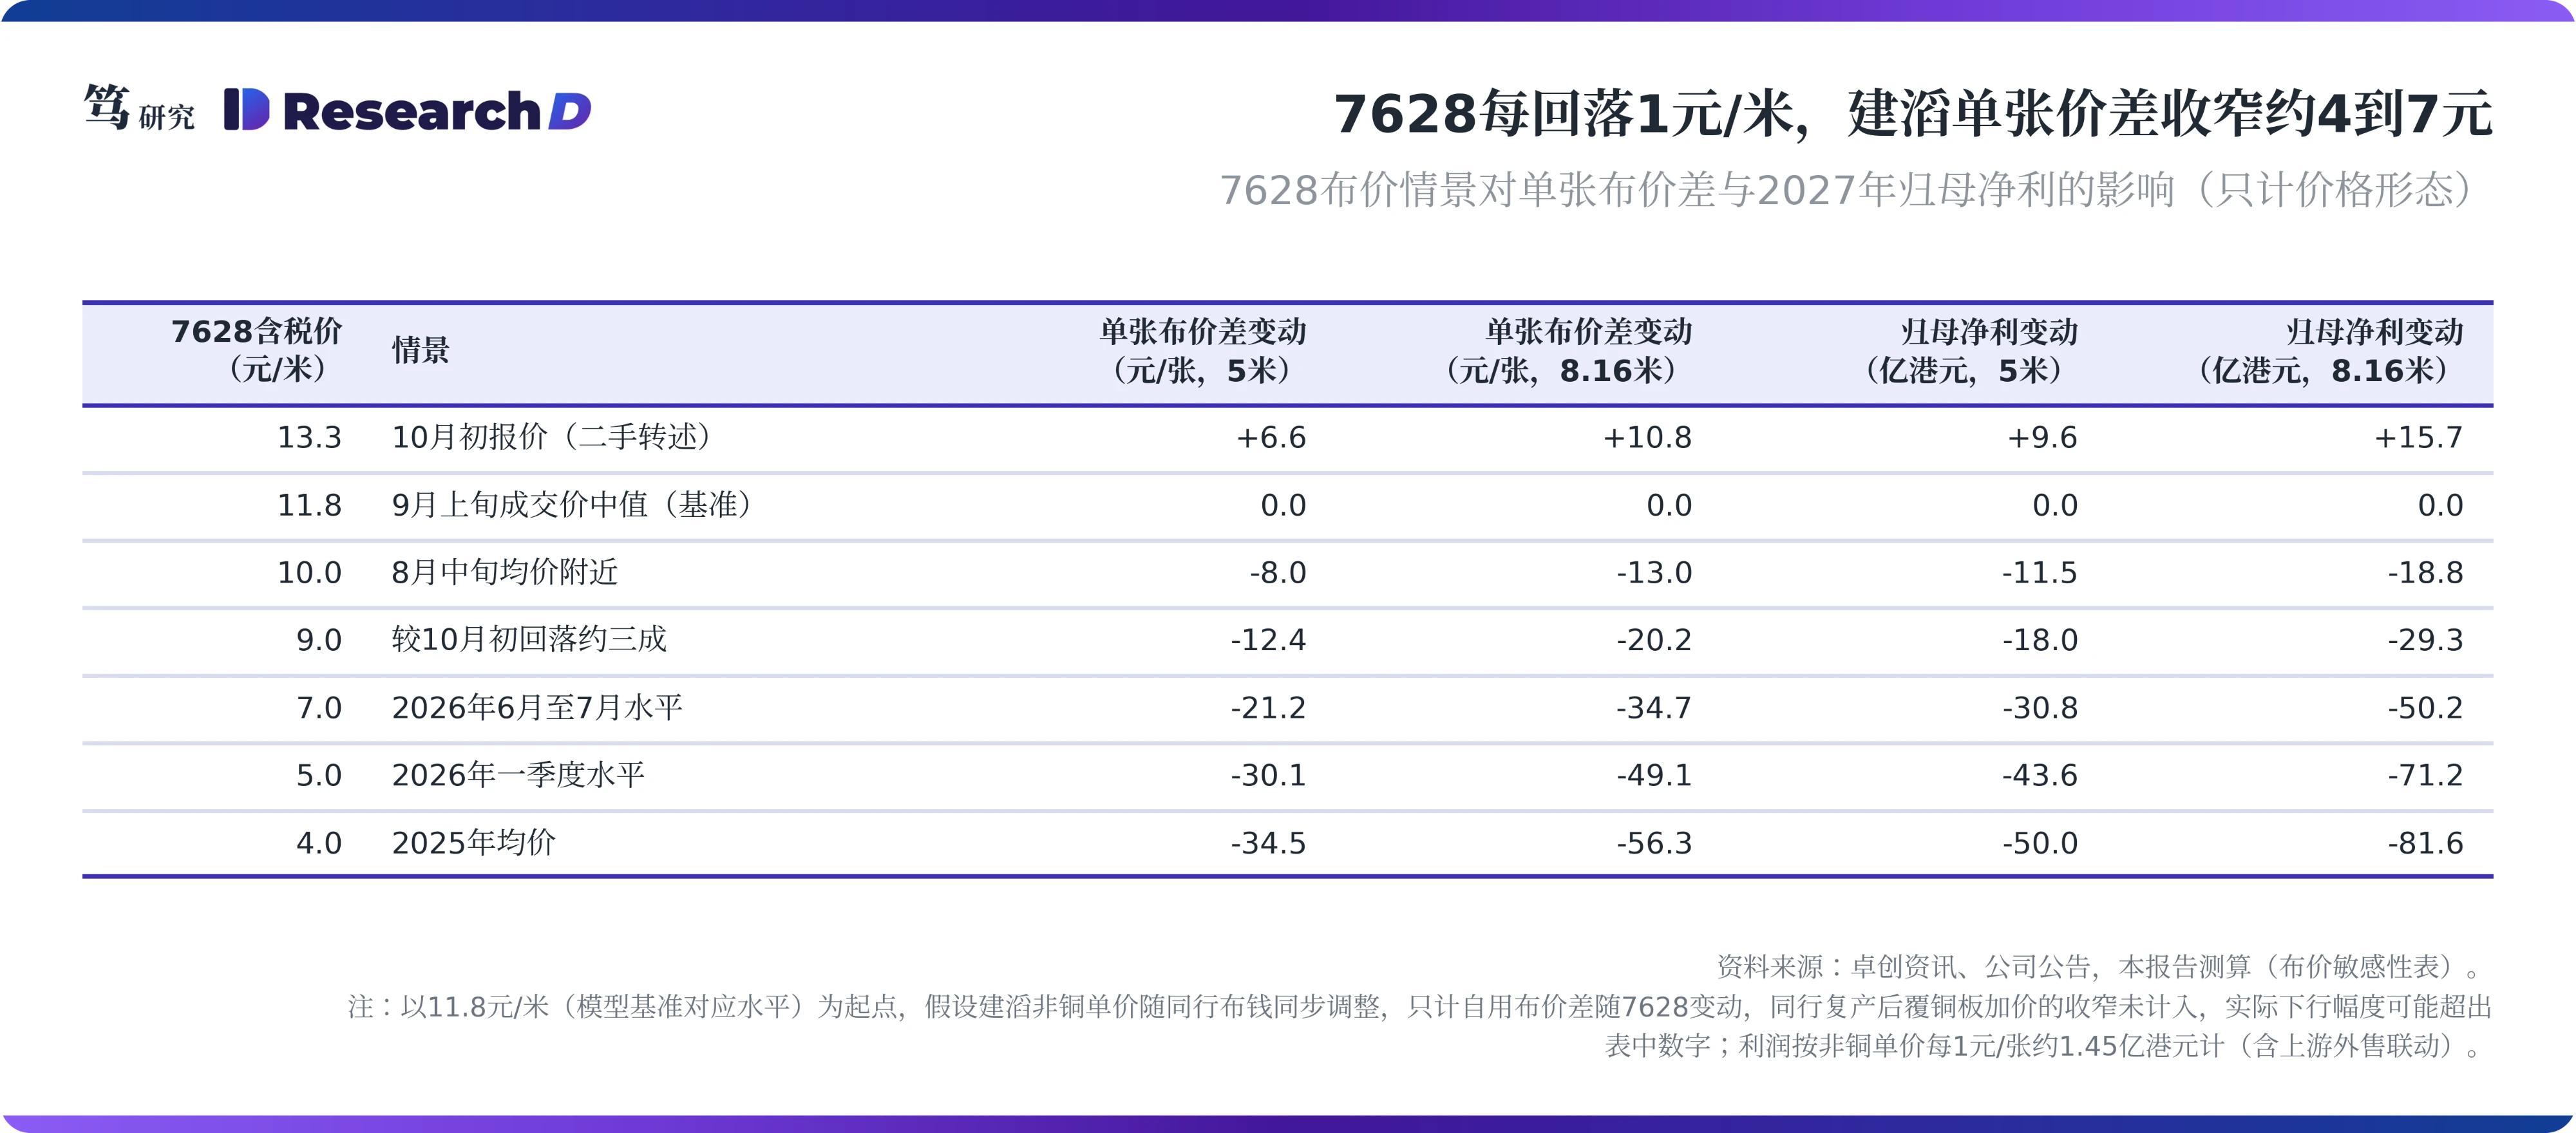
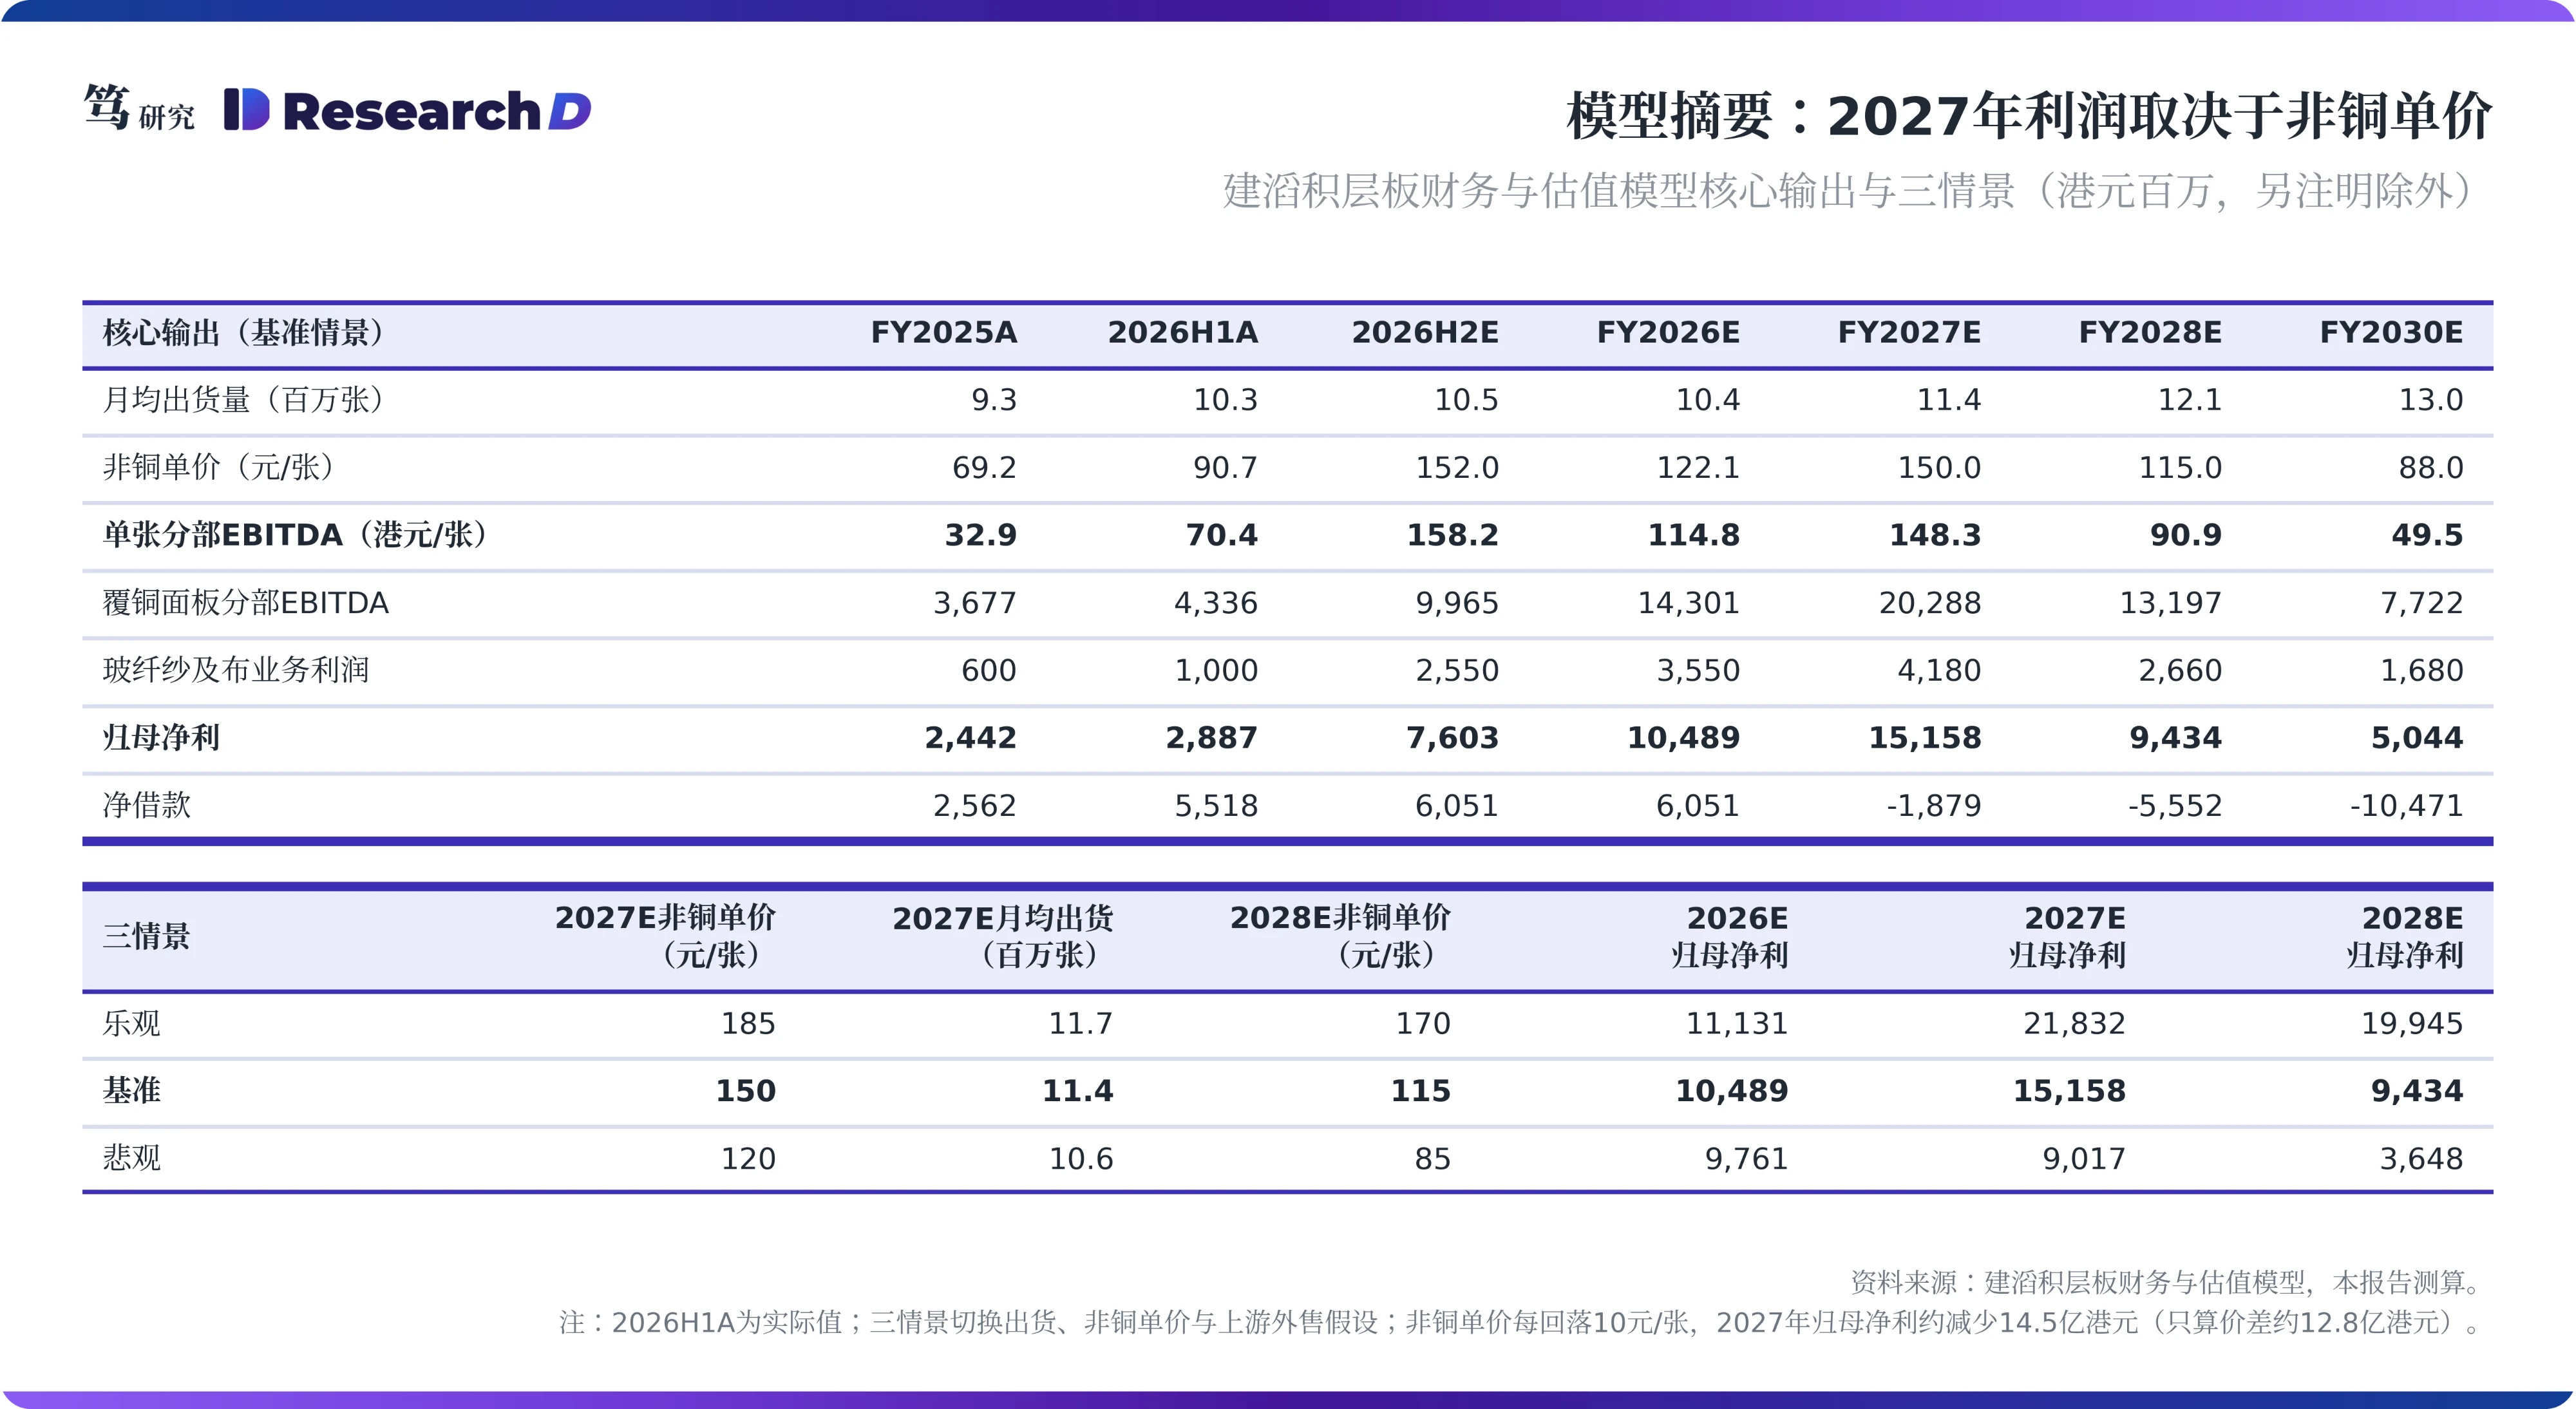
按模型,2027年非铜单价每回落10元/张,归母净利约减少14.5亿港元。这一口径以月均出货1,140万张、税率19%、上游外售随覆铜板收入同比例变动为前提,只算覆铜板价差约为12.8亿港元。非铜单价分别为185元、150元和120元/张时,2027年归母净利分别约为202亿、152亿和108亿港元。模型基准取2027年全年150元/张,与2026年下半年的152元基本持平,近似假设缺布延续全年;若年中转松,下半年每低10元/张,全年约少7亿港元。再以布价为锚,以模型基准对应的7628价格11.8元/米为起点,若回落到9元/米(较10月初13.3元/米的报价低约三成),且建滔的非铜单价随同行的布钱同步下调,仅自用布价差一项就使每张少赚约12到20元,2027年归母净利减少约18亿到29亿港元。
转松的时点,笔者此前判断在2027年年中前后。供给端,按公司中期业绩公告,建滔韶关年产9,500万米电子布项目2026年三季度全面投产,清远7,800万米特种布与南沙1.5亿米分别于2027年上半年和三季度投产,织机由2025年的3,333台增至2028年的5,833台。中国巨石淮安3.9亿米电子布产线已于3月点火,另两个项目合计约5.7亿米、建设期各一年半。另外,模型中折旧由2025年约9.3亿港元升至2028年约16亿港元,价差回落之时还会侵蚀分部业绩。
上一轮周期给出了回吐速度的参照。按同一模型口径,建滔单张分部EBITDA由2021年的70港元降至2022年的33港元、2023年的25港元,两年回吐约三分之二;同期7628由2021年三季度约8.8元/米的高点回落至2022年底约3.3元/米(卓创资讯与公开行情)。那一轮还叠加了2022年消费电子去库存,本轮能否重演取决于需求,但单张利润随布价下行的方向与斜率可作参照。
六、投资含义:当前市值把缺布时期的单张利润当作常态
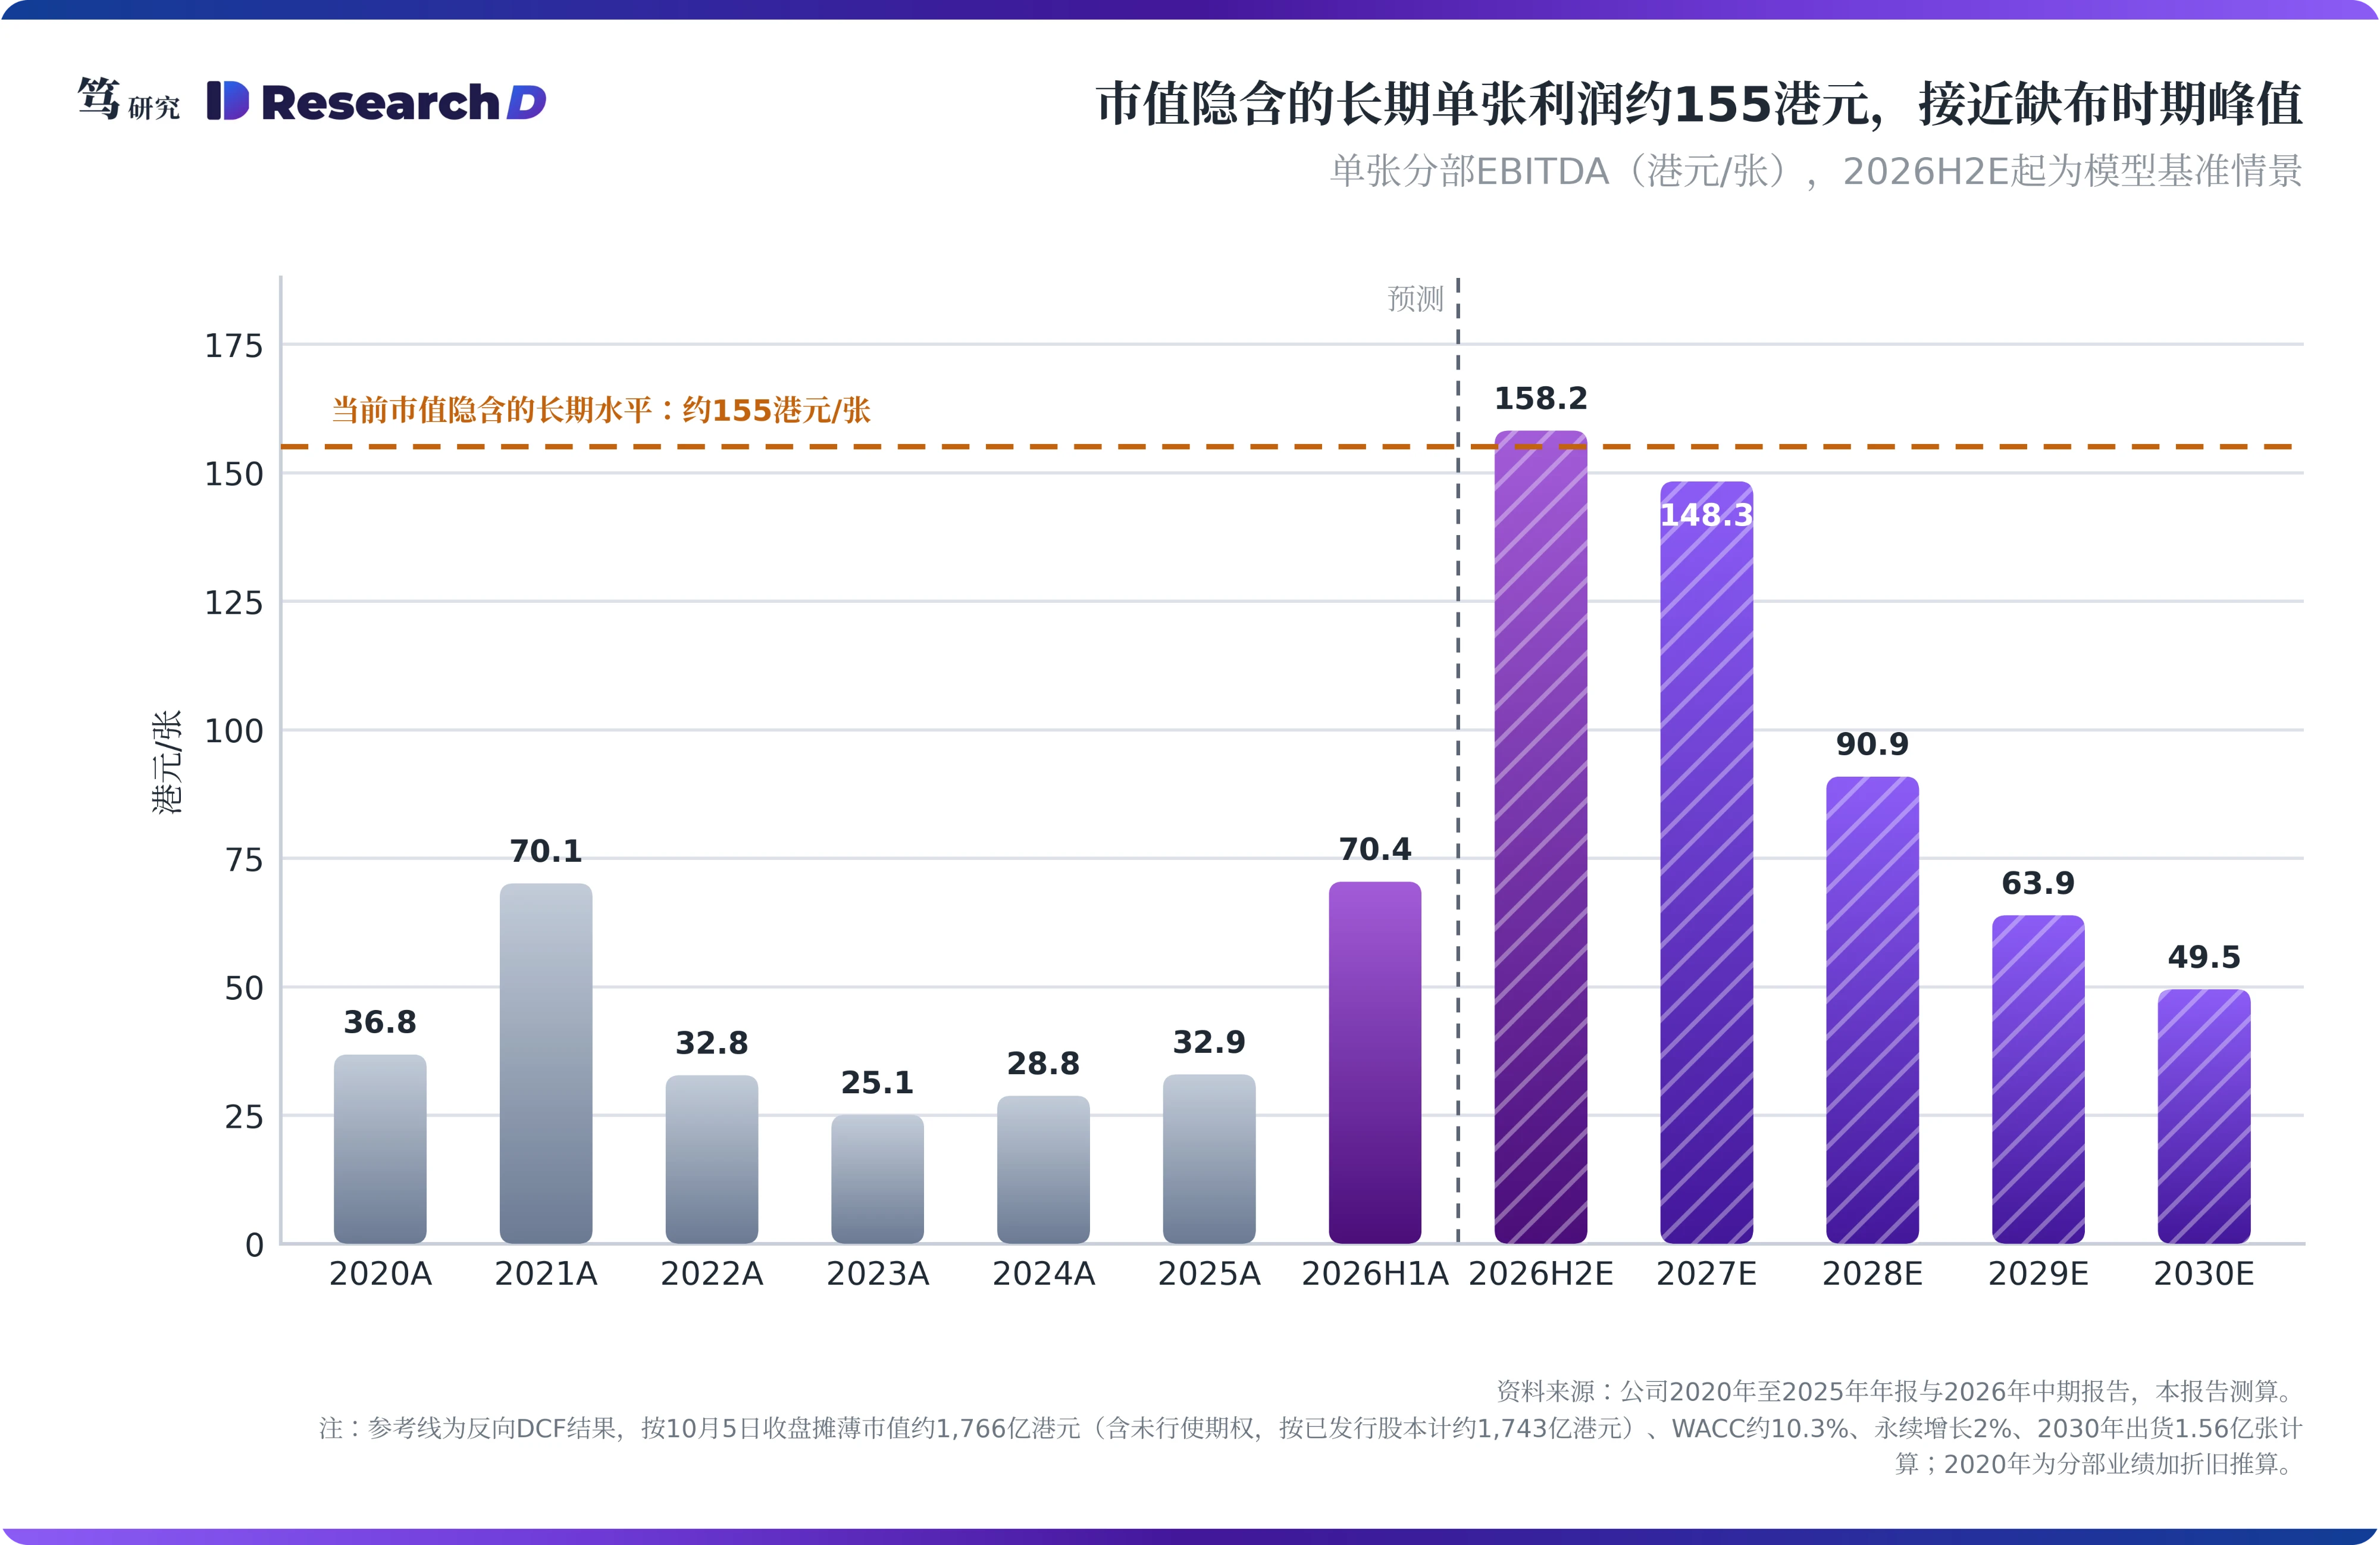
按10月5日收盘的摊薄市值约1,766亿港元反推,市场隐含的长期单张分部EBITDA约为155港元。摊薄口径计入了尚未行使的期权,按已发行股本计市值约1,743亿港元。反推按WACC约10.3%、永续增长2%、2030年出货1.56亿张计算,结果接近2026年下半年缺布峰值的158港元,约为2021年上一轮峰值70港元的2.2倍、2025年33港元的4.7倍(下图5)。前文的拆分显示,单张利润增量里八成以上挂在同行缺布这一变量上,当前市值则把这一阶段的单张利润当作长期水平。若布价与加价回到常态,单张分部EBITDA的落点大致在2025年实际的33港元与模型2030年基准的50港元之间,市值隐含的155港元约为其3到4.7倍。所以,估值上的分歧最终落在一个问题上:缺布能持续多久。
受影响的是覆铜板非铜价差与外售纱布两块业务,铜价对单位利润近似中性。公司未单独披露高阶覆铜板的占比,这轮利润的主体来自普通FR-4与半固化片,高阶料属于次要变量。母公司建滔集团持股约62%(9月中旬联交所权益披露),其PCB部门处在成本受压的一侧;笔者在9月15日报告中判断二线PCB毛利相当于建滔定价权的反向头寸,本文的单张账给出了这笔头寸的量级,即2026年下半年较2025年每张约80元的非铜价差。中国巨石的提价与扩产节奏,则是决定建滔价差的外部变量。
以下任一情形出现,本文的判断就需要修正。第一,7628连续两个季度较高点回落三成以上,而按建滔2027年中报反推的非铜单价回落不足15元/张,且高阶料占比没有明显提升。第二,非铜现金成本升破约60元/张,来源是能源、铂铑漏板或树脂。第三,专家访谈确认的加权用布量落在每张4到8米之外。第四,铜箔加工费独立持续上涨,成为非铜价差的主要增量来源。
跟踪上,有五个读数。一是卓创资讯7628、2116、1080与G75的月度价格,据了解产业预期7628在2027年春节前后见顶;二是建滔第八份涨价函的时点、幅度与FR-4、半固化片分档,截至10月5日尚未见报道;三是同行复产的消息,以及外购布为主的覆铜板厂三季报毛利率,生益科技的国内普通板可作参照;四是2026年年报中的玻纤纱及布业务利润与下半年单张分部EBITDA,这是检验158港元的第一份全年数据;五是建滔韶关、清远、南沙与中国巨石新布线的投产进度。
上行风险在于缺布延续到2027年下半年以后。丰田喷气织机交期18到24个月,特种布又在继续挤占织机,普通布紧缺若延续到2027年下半年以后,非铜价差的高位会相应延长;铜价或油价再次冲击,也可能成为新一轮超额调价的由头。
下行风险在于供给提前转松。国产织机与新布线提前放量、消费电子与汽车需求转弱,都会使同行提前复产;模型假设2026年下半年美元兑人民币为6.75,人民币回落会降低港元口径利润;加权用布量若经核实低于每张5米,拆分中布价差的占比需要下调、覆铜板加价的占比相应上调。
以上内容不构成任何投资建议,请风险自担。