2026.10.06 | AC | Thermal | Supernode Bottlenecks Pt.4: Cold Plate Headroom
原标题:超节点还能再堆一代吗|篇四:散热卡不住,冷板还有两代余量
摘要
- 散热会不会卡住这一代超节点,冷板还有几代余量;
- 金刚石何时进入封装,本代增量落在哪类材料;
- 哪些散热部件留得住溢价,每吉瓦价值量如何分化;
- 电源侧液冷与氮化硅衬板的需求从何而来;
- 哪些读数预示散热会提前卡住。
散热排在超节点卡住顺序的后段。冷板流道正从200微米向80微米以下推进,之后还有两相冷板,系统侧至少还有两代余量。封装内的增量集中在石墨与铟基界面材料,金刚石的窗口不早于Feynman;电源侧液冷与氮化硅衬板是新增的位置。
从GB300到Vera Rubin,GPU整卡功耗由约1,400瓦升至1,800到2,300瓦,整柜散热成本却只多了约5,850美元。这笔钱花在了哪几个部件上,决定了散热在这一代超节点里的位置。
一、散热卡不住这一代:冷板还有两代余量
本系列第一篇的排序没有单列散热,原因在于系统侧的工程问题已经成体系。冷量分配单元(CDU)、歧管、快接头都已进入英伟达MGX机架生态,黄仁勋在2026年1月的CES上确认Vera Rubin采用45°C温水进液。中国数据中心工作组(CDCC)按30千瓦机柜测算的每IT千瓦建设成本,风冷约2.6万元、冷板约2.1万元、单相浸没约3.1万元,冷板路线在成本上占优。系统部件也在走向标准化,开放计算项目(OCP)社区已陆续发布冷量分配单元与歧管的参考规范,标准化进一步降低了系统侧的扩产门槛。系统侧的扩容主要取决于厂房与供电,这一部分已计入本系列第二篇的电力约束。进液温度提高到45°C之后,机房可以用干冷器替代冷水机组,排热投入由建筑侧转向服务器侧的冷板与冷量分配单元,建筑侧的制冷设备需求反而下降。
预算的增幅本身,就是散热并不紧张的证据。如果散热是卡住交付的环节,买方会像对待电力与上游设备那样,为确定的交付支付溢价,整柜散热成本会随功耗同比例上升。实际情况是功耗上升三到六成,散热成本只增加数千美元,这说明现有技术路线仍能以较低的边际成本消化新增热量,散热这一段没有形成稀缺溢价。
封装附近的冷板仍有明确的技术代际可用。笔者在9月6日报告中梳理,现役GB系列冷板流道普遍在200微米以上,Rubin采用约100到120微米,80微米以下的真正微通道要等到Rubin Ultra一代,再往后还有两相冷板。按这一节奏,冷板至少还有两代余量,散热成为首批卡住环节的时间点预计晚于电力与上游设备。
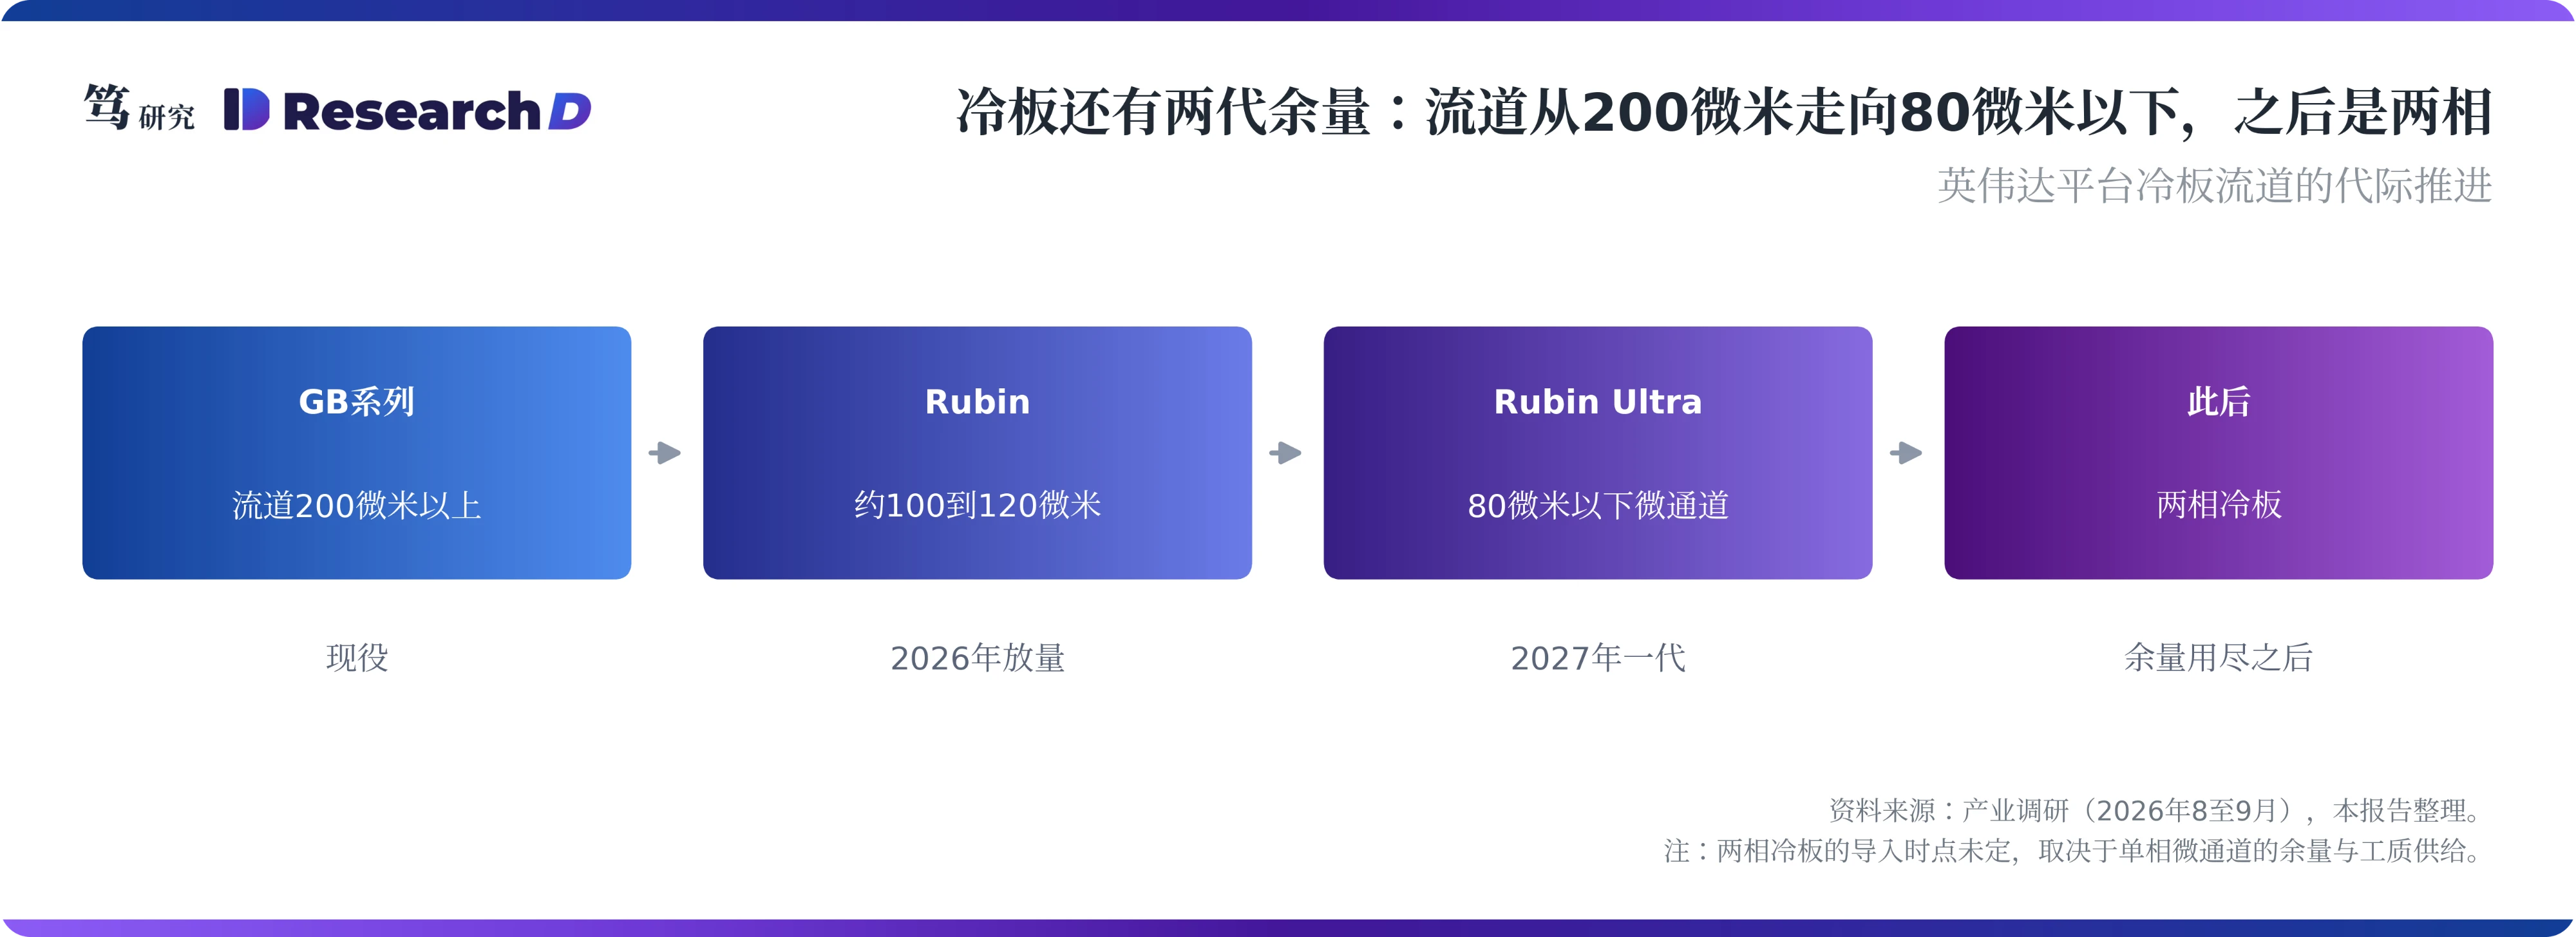
两相冷板作为下一级余量,也有自己的前提。两相方案依赖氟化工质,而3M已在2022年12月宣布于2025年底前退出全部全氟及多氟烷基物质的制造,工质供给与环保合规同时收紧。这使得两相冷板预计在单相微通道确实不够用时才会引入,余量的释放节奏由单相冷板的代际决定。
二、金刚石还要等Feynman,这一代的增量在界面材料
热量离开芯片的第一段路,决定了哪种材料真正被需要。按一维稳态导热,扩热层两侧的温差等于热流密度乘以厚度再除以热导率。粗略计算显示,1毫米厚的纯铜在每平方厘米800瓦的热流下产生约20°C温差,金刚石铜按500到1000瓦每米开尔文计为8到16°C,能省出4到12°C;氮化铝的热导率约170到230瓦每米开尔文,同样条件下温差约35到47°C。按每封装两颗约800平方毫米的计算裸片粗略计算,整卡2,300瓦的Rubin平均热流密度约为每平方厘米140瓦,局部热点高于平均值,但距离需要金刚石铜才能收住的区间仍有距离。微通道冷板降低热阻的方式,是缩短热量在铜中横向扩散的距离、增加冷却液与金属的接触面积,这一路径在材料不变的前提下仍有工程余量,这也是本代选择微通道、暂不引入新材料的原因。
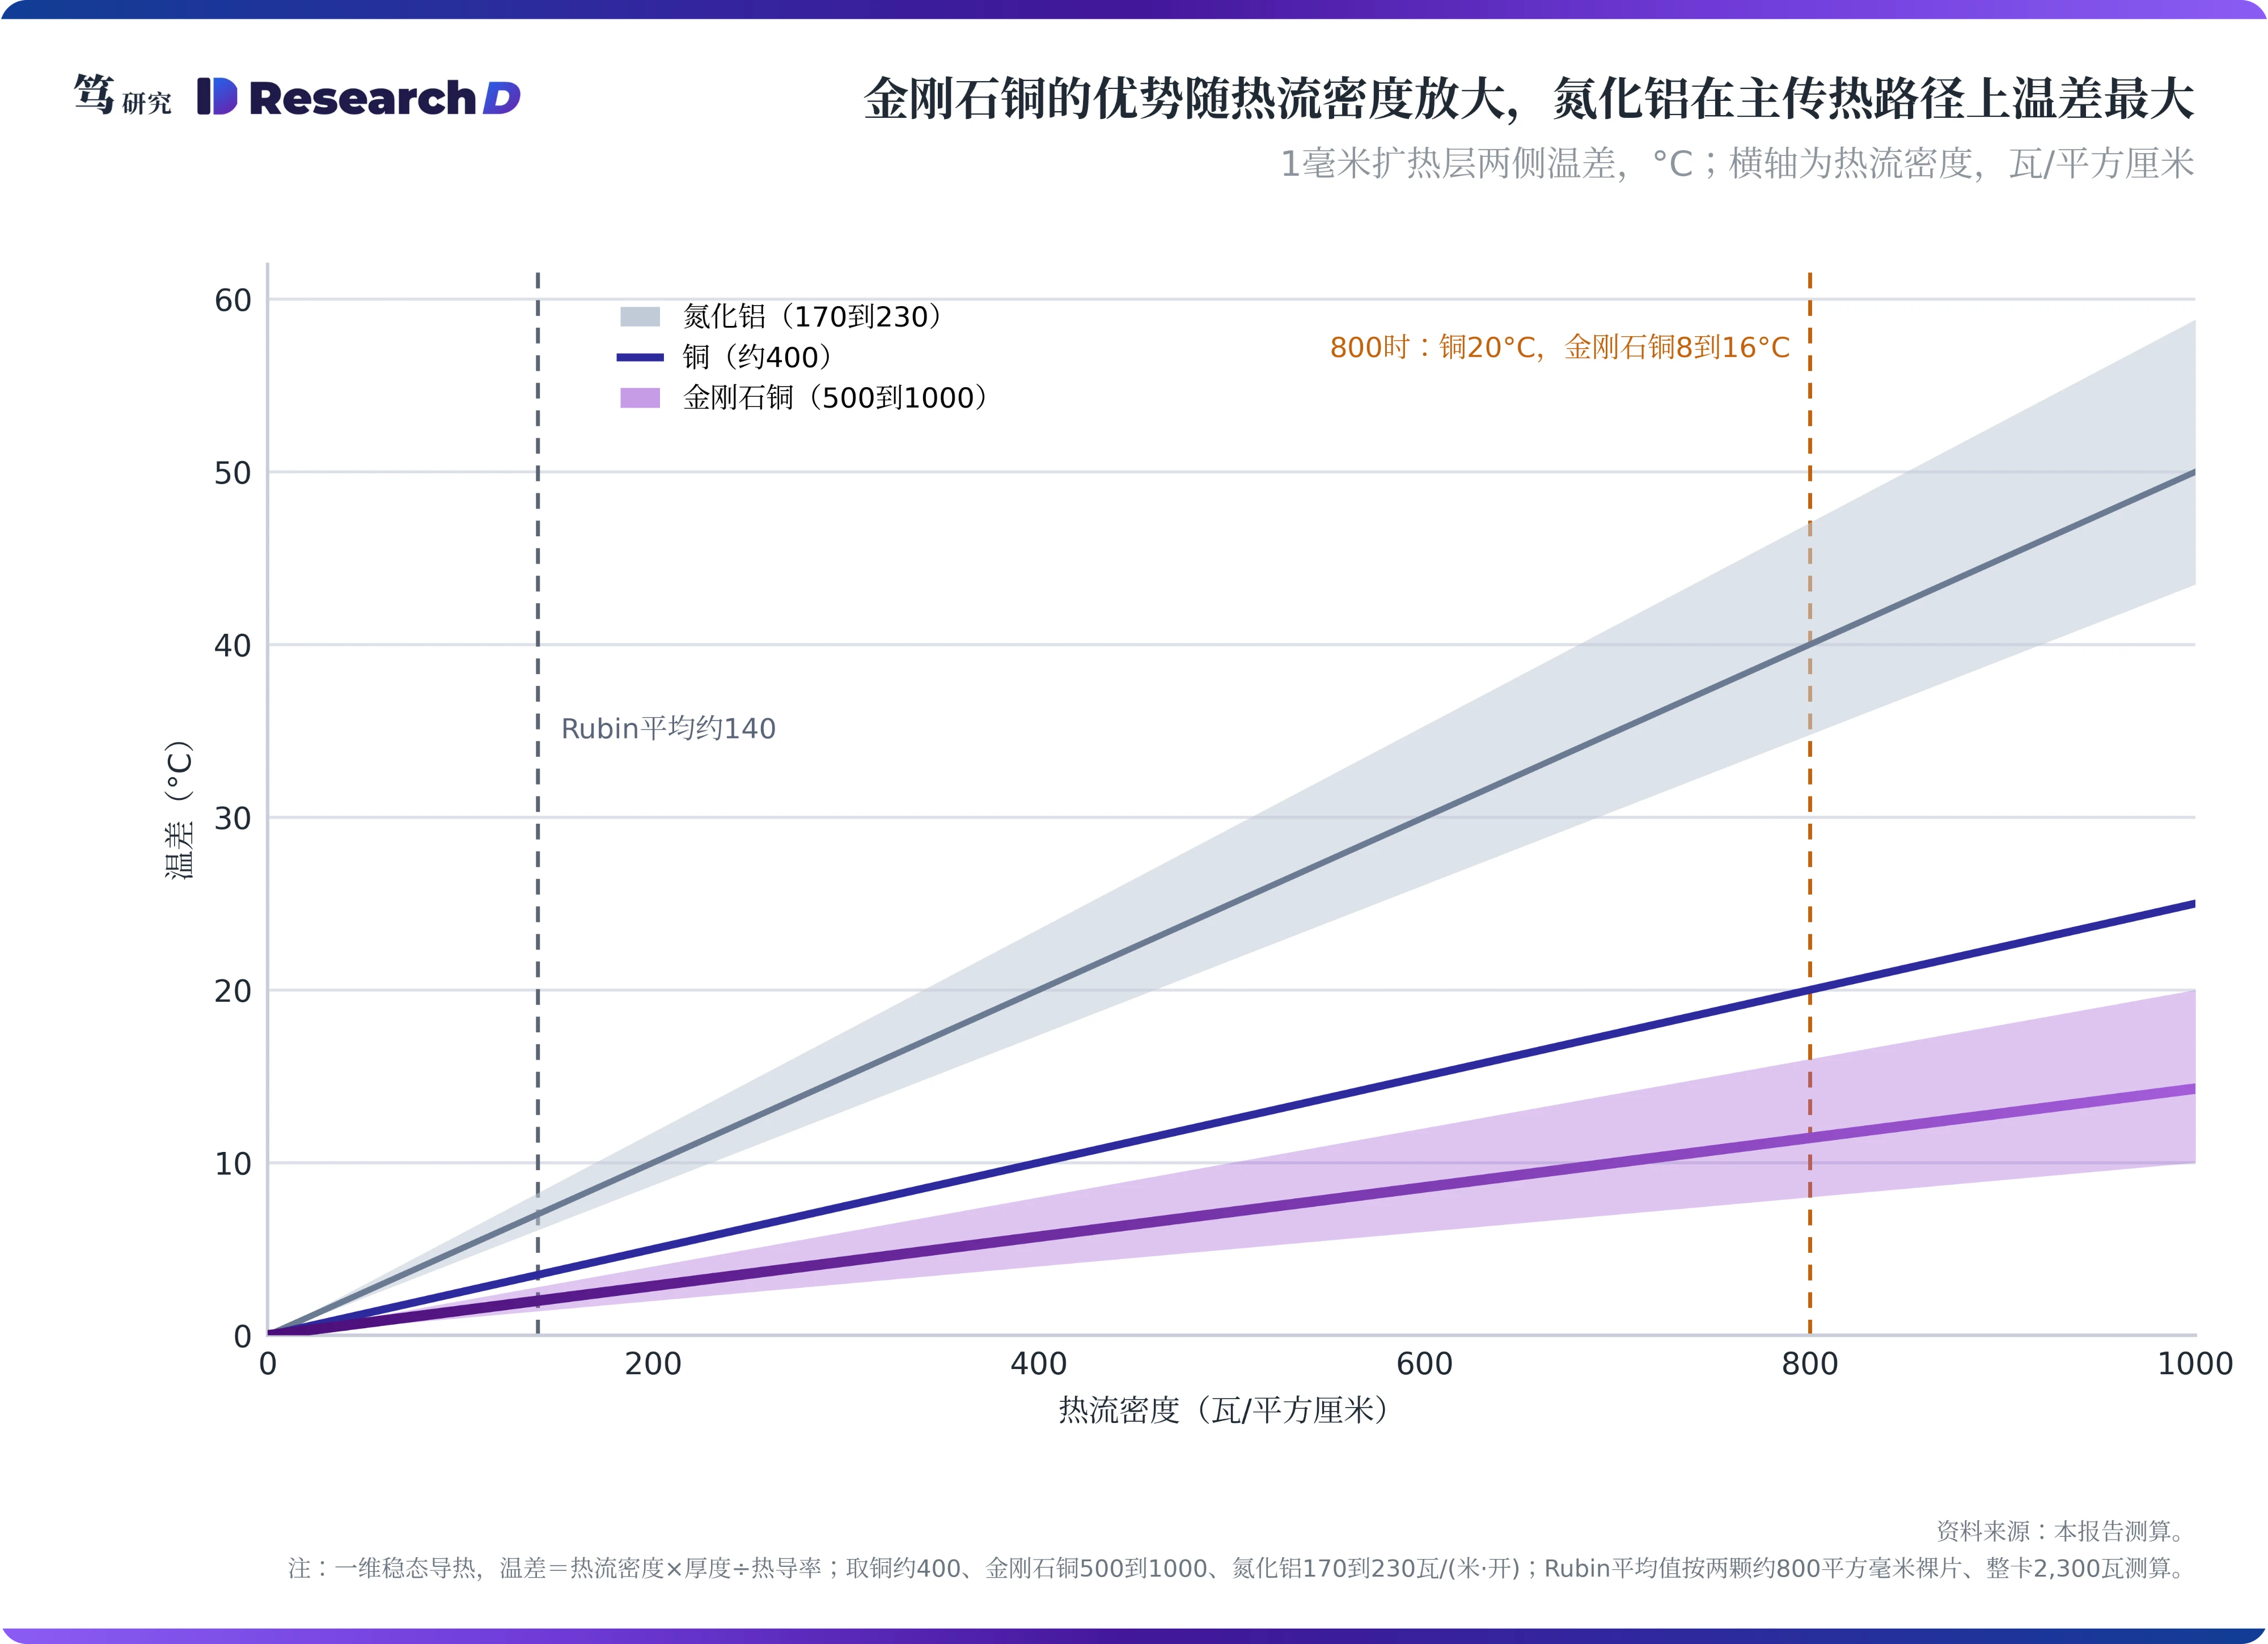
金刚石的窗口推迟到Feynman,本代的增量在界面材料。英伟达公开材料只写45°C温水液冷与全液冷托盘,没有写界面材料、盖板或冷板材料。笔者判断,Rubin Ultra取消四芯片封装之后,金刚石铜的热膨胀匹配不再是刚需,本代改动集中在界面材料,受益的是石墨与铟,先受益者为海外既有供应商。国内厂商中,中石科技同时布局石墨类导热材料与铟片,飞荣达也有导热界面材料业务,二者能否进入英伟达链尚未公开披露。两类界面材料各有适用条件:石墨类适合大面积、低装配压力的界面,铟基材料导热率高,对镀层与装配压力控制的要求也高。预算同样构成约束:粗略计算显示,若72个封装全部换成金刚石铜盖板,按每件较铜件溢价50到200美元计,需多付约3,600到14,400美元,与整柜约5,850美元的散热成本增量相当,甚至超出。按英伟达路线图,Feynman在2028年推出,若单封装功耗继续上升、局部热流密度越过每平方厘米数百瓦,金刚石铜嵌件与两相冷板会同时进入评估,这是散热从余量状态转向约束状态的时间窗口。
热膨胀匹配的需求随封装方案而变。金刚石的热膨胀系数约为1.0,硅约2.6,铜约17(单位为百万分之一每开尔文)。四芯片大封装的翘曲风险高,需要与硅匹配的刚性盖板,金刚石铜的价值主要在这里;Rubin Ultra取消四芯片封装之后,这一刚需随之消失,封装内的改动转向界面材料。
微通道盖板把冷板与盖板合为一体,省掉一层界面材料。热量从裸片出发,依次穿过裸片与盖板之间的界面材料、盖板、盖板与冷板之间的界面材料,再进入冷板;微通道盖板直接在盖板内走冷却液,去掉了盖板与冷板之间的那一层界面。这使得盖板供应商在下一代方案中的位置随之上移,金刚石若进入封装,预计以盖板内局部嵌件的形式出现。
三、利润留在与GPU绑定的盖板和快接头上
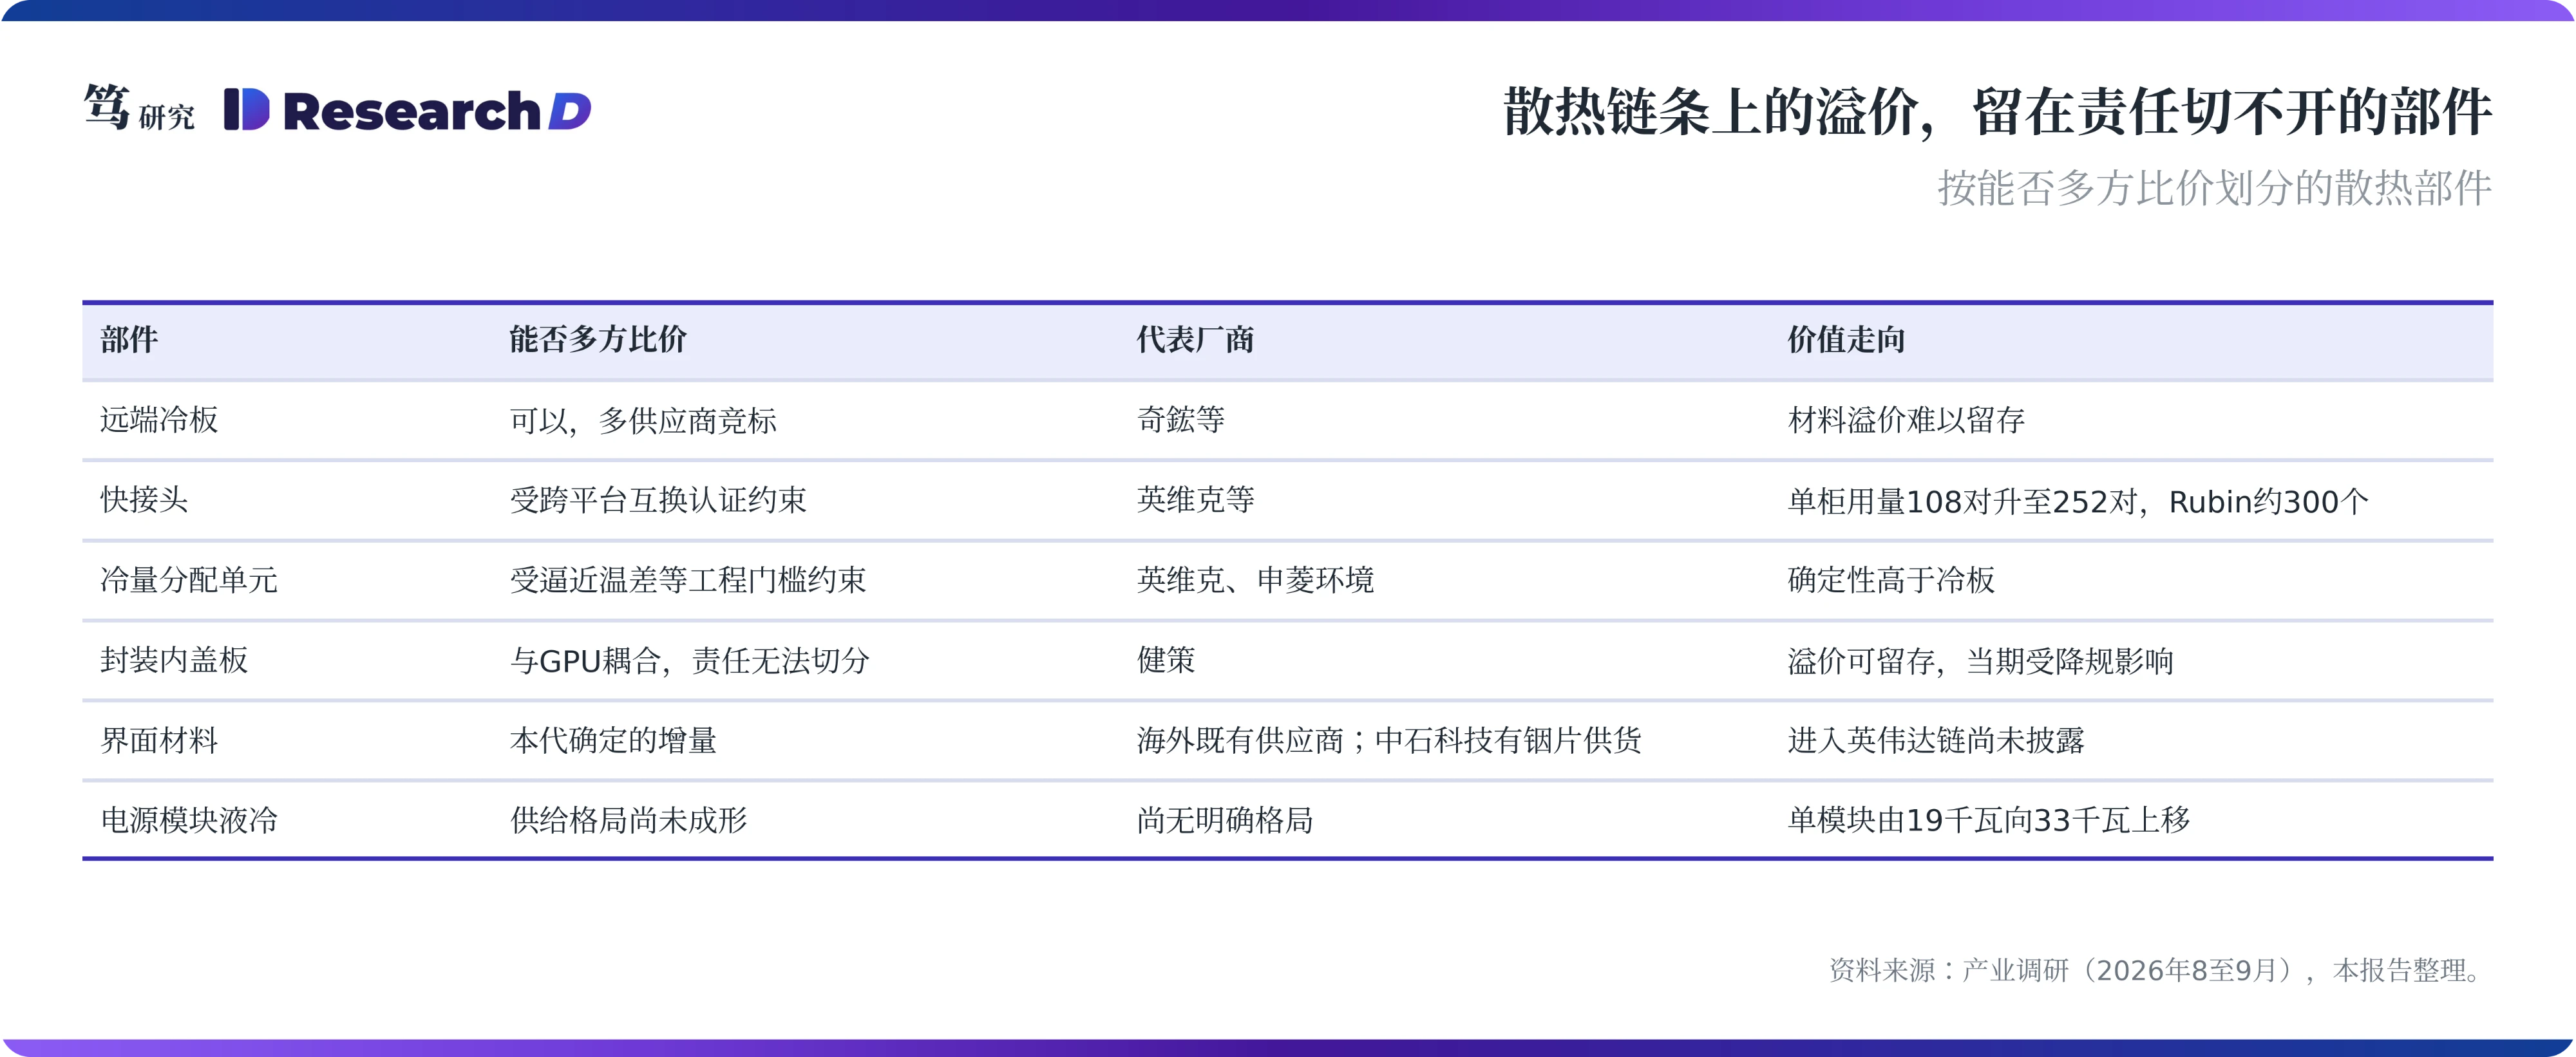
散热链条上能留住溢价的,是与GPU责任绑定、无法多方比价的部件。如笔者在9月25日报告中分析,当期利润分配取决于责任界面能否切开:独立冷板、快插、歧管与CDU可以多方比价,封装内的均热片与盖板则留得住独家溢价。原因在于盖板与价值数万美元的GPU耦合,一旦变形或渗漏,整颗芯片报废,封装厂与芯片厂不会轻易引入竞价。这也解释了健策的处境:当期受Rubin上盖降规、单价下移影响,但持有微通道盖板的先发位置。远端冷板则是另一种格局,奇鋐、双鸿、台达等多家厂商同时供货,买方可以按份额分配订单,材料升级带来的溢价难以留在冷板厂手中。
按每吉瓦价值量看,散热内部的走势并不一致。本系列第一篇把供电与散热容量归为随功率同步增长的一类部件,但散热链条内部需要再分一层:CDU、干冷器这类容量型部件随功率同步增长,按机柜配置的歧管、结构件与标准冷板则随机柜数量变化,在电力锁定园区规模之后,后者的每吉瓦用量随单柜功率上升而下降。价值量随代际上移的,是用量与规格同步提升的快接头,以及与芯片责任绑定的盖板和界面材料。
快接头是远端部件里用量随代际明显上升的一类。据笔者8至9月的产业调研,GB200升级到GB300后单柜快接头用量由108对升至252对,单个Rubin机柜预计约300个;快接头需要跨平台互换认证,英伟达3月对快接头内部设计的调整,就让英维克重新走了一遍设计、测试与送样。用量上升叠加认证门槛,使快接头的毛利率结构区别于冷板这类多供应商部件。
CDU的门槛在逼近温差。45°C进液把排热投入推向服务器侧,冷量分配单元需要在接近冷却水温的条件下完成换热;谷歌在2025年OCP峰会公开的Project Deschutes冷量分配单元规范,容量2兆瓦,逼近温差低至3°C。能在这一指标上稳定交付的厂商有限,这使得CDU的确定性高于冷板,英维克与申菱环境同处这一环节。
四、新增的散热需求出现在电源侧
电源模块的液冷化,是散热链条里新增的位置。据笔者了解,电源模块的液冷化是供给格局尚未成形的新环节,单个电源模块的功率由19千瓦向Rubin Ultra世代规划的33千瓦上移;模块功率上到数十千瓦之后,风冷的散热能力逐步不足,液冷成为电源架的标准配置。电源侧的散热正是这类容量型部件里单位价值量上升的部分。
电源侧的热负荷随800伏直流一起上移。整流环节从机房配电移向机柜附近以后,功率转换产生的热量随之进入机柜与电源架,碳化硅器件的开关与导通损耗集中在衬板上,衬板既要导热又要承受高压绝缘。这正是氮化硅衬板的工作场景,也是电源架需要液冷的原因。
电源侧之所以成为新位置,是因为功率转换的损耗随功率同步放大。机柜功率从一百多千瓦走向数百千瓦,即便电源效率维持在较高水平,损耗的绝对值也随功率同比例增加,这部分热量集中在电源架与功率器件上。与GPU侧不同,电源侧的散热方案还没有定型,供应商格局也未成形,这使得新增需求有机会落到新进入的厂商手中。
陶瓷基板的AI增量主要在电源侧,GPU顶部的主传热路径对它没有刚性需求。GPU从裸片到冷板的路径不需要电气绝缘,氮化铝的热导率约为铜的一半,放在这一路径上反而增加温差;需要高热导兼电气绝缘的,是800伏直流与固态变压器中的碳化硅功率模块。据调研了解,光通信对氮化铝基板的年需求只有30到50吨级,而氮化硅的热导率约90到120瓦每米开尔文,断裂韧性明显高于氮化铝,综合制造成本低三到四成,功率模块的衬板因此偏向氮化硅。笔者判断,陶瓷基板在AI链条上的增量落在功率器件衬板,时间上跟随800伏直流的放量节奏。固态变压器同样使用碳化硅功率模块,但它只在单体规模较大的园区才具备经济性,其放量节奏决定了氮化硅衬板在数据中心侧的第二块需求。
五、投资含义:钱集中在少数责任切不开的部件
对“超节点还能再堆一代吗”这一问题,散热给出的答案是:这一代的热量能够消化。Rubin Ultra一代依靠80微米以下的微通道冷板与界面材料升级即可应对,两相冷板与金刚石铜仍留作下一步的余量,散热成为卡住环节的时间点预计不早于Feynman一代。这使得再堆一代的约束落在电力、上游设备与互联上,散热一段的投资价值体现为少数部件的增量,它本身不决定节奏。
散热会不会提前卡住,看冷板代际、两相导入与Feynman的封装定案。第一,80微米以下微通道冷板能否在Rubin Ultra一代按期量产,若量产推迟,热流密度上升会提前触及冷板能力;第二,头部云厂是否公开两相冷板的量产订单,两相提前导入意味着单相余量被判定为不足;第三,按英伟达路线图2028年推出的Feynman,其封装方案是否写入金刚石铜盖板或独立热沉片。另外两个读数反映价值的去向:快接头单柜用量与认证名单的变化,以及电源架液冷化的订单与供应商名单。界面材料的供应名单与盖板规格的代际变化,则决定封装内的增量落在谁手里。
散热段的价值集中在少数与GPU责任绑定、或随功率链新增的部件上。中石科技已有铟片供货,受益程度取决于是否进入英伟达链,公开信息尚未披露;英维克的看点在CDU与快接头的认证位置,冷板业务与其他供应商同处比价格局;飞荣达对应冷板与快插环节,弹性来自整包供货的份额。金刚石方面,四方达离海外GPU链最近,兑现取决于Feynman的封装定案,黄河旋风受影响的是与英伟达相关的预期,其超硬材料主业不依赖这一规格。陶瓷方面,三环集团的氮化铝不属主业,受相关预期变化的影响有限;中瓷电子的氮化铝光通信基板对应的市场体量有限。台湾厂商中,健策持有盖板的先发位置,奇鋐处在远端冷板位置,材料溢价难以留存。按时间排列,2026到2027年可以确认的是界面材料与快接头的增量,2027年起看微通道冷板与盖板的量产,2028年以后看Feynman是否导入金刚石铜,电源侧液冷与氮化硅衬板则跟随800伏直流的放量节奏。
上行风险来自热流密度提前越过冷板能力。若Rubin Ultra或Feynman的局部热流密度上升快于冷板代际的推进,两相冷板与金刚石铜嵌件会提前导入,封装内材料与盖板的价值量随之提前跳升。
下行风险来自降规与价格压力。若英伟达继续压缩散热预算,盖板降规与冷板比价会进一步压低单价;电源侧液冷若由整机厂内部消化,外部供应商的新增空间也会收窄。
技术路线风险来自两相冷板提前成为主流。若两相冷板在Rubin Ultra之后迅速普及,单相冷板与冷量分配单元的供应格局会重排,工质供应商与两相系统集成商成为新的受益方,现有单相供应链的份额面临再分配。
以上内容不构成任何投资建议,请风险自担。