2026.10.06 | AC | Packaging | Unimicron: ABF Shortage & Reverse DCF
原标题:欣兴电子:ABF载板缺货下的估值分歧与反向DCF测算
摘要
- 现价1,305元隐含怎样的终值利润率或营收规模;
- 客户预付款与长约锁定的是产能还是利润率;
- 规模路径需要多大的全球份额与资本支出;
- 一致预期与倍数法定价的是哪种情景;
- 同业弹性有何差异,三季度法说会该看什么。
欣兴ABF载板未来两年缺货已是共识,估值分歧在此之后。按本报告基准营收路径,1,305元要求终值利润率达到68.4%;若利润率取20%,2035年营收需做到2025年的11倍。这使得现价已接近乐观情景,上行空间取决于2028年以后的报价。
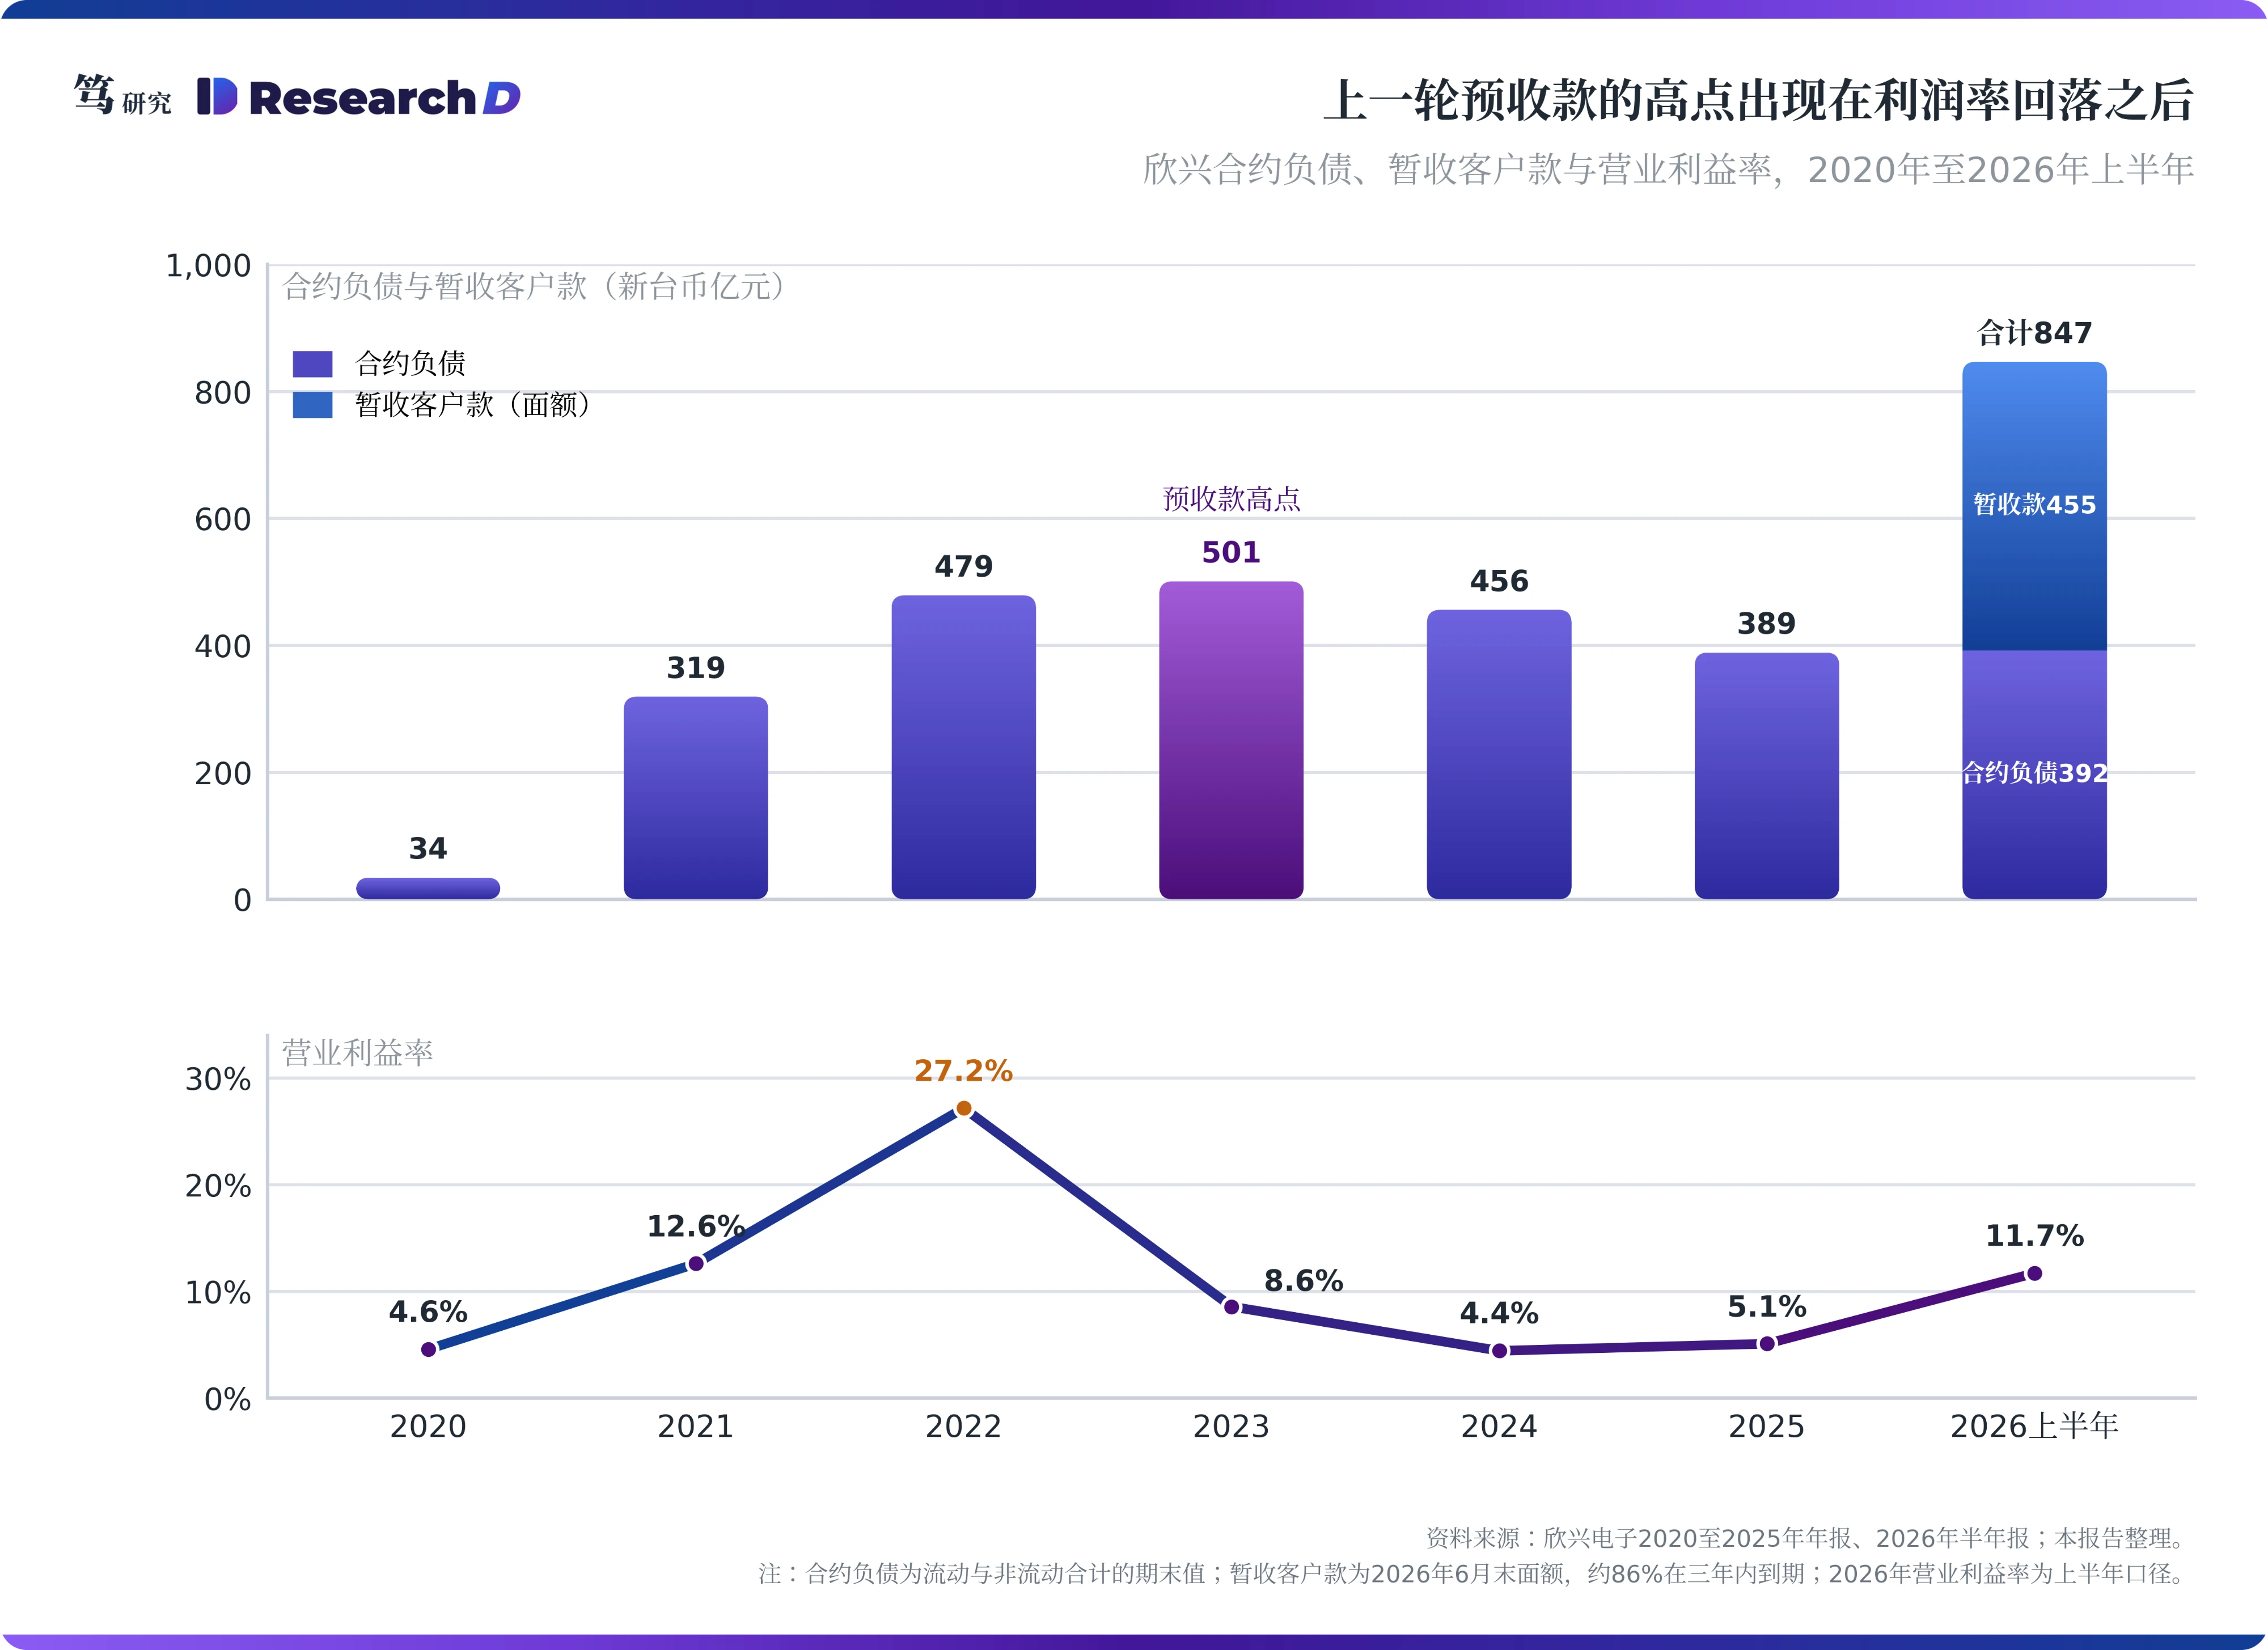
2023年,欣兴账上的客户预收货款达到约新台币501亿元,是上一轮扩产期的最高值;同一年,营业利益率从27.2%降到8.6%。2026年,客户再次为新产能出资,截至6月末暂收客户款面额为455亿元。产能已经有人预订,股价要回答的是另一个问题:这些产能在未来十年能赚多少钱。
一、1,305元要求利润率达到68%,或者营收扩大到11倍
反向DCF的做法是先接受现价,再倒推现价需要什么样的未来现金流。本报告的基准情景假设欣兴营收由2025年的1,312亿元增至2030年的3,484亿元,2035年为4,288亿元;按WACC为9.06%、永续增长率为2.5%、终值EBIT利润率为20%折现,每股价值为448元(股价取10月2日收盘价)。其中终值占企业价值的62.8%,也就是说,估值的六成以上取决于2031年以后的经营状况。这使得反推的重点落在终值上:要让价值回到1,305元,只能提高终值利润率,或者扩大2031年以后的营收规模。
固定营收路径,现价要求终值利润率达到68.4%;固定利润率,现价要求2035年营收做到2025年的11倍。第一种读法保持基准营收不变,只调整利润率,结果是68.4%。第二种读法保持20%的利润率,只放大2031年以后的营收,结果是营收需要放大到基准路径的3.47倍,2035年约1.49万亿元,为2025年的11.3倍,十年复合增速约27.5%(本报告测算)。两者是同一个价格的两种读法,满足其中一个就能支撑现价。现实中也可以是两者的组合,但方向不变:利润率每低一点,规模就要再大一点。
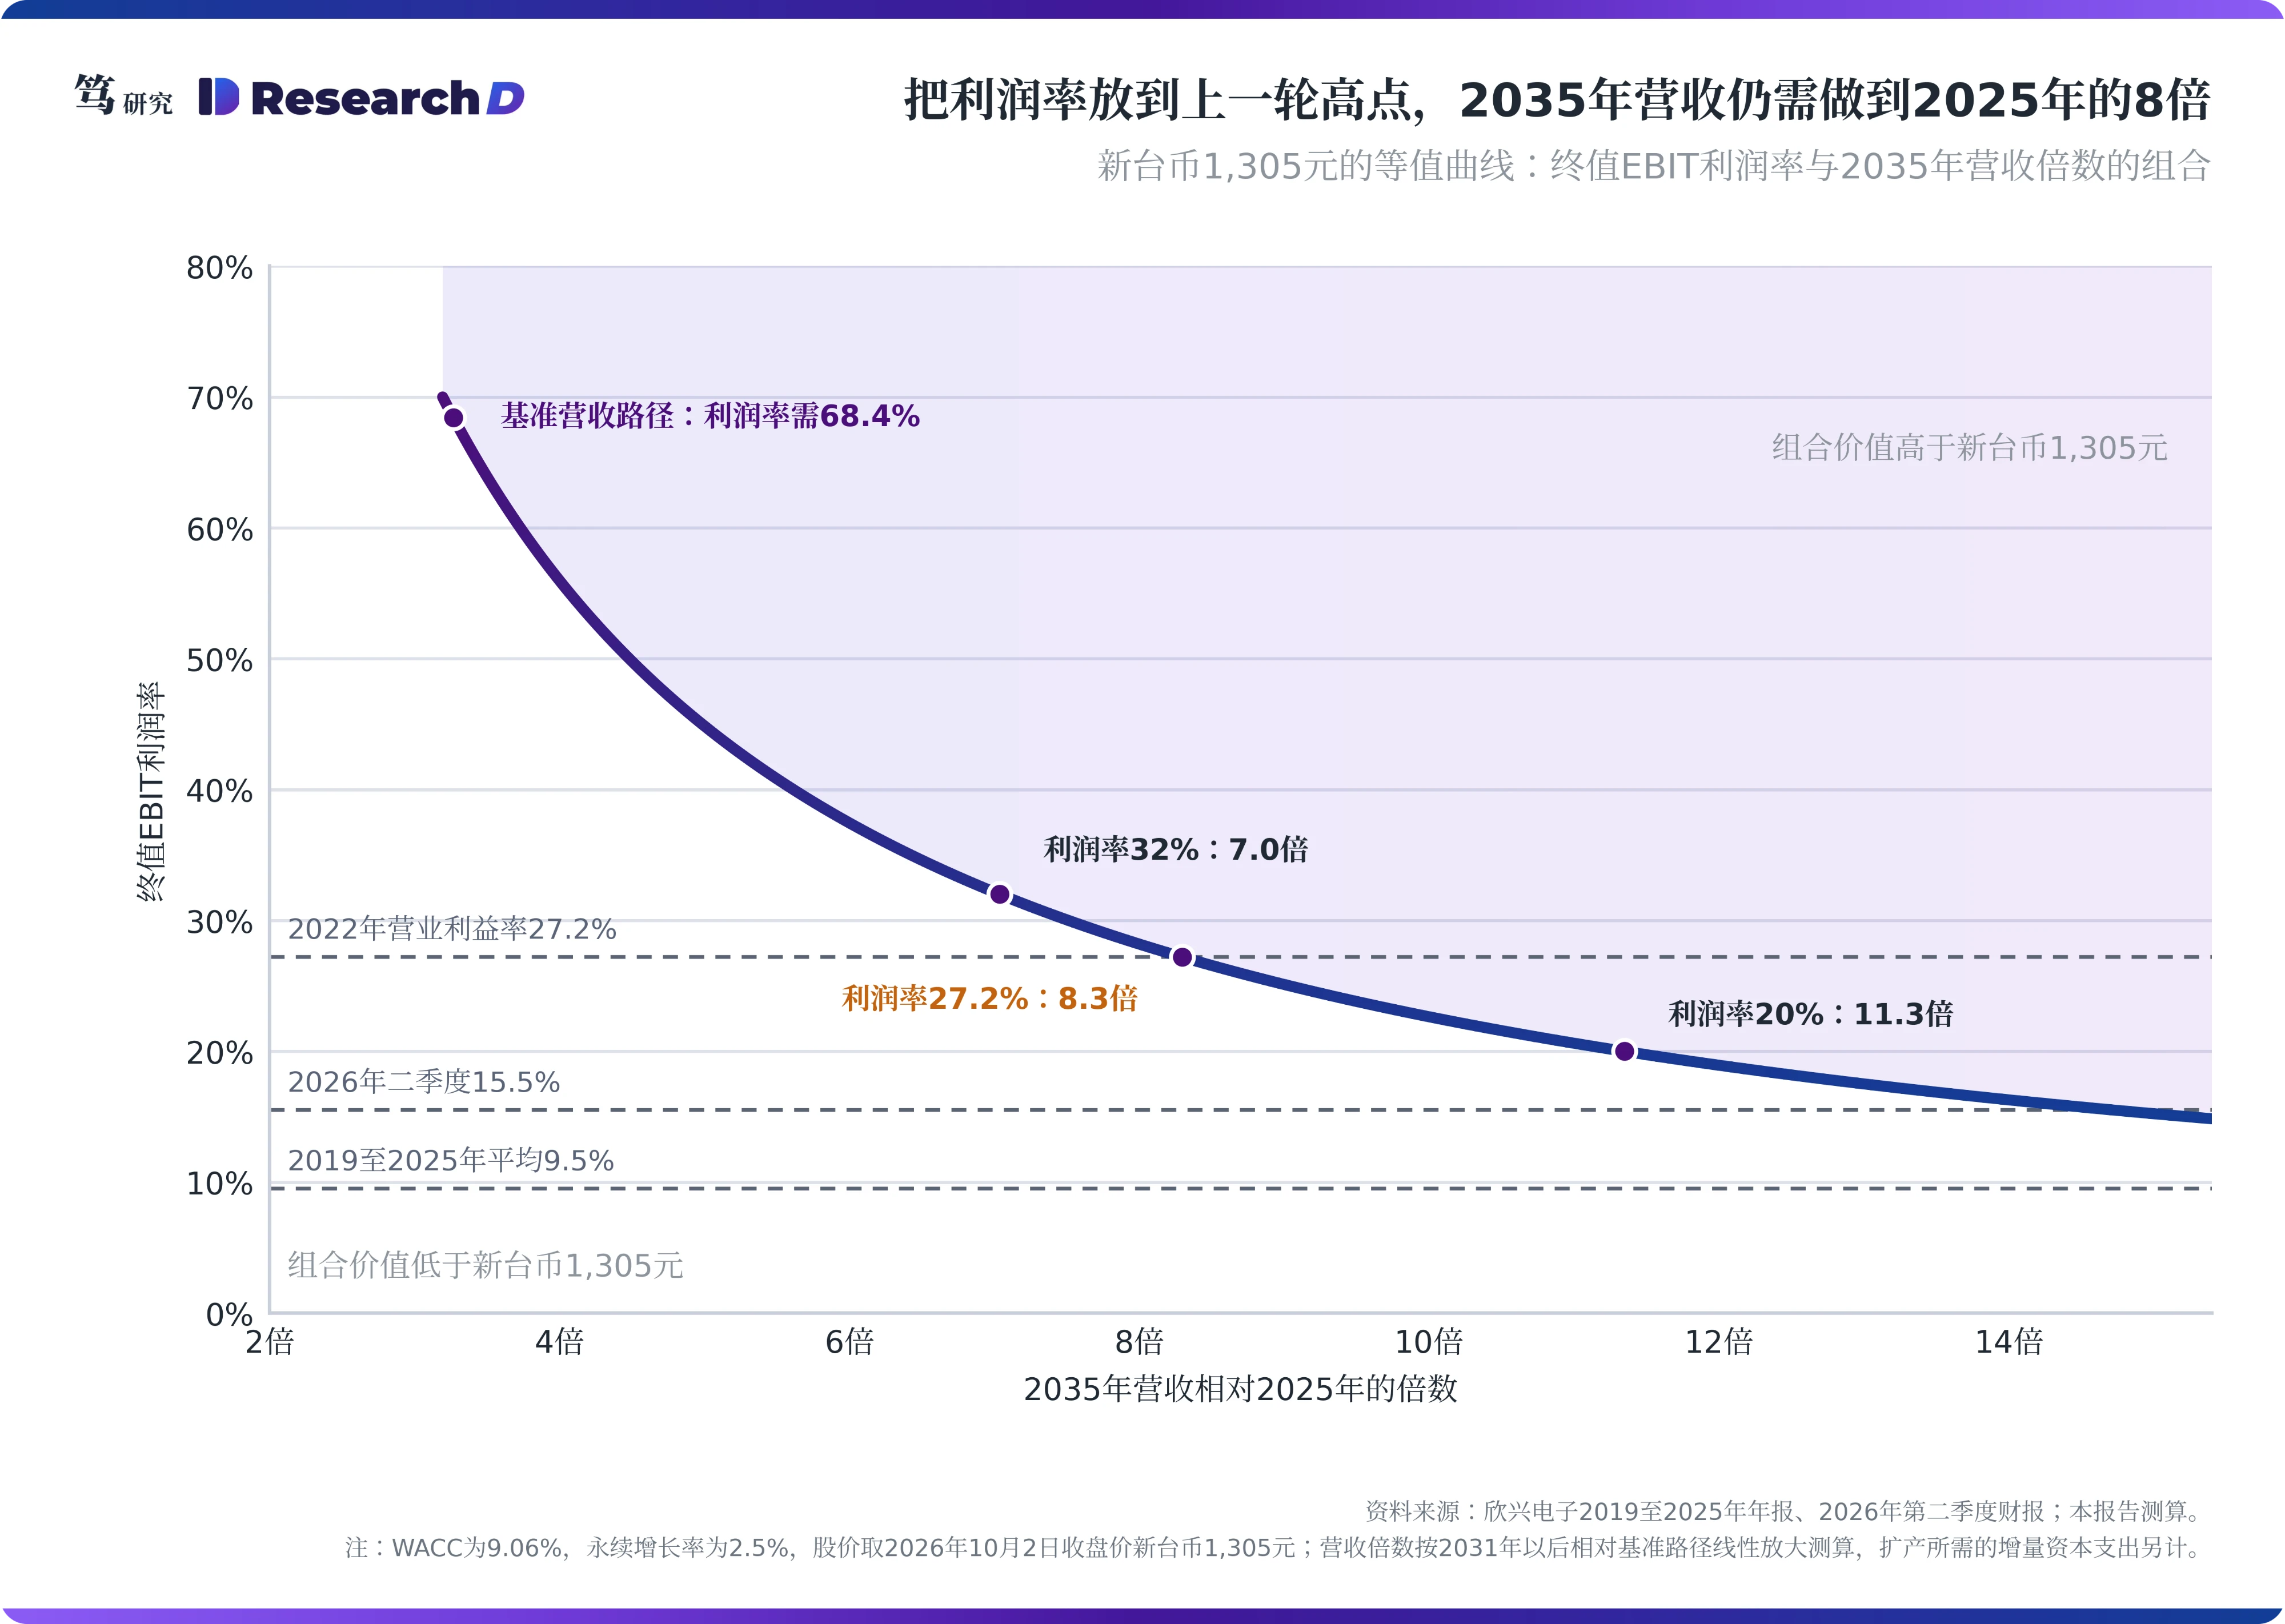
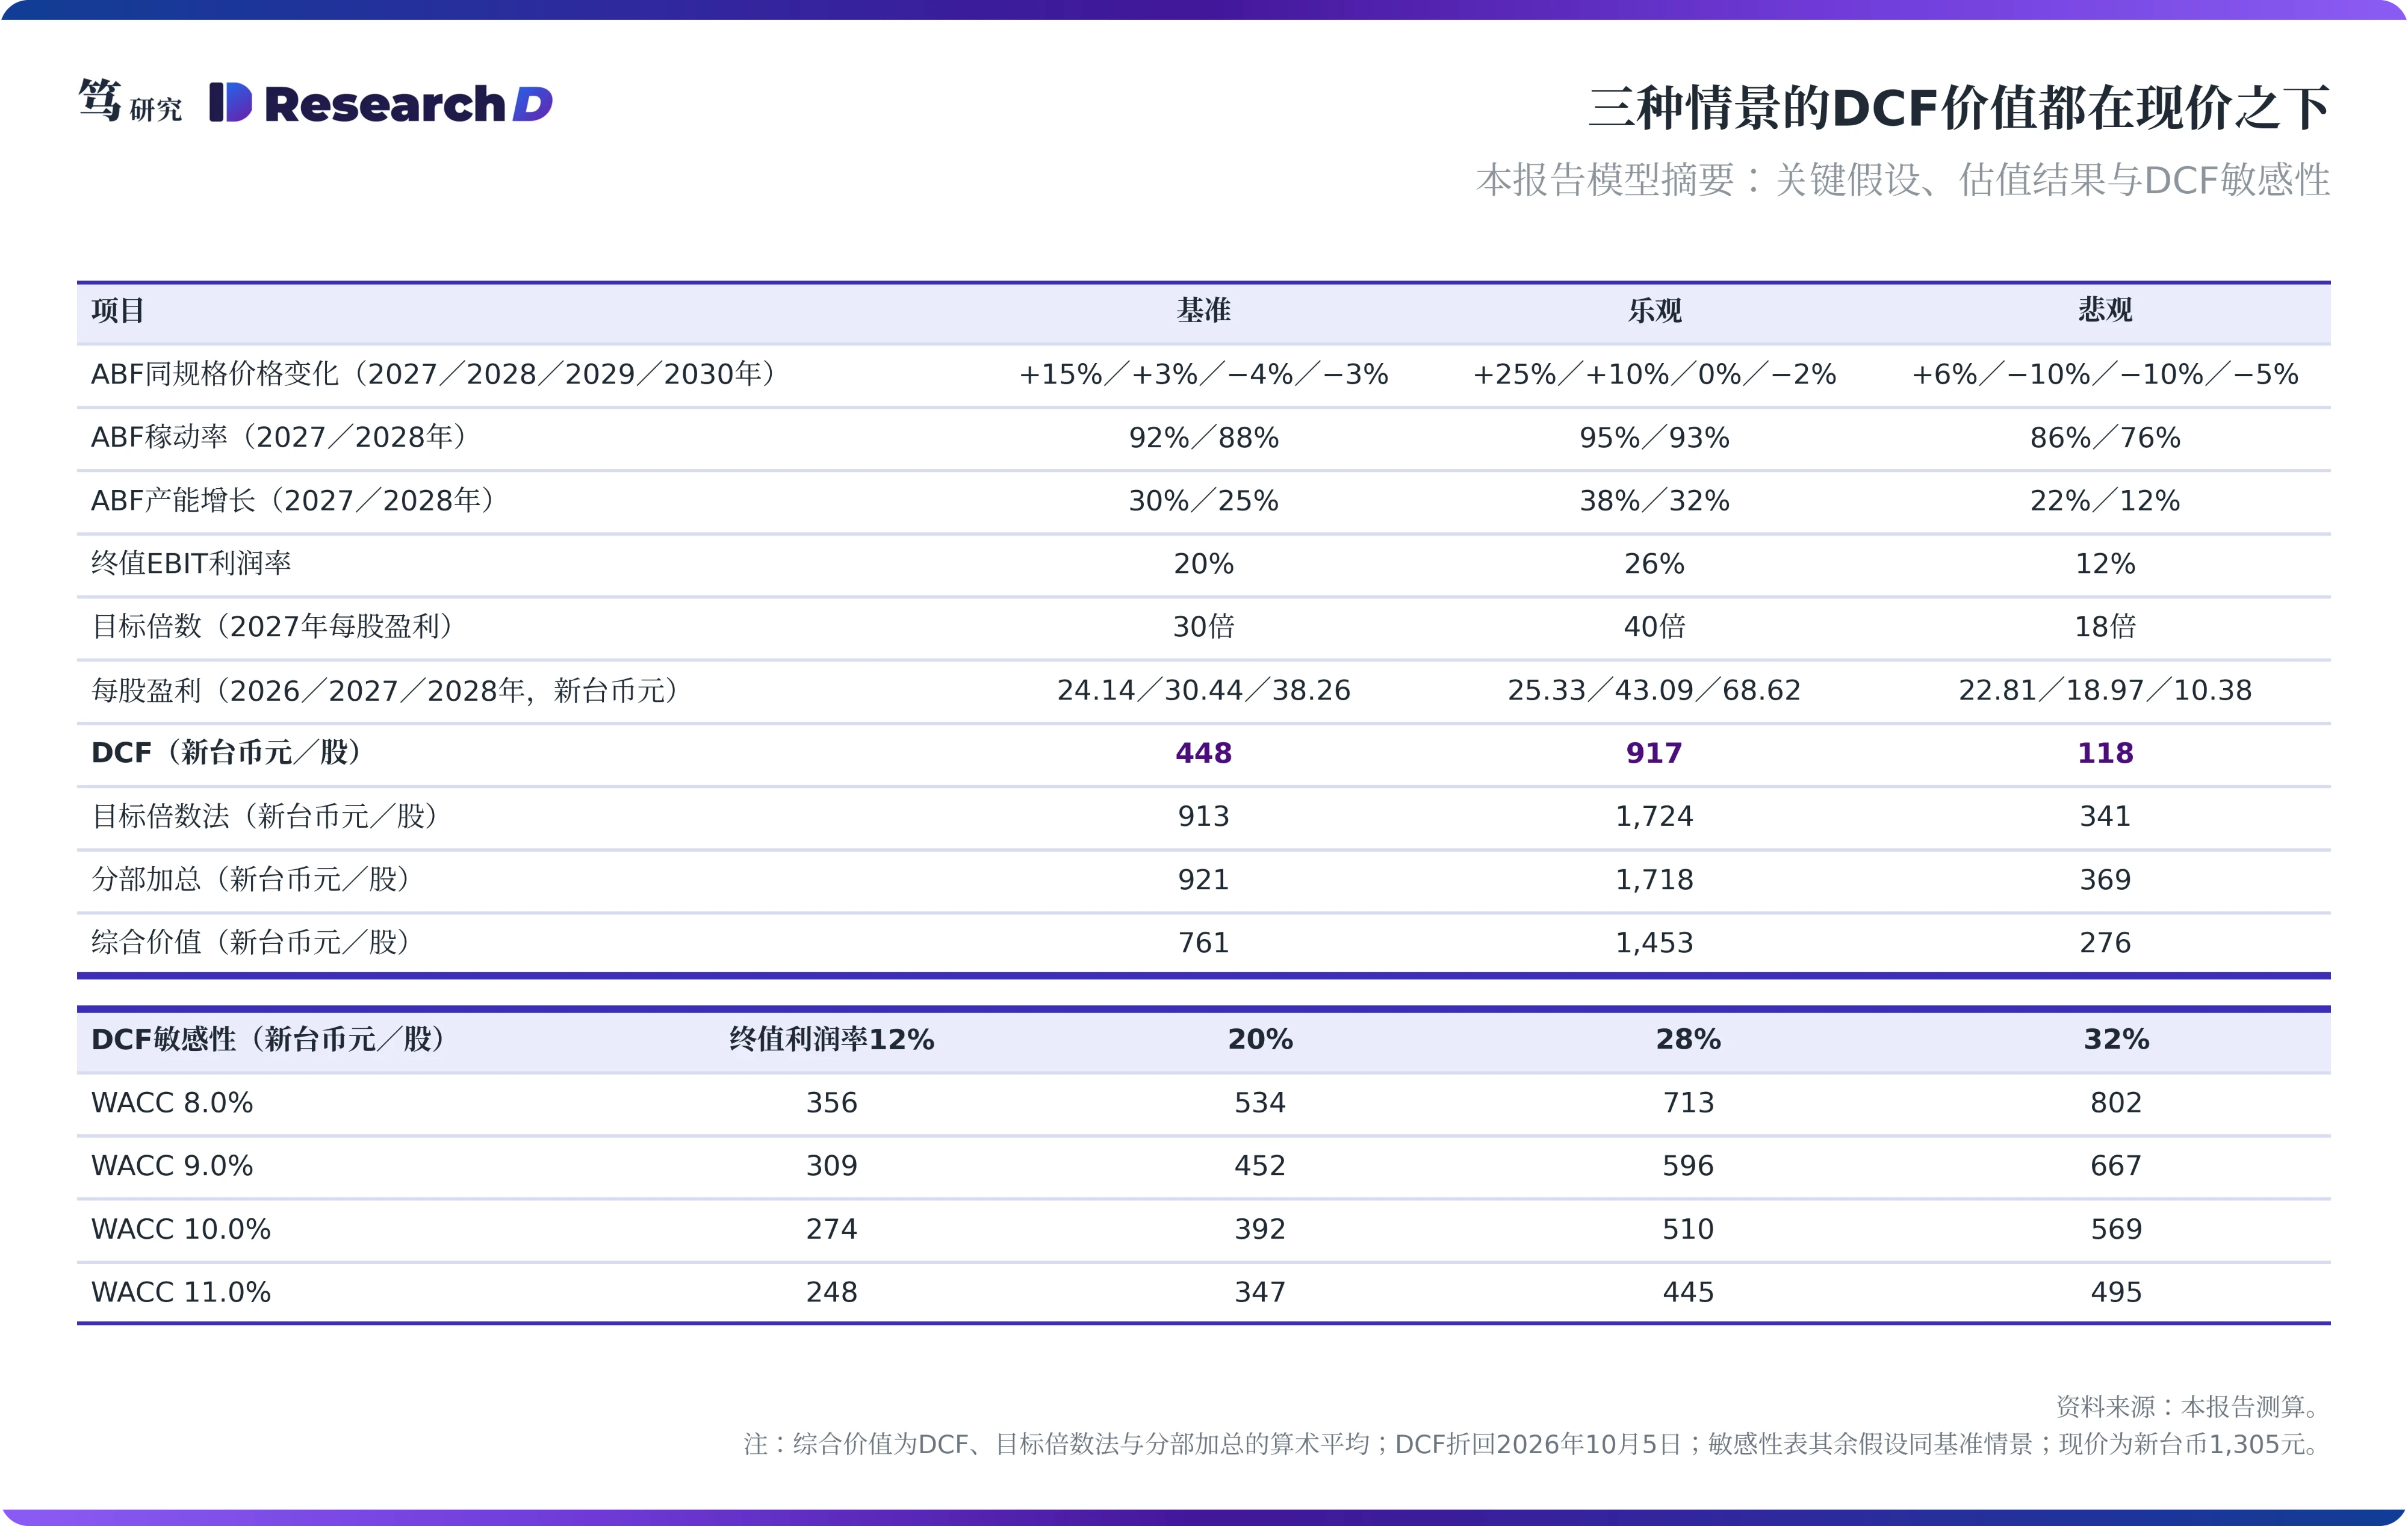
乐观情景的DCF价值为917元,约为现价的七成,现价的支撑来自倍数法。在敏感性测算中,最有利的组合是WACC取8%、终值利润率取32%,对应每股802元,约为现价的六成。本报告的综合价值取DCF、目标倍数法与分部加总三种方法的平均,基准情景为761元,与现价相差544元。如果只在基准与乐观两种情景之间加权,现价对应的乐观情景权重约79%。换句话说,市场已经把大部分权重放在乐观情景上。
这一方法与笔者*9月16日宁德时代反向DCF报告*相同,分析显示出的两家公司市场隐含预期完全不同。宁德时代的300元要求未来十年完整维持当前的单位盈利,市场定价的是盈利水平能否守住。欣兴的1,305元要求营收再扩张数倍,或利润率超出上一轮高点,市场定价的是非常规增长本身。前者只需检验利润率,后者要同时检验利润率与规模。下面两节分别检验这两条路径。
二、客户预付款锁定的是产能,利润率仍随报价起落
现价要求的终值利润率约为上一轮景气高点的2.5倍。欣兴2022年营收1,404.9亿元、营业利益381.7亿元,营业利益率27.2%,是2019年以来的最高值;2019至2025年的平均值约为9.5%。2026年二季度,营业利益率回升到15.5%。本报告基准情景假设营业利益率在2028年达到26.3%,此后随折旧增加与报价回落,2030年降至22.6%。利润率这条路要成立,终值利润率需要长期停在68%附近。市场常见的理由是:这一轮客户已经预付货款锁定产能,高利润率可以维持。这一理由可以用上一轮的数据检验。
上一轮预收款的高点出现在利润率回落之后。欣兴的合约负债在2021年、2022年和2023年分别约为319亿元、479亿元和501亿元。也就是说,客户为锁定产能付出的预收款在2023年达到最高,但同一年营收下降26%,营业利益率由27.2%降至8.6%,2024年再降至4.4%。2023年二季度,欣兴的稼动率约为55%。本文认为,原因在于预收款保障的是产能使用权与交付顺序,价格与订单量仍随季度议价调整,需求转弱时客户可以推迟提货。这一轮的客户资金以可返还的暂收款入账,约86%在三年内到期(2026年半年报附注)。由此可见,客户出资锁定的是产能使用权与交付顺序;长约约定的价格路径覆盖到2027年前后,此后的价格与稼动率仍随周期变化。
长约平滑了欣兴拿到的涨价,上游扩产之后,载板的价差还会先回吐。欣兴七成以上的ABF出货受长约约束。按目前的调价节奏,2026年三季度至2027年底,长约价每季上调约10%至15%,现货价每季上调20%以上,所以欣兴拿到的涨价幅度低于现货市场。笔者在9月26日报告中分析,稀缺产生在T-glass与ABF膜这类单点卡口,涨价收益落在下游寡头,上游新产能上线后下游价差先回吐。日东纺T-glass新产能最早在2027年1至3月投产,味之素也在面向2030年分阶段扩产(日东纺决算资料,味之素6月30日电子材料事业说明会)。这使得利润率路径需要在2028年长约重谈时继续大幅提价,而上游扩产的方向正好相反。现价能否成立,还要看规模这条路径。
三、按20%利润率,欣兴要拿下全球载板产值的一半以上
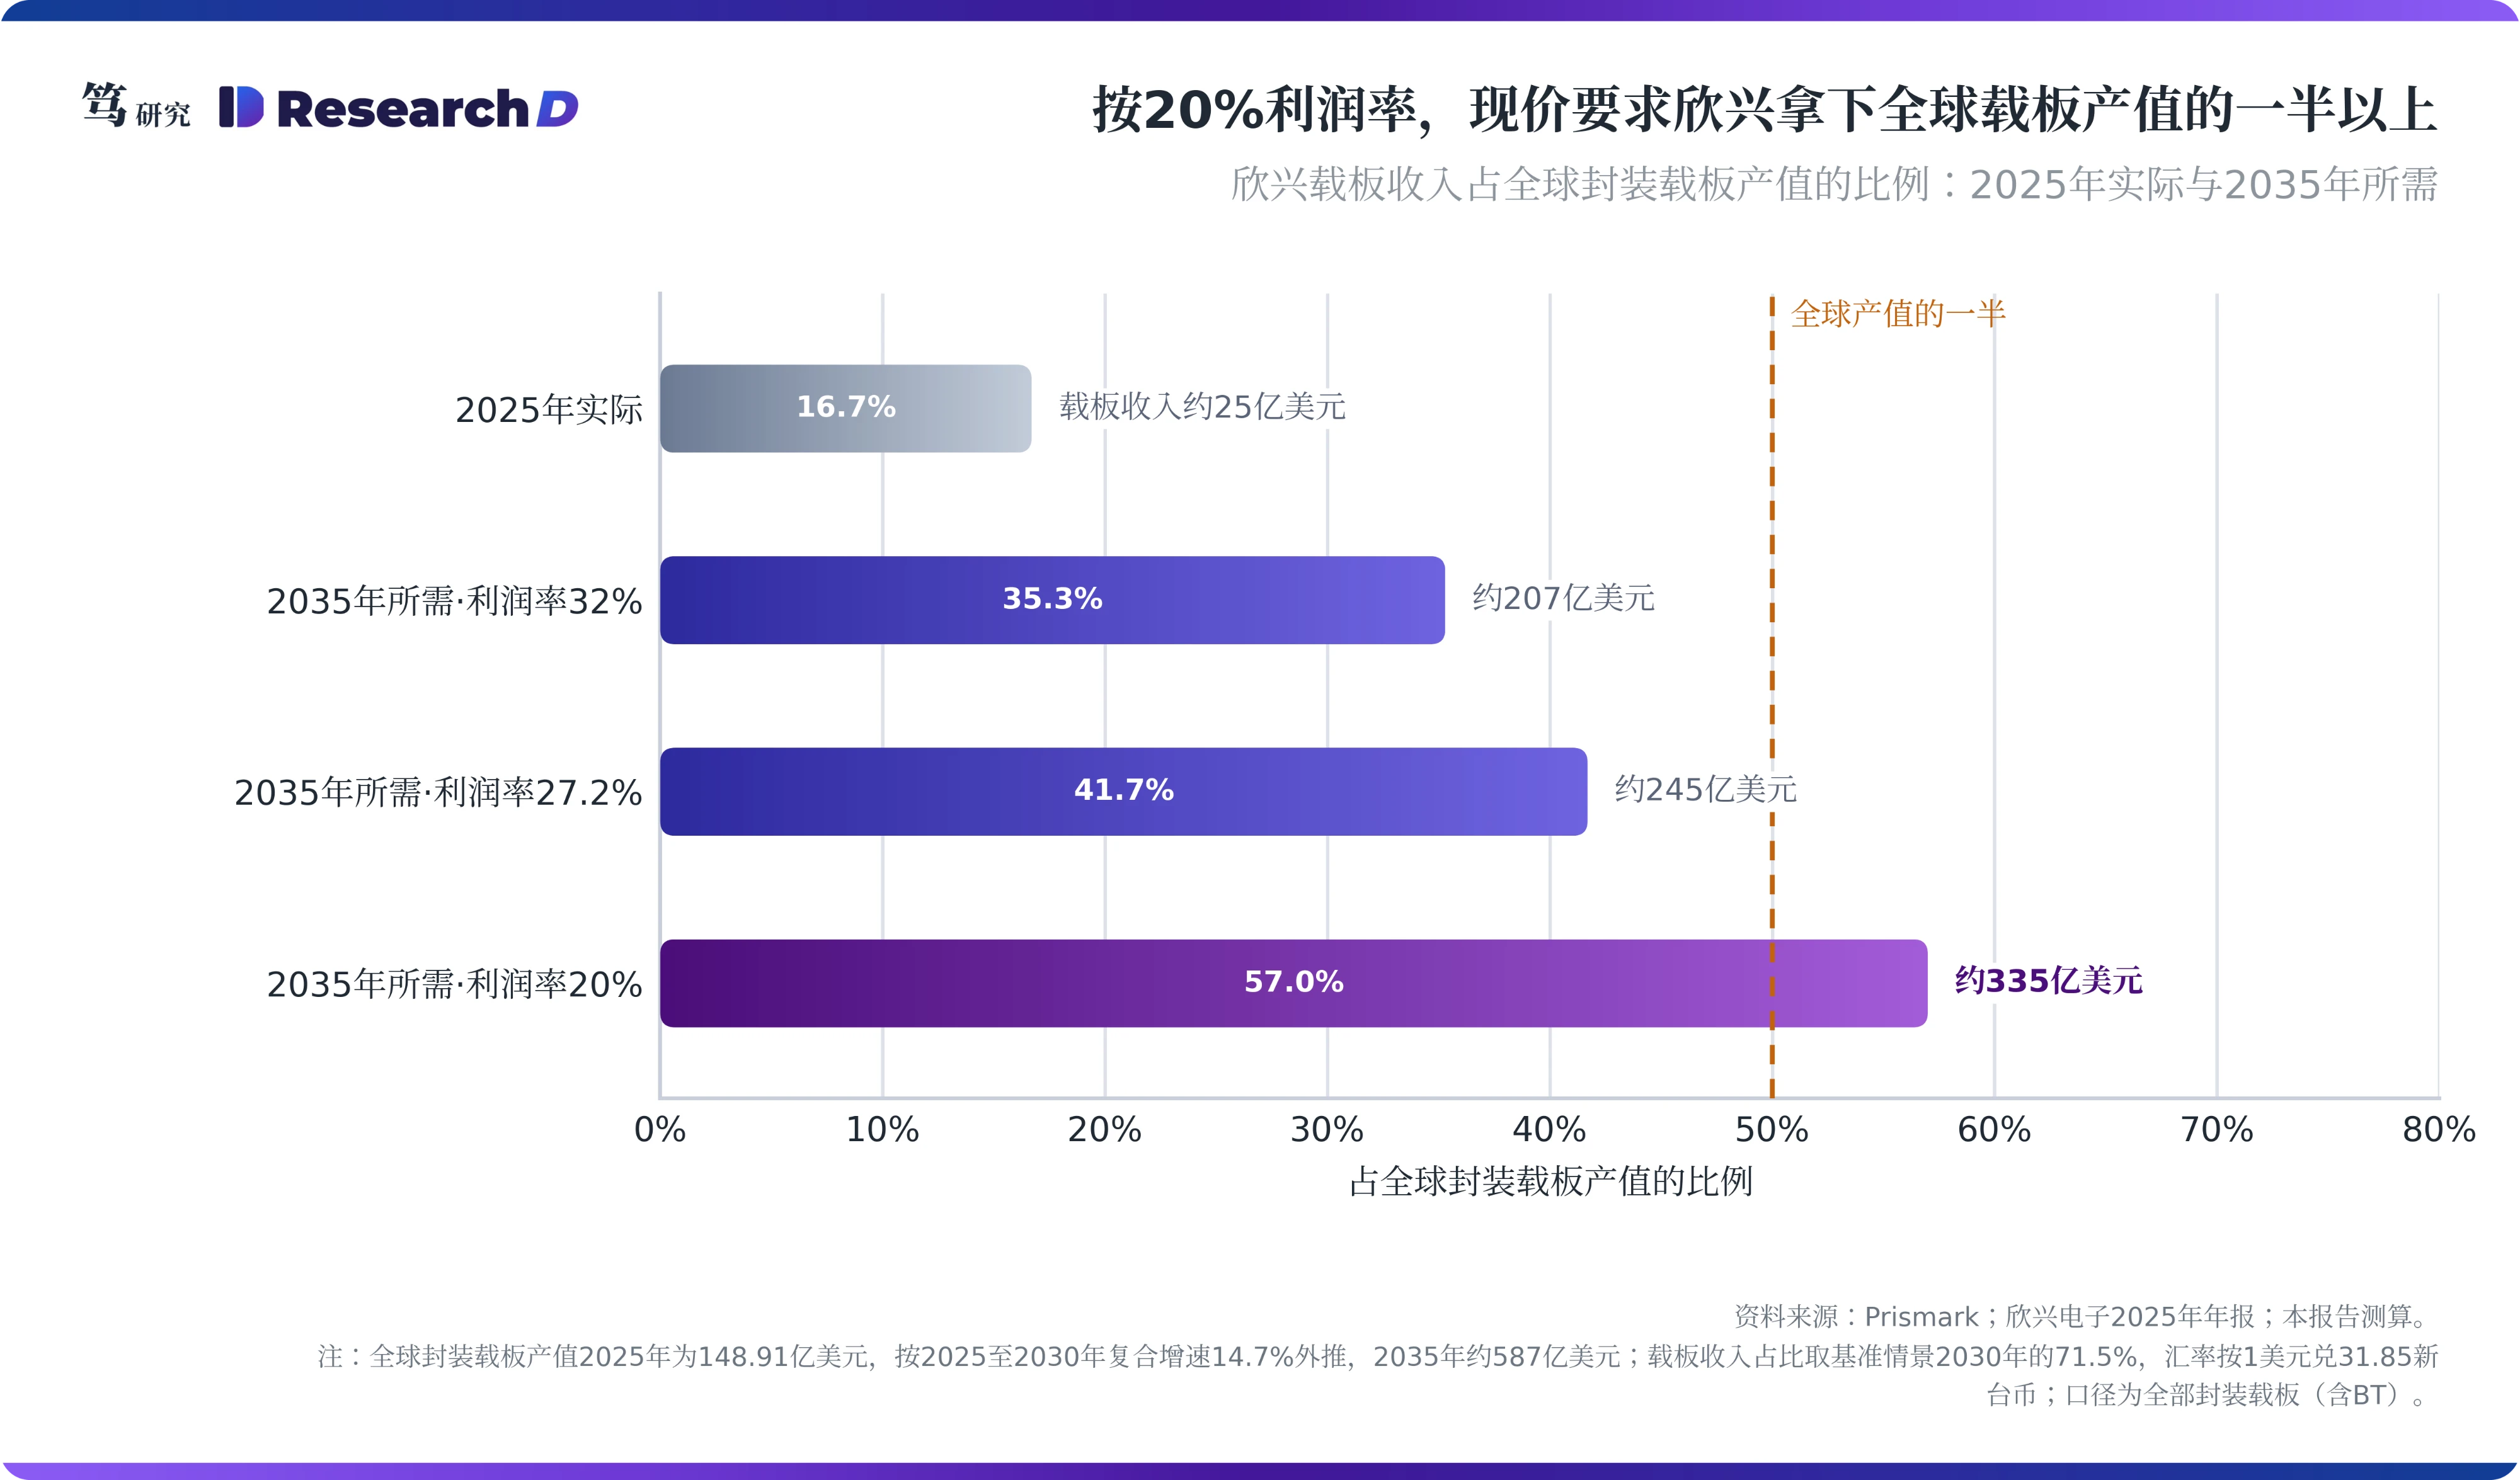
规模路径要求欣兴2035年的载板收入达到全球封装载板产值的一半以上。检验规模的方法,是把现价要求的营收放到全球市场里比较。按Prismark的口径,2025年全球封装载板产值为148.91亿美元,2025至2030年复合增速14.7%;粗略计算,按同一增速外推,2035年约为587亿美元。欣兴2025年营收为42.25亿美元,其中载板约占59%,对应约17%的份额。现价要求的2035年营收约468亿美元,载板按基准情景2030年的营收结构计约占71.5%,即约335亿美元,粗略计算份额约57%。即使终值利润率取2022年高点27.2%,所需份额也约为42%。也就是说,欣兴的份额要从约六分之一提高到一半以上,而全球市场本身还要保持十年两位数增长。
规模路径要求十年累计约1.7万亿元的资本支出。份额的背后是产能,产能的背后是资本支出。本报告基准情景中,2026至2030年现金资本支出合计2,750亿元,带来约2,171亿元的新增营收,即每1元资本支出对应约0.79元营收。据此推算,营收做到1.49万亿元需要约1.72万亿元资本支出,平均每年约1,700亿元,是2026年预算537亿元(欣兴7月28日董事会决议)的3.2倍。资金来源同样受限:2026年的扩产资金主要来自客户暂收款与7月发行的GDR,两者合计约为当年资本支出的1.7倍,而暂收款将在2027至2029年集中返还。
已公布的扩产计划把欣兴的ABF产能推到2030年约为2025年的2.5到3倍。光复厂区二期产能在2026年三季度开出,光复二厂预定在2027年二季度开出,杨梅二厂预计2028年量产,杨梅三厂预计2026年底至2027年初动工(欣兴7月29日法说会)。9月30日,欣兴又以100.89亿元标得新竹湖口的普利司通旧厂区。在本报告模型中,2030年ABF平均产能为2025年的2.56倍(基准)至3.04倍(乐观),与现价要求的规模仍有数倍差距。产业链信息显示,真空压膜机的交期已排到2031年,这一约束同时作用于同业与欣兴自身:它支撑了2028年前的报价,也限定了欣兴扩张的速度。
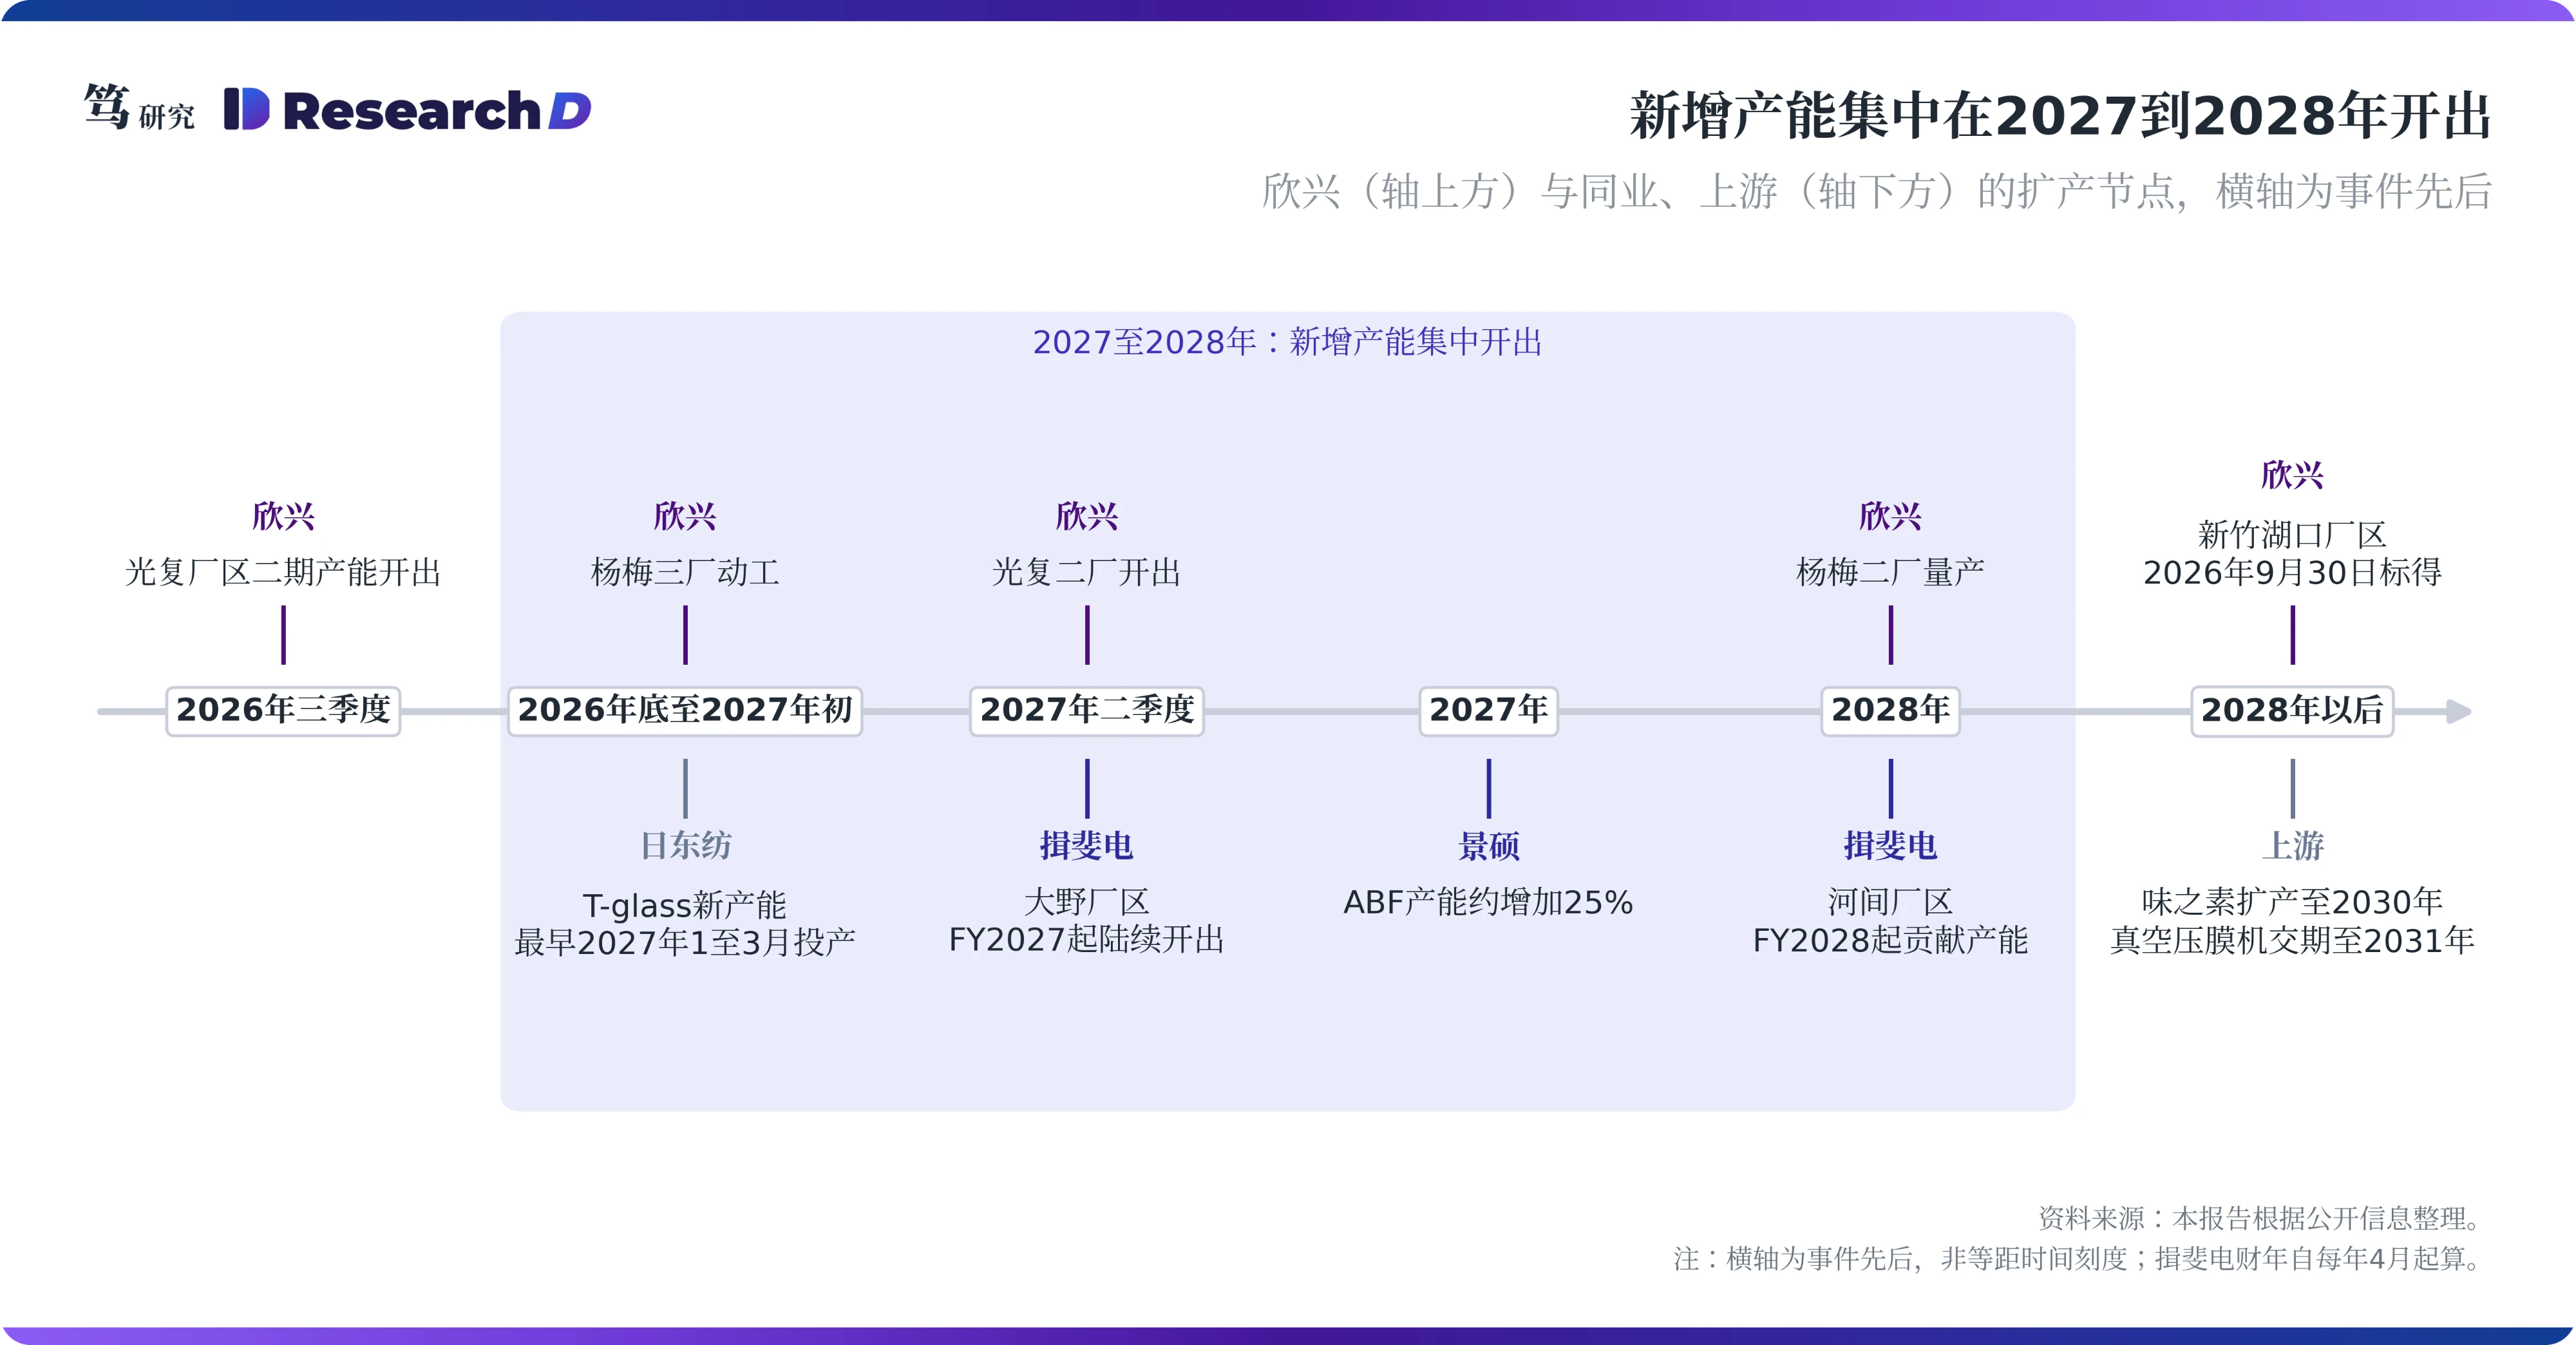
同业的新增产能同样集中在2027到2028年,本报告的悲观情景对应的正是这一窗口的供需逆转。揖斐电FY2026至2028年的投资约5,000亿日元,大野与河间两个厂区自FY2027起陆续开出,资金以客户预付相当于投资额的款项为前提,并将在2027年3月底前决定是否追加投资。景硕2027年的ABF产能约增加25%。笔者在6月6日报告中判断,折旧约束与ABF载板、HBM、CCL、T-glass产能的集中释放会在2027年中期形成共振,AI资本开支增速将从75%以上降至10%至17%。本篇的悲观情景即对应这一逆转幅度:2027年ABF同规格价格上涨6%、2028年下跌10%,2028年稼动率76%,终值利润率12%,综合价值276元。
四、高估值倍数等于默认高盈利延续多年
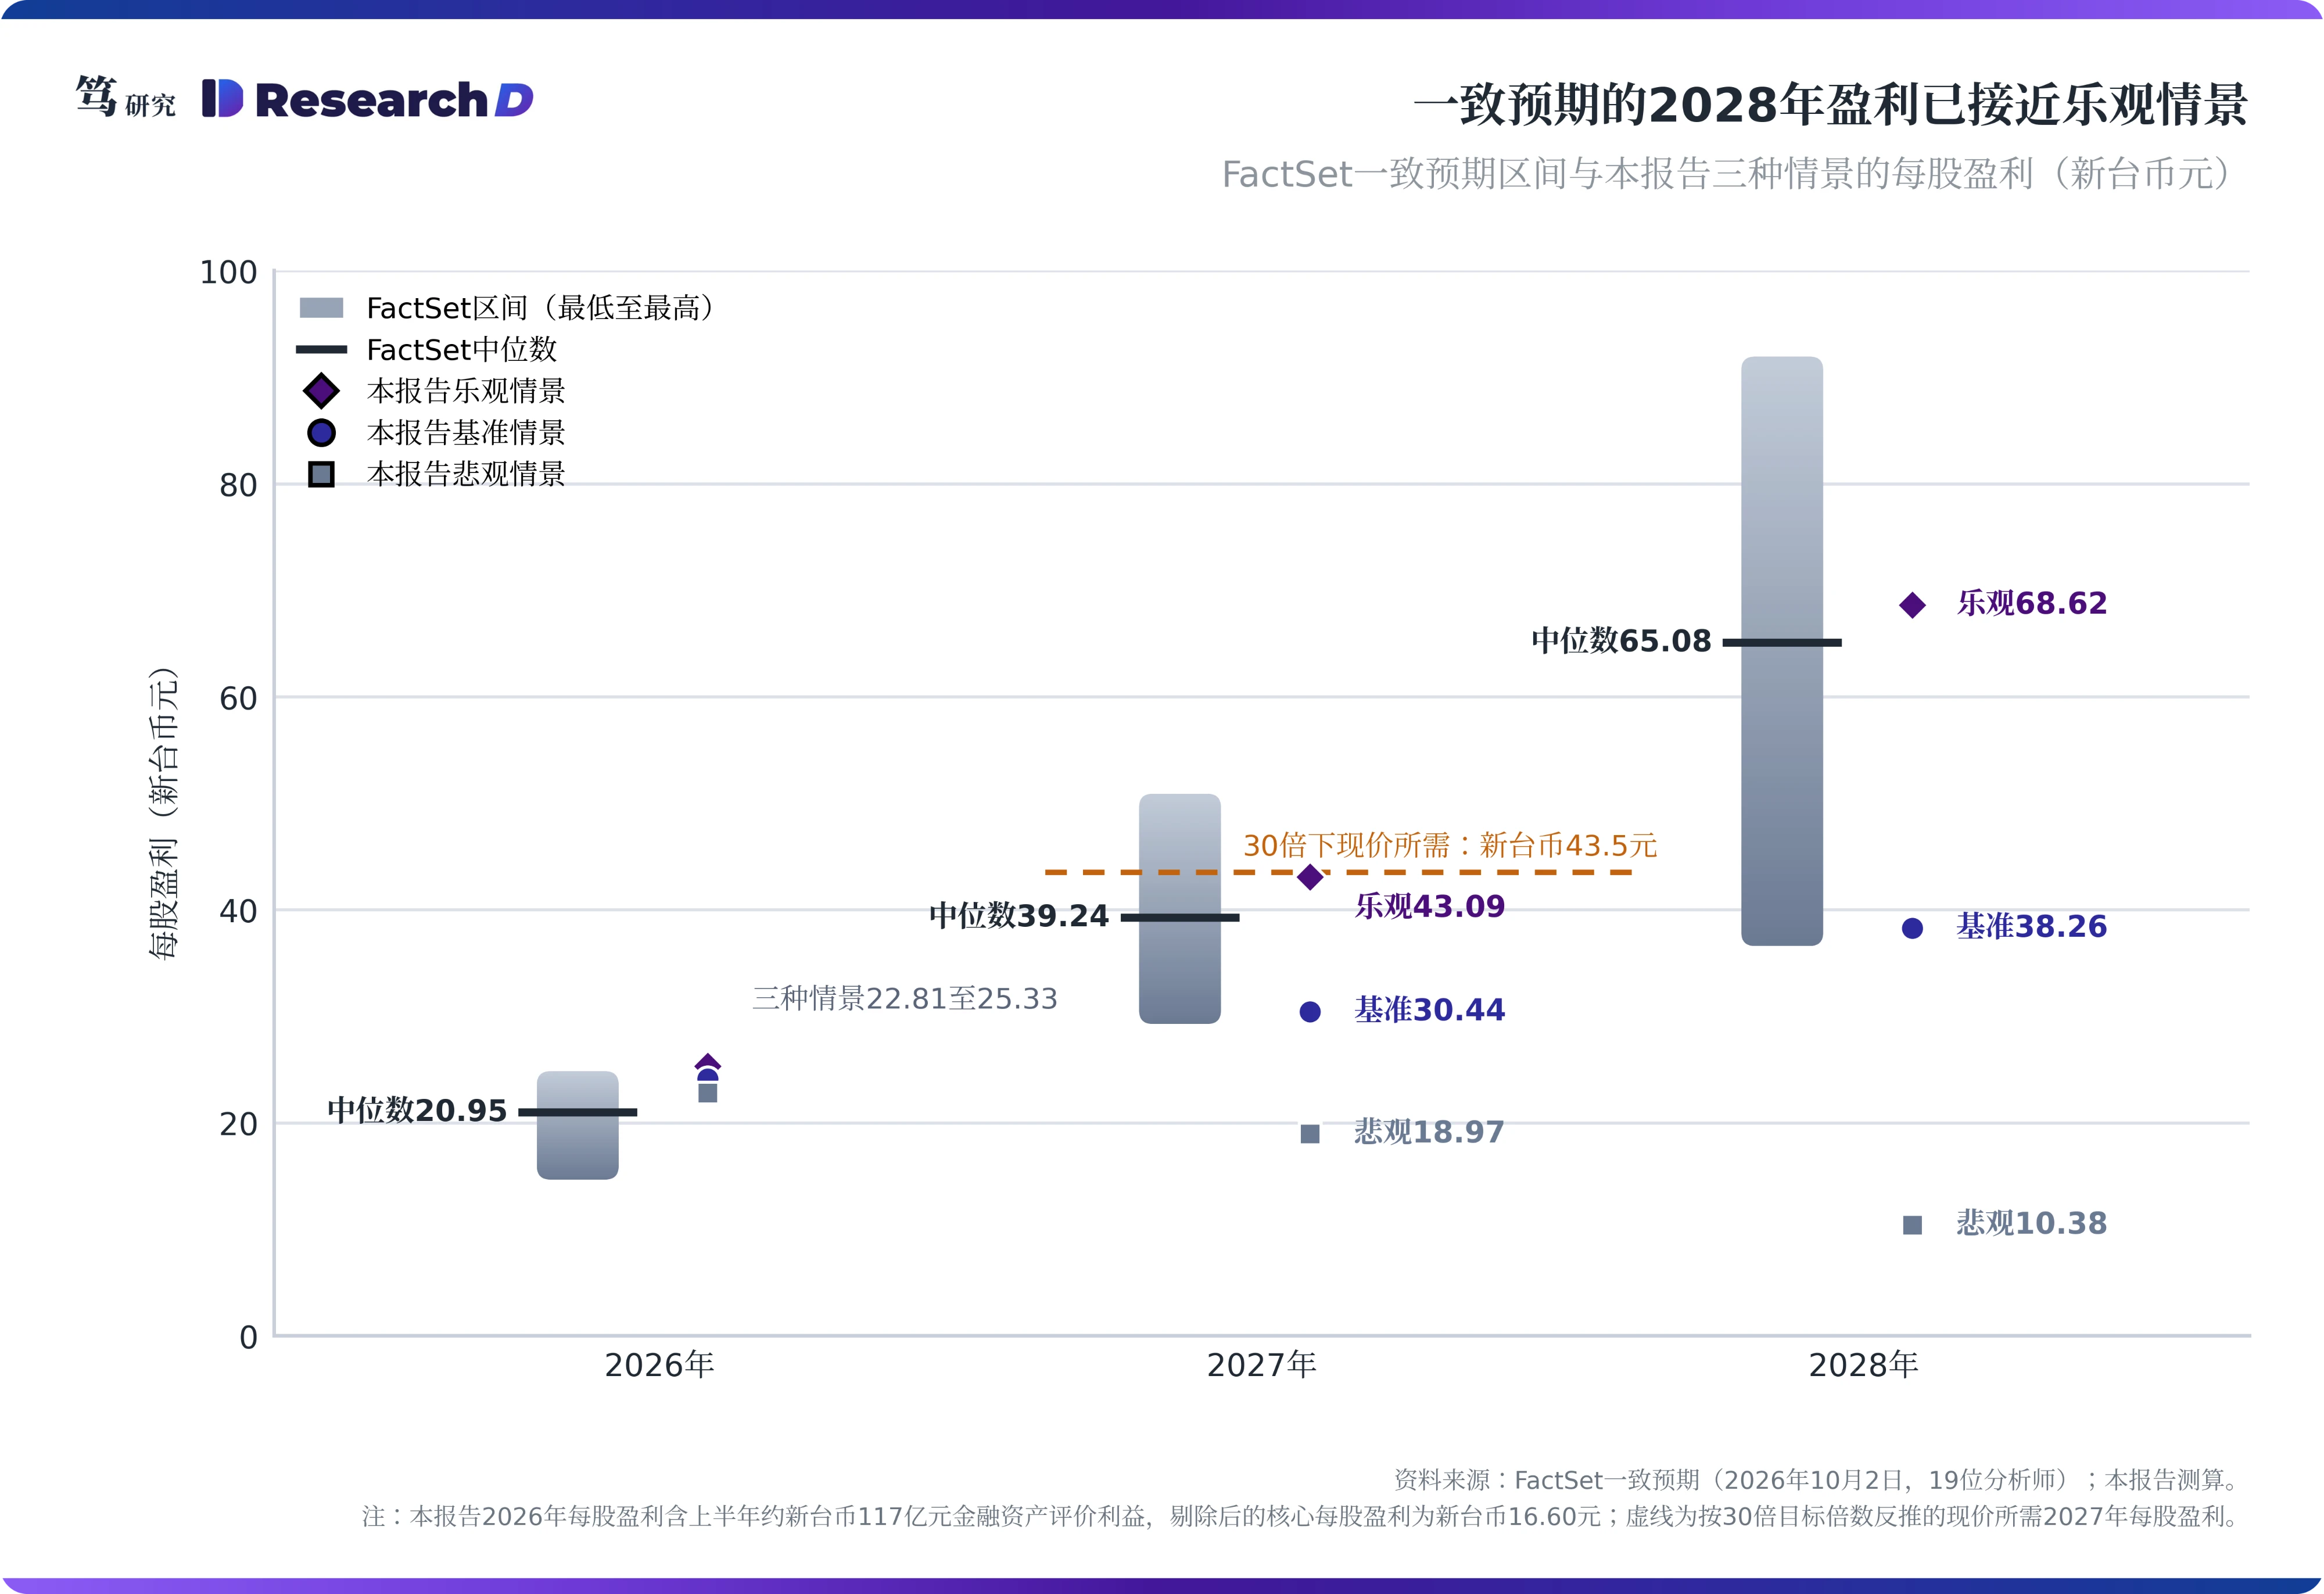
Consensus的2028年盈利已接近本报告的乐观情景。利润率与规模两条路径的门槛都很高,市场仍给出1,305元,原因在定价方式上。FactSet一致预期显示(19位分析师),欣兴2026至2028年每股盈利中位数分别为20.95元、39.24元和65.08元。本报告基准情景分别为24.14元、30.44元和38.26元,乐观情景分别为25.33元、43.09元和68.62元,其中2026年含上半年约117亿元的金融资产评价利益,剔除后的核心每股盈利为16.60元。按线性插值,一致预期的2027年和2028年分别位于基准到乐观之间约七成与九成的位置,与现价隐含的约79%乐观权重基本吻合。自7月21日一期以来,2027年与2028年的中位数分别上修约20%和16%。这说明现价与一致预期是同一套判断:未来两年的盈利接近乐观情景。
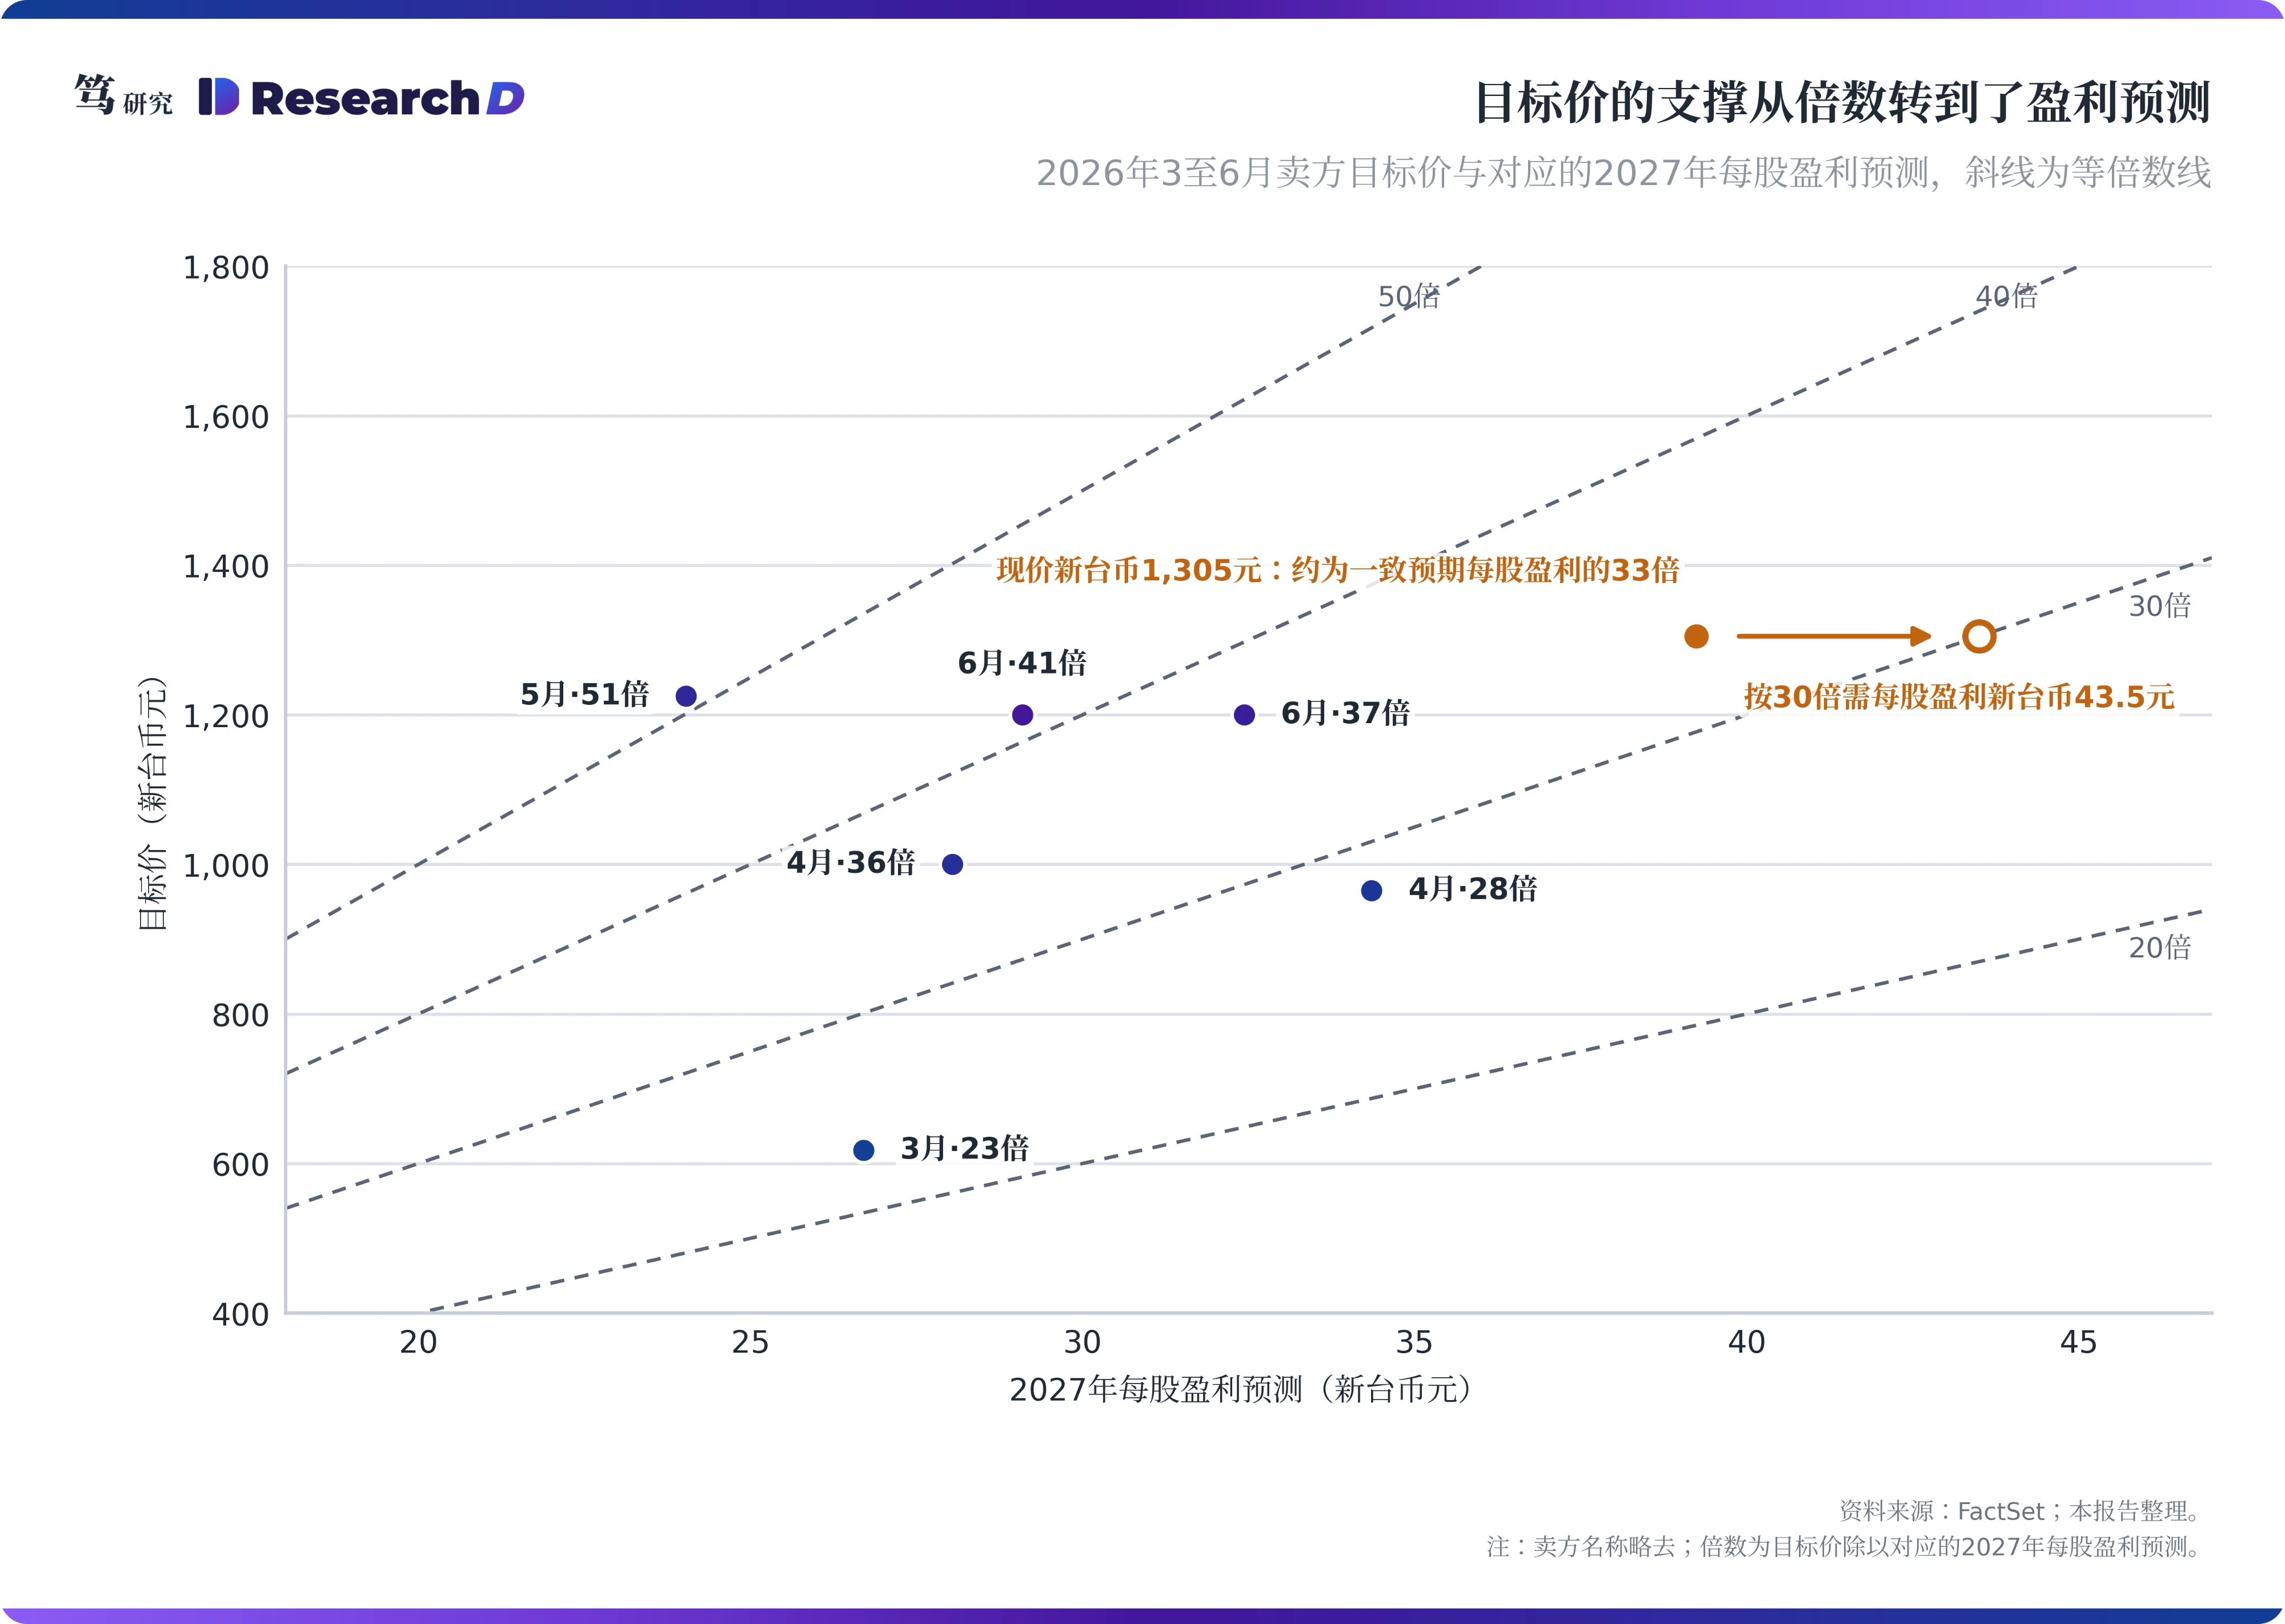
卖方目标价的支撑已经从估值倍数转到盈利预测。4至6月市场公开的五个目标价在965元至1,225元之间,对应的2027年每股盈利为24至34元,隐含倍数在28倍至51倍之间。此后盈利预测快速上修,10月的一致预期已到39.24元。按30倍的目标倍数反推,现价需要的2027年每股盈利为43.5元,与乐观情景的43.09元相差约1%。换句话说,春季的目标价主要靠倍数,现在的股价主要靠上修后的盈利预测,再乘以30倍上下的倍数。
同一组盈利预测下,倍数法的估值约为现金流折现的两倍,差额来自倍数默认的盈利持续期。基准情景的目标倍数法为913元,DCF为448元;乐观情景分别为1,724元与917元。两种方法使用同一组盈利预测,结果却相差约一倍。原因在于:倍数法默认2027年的盈利水平能长期维持,DCF则按2029年以后报价回落、折旧上升逐年计算。所以,给2027至2028年的高盈利乘以30倍,等于假设这一盈利水平还能维持多年。上一轮也出现过同样的判断。2021年8月的股东会上,欣兴表示营运逐年成长到2026年都没有问题;同年10月,市场对欣兴2024年每股盈利的乐观预期超过20元。实际情况是2023年营收下降26%,2024年每股盈利只有3.34元。当前的情况与之类似,估值分歧最终落在2029年以后的盈利水平上。
五、投资含义:现价离乐观情景约一成,离基准情景约四成
现价与乐观情景的综合价值相距约一成,与基准情景相距约四成,估值的不对称集中在2028年以后。悲观、基准与乐观三种情景的综合价值分别为276元、761元和1,453元(本报告测算)。由于2027年的涨价幅度已基本反映在一致预期中,接下来改变估值的信息主要来自2028年以后:报价能否继续上调、长约重谈的条款如何,以及新厂能否继续获得客户出资。
由2028年以后假设承担的价值集中在ABF载板业务。基准情景下,2030年ABF载板约占欣兴营收的67%,估值分歧基本落在这块业务上。HDI业务2026年约占营收的26%,估值依据是自身的订单与价格,与ABF报价的关联度有限。苏州群策的情况有所不同。欣兴通过子公司合计持有其90.44%的股份,扣除中间控股公司的非控制权益后,有效持股为80.88%。群策主要从事高阶载板业务,欣兴的BT载板只在山莺S1厂与群策C1厂生产。群策已向港交所递交上市申请,按有效持股计算,在分部加总中约占8%。上市可以给这部分价值一个外部估值锚,但群策的业务同样处在载板周期之中,所以这部分价值也会随2028年以后的报价变化。
长约比例与客户出资方式决定了同业之间的弹性分布。调研显示,欣兴七成以上的ABF出货在长约内,而南电与景硕的非长约比重较高,在报价上行时调价的空间较大。到2028年以后,这一差异的影响方向会反转:欣兴的回落幅度取决于长约重谈条款,非长约比重高的同业则直接面对价格波动。揖斐电以客户预付覆盖扩产投资,扩产资本的风险主要由客户承担。笔者判断,同一轮缺货在三类公司上的兑现节奏不同,欣兴估值对2028年以后长约价格的敏感度最高。
六、跟踪验证:三季度法说会与2027年下半年的长约报价
乐观情景成立需要三个条件同时出现。第一,2027年ABF同规格实现价格涨幅超过25%,并在2028年继续上调,长约重签价格同步改善。第二,杨梅三厂与湖口厂区取得新的客户出资,乐观情景假设2027年新增约150亿元。第三,折旧由2026年的约207亿元升至2030年的约404亿元,营业利益率仍稳定在27%附近。
基准与悲观情景得到支持的信号集中在2027年下半年。报价环比持平或下调、客户递延拉货、暂收款返还快于新增、欣兴或揖斐电推迟2028年以后的扩产,以及一致预期2028年每股盈利中位数下修,都会指向这一方向。
三季度法说会是第一个检验点,揖斐电的追加投资决定是第二个。10月上旬公布的9月营收延续已知的涨价节奏,信息量有限。预计在10月下旬召开的三季度法说会将给出2027年的报价与产能指引、长约比例与调价机制,以及杨梅三厂的客户出资情况。揖斐电预计在10月底至11月初公布第二季度决算,并在2027年3月底前决定是否追加投资。11月,日东纺中期决算与味之素第二季度决算将分别给出T-glass与ABF膜的价格与新产能进度。
七、风险因素
上行风险来自需求与供给约束两端。推理与Agentic负载带动ABF载板的面积与层数增长超出基准假设;若需求按目前节奏增长,2030年的供需缺口仍可能有约22%,设备交期也可能使行业的供给约束延续到2029至2030年;客户出资比例提高,扩产所需的资本减少;苏州群策上市带来分部重估;玻璃芯与CoWoP提高单颗芯片的载板价值,而欣兴同时参与这两条路线。
下行风险集中在2027年下半年之后。云厂资本开支增速回落;欣兴、揖斐电与景硕的新增产能集中开出;T-glass与ABF膜扩产后载板价差回吐;折旧翻倍压缩利润率;产地标示调查的后续进展,调查聚焦PCB产品,ABF载板产能全部位于台湾;客户集中。
以上内容不构成任何投资建议,请风险自担。