2026.10.07 | AC | MRVL | Marvell 2026 Investor Day: $30 in '30
原标题:$30 in '30:Marvell 2026 投资者日的目标、逻辑与验证点
摘要
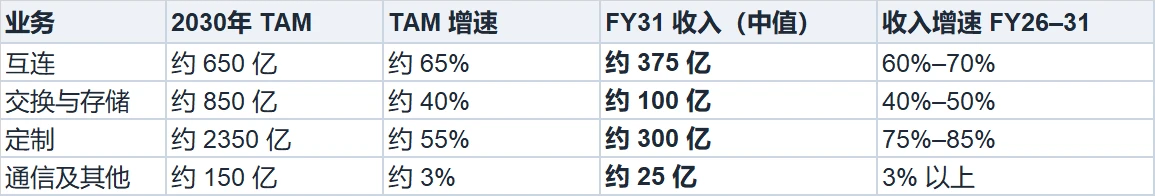
美东时间10月6日,公司investor day。管理层把长期目标抬到远高于市场预期的位置:FY31 收入 700–900 亿美元、中值对应 Non-GAAP EPS 超过 30 美元("$30 in '30"),会前一致预期约为 468亿美元和 19 美元。结构上,FY31 中值里互连(约 375 亿)超过定制芯片(约 300 亿),公司自我定位为"connectivity-first"。股价当日开场一度跌约 3%,盘中最高涨约 10%,收于 287.01 美元,涨约 5.8%;年初至今已涨 220%–240%。
本文基于公开会议信息整理,不代表任何投资建议,请读者自辨风险
1、数据变化总结:(基于本次investor day内容)
FY31 财务模型:毛利率 56%–59%,营业利润率 44%–46%(比上一版长期目标高 6 个点),税率 15%,自由现金流率超过 36%;费用增速约为收入增速的一半;长期平均把一半以上的自由现金流回馈股东。作为对照,FY27 二季度 Non-GAAP 毛利率 58.9%、营业利润率 36.6%。
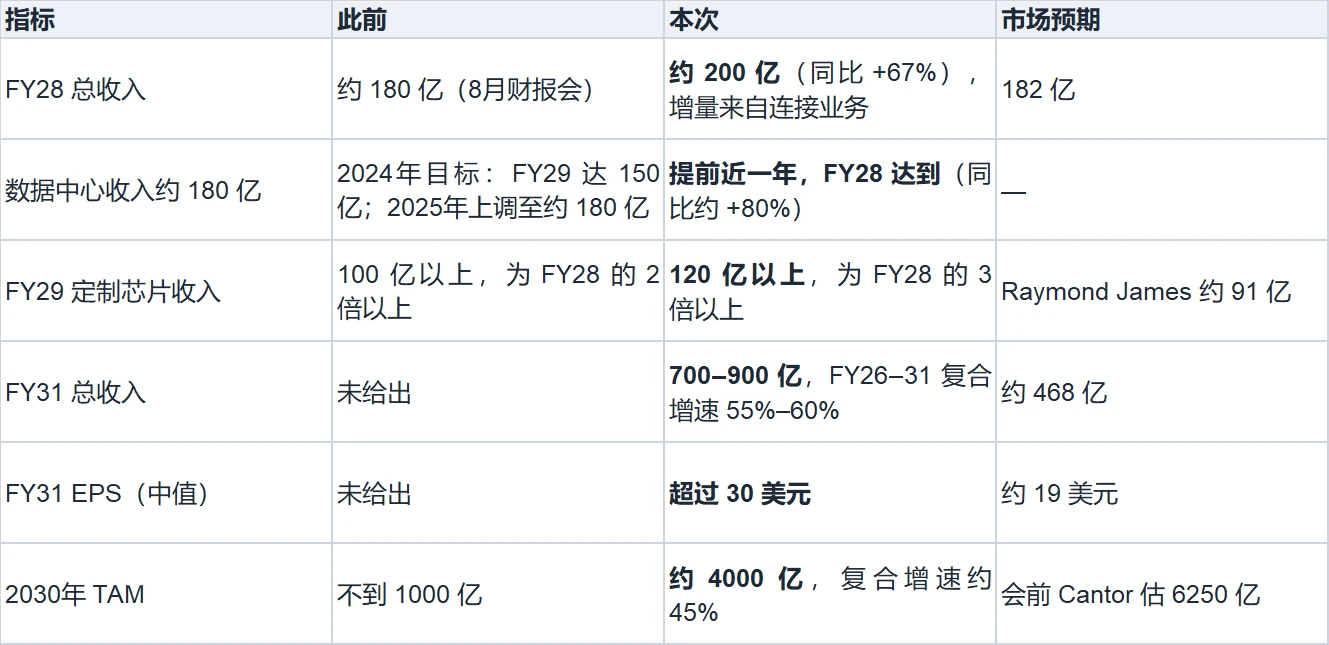
备注:FY31 截至2031年1月,约等于日历2030年;单位均为美元
信息来源:公开信息整理、2026 investor day内容
2、管理层的逻辑
2.1 需求假设留了余量:数据中心资本开支从 2025 年的约 7100 亿增至 2030 年约 3.1 万亿,复合约 35%。这不是线性的:目前增速在 70% 以上,模型期末假设降到约 20%。前十大云厂商占比从六成多升到七成多。
2.2 "其实是三年的判断":FY28 的 200 亿已有需求和供应保障,不依赖新的设计中标。剩下的是 FY28 到 FY31 三年,数据中心按约 70% 复合增速推算;供应链伙伴已提前知晓 700–900 亿的规划。
2.3 互连 375 亿怎么来:scale-out 是当前最大业务,假设随市场增长、不丢份额;scale-across(DCI)从 FY26 约 5 亿增至 FY28 超过 10亿;每代升级(800G→1.6T→3.2T)都带来单价提升;其余由 scale-up 光学补上,该业务目前收入为零,明年起步为数亿美元。
2.4 交换与存储 100 亿:scale-out 交换今年翻倍,明年再翻倍以上至 10 亿以上,51.2T 刚放量,100T 还在后面;存储已是 10 亿以上的业务,按两位数增长。scale-up 交换是新增量。
2.5 定制 300 亿:FY26 约 15 亿,FY29 120 亿以上,此后两年只假设与市场同步增长。到 FY31,XPU 与 XPU attach 大致各半,没有单一插槽集中。去年已披露中标 18 个插槽,此后又有新增。XPU attach 按每颗 XPU 配 1–2 个插槽、单价约 1000 美元测算,每个品类可达 10 亿甚至数十亿。
2.6 Google 协议:围绕 TPU 生态的定制配套产品,6.5 年总机会约 1200 亿美元。FY31 模型只计入其中一部分,管理层称这是"务实"而非上限的假设。
3、Q&A要点
3.1 定制是否多源:管理层称在执行的项目都是独家供应,XPU attach 多以 Marvell 自有 IP 为核心。
3.2 为什么定制只有 300 亿:Stifel 测算对应约 13% 份额,问为何不更高。管理层答 XPU attach 份额会很强,XPU 只做少数旗舰项目;一年前 XPU attach 的 TAM 估计约 150亿,如今已是数倍。
3.3 客户是否过度下单:Evercore 问及高增长期客户虚报需求的风险。管理层的对冲是期末资本开支放缓的假设,以及给出区间而非单点。
3.4 供电与机房:管理层称客户沟通中没有出现这一约束。NPO 与 CPO:NPO 会先放量,CPO 并行推进,不是先后替代的关系;一年前在模块厂拿下的 NPO 设计正在转化为真实客户订单。
3.5 未计入模型的上行:AI 实验室客户、scale-in(封装内光互连,分析师认为最早 2029 年)。
3.6 毛利率:区间下限对应定制大幅超预期,上限对应连接业务超预期,两者互为对冲。XPU attach 的毛利率高于 XPU。
4、点评
4.1 叙事换了,这是最大的增量。市场过去的定价锚是"定制 ASIC 份额能否追上 Broadcom",担心大客户项目的延续性。公司这次强调 FY26 收入已有约七成来自连接,把 FY31最大的一块给了互连,并反复说"不靠单一大插槽"。互连客户更分散、与具体 XPU 赢家的绑定更弱,估值上理应更稳。
4.2 互连是底盘,定制是需要验证的假设。按各业务增速倒推,FY26 互连收入约 31 亿、定制约 15 亿、交换与存储约 16 亿。互连在 2025 年和 2030 年的隐含份额都在 58%左右,只是守住地位;定制的隐含份额要从约 6% 升到约 13%。现场卖方的反应是 13% 偏保守,但份额翻倍主要发生在 FY28 到 FY29 这一年的三倍增长里,这一年是整个模型最关键的验证点。
4.3 scale-up 光学是互连目标里最不确定的一块。它目前没有收入,却要补上 scale-out 和 DCI 之外的缺口。NPO 先行降低了技术落地风险,但放量节奏仍取决于客户机柜架构的切换。
4.4 利润弹性全部来自费用摊薄。毛利率目标不高于当前的 58.9%,营业利润率提高约 8–9 个点,靠的是费用率从约 22% 降到约 12%–13%。30 美元对应中值;按区间下限 700 亿和 44% 测算,EPS 约 26美元。
4.5 市场只信了一部分。EPS 目标比一致预期高约 60%,股价只涨约 6%。按收盘价,对应 FY31 目标 EPS 约 9.6 倍。卖方跟进很快:Jefferies 目标价 325→450,Evercore 275→433,TD Cowen 245→350 并上调;Raymond James 维持 295。会后一致目标价约 314 美元。
4.6 主要风险:客户高度集中,前四大云厂商各采购十几到几十种产品,绑定深但也意味着单一客户调整影响大;客户过度下单的周期性风险管理层没有正面排除;认股权证带来潜在稀释;CFO 到任仅三个多月。
5、后续观察
5.1 FY28 定制收入的实际基数(按目标推算不到 40 亿),以及 FY29 三倍增长的季度节奏。
5.2 scale-up 光学明年能否如期录得数亿美元收入,以及 100T 交换芯片和 Photonic Fabric 的落地时间。
5.3 毛利率能否在定制占比上升的同时守住 56% 以上。