2026.10.07 | AC | Hardware | Passive Components & Metal Pass-Through
原标题:被动元件:MLCC与钽电容赚到了提价,电阻电感则随金属起落
摘要
- 银、钯、钌、钽的价格由谁决定,元件厂能否左右;
- MLCC与钽电容为何提价,涨幅多少留在毛利;
- 电阻与叠层电感的银、钌成本能否转嫁;
- 按金属计价的粉体厂赚的是营收还是利润;
- 下半年谁的毛利先修复,该跟踪哪些读数。
被动元件这轮涨价,利润留在了金属成本占比低、供给集中的环节。MLCC与钽电容的提价大部分转成毛利,国巨是代表;电阻与叠层电感的提价主要用于弥补银、钌成本,毛利跟着金属价格走。这使得银价回落后顺络先修复,而厚膜电阻因钌价仍在高位排在最后。
今年白银与被动元件的价格走向相反。按伦敦市场白银现货价,1月29日银价创下118.45美元/盎司的历史高点,此后一路回落,9月30日为60.73美元,回到60美元附近。同一时期,被动元件的涨价通知一轮接一轮,据TrendForce在8月27日发布的报告,三星电机还把第四季度的提价扩大到了直供客户。银价在跌,成品在涨,价差按说应当落进元件厂的利润表。上半年的财报显示,各家毛利率却走出了几条不同的路。
本文要回答的是,这轮涨价的钱最后留在了产业链的哪一环。按所用金属把被动元件分成四类:以镍作内电极的MLCC、以钽粉作阳极的钽电容、以氧化钌浆料作电阻层的厚膜片式电阻,以及以银作内电极的叠层电感。对每一类,本文核对三组数据:提价幅度、金属在成本中的分量,以及上半年的毛利率变化。
一、金属价格由各自的需求决定,元件厂只能接受
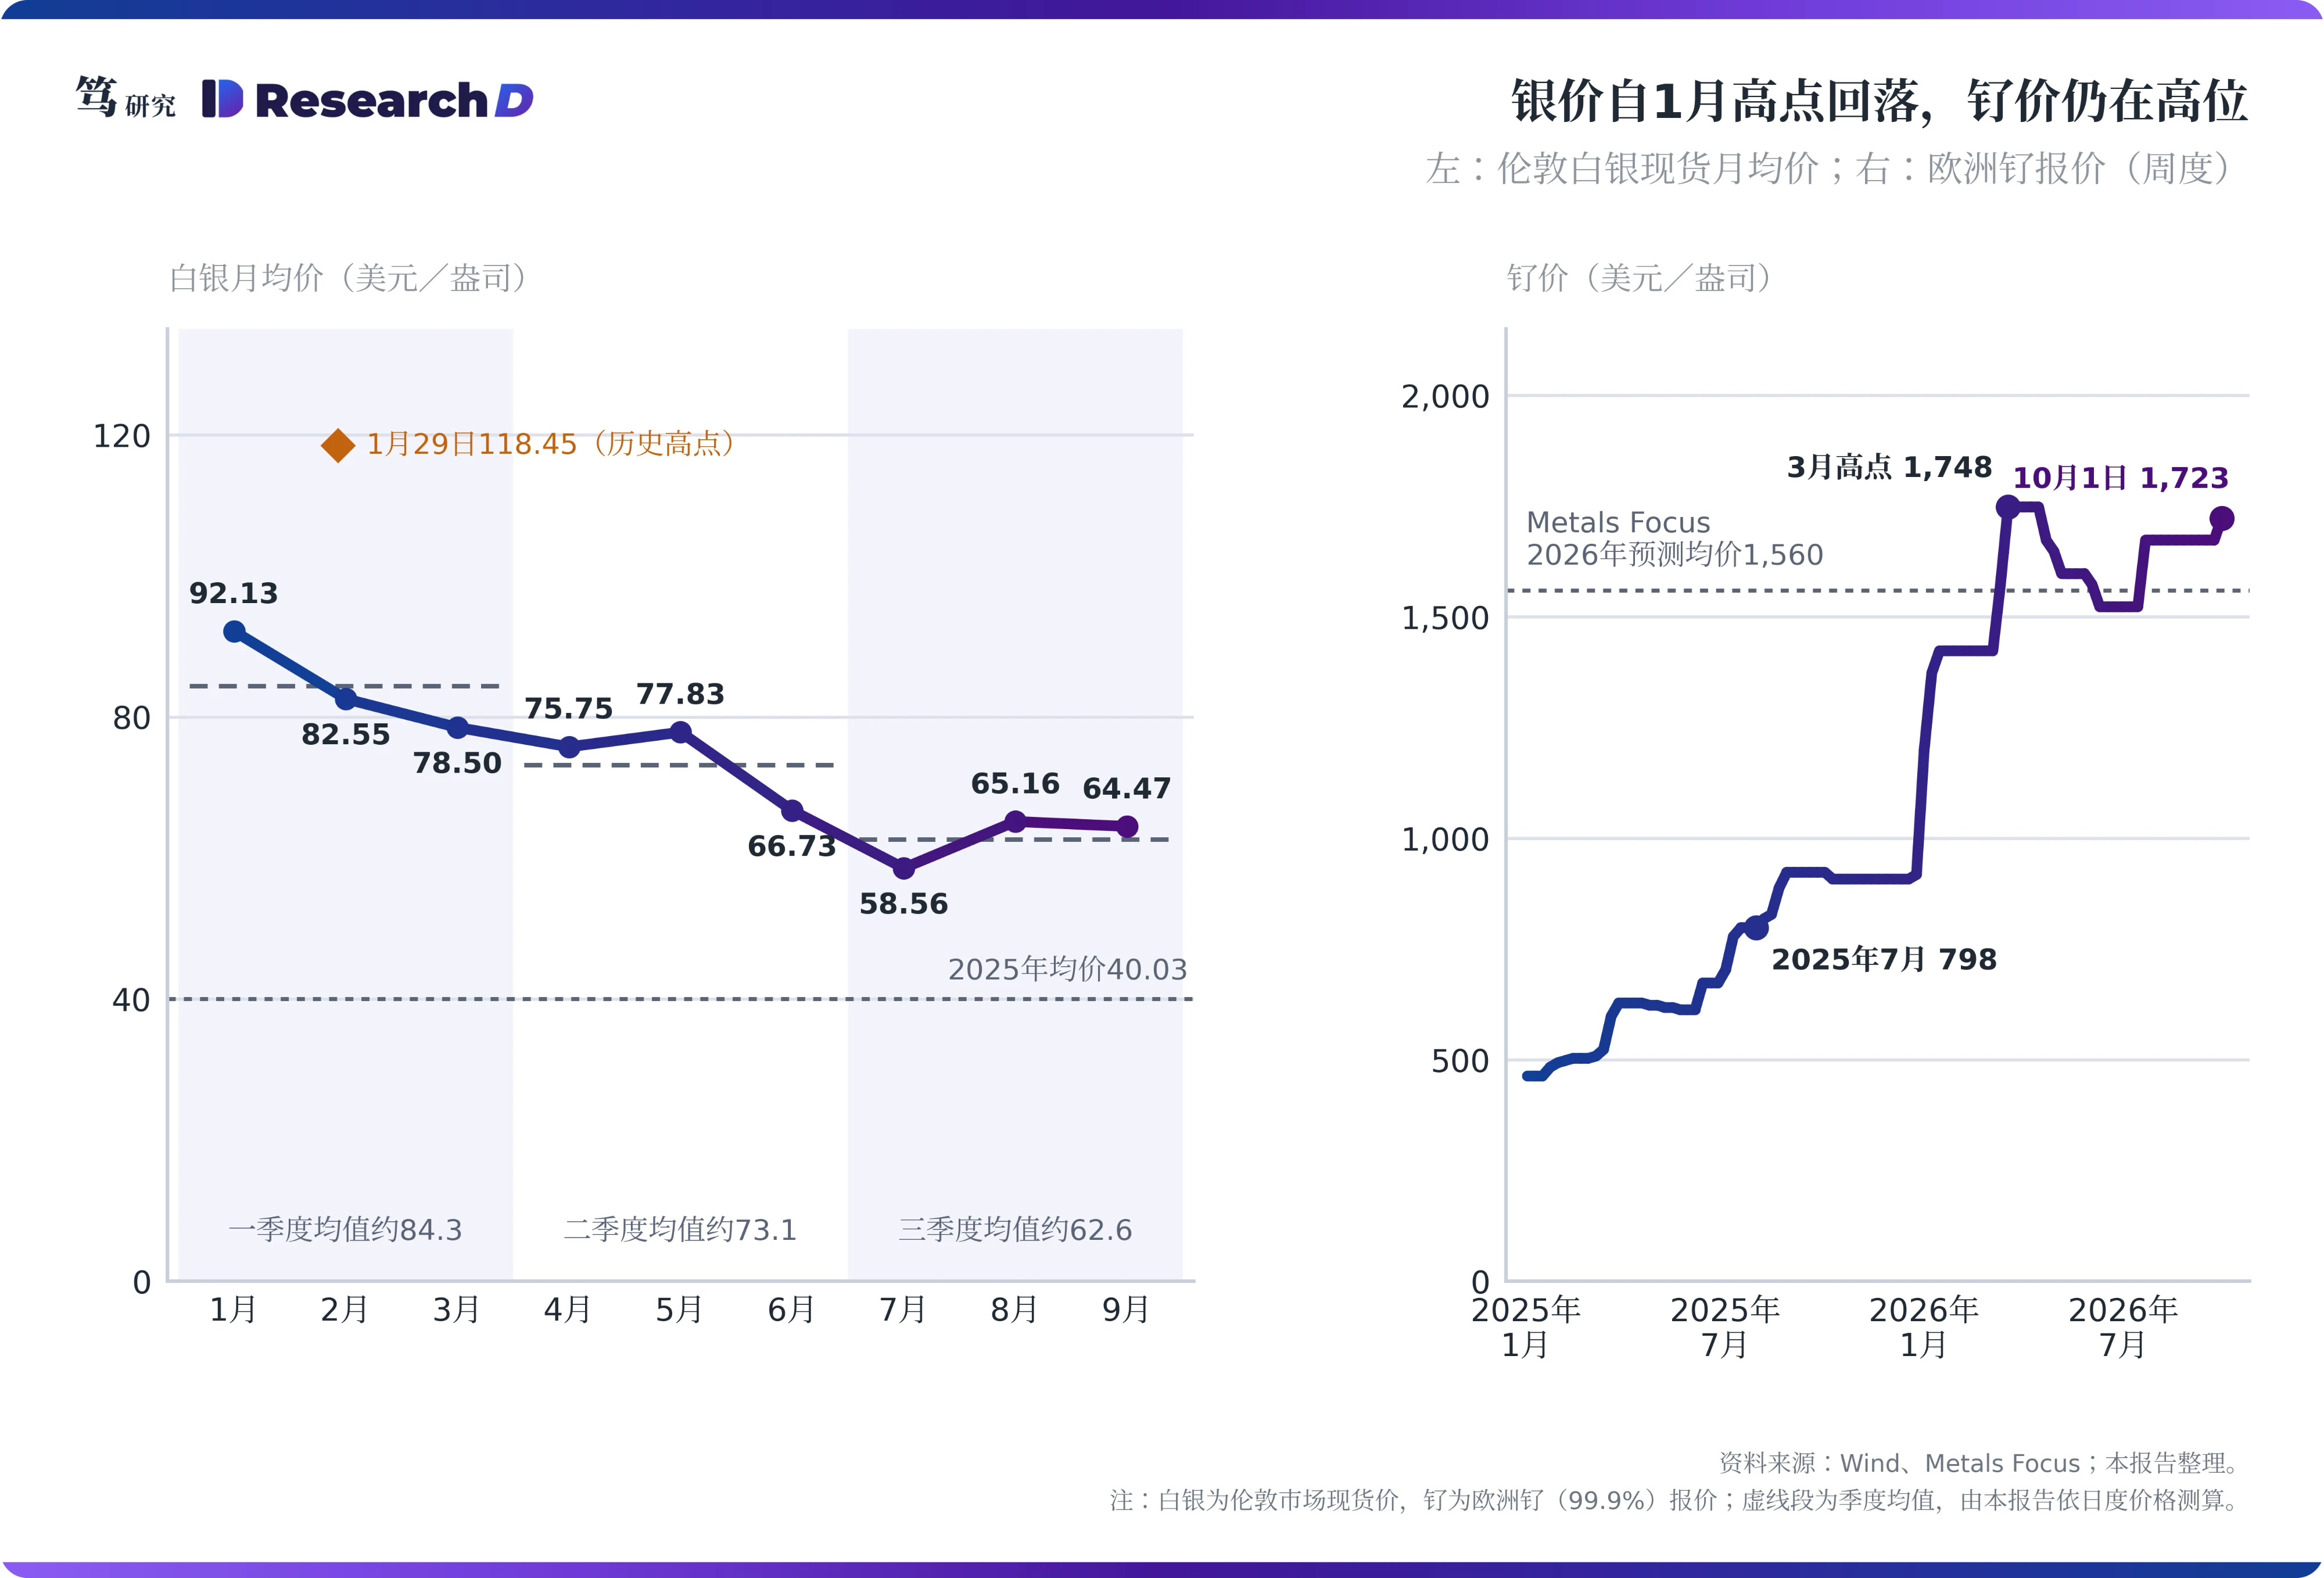
被动元件提价的这几个季度,银价和钯价都在回落。按伦敦现货价,白银月均价由1月的92.13美元/盎司降至7月的58.56美元,9月为64.47美元,一季度内的价格区间在67.23美元到118.45美元之间。钯价同样在1月29日冲高到2,106美元,此后一路回落,10月1日为1,193.95美元,累计回落约43%。同一时期,国巨在2月上调芯片电阻报价,三星电机则在8月下旬调升第四季度的直供报价。元件在涨,银和钯在跌,两类价格方向相反。这说明银价与钯价由被动元件以外的需求决定。
银价由投资需求与大类工业需求决定,被动元件只是用户之一。据Silver Institute的《World Silver Survey 2026》,2026年全球白银总需求预计为1,112.6百万盎司,其中电子电气用银422.9百万盎司,粗略计算约占38%。报告同时预计,数据中心用银将在2027年超过电子电气用银的一成。被动元件的用银量只是电子电气用银中的一部分。这使得元件厂对银价只能被动接受。
钌价上涨来自硬盘需求,供给受制于副产品属性。钌只作为铂族金属开采的副产品产出,主要来自南非,供给存在结构性约束。按Wind收录的欧洲钌(99.9%)周度报价,钌价由2025年初的463美元起步,7月底升至798美元,2026年3月19日达到1,748美元的高点;此后在6月回落到1,523美元附近,10月1日回到1,723美元。粗略计算,2026年上半年钌均价约1,543美元,同比上涨约170%。
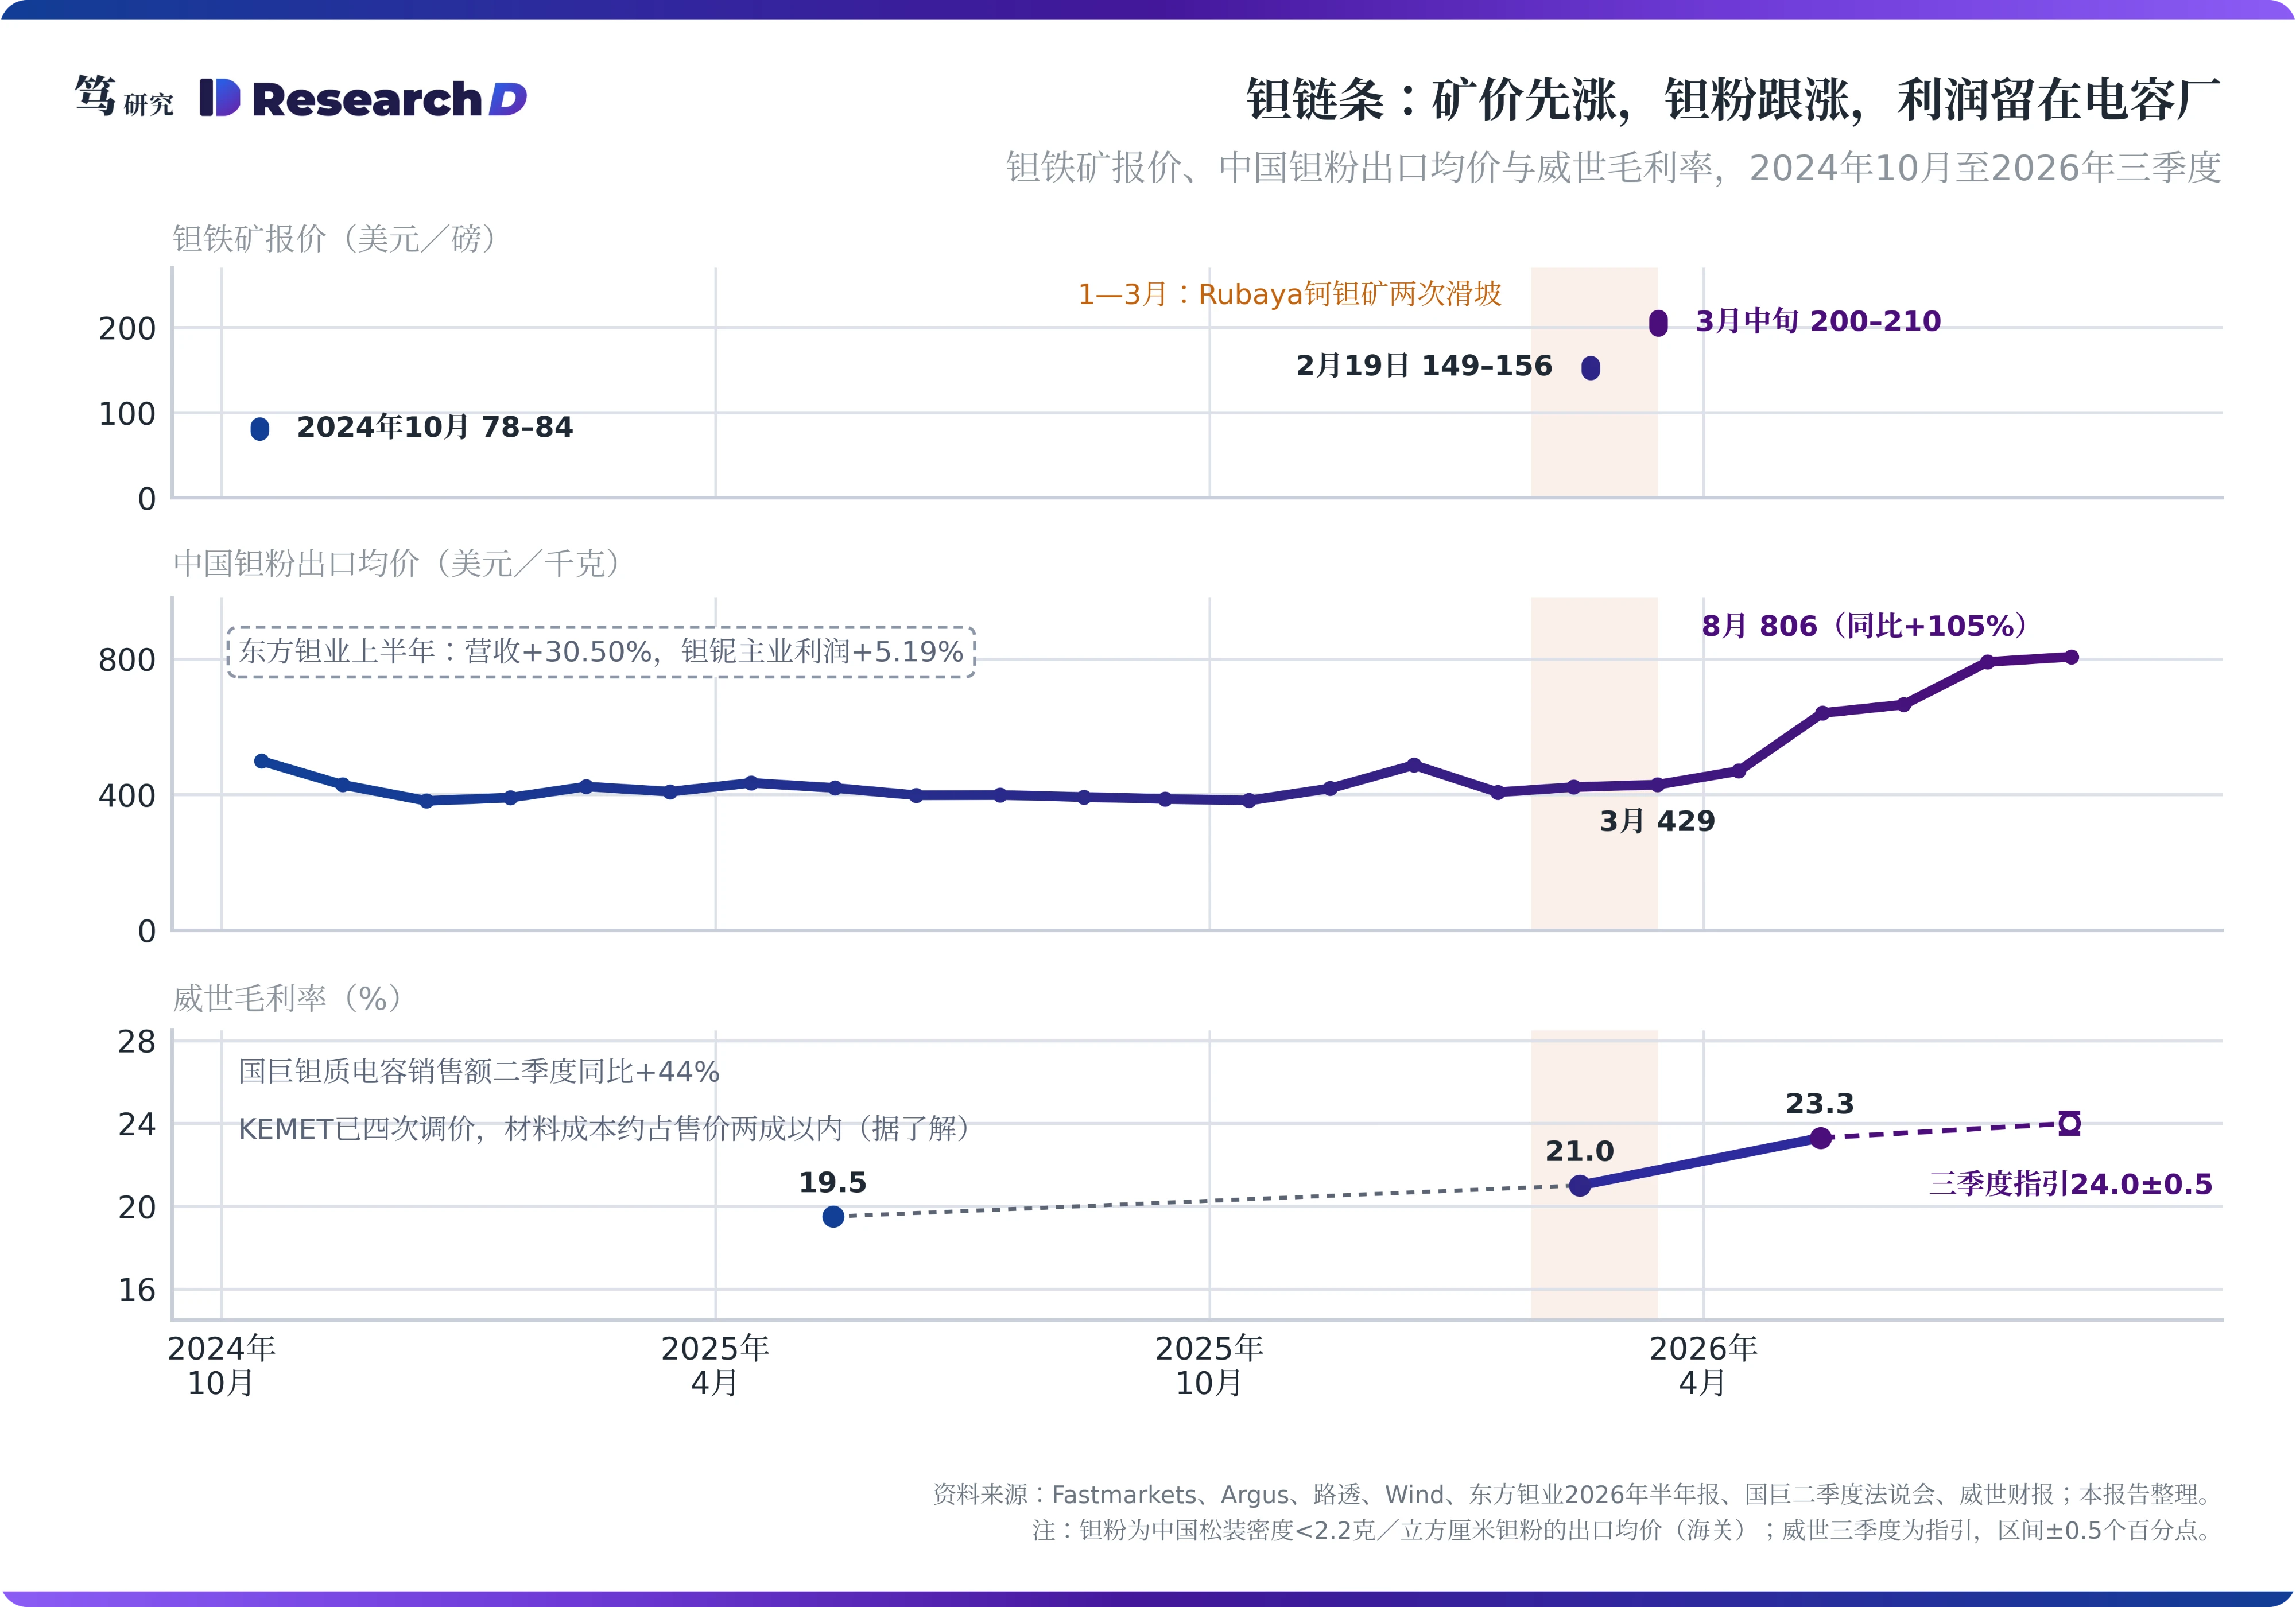
钽的变量在刚果(金)的供给。美国地质调查局(USGS)的数据显示,刚果(金)占2025年全球钽矿产量的五成以上。当地Rubaya钶钽矿在1月28日和3月4日两次滑坡,该矿约占全球钶钽供应的15%到30%。矿价随后传到了钽粉:据海关数据,中国钽粉(松装密度小于2.2克/立方厘米)出口均价3月为429美元/千克,4月起逐月上升,8月为806美元/千克,同比上涨约105%。
元件厂对这几种金属都是价格接受方,能自己决定的只有提价。因此,“金属上游是被动元件涨价的受益者”这一说法颠倒了因果:金属的涨跌由各自的需求与供给决定,元件涨价对金属价格的影响有限。本文认为,判断提价能留下多少,要看两个量:一是提价幅度,二是金属涨价推高的单位成本,后者大致等于金属成本占售价的比例乘以金属的涨幅。金属占比低的元件,提价的大部分会转成毛利;金属占比高的元件,提价主要用于弥补成本,毛利跟着金属价格走。下文按这一思路,逐类核对四种元件。
二、MLCC与钽电容:提价大部分留在了毛利里
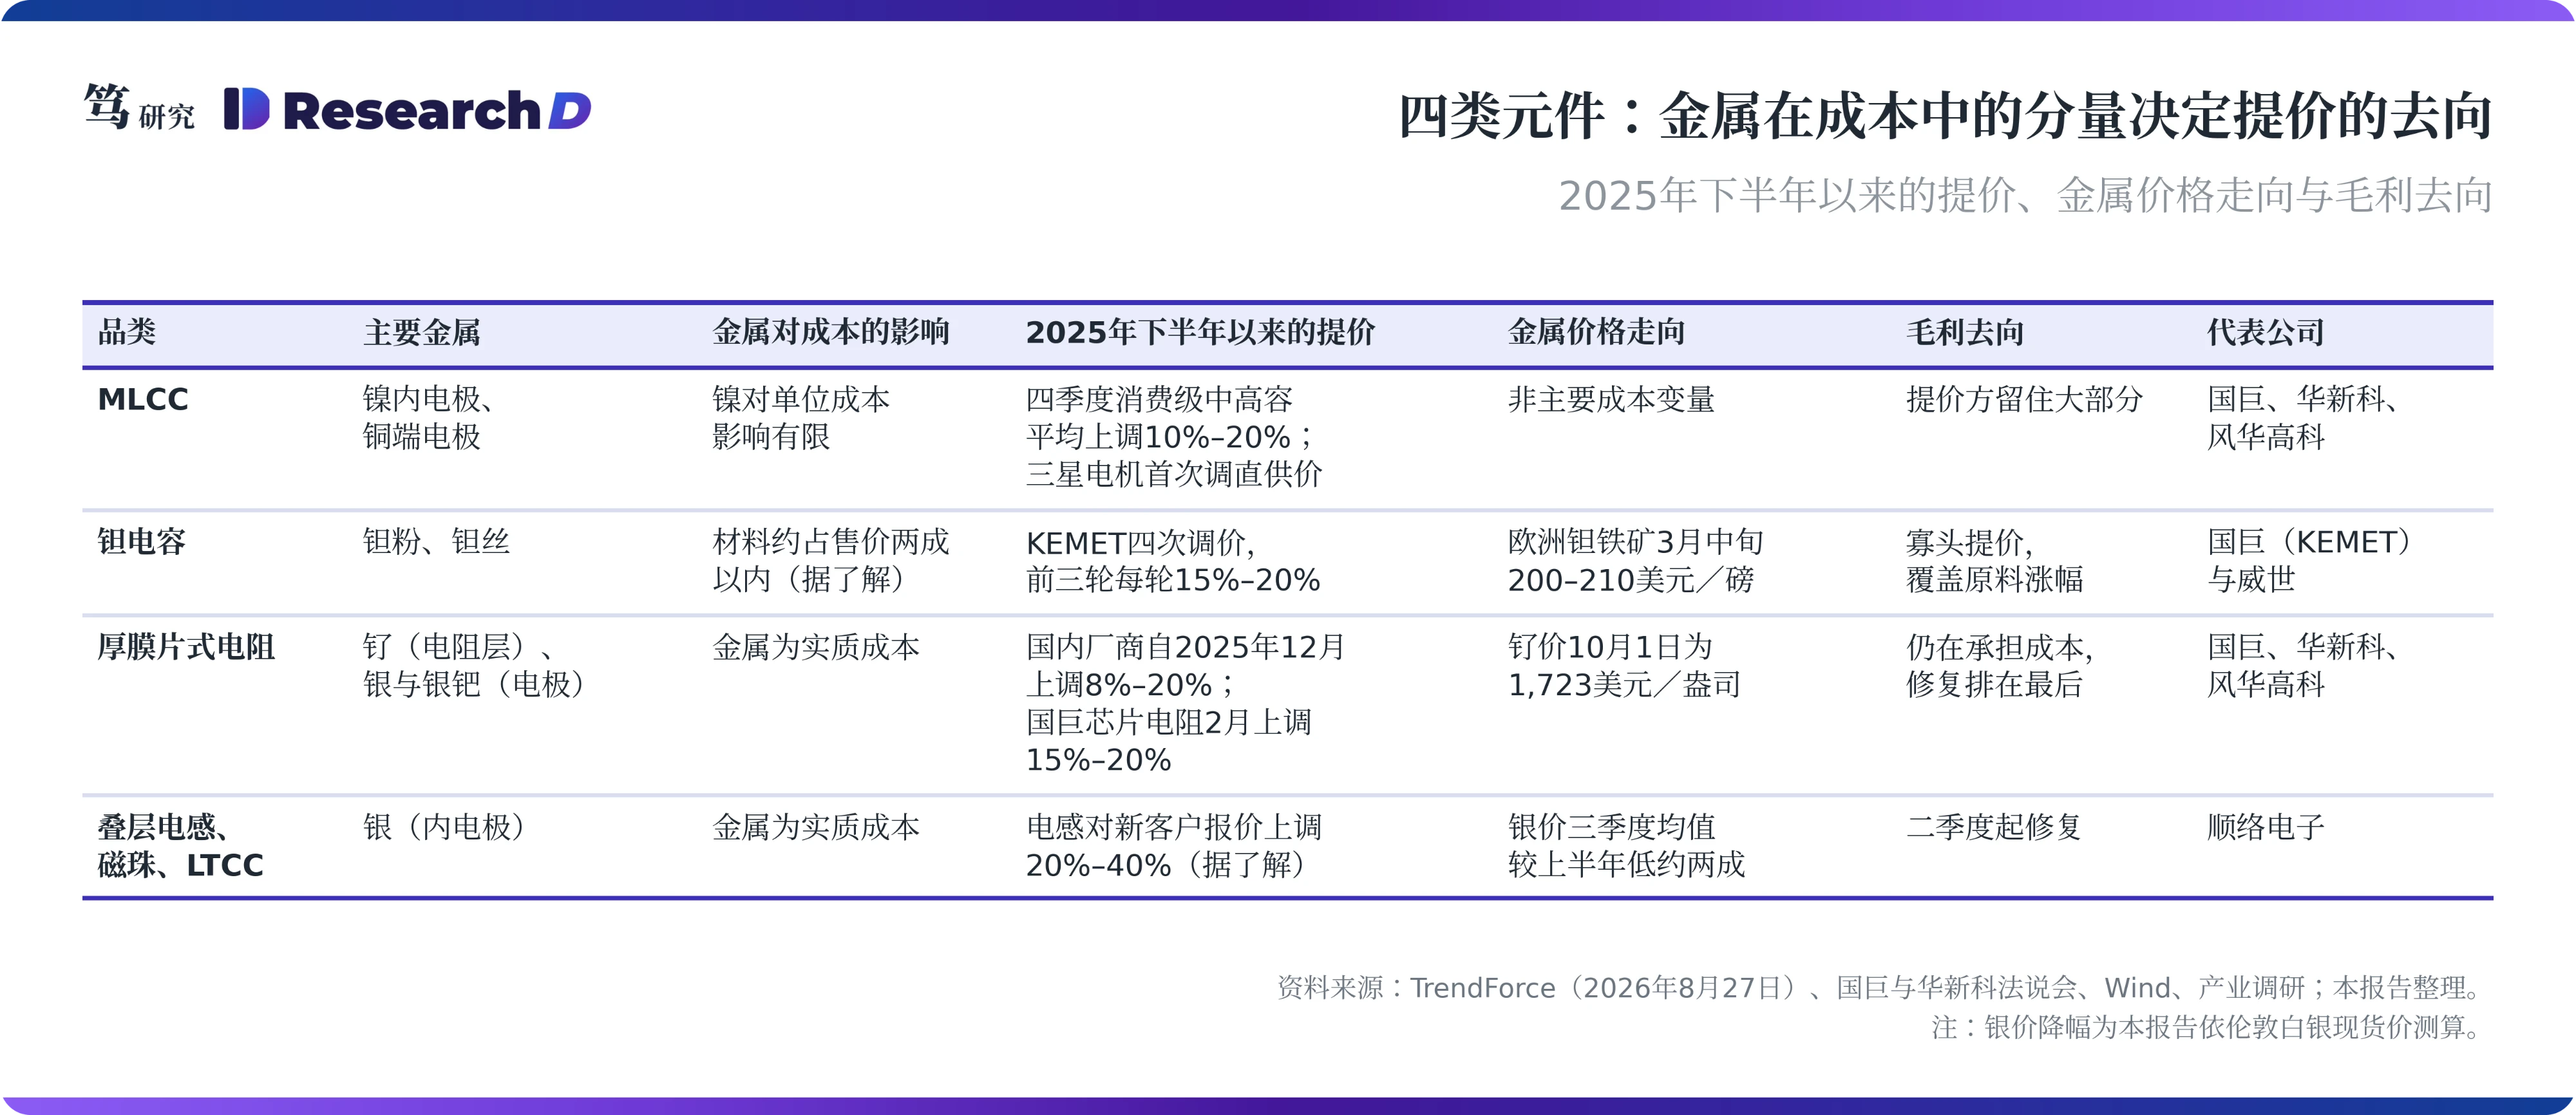
MLCC提价的依据是产能偏紧,镍在成本中的分量有限。笔者在7月23日报告中判断,这轮定价逻辑回到了成本加成,而高容料号的成本主要体现为产能占用,一颗高容MLCC消耗的产能约相当于七颗普通料。AI服务器拉动的正是高容料号,产能占用随之上升,供给偏紧是提价能够成立的原因。镍在这笔账里分量有限。10月4日报告中测算,镍价上涨带来的MLCC成本增幅不到1%。按TrendForce在8月27日的口径,三星电机第四季度对消费级X5R料号提价25%到30%、对AI服务器用X6S料号提价10%到20%,台系与陆系厂商的消费级中高容料号平均上调10%到20%。粗略计算,其中归于镍成本的部分不到1个百分点,提价的绝大部分对应的是产能偏紧。
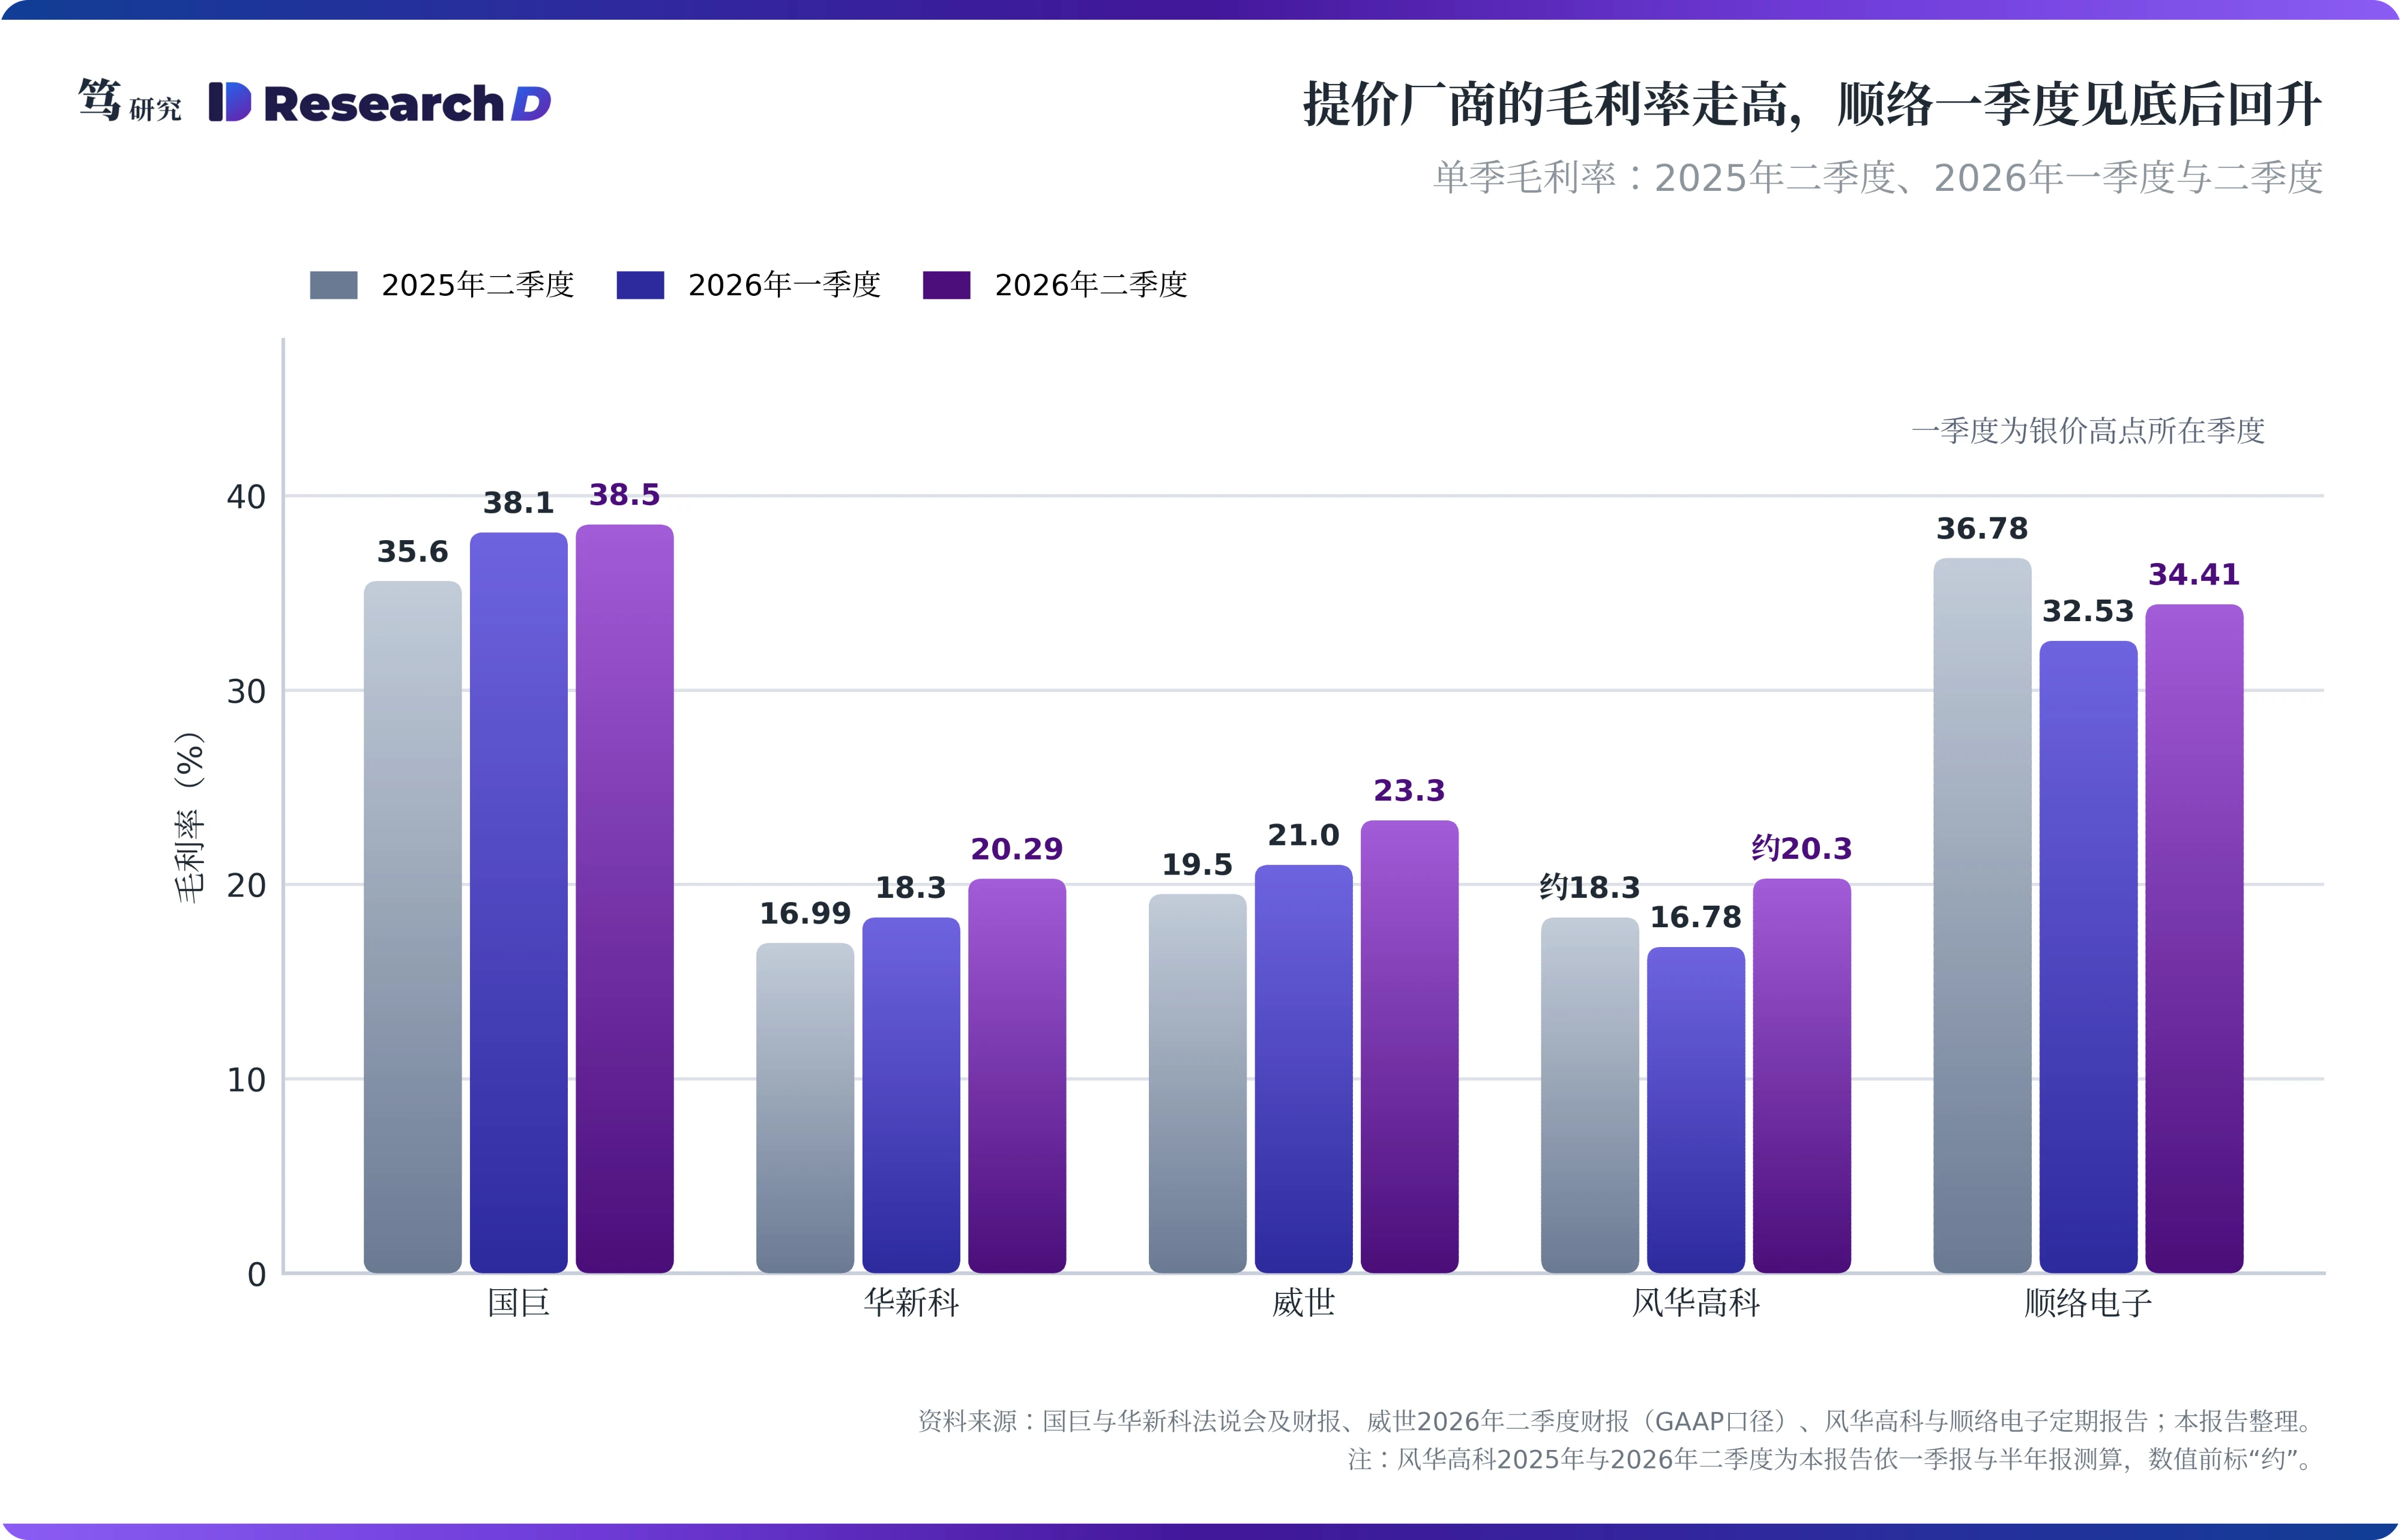
提价的MLCC厂商,毛利额增速高于营收增速,提价大部分转成了毛利。据国巨二季度法说会,公司二季度营收同比增长35.7%,毛利额同比增长46.9%,毛利率38.5%,同比提升2.9个百分点。华新科二季度财报显示毛利率20.29%,上年同期为16.99%。风华高科的单季毛利率,粗略计算二季度约为20.3%,一季度为16.78%。毛利额增速高于营收增速,意味着新增收入中有相当一部分直接落进了毛利,这与镍成本占比低的推断一致。
国产厂商留住的是日韩让出的价差,能留多久取决于日韩的产能安排。村田是另一种情形。笔者在9月13日报告中分析,村田4至6月的价格项是减利项,利润增量来自增产。国产厂商拿到的是日韩让出产能后形成的价差。这使得国产MLCC的提价可以留住,但留住的时间由日韩决定。
钽电容由少数几家供给,提价幅度覆盖了原料涨幅。据调研了解,KEMET、京瓷AVX与威世(Vishay)合计约占钽电容供给的七成,松下约占两到三成。供给集中,客户难以在短期内找到替代来源,这是钽电容厂能够连续提价的前提。钽电容的材料成本约占售价的两成以内,KEMET已四次调价,前三轮每轮在15%到20%之间。8月中国钽粉出口均价同比上涨约105%,相当于原料价格翻倍。按前文的思路粗略计算,原料价格翻倍时,单位成本的增幅也在售价的两成以内,而三轮调价的累计涨幅已在50%以上,提价覆盖原料涨幅后仍有余量。
财报印证了钽电容的提价能力。国巨二季度钽质电容销售额同比增长44%、环比增长14.1%,公司表示已为反映钽成本启动价格调整。威世二季度毛利率23.3%,上年同期为19.5%,三季度指引为24.0%上下浮动0.5个百分点;管理层表示,量价改善正在抵消金属、材料与物流成本。
在MLCC与钽电容上,金属主要是提价的理由,提价留在了元件厂。这两类元件的毛利率由配给与产品组合决定,与金属价格的关联有限。回到本文的问题,这一部分涨价的钱,大部分落在了提价的元件厂手里。而电阻与叠层电感的情况则相反。
三、电阻与电感:毛利跟着银价和钌价走
叠层电感以银作内电极,银价直接进入成本。叠层电感、磁珠与低温共烧陶瓷(LTCC)器件都以银作内电极,银是成本中实质性的一项。顺络电子在2026年半年报中把利润下滑归因于“自2025年下半年金属类原材料采购价格持续大幅度上涨至今”,并表示正利用前期库存平缓成本压力,同时与客户持续协商。按公司定期报告,单季毛利率在2025年三季度为36.84%,2026年一季度降至32.53%,二季度回升至34.41%;二季度归母净利润2.69亿元,环比增长51.35%。毛利率的低点落在一季度,银价的高点也在一季度,两者在时间上吻合。本文推测,电感的提价主要用于弥补银价,毛利的方向仍由银价决定。
银价季度均值逐季下行,电感的成本压力将在三、四季度继续缓解。按Wind收录的伦敦现货日度价格计算,白银季度均值在一季度、二季度和三季度分别约为84.3美元/盎司、73.1美元和62.6美元,三季度均值较上半年低约21%。顺络二季度的修复叠加了两层因素:一是与客户的价格协商,二是银价回落。公司用前期库存平缓成本压力,说明金属成本经库存传导存在滞后;据此推算,银价的回落要到三季度才会充分反映在成本里。本文估算顺络三季度毛利率延续回升,修复的上沿大致在2025年36%到37%的区间。
厚膜片式电阻因钌价居高不下而持续承压,提价尚未完全覆盖成本。电阻层关键原料氧化钌价格自2025年7月以来累计涨幅超116%,10月仍停留在1,723美元/盎司的高位。虽然国巨、华新科等厂商已多轮调价10%~20%,但仍难抵消高企的原料成本,毛利修复仍需等待新一轮调价或钌价回落。
直供价按季度询价,提价要到下一季度才进入利润表。据调研了解,直供客户的调价通常在季末经询价确定、下季度生效,季中维持不变。直供客户指整机厂与代工厂(OEM与ODM),三星电机第四季度首次把调价扩大到这类客户,价格在8月下旬就已定好。这使得三季报先反映银价下降带来的成本缓解,四季报才反映直供提价;电阻的修复则要等钌价转向。回到本文的问题,在电阻与电感上,这一轮涨价的钱主要用来支付了金属成本。
四、东方钽业与博迁新材:营收随金属放大,利润只小幅增长
按金属计价的粉体厂,营收随金属价格放大,单位利润基本固定。东方钽业2026年上半年营收10.40亿元,同比增长30.50%;钽铌主业利润总额约1.1亿元,同比增长5.19%。同期中国钽粉出口均价同比上涨约23%,两者方向一致。公司在半年报中表示,已与境内外主要客户建立原料价格联动机制,分阶段上调产品售价。售价跟着原料走,加工环节赚的是相对固定的加工差,这使得营收增长三成,主业利润只增长约5%。
镍粉环节的定价方式相同。博迁新材在调研中表示,镍基产品按客户下单前一个月或三个月的镍原材料均价加加工费定价;按公司2026年半年报,上半年镍基产品毛利率33.8%,同比下降3.7个百分点。按LME镍现货结算价,2026年上半年镍均价约17,700美元/吨,同比上涨约15%。镍价上涨抬高了售价,加工费却没有同步上调,毛利率因此被摊薄。
金属上行期,材料厂的回报体现为存货与营运资金占用;金属回落期,还要承担存货跌价。东方钽业2025年年报显示,年末存货9.27亿元,同比增长86%,其中原材料4.35亿元,同比增长116%。元件厂同样在为金属垫资。风华高科2026年半年报显示,上半年经营活动现金流净额约1.61亿元,同比下降55.64%,公司将原因归于金属原材料价格上涨与上游结算政策收紧。
沿金属链条看,利润集中在两端,中间环节拿到的是营收与库存。一端是矿山,赚的是各自金属周期的钱;另一端是金属占比低、又握有定价权的元件厂,赚的是提价的钱。中间按公式计价的加工环节拿到营收,同时承担库存风险。回到本文的问题,钱留在了哪一环,取决于这一环的计价方式与金属在成本中的分量。
五、投资含义:顺络先修复,厚膜电阻排在最后
按金属在成本中的分量与金属价格的走向排序,下半年被动元件毛利修复的先后是:叠层电感在前,MLCC与钽电容维持,厚膜电阻最后。这一排序由成本端决定。各家涨价函写的理由相同,都是原材料上涨,但提价最终落到利润表的结果,取决于金属占比与金属价格的方向。
顺络电子受影响的是叠层电感、磁珠与LTCC等用银产品,银价回落直接降低这部分成本。顺络的绕线类与一体成型电感以铜线和磁性粉料为主要材料,受银价的直接影响有限。修复的上沿大致是2025年36%到37%的毛利率水平;银价决定成本端的修复空间,与客户的价格协商则决定修复能走多远,两者都要在三季报中验证。
国巨的三块业务方向不同:MLCC与钽电容赚到了提价,片式电阻仍在承担钌价。MLCC的金属是镍,在成本中占比低;钽电容由少数几家供给,提价覆盖了原料;片式电阻用钌,而钌价仍在高位。管理层在二季度法说会上预计三季度毛利率可望继续提升;本文推测原物料成本的拖累主要落在电阻业务,电阻在营收中的比重决定抵销的幅度。
华新科与风华高科的电阻业务承受钌价,MLCC部分拿到的是阶段性价差。华新科二季度营业利益率10.27%,上年同期为5.81%,本业改善明确;但二季度业外净收益11.14亿新台币,与本业营业利益11.62亿新台币相当,单看每股收益会高估本业。风华高科二季度毛利率的回升带有价差成分,经营现金流的回落则说明,涨价的一部分以结算条件的形式留在了上游金属供应商。
东方钽业与博迁新材的盈利弹性主要来自出货量。两家按金属价格联动或按公式计价,营收随金属放大,利润率起伏有限;金属回落时,存货是主要变量。三季度LME镍均价约16,600美元/吨,较二季度回落约9%,博迁先面对这一变量;钽粉出口均价8月仍在上行,本文判断,东方钽业的存货暂时处在升值一侧。
白银、钯、钌与钽矿的走势取决于各自的需求。被动元件涨价对这些金属的定价影响有限,对相关标的的判断应回到各自的供需。
六、跟踪验证:三季报看顺络与风华,四季度看电阻调价与钌价
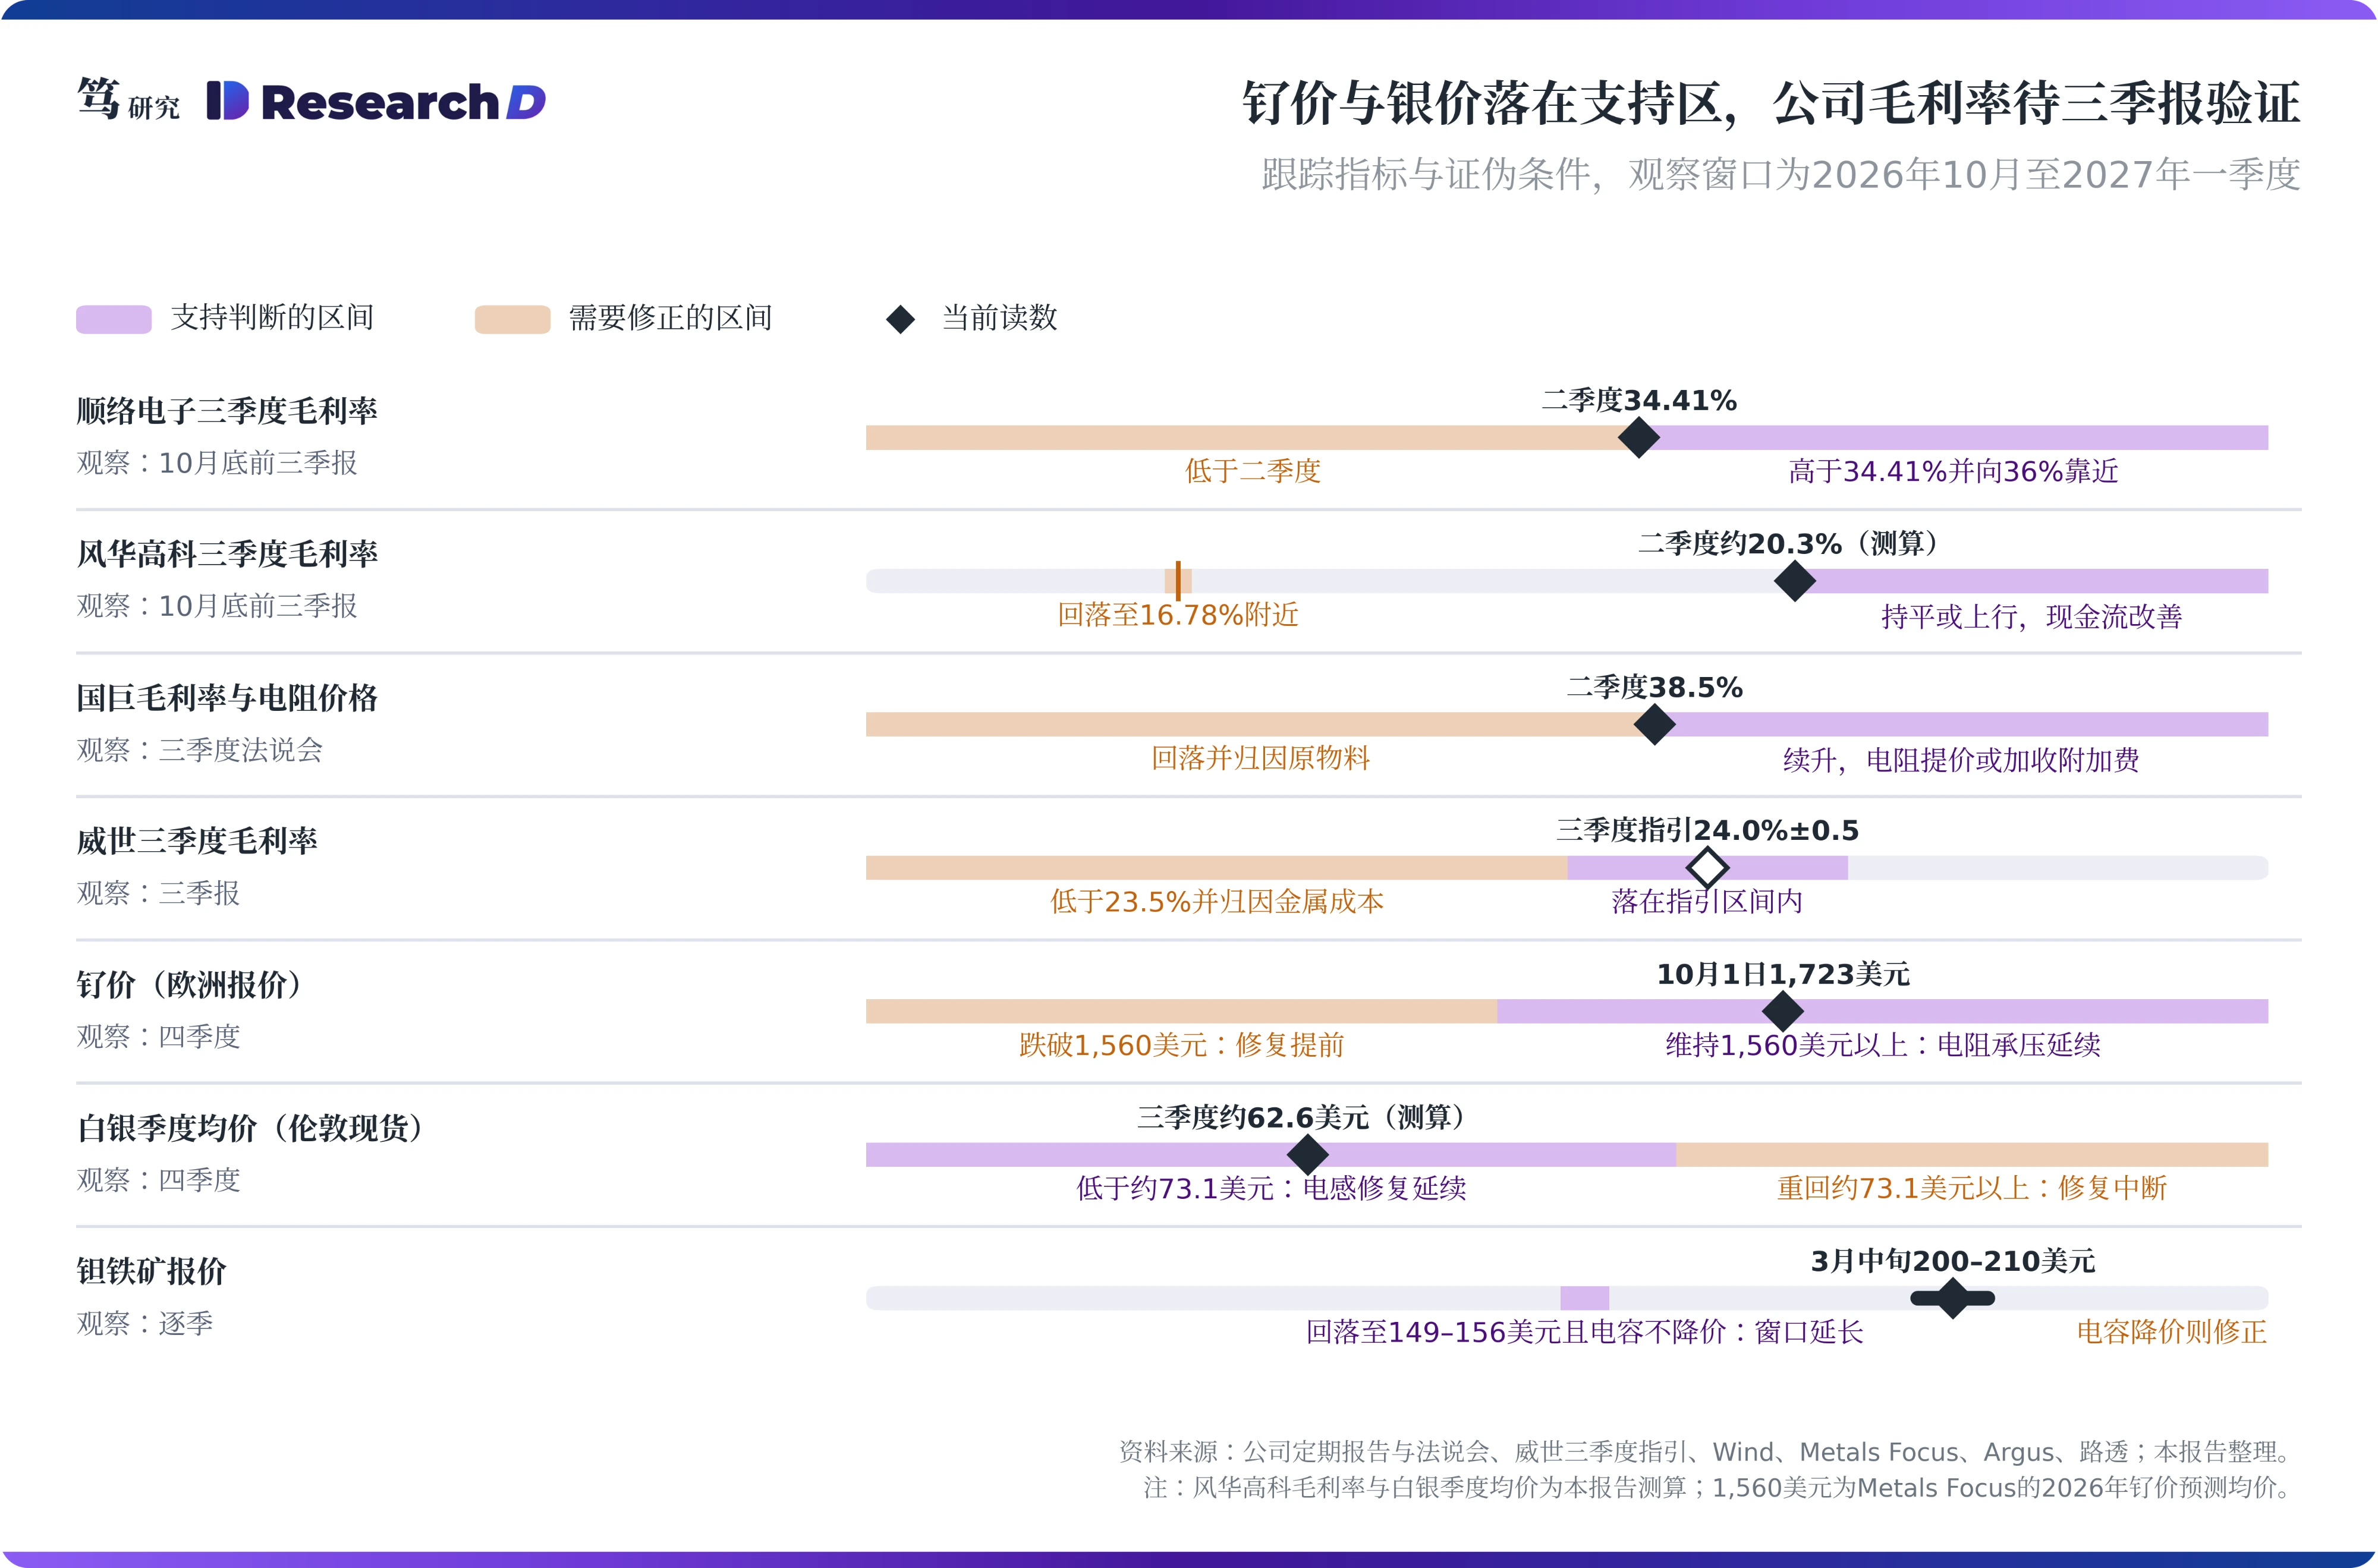
最先检验这一判断的是10月底前披露的A股三季报。顺络三季度毛利率若回到二季度的34.41%以上并向36%靠近,银价约束电感毛利的判断成立;若在银价均值继续下降的三季度反而回落,说明客户议价或其他成本起了主导作用,这一判断需要修正。风华高科三季度毛利率可对照二季度约20.3%的推算值。
电阻部分看国巨三季度法说会与华新科的调价动作。国巨若在法说会上宣布电阻提价或附加费,或华新科在第四季度发出调价通知,说明钌价压力仍在传导;电阻占比高的厂商若在钌价高位、未再调价的情况下毛利率照样扩张,电阻部分的判断不成立。威世三季报可对照24.0%上下0.5个百分点的毛利率指引。
价格端盯三个读数。钌价若维持在Metals Focus全年预测均价1,560美元以上,电阻承压延续;白银季度均价若重回二季度的约73.1美元以上,电感修复中断;钽铁矿若回落到Argus在2月中旬评估的每磅149到156美元而钽电容售价不变,钽电容的利润窗口延长。
七、风险因素
上行风险在钌价与日系龙头。钌价回落会让电阻的修复提前;日系龙头若把提价扩大到通用规格,MLCC的价格中枢会整体上移。
下行风险集中在银价、钽电容替代与渠道库存。银价波动大,一季度伦敦现货价区间在67.23美元到118.45美元之间,若重回升势,电感的修复会中断。钽供给恢复,或AI板卡以聚合物铝电容与高容MLCC替代钽电容,钽电容的提价会回吐。据调研了解,代理商库存目前约两个月,2018年峰值约七个月,若重新堆高,会出现2018年式的回落。云厂资本开支指引的措辞若转向,需求端会先于价格端变化。
以上内容不构成任何投资建议,请风险自担。