2026.10.07 | AC | PCB | Victory Giant: Inventory Build Ahead of Ramp
原标题:胜宏科技:存货翻倍系新品放量前备货,释放节奏看四季度收入与上游供给
摘要
- 胜宏新增27亿元存货是需求转弱还是放量前备货;
- 原材料与在产品增加是行业共性还是胜宏独有;
- 在产品抬升的来源及何时转化为收入;
- 存货由谁出资,原材料何时回落;
- 板厂备库对覆铜板、铜箔有何影响,三季报如何验证。
胜宏上半年新增约27亿元存货,原材料随同业大幅增加,在产品增幅约为同业的两到三倍,营运资金增量九成以上由供应商账期承担。本文认为这是新品放量前的备货,三季报的检验标准在收入;原材料回落预计要等上游供给在2027年松动。
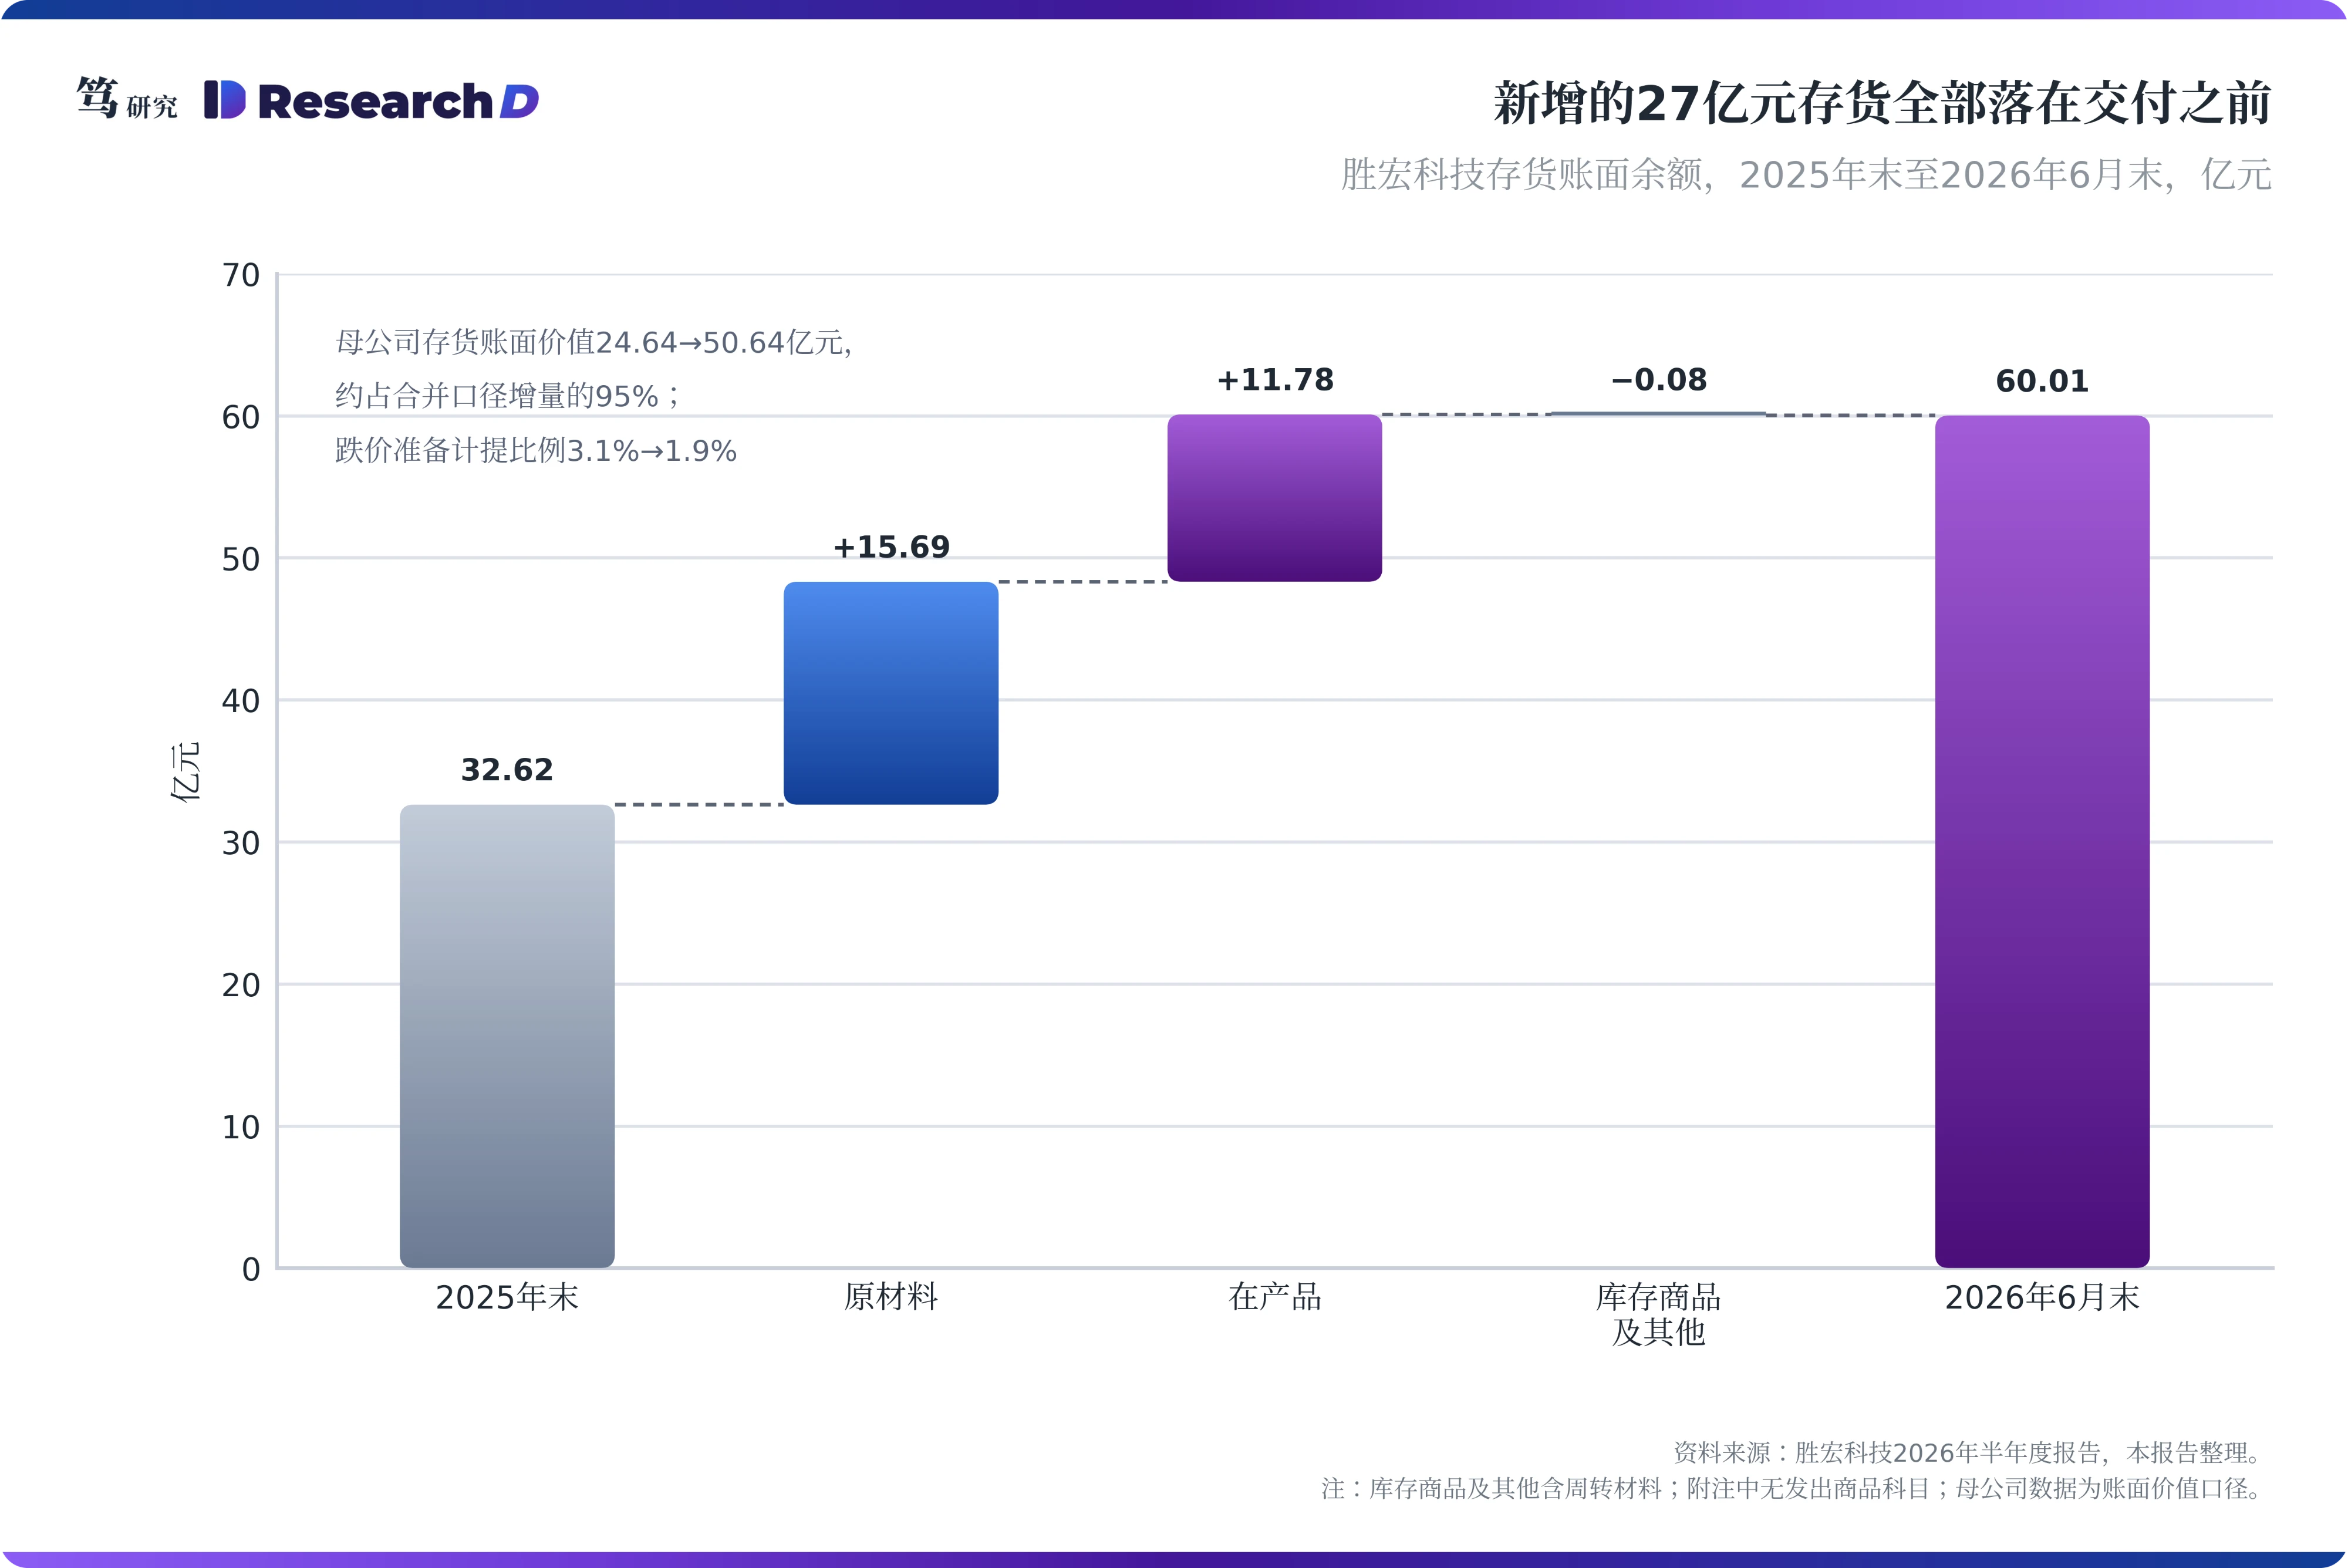
胜宏半年报的存货附注里,库存商品一栏基本没有变化。年初10.51亿元,6月末10.42亿元;同一时间,存货总额却由32.62亿元增至60.01亿元。新增的27亿元落在哪里、由谁出资、什么时候消化,决定了这笔存货是需求转弱的信号,还是放量之前的备货。
一、原材料增加是行业共性,在产品增加集中在胜宏
判断存货增加的性质,第一步是看它是胜宏独有,还是同业都有。如果只有胜宏增加,原因要到胜宏自己的订单和产线里找;如果同业普遍增加,原因就在上游。按账面余额计算,胜宏原材料较年初增加15.69亿元、增幅168%,在产品增加11.78亿元、增幅92%,库存商品减少约0.09亿元。新增部分约57%是原材料、43%是在产品;与去年同期相比,存货约为2.2倍。
原材料增加是全行业的共同动作。上半年,沪电股份的原材料账面余额较年初增长136%,深南电路增长97%,生益电子增长99%,景旺电子增长69%。三家公司在半年报里的写法也相近:沪电提出锁定优先配额、落实关键物料战略安全库存,深南提出对紧缺物料加大力度备货,景旺提出与供应商锁定产能、提前备货。胜宏的增幅居五家之首,但方向与同业一致。所以原材料的增加主要来自上游紧缺下的行业性备料,解释它要回到上游供给。
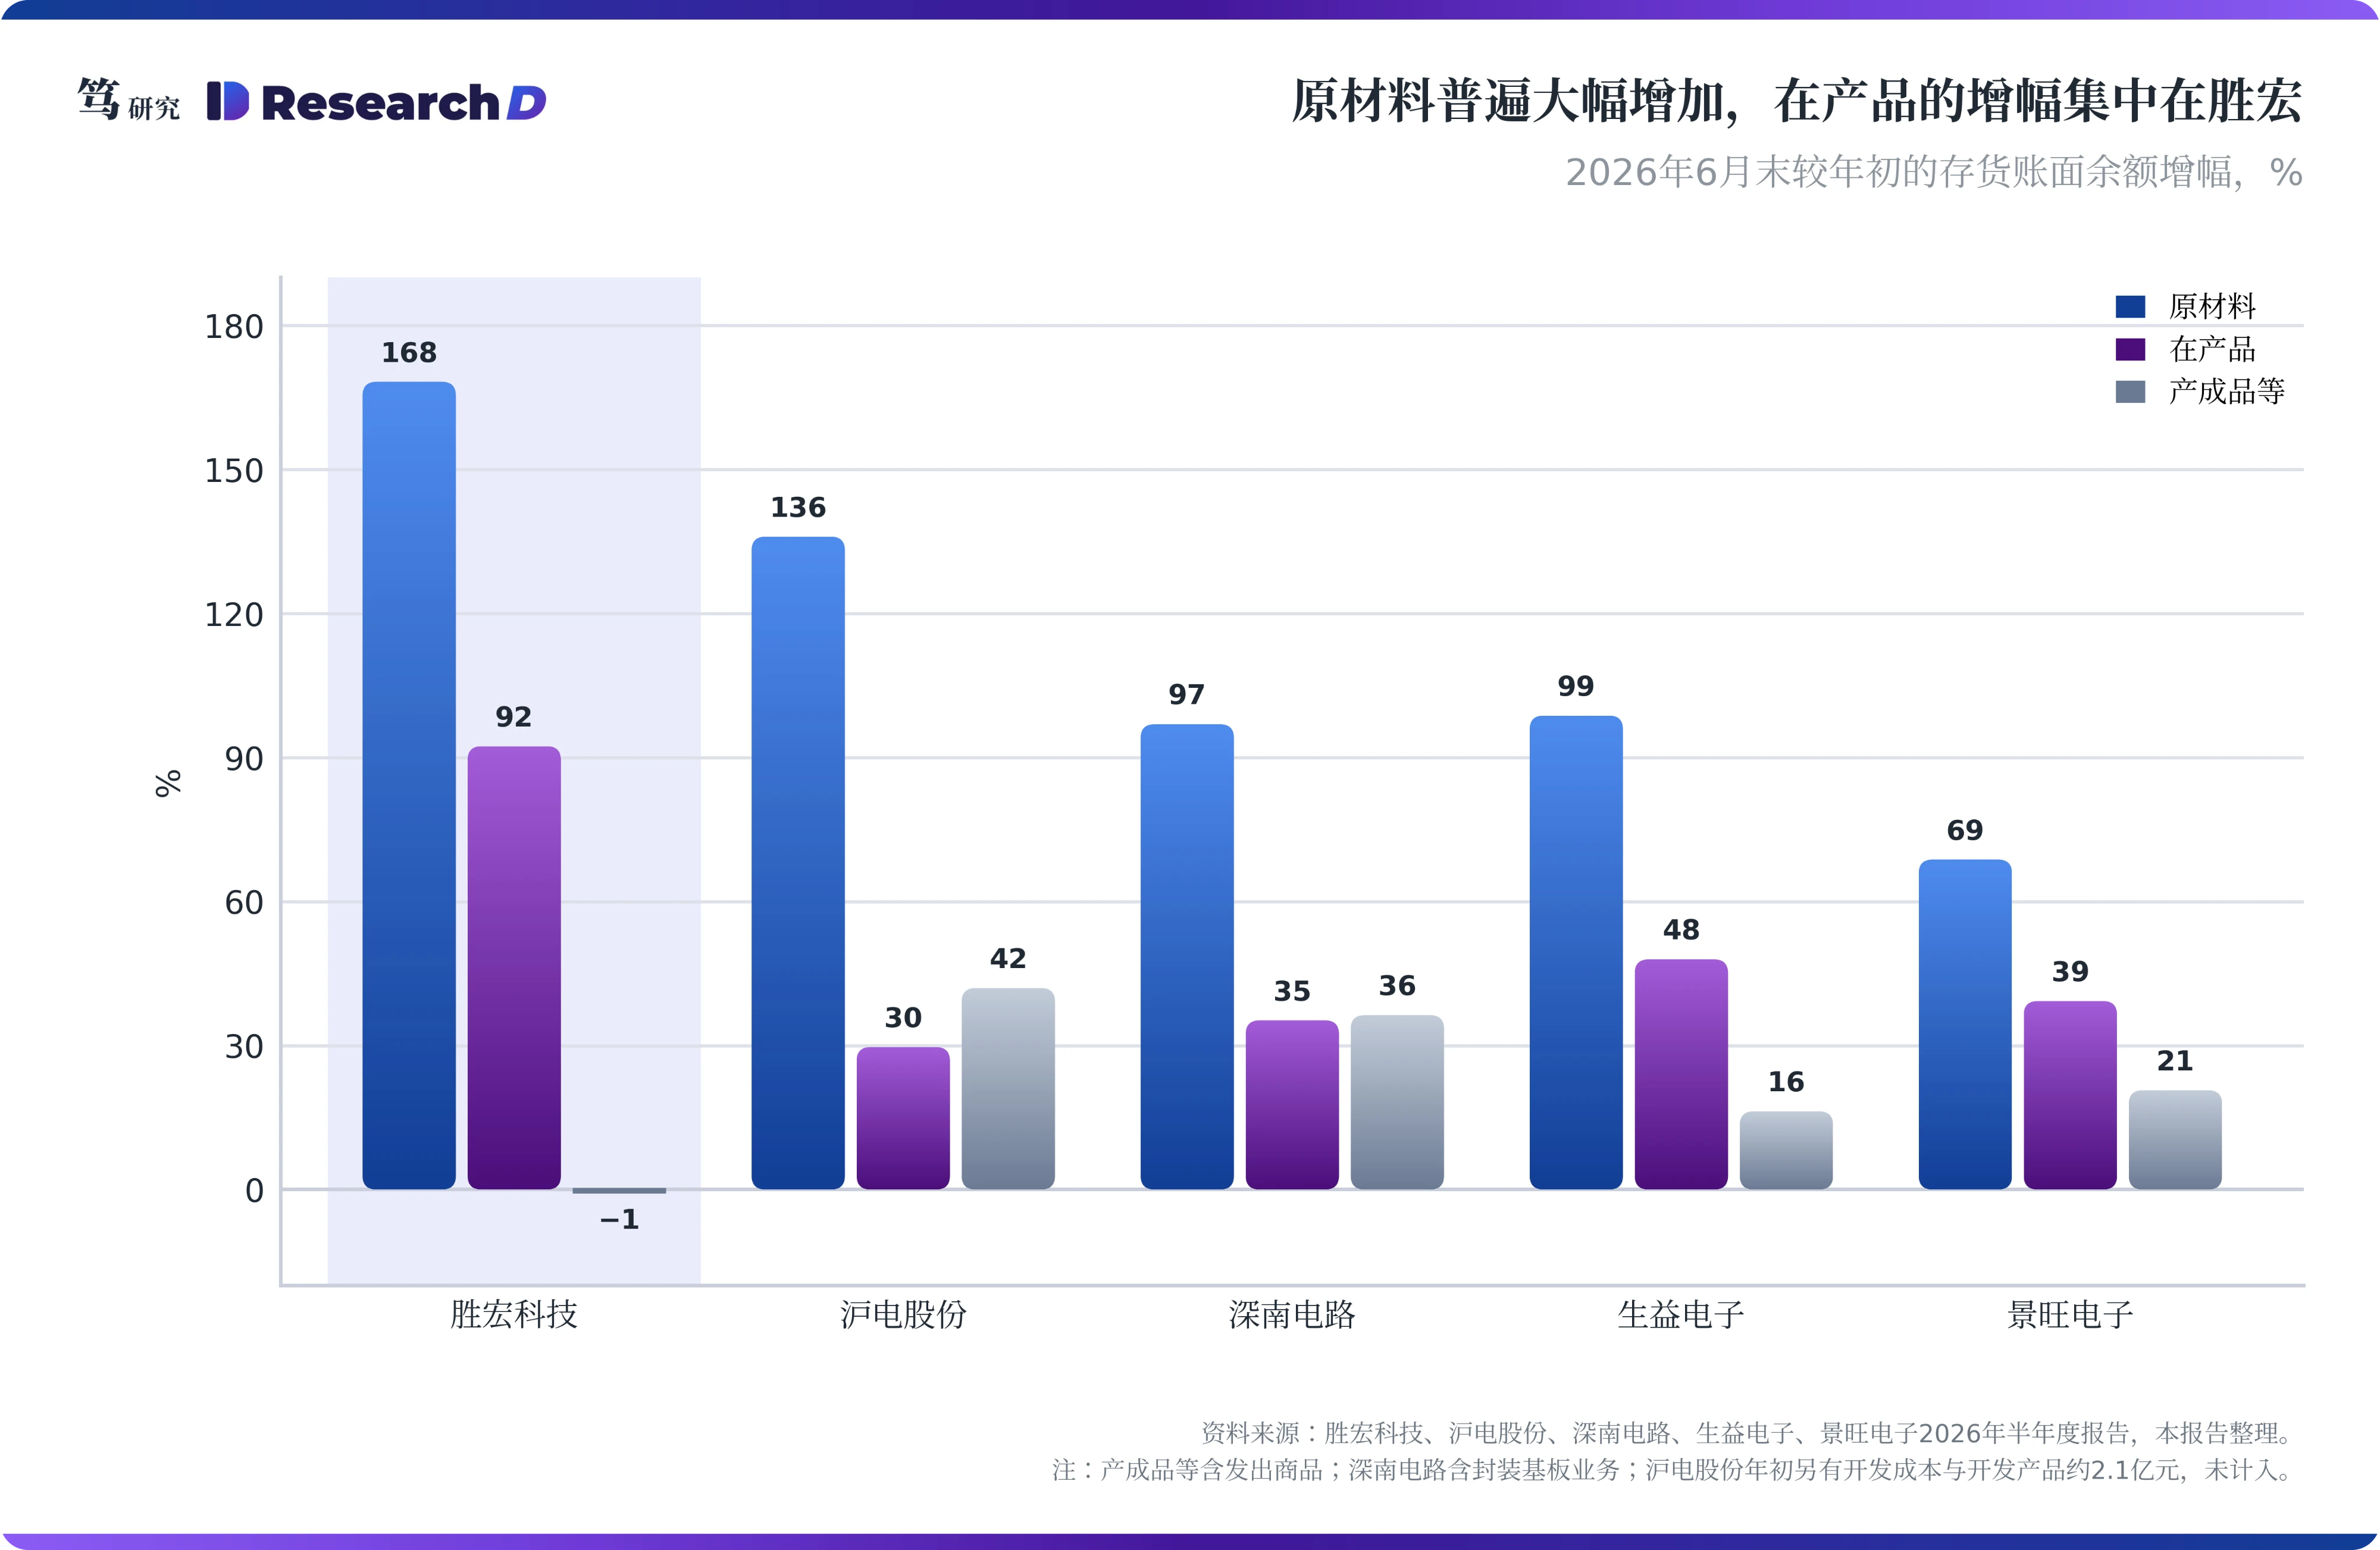
在产品增加则集中在胜宏。同业在产品增幅在30%到48%之间,胜宏为92%,约为同业的两到三倍;同业的产成品与发出商品增加16%到42%,胜宏的库存商品基本持平。由此可以把胜宏的存货表拆成两件事:原材料反映行业性备料,在产品反映胜宏自己的产品节奏。两件事的消化时点不同,后文分开讨论。
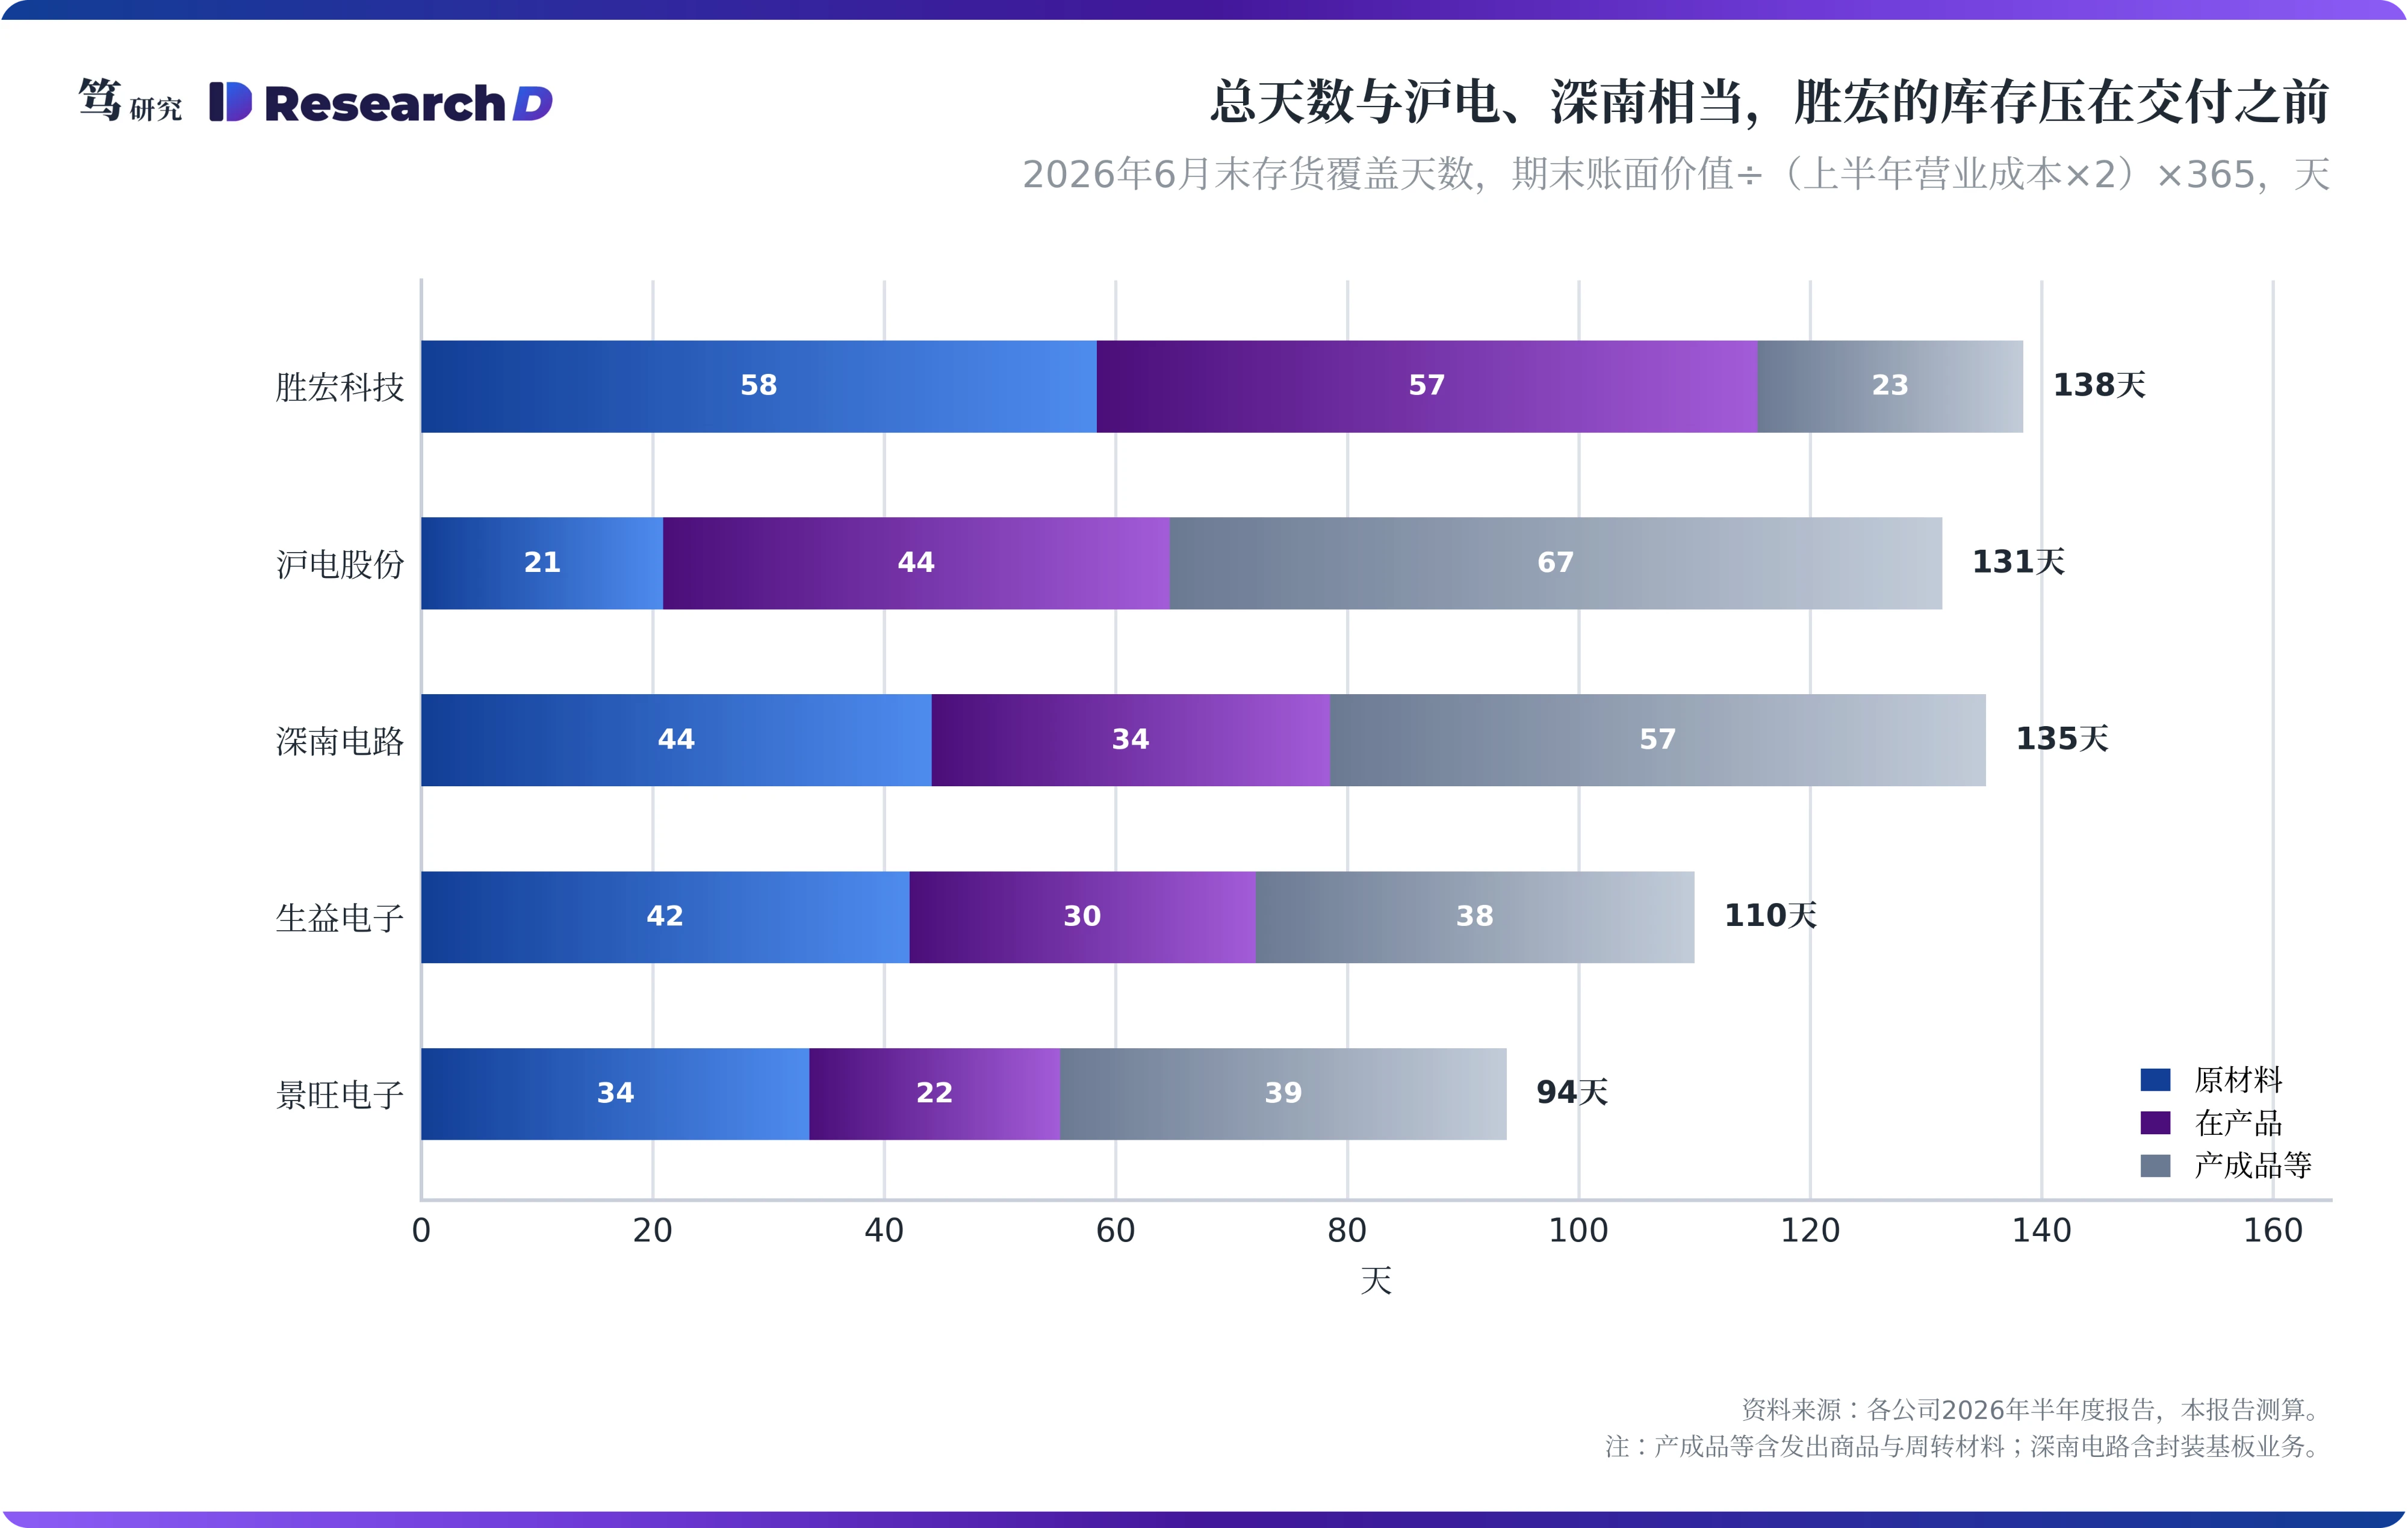
胜宏的存货总量与沪电、深南相当,差别在于库存所处的环节。按期末账面价值除以年化营业成本计算,胜宏6月末的存货覆盖天数约138天,沪电约131天,深南约135天。其中,胜宏的原材料与在产品合计约115天,产成品等约23天;沪电的产成品等约67天,深南约57天。胜宏附注中没有发出商品科目,跌价准备计提比例由年初的3.1%降至1.9%;惠州母公司存货账面价值由24.64亿元增至50.64亿元,承担了合并口径增量的约95%。这意味着胜宏的库存风险集中在交付之前,对应良率与规格;同业的库存多在交付之后,对应客户提货与验收的节奏。
报表可以确认结构,但无法确认料号与客户。公司在8月27日业绩说明会上把这部分增长解释为积极备货,为下半年新产品大规模量产和快速交付做储备;6月的投资者调研中则表述为对关键原材料进行策略性备货和安全库存管理,两处都没有提到配额。9月15日业绩说明会上流传的生产周期由3到4周拉长到7到8周,出自投资者提问,公司没有确认。本文因此不使用这组周数,改用在产品覆盖天数做测算。
二、GB200时期已有先例:在产品抬升后,收入在下一季度跳升
在产品的金额,可以拆成每天投入生产的成本乘以产品在产线上停留的天数。所以在产品覆盖天数上升,有两种来源:一是工序增加,单件产品在产线上停留的时间拉长;二是爬坡期投料增加,同样的交付量需要投入额外的板材。两种来源都会在出货放量之前,先体现在资产负债表上。
胜宏的在产品天数在两年内抬升了两次。按同一口径,在产品覆盖天数在2024年6月末约为21.5天,2024年末升至38.1天,2025年停在35到37天,2026年6月末升至57.1天。第一次对应GB200计算托盘导入大尺寸HDI,第二次对应Rubin等新一代产品导入,幅度分别约为16.6天和20.4天。两次的区别在原材料:第一次原材料天数只由20.1天升至22.1天,这一次由26.7天升至58.4天,是近三年来首次翻倍。
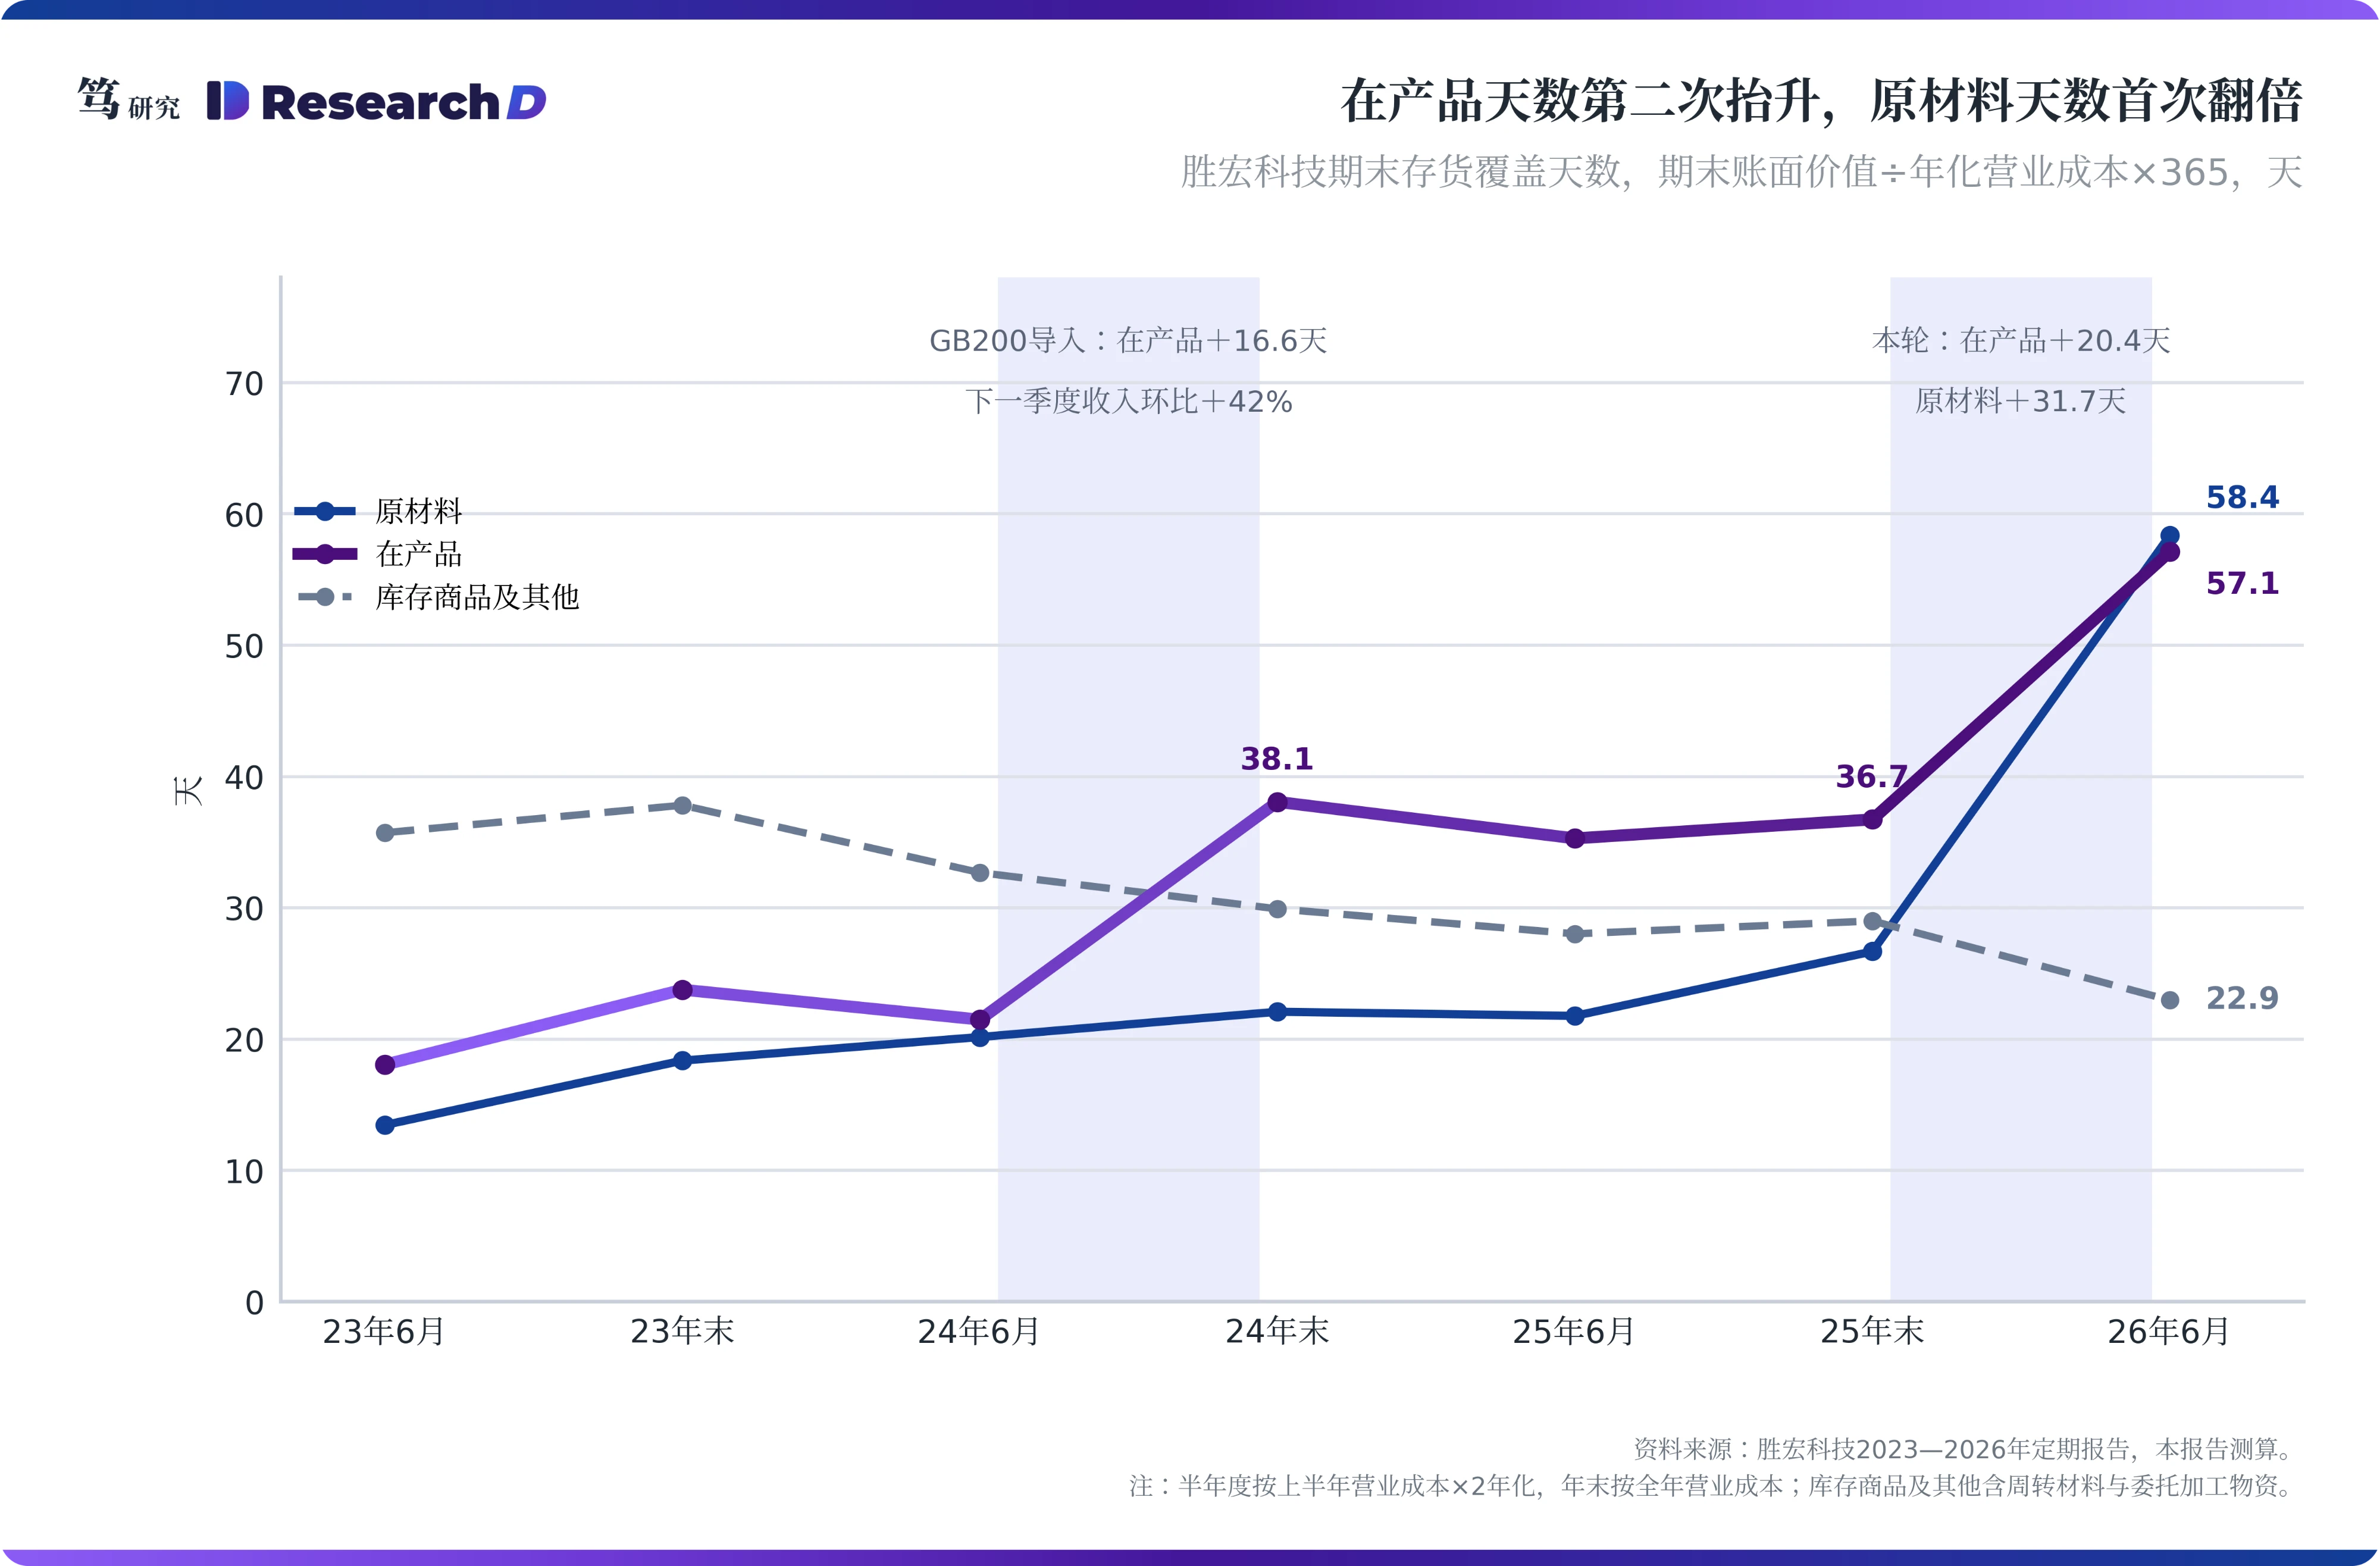
GB200那一轮给出了在产品转化为收入的节奏。2024年末在产品抬升之后,2025年一季度收入环比增长42%,营业成本环比增长27%,存货在同一季度仍增长14%;此后在产品天数停在35天上下,没有回到20天附近。原因在于阶数增加、工序拉长的新产品替代了旧产品,在制品在新的水平上稳定下来,天数的回落来自营业成本这个分母的增长。所以检验的落点在分母:营业成本增速超过存货增速,天数就会回落,存货总额本身可以继续上升。
本轮在产品的抬升有持续与消退两类来源。持续的一类来自工序与产品结构:新一代计算板阶数增加,每多一阶就多一轮压合、钻孔与电镀;公司上半年新拓展客户超过50家、半数以上为AI领域客户,ASIC相关产品已有量产,新料号同样处在导入期。据调研了解,胜宏HDI二厂正处于试产阶段,主要承接一厂此前外包的订单,委外转为自产会把这部分在制品留在胜宏账上;新品良率通常在2到3个月内由40%至50%升到75%以上,再用约3个月升到85%至90%,爬坡期的投料数量明显多于交付数量,这一部分属于消退的一类。本文推测,在产品天数会随良率提升回落一部分,并停在50天上下。
在产品的变化直接对应收入的确认时点。粗略计算,在产品较2025年末多出约20天,按上半年营业成本水平对应约8.7亿元成本;天数每回落10天,约释放4.3亿元成本,按上半年33.2%的毛利率折合约6.4亿元收入。若天数停在新的水平,这部分收入就是一次性后移。笔者在10月2日的报告中判断,胜宏二季度毛利率的低点来自提前计入的人工与折旧,Rubin三季度小批量交付、四季度上量。存货是同一件事在资产负债表上的一面,提前计入的是料与在制品。据此推算,在产品的转化主要落在四季度。
三、原材料由供应商垫资,回落要等上游供给松动
存货由谁出资,决定了存货增加会不会变成现金流压力。如果靠自有资金或预付款备料,存货每增加一元,经营现金流就减少一元;如果靠供应商账期,压力会延后到账期到期之时。
上半年胜宏营运资金的增加,九成以上由经营性应付承担。按现金流量表补充资料,胜宏存货增加27.44亿元,经营性应收项目增加40.76亿元,经营性应付项目增加64.34亿元,覆盖了两者合计的约94%;同口径下沪电约46%,深南约50%,生益电子约60%,景旺约62%。预付款项基本未动,胜宏由0.78亿元增至0.95亿元,五家合计只增加约0.8亿元。粗略计算,若胜宏的覆盖比例与同业的五成相当,上半年经营现金流约为−1.1亿元,实际为29.11亿元。所以经营现金流同比约145%的增长,主要来自上游账期。
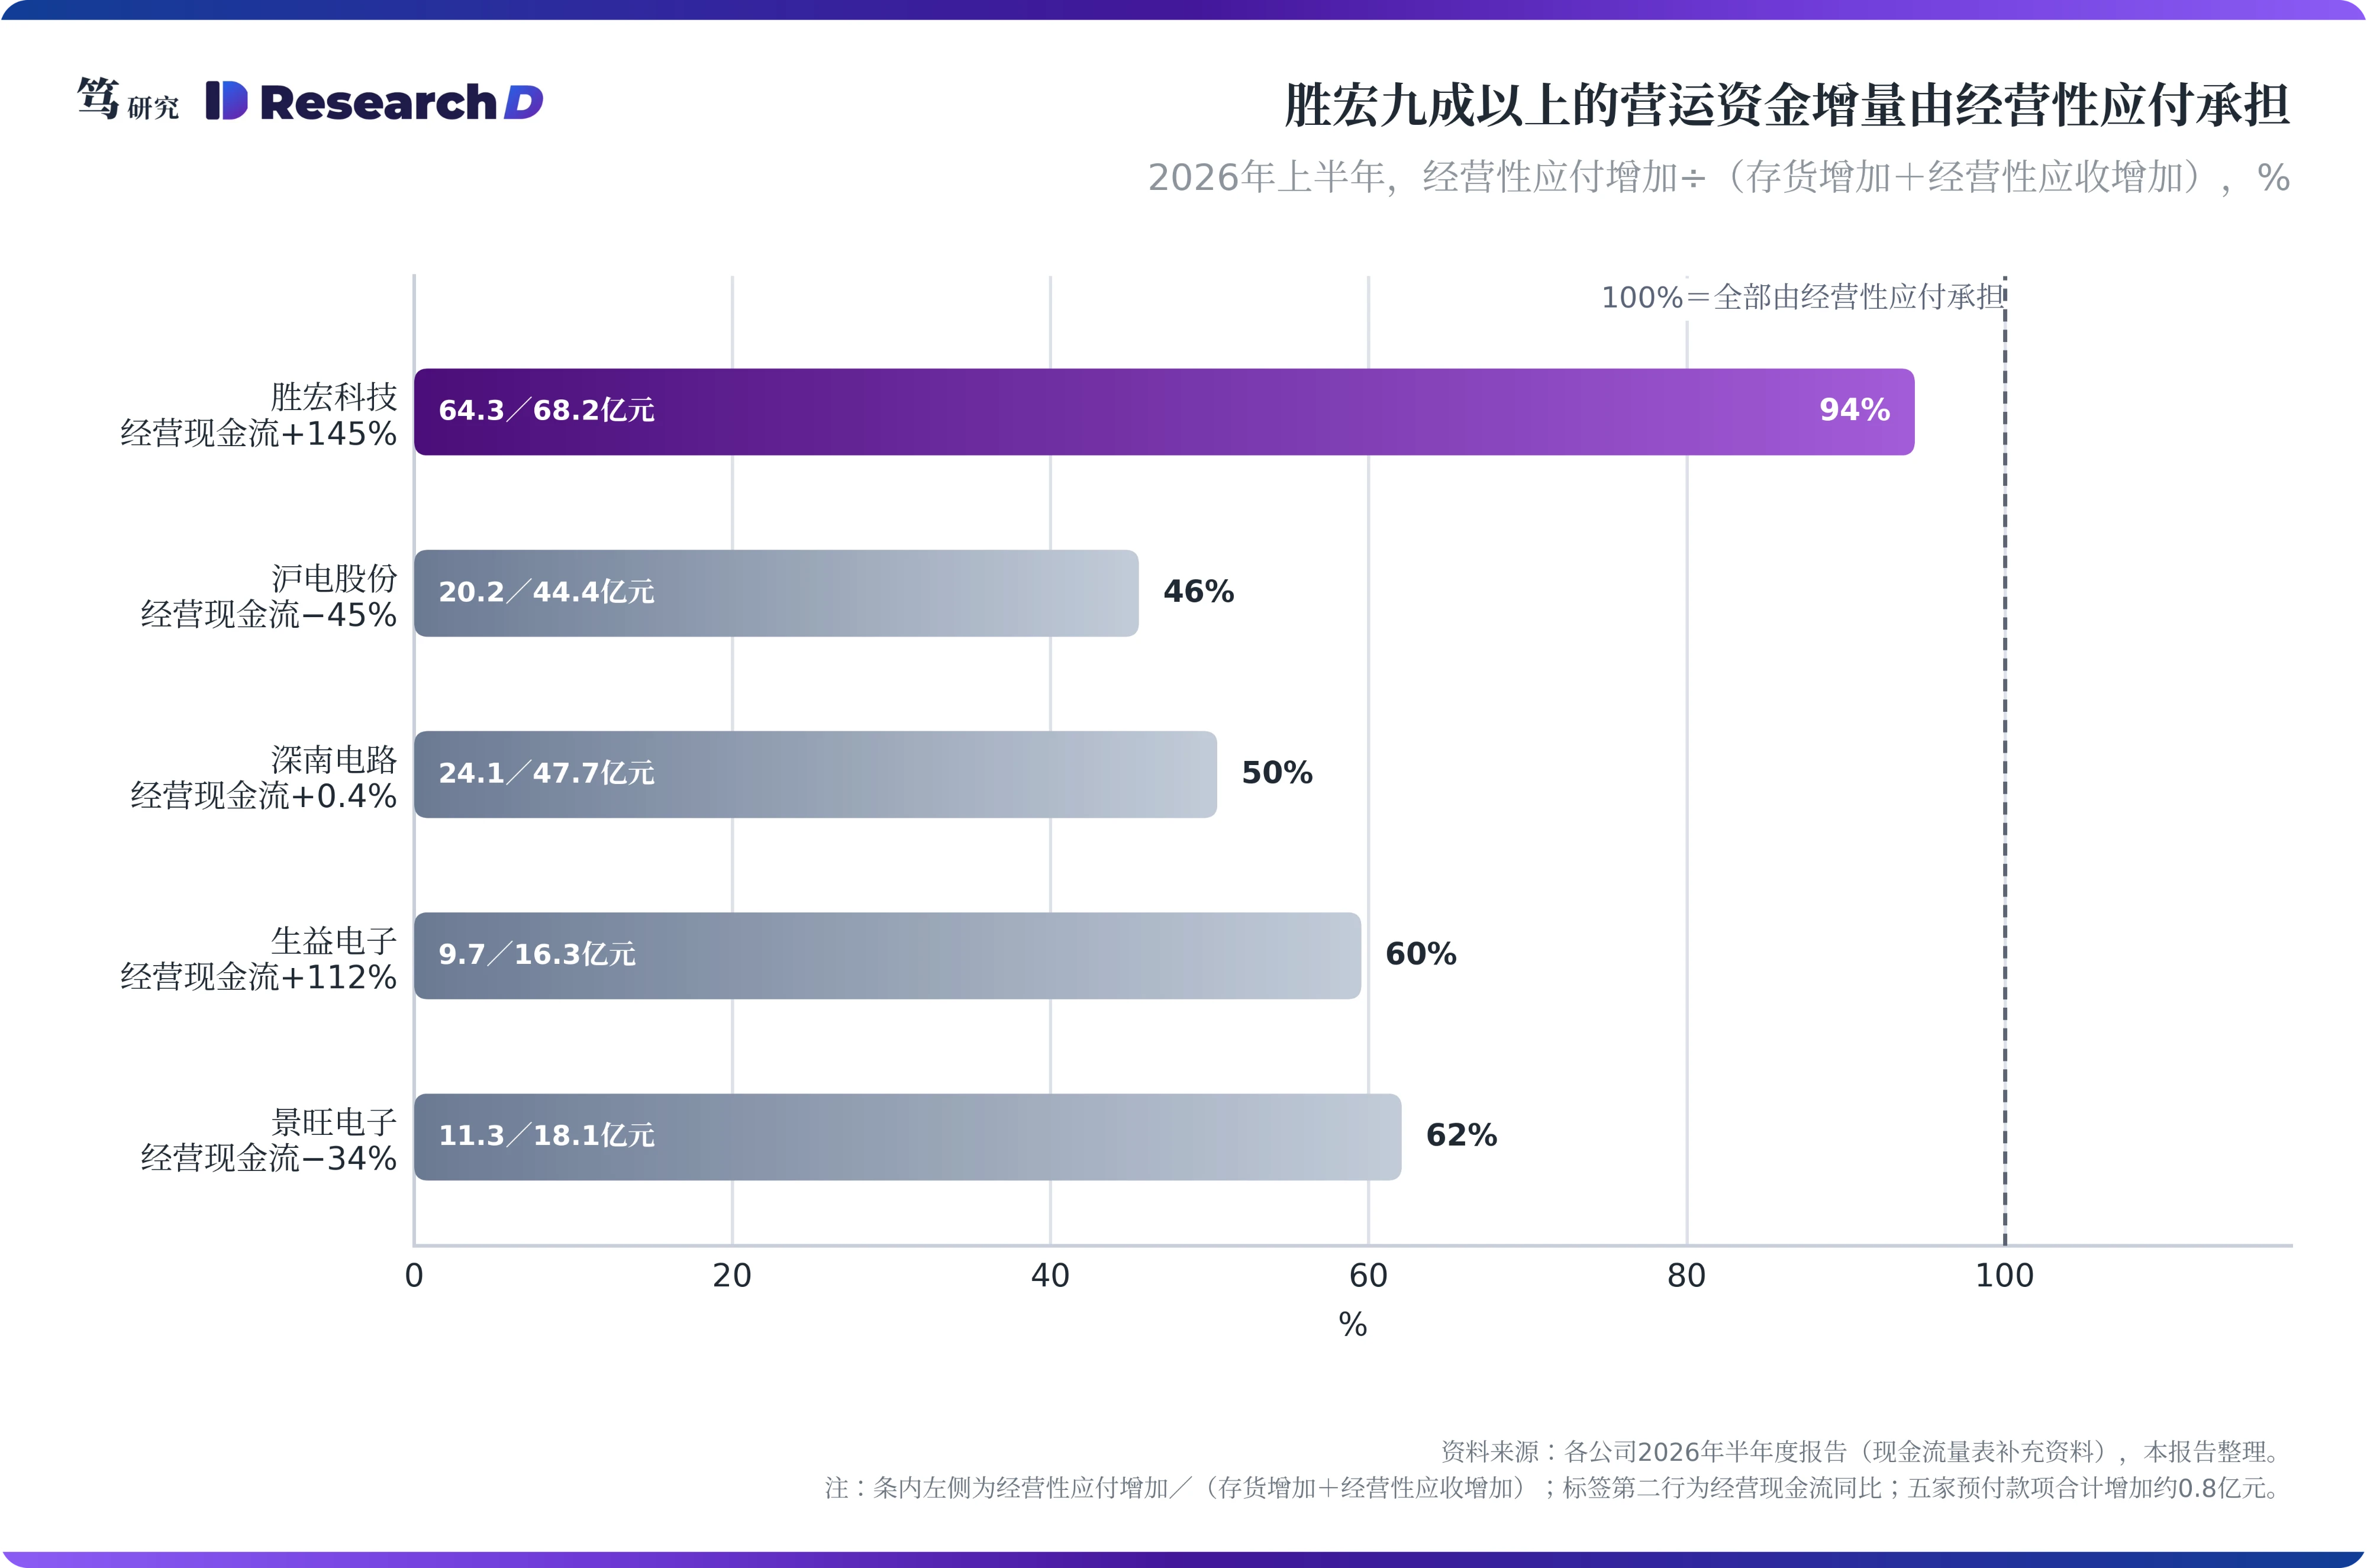
胜宏现金流的改善,与覆铜板厂营运资金的紧张是同一笔账的两面。笔者在10月3日的报告中判断,高阶覆铜板由覆铜板厂以寄售库存和账期垫付资金,覆铜板厂自身的应收、存货与借款随之上升,2027年上游的主要约束仍在高端铜箔,日东纺新产能自2027年一季度起投产。五家板厂中,景旺是唯一预付款项明显增加的一家,由0.09亿元增至0.81亿元,半年报注明为原材料预付款增加。笔者推测,在客户不向下指定材料的链条里,板厂需要自行出资锁料,现金流会先于存货承压。
原材料天数翻倍以数量为主,回落要等上游供给松动。调研了解,二季度板厂原材料综合成本上涨接近15%,只能解释原材料天数翻倍中的一小部分,其余来自备料数量的增加。台光电子对外表示,高阶铜箔与玻纤布供应仍然偏紧,预计未来12个月逐步改善。本文因此预计,原材料天数在2027年上半年之前难以明显回落;回落的时点由上游决定,与Rubin出货节奏的关系有限。
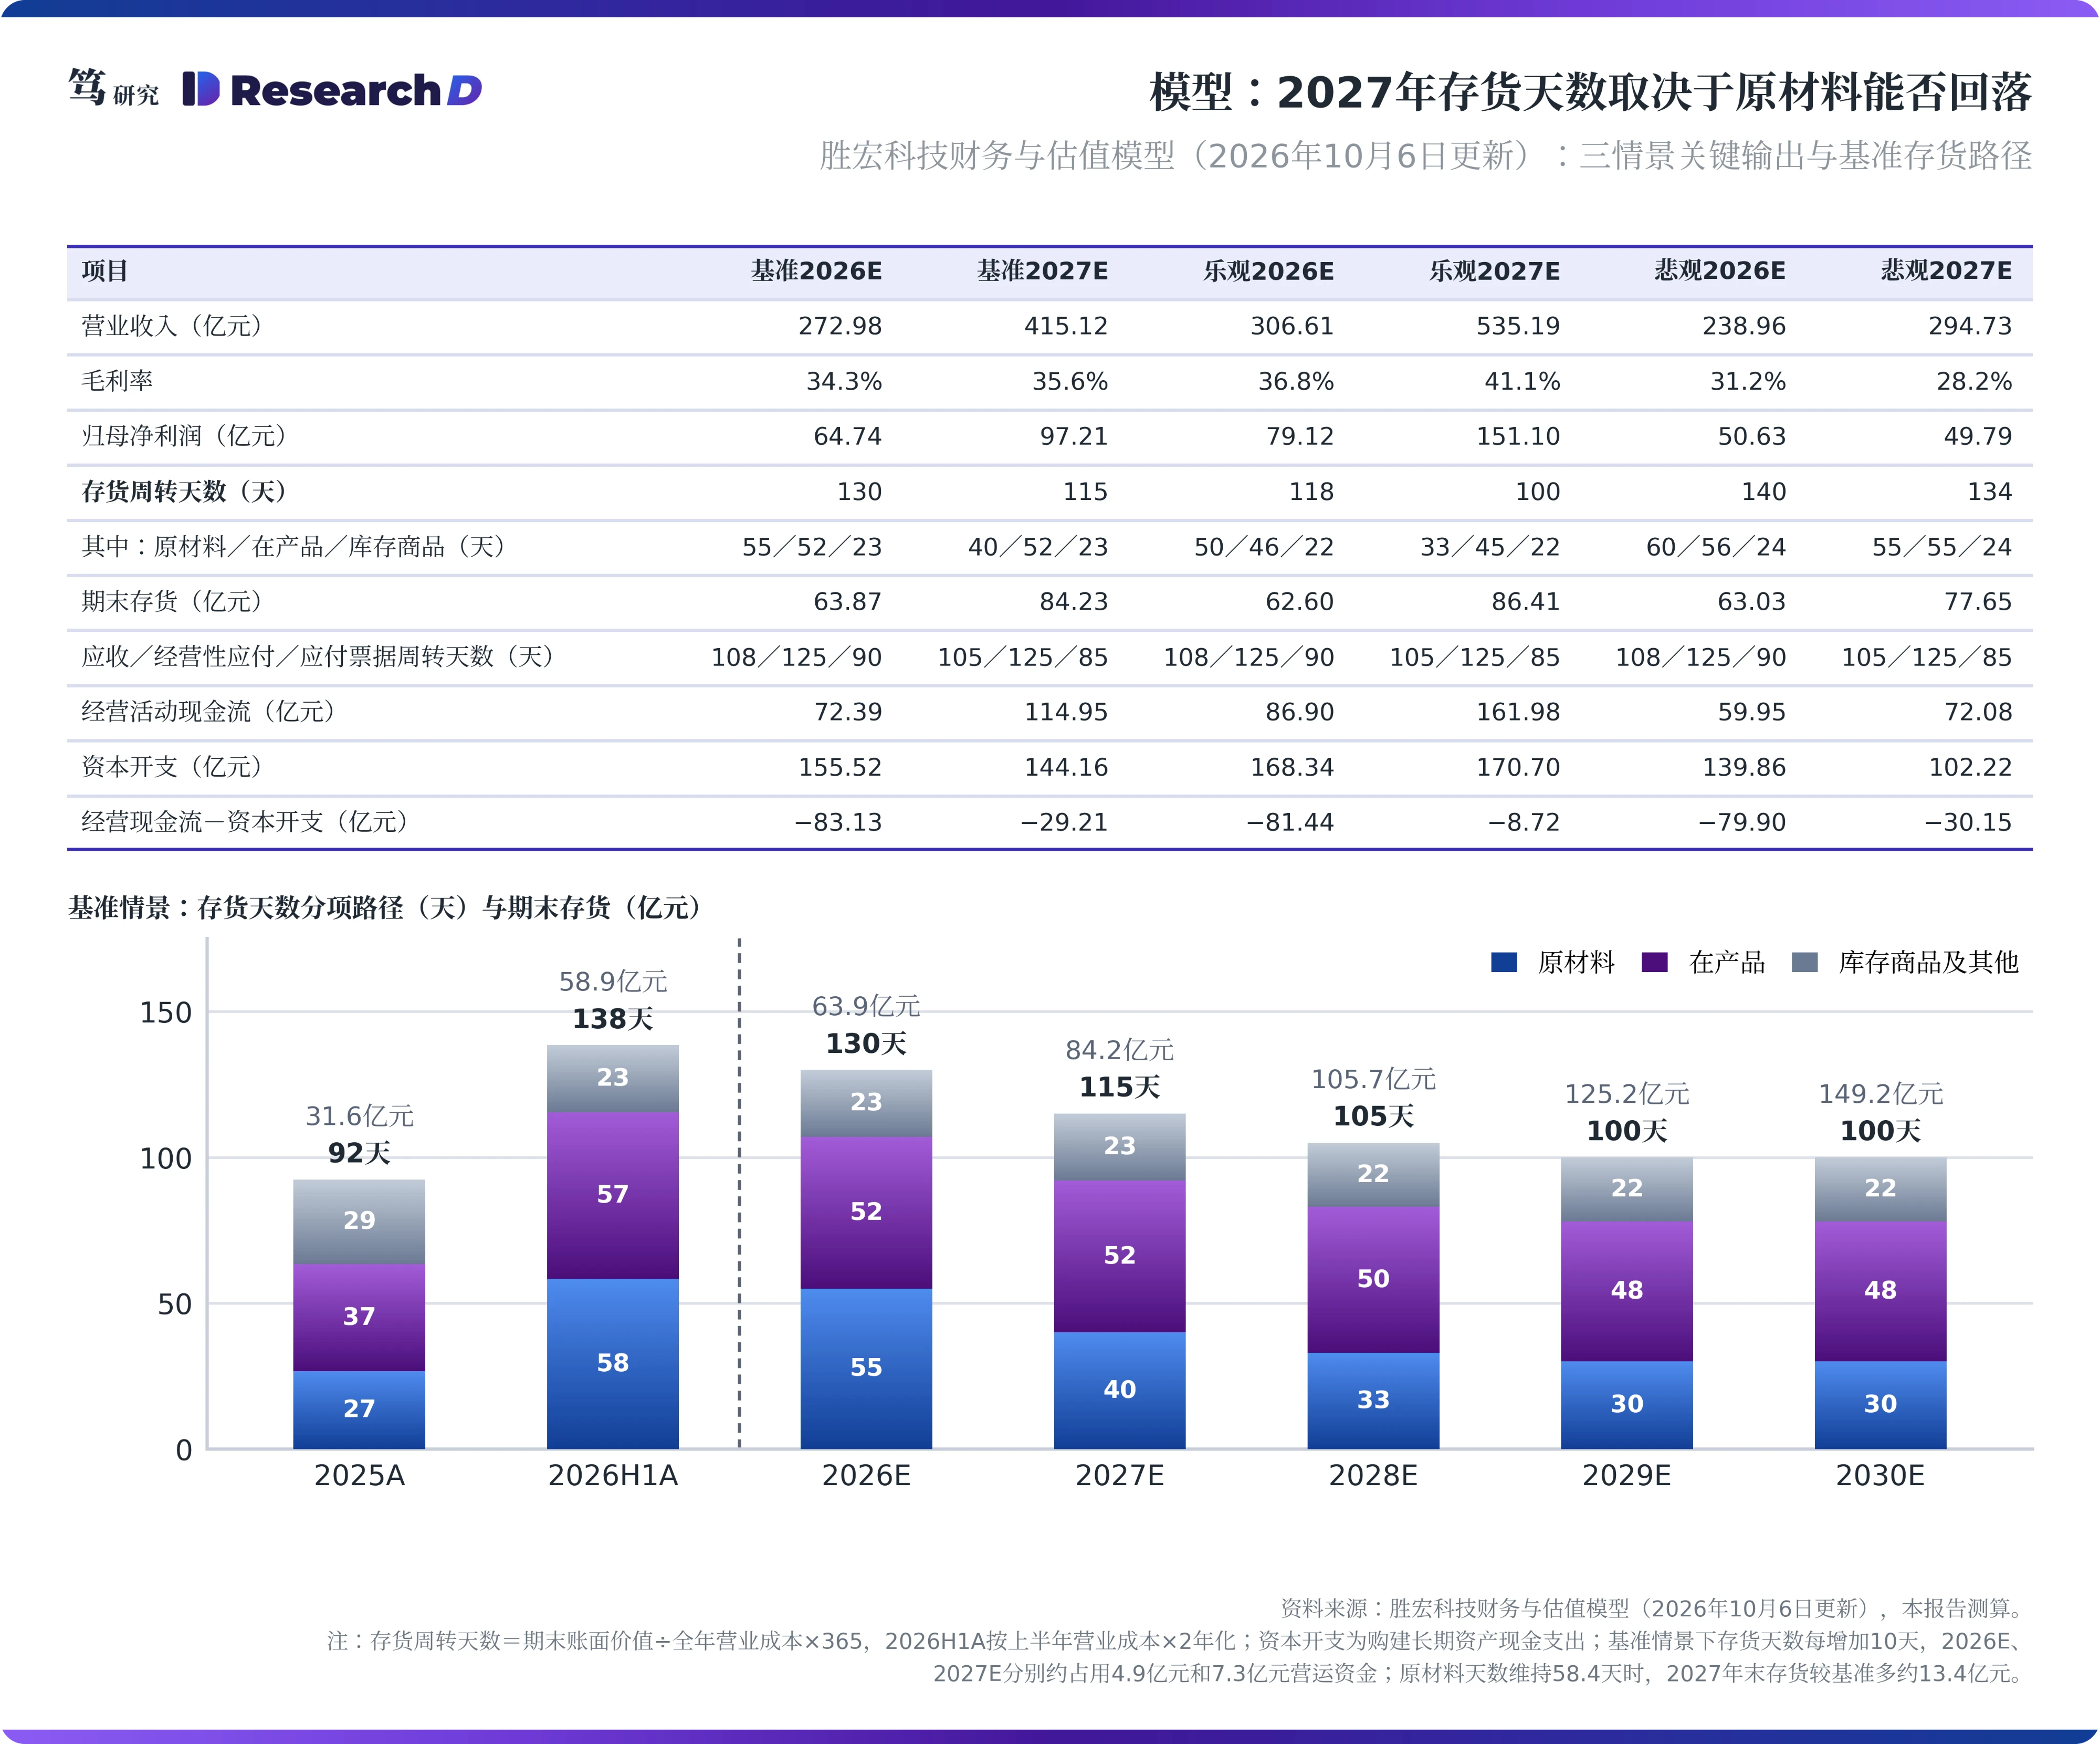
这对模型的含义集中在2027年。本次更新的财务模型把原先130天和115天的存货周转天数假设拆为原材料、在产品与库存商品三项:基准情景下,2026年末分别为55天、52天和23天,2027年末分别为40天、52天和23天,合计与原假设一致。也就是说,2027年末115天的假设要求原材料回到40天左右。若原材料天数停在2026年6月末的58天附近,2027年末存货将比基准多约13亿元;按模型2027年营业成本测算,存货天数每增加10天,约占用7.3亿元营运资金。基准情景的拆分不改变利润预测,存货天数的变化主要作用于营运资金与现金流。
四、投资含义
回到开篇的问题,本文认为这笔存货主要是放量前的备货。需求转弱的典型特征是产成品堆积、跌价计提上升,这两项在胜宏的报表里都没有出现;在产品的抬升与GB200导入时的形态一致,原材料的增加是行业共同动作且由供应商垫资。由此推论,存货本身的风险有限,值得跟踪的是收入兑现的时点与账期的变化。
对胜宏而言,三四季度的收入弹性有一部分来自在产品的释放。在产品天数回落的季度,收入会出现超出出货量增长的跳升;天数停在新水平的季度,收入跟随出货量增长。受影响的是惠州母公司承接的英伟达计算板与新一代HDI业务;海外新基地仍在爬坡,库存商品一侧也未见压力,两者暂不在这一判断之内。
现金流一侧,下半年的主要变量是供应商账期。上半年末胜宏持有约153亿元交易性金融资产,账期收紧不构成流动性约束,影响主要落在经营现金流读数与利润质量的判断上。跌价方面,原材料与在产品的跌价准备合计约0.42亿元,计提比例约0.85%,每提高1个百分点约对应0.5亿元税前损失,量级有限。风险集中在按预测备下的专用料遇到客户改版:高阶计算板在量产之后仍会按信号表现调整设计版本,提前备下的料号随之有报废的可能。
对上游而言,板厂的备库会在供给松动时先被消化。五家板厂上半年原材料账面余额合计由约38.7亿元增至约82.6亿元,增加约44亿元。笔者在9月24日的报告中判断,涨幅居前的环节也率先回吐,回吐顺序依次为电子布、自产布的覆铜板厂与外购布的覆铜板厂,PCB最后修复。据此推算,上游松动时板厂会先用库存替代采购,覆铜板与铜箔厂2027年的订单读数会低于终端需求;板厂手中的高价备料,也会在下行期拉长成本传导的时滞。
同业的库存位置不同,承受的风险也不同。沪电的存货集中在产成品,变量是客户提货节奏;深南与景旺的发出商品占比高,变量在客户验收与对账;生益电子原材料与在产品的增幅居中,结构与行业平均接近。胜宏的库存基本都在交付之前,变量是良率与规格。
五、跟踪验证:三季报看营业成本增速,存货结构要等年报
三季报只披露存货总额,不披露分项与补充资料,因此能检验的是分母。若三季度营业成本环比增速高于存货环比增速,在产品转化的判断成立;GB200先例中这组数字为27%对14%。把2024年以来的十个季度放在一起看,2024年一季度到2025年四季度的八个季度里,存货增速高的备货季与营业成本增速高的兑现季交替出现;2026年一、二季度连续落在备货一侧,加上2025年四季度,已经连续三个季度备货。三季报若回到兑现一侧,交替节奏就会恢复。按模型基准,三季度营业成本约47.3亿元、环比约增长14%,对应三季度末存货的参照上限约67亿元。若营业成本基本持平而存货继续大幅增加,说明在产品转化慢于预期,需要重新审视良率与份额。三季报披露日期以公司公告为准,2025年三季报于10月28日披露。
另外三组数字决定现金流判断是否需要修正。一是应付票据与应付账款的增量能否继续覆盖存货增量;二是预付款项是否跳升,跳升意味着上游开始要求预付;三是三季度单季经营现金流(前三季度减上半年)与资产减值损失,前者转负或后者明显上升,都会改变本文对账期与规格风险的判断。
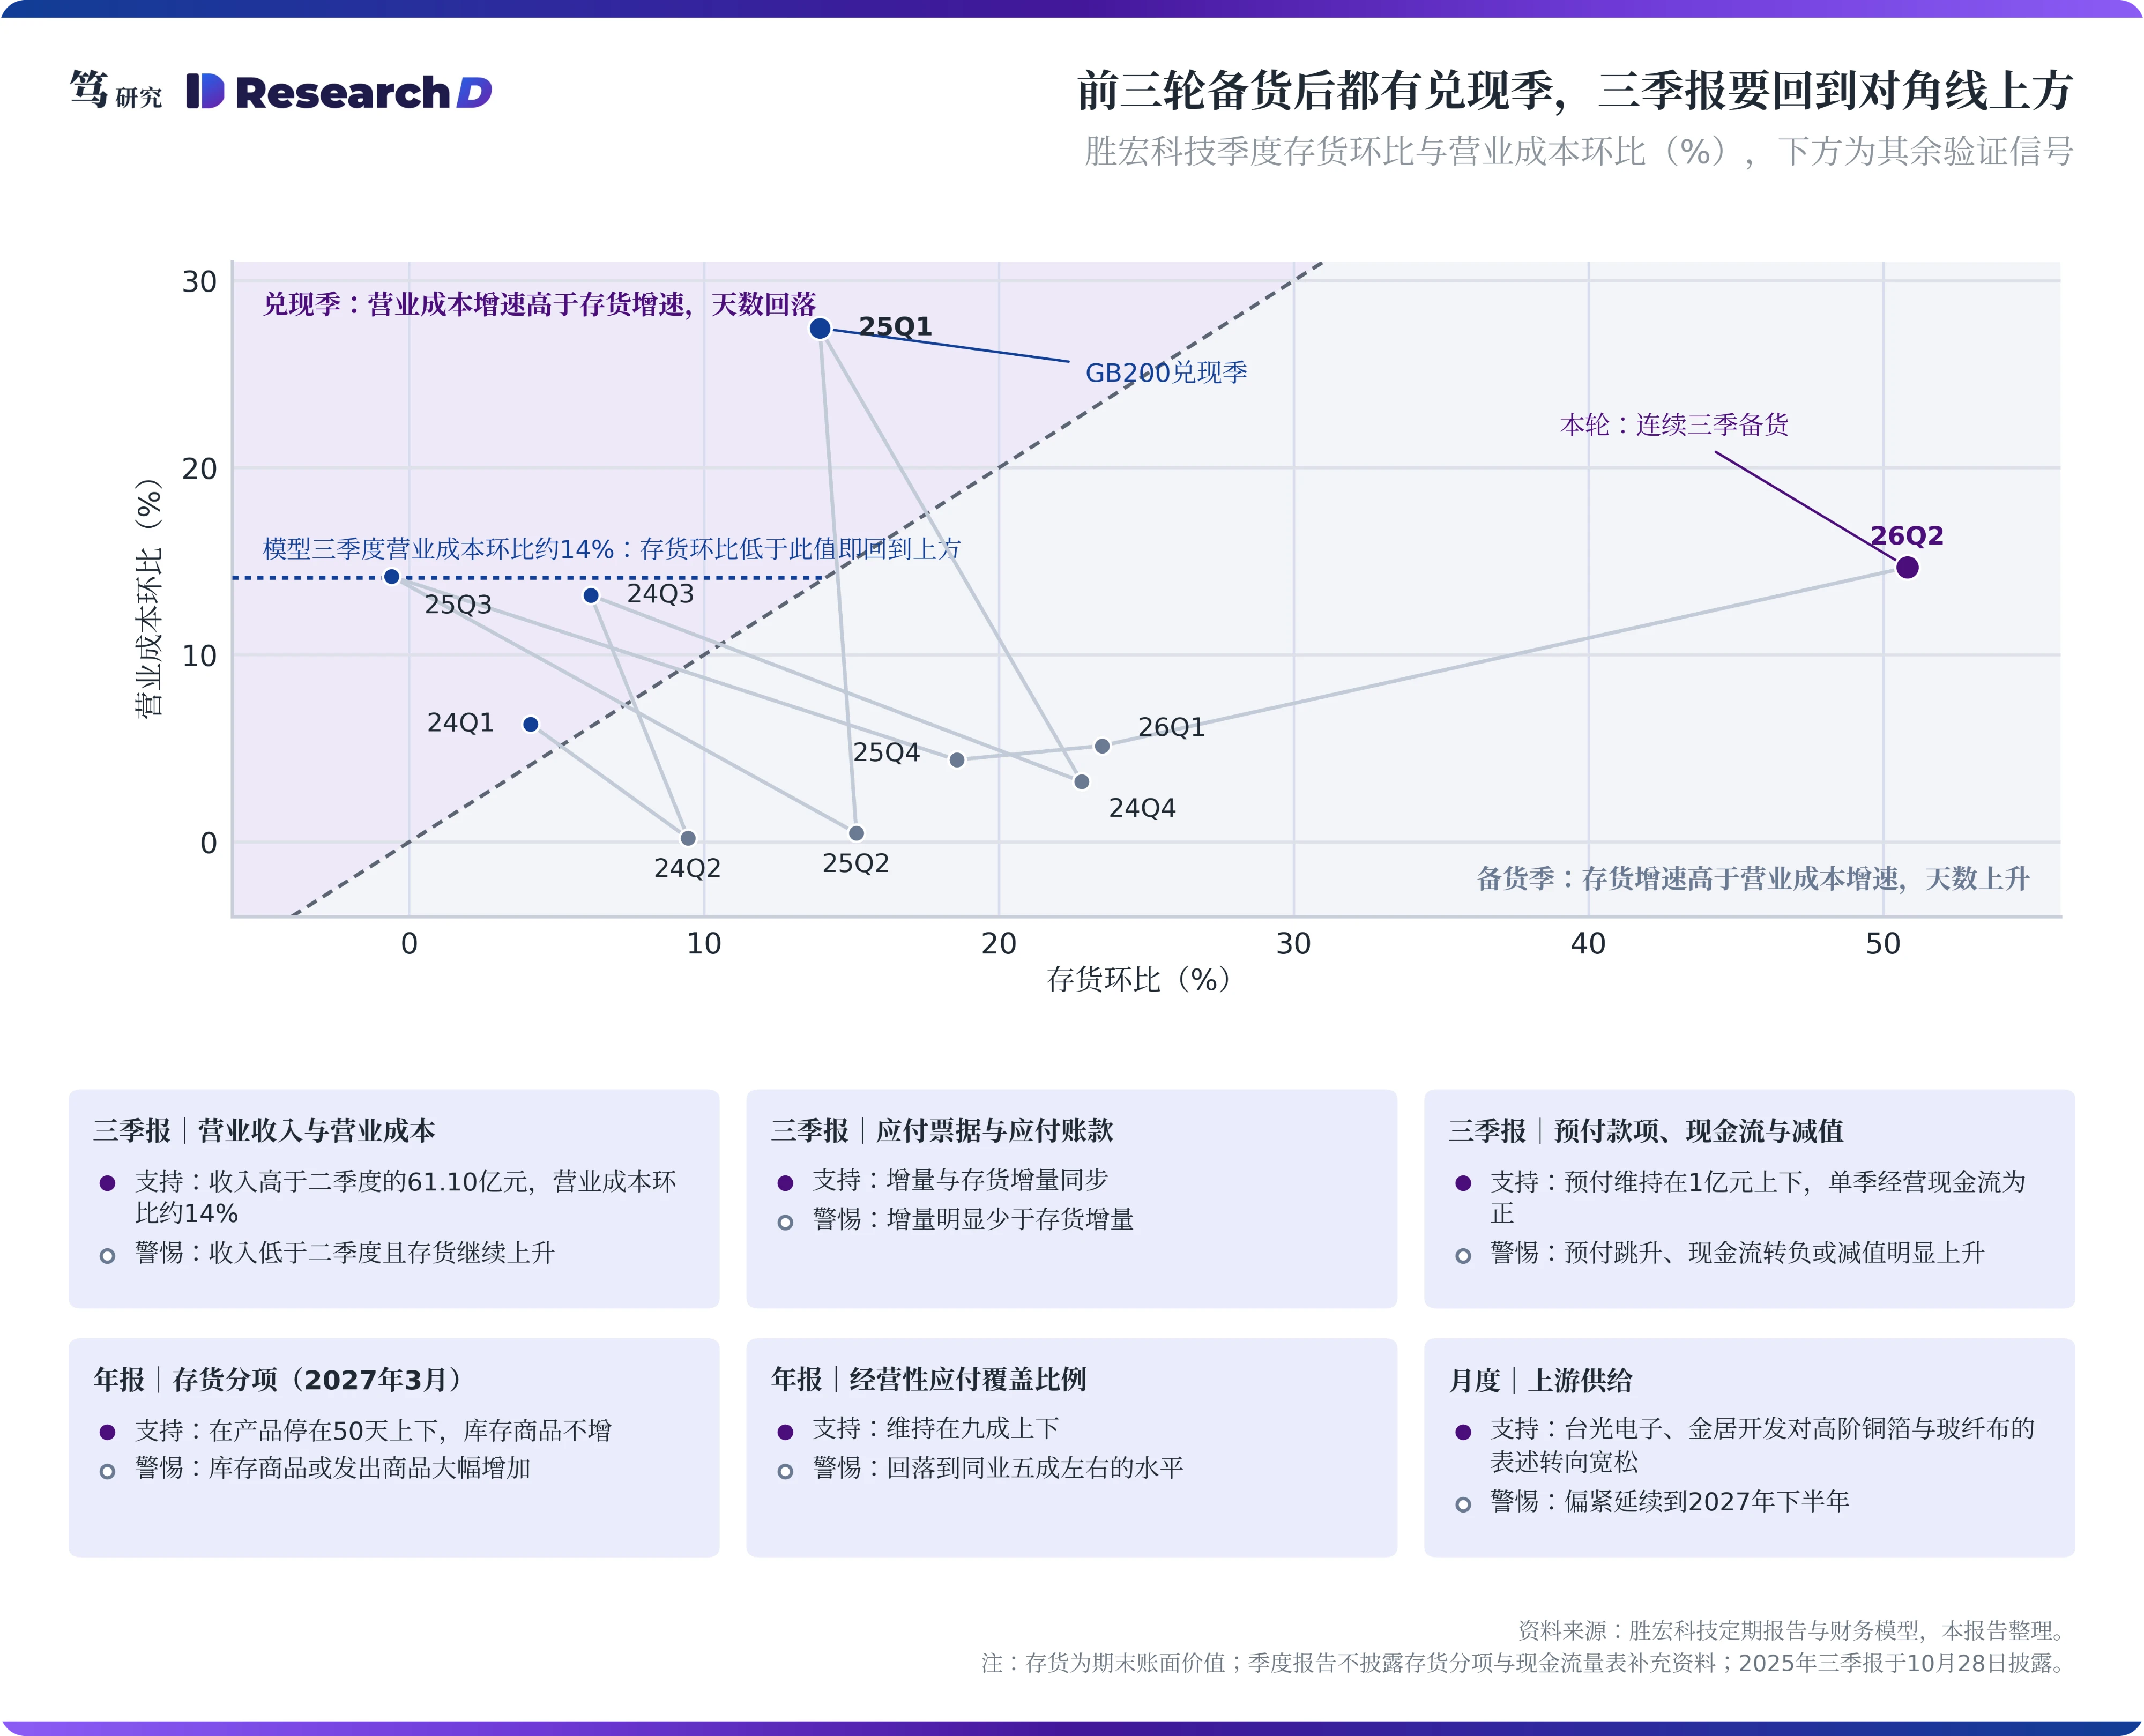
分项结构要等2027年3月的年报。届时在产品天数停在50天上下、库存商品不增,说明抬升以持续部分为主;在产品天数回到40天附近,说明良率因素占主导,四季度收入会出现一次性释放。原材料天数则要对照上游,台光电子与金居开发的月度营收,以及两家对高阶铜箔与玻纤布供应的表述,是判断原材料何时回落的领先信号。
六、风险因素
上行风险:良率与上游供给都可能提前改善。良率提前达到85%以上,在产品天数在四季度回落,收入出现一次性释放;上游新产能提前投放,原材料天数提前回落,营运资金同步释放。
下行风险:份额、改版与账期三项。调研了解,英伟达今年上半年已提出把计算托盘第一供应商的份额降到五成左右,而备料按此前的份额预测采购;客户改版会使专用料面临报废;覆铜板厂若转向预付或缩短账期,经营现金流会先于存货承压;上游价格回落时,高价备料会拉长成本传导的时滞。方法上,部分一手调研信息为单一来源;在产品按已投入成本计价,覆盖天数会低估实际生产周期。
以上内容不构成任何投资建议,请风险自担。