2026.10.07 | AC | China AI | Zhipu: Convertible Bond & 2027 Conversion
原标题:智谱:201亿可转债与2027年转股期之考
摘要
- 智谱201亿元可转债是转股还是现金赎回,由什么决定;
- 到期前经营现金流能否覆盖本金;
- 若不转股,资金缺口多大、代价落在哪里;
- 转股期前,解禁与年报将如何影响股价;
- 转股概率对智谱、同业与算力链的定价意味着什么。
201.4亿元可转债的归宿取决于2027年7月到9月转股期的股价。同年自由现金流三种情景均为负,到期前无法覆盖本金。若持有人转股,基准情景下至2030年无需外部融资;若现金赎回,2028到2029年需补约86亿元,首当其冲的是自建算力节奏。
2026年7月到9月,智谱三次融资净额合计约610亿元(据港交所公告与中期报告,本报告折算),约为其6月末账面现金的15倍。有了这笔钱,市场据此认为它的再融资压力已经解除。但这610亿元里约三分之一来自一笔一年后到期的零息可转债。这201.4亿元最后是变成股本,还是变回一笔现金负债,决定权不在公司手里。
一、可转债是变成股本还是偿还现金,由转股期的股价决定
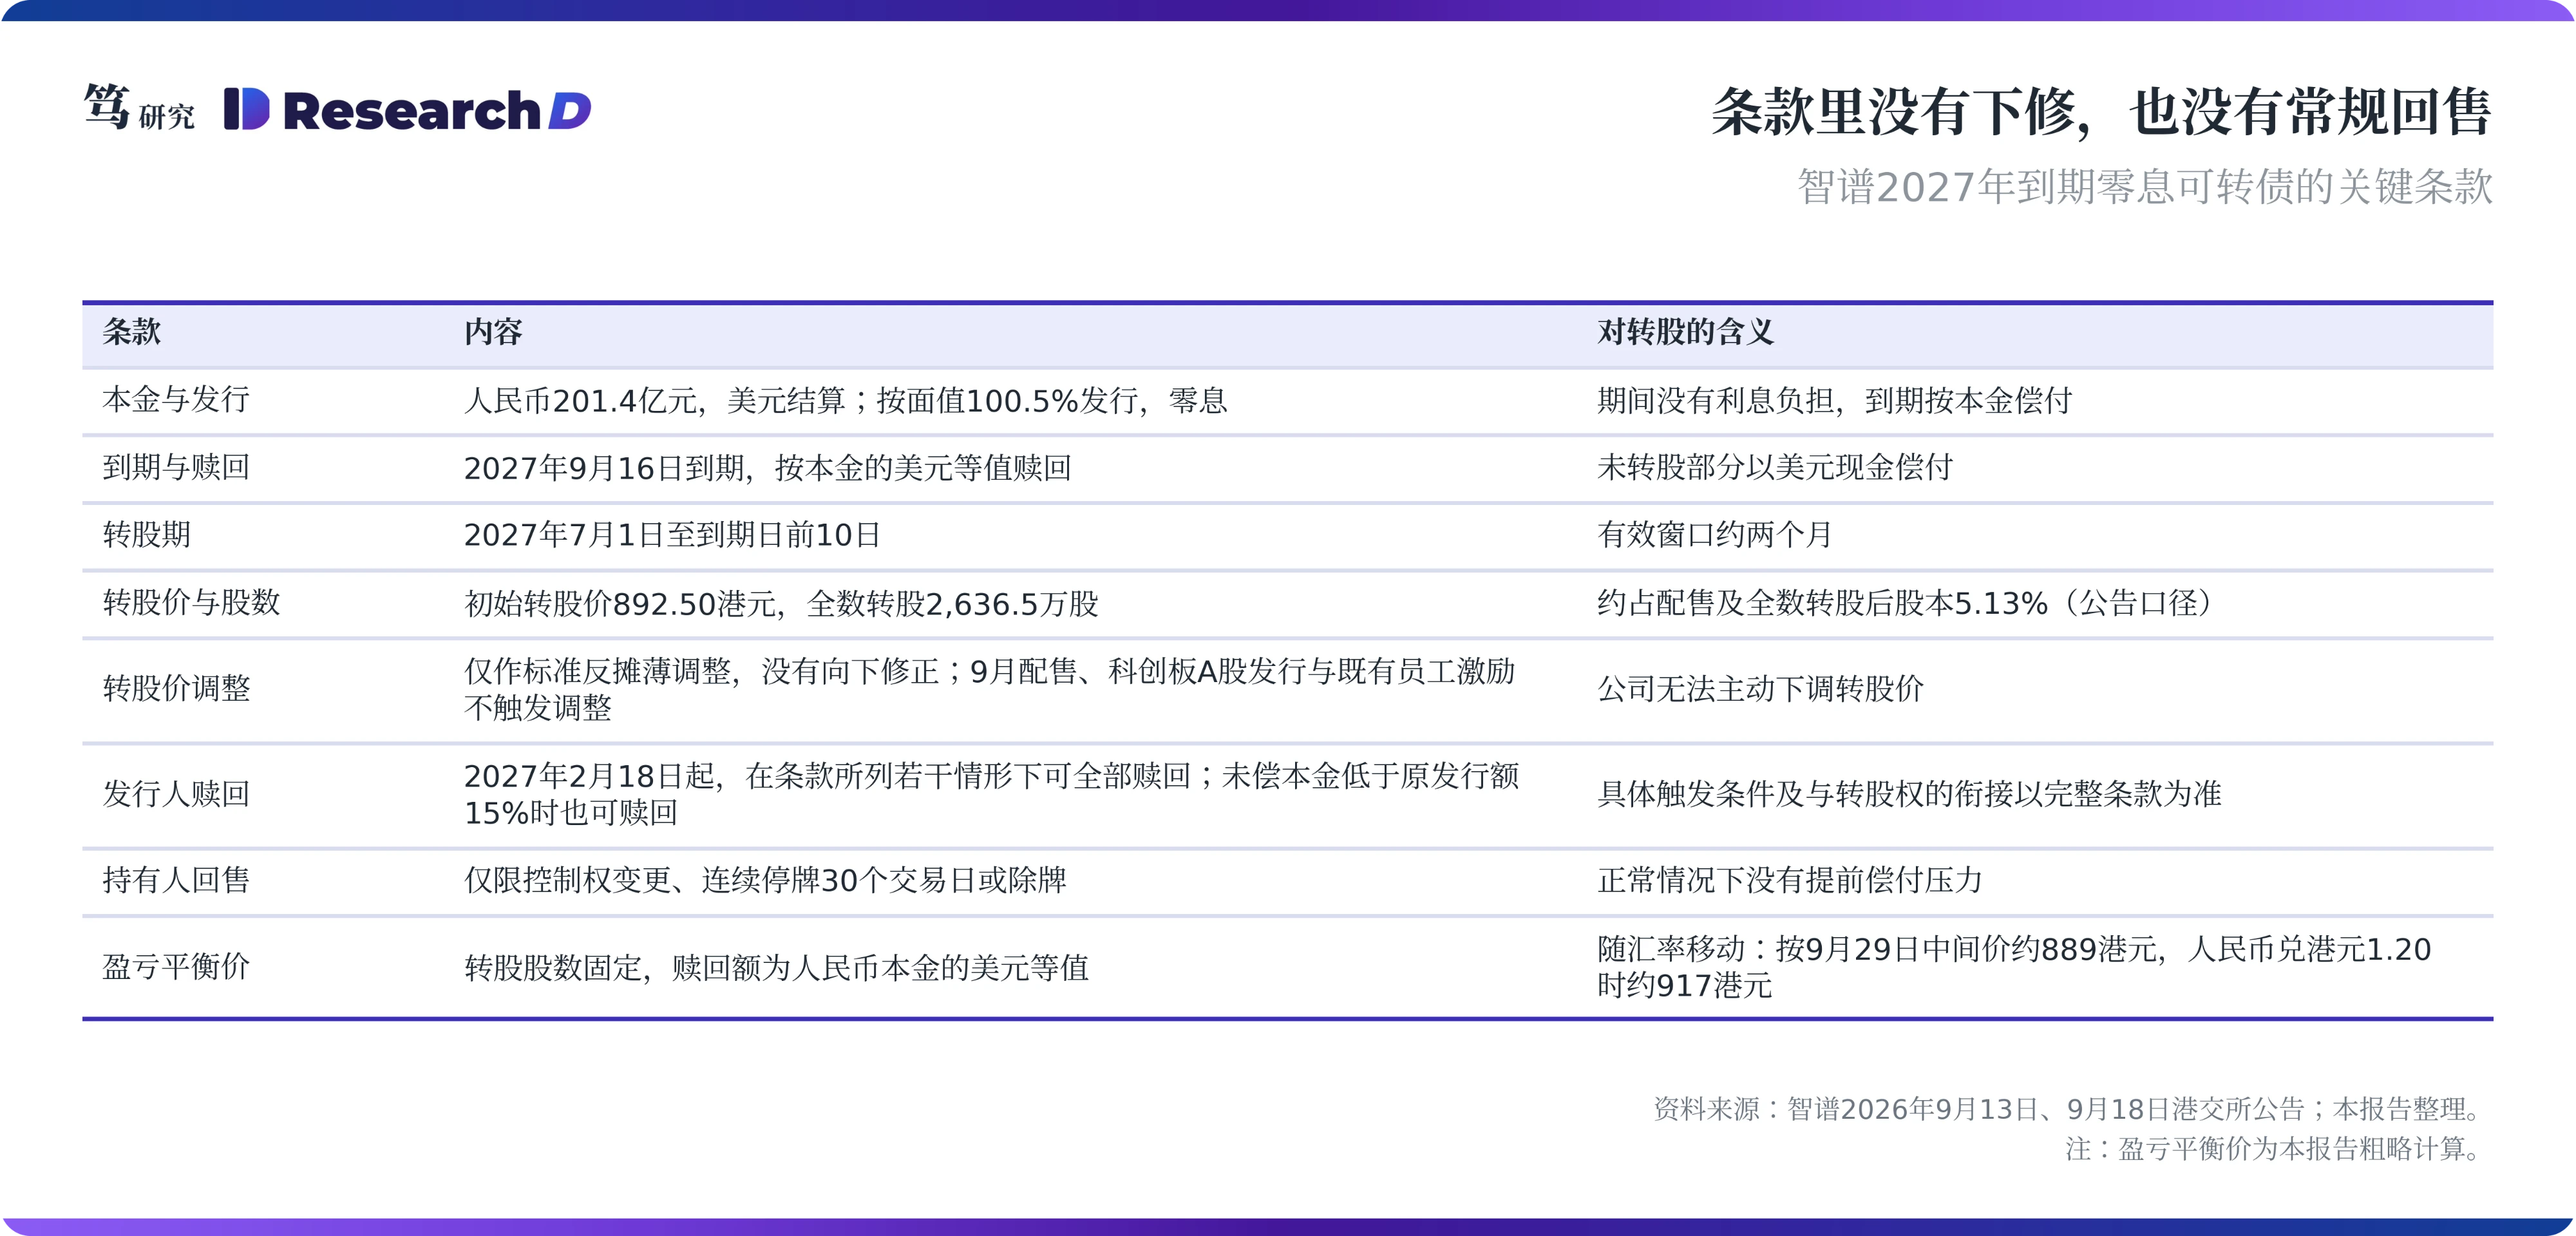
持有人只能在2027年7月1日至到期日前10日之间转股,名义门槛是892.5港元。据智谱9月13日与9月18日的港交所公告,这笔可转债本金201.4亿元,人民币计价、美元结算,按面值的100.5%发行,不付利息,2027年9月16日到期时按本金的美元等值赎回。按初始转股价892.5港元全数转股可换2,636.5万股,按公告股权表,约占配售及全数转股后股本的5.13%。这意味着持有人面对的是一次二选一:在约两个月的窗口内换成股票,或者到期拿回本金。哪一种更划算取决于窗口期的股价,所以这笔债的归宿集中由2027年夏天的股价决定。
条款没有给公司主动降低门槛的工具。公告显示,转股价只随拆股、合股、资本分派和低于市价95%的新发行等事项作标准的反摊薄调整,没有由公司酌情向下修正的条款;9月配售、拟议的科创板A股发行和既有员工激励计划也都明确不触发调整。持有人同样只能在控制权变更、连续停牌30个交易日或除牌时提前要求赎回,正常情况下公司不会提前面对现金偿付。公司自2027年2月18日起可以提前赎回,前提是股价在连续30个交易日中有20日不低于转股价的130%,即约1,160.25港元。换句话说,只要股价低于892.5港元,公司在转股期到来之前能做的只是备好现金,或者另找资金。
按10月6日收盘价715.5港元计,转股价高出约25%,粗略估算的风险中性转股概率约为四分之一。本文以50%到80%的年化波动率、0到4%的无风险利率和至2027年9月6日前后的期限估算,届时股价高于892.5港元的风险中性概率在24%到27%之间。这个区间对波动率假设不敏感,所以约四分之一的读数受参数选择的影响有限。需要说明的是,892.5港元是名义门槛,经济上的门槛还随汇率移动:转股股数固定,而赎回额是人民币本金的美元等值,粗略计算按当前中间价,持有人的盈亏平衡价约为889港元,人民币兑港元升至1.20时约为917港元。也就是说,门槛由股价与人民币汇率共同决定。接下来要回答的是,经营改善能否让这道门槛变得无关紧要。
二、到期前,经营现金流覆盖不了这笔本金
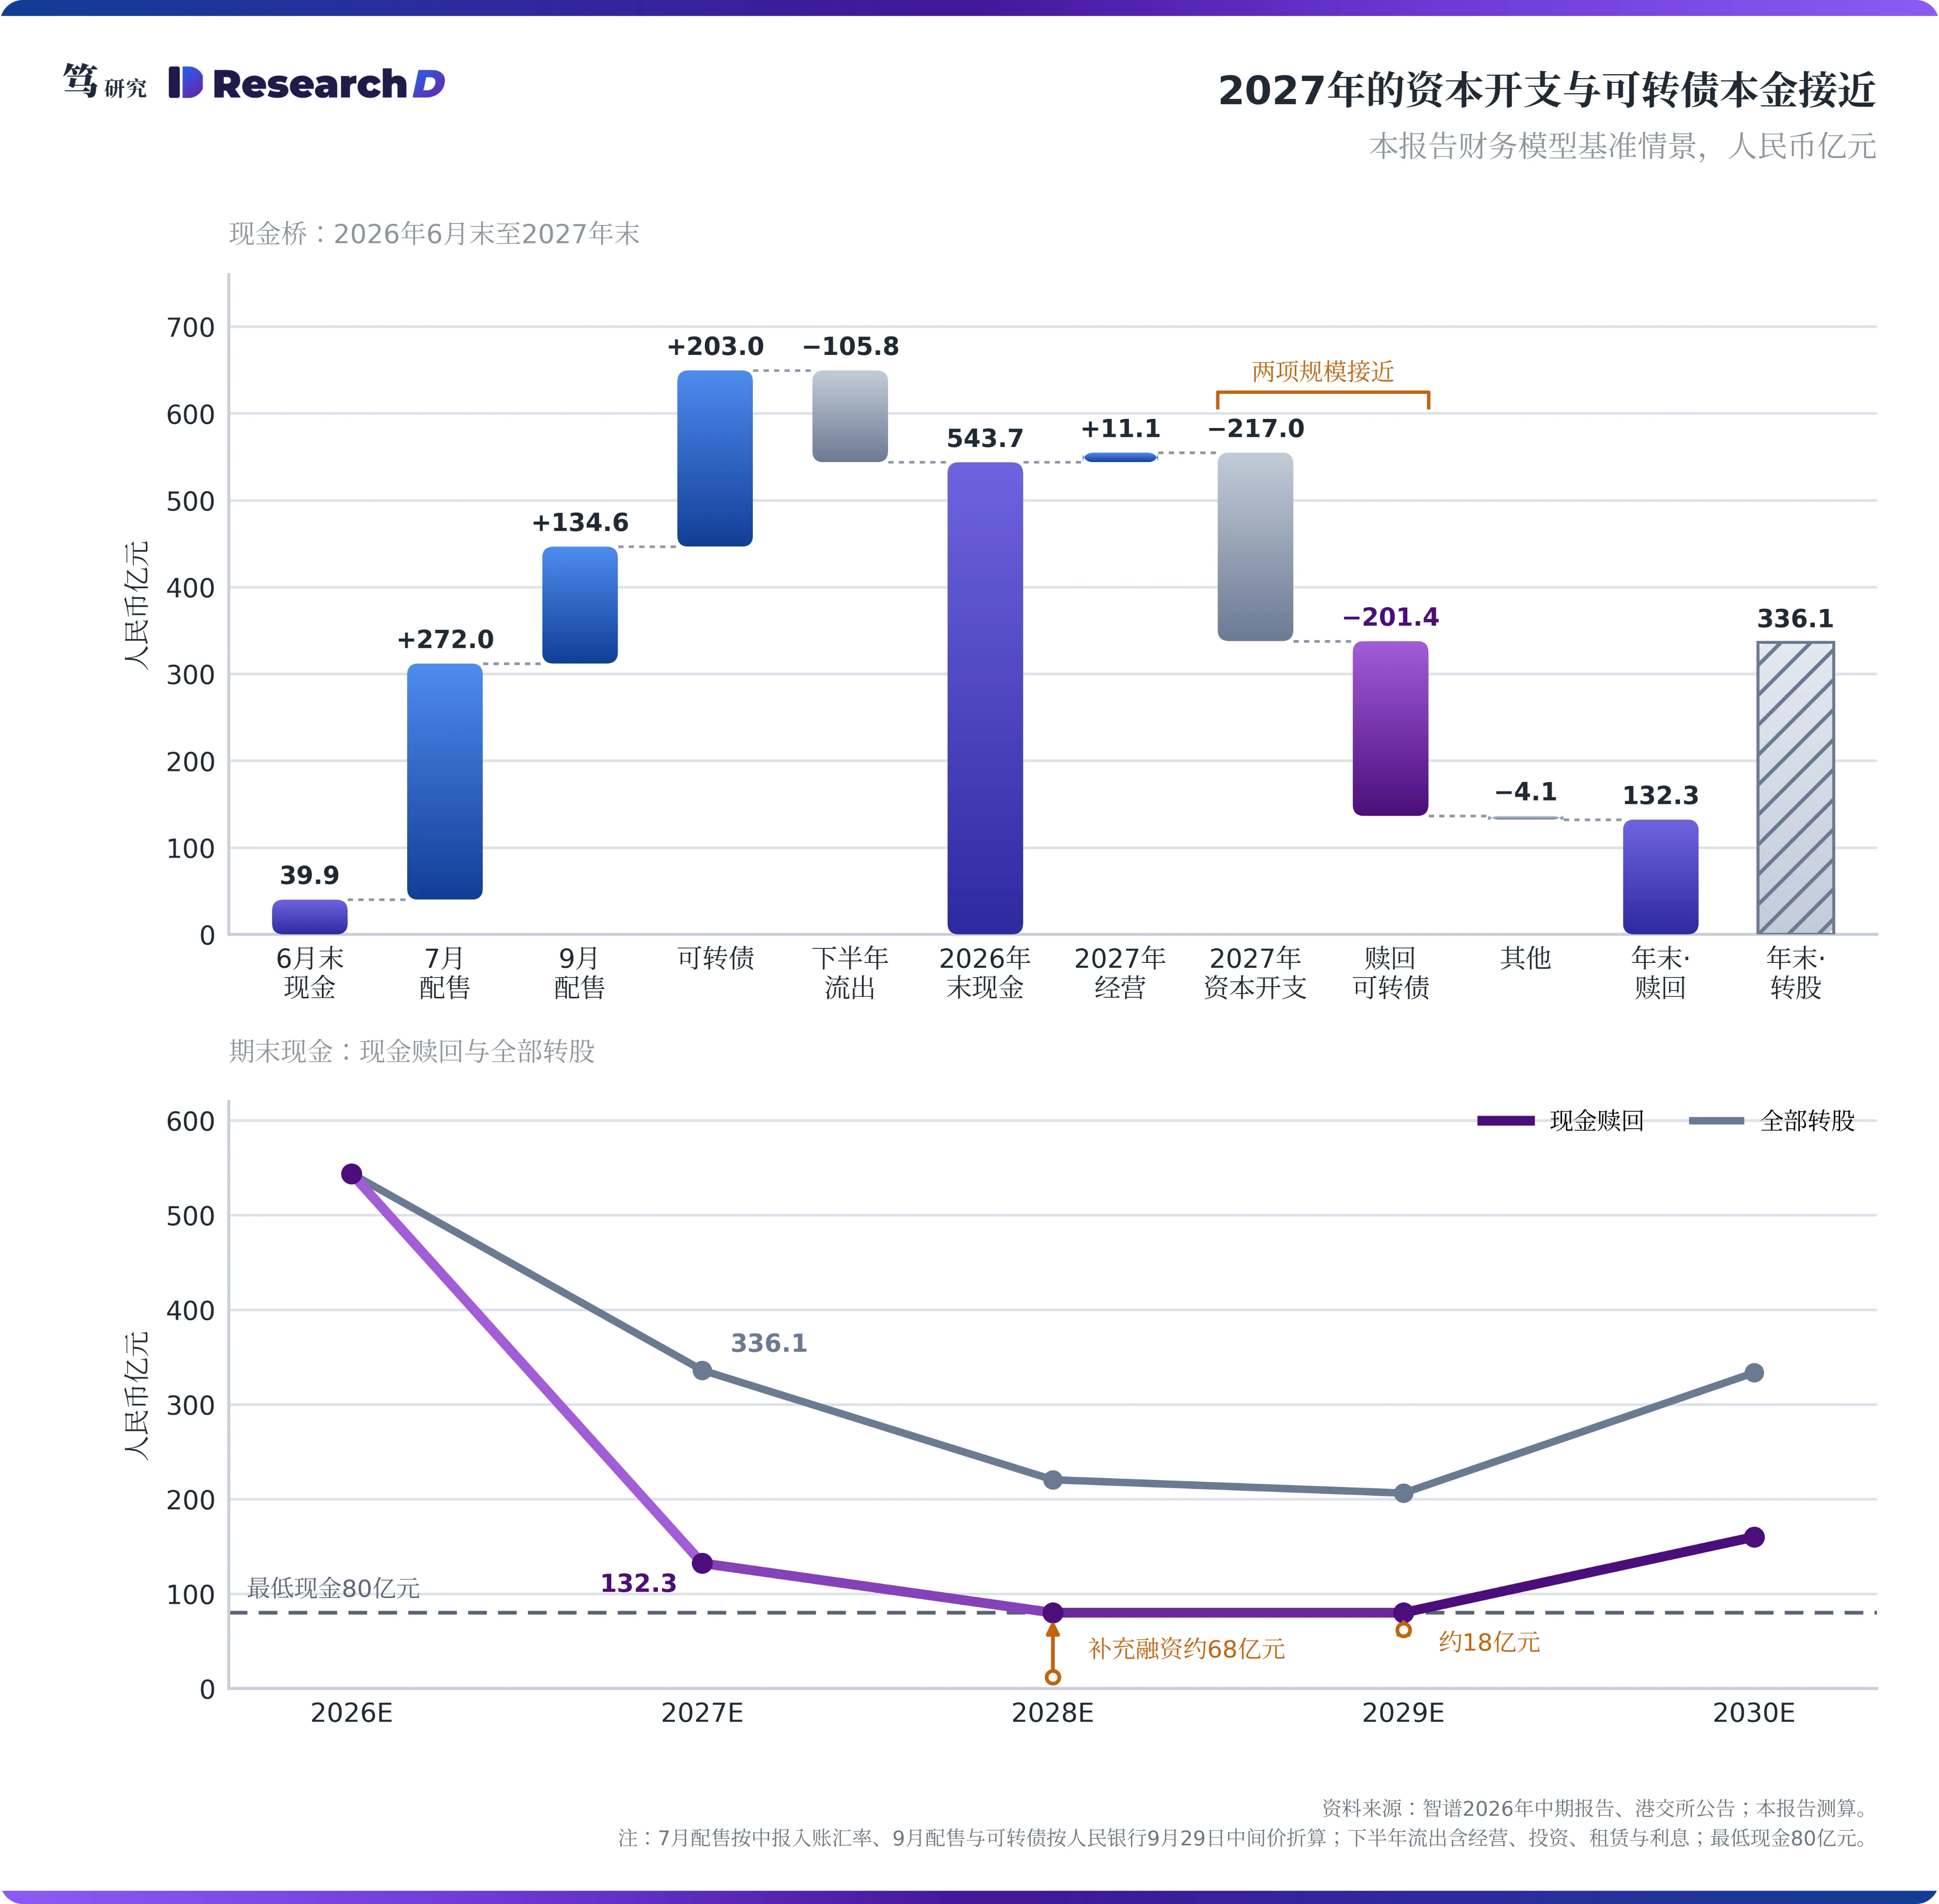
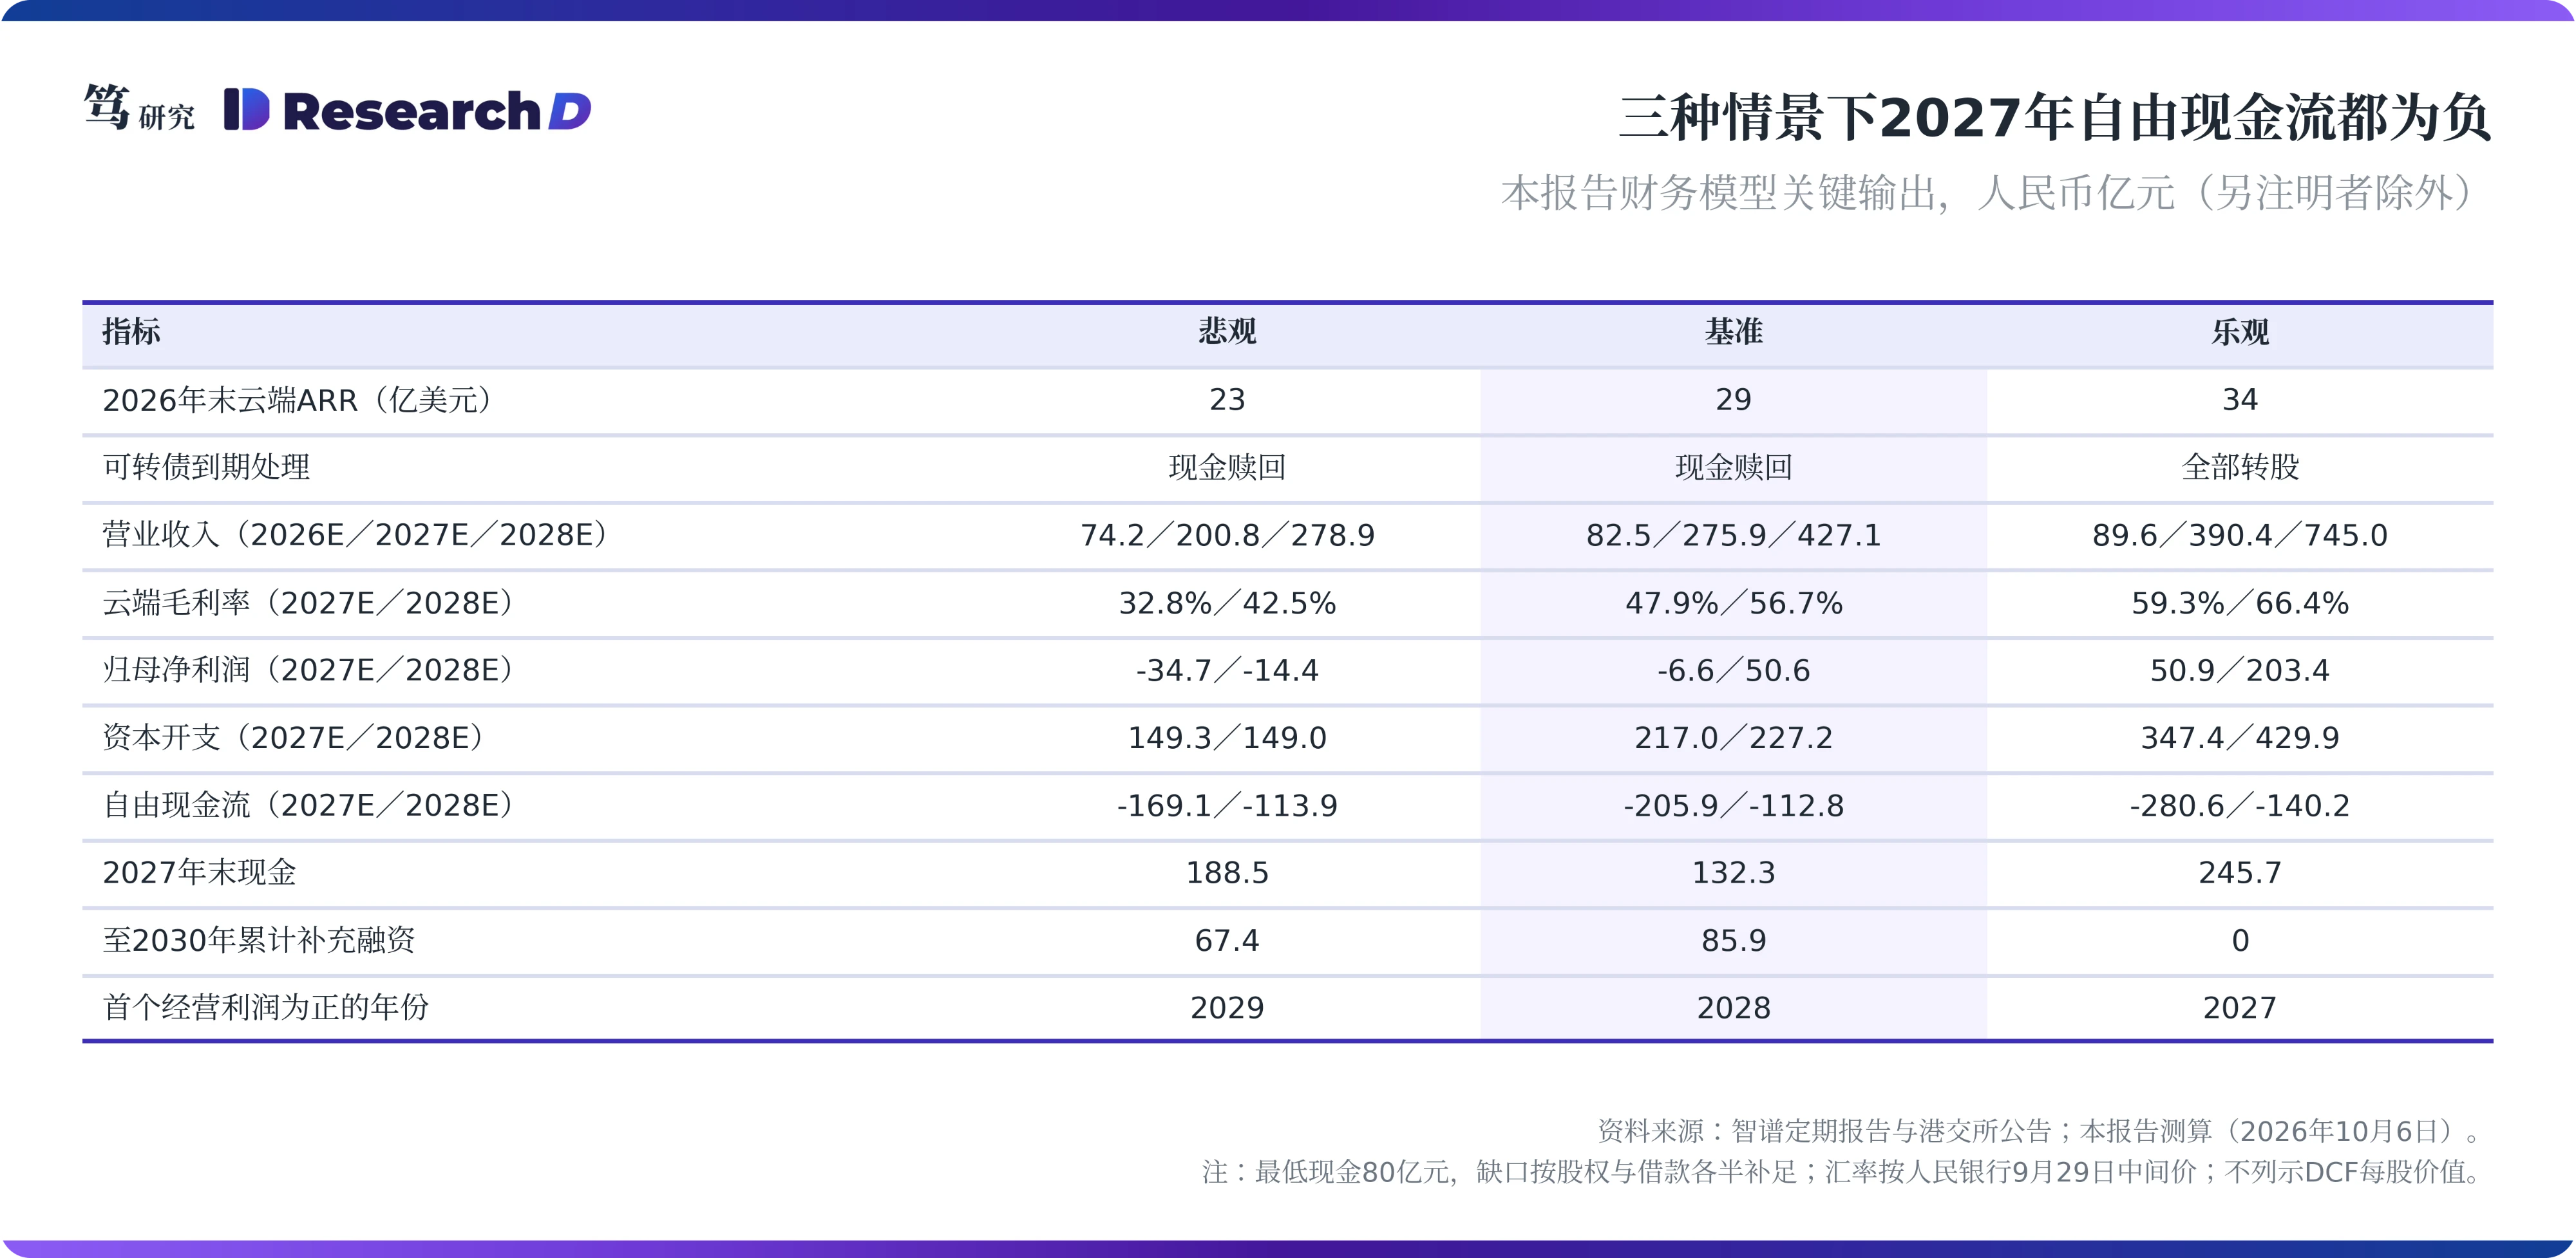
按本报告财务模型的基准情景,智谱2026年末现金约544亿元,2027年自由现金流约负206亿元,规模与可转债本金接近。这一测算以中期报告披露的6月末现金39.94亿元起算,加上7月配售净额约272亿元、9月配售净额约135亿元和可转债净额约203亿元,减去下半年约106亿元的经营、投资及租赁利息流出。进入2027年,经营现金流约11亿元,资本开支约217亿元,再扣除约4亿元的银行贷款还款、租赁本金与利息,若可转债以现金赎回,年末现金降至约132亿元。资本开支主要来自自建算力:按公司9月16日投资者交流中“300亿元约建10万P”的口径(P为每秒千万亿次运算的算力当量),模型假设自有算力占比由2026年末约15%升至2027年末约40%。笔者9月1日报告中分析,公司已开始从租用算力转向自建。这一转向落到2027年的现金流上,就是一笔与可转债本金规模接近的资本开支,两者叠加在同一年,构成了到期年份的现金压力。
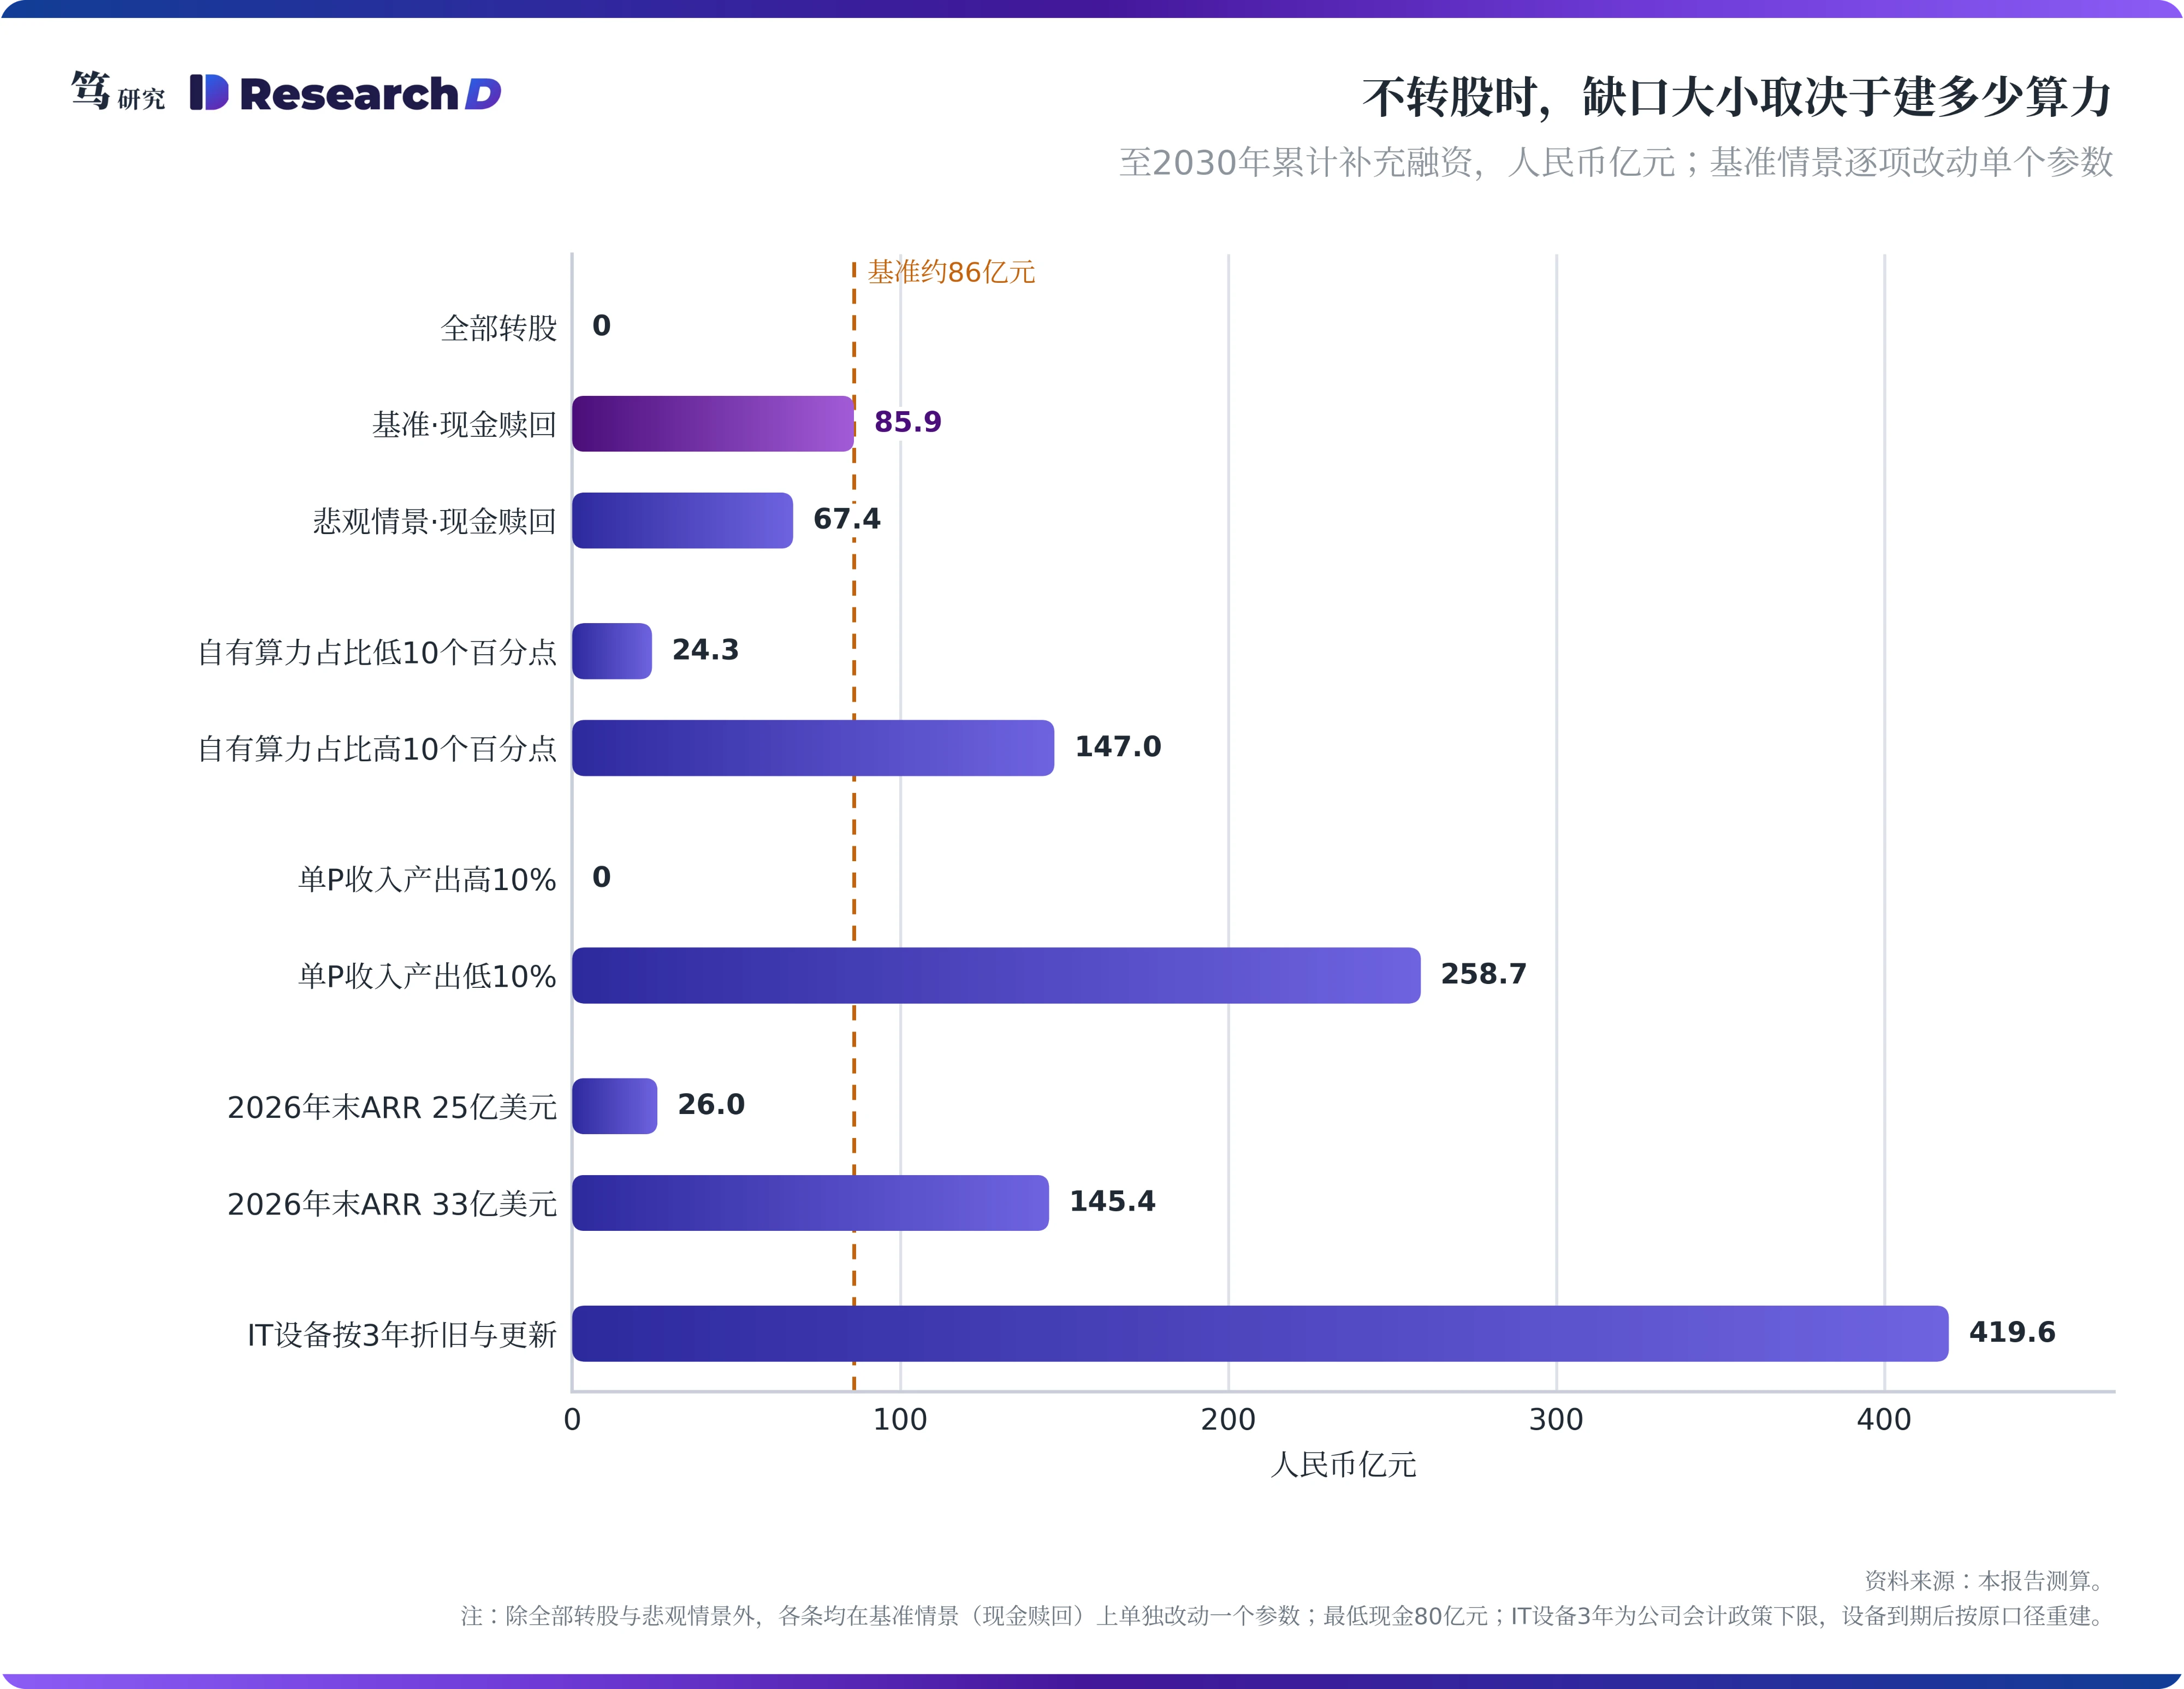
经营越好,2027年的现金流出越多。三种情景下2027年自由现金流分别约为负169亿元、负206亿元和负281亿元,乐观情景的流出最多,原因是推理需求越大,需要自建的算力越多。在全部现金赎回的前提下,若2026年末云端ARR达到33亿美元,至2030年累计需要补充融资约145亿元,高于基准情景的约86亿元;若只有25亿美元,缺口约26亿元。这组结果说明,在当前的扩张计划下,业务增长先消耗现金,再贡献现金。所以在2027年9月之前,经营现金流无法替代转股,能让这笔本金不以现金偿付的只有持有人转股,而持有人是否转股取决于股价。
这一测算同时更新了笔者报告此前的消耗口径。9月14日报告中判断智谱借不到不附转股权的债,原因是它购买的是算力预付款,缺少可处置的抵押物;该文按7月到8月募资的动用节奏外推,年化消耗约800亿港元。据9月13日公告,7月配售款截至8月31日已动用34.92%,粗略计算日均约2.2亿港元,约为本报告模型下半年日均流出的3.3倍。笔者判断这一节奏包含集中支付的设备与算力预付,按日年化会高估常态消耗,所以本文改按年度资本开支计划测算。两种口径的差别直接影响缺口出现的时间:若7月到8月的节奏延续,缺口会提前到转股期之前出现。2026年报披露的年末现金,是检验两种口径的第一个数据点。
三、不转股的代价落在自建算力的节奏上
现金赎回之后,缺口出现在2028年。基准情景下,2027年末现金约132亿元;2028年自由现金流约负113亿元,再扣除约5亿元银行贷款还款和约2亿元租赁本金与利息,补充融资前的现金约12亿元,比模型设定的80亿元最低现金低约68亿元;2029年再缺约18亿元,两年合计约86亿元,模型按股权与借款各半补足。若可转债全部转股,2027年末现金约336亿元,比现金赎回情形多出约204亿元,其中201.4亿元是无须偿付的本金,其余约2亿元是留存现金带来的利息收入,至2030年也无需外部融资。悲观情景的累计缺口约67亿元,小于基准情景,原因在于资本开支较低。这说明缺口的大小跟随资本开支变化,而资本开支取决于自建计划。
放慢自建可以省去这笔融资,代价体现在毛利率上。在基准情景中把自有算力占比下调10个百分点,至2030年的累计缺口由约86亿元降至约24亿元,但2027年云端毛利率由约47.9%降至约46.2%,2028年归母净利润减少约7亿元,原因是模型假设租用算力的价格较自建全成本高约两到三成;反过来上调10个百分点,缺口升至约147亿元;单P收入产出低于假设10%时,缺口约259亿元。由此可见,不转股时公司面对的是一道选择题:按计划自建并补充融资,或者放慢自建、接受毛利率爬坡变慢。受影响的是自建节奏与毛利率的爬坡速度,云端API定价与本地化部署交付则不受可转债处理方式的直接影响,因为后两者取决于客户合同与模型代际。
按模型测算,转股情形下的每股收益高于现金赎回情形。转股新增2,636.5万股,但公司留住201.4亿元,也无须新增借款;据此推算,转股情形下2028年每股收益约10.63元,现金赎回情形约10.23元,前者高约4%。原因在于,转股相当于按892.5港元发行新股,这一价格高于现金赎回情形下按现价补充股权融资的发行价,同时省去了新增借款的利息。到2027年末,模型中的自有算力约10.5万P,2026年下半年起的累计算力资本开支约287亿元,本文判断2028年到2029年的缺口开始具备以自有设备作抵押借款的可能,只是这一条件成熟于转股期之后。可见,转股与否改变的主要是扩张节奏,而决定转股与否的是转股期之前的股价路径。
四、转股期之前,股价要先过解禁和年报两关
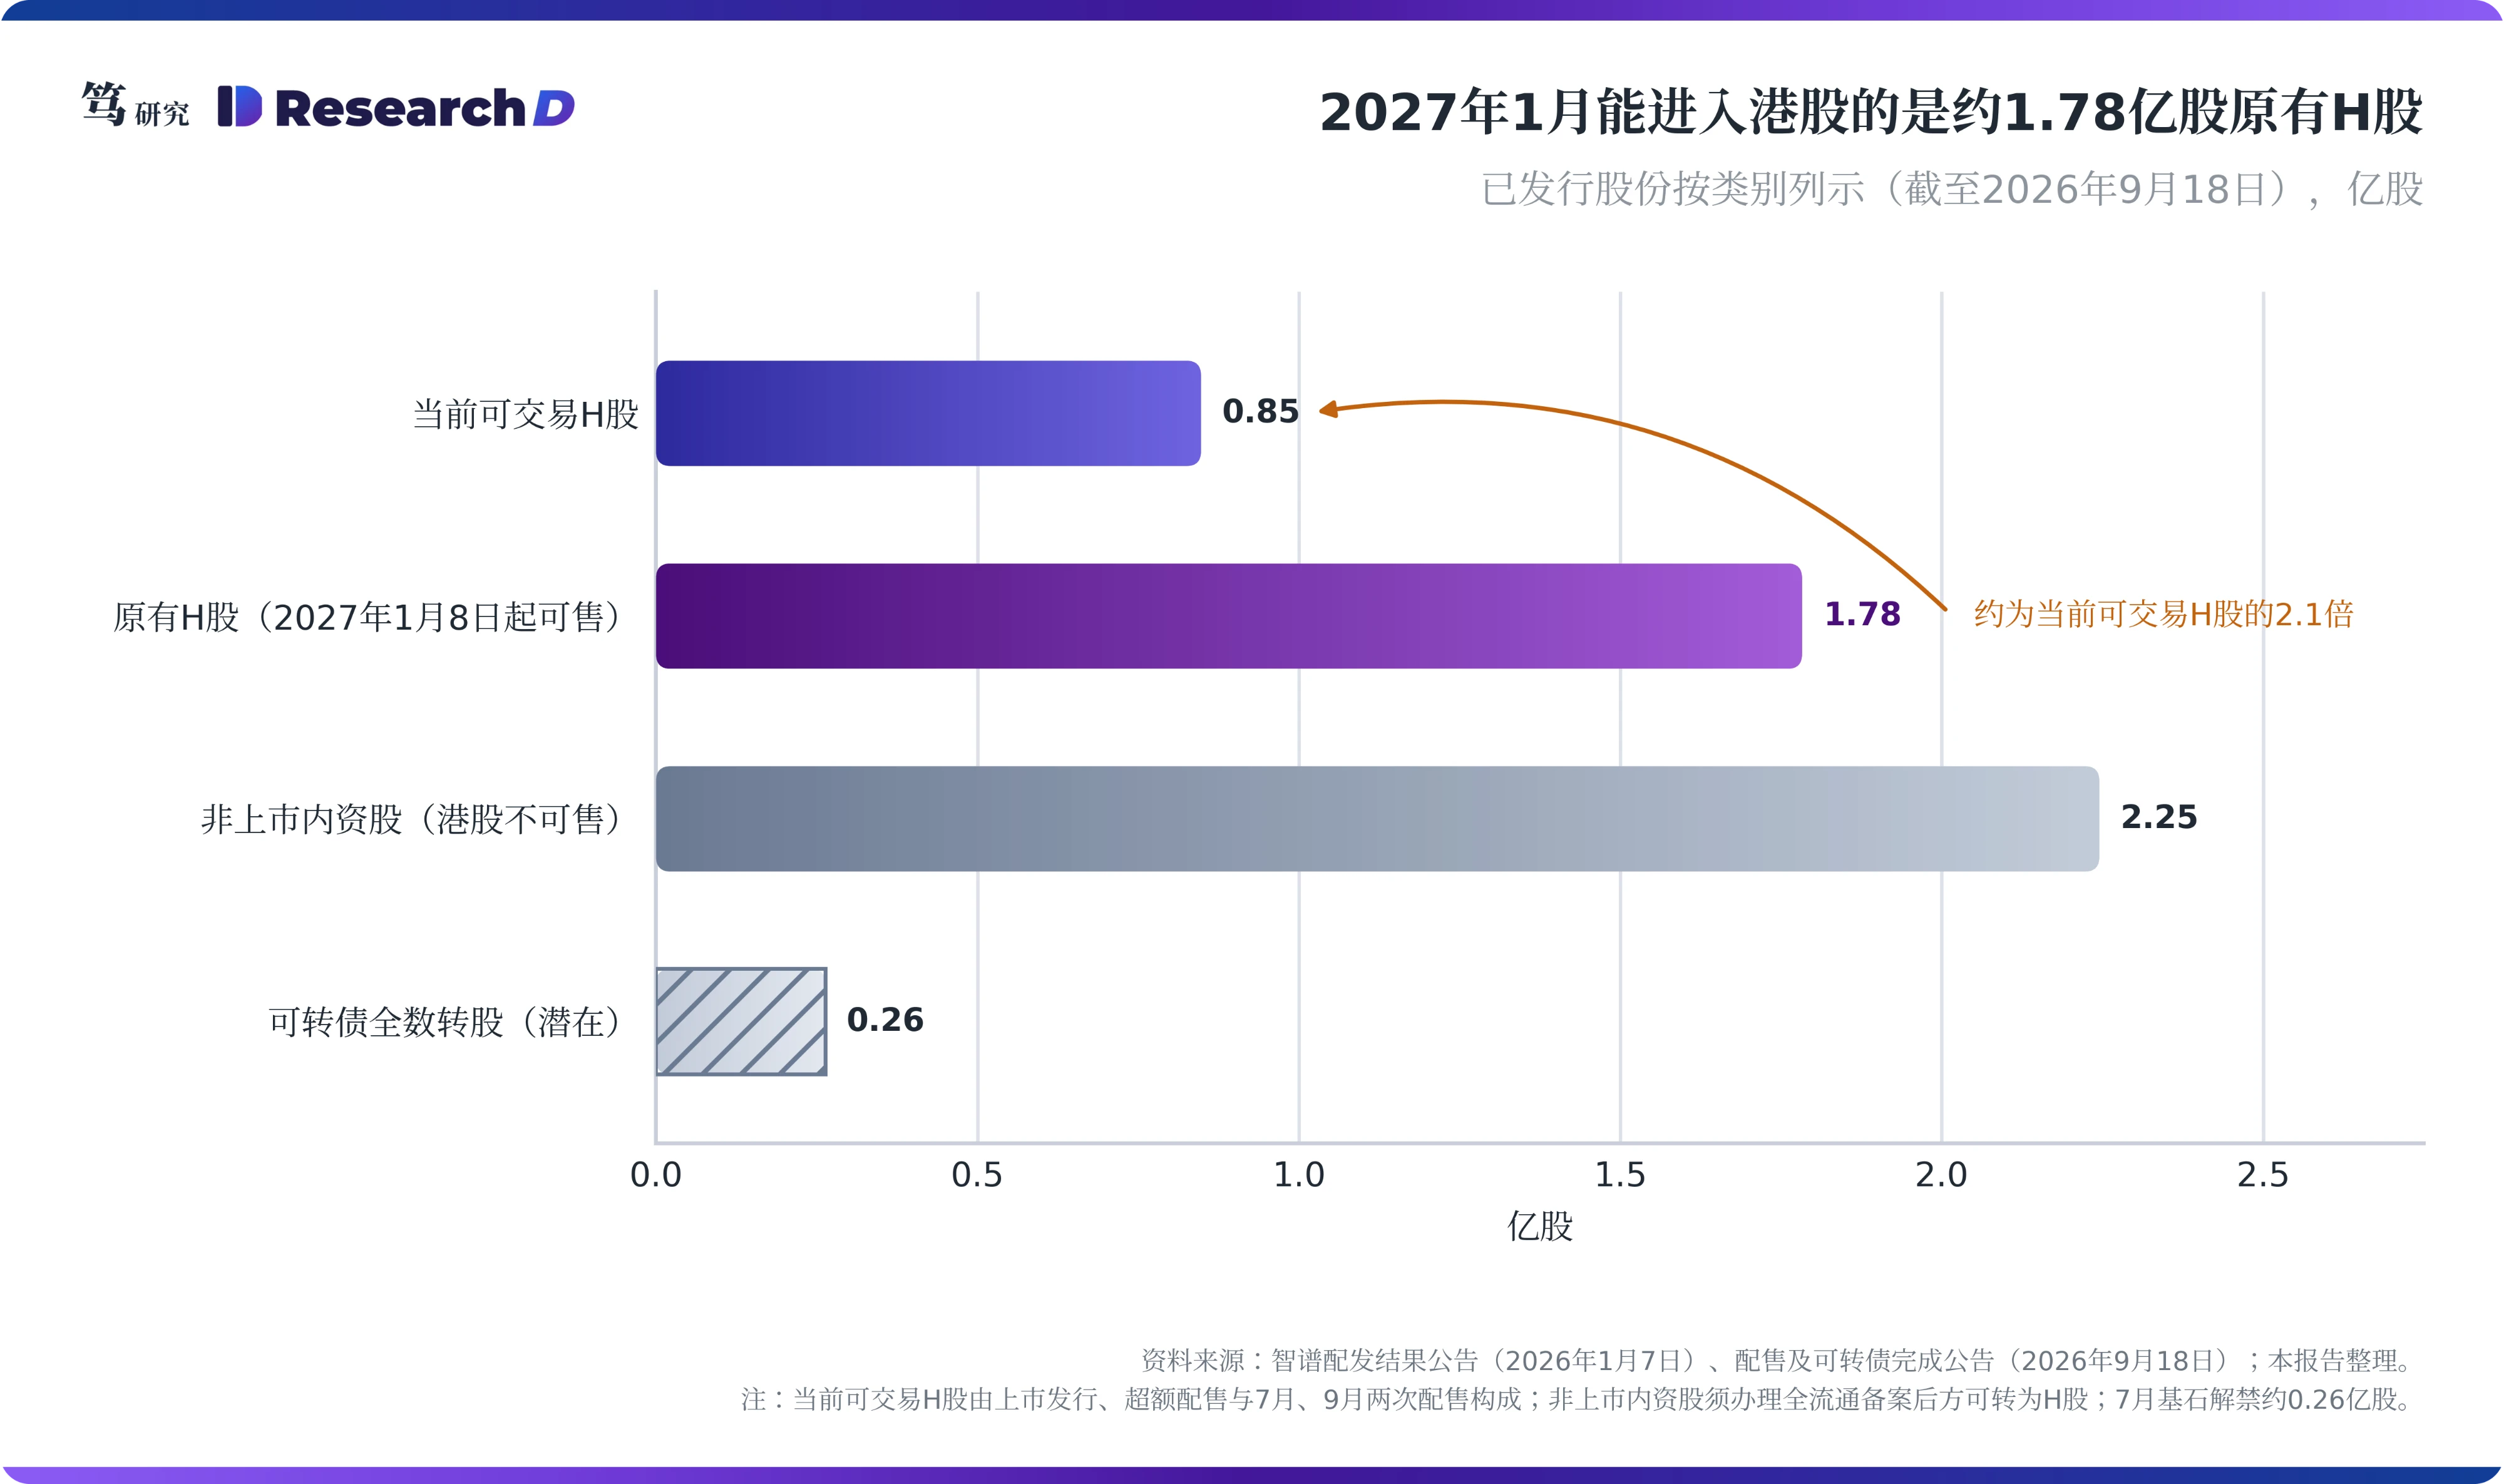
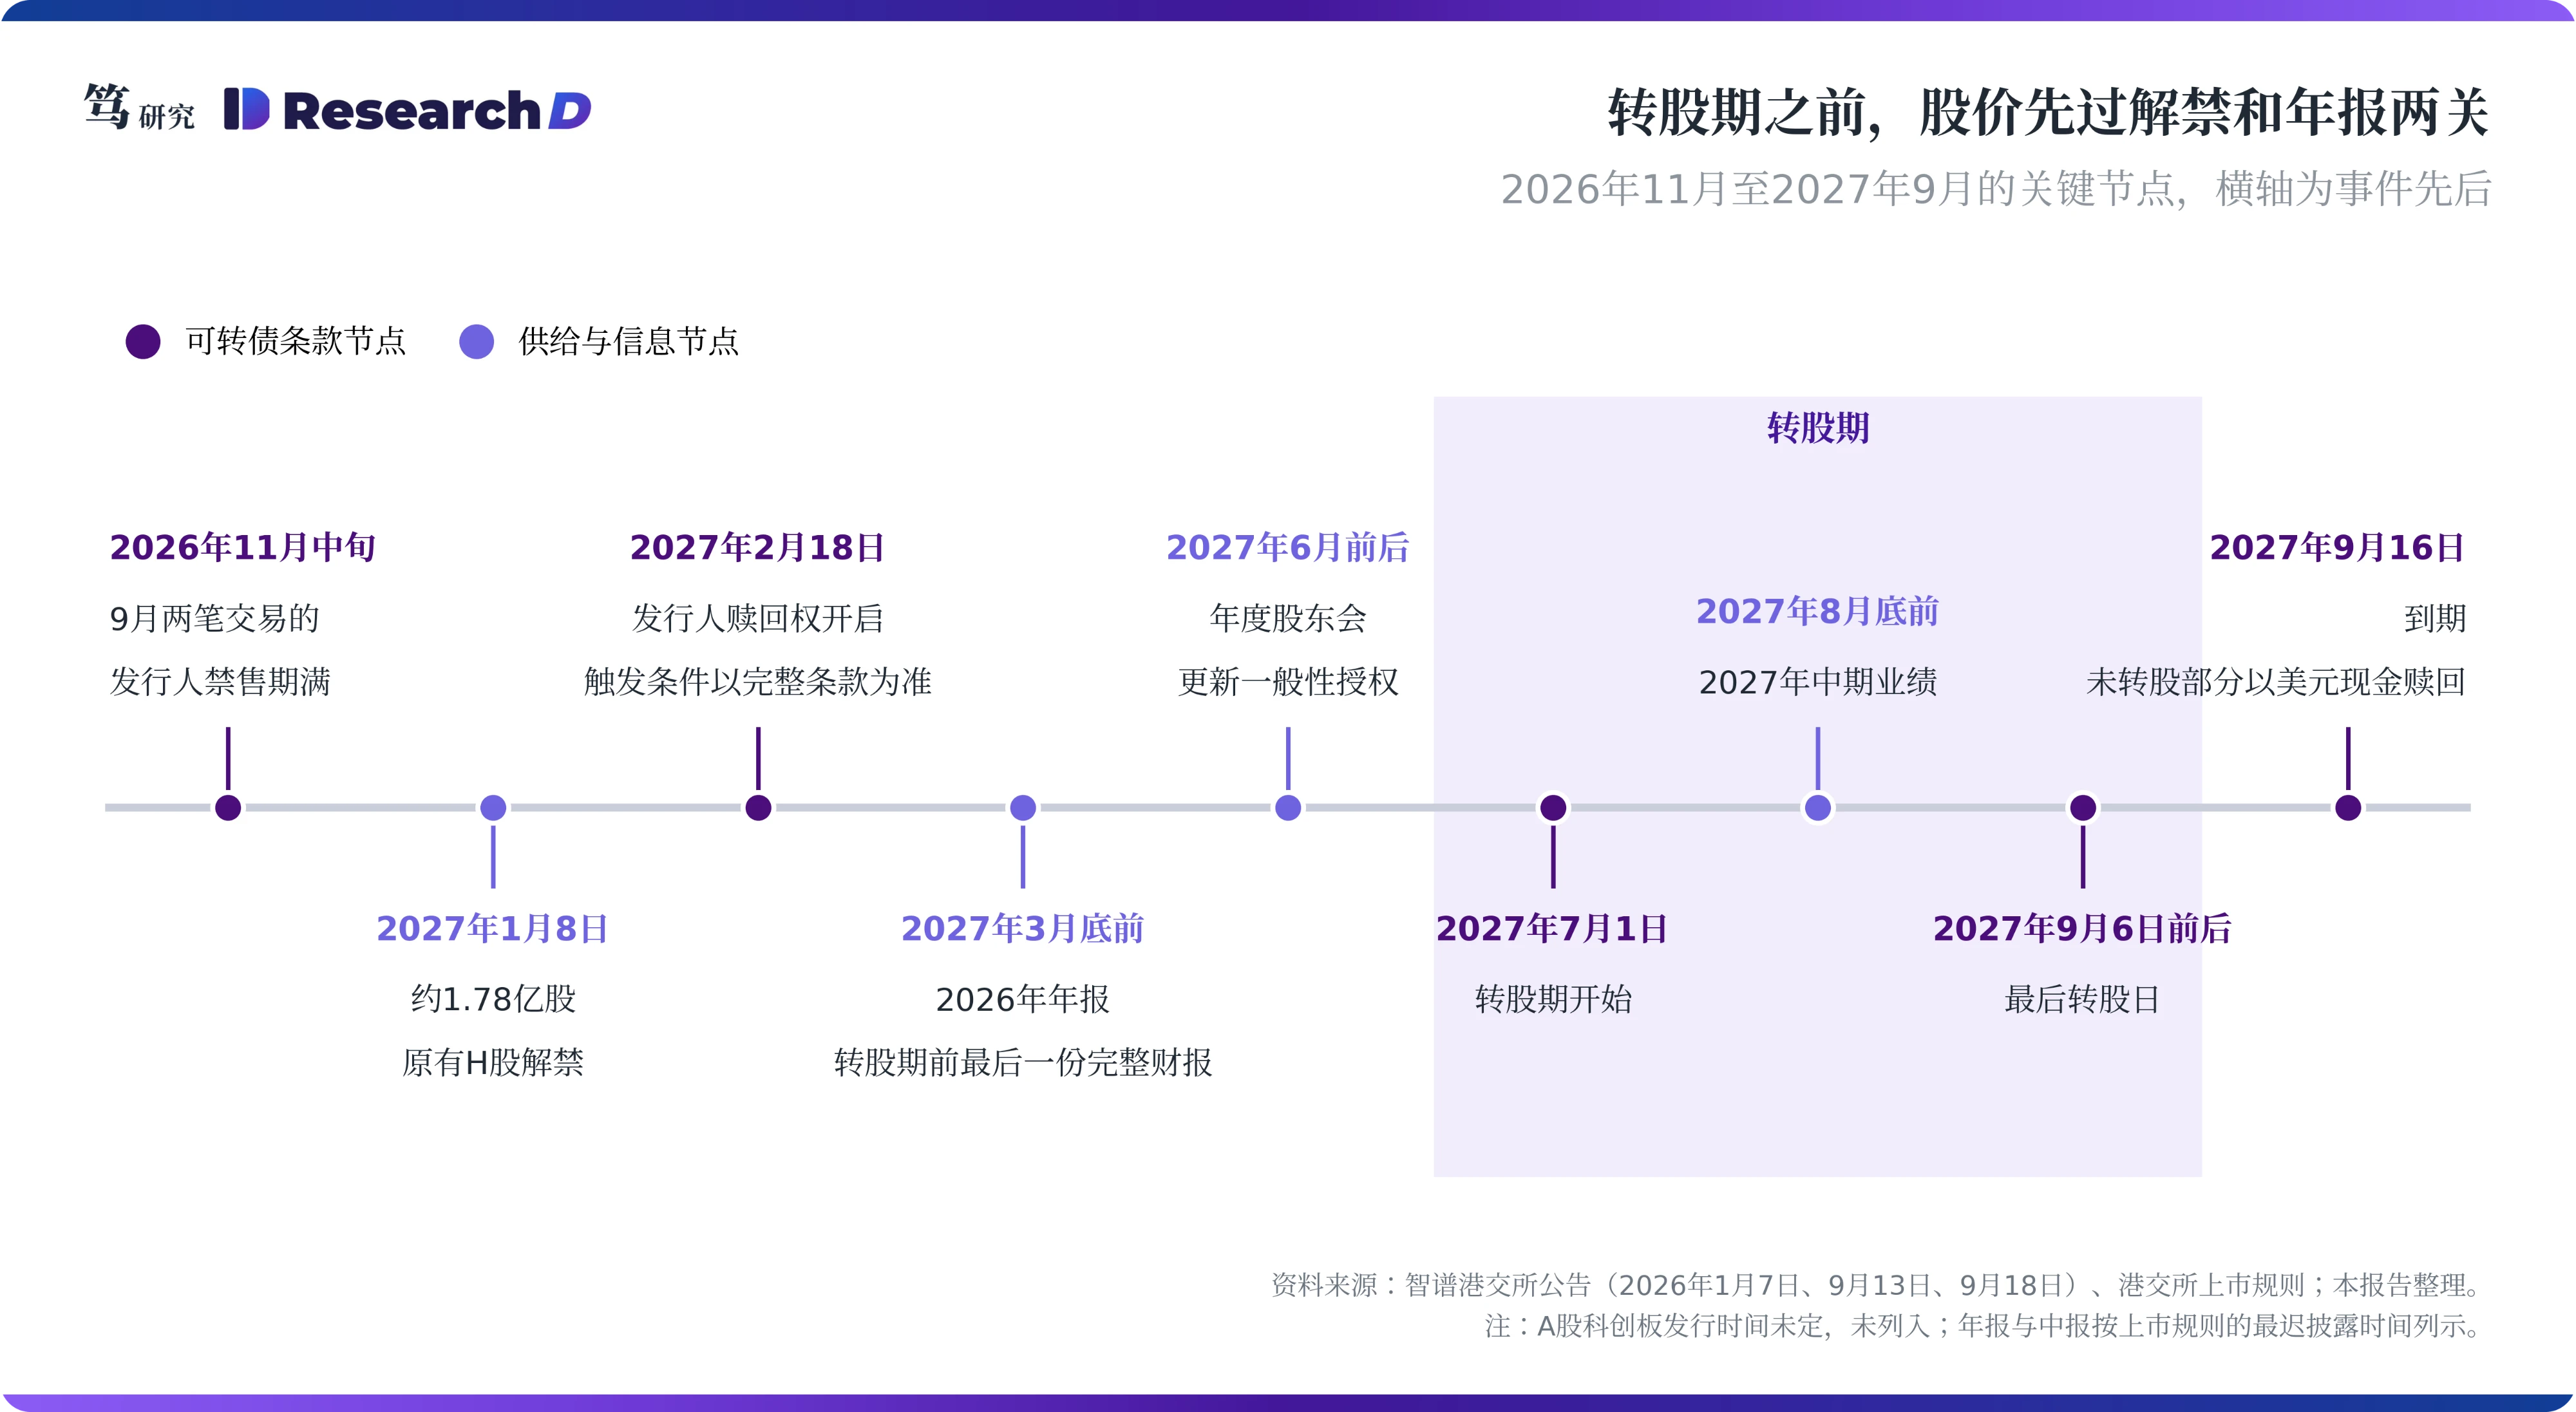
2027年1月8日起可以进入港股的是约1.78亿股原有H股,约为目前可交易H股的2.1倍。据上市时的配发结果公告与9月18日完成公告,上市前股东所持股份中有178,282,205股在上市时转为H股,按中国法律禁售12个月,至2027年1月7日届满;目前可交易的H股约8,478万股,由上市发行、超额配售与7月、9月两次配售构成。另有约2.25亿股非上市内资股,在重新办理全流通备案之前不能在港股出售,所以2027年1月进入港股的新增供给以1.78亿股为上限。笔者在7月9日报告中把当时的配售视为基石解禁前的泄压操作,并提示过这次解禁。这次的规模约为7月基石解禁(约2,568万股)的7倍,以同样方式承接的难度明显上升。这部分股份是否减持取决于持有人,公开信息还没有显示减持计划,但这批潜在供给出现在转股期之前约半年,股价需要先消化它。
转股期开始前的最后一份完整财报是2026年年报。按港交所上市规则,年度业绩须在2027年3月底前公布,中期业绩须在8月底前公布,后者已落在转股期之内。年报需要回答三个问题:收入能否兑现年化经常性收入,模型预计2026年收入约82.5亿元,Wind一致预期约54.4亿元;云端毛利率能否由中期报告披露的24.6%继续抬升;年末现金是否接近模型的约544亿元。收入一项已有新的线索:10月6日,亚马逊云科技旗下的Amazon Bedrock宣布接入GLM-5.3并按调用量与智谱分成;国内方面,智谱已与阿里云百炼签署类似的分成协议,华为云已上架GLM-5.3。云厂商分成是模型中自10月起新增的收入来源,它在年报里能否形成规模,将直接进入转股期之前的定价。
科创板发行无法覆盖这笔赎回。据公司6月公布的A股发行方案,募资不超过150亿元,其中120亿元投向通用基座大模型、20亿元投向模型即服务(MaaS)平台,用于补充流动资金的只有10亿元;可转债条款也明确A股发行不触发转股价调整。截至10月6日,公开信息未见上交所受理其申请,能否在转股期之前完成发行也没有公开的时间表。公司可用的主动空间集中在两个时点:9月两笔交易约定的60天禁售期于11月中旬届满,2027年6月前后的年度股东会将更新一般性授权。若公司在转股期之前提前置换或回购这笔债,再融资窗口随之前移,这也是后文跟踪的重点。
五、投资含义
对智谱而言,未来11个月的估值锚是转股概率。股价若在转股期高于892.5港元且持有人选择转股,基准情景下资金可以自足至2030年,定价将回到年化经常性收入与毛利率;若股价低于892.5港元,公司要么在2028年到2029年补充约86亿元,要么放慢自建,受影响的是毛利率路径。按上文的风险中性估算,转股概率约为四分之一,本文认为这一概率的变化将主导股价对年报和解禁的反应,现金消耗速度则退居次要位置。这也意味着,解读智谱未来几个季度的公告,重点在于它们如何改变转股概率。
MiniMax面对同一类窗口。据其7月10日与16日的港交所公告,MiniMax发行了65亿港元零息有担保可转换债券,2027年到期,初始转股价335港元,全数转股约1,940万股;与智谱相同,转股价定在配售价268港元上方25%。两家港股上市的大模型公司都把再融资的决定点放在了2027年,任何一家的转股结果都会进入另一家的定价。
算力出租方与设备商处在两个方向。不转股而放慢自建时,原本用于自建的支出会以租金形式留在出租方;转股则自建按计划推进,模型中2027年与2028年资本开支分别约217亿元和227亿元。对上游供应商而言,智谱是否转股影响的是订单记在资本开支还是租金一侧,总量仍取决于推理需求。
六、跟踪验证
四个检查点。第一,2026年报:年末现金对照约544亿元,全年资本开支对照约78亿元,收入对照年化经常性收入的兑现程度,以及云厂商分成收入是否开始形成规模。第二,2027年1月8日之后:原有H股主要持有人的权益变动,以及非上市内资股是否新增全流通备案。第三,自建进度:新增自有算力与资本开支公告,以及单P收入产出是否接近模型假设的每年约25万元。第四,转股期之前:新增配售、可转债置换或回购公告,以及人民币兑港元汇率。模型三种情景的关键输出见下表。
出现以下三种情形之一,本文的判断需要修正。第一,2026年报显示资本开支计划大幅下调,使2027年经营与投资活动在到期前产生的现金足以覆盖约201亿元本金,则到期前经营现金流覆盖不了本金这一判断不再成立。第二,公司在转股期之前完成置换或回购,再融资窗口随之前移,不再由2027年9月的股价决定。第三,2027年2月18日之后股价满足提前赎回条件且公司行使赎回权,债券的处理时点会前移,具体结果取决于完整条款与持有人的选择。
七、风险因素
上行风险方面,公司9月16日给出的年底年化经常性收入30亿美元指引兑现、云端毛利率提升快于模型假设、云厂商分成收入放量,以及A股上市形成估值锚,都会提高转股概率;人民币兑港元走弱则降低经济上的门槛。
下行风险方面,约1.78亿股原有H股解禁带来供给压力;旗舰档涨价、低价档降价的分档定价拉低API均价;国产算力交付与设备寿命不及假设,若IT设备按3年折旧并更新,至2030年累计缺口约420亿元;人民币升值则抬高经济上的门槛。
以上内容不构成任何投资建议,请风险自担。