2026.10.08 | AC | Markets | A-to-H Listing Discount Review
原标题:2023年至今 A to H 发行折价复盘
摘要
核心结论
- 没有一家溢价发行。61家H股发行价较A股平均折价36%、中位数35%,一半样本落在29%–45%之间;折价15%以内的只有宁德时代、中际旭创、立讯精密、东鹏饮料、三一重工、大金重工6家。
- 整体折价没有收窄,2026年反而更深。AH溢价指数从2024年初约161点降到2026年113–124区间,但2026年38家平均折价38%,深于2025年的32%。原因在结构:2025年以消费、制造龙头为主,2026年六成
是中小市值科技股。“折价收窄”目前只是头部现象。
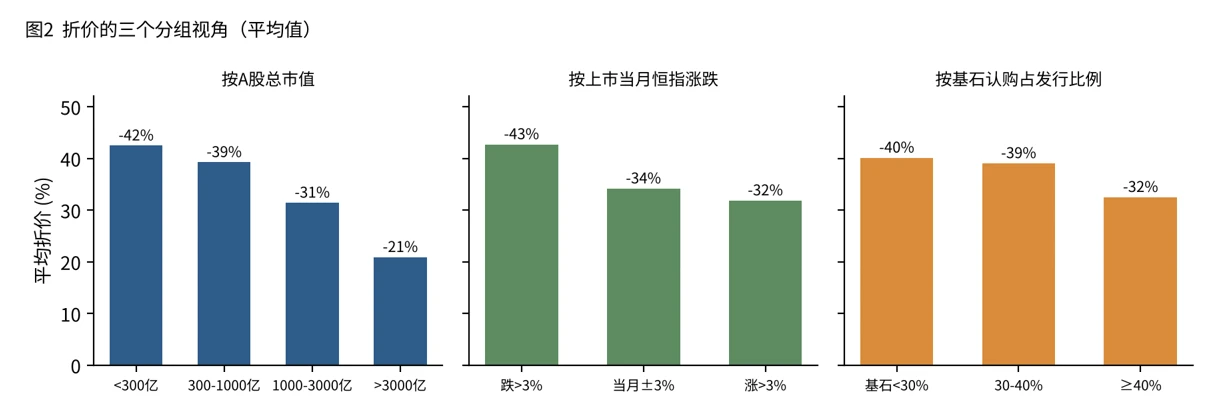
- 市值是第一决定因素。A股总市值3000亿以上平均折价21%,300亿以下42%,单变量相关系数0.56。
- 科技股折价系统性更深。半导体平均43%、电子/PCB 39%,日常消费仅22%;控制市值后科技股仍多约9个百分点。
- Beta影响的是发行窗口。上市当月恒指跌超3%的20单平均折价43%,涨超3%的22单为32%;而上市前3个月的指数走势与折价几乎无关(相关系数0.02)。
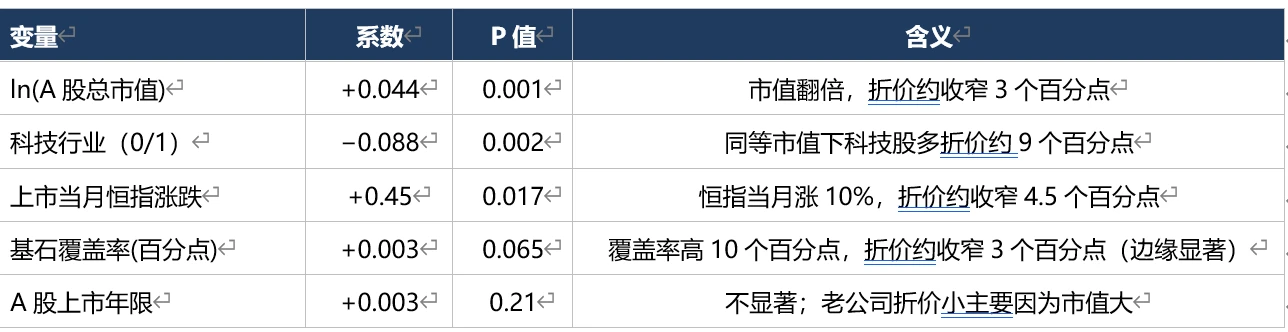
•基石是“好项目的结果”,而非折价的独立原因。60家引入基石,覆盖率从2024年约25%升到2026年约38%;覆盖≥40%的项目折价小7–8个百分点,但控制规模后效应减弱至“每10个百分点覆盖率约对应3个百分点折价”,统计上处于边缘显著。
本文主要复盘了2023年至今的A to H标的上市情况,公开信息整理,不代表投资建议,请分辨风险
核心结论
- 没有一家溢价发行。61家H股发行价较A股平均折价36%、中位数35%,一半样本落在29%–45%之间;折价15%以内的只有宁德时代、中际旭创、立讯精密、东鹏饮料、三一重工、大金重工6家。
- 整体折价没有收窄,2026年反而更深。AH溢价指数从2024年初约161点降到2026年113–124区间,但2026年38家平均折价38%,深于2025年的32%。原因在结构:2025年以消费、制造龙头为主,2026年六
成是中小市值科技股。“折价收窄”目前只是头部现象。
- 市值是第一决定因素。A股总市值3000亿以上平均折价21%,300亿以下42%,单变量相关系数0.56。
- 科技股折价系统性更深。半导体平均43%、电子/PCB 39%,日常消费仅22%;控制市值后科技股仍多约9个百分点。
- Beta影响的是发行窗口。上市当月恒指跌超3%的20单平均折价43%,涨超3%的22单为32%;而上市前3个月的指数走势与折价几乎无关(相关系数0.02)。
- 基石是“好项目的结果”,而非折价的独立原因。60家引入基石,覆盖率从2024年约25%升到2026年约38%;覆盖≥40%的项目折价小7–8个百分点,但控制规模后效应减弱至“每10个百分点覆盖率约对应3个百分点折价”,统计
上处于边缘显著。
一、口径
H股上市日在2023年1月1日至2026年9月30日之间的A to H公司共61家:2023年1家、2024年3家、2025年19家、2026年前三季度38家,节奏明显前低后高。
- 折价率 = H股发行价 × 港元兑人民币中间价 ÷ 港股上市前一日A股收盘价 − 1。
- 市场环境(beta):以恒生指数上市当月涨跌幅(月末收盘)衡量,辅以AH溢价指数所处区间。
- 基石覆盖率 = 基石认购股数 ÷ 首发股数
- 局限:A股参照价取上市前一日而非定价日,二者之间A股波动会带来几个百分点误差(如立讯精密定价日A股收63.28元,港股上市前一日62.47元);汇率为中间价近似;样本量小,回归结果只看方向和量级。
#
二、整体水平与时间趋势
表1 分阶段折价概况
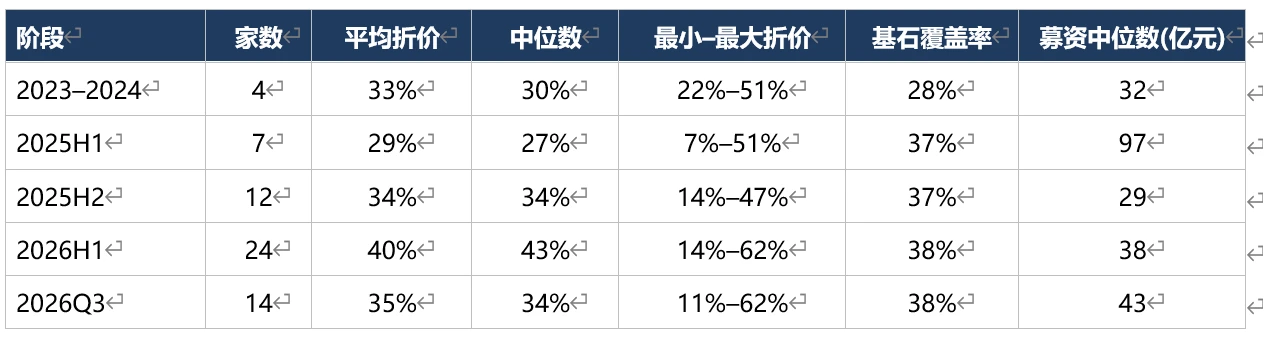
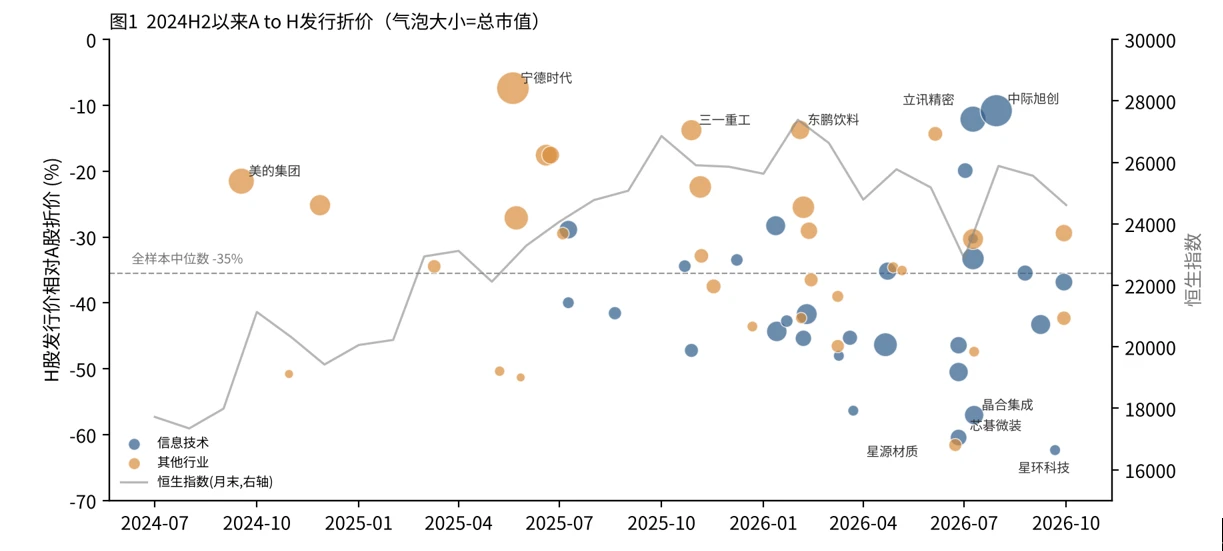
平均折价并未随AH溢价收敛而收窄。2025年9月AH溢价指数一度跌至116.6点、创6年新低,2026年基本在113–124间横盘(8月末123.5点),意味着存量A+H公司H股较A股的平均折让已压缩到约17%–20%。但新发行的中位数折价仍有35%,2026H1甚至达到43%。
原因是发行结构变了。2025年5–6月宁德时代、恒瑞医药、海天味业、三花智控等龙头集中打头阵,折价多在7%–27%。此后中市值科技公司快速增多:信息技术公司占当年发行家数的比例从2025年的32%升到2026年的61%。即使只看千亿市值以上的公司,2025年平均折价19%,2026年也扩大到34%,因为2026年的大市值发行人以兆易创新(44%)、澜起科技(42%)、胜宏科技(46%)、晶合集成(57%)等科技股为主。
真正收窄的是头部。中际旭创(11%)、立讯精密(12%)接近按全球同业定价,与宁德时代(7%)同属“稀缺龙头”;其余大部分项目的定价逻辑仍是“A股估值打折”。
#
三、折价的影响因素
1. 市值规模:最强的解释变量
表2 按A股总市值分组
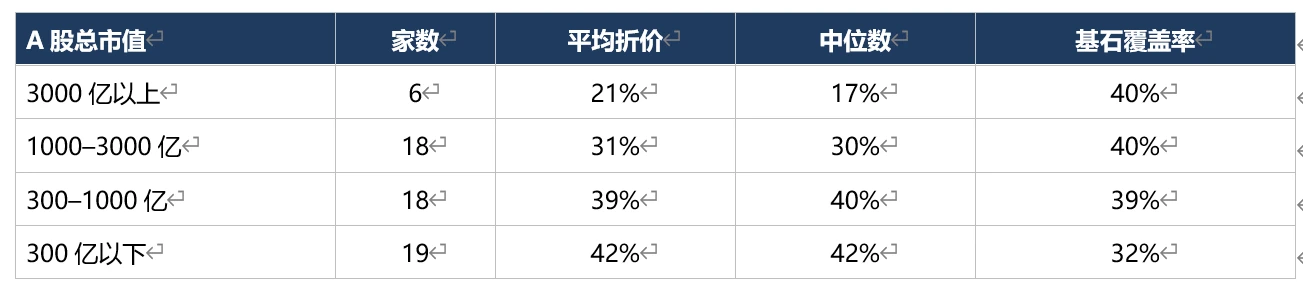
规模越大,国际长线资金越有配置需求、流动性越好、港股可比估值也越充分,H股定价越接近A股。300亿以下的公司通常港股流动性弱、缺少可比公司,同时A股估值中含较高的小盘溢价,H股投资者不愿接受。
2. 行业:科技股折价更深,消费最浅
表3 按行业分组
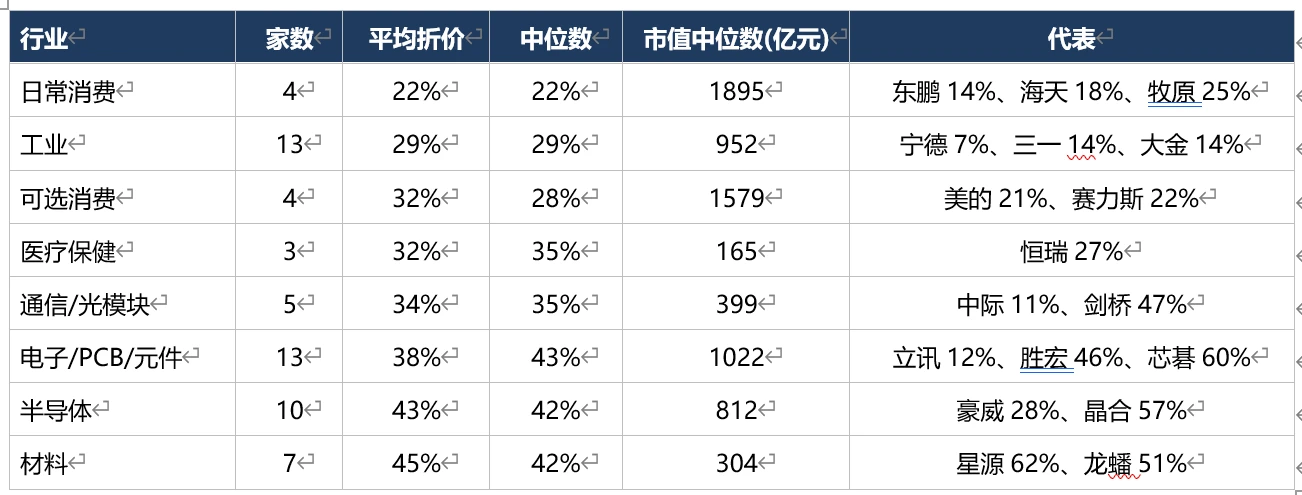
科技股折价深的核心是A股的估值溢价:国产替代与主题叙事在A股享受较高PE,而港股投资者对标台湾、美国同业定价。控制市值后,科技股平均仍多折价约9个百分点(见表6)。材料行业折价最深,主要因为样本多为中小市值周期股,规模效应叠加行业周期折扣。消费和制造龙头盈利稳定、海外业务清晰,港股本就有成熟的估值框架,折价最小。
3. 市场环境(beta):决定发行窗口的好坏
表4 按上市当月恒生指数涨跌分组
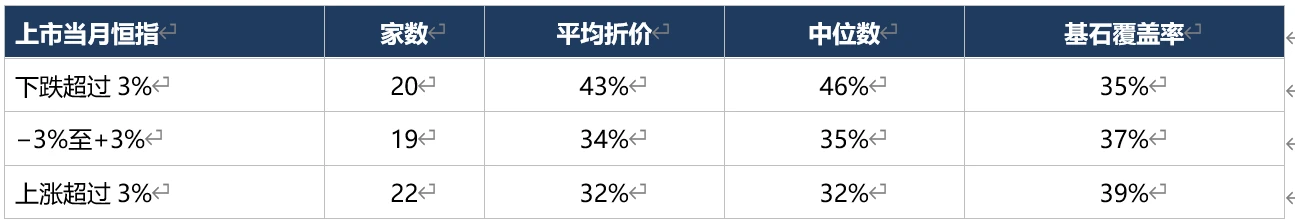
最典型的是2026年6–7月。6月恒指单月下跌9.1%,当月上市5家平均折价47%(星源材质62%、芯碁微装60%、领益智造50%);7月恒指反弹13.1%,8家平均折价30%,立讯精密、中际旭创均在12%以内。2026年3月恒指跌6.9%,当月5家平均折价也达47%。
相比之下,上市前3个月的指数涨跌与折价几乎无关(相关系数0.02)。说明簿记建档期间的市场情绪直接作用于定价,而之前的趋势已体现在A股价格中。另一层beta是AH溢价指数:它在2024–2025年从约161降到约120,为头部公司窄折价定价提供了空间,但对中小市值项目传导有限。
4. 基石投资人:普及度提高,作用被规模吸收
表5 按基石覆盖率(基石认购股数/首发股数)分组
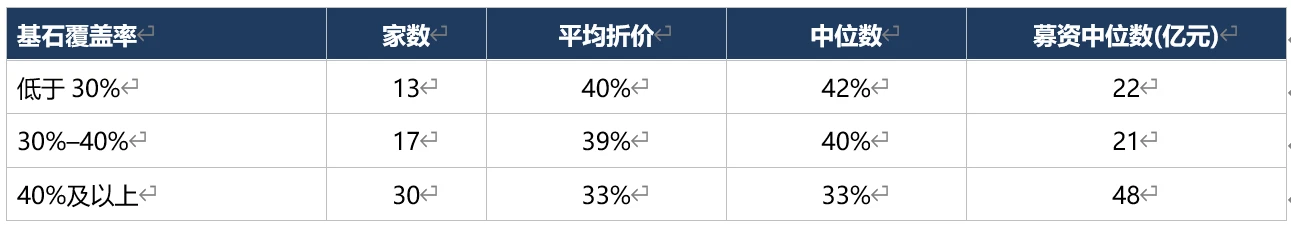
61家中仅南华期货未引入基石。2026年的基石以国际长线基金、主权基金为主,覆盖率普遍在35%–48%。覆盖率高的项目折价更小,但它们同时也是募资规模更大的项目,两个因素高度重叠。覆盖率明显偏低的项目则几乎都是深折价:星环科技(11%覆盖,折价62%)、国民技术(14%,56%)、江波龙(17%,43%)。可以理解为:基石认购意愿反映了机构对项目的认可度,认购不足往往只能靠更深的折价来补足。
5. 多因素回归
表6 折价率的OLS回归(n=60,R²=0.52)
#
四、结论与定价参考
1. 趋势判断:头部收窄,尾部不收,“分化”而不是“整体收窄”。AH溢价指数下行和外资对中国硬科技的重估,让千亿级稀缺龙头可以用10%左右的折价发行,但中小市值A to H的折价中枢仍在35%–45%。据报道仍有约120家A股公司排队赴港,供给持续增加,中小项目的折价短期难以明显收窄。
2. 定价参考区间(基于本样本):
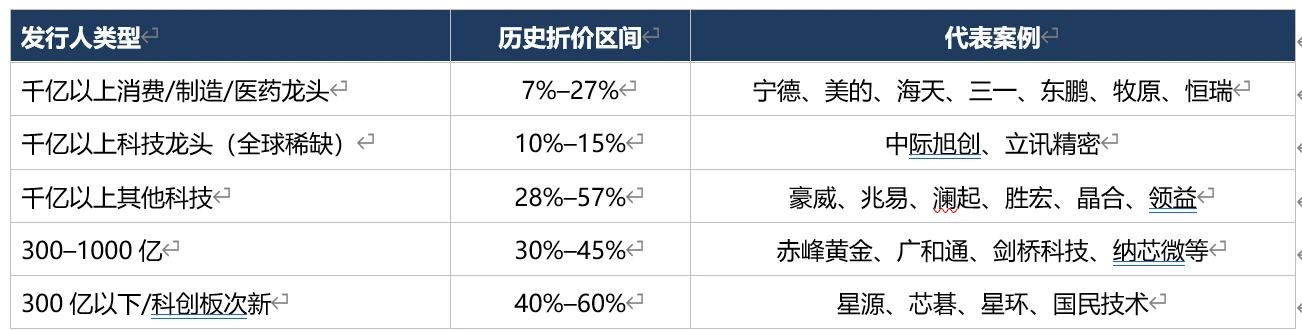
3. 窗口比定价技巧更重要。同一类型项目,在恒指单月大跌的窗口发行,折价可能扩大10个百分点以上;发行节奏应尽量避开指数急跌期,能等的项目宜等待情绪修复。
4. 基石覆盖率是定价的“温度计”。覆盖率能做到40%以上的项目折价明显更小;若基石认购明显不足(20%以下),应预期接近区间下沿的定价。