2026.10.08 | AC | Healthcare | AI for Science 2026 Breakout
原标题:AI for Science 为什么在 2026 年爆发:技术跃迁打底,资本叙事放大
摘要
AI for Science 不是新概念。经过计算科学、专家规则、机器学习与深度学习的逐层积累,2025—2026 年出现新一轮技术跃迁:AI 从预测结构走向设计可被湿实验验证的候选,并开始参与组织研究。技术跃迁是今年爆发的首要原因;前沿 AI 公司的新叙事与新资本放大了爆发,二级市场集中为合成与实验环节的“卖铲人”定价。技术底蕴真实但分布不均,临床成功率尚无提升证据,叙事领先于证据。但多方向、持续出现的催化剂使 AI4S 成为一个良性主题,跟踪的方向至关重要。
以下仅代表个人观点,不构成任何投资建议,请自行承担风险。
对 AI for Science 这一题材,笔者认为现阶段对技术前景或市场规模的预测意义有限,只能作为谨慎参考:技术仍在快速变化,投资方参与其中,本身也在追逐叙事。
从投资视角研究,笔者认为最核心需要弄清三件事:一是它是什么、为什么爆发;二是行业如何跟踪,哪些公司和技术在推动行业;三是对细分公司做蛛网式梳理。本篇是系列的第一篇,回答第一件事,以制药行业为核心例子。
一、五波积累:爆发的基础
AI for Science(AI4S)指 AI参与科学研究中的预测、设计、假设提出和实验分析,以数学与物理计算、数据与统计学习为技术底座,结果须经实验或其他科学方法检验。它并非今年才出现,按能力变化可分为五个阶段;各阶段时间重叠、能力叠加,并非新技术依次替代旧技术。
- 第一阶段(约 1950—1990 年代):数学与物理计算。 把分子、结构和相互作用转化为可计算的问题,在合成和实验前判断哪些分子值得尝试。2013 年诺贝尔化学奖表彰的复杂化学体系多尺度建模是代表。
- 第二阶段(约 1960—2000 年代):专家知识与推理规则。 把科学家的经验转化为可执行的规则;DENDRAL 依据质谱信息推断分子结构,是早期代表。
- 第三阶段(约 2000—2010 年代):实验数据与机器学习。 高通量筛选和数据库使活性、毒性等实验结果数据化,模型据此预测分子性质、排列实验优先级。
- 第四阶段(约 2010 年代—2024 年):深度学习科学模型。 2020 年 AlphaFold 2 在蛋白质结构预测盲测中取得突破,2022 年公开数据库扩展至逾 2 亿个预测结构;2023 年 RFdiffusion 实现了可经实验验证的新蛋白设计。
- 第五阶段(2023 年至今):专用模型与科研流程连接。 专用模型继续改进分子相互作用和抗体设计;通用大模型参与文献研究、假设提出、代码编写和任务安排,并接入专用模型与实验,使既有能力能够被组织、反复使用,并依据实验反馈调整。
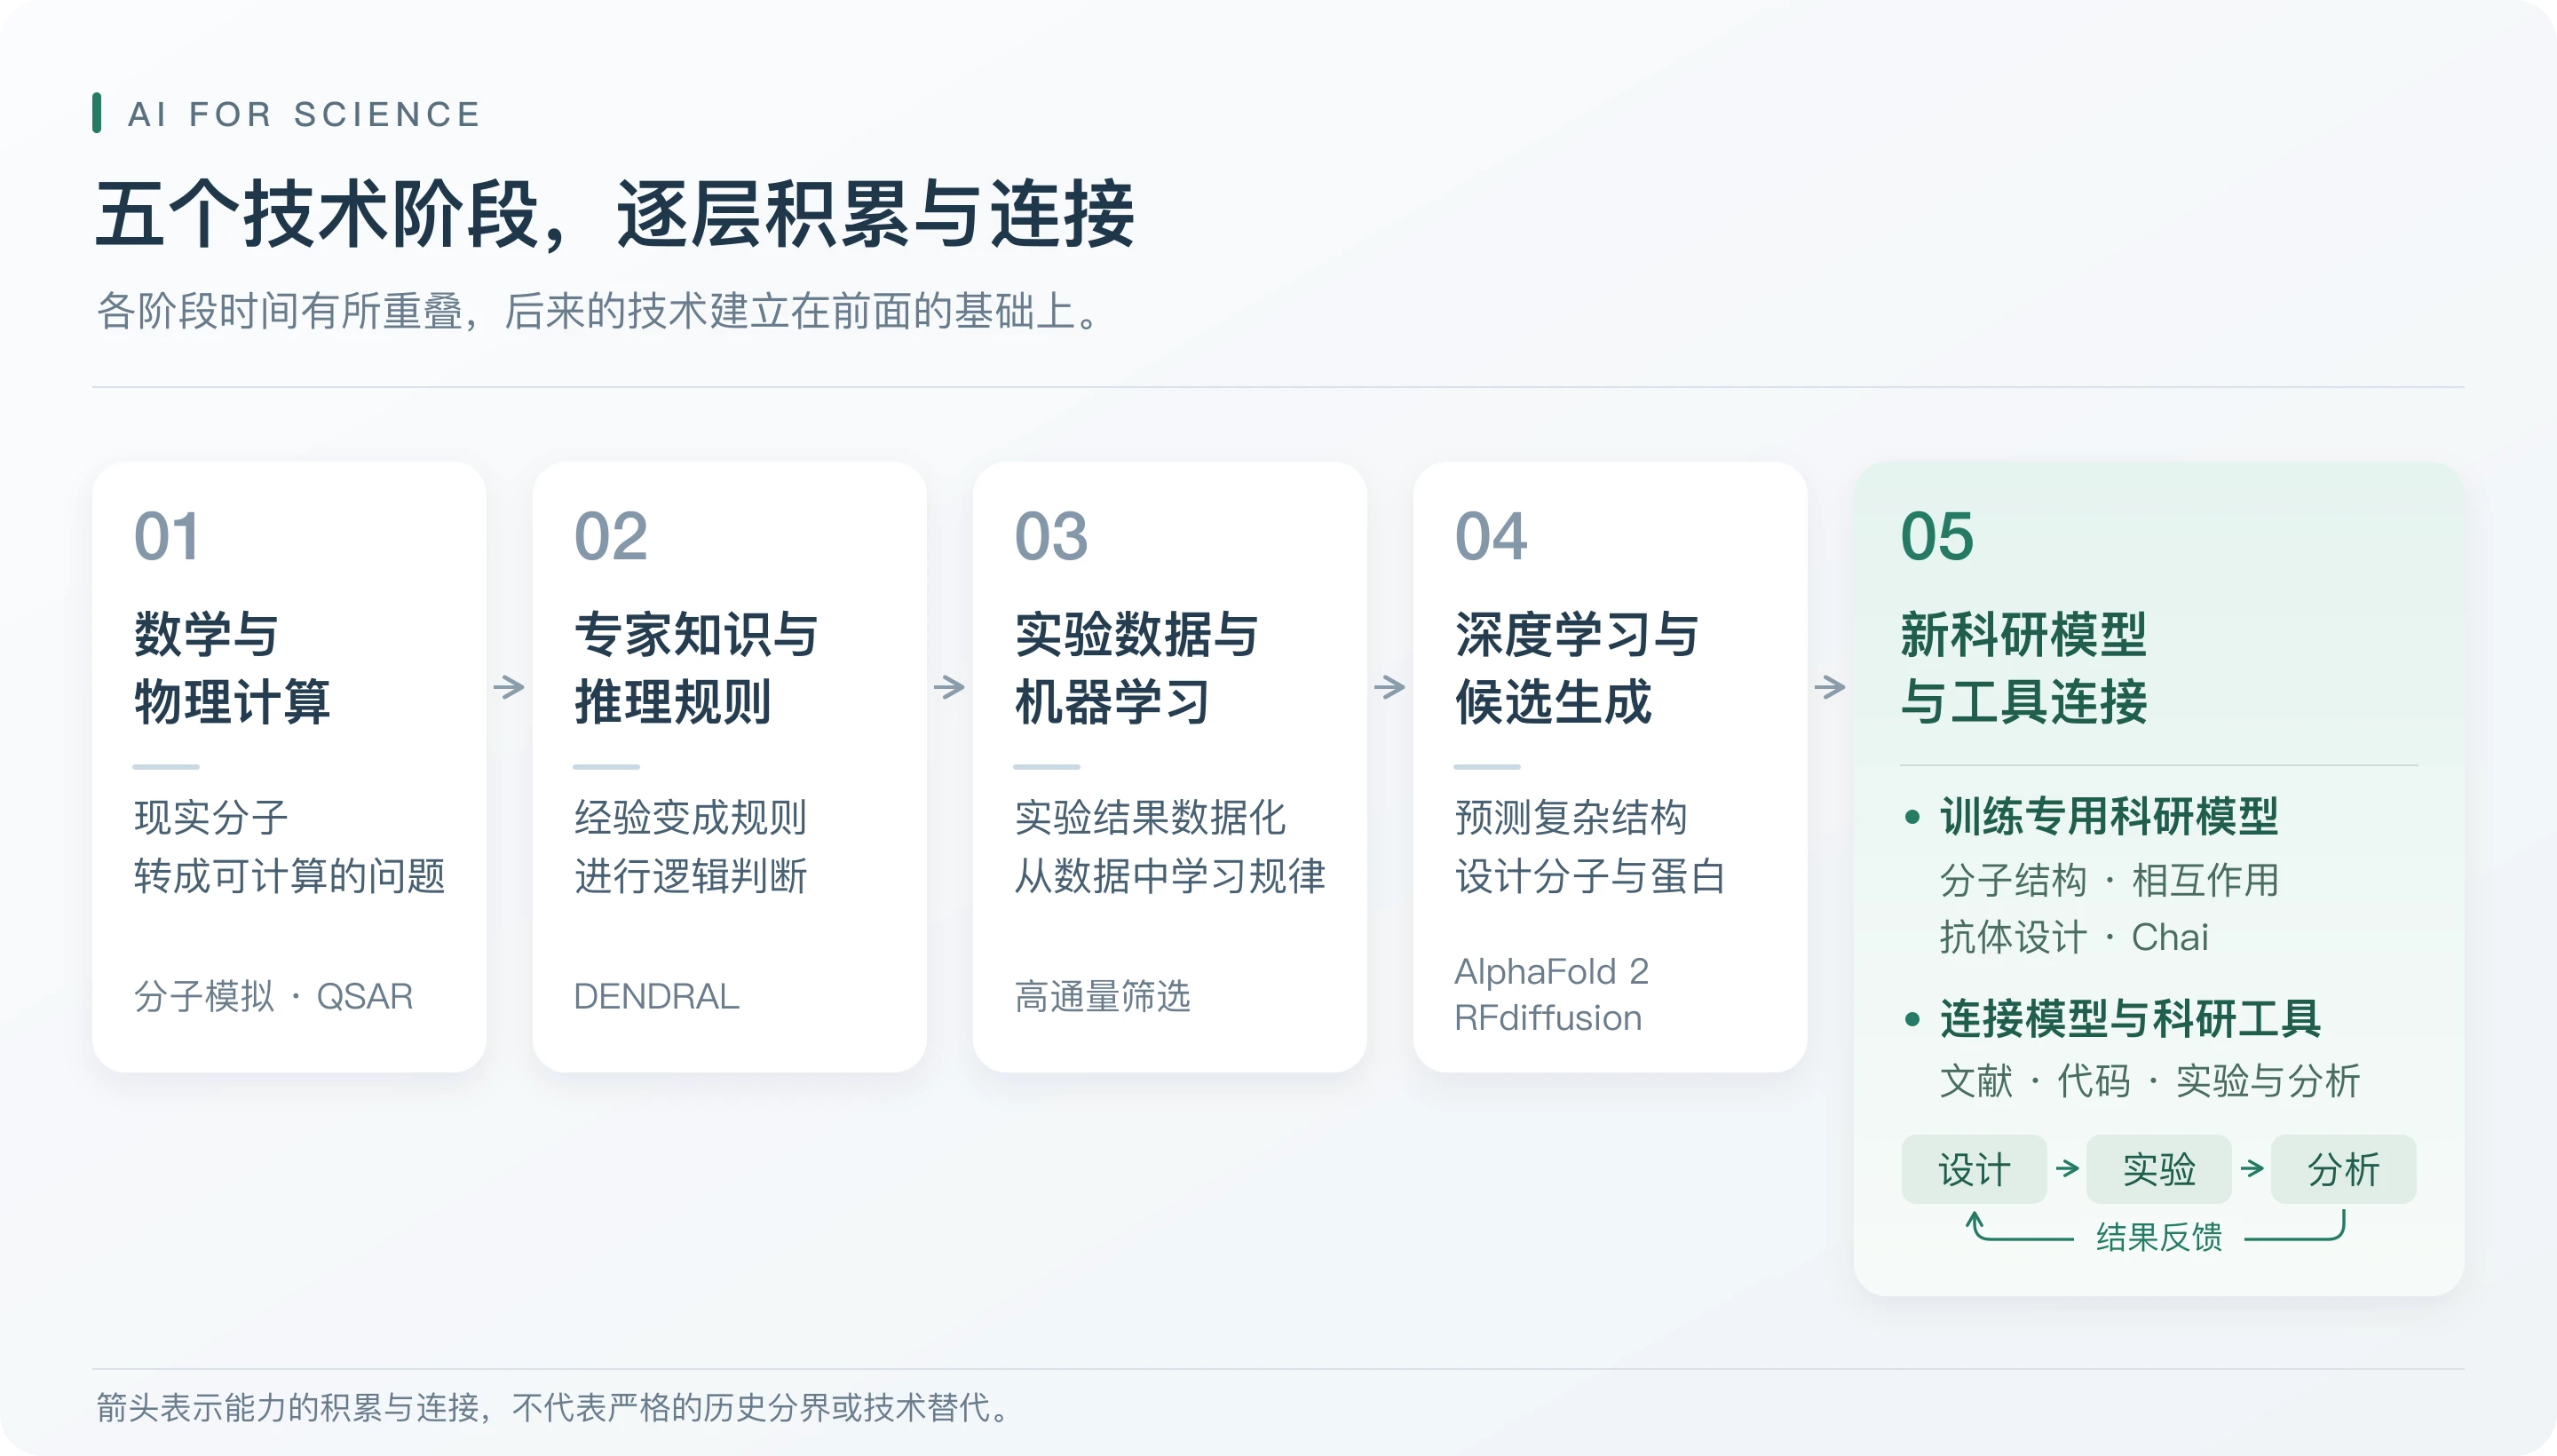
本轮爆发,正是计算模式、数据积累与可预测模型这些积淀在大模型浪潮中的集中释放。
二、本轮技术跃迁:从预测走向设计与组织研究
今年爆发的首要原因是技术积累到跃迁。
AlphaFold 2 回答的是“蛋白质长什么样”,但药物研发还需要回答四个更难的问题:分子怎么结合、结合得多牢、能否据此设计出新分子、下一步该研究什么。2023—2026 年,AI在这四个问题上依次取得可核验的进展。各项指标不同,只能在同一问题内比较,不能跨行比较。
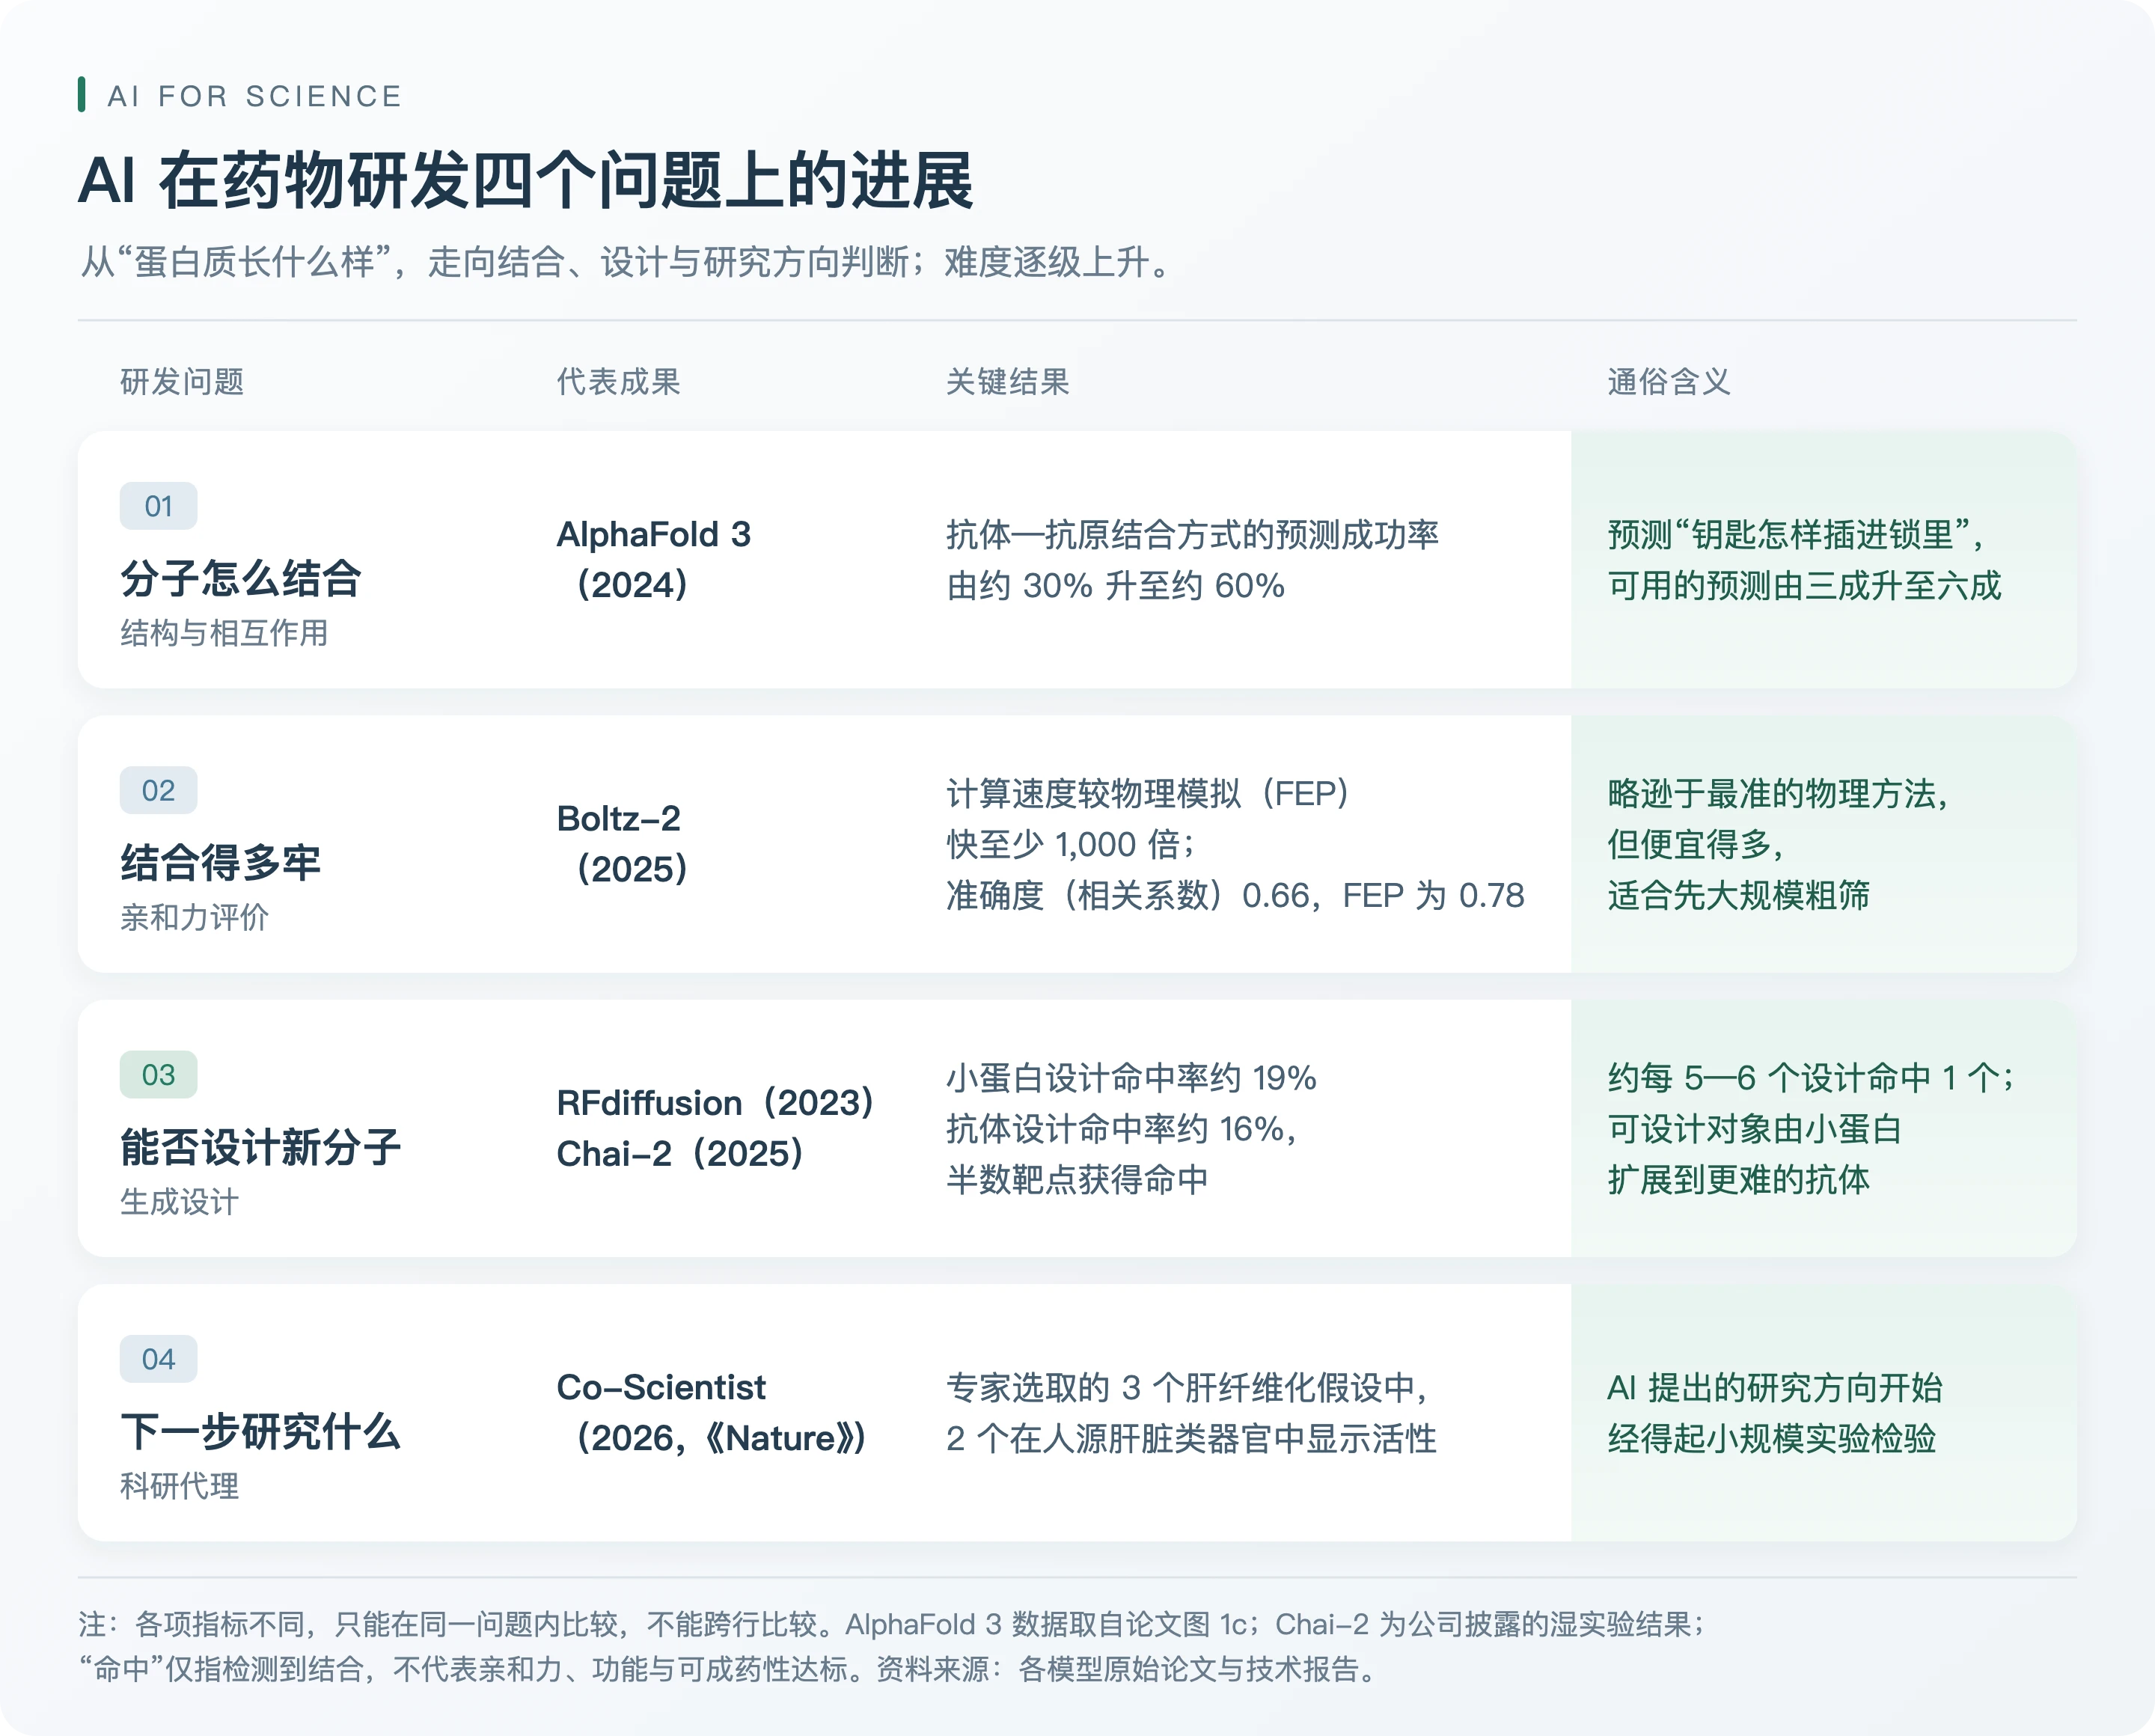
分子怎么结合。 AlphaFold 3 在 65 组已有实验结构的抗体—抗原复合物上测试,预测结构与实验结构足够接近即视为成功,判定标准为 DockQ 大于 0.23,即“可接受”的最低档:上一代 AlphaFold-Multimer 约 30%,AlphaFold 3 约 60%。该成绩基于每组 1,000 次采样,且只回答结合方式。
结合得多牢。 结合强度即亲和力,决定药效强弱。自由能微扰(FEP)是基于物理定律的计算方法,准确但昂贵,只能用于少数重点分子。Boltz-2 的速度快至少千倍,准确度略低,两者可以分工:先用 Boltz-2 从大量分子中粗筛,再用 FEP 精算少数候选。
能否设计新分子。 RFdiffusion 在 5 个靶点上从零设计结合小蛋白,每个靶点测试不足 100 个,约 19% 能在实验中结合,较此前 Rosetta 方法约千分之一的命中率提高约两个数量级。Chai-2 把对象扩展到结构更复杂的抗体:针对 52 个数据库中尚无已知抗体的靶点,每个最多设计 20 个,公司披露一轮实验约 16% 能结合,半数靶点至少获得 1 个结合物;传统抗体发现需从上亿规模的文库中筛选,耗时数月。按命中率换算,两者都约每 5—6 个设计命中 1 个,因此 2023 年以后的进步主要不在命中率本身,而在于可设计的对象更难、每个靶点的测试预算更小。这里的“命中”仅指检测到结合,不代表亲和力、功能和可成药性已经达标。
参与制定研究方向。 Co-Scientist 不设计分子,而是提出并排序科研假设。在肝纤维化案例中,专家从排名靠前的假设中选取 3 个,用实验室培养的人源肝脏类器官测试,2 种对应药物显示抗纤维化活性。样本小且经过专家筛选,类器官也不等于人体,但说明 AI 开始参与“研究方向”的判断。
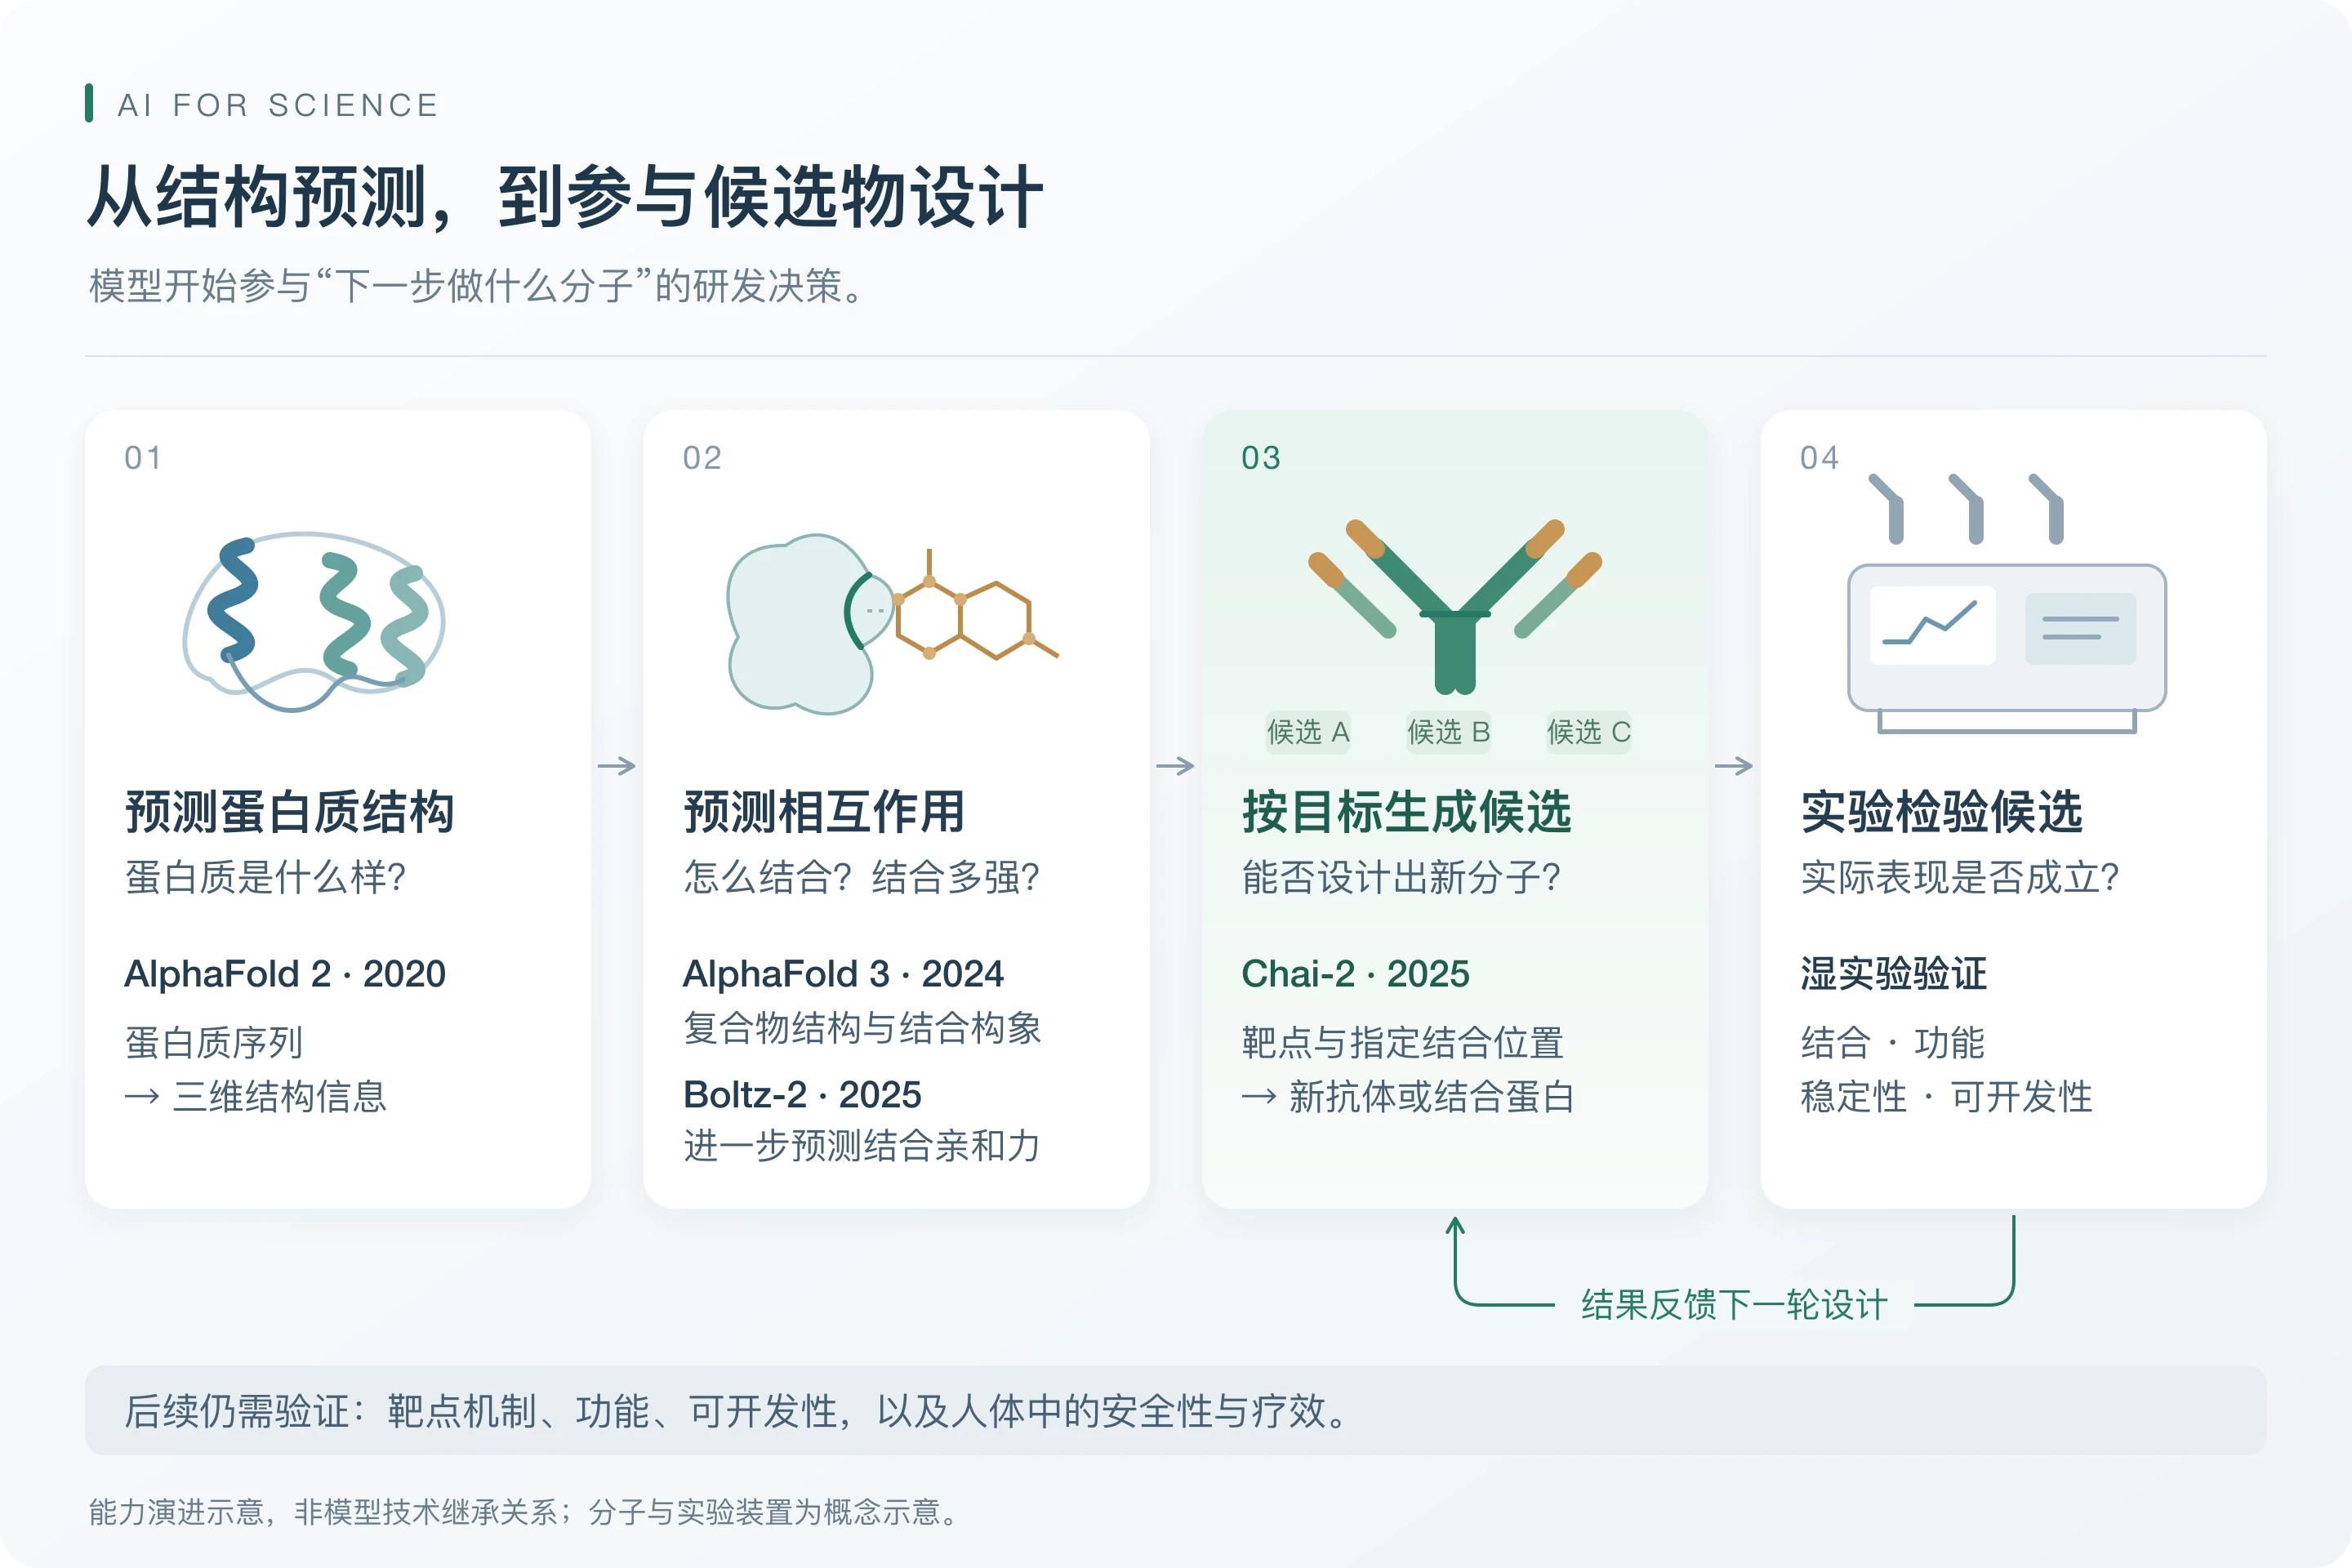
这些进步主要来自专用科学模型:为分子设计的网络架构、扩散等生成方法,以及针对科学任务的数据与训练。AlphaFold 2 已使用注意力机制;AlphaFold 3 以 Pairformer 处理分子单元及其两两关系,并以扩散方法逐步去噪生成原子坐标;RFdiffusion 把结构网络改造为去噪模型生成蛋白骨架,再由 ProteinMPNN 设计序列。
通用大模型的贡献主要在科研推理与任务组织:综合文献、提出假设、编写代码、调用工具、安排实验并分析反馈。2023 年 Coscientist 以 GPT-4 完成了限定化学任务的实验规划与反应优化。Anthropic 于 2026 年 8 月公布,由 Claude 主导设计的结合小蛋白命中率为 22.6%—35.1%,高于 RFdiffusion 的约 19%,该结果为公司披露、未经同行评审;这一提升来自通用模型的组织能力,还是来自所调用的专用设计工具,现有公开材料尚无法区分。
三、资本与叙事放大爆发
技术事件大多先于资本:Co-Scientist、Chai-2、Boltz-2 等主要发布于 2025 年,大额融资和二级市场行情则集中在 2026 年。资本与叙事决定了爆发的力度与集中程度。
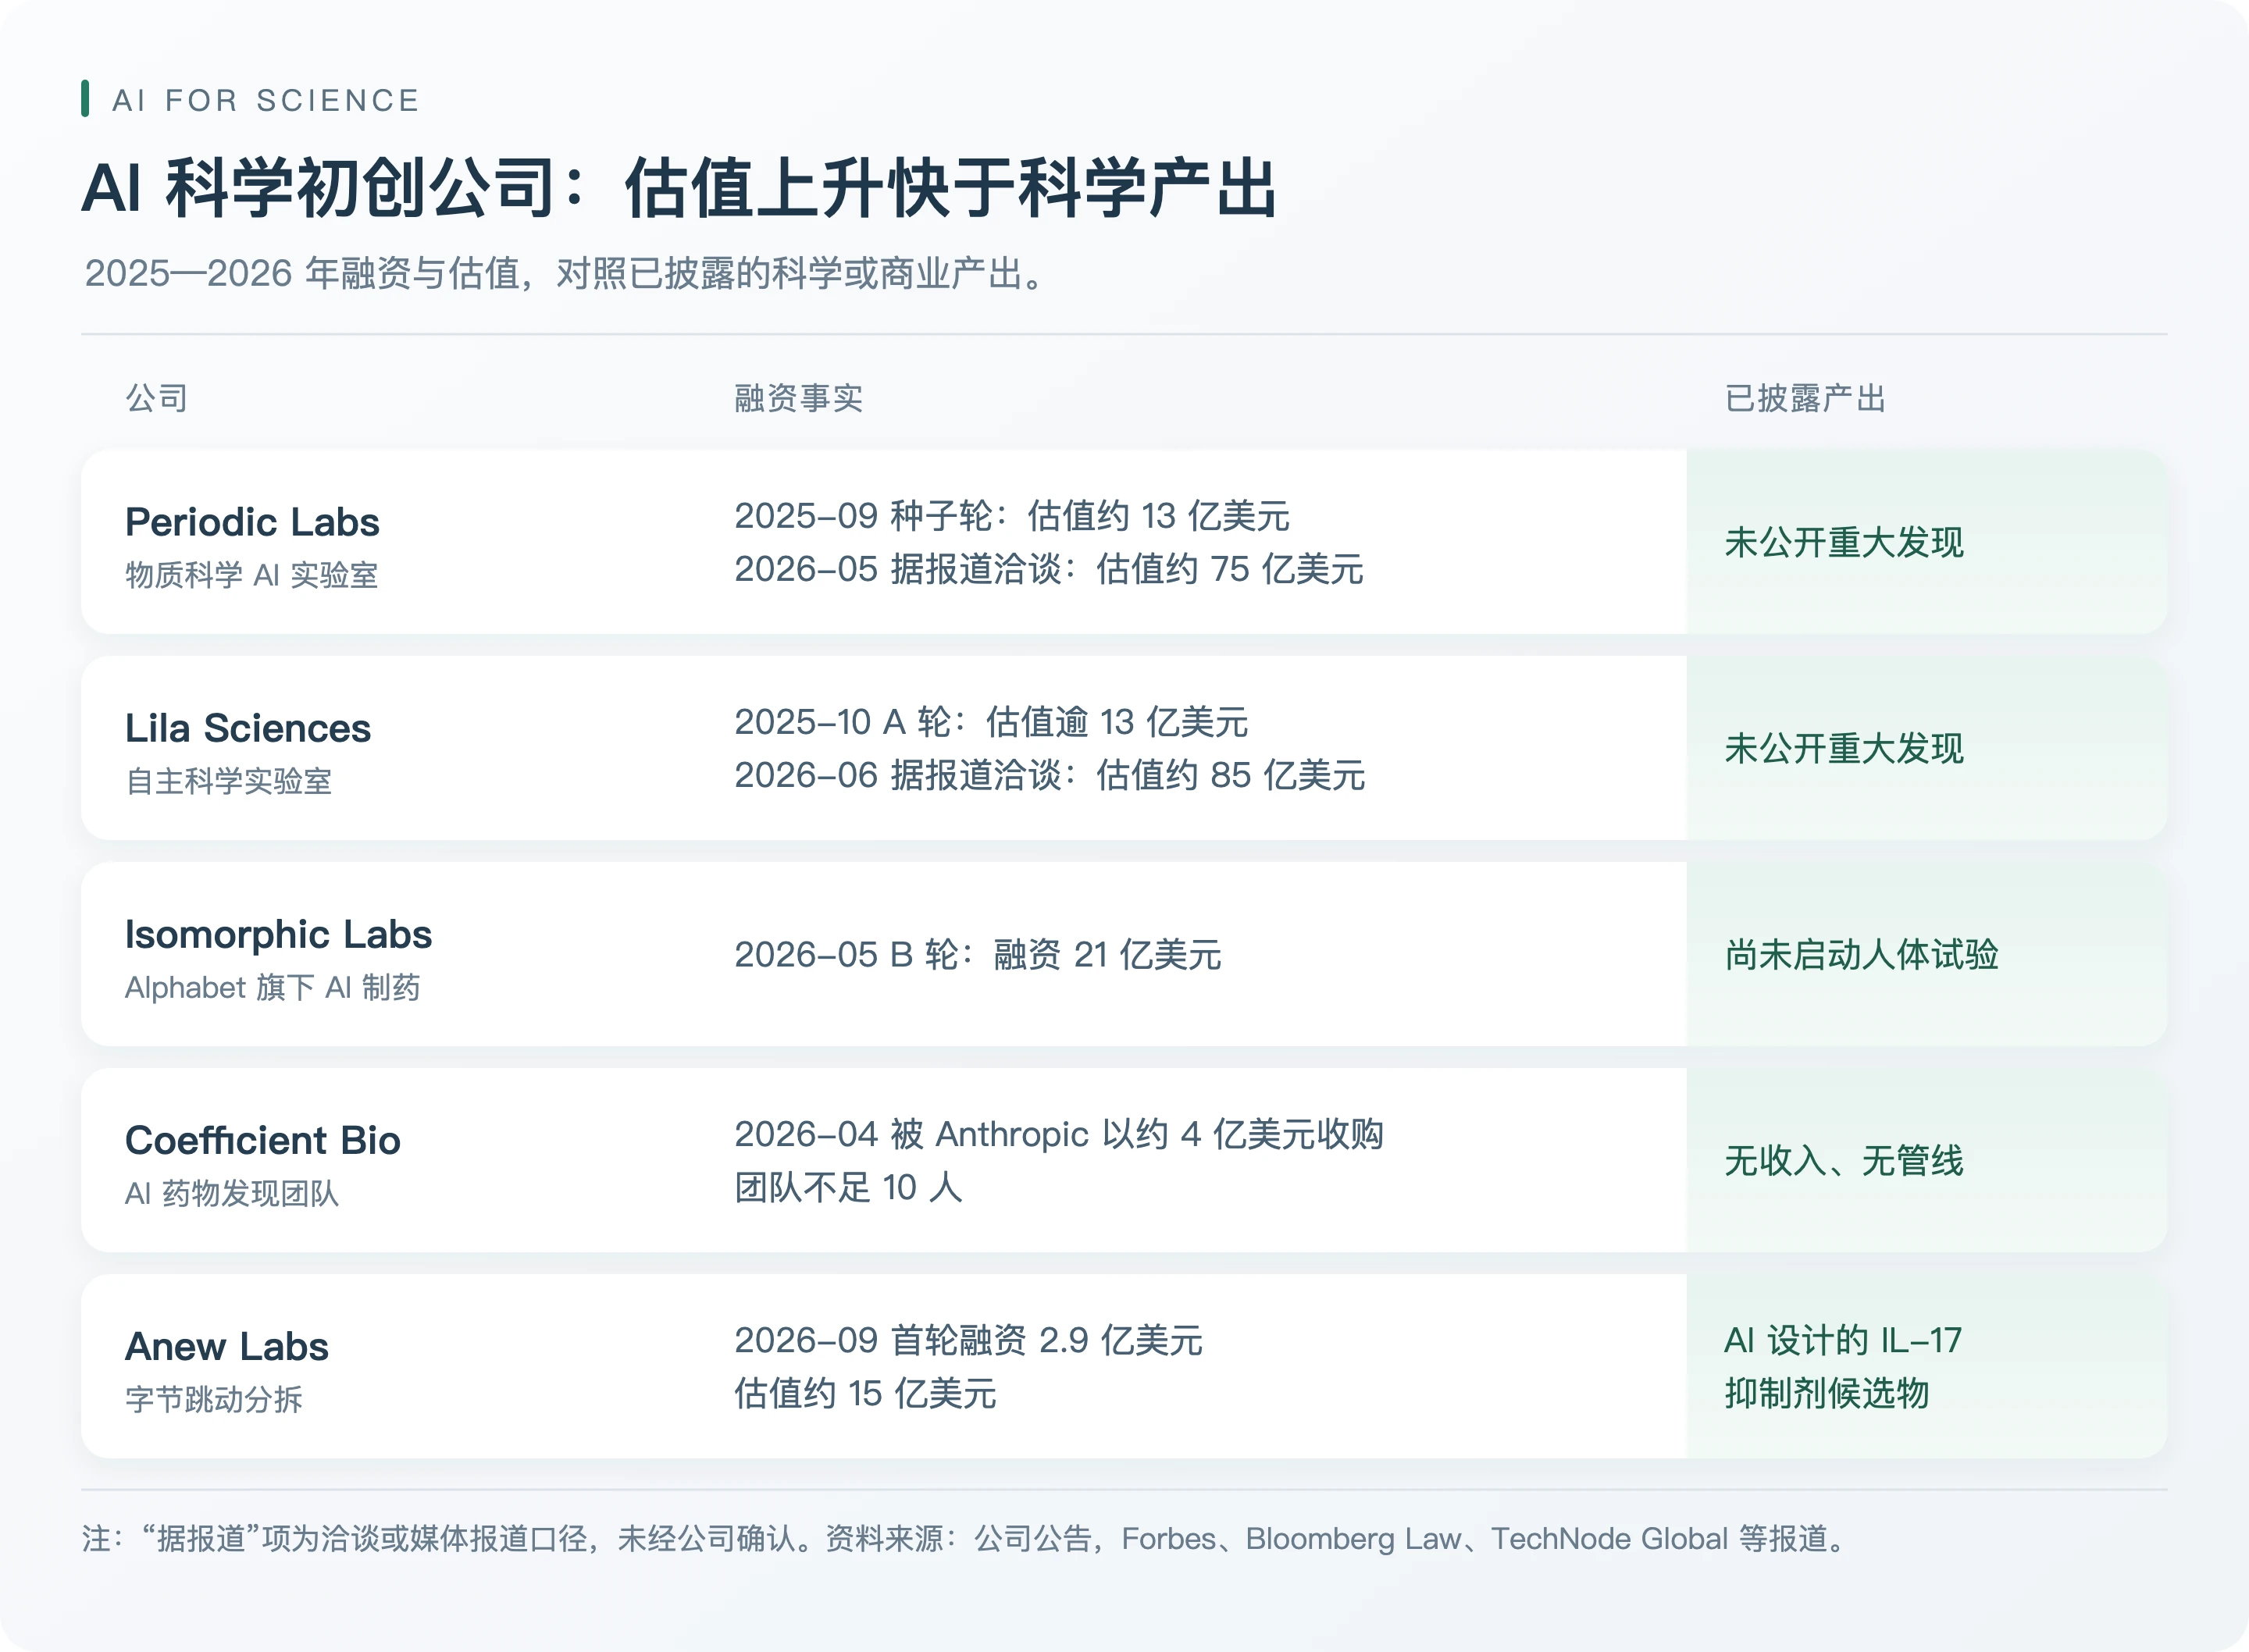
一级市场:估值上升快于科学产出。 前沿模型公司在估值扩张中把科学列为新叙事:Anthropic 2 月以 3,800 亿美元投后估值完成 300 亿美元融资,其后收购 Coefficient Bio、发布 Claude Science 并自建湿实验室;OpenAI 3 月以 8,520 亿美元估值完成融资,将“加速科学发现”列为 AI 的价值之一。两家均未披露科学业务收入。AI 科学初创公司的估值上升更快:
二级市场:定价的是“卖铲人”而非平台。
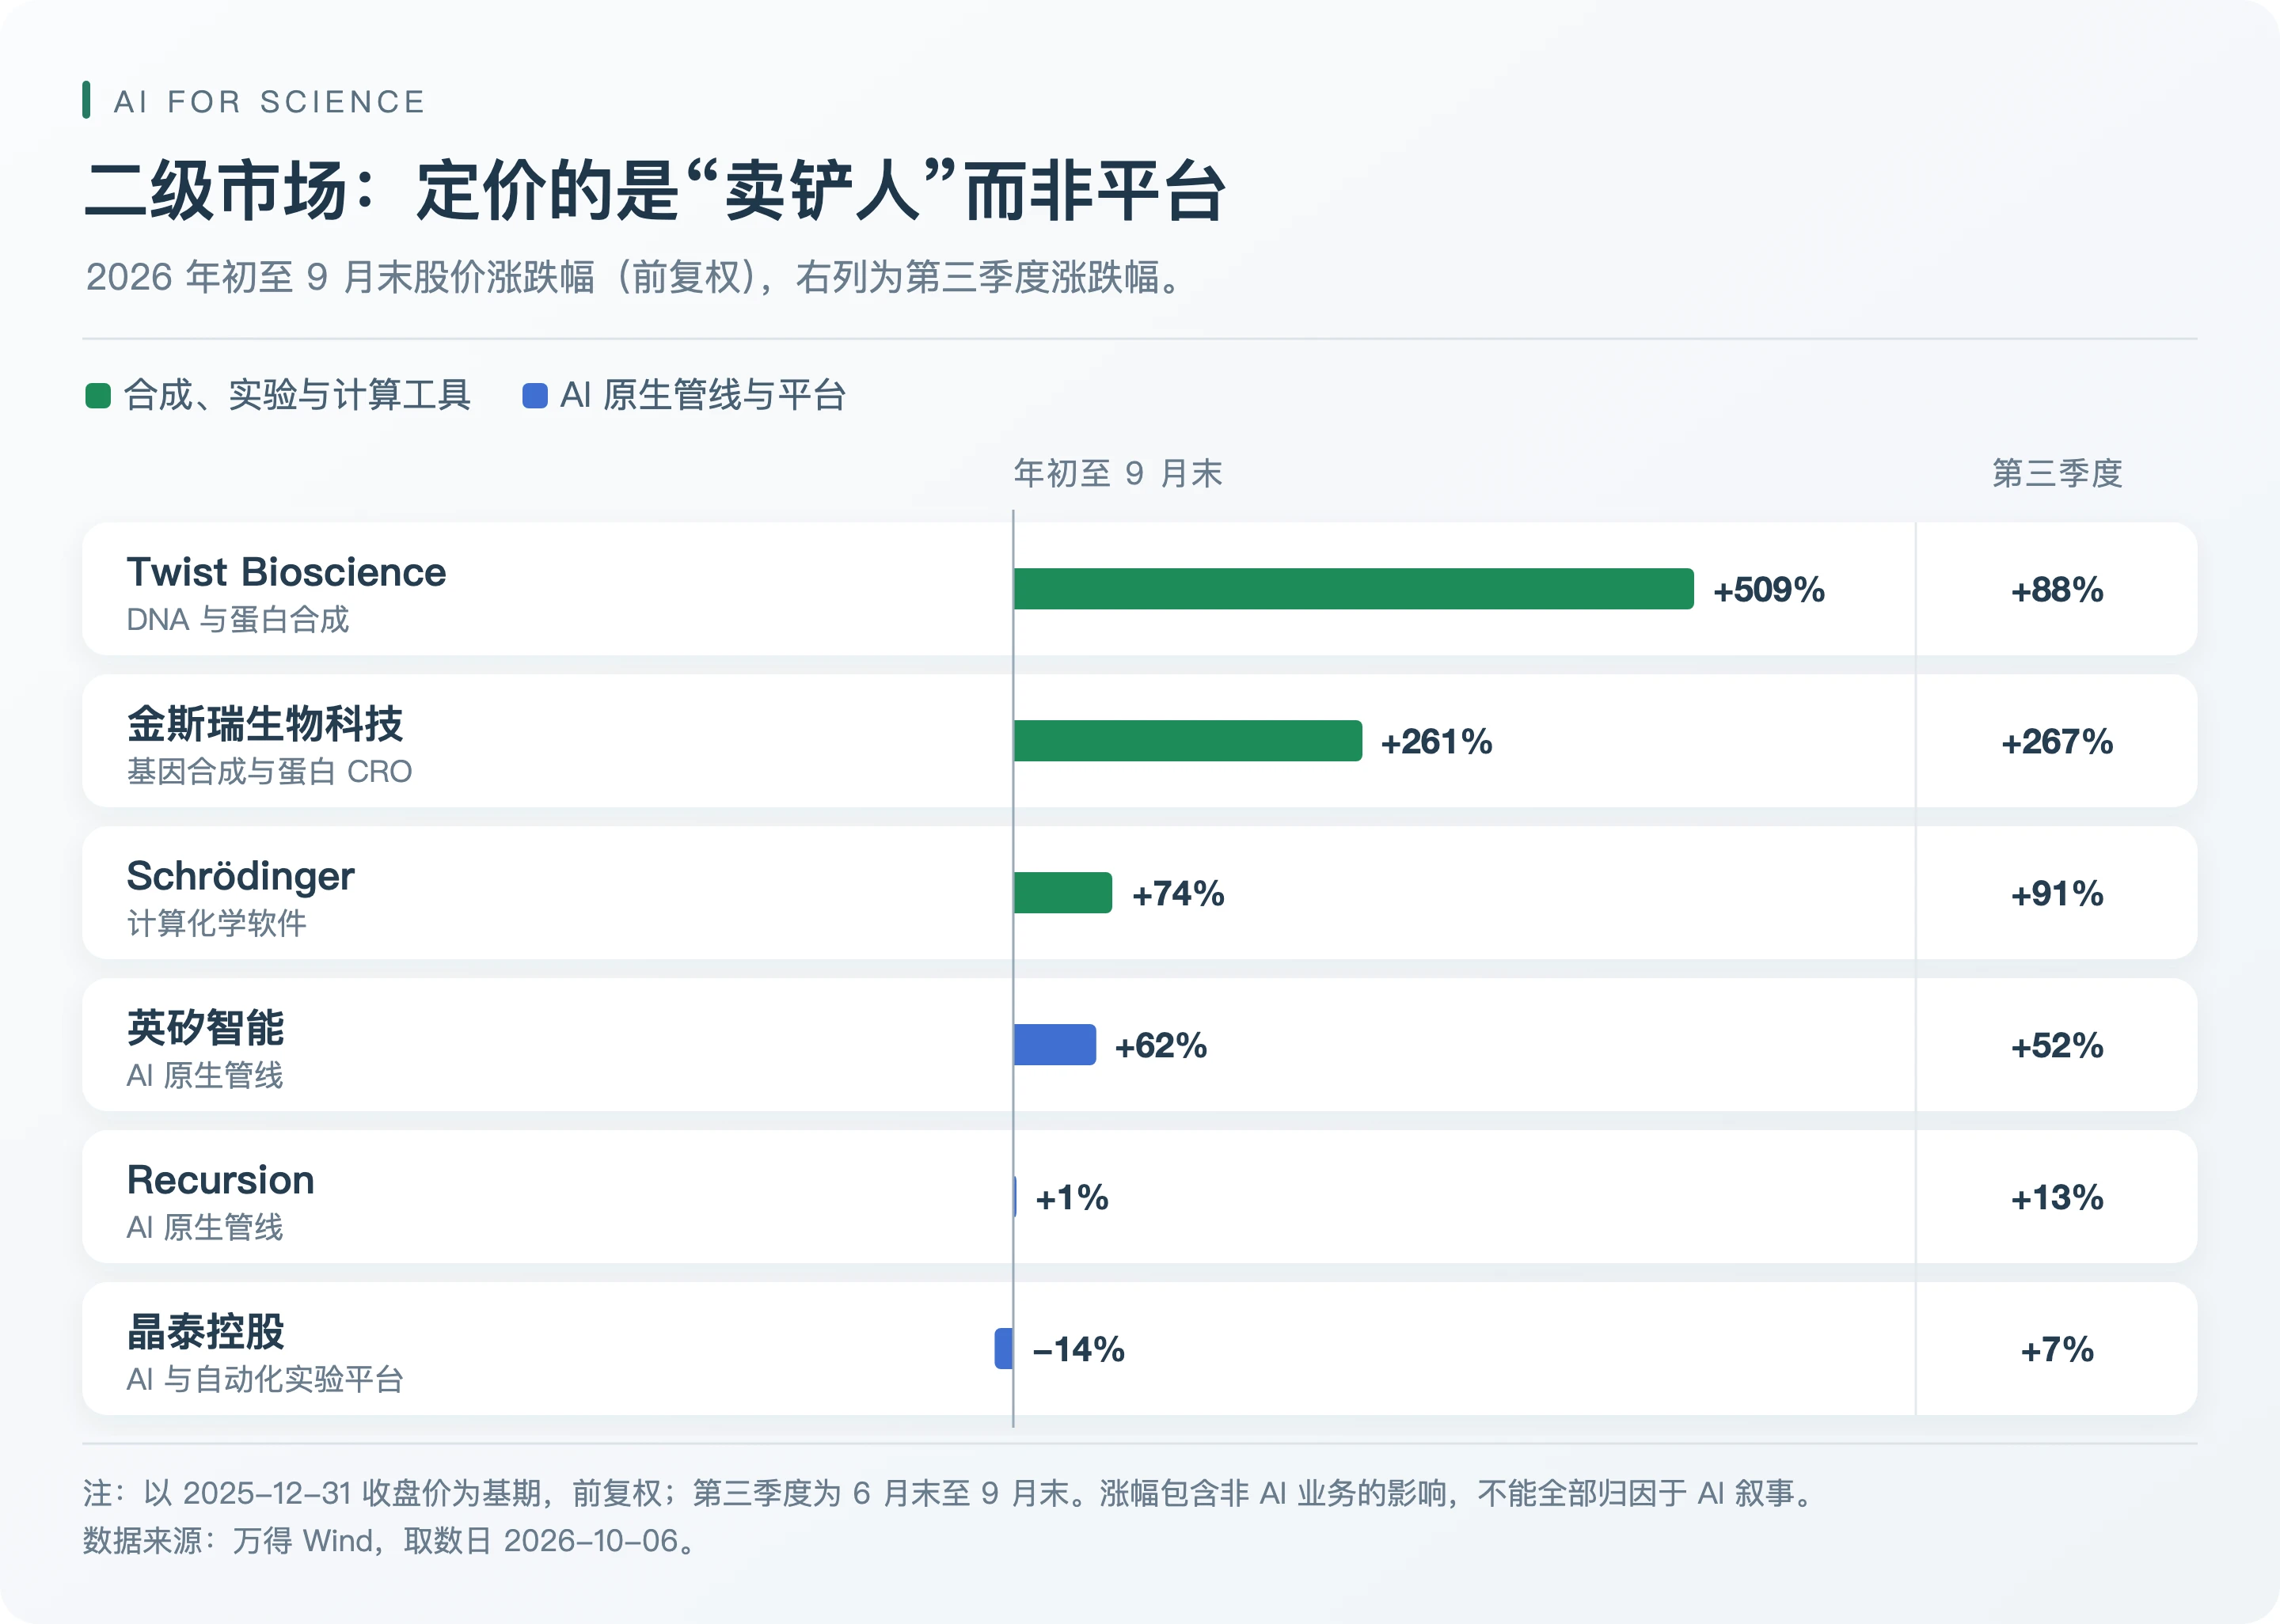
行情大致分为三波:1 月,AI 应用行情扩散至 AI4S 支线,晶泰、英矽冲高后回落;8 月,“卖水”逻辑兴起,Twist 在三季报中上调全年收入指引,金斯瑞中报超预期,7—8 月累计上涨约 177%;9 月 16 日诺和诺德与Anthropic 宣布合作,Twist 与金斯瑞加入礼来 TuneLab,9 月 16—21 日晶泰、英矽、金斯瑞上涨约 24%—27%。由此可见,涨幅最大的是合成与实验供应商,A/H股催化多来自海外事件映射,平台类公司股价则未随叙事单边上涨。
四、结论:叙事领先于证据,但这是一个良性主题
回到开头的问题:AI4S 的爆发是纯炒作,还是有技术底蕴?本文的回答是:底蕴真实,但目前得到证明的只是研发链条的前端。
已被证明的部分。 结构预测已被广泛独立验证;结合预测、亲和力评价与候选设计有可核验的进步;通用大模型开始参与研究组织。这些进步降低了早期发现的成本与时间。
尚未被证明的部分。 一是临床:德意志银行引用的 IQVIA 2023—2025 年数据显示,AI 项目 I 期成功率高于非 AI 项目,分别为 75% 与 49%,II 期则基本持平,分别为 27% 与 28%。二是泛化:摩根大通引用的研究显示,结构预测模型在训练中未见的新体系上,准确率可降至个位数。三是可复现:Anthropic 由 agent 发现的新酶系统,同一检索重复 10 次均未再现。这三项决定 AI 能否从“更快找到候选”走到“更高概率做成药物”。
市场定价已走在证据前面。 一级市场的估值上升快于科学产出;摩根大通称卖方估值中含有显著的“AI 溢价”,去掉后估值约下降一半。
笔者的判断:叙事确实领先于证据,但对投资和资本市场而言,AI4S 是一个良性的主题。 原因是催化剂来自多个方向且会持续出现。2026 年已先后出现模型发布(Claude Fable 5.1)、学术成果(Co-Scientist 刊于《Nature》)、药企合作(诺和诺德与 Anthropic)、大额融资(Isomorphic、Anew Labs)、供应商业绩(Twist 上调全年指引)与监管审批(计算设计药物 lirafugratinib 9 月获 FDA 批准);已知的后续节点还包括 zasocitinib 预计 2027 年第一季度的审评结果、Isomorphic 计划中的首个人体试验等。这些催化剂各自对应可核验的进展,而不是单一概念的反复炒作,因此主题有望持续爆发。
但良性并不意味着所有相关公司都会受益:今年 Twist、金斯瑞大幅上涨,晶泰仍为负收益。催化剂越多、方向越分散,跟踪的方向就越重要。判断证据能否追上叙事,可归结为几个维度:
哪些公司和技术在真实世界在推动 ai4s 往前走
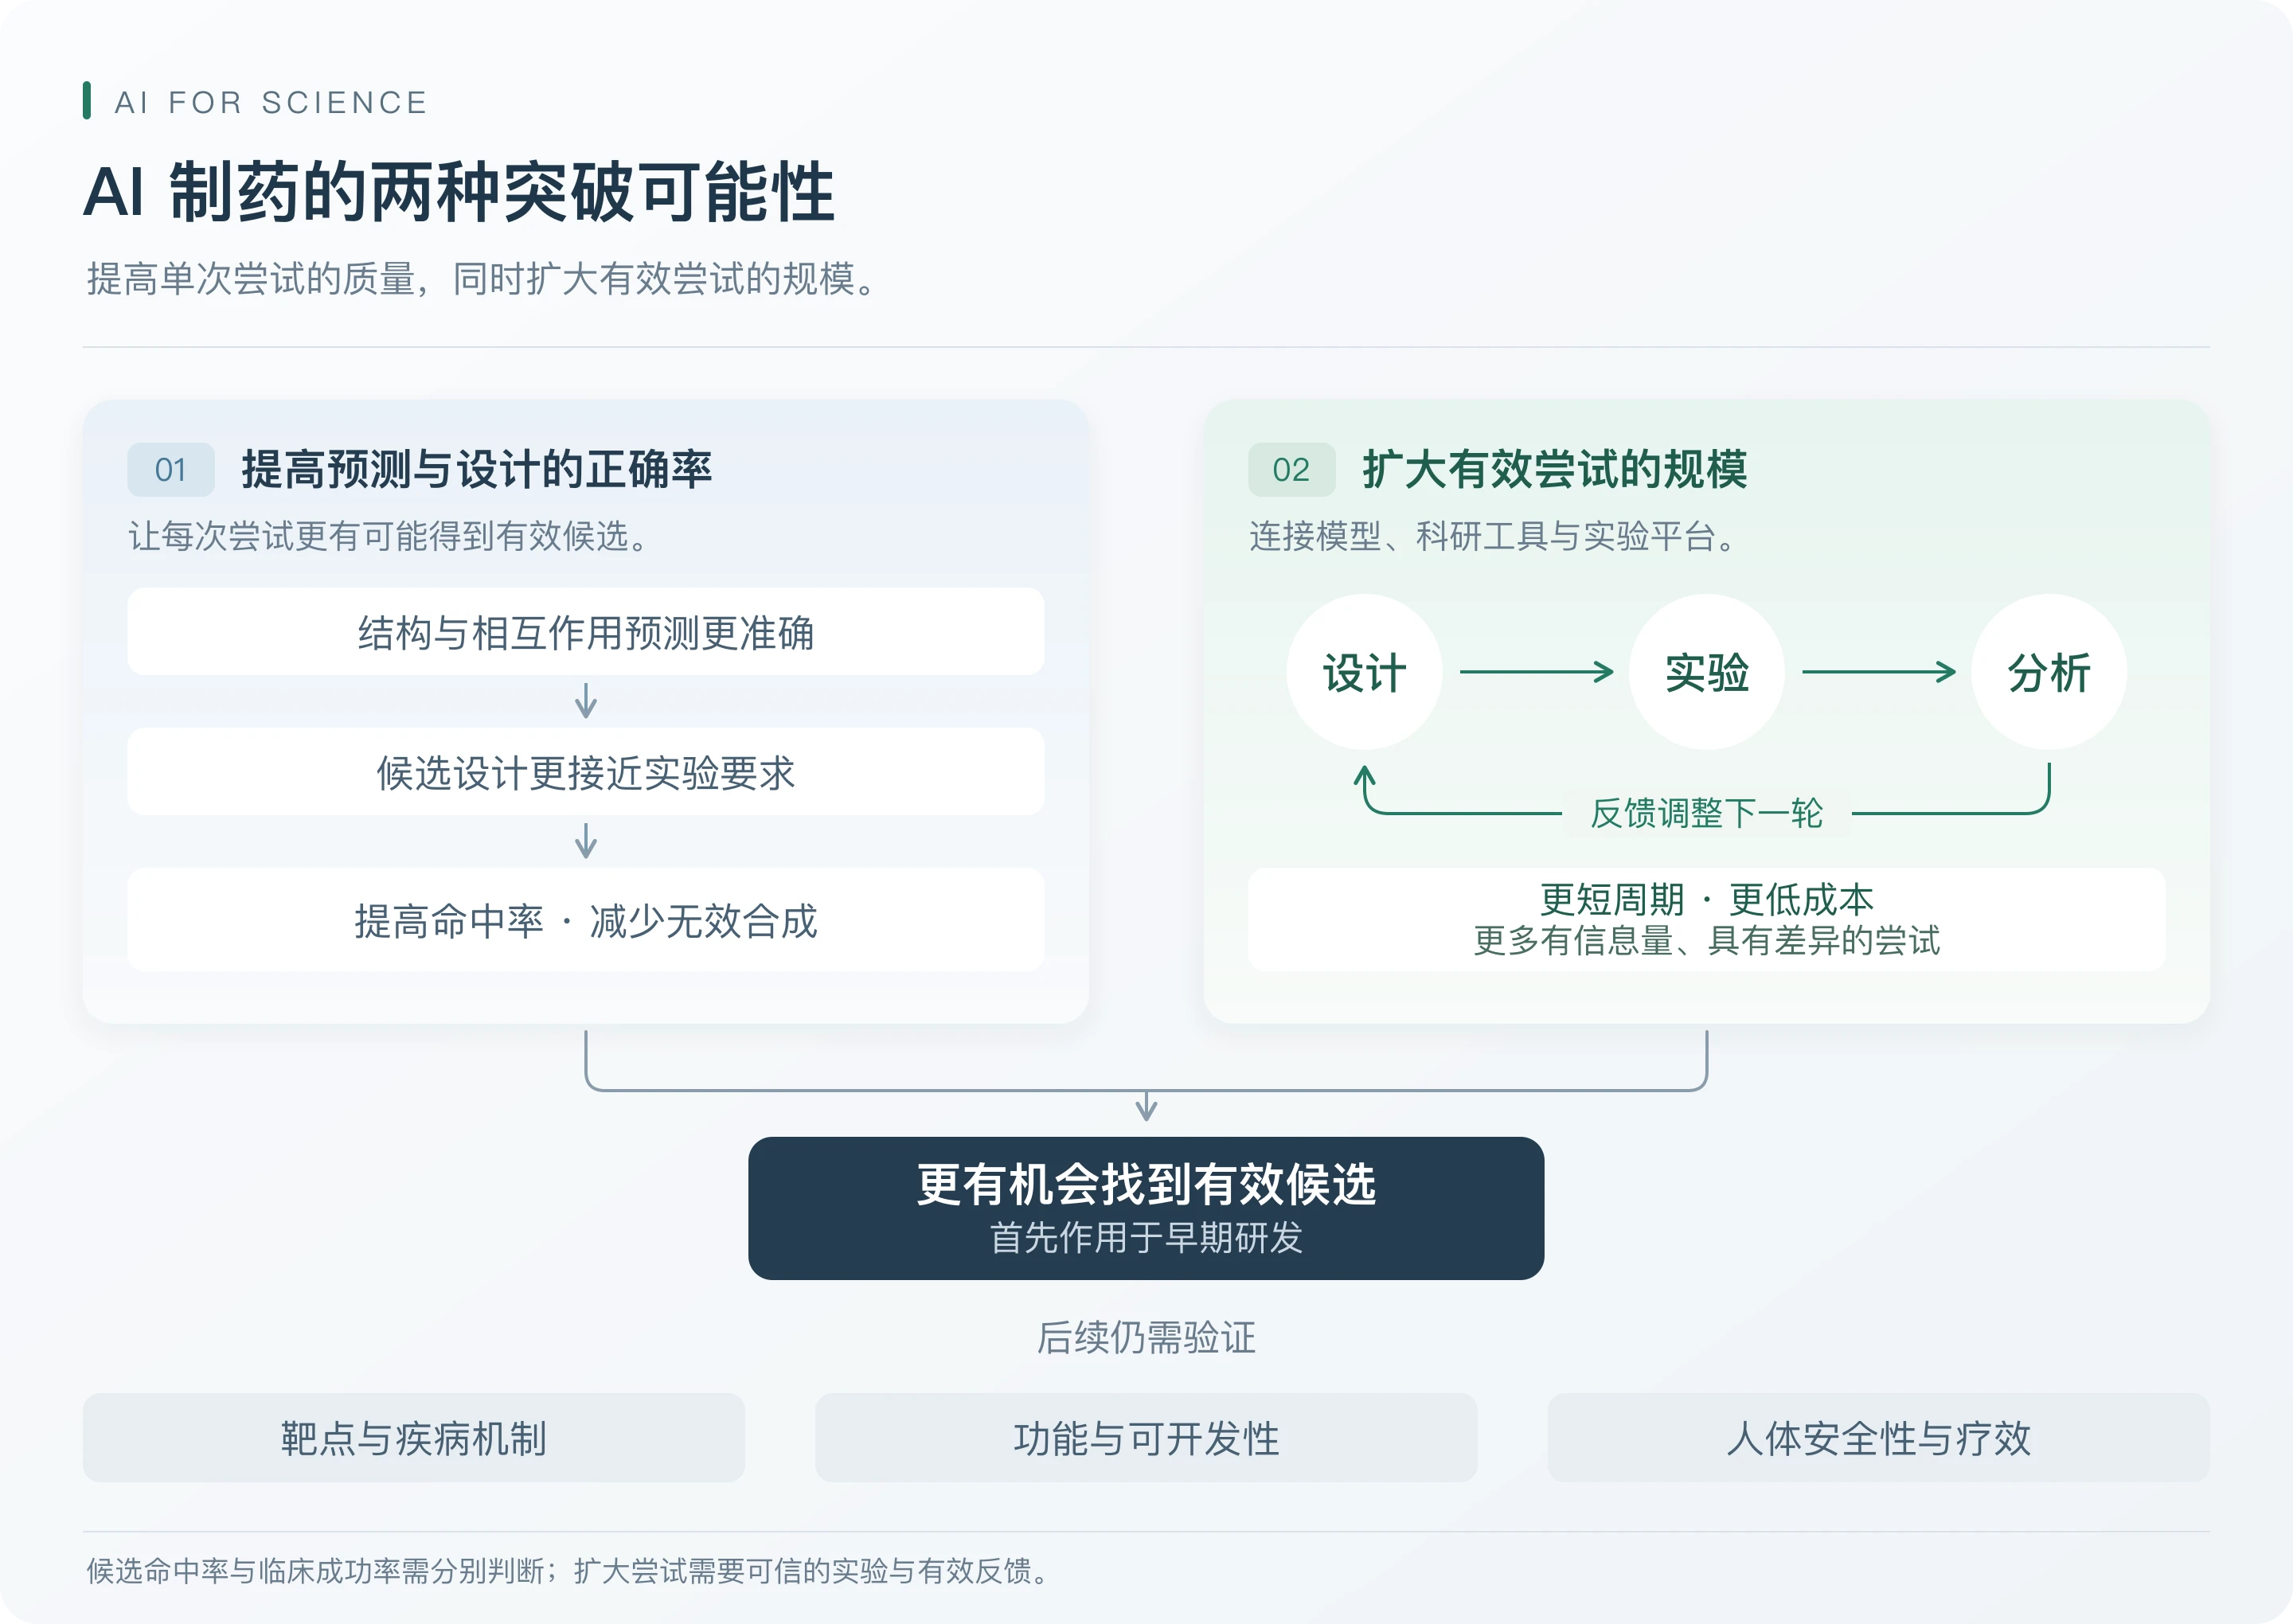
判断的正确率能否提高:新靶点、新体系上的模型表现,第三方盲测的设计命中率,AI 药物 II 期以后的临床读数。
有效尝试能否扩大:每个有效候选所需的设计数、成本与周期,科研代理的可复现率,供应商来自 AI 客户的订单。
##