2026.10.08 | AC | Optical | FCC Optical Module Regulation Update
原标题:FCC光模块监管进展与产业影响
摘要
结论:1、正式规则与市场传闻要分开。截至资料截止日,FCC并未公开发布“禁止中国光模块进入美国市场”的正式规则。已经落地的是FCC 26-50:它封堵整机厂商通过受限实体生产的“逻辑承载型硬件组件”取得设备授权的路径,2026年10月13日生效,但最终文本并未点名光模块、800G、1.6T、3.2T或者相关的中国公司名字。2、政策方向升温,但制度形态尚未定型。8月路透披露FCC正在起草面向中国新款光模块的限制方案;9月参议院法案把中际旭创、新易盛写入“关键系统”联邦采购限制;10月FCC又准备收紧中国实验室的认证资格。三条线索共同指向更严格的来源地、实体和认证审查,但它们分别处于媒体披露、立法初期和拟表决阶段,不能合并理解成一项已生效禁令。3、大摩的3.2T/65%是华盛顿渠道判断,不是FCC条款。4、真正的产业含义是利润池迁移,不只是份额替代。基准情景下,800G/1.6T订单与2026—2027年盈利受影响有限;从2028—2029年3.2T放量起,客户可能要求更高比例的美国DSP、激光器和模拟芯片。中国头部模块厂仍可能保有组装和交付份额,但BOM主导权、毛利率和国内上游导入空间承压;Lumentum、Coherent等激光器厂商的受益弹性,可能高于单纯由美国模块厂接走全部份额的叙事。5、市场定价:大摩的报告是本次光通标的股价变化的重要催化之一,但也不宜归因过度。
本文结合公开市场信息和卖方公开报告整理而成,不代表任何投资建议,请读者自辨风险。
核心结论
结论一|正式规则与市场传闻要分开。截至资料截止日,FCC并未公开发布“禁止中国光模块进入美国市场”的正式规则。已经落地的是FCC 26-50:它封堵整机厂商通过受限实体生产的“逻辑承载型硬件组件”取得设备授权的路径,2026年10月13日生效,但最终文本未点名光模块、800G、1.6T、3.2T或中际旭创/新易盛。
结论二|政策方向升温,但制度形态尚未定型。8月路透披露FCC正在起草面向中国新款光模块的限制方案;9月参议院法案把中际旭创、新易盛写入“关键系统”联邦采购限制;10月FCC又准备收紧中国实验室的认证资格。[2][4][6] 三条线索共同指向更严格的来源地、实体和认证审查,但它们分别处于媒体披露、立法初期和拟表决阶段,不能合并理解成一项已生效禁令。
结论三|大摩的3.2T/65%是华盛顿渠道判断,不是FCC条款。10月1日大摩报告认为,潜在限制更可能从3.2T代际切入,并可能允许“美国公司提供的BOM价值占比达到65%”的中国组装模块继续进口。[7] 这一设计兼顾供应连续性与美国高价值器件份额,逻辑上可行;但截止10月8日公开文件尚未验证,且与现行Buy American规则“美国制造+国内组件成本超过65%”并非一回事。
结论四|真正的产业含义是利润池迁移,不只是份额替代。基准情景下,800G/1.6T订单与2026—2027年盈利受影响有限;从2028—2029年3.2T放量起,客户可能要求更高比例的美国DSP、激光器和模拟芯片。中国头部模块厂仍可能保有组装和交付份额,但BOM主导权、毛利率和国内上游导入空间承压;Lumentum、Coherent等激光器厂商的受益弹性,可能高于单纯由美国模块厂接走全部份额的叙事。
市场定价|大摩的报告是本次光通标的股价变化的重要催化之一,但也不宜归因过度。10月1日美股COHR、LITE显著上涨;由于A股10月1—7日休市,相关信息到10月8日才集中反映。10月8日当天盘中,源杰科技、长光华芯跌停,而中际旭创、新易盛接近平盘,正好对应“美国高价值器件受益、国内上游替代受压、模块龙头短期订单未变”的交易逻辑。但同日Bernstein对LITE启动高评级覆盖,股价反应并非大摩单一因素。
一FCC及美国政策:已发生什么,尚未发生什么
一句话判断:监管风险从“是否会管”转向“通过哪一套工具、何时管、管到什么范围”。当前最重要的边界,是把已生效的设备授权规则、在途法案、媒体披露的草案和卖方渠道调研拆开。
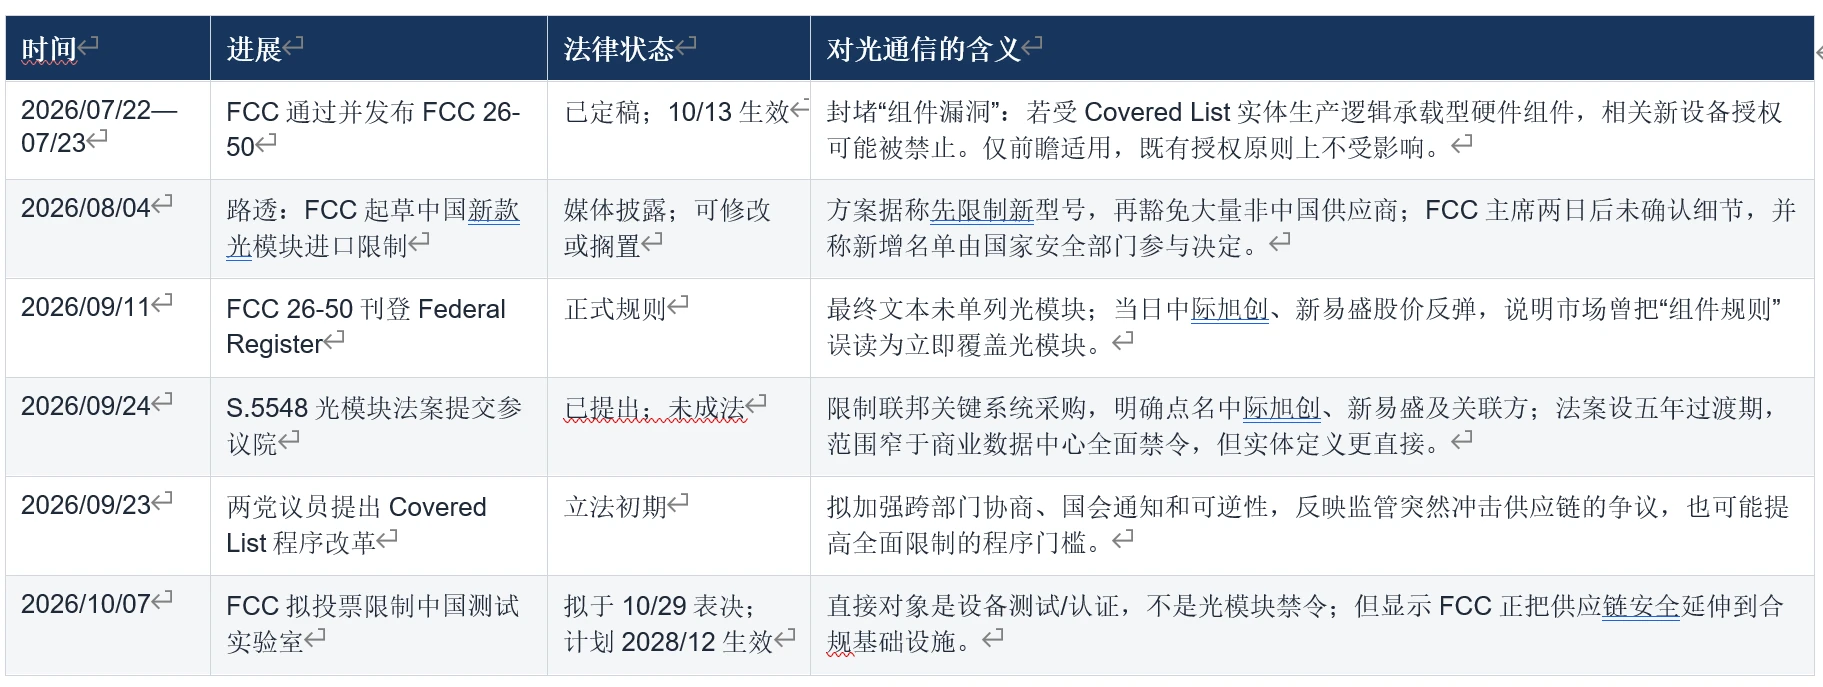
信息来源:公开资料整理
1.1 FCC 26-50的真实边界
· 覆盖对象:规则针对由Covered List中的“生产者/提供者”制造的逻辑承载型硬件组件;并没有把所有中国制造组件、所有外国对手国组件或所有软件/固件一并纳入。
· 产品边界:DSP、MCU、时钟/控制等数字或射频处理器件更接近“逻辑承载型”定义;激光器、透镜等纯光学/无源件并非天然落入。最终是否覆盖某一光模块,仍取决于实体是否被列入、模块是否需要FCC授权以及最终解释口径。
· 时间边界:规则主要针对新的设备授权申请;既有授权设备和一般未修改的待审申请原则上不追溯。因此,它不是对现有800G/1.6T在美部署的立即停用令。
· 实体边界:美国国防部清单、出口管制实体清单与FCC Covered List是不同工具。某公司出现在其他清单上,不等于自动进入FCC Covered List;仍需法定机构采取正式动作。
· 产地与主体是两条轴:若规则按制造地认定,东南亚/墨西哥产能可以对冲;若按企业主体或其关联方认定,单纯搬厂不能解决。S.5548更接近后者。
二大摩10月1日报告:市场在交易什么
公开可检索信息显示,大摩报告题为《Potential FCC Rules on Optical Transceivers More Likely to Come in at 3.2T》,结论来自华盛顿电信/FCC及出口管制法律团队的渠道调研。由于并非FCC公开文件,以下均为机构判断,而非已公布条款。
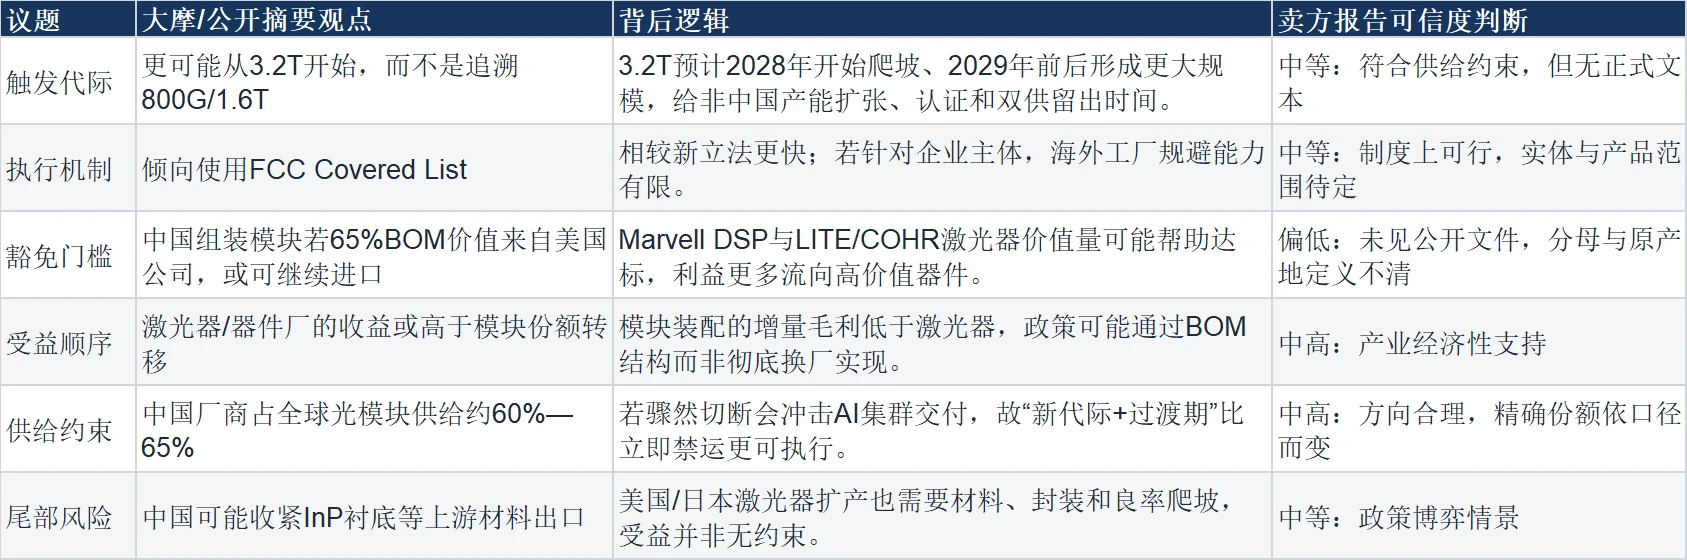
信息来源:公开资料整理
2.1 65%门槛:最重要,也最容易被误读
第一,65%不是现行FCC公开规则。它更像渠道调研中的政策设计选项。现行FAR Buy American测试要求产品在美国制造,同时国内组件成本占比超过65%(2029年升至75%);“中国组装+65%美国BOM即可进口”需要一套专门的FCC豁免或来源地定义,不能直接套用FAR。
第二,分母决定结论。以下仅为示意:同一只模块,如果“美国含量”按BOM成本计算可能达标,按产品总价值计算则可能不达标。正式规则还需要回答IP许可费、关联交易价格、最终组装地、晶圆/芯片/封装分别如何归属。

信息来源:公开资料整理
2.2 大摩产能算术:支持“必须分阶段”,但不能精确外推份额
· 公开摘要给出的AAOI年末目标为65万只/月,对应可复算的年化产能约780万只,而非部分市场转述的“约1200万只”。按大摩假设65.5万只模块/12.8万GPU集群,理论上约覆盖11.9个集群、152万GPU;再按41.0万GPU/ GW折算,约3.7GW。
· 上述是产能全部用于AI后端、满产满销、产品组合一致的上限情景。大摩公开摘要还列示中际旭创与新易盛合计约1.01亿只年化产能,但周期、速率与产品组合并不完全可比,只能用来说明规模差距,不能据此推导3.2T份额。
三股价变化:事件链与因果边界

信息来源:公开资料整理
我们的归因结论:大摩报告确实改变了市场的“受益对象排序”——从8月的美国模块厂整体替代,转向10月的美国激光器/高价值器件优先受益;但个股涨跌同时受到评级调整、产品周期、板块拥挤度与节假日信息累积影响。应把它表述为“重要边际催化之一”,而不是“全部涨跌的唯一原因”。
四独立观点:3.2T是可执行的过渡点,65%更像产业政策
4.1 为什么从3.2T切入具有可执行性
· 不打断存量交付:800G/1.6T已深度嵌入2026—2027年AI数据中心部署,立即替换会形成供给与认证断点;把新规放到3.2T,可把监管与自然代际切换重合。
· 给扩产和认证留时间:激光器、DSP、封装与模块均需客户认证、良率爬坡和资本开支,3.2T的2028—2029年窗口更符合产业现实。
· 提高政策可持续性:通过高价值BOM约束而非立即清零中国组装,既能提高美国器件份额,也能降低AI基础设施延误和成本冲击。
· 但3.2T并非天然更“危险”:网络安全风险来自控制面、固件、DSP/MCU和供应链可验证性,而不是传输速率本身。选择3.2T主要是产业过渡窗口,不是技术风险突然在该代际出现。
4.2 为什么65%门槛带有明显产业政策色彩
· 若核心目标是安全,更直接的工具应是可信DSP/MCU、固件签名、SBOM、远程管理接口审计、序列号追溯和最终组装可验证;单纯提高激光器价值占比,并不能消除控制面风险。
· 若门槛把美国DSP和激光器同时计入高价值含量,则它会把利润池从中国模块及上游器件转移给美国核心器件厂,而不必立即建立等量美国模块总装产能。
· 这一机制也解释10月8日A股分化:模块龙头可以通过更换BOM、海外组装和客户共同认证来保住部分订单;国内激光器等上游器件反而更难进入美国目的地产品。
五产业链影响:谁受益、谁承压、何时体现
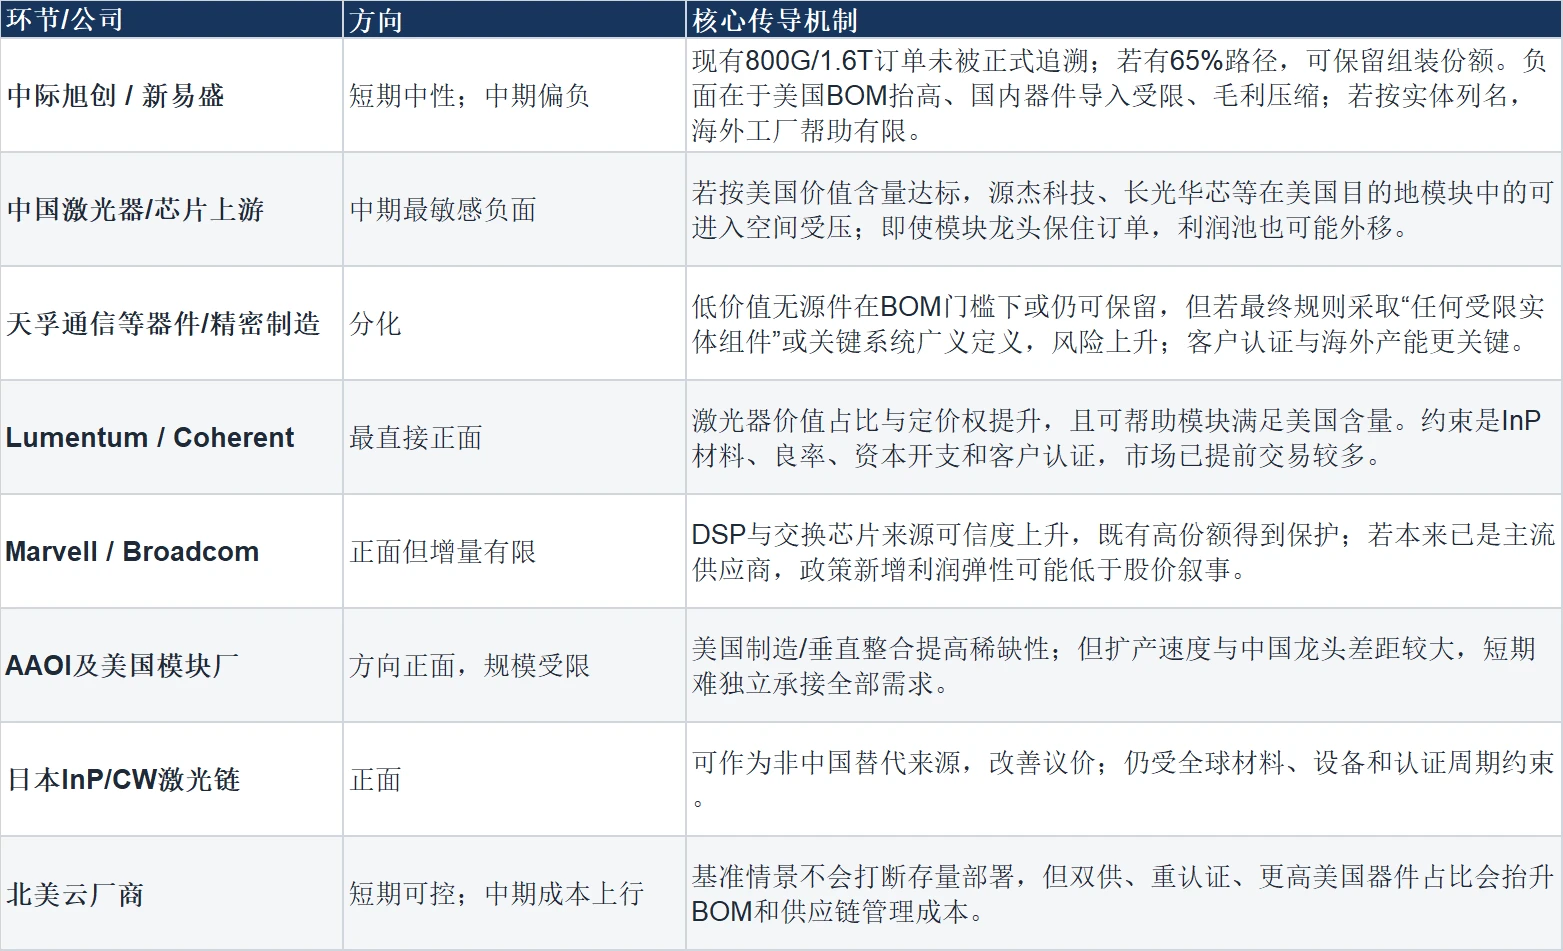
信息来源:公开资料整理
六后续跟踪:决定情景切换的八个信号
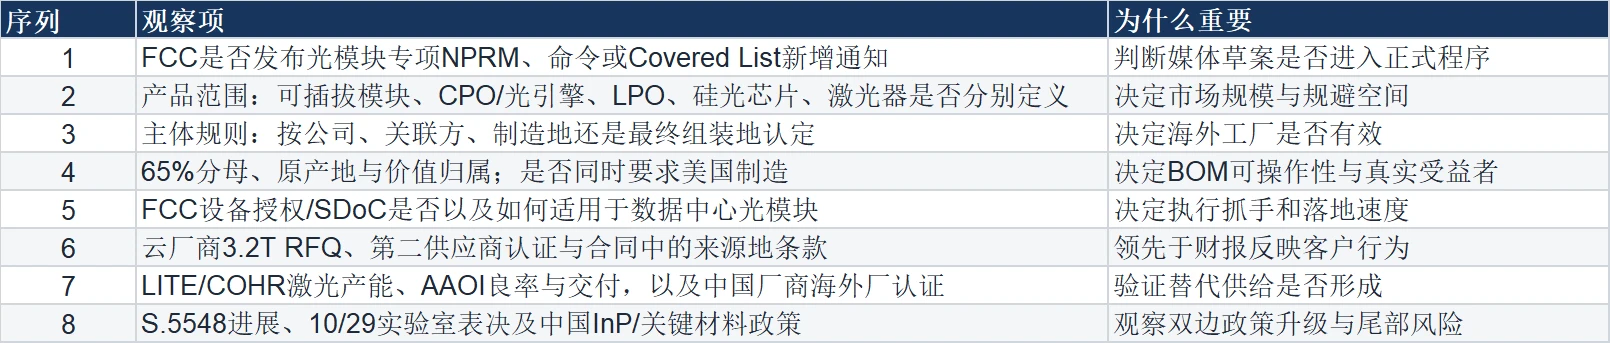
七风险提示
· 政策文本与渠道信息可能快速变化;公开摘要可能省略限定条件,正式规则与实施指南可能显著偏离当前市场叙事。
· 行情数字来自不同媒体的盘中或报道口径,不是严格事件研究;同日评级、产品周期和宏观风险偏好会造成混杂。
· 3.2T放量时间、BOM结构、美国含量与产能数据为行业/机构估算,产品组合与会计口径差异可能较大。