2026.10.08 | AC | Agriculture | Raw Milk Price Bottoming Check
原标题:原奶涨价促底,上下游发生了什么?
摘要
原奶的价格 9月下旬,行业的人其实都比较清楚了 就是出清进了后段,几个点是凑齐了的比较明显的。存栏还在往下掉,散奶不等季度合同谈完就先涨,豆粕玉米趴在低位,龙头牧场靠单产和配方把公斤奶成本压出了利润,长尾小牧场该退的还在退,中秋国庆下游这两个月在补库,海外欧盟黄油、国际奶粉都在涨上升,进口到岸价给国产奶让出了比价,河北、东北、宁夏的收购补贴政府托底;伊利、蒙牛在回购注销,这样看的话这轮修复是供给自己瘦出来的,不是需求拉起来的。终端常温奶大盘没有回到高增长,下游龙头这半年利润好看,主要靠控货控价、结构升级和奶价低位的成本红利,不是卖了更多货。节奏上一定是上游先动、下游后跟;奶价能涨,斜率缓,别按V型反转做预期,时间还要拉长,2026年或是乳业触底和拐点之年,下半年奶价同比会有一段持续性的小幅上涨!
原奶的价格 9月下旬,行业的人其实都比较清楚了 就是出清进了后段,几个点是凑齐了的比较明显的。存栏还在往下掉,散奶不等季度合同谈完就先涨,豆粕玉米趴在低位,龙头牧场靠单产和配方把公斤奶成本压出了利润,长尾小牧场该退的还在退,中秋国庆下游这两个月在补库,海外欧盟黄油、国际奶粉都在涨上升,进口到岸价给国产奶让出了比价,河北、东北、宁夏的收购补贴政府托底,;伊利、蒙牛在回购注销,这样看的话这轮修复是供给自己瘦出来的,不是需求拉起来的。终端常温奶大盘没有回到高增长,下游龙头这半年利润好看,主要靠控货控价、结构升级和奶价低位的成本红利,不是卖了更多货。节奏上一定是上游先动、下游后跟;奶价能涨,斜率缓,别按V型反转做预期,时间还要拉长,可以预计的是2026年是乳业触底和拐点之年,下半年奶价同比会有一段持续性的小幅上涨!
比如8月末全国奶牛存栏575.9万头,环比7月再减0.9万头;跟2024年的周期高点比,累计掉了72.6万头,后备牛少了约50万头。真正要命的是后备牛——一头犊牛从落地到头胎下奶差不多两年,现在把后备砍了,2027、2028年的新增泌乳牛就接不上。这轮去化在不是淘老奶牛,而是牧场不扩群、供给弹性两年内回不来。2026—2027年成母牛补充会断档。
价格呢 这边,合同奶和散奶必须分开看,这是两条定价逻辑
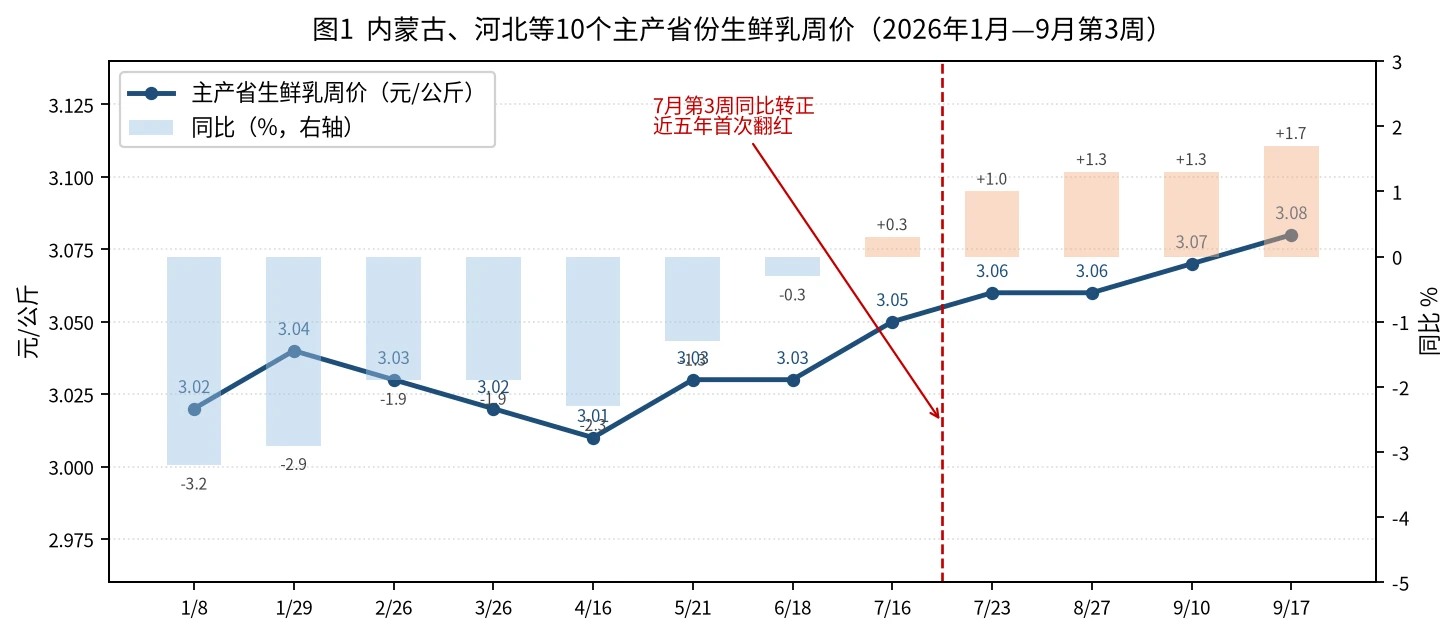
合同奶是慢变量,9月第2周,内蒙古、河北等10个主产省生鲜乳均价3.07元/公斤,环比涨0.3%、同比转正1.3%;第3周拱到3.08元,同比涨1.7%,结束了此前连续六周的横盘。把全年周价拉出来看:1—6月价格就在3.01—3.04元的窄缝里趴着,同比一直是绿的,4月第3周3.01元是这轮最低点;7月第3周3.05元、同比环比双双转正,这是近五年头一回;8月稳在3.06元,9月接着往上走。
散奶是变量,也很实际的,比如的3、4月山东散奶还在2.3—2.5元贱卖,5月底开始往上冲;7月8日奶业创新发展会议上披露的数,河北散奶从2.5元涨到3.3元,主流成交价2.8—3.1元,重新站上3元;8月散奶均价3.31元,9月前两周已经跳到3.63元,一个月涨了三毛二,把合同奶远远甩在后面。散奶是上游最真实的边际定价——富余奶没去处就喷粉贱卖,散奶连着涨,只能说明富余奶源消化得差不多了,下一步就是合同奶参考价跟着补涨。河北、内蒙古三季度的生鲜乳交易参考价都定在3.26元/公斤,内蒙古那边上浮不设限、下浮不超过3%,口子已经留出来了。
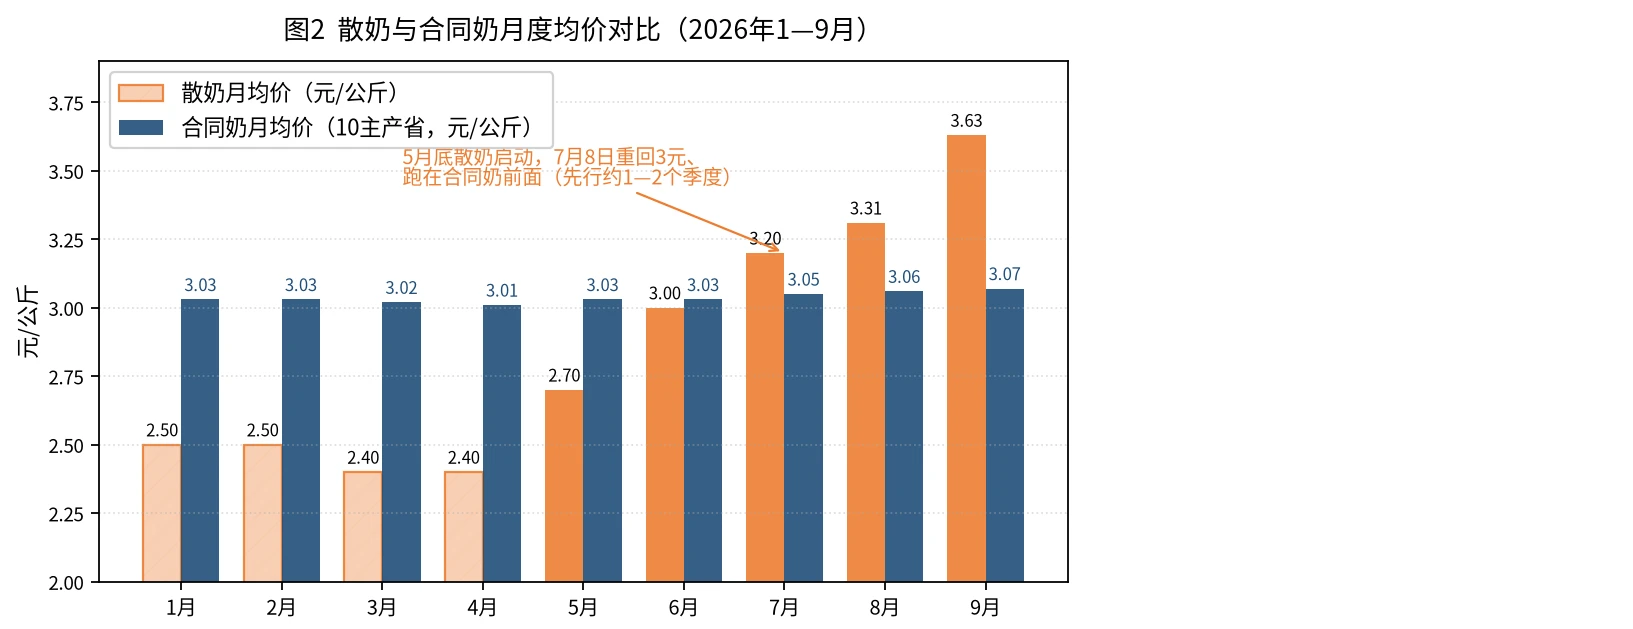
在比如今年散奶7月就动,比往年早了差不多一个月,里面有夏天热应激减产的成分,也有大乳企中秋备货提前抢奶的原因——龙头二季度起把限量收奶改成基本全收,8—9月对交奶量超过2—7月均值的牧场,还给每公斤5分到1毛2的超量计价激励。旺季过后散奶可能有小幅回踩,但回不到上半年那个坑了,存栏在掉,成母牛单产还在涨。优然上半年成母牛单产13.1吨、同比增1.6%,6月末存栏61.6万头、成母牛占比55.7%;行业前40大牧企存栏只降1%、奶量反而增9.8%。育种、配方、精细化管理,龙头这些年一直在磨单产,这会对冲掉一部分存栏收缩,总产量不会马上塌——这也是奶价只能“缓涨”、涨不快的原因。
龙头企业蒙牛伊利会越来越好,小乳企会越来越艰难,奶价缓涨的同时,这轮上游的一条线其实是成本,不是价格。9月中旬国内豆粕现货3394元/吨上下、玉米2290元/吨,都在历史低位趴着;海外玉米、豆粕、苜蓿也在五年低位附近。牧场的账很简单 公斤奶饲料成本是命门,料便宜了,奶价只小幅回升,头均利润也能明显回正。现代牧业公斤奶饲料成本从2021年的2.11元压到2025年的1.77元,累计降16.1%;公斤奶销售成本从2.82元降到2.32元,但是呢但这份利润不是每个乳企都有,它在加速分滑,优然上半年单产13.1吨、增1.6%前面说过了,伊利在内蒙古绿博会上晒的恒富牧场,用青贮加甜菜丝复合青贮技术,日单产同比多2.3公斤、做到42公斤,单公斤奶饲喂成本降到1.62元、同比省0.21元,一个场一年多赚近1175万元。大乳企龙头靠育种、配方、管理把成本往下压,小牧场没规模没技术,成本曲线越拉越开。不是谁亏得最惨谁先走,是龙头的成本优势把差距越拉越大,跟不上的自然会被淘汰的。
还有就是二级市场这里有个容易想反的点:就是存栏降,不等于所有上游都受益。单产在对冲,总产量一时半会塌不了;成本低位时龙头能扛能赚,小牧场还在流血退出。上游要配就配一体化龙头,吃的是“原料自给+成本红利+价格修复”三段,别去赌奶价单边上涨的高弹性小票。业绩也验证了:现代牧业上半年税前利润不低于0.43亿元,去年同期亏9.72亿;优然上半年净利预告7.39—9.03亿元,去年同期亏2.97亿。但要看清楚,这俩扭亏主要靠淘牛涨价、饲料降本和生物资产公允价值减亏,不是奶价涨出来的。
对于乳企来说价格利润越来越重要!下游这半年就五个字,增利不增收。26家上市乳企上半年归母净利润合计超过110亿元,其中15家利润正增长,但收入端普遍平淡。意思很明白:行业已经从拼规模切到拼质效,价格战少打一点、货少压一点、结构往高端挪一点,利润反而出来了,几家代表企业的路径很能说明问题。光明上半年收入118.73亿元、同比降4.81%,归母净利2.51亿、增15.34%,典型的主动控量保价;新乳业收入58.13亿、增5.2%,归母净利4.65亿、增17.24%,扣非增15.8%,靠的是低温鲜奶和“鲜立方”;飞鹤收入93.6亿、增2.3%,净利9.01亿,婴配粉连续七年销量第一,还在铺乳蛋白自产的第二曲线;健合归母净利6.11亿、同比增760%,综合毛利率65.4%,靠高端奶粉和营养补充剂的结构升级。
我们的判断是,这种状态还能走一两个季度。常温白奶大盘见顶、渗透率到顶,指望它重新高增长不现实,真正有增量的是低温鲜奶、奶酪、儿童和中老年营养,以及B端茶饮咖啡烘焙用奶。谁在这些高毛利赛道卡得早,谁在奶价上行周期里就能把成本顺出去,而不是被原料涨价吃掉利润,这点伊利蒙牛做的比较好的。
进口成本在增加,国产优势明显,国内在去化,海外也在动,欧盟黄油9月均价约416欧元/100公斤,同比涨36%;FAO乳制品价格指数8月回到119.2点,环比涨2.3%,四个月来头一回上行,主要是奶粉和奶酪在推。国内大宗市场同步反应:黄油奶粉9月中旬报价4549美元/吨、单周涨近10%(同花顺追踪8月18日当周黄油奶粉周涨14.78%、脱脂粉涨7.39%),恒天然全脂粉报价稳在2.7万元/吨上方。
对国内的含义要讲清楚。进口乳制品到岸成本抬,国产大包粉、黄油、奶酪的比价空间就出来了,进口低价粉压国内奶源的那股劲在松,中国乳企2026年正把原奶更多转向黄油、奶酪等高附加值产品,而不是做大包粉。这对正在出清的上游是好事,对这轮出清没出价格大战,政策起了大作用,而且口径在不断细化,河北明确:生鲜乳相对过剩时,支持加工企业收购富余生鲜乳,按签约社会牧场收购量的10%、每吨给予不高于500元的省级补贴;哈尔滨松北区对收购省内生鲜乳的加工企业每吨补不高于100元,增量收购再加200元,银川落地奶产业纾困方案,把奶业担保基金规模扩大500万元。社会牧场过去没地没房这类传统抵押物,基本从银行贷不到款,牧业的融资链和现金流压力能缓一大截。但要认清政策定位:它不是要把奶价托到高位,而是防止产能出清演成系统性风险,让供给出清软着陆。这个定位就决定了修复是温和的、慢的,政策不会去硬拉价格。
伊利9月16日股东会通过回购方案:拟用10亿到20亿元自有资金回购股份并全部注销减资,回购价上限39.53元/股;2026年伊利还登上了A股上市公司现金分红榜单。蒙牛在港交所持续回购,9月2日单日回购715.04万港元,年内累计约1.43亿港元。回购注销比单纯回购更直接,等于明说:产业资本认为当前市值低于重置价值。上一轮2018—2019年周期底部,双龙头也做过同样的操作。它不一定是精确的底部信号,但至少说明龙头对行业景气中枢的底部判断已经形成,愿意掏钱表态——对跟踪行业的人来说,这比十篇看多研报都硬。
往后看:奶价由哪些变量说了算,把这轮奶价往后推演,基本就是按供给、需求、海外、政策四类,每条的位置和方向都摆出来:
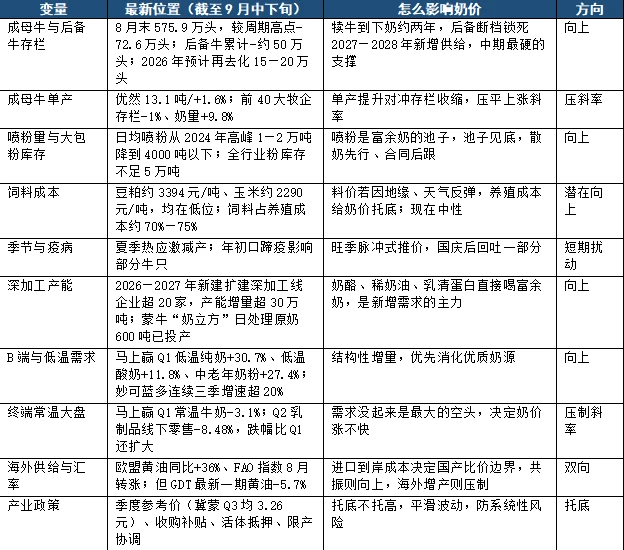
月度:散奶渠道价(山东奶业协会、河北内蒙古),它比合同奶领先1—2个季度;全国奶牛存栏、日收奶量与喷粉量 还有就是豆粕、玉米、苜蓿现货价
季度:河北、内蒙古奶协季度交易参考价,乳企收奶政策,龙头自供比例与长协锁价比例以及大包粉社会库存。
明年会涨价么?先给结论:全年均价温和上涨3%—5%,对下游不是利空,是行业利润的再分配;真正难受的是没奶源、没品牌、没结构升级能力的小厂,大企业双龙头反而受益的
首先 算成本乳制品营业成本里,生鲜乳行业口径约占50%(同花顺2026年8月追踪:原奶约50%、包装材料约35%、制造费用约5%、人工及其他约10%),蒙牛中报口径原奶占销售成本比重超过60%;液态奶毛利率30%左右)。
第二算三块对冲。一是自给率和长协锁价。双龙头的大头奶源是自有、控股牧场加季度年度长协,散奶采购占比小,全年加权采购成本的涨幅远小于散奶跳的幅度。伊利已经成了优然第一大股东(持股36.07%),蒙牛联合现代牧业要约圣牧,两家合计存栏超61万头、年原奶产能超400万吨。奶价每涨1%,蒙牛利润率正向弹性约0.13%、伊利约0.08%,天润这种一体化小龙头0.77%;纯下游、缺奶源的新乳业0.05%、三元0.03%——一体化龙头上游板块赚的钱,把加工板块让的利又赚回来了,合并算的话还是盈利的。
第三是提价减促。奶价上行只压了乳企两个季度的毛利率,之后基础白奶提价、促销收窄就覆盖掉了:2014年伊利液态奶单价同比涨7.4%,直接材料成本只涨4.6%;2020年底这一轮,伊利、蒙牛基础白奶提价3%—5%。按上面的测算,奶价涨3%只需要终端提1.1%就能保本,涨5%只需要1.9%,这个幅度靠收促销、调结构就能消化,用不着明涨。
最后是费用率。奶价上行期价格战自然趋缓。上一轮上行期伊利销售费用率下降,毛销差(毛利率减销售费用率)反而走阔。这半年双龙头已经在砍费用,蒙牛上半年销售费率降34个基点、管理费率降35个基点。
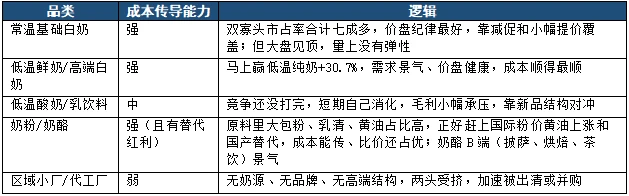
所以明年真按涨3%—5%的温和剧本走,不会是2013年奶荒那套(当年国内原奶产量同比-5.7%、奶价一年涨两位数),更像慢牛,上游牧场利润修复但不暴利,下游龙头靠自给率、提价减促和结构升级把成本顺出去,行业集中度再提一档。目前路径应该是是2 026年均价修复到3.4元/公斤,2027—2028年进一步上涨;现在9月合同奶3.08元、散奶3.63元,慢慢的往上走。以上基本就是最新信息了。
风险提示:以上内容根据公开资料及个人经验数据整理,可能存在不全面的情形,请自担风险。