2026.10.08 | AC | Memory | Samsung 3Q26 Prelim: Won Offsets Pricing
原标题:拆报表 · 三星电子2026Q3初步业绩|涨价兑现,约四分之一被韩元升值抵消
摘要
- 利润超预期、收入不及预期,差额落在哪里;
- 环比增量中存储量价、汇率与奖金各占多少;
- DRAM美元售价是否追平合约价,长约有无约束;
- 韩元升值折去多少增量,四季度会否扩大;
- 利润弹性取决于什么,完整财报看哪几项读数。
三星三季度营业利润107.4万亿韩元,高于一致预期0.7%,收入却低2.8%,差额落在成本端。按上季汇率计,存储量价带来约30.0万亿韩元增量,DRAM美元售价涨幅追平合约价;韩元升值抵消其中约四分之一,四季度这一比例可能接近40%。
三星电子10月8日公布的三季度初步业绩只有两个数字:营业收入195.0万亿韩元,营业利润107.4万亿韩元。两个数字相对一致预期的偏差方向相反,收入少了约5.5万亿韩元,利润多了约0.8万亿韩元。偏差本身不大,拆开之后可以看到三股力量同时在起作用:存储的美元售价、韩元汇率和员工特别奖金。到了四季度,三者之中只有一股力量还在扩大。
一、利润高于预期、收入低于预期,差额落在成本端
三季度营业利润率为55.1%,比一致预期隐含的53.2%高约1.9个百分点。公司公告显示,三季度营业收入环比增长13.7%,营业利润环比增长20.0%。FnGuide统计的一致预期(10月8日)分别为200.5万亿和106.6万亿韩元,LSEG为204.8万亿和106.1万亿韩元。按FnGuide口径,收入低2.8%,利润高0.7%;若按10月5日FnGuide的108.1万亿韩元计,利润则低约0.7%,利润端的超出幅度取决于一致预期的取数日期。两者相减,实际成本费用约87.6万亿韩元,比一致预期隐含的93.9万亿韩元少约6.3万亿韩元。一致预期的收入与利润来自不同的分析师样本,隐含成本只能用来判断方向。
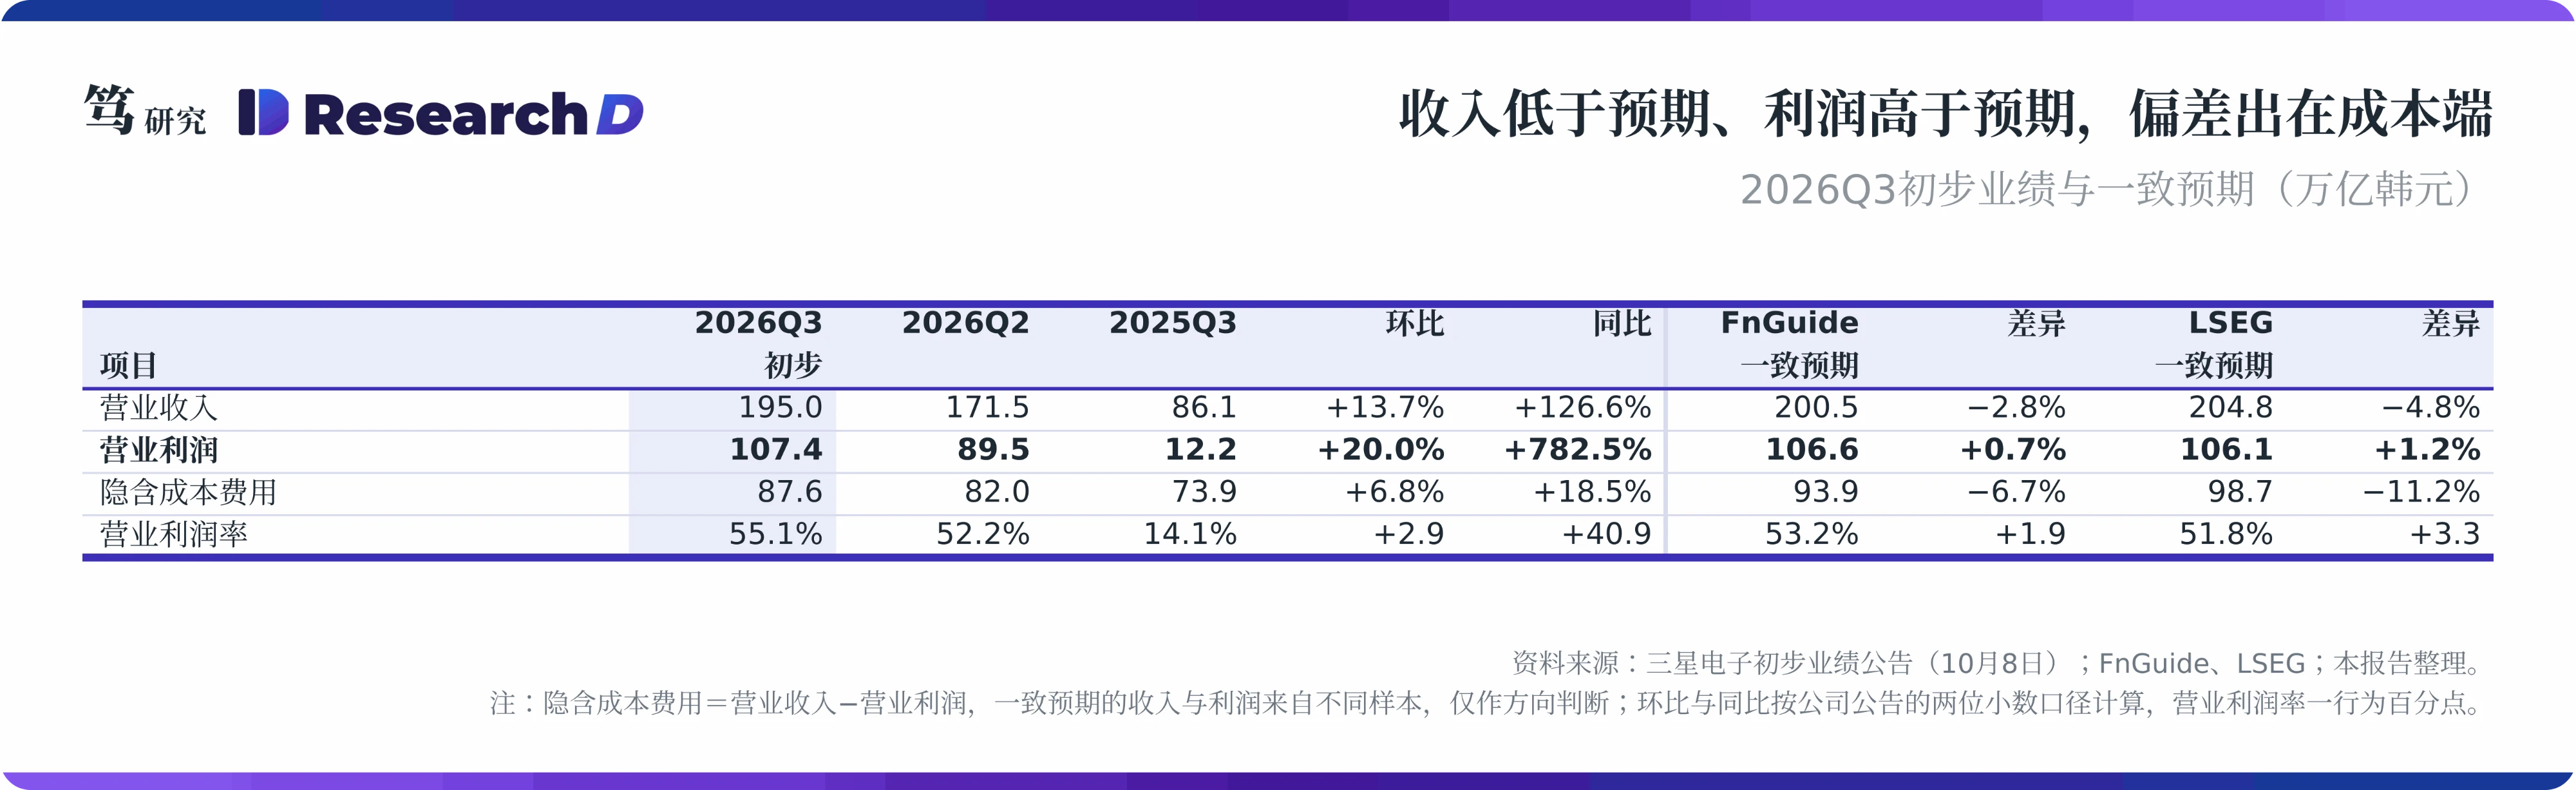
收入少、利润多,说明偏差主要落在成本端。按本报告估算,存储业务扣除特别奖金后的营业利润率约为75%,粗略计算,若收入缺口全部来自存储,营业利润应同步减少约4.1万亿韩元;汇率折算也会让收入与未扣奖金的利润同额减少。据此本文推测,收入缺口主要落在利润率在零附近的整机业务,利润超出则来自存储成本或奖金口径低于市场假设。两种来源的持续性不同:整机收入偏弱会延续到四季度,奖金口径的差异只改变利润在季度之间的分布。这使得三季度的超出幅度不宜直接外推,需要等10月下旬公布的分部数据确认。
二、环比多出17.9万亿韩元,存储量价贡献约30.0万亿
按上季汇率计算,存储量价带来约30.0万亿韩元的营业利润增量,汇率、奖金与其他业务合计扣减约12.1万亿。本报告拆分了营业利润由二季度89.5万亿到三季度107.4万亿韩元的变化。做法是把三季度存储收入按二季度平均汇率1,502折算,扣除以韩元计的成本变动后得到量价贡献,汇率影响单列。其中,汇率一项约−8.0万亿韩元;特别奖金约−3.9万亿韩元,三季度按营业利润的10.5%计提约11.3万亿,另有二季度资本化进存货的部分约3.0万亿转入成本;按本报告估计,二季度当期确认的奖金约10.4万亿,三季度合计多出约3.9万亿。公司在二季度业绩会上说明部分奖金计入在产品、三季度起转入成本,但没有披露金额。整机约−0.8万亿,显示、代工与Harman合计约+0.6万亿,抵消及其他项目约为零。
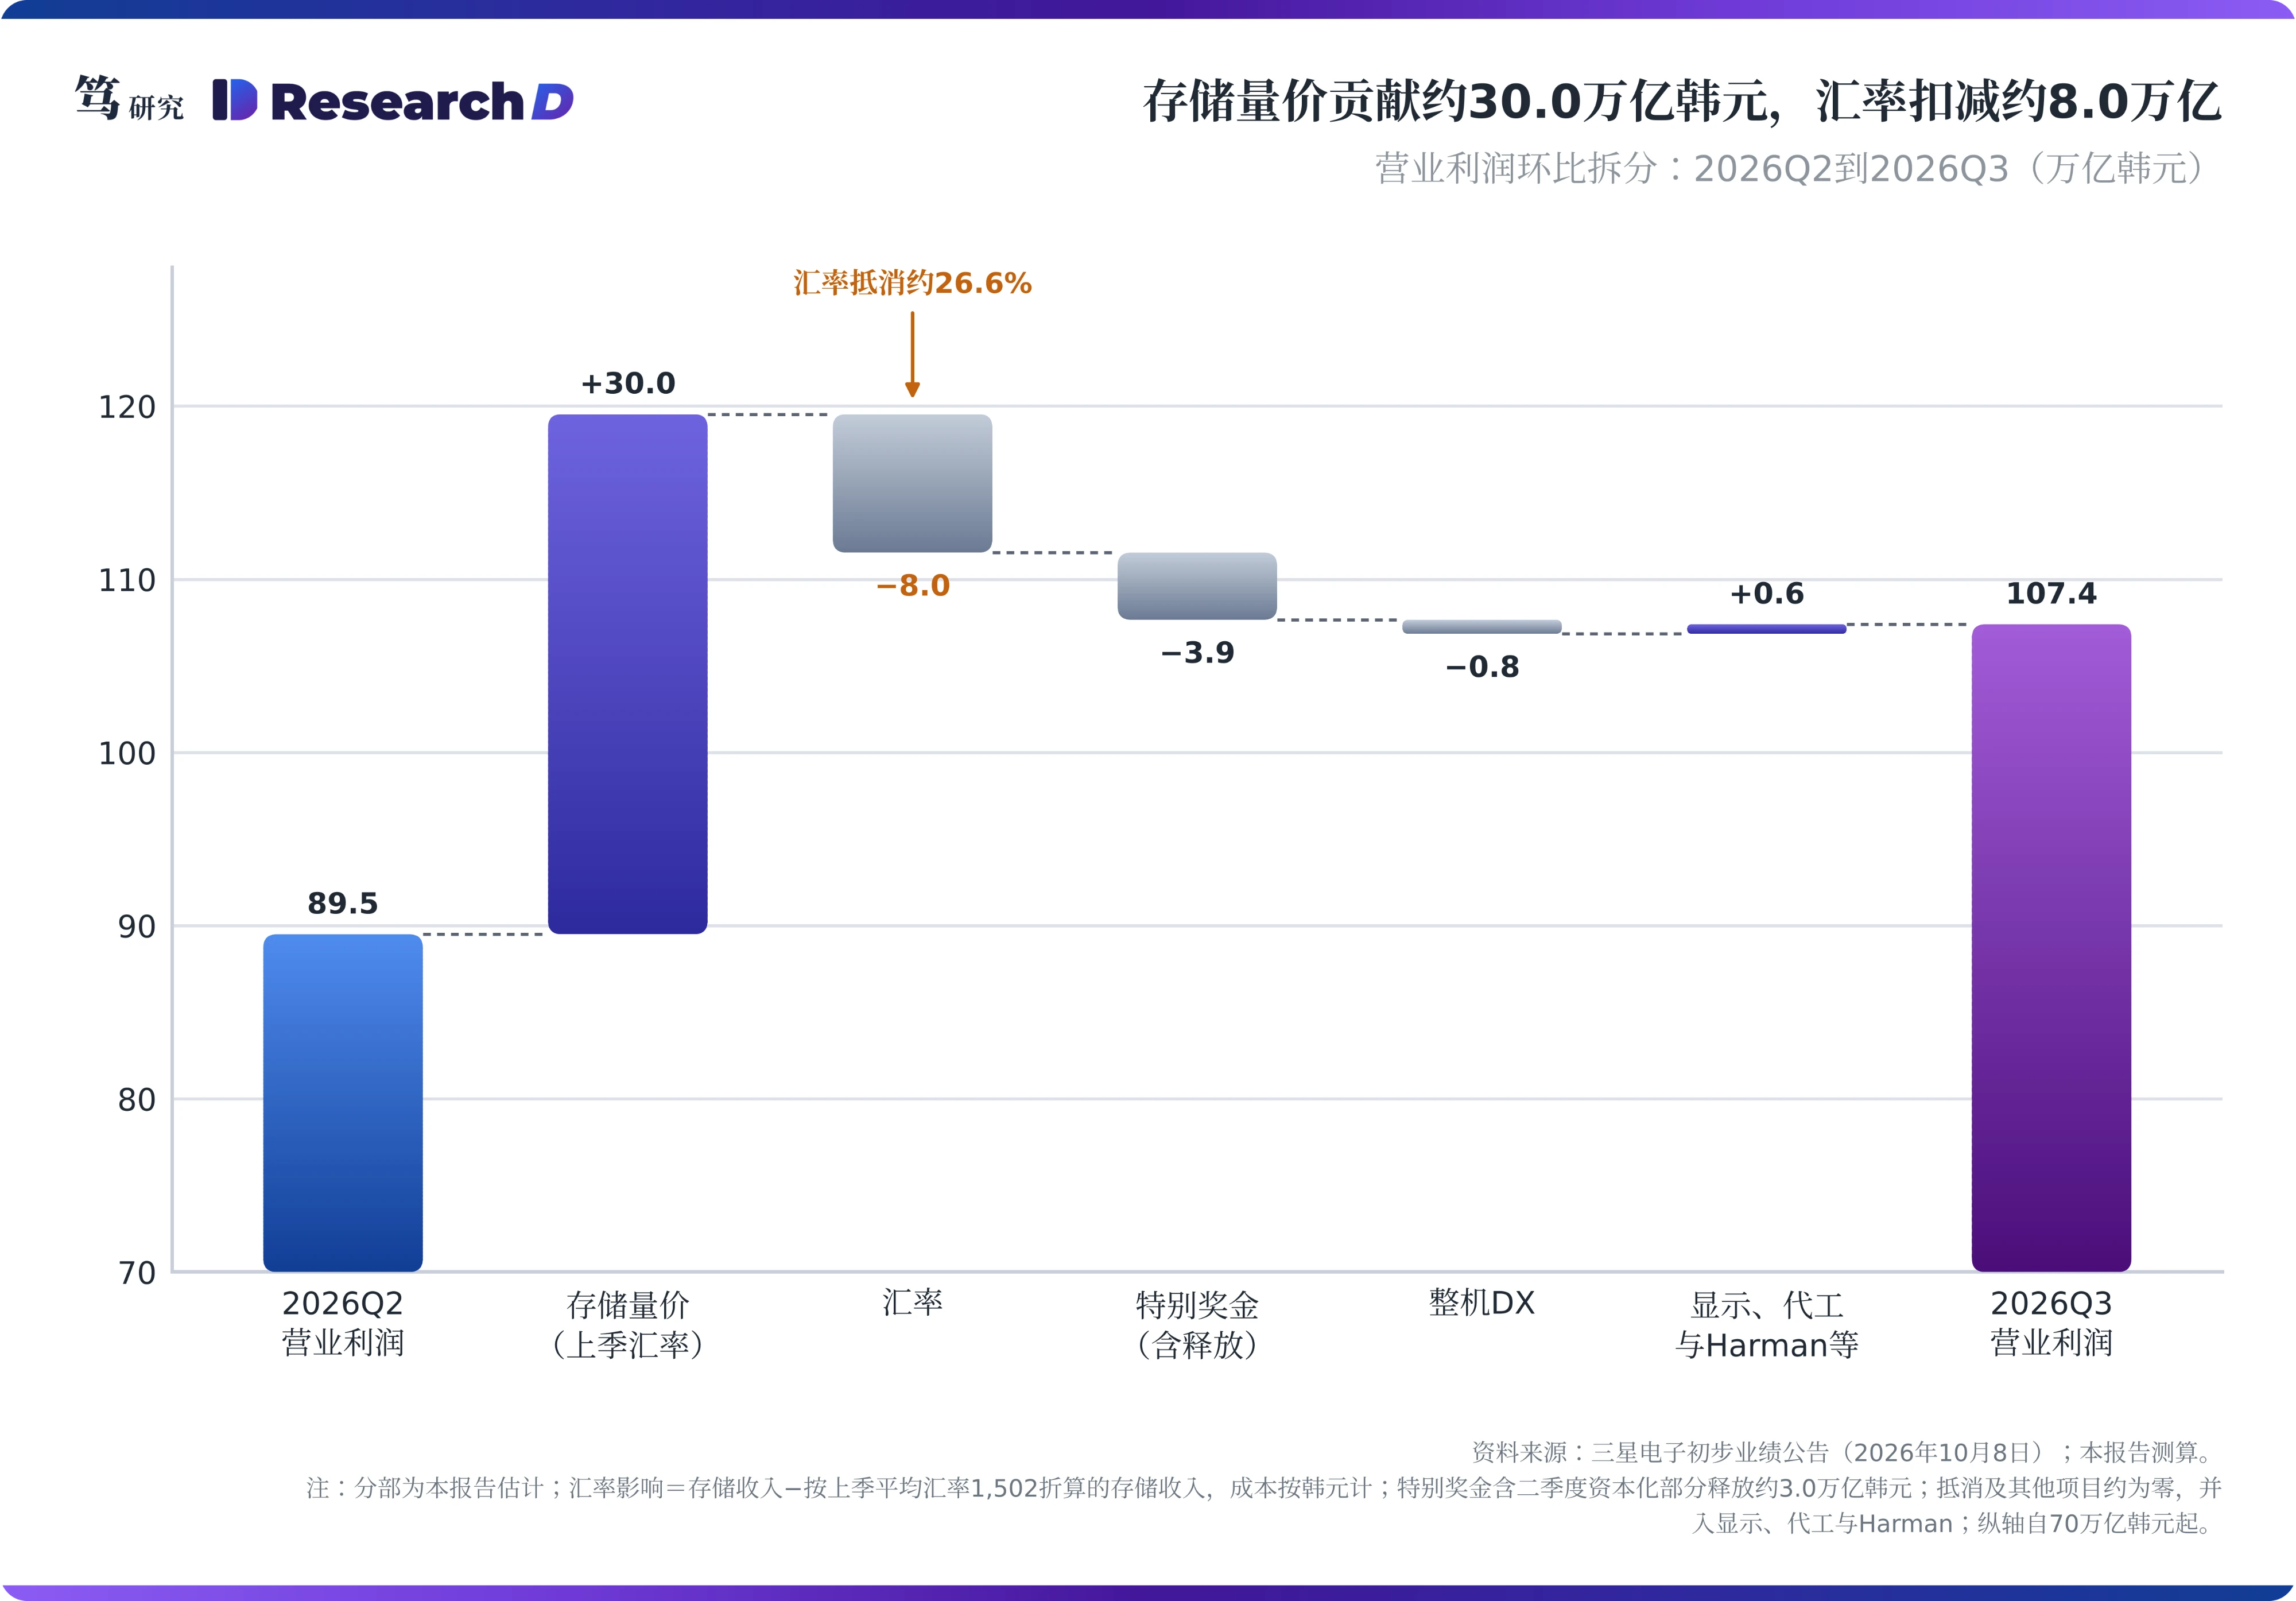
三季度的增量主要来自存储,问题在于这30.0万亿韩元有多少来自美元售价,又有多少在折算成韩元时被汇率拿走。位元方面,公司三季度指引DRAM位元增长个位数中段、NAND位元增长高个位数,模型按加权约5.8%计算,量的贡献基本确定。售价与汇率两项则需要分开拆。
三、按美元计,三季度DRAM涨价已经兑现
倒推的三季度DRAM综合售价(美元,含HBM)环比上涨约19%,高于TrendForce通用DRAM合约价13%到18%区间的上沿。初步业绩没有分部数据,本报告用营业利润倒推存储收入:存储收入等于营业利润加回特别奖金与资本化释放,加上存储成本,再减去存储以外业务的营业利润。资本化释放取0到5万亿韩元,存储成本上下浮动1.5万亿韩元,存储以外营业利润取−1.5万亿到1.0万亿韩元,估算显示存储收入为138.5万亿到149.0万亿韩元,按三季度平均汇率1,423折合973亿到1,047亿美元,环比增长21%到30%。扣除位元增长,并按NAND位元增长8%、售价上涨18%拆出NAND,DRAM综合售价环比上涨约13%到25%,基准约19.2%。
二季度三星DRAM售价比合约价少涨约15.5个百分点,三季度倒推的基准值已转为高出约3.7个百分点。按公司业绩会的表述,三星DRAM综合售价在2025年四季度上涨约40%,2026年一季度上涨90%出头,二季度上涨40%中段;同期TrendForce通用DRAM合约价分别上涨45%到50%、93%到98%和58%到63%。按区间中值计算,落差在2025年四季度与2026年一季度分别约为7.5和4.0个百分点,二季度扩大到约15.5个百分点,三季度倒推的基准值则比合约价中值高约3.7个百分点,倒推区间对应的落差为−5.0到+12.0个百分点,包含零。笔者10月1日报告中判断,按同一时间段比较,美光FQ4的DRAM涨价比合约价少约10个百分点;同时提出,通用DRAM占比最高的三星若长约覆盖低于美光,受益于合约价上涨的程度将高于美光,有待三季报验证。三季度的读数初步支持这一判断。
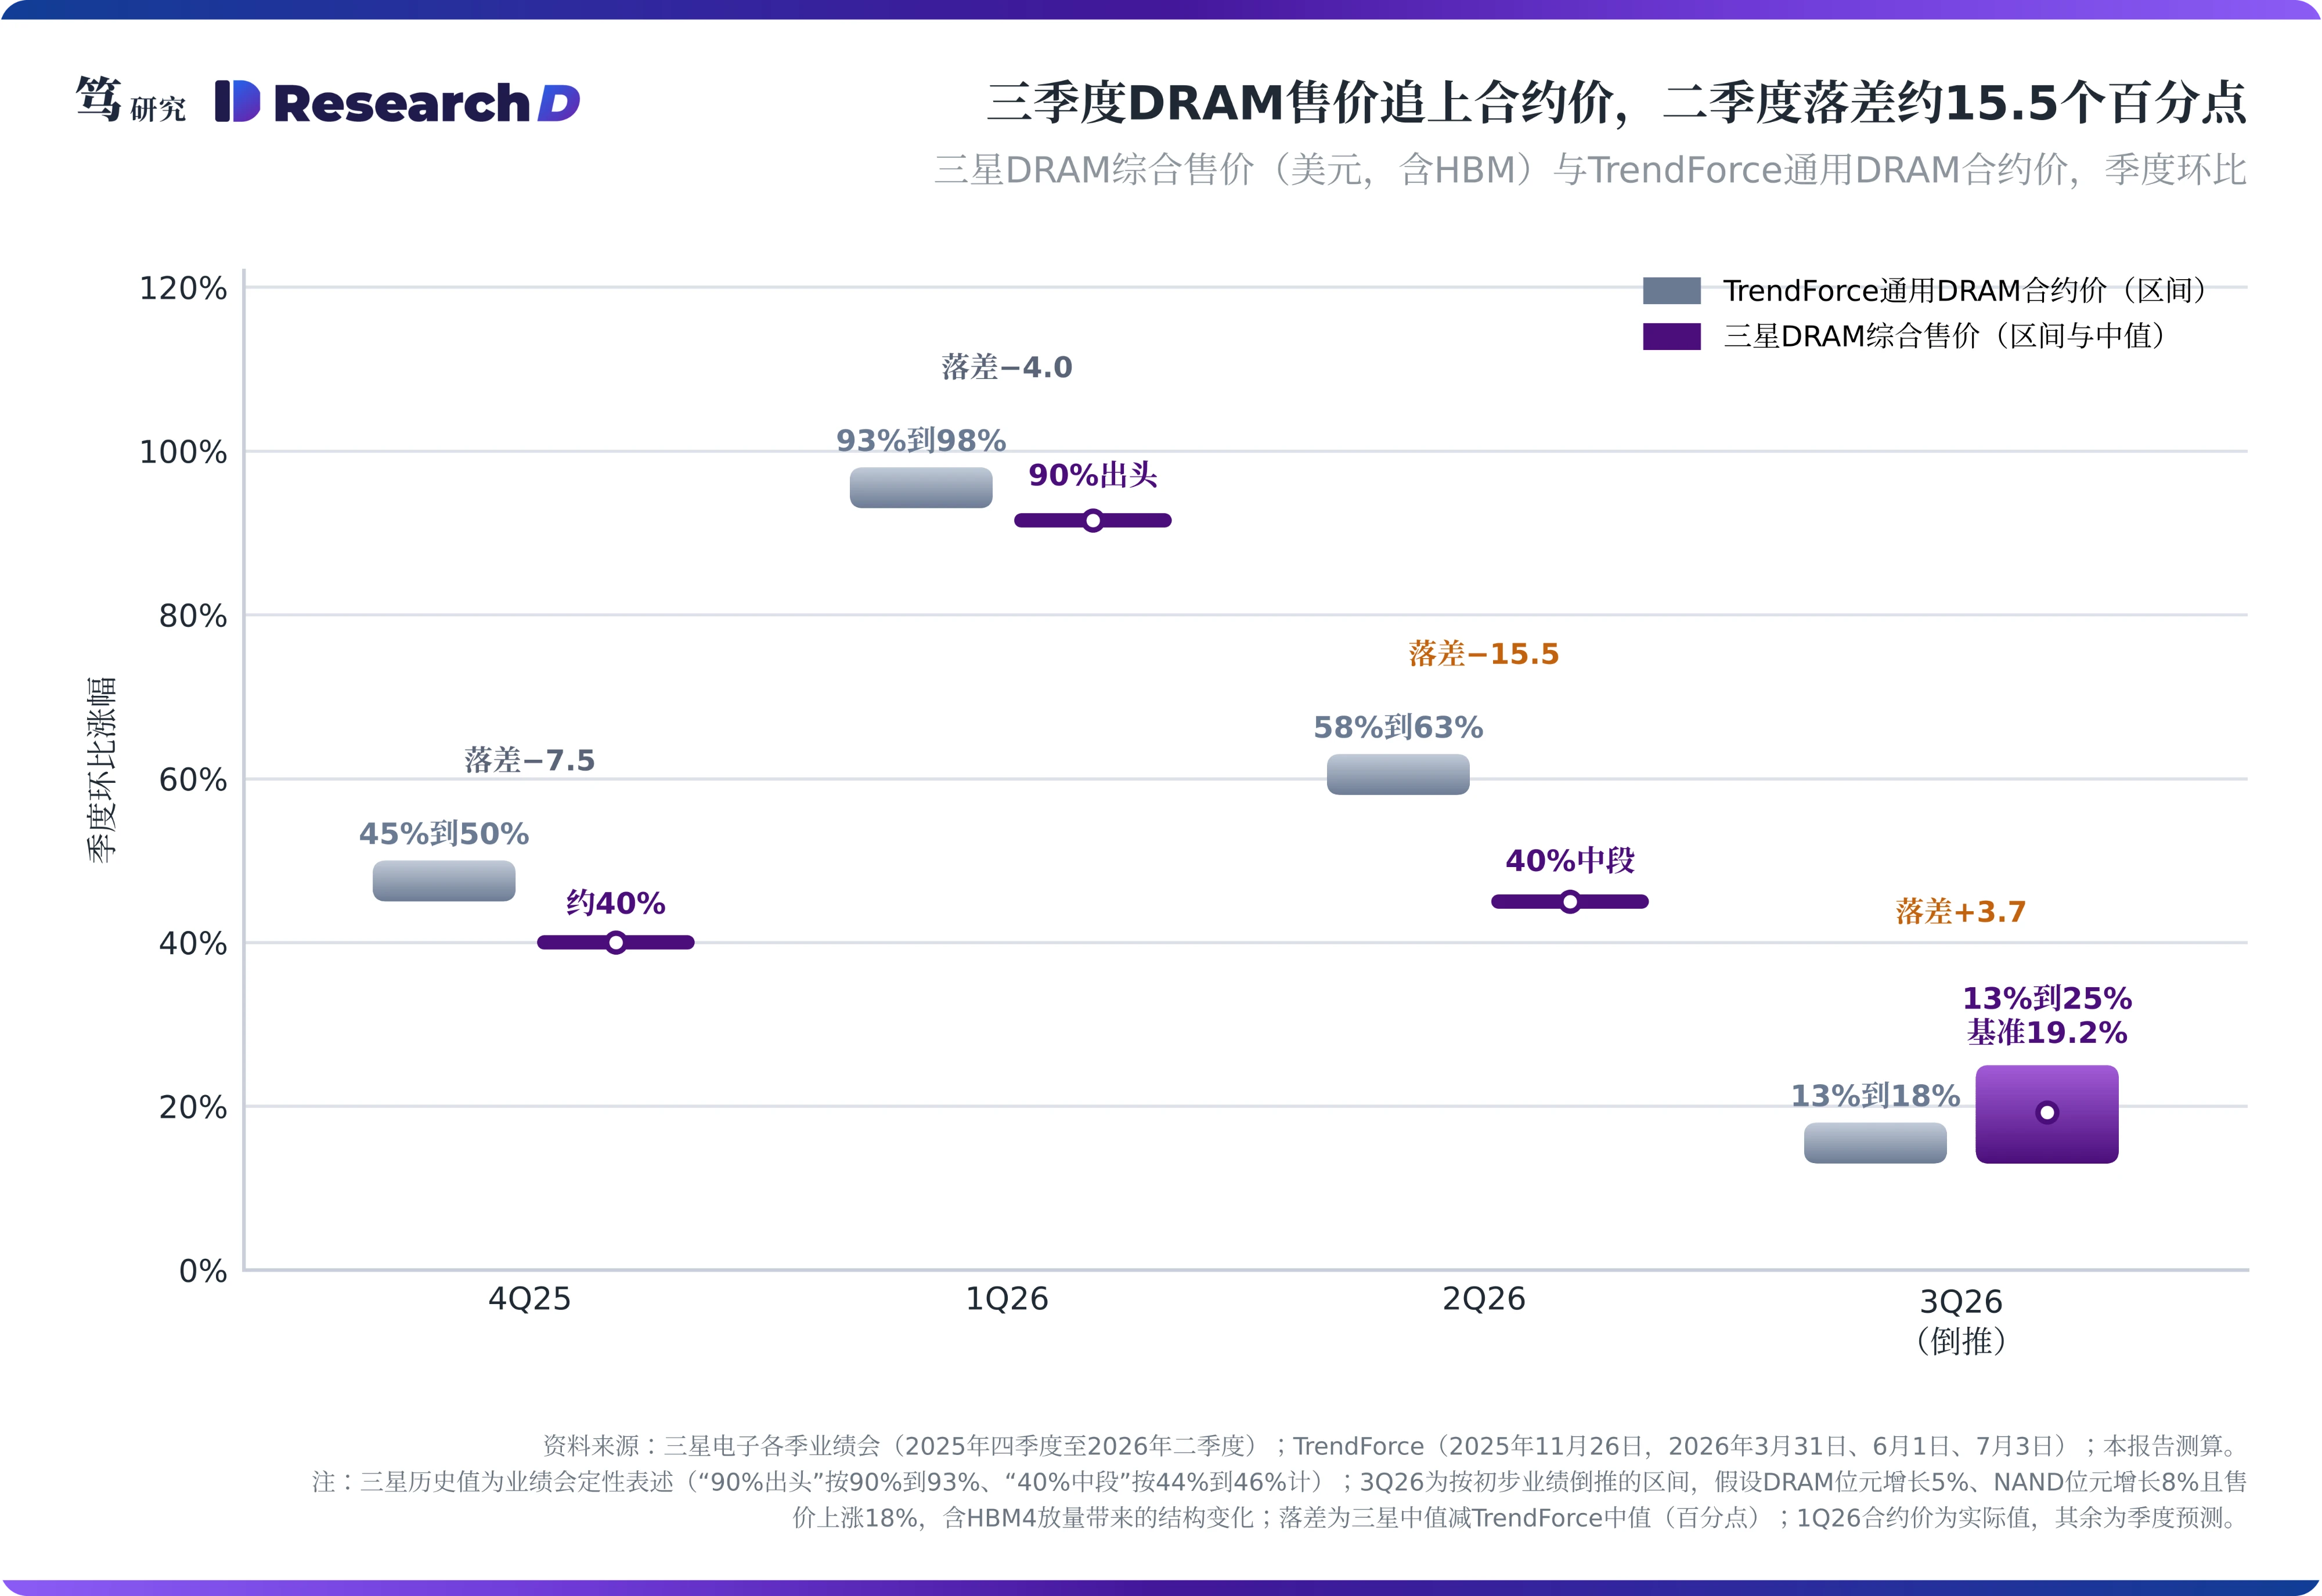
三季度售价里含有HBM4放量带来的结构变化,长约对通用DRAM的约束还不能排除。公司在二季度业绩会上给出的指引是三季度HBM4销售额环比增至三倍以上,下半年HBM4占HBM收入六成以上。HBM4单价高于HBM3E,放量本身就会抬高DRAM综合售价。另一方面,公司计划把六到七成的存储产能纳入多年期合约,TrendForce(9月30日)也指出,部分供应商四季度的服务器DRAM涨幅会因长约定价机制落后于市场。笔者7月10日报告分析过,美光以价格上限换取了价格下限与照付不议;10月1日的拆报表进一步测算出,这一代价随市场价上行逐季累积。本文认为,三季度落差收窄有多少来自HBM结构、多少来自通用DRAM本身,需要等完整财报披露HBM收入后才能判断。按美元计,涨价已经兑现;接下来要看这部分涨价折成韩元后还剩多少。
四、韩元升值约5%,折去约四分之一的利润增量
三季度存储收入按美元计环比增长约26%,换成韩元只剩约19%。美元兑韩元季度平均汇率由二季度的1,502降至三季度的1,423,降幅约5.3%。存储收入以美元计价,成本主要以韩元计,汇率变动基本全部落在存储利润上。估算显示,汇率使三季度存储收入减少约8.0万亿韩元,相当于按上季汇率计算的存储利润增量30.0万亿的约26.6%;考虑特别奖金按报告口径营业利润的10.5%计提,对报告口径营业利润的影响约−7.2万亿韩元。二季度汇率对营业利润的贡献为+3.1万亿韩元(公司二季度业绩公告),一个季度之内由正转负。
合约价涨幅折成韩元后被明显压缩,通用DRAM的涨幅被折去约34%到46%。TrendForce预计三季度通用DRAM合约价上涨13%到18%、NAND上涨10%到15%,按汇率系数0.947折成韩元,分别为7.1%到11.8%和4.2%到9.0%,NAND被折去约40%到58%。售价涨幅被折去的比例高于利润增量被折去的比例,原因是后者的增量中还包含位元增长的贡献,且三星的美元涨幅高于合约价区间。
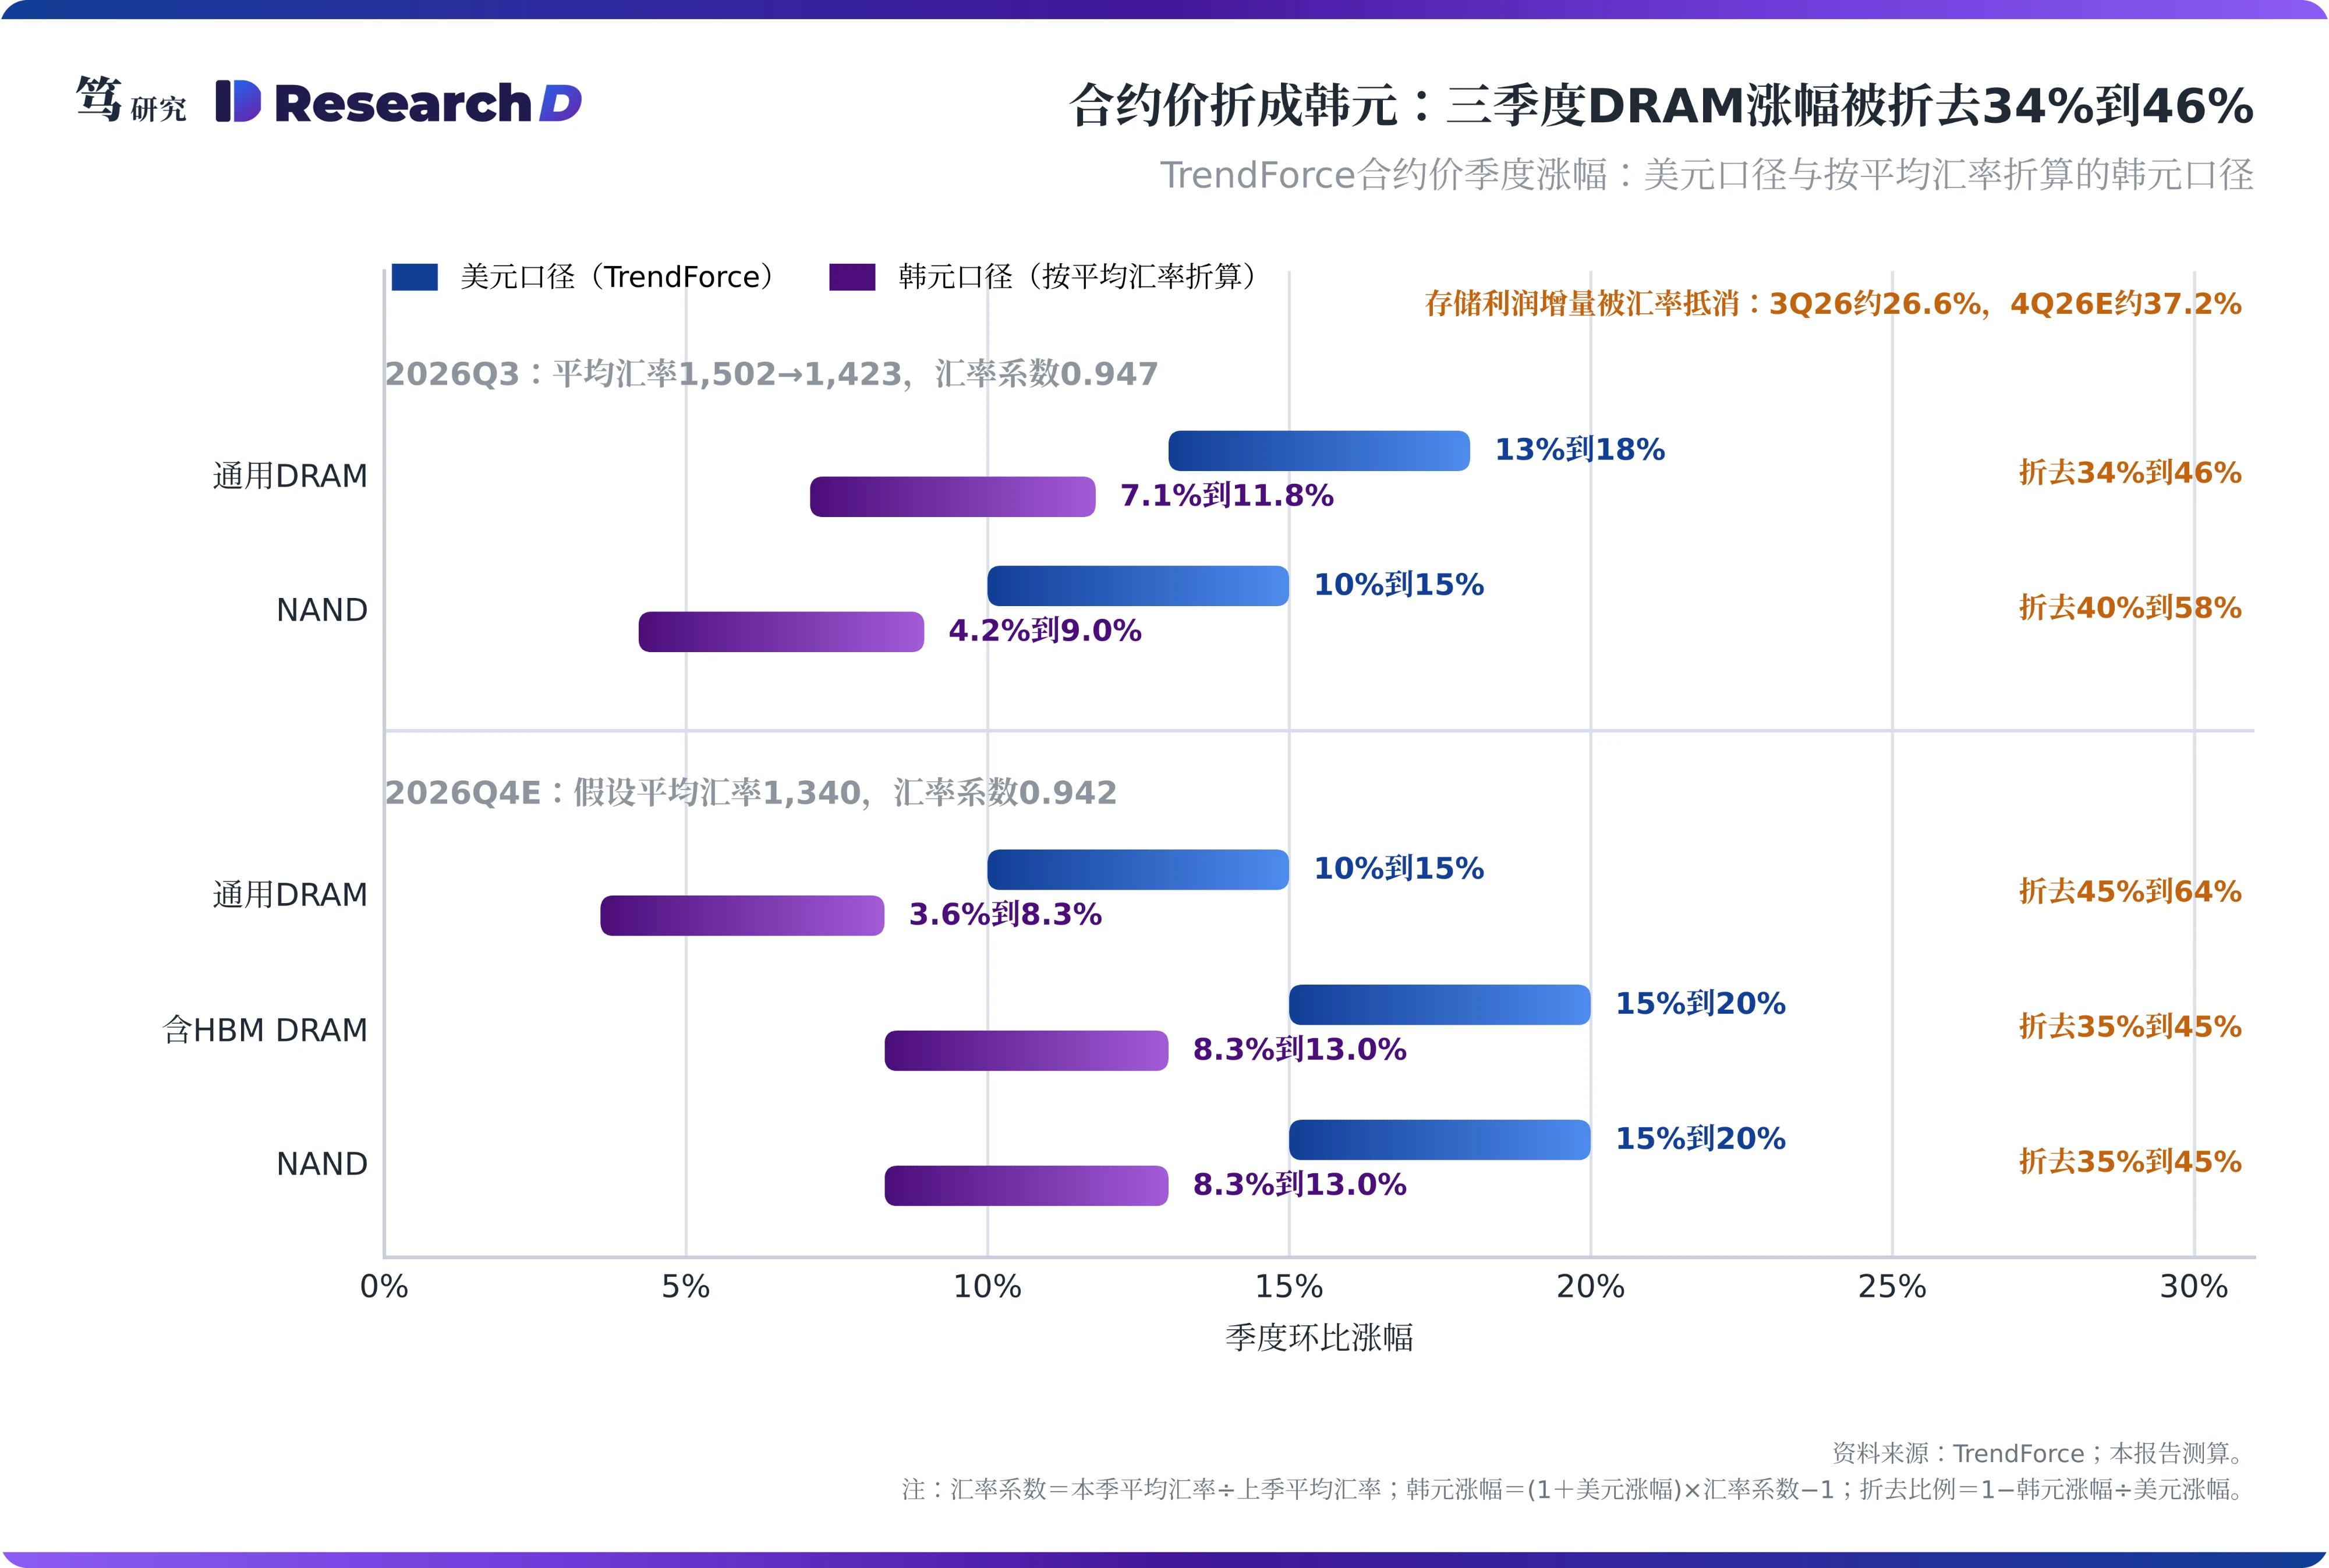
对三星而言,汇率已是季度利润中仅次于售价的变量。在三季度的环比拆分里,汇率的扣减约8.0万亿韩元,约为特别奖金的两倍。美光以美元记账,长约上限是其利润的主要约束;三星以韩元记账,美元售价兑现之后还要再经过一次汇率折算。三季度这次折算拿走约四分之一,四季度的比例取决于韩元能否稳定在当前水平。
五、四季度汇率的抵消比例预计升至约37%
TrendForce预计四季度通用DRAM合约价上涨10%到15%,涨幅继续收敛。含HBM的DRAM与NAND预计各上涨15%到20%,企业级SSD是唯一涨幅加快的品类(TrendForce,9月30日)。这与笔者9月8日报告的判断一致:通用DRAM的涨幅顶已在一季度出现,价格顶还没有到来。
若韩元维持在1,340附近,四季度平均汇率将较三季度再降约5.8%,美元涨价折成韩元后进一步缩水。10月7日首尔外汇市场收盘价为1,340.4,本报告以1,340作为四季度平均汇率的基准假设。按这一假设,通用DRAM合约价的韩元涨幅为3.6%到8.3%,含HBM的DRAM与NAND为8.3%到13.0%;粗略计算,通用DRAM的美元涨幅低于约6.2%时,韩元口径将由涨转跌。模型基准情景下,四季度存储收入按美元计环比增长约19%,按韩元计约12%;汇率使存储收入减少约10.0万亿韩元,相当于不变汇率下存储利润增量的约37.2%,对报告口径营业利润的影响约−9.1万亿韩元。
四季度特别奖金的拖累减小,汇率仍是环比变化中最大的扣减项,且进一步扩大。资本化奖金的释放预计由三季度的约3.0万亿韩元降至约2.0万亿,奖金项的环比拖累由约3.9万亿降至约0.7万亿;汇率的拖累则由约8.0万亿扩大到约10.0万亿。模型预计四季度营业利润约123.9万亿韩元,环比增长约15%,增速低于三季度的20%;四季度一致预期约为120.8万亿韩元。
六、投资含义:三星的利润弹性需要同时看合约价与汇率
三季度的读数说明,三星DRAM的美元售价跟上了合约价,长约的约束至少还没有在综合售价里体现。这与美光的情形形成对照,后者的DRAM涨幅明显落后于对齐时间段后的合约价。对于以韩元报告利润的三星,影响利润弹性的第二个变量是汇率。模型显示,2027年平均汇率每变动100韩元,营业利润变动约49.5万亿韩元,约占基准情景2027年营业利润575.1万亿韩元的8.6%;这一估算假设成本不随汇率变动,可能高估弹性。
受汇率影响的主要是存储业务。存储收入以美元计价、成本以韩元计,汇率变动基本全额进入利润;整机业务的海外收入与外购零部件都以美元计价,本文推测汇率对其利润的影响基本相互抵消。股东回报方面,公司8月21日公布2026年回报总额为90万亿到110万亿韩元,剩余部分由2027年1月董事会决定;若此后的回报继续以自由现金流为基数,汇率也会通过利润影响回报的绝对额。
笔者认为,三星后续几个季度的利润需要放在美元售价与汇率两条线上同时跟踪。合约价涨幅收敛已在预期之内,四季度的增量主要依靠含HBM的DRAM与企业级SSD;韩元则已连续四个月升值。若韩元继续升值,美元口径的涨价兑现与韩元口径的利润增长之间的差距会进一步拉大,这使得三星以韩元计的盈利增速将低于其美元售价涨幅所对应的水平。
七、风险因素与10月29日前后完整财报的五项读数
上行风险来自韩元回落与HBM提价。若韩元回落、2027年平均汇率升至1,400(基准为1,330),模型显示营业利润约609.8万亿韩元,比基准高约34.7万亿韩元;TrendForce(10月1日)估计2027年HBM综合单价同比上涨121%,若三星HBM4份额继续提升,DRAM综合售价的上行空间将大于通用DRAM合约价。另据韩国媒体报道,三星的长约按市价结算、不设上限,这一说法未见公司正式披露;若属实,上涨阶段少涨的代价将小于美光。
下行风险来自韩元继续升值、通用DRAM涨幅低于预测与整机亏损扩大。若韩元继续升值、2027年平均汇率降至1,270,模型营业利润约545.4万亿韩元,比基准低约29.7万亿韩元。DRAM现货价9月以来趋于降温,四季度通用DRAM合约价涨幅若低于约6.2%,韩元口径将转为下跌。MX/网络业务在存储成本上升中由盈转亏,二季度亏损0.7万亿韩元,模型估计三季度亏损扩大到约1.5万亿。另外,长鑫科技在DRAM市场的份额已升至约10%(Counterpoint,2Q26),产品集中在移动与消费端;若移动DRAM价格先行松动,三星的移动DRAM售价将首当其冲,数据中心业务则因长约覆盖比例高,受到的直接影响有限。
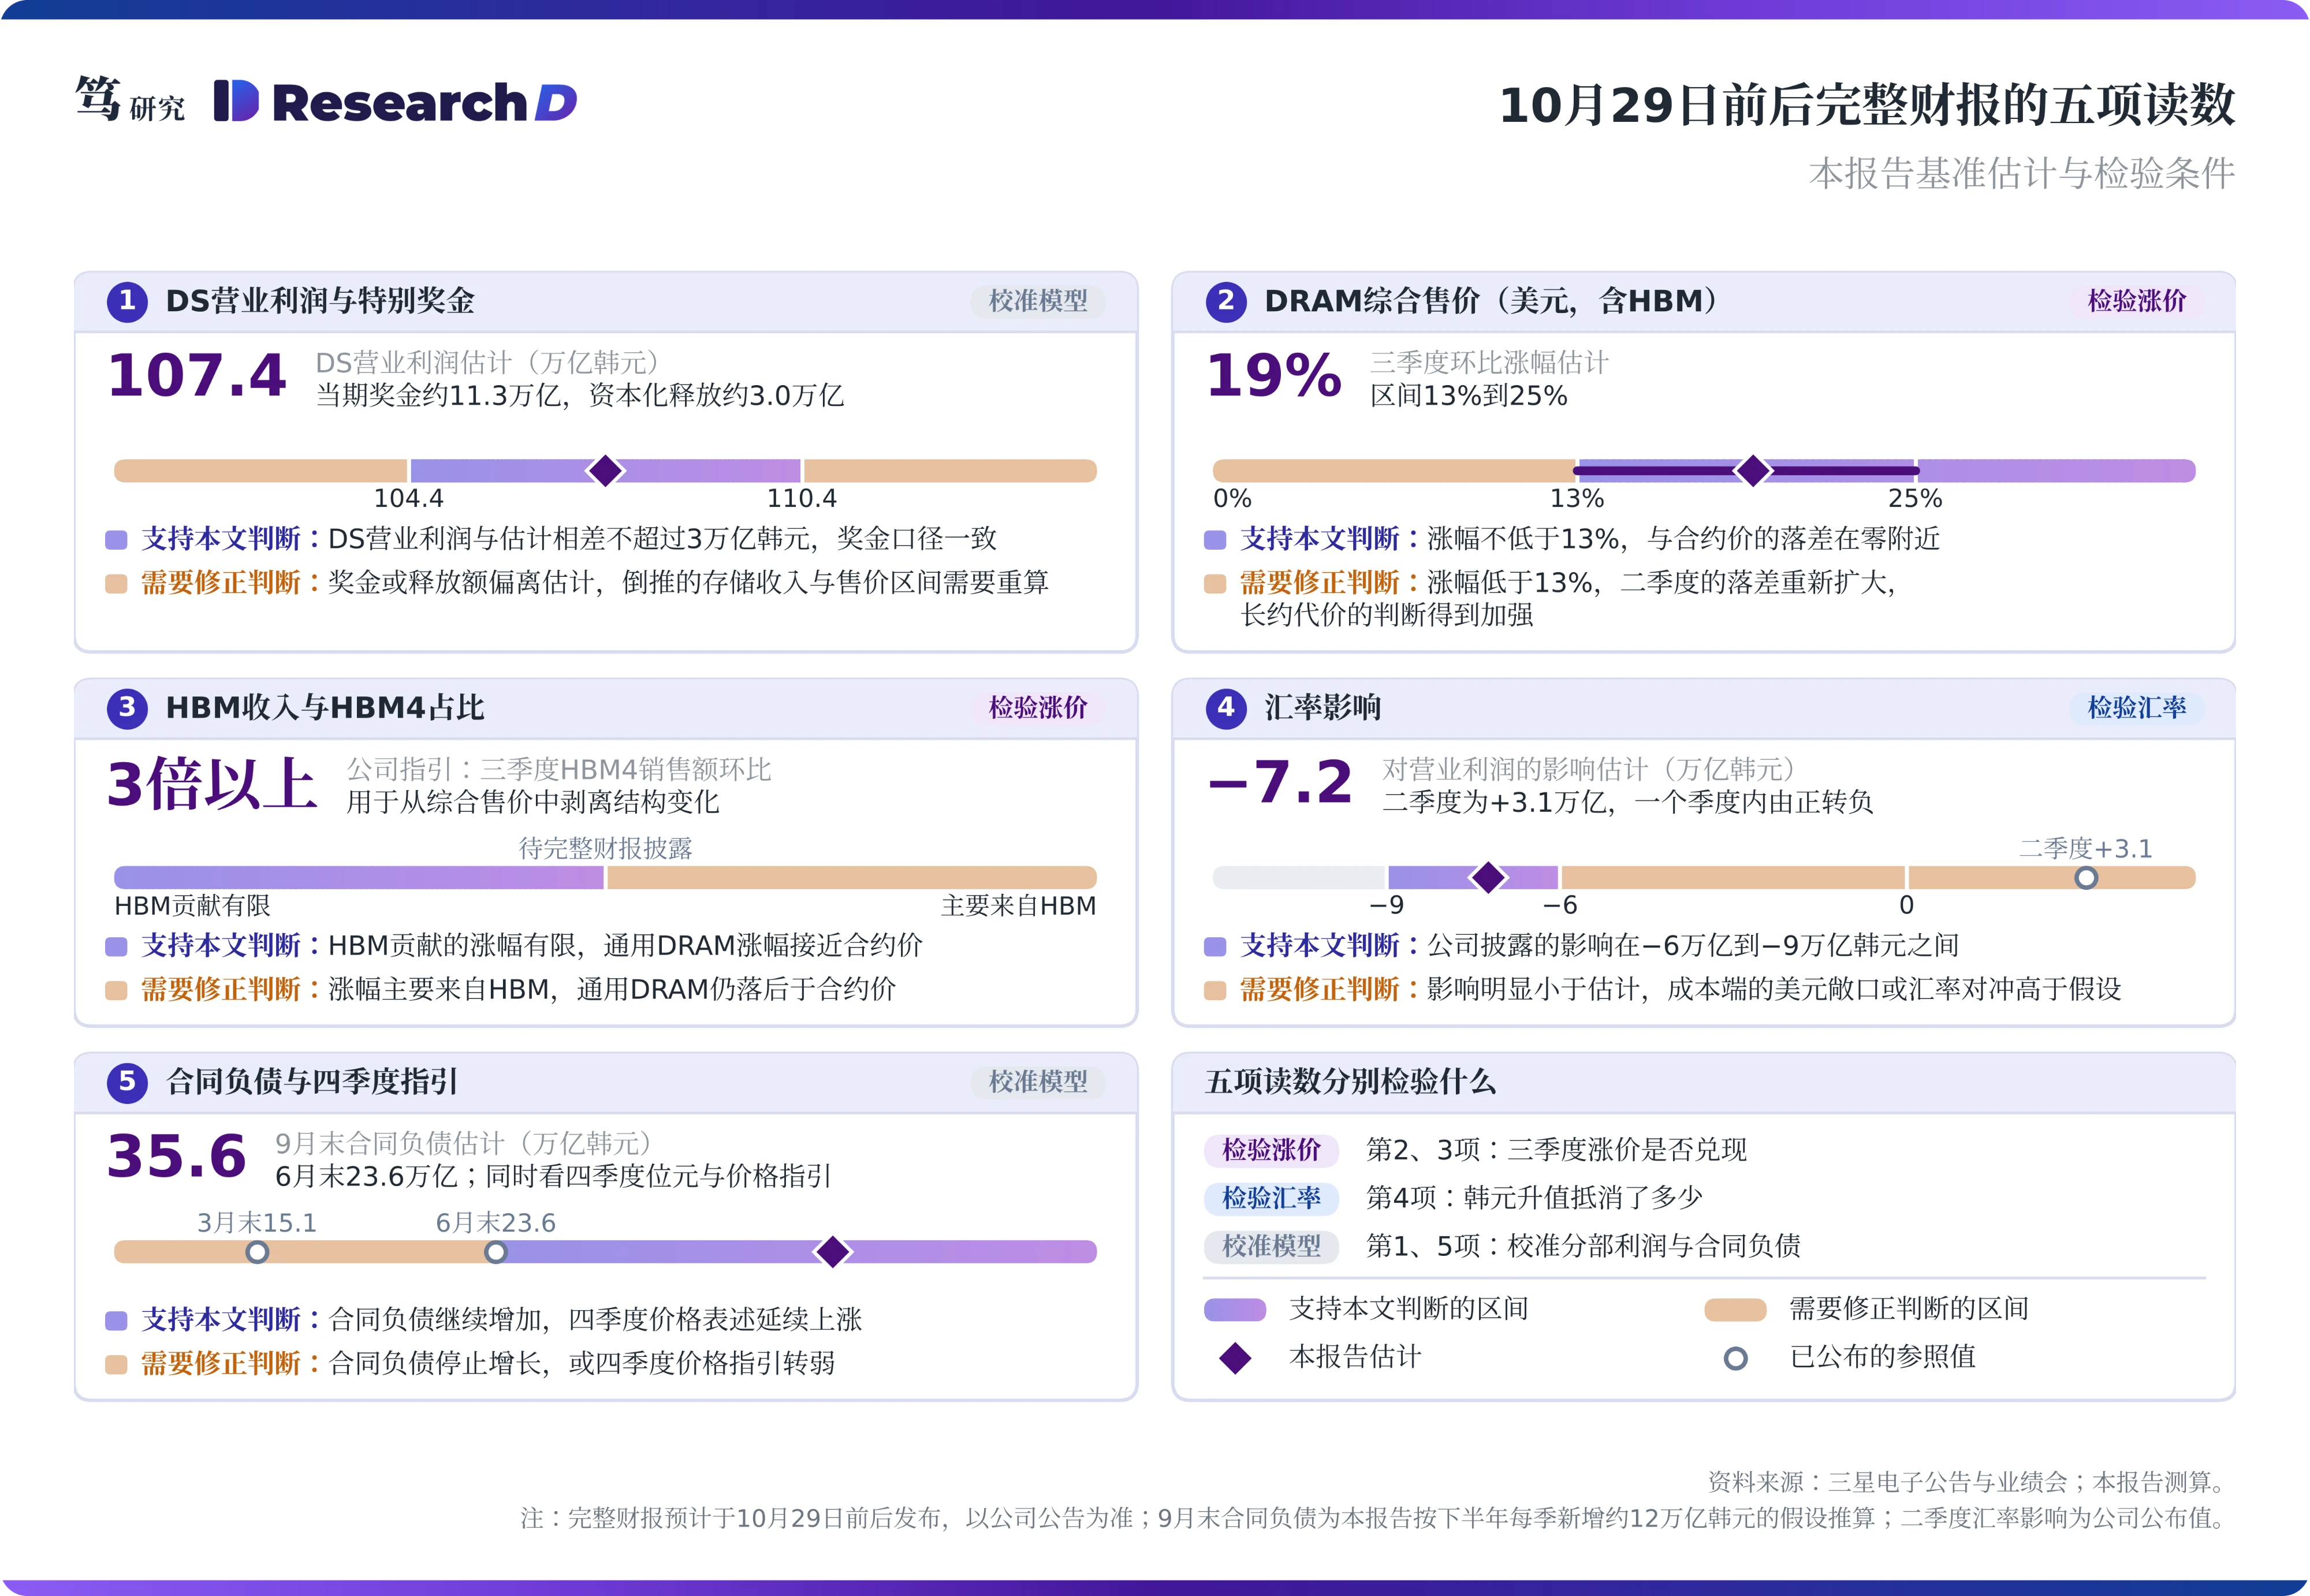
10月29日前后发布的完整财报,可以从五项读数检验本文的判断。第一,DS部门营业利润与特别奖金口径,本报告估计DS营业利润约107.4万亿韩元(显示、整机与Harman合计约为零),当期奖金约11.3万亿、资本化释放约3.0万亿。第二,DRAM综合售价涨幅,基准约19%;若低于13%,二季度的落差重新扩大,长约代价的判断将得到加强。第三,HBM收入与HBM4占比,用于从综合售价中剥离结构变化。第四,公司披露的汇率影响,本报告估计约−7.2万亿韩元。第五,合同负债与四季度指引,6月末合同负债为23.6万亿韩元,比3月末增加约8.5万亿,本报告假设下半年每季新增约12万亿。
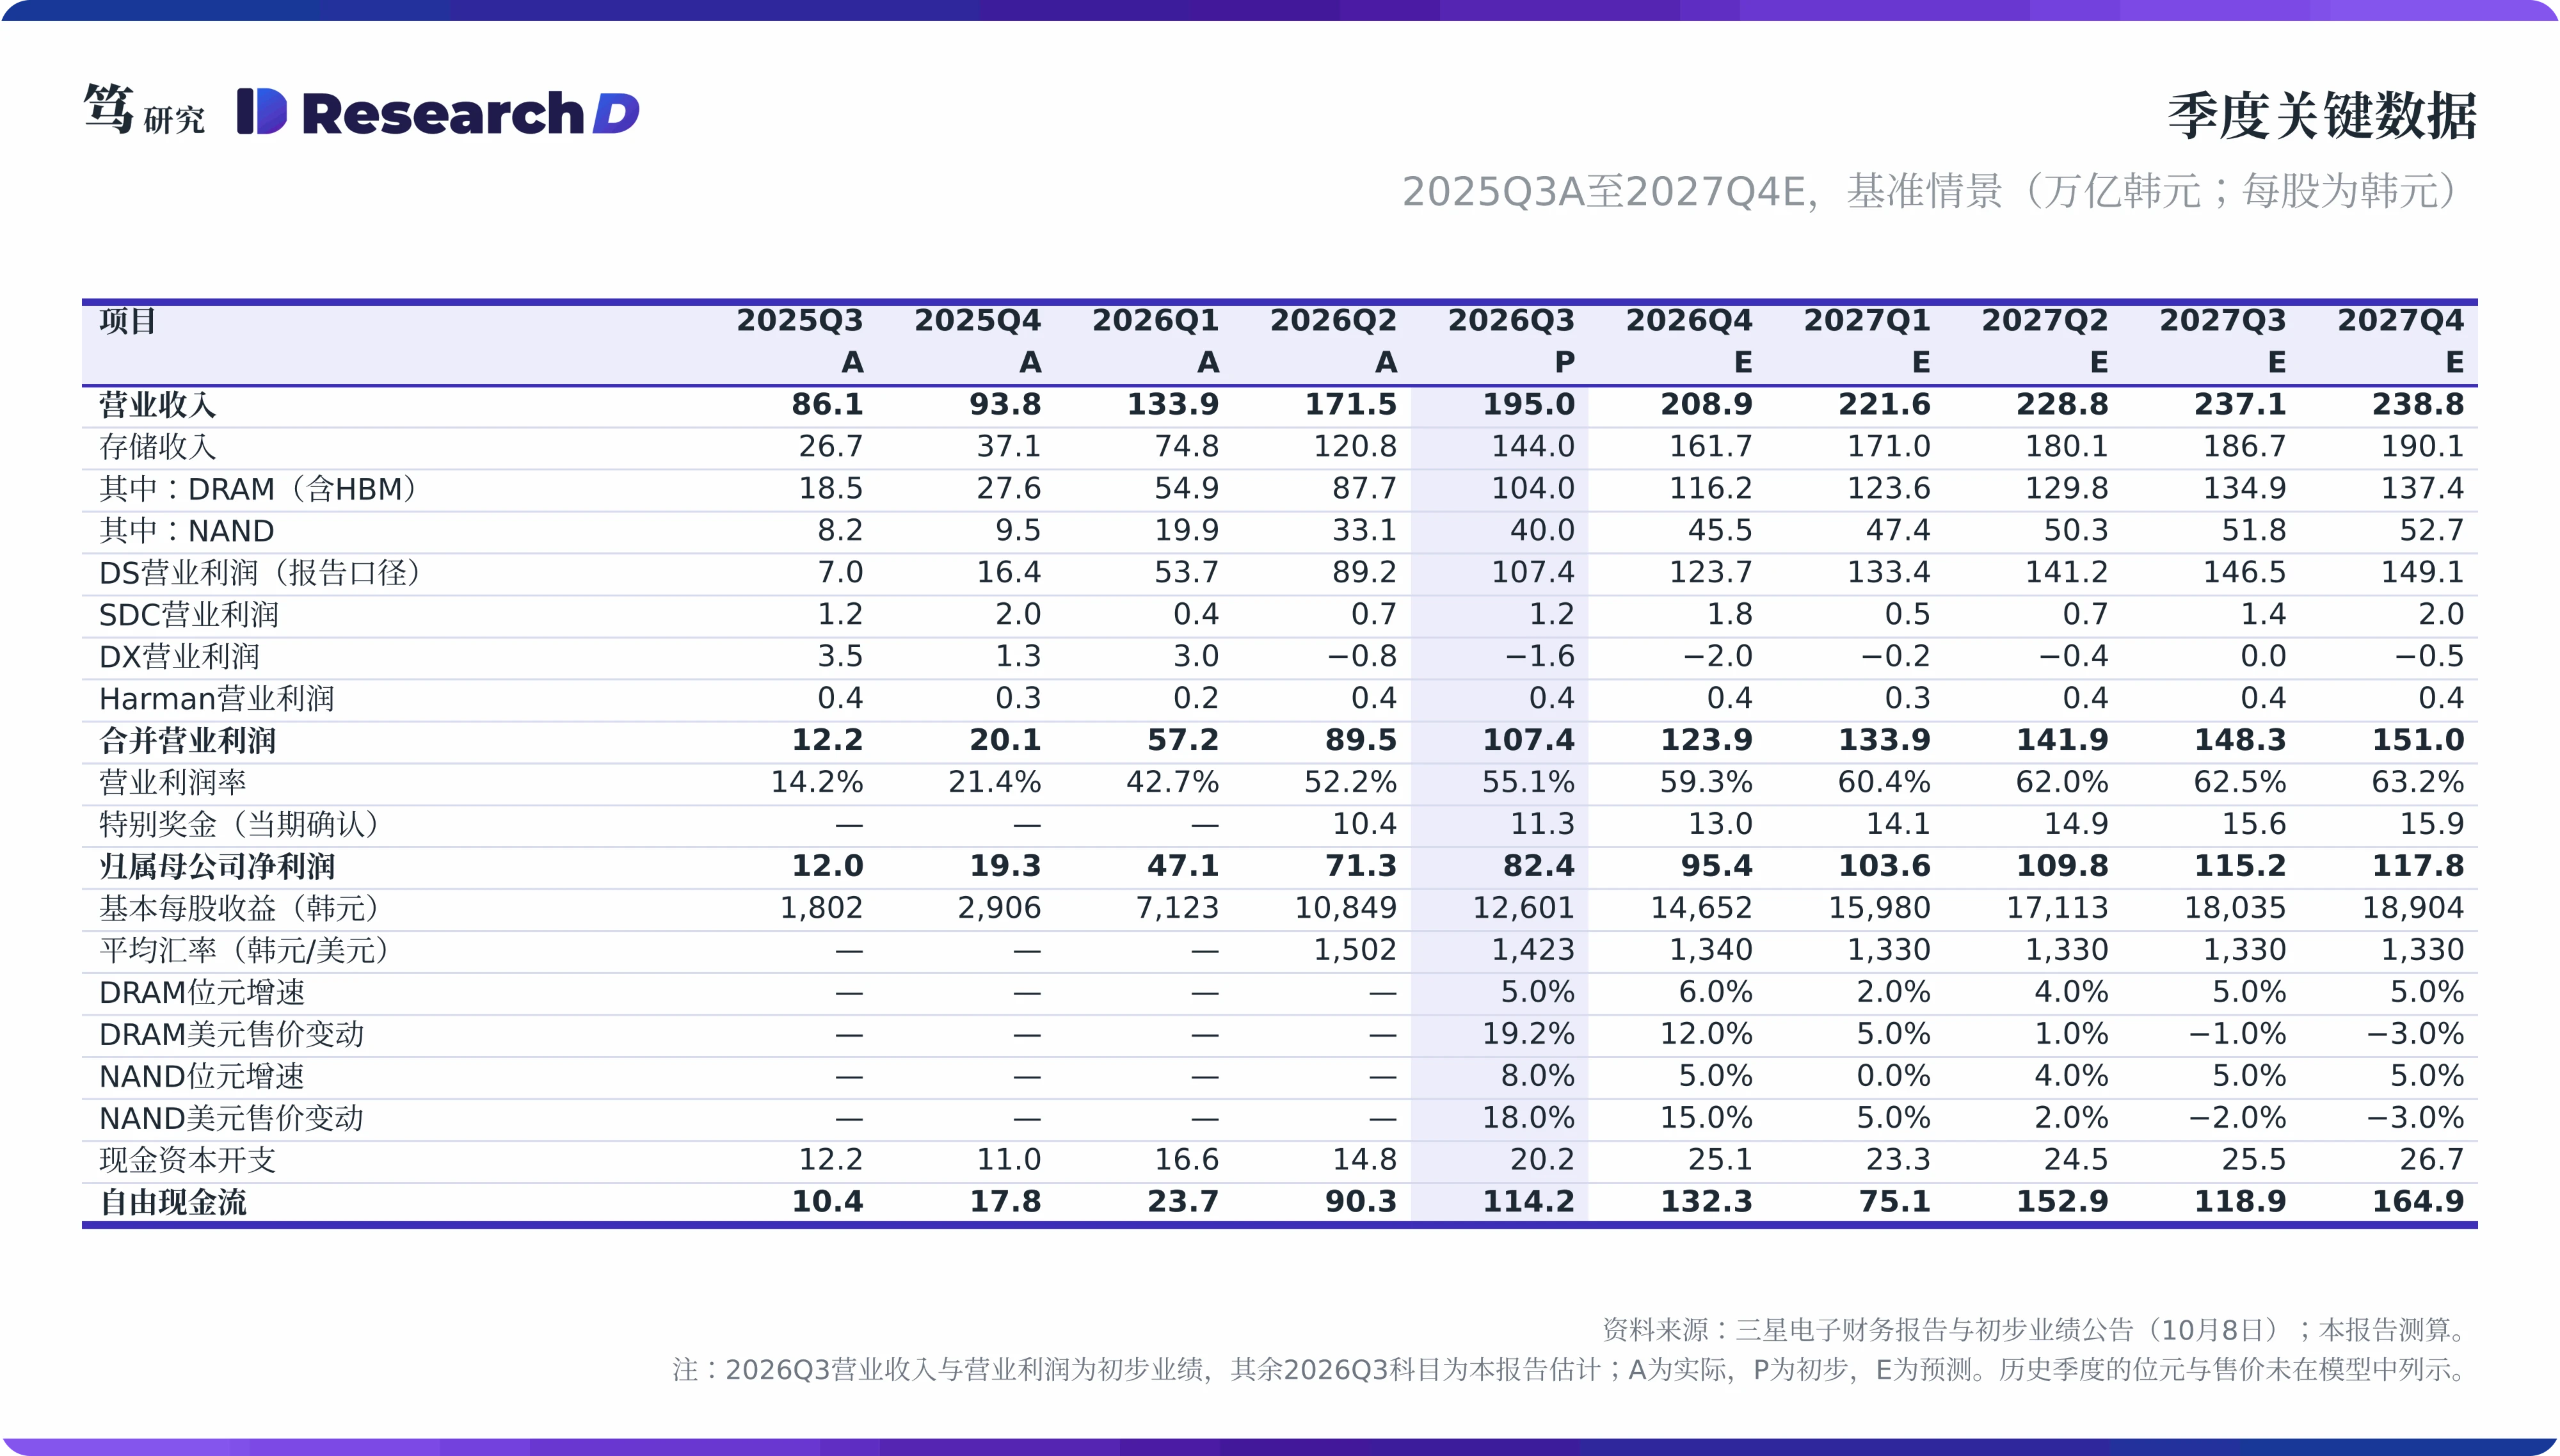
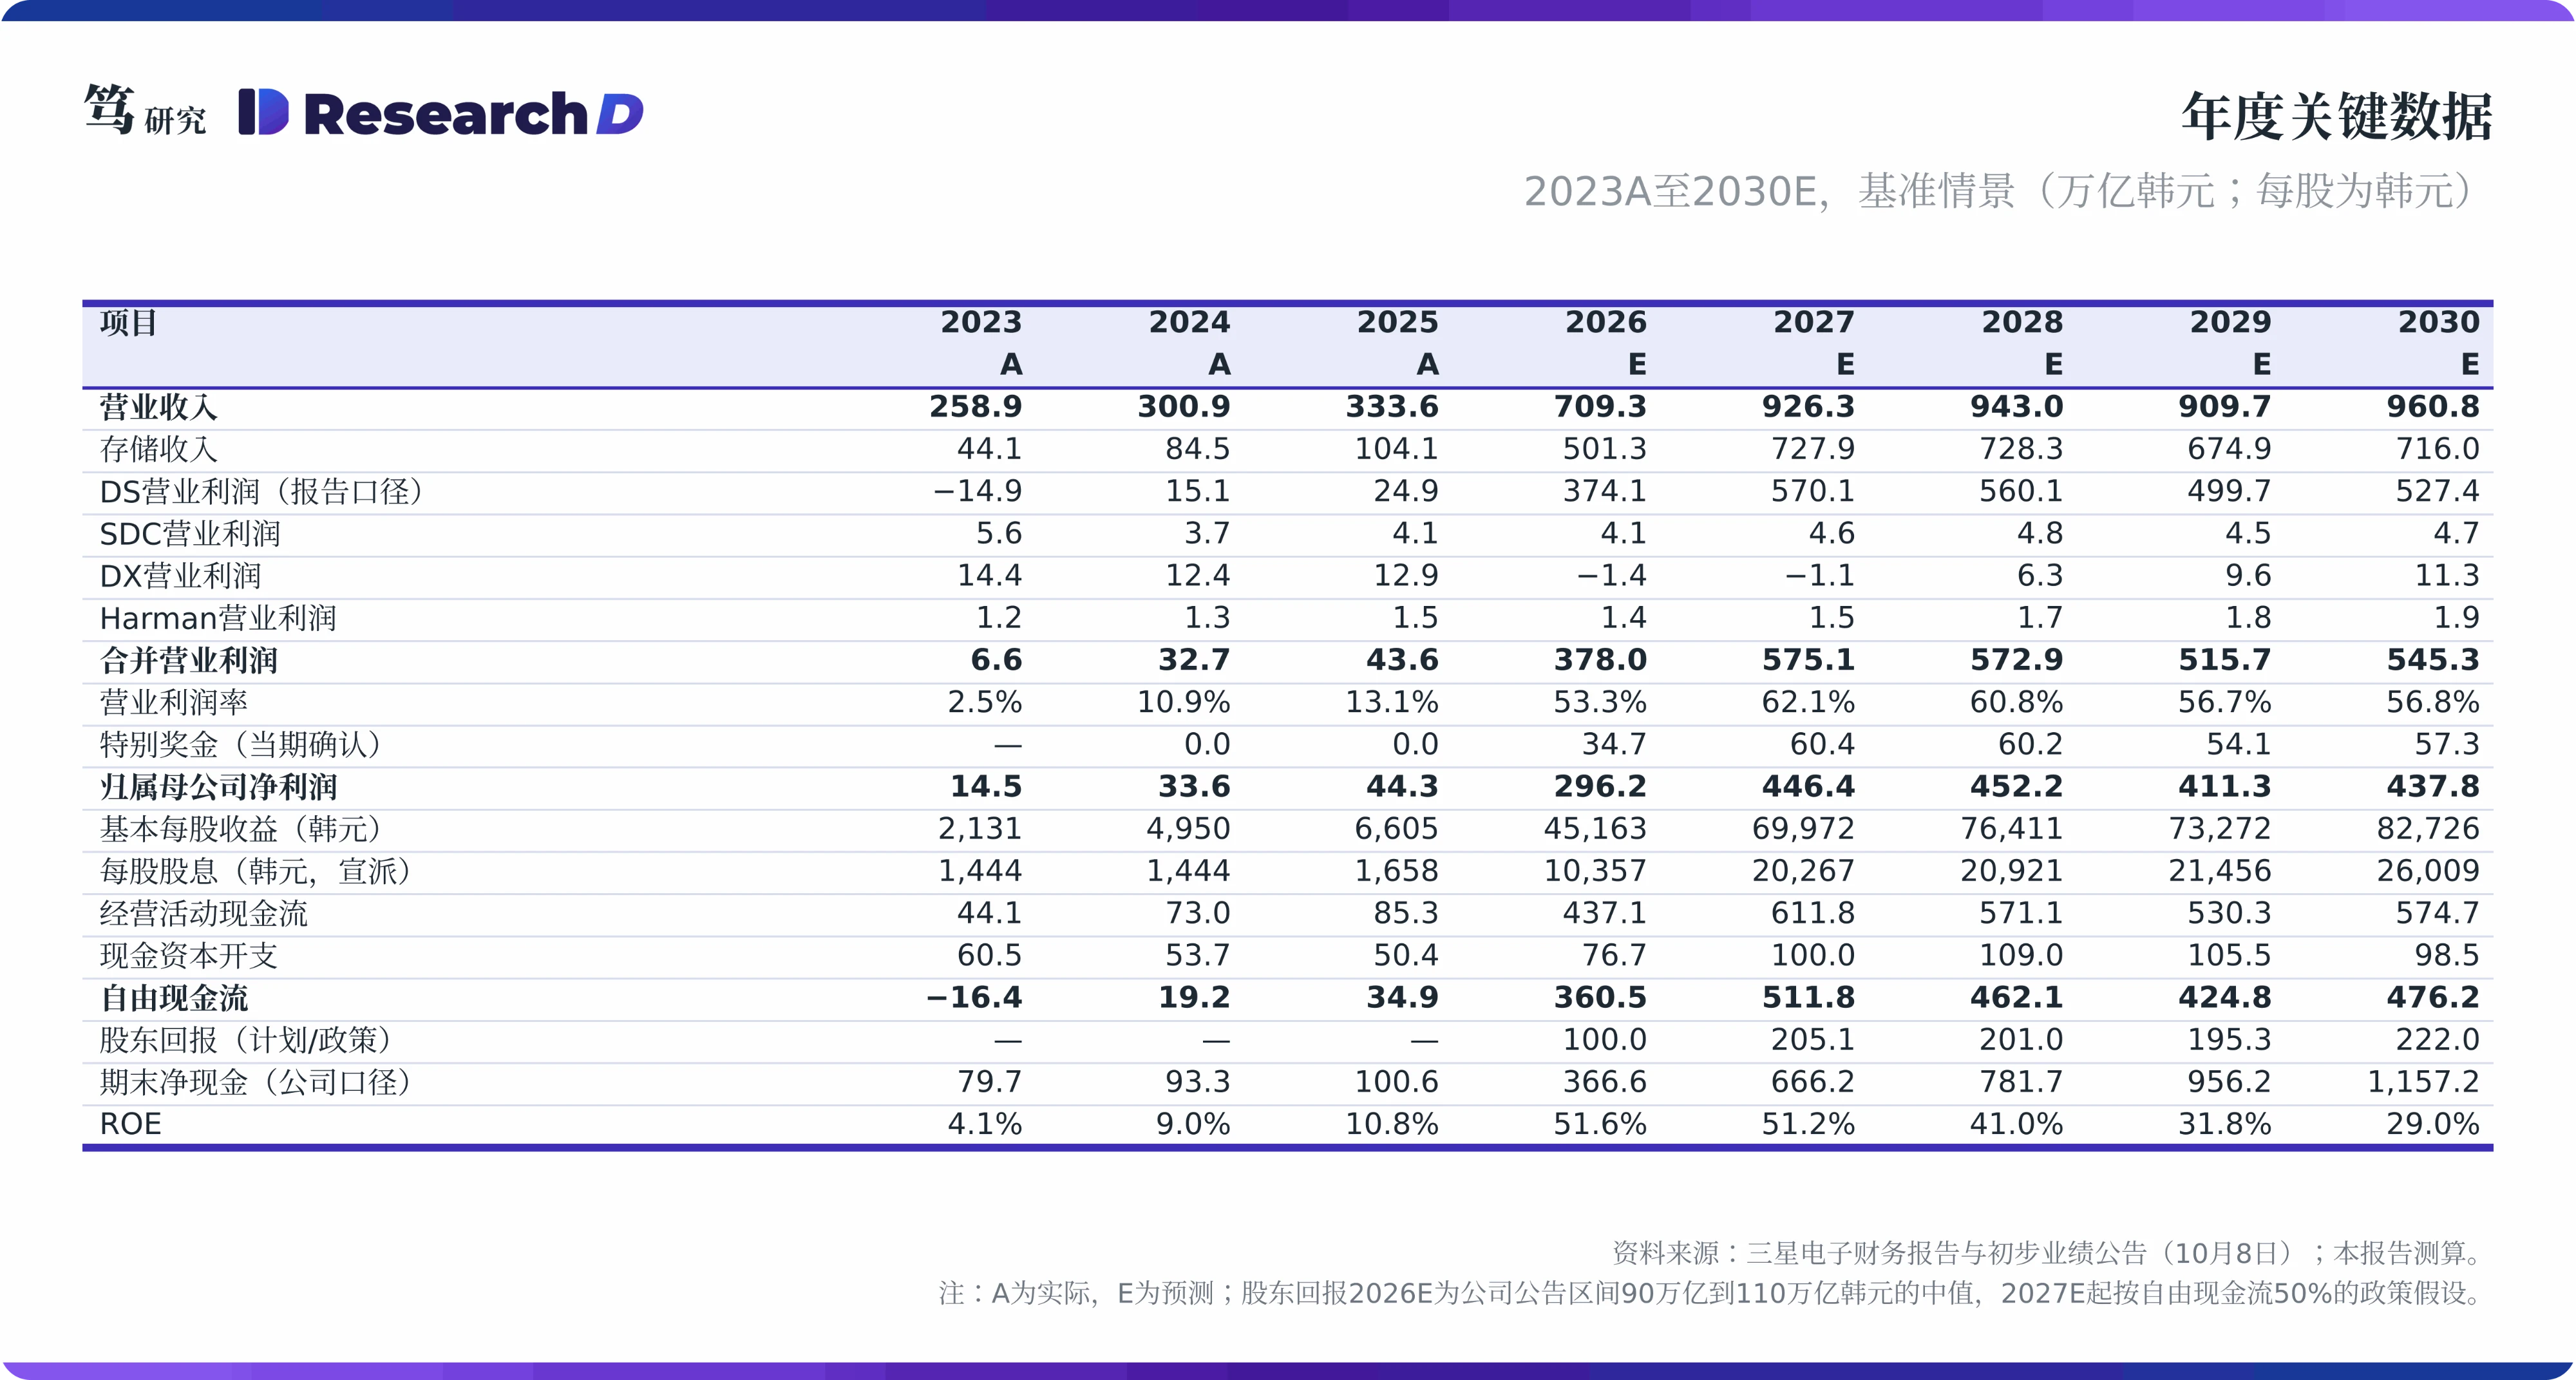
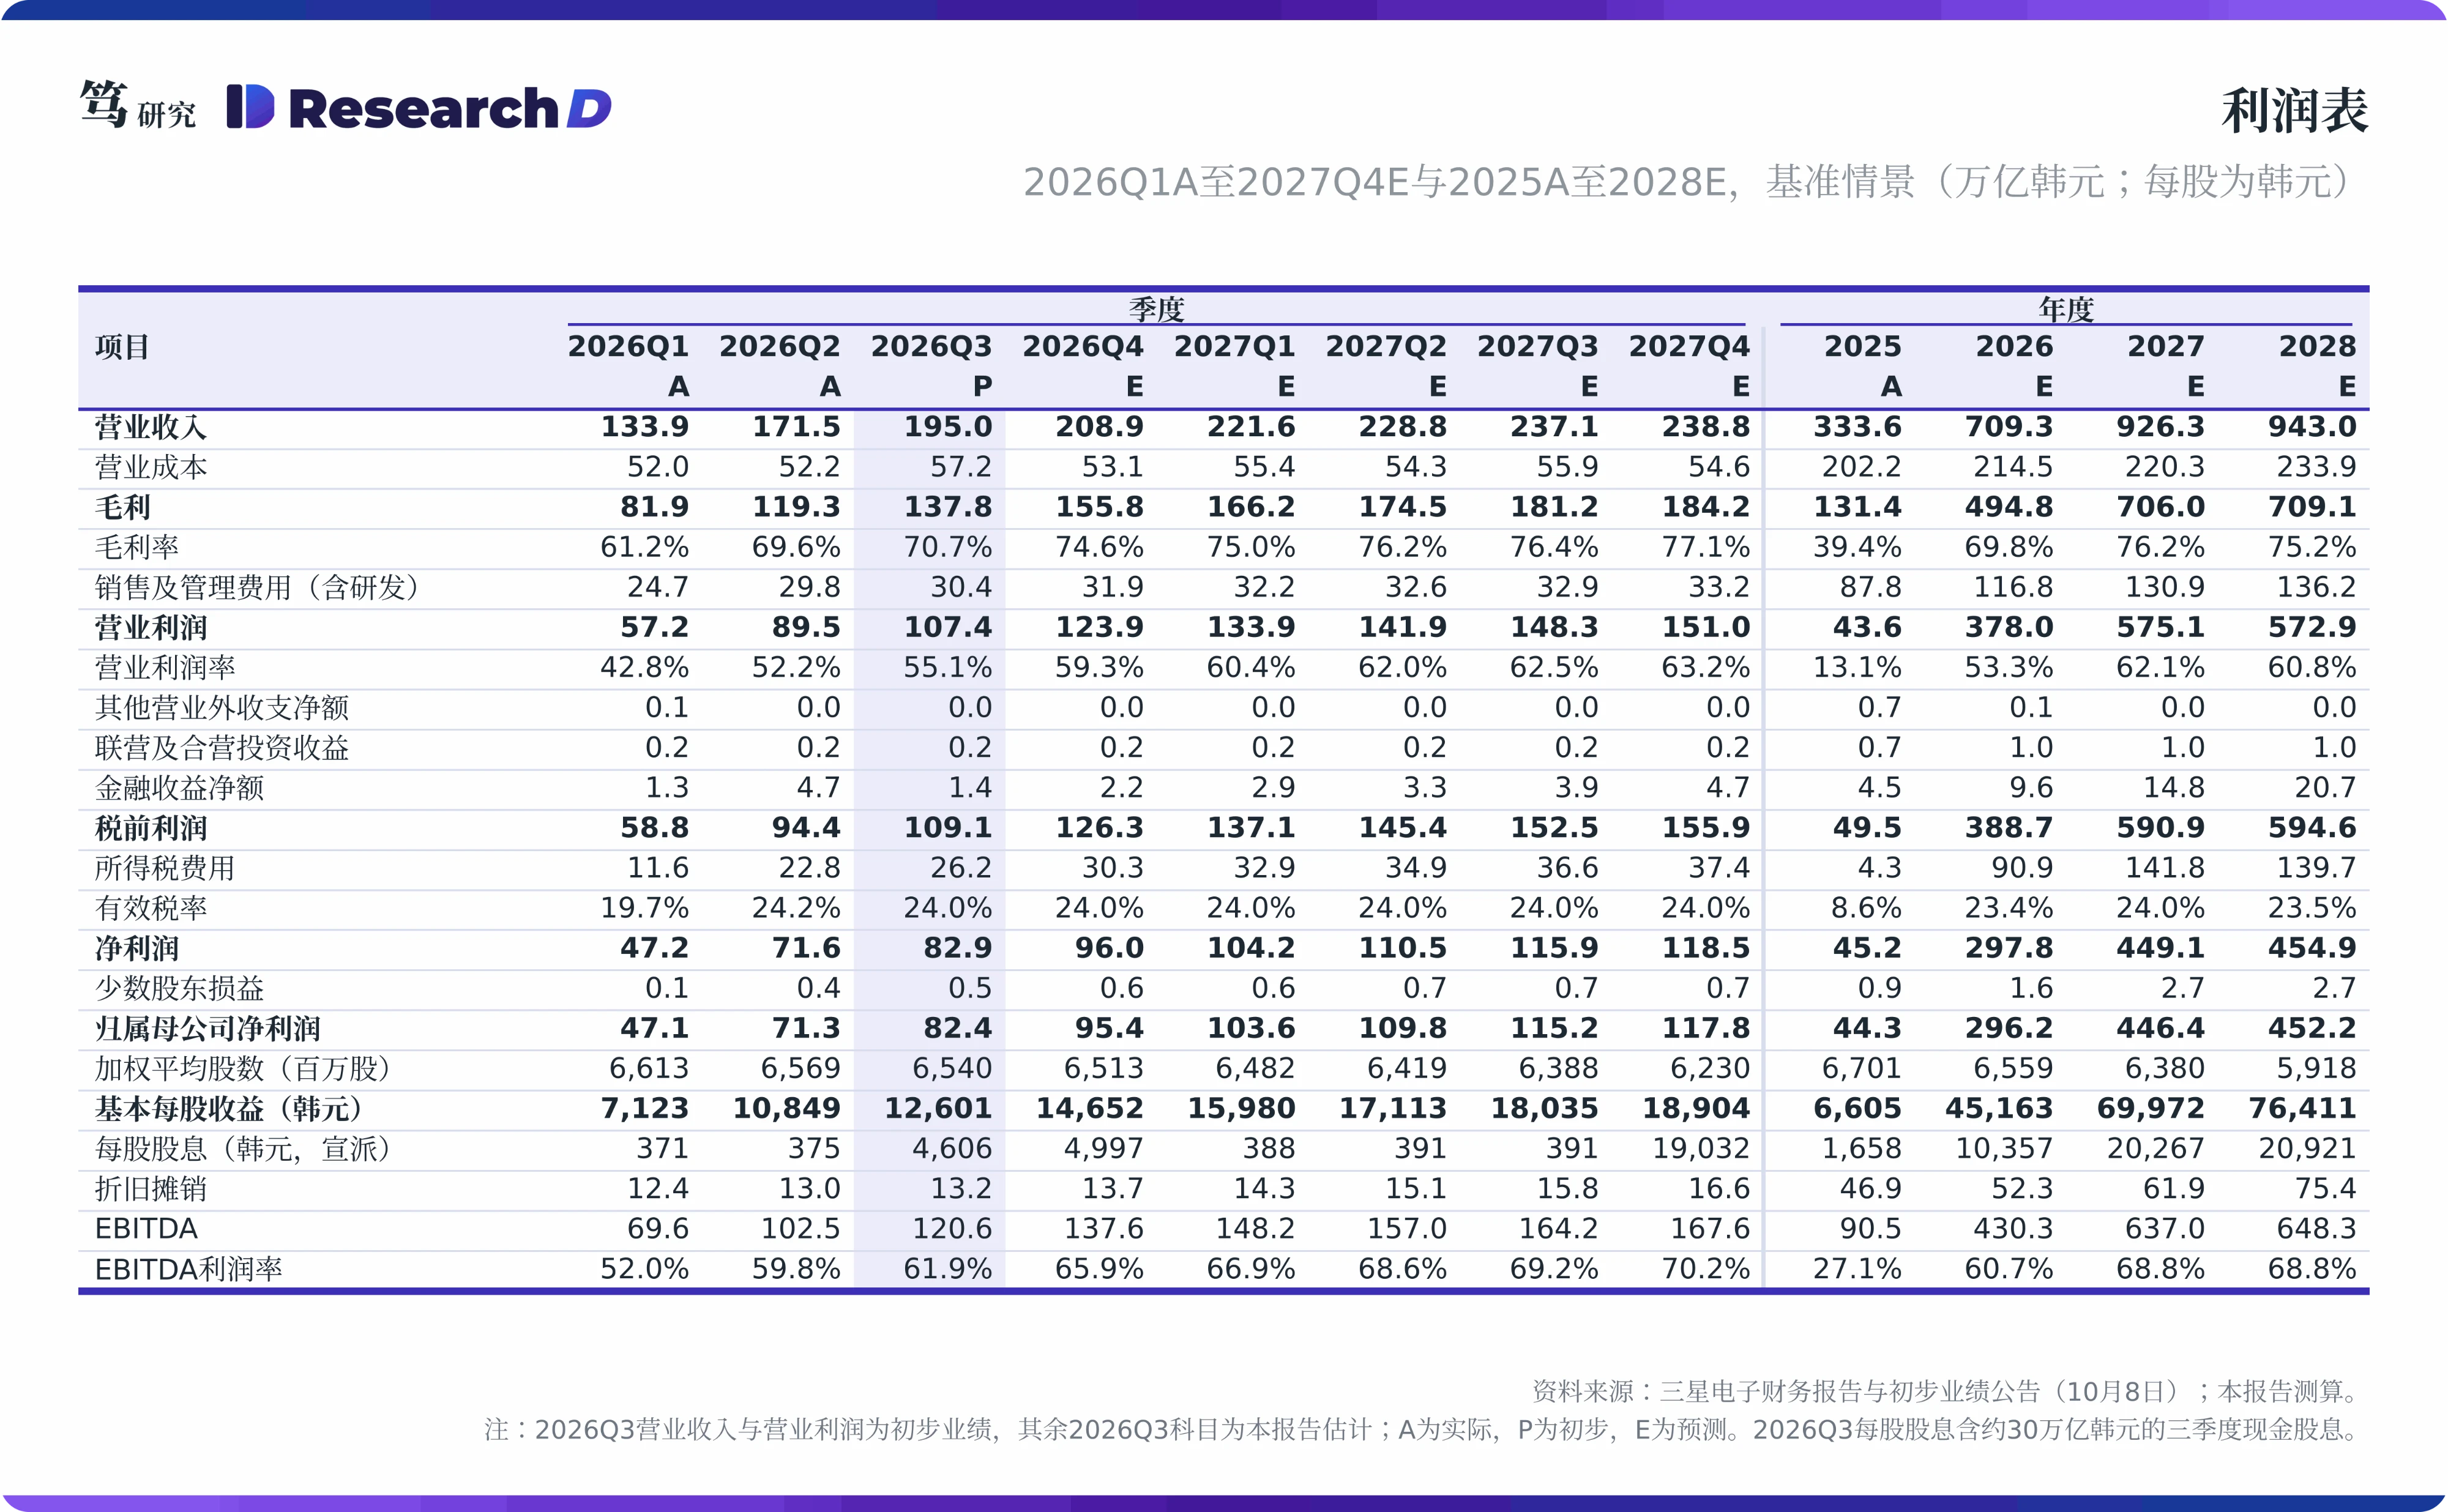
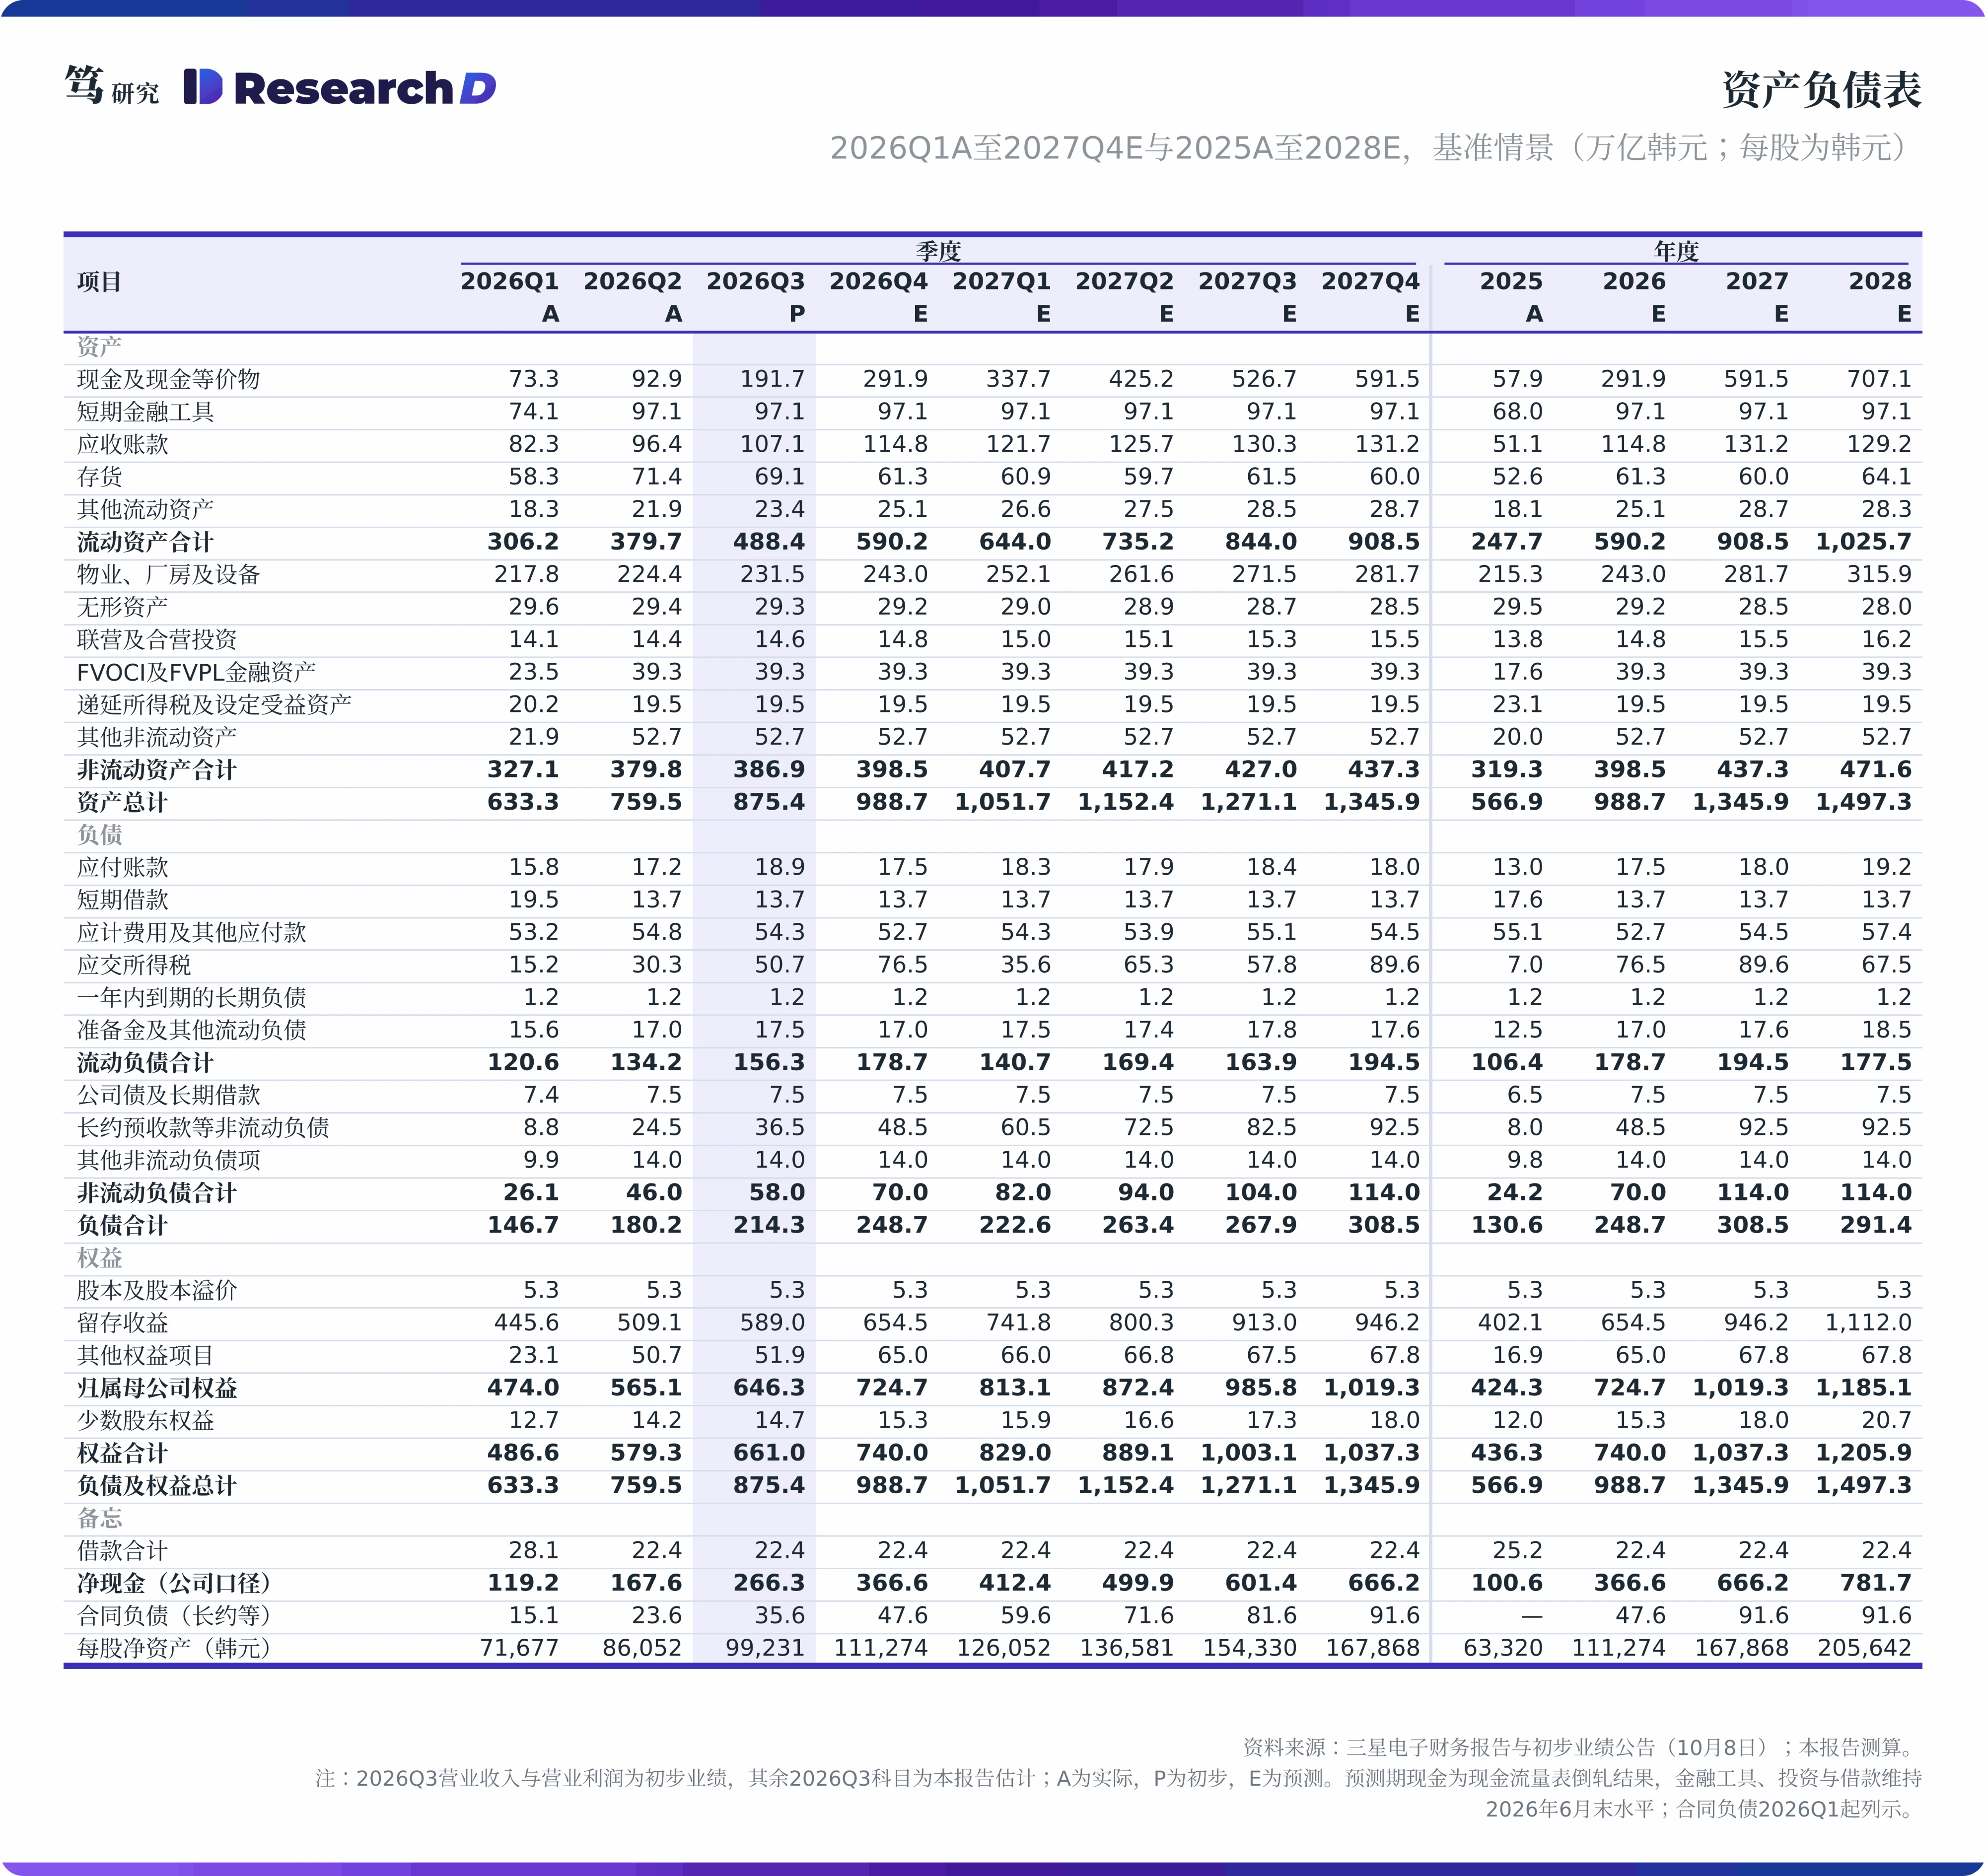
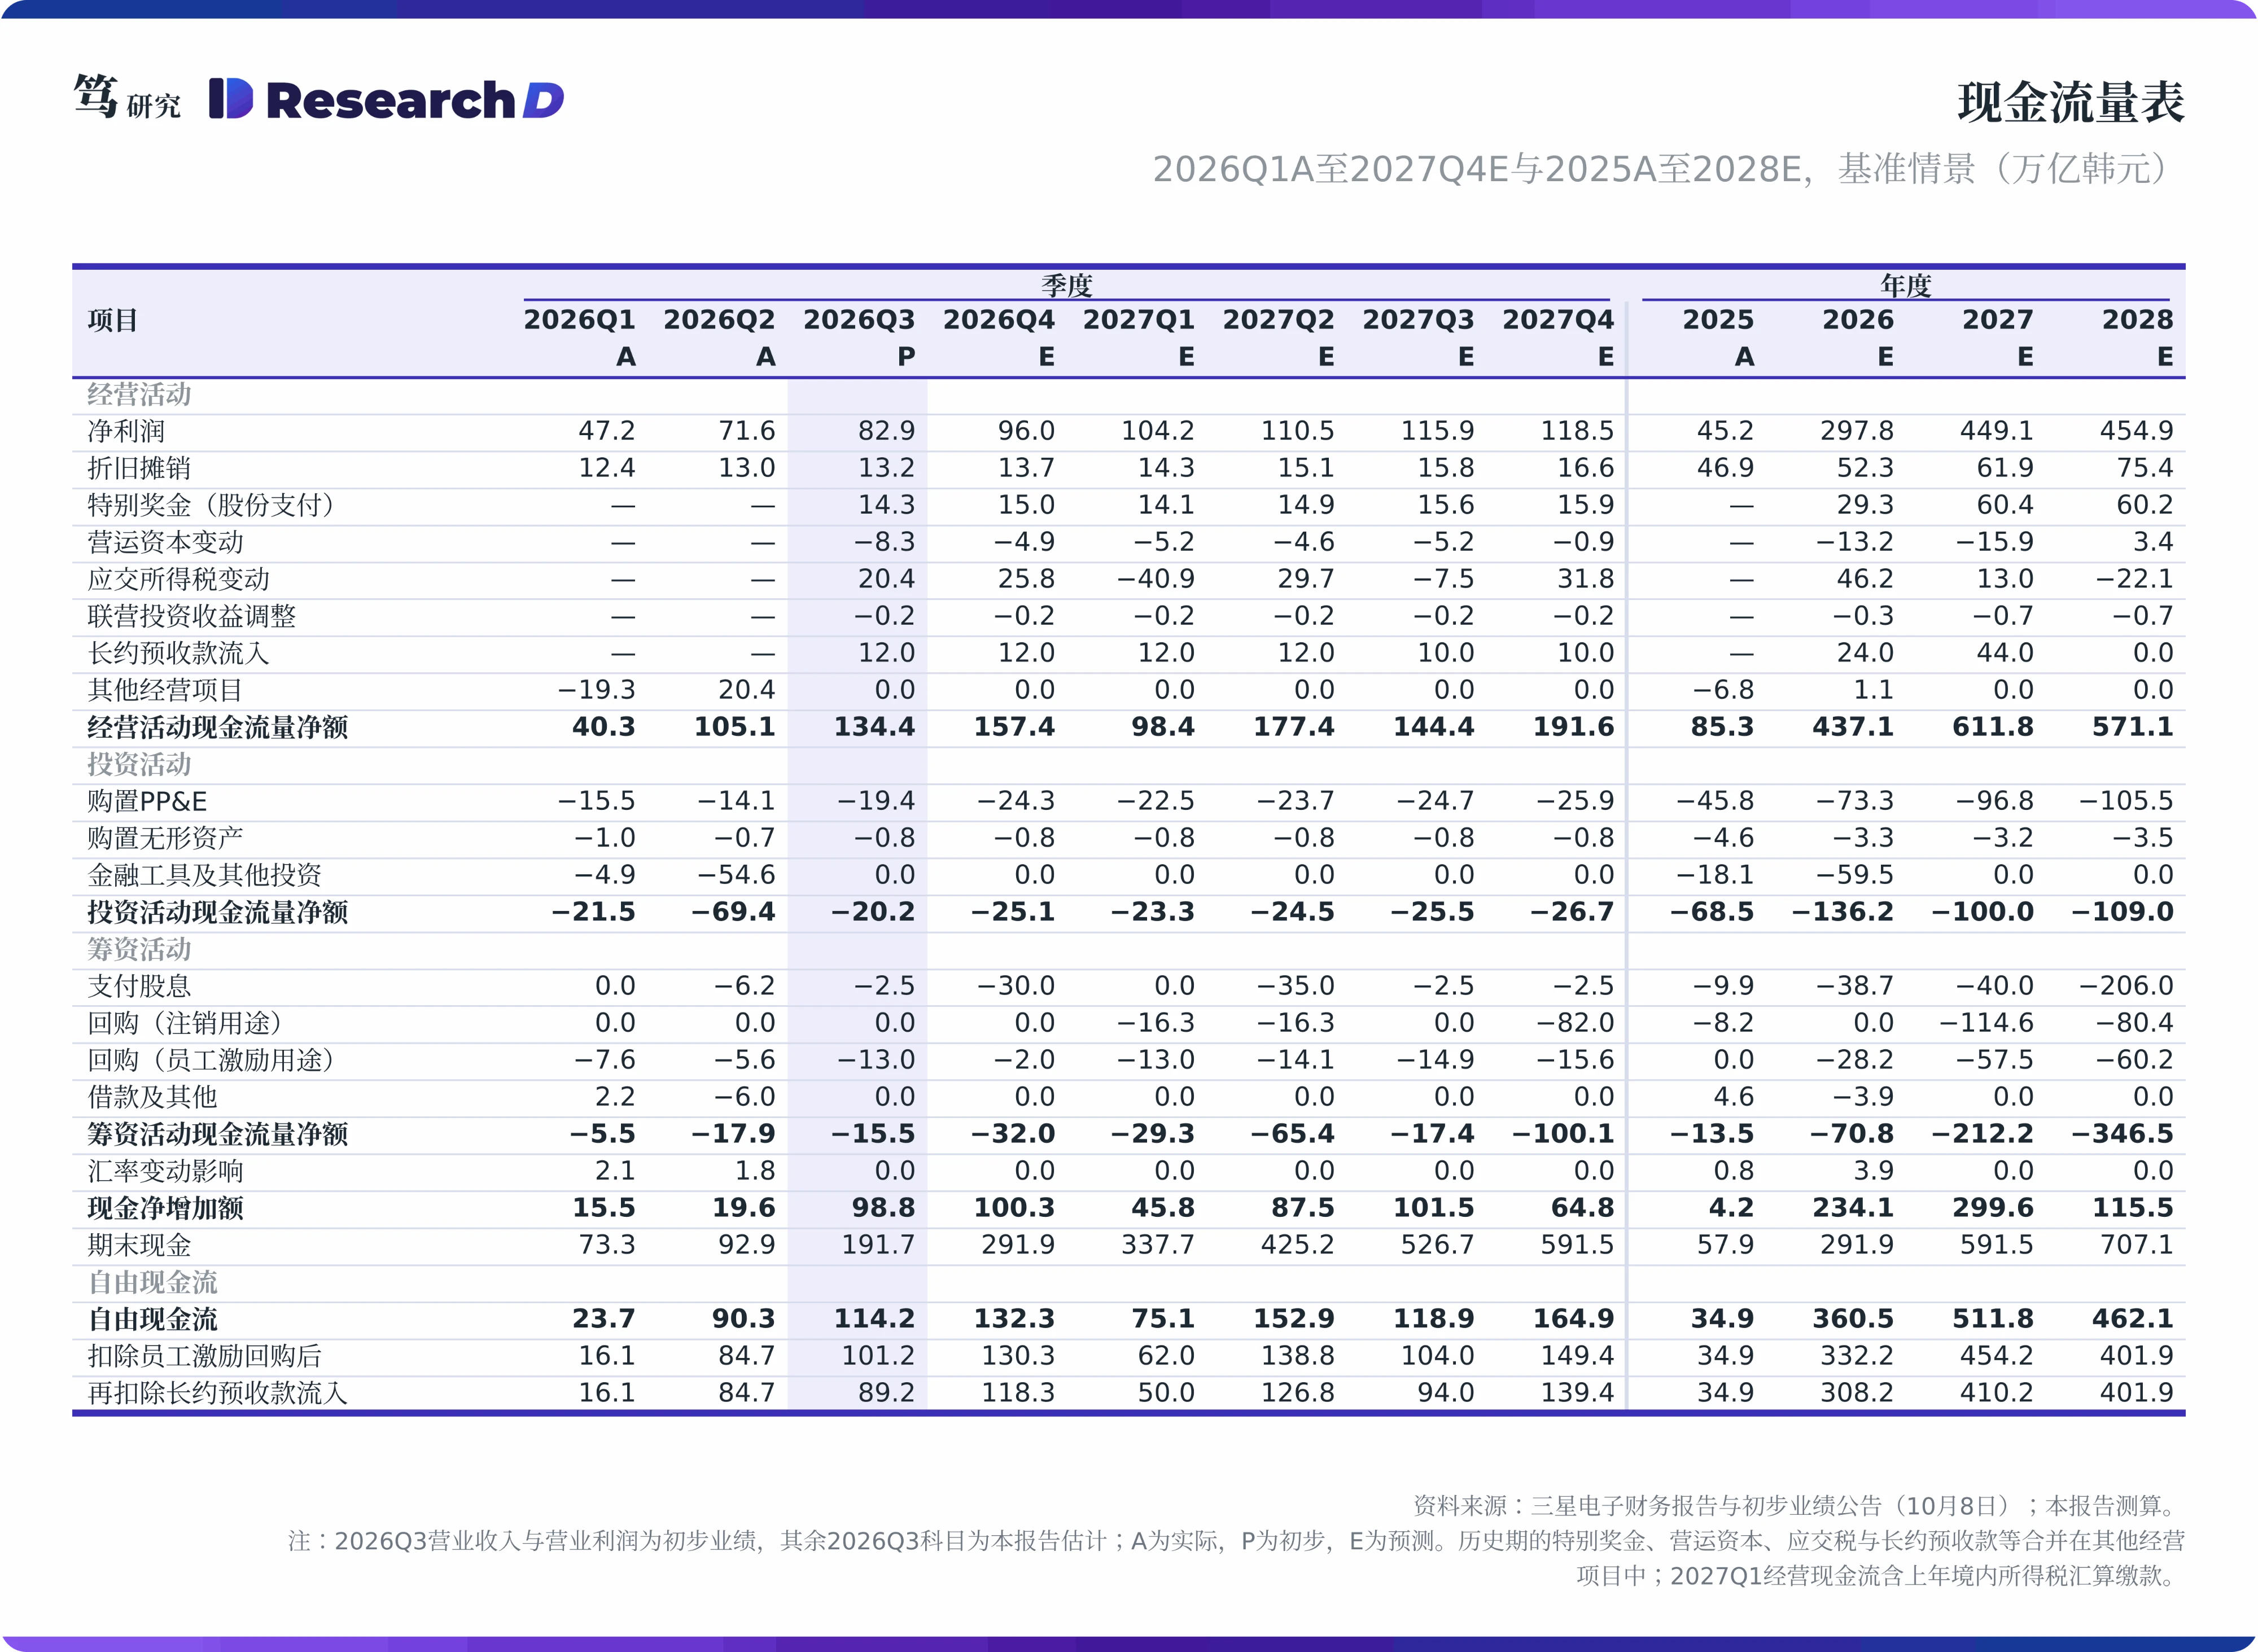
附表
以上内容不构成任何投资建议,请风险自担。