2026.10.08 | AC | PCB | Server PCB & CCL: Value per Board
原标题:服务器PCB与CCL:换代抬高的是单板价值,不是台数
摘要
- 平台换代让主板层数、板材与单板价值提升多少;
- 台数由何驱动,新平台何时放量;
- 内存紧缺是否影响单板价值;
- 今年板价上涨有多少来自成本,2027年台数与单价谁是主角;
- 联茂、广合科技、金像电与博智谁对换代更敏感。
新平台让通用服务器主板多出两到四层、板材升一级,常规设计的单板价值约提高两到三成,台数则由换机与云厂扩容决定。换机高峰在2027年上半年先过,新平台下半年才成规模,今年的涨价又多来自成本。联茂与广合科技首先接受检验。
今年服务器板厂的报表普遍亮眼。广合科技上半年营收同比增长约81%,金像电8月营收同比增长约76%,覆铜板厂联茂二季度毛利率几乎翻倍。市场把这些增长归到通用服务器换机与平台换代上,并据此外推明年。但单价里有多少来自换代、多少来自涨价,台数还能高增多久,这两笔账都还混在报表里。把这两笔账拆开,明年通用服务器板的增长来源会换一个样子。
一、新平台让主板多出两到四层,常规设计的单板价值约高两到三成
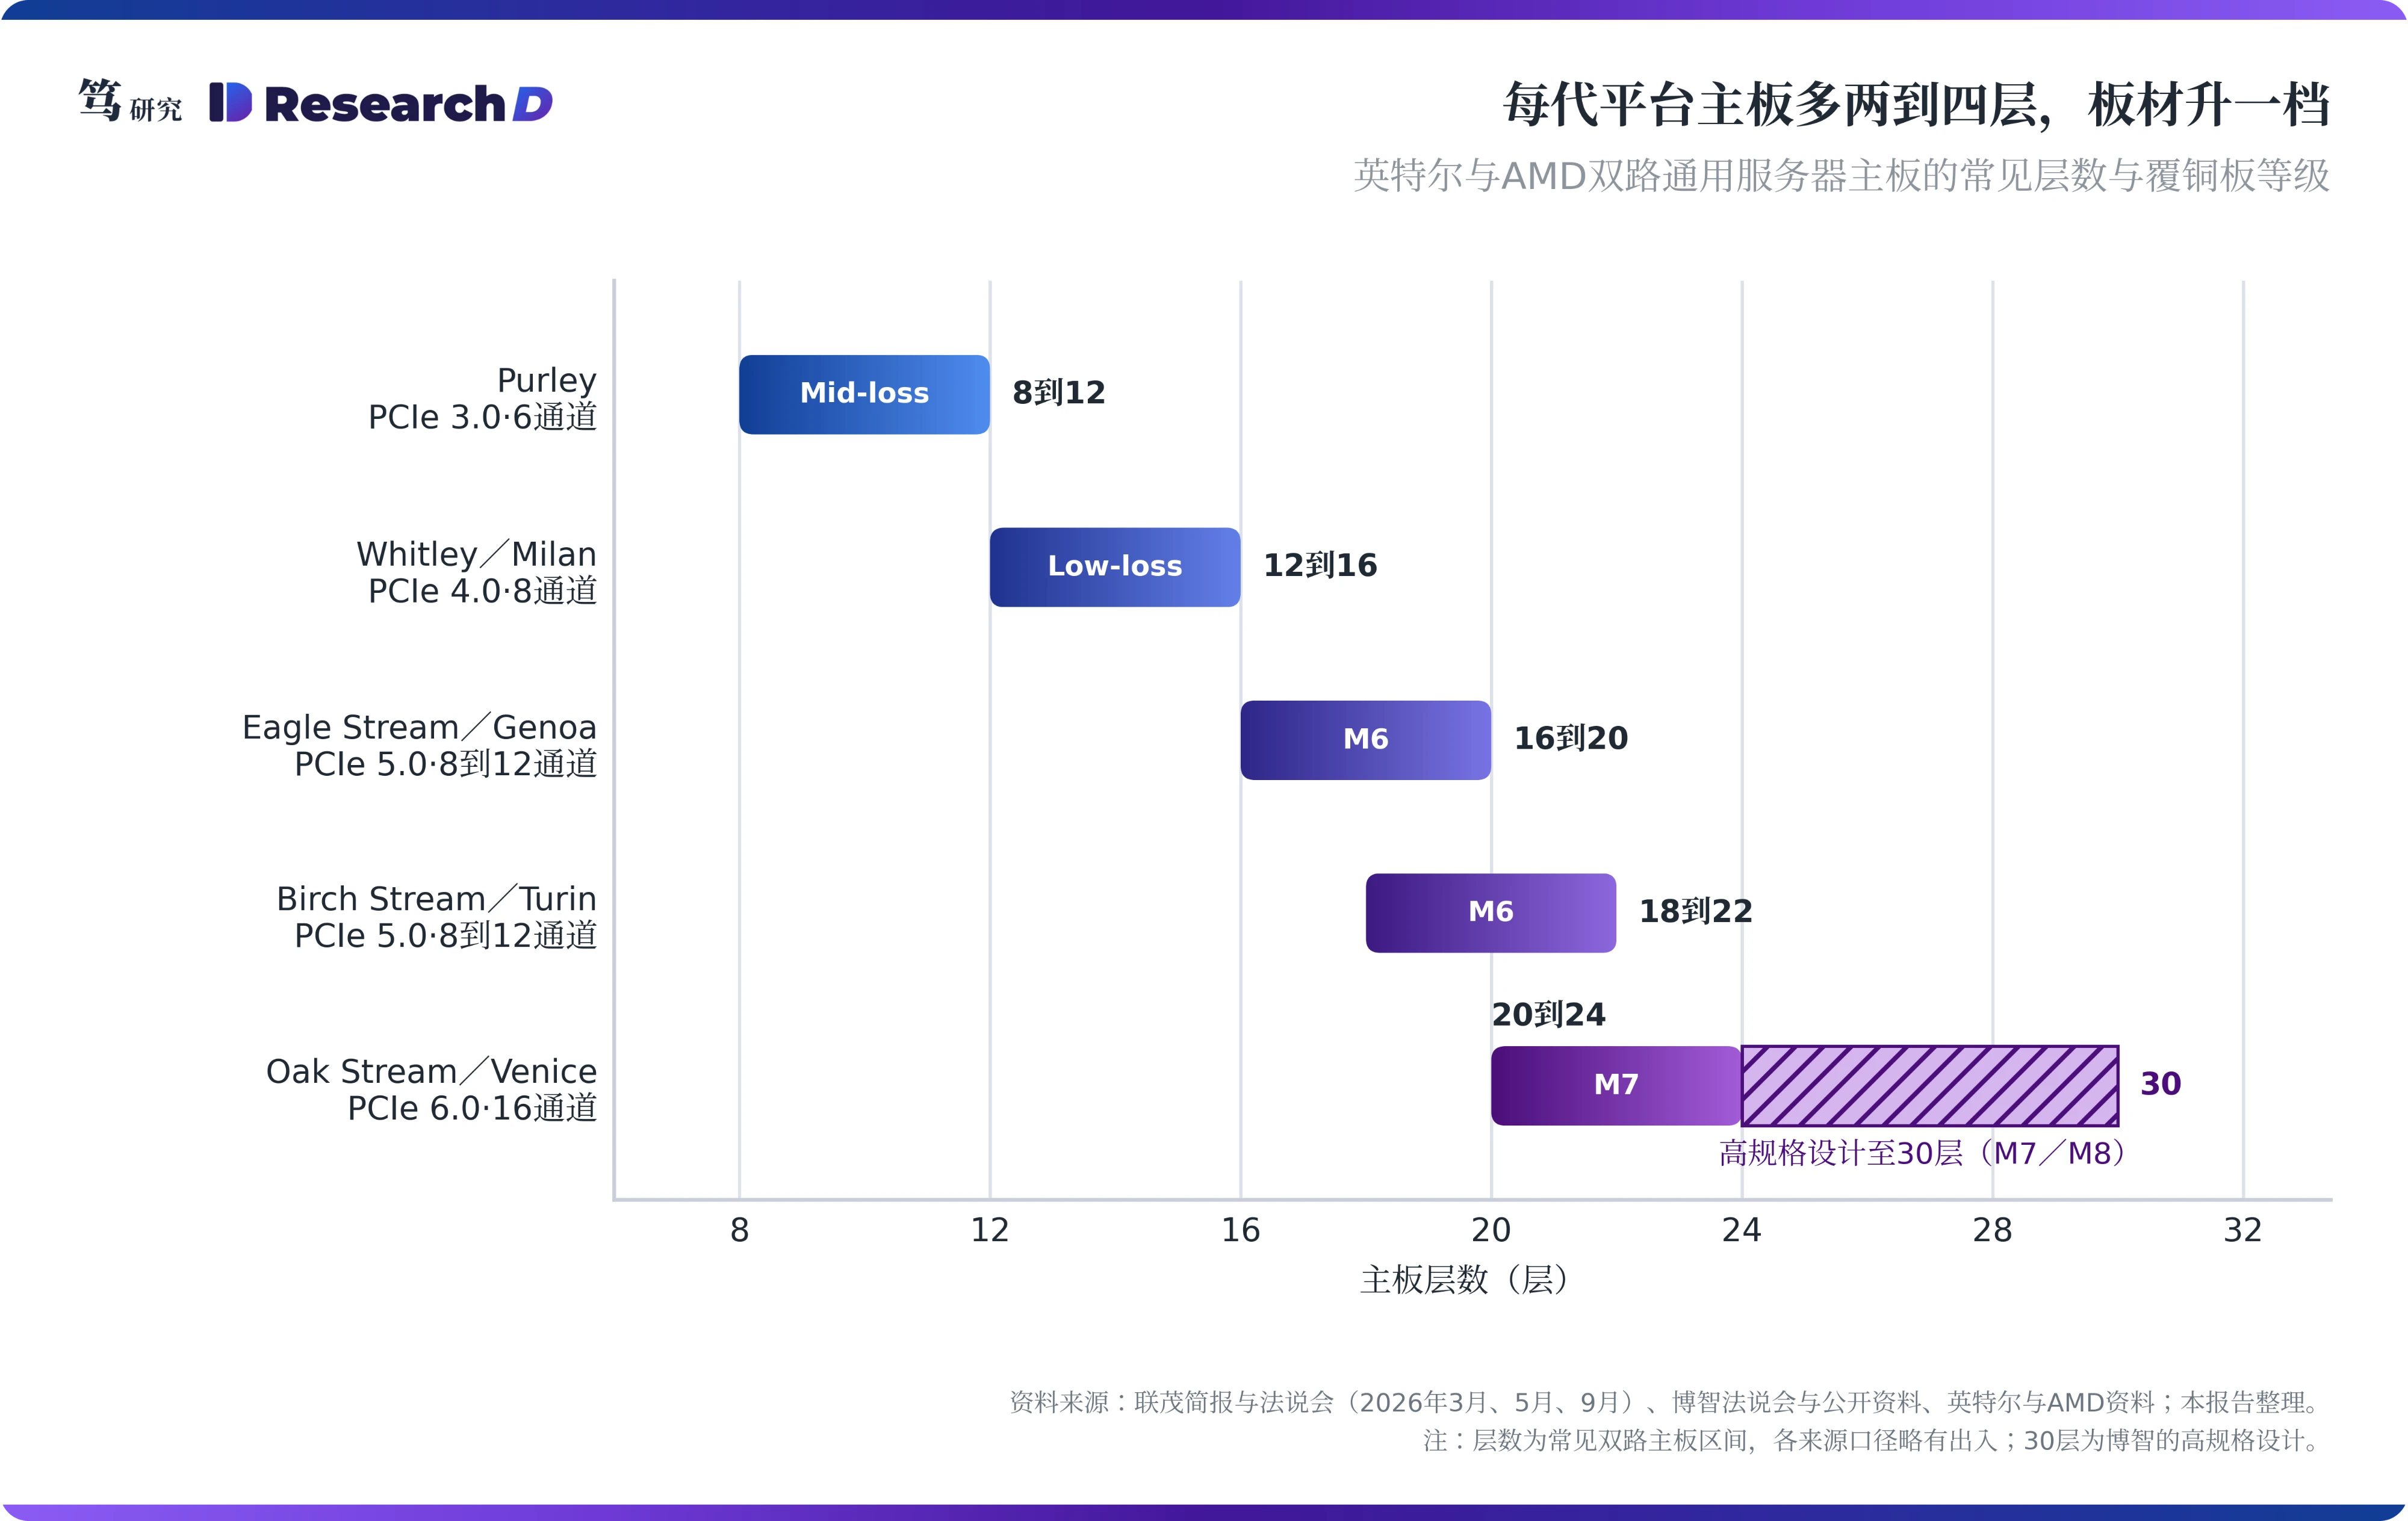
这一轮平台换代,改的是主板的电气规格。AMD第六代EPYC(Venice)于7月下旬发布,SP7平台有16个内存通道,MRDIMM速率12,800MT/s,并支持PCIe 6.0,整机在2026年四季度上市;英特尔至强7(Diamond Rapids)在Hot Chips 2026上确认2027年推出,同样是16通道加PCIe 6.0,英特尔还向ServeTheHome确认已取消8通道版本。两家都把内存通道加到16个,信号速率同时翻倍,主板要在相近的面积里容纳数量增加、速率翻倍的信号线,这就是层数和板材必须一起升级的原因。
层数多两到四层,覆铜板由M6升到M7。据联茂法说会信息,新平台主板由18到22层增至20到24层,覆铜板由M6升级到M7,单机材料产值提升约20%到30%,M7单价比M6高约30%到50%。高规格设计已经到了30层:博智的AMD Venice CPU主板层数升至30层,板材升到M7乃至M8。往前看几代,Purley约8到12层,Whitley约12到16层,Eagle Stream约16到20层。每换一代平台,主板多出约两到四层、板材升一档,这条规律已经走过好几轮。
单板价值的涨幅有上限,常规设计约两到三成。原因在信号损耗。PCIe 6.0的通道损耗预算由PCIe 5.0的36dB收紧到32dB(Astera Labs与Marvell产品资料)。Astera Labs测算,不加Retimer时,低损耗板材上的走线只能延伸约4.3英寸,超低损耗板材约7.1英寸。长距离链路因此交给线缆和重定时器,主板只需保住CPU周边几英寸的高规格。这使得通用服务器主板的价值是上一个台阶:常规设计约提高两到三成,30层、M7乃至M8的高规格设计估计可到四成五左右,与AI板动辄数倍的跳升属于两类生意。
这部分价值只跟着新插槽走。2026年上半年发布的至强6+沿用Birch Stream插槽,换CPU不换主板,单板价值也就没有变化。也就是说,单板价值的增量取决于新平台占多少出货,节奏由平台渗透决定,与当年卖出多少台服务器是两回事。这引出本文的核心问题:主板PCB的收入增量里,台数和单板价值各占多少,2027年会不会换主角。
二、台数由换机和扩容决定,新平台放量晚于换机高峰
平台换代改变的是单台算力,台数另有来源。新平台的核数增加,单台机器承担的算力随之上升。AMD的整合测算是,100台服役5到7年的双路至强8280服务器,可以由14台EPYC 9965替代。Venice最高256核,比Turin的192核多三分之一,完成同样负载需要的机器还会减少。所以平台换代本身让每份算力用到的机器变少,台数的增量要从别处找:一是存量机器到期更换,二是云厂为智能体负载扩容。
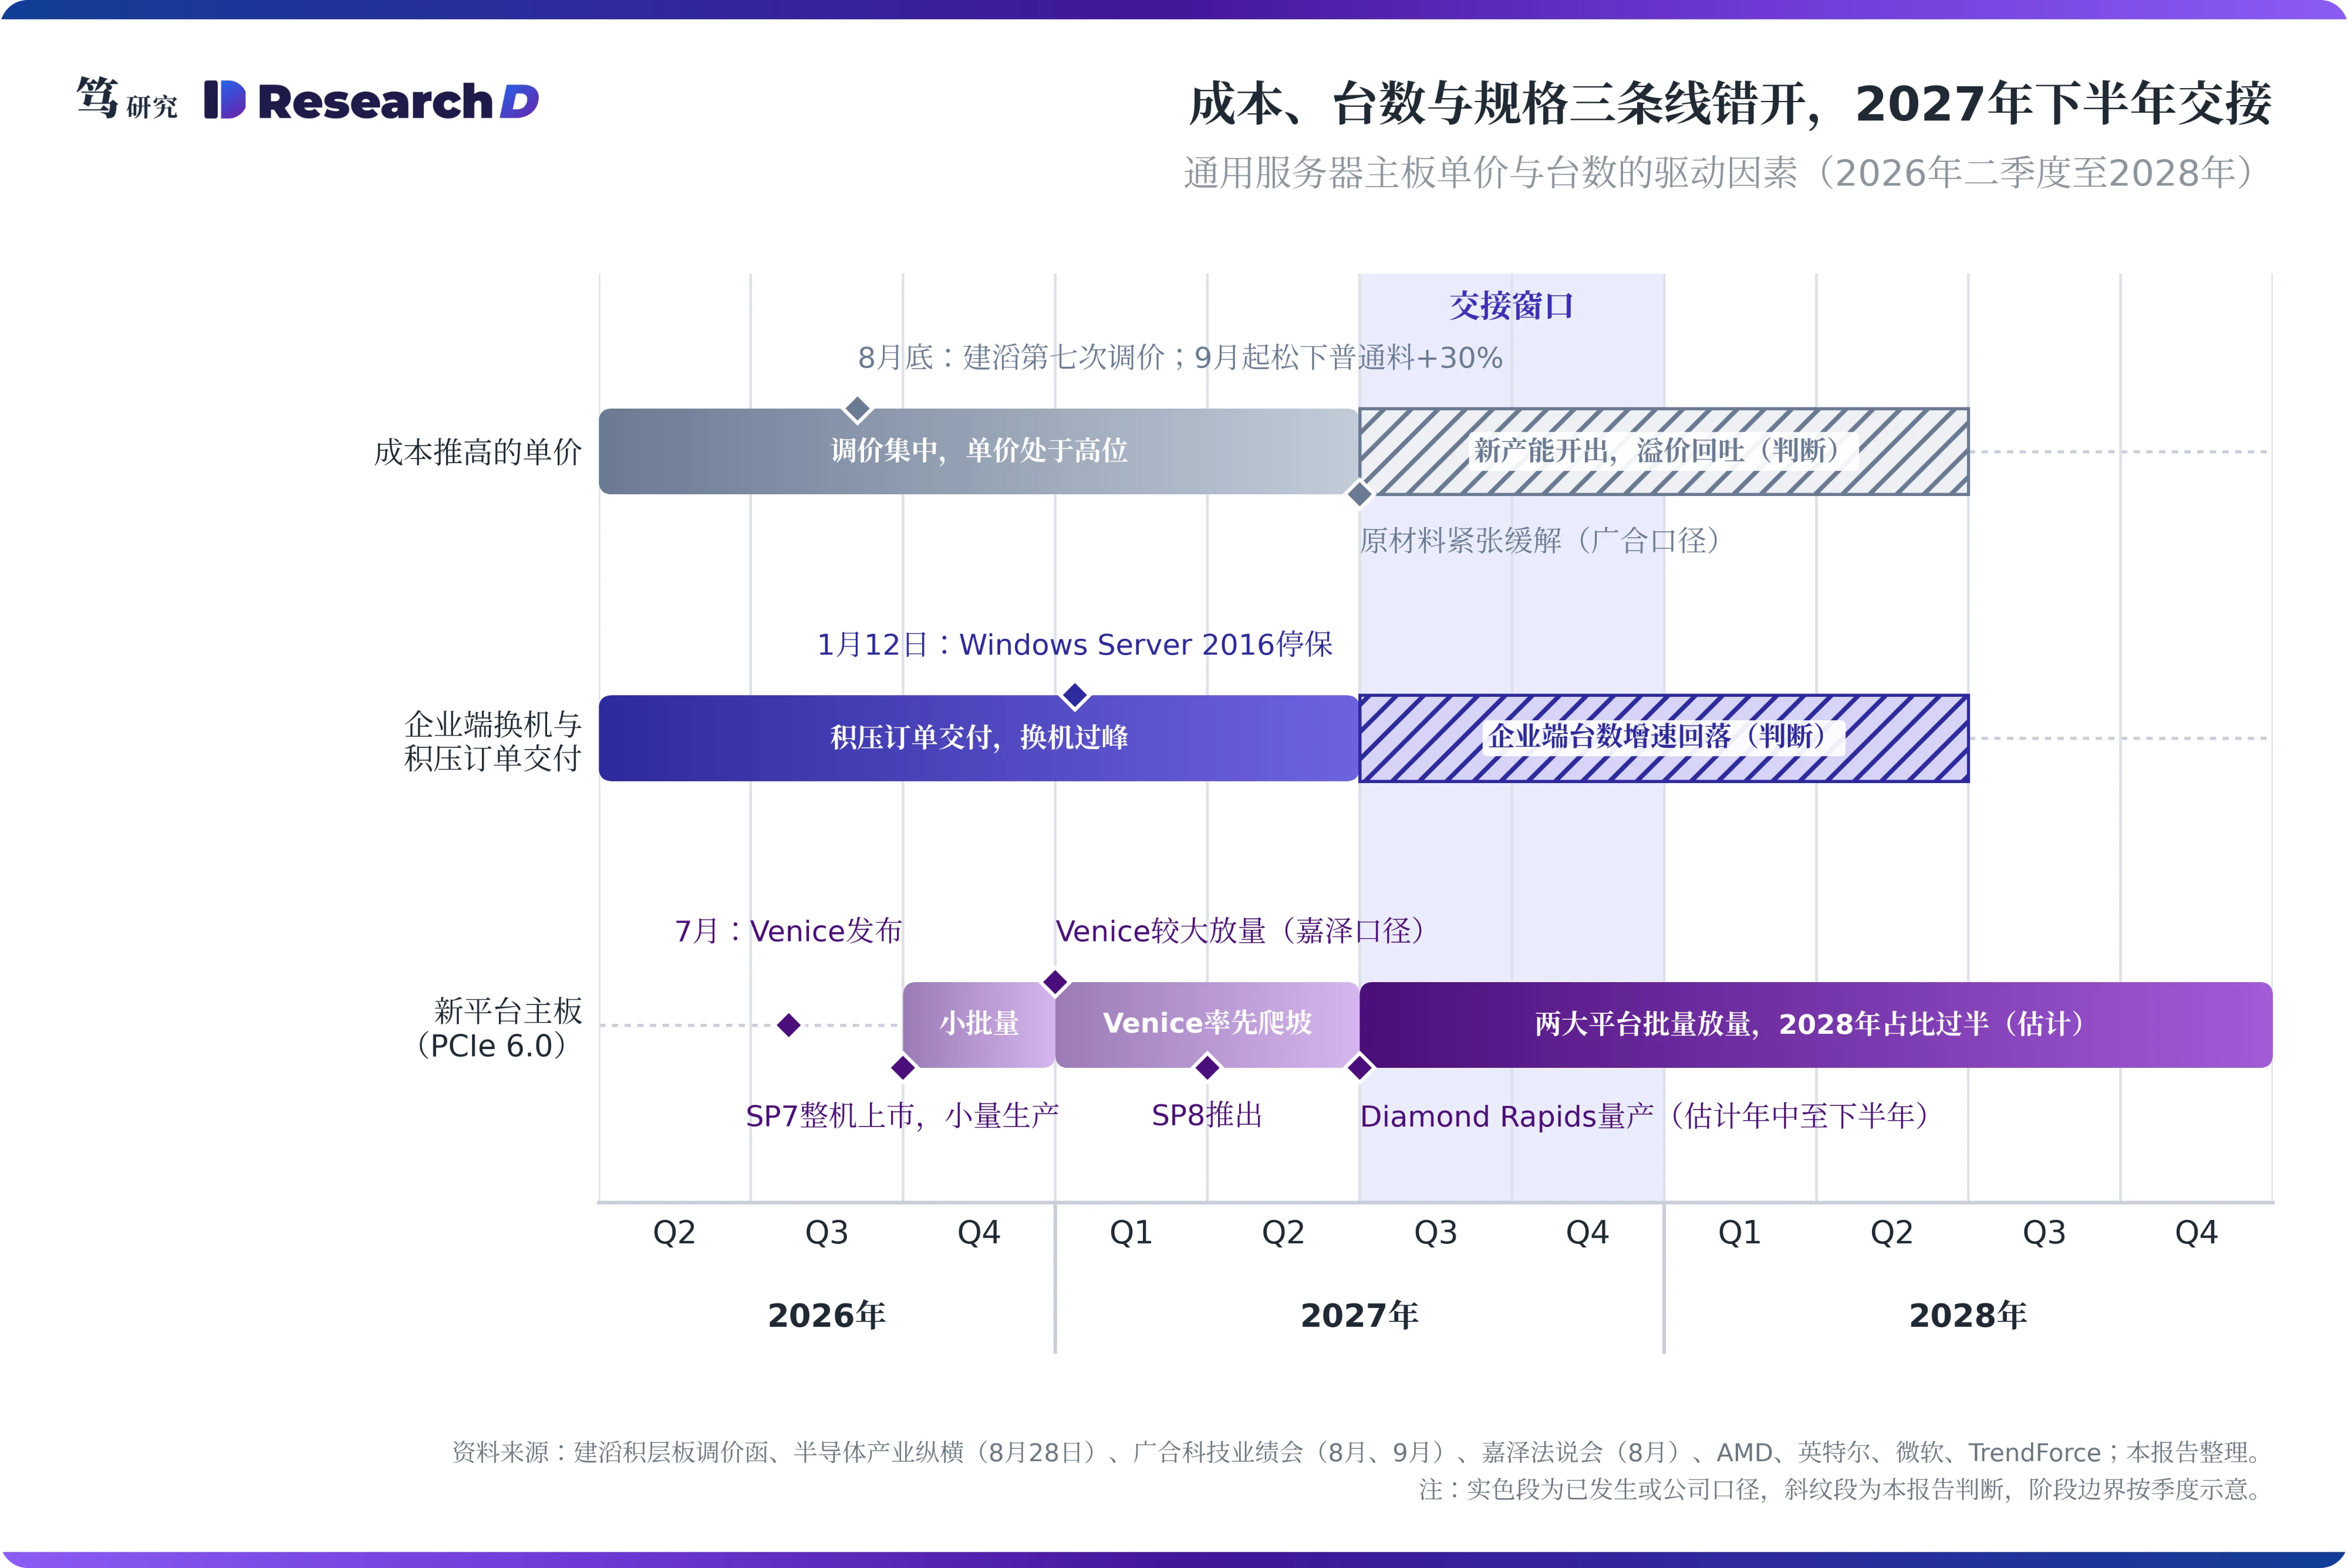
换机与积压订单集中在2027年上半年。笔者9月30日报告中测算,x86服务器CPU收入增长约65%,其中台数贡献约36%,单价与型号组合约64%;企业端换机日历在2027年上半年过峰,下半年先回落的是单价与企业端台数增速。眼下的出货仍被缺料压着:调研显示,服务器ODM月均产量由二季度的150万台左右降到7、8月的130万台左右。TrendForce在4月就指出,零部件交期拖住的需求会递延到2027年;Windows Server 2016的扩展支持在2027年1月12日结束,也会把一部分企业采购推到明年初。这些因素叠在一起,使得2027年的台数前高后低。
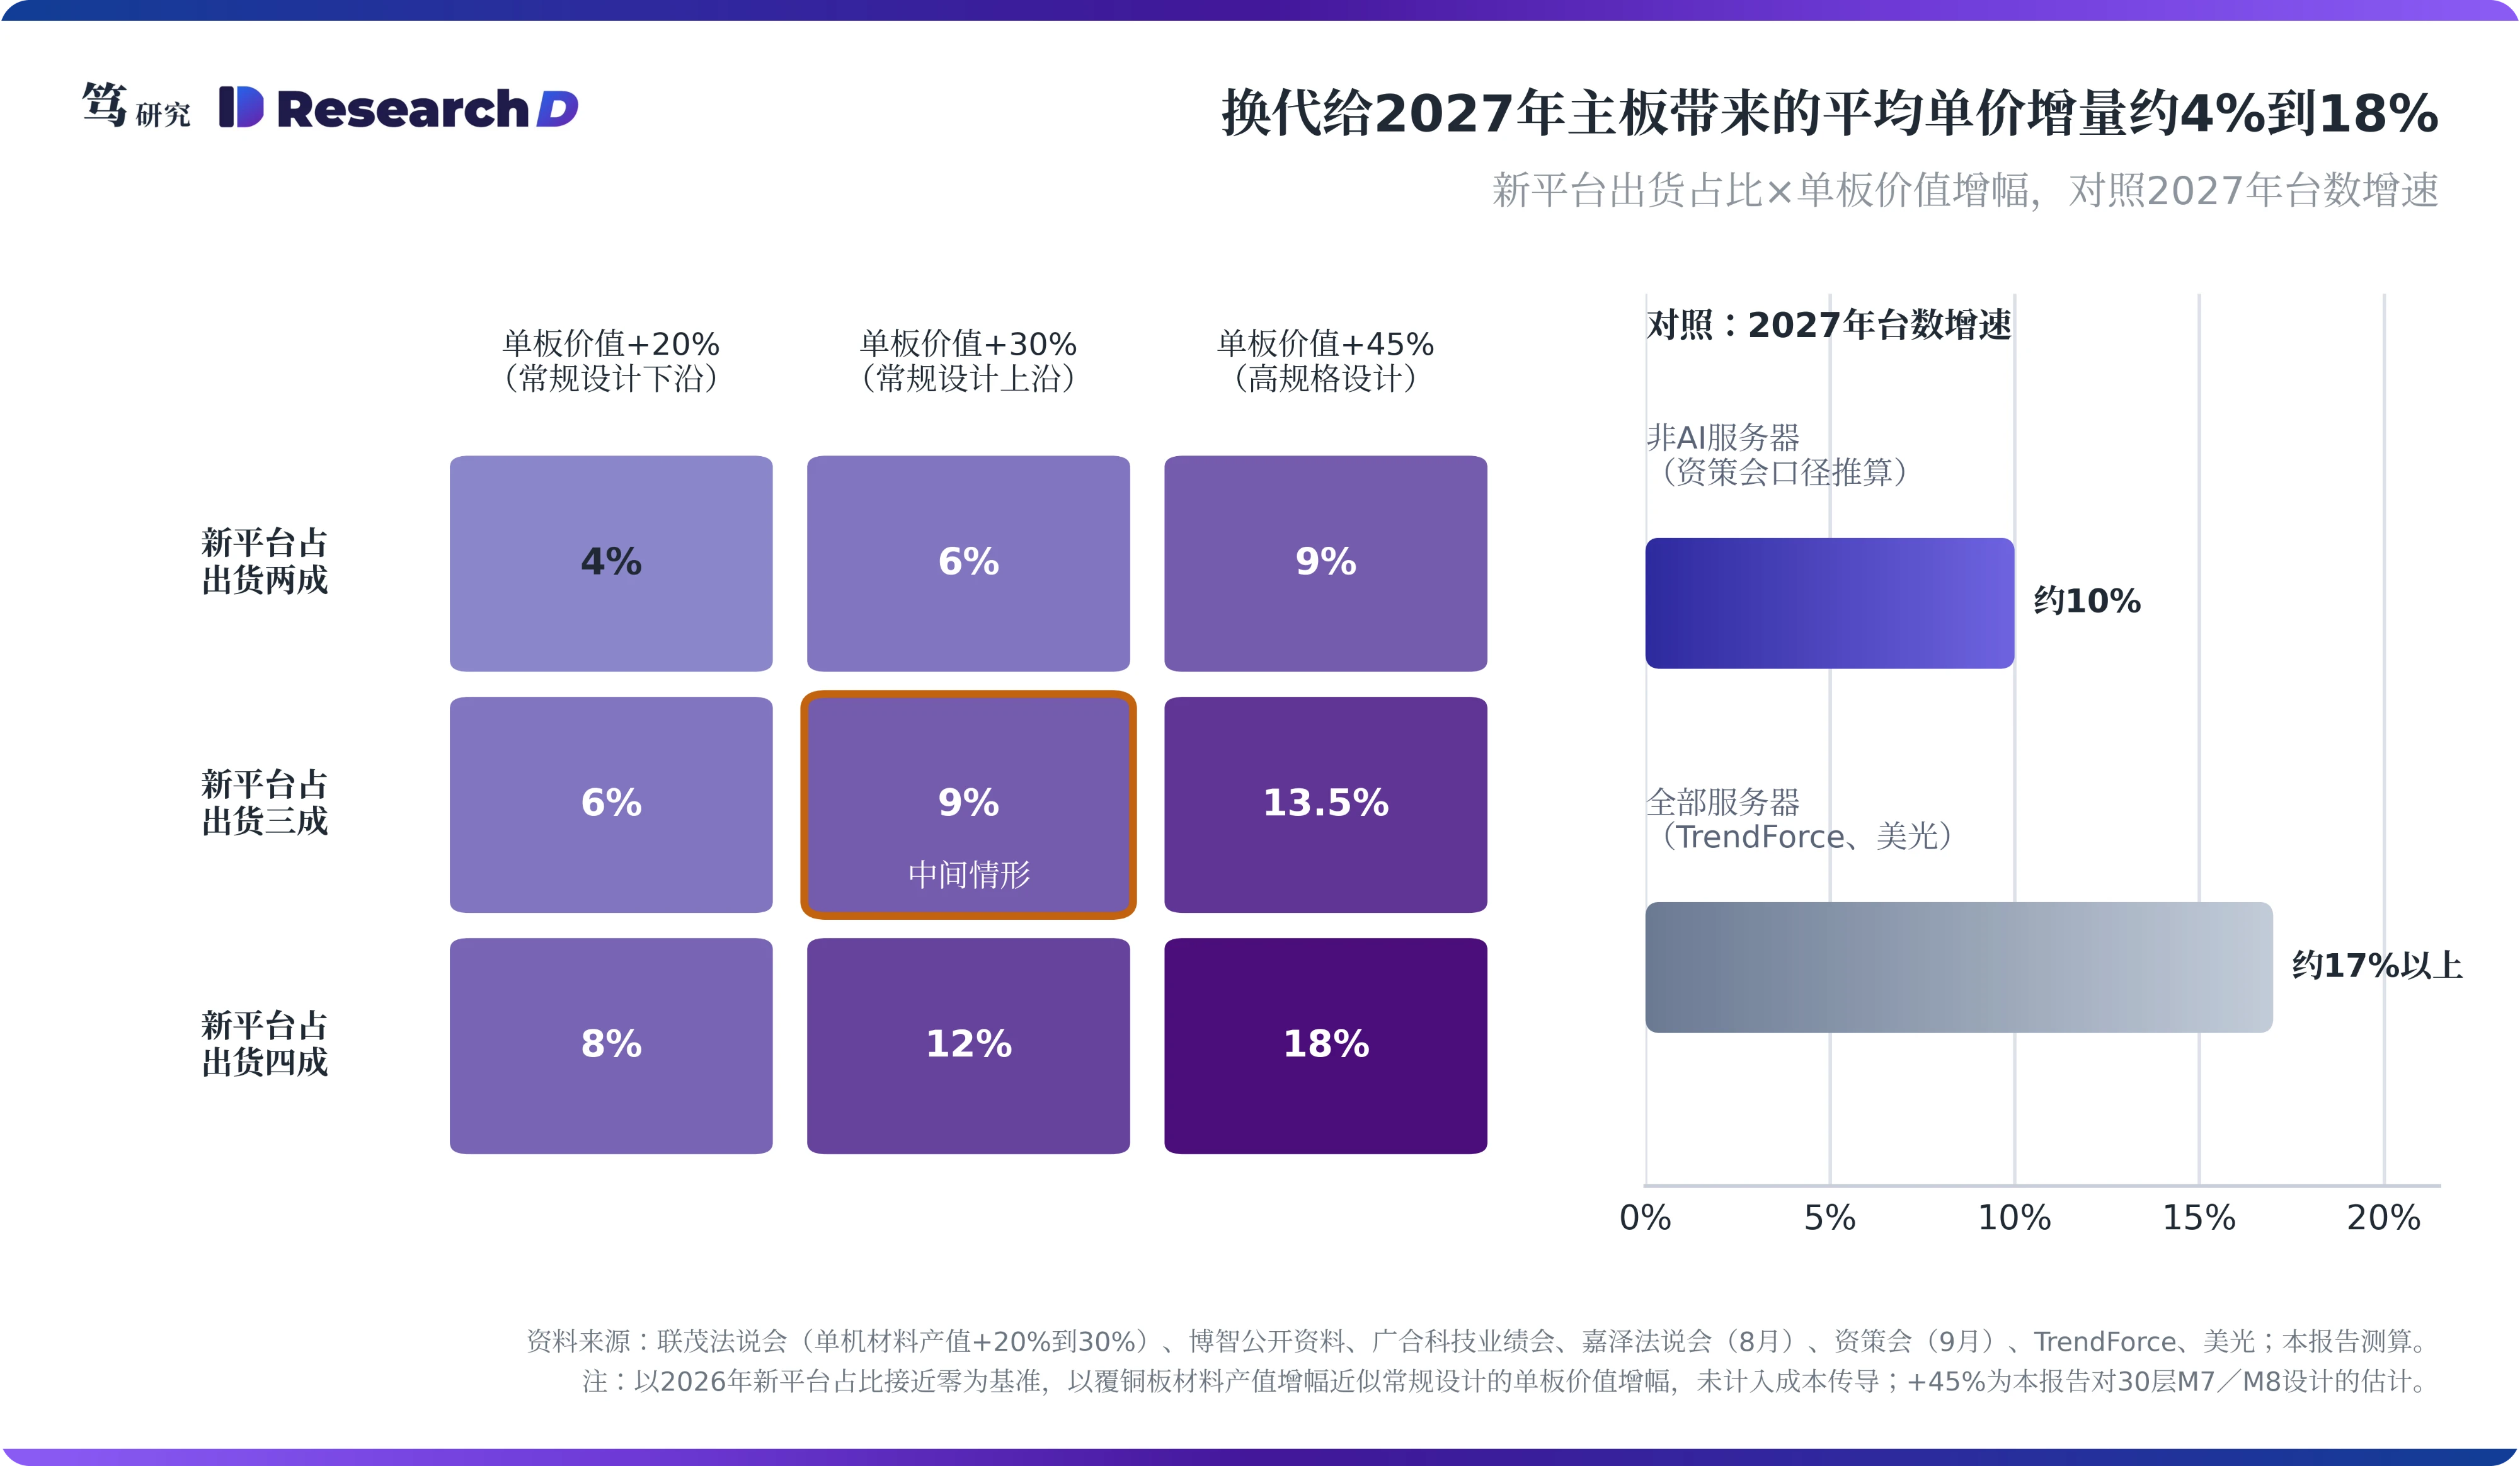
外部机构对2027年全年台数的预期并不低。TrendForce在7月预计2027年服务器出货增速高于2026年的17%,美光9月底预计2026、2027两年服务器台数都是接近两成的增长(high-teens)。资策会9月预计2027年全球服务器出货增长12.4%、达到1,860万台,其中AI服务器增长17.8%、达到540万台,据此推算非AI服务器约增长10%。全年台数高增与下半年企业端回落可以同时成立:前者靠积压订单与云厂扩容支撑,后者取决于企业的换机日历。
新平台主板2027年上半年才开始爬坡。插座厂嘉泽8月法说会披露,英特尔平台里2023年推出的Eagle Stream仍占近一半,2024年推出的Birch Stream升到约四成;AMD的Venice渗透率还不到3%,四季度小量生产,较大放量在2027年初。英特尔一侧,路线图泄露指向Diamond Rapids在2027年年中量产,ServeTheHome判断更可能落在下半年;Oak Stream平台规划在2027年一季度末至二季度开始放量。广合科技在8月业绩会上表示,PCIe 5.0向6.0的切换比原预期延迟约一个季度,目前PCIe 6.0产品只有小批量出货,大批量要到明年(9月15日业绩说明会口径相同)。嘉泽预计2027年Venice的渗透率有机会达到三到四成、Oak Stream接近三成,按其所说英特尔与AMD在服务器领域的份额已接近各半,粗略计算2027年新平台约占通用服务器主板出货的三成;若这是年末口径,全年平均会低于这个数。换句话说,换机高峰期间用的多是旧平台的板,新平台的价值增量要到2027年下半年才成规模。
三、内存紧缺先压单机内存,主板规格在设计时已经锁定
内存的瓶颈首先落在单机容量上。笔者在9月28日报告中判断,2027年内存将接替CPU成为服务器的瓶颈。从最新表述看,这个约束先体现为每台机器少装内存。美光9月底表示,2026、2027两年服务器台数的高增长,是以单机内存容量增速低于此前预期为代价的;TrendForce 9月30日指出,内存原厂提高了低容量RDIMM的出货比重。按TrendForce 7月的口径,2027年服务器RDIMM位元供给只增长15%到20%,落后于CPU出货增速。这说明内存不够时,客户先压缩每台机器的内存配置,机器照买。
主板的通道数由CPU决定,内存插多少都是同一块板。16通道的走线、层数和板材在设计阶段就已定型,出厂时插8条内存还是16条,主板都是同一块板。这使得单板价值对内存紧缺基本不敏感,内存约束最多影响台数。英特尔只保留16通道的Diamond Rapids,入门机型也要用这块大板。例外是AMD面向企业端的8通道SP8平台,2027年上半年推出,通道减半,但仍是PCIe 6.0规格。内存紧缺因此改变不了单板价值的方向,单板价值成为主板收入里可预期的一项,变数主要在台数。
四、今年板价上涨来自成本,换代单价要到2027年下半年才接棒
今年服务器板的涨价主要是成本传导。建滔积层板今年先后七次调价,8月28日这一轮FR-4上调10%、7628以下的薄布半固化片(PP)上调20%;松下电子材料自9月1日起,普通多层板材料上调30%,低损耗的MEGTRON系列上调15%。覆铜板厂今年至少调价六到七轮,调价集中在M6以下的物料,M8、M9的售价调整不大。广合科技表示,4月起的涨价主要针对原材料大涨后超出原报价体系的延续料号,二季度陆续执行。低端料涨得多、高端料涨得少,说明这轮单价上涨由成本推动,与平台规格关系不大。
联茂的毛利率说明了两种单价各占多少分量。联茂一季度毛利率只有11.42%,原因是电子布、铜箔与树脂涨价未能及时转嫁;二季度毛利率升到22.02%。同期M7只占其营收约5%到6%,公司预计下半年随一般型伺服器新平台放量升到一成出头(公司5月28日法说会)。M7占比这么低,撑不起毛利率翻倍,所以本文判断,二季度的毛利率跳升主要来自售价追上成本,规格升级的贡献要到2027年才显现。联茂中低阶材料(M2、M4)占营收六到七成,这部分恰是今年涨幅最大的一类。
成本溢价会在新产能开出后回吐。联茂泰国厂年底由月产30万张增至60万张,2028年上半年起再分批增加60万张;广合科技泰国新增产能四季度到位,云擎智造基地11月底投产;金像电泰国二厂与苏州二厂在2027年下半年投产。广合科技预计,原材料供给紧张的根本性缓解要等到2027年下半年以后。这使得成本推高的那部分单价从2027年下半年开始松动,先松动的是覆铜板,PCB售价随后跟进,时点与新平台放量基本重叠。
换代给2027年主板带来的单价增量,约为个位数到十几个百分点。按新平台在2027年出货中占两成到四成、单板价值提高两成到三成(高规格设计约四成五)估算,通用服务器主板的平均单价因换代提高约4%到18%,中间情形(新平台占三成、单板提高三成)约9%。拿这个数和台数比:非AI服务器2027年约增长10%,全部服务器的外部预测接近两成。所以2027年全年,换代带来的单价与台数的贡献基本相当。等到2028年新平台占比过半、企业端台数增速回落,收入增量才转为以单价为主。
本文认为,2027年下半年是交接窗口。这一时期有三股力量同时出现:成本溢价开始回吐,压低单价;新平台进入批量,抬高单价;企业端换机过峰,台数增速放缓。三者相抵之后,通用服务器板的收入增速可能出现一段放缓,放缓的幅度取决于新平台渗透能否跑赢成本溢价的回吐。这也回答了本文的核心问题:平台换代抬高的是单板价值,但这部分价值要到2027年下半年以后才接过增长的主导权。
五、Arm自研服务器由云厂直采,规格先到、单价由云厂锁定
超大厂自研的Arm服务器另走一条路。笔者在9月23日报告中判断,Arm的受益集中在自研芯片的少数超大厂。AWS去年12月称,Graviton已连续三年占其新增CPU算力的一半以上;Arm在5月的财报中称,其在头部超大厂CPU算力中的份额约五成。这类主板由云厂定义规格、交给ODM生产,PCB厂进入的是云厂的指定料清单,议价对象是云厂本身。
Arm板的规格先到一步,单价却由少数大买家锁定。Graviton5已支持PCIe 6.0,先于x86新平台进入同一代接口;但价格由少数大买家锁定,成本传导慢于品牌渠道,项目切换还会让单个板厂的份额出现跳变。IDC数据显示,ODM直供在全球服务器营收中的占比由2025年二季度的60.6%降到2026年二季度的53.9%,IDC的解释是品牌厂商承接的AI基础设施部署份额在上升。可见渠道份额的变化主要由AI机型带动,不宜据此推断通用服务器的换机节奏。所以分析通用服务器主板的换代红利,应以x86新平台为主线,Arm自研板单列看待。
六、投资含义:联茂与广合对换代最敏感,金像电与博智主要看AI板
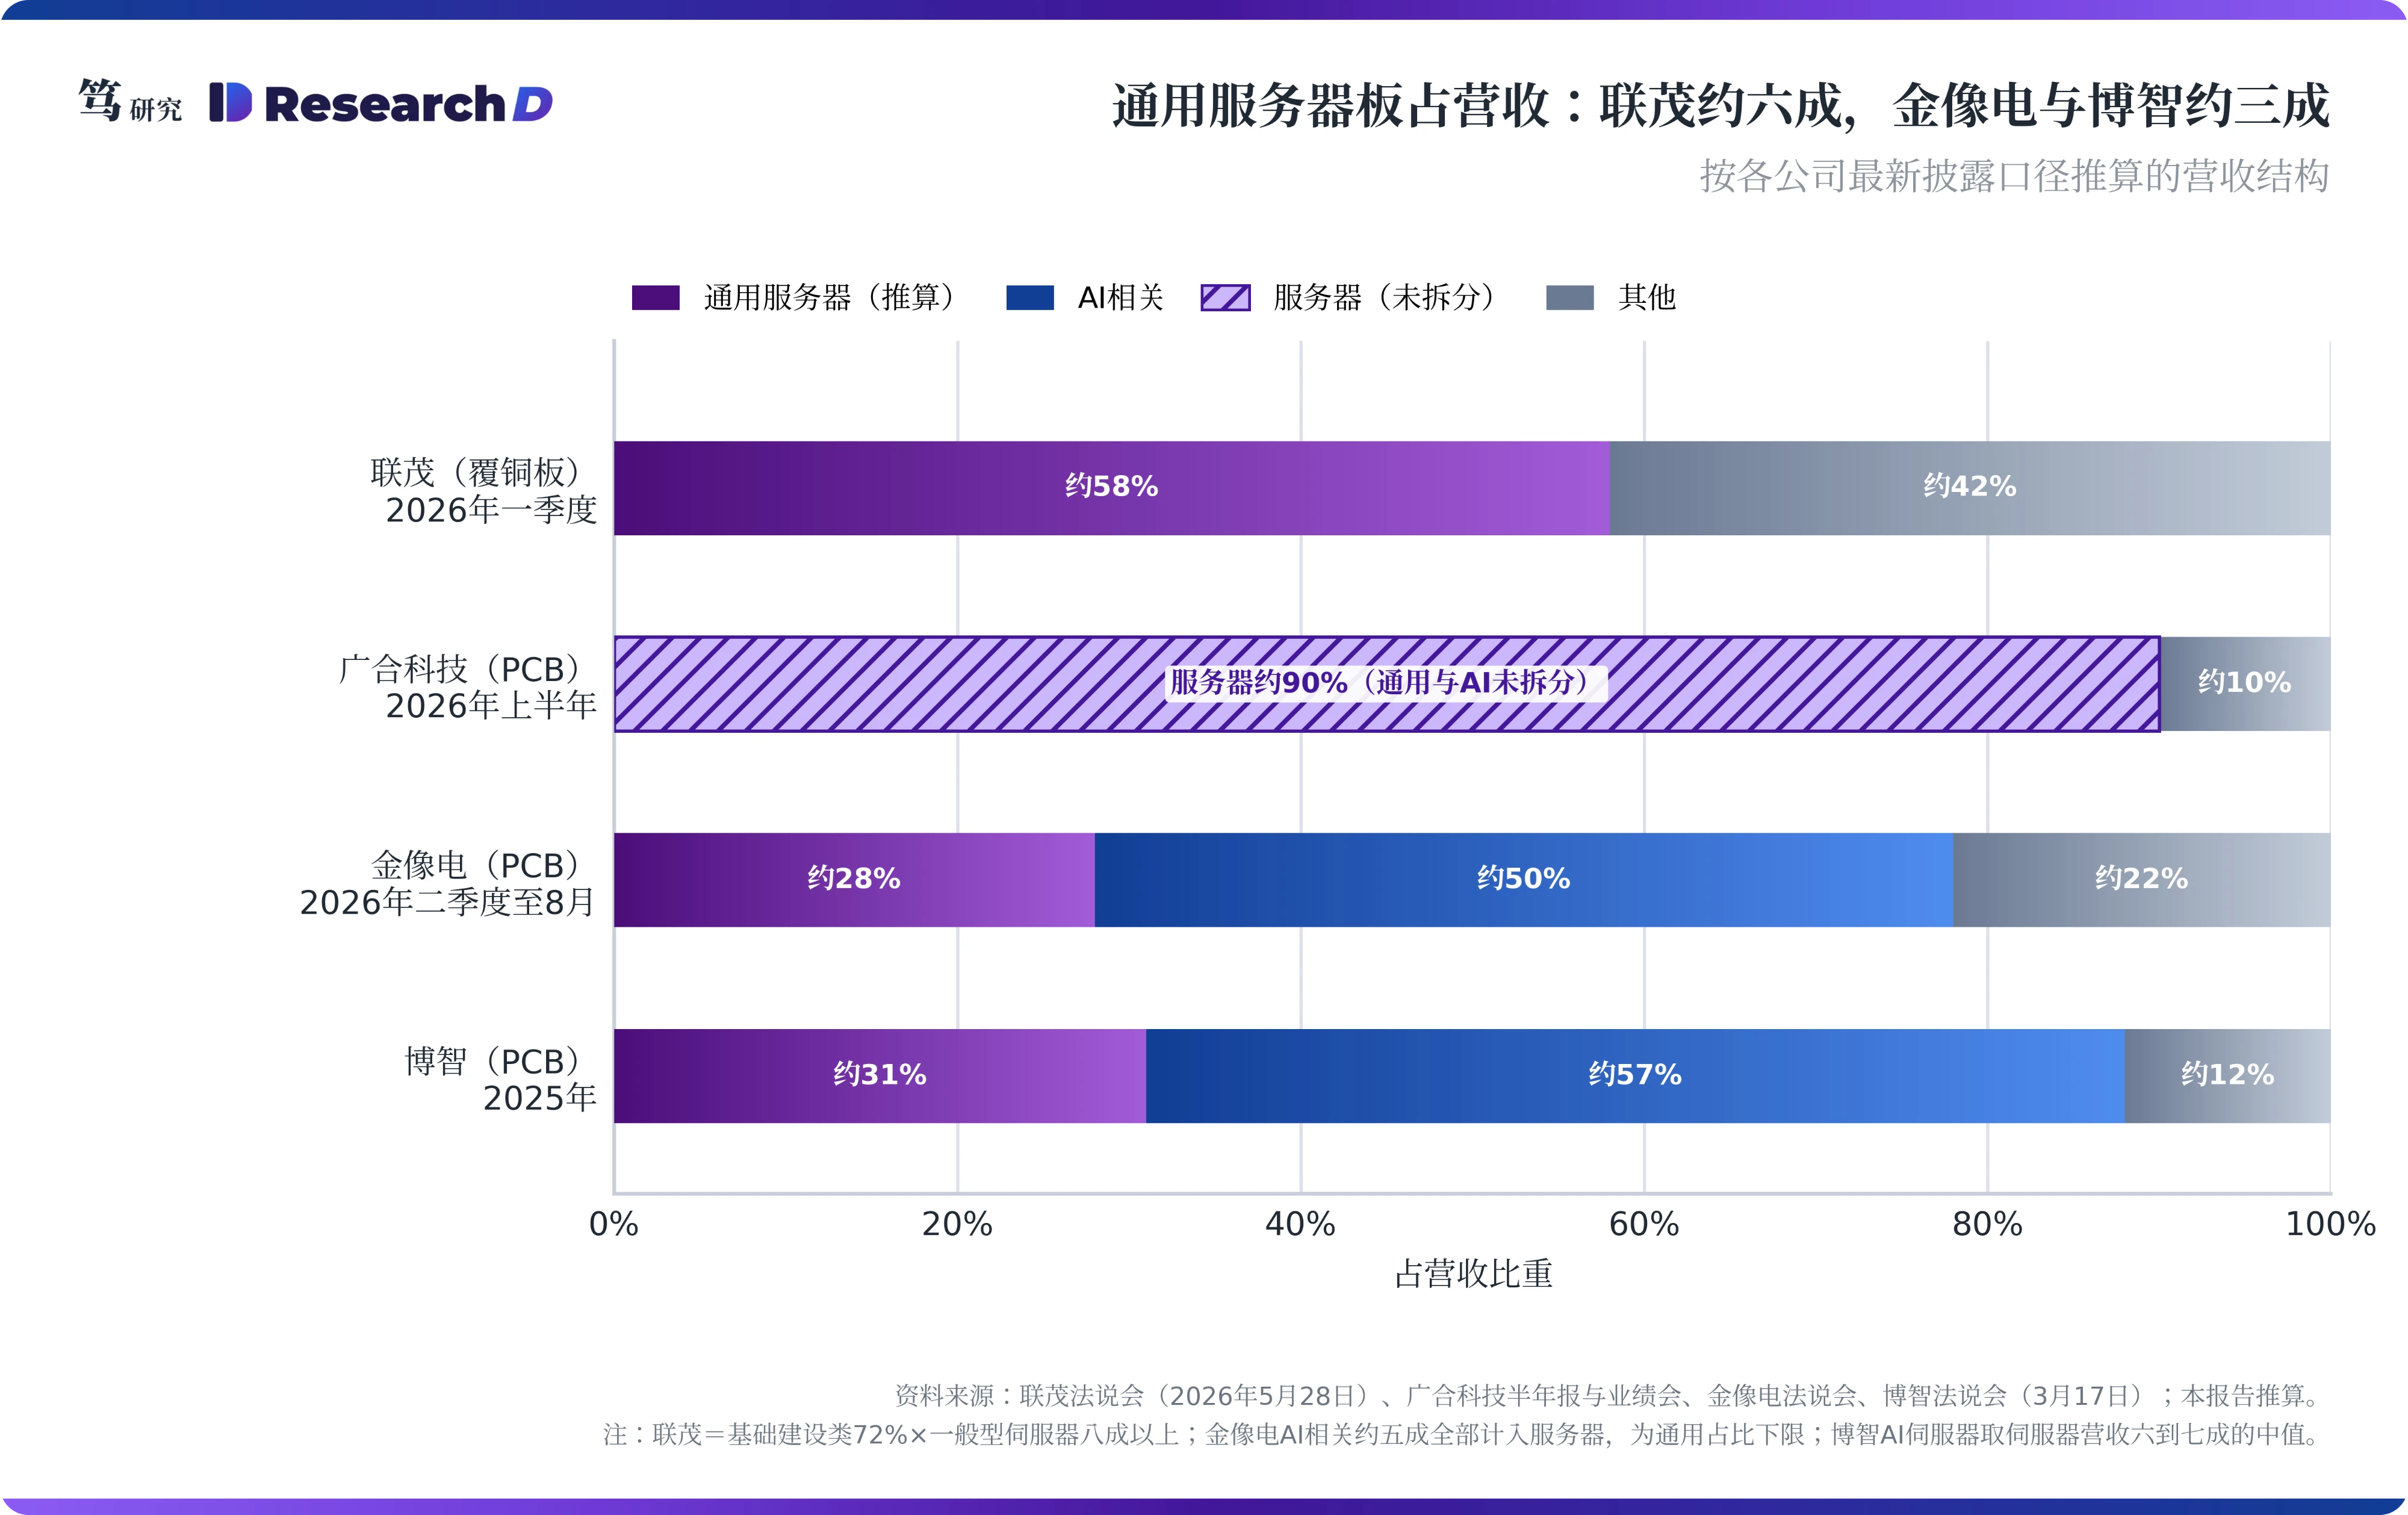
联茂是通用服务器平台换代最直接的受益者,也最直接面对成本溢价回吐。按公司5月28日法说会口径,2026年一季度基础建设类占联茂营收72%,其中八成以上是一般型伺服器,据此推算通用服务器约占其营收六成;调研显示,公司在AMD平台的覆铜板份额逾六成,在英特尔平台约三到四成。受影响的是两块业务:M7的放量直接对应Venice与Diamond Rapids的渗透,是增量;中低阶材料的涨价在2027年下半年面临回吐,是减量。两股力量此消彼长,决定其2027年毛利率能否守住二季度的水平。
广合科技是A股里与通用服务器主板换代绑定最深的公司。其服务器产品收入占比由2025年的约八成升到2026年上半年的约九成,境外销售占72.26%,泰国工厂专注算力服务器高端主板。公司在通用服务器领域已完成PCIe 6.0平台的批量能力建设,大批量出货在明年。这意味着其2027年的增长要由涨价驱动切换到规格驱动:二季度落地的涨价将进入高基数,PCIe 6.0主板的放量节奏是关键读数。受换代节奏直接影响的是通用服务器主板这块主营业务;云擎智造基地面向AI算力与GPU高端产品,节奏由AI客户决定。
金像电与博智的增量主要来自AI板,通用服务器换代是次要变量。金像电伺服器板约占营收78%,AI相关产品占比已由约两成升到约五成,据此推算通用服务器板约占其营收三成上下;其泰国厂产品结构正由一般型伺服器板转向高阶AI板。博智2025年伺服器占营收88%,其中AI伺服器占伺服器营收六到七成,通用服务器板约占三成。市场常把这两家当作通用服务器换代的受益者,其收入结构其实已经换了主线:受换代影响的只是约三成的通用服务器板,AI板与交换机板的节奏由AI客户的项目决定。另一方面,大厂把产能挪向AI板,通用服务器板的供给偏紧,这对2027年上半年的通用板价格形成支撑。
七、跟踪与证伪:盯住M7占比、PCIe 6.0批量出货和台数单价拆分
第一组信号看规格兑现的速度。联茂M7营收占比能否在2026年下半年升到一成出头、2027年继续上行;广合科技PCIe 6.0主板何时转入大批量;Venice能否如嘉泽所说在2027年初较大放量,Diamond Rapids量产落在年中还是下半年。若2027年上半年联茂M7占比仍停在一成上下,说明新平台渗透慢于本文假设,换代单价的接棒要推迟到2028年。
第二组信号看台数与单价的拆分。IDC季度数据中非加速服务器的台数与单价增速,TrendForce是否首次给出2027年分半年预测,服务器ODM月产量能否回到二季度的149万台以上,低容量RDIMM占比与服务器DRAM合约价。若2027年下半年非加速服务器台数仍保持15%以上的增长,企业端换机过峰的判断就不成立,台数仍是主角。
第三组信号看成本溢价何时回吐。建滔等覆铜板厂的调价函何时转为降价,电子布报价何时回落。若规格溢价兑现之前成本溢价已经大幅回吐,2027年下半年通用服务器板的单价会出现一段空档,相关收入增速先于AI板放缓。
上行风险在于Diamond Rapids提前量产并带动新一轮企业换机,通用服务器主板中M8与30层设计的采用比例提高,以及AI板持续挤占产能使通用板涨价延续。
下行风险在于Diamond Rapids进一步延期,整机厂以混压与线缆压缩主板规格,内存紧缺由单机容量传导到台数,新增覆铜板与电子布产能提前开出,以及Arm自研服务器份额扩张快于预期、压缩x86主板的出货池。
以上内容不构成任何投资建议,请风险自担。