2026.10.08 | AC | Power | Weichai & US Grid Executive Order
原标题:潍柴动力与美国行政令:柴发过关看组装地,燃气机组仅并网部分受影响
摘要
- 69千伏、表后、法国产三条依据是否成立;
- 表后柴发纳入调度后,细则会禁止还是附条件放行;
- 美国组装能否过关,Generac大单受何影响;
- 燃气机组离网与并网,哪种受行政令影响;
- 利润敞口多大,细则前后看哪些信号。
美国电网行政令把法国产与潍坊产同列为外国生产,但潍柴北美柴发基本经美国组装,细则大概率以条件代替禁令。燃气机组离网运行时与大电网关联较弱,受影响的主要是并网部分。直接收入敞口约2.5%,从严情景下2027E归母净利润影响约2.5%。
8月26日,美国总统签署EO 14421,以大电网安全为由宣布国家紧急状态,并要求能源部在120天内出台审查与禁止外国电网设备的细则。这原本是美国电力行业内部的合规问题,却对潍柴北美业务的估值有着关键影响。市场判断潍柴受影响程度的依据主要有三条:设备电压在69千伏以下;柴发装在数据中心的电表之后(即表后,只服务数据中心自身负荷);发动机来自法国博杜安。放回行政令原文逐条检验,这三条依据的分量各不相同,而结论能否成立,要看另外两项条件。
一、法国产也是外国生产,潍柴可依靠的是表后定位与美国组装
行政令第5(c)节对“外国生产”只给了一条标准:未在美国制造、生产或组装。按这条标准,博杜安在法国卡西斯生产的发动机与潍坊生产的发动机同属外国生产,原产地写法国还是写中国,在本令下结果相同。法国原产地证明能影响的是关税与买方观感,行政令的认定却按产地与控制关系两项进行。反过来看,同一条标准也意味着,在美国完成组装的机组有可能脱离外国生产的认定,而这正是潍柴北美出货的主要形态。
第二项检验是控制关系,这一项对潍柴恒成立。第2(a)节禁止的是外国生产的大电网设备交易,认定时看的除了整机,还包括关键部件、软件、固件、维护服务与远程访问能力;只要这些由受管外国实体“拥有、控制、管辖或指使”的主体设计、开发、制造或供应,就落入范围,原文没有设持股比例门槛。受管外国实体按第5(e)节援引《国际武器贸易条例》第126.1条认定,行政令正文没有点名国家,中国经这一援引落入定义,细则还可另行认定具体国家与主体。博杜安是潍柴的全资子公司;PSI方面,潍柴通过全资子公司潍柴美国持股约46.0%,在董事会派有4名代表、占多数,创始人股东还签有投票支持潍柴提名人选的协议。这使得潍柴所有北美路径都满足受管实体关联这一项。
设备清单与69千伏这两处条文,常被视为潍柴的第一道保护,但原文的设定与这种读法有出入。第5(b)节的设备清单列入小型与备用发电机、发电涡轮、储能、并网逆变器和支撑关键基础设施的UPS,限定语是“用于大电网变电站、控制室或发电站”。69千伏出现在第5(a)节,作用是把69千伏及以上的输电线路纳入大电网,原文排除的是本地配电设施,设备本身没有电压门槛;能源部征询文件第A-2题也还在征询备用发电机、小型发电机与UPS应否按电压、容量、连接性、功能或位置设门槛。据调研了解,变压器渠道普遍把69千伏理解为设备门槛;而35千伏以下的设备实际可依靠的是本地配电排除,结果取决于细则如何界定数据中心内部配电。
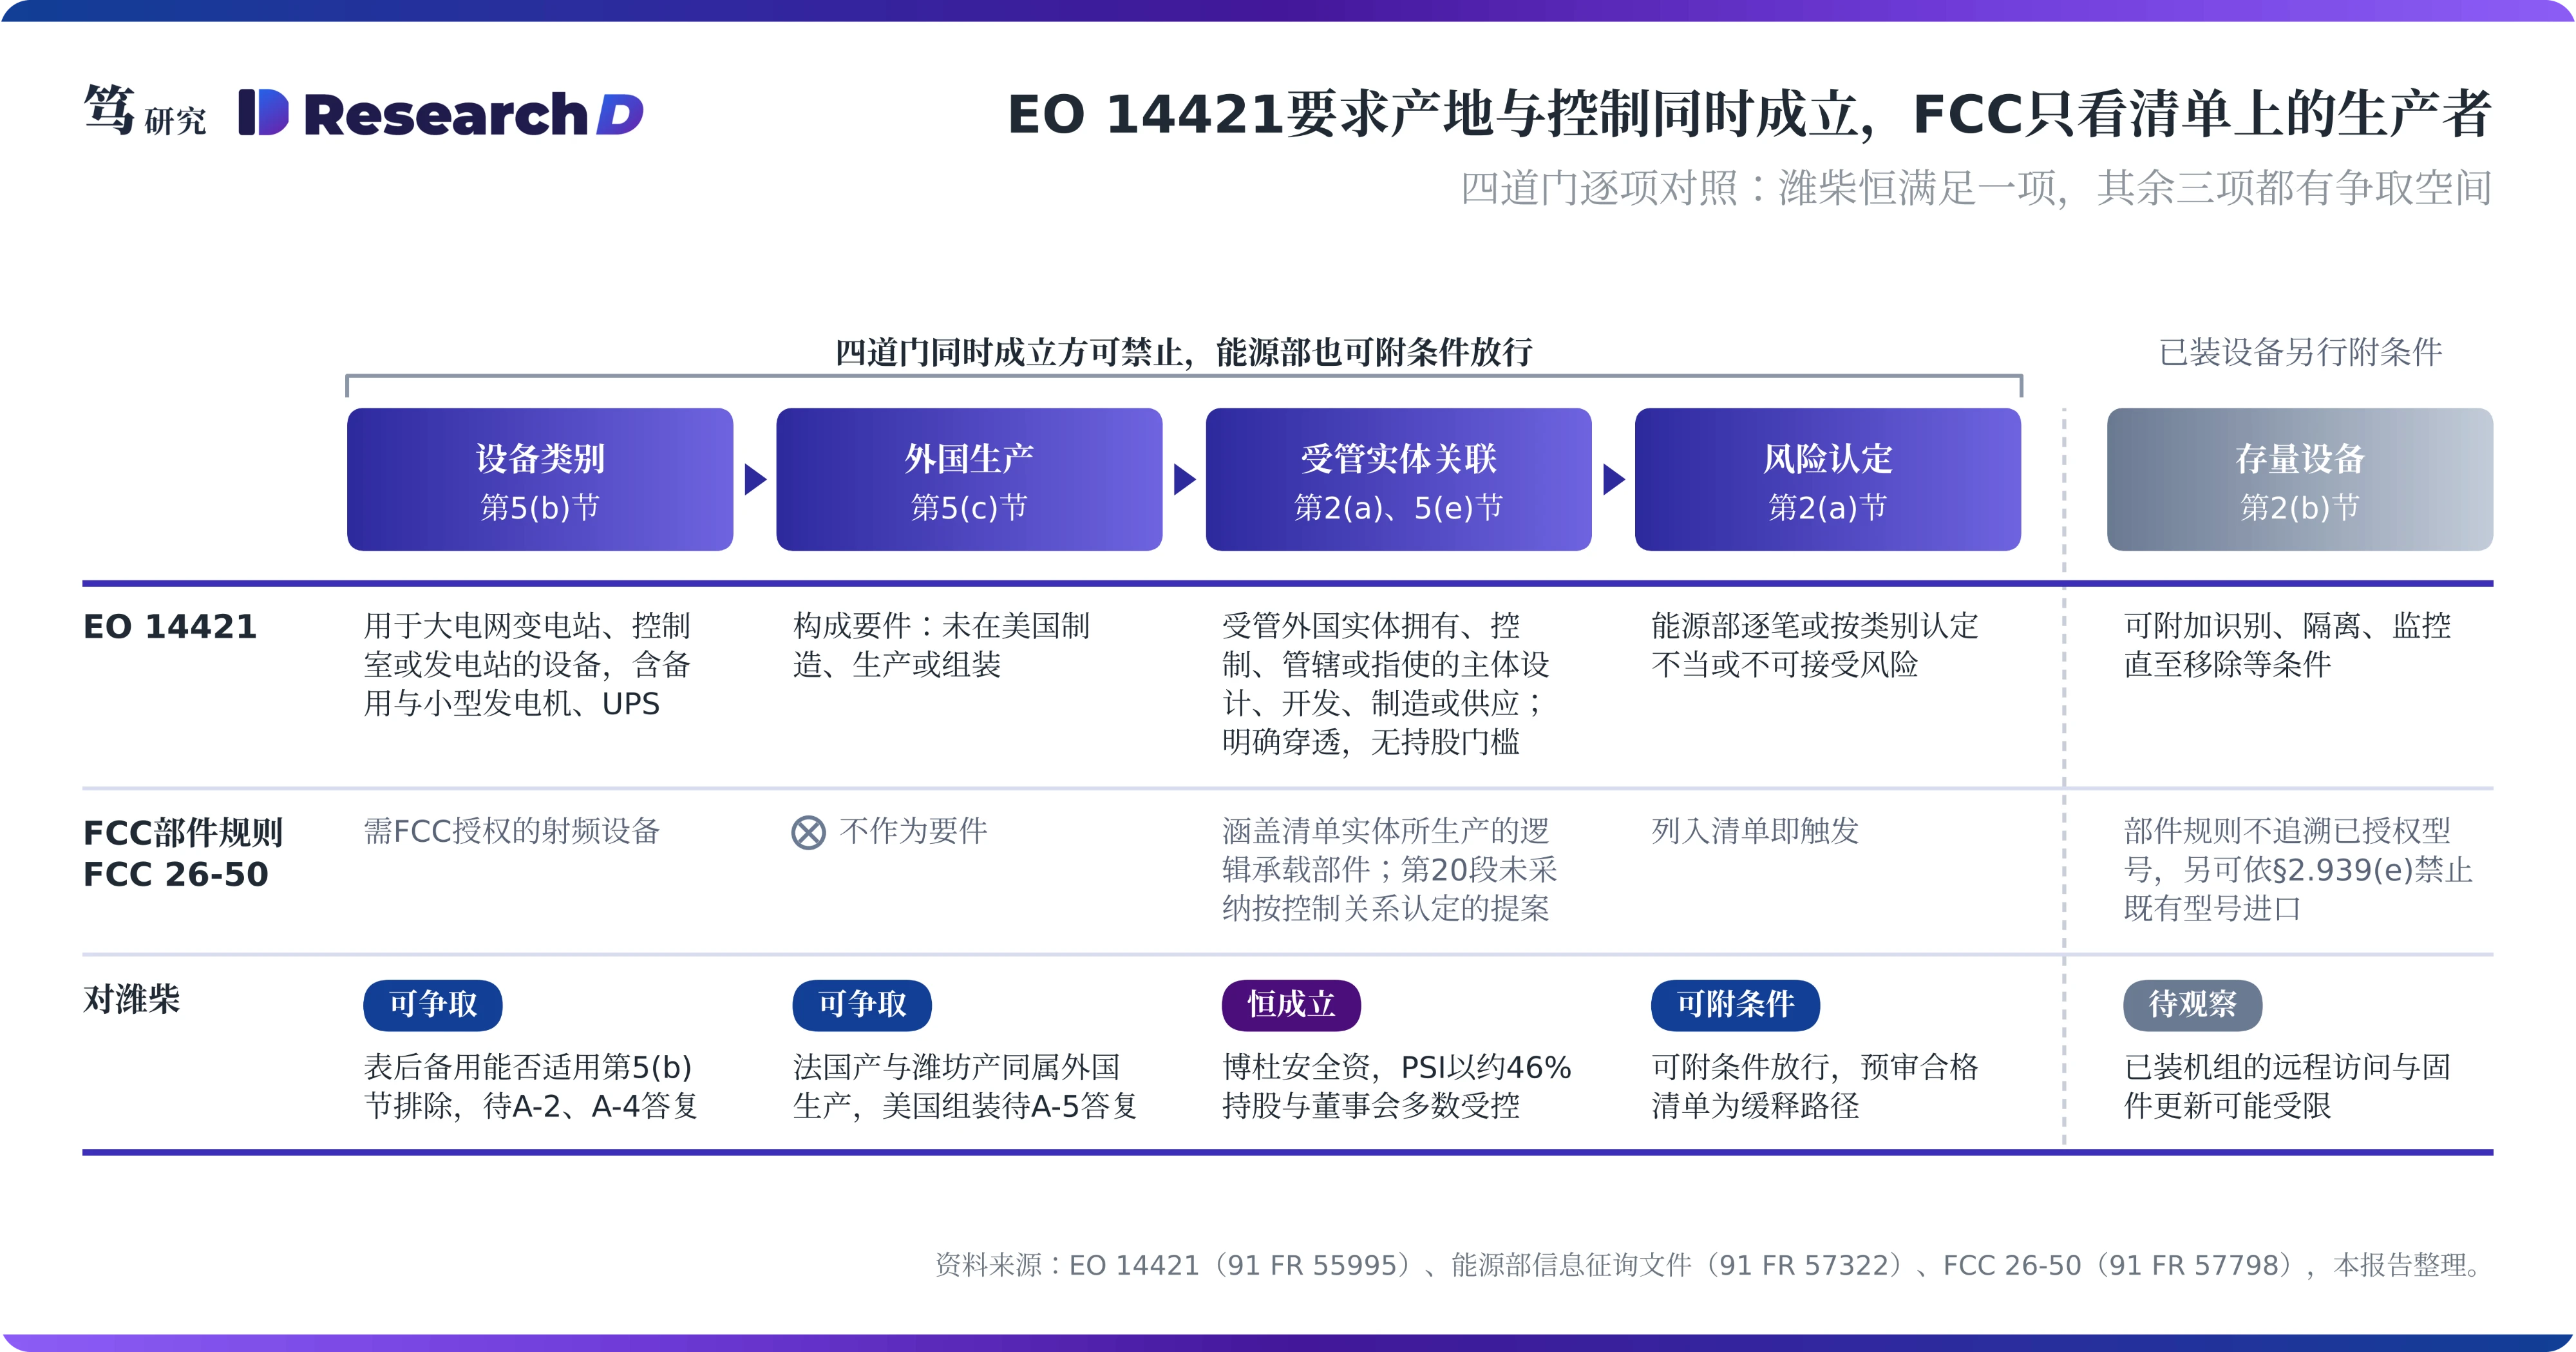
这套判据与FCC的部件规则分属两种框架,需要分开判断。笔者9月11日和12日的FCC分析报告上下篇,以“产地决定进不进禁区、所有权决定能否放行”讨论FCC;其后FCC终版部件规则(FCC 26-50)把这两条都留给了第三次拟议规则,部件禁令只看生产者是否在涵盖清单上。EO 14421则把外国生产与受管实体关联写成同时成立的两项要件,另设设备类别与能源部风险认定两项,合计四道检验(所下图所示)。对潍柴而言,受管实体关联一项恒成立,但设备类别与外国生产两项都有争取空间:前者对应表后定位,后者对应在美国组装;第四项风险认定还允许能源部附条件放行。
二、表后备用机组正被纳入电网调度,细则大概率以条件代替禁令
2026年的条文为表后备用机组新开了一条排除路径。2020年EO 13920的同类条款要求“不在清单内且用途超出大电网”两项同时成立,清单上的备用发电机无从援引;EO 14421改为“不在清单内,或用途超出大电网且与本令关切的安全风险无关”。按字面读,清单上的备用发电机由此有了被排除的路径。这条路径要求证明设备与远程操控、供应中断这类关切无关;行政令的认定事实专门提到外国设备可能内置可供远程访问的数字后门,所以远程访问与固件的管理安排,将决定这条路径能否用上。
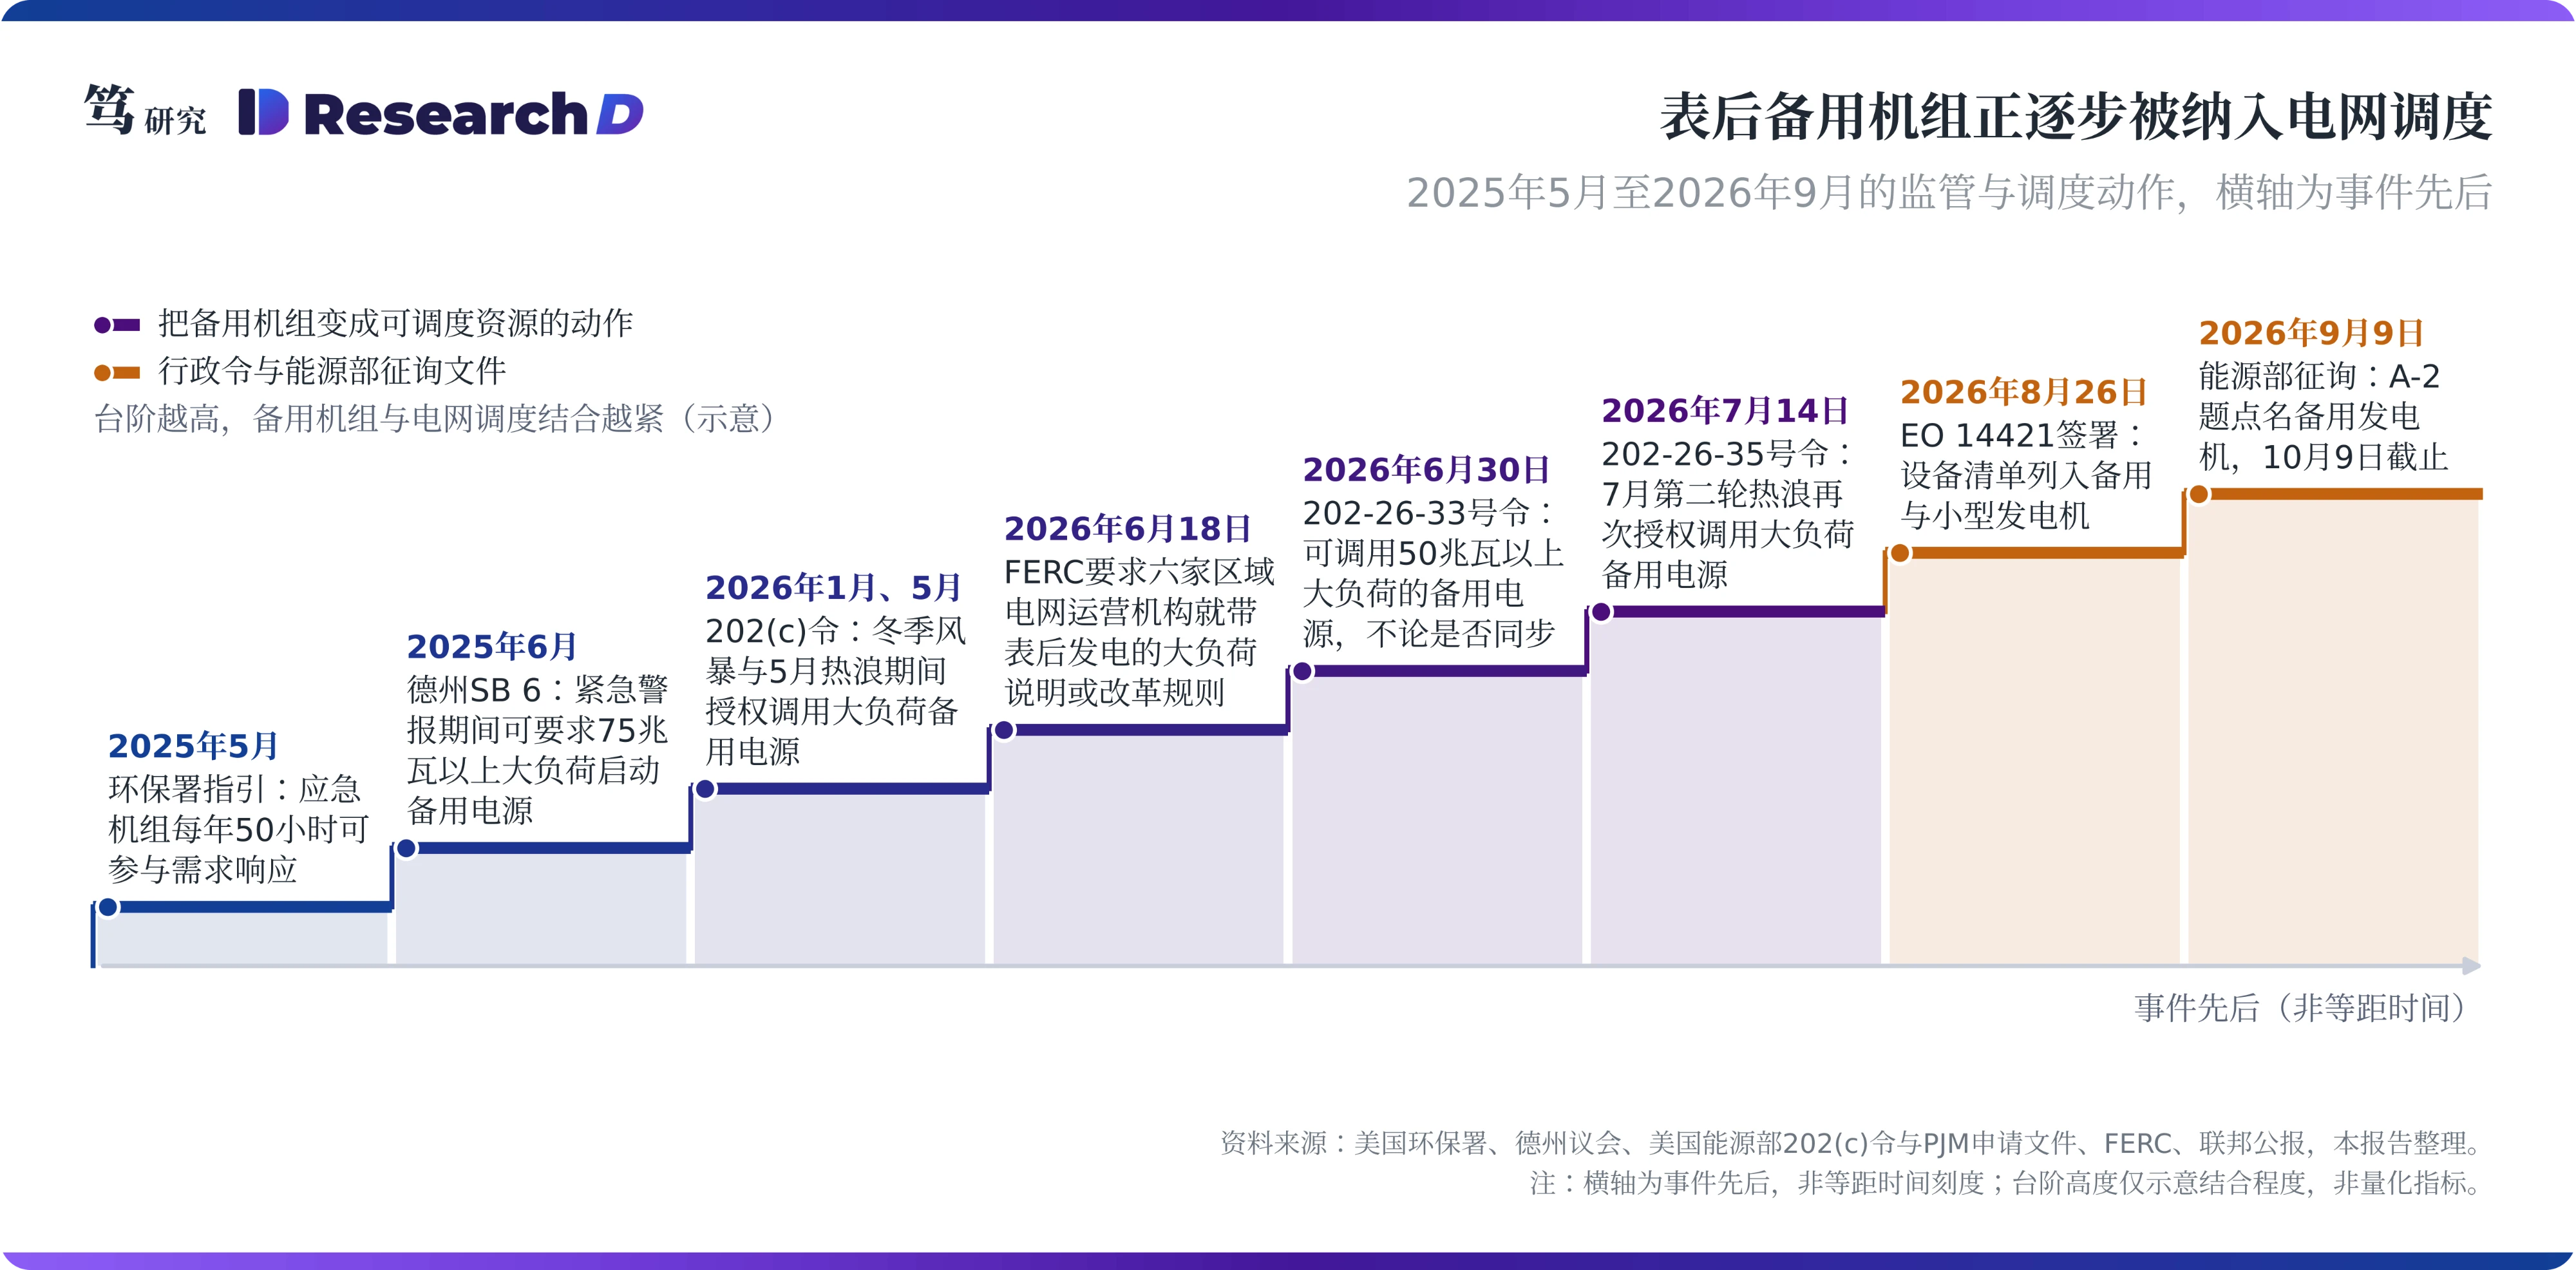
与此同时,美国电网政策过去一年持续把这类机组变成可调度资源。《联邦电力法》第202(c)条允许能源部在电力紧急状态下直接下令。据PJM(美国最大的区域电网运营机构)向能源部提交的申请文件与其监管报告,能源部2026年至少在1月26日(202-26-06、202-26-07号)、5月18日(202-26-23号)、6月30日(202-26-33号)与7月14日(202-26-35号)四次向PJM签发涉及大负荷备用电源的紧急令。其中,6月30日的202-26-33号令允许PJM在紧急状态下调用大负荷的备用电源,所列资源包括备用发电机、直连发电与储能,不论是否与大电网同步;PJM对大负荷的界定是单点50兆瓦以上,其6月24日修订的操作规程要求15分钟内完成切换。能源部长在该令及7月3日的延期令(202-26-33A)中写道,有数十吉瓦现成的备用发电基本闲置;能源部6月30日的新闻稿则估计,全国闲置的备用发电超过35吉瓦。
州与联邦监管也在同一方向推进。环保署2025年5月的指引允许应急机组每年50小时参与需求响应。德州2025年6月签署的SB 6规定,75兆瓦以上的大负荷须申报可满足一半以上自身负荷的现场备用电源,ERCOT在能源紧急警报期间可要求其启动备用电源或削减负荷。FERC在2026年6月18日又要求六家区域电网运营机构,就带表后发电的大负荷说明或改革规则。这些规则的共同点,是把表后机组纳入电网的应急资源池。
机组被调用得越多,就越贴近行政令对大电网的定义,但美国政府自身对这批机组的依赖也越深。第5(a)节的大电网包括“维持电力系统可靠性所需的发电设施电能”一款,一台按调度指令在紧急状态下承担负荷的备用柴发,正好对应这句话描述的情形(推测)。另一方面,能源部长在紧急令中把这批机组视为现成的可靠性资源,第2(b)节也要求能源部在隔离、替换前考虑可靠性、安全替代品的可得性与基本服务连续性。据调研了解,北美买方对中国品牌柴发的核心顾虑是远程关机;能源部征询文件第B-6题恰好专门征询“在不影响安全运行的前提下关闭远程访问”的能力,第D-2题也把取消远程访问列为存量设备的处置手段之一。两方面叠加,笔者推测细则对表后柴发大概率以远程访问、固件与本地运维条件落地,直接禁止的可能性较低。这意味着柴发的结果最终取决于外国生产这一项,也就是美国组装能否过关。
三、美国组装有望过关,Generac与亚马逊的24亿美元订单是第一个检验
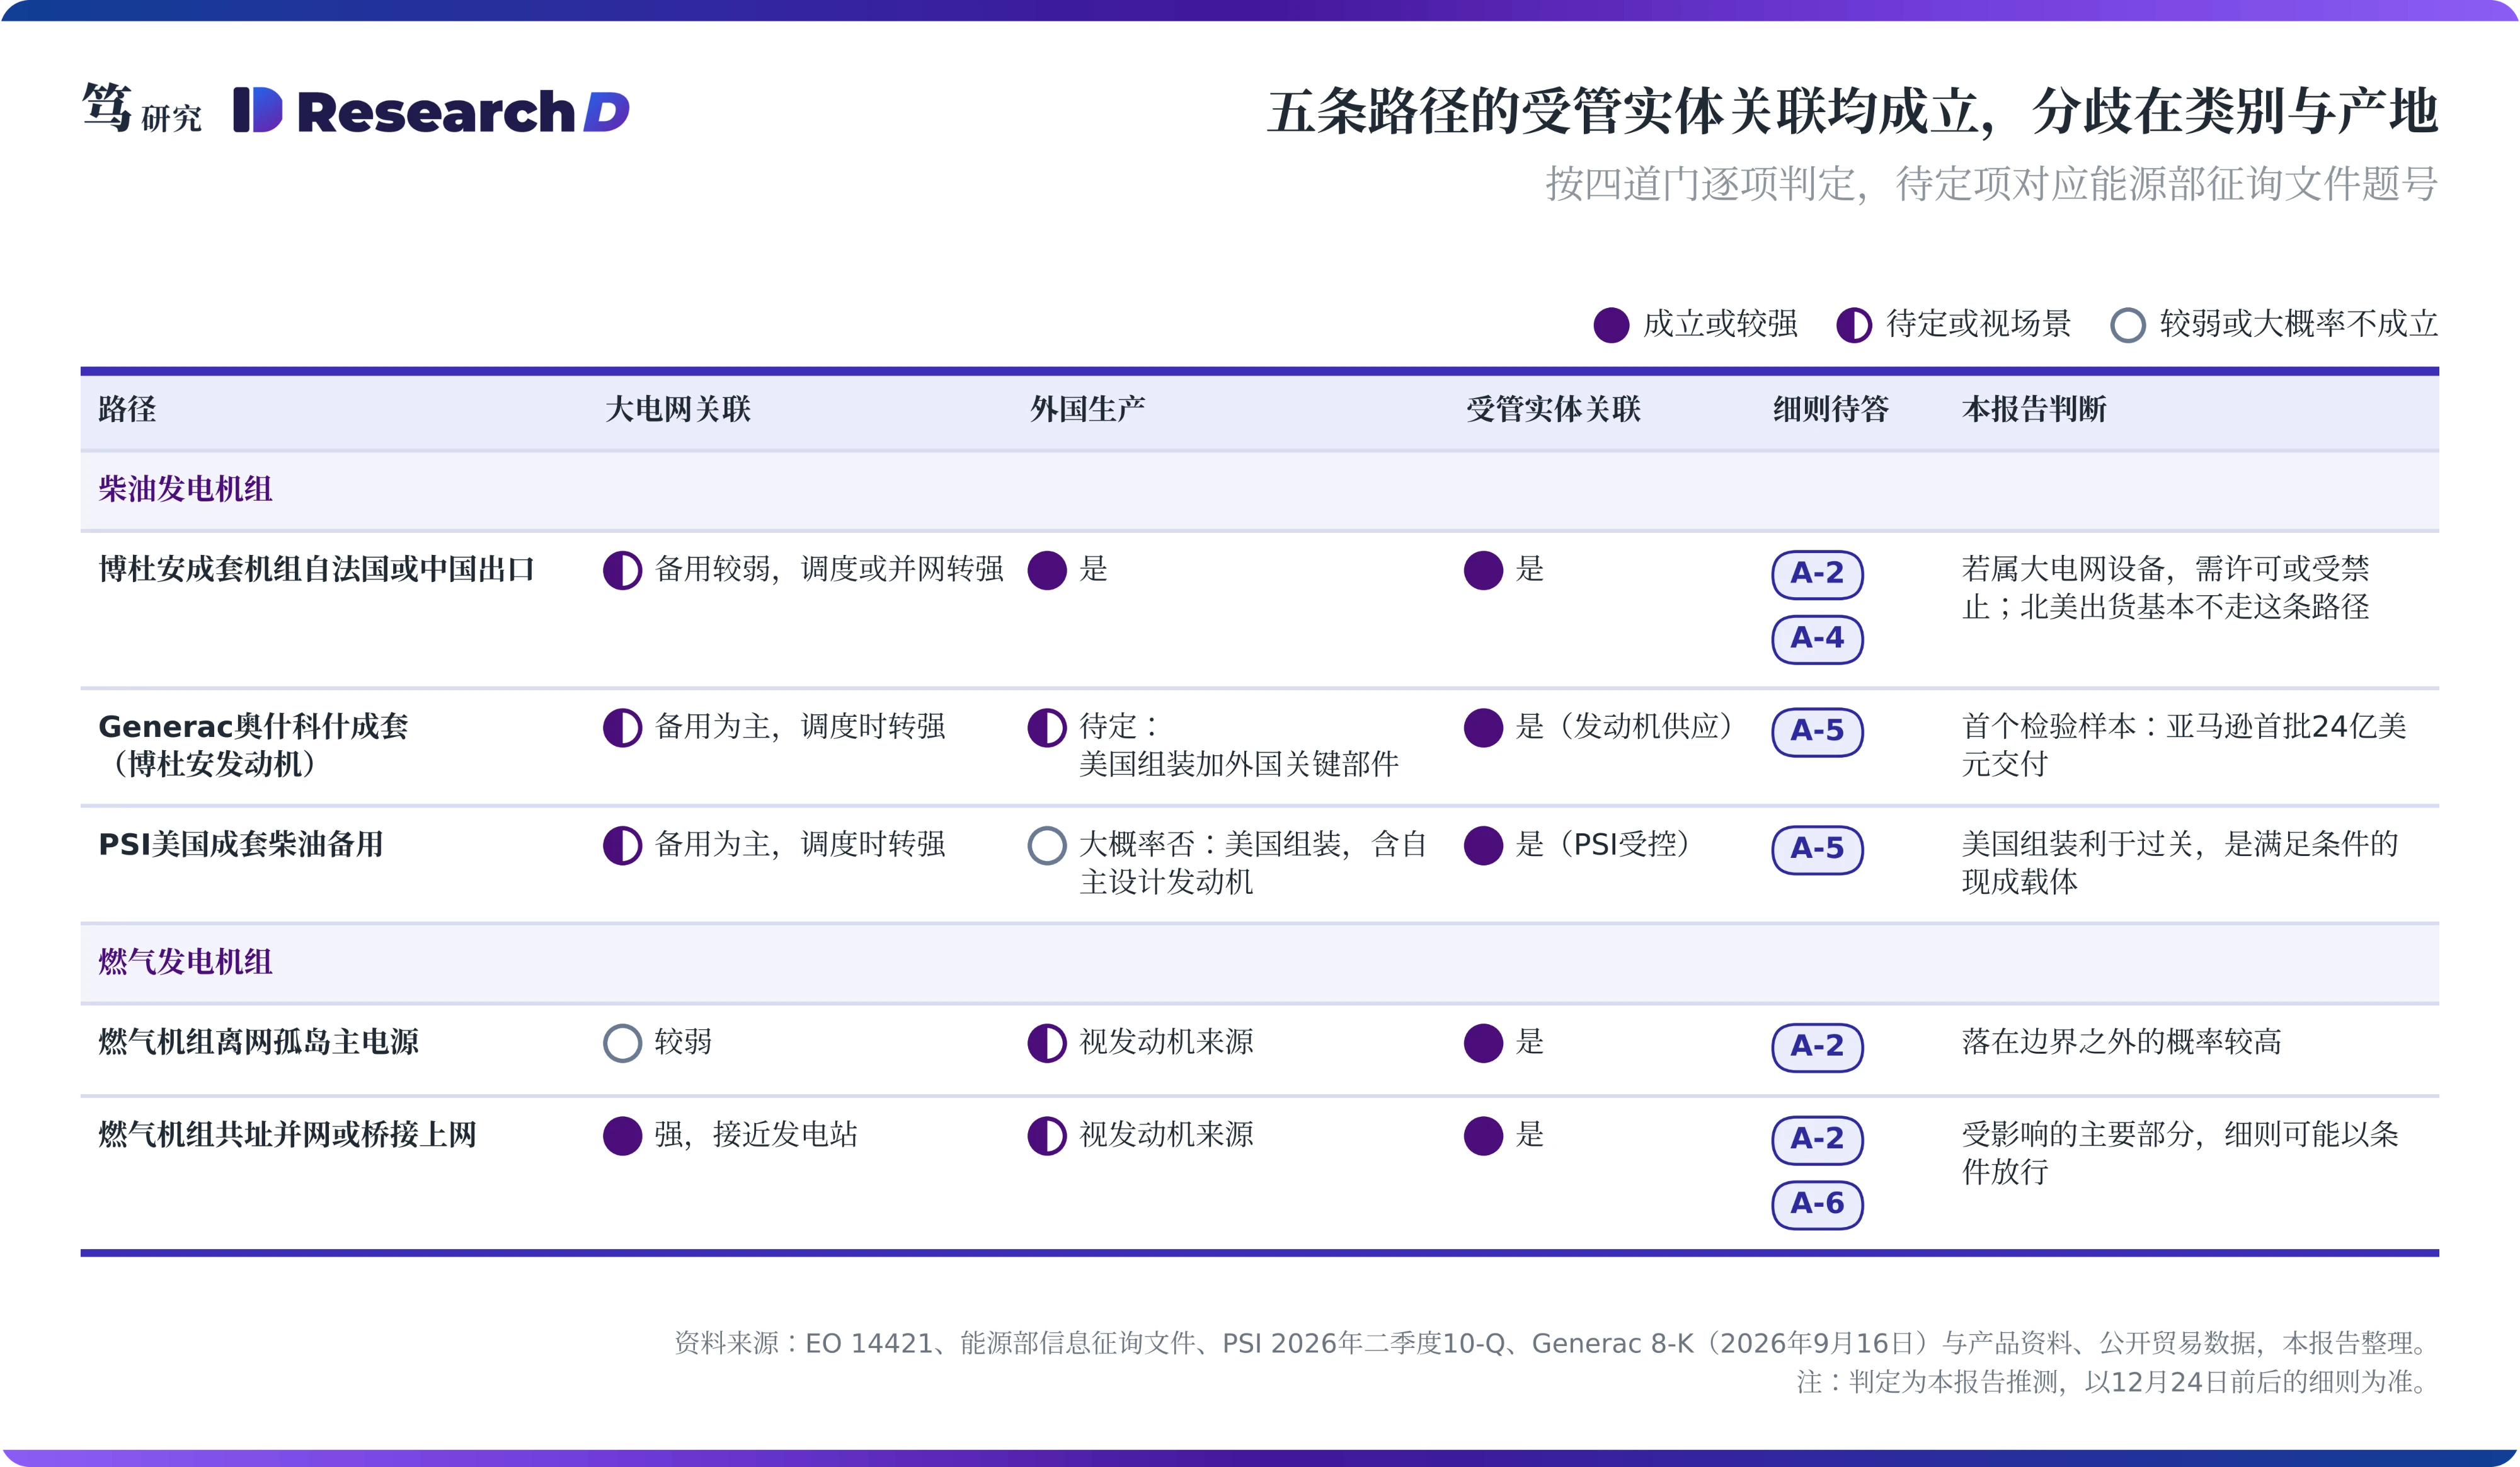
潍柴在北美的柴发出货基本都经美国组装。一条路径是直供Generac:Generac的数据中心机组系列共五款,功率2.25到3.25兆瓦,全部基于博杜安M55发动机平台,Generac为此改造了威斯康星州奥什科什工厂;据公开贸易数据的梳理,潍柴与博杜安对美出口的是发动机与零部件,数据中心整机则在美国完成组装。另一条路径是PSI在美国本土组装成套。据调研了解,2026年两条路径的规模分别约400台和约300台。
9月16日签署的Generac与亚马逊长期协议,将是能源部回答这道题的第一个大样本。Generac的8-K披露,首批备用发电机交付预计2027年与2028年合计24亿美元,亚马逊同时获得认股权证,8-K没有披露发动机供应商。协议签在行政令之后,落在第2(a)节“行政令发布后发起的交易”范围之内。能源部征询文件第A-5题直接征询最终组装、实质性改变、本地含量、白标与外国关键部件如何处理。发动机是机组的核心价值部件,也是电控与固件的载体,会是审查重点;但关键部件的处理方式有多种,既可以把整机认定为外国生产,也可以对固件与远程访问附加条件。
这道题有两种读法,笔者判断从严穿透的代价较高。按行政令字面,美国组装本身即可脱离“外国生产”;能源部若借用FCC第三次拟议规则(2026年8月7日刊载)的思路,把“在外国生产”定义为在境外设计或开发、且不构成国内终端产品,那么奥什科什工厂完成最终组装之后,机组仍属外国生产。两种读法的结果方向相反,这是细则中对潍柴影响最大的一句话。能源部征询文件在F-3、G-3题中专门征询安全替代品的可得性、交期与供给集中度;而据调研了解,大缸径发动机的替代供给以年计,柴发供需再平衡预计在2029到2030年。从严穿透将直接推迟美国数据中心备用电源的交付,所以笔者判断能源部选择后一种读法的代价较高。
PSI的情况与Generac不同,美国组装这一项对它有利。PSI 2025年自潍柴采购的存货为3,980万美元,粗略计算约占其当年收入7.224亿美元的5.5%(PSI 2025年年报);10-Q也称公司既外购发动机,也生产自主设计的发动机。这使得PSI对潍柴发动机的依赖度不高,外国生产一项大概率不成立,需要处理的是控制关系(见第五部分)。
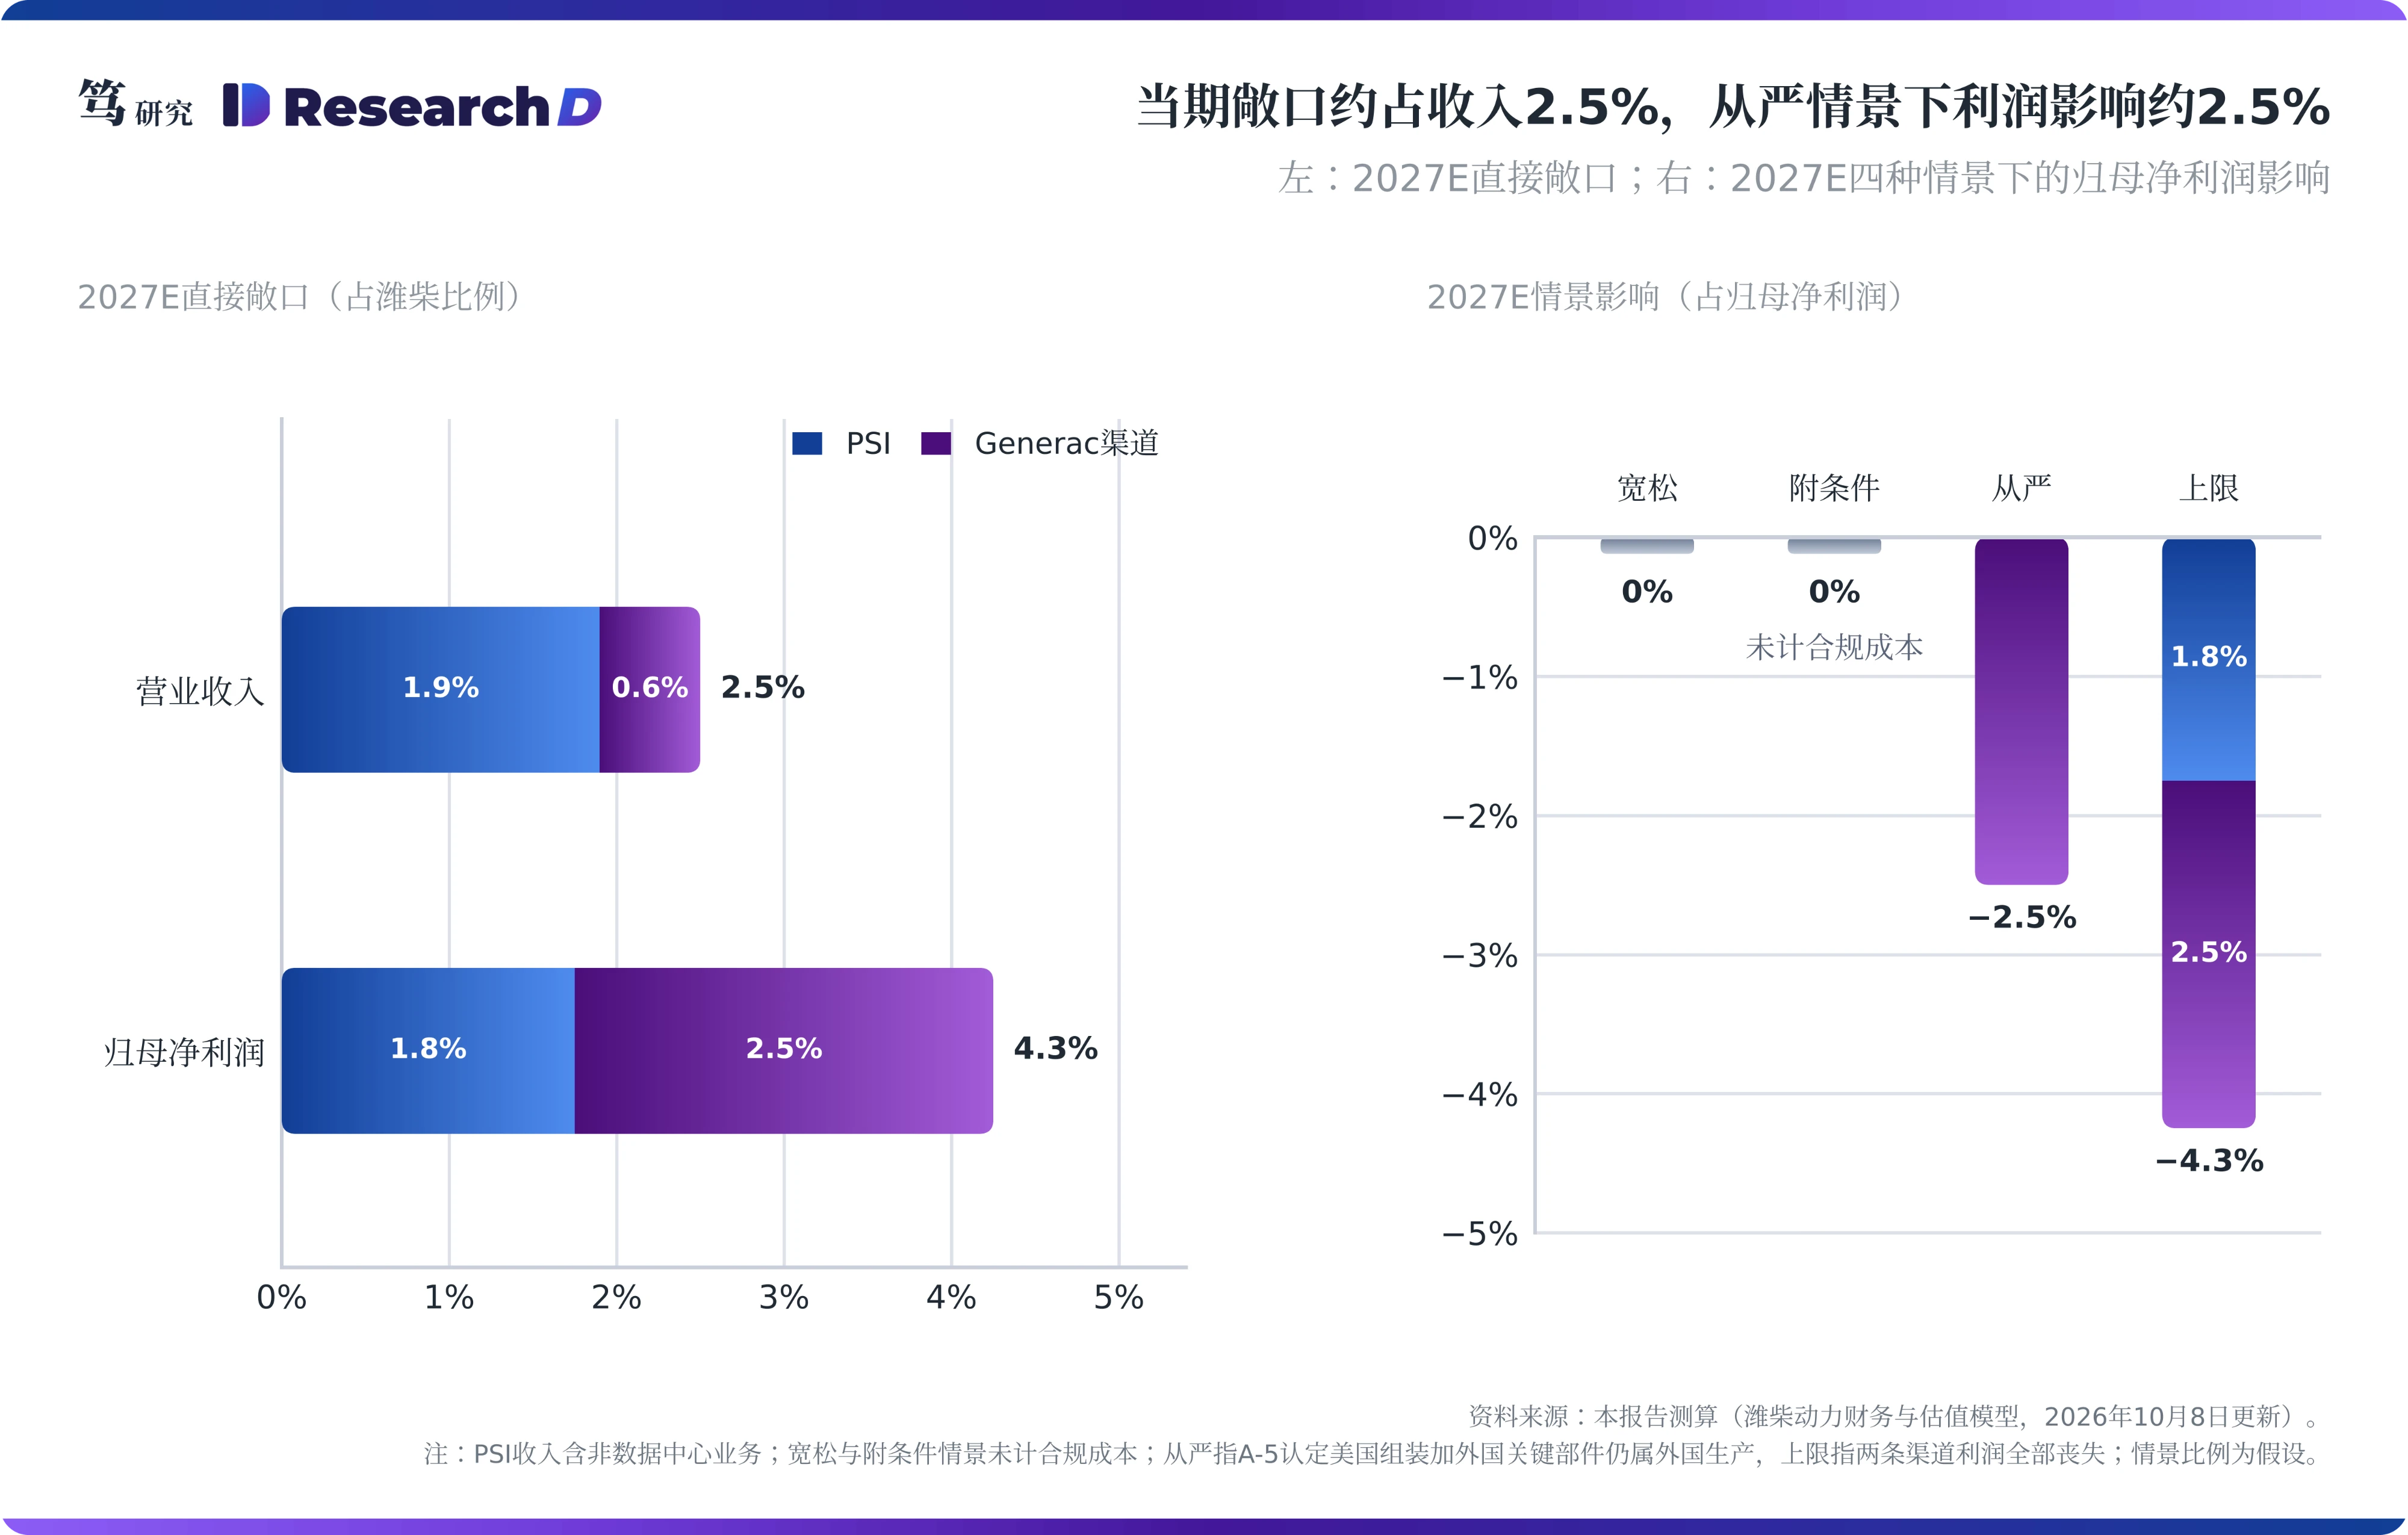
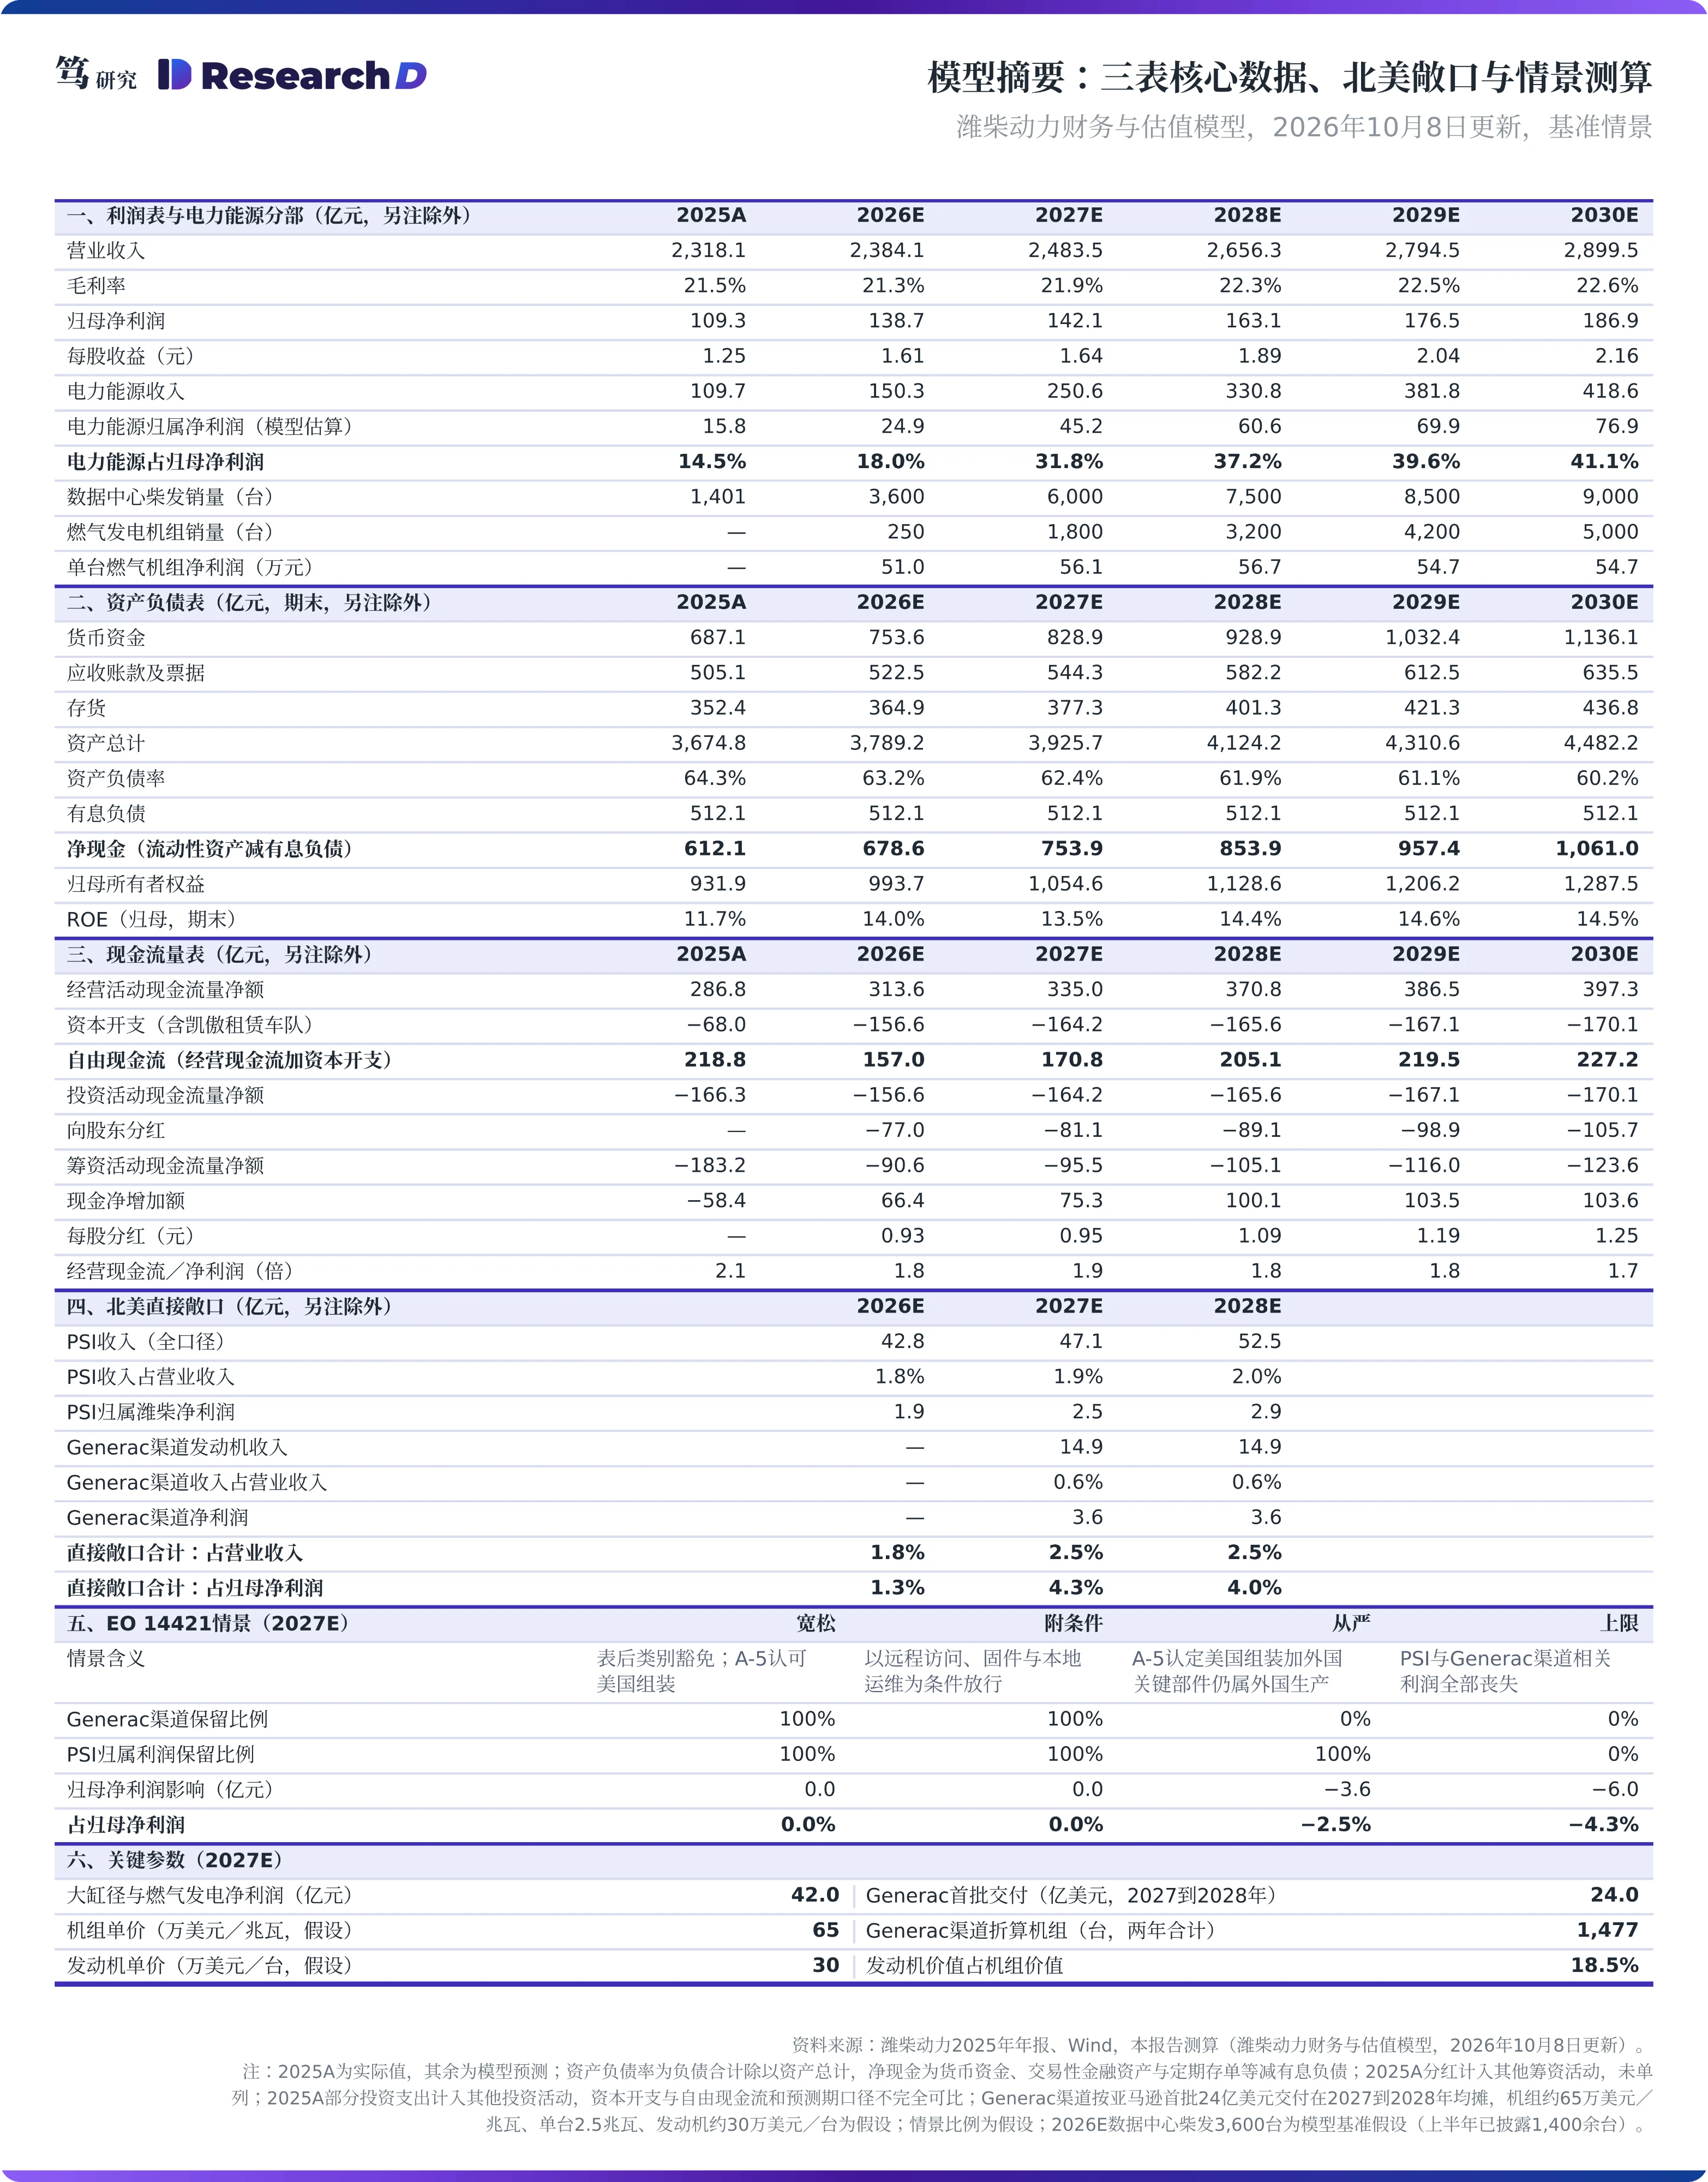
按本报告模型,Generac渠道的发动机收入约占潍柴2027E营业收入的0.6%、归母净利润的2.5%。A-5从严时,受影响的主要是这部分;从宽,则柴发只承担附条件的合规成本。两种结果对当期利润的影响都有限,关键变量在燃气机组。
四、燃气机组受影响的只有并网部分,离网运行期间与大电网关联较弱
燃气机组作主电源时,是否落入行政令,取决于它与电网的连接方式。PSI管理层在二季度电话会上表示,数据中心供电正转向燃气机组作主电源、柴油作备用、电池负责瞬时响应的组合。其中,离网孤岛运行的燃气机组与大电网关联较弱;共址并网(机组与数据中心共用一个并网点,FERC对PJM共址规则的划分即以并网点为界),或先离网运行、待电网接入后再并网(桥接上网)的项目,则接近第5(b)节所说的“发电站”。能源部征询文件第A-2题正在征询连接性、功能与位置门槛,笔者推测细则大概率沿这条线划界。
这一判断与笔者此前对电力闸门的分析一脉相承。9月7日的AIDC在手订单报告认为,订单兑现速度由电力闸门决定,通电越慢,自建电源的价值越高。行政令在这一步又加了一道合规闸门:自发电机组在离网状态下与大电网关联较弱,一旦共址并网或桥接上网,就进入大电网的边界之内。两道闸门叠加的结果是,电网接入越慢,燃气机组离网运行的时间越长,进入行政令边界的时点也越往后推。潍柴在投资者调研中表示燃气发电机组今年开始交付,这部分产品最终用于离网还是并网,决定它落在边界的哪一侧。
五、投资含义:直接影响约占利润的4%,燃气机组的影响集中在并网部分
对潍柴而言,行政令对当期利润的直接影响有限,对燃气机组的影响也集中在并网且无法满足条件的部分。按本报告模型,2027E口径下PSI收入约占潍柴营业收入的1.9%(2026E约1.8%),Generac渠道发动机收入约占0.6%,合计约2.5%;两者归属潍柴的净利润合计约占4.3%,这是两条渠道相关利润全部丧失时的上限,如果仅A-5从严则约为2.5%(见文末模型摘要表)。数据中心柴发以表后备用为主、北美出货经美国组装,受影响的是合规成本与交付节奏,原因是细则大概率以条件代替禁令。燃气机组方面,据调研了解,国内数据中心基本不用燃气机组作备用或主用,增量在海外,其中北美规模最大,也正是行政令覆盖的市场;这部分需求中,离网运行与并网后满足条件的机组仍可兑现,行政令影响的只是余下部分的兑现概率。
这也印证了笔者*5月14日报告*中对地缘合规风险的提示。该文认为AIDC备电是"快钱",美国电网改造才是潍柴北美业务的中长期支撑,并把地缘合规收紧列为风险。行政令让这项风险落地,但落点有限:表后备用这笔"快钱"离边界较远;电网侧的需求落在边界上,但细则以条件放行的可能性较高。对潍柴而言,电网改造这条中长期支撑依然成立,落地节奏取决于细则。
PSI是满足细则条件的现成载体,信贷条款只在削减控制权时才构成约束。美国组装可能守住外国生产这一项,控制关系则恒成立。若细则以远程访问与本地运维条件代替禁令,由美国团队运营、在美国组装的PSI具备满足这类条件的基础。只有在细则要求削减控制权时,信贷条款才会成为约束:PSI与潍柴美国签订的投资者权利协议规定,潍柴美国持股不低于40%即有权指定董事会多数;PSI在9月25日签订、9月30日公告的2.2亿美元循环信贷,把潍柴实际持股降至50%及以下认定为控制权变更,但只要潍柴美国仍有权任命董事会多数、且潍柴持股不低于40%,就不视为变更(PSI 8-K)。控制权变更属于该信贷的违约事件,所以把潍柴持股压到40%以下、或放弃董事会多数的安排,按合同会构成违约,笔者判断PSI需要先与银团重新协商。另外,潍柴2025年8月至9月的减持(持股约51%降至约46%)早于行政令,与行政令无关;8月26日以来PSI的SEC文件也未提及EO 14421。
Generac短期内难以更换发动机供应,笔者判断这也增加了能源部附条件放行的理由。A-5的答案直接决定其24亿美元首批交付的发动机来源;如前所述,大缸径发动机的替代供给以年计,更换供应商将直接影响对亚马逊的交付安排。供应商结构若有变化,会先出现在Generac的10-Q风险披露中(推测)。
六、跟踪:12月24日细则出台前后,六个信号决定判断方向
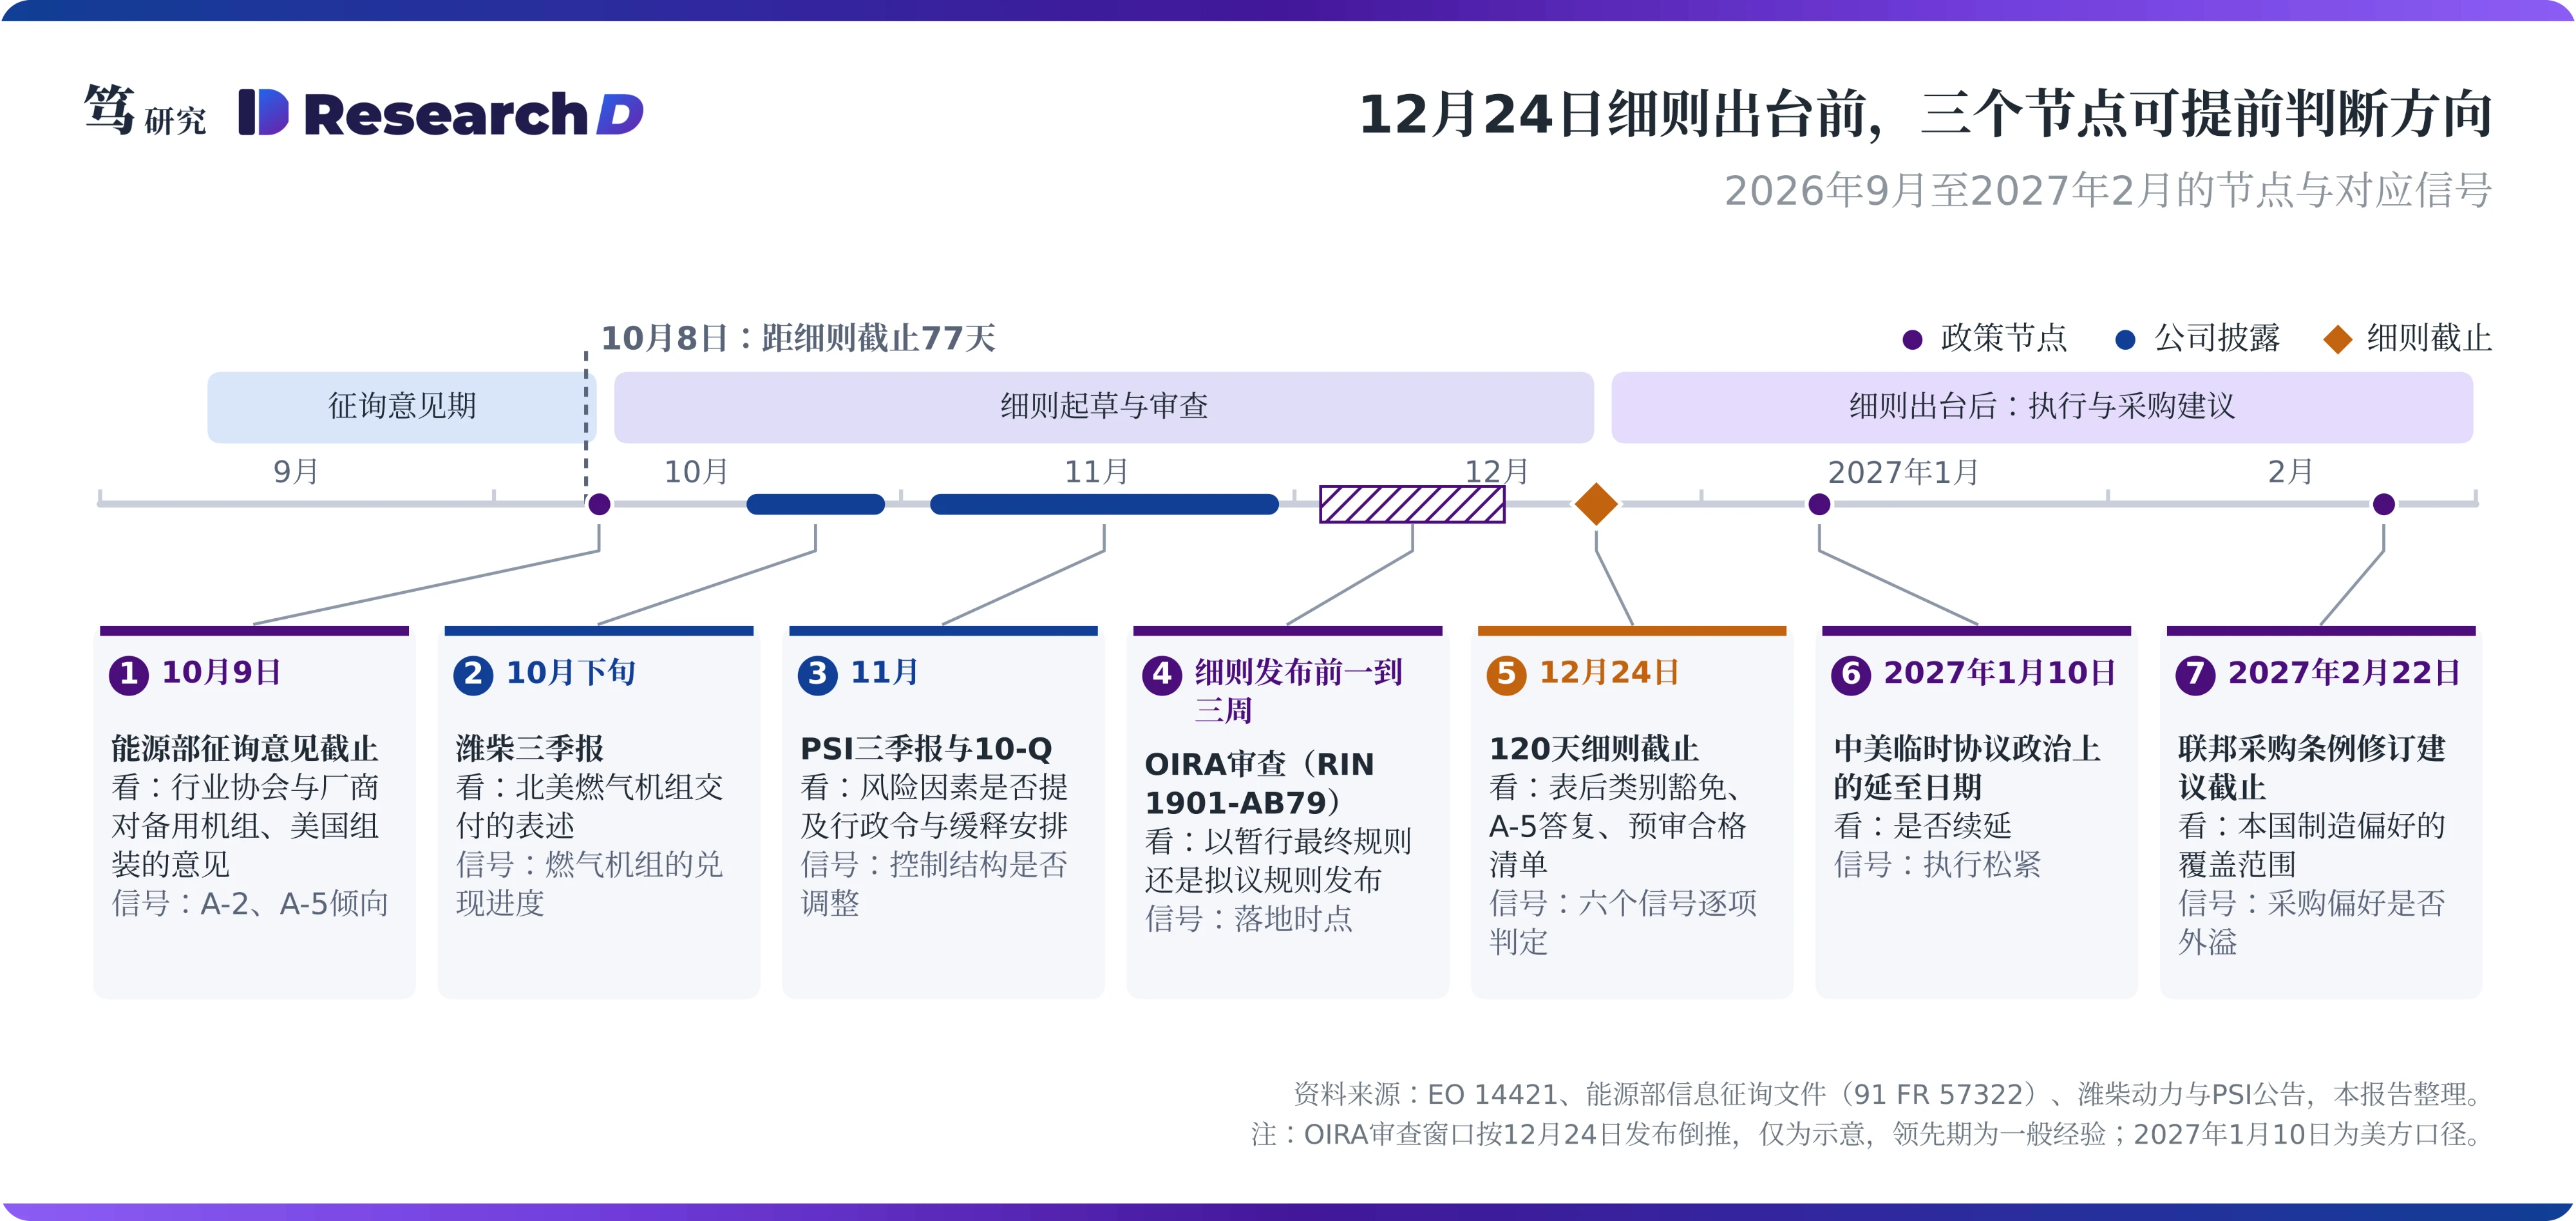
时间表上,10月9日能源部征询意见截止,12月24日为120天细则截止日。其间有三个可以提前观察的节点:第一,潍柴10月下旬的三季报,看北美燃气机组交付的表述;第二,PSI 11月的三季报与10-Q风险因素;第三,细则进入白宫信息与监管事务办公室(OIRA)审查,通常领先发布一到三周。此后,2027年1月10日为中美临时协议在政治上延至的日期,2月22日为联邦采购条例修订建议的截止日。
六个信号中,三个指向乐观,三个指向悲观。乐观信号:第一,细则对不参与调度的表后备用给予类别豁免;第二,出现预审合格清单,并以远程访问与固件为准入标准,附条件路径成立;第三,A-5认可美国最终组装即可脱离外国生产。悲观信号:第一,细则把需求响应或202(c)调用的机组纳入,或A-5认定“美国最终组装加外国关键部件”仍属外国生产;第二,对存量设备提出登记或限制远程更新;第三,PSI披露的缓释安排使潍柴持股降至40%以下,或Generac为2027年交付引入非博杜安发动机。
七、风险因素
上行风险来自细则写宽、执行放缓。细则把表后备用整体排除、A-5认可最终组装、预审清单以条件放行,或临时协议延期使执行放缓,都会使燃气机组的兑现概率回升。
下行风险来自条文收紧与政策外溢。202(c)与需求响应调用的机组被纳入、发动机被认定为关键部件并使整机被认定为外国生产、存量机组被附加远程访问与更新限制、联邦采购偏好外溢到云厂的采购条款,或1月10日后临时协议失效,都会把影响从估值传导到当期收入。
以上内容不构成任何投资建议,请风险自担。