2026.10.09 | AC | Power | AI Infrastructure Grid Connection Bottleneck
原标题:燃机 2030 年产能售罄、变压器交期 128 周:AI 基建卡在接电这一关
摘要
a16z 在《State of Markets II》里给电力留了很重的位置:每 100 美元 AI 资本开支中电力拿走 20 美元,仅低于半导体芯片的 50,高于网络设备的 15、制冷的 7.5 与土建施工的 7.5。20美元是静态占比,这一环真正的特征在时间维度上——它是整条 AI 链里唯一没有摩尔定律、时钟也最长的环节。芯片每 18 个月换代一次,大型变压器要等约 128 周,重型燃气轮机要等 5 到 7年。相同的资本开支额度落到电力这一环,就变成一组排队问题:先到的是许可与费率,然后是设备,最后才是通电。
20 美元的占比背后是时间
a16z 在《State of Markets II》里给电力留了很重的位置:每 100 美元 AI 资本开支中电力拿走 20 美元,仅低于半导体芯片的 50,高于网络设备的 15、制冷的 7.5 与土建施工的 7.5。20美元是静态占比,这一环真正的特征在时间维度上——它是整条 AI 链里唯一没有摩尔定律、时钟也最长的环节。芯片每 18 个月换代一次,大型变压器要等约 128 周,重型燃气轮机要等 5 到 7年。相同的资本开支额度落到电力这一环,就变成一组排队问题:先到的是许可与费率,然后是设备,最后才是通电。
AI 机柜的功率密度正从几十千瓦、几百千瓦向单柜 1 兆瓦量级抬升。同样的功率,电压越低电流越大,铜缆越粗,传导损耗与散热压力越高,传统低压配电很快撞到物理天花板。
需求端的排队规模更直接。有统计称美国约有 8,200 个项目排在并网与供电队列里;研究机构 Sightline Climate 的统计显示,2026 年计划投运的大型数据中心项目约 140 个、合计约 16 吉瓦,而实际在建设的只有约 5吉瓦。德州电网的队列更夸张——截至 2025 年 10 月,ERCOT 约有 205 吉瓦的大负荷项目在申请接入,其中约七成来自数据中心。微软 CEO此前有一个很形象的表述:公司有芯片躺在库存里插不进去,缺的是已经建好、接好电的机房。芯片供给已不构成瓶颈,约束落在接入权上。
第一道闸门是行政与电网
2026 年 7 月 14 日,纽约州签署行政令,对 50兆瓦以上的数据中心暂停发放新许可一年,成为全美第一个州级暂停。当电力系统成为公共议题,数据中心的接入就从纯商业问题变成了需要行政裁量的问题。并网排队与许可的等待期不产生任何设备订单,却决定了后面所有设备的到货时间有没有意义——一个项目在拿到接入许可之前,买到的变压器只能躺在仓库里。
判断这一环的政策风险,先要把数据中心与居民电价的关系说清楚。a16z 报告第 21 页引用 Watten、Bistline、Blanford 2026 年 8 月的研究:数据中心容量每增加 10%,居民平均零售电价约下降 0.4%;2019到 2024 年,数据中心容量增长 160% 的州,居民电价反而下降约6%。机制是规模效应,大客户的稳定负荷摊薄了电网的固定成本。这项结论有明确的样本与地域范围,不宜直接外推到所有电网,尤其是容量接近饱和、或数据中心高度集中的区域,但它至少说明针对数据中心的惩罚性电价政策如果出台,更可能落在电网已接近饱和的市场,而不是普遍适用。
第二道闸门:电费由谁承担,正在十几个州同时被重新定价
2024 年以来,美国州级监管的主线从"招商引资"转向"成本归因"。截至 2026 年,至少 14 个州已有或待批针对超大用电负荷的专门费率或立法,机制高度一致:把电网升级的搁浅风险从居民电价里挪出来,压到开发商身上。常见的合同条款是 10至 15 年最低购买、承诺 80% 至 90% 的合同需求、并在开工前提交信用证或保证金。
德州走的是立法路线。参议院第 6 号法案(SB6,2025 年签署)覆盖 ERCOT 区域内一般 75 兆瓦以上的负荷,要求大客户分摊互联成本、支付至少 10万美元的初始输电筛查费、证明场址控制并作出财务承诺,同时为电网紧急状态下削减这些负荷提供了机制。配套的监管提案更具体:开发商需按每兆瓦约 5 万美元提交财务保证金、再按每兆瓦约 5 万美元付费,另加研究费用,直接互联成本 100%归客户;折算下来,一座 1 吉瓦的园区仅"占住队列位置"就要押上约 5,000 万美元。ERCOT 的执行节奏本身也在收紧——2026 年 8 月 3 日,州长要求 ERCOT 在推进数据中心大负荷前做额外核验,原定的分类截止日被迫推迟,8月 31 日又再度延后。请求的兆瓦数正在被当作需要举证的主张,规划者不再可以直接假设它们会兑现。另一条路径是把可削减当作交换条件:愿意接受紧急状态下按年计算最多约 10% 时长停电的运营商,可以获得明显更快的队列位置。
弗吉尼亚走的是费率与归因路线。州公司委员会为 Dominion Energy Virginia 的最大负荷设了单独的 GS-5 费率类别(一般 25 兆瓦以上,2027 年 1 月 1 日生效),合格客户承担 14年最低服务义务,且大负荷一般须按月支付覆盖至少 85%输电与配电承诺的费用,并提交抵押。更具标志性的是"建设援助捐款"(CIAC)政策:专门为某个大负荷新建的变电站与输电线路,成本直接计入该负荷,不再摊到全体用户。落地后的具体数字是,居民账单影响从每月 2.90 美元降到 0.94美元——中间被重新分配的 1.96 美元,就是"成本归因"这条抽象原则落到账单上的样子。弗吉尼亚 2026 年能源计划的测算更直观:在中等增长情景下,服务数据中心需求可能占全州新增系统成本的约一半(约 2,000亿美元);按现行分摊规则,一座平均 1 吉瓦的数据中心每年支付电费约 7 亿美元;若按约 20 吉瓦的预计需求推算,到 2050 年新增数据中心可贡献约 2,650 亿美元电费收入。这份计划同时披露,约 17% 的弗吉尼亚家庭(超过 55万户)能源支出超过收入的 6%,而在维持现状的假设下,Dominion 的居民电价在未来十年可能上涨约 60%。另一个数字给这场争论标了价:弗吉尼亚北部在运的托管与超大规模容量约 4,650兆瓦,如果最低购买义务被追溯适用到存量客户,将产生数十亿美元量级的或有负债。
俄亥俄是这套机制的模板来源。AEP Ohio 的数据中心费率自 2024 年获批后全面运行,覆盖中俄亥俄约 30 个待接入请求,要求 25 兆瓦以上负荷签约最低 85% 的月计费需求、期限最长 12年;提前退出按未摊销资本成本计收终止费,一座大型变电站加输电接入的未摊销成本可达 1.5 亿至 4 亿美元。这套规则的起点是一个很具体的数字:AEP 在 2024 年告知州监管机构,中俄亥俄单个 1,000兆瓦负荷集群如果通过传统费率基数融资、而客户随后违约或大幅减载,典型居民账单每月会多出 3 至 5 美元。
其他州的版本各有侧重。佐治亚对 100 兆瓦以上客户设更长合同与最低计费,其工业负荷预测在 2022 至 2025 年间翻了三倍,绝大多数来自亚特兰大都市区与 I-85 走廊;俄勒冈在 2026 年 9 月批准 PGE 的 Schedule 96,对 100 兆瓦以上客户额外按每千瓦时 1 美分注入居民项目;南达科他对 10 兆瓦以上、内布拉斯加对 20 兆瓦以上、阿拉巴马对 150 兆瓦以上分别设了门槛(后者自 2026 年 10 月 1日生效);加州选了信息优先的路径,只要求监管机构研究成本是否被转嫁,而开发商已申请约 18.7 吉瓦容量;亚利桑那反向操作,把新建数据中心的税收优惠申请暂停三年(2026 年 7 月至 2029 年 6月);新罕布什尔的州长公开表示支持在全州范围内暂停新建数据中心,并计划写入下一份州预算。
这些规则拼在一起,数据中心选址正在变成一门信用承销的活:开发商要证明资产负债表或母公司担保足以覆盖十年以上的收入承诺,监管才愿意把它放进互联研究队列。代管运营商若没有超大规模级别的信用,部分辖区要求提交相当于 12 至 24个月预计需求费用的现金抵押。对电力设备端的含义是反向的——合同期限被拉长到 10 至 15 年、最低购买比例定在 80% 至 90%,等于把长期订单的确定性抬高了一档,代价则是在需求假设落空时提供退出成本。
设备交期被上一轮周期拖住
接上许可与费率之后,是设备的物理交期。大型电力变压器的平均交期已拉长到约 128 周,发电机升压机型约 144 周;价格自 2019 年以来累计上涨约 77%。美国采购的大型变压器约八成依赖进口,北美宣布的扩产投入合计超过 20亿美元,新产能要到 2028 年前后才能形成。
卡点在原材料与工人两端。变压器铁芯用的取向硅钢,美国本土只有一家工厂在生产,产出仅能满足约两成需求;绕组用铜材被加征 50% 关税,成本同时受压;变压器的大型绕组工序高度依赖熟练技工,全美变压器产业从业人员据行业估算仅约 1.5万人。把范围扩大到整个数据中心建设,美国面临约 50 万人的用工缺口(行业估算口径)。
设备厂商今天对扩产持保留态度,根源在上一轮周期的记忆:2015 到 2022 年,燃气轮机与变压器经历了一轮漫长下行——GE 电力业务在 2018、2019 连续两年亏损,2017 年一次性裁员 1.2 万人;西门子燃气业务在 2020年被拆分独立上市;到 2022、2023 年,行业内部基本认定这门生意已经没有增长空间。稀缺的不只是实物产能,还有对下一轮需求能否持续的信心。
燃机排产已经排到 2031 年
设备里时钟最长的是重型燃气轮机。按高盛统计,全球燃气轮机订单量 2025 年达到 100 吉瓦,较 2024 年的 55 吉瓦大幅跃升;2026 年上半年已签约 67 吉瓦,其中二季度单季 38 吉瓦。
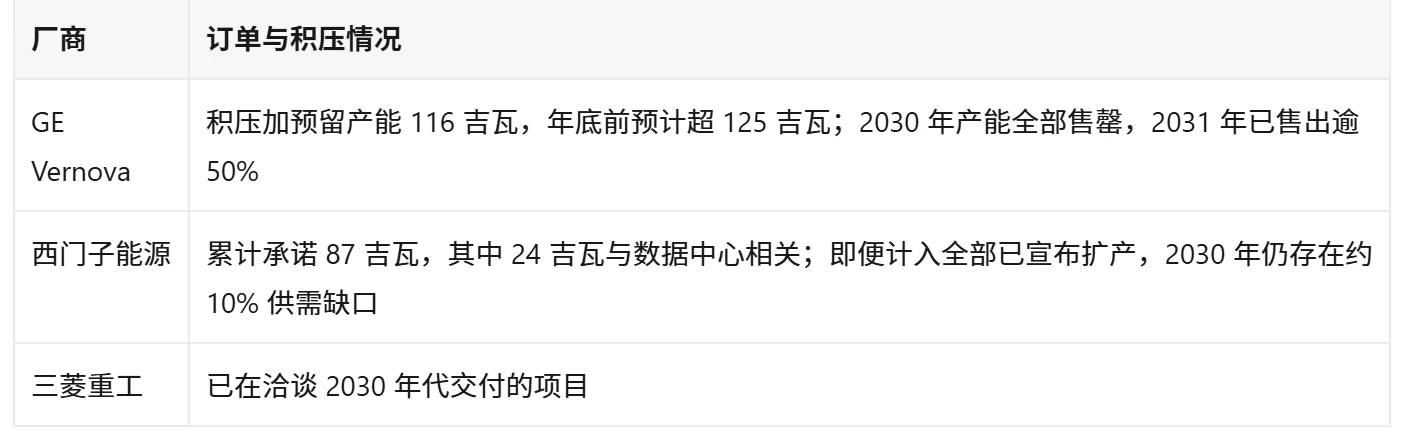
相关设备同样紧张。GE Vernova 积压订单总额从一年前的约 1,290 亿美元升至约 1,760 亿美元,2026 年上半年来自数据中心的订单超过 50 亿美元,是去年全年的两倍多;往复式发动机制造商中,有厂商 2028年产能已售罄并在洽谈 2029—2030 年槽位,有厂商积压加预留超过 15 吉瓦,为其过去 12 个月交付量的逾四倍。压力甚至催生了极端应对:有报道称 SpaceX在得克萨斯州自建涡轮叶片工厂,部分开发商重启工业锅炉与蒸汽轮机。重型燃气轮机的交付周期是 5 到 7 年,而正常市场标准是 2 到 3 年。当一个环节的交期从 2—3 年拉长到 5—7 年,它改变的已超出价格层面,直接触及客户的技术选型。
交期逼出来的自备电厂
这正是"自备电厂"(behind-the-meter,BTM)成为主流叙事的原因。高盛的评分框架给出很直白的权重:在数据中心供电方案的选择上,"上市时间"权重 20%、"可获得性"15%,而平准化度电成本与初始资本开支合计只占25%。这个权重结构本身就是交期挤压的产物——当一座 1 吉瓦数据中心提前一个月投运能带来 10 至 20 亿美元潜在收入时,每兆瓦时多付 37 美元溢价几乎可以忽略。
各类方案的交付时钟差异极大:固体氧化物燃料电池 6 至 12 个月,往复式发动机 1.5 至 2.5 年,重型燃气轮机 5 至 7 年。燃料电池还有两项结构性优势:冗余需求最低,服务 500 兆瓦 IT 负载只需约 9%超额装机,而联合循环燃机需要高达 47%;以及原生输出直流电,可对接 800V 高压直流机架架构,省去变压器与逆变环节,把约 10%—12% 的电力损耗压缩到约 3%。
但燃料电池自己也有产能天花板。按高盛测算,某厂商新建的 2 吉瓦产线即便满负荷运转,到 2030 年累计交付量也仅约 7.7 吉瓦,远低于其预测的全球 18 吉瓦需求;要填补缺口,需要其技术被许可方同步大规模扩产,而目前相关厂商的年产能仅50 兆瓦量级。高盛给这条路线留了一句关键判断:小型模块化核反应堆是可行的 BTM 选项,长期看可靠且相对经济,但受投资周期拖累,数据中心的大部分相关投资不太可能在 2030年前落地。燃机、发动机、燃料电池本质上都是过渡方案,建立在"5—7 年涡轮机排队 + 天然气价格长期低位"这两个假设之上。
800V 高压直流:唯一在缩短时钟的路线
与自备电厂并行的另一条路,是改变供电架构本身。2026 年 3 月,英伟达与谷歌、微软通过开放计算项目(OCP)发布联合白皮书;7 月发布固态变压器规范 v0.3,按规范开发产品的厂商已超过 80 家。英伟达公布的 800V Power Rack 推荐供应商名单包含 8 家:台达、伊顿、伟创力、Lead Wealth、光宝、麦格米特、施耐德(APC)、维谛。
部署路径已明确分两步:2026 年下半年先出面向 MGX 平台的 800V 直流 Power Rack,主要针对现有 AI 数据中心的改造,可直接对接既有交流基础设施、不必大改建筑电力系统,因此导入门槛低、放量快;2027 年推出 Row Power Center,通过架设在机柜上方的 800V 直流母线槽集中供电,最高可支持每列 2 兆瓦。
三层供应商的产品节奏可以直接读。电源部件层(800V 进机柜)最靠前:台达在大会上展示的是一整套系统,800V 直流列内 660 千瓦 Power Rack(6 个 110 千瓦 Power Shelf 组成)、480 千瓦电池备份、1U 90 千瓦 800V→50V 直流变换模块、2.4 兆瓦供电 CDU,交流到直流效率最高 98%;其 HVDC 产品已开始生产出货,但预计 2027 年是有限放量,随后一两年才实质性上量。光宝的节奏更细:800V 直流 Power Rack样机 8 月送客户测试,10 月进行第二批样机与客户整合验证,若两阶段认证顺利,最快 11 月进入小批量量产、2027 年一季度启动较大量出货;其今年资本开支二度上修,并宣布约 9.19亿美元投资美国得州麦金尼基地,重点方向之一就是高压直流电源机架。麦格米特是这份名单里唯一进入电源系统与组件环节的中国大陆企业,其 800V/570 千瓦 Power Rack 已完成送样测试,预计 2026 年三季度进入小批量供货。
设施层(电网到 800V)的代表是固态变压器(SST),它把中压交流电一步转成 800V 直流。台达给出的数据是效率最高 98.5%、用铜量减少70%、占地面积仅为传统方案的三分之一到五分之一。国内侧已有落地信号:媒体口径显示某头部互联网公司已在新一轮 AI 数据中心招标中首次引入 800V HVDC 方案;有报道称宁德时代拟以约 41 亿元、溢价约 45% 入股智算中心 HVDC电源市占率第一的公司;国内已有智算基地把 10 千伏高压电经 SST 直接转成 800V 直流,供电效率超过 98.5%,是国内第一个端到端跑通"中压直转 800V"的项目。
功率半导体层(最后一级降压)是价值迁移方向。有厂商与英伟达合作推出 800V 直转 12V、直转 6V 两套架构;氮化镓器件市场被预测以约 49% 的年复合增速扩张、2030 年达约 44亿美元,碳化硅则用于高压大功率级。价值会从传统硅器件向先进功率半导体、封装与热管理迁移。
时间线的终点,与一笔同时记下的折旧
把这条时间线拉到最长,终点是并网、自备电厂与固态变压器的组合都解决不了的那部分——核电。高盛把它列为唯一的长期解,同时把落地时间点放在 2030 年之后,任何以 2030 年为投资锚点的模型都不应把 SMR 当作近端变量。
还有一笔账必须同时记下。高盛指出,随着资本开支增速放缓,超大规模云厂商设备上的折旧费用将持续攀升,预计 2027 年将从标普 500 盈利增速里拖走约 5个百分点,抵消资本开支增量贡献的近一半。在交期拉长的同时,已经投入的资产开始计提折旧,而它们还没有通上电。
时钟长度决定先给业绩还是先给估值
把这一环的每个环节按"从下单到通电"的时长排成一条轴,投资含义就跟着时钟走。时钟最短的一档是燃料电池、发动机、电源模块与 Power Shelf,业绩兑现最快,但技术壁垒相对低、格局分散,估值弹性来自份额,稀缺性有限。时钟中等的一档是变压器、开关柜、母线槽与功率半导体,订单能见度高,产能扩张需要资本开支周期,是"看订单"最舒服的一段。时钟最长的一档是重型燃气轮机、SST与核电,订单排到 2031 年、业绩却要很多年后才确认,这一段的读法是给估值而不给当期业绩,用排产饱满度来定价,利润增速在这一段意义有限。反向的一档是 800V高压直流,它是唯一在缩短时钟的技术,不排队,把整个供电链的交付周期砍短,因此既拿当期份额,又拿长期架构位置。时钟越长,订单簿越漂亮、当期利润越单薄。
后面要盯的直接落在这几处。变压器与燃气轮机的交期是第一处:大型变压器交期从 128 周回落、或燃机 2032 年之后的排产开始松动,是这道关口缓解的最早信号。800V Power Rack 的验证到量产节点是第二处,重点看 2026年四季度到 2027 年一季度,样机转量产的实际数量,以及英伟达首批出货落在 500—800 台还是接近 3,000 台——这个数量级差决定了今年的收入体量。国内 800V 与 SST的招标落地是第三处,头部互联网厂商的招标是否从"引入方案"变成"批量下单",以及国内 SST订单储备的增速。州级费率的走向是第四处:大负荷费率从新接入扩展到存量客户、或更多州把最低购买比例往上调,会同时改变数据中心项目的经济性与电力设备订单的久期。
本文所有分析基于产业调研和会议、公开信息内容整理,不涉及未公开重大信息。本文仅供信息参考,不构成任何投资建议,据此操作风险自担。