2026.10.09 | AC | Media | AI Short Dramas After Token Price Cuts
原标题:AI短剧:Token降价后的内容工业重构,谁将是赢家?
摘要
核心判断:AI短剧不是“用模型替代演员”这么简单。它真正重构的是短剧从立项、剧本、分镜、角色资产、镜头生成、配音翻译到投放素材迭代的整条生产线。文本Token降价打开了高频试错的大门,视频生成成本、角色一致性和流量转化率决定这门生意能不能赚钱。短剧天然适合成为生成式AI最先跑通的内容形态之一。它单集短、节奏快、类型化强、素材测试频繁,容忍相对有限的镜头瑕疵;同一套角色和世界观又可以不断复用。传统影视追求“一次完成的精品”,短剧追求的是“快速生产—小流量测试—数据反馈—继续加码”。这个闭环和生成式AI的优势高度匹配。市场最容易高估的是降本幅度,最容易低估的是产量与试错次数的增长。AI会让单条内容变便宜,但平台和制作方通常不会把节省的钱全部变成利润,而会把更多预算投入更多题材、更多版本、更多语言和更多投放素材。最终赢家未必是单次生成最便宜的模型,而是能让爆款概率持续提高的平台和工作流。
AI短剧:Token降价后的内容工业重构,谁将是赢家?
核心判断:AI短剧不是“用模型替代演员”这么简单。它真正重构的是短剧从立项、剧本、分镜、角色资产、镜头生成、配音翻译到投放素材迭代的整条生产线。文本Token降价打开了高频试错的大门,视频生成成本、角色一致性和流量转化率决定这门生意能不能赚钱。
短剧天然适合成为生成式AI最先跑通的内容形态之一。它单集短、节奏快、类型化强、素材测试频繁,容忍相对有限的镜头瑕疵;同一套角色和世界观又可以不断复用。传统影视追求“一次完成的精品”,短剧追求的是“快速生产—小流量测试—数据反馈—继续加码”。这个闭环和生成式AI的优势高度匹配。
市场最容易高估的是降本幅度,最容易低估的是产量与试错次数的增长。AI会让单条内容变便宜,但平台和制作方通常不会把节省的钱全部变成利润,而会把更多预算投入更多题材、更多版本、更多语言和更多投放素材。最终赢家未必是单次生成最便宜的模型,而是能让爆款概率持续提高的平台和工作流。
一、新事物是什么,为什么现在出现,空间有多大
1. AI短剧有三种产品形态
第一种是AI辅助真人短剧。演员和实景仍然存在,AI负责剧本拆解、选题测试、分镜、预演、抠像、换景、补帧、配音、翻译和广告素材。它最先落地,因为观众不需要接受全新的视觉风格,制作公司也不必一次性重做全部流程。
第二种是AI原生动画/漫剧。角色、场景、动作、声音和镜头主要由模型生成,人负责设定、筛选和剪辑。古装、玄幻、科幻、怪兽、历史复原等原来受制于置景和特效预算的题材,会率先增加供给。
第三种是互动与个性化短剧。同一IP根据地区、语言、用户偏好和剧情选择生成不同版本。它对实时生成、版权管理、审核和推荐系统要求最高,商业化也更晚,但长期空间最大。

图1:AI辅助真人短剧最先落地,互动个性化内容的长期空间最大。
2. 为什么现在开始成立:三条成本曲线同时下行
文本模型价格已经低到不再构成立项约束。以Google公开API价格为例,Gemini 2.5 Flash-Lite的标准输入、输出价格分别为每百万Token 0.10美元和0.40美元。即使一部短剧从选题、人物小传、剧本、分镜到多轮改写共消耗10万输入Token和5万输出Token,文本推理费用也只有约0.03美元。模型能力仍然重要,但“写一个版本”的边际成本接近于零。
视频生成还没有便宜到可以忽略。Google Veo 3.1 Lite 720p公开价格为每秒0.05美元,标准版720p/1080p为每秒0.40美元。若一季短剧最终成片60分钟,按五倍素材生成率估算,Lite纯生成费用约900美元,标准版约7200美元;这还没有计入失败镜头、角色重做、剪辑、音频、审核和人工。文本Token是入口,视频“每秒成本×返工倍数”才是成本中枢。
行业访谈的非官方口径显示,AI仿真人内容完整制作成本约2000—6000元/分钟,精品可达到约1万元/分钟。这个区间与API调用费并不矛盾:前者还包括导演控制、资产设定、返工、配音、剪辑、审核和项目管理。判断行业降本不能只看模型报价,必须看每分钟可用成片的综合成本。
第三条曲线是质量。角色一致性、口型、动作连续性、镜头调度和长叙事记忆持续改善,创作平台开始把脚本、分镜、图像、视频、音频和时间线放进同一工作台。生成式视频从“单个炫技镜头”走向“可以被剪辑的连续素材”,AI短剧才有条件从样片走向批量生产。
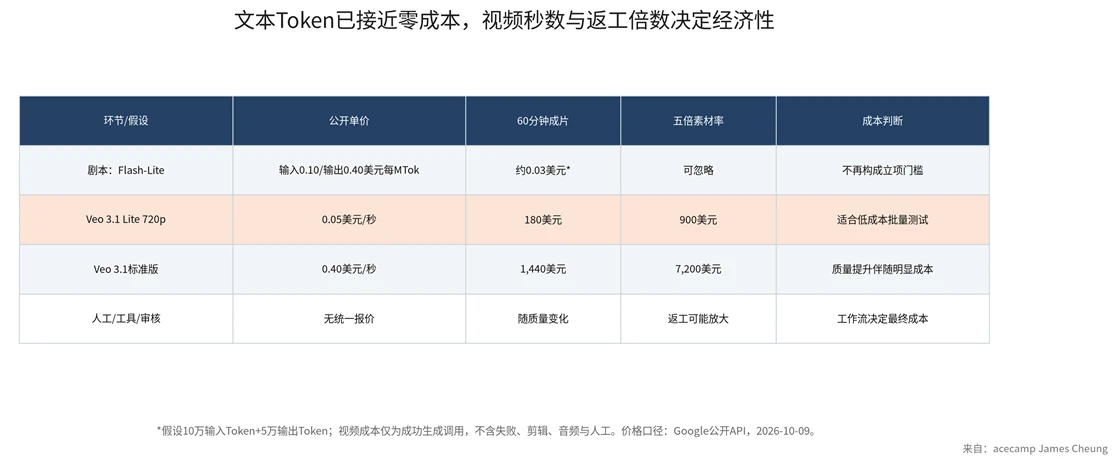
图2:文本推理成本已很低,视频生成与返工率是当前成本中枢。
3. 空间不能直接拿短剧市场规模乘渗透率
2024年中国微短剧市场规模的公开行业口径约504亿元、用户规模约5.76亿,已经是成熟的大众内容品类。但AI工具厂商能够拿到的不是短剧全部收入,而是制作预算中被软件、算力、模型调用和技术服务重新分配的部分。
本文采用“短剧收入规模×AI内容渗透率×制作预算率×AI可改造比例”测算可触达制作预算。低、中、高三种情景分别约2亿元、17亿元和62亿元。这个口径仍不是AI厂商收入:模型和工具只能拿走其中一部分,其余会转化为更多内容、更高后期质量和更密集投放。
真正的增量还包括三块:原来拍不起的题材重新进入供给;同一内容低成本翻译与本地化后出海;平台用更多预告、封面、开场和结局版本提高付费转化。AI短剧的天花板因此不只来自“替代旧成本”,还来自内容数量和测试密度的提升。
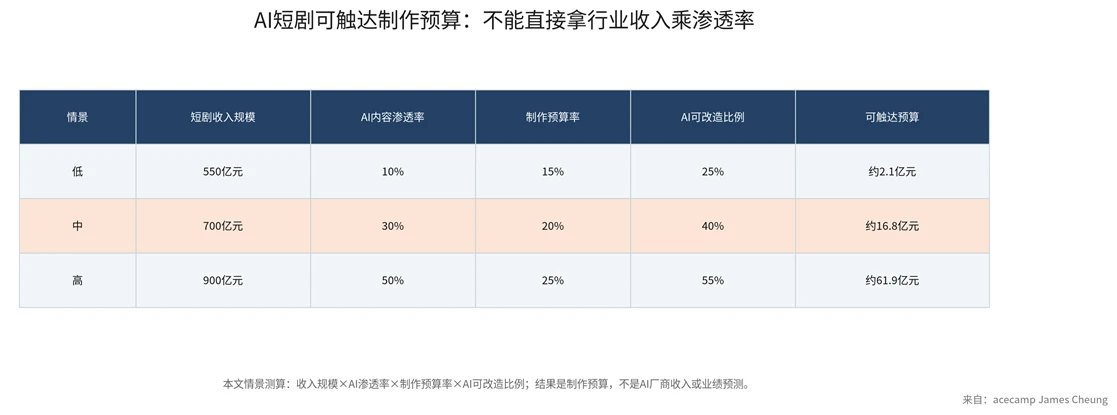
图3:AI厂商面对的是制作预算迁移,不是短剧全部市场收入。
二、BM、价值量分布与最大增量
1. 旧生产线按项目收费,新生产线按调用、席位和结果收费
传统短剧的成本集中在IP与剧本、演员、拍摄场地、制作团队、后期以及投流。项目开拍后,修改成本迅速上升,一旦人物、场景或剧情不适合目标市场,大量成本已经沉没。
AI生产线把成本拆成可重复调用的模块:大模型负责策划和剧本,图像模型沉淀角色与场景资产,视频模型生成镜头,语音和音乐模型完成多语言版本,工作流软件负责资产管理、版本控制和剪辑,平台数据再决定哪个版本继续投入。
对应的商业模式也会变化:
模型层按Token、图片和视频秒数收费,收入随生成量增长,但容易被价格战压缩单价;工具层按订阅、席位、存储、协作和导出收费,客户迁移成本高于单模型;内容与IP层通过付费、广告、版权、分账和衍生品变现,单个爆款弹性最大;平台层掌握流量、推荐和支付,能把模型降本转化为更高测试密度和更低获客浪费。
2. 最大增量不是“省掉摄制组”,而是把试错从月变成天
短剧是命中率生意。传统模式中,一个项目从立项到上线需要连续投入,失败后才能复盘。AI可以在正式制作前生成多套人物、封面、预告和关键剧情,用小流量观察点击率、三秒留存、首集完播、付费点转化,再决定是否生成完整内容。
这使价值量从单次拍摄向四个环节迁移:
其一,可复用的角色、场景和世界观资产。同一套资产能生产续集、番外、不同语言和不同画风,摊薄首次设定成本。
其二,包含反馈数据的创作工作流。知道什么题材、人物关系和付费点有效,比单纯能生成视频更有价值。
其三,IP和版权。内容供给激增后,稀缺性会从“能不能拍”转向“有没有用户认识的故事和角色”。
其四,发行与支付。供给越多,注意力越贵。拥有推荐、投流、订阅和广告系统的平台,仍然处在最强位置。
3. 行业利润不会平均分配
模型层调用量会快速增长,但大模型内卷会持续压低单位价格;纯API供应商收入增长不一定等于利润增长。工具层若只是套壳,也容易被基础模型原生功能替代。内容公司可以因降本获得利润弹性,却仍需承担爆款波动和流量成本。
最稳的价值捕获者是同时拥有两项以上能力的公司:模型与创作工作台、IP与海外发行、内容平台与推荐支付。它们能把生成成本下降转化为更高的内容供给、转化率和用户时长,而不是只赚一次模型调用费。
AI短剧的核心经营公式可以压缩为:
单部贡献利润=有效付费/广告收入-视频生成与人工制作-版权分成-流量成本。
其中最敏感的变量通常不是文本Token,而是有效镜头率、素材返工倍数、首集留存、付费转化率和获客成本。只要流量成本上升速度快于制作成本下降速度,行业收入增长也可能伴随利润率下滑。
三、受益公司映射:先看闭环,再看概念
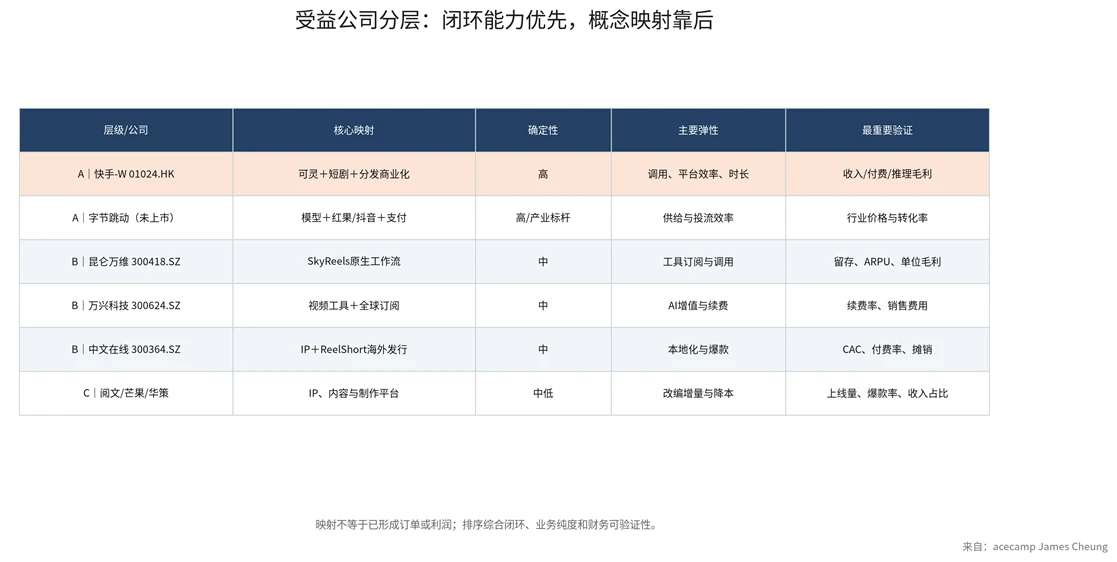
图4:拥有模型、工作流、IP或分发闭环的公司更可能留下价值。
第一层:模型、工具、内容和分发形成闭环
快手-W(01024.HK)是当前映射最完整的上市公司之一。可灵覆盖图像、视频、音频与创作工作台,快手本身又拥有短剧内容、创作者生态、推荐和商业化系统。它既能向外部创作者收费,也能在平台内部用模型提高供给和素材测试效率。需要验证的是可灵收入、付费用户、视频生成量与推理成本之间的关系,以及AI短剧能否提高用户时长和广告效率。
字节跳动(未上市)是最重要的产业标杆。豆包/即梦、视频模型、抖音和红果短剧形成模型—创作—分发—支付闭环。它对上市公司的意义不在于直接投资,而在于设定行业价格、产品体验和投流效率的上限,也会压缩单点工具的生存空间。
第二层:AI原生创作工具,业务纯度高但商业化仍需验证
昆仑万维(300418.SZ)通过SkyReels切入一站式AI短剧工作流,产品逻辑直接对应脚本、角色、分镜和视频生成。其弹性来自AI短剧从尝鲜走向专业创作者付费,但需验证留存、付费率、单位推理毛利以及产品是否能在基础模型快速迭代中保持差异化。
万兴科技(300624.SZ)的优势是长期视频工具经验、全球用户和订阅渠道,Filmora、ToMoviee、ReelMate等产品覆盖生成、剪辑和连续叙事。AI短剧若进入中小团队与个人创作者,工具订阅和增值调用有望受益。关键指标是AI功能带来的ARPU、续费率和销售费用,而不是单看新品数量。
第三层:IP和海外发行,利润弹性取决于爆款与获客
中文在线(300364.SZ)拥有数字内容与IP储备,ReelShort已建立海外短剧发行能力。AI可以降低本地化、素材制作和长尾IP测试成本,最有价值的场景是用小预算筛选适合不同国家的题材。现阶段不能把“AI可降本”直接写成利润兑现,仍要看海外收入、获客成本、付费率和内容摊销。
阅文集团(00772.HK)的核心是网络文学IP、作者和腾讯生态。AI短剧让更多中腰部IP获得低成本影像化机会,也能加快漫剧、动画和海外版本开发。它的优势是故事供给和IP运营,短板是AI短剧收入纯度较低;价值验证应看IP改编数量、上线周期、爆款率和版权分账。
芒果超媒(300413.SZ)、华策影视(300133.SZ)拥有内容制作、版权和平台资源,AI更可能先改善策划、预演、后期和营销素材,再逐步进入原生内容。它们的确定性来自存量业务真实,弹性则低于AI原生工具。若AI只是提高效率而没有增加有效播放与商业化,财务贡献会被制作成本和竞争抵消。
结论:AI短剧交易的不是“视频会不会生成”,而是爆款概率能否工业化
Token价格下降,意味着每一个选题都可以生成几十个剧本、几百个标题和无数语言版本;视频生成价格下降,意味着过去因场景、特效和演员成本无法成立的题材开始被生产。两者叠加,短剧供给会明显扩张。
但供给扩张本身不是护城河。判断AI短剧是否进入真正商业化阶段,应持续跟踪五个指标:一是每分钟可用成片成本,而不是API标价;二是角色一致性和一次通过率;三是从立项到上线的周期;四是首集留存、付费转化与获客成本;五是AI工具收入能否覆盖推理成本和销售费用。
一句话落点:短期最先受益的是拥有模型与工作流的平台,中期价值向IP与发行集中,长期赢家是能用数据持续提高爆款概率的内容工业系统。
风险提示与说明
生成式视频质量、长叙事一致性和推理成本改善不及预期;平台流量价格上涨吞噬制作降本;AI内容同质化导致留存和付费下降;训练数据、演员肖像、声音、音乐和IP授权存在版权争议;AI生成合成内容标识、短剧备案和内容审核趋严;基础模型原生功能替代第三方工具;上市公司AI短剧业务收入占比较低、概念映射强于财务贡献;本文空间测算为情景分析,不构成公司业绩预测或投资建议。