2026.10.09 | AC | Consumer | Anjoy Foods: Price Hikes in Weak Demand
原标题:安井食品跟踪:弱消费中的逆势提价与盈利改善
摘要
笔者认为,安井在消费疲弱环境中保持增长、收缩促销并推动部分鱼糜产品提价,体现了值得重视的经营阿尔法。上游原料布局、生产与配送效率,以及深入终端的渠道服务,使公司具备更好的成本承受能力和价格传导条件。节后已有部分渠道反馈新价格得到执行、销售表现好于预期。以10月8日收盘价及市场一致预期盈利假设测算,安井A股对应2026、2027年市盈率约15.2倍、13.1倍,H股约10.4倍、9.0倍。已有增长基础与价格调整,为后续盈利改善提供了条件。
消费疲弱时,逆势提价更值得重视
在当前内需消费偏弱、餐饮企业经营承压的环境中,食品供应商普遍面临销量与利润之间的取舍。增加促销能够争取订单,却可能进一步压薄利润;提高价格又容易让客户转向更便宜的替代品。安井近期收缩促销、推动部分产品提价,因而值得重新审视。
据券商跟踪调研,安井9月已收缩部分促销,10月开始对部分鱼糜产品调整价格,相关产品提价幅度约3%。公司9月24日在投资者互动答复中也表示,考虑到鱼糜等主要原材料价格上涨,正考虑适度调整相关产品的经销价格或促销政策。
价格调整发生之前,安井已经表现出增长韧性。公司半年报显示,上半年收入92.66亿元,同比增长21.85%;归母净利润8.22亿元,同比增长21.62%。据节后券商跟踪,9月主业销售在高基数下增长超过13%,第三季度整体收入增速预计接近14%。其中,涨价预期带动了经销商提前备货,新品和渠道拓展也在贡献增长。
笔者认为,弱消费环境更能检验企业的竞争能力。安井已经能够通过产品和渠道取得增长,如果进一步减少为争取订单而付出的折扣,并把部分成本上涨向下游传导,原有竞争优势就有机会转化为更好的盈利。
原料上涨,让供应链优势更容易体现出来
这轮提价首先受到鱼糜成本上涨推动。鱼糜供应趋紧时,下游企业既要承受采购价格变化,也要确保旺季能够按时生产和交货。安井多年建立的上游布局,在这个阶段有了更直接的作用。
公司半年报披露,淡水鱼糜原料供给趋紧、集团用量增加后,公司调整了淡水鱼糜产销策略,减少对外供应,优先保障内部生产。新宏业、新柳伍等上游布局,使安井能够把部分原料加工与下游订单连接起来,在供应紧张时拥有更大的调配空间。
这种能力首先有利于稳定生产。供应商临时改变交付时间或原料规格,会打乱工厂排产,也会影响销售端对经销商的供货承诺。内部供应与采购安排能够更好地衔接订单,有助于减少临时采购和生产调整带来的额外成本。与此同时,就近生产、规模化排产和较密集的配送网络,使每箱产品承担的制造与运输费用更容易得到控制。
对于缺乏同等原料保障、订单规模又较小的企业,成本上涨会更直接地压缩利润。如果继续维持低价,盈利压力就会加重;如果跟随提价,原先依靠价格争取订单的优势又会缩小。据渠道调研,部分经销商的利润已被长期竞争压得较薄,这也限制了厂家继续通过渠道让利来扩大销量的空间。
笔者认为,这正是安井本轮提价值得关注的原因:当供应链效率较高的龙头开始调整价格,而成本承受能力较弱的同行又难以长期扩大优惠时,龙头就有机会在改善售价的过程中继续争取份额。鱼糜成本上涨仍会增加安井的支出,上游布局带来的优势,体现在供货保障和相对成本承受能力上。
经销商愿意配合,价格才更容易逐级传导
厂家调整价格后,经销商需要把新的采购成本传递给二批商和终端,维持合理利润,并继续向厂家补货。这个过程能否顺利完成,关系到价格调整的持续性。
据10月7日的渠道交流,一位安徽经销商反馈,部分产品厂家供货价每件提高约2—3元,渠道向下游调整约4—5元,能够增加约2元的进销差价。长期利润偏薄,使经销商对改善价格有较强意愿。据节后的渠道反馈,安徽部分大商在执行新价格后,国庆假期的前六天销售仍好于预期。
安井的渠道服务,有助于把这种意愿落实到终端。经销商需要提前告知客户价格变化,处理原有库存,并解释不同规格和产品的调整。业务人员参与终端拜访和价格宣导,能够减少经销商独自协调的负担。产品周转较快、供货稳定,也让经销商更愿意为一个品牌投入库存、车辆和销售人员。
经销商的利润关系到安井的长期增长。一箱货即使进销差价看起来尚可,长期占用冷库和资金后,实际收益也可能很低。产品能够持续卖动,再加上适度改善的差价,才更容易带来稳定补货。公司与经销商在这一轮价格调整中的利益具有较强一致性。
当前证据支持部分渠道已出现积极传导。也需要注意,另一渠道样本反馈,大客户的部分涨价被费用补贴抵消,整体拿货价格变化较小。后续应重点关注扣除返利和补贴后的实际成交价格,以及节前备货消化后的补货情况。如果新价格能够维持、渠道继续正常补货,提价对盈利的贡献就会更加明确。
不同地区的销售表现也有差别。安徽火锅料销售受到降温多雨的带动,其他以面米和传统批发为主的样本表现较弱。节前提前备货会影响短期出货节奏,节后补货能否接续,比单看某几天的高增长更能说明渠道库存是否顺利消化。
有增长基础,价格改善才更容易留下利润
安井的盈利改善,有价格、产品和经营效率几项来源。实际成交价提高后,公司能够从同等销量中取得更多收入;促销与返利减少,也有利于提高每笔销售保留的收益。鱼糜采购成本上升则会消耗一部分增量,最终效果要看售价、销量和各项成本费用之间的变化。
烤肠、虾滑和锁鲜装的发展,为这一过程提供了产品基础。公司上半年锁鲜装收入超过9亿元、增长约15%,烤肠系列收入增长约50%,虾滑增长约40%。这些产品分别进入家庭消费、商超熟食、街边餐饮等场景,让安井能够在传统冻品批发之外继续寻找订单。
新渠道也在帮助公司扩大销售。公司披露,上半年新零售及电商收入约9.26亿元,同比增长59.01%。产品与渠道相互配合:适合家庭的小包装、适配商超的定制产品,以及方便餐饮客户使用的规格,能够提高进入新渠道后的销售效率。更多订单又有利于分摊生产、配送和管理费用。
笔者认为,安井可以在已有增长基础上,通过改善实际成交价和每笔订单的收益,进一步提高盈利能力。终端需求即使只保持平稳,公司也可以通过扩大渠道覆盖、增加客户采购的产品种类和争取竞品订单取得增长。价格调整进一步留下利润后,利润增长就有机会快于收入增长。
盈利预期与分红情况
以当前WIND一致预期的2026年归母净利润17.19亿元、2027年19.99亿元测算,安井A股市盈率约15.2倍、13.1倍,H股约10.4倍、9.0倍。
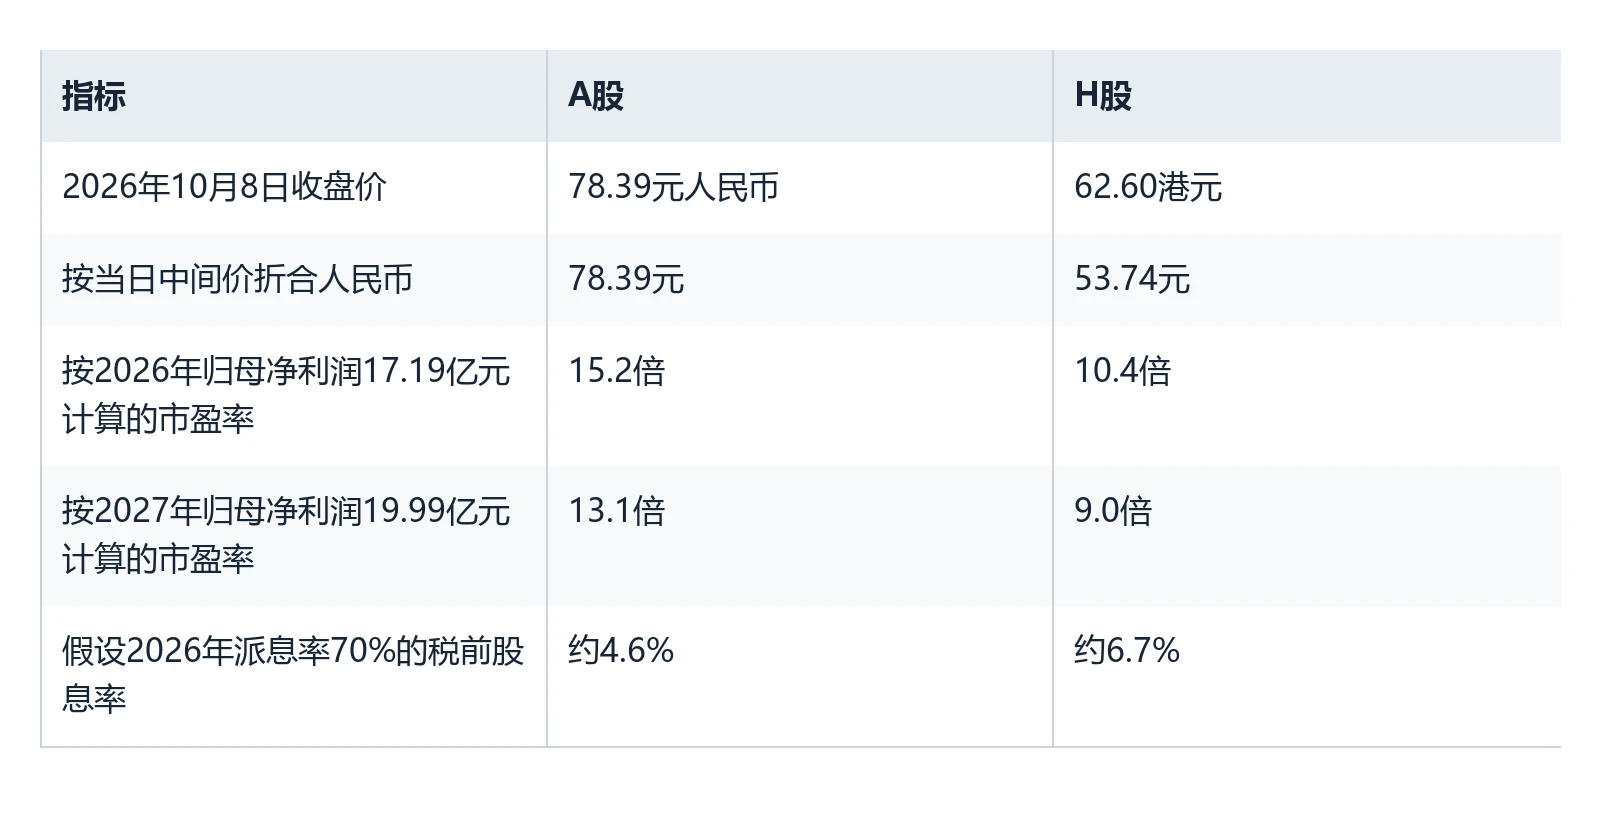
数据来源:Wind
公司2026年中期每股派发现金红利1.733元,分红比例约70%,已提供实际的现金回报记录。若全年维持这一派息比例,按上述盈利假设测算,A股和H股分别对应约4.6%、6.7%的税前股息率。在派息比例稳定的情况下,盈利增长能够带动现金分红总额增加。
笔者认为,安井已有的增长韧性、订单获取能力和部分产品的价格调整,为后续盈利改善提供了经营基础。
公司后续的盈利变化,主要取决于收入增长、价格传导与成本费用控制。若实际顺价覆盖扩大,且新增收入能够覆盖原料和渠道费用的增加,公司单位产品的收益就有望提高,利润增长也有机会快于收入增长。
海外业务提供了更长期的扩展空间。公司已经推进东南亚渠道与产品布局,上半年境外收入约占总收入1%。国内产品、渠道和价格调整,仍将对近期盈利发挥更直接的作用。
结论
笔者认为,安井在弱消费环境中的经营阿尔法,正在通过持续增长、原料供应保障和部分渠道的价格传导体现出来。能够在需求疲弱时争取订单,又能逐步减少为订单让出的收益,这样的竞争能力值得给予更高关注。
后续经营跟踪应集中于扣除补贴后的实际成交价、节前库存消化后的补货,以及原料采购成本变化。这些因素将决定安井能够把多少销售增长转化为利润,并影响现金分红的盈利基础。
风险提示
本文所述观点仅代表笔者个人研究和分析,不构成任何投资建议。文中涉及的公司、行业及市场分析均基于公开信息和合理推测,可能存在信息滞后或理解偏差。投资有风险,入市需谨慎。