2026.10.09 | AC | Markets | Four US Hiking Cycles Revisited
原标题:美股四轮加息复盘:利率从不单独杀人
摘要
过去四轮加息,标普500和纳斯达克综合指数从首次到末次加息日全部收涨。但这只是起点和终点的比较,不等于一路上涨。加息结束,牛市未必跟着结束。降息也并不意味着股市一定上涨。是什么因素造成了这样的结果?本文通过回溯互联网泡沫、地产繁荣、税改与回购、AI崛起四段历史,把政策、产业、盈利、估值摆到一起,讲清楚美股为什么涨、为什么回撤,为什么降息也未必救得了市。最后,这对于本轮加息周期的美股又有什么启发。
免责声明:本文仅作历史复盘与研究交流,不构成投资建议。历史表现不代表未来收益;不同数据口径可能存在差异,投资决策请结合自身判断与风险承受能力。
一、1999—2000:疯狂产业趋势中的加息
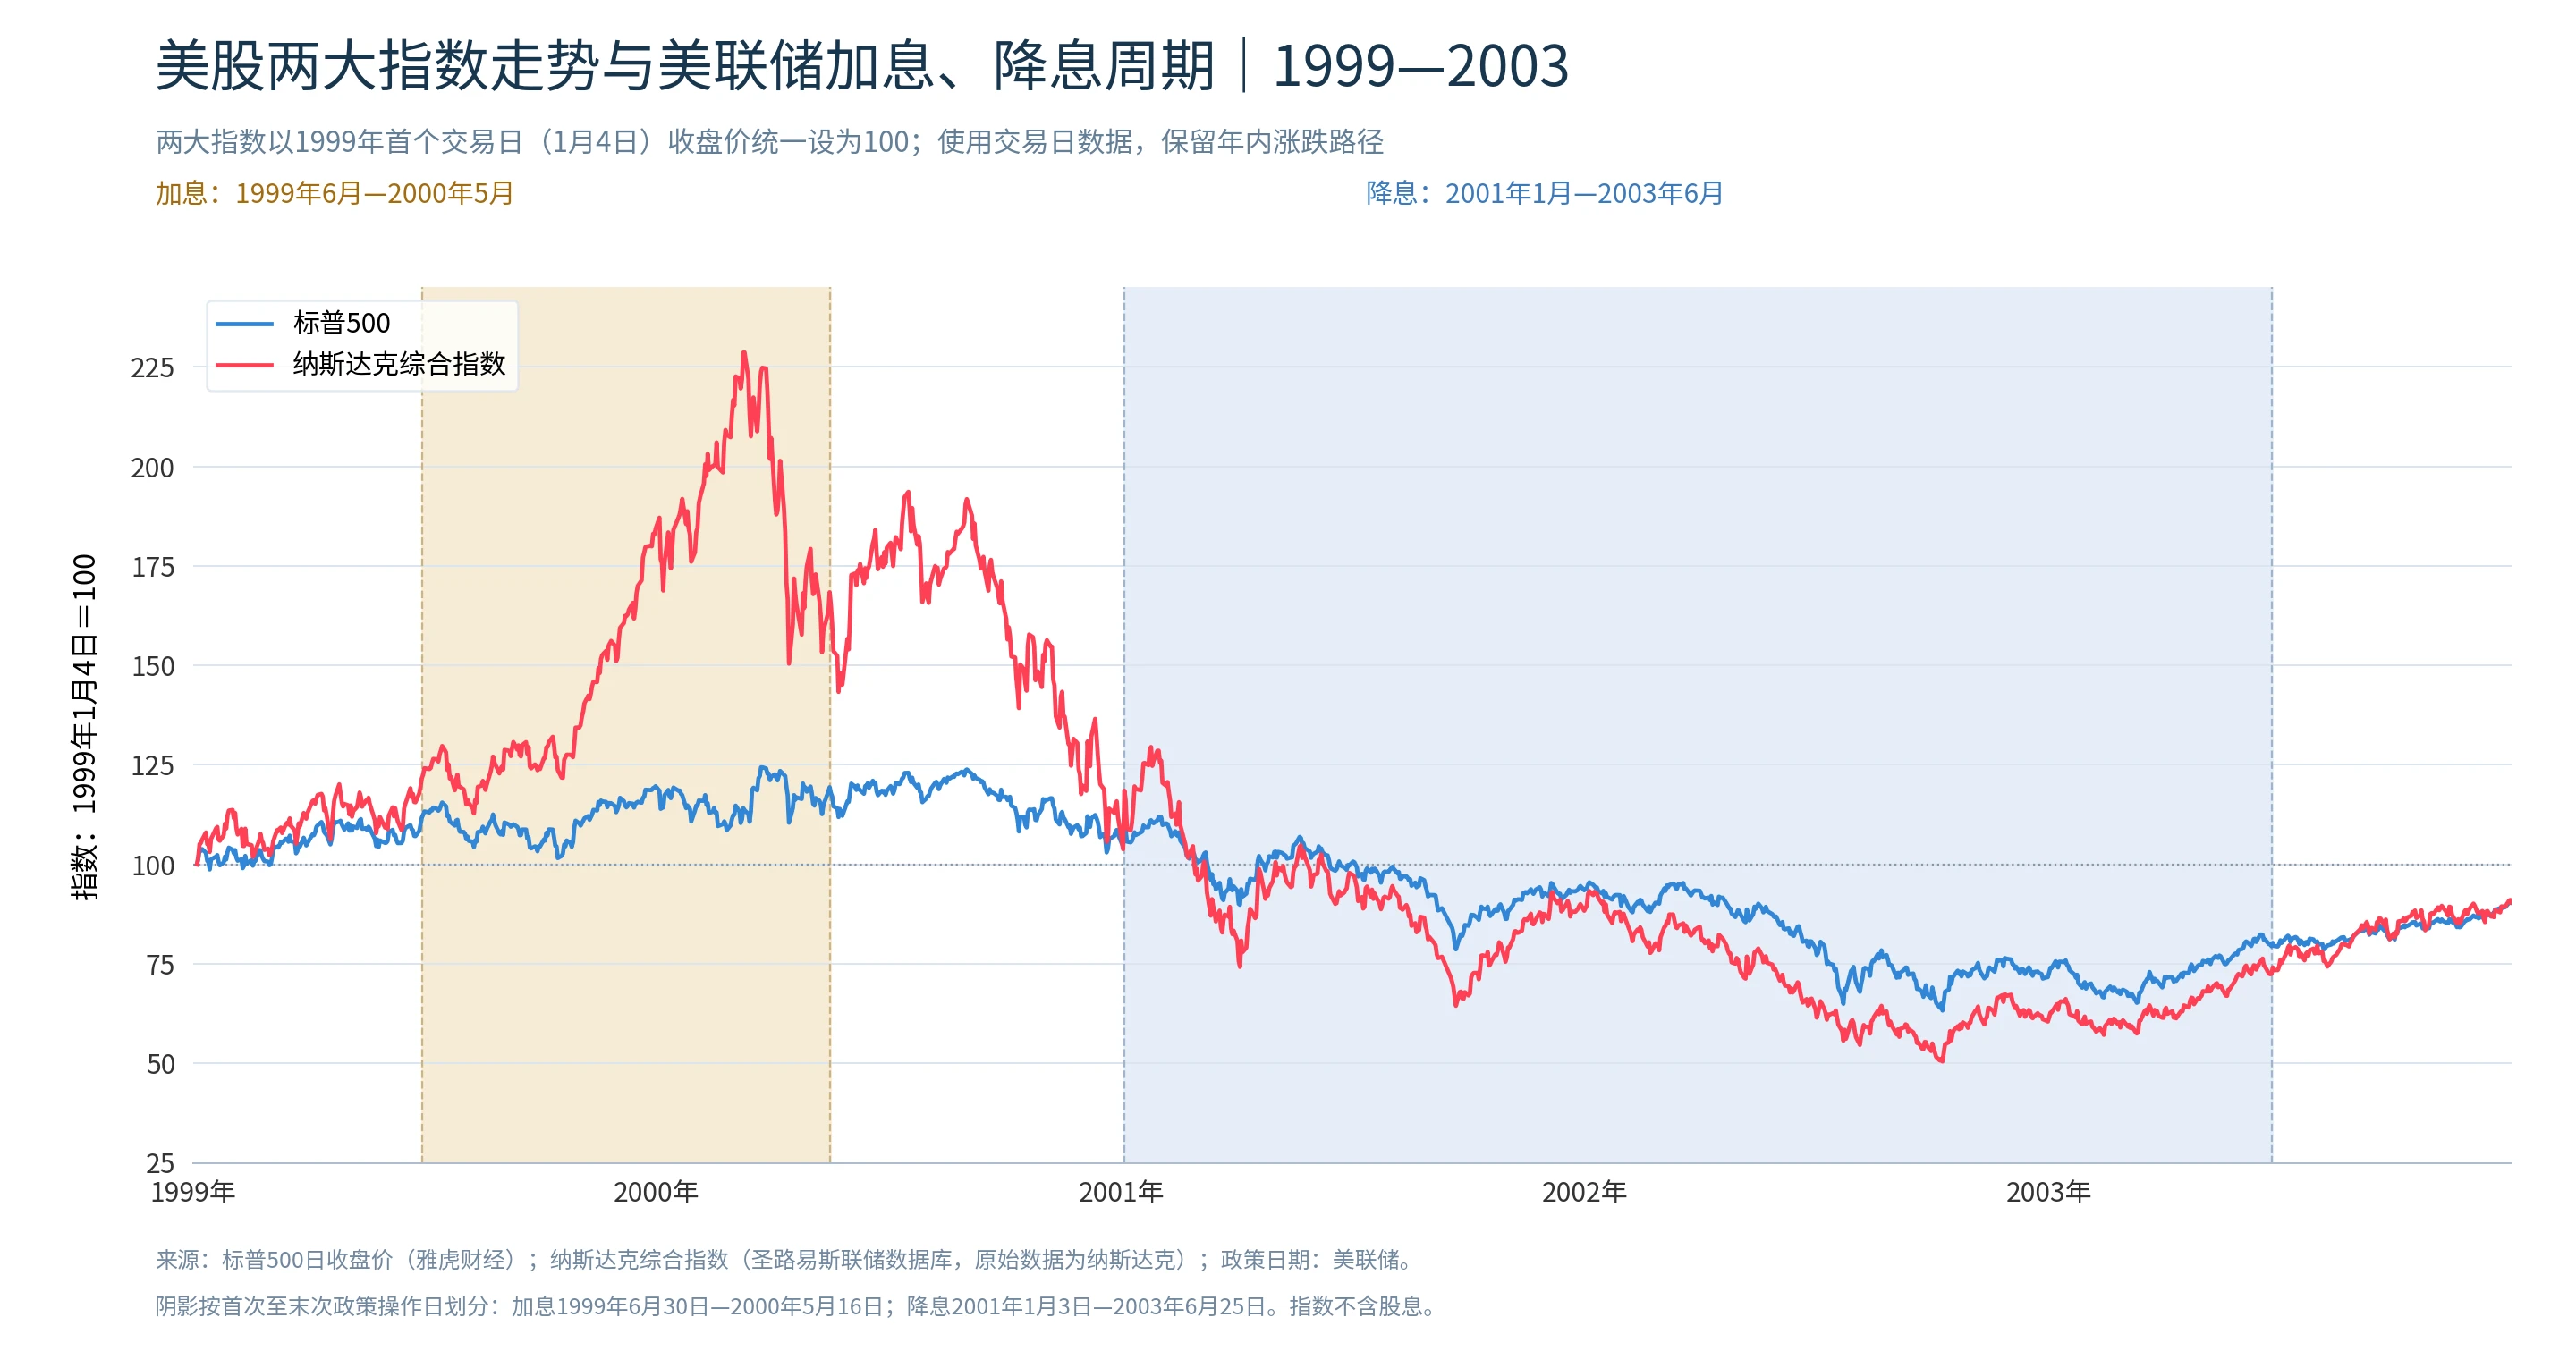
这轮加息分为“收回1998年救火流动性的75bp”和“增量紧缩的100bp”两段。前段容易被理解为政策恢复正常,后段才把紧缩力度继续推高。按首次至末次加息日收盘价计算,纳指上涨38.40%,但形态是“挖坑—主升—崩塌”。期末收益掩盖了途中超过三成的回撤:盈利预期和估值狂热曾压过利率压力,泡沫破裂后,方向才逆转。[1]
从救火到灭火,撞上久期错配最极端的产业周期
宏观起点是1998年的三次保险降息。俄债违约叠加LTCM濒临破产,美联储在9月29日、10月15日、11月17日各降25bp至4.75%,并协调14家机构出资36亿美元救助LTCM。危机缓解后,宽松环境也助推了科技股行情。按1998年11月末至1999年5月末收盘价计算,纳指上涨26.72%。互联网热潮遇上充裕流动性,泡沫继续膨胀。[1]
实体经济则处于周期顶部:1996-1999年实际GDP持续4-5%增长,失业率降至4%左右、为60年代末以来最低;CPI从1999年初1.7%一路升至年末2.7%、2000年2月达3.2%,叠加OPEC减产约210万桶/日与科索沃战争推动油价从约12美元翻倍至30美元以上。给美联储行动空间的还有"新经济"叙事:1999年劳动生产率增速3.5% ,IT产业对1995-1999年产出增长的贡献接近三分之一。
加息分两段:1999年6月30日、8月24日、11月16日三次各25bp,把1998年的保险降息收回来;新增的100bp从2000年2月开始,2月、3月各25bp,5月16日再加50bp至6.50%收官。[2]
产业背景是单一、极端、且现金流已经烂掉的狂热主线
狂热内部并非没有真盈利。微软、思科等大公司的利润快速增长,但这不能代表整个纳斯达克综合指数。1999年纳指全年上涨85.6%,上涨中既有真实盈利,也有对互联网渗透率的提前定价。龙头赚钱与大量公司仍在烧钱同时存在;个股业绩越亮眼,市场越容易把它外推成整个行业的前景。[1]
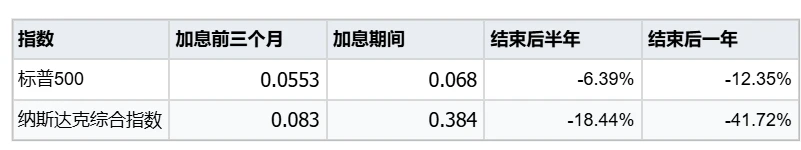
加息期间的美股表现:全程+38%
资料来源:笔者自制
为什么加息期间指数上涨?
第一层:这轮加息被市场“降级”理解了
1999年6月开始的前三次加息(共75bp),较容易被理解为把LTCM危机时的应急宽松收回来。经济仍在高位,科技龙头盈利还在涨,市场对收紧的容忍度较高。真正的新增紧缩从2000年2月开始。但“恢复正常”也意味着融资成本上升,不能把这75bp当成没有影响。
第二层:分子端是十年一遇的爆炸
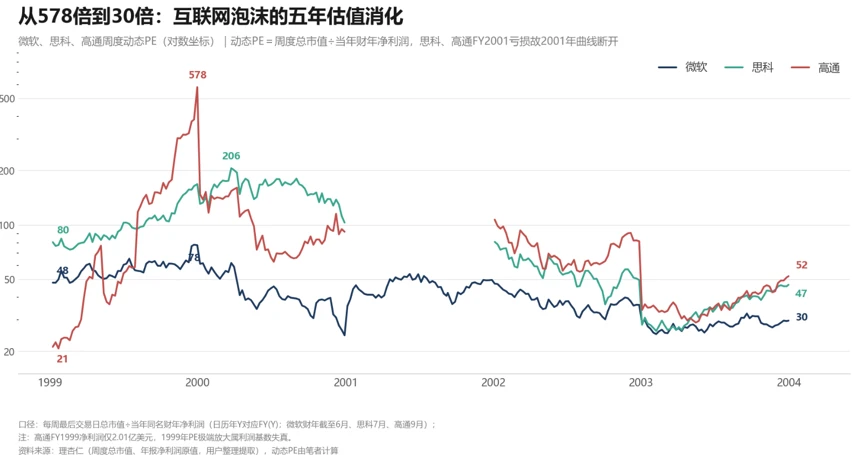
价格=盈利×估值。科技龙头的盈利确实强:微软FY1999净利润77.85亿美元,同比增长约73%;思科FY1999净利润20.23亿美元,同比增长逾五成。图中的个股估值也显示了狂热:高通一度578倍、思科约206倍。这里按最终财年利润事后计算,不能等同于投资者当时看到的远期PE,也不能替代纳指整体PE。市场在为“互联网从0到1”提前付钱,盈利增长和过度乐观的预期一起支撑了行情。[3]
同期道指基本持平,科技与传统蓝筹明显分化。“加息期间指数上涨”的准确含义,是不同产业对紧缩的承受能力不同。科技股的盈利故事与估值扩张共同推高价格,传统蓝筹却没有同等弹性;不能把这种分化全部归因于加息。
为什么降息期间指数下跌?
降息的性质变了:不是利好,是病危通知
2001年1月3日,美联储在两次会议之间紧急降息50bp,回应经济放缓。消息公布当天,纳指反而大涨14.17%。短期看,超预期降息是利好;随后仍陷入熊市,是因为需求和盈利继续恶化。市场最初为救援欢呼,后来发现降低融资成本无法马上修复企业订单。[1]
戴维斯双杀的数学:E 崩得比 P 快,越跌越“贵”
降息通常有利于估值,但股价还要看盈利。2001年科技公司的利润明显恶化:
思科 FY2001 从盈利 26.68 亿美元到亏损 10.14 亿;
高通 FY2001 亏损 5.49 亿;
连最稳的微软,FY2001 净利润也从 94.21 亿降到 73.46 亿,-22%。
亏损公司的PE失去解释力;即使仍有利润,股价跌50%后,PE也可能更高,因为盈利降得更快。这种被动抬升不代表市场变乐观,也不能据此认定“盈利和PE同时下跌”。降息能给估值提供支撑,具体幅度却取决于增长预期和风险溢价,无法用“降100bp就抬升百分之十几”概括。
加息的伤害是延迟到账的,正好在降息时引爆
以思科为例,美联储在2000年5月把利率推到6.5%后,电信企业融资环境转差。运营商缩减资本开支,设备商的订单和收入预期随之下修,库存与减值压力最终进入2001年财报。各环节都有时滞,加息的影响也与此前过度投资叠加。降息能降低后续融资成本,却不能立刻恢复客户需求或消化库存。因此,政策已经转向,盈利仍可能继续下滑。
二、2004—2006:两年加息
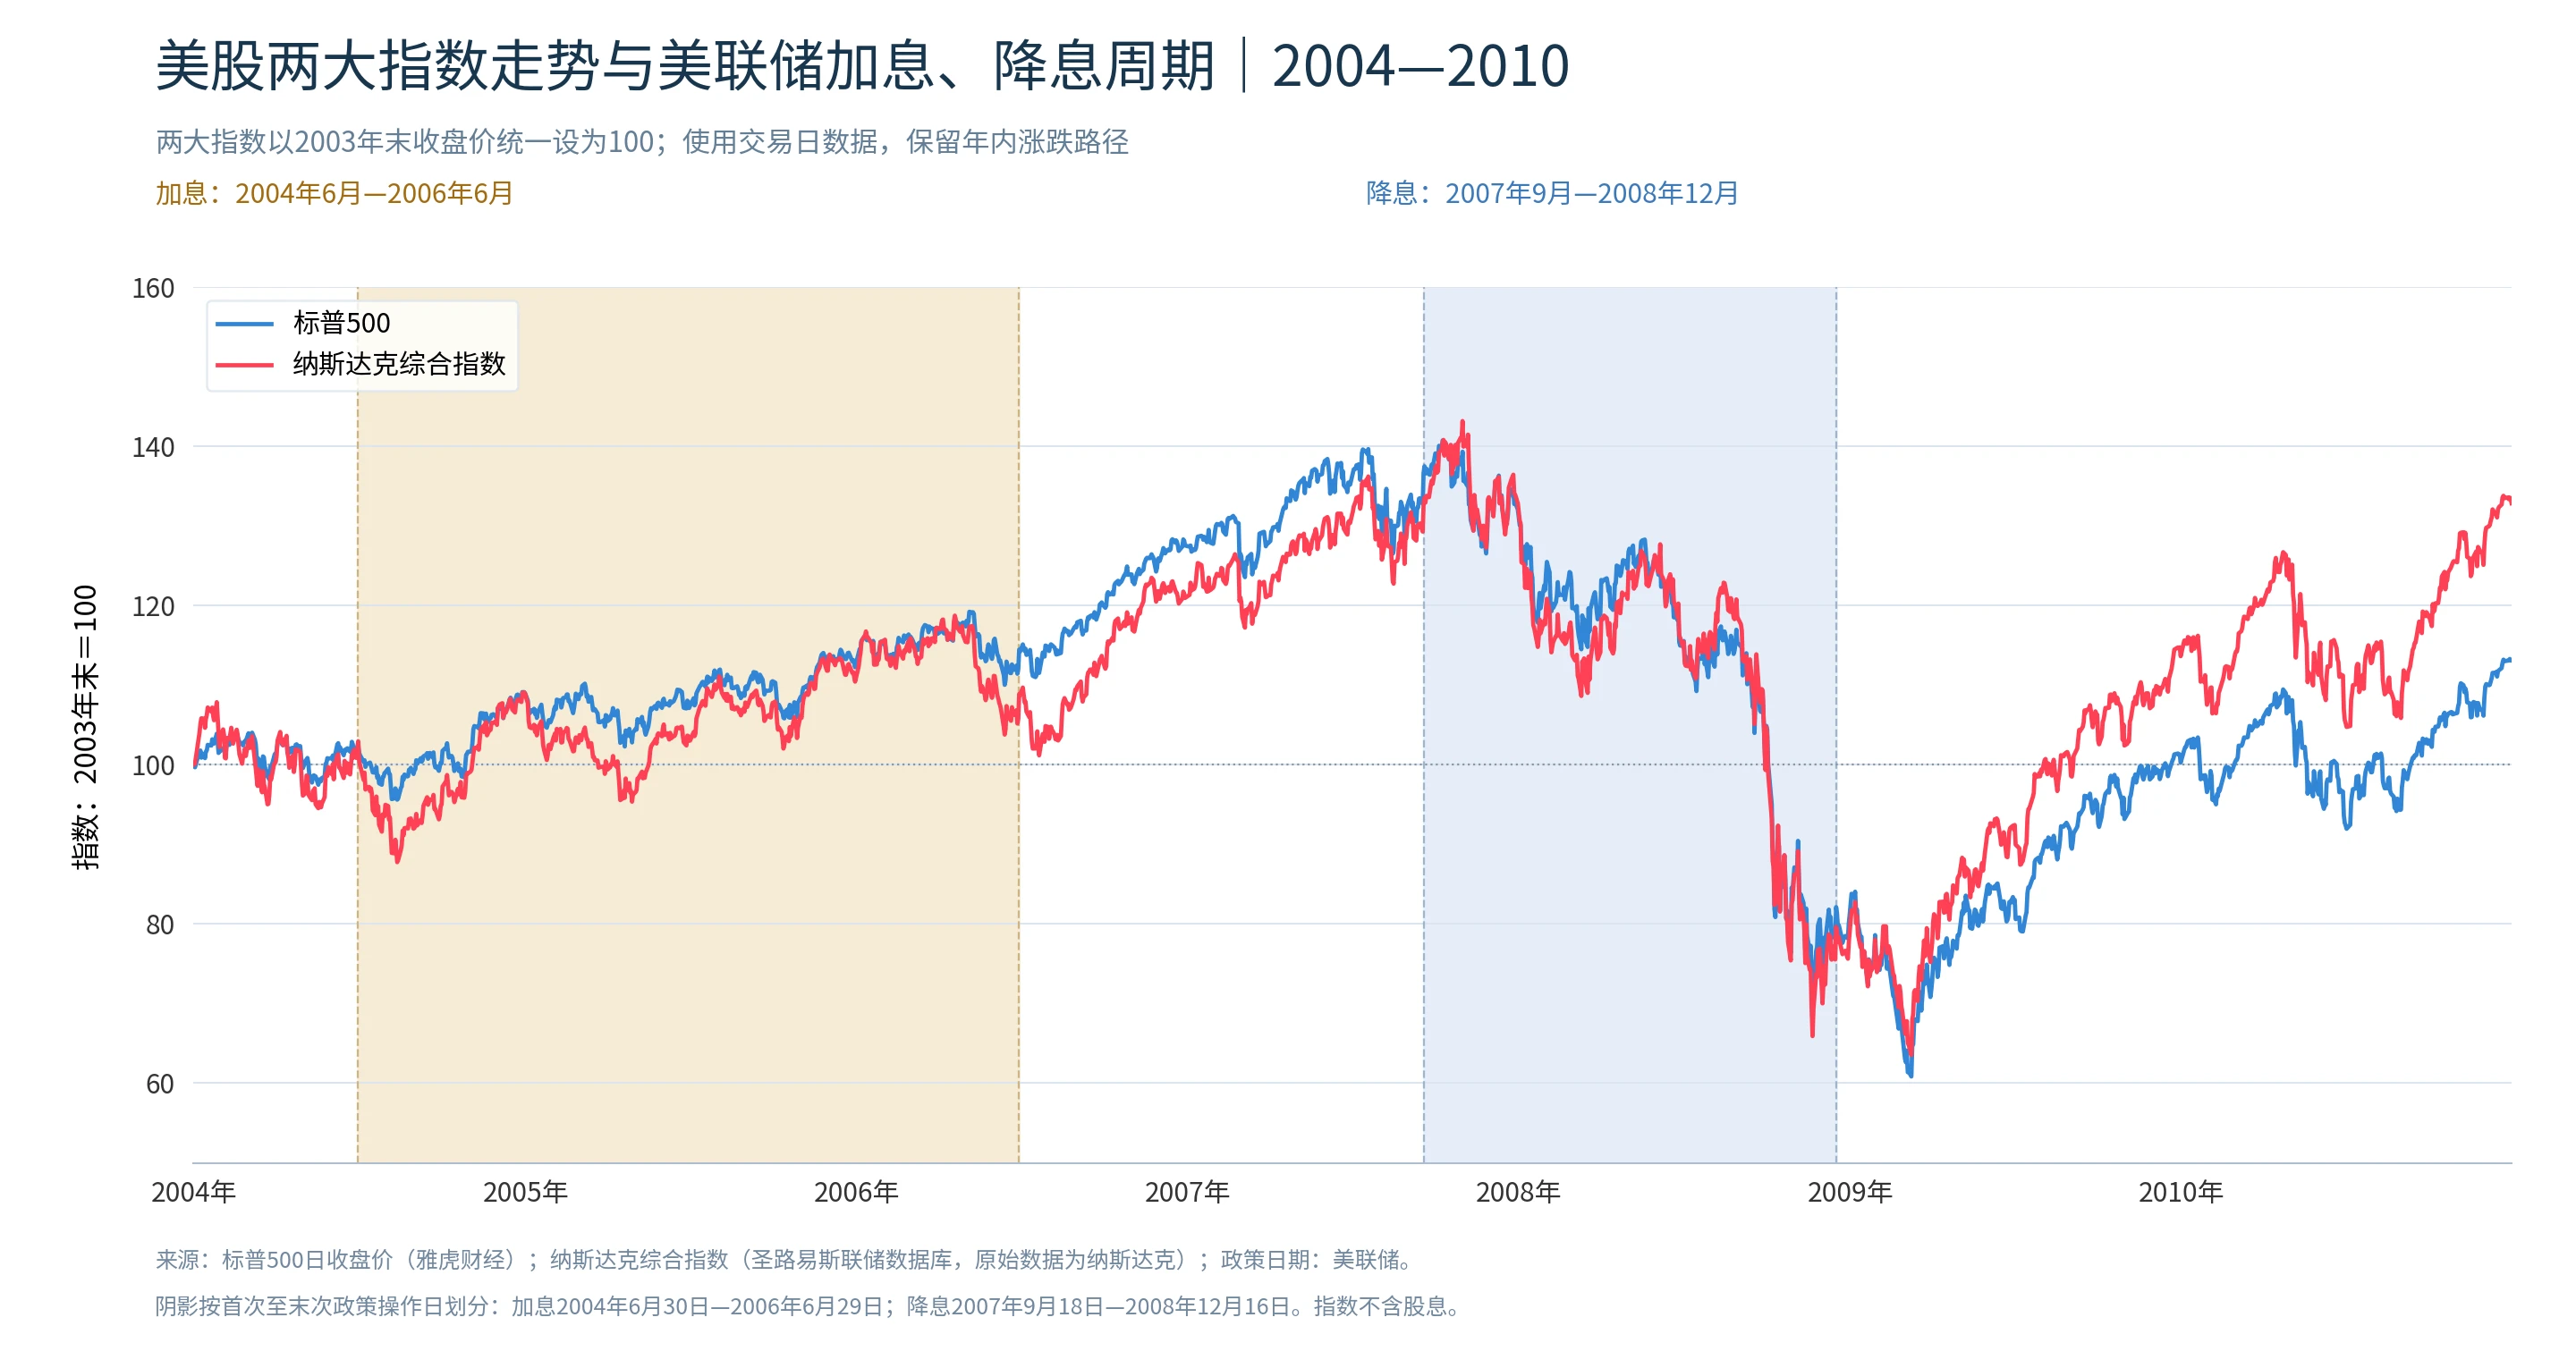
这轮是在“地产繁荣+全球化红利”下推进政策正常化,同时防范通胀压力。2004年6月至2006年6月,联储连续17次各加25bp,把利率从1.00%推到5.25%。大部分阶段强调渐进节奏,但“measured pace”并未出现在每份声明中。按首次至末次加息日收盘价计算,标普涨11.57%,纳指涨5.78%;下表的RBC回报包含股息,与这里的价格收益分开计算。10年期美债从4.62%升到5.22%,只上行60bp,远小于短端425bp;这正是格林斯潘所说的长端利率“谜题”。[1][2][4]
但“一路小涨”容易造成错觉:次贷泡沫仍在继续膨胀。加息结束后,标普从2006年6月末的1270.20点又涨约23%,到2007年10月9日的1565.15点见顶。风险已经积累,股价却要等融资与盈利预期转差后才反映出来。[1]
加息时的宏观底色:过热初期,而非滞胀
2003年下半年起美国经济强劲增长,失业率进入下降通道,通胀逐步抬头。与2022年相比,联储动手时的通胀压力温和得多:
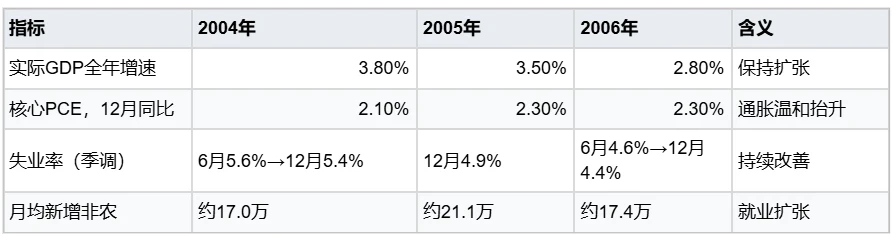
来源:BEA、BLS/FRED当前修订数据。[5]
按当前修订数据,三年实际GDP平均增长约3.4%,月均新增非农约18.5万;失业率从2003年6月的6.3%降至2006年底4.4%。增长与就业较强,通胀尚未失控,给了联储渐进加息的空间。随着核心通胀抬升,防通胀的权重也增加,不能把整轮政策只解释为给地产降温。[5]
经济的另一面是地产狂热和居民部门的加杠杆,这是当时产业背景中最重要的一条主线:
住房投资占GDP在2005年年中创下6.3%的峰值 ,2005年房价涨幅达两位数(不同统计口径在12%-17%之间,存分歧);
个人储蓄率处于较低水平。按当前BEA/FRED月度修订序列取年平均,2004、2005、2006年约为4.7%、2.3%、2.8%,均为正值。旧版本曾出现负储蓄率,但不能与当前数据混用。低储蓄与住房加杠杆,反映的是居民消费和融资对资产价格的依赖。[5]
住房政策鼓励扩大购房覆盖,部分机构也放宽首付和信用门槛。低首付、再融资与住房权益提取,让居民更容易把房价上涨转换为消费能力,金融体系对房价持续上涨的依赖随之加深。
次贷快速扩张,但不能把新发放贷款比例、存量余额和“次贷+Alt-A”混作一项。伯南克2007年披露,次贷约占第一顺位按揭笔数的14%,另有8%—10%属于近优级贷款。这个笔数口径也不能直接当成贷款金额占比。[6]
全球化则提供了另一股力量。中国入世后,制造业供给和贸易扩张帮助美国维持增长,也缓冲了部分商品价格压力。WTI年均价2004年约41美元,2006年7月一度升至77美元,但核心通胀没有同步暴涨。油价与核心通胀传导较弱,不能仅归功于加息预期:核心指标本身剔除了能源,供给与工资变化同样重要。
产业背景:旧经济与全球化主线,科技还趴在泡沫废墟上
这段时期的产业格局和2000年完全镜像——领涨的是能源、材料、公用事业这些“旧经济”,科技板块反而是垫底的。RBC总回报口径下(首次加息前收盘至末次加息日收盘、含股息):
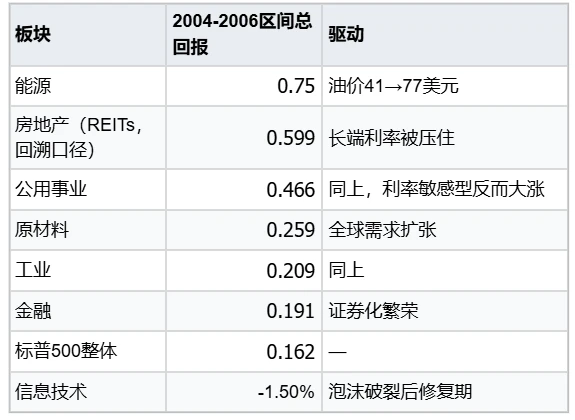
来源:RBC研报,总回报含股息;与指数价格收益口径不同。
三个要点:其一,埃克森美孚2006年净利润约395亿美元,能源量价齐升支撑企业盈利。其二,公用事业与REITs在加息中仍上涨,说明短端加息并不等于这些板块必跌;长端反应较弱与各自盈利增长都提供了支撑。其三,科技仍在消化泡沫,纳指直到2015年才收复2000年高点。行情更多来自能源、金融与材料,产业结构与1999年明显不同。
三、2015—2018:史上最慢的紧缩,赢在分子,险在尾声
这轮是四轮里节奏最慢、跨度最长的加息:36个月9次、共225bp,还叠加2017年10月启动的缩表。标普盈利增长缓冲了估值收缩。危险集中在尾声:2018年四季度加息、缩表、贸易摩擦与盈利预期下修碰到一起,纳指年底从高点回撤超过20%。但按首次至末次加息日计算,标普仍涨20.93%,纳指涨30.87%;这与下文年度盈利分解的窗口不同。[1]
货币政策:慢,是被迫的
2015年12月首次加息后,隔了一年才有第二次。2016年初中国市场波动、年中英国脱欧,政策推进比最初计划慢;2015年末联储点阵图中位数原本对应2016年约四次加息,最终只加一次。此后2017年三次、2018年四次,目标区间上限从0.25 %升至2.50%。核心PCE在前半程低于2%,2018年回到目标附近,失业率则从5.0%降至年末3.9%,政策空间逐步打开。[2][5]
两个变量让本轮不同:一是缩表。2017年10月从每月60亿美元国债、40亿美元MBS起步,每季提高上限,2018年10月上限达到500亿美元。上限不等于每月实际缩减额,尤其MBS取决于本金回收。二是预期变化:早期政策偏慢,后期加息与缩表同时推进。当市场开始担忧增长,而联储仍保持紧缩,分歧便在2018年四季度集中爆发。[2]
行情节奏:先蹲、后升、尾部炸
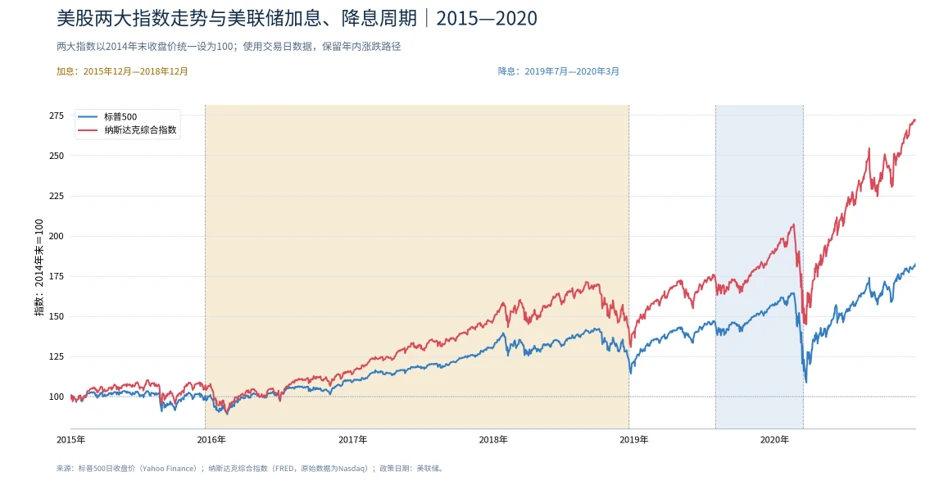
这一轮同样经历了先回撤、再上涨,随后在尾部承压。但四轮路径并不完全相同,不能把所有调整都套成同一种剧本。本轮分三段:
2016—2017 修复与慢牛:2016 年初消化加息后,盈利企稳驱动全年上行;2017 年在“低通胀+慢加息+税改预期”组合下低波动走强。
2018年1—9月上涨与两次冲击:1月底高点后,2月5日VIX单日涨115%至37.32,标普跌4.1%,做空波动率的XIV产品随后清盘。3月对华关税备忘录让贸易摩擦成为持续背景。但企业盈利与回购较强,标普仍在9月20日收于2930.75点的高位。
2018Q4 转熊:标普单季 -14.0%;纳指自 8 月 29 日的 8109.69 跌至 12 月 19 日末次加息日的 6636.83,12 月 24 日平安夜进一步收于 6192.92——自高点回撤 23.6%,进入技术性熊市;道指同期自高点回撤约 19.8%。
盈利与估值
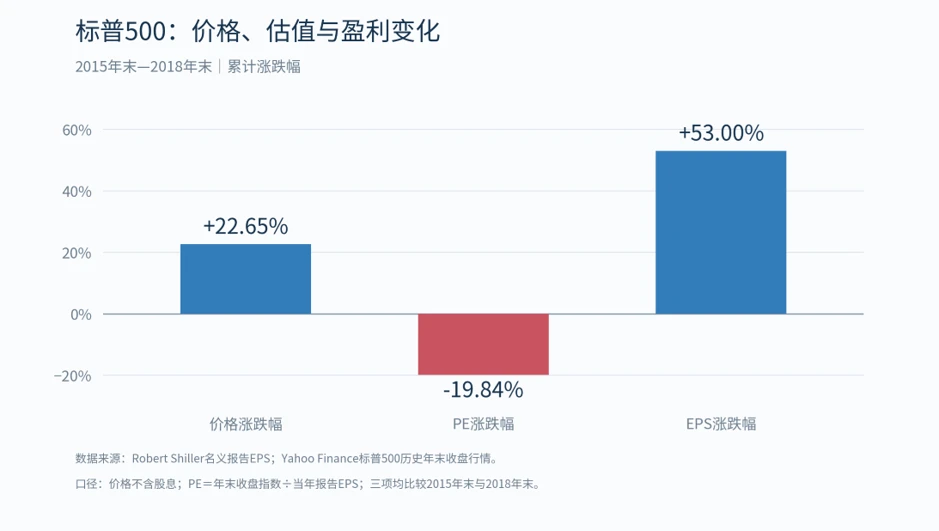
口径:2015年末至2018年末收盘价;EPS为最终报告值,PE据此计算,是事后分解,不是首次至末次加息日收益。[1][7]
2015年86.53→2016年94.55→2017年109.88→2018年132.39美元,累计增长53.00%。税改降低税负,海外利润回流增加可用现金,回购减少股数,进一步增厚每股盈利。2018年标普成分股回购8064亿美元,同比增长55.3%,444家公司参与;回购相对报告盈利的比例约72%,2015、2016年也已超过50%。[7][8]它说明标普盈利增长足以覆盖估值收缩。
降息市场开始涨了?
2018年10月3日,鲍威尔称利率距离中性水平还很远,强化了紧缩担忧。12月初短端国债收益率出现倒挂,衰退担忧升温;12月19日联储仍加25bp。标普从当日至24日连续四个交易日下跌,跌幅约1.54%、1.58%、2.06%、2.71%。政策仍紧、市场已在担忧增长,两者错位放大了调整。[1][9]
紧缩政策和沟通是触发因素,贸易摩擦与增长预期转弱则放大了压力。2018年实际盈利仍受税改支撑,股价却提前下跌,说明市场交易的是未来。2019年,盈利增速放缓,联储暂停加息、随后三次降息,估值与风险偏好修复,股市重新上涨。不能把盈利预测下修写成实际利润必然下降,也不能把这轮反弹归因于降息一个因素。
四、2022—2023 加息周期复盘:四轮最猛的加息,唯一的深跌与 V 型
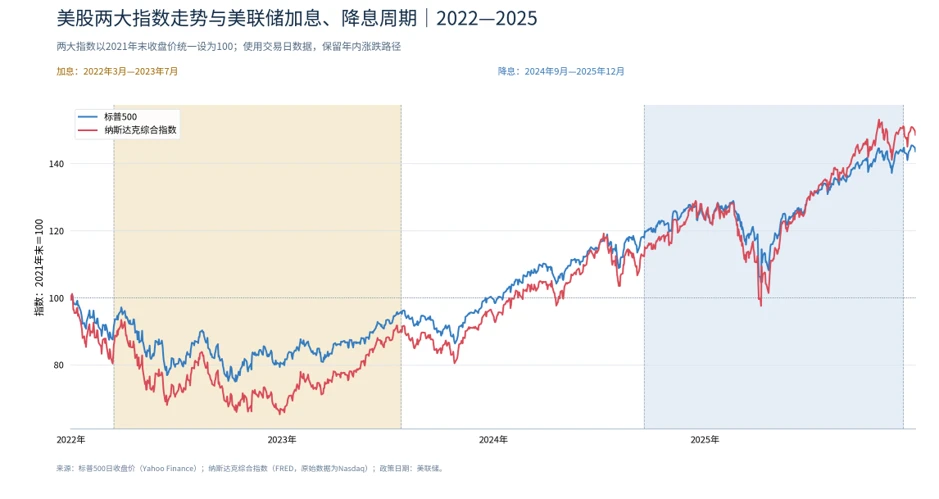
525bp加上缩表,是四轮中最猛的紧缩。纳指先经历2022年约33%的下跌,再在2023年上半年上涨31.7%。前半段实际利率走高,科技盈利预期也承压;后半段通胀回落、加息终点预期与AI热潮共同带动修复。到末次加息日,标普涨4.79%,纳指涨5.14%。这轮把盈利与估值的变化集中到同一窗口,期末微涨并不代表过程轻松。[1]
货币政策:长端反应最猛烈的一轮
2022 年 3 月 +25 起步,5 月 +50,6/7/9/11 月连续四次 +75,12 月放缓为 +50,2023 年 2/3/5/7 月各 +25 收尾,累计 11 次 525bp 至 5.50%;2022 年 6 月启动缩表,9月起提速至每月最高 950 亿美元上限。背景是 40 年最高通胀:CPI 于 2022 年 6 月摸到 9.1% 的四十年峰值,此后随能源与供应链降温持续回落,2023 年年中回到 3% 一线。
10年期美债从2022年1月初1.63%升至10月20日4.24%,这是年初至高点上行261bp;按2021年末1.52%至2022年末3.88%计算,全年上行236bp;按首次至末次加息日计算,则上行167bp。不同窗口不能混用。实际利率同期由负转正,估值承压。2022年8月鲍威尔警告紧缩会带来“阵痛”;2023年3月硅谷银行倒闭后,联储仍继续加息,金融压力与抗通胀目标并存。[2][4]
行情两段:先杀估值,再 V
猛烈紧缩撞上的是分化的产业世界。俄乌战争与供给约束推高能源价格,能源公司的盈利与股价逆势走强;存储与部分科技需求转弱,企业业绩承压。2022年11月底ChatGPT上线后,AI又打开新的投资方向,英伟达在2023年成为行情的重要推动者。
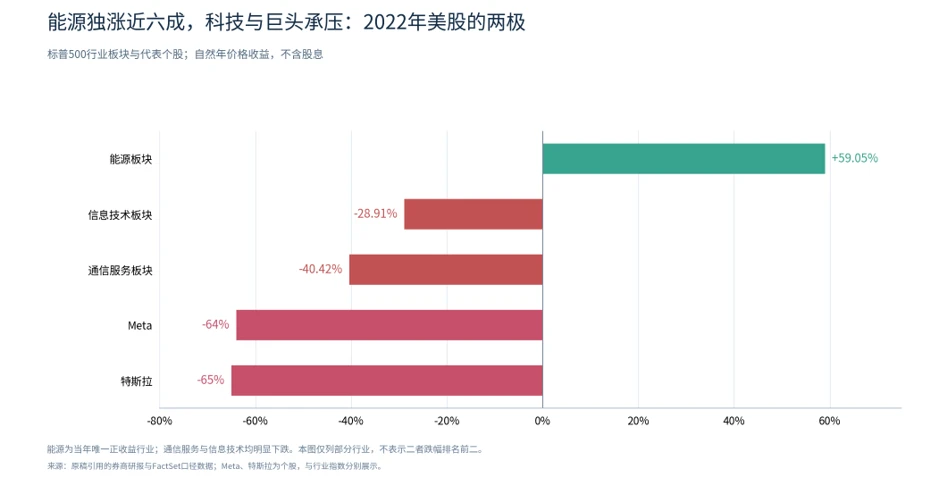
板块表现随之反转:2022年能源涨59.05%,是标普唯一正收益行业;信息技术跌28.91%、通信服务跌40.42%,Meta和特斯拉跌幅更大。2023年信息技术涨56.39%、通信服务涨54.36%,英伟达全年涨239%。标普涨24.2%,均权指数涨幅约为其一半,收益明显集中于大公司。其余493家公司也有上涨贡献,七巨头的领先说明行情集中,并不等于其他公司都没有表现。
盈利与估值:2022 杀估值,2023 分子换人
2021年标普EPS为197.87美元,2022年降至172.75美元,下降12.70%。年末股价下跌19.44%,据此计算的PE从24.09降到22.23倍,下降7.73%。因此实际盈利与估值都下降,不能说跌幅全部来自估值。202 3年,盈利的主角转向七巨头。剔除七巨头后,标普其余公司的盈利整体偏弱,股价上涨也明显集中于这些龙头。[10]
五、启示
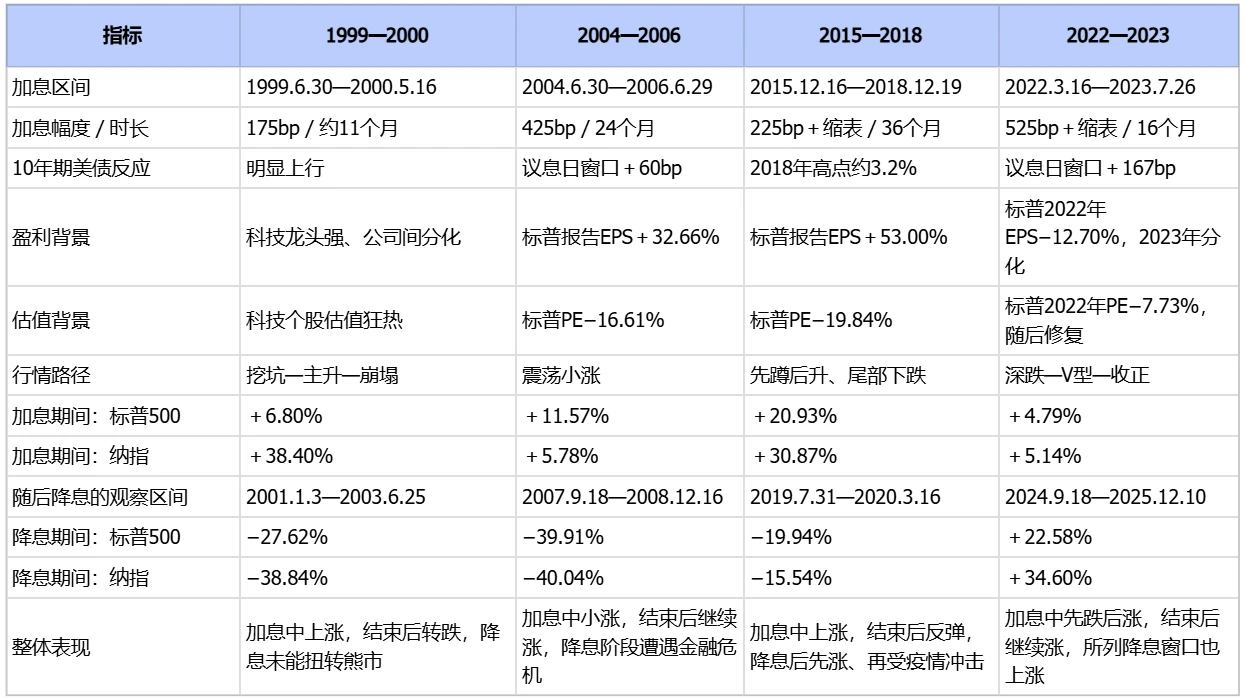
表内纳指收益按议息日计算。标普盈利与PE:2004—2006采用6月月均窗口,2015—2018采用年末窗口,2022采用自然年窗口。[1][4][7]
第一,加息过程中,美股多数上涨,降息并非止跌键。
过去四轮加息,标普500和纳斯达克综合指数从首次到末次加息日全部收涨。但这只是起点和终点的比较,不等于一路上涨。加息结束后半年和一年,两大指数都是三涨一跌,只有互联网泡沫那轮还在跌。所以加息结束,牛市未必跟着结束,风险也未必就此解除。
降息阶段更看经济背景。按表中四个观察窗口,两大指数都是一次涨、三次跌。但2019年得拆开看:从7月首次降息到10月第三次降息,标普涨2.23%,纳指涨1.57%;把2020年疫情冲击算进来,整个区间才变成明显下跌。2019年降息是为了维持经济扩张,2020年紧急降息是在应对疫情,两段行情机制不同。
第二,分母的伤害大小,看长端传导,不看加息幅度本身。
2004—2006年政策利率加425bp,10年期却只升60bp;2022—2023年政策利率加525bp,同一议息日窗口的10年期升167bp。短端加多少,不会机械传导为长端同等上升。2004—2006年估值仍有收缩,只是盈利增长缓冲了压力。2018年尾部则有长端上行、缩表与增长担忧叠加。操作上,除了FOMC加息次数,也应看实际利率、风险溢价和市场已提前计入多少紧缩。[4]
第三,加息结束不是终点,分子崩不崩,决定下一个世界。
2001年降息11次、共475bp,纳指仍未走出熊市,2002年相对2000年高点最大跌幅约78%,因为需求和盈利恶化没有立即结束。2019年预防式降息与估值修复相伴,市场恢复上涨;2023年末次加息后,AI预期延续,也推动后续行情。降息的背景比降息这个动作更重要。全文强调盈利,是因为政策转向难以马上修复订单;但盈利与估值共同决定股价,利率也能在盈利仍增长时造成明显损失。
对 2026 年,四轮合成一句话:AI 分子是第零变量。
眼下的历史类比,主要落在高利率与AI集中度上。七巨头盈利上修、资本开支兑现,有助于缓冲估值压力;假如订单与盈利预期转弱时,降息也未必立即接得住。值得持续跟踪的是三样东西:10年期和实际利率的变化,EPS上修的广度,七巨头与其余公司的盈利增速差。盈利能否兑现决定行情的底气,买入时的估值和预期则决定有多少缓冲。
数据来源与口径
1] 行情:标普500日收盘价来自Yahoo Finance历史行情;纳斯达克综合指数来自FRED NASDAQCOM,原始提供方为Nasdaq。加息区间统一按首次至末次加息日收盘价,最大回撤按区间日收盘价计算,均不含股息。走势图使用交易日收盘价。
2]政策:美联储历年FOMC材料、2000年2月声明、2006年6月声明、2017年缩表计划。bp为基点,100bp=1个百分点。
3] 公司盈利:微软1999年报及文中公司财年报告。个股不代表指数整体盈利。
4] 美债:FRED DGS10,原始提供方为美联储。比较不同周期时使用相同的议息日窗口,另列自然年或年内高点数据时明确标注。
5]宏观:实际GDP、核心PCE、非农就业、储蓄率,来自BEA、BLS及FRED当前修订序列。储蓄率为月度值年平均,新增非农为各年末相对上年末的增量除以12。
6] 次贷:伯南克2007年5月讲话。14%为第一顺位按揭笔数占比。
7]盈利与估值:Shiller历史数据及方法。报告EPS采用四季度累计值;2004—2006分解用月均价,2015—2018及2022分解用年末收盘价除以最终年度EPS。均为事后计算,不含通胀调整,不代表当时已公布的信息。
8] 回购:S&P DJI 2018年回购报告。
9]鲍威尔讲话:Bloomberg,2018年10月3日。
10]七巨头结构:摩根大通资产管理复盘。行业回报表沿用原文引用的RBC/FactSet口径,与不含股息的指数价格收益分开使用。