2026.10.10 | AC | Packaging | ABF Pricing: CPU, ASIC & EMIB-T Upside
原标题:ABF涨价还没到头:CPU、ASIC和EMIB-T才是更大的预期差
摘要
- GPU的基板升级已经进入五月预测。本文主要温和上调出货,较大的新增量集中在CPU和ASIC。
- Agentic AI增加CPU任务执行需求,新平台再叠加面积增长;ASIC则同时受益于放量和更大封装,EMIB-T良率进一步放大加工负载。
- 笔者情景下,2028年需求指数约319;供给年均增长15%—20%时,需求缺口约36%—43%。涨价已开始传导至利润,后续重点看CPU与ASIC需求能否持续兑现。
#
ABF载板是CPU、GPU和ASIC封装中连接芯片与系统的重要基板。判断供需,既要看芯片出货数量,也要看每块基板需要消耗多少制造能力。笔者认为,下一轮供需缺口的上修,主要来自CPU和ASIC。
GPU基板变大、层数增加,这部分在Ibiden五月的预测中已经体现得比较充分。五月之后更值得关注的变化,是Agentic AI对CPU需求的拉动,以及AI ASIC放量过程中,更大封装和EMIB-T工艺对基板加工能力的进一步消耗。以Ibiden五月披露的2025年需求结构为起点,笔者重新测算2028年需求。新增扩产能够缓解紧张,但尚不足以覆盖这部分需求上修。
一、GPU的基板升级已有预期,新增量主要来自出货
先看Ibiden五月披露的供需框架。公司给出的SAP需求指数,从2025年的119增加至2028年的220;同时,AI服务器基板的单片加工负载,以2024年为基准,预计2026年达到1.8倍、2028年达到2.5倍。
图1 Ibiden五月需求预测,GPU已贡献主要增量
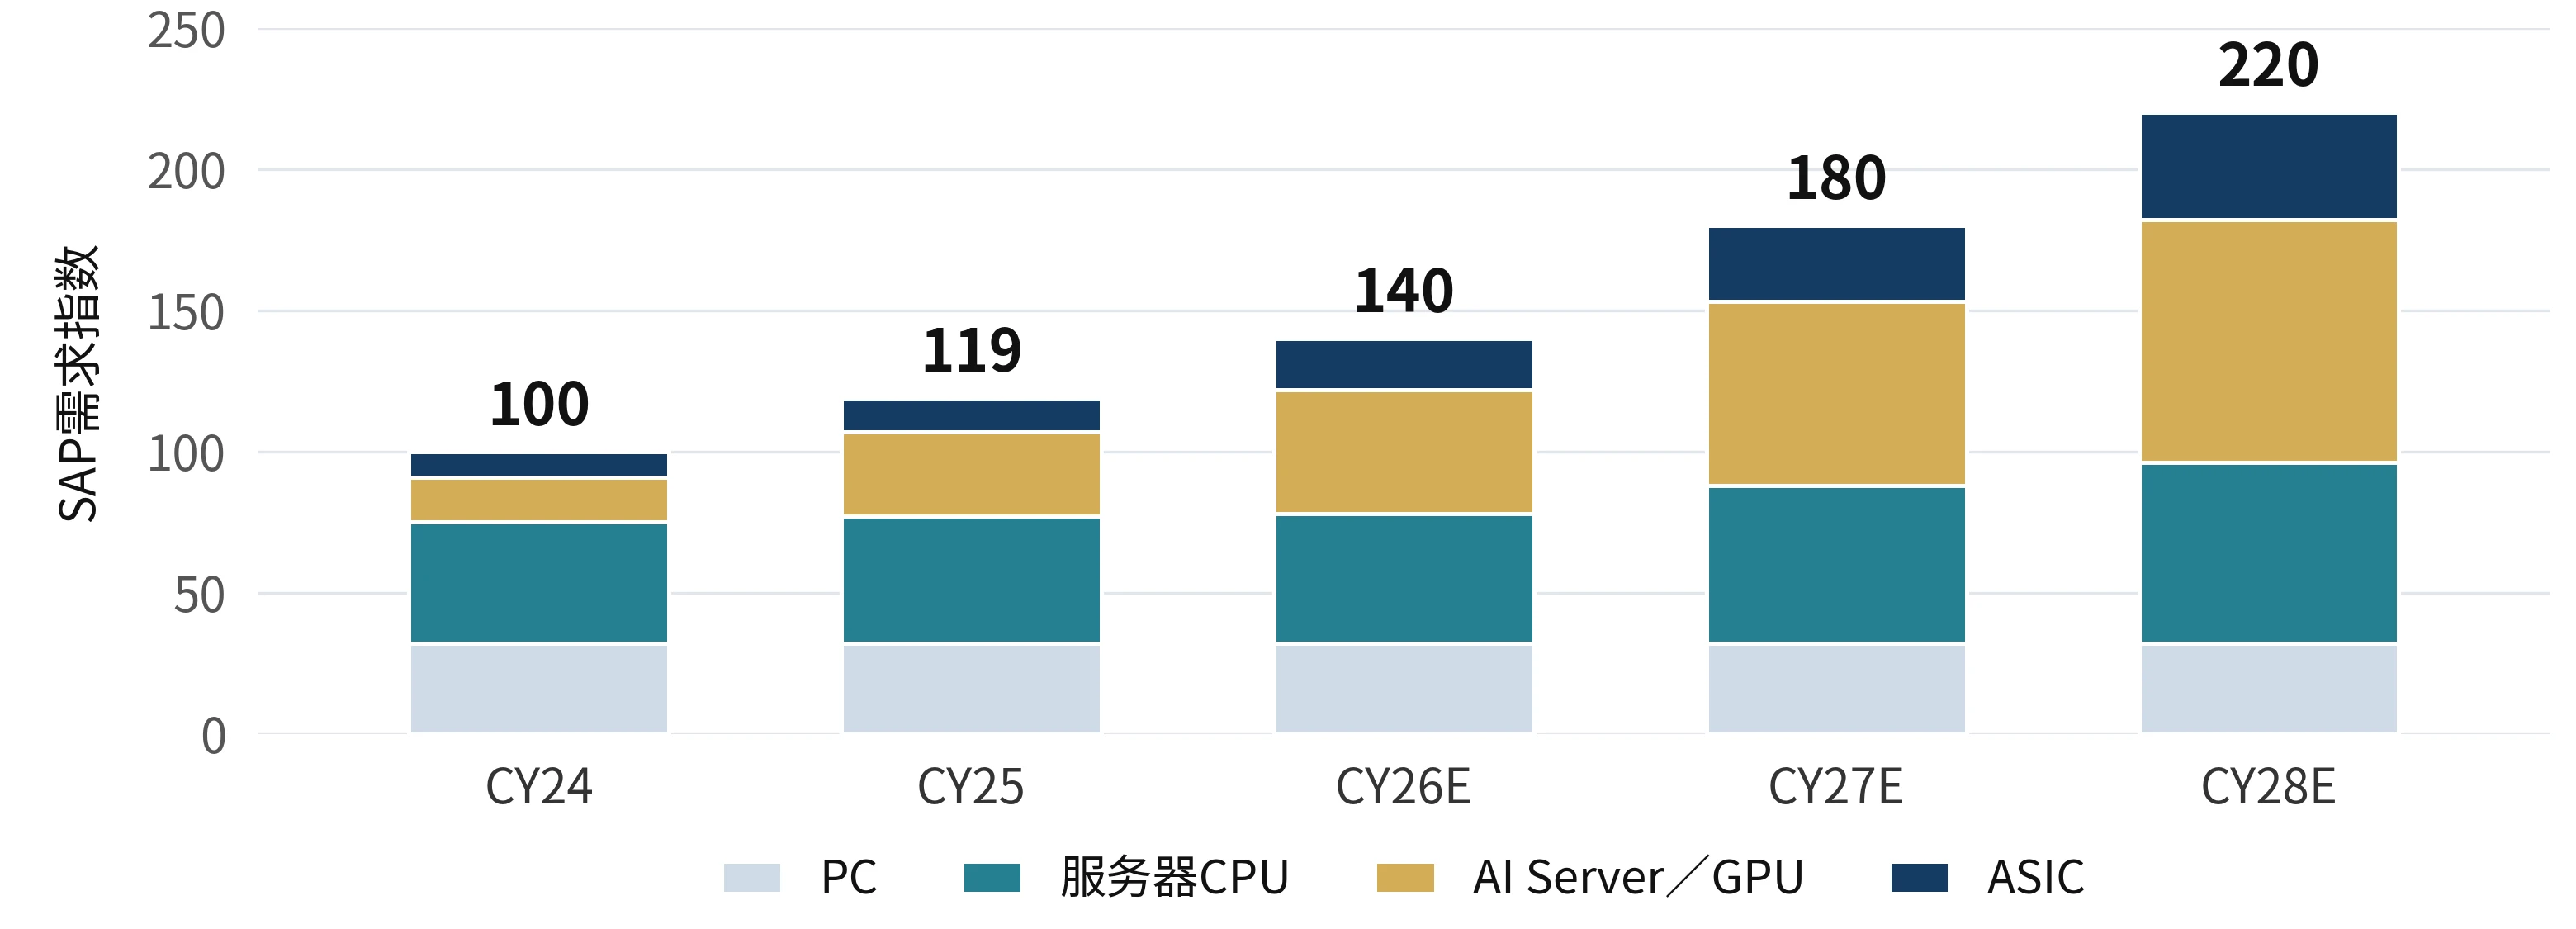
资料来源:Ibiden2026年5月12日业绩说明资料。CY24=100;本稿将AI Server近似归入GPU相关基板。
供给端,公司同期展示了面向ASIC和AI服务器的扩产规划:
图2 Ibiden五月扩产规划,新增能力逐步释放
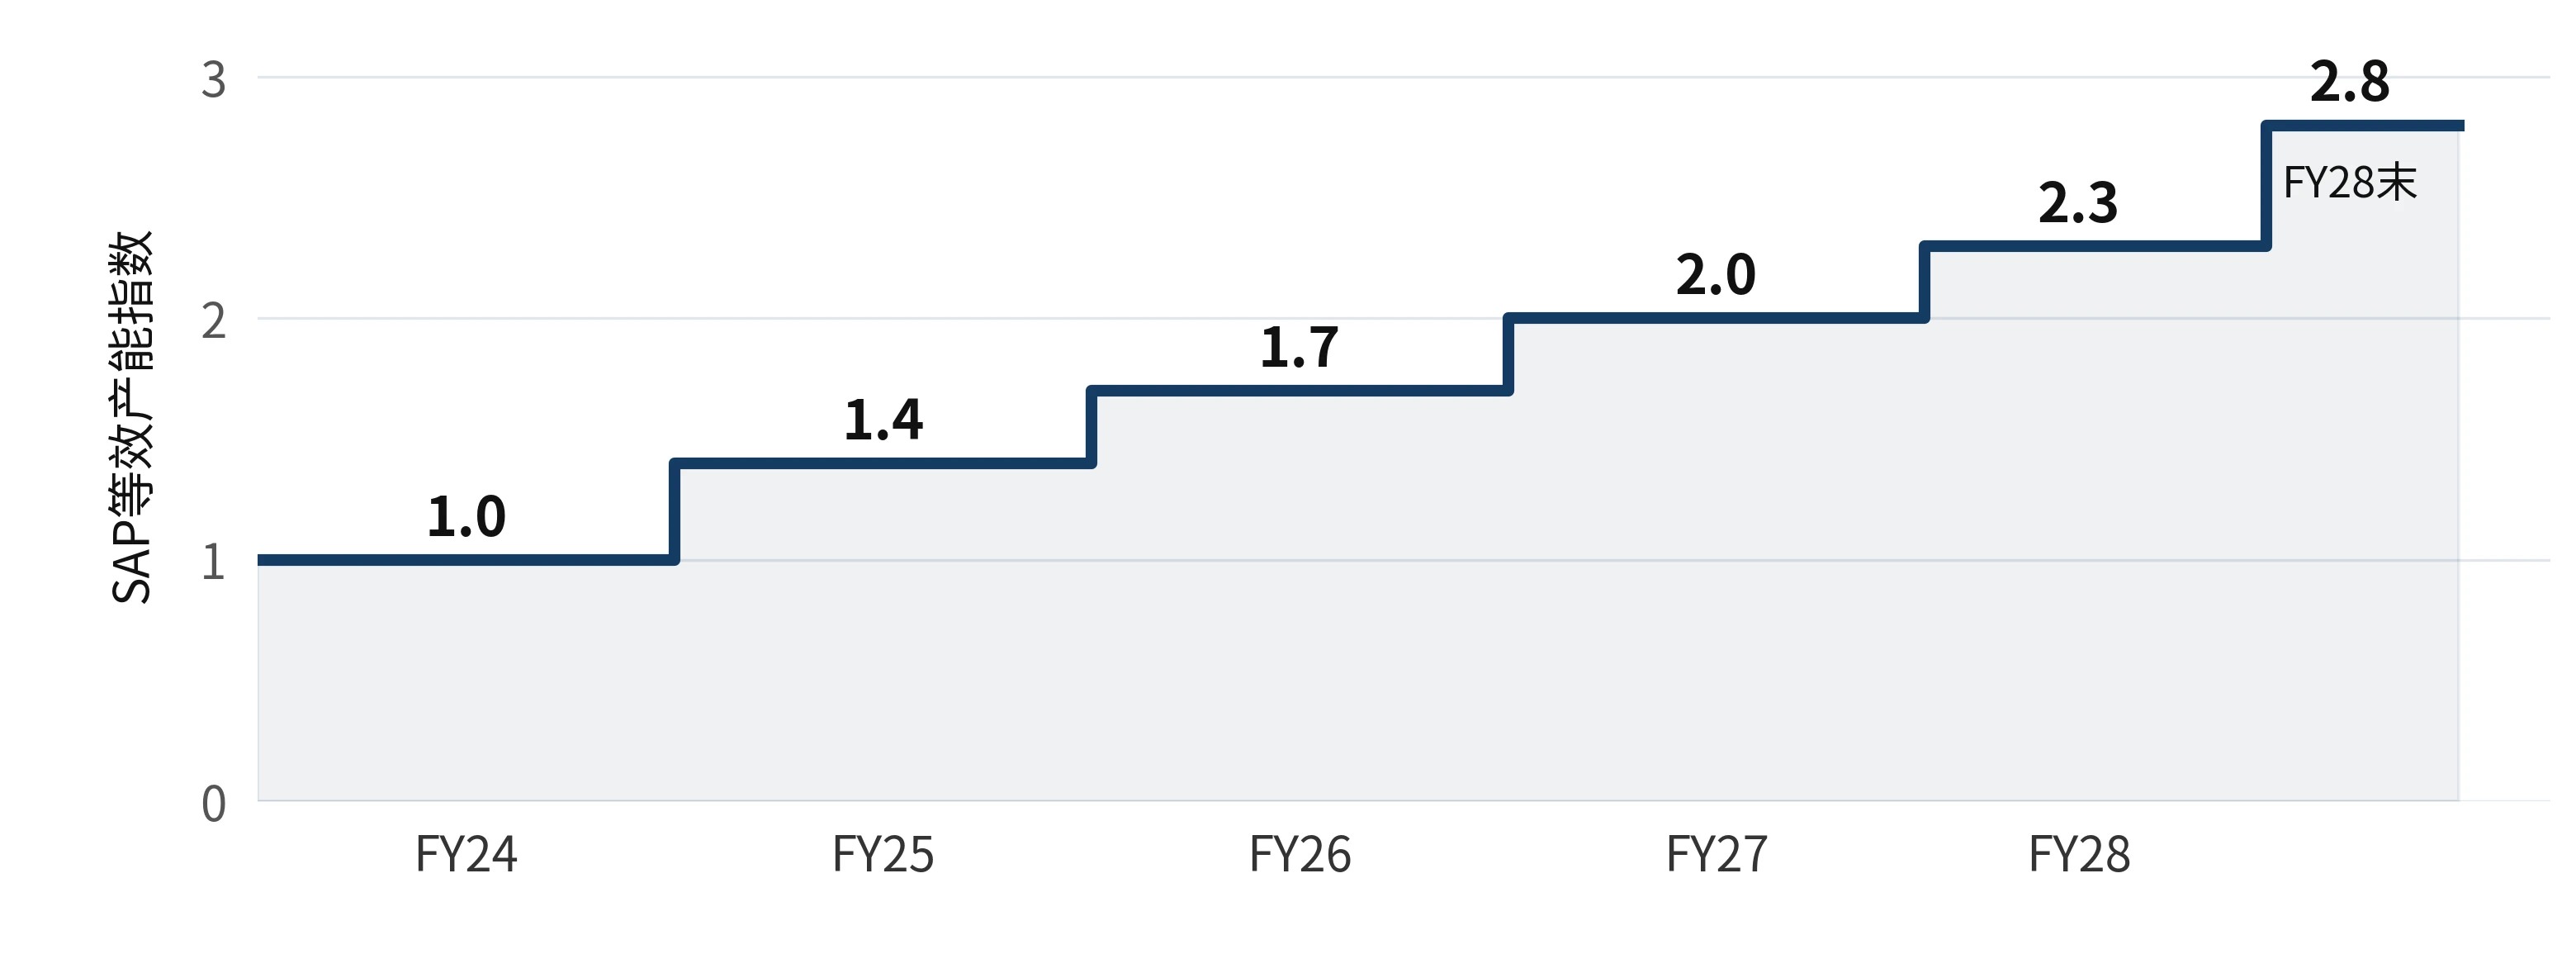
资料来源:Ibiden2026年5月12日业绩说明资料。图示为产能平台值,非年度平均值;FY28末对应2029年3月。
这里的SAP是半加成法。对本文而言,它提供了一个理解制造负载的口径:同样一块封装基板,面积越大、加工层数越多,消耗的产能就越多。
GPU的升级方向已经比较清楚。公司路线图展示,基板尺寸由2025年的80×80毫米走向2028年的110×110毫米,SAP结构由9-X-9走向12-X-12。面积与层数共同增加,可以解释单片加工负载为什么会显著上升。
因此,GPU这一块,笔者主要调整出货量。2028年NVIDIA按900万颗、AMD AI GPU按100万颗考虑,单片负载沿用公司的升级方向。由于2025年的基数已经包含一部分升级,重算时只计入其后的负载增量。
由此得到的2028年GPU相关需求指数约为93,较五月图中的约86温和上调。GPU继续增长,但基板变大这件事,五月已经算进去了。
二、Agentic AI正在抬高CPU需求,x86客户带来新的增量
CPU是笔者认为更大的预期差。
五月时,Ibiden已经看到AI发展将带动通用服务器CPU需求。五月之后,更值得上修的是Agentic AI带来的任务数量、执行时长和并发需求。
一个Agent任务通常包含多轮模型调用,还要检索资料、访问数据库、调用API、运行代码,并在独立环境中执行和验证结果。GPU承担模型计算,CPU则承担大量任务执行和调度工作。随着Agent从短问答走向持续运行的工作流,CPU资源的消耗也会随之增加。
这部分变化已经得到公司层面的确认。Ibiden八月业绩会明确表示,相比五月预测,需求增加的产品包括GPU、AI服务器交换芯片和高端CPU。
Ibiden的CPU客户主要是Intel和AMD两家x86厂商。两家客户的新平台,也在提高基板承载的复杂度。
Intel的Diamond Rapids采用16个Core Chiplets、4个Base Tiles和2个Fabric Hub Tiles,并结合Foveros 3D Direct,支持最高256核和16个内存通道。更多芯粒之间的互连,以及更复杂的供电和I/O,都对基板提出了更高要求。
AMD的Venice同样支持最高256核和16个DDR5内存通道。AMD七月对Agentic AI的讨论,也明确将检索、工具执行和任务编排列为CPU的重要工作负载。
这些平台变化支持CPU基板负载上升,但本文对面积采用温和假设:2025年至2028年,高端x86 CPU合计出货年均增长30%,平均单片基板面积增加20%,层数不额外上调。其余CPU产品按较低增速处理。这是笔者独立设定的模型情景。
这组假设下,CPU需求指数由2025年的约45增加至2028年的约113,明显高于五月图中的约64。
CPU的核心逻辑,是Agentic AI抬高出货需求,再叠加新平台带来的面积增长。即使面积只增加20%,两者相乘,仍然能够形成较大的需求上修。
三、ASIC的放量与封装升级叠加,EMIB-T进一步放大负载
ASIC的预期差同时来自出货量和单片加工负载。
首先是出货。笔者对2028年Google AI ASIC按900万颗、AWS按350万颗考虑。CSP扩大自研芯片部署,会直接增加所需的封装基板数量。
其次是封装。下一代ASIC需要容纳更多计算芯粒、HBM和互连结构。随着这些部件集中到同一个封装中,基板面积、布线层数和供电要求都会提高。因此,ASIC出货量增长与ABF需求增长之间,也存在一个单片负载的放大系数。
最后,EMIB-T还会通过良率爬坡,进一步增加对基板产能的消耗。EMIB-T将硅桥嵌入有机基板,并在桥中加入TSV,支持高速互连和垂直供电,使更多计算芯粒和HBM能够集成在同一个大封装中。这也提高了基板制造的复杂度。
Ibiden八月表示,EMIB-T的技术建立阶段已基本完成,接下来进入量产良率提升阶段,技术难点包括硅桥连接和芯核形成。对ABF供需而言,良率偏低意味着,为了交付同样数量的合格基板,厂商需要投入更多基板生产;不良品同样消耗材料、设备时间和加工能力。因此,ASIC出货颗数之外,还需要考虑良率爬坡带来的额外产能消耗。
客户也在通过商业安排支持这一过程。据欣兴七月法说会的公开报道,EMIB-T基板第一阶段良率目标为50%,客户已提供商业保护机制,使欣兴在良率低于50%的爬坡期仍能获得合理利润保障。这表明,客户愿意通过商业条款支持供应商承担爬坡投入。
笔者认为,这正是EMIB-T容易被低估的地方:即使客户分担了良率损失的经济成本,已经消耗的基板产能仍然需要补充。更大的面积、更多的加工层数,再叠加爬坡期的良率折损,会使交付一颗AI ASIC所需的基板制造投入明显增加,进一步压低既有产能能够提供的合格产品数量。
本稿对2028年EMIB-T占AI ASIC数量的假设为30%。
模型中,传统CoWoS类ASIC基板的面积和层数分别按2025年的1.6倍、1.1倍考虑;EMIB-T类分别按2.4倍、1.2倍考虑,并将其基板有效良率设为50%。这些均为测算输入。
在这组假设下,EMIB-T虽然只占三成颗数,却会贡献超过一半的AI ASIC加工负载。原因是每块基板更大、加工层数更多,加上良率损耗,交付一块合格产品所消耗的制造能力明显增加。
ASIC及网络相关需求指数由2025年的约12增加至2028年的约82,其中网络部分保持温和增长。若EMIB-T有效良率改善至70%,整体需求指数会由约319降至约307,仍明显高于五月的220。
ASIC这一部分,最值得关注的就是出货放量与单片负载同时上升。EMIB-T的渗透率和良率,决定这部分放大效应有多强。
四、扩产仍在追赶需求,缺口有望继续扩大
将上述调整放回Ibiden五月的需求结构,结果如下:
表1 2028年需求上修主要来自CPU与ASIC
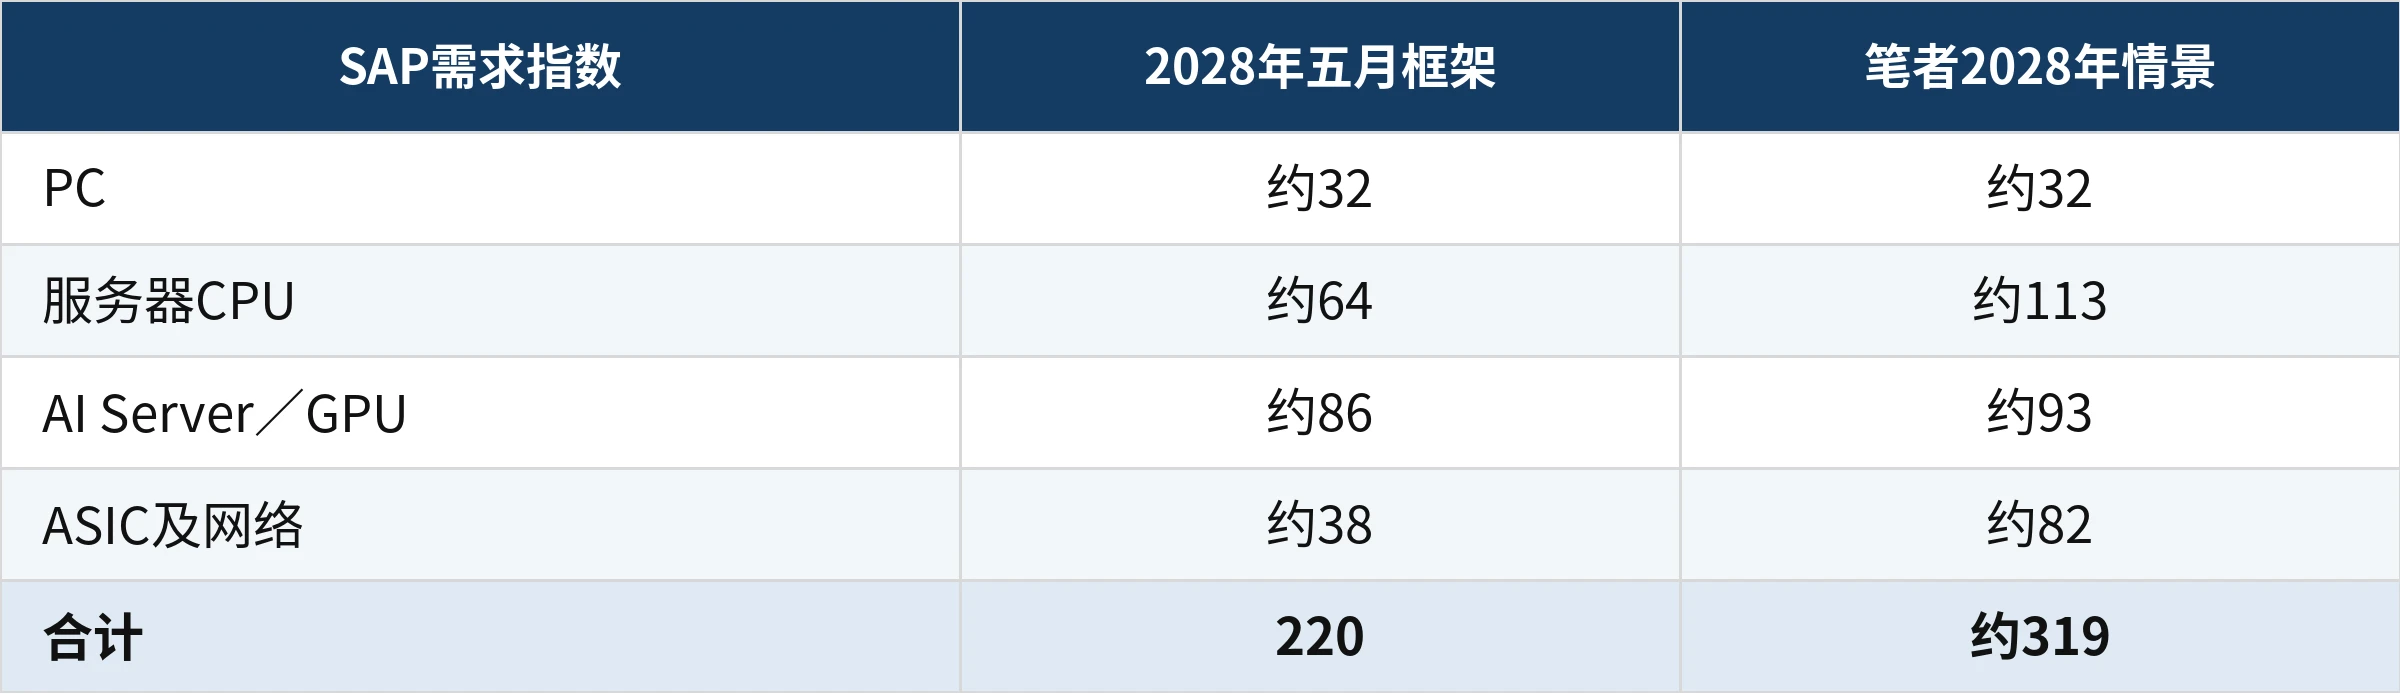
资料来源:Ibiden五月原图,笔者测算。五月分项为读图近似值;模型以2025年结构为锚,保持相关客户份额不变。分项取整,合计按未取整数计算。
相对五月框架新增的约99点需求中,CPU与ASIC贡献超过九成。这也是本文将研究重点放在这两部分的原因。
供给端同样在增加。Ibiden的Gama Cell 6和Ono Cell 8分别对应AI ASIC与AI GPU,合计投资约5,000亿日元。欣兴九月披露,2027年ABF产能目标增加三至四成,增量来自新厂、旧厂调整及相关制程资源调配。
但是,单家公司某一年的扩产幅度,需要乘以其行业权重,再结合其他厂商的投产时间,才能得到行业供给增速。老厂提效在模型中按10%考虑,并纳入整体供给假设。
综合新厂和老厂提效,笔者将2025年至2028年行业等效加工能力的年均增长设为15%—20%。以2025年有效供需接近平衡、需求和供给指数均为119作为起点:
表2 扩产情景下,需求缺口仍然较大
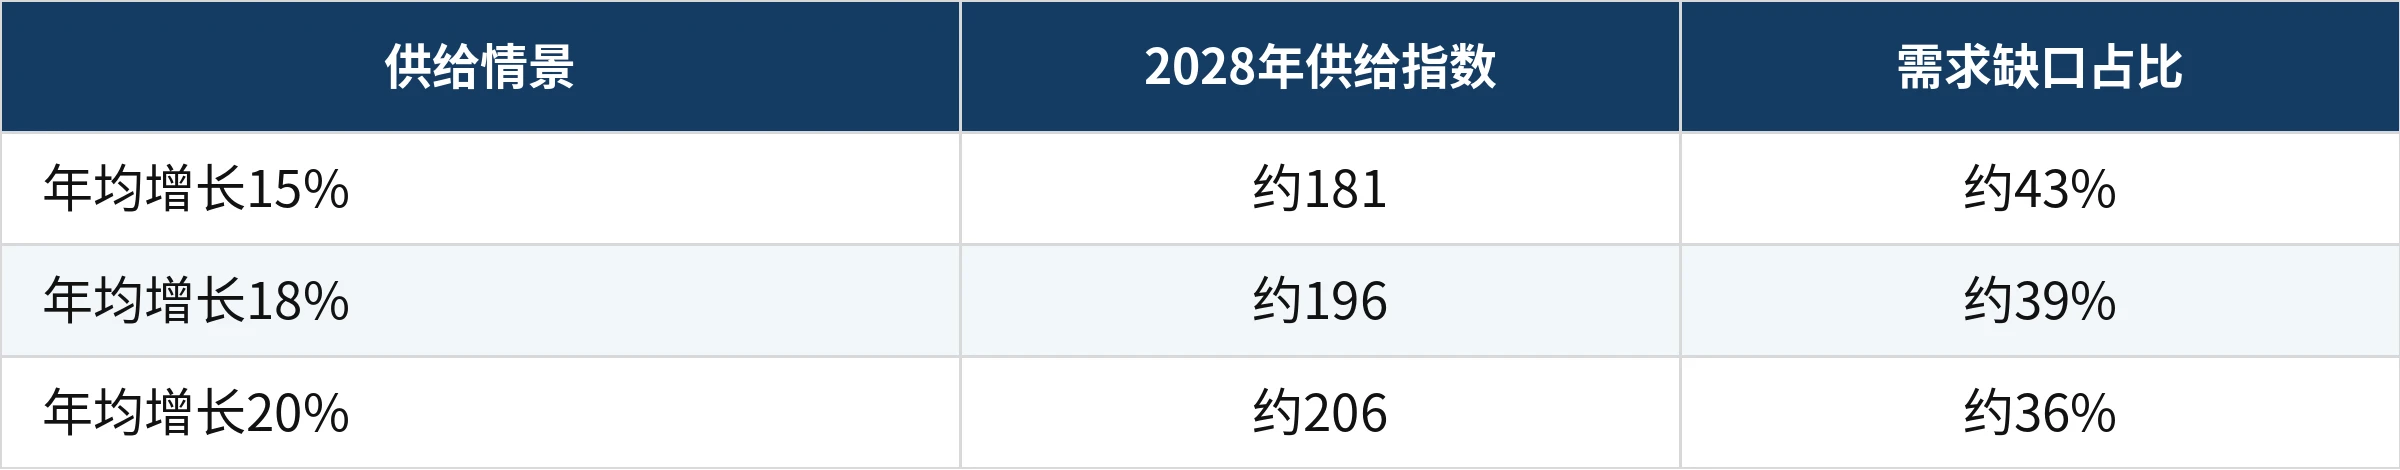
资料来源:笔者情景测算。需求缺口占比=(需求-供给)÷需求;2028年需求采用未取整的318.9。
这是统一基准下的情景测算。EMIB-T良率损耗已经放在需求端,供给端按对应的等效加工能力处理。
模型中的需求年均增长接近39%,明显快于供给。因此,笔者判断,随着CPU和ASIC需求释放,供需缺口在2027—2028年仍有扩大的压力。
ABF此前经历了扩产与需求调整周期。本文将2025年视为供需回到接近平衡的起点;随后,产品变大、多层化和新工艺带来的负载增长,使需求重新跑在扩产前面。即使厂商持续投入,新产能逐步释放期间,价格仍可能保持上行。
五、涨价正在传导至利润,预期差仍集中在CPU与ASIC
供需收紧已经体现在价格上。
Ibiden八月上调业绩预测时,管理层明确表示,在行业供给短缺的背景下,基板平均价格的上升幅度高于原先预期,并将ASP列为利润预测改善的重要来源。
MS七月报告预计,ABF价格在2026年同比上涨20%—25%,2027年上涨25%以上,2028年按客户不同继续上涨25%—40%。
高盛预计,2025年至2028年行业供给年均增长约15%,2027年和2028年的供需缺口分别扩大至34%和51%。截至七月的产业调研中,ABF交期已从年初的三至四个月延长至十二个月以上,部分客户开始寻求2029年以后的产能,部分二、三线厂商则通过竞价出售可用产能。这些变化说明,客户对及时交付的重视正在提高,基板厂的定价权也随之增强。
对笔者而言,下一轮需求上修最值得跟踪的,是CPU和ASIC。
CPU方面,Agentic AI正在增加任务执行和调度需求,Intel与AMD的新平台再带来温和的面积增长。ASIC方面,CSP自研芯片放量,与更大封装、更高层数和EMIB-T良率折损叠加,使加工需求增长快于颗数增长。
GPU仍是最大的需求支柱之一,但相对五月框架,CPU与ASIC更可能成为供需缺口继续扩大、价格持续上涨的新增驱动。
本文仅供研究交流与学习,文中情景分析和测算基于公开资料及笔者假设,不构成任何投资建议。