2026.10.10 | AC | Datacenter | AI Data Center Public Backlash & Capex
原标题:AI数据中心遭遇民意反扑,对CAPEX执行影响多大?
摘要
- 半年多时间,美国人对数据中心损害生活质量的负面认知从30%升至49%。
- 居民反对已进入地方审批与电力成本分担,建设条件正在改变。
- 短期影响仍有限;长期延期与项目取消,才是AI CAPEX更大的风险。
美国AI数据中心建设正在遇到一个越来越值得关注的阻力:地方民意。
过去几个月,美国公众对数据中心的负面态度明显上升,居民反对开始从零散抗议转向有组织的行动,部分地方政府已经调整审批、电力供应和成本分担规则。随着11月中期选举临近,这个议题也开始进入两党的竞选策略。
笔者认为,民意反扑已经开始改变美国AI数据中心的建设条件,但目前尚未显著改变行业整体扩张趋势。更大的风险在于,如果反对持续扩大,导致越来越多大型项目长期延期甚至取消,就可能逐步影响AI资本开支的实际执行。
一、美国人对数据中心的负面态度正在迅速上升
Pew Research Center 9月22日公布的调查显示,今年1月至8月,美国人对数据中心的态度出现了明显变化。
认为数据中心主要损害环境的成年人比例,从39%升至54%;认为其推高家庭能源成本的比例,从38%升至50%;认为其损害周边居民生活质量的比例,更是从30%升至49%。
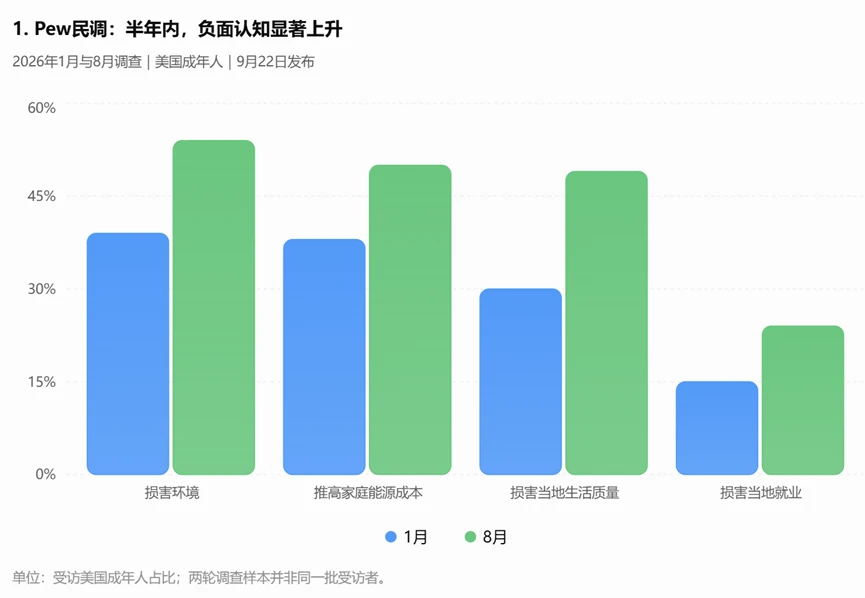
Source: Pew Research Center,2026/9/22.
这三个指标在短短半年多时间里,均出现了两位数百分点的上升。
更值得注意的是,反对情绪正在跨越党派和地域。
认为数据中心损害周边生活质量的共和党及倾向共和党受访者比例,从24%升至42%;农村居民的同一指标,也从28%升至45%。
这意味着,反对数据中心已经越来越难被归类为某个党派的环保议题。
对于当地居民而言,AI带来的国家竞争力、科技进步和资本市场收益可能相当遥远,而家庭电费、用水、噪声、土地和居住环境则是直接感受到的成本。
即使电费上涨并不完全由数据中心造成,只要越来越多居民相信自己正在为大型科技公司的扩张承担成本,就足以形成地方政治压力。
二、民意正在从不满变成有组织的行动
公众态度的变化已经开始转化为具体行动。
Data Center Watch的统计显示,美国活跃的数据中心反对组织,从2025年底约396个增加到2026年一季度末的833个,覆盖49个州。仅一季度,就记录了超过23.5万个反对请愿签名。
这些组织已经不再局限于举行抗议活动,而是开始直接介入地方许可、公共听证和监管程序。
威斯康星州的Oracle/Vantage Project Lighthouse就是一个值得关注的案例。
这个大型AI数据中心项目计划接入约1.3GW电力。当地居民组织围绕输电线路选址、环境影响及申请材料反复变更,向监管机构提出正式异议。
今年9月,威斯康星州公共服务委员会撤销了原输电申请的完整性认定,相关企业随后重新提交申请。
撤销决定的直接法律原因是申请材料存在大量重要变更,需要重新审查。但居民组织已经通过正式程序参与了这一过程,项目的输电审批时间也因此面临更大的不确定性。
对于大型AI数据中心而言,建筑完工与电力接入本来就是两套时间表。输电审批被重新启动,即使不意味着项目取消,也可能影响后续算力的交付。
三、地方政府已经开始改变建设规则
民意压力已经开始进入实际政策。
9月21日,得克萨斯州州长Greg Abbott要求暂停数据中心相关的新州级许可,直至电网及相关资源影响审计完成。
这并非单纯由居民抗议驱动,电网可靠性本身也是重要原因。但它说明,即使在积极争取科技投资的州,数据中心扩张也开始受到更严格的行政约束。
威斯康星州采取了另一种方式。
今年4月,该州公共服务委员会调整大型用电客户费率,将适用门槛从500MW降至100MW,把最低初始供电合同期限延长至15年,并要求相关大型客户承担更完整的发电成本。
监管委员甚至公开承认,公众对输电成本的强烈关注,推动了公用事业公司探索新的解决方案。
这些变化正在形成一个新的政策方向:地方政府未必希望阻止数据中心建设,但越来越倾向于要求开发商自行承担电力、基础设施及社区成本。
项目仍然可以建设,只是获得批准和完成交付的条件正在改变。
四、当前整体影响仍有限,但长期延期可能改变CAPEX执行
从行业整体来看,民意压力还没有明显改变美国数据中心的扩张趋势。
Data Center Watch记录,2026年一季度有75个项目因地方反对受到阻碍或延期,二季度为45个。尽管受阻项目数量已经相当可观,但目前仍缺乏统一的全国分母,无法准确计算由民意导致的全行业延期比例。
高盛10月5日更新的判断也值得关注:虽然地方政治阻力上升,但美国数据中心至2027年的总体容量增长前景尚未发生重大变化。高盛预计,2026年底和2027年底美国数据中心容量分别达到64GW和90GW。
笔者认为,短期局部延期对行业CAPEX的整体影响仍然有限。项目推迟几个月,只要最终能够完成建设和供电,主要影响是资本占用时间、额外费用和收入兑现节奏。
但当延期时间不断拉长,影响就可能发生变化。
大型AI数据中心往往需要提前投入大量建设资金,并安排设备采购、电力供应和长期租赁合同。如果机房建设持续推进,却迟迟无法获得足够电力,资金占用和持有成本就会不断累积,可收费算力的上线时间也会后移。
另一方面,企业已经开始为取得地方支持投入更多资源。
Oracle和Vantage宣布在威斯康星州投入1.75亿美元改善当地基础设施;Meta在路易斯安那州Hyperion项目中,承诺超过10亿美元用于当地道路、水务等建设;AWS近期也宣布未来五年向数据中心所在社区投入10亿美元。
这些投入并非全部由抗议造成,其中也包含正常项目建设所需的配套。但电力、社区和地方基础设施成本,已经成为大型AI项目越来越重要的经济条件。
未来风险的关键,是延期是否从少数项目、短期审批延迟,扩大为更多项目持续半年、一年甚至更长时间无法交付。
届时,企业可能需要重新调整后续建设节奏、设备采购安排,甚至取消部分投资计划。如果这些调整无法通过重新选址或其他项目扩建抵消,影响才可能进一步传导到整体AI资本开支及上游半导体需求。
五、中期选举可能进一步放大民意压力
2026年美国中期选举,正在让数据中心成为一个越来越具体的政治议题。
俄亥俄州参议员竞选已经提供了典型案例。
民主党候选人Sherrod Brown将数据中心与家庭电费上涨、土地资源及科技企业税收优惠联系起来,批评共和党对手Jon Husted推动了这一轮扩张。
Husted并没有转向反对AI建设,但同样提出法案,要求大型数据中心自行承担新增电力基础设施成本,保护普通居民免受额外电费负担。
特朗普则仍然公开支持建设数据中心,强调如果美国限制投资,相关项目可能流向中国。
这反映出共和党内部正在面对的张力:国家层面需要支持AI竞争,地方政治人物却必须回应选民对电费和生活成本的担忧。
民意甚至已经开始直接影响选举结果。今年6月,犹他州支持争议性数据中心项目的部分共和党政治人物在初选中落败。
根据S&P Global援引的统计,今年11月美国选民还将面对34项数据中心相关地方投票措施,其中31项由公民请愿推动。
对于民主党而言,数据中心正在成为一个可以与家庭生活成本、科技企业优惠及地方利益联系起来的竞选议题。对于共和党而言,支持AI产业扩张与保护本地选民利益之间的平衡也在变得更难。
中期选举不一定导致全国性的建设限制,却可能进一步提高地方官员收紧审批、增加开发商成本责任的政治动力。
美国AI建设仍在快速扩张,科技公司的需求和资本投入也没有因为地方反对而明显逆转。
但一个新的约束已经出现:AI资本开支计划能否按时落地,正在越来越多地受到地方民意与政策行为的影响。
目前,这种压力主要体现为审批不确定性和更高的项目成本。如果反对范围继续扩大、延期时间持续拉长,并最终发展为更多项目取消,它就有可能从局部建设障碍,逐步成为影响美国AI资本开支执行的重要变量。