2026.10.10 | AC | LLM | Anthropic Debate: Revenue vs Compute Commitments
原标题:Anthropic多空之争:客户收入能否支撑长期算力承诺
摘要
笔者认为,OpenAI、Google等前沿实验室的追赶,会直接影响Anthropic为复杂任务收取的价格,以及公司能否赚回持续训练模型的投入。按量收费和服务成本下降为盈利增长提供了路径;Claude Code等直接面向客户的产品,则有助于让企业在竞品更新后继续使用Claude,延长模型领先带来的收益。
Anthropic已承诺未来多年支付巨额算力费用,许多客户的采购金额却更容易调整。客户回款低于签约时的预期、算力付款又难以相应减少时,公司需要动用更多现金储备或融资来履约。两万亿美元IPO预期及实际募资结果,会影响Anthropic持续研发和采购的能力,也会改变半导体投资者对其未来订单与付款能力的判断。
10月6日,独立研究机构New Constructs发布报告《Anthropic Is The Most Ridiculous IPO of 2026》。高级投资分析师Kyle Guske II在报告中质疑Anthropic的持续盈利能力,并将至少5,180亿美元算力及基础设施承诺,与拟议的两万亿美元IPO估值联系起来。他担忧Anthropic无法获得足够资金支付算力费用,进而影响云厂商和设备供应商的订单与回款。
此前的多头研究给出了另一条经营路径。研究AI算力供给、模型收入与成本的SemiAnalysis认为,企业按使用量购买Claude服务,可以为Anthropic带来用于训练下一代模型的收益;投资数据与AI工具平台Artemis的联合创始人Jon Ma,则看好Anthropic逐步提供更完整的产品,让企业客户长期依赖其服务。
一、前沿竞争决定Anthropic能保留多久的模型溢价
New Constructs把开放模型的低价替代放在商业模式批评的前列,并进一步质疑前沿模型的竞争优势。笔者更关注几家前沿实验室在编程等高价值任务上的能力追赶。开放模型正在替代部分成熟任务中的闭源模型调用;OpenAI、Google与Anthropic之间的竞争,则直接影响企业客户是否愿意为Claude处理复杂任务支付更高价格。
一家企业可能愿意为更可靠的代码修改、更少的人工复核支付高价。一旦另一个前沿模型能够完成相近工作,采购部门就有了重新议价、分配预算或切换供应商的选择。Anthropic仍可能增加收入,但竞争者越快追近,它能够凭借这一代模型收取较高价格的时间就越短。
多头并未忽略这项竞争。SemiAnalysis在7月报告中,把Google、Meta能否追近前沿编程能力列为影响模型收费的重要变量。Jon Ma也在看多Anthropic的文章中,将OpenAI追赶列为高风险。他还指出,企业通过云平台采购模型服务时,可以在同一平台上更换模型,Anthropic因此更容易失去这些客户的采购。
模型能力领先能否让客户长期留在同一家厂商,也正受到更多讨论。科技战略分析刊物Stratechery的作者Ben Thompson在《Frontier Overhangs》一文中,结合微软的多模型产品选择指出,企业用于执行工作流程的系统,可以接入不同厂商的底层模型。当多款模型都能可靠地完成企业所需的工作时,客户选择供应商会更重视数据政策、使用便利性和产品体验。
Anthropic直接向客户提供Claude Code等产品,有助于建立这种长期关系。客户如果已经围绕Claude Code安排团队流程、配置工具并管理安全权限,更换产品就需要重新调整这些工作。因此,即使下一代竞品在某项能力上追平,客户也未必立即减少对Claude的采购。若企业主要通过其他云平台管理工作流程、数据和采购,Anthropic只提供底层模型,客户换用其他模型就更容易,Claude便需要更多依靠当期效果与价格赢得调用。
在持续的模型竞争中,研发支出具有两种经济作用。维持性投入用于保持模型相对于同行的竞争力,避免现有客户流失或收费下降;扩张性投入则让模型能够完成此前做不了的工作,从而吸引新客户、增加新的收入来源。两种用途在实际训练项目中往往交织。
如果上一代模型的收益尚未覆盖研发支出,Anthropic又必须启动下一轮训练才能留住客户,收入增加也可能伴随持续的资金消耗。若已有训练成果能用于后续模型,帮助客户完成更多付费任务,公司就有机会让收入增长快于训练研发支出,降低研发费用率。
SemiAnalysis的乐观预测本身就展示了训练投入的分量。在其7月8日对Anthropic 2026年第三季度的预测中,公司收入扣除推理成本和其他经营费用后,训练前收益约88.8亿美元;再扣除约76.5亿美元训练费用,模型所列营业利润剩下约12.3亿美元。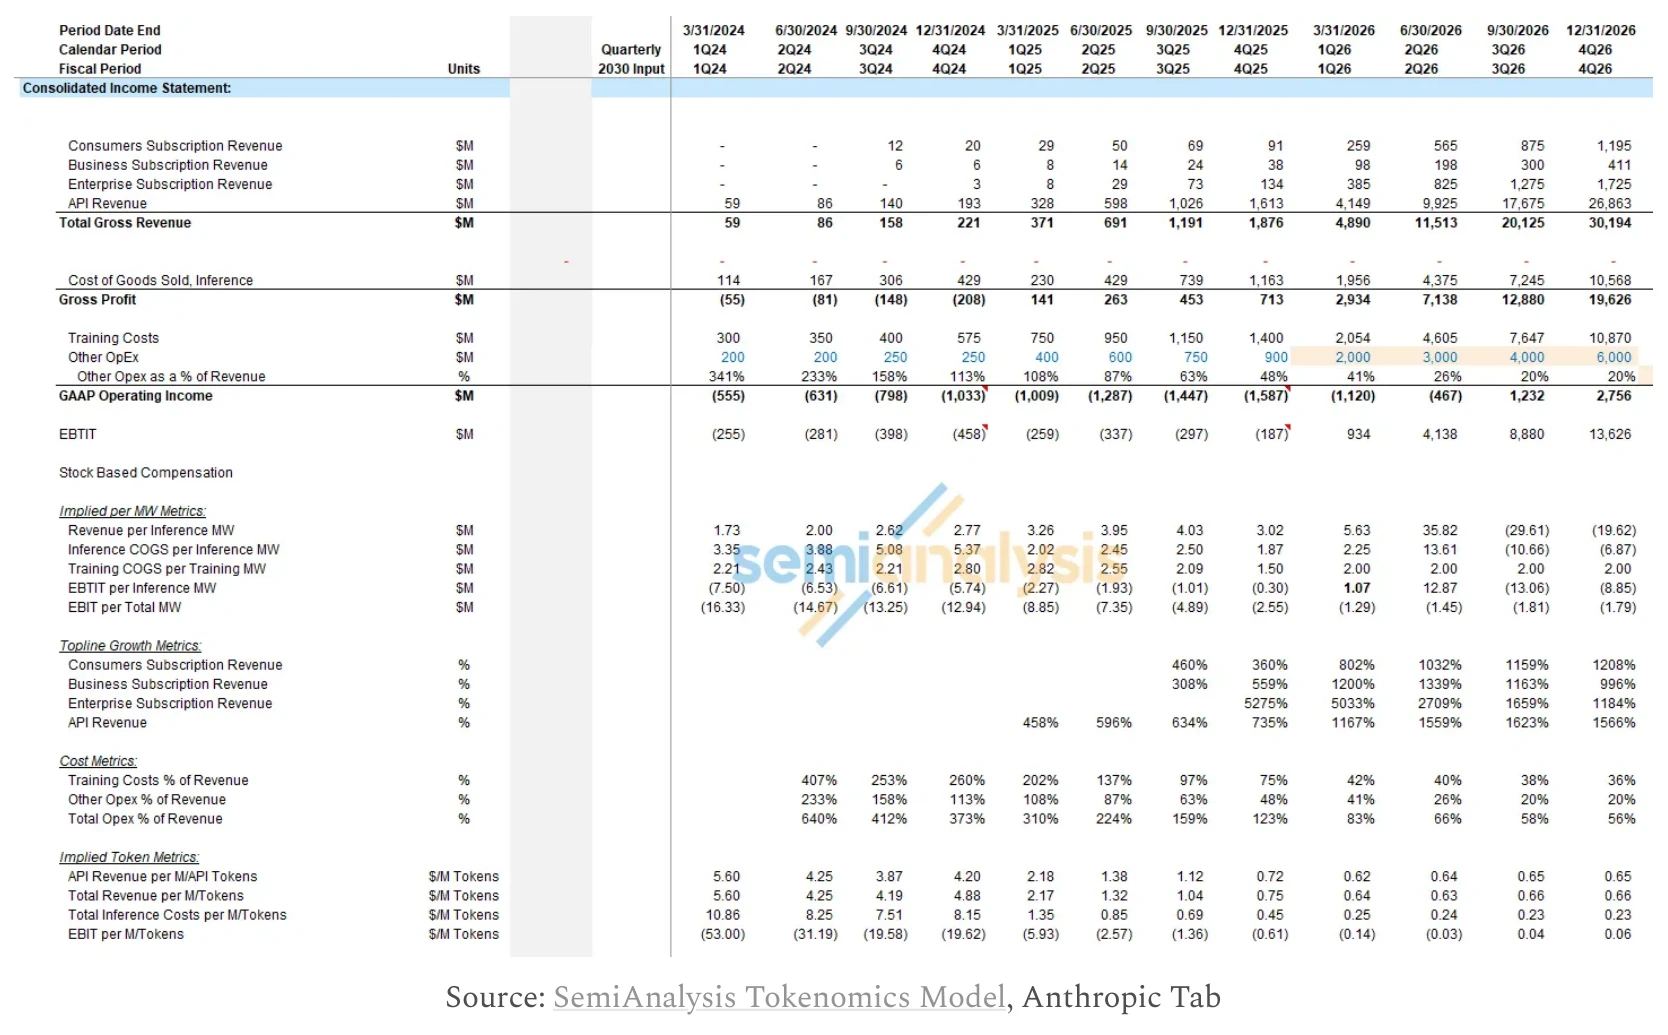
图1|SemiAnalysis于2026年7月8日建立的Anthropic季度损益模型。2026年第三、四季度为报告发布时的预测值。
数据来源:SemiAnalysis,《Anthropic 3Q26 Profit Over $1B: The Anthropic IPO Financials Sneak Peak》,2026年7月8日。
亚马逊云计算业务AWS的历史给了多头一项有力支持。过去,AWS营业利润增长主要归因于客户使用量增加与成本效率改善,降价、基础设施和人员投入抵消了其中一部分收益。模型公司的利润同样取决于向客户收取的费用,以及完成这些客户任务所需的成本。改进算法、减少重复计算、提高设备利用率,都可能让相同算力完成更多任务,降低每项任务的服务成本。
如果Anthropic必须降价才能留住客户,成本节省就会通过更低收费让给客户。企业对公司产品的依赖加深,Anthropic才更有条件保留降本收益。
二、客户预算可以调整,长期算力付款已经排定
New Constructs对资本承诺的担忧,把竞争问题进一步推向现金流。路透根据其看到的招股文件报道,Anthropic未来十年与六家合作方的基础设施安排涉及至少5,180亿美元,其中约80%的金额不可取消,或要求无论实际使用多少都付款。
与长期算力付款相比,客户可以更灵活地调整购买Claude服务的金额。路透另一篇报道披露,2025年Anthropic按使用量取得约38亿美元收入,订阅收入约7.89亿美元;两家客户各贡献约12%的收入,许多大客户没有长期合同约束。
多头看重按量收费,是因为一家企业即使没有增加员工,也可以把更多工作交给Agent执行,从而增加对Claude的调用和付费。Anthropic的收入因此能够随着客户任务量扩大。需求旺盛时,提前锁定算力又能让公司及时处理新增调用,避免客户因服务能力不足转向其他供应商。
这套安排的压力出现在客户实际付费低于Anthropic签订算力合同时的收入预期。企业客户可能更换模型、减少不必要的调用或缩减预算,Anthropic已经约定的算力付款却难以按同样比例减少。如果新增容量没有得到充分使用,公司仍需支付相应费用,却没有取得预期收入,经营中留下的现金就会减少。
新增算力何时投入使用、合同费用何时到期,进一步决定Anthropic必须在什么时间准备多少资金。
供应商提供融资,可以帮助Anthropic在客户回款尚不足时支付算力费用,但取得资金也需要满足合同条件。路透10月1日报道,博通安排最高420亿美元融资支持,对应Anthropic一项五年、1,252亿美元的TPU容量租赁。如果Anthro pic发生部分付款或履约违约,相当部分租赁款可能提前到期,公司使用该融资支付这些款项也会受到限制。
博通截至8月2日季度的10-Q披露,相关客户可在特定条件下向博通发行最高420亿美元可转票据,取得的资金用于履行租赁付款义务;截至该季度末,票据尚未发行。
如果租赁付款被要求提前、备用融资又受到限制,Anthropic就需要在更短时间内寻找其他资金来源。博通提供的融资,也使其在设备和算力供应之外,增加了对客户偿付能力的依赖。
三、IPO定价通过融资条件影响经营选择
New Constructs认为,没有两万亿美元IPO,Anthropic将难以履行巨额承诺。笔者认为,发行价格与认购需求需要分别看待:价格降低时,公司可以尝试出售更多新股筹资,代价是原股东承受更大稀释;认购不足则可能直接限制新股发行规模,减少公司能够取得的资金。
Anthropic在5月宣布完成650亿美元H轮融资,投后估值达到9,650亿美元。同次公告披露,当月年化收入运行率(ARR)超过470亿美元;据TickerTrends跟踪,截至9月24日,这一指标为768亿美元。
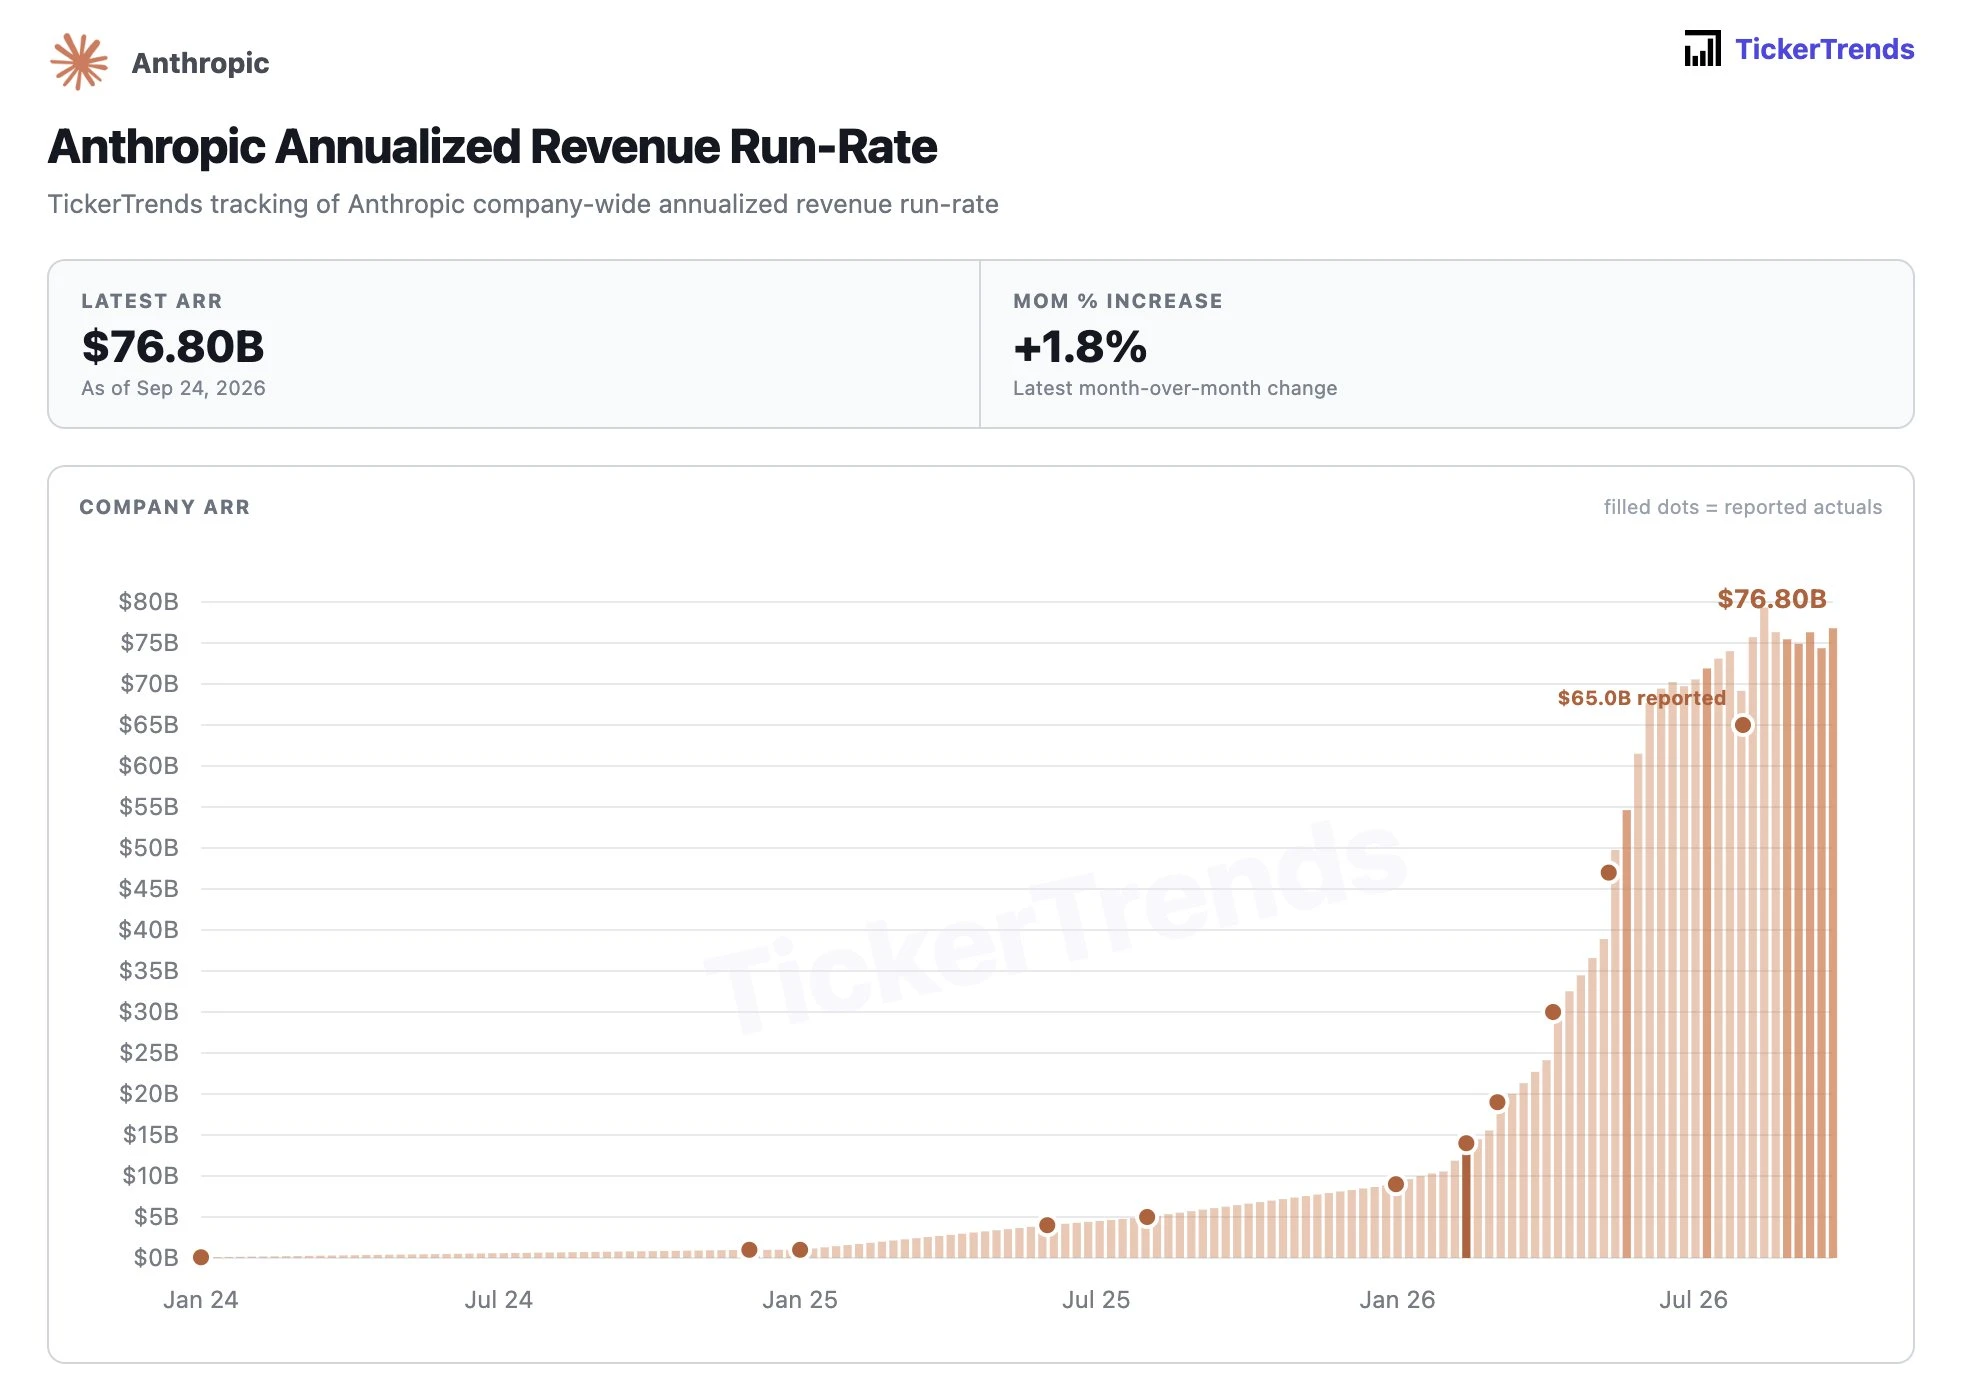
图2|TickerTrends跟踪的Anthropic年化收入运行率(2024年1月至2026年9月24日)。柱形为跟踪序列,实心圆为原图标记的已报道数据点;纵轴B代表十亿美元。最新值为768亿美元,图中列示最近月度环比增长1.8%。AR R将当期收入水平年化。
数据来源:TickerTrends,数据截至2026年9月24日。
两万亿美元也出现在预测市场的定价中。Polymarket针对Anthropic上市首个交易日收盘总市值的预测市场中,达到或超过两万亿美元的五档合约,价格隐含概率合计约65%。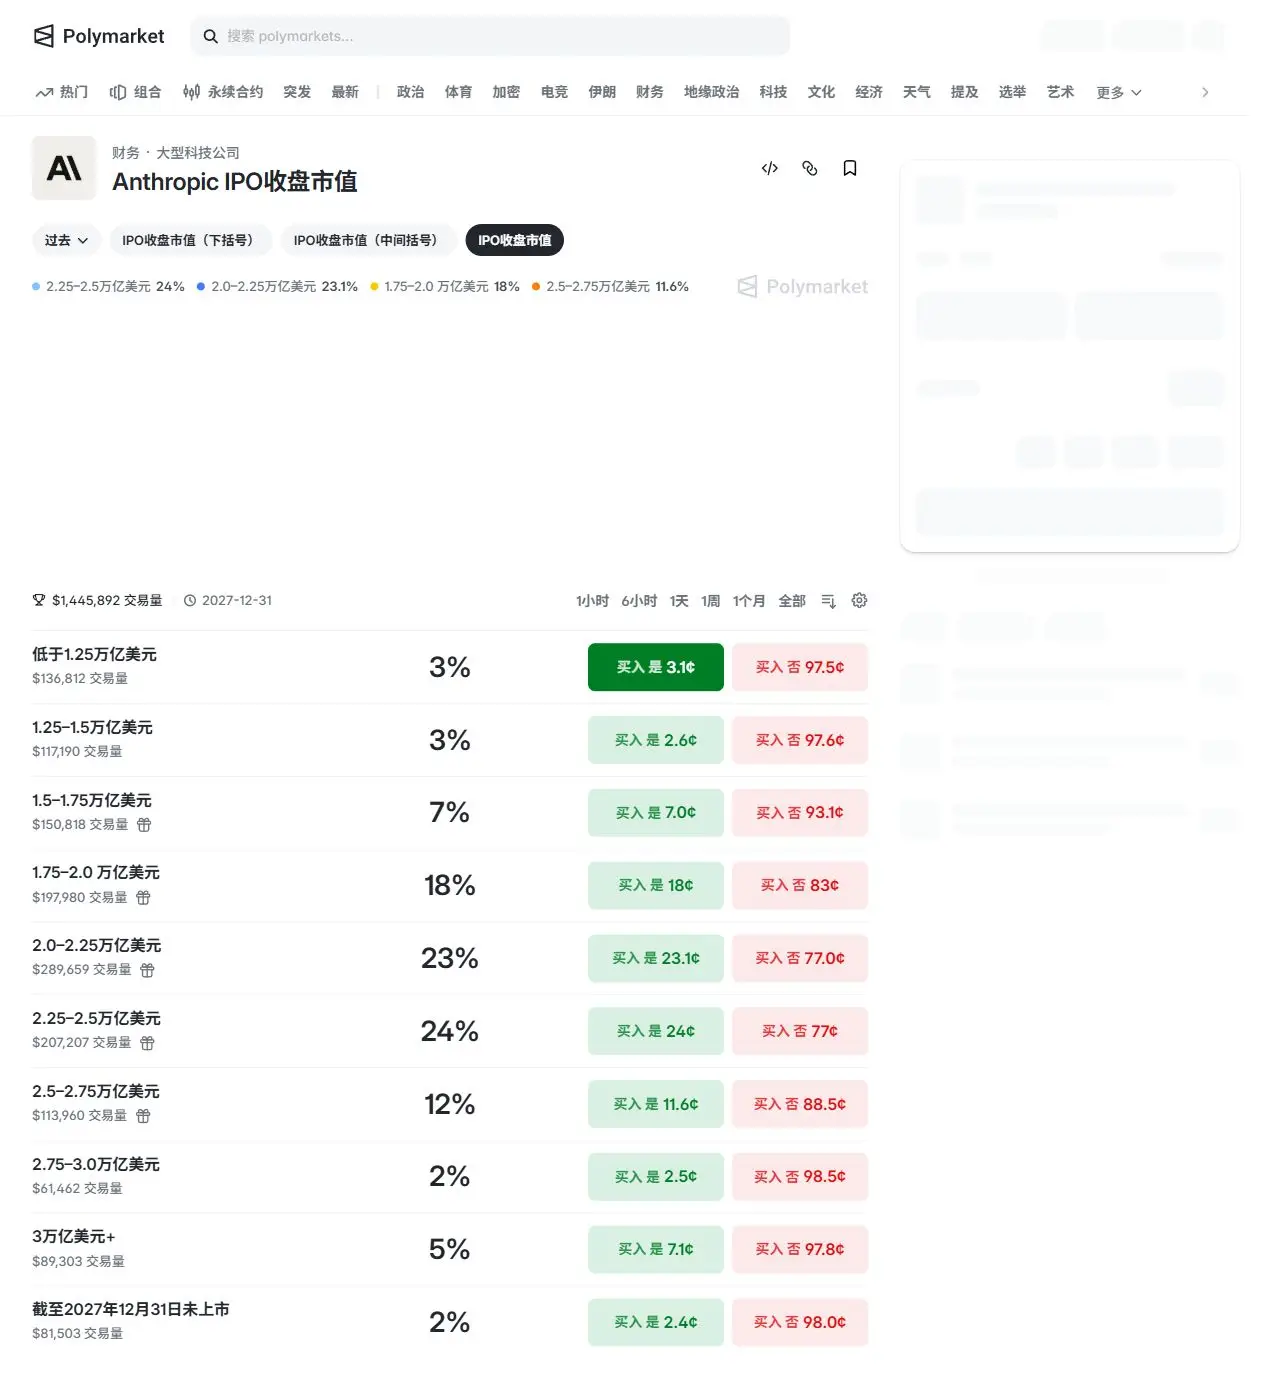
图3|Polymarket对Anthropic上市首日收盘总市值的预测。两万亿美元及以上五档未取整报价合计64.75%,约65%;
数据来源:Polymarket,Anthropic IPO Closing Market Cap;数据截至2026年10月10日。
SemiAnalysis此前用2027年末3,000亿美元ARR,乘以20倍,推导6万亿美元企业价值,并设想长期营业利润率与自由现金流率达到30%—40%。
笔者认为,IPO最有价值的结果,是为先发生的训练和算力支出提供资金,支持Anthropic度过客户回款尚不足以覆盖支出的阶段。如果上市后公司又签下更多长期算力合同,而新增收入不足以承担新增费用,未来的融资需求仍可能扩大。
资金状况还会反过来影响竞争力。现金充裕时,即使新模型开发较慢,或公司需要降价争取客户,Anthropic仍能继续研发。若投资者降低盈利预期、融资随之收紧,Anthropic又因此削减训练和产品开发,模型进步与客户增长就可能放缓。投资者对Anthropic的判断,可能通过融资条件影响公司的研发和获客能力,进而影响公司未来收入。
四、两万亿美元预期,怎样传到半导体估值
半导体投资者也会根据Anthropic的IPO结果,判断模型公司以后还能取得多少资金购买算力。如果发行价格或认购情况明显低于预期,投资者可能下调对Anthropic后续融资和算力采购规模的估计。即使设备订单尚未减少,半导体公司的股价也可能先因远期增长预期下降而调整。
笔者此前关于AI资本循环的担忧,在于模型公司用于支付算力采购的资金,来自终端客户回款和外部融资。如果模型公司的客户回款增长放缓,融资条件又趋严,压力可能沿着以下路径传导:
企业客户购买模型服务的金额低于预期 → 模型公司难以用回款支付已约定的费用 → 融资方提高利率或要求更多担保 → 模型公司及相关云厂商延后新增建设和设备采购 → 半导体厂商的新订单与盈利预期下修。
这条传导路径对不同供应商造成的损失也不同。已经收到设备货款、没有向客户提供贷款或担保的设备商,首先面对未来新订单减少的风险。提供贷款或担保的供应商,除订单变化外,还可能承受贷款无法收回或需要履行担保责任的损失。高度依赖单一客户的算力出租方,即使收不到客户付款,也仍需支付自身租赁费用和债务本息。
五、四个问题,决定多空判断走向
笔者更认可多头关于按量收费和效率改善的盈利机制,也认为长期算力合同带来的付款压力具有实质影响。判断两者孰重,应落到客户留存、研发回报、付款期限与可用融资这四项证据上。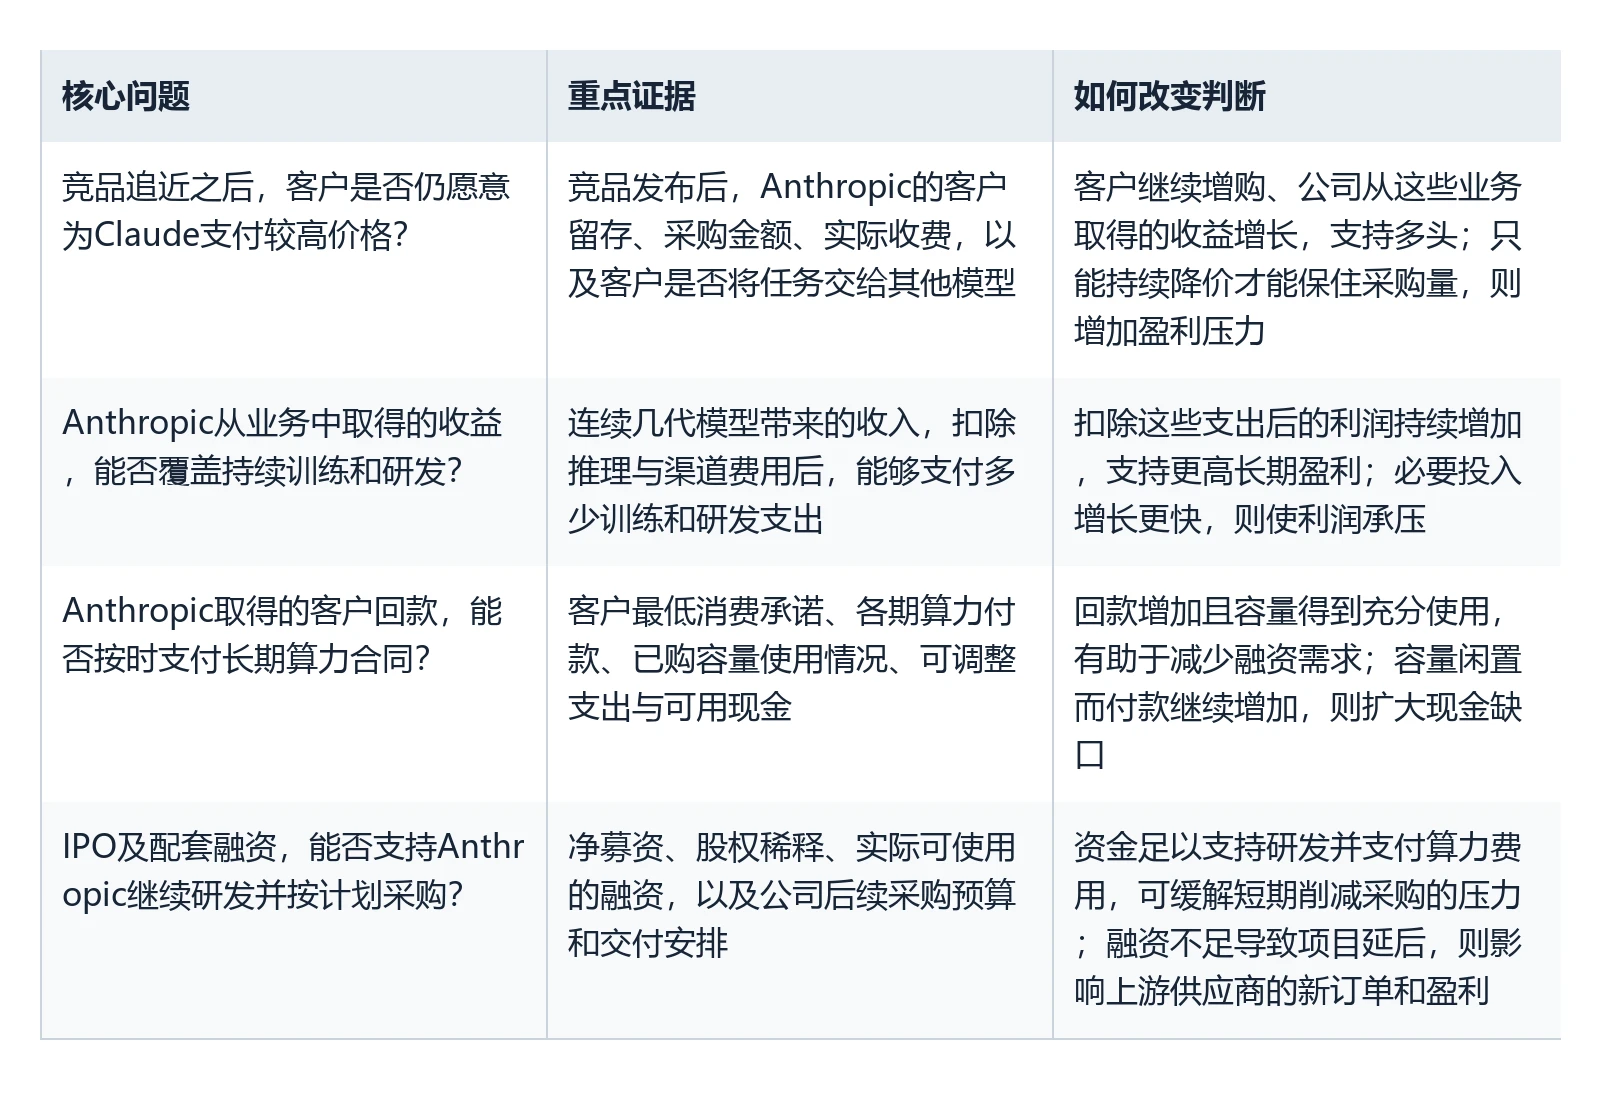
风险提示
本文所述观点仅代表笔者个人研究和分析,不构成任何投资建议。文中涉及的公司、行业及市场分析均基于公开信息和合理推测,可能存在信息滞后或理解偏差。投资有风险,入市需谨慎。