2026.10.10 | AC | Datacenter | Applied Digital 250MW AI Delivery
原标题:加密矿企AI订单迎来集中交付验证:Applied Digital 250MW实质上线,行业步入实质兑现期--与CORZ_IREN_TeraWulf横向对比
摘要
加密矿企转型赛道 Applied Digital 凭借前瞻性的长周期 AI 工厂设计,成功将首批 250MW 规划容量转化为实质运营,交出了行业首份落地成绩单。目前,公司在手已锁定约 1.41GW 的关键 IT 负载(Critical IT Load)租约(对应约 360 亿美元初始合同收入),为后续持续兑现奠定了坚实基础。本文从宏观电力瓶颈、横向同行对比、融资成本、收入兑现节奏及产业链映射等维度展开详细拆解。
从纸面签约走向实质交付的转折点
矿企向AI转型迎来首个标志性交付验证,已并网容量成为稀缺生产要素。Applied Digital(APLD)于 2026 年 10 月 7 日发布的 2027 财年第一季度(截至 2026 年 8 月 31日)财报及后续公告显示,其位于北达科他州埃伦代尔(Ellendale)的 Polaris Forge 1 园区,新增 75MW 物理模块正式达到“就绪服务”(Ready for Service, RFS)标准,使该园区累计具备运营条件的容量达到250MW。这是矿企在获得AI算力大单之后,首个具备完全可验证性质的实质性交付数据。长期以来对矿企向AI基础设施转型最大的核心质疑在于:尽管这些企业频繁披露大额合同,但其庞大的规划容量能否真正落地、变现并转化为长期的运营现金流。Polaris Forge 1 项目 250MW 容量的正式上线交出了第一份初步的落地答案,标志着整个板块正式从概念炒作的签约期跨入实质兑现的交付期。
宏观与行业视角:为什么250MW的上线至关重要
电力瓶颈长期存在,并网排队周期超过 5 年成为行业常态。矿企的估值逻辑从传统算力租赁转向稀缺电力资产重估,在手合同总额庞大。根据公司财报与业绩会披露,Applied Digital 目前在五个园区拥有约 1.41GW的关键IT负载(Critical IT Load)租约,代表着约 360 亿美元的初始基期合同收入(Contracted Revenue)。
目前,正处在从签约预期向实质交付全面过渡的关键窗口期。
- 签约阶段。2025 年 8 月与 CoreWeave 最终敲定 150MW 长期租赁协议等标志性大单落地;随后在 2026 年初至中期(如 1 月启动 430MW 的 Delta Forge 1、5 月签约突破 1GW 的 Polaris Forge 3 等),公司密集落地重磅大厂租约,将整体在手合同推高至 1.41GW 关键 IT 负载的实质签约期。
- 交付阶段。这是最核心、最考验公司硬实力的门槛——把纸面规划的兆瓦(MW)电力和机房真正从图纸变成通电、通网、能直接塞入AI芯片的运营容量。Applied Digital 刚刚跨过这一关,把 Polaris Forge 1 的运营容量推高到了 250MW,并且公司预计到 2026 年底,位于北达科他州哈伍德(Harwood)的 Polaris Forge 2 也将投入初期运营,使该地区整体交付的可用算力负荷达到 300MW。
- 续单与追加阶段。当大厂客户把服务器搬进去实际运营一段时间、验证了电力和机房质量后,是否会追加投资、扩大规模或续签长约。目前公司管理层已经明确透露,预计在今年底前将再执行约 250MW 的扩展租约,且因为电力的稀缺性,新合同的定价比以往显著提升。
核心数据总览:矿企AI数据中心签约、上线与计费情况
为了清晰展现 Applied Digital 从纸面签约走向实质计费的全景,核心园区及订单转化情况梳理如下:
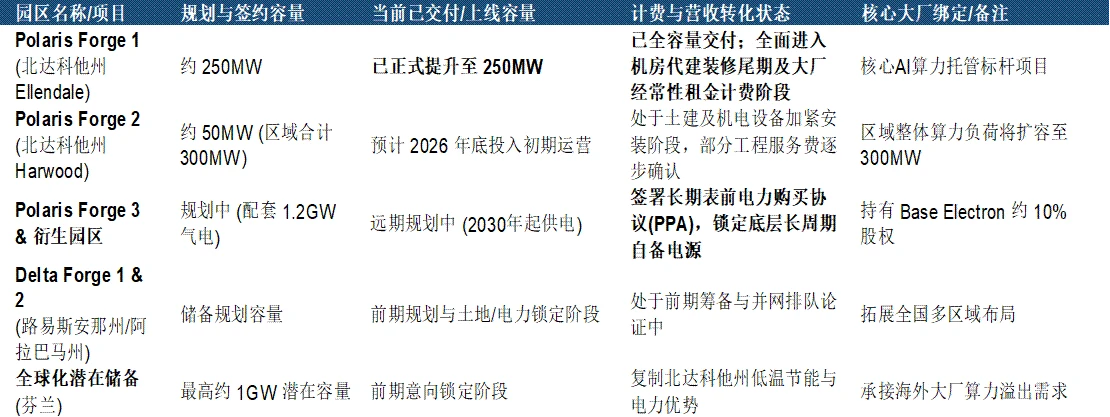
资料来源:Applied Digital (APLD) 2027财年第一季度财务报告公司官方新闻稿与公开业绩说明会披露
财务基本面与横向对比解析
1. 财务基本面与收入兑现节奏
根据 Applied Digital 发布的 2027 财年第一季度财务报告,公司在营收规模与交付执行上实现了爆发式增长:
- 营收爆发与结构:其收入兑现采取“前期代建工程收入爆发 + 后期 10-15 年长周期稳定租金释放”的双轨模式:单季总营收 3.42 亿美元(同比 +322%)。其中服务营收(Services Revenue)2.63 亿美元,主要由交付前的大规模机房内部装修、液冷及硬件代采构成(其中该项同比增量达到约 1.572 亿美元);数据中心租金及其他营收(Rental Revenue)为 7,910 万美元(含 6,580 万美元基础租金),标志着正式收租业务的开启。随着已交付容量增加,高毛利的经常性租金占比将稳步提高。
- 账面亏损与核心造血的差异:GAAP 净亏损 2.21 亿美元(主要受大规模建设折旧、利息及股权激励影响);而 Non-GAAP 调整后净亏损缩减至 410 万美元,调整后 EBITDA 达到 6,440 万美元,净运营利润 5,880 万美元,证明核心 HPC 托管板块已具备正向运营造血能力。
- 收入兑现逻辑:360 亿美元的合同额属于长期剩余履约义务(Backlog),其兑现采取“前期代建工程收入爆发 + 后期 10-15 年长周期稳定租金释放”的双轨模式。随着已交付容量增加,经常性租金占比将稳步提高。
2. 融资成本
相比传统科技巨头,矿企转型的债务融资成本普遍偏高,但各家通过不同的资本结构优化策略,在实际资金成本上拉开了显著差距:
Applied Digital (APLD):依赖“项目级担保债务 + 经营性现金流前置”。公司于 2026 年中完成了 15.9 亿美元、票息 7.00% 的高级担保票据发行(总债务约 64 亿美元),专项用于 Polaris Forge 园区建设。其缓解利息负担的核心策略是引入大厂(如 CoreWeave)的预付款及将大规模机房代建收入前置,以强劲的经营性现金流对冲债务成本。
Core Scientific (CORZ):擅长债务重组置换。走出破产重组后,于 2026 年成功发行 33 亿美元高级担保票据(利率约 7.75%),全额置换此前利率高达 12.5% 的高息延迟提取贷款,大幅压降利息支出。
IREN & TeraWulf (WULF):享有“绿色资产溢价”带来的低成本融资优势。凭借 100% 可再生能源或核能/水电的无碳属性,两家公司更容易获得低成本资本。例如,IREN 成功发行了票息极低(0.25% - 1.00%)的长期可转换票据,并达成了混合债务成本约 6.00% 的 GPU 专项融资 ;TeraWulf 则通过推进绿色融资框架(Green Finance Framework),其信贷设施有效利率控制在 7.9% 左右,显著优于传统化石能源供电的同行。
3. 同行横向对比:主流加密矿企 AI 转型签约与兑现情况
在加密矿企向 AI 基础设施转型的赛道中,各家在核心客户绑定、签约规模及实质交付进度上各有侧重。主要标的横向对比梳理如下:
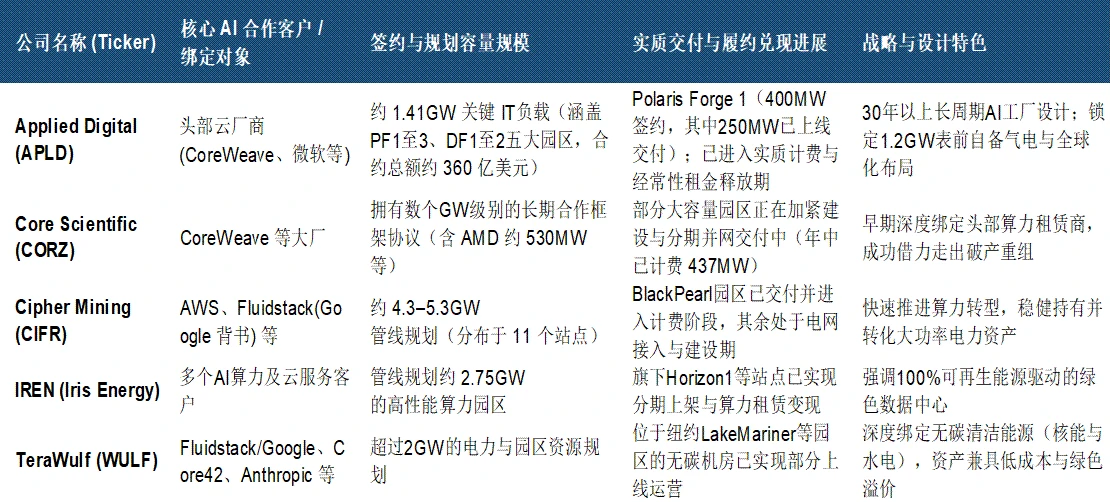
资料来源:相关公司官方季报、业绩会披露信息梳理
- 规模与落地先锋(Core Scientific / CORZ):CORZ 在绝对计费容量上占据领先(年中已计费 437MW),且成功拓展了 AMD 芯片原厂客户。市场追捧其“破产重组后轻装上阵、规模兑现最快”的困境反转逻辑。但其资产多基于原有矿场改造,在面对未来超高密度液冷机架(如 GB300)的架构迭代上弹性相对有限。
- 绿电与 ESG 叙事代表(IREN & TeraWulf / WULF):WULF 和 IREN 凭借“绿色/无碳”属性(深度绑定核能、水电与 100% 可再生能源),极易获得海外 ESG 基金和科技大厂的青睐,在估值上常带有“绿色溢价”。
- 纯粹数字地产长单模式(Applied Digital / APLD):与同行相比,APLD 的资产模式更重(全新定制化 AI 工厂 Purpose-built),前期伴随较大的资本开支与债务压力。但其核心优势在于彻底剥离了加密挖矿波动,通过 1.41GW(约 360 亿美元)的长周期长单,锁定了类似公用事业的数字地产现金流。市场对其定价的核心分歧在于:能否通过 Polaris Forge 2 等后续园区的顺利交付,证明其重资产模式能够转化为稳健的高毛利经常性租金。
对产业链的启示:资本开支结构、管理层展望与核心环节变化
结合公司管理层在最新业绩会上披露的战略及供应链布局,具体表现在以下三个核心方向:
· 云厂商资本开支结构变化:面对电网并网瓶颈,大厂解决电力需求的路径发生分化。一方面,部分大厂亲自投资燃气轮机、SOFC等表前/离网发电设施,该路径资产较重、周期较长,多作为特定节点的补充;另一方面,通过签订长期租约或提供预付款,深度绑定拥有现成电力和土地资源的矿企(如APLD、CORZ等),成为目前更主流的扩张方式。这种向第三方电力资产倾斜的CapEx结构,使大厂能够以更轻的资产模式快速获取确定性的算力基础设施。
· 电力及配套设备需求持续高景气:电网增容困难推动变压器、液冷系统及高压开关需求强劲增长。公司采用“30年以上长周期AI工厂设计”,适配高密度液冷 NVIDIA GB300 并打破传统 5-6 年生命周期魔咒;同时通过持有 Base Electron 约 10% 股权,为其位于北达科他州紧邻 Polaris Forge 3 的 1,200MW(1.2GW)气电设施锁定自备“表前供电”(预计 2030 年供电)。
· 资产方议价能力显著增强:手握已并网大容量电力资产的企业在商务谈判中拥有极强议价权。公司预计年底前执行 250MW 扩展租约且定价显著提升,并在芬兰锁定最高约 1GW 潜在电力容量以承接海外算力溢出,构筑了深厚护城河。
展望未来几个季度,驱动市场对 Applied Digital 估值重估的核心催化剂主要包括:
- 年底 250MW 新扩展租约的正式落地与签约兑现:关注管理层预期的在年底前额外执行的 250MW 扩展合同及其更高的签约定价。
- Polaris Forge 2 园区在 2026 年底前的初期投运进展:验证公司从单园区向多园区规模化复制交付的执行能力。
- 表前自备电源项目(Base Electron 1.2GW 气电)的实质性推进:观察其在缓解公网并网瓶颈、保障远期低成本大功率电力供应方面的落地节点。
- 大厂租户机房的全面满载上线与经常性租金占比的持续提升:报表中“一次性工程代建收入”向“高毛利、长周期稳定租金收入”结构的不断优化。
风险
- 客户实际使用率(Utilization Rate):交付上线的 250MW 容量是否被客户全面高效利用,直接决定了其后续能产生多少稳定的经常性租金收入。
- 后续项目并网进度与资本开支:公司未来其他园区(如 Polaris Forge 2、Polaris Forge 3 以及路易斯安那州 Delta Forge 1、阿拉巴马州 Delta Forge 2)的建设及并网时间表,以及巨额资本开支带来的融资与债务压力。
- 毛利率与盈利匹配度:随着大规模资本投入和财务费用的变化,其毛利率水平是否能够真正匹配其作为AI高端基础设施定位的财务回报。
以上内容根据公开资料整理,不代表任何投资建议,请自担风险