2026.10.10 | AC | Hardware | Fenghua Advanced: Silver Prices & Capacitors
原标题:风华高科:银价压低了电阻,景气抬起了电容 —— 两个募投项目一升一降的原因分析
摘要
- 电容与片阻两个募投项目为何一升一降;
- 片阻规模领先,提价能补回多少银价成本;
- 银价经存货进入电阻成本的时滞有多长;
- 银价跌破1月调价水平后,片阻售价能否守住;
- 下半年利润增量从何而来,三季报该看哪些数。
风华两个募投项目上半年一升一降,差别在涨价的来源。MLCC提价有缺货支撑,进入了利润;电阻的两轮公开提价都以银价为由,主要在追赶成本。银价回落约隔一个季度才进入成本,而银价已低于1月电阻调价时的水平,下半年先要守住的是售价。
风华高科半年报的募集资金表里,两个项目的数字朝相反方向走。祥和工业园高端电容基地项目上半年实现效益5,212.59万元,一年前同期是亏损3,533.42万元;新增月产280亿只片式电阻器技改扩产项目实现效益1,766.72万元,两年前同期是4,237.06万元。同一家公司、同一轮涨价,电容一侧在赚钱,电阻一侧却回到了三年前的水平。公司不分产品披露利润,这张表是外部能把电容与电阻分开观察的少数窗口。
一、上半年一升一降:MLCC的提价进了利润,电阻的提价在追银价
电阻项目走弱,发生在需求最好的半年。风华上半年营收35.00亿元,同比增长26.28%,其中汽车电子与工控板块销售额分别增长30%和54%(2026年半年报);公司披露称“目前订单饱满,产能利用率保持在较高水平”。片阻项目的效益却较2024年上半年下降约58%,年化后约为2025年全年7,176.77万元的一半,回到了2023年的水平。2023年年报把当年效益不达预期归因于“市场价格低位运行”,而这一次价格在涨。本文判断,在需求较好、公司已经调价的背景下,拖累主要来自成本一侧;产品结构、实际成交价和项目核算口径的影响,目前还无法排除。
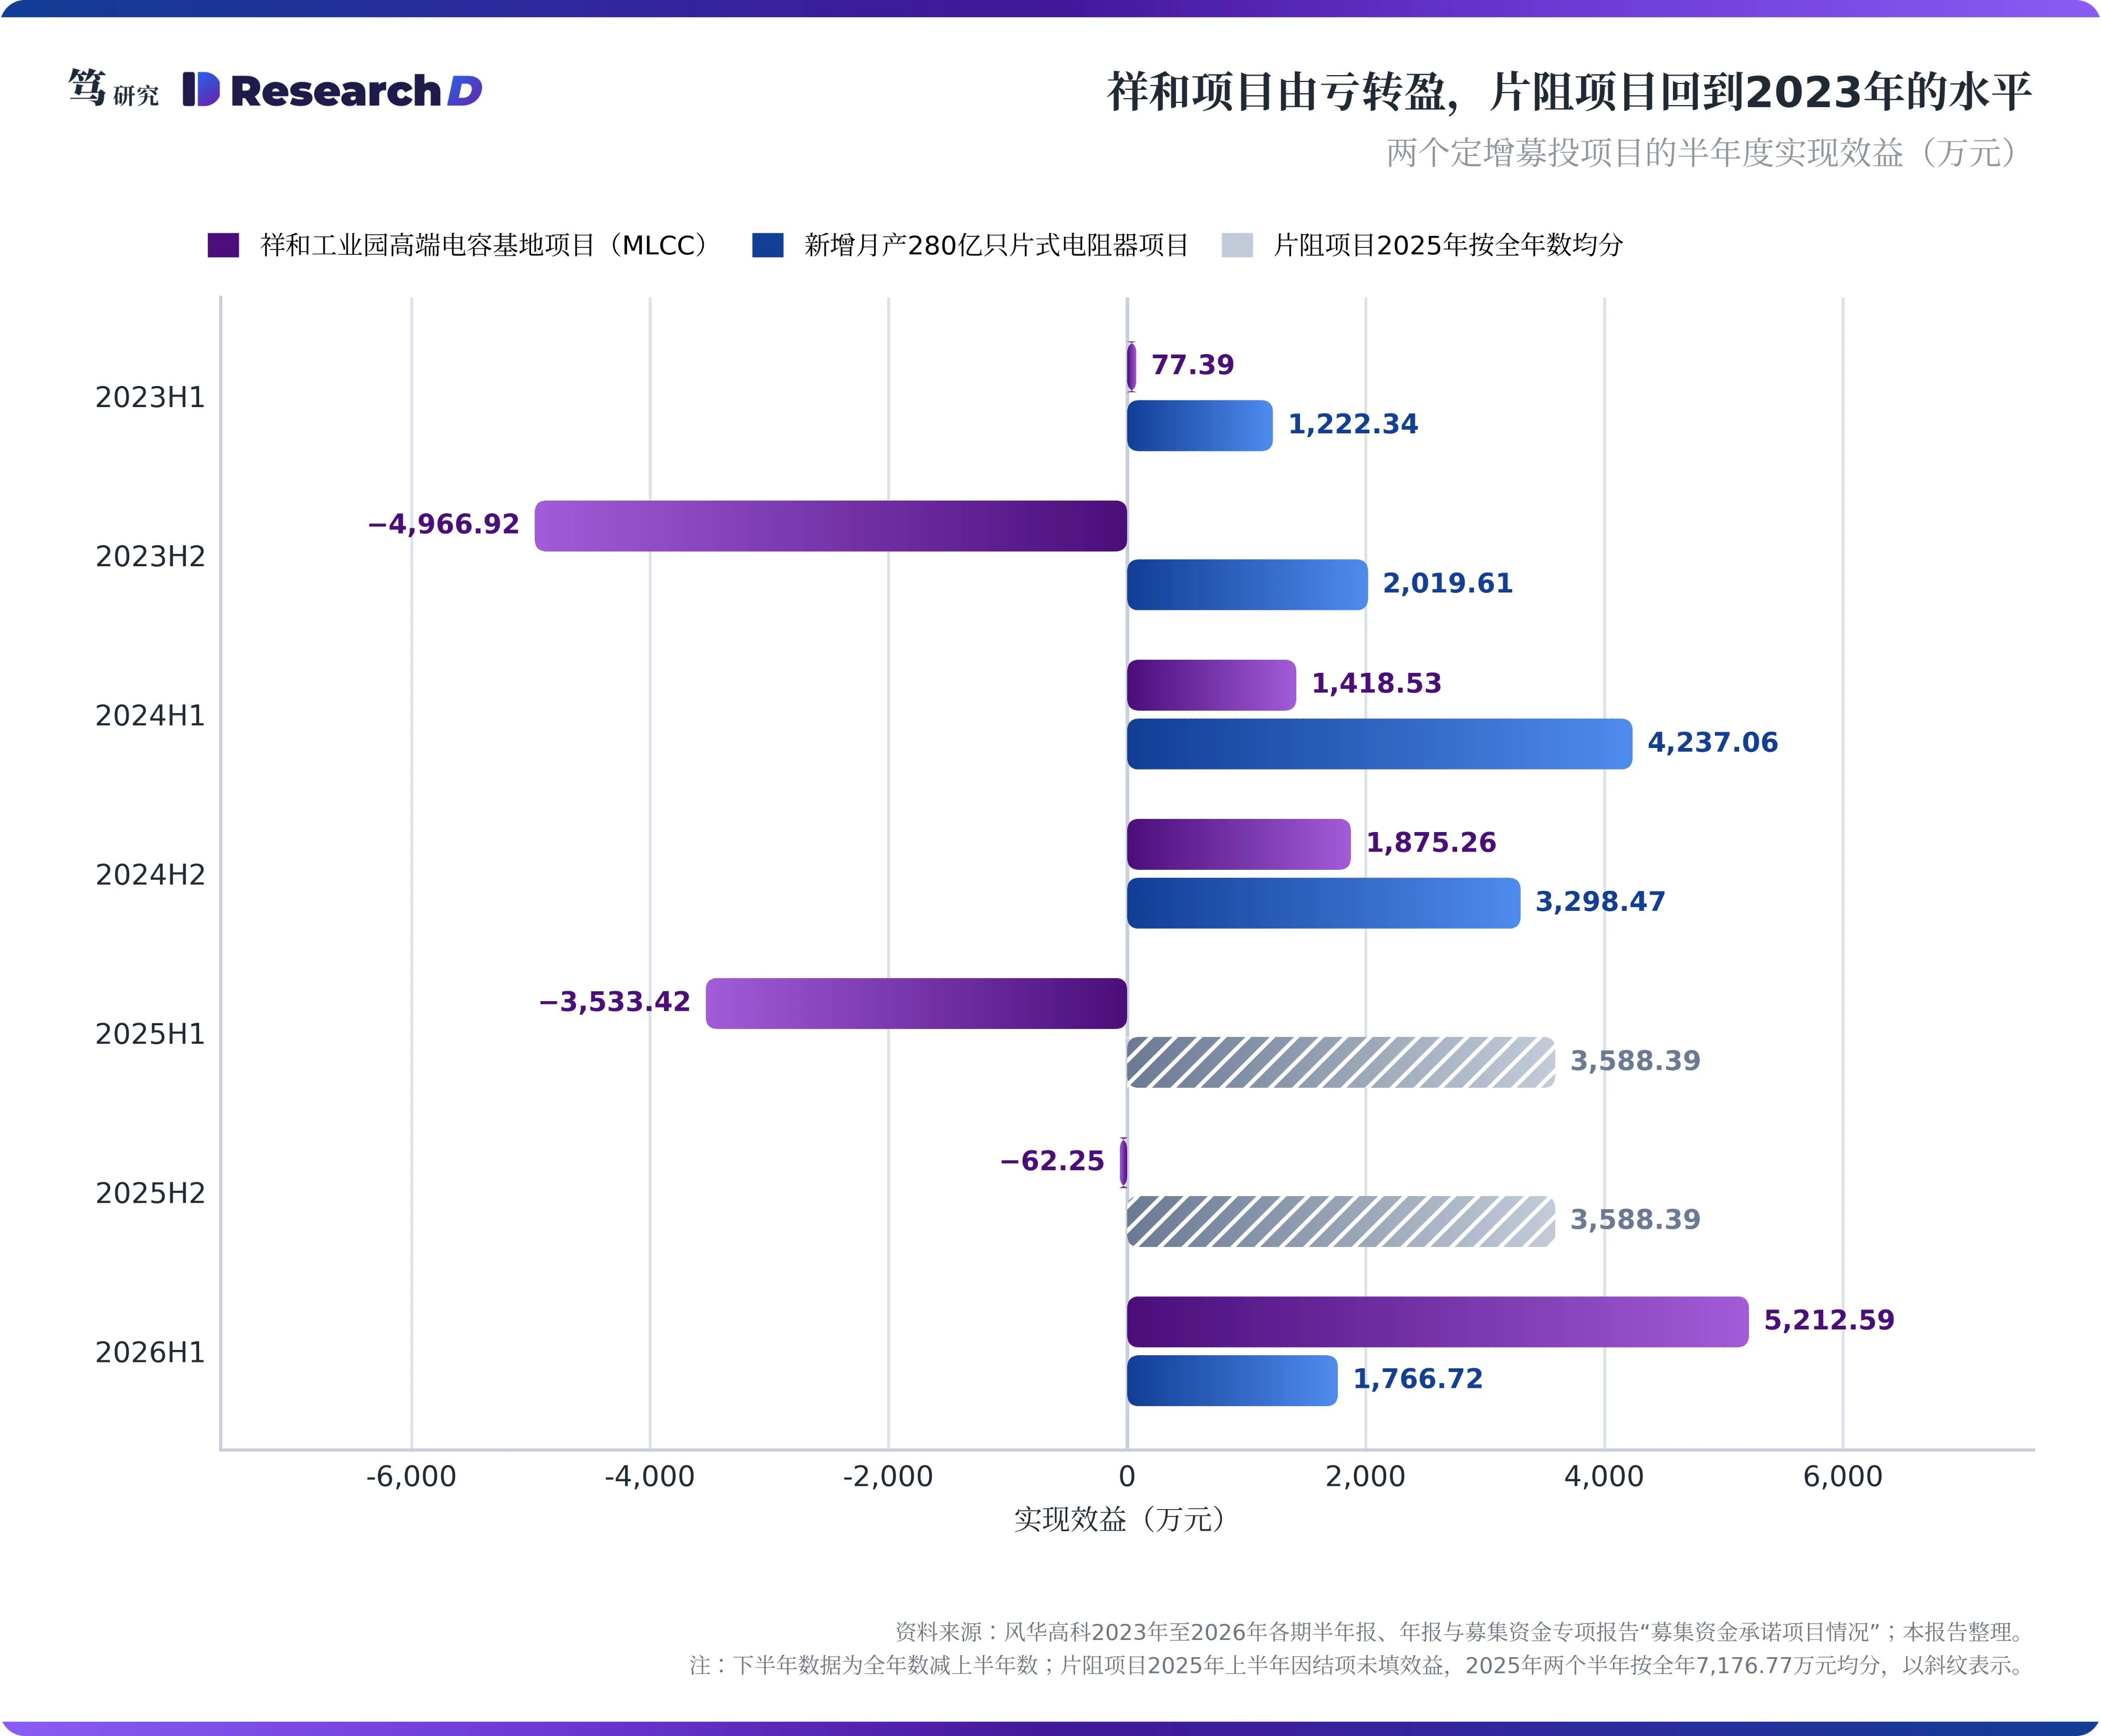
祥和项目转盈分两步,第一步早于本轮涨价。用年报全年数减去半年报数,祥和项目2025年下半年效益约为−62万元,已接近盈亏平衡;项目在2025年底全面达产,本文判断,产能利用率提升先摊薄了折旧。2026年上半年的5,212.59万元,才叠加了行业景气上行的贡献。公司在调研中把MLCC毛利率的提升归因于“产品结构高端化转型”,并称“产品价格随行业景气度上升”。这使得两个项目的分化需要分开解释:电容一侧的改善来自满产、结构升级与提价,与银价无关。
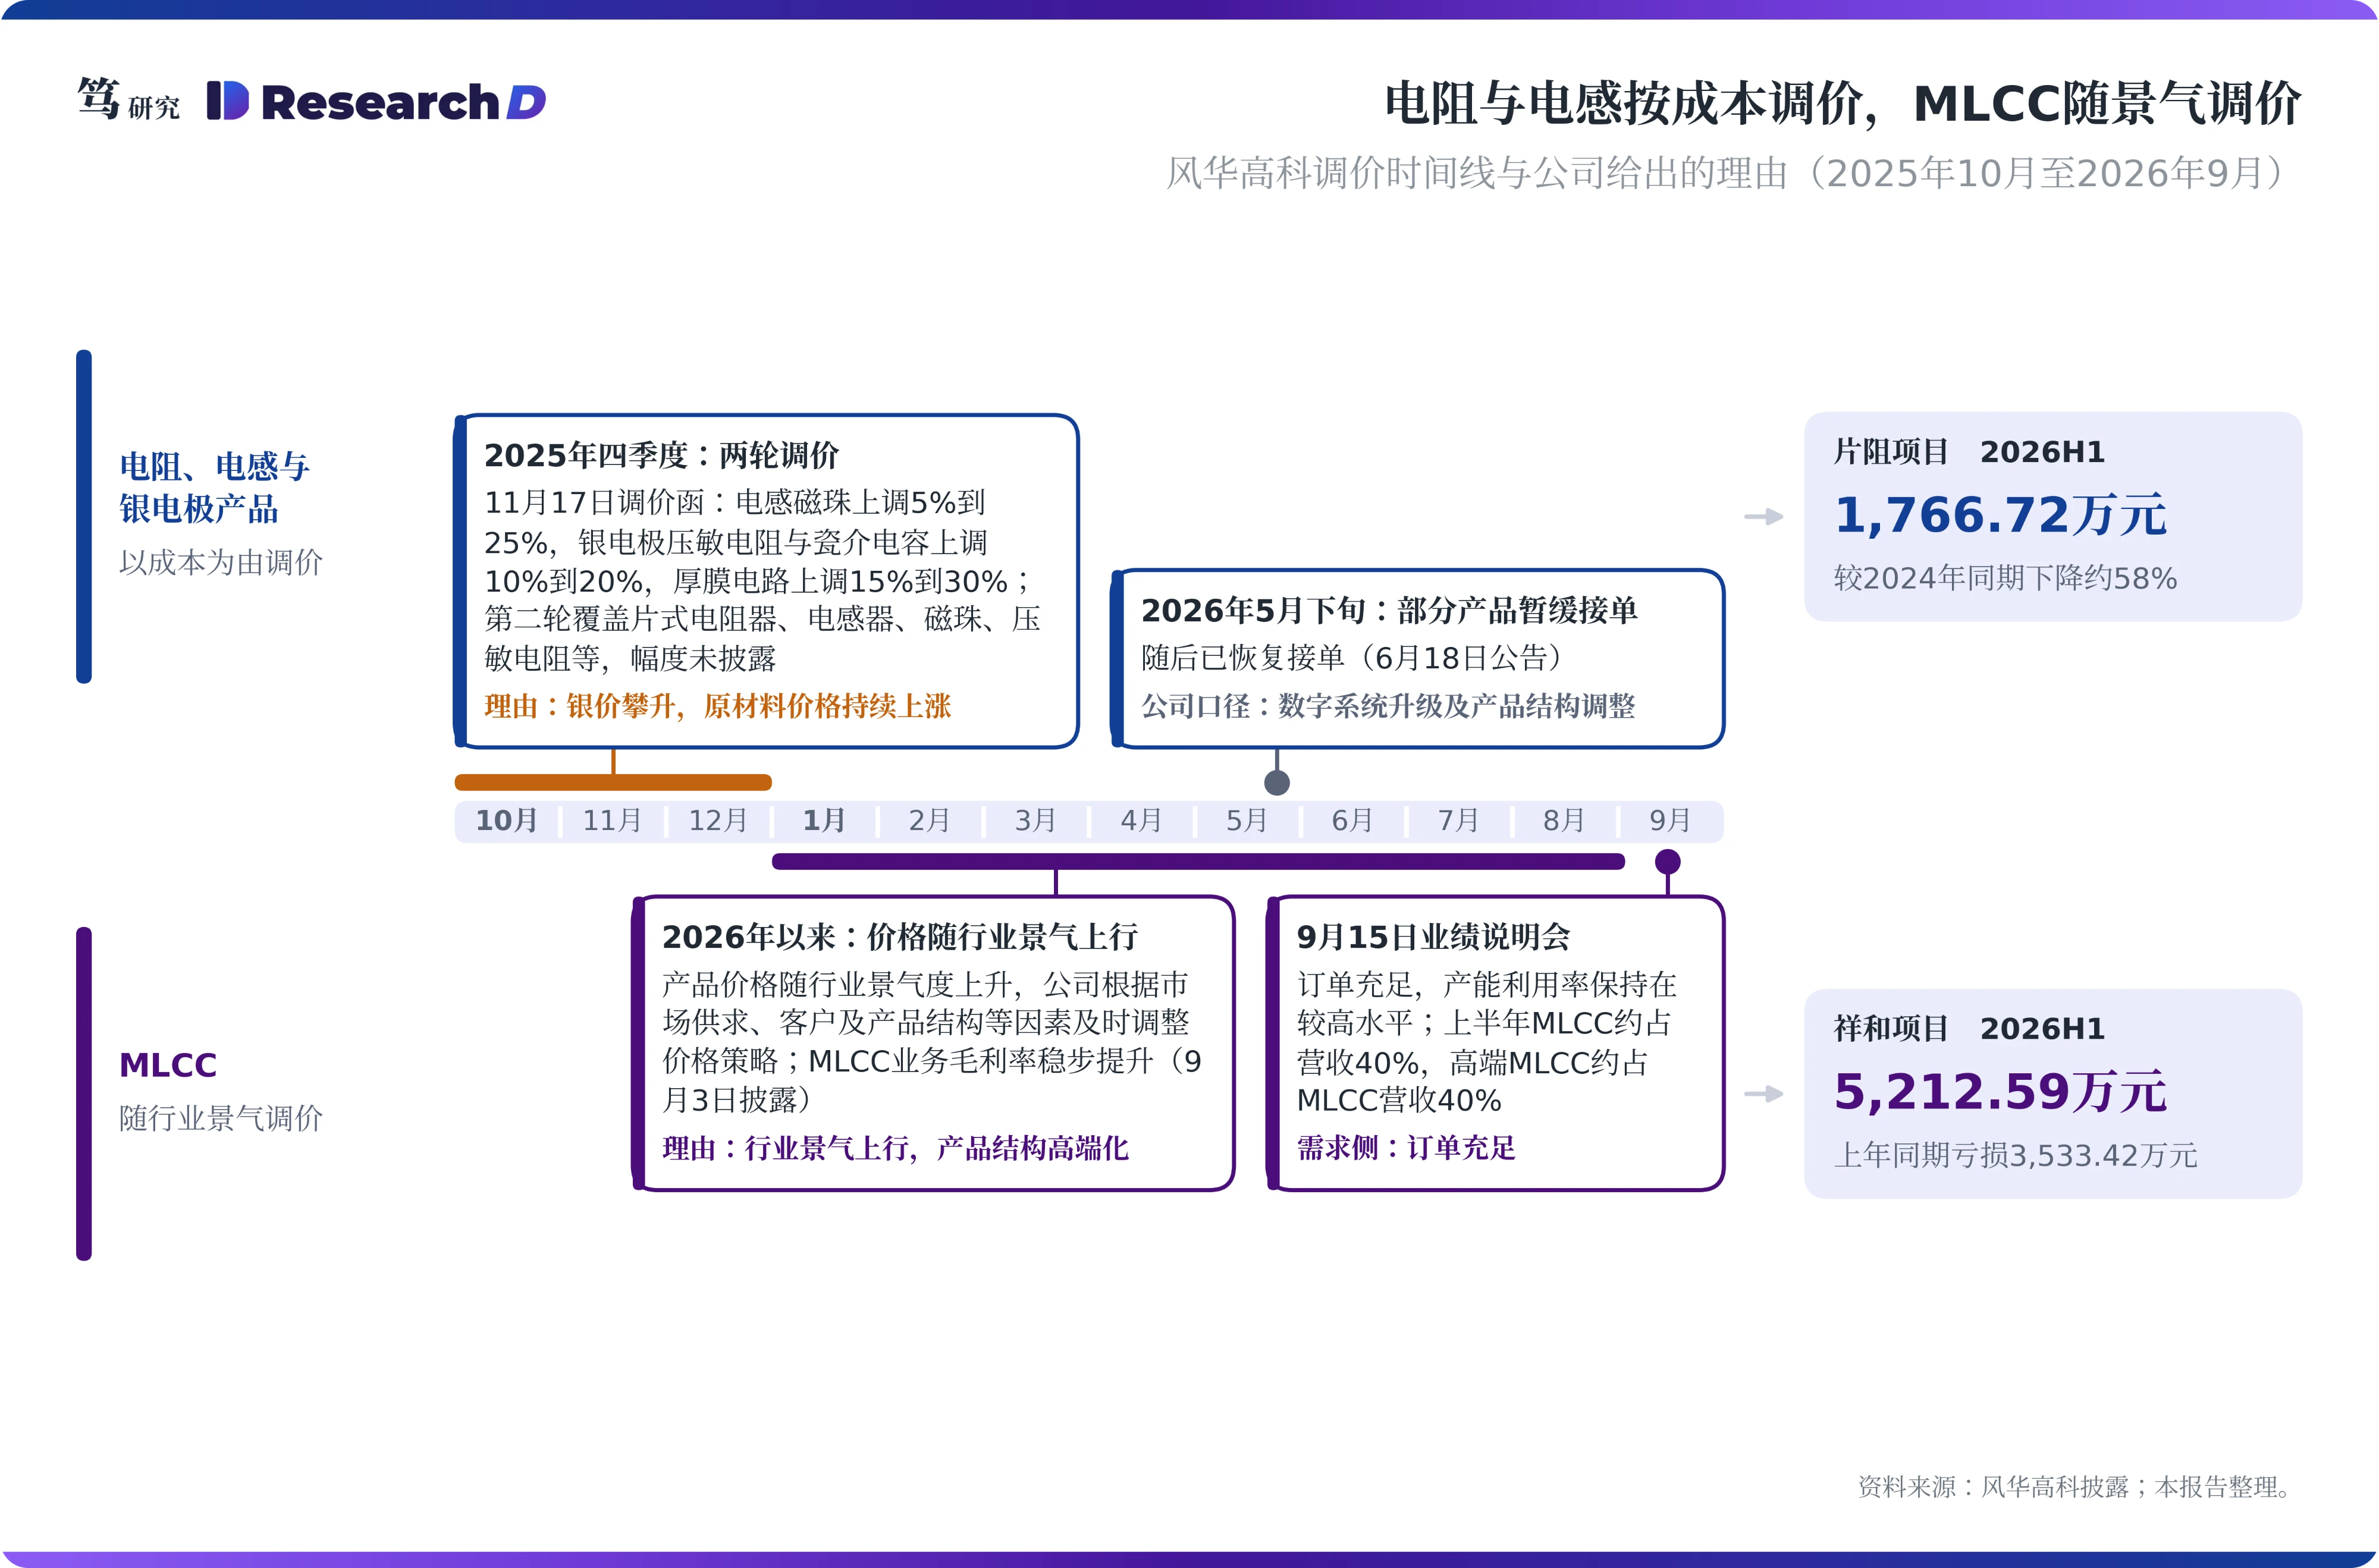
同一轮涨价,落在两类产品上的性质不同。MLCC以镍、铜作电极金属,笔者10月4日报告中测算,镍价上涨只使MLCC单位成本增加不到1%,这一轮MLCC提价由缺货支撑。电阻与电感一侧,风华公开可查的两轮调价都以金属涨价为由:11月17日的调价函写明“金属银价格攀升……基于成本压力”,覆盖电感磁珠和银电极的压敏电阻、瓷介电容等;第二封调价函12月27日发出、1月1日生效,覆盖0402至1206常规电阻以及磁珠、铁氧体电感。电阻提价的用途主要是追赶成本,追回多少,取决于提价幅度与成本进入利润表的时点。
二、风华片阻规模领先,提价却只补回了部分银价成本
银价一年涨了一倍多,调价幅度在5%到30%之间。按伦敦金银市场协会(LBMA)白银定盘价计算,银价季度均价由2025年二季度的约33.7美元/盎司升至四季度的约54.9美元,2026年一季度再升至约84.3美元。风华11月的调价幅度为电感磁珠5%到25%、银电极压敏电阻与瓷介电容10%到20%、厚膜电路15%到30%,第二轮的电阻调价没有披露幅度。厚膜电阻的电极与浆料还用到钯和钌,庄信万丰的数据显示,钌价3月中旬约为1,750美元/盎司,一年前约为560美元;国巨、大毅的调价函都同时点名了银与钌。风华2025年报与2026年半年报均显示报告期内不存在衍生品投资,这部分金属价格的敞口没有对冲。
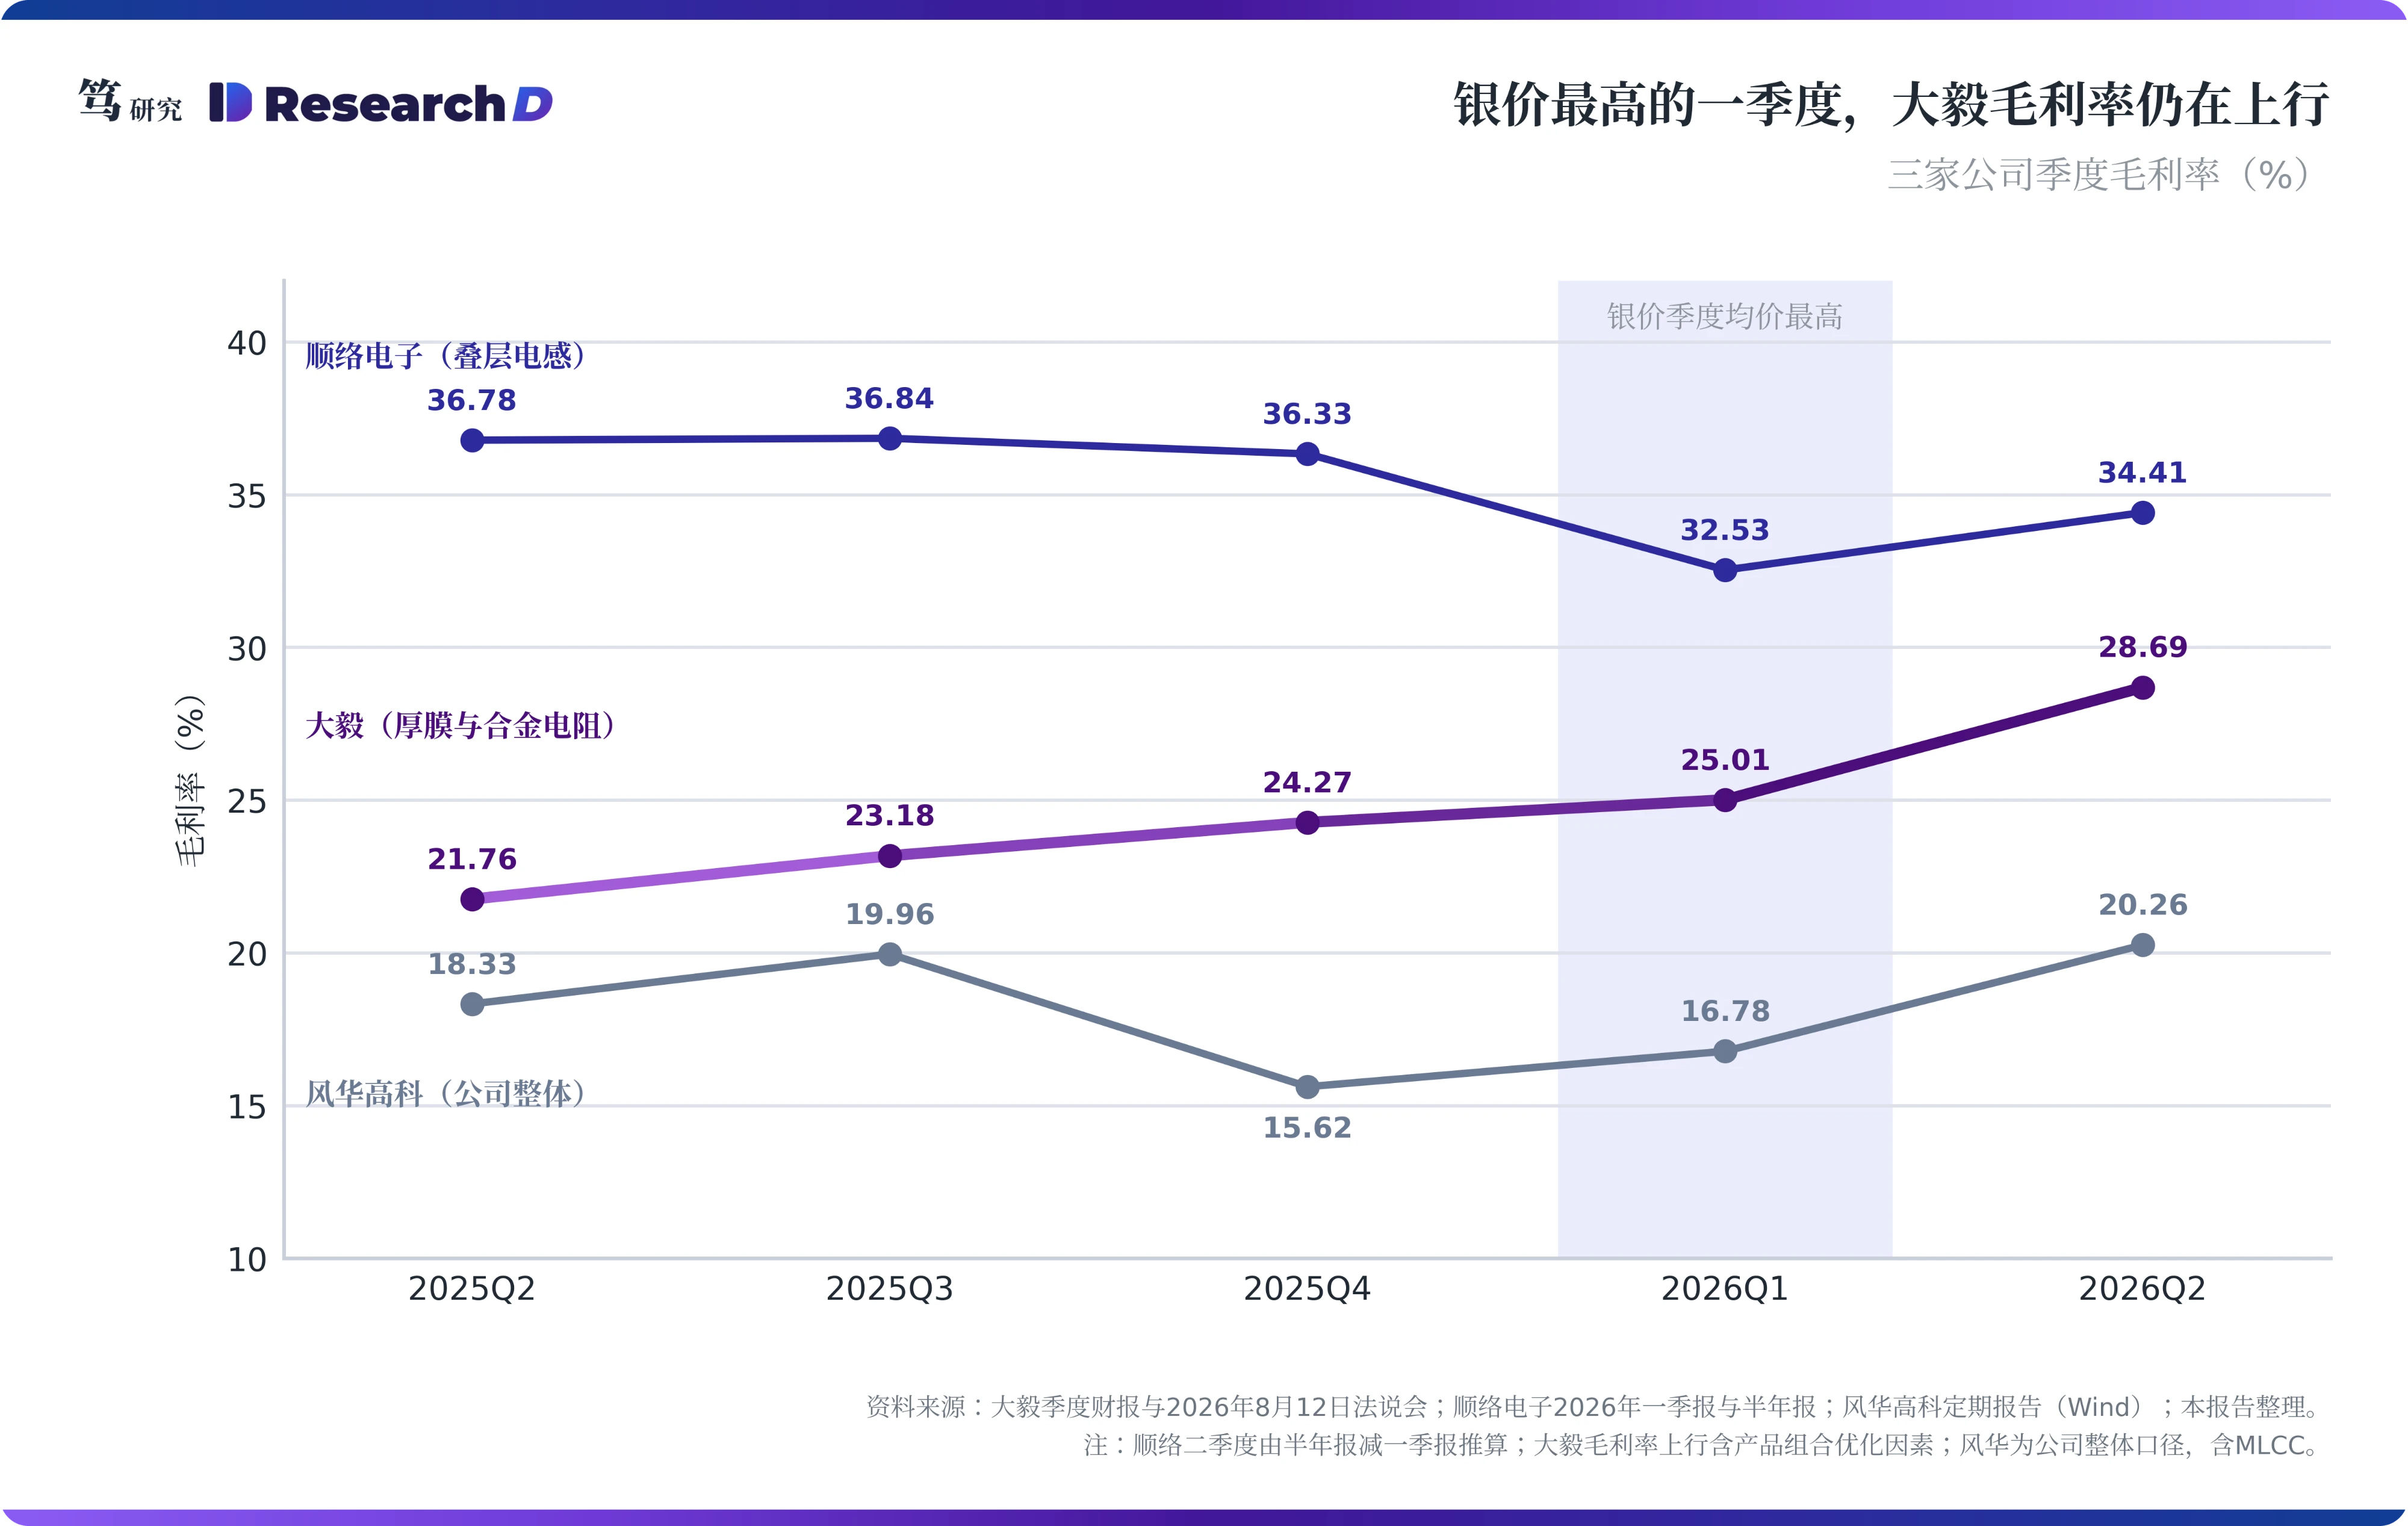
规模领先,没有转化为提价时的议价能力。风华片式电阻器2025年11月通过工信部制造业单项冠军产品复审,公司在2022年半年报中称其片式电阻器“位居全球前三,境内第一”;但公司6月29日的公告也承认,高端产品在技术水平、产能规模和良率上与日韩领先同行仍有差距。本文推测,同规格片阻的用银量各家相差有限,而国产常规片阻的售价低于台系一线品牌,银成本在售价中的占比相应偏高;同样的百分比涨幅,补回的成本也就打了折扣。同业毛利率与这一推测吻合(见下图):以厚膜电阻与合金电阻为主的大毅,一季度毛利率升至25.01%,二季度升至28.69%,公司8月法说会称调价效益在三季度后陆续显现,涨价既因贵金属也因AI需求;以叠层电感为主的顺络电子,一季度毛利率同比下降4.03个百分点至32.53%,季报把原因归于金属原材料价格涨幅过大,二季度回到约34.41%(据半年报推算)。
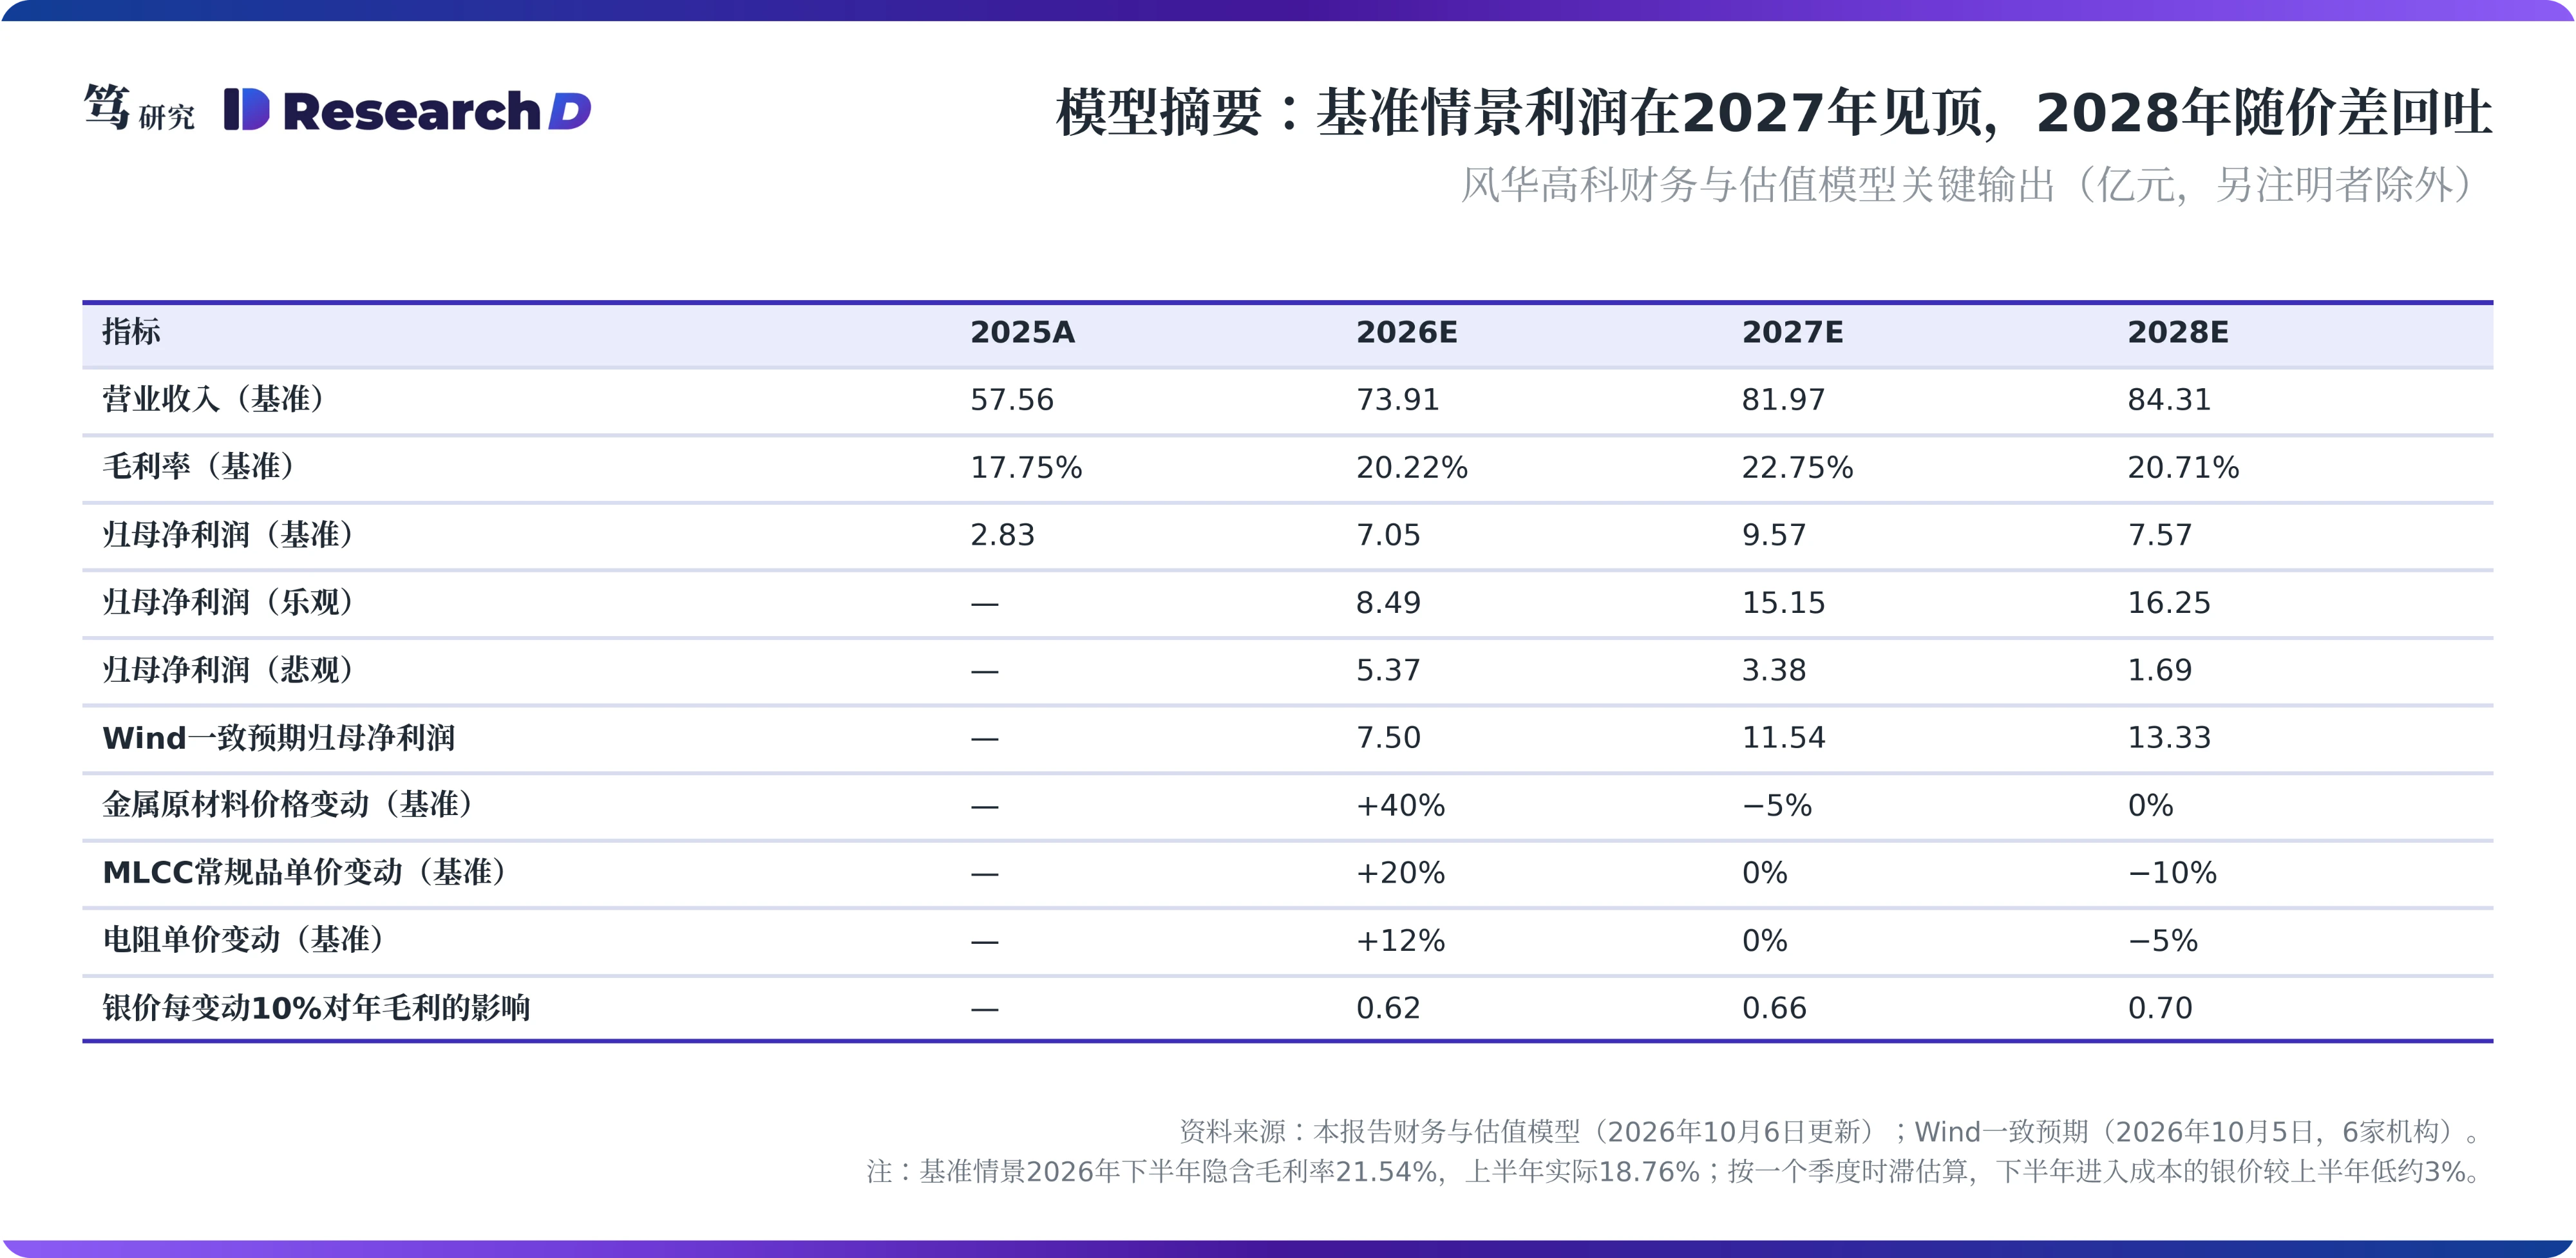
风华自己的账,也记下了这笔成本。风华向参股企业广东羚光新材料采购的商品和材料,上半年为6,141.72万元,同比增长59%,增速是营收的两倍多(2025年与2026年半年报关联交易披露);羚光的主要产品是导电银浆与银粉,主要为国内电子元器件厂商配套。按本报告模型的假设,金属约占原材料四成、银约占金属四成五,银价每变动一成,风华年毛利变动约0.62亿元。追不上的这部分成本何时进入利润表,决定了下半年电阻利润的走向。
三、银价1月见顶,进入电阻成本的高点估计在二季度
2025年的银价上涨,被推迟到2026年才进入成本。风华2025年原材料成本同比增长13.04%,销量增长13.70%,单位材料成本基本持平;同一份年报的董事长致辞却提到“金属材料价格翻倍增长”。成本跟不上银价,原因在存货。
笔者估计,存货与采购节奏使成本时滞约为一个季度。风华的存货发出采用加权平均法,存货周转约80天(本报告根据2025年报与2026年半年报计算)。2025年11月公司表示在“进行安全库存建设”;购买商品支付的现金与营业成本之比,由2025年二季度的约61%升至三季度的约94%,2026年一季度仍有约83%(Wind,本报告计算);原材料存货由年初的1.59亿元增至6月末的2.25亿元。上半年经营现金流1.61亿元,同比下降55.64%,公司的解释是金属原材料涨价与上游结算政策收紧(2026年半年报)。高价买入的银先压在存货里,再按加权平均分批进入营业成本。
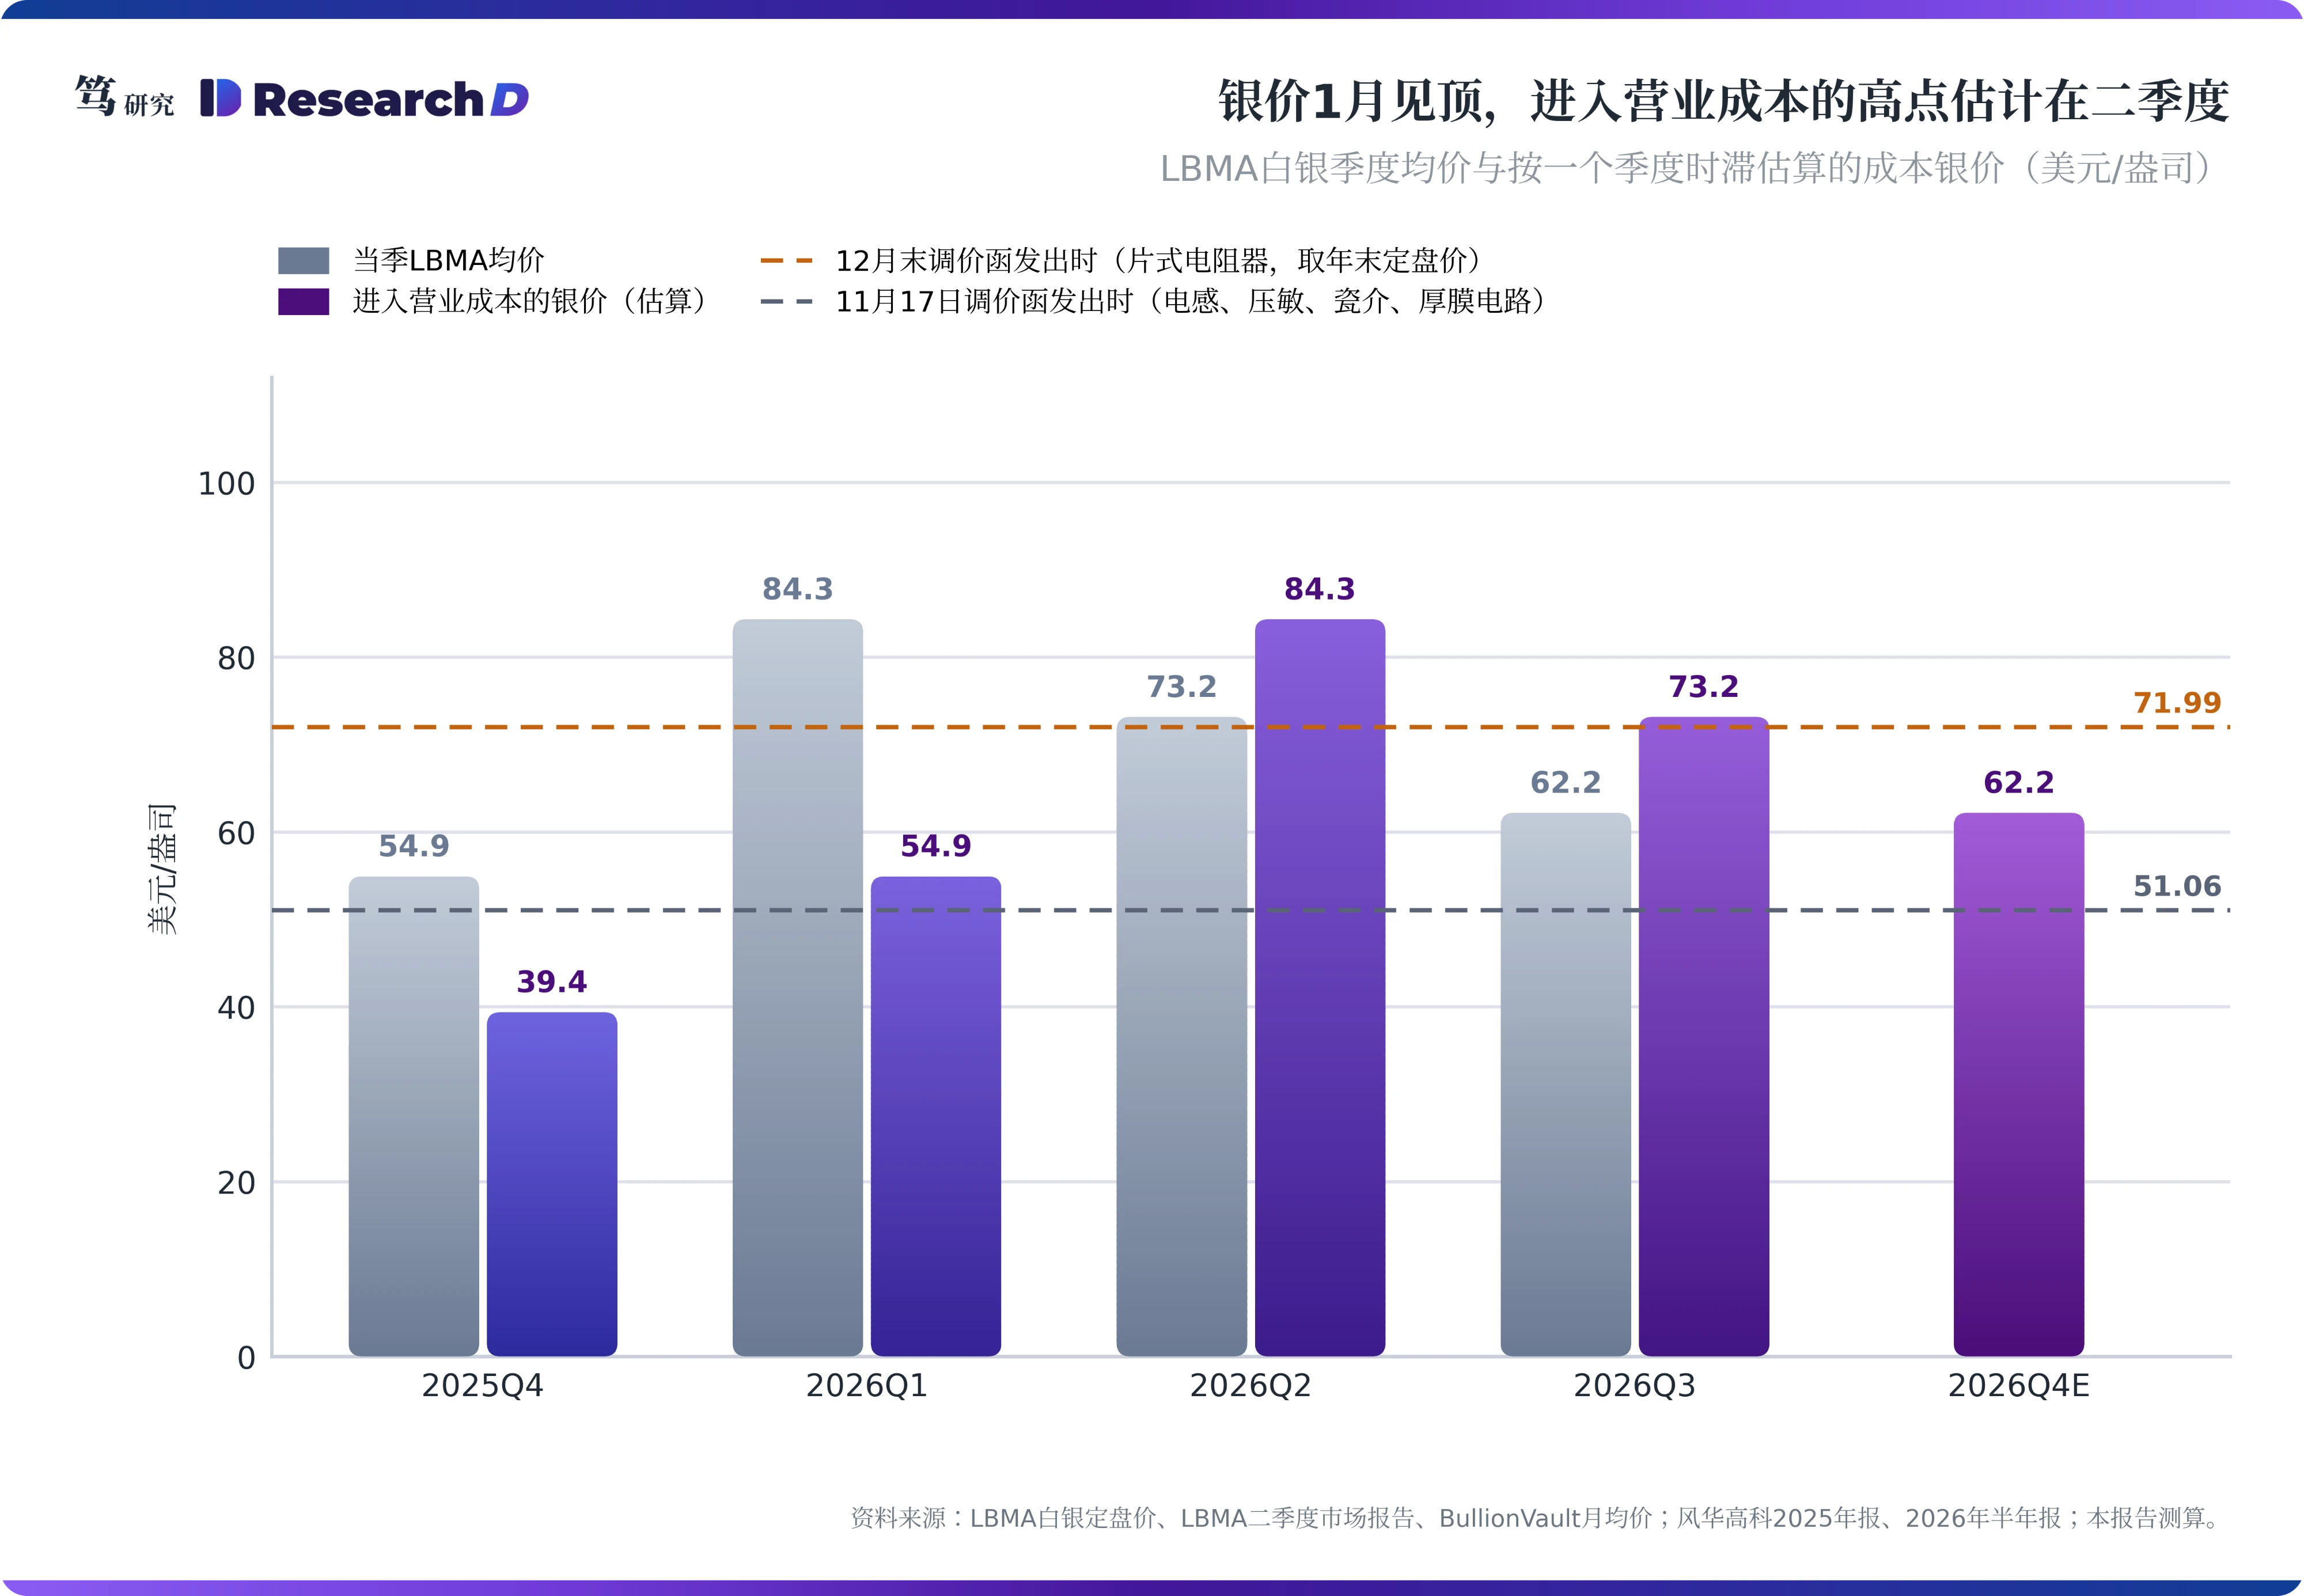
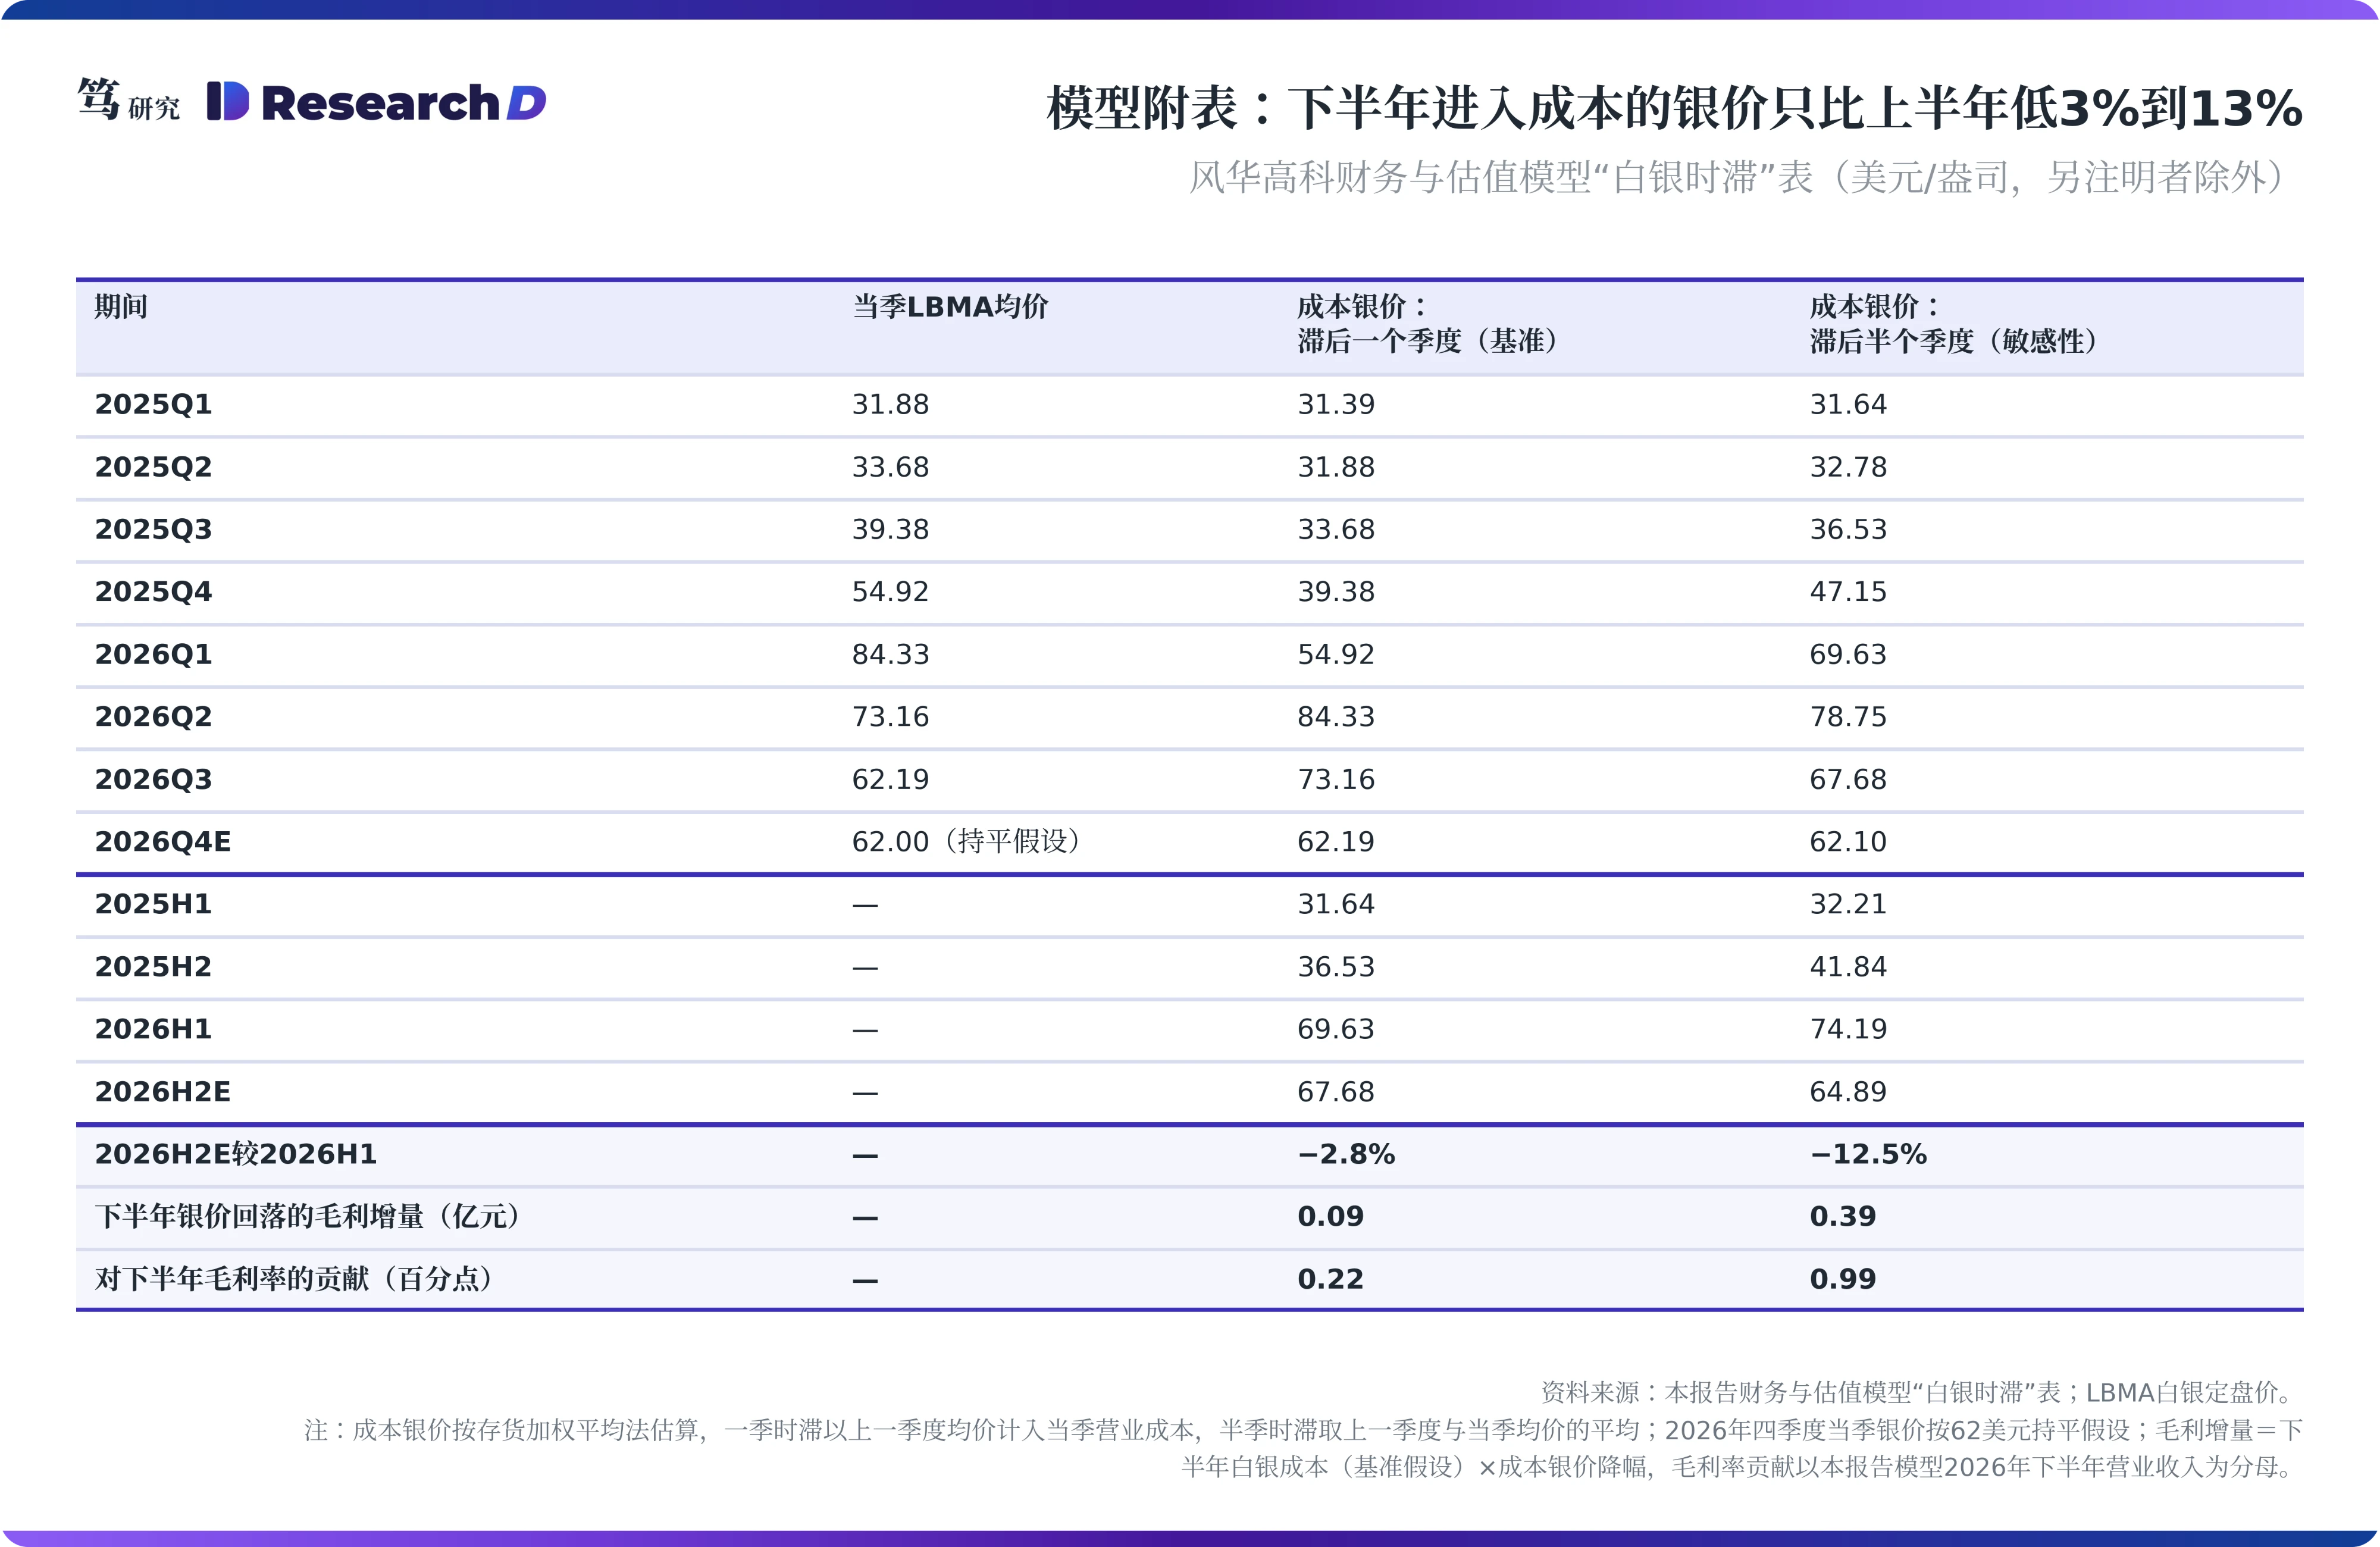
按一个季度的时滞估算,下半年进入成本的银价与上半年相差不大。一季度营业成本大致对应2025年四季度约54.9美元的银价,二季度对应2026年一季度的约84.3美元,三季度对应二季度的约73.2美元,四季度对应截至9月7日的三季度均价约62.2美元(本报告估算,见下图)。二季度均价按逐日定盘价计算,与BullionVault公布的LBMA月均价加权结果约73.15美元一致。上半年平均约69.6美元,是2025年上半年约31.6美元的2.2倍;下半年平均约67.7美元,只比上半年低约3%,即使时滞只有半个季度,也只低一成多。成本端的回落要到四季度才会明显,下半年电阻利润的方向主要取决于售价。
四、银价已低于1月电阻调价时的水平,下半年先要守住售价
两封调价函,对应两条银价参照线。11月17日调价函发出当天,LBMA银价为51.06美元,这一轮覆盖电感磁珠、压敏电阻、瓷介电容与厚膜电路;第二封调价函覆盖片式电阻器,12月27日发出、1月1日生效,12月下旬银价在69至75美元之间,年末定盘价为71.99美元。三季度银价均价约62美元,10月1日现货价约61美元。
片式电阻是参照价已被跌破的品类。相对第一条线,银价仍高出约两成,电感磁珠、压敏电阻和瓷介电容的提价依然有成本依据;相对第二条线,银价已低约14%,客户压价有了依据,而这恰好是片阻项目的产品。以银价为理由上调的价格,在银价回落时也会被客户拿来作为议价的依据。
小尺寸片阻出现了缺货信号,这是抵消回调的力量。5月下旬,台湾工商时报报道风华通知代理商暂停RC/RS系列0402、0603电阻新订单,理由是订单激增、未交订单远超产能;风华6月18日的公告称“全线暂停接单”的说法不属实,系数字系统升级及产品结构调整,部分产品暂缓接单,随后已恢复。渠道还流传风华端午前全面上调片阻价格20%到30%,公司没有确认,笔者也未找到可核实的来源,本文的测算不计入这一轮。同业方面,华新科6月上调电阻价格,理由是AI需求升温;风华在9月15日半年度业绩说明会上的表态是“根据市场供求情况、客户及产品结构等因素制定价格策略”。高端电阻扩产项目还没有完成竣工验收,公司预计本年度内对业绩不构成重大影响(6月18日公告)。所以三季度是电阻售价的第一次检验:售价守住,四季度的成本回落才会转化为利润。
五、投资含义:下半年的利润增量主要来自MLCC,银价回落的贡献小且来得晚
一致预期要求下半年比上半年多赚约1.7亿元。Wind一致预期(10月5日)2026年归母净利润为7.50亿元,隐含下半年约4.60亿元,是上半年2.90亿元的1.58倍。按本报告模型,下半年毛利率需要较上半年的18.76%提高约2.8个百分点;粗略估算,银价回落在下半年带来的毛利增量约0.1亿至0.4亿元,最多贡献约1个百分点。本文判断,增量的主体来自MLCC的量与价。
MLCC这部分是价差,窗口长短由日韩产能决定。笔者9月13日报告认为,国产MLCC接的是日韩让出的中段价差,日韩新增产能集中释放后大部分会回吐,风华对中段价格的弹性最大。风华高端MLCC约占MLCC营收的40%(9月15日半年度业绩说明会),据此推算约占总营收的16%,结构性改善的进度较慢。下半年的利润抬升,主要建立在一段有期限的价差之上。
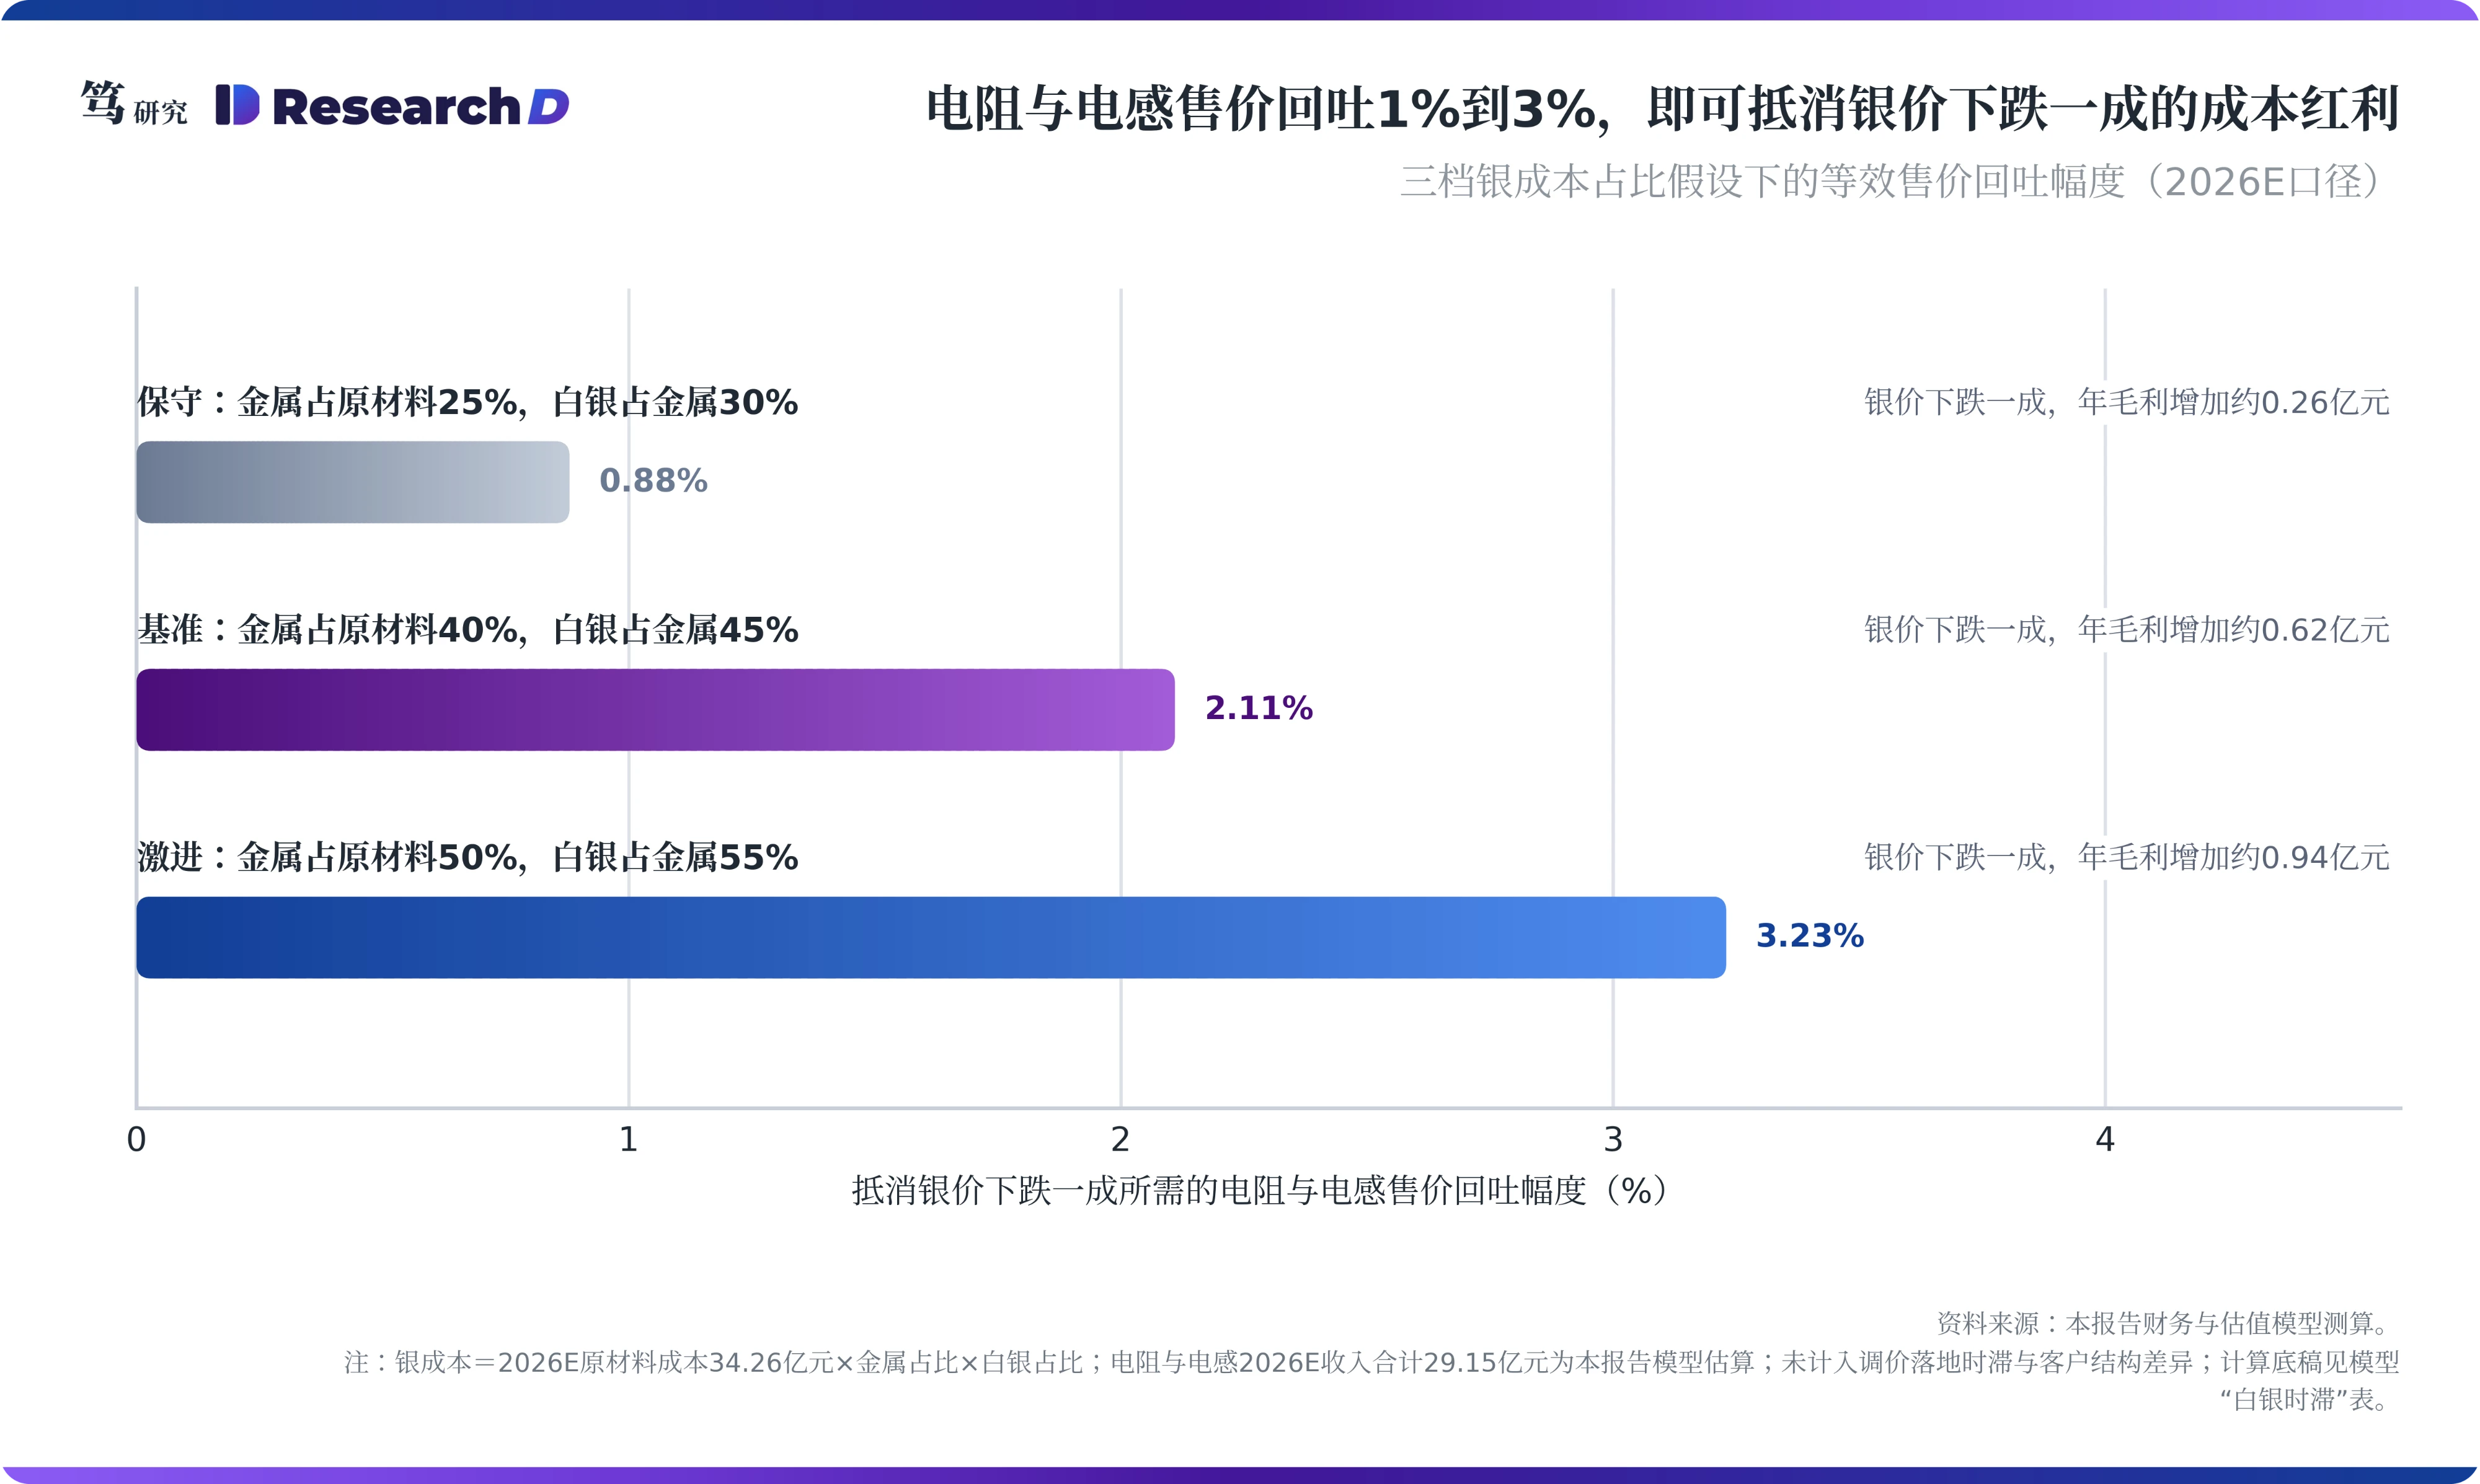
非MLCC业务的分量,体现在下行一侧。MLCC约占风华营收的40%,电阻与电感合计约占四成。粗略估算,电阻与电感售价回吐约1%到3%,就足以抵消银价下跌一成带来的成本红利(计算底稿见本报告模型“白银时滞”表)。所以银价回落对风华的意义,首先取决于售价能否守住。直接受影响的是厚膜片式电阻(银、钯、钌)、叠层电感与磁珠,以及银电极的压敏电阻和瓷介电容;合金电阻、绕线与一体成型电感对银的依赖程度不同,公司没有披露分产品的材料结构。MLCC以镍、铜为电极金属,银价波动对其直接影响很小。这使得风华下半年的利润抬升有据可依,但两块来源都有时效,外推到2027年时需要分开看待。
六、跟踪验证:看两条银价参照线与三季报的三个数
第一条线索是银价相对两条参照线的位置。LBMA银价跌破约51美元,11月调价函覆盖的产品也会失去成本依据;回到约72美元以上,片式电阻的提价重新获得依据。
第二条线索是三季报的三个数。三季报的法定披露截止日为10月31日。一是单季毛利率,对照二季度的20.26%与上年同期的19.96%;二是购买商品支付的现金与营业成本之比,对照一季度的约83%;三是存货余额,对照6月末的12.54亿元。三季度营业成本中的银价约比二季度低一成多,若毛利率明显上行且公司把原因归于原材料成本回落,说明时滞短于本文的估算;若MLCC在涨价而毛利率持平,说明电阻售价出现了回吐;若电阻产品的盈利明显改善,则可能意味着渠道流传的那一轮提价已经落地。
第三条线索是年报的募投效益表。片阻项目下半年效益等于全年数减去1,766.72万元。按本文的时滞估算,下半年成本端的改善有限,全年回到5,000万元以上(下半年不低于3,233万元)主要说明售价守住、结构改善;若下半年低于上半年,说明售价出现回吐。两个项目都已结项,项目口径的效益披露可能中止,届时需要用公司毛利率、向羚光的采购额,以及国巨、大毅等台系同业的季度毛利率与调价通知来替代。
七、风险因素:上行看电阻继续缺货,下行看银价跌破51美元
上行风险来自供需。0402、0603等小尺寸片阻在5月一度暂缓接单,若AI服务器与储能需求让电阻继续缺货,新一轮提价可以与银价无关,片阻项目下半年的效益会超出本文的判断;存货时滞短于估算、铜电极与贱金属浆料替代银电极的推进(据理财周刊,公司已向客户推荐铜电极新工艺)、钌价回落,也会让成本改善提前到来。
下行风险来自价格与核算。银价跌破约51美元,各条银电极产品线都会面临回调;钌价维持高位会抵消银价回落的效果;家电与通讯等主力下游客户的压价会加快回吐;MLCC价差若因日韩扩产提前收窄,下半年利润增量的主体也会动摇。另外,祥和项目二期厂房已暂用于其他产品生产(2026年半年报),项目核算边界的变化可能影响效益表的可比性。
以上内容不构成任何投资建议,请风险自担。