2026.10.10 | AC | Markets | Four Hiking Cycles: Hong Kong Edition
原标题:四轮加息周期的答卷:利率从不单独杀人(港股篇)
摘要
四轮美联储加息,恒指三涨一跌:2004—2006年上涨29.14%,2022—2023年却下跌3.60%。更反直觉的是,金融危机期间,美联储不断降息,恒指仍跌38.44%;同一轮紧缩下,恒指与国企指数甚至走出相反方向。利率究竟在何时影响股价,又为何常被盈利、政策与产业趋势盖过?本文沿着四轮周期的行情拐点,拆开港股的“全球分母”与“中国分子”,追问一个更实用的问题:决定港股涨跌的,到底是美联储的下一步,还是中国企业接下来能赚多少钱?
免责声明:本文仅作历史复盘与研究交流,不构成投资建议。历史表现不代表未来收益;不同数据口径可能存在差异,投资决策请结合自身判断与风险承受能力。
#
一、1999—2000轮港股复盘:同一个加息周期,恒指与国企指数走出两个世界
1. 宏观与产业背景
美国分母端:先收回救市宽松,再真正紧缩。美国增长强劲、失业率下降,CPI由1999年初1.7%升至2000年2月3.2%,减产与战争又推高油价。1999年三次25bp加息主要收回LTCM危机后的宽松;2000年通胀压力延续,5月以50bp收官至6.50%。10年期美债在1月冲至6.8%后回落,2月起曲线倒挂,长端已开始定价衰退。
香港本地:被动加息遇上复苏。联系汇率使香港利率环境受美国主导,但本地经济已于1999年二季度复苏。按香港政府当时口径,1999年、2000年GDP分别增长3.1%、10.5%。早期加息被视作全球企稳信号,分子复苏抵消了分母压力。
产业主线:科网狂热与中资信用危机并存。Y2K换机潮与美股科技泡沫传导到香港,盈科数码动力借壳、收购香港电讯及tom.com上市,将资金吸向科网与电讯股。另一边,广国投破产、粤海重组暴露中资企业的债务与透明度问题,打破“国企不会倒闭”的信仰。红筹国企持续承压,同一市场出现了截然相反的盈利与估值叙事。
2. 市场表现
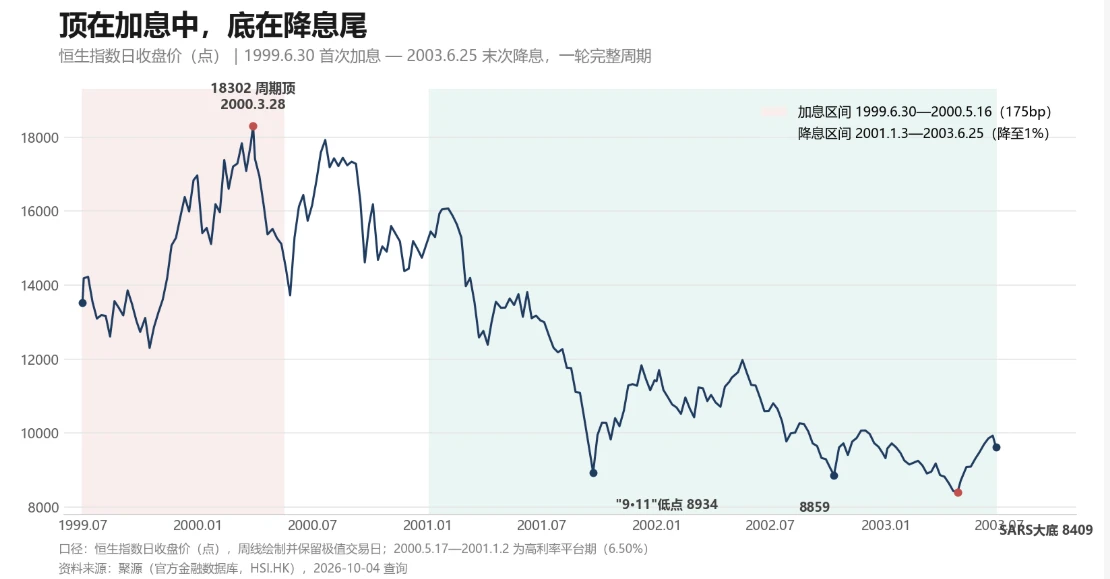
加息后恒指先蹲后爬,全区间上涨12.03%。市场把前75bp理解为收回救市宽松,香港复苏与科网热则继续吸引资金。2000年2—3月,盈动收购香港电讯、tom.com上市再添催化,高景气预期暂时压过资金成本上升。
但泡沫在末次加息前已经破裂。纳指3月10日见顶,恒指3月28日盘中触及18397.57点;至5月16日末次加息时约15160点,已回落约17.60%。加息结束后半年仅涨0.91%,一年跌12.03%,并未迎来新的上涨窗口。
国企指数走出相反路径:信用危机与科网资金虹吸使其加息期下跌29.58%,入世协议也未能立即扭转弱势。恒指见顶后,提前下跌的中资股开始超跌反弹,随后随WTO进程与内地宏观改善逐步修复。
3、企业盈利与估值的变化
恒指1999年底PE约27.88倍,股价主要由科网热推高估值,2000年3月见顶后迅速压缩。中资股则先遭广国投、粤海事件冲击,又受到科网板块资金虹吸。信用风险与估值压力共同作用,是国企指数跌29.58%的重要解释,属于基于上述证据的归因推断。
4、同一轮加息,港股与美股的五处差异
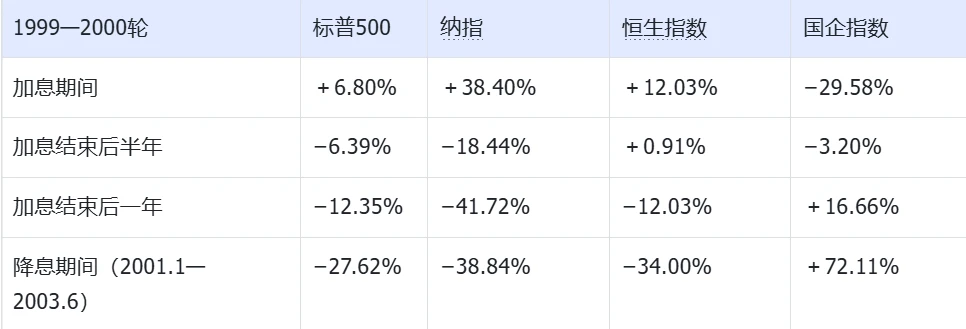
资料来源:笔者自制
差异一:分化发生在指数层面。恒指加息期涨12.03%,高于标普6.80%,国企却跌29.58%。全球科技热与本地科网事件推高恒指,中资信用出清压低国企,两者不是同一套基本面。
差异二:恒指提前回撤。顶部至末次加息已跌17.60%,此后半年横盘;标普加息期虽累计上涨,期间也曾见顶回落,结束后半年再跌6.39%。
差异三:国企先行修复。加息结束一年后,标普与恒指分别跌12.35%、12.03%,国企却涨16.66%。提前出清的中资股开始受益于入世与宏观改善。
差异四:降息期进一步分岔。标普、纳指分别跌27.62%、38.84%,恒指叠加SARS冲击下跌34.00%;国企指数反而涨72.11%。降息难以挽救仍在恶化的盈利,却能配合已完成出清的基本面修复。
差异五:全球分母与分裂的分子。联系汇率连接美国利率,恒指更受科网周期影响,国企更受中国信用周期影响。只盯美联储,无法解释港股内部的方向差异。
二、2004—2006轮港股复盘:盈利驱动的牛市,加息只是背景音
1. 宏观与产业背景
美国分母端:可预期的渐进紧缩。每次25bp的节奏给市场充分消化时间,10年期美债在议息窗口仅上行60bp。2006年初,加息接近尾声的预期与美元走弱,又成为国际资金流入香港的推手。
香港本地:经济、上市潮与商品牛市共同支撑盈利。
- 受内地增长和CEPA带动,2005年香港前三季度GDP平均增长7.2%,贸易、金融与本地需求同步受益,港股自2004年起进入牛市。
- 中资银行上市潮改写结构。2005年交行、建行上市,2006年中行、工行、招行接力,工行集资156亿美元创纪录。建行成为恒指首只H股成份股,中资股走向市场核心,为国际资金参与中国增长打开入口。
- 商品牛市拉动石油、有色企业盈利,人民币升值预期吸引国际资金配置低估值港股,金融与资源股成为重点。2006—2007年主板成交量分别增长85%、158%,盈利改善与资金流入形成共振。
2. 股价对加息的反应
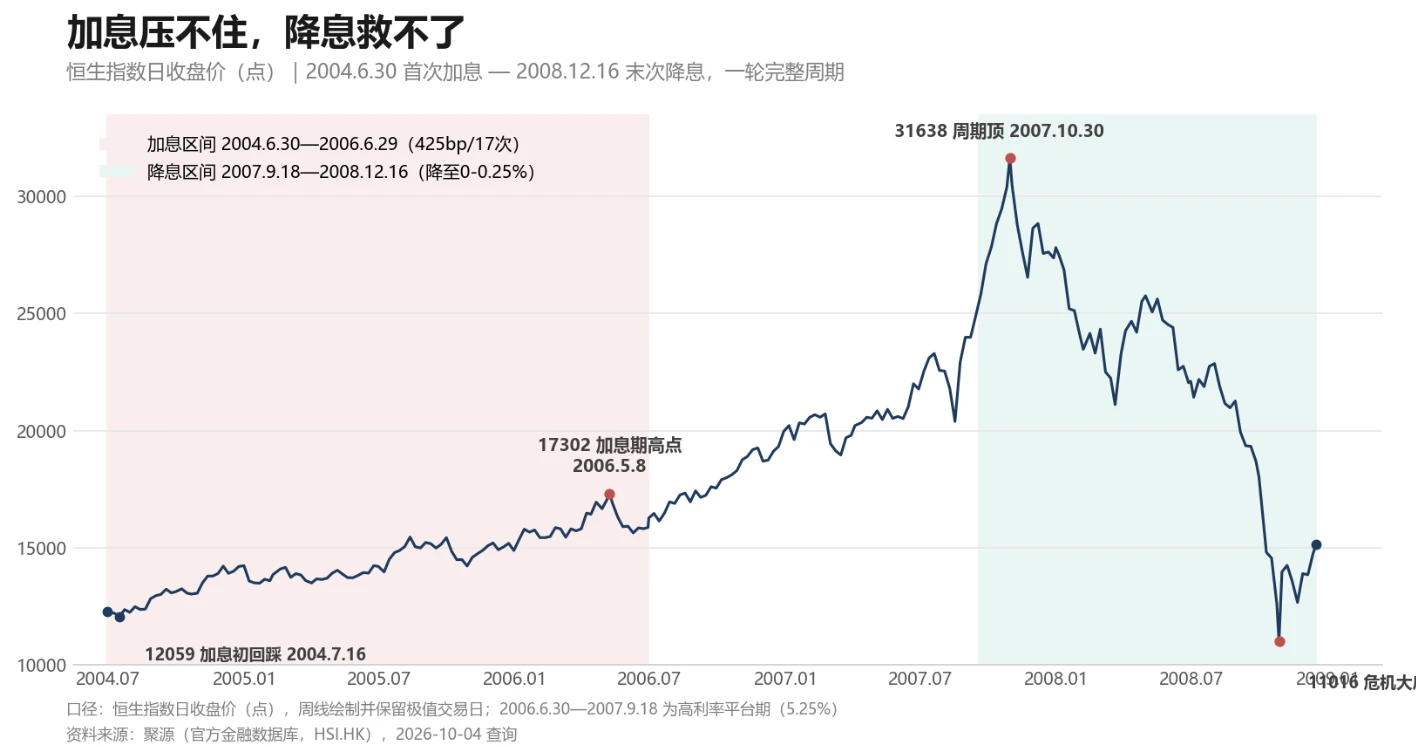
加息未打断上涨:中国出口、投资与企业盈利持续增长,香港同步复苏。首次加息后半年恒指涨15.83%;2005年盘整,商品行情与银行上市仍支持国企走强;2006年盈利和资金流入推动恒指加速。
加息结束后行情更强,恒指半年、一年分别涨25.84%、37.24%。2007年A股牛市、QDII扩容与“港股直通车”预期进一步推高估值。9月美联储开始降息后,恒指一个多月再涨28.73%,10月底收盘达31638点、盘中31958点。此时行情已从盈利增长延伸到乐观预期的扩张。
金融危机随后逆转一切。银行损失、融资困难与订单转弱同时冲击盈利和信用,雷曼破产加速抛售。恒指至2008年10月较顶部跌约65%,整个降息区间跌38.44%,国企跌45.27%。盈利强劲时加息未必阻止上涨,信用风险爆发时降息也难立即止跌。
3、企业盈利与估值的变化
- 盈利端:中国增长撑住港股。出口、投资与地产扩张拉动能源、原材料和贷款需求,惠及香港贸易金融业务。建行2006年净利息收入增20.43%。恒指2005—2006年盈利持续增长,也包含成份股和权重调整的影响。
- 估值端:加息期承压,结束后才明显扩张。2005年香港主要银行最优惠利率升至7.75%,恒指全年仅涨4.54%;2006年中国景气与资金流入使PE回升,指数涨34.20%。2007年情绪进一步升温,恒指涨39.31%、PE升33.10%。到2008年,信用危机压倒降息利好,PE下降59.56%、指数跌48.27%。
4、与美股的差异化表现
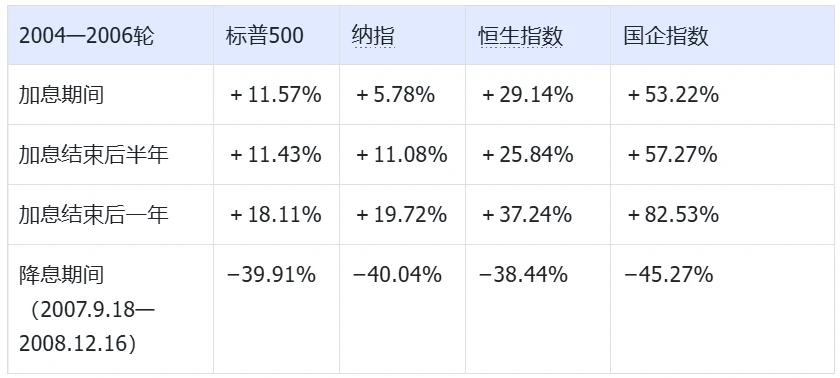
资料来源:笔者自制
港美方向一致,港股弹性更大。加息期恒指涨29.14%、国企涨53.22%,标普与纳指仅涨11.57%、5.78%。全球化与中国入世后的盈利增长使两地共振,但港股的中国周期敞口放大了涨幅。
两地上涨都以盈利为主。标普EPS增长32.66%,PE下降16.61%;恒指PE也从2004年约16—20倍回落至2005—2006年13—16倍,具体口径有差异。不能把全加息期概括为盈利、估值“双击”,2007年的估值扩张应另作区分。
两地均在2007年10月见顶,但港股最后一冲更陡。加息结束后一年,标普涨18.11%,国企涨82.53%。牛市最终都被全球金融危机终结,港股在降息窗口内同时经历冲顶和暴跌。
降息期标普跌39.91%、恒指跌38.44%,国企跌45.27%。高弹性放大了牛市收益,也放大了危机中的损失。
三、港股2015—2018轮加息周期复盘
1. 宏观和产业背景
本轮是渐进而漫长的正常化。2015年12月16日首次加息,2016年仅加一次;2017年加三次、10月启动缩表,2018年加四次,12月19日收官至2.25%—2.50%,共九次。港股首次、末次反应日分别为12月17日、12月20日。
中国分子端决定了行情的三次转折。
- 2015年A股股灾、8·11汇改及资本外流,叠加2016年初熔断,先把港股拖入增长与汇率恐慌。
- 2016年起供给侧改革与棚改货币化推动修复,PPI由2015年末−5.9%升至2017年2月6.9%,钢铁、煤炭、有色盈利反转。
- 2017年经济超预期、人民币由贬转升,周期股与互联网龙头共同支撑中国资产重估。
- 2018年去杠杆深化、信用收缩与中美贸易战升级,重新压低增长预期。
- 与此同时,港股通持续放量,南向资金对腾讯、内房、汽车等板块的边际定价影响上升。
香港分母端:利率传导滞后。银行体系总结余充裕,HIBOR长期低位;美联储加息九次,香港最优惠利率直到2018年9月才上调。融资成本上升集中于尾段,是本轮与2004轮的重要差异。
产业上,2017年腾讯股价翻倍,内房、汽车与供给侧周期股走强;2018年腾讯遭遇版号冻结与大股东减持,内房受去杠杆冲击,年末带量采购又压低医药股估值。美股同期则由FAANG、减税与回购支撑。
2. 股价对加息的分段反应
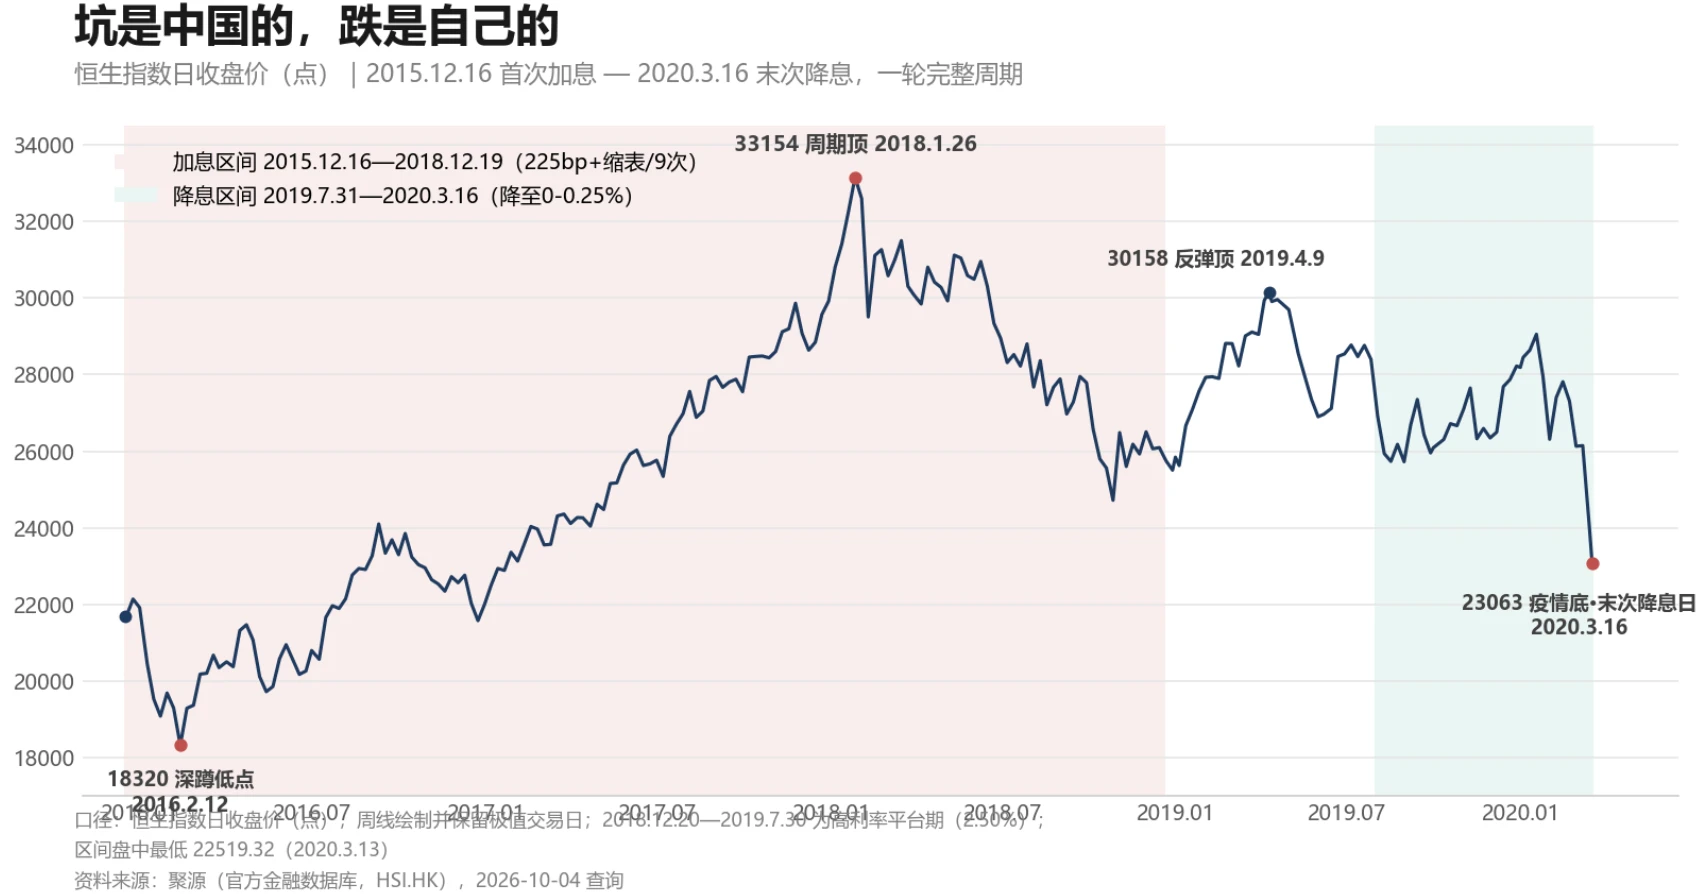
第一段,加息空窗年:先深蹲,再爬坑。首次加息港股反应日涨0.79%,随后人民币贬值与A股熔断冲击市场。2016年2月12日恒指收18319.58点,较首次反应日回撤16.25%,国企回撤22.36%。供给侧行情、深港通与南向流入推动修复,至年末恒指仅涨0.86%,同期标普涨10.8%。分化主要来自中国增长与汇率恐慌。
第二段,2017年:中国资产重估压过紧缩。恒指全年涨35.99%,本段区间涨32.21%。周期股盈利兑现、腾讯与内房成长、人民币升值及南向流入,共同抵消了加息和缩表压力,是分子压过分母的典型样本。
第三段,2018年:增长预期与资金成本同时恶化。恒指1月29日盘中见33484点后回落,贸易战、去杠杆与10月美债收益率破3.2%相继施压。至末次加息约25865点,较盘中顶跌22.76%。最后三次加息恰逢盈利预期转弱、香港最优惠利率上调,滞后压力集中兑现。
全周期呈“深蹲爬坑—爆发—熊市”,节奏更贴近中国汇率、政策与中美关系,不能简单围绕FOMC加息日解释拐点。
3、企业盈利与估值:盈利先蹲后升,估值修复后再压缩
2015—2016年,A股急跌、人民币贬值与油价下挫压低中国增长预期。2015年恒指PE下降约19%、指数跌约7%;2016年盈利下降20.6%,估值修复大致抵消拖累,全年指数基本没涨。低估值修复不等于盈利同步改善。
2017年盈利与估值共同修复:恒指涨约36%,EPS增长26.1%,年末PE升至12.4倍。腾讯非国际财务报告准则股东净利润增长43%,提供业绩支撑;人民币升值与南向流入进一步放大估值弹性。
2018年EPS仍增长10.7%,PE却由12.4倍降至9.6倍,恒指全年跌约14%。加息与贸易摩擦使市场担忧未来融资成本和增长,即使当期盈利改善,也挡不住预期与估值下修。
4、与美股的差异化表现
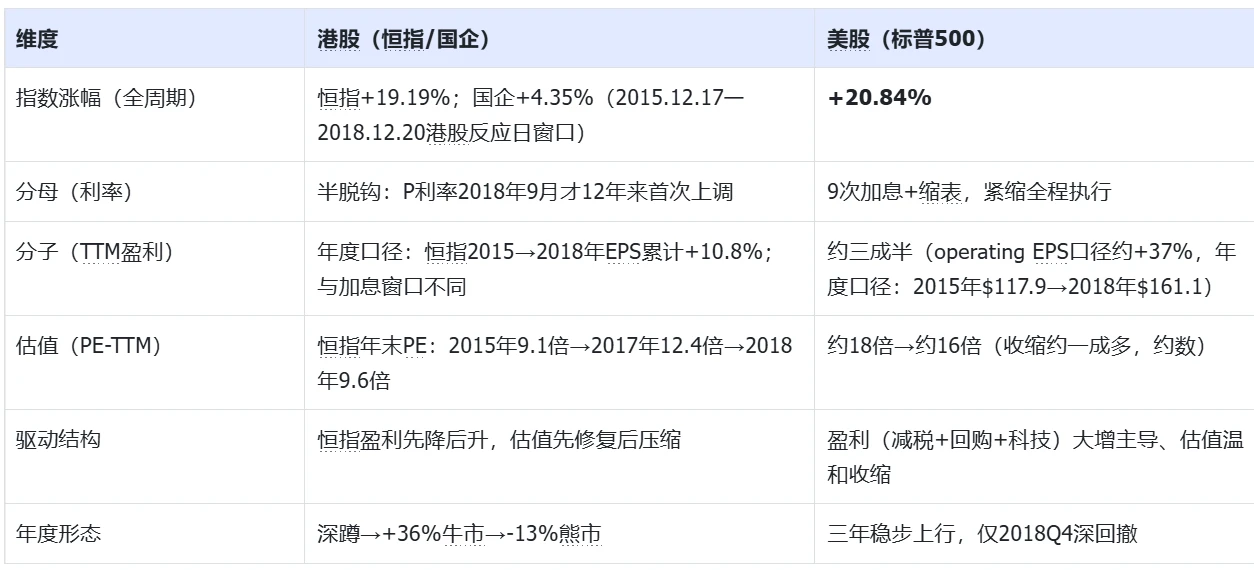
资料来源:笔者自制
三年稳步上行,仅2018Q4深回撤
- 利率传导弱于美股:充裕的银行流动性推迟了紧缩影响,香港最优惠利率到2018年9月才动,美国每次加息并不等于香港融资成本同步上升。
- 盈利优势反转:美股减税、回购与科技增长使年度经营EPS增加约37%,恒指2015—2018年EPS累计仅增10.8%。两个统计窗口并不完全相同,但盈利增长差异仍是美股跑赢的重要原因。
- 全周期标普涨20.84%、恒指涨19.19%,前两轮恒指领先的局面发生逆转。中国盈利先受汇改冲击,再经供给侧修复,最后遭遇去杠杆与贸易战,净增长有限。
- 南向成为重要增量资金,港股边际定价进一步连接中国基本面与内地资金行为。2017年的重估与2018年的逆转,都无法单靠美国利率解释。
2004轮的中国增长贯穿周期,本轮却只在2017年集中兑现,其余阶段受汇率、信用与贸易冲击。港股能否持续上涨,关键仍是中国分子能否撑住。
四、港股2022—2023轮加息周期复盘(2022.3.16—2023.7.26)
1、宏观和产业背景
本轮是40年来最快紧缩。美联储2022年3月16日首次加息,年内四次连续75bp,2023年7月26日收官至5.25%—5.50%,累计11次、525bp。美国CPI于2022年6月达9.1%,10年期美债10月触及4.25%,美元指数9月达114。2023年3月银行危机未能令政策立即转向,通胀粘性使加息延续至7月。
中国分子端:政策与复苏预期反复。
- 2022年封控、地产债务危机与平台监管余波压低盈利,全年GDP仅增长3.0%。
- 中概审计与退市风险进一步抬高风险溢价,直到年底审计进展才明显缓解。
- 2022年11月防疫二十条、地产“三支箭”与中概审计进展,推动港股V型反弹。
- 2023年1月全面通关后重启交易冲顶,2月起消费与地产复苏不及预期,外资重新流出。
- 结构机会主要集中在运营商、石油、银行等高股息重估,港股缺少美股那样广泛的AI行情。
香港分母端:流动性缓冲减弱。2022年5月起港汇多次触及7.85弱方兑换保证,金管局承接港元卖盘,总结余由3300多亿港元降至数百亿。1个月HIBOR由约0.15%升至年末约4.8%,最优惠利率升至2023年周期末5.875%。传导增强,但其87.5bp上调仍非与美国525bp同步。2023年日均成交约1050亿港元、IPO募资约460亿,市场活力不足。
产业分化在2023年进一步扩大:美股转向AI与七巨头增长叙事,港股却仍在消化重启复苏不及预期与地产长尾。全球资金成本相近,两地盈利与增长预期却走向不同方向。
2、股价对加息的分段反应
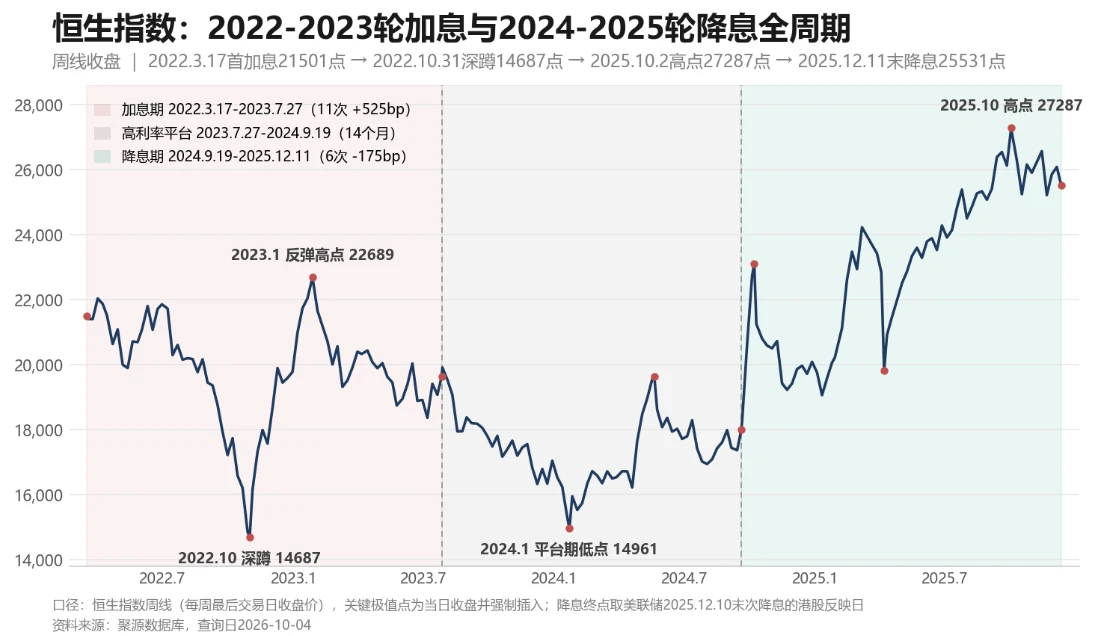
第一段,2022上半年:抗跌来自起点与政策。恒指跌3.05%,标普跌16.88%,但恒指自2021年高点已先行大跌。首次加息反应日涨7.04%,主要受金稳会回应中概监管推动,不能据此认定港股不受紧缩影响。
第二段,75bp连续加息:深跌后政策反转。2022年10月31日恒指收14687点,较首次反应日回撤31.69%,中国增长担忧、外资撤离与美国紧缩共同施压。随后政策预期转变,至12月15日反弹31.88%;11月涨约26.6%,同期本段标普仅涨6.24%。筑底的重要催化来自中国政策。
第三段,2023年:重启冲顶后回落。1月27日恒指收22689点,较10月底涨54.50%,但复苏不及预期使其至末次加息反应日回撤13.44%。本段恒指仅涨1.40%,标普在AI叙事推动下涨16.47%。高股息成为港股结构亮点,7月政治局会议又带来政策预期变化。
3、企业盈利与估值
- 盈利端:修复有限。恒指EPS在2022年降8.5%、2023年增2.6%,2021年末至2023年末累计降6.1%。部分修复来自降本增效:腾讯2023年收入增约10%,非国际准则净利润增36%。运营商、石油与银行的稳定盈利提供支撑。2024年修复加快,腾讯非国际准则净利润增41%至2227亿元;2025年中国AI进展带来科技重估的新叙事。
- 估值端:从恐慌价逐步回归。2022年10月底恒指PE仅7.34倍、PB为0.78倍;2023年盈利温和转正,年末PE却降至8.0倍,指数再跌13.82%,出现年线四连跌。2024年9月美联储降息与国内“9·24”政策相继落地,恒指全年涨17.67%,结束连跌。2025年降息延续、科技重估与南向流入共同推动指数涨27.77%,年末PE回到11.45倍,仍低于2020年末约14.3倍。从2022年10月底至图示终点,收盘价上涨约74%,估值修复是重要驱动力;它同时反映利率、增长预期与风险溢价变化,不能全部归因于降息。
4、与美股的差异化表现
- 利率传导增强:银行体系总结余下降使HIBOR明显上升,2015轮的缓冲减弱,但香港融资利率仍非逐次、等幅跟随美国。
- 产业分化扩大:2023年美股为AI增长定价,港股仍在消化地产与复苏落差,第三段16.47%与1.40%的涨幅差直接体现这种分化。
- 四轮中唯一负收益:恒指加息期跌3.60%,标普涨2.85%,相差6.45个百分点。低估值起点无法抵消盈利下降和增长预期不足。
- 低估并不自动触发反转。PB降至0.78倍后,仍需防疫、地产与审计政策改善预期;反弹又因复苏不及预期而结束。价格便宜提供空间,基本面和政策变化决定催化。
- 南向影响继续上升:2022年净流入约3800亿港元,2023年继续流入,港股通成交占比升至约四分之一,高股息行情受到内资推动。四轮复盘共同说明:美国利率影响资金成本,中国盈利与政策决定市场能否承接这份压力。
五、结语 四轮历史给当前市场的启示
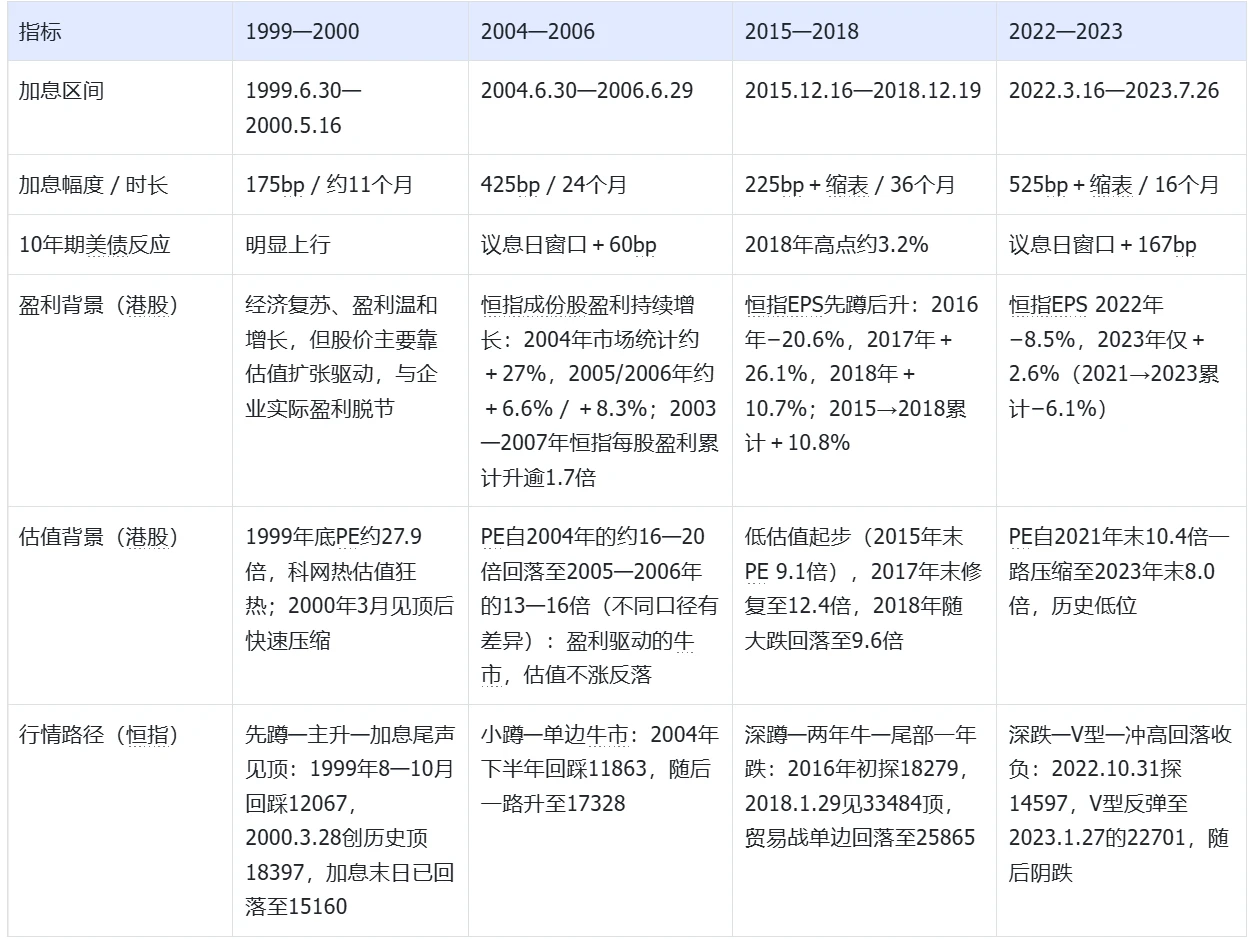
一、分母层:加息压估值,未必压得住股价
加息幅度和时长,与恒指涨跌没有简单的单调关系:175bp/11个月,对应上涨12.03%;425bp/24个月,对应最大涨幅29.14%;525bp叠加缩表/16个月,最终下跌3.60%。加息压力可以被盈利增长与其他利好抵消,但期初到期末的小跌,也可能掩盖中途的大幅回撤。分母冲击始终存在,市场方向还要看有没有力量接住它。
二、分子层:盈利能否接棒,决定行情能走多远
2004轮,中国增长撑住盈利,恒指加息期间上涨29.14%,结束后半年、一年分别上涨25.84%、37.24%;2003—2007年EPS累计升逾1.7倍,为这轮牛市提供了支撑。2015轮同样三个窗口全正,但盈利先降后升、随后增长预期转弱,行情明显更曲折。2022轮,恒指EPS按2021年末至2023年末口径累计下降6.1%,也是四轮中唯一加息期间下跌的一轮。年度盈利与加息窗口并不完全重合,但趋势已经说明:盈利是抵抗紧缩的重要底气。还要再往前看一步——股价交易的是未来盈利,当期EPS仍在增长,也可能挡不住预期先转弱。
三、估值层:低估值要有支撑,高增长也未必需要估值扩张
2004轮,盈利强增长,PE却从约16—20倍回落到13—16倍,股价照样上涨。牛市可以靠盈利推动,不一定要靠估值变贵。反过来,2022轮的低估值也没有阻止盈利与增长预期继续承压。低PE可以提供缓冲,却不能保证风险已经出清;高PE是否危险,则要看未来增长能否兑现。
四、节奏层:行情拐点,经常与政策拐点错位
2000年3月的阶段高点、2018年1月的33484点,都出现在加息周期之内;2004轮的牛市却延续到加息结束之后,结束后一年仍上涨37.24%。“等加息结束再买”没有稳定的历史优势,结束后一年口径恰好两涨两跌。
五、降息层:降息未必带来上涨,要问为什么降
四轮随后降息窗口,恒指三跌一涨:−34.00%、−38.44%、−16.97%、+44.62%。前三段分别遭遇科网破裂、金融危机,以及贸易摩擦后叠加疫情冲击。2019年最初带有预防性质的降息,也没能抵消后来出现的新冲击。降息降低资金成本,能否推动股价上涨,还取决于盈利恶化和风险暴露是否停下来。2024—2025年的上涨则叠加了中国政策与资产重估,但此前部分修复已经发生,不能把全部甜头都算在降息头上。降息可以托住市场,却不能独自创造一轮牛市。
六、落到当下本轮
笔者认为,当前港股的估值吸引力在改善,但盈利还撑不起全面看多。短期保持谨慎,中期找结构性机会;“已经便宜”和“马上上涨”之间,还差盈利兑现或资金条件改善这一步。
第一,估值给了些缓冲,但不能据此判断见底。根据中信证券数据,恒指动态PE约10倍、历史29%分位,恒科约14.6倍、7%分位。按这套口径,回调后的估值确实更有吸引力。但动态PE的分母是预测盈利,预测若偏高,便宜程度就会被夸大。
第二,盈利端,恒指 2026 年 EPS 一致预期增速约 +8%~10%(彭博一致预期),但部分卖方(大摩)已将恒指26年盈利下调至+2%,在其口径下,恒指一致预期前向 PE 9.1 倍实际处于 10 年 80%分位。下调的四个理由:国内宏观与企业盈利修复弱于 5 月假设、外资空头回补的仓位行情走完、美联储偏鹰令降息预期延后、IPO 与解禁带来的筹码供给压力。现在最要紧的判断是:盈利改善能不能从少数行业扩散开,增长能不能变成现金流。
第三,加息仍是实打实的约束,尤其是盈利缺乏上修动力的时候。加息一面抬高投资者要求的回报,一面通过融资成本和需求压利润。历史上确实有加息期间上涨的例子,但那只能说明盈利等因素有时盖得过紧缩,不能说明紧缩只影响波动、不影响方向。