2026.10.10 | AC | PCB | Kingboard Next Price Hike Letter
原标题:建滔下一份涨价函,会在何时发出?
摘要
- 布价续涨下,第七份涨价函还剩多少提价空间;
- 建滔为何暂停发函,稀缺通过什么方式兑现;
- 第八份涨价函何时发出、涨幅多大;
- 空档期的布价成本由谁承担、何时进入报表;
- 对建滔、玻纤与二线PCB有何投资含义,如何跟踪验证。
建滔暂停发涨价函是主动选择:同规格报价已处同业低位且接近满产,按月发函主要转移利润,稀缺改由配额兑现。本文预计第八份随11月布价在10月下旬至11月中旬补发,涨幅在10%以内。空档期的布价上涨先由大陆外购布厂承担,台系同业未受直接波及。
建滔积层板今年的涨价函几乎一月一份,8月28日第七份发出后却停了下来。同一时期,上游电子布又涨了两次,10月主流7628报价已到每米13元以上(卓创资讯)。按以往节奏,第八份本应在国庆前后出现,截至10月9日,在公开渠道仍未见到。布价还在涨,板价停在原地,这段空档里多出来的成本由谁承担,要看第八份何时到来。
一、布价10月又涨一次,第七份涨价函的提价空间已用掉约八成
建滔今年的涨价函基本跟着布价走,第七份同样如此。8月28日的第七份把FR-4统一上调10%,用7628及以上厚布的半固化片上调10%,用7628以下薄布的上调20%。三天后,中国巨石确认9月厚布、薄布分别上调15%和20%,第七份等于提前覆盖了9月的布价上涨。涨价函写明的理由也在变化:3月10日那份归因于中东局势带来的环氧树脂、天然气、TBBA等化工品暴涨,7月和8月的两份已改为玻璃布、铜箔供应紧缺。这说明布价已经成为建滔调价的主要依据。然而10月布价又上调了一次:据卓创资讯,进入10月主流企业7628报价上调1.5元/米,至13到13.3元/米,G75电子纱上调3,000元/吨。这一次板价还没有跟上。由此引出本文的核心问题:第八份会不会来、什么时候来;在它到来之前,多出来的布钱由谁承担。
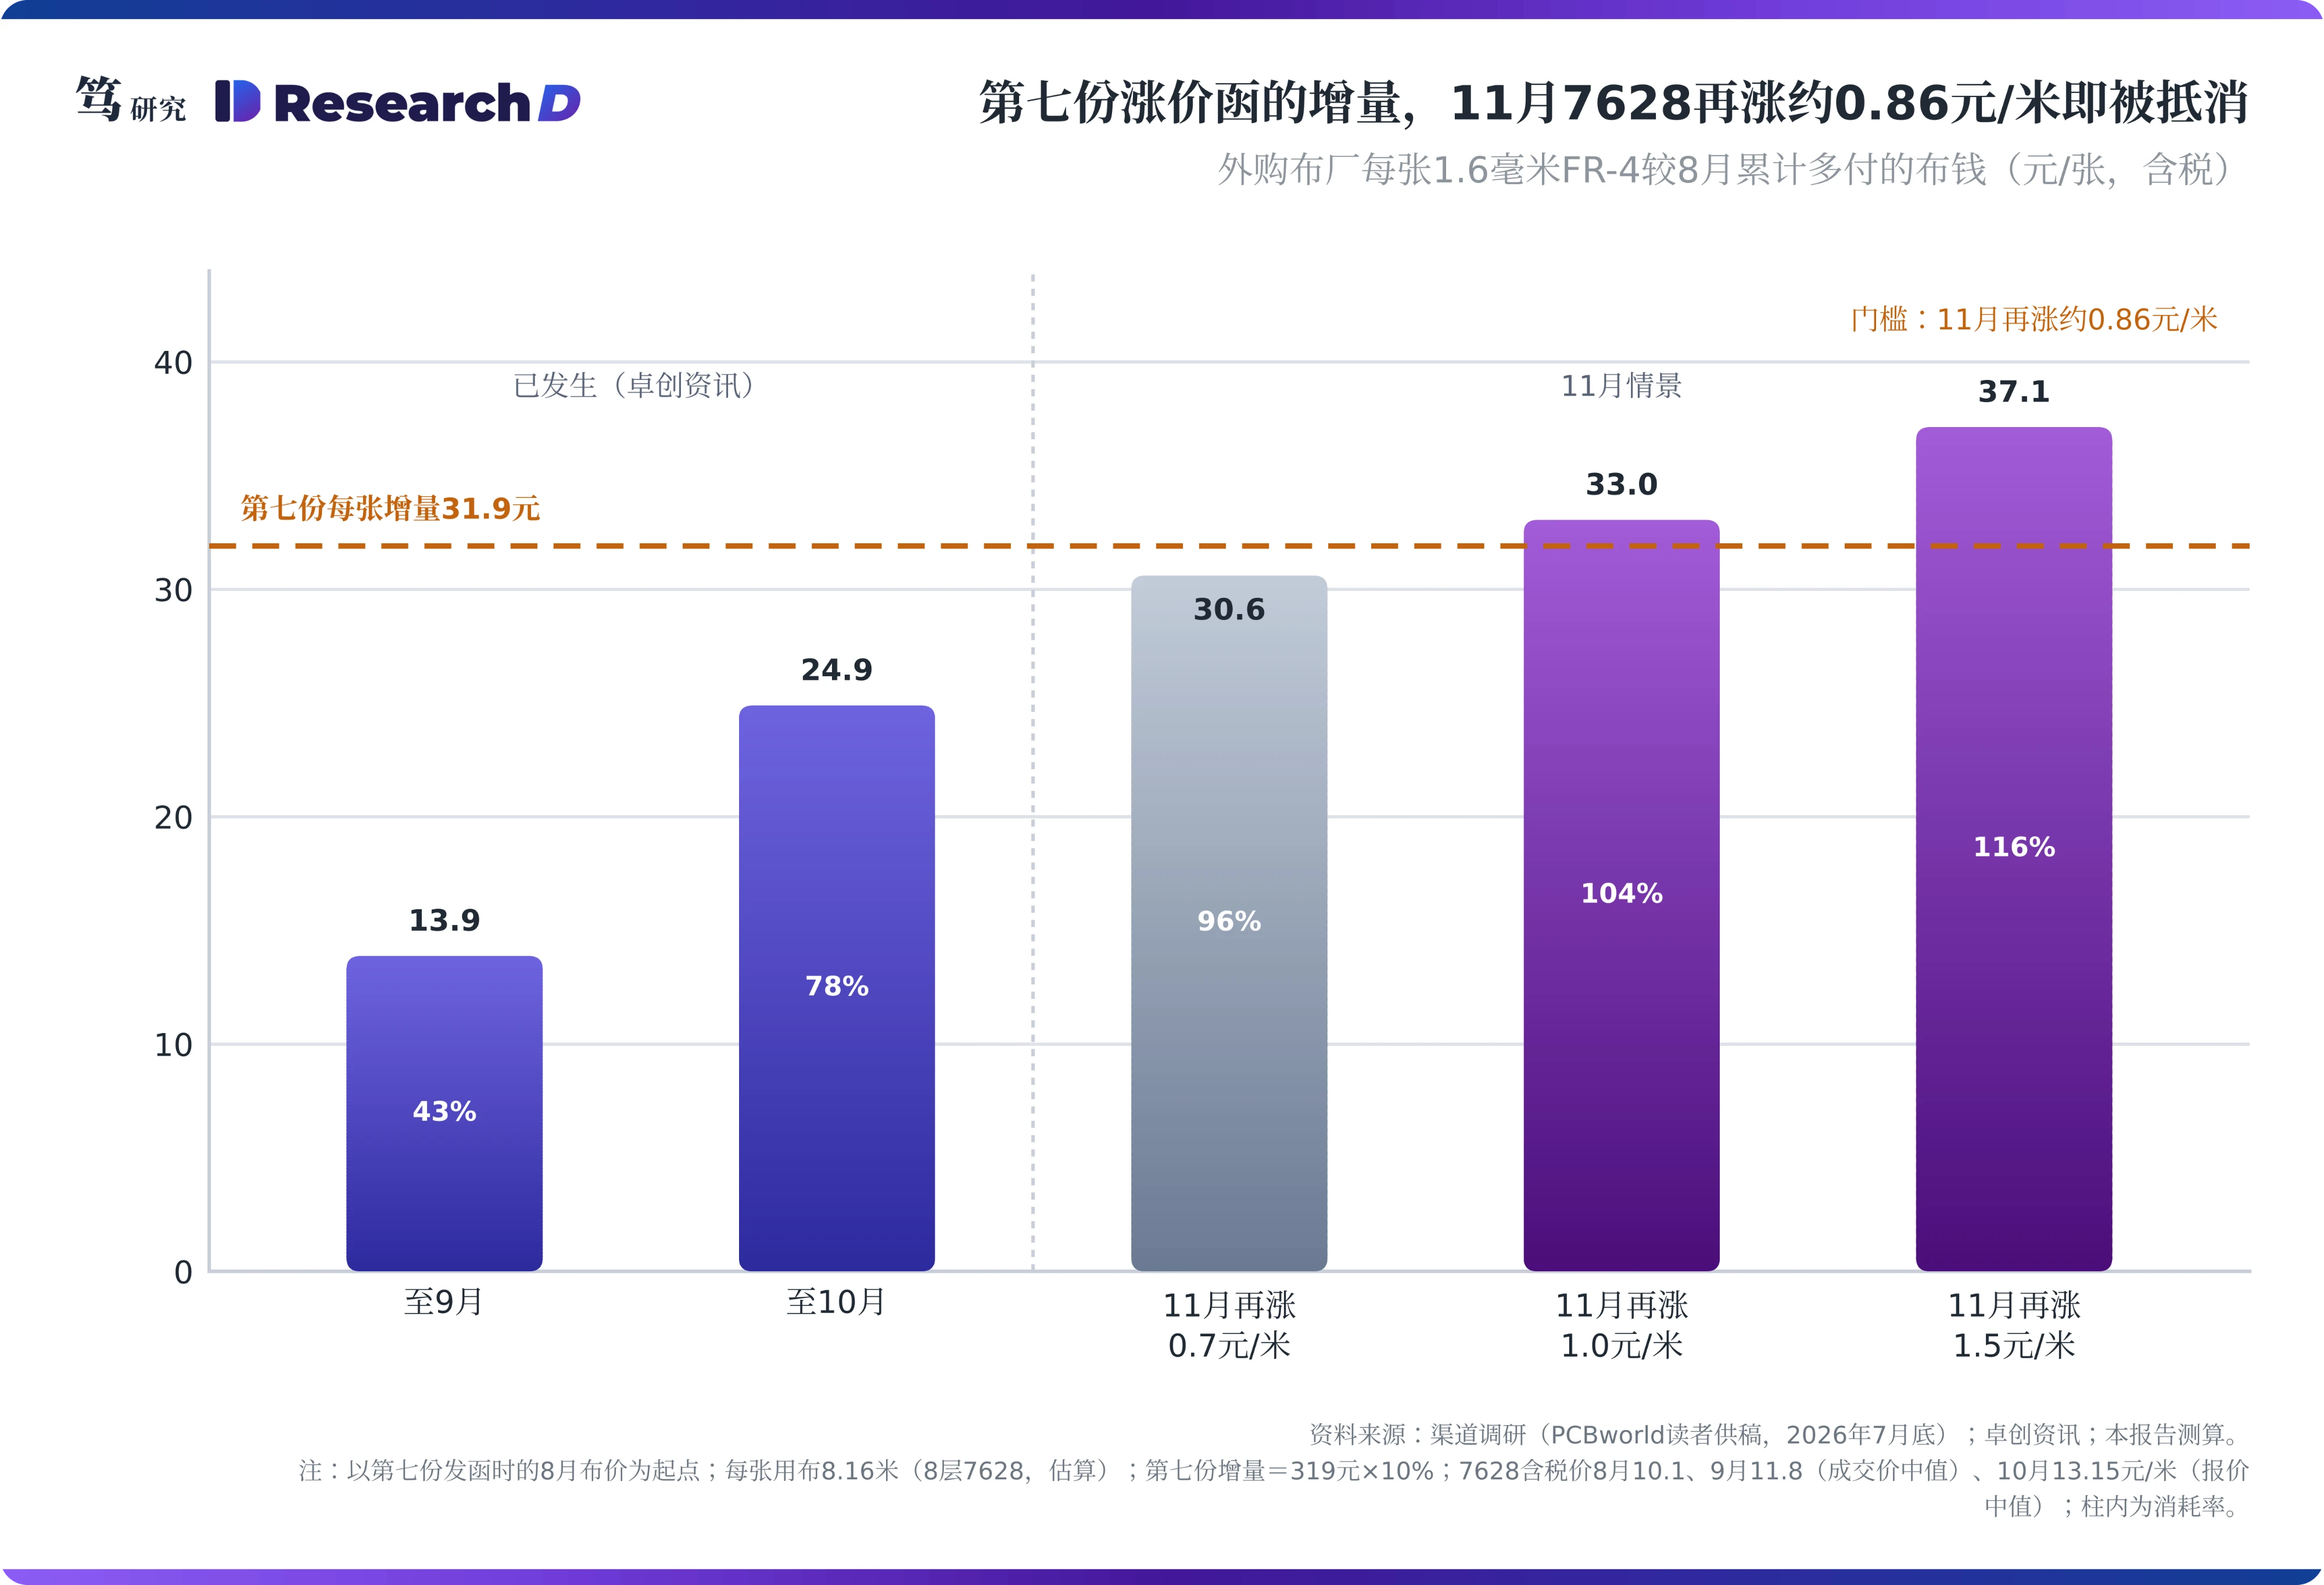
要判断第八份的时点,先要算清第七份还剩多少提价空间。本文按渠道调研中建滔同规格板7月底含税约318-320元估算,第七份的10%折合每张约31.9元;一张1.6毫米FR-4按8层7628计,每张用布约8.16米。7628含税价8月中旬约10.1元/米,9月上旬成交价中值约11.8元/米,10月报价中值约13.15元/米(卓创资讯)。以第七份发函时的8月布价为起点,粗略计算,外购布厂每张板的布成本到9月累计增加约13.9元,到10月增加约24.9元,分别约为第七份增量的43%和78%,剩下的缓冲约7元/张。起点不同,比例也会变化:把第六、第七两份合并计算,到10月约用掉五到六成半;若认为第七份还要覆盖8月的涨幅,10月时已经用完。单看10月报价上调的1.5元/米,折合每张约12.2元,约占第七份后含税板价的3.5%。这意味着按发函后的布价计算,11月布价再涨一次,外购布厂多付的布钱就会超过第七份带来的提价。
成本端仍在上行,外部也没有新的约束,暂停发函主要出于建滔自身的选择。LME铜价9月创下历史新高,10月上旬末三个月期铜仍在每吨14,400到14,650美元之间,智利与菲律宾均有铜矿出现罢工;G75电子纱10月继续上调。本文也没有检索到监管部门针对覆铜板或电子布涨价的约谈。成本没有回落,外部也没有压力,第八份迟迟未到,原因要从建滔自身的处境里找。
二、建滔暂停发函是主动选择,稀缺改用配额兑现
8月以后新增的成本主要来自布,自产布的建滔与外购布的同行由此分化。铜价按市价进入每一家的成本,各家的差别主要在铜箔加工费,量级有限;树脂价格在8月基本平稳后,9月受原料双酚A大涨带动明显走高,生意社数据显示E-51环氧树脂单月累计涨幅约10%,进入10月上旬在15,550元/吨左右高位盘整。但关键差别仍在布价:自产布的厂商按成本计,外购布的厂商按市价付。布价上涨时,建滔自产的部分基本不受影响,外购布的同行却要多付。这意味着即使建滔暂停发函,空档期的成本也主要由同行承担,建滔自身承担的主要是外购布的部分。
建滔同规格报价已低于金安国纪和华正新材,产能也接近满载,继续按月发函的边际收益有限。建滔积层板中期业绩公告写明,部分覆铜面板公司因缺布局部停产时,集团“能接近满负荷生产并按时交货”,覆铜板月均出货超过1,000万张。在接近满产的状态下,提价难以增加订单,带来的主要是利润从客户向建滔的一次性转移,代价则是大客户关系与价格稳定。本文判断,这是建滔放慢发函节奏的主要原因。
建滔改用配额与搭配来兑现稀缺。产业链信息显示,大客户要求月度价格稳定,建滔的涨幅因此相对温和;采购厚板(1.5毫米)必须搭配一定比例的薄板订单,建滔、华正新材等厂商都不愿单独生产厚板。据调研了解,大客户执行新价比小客户晚约半个月。中期业绩公告也提到,集团“于市场吸纳了大量优质客户”,客户网络持续扩张并“走向高端化”。配额决定谁能买到板,搭配决定买到什么组合。在缺布的市场里,这两个工具同样能兑现稀缺,同时能保住大客户要求的价格稳定。本文判断,建滔维持报价换来的主要是客户结构。
管理层的表态与增持,显示其判断稀缺仍会延续。建滔集团主席在8月的中期业绩发布会上表示,电子布有货就会加价,集团自产覆铜板所需的布也供应不足,并预计未来两三年不愁生意。9月中旬以来,控股股东一方多次增持,10月6日增持后持股比例升至62.40%(联交所权益披露)。建滔虽然仍需外购部分电子布并为此承担一部分成本,但暂缓公开发函正是为了兼顾大客户的调价承载力,将市场稀缺性转化为配额管理和产品搭配优势。综合来看,以涨价函衡量的议价力已接近高点,稀缺本身仍在,兑现方式由提价转向配额。这也决定了第八份会以什么节奏回来。
三、第八份预计仍会发出:预计随11月布价补发,涨幅在10%以内
从间隔看,眼下的空档还在正常范围内。2025年12月以来有两段长间隔:2025年12月26日到2026年3月10日约74天,跨元旦和春节;第六份到第七份53天,跨7月30日的盈喜和8月24日的中期业绩。两段之后都继续发了函。截至10月9日,距第七份42天,其中有一周是国庆假期。单看空档长短,信息量有限,判断时点还要看建滔发函与布价调整的对应关系。
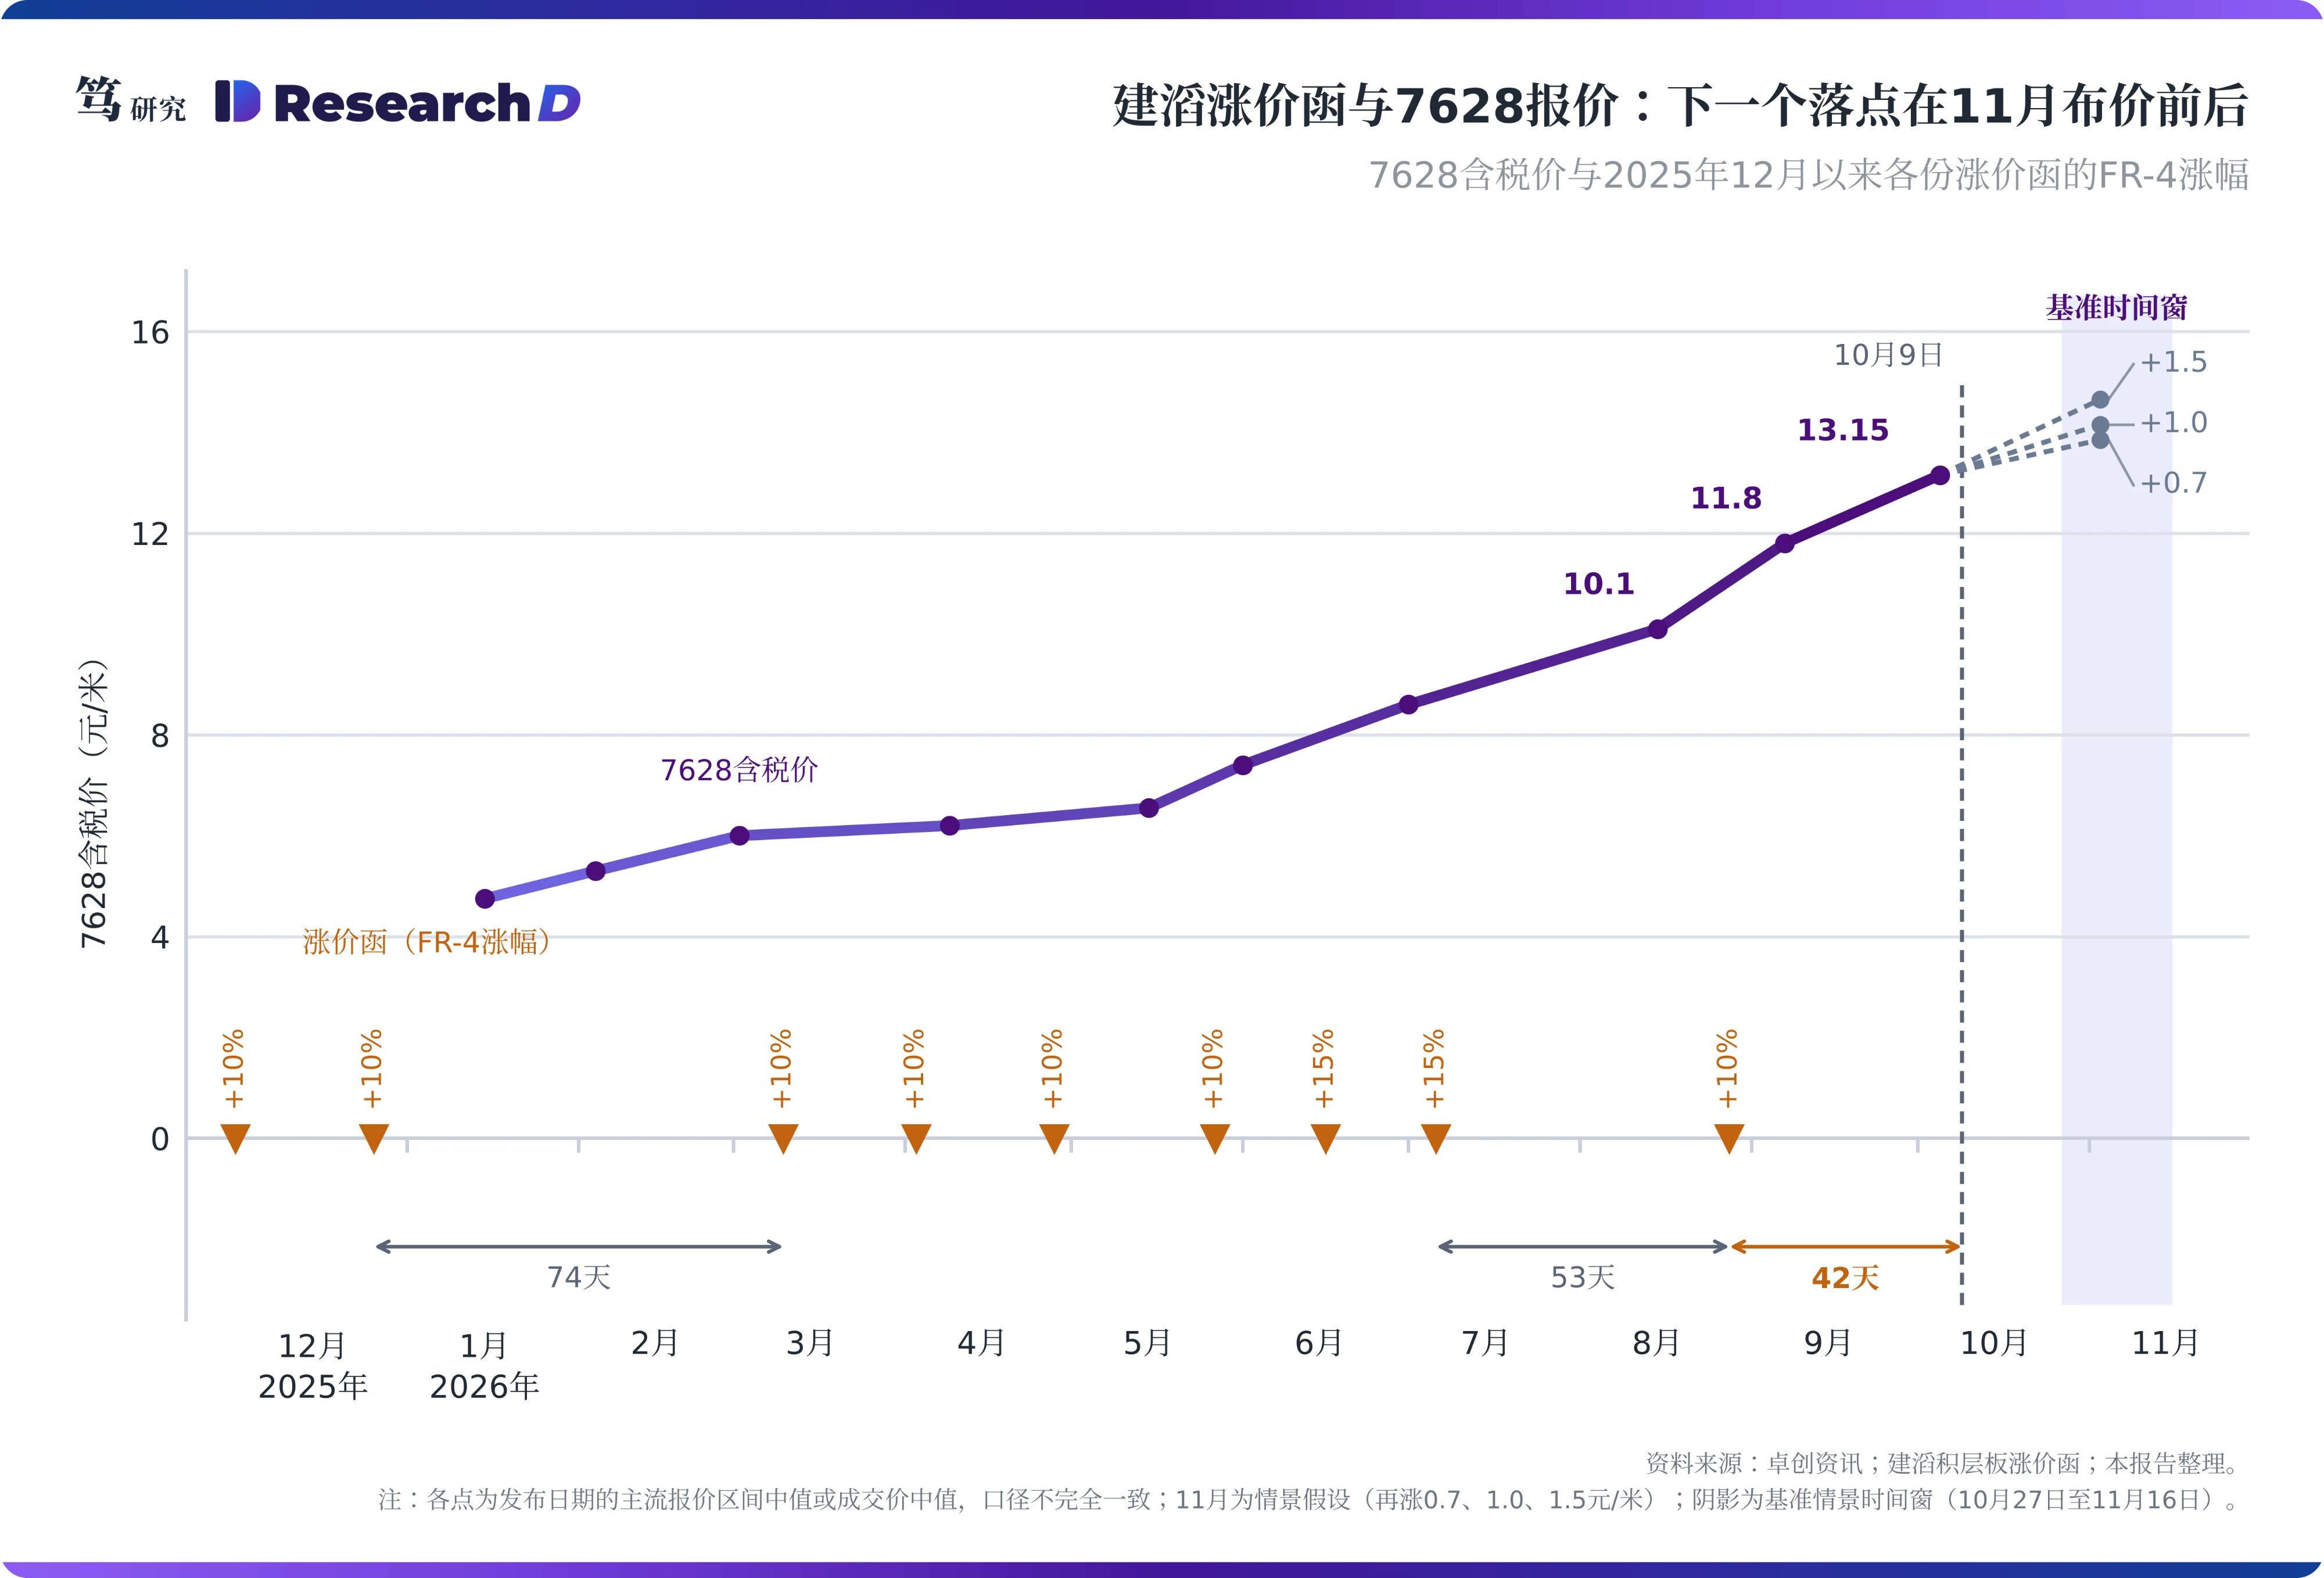
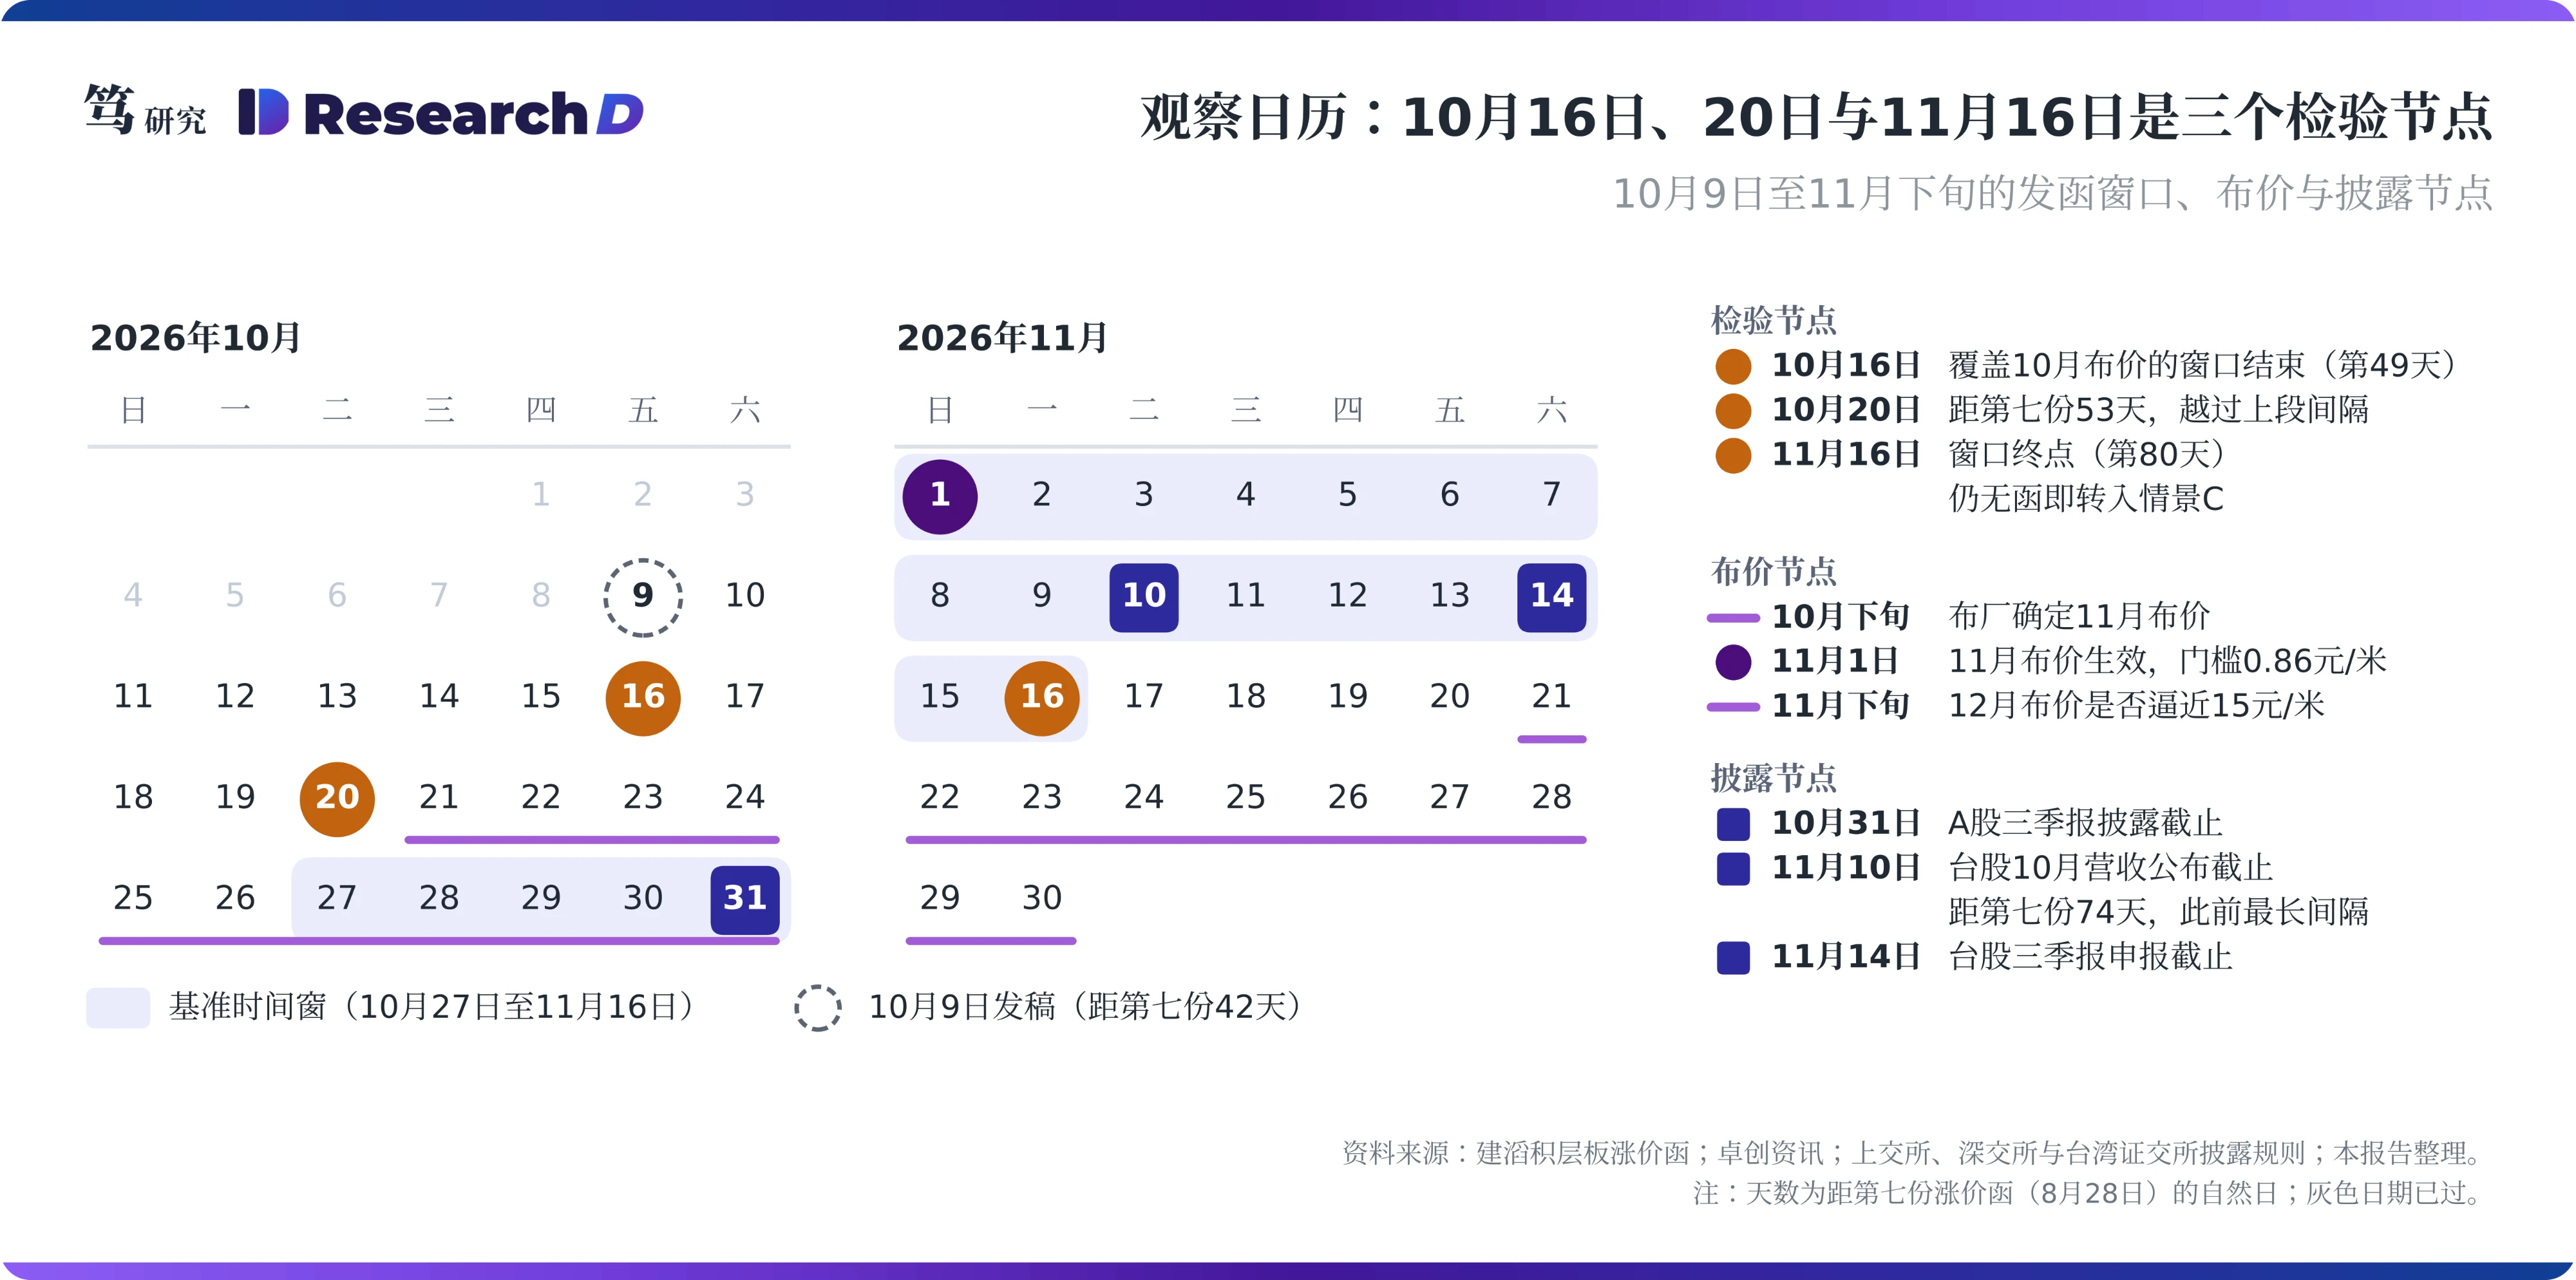
建滔的函多数紧跟布厂每月的调价,下一个对应点是11月布价。今年的几份函,与布价上调的时间差在提前约5天到滞后约15天之间:5月27日、8月28日分别早于下月1日的布价上调5天和4天,3月10日晚于3月2日的上调8天,6月16日晚于6月1日的上调约两周。1到2月布价两次小幅上调时,建滔没有发函,本文推测布价累计涨到一定幅度才会触发新函。按这一时间差,覆盖10月布价的窗口大致到10月16日结束;届时仍未发函,第八份大概率与11月布价同步。布厂的惯例是月末确定下月价格,据此推算,基准时间窗在10月27日到11月16日之间。
从成本看,11月布价再涨一次,第七份的提价空间就会用完。估算显示,11月7628只要再涨约0.86元/米,外购布厂每张板较8月累计多付的布钱就会超过31.9元。7月以来7628每月涨幅都在1.2元/米以上,本文预计11月大概率延续这一节奏。由此推测,届时同业的提价压力上升,建滔自身外购布的成本也需要覆盖,补发第八份的条件随之成熟。
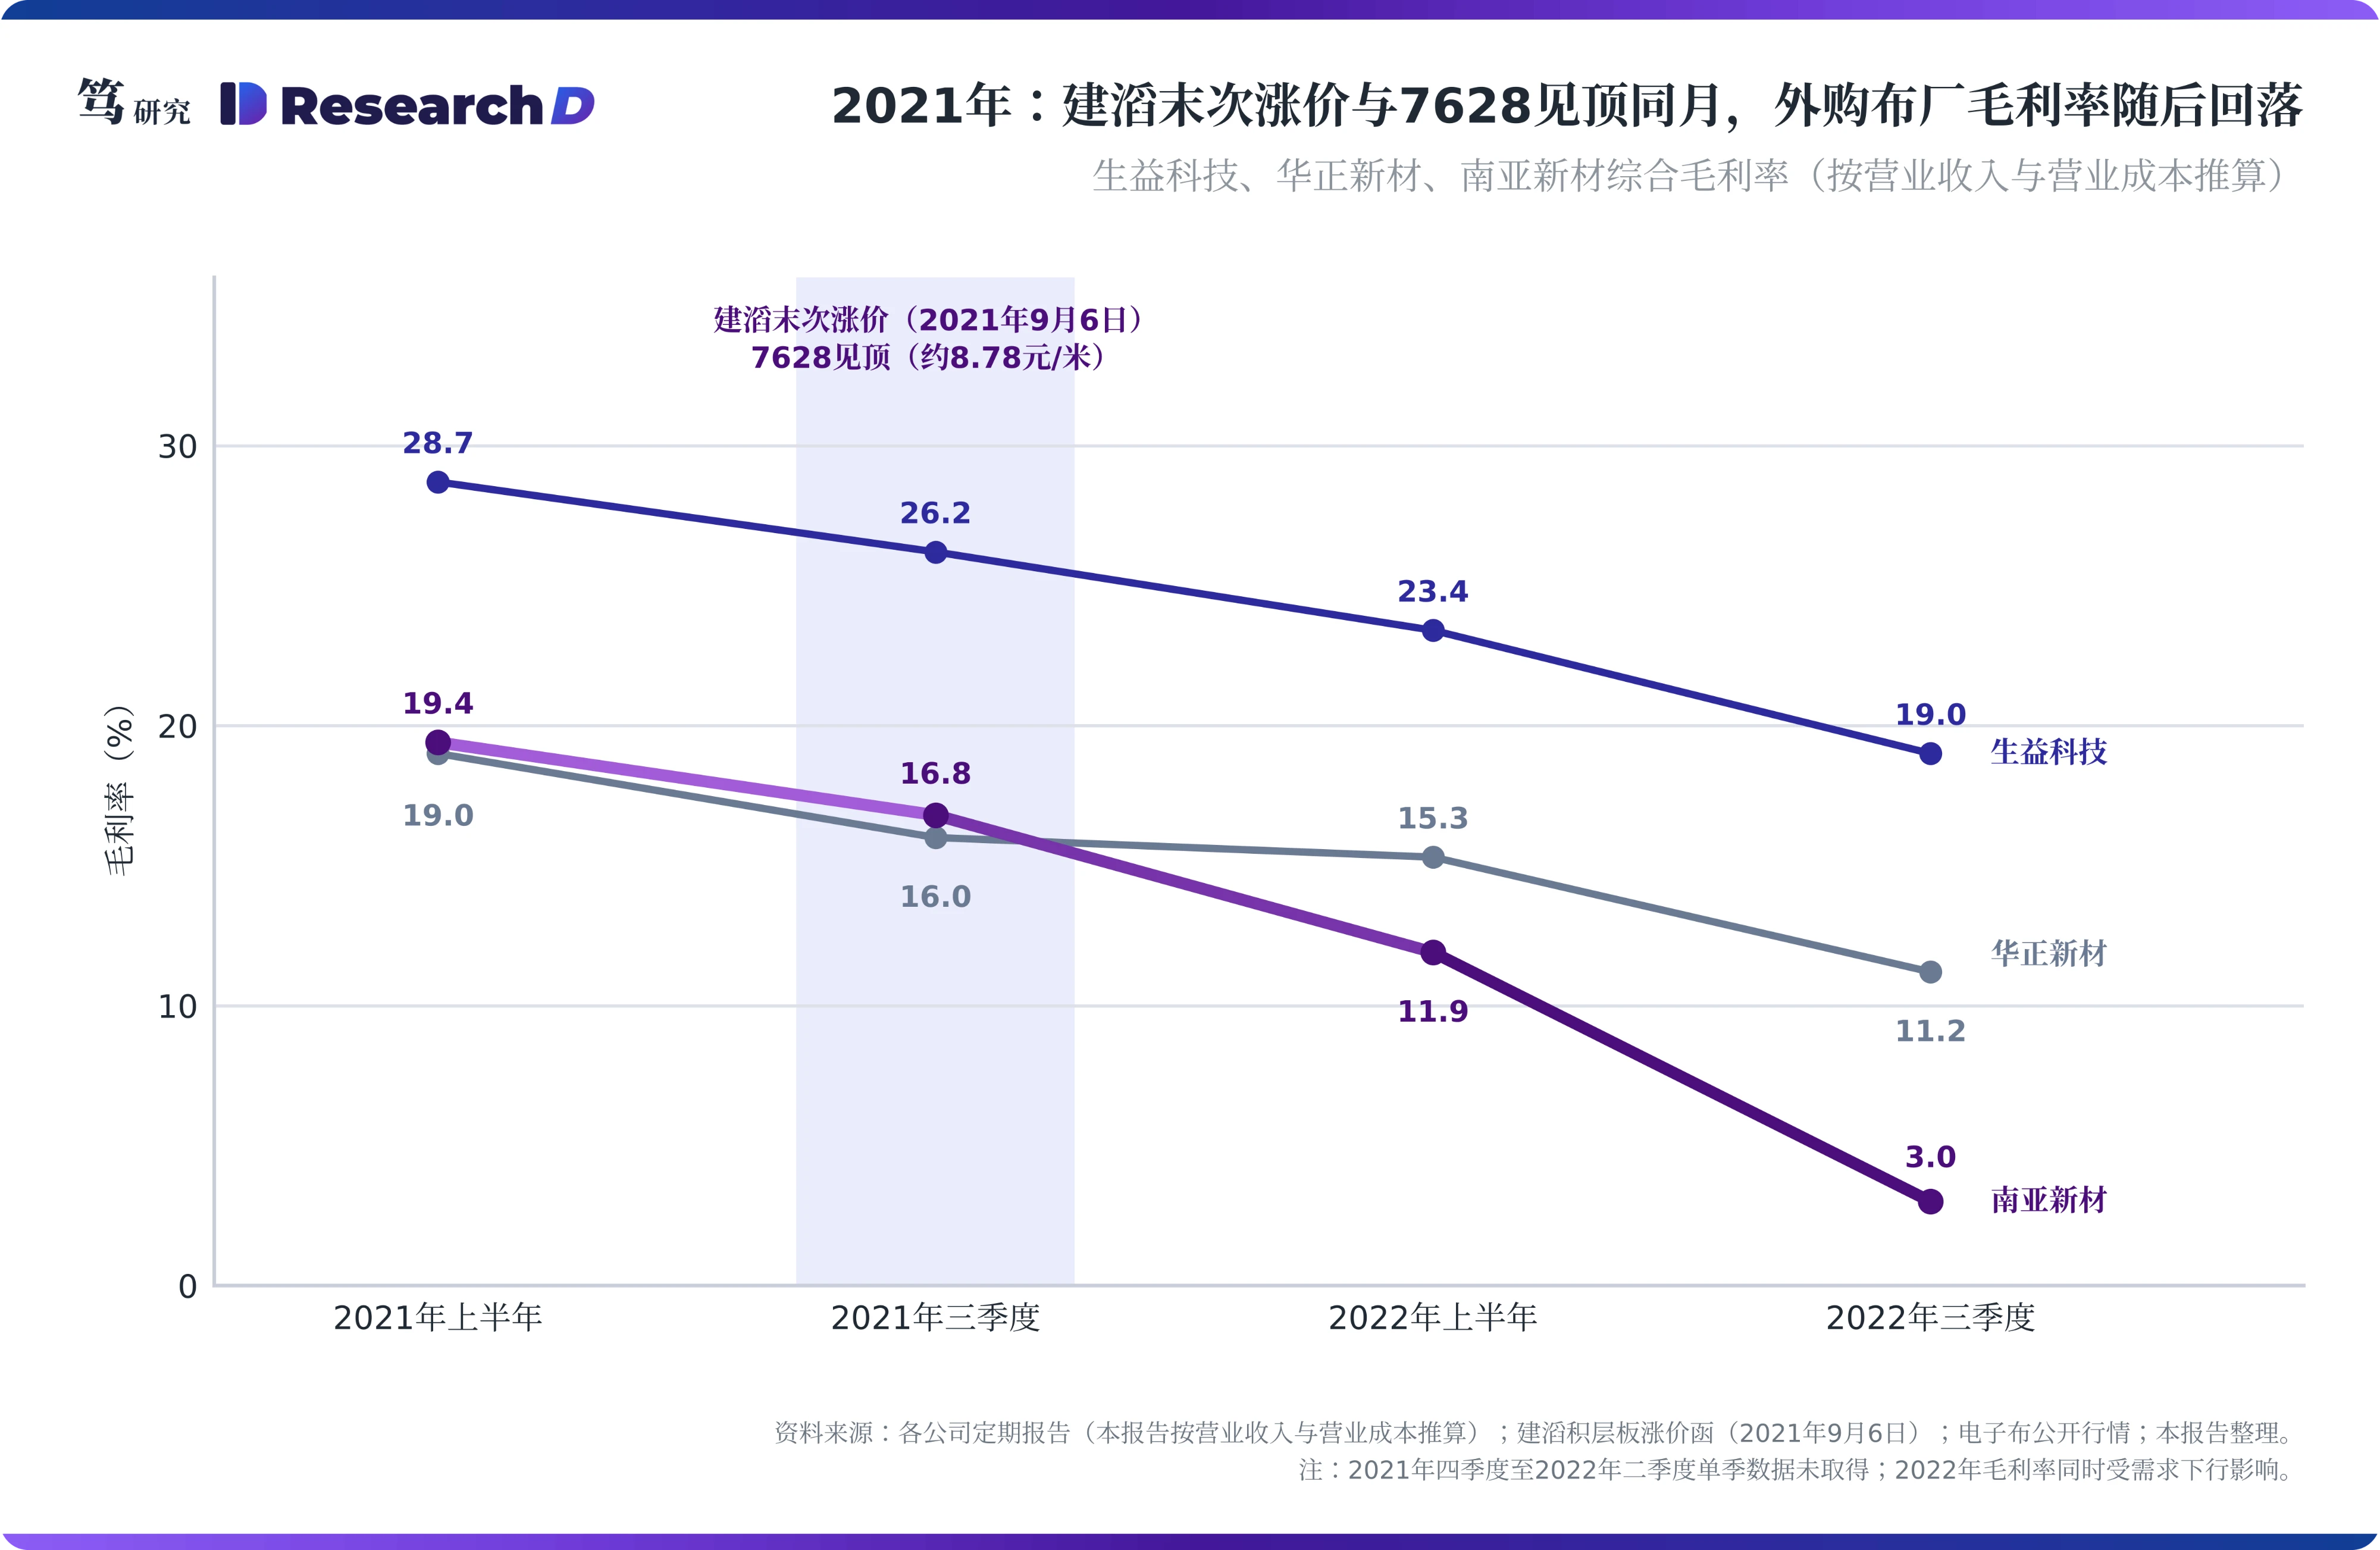
2021年的经验指向同一方向:建滔的最后一次涨价,与7628见顶落在同一个月。2021年9月6日,建滔对所有厚度板材上调10元人民币/10港元,此后到2022年再没有新的涨价函。7628由2020年9月的3.35元/米涨到2021年9月前后约8.78元/米,随后新增产能集中释放,到2022年底跌回3.3元/米。外购布厂的毛利率随之回落:南亚新材综合毛利率由2021年的17.89%降至2022年前三季度的9.04%,按本报告推算,2022年三季度单季约3.0%。本轮10月布价仍在上调,单月涨幅约1.5元/米。这说明2021年那种末次涨价与布价见顶同步的条件还没有出现,本文判断,本轮的最后一份涨价函仍在后面。
涨幅预计在10%以内,延续自15%回落的趋势,厚布与薄布继续分档。粗略计算,10月和11月两次布价上调合计约2.5到3元/米,约占第七份后含税板价的6%到7%。FR-4每次的涨幅已从第五、第六份的15%回到第七份的10%,大客户也要求价格平稳。笔者9月15日报告中设定的信号是“第八轮若10月底前未出现、且幅度不超过10%,即判为锁料期拉长”。由于“未出现”时不存在幅度,两个条件应改为“或”。按基准情景,这一信号会被触发;但它反映的是公开调价节奏放缓,确认锁料期拉长还需结合订单锁价期与交付周期。
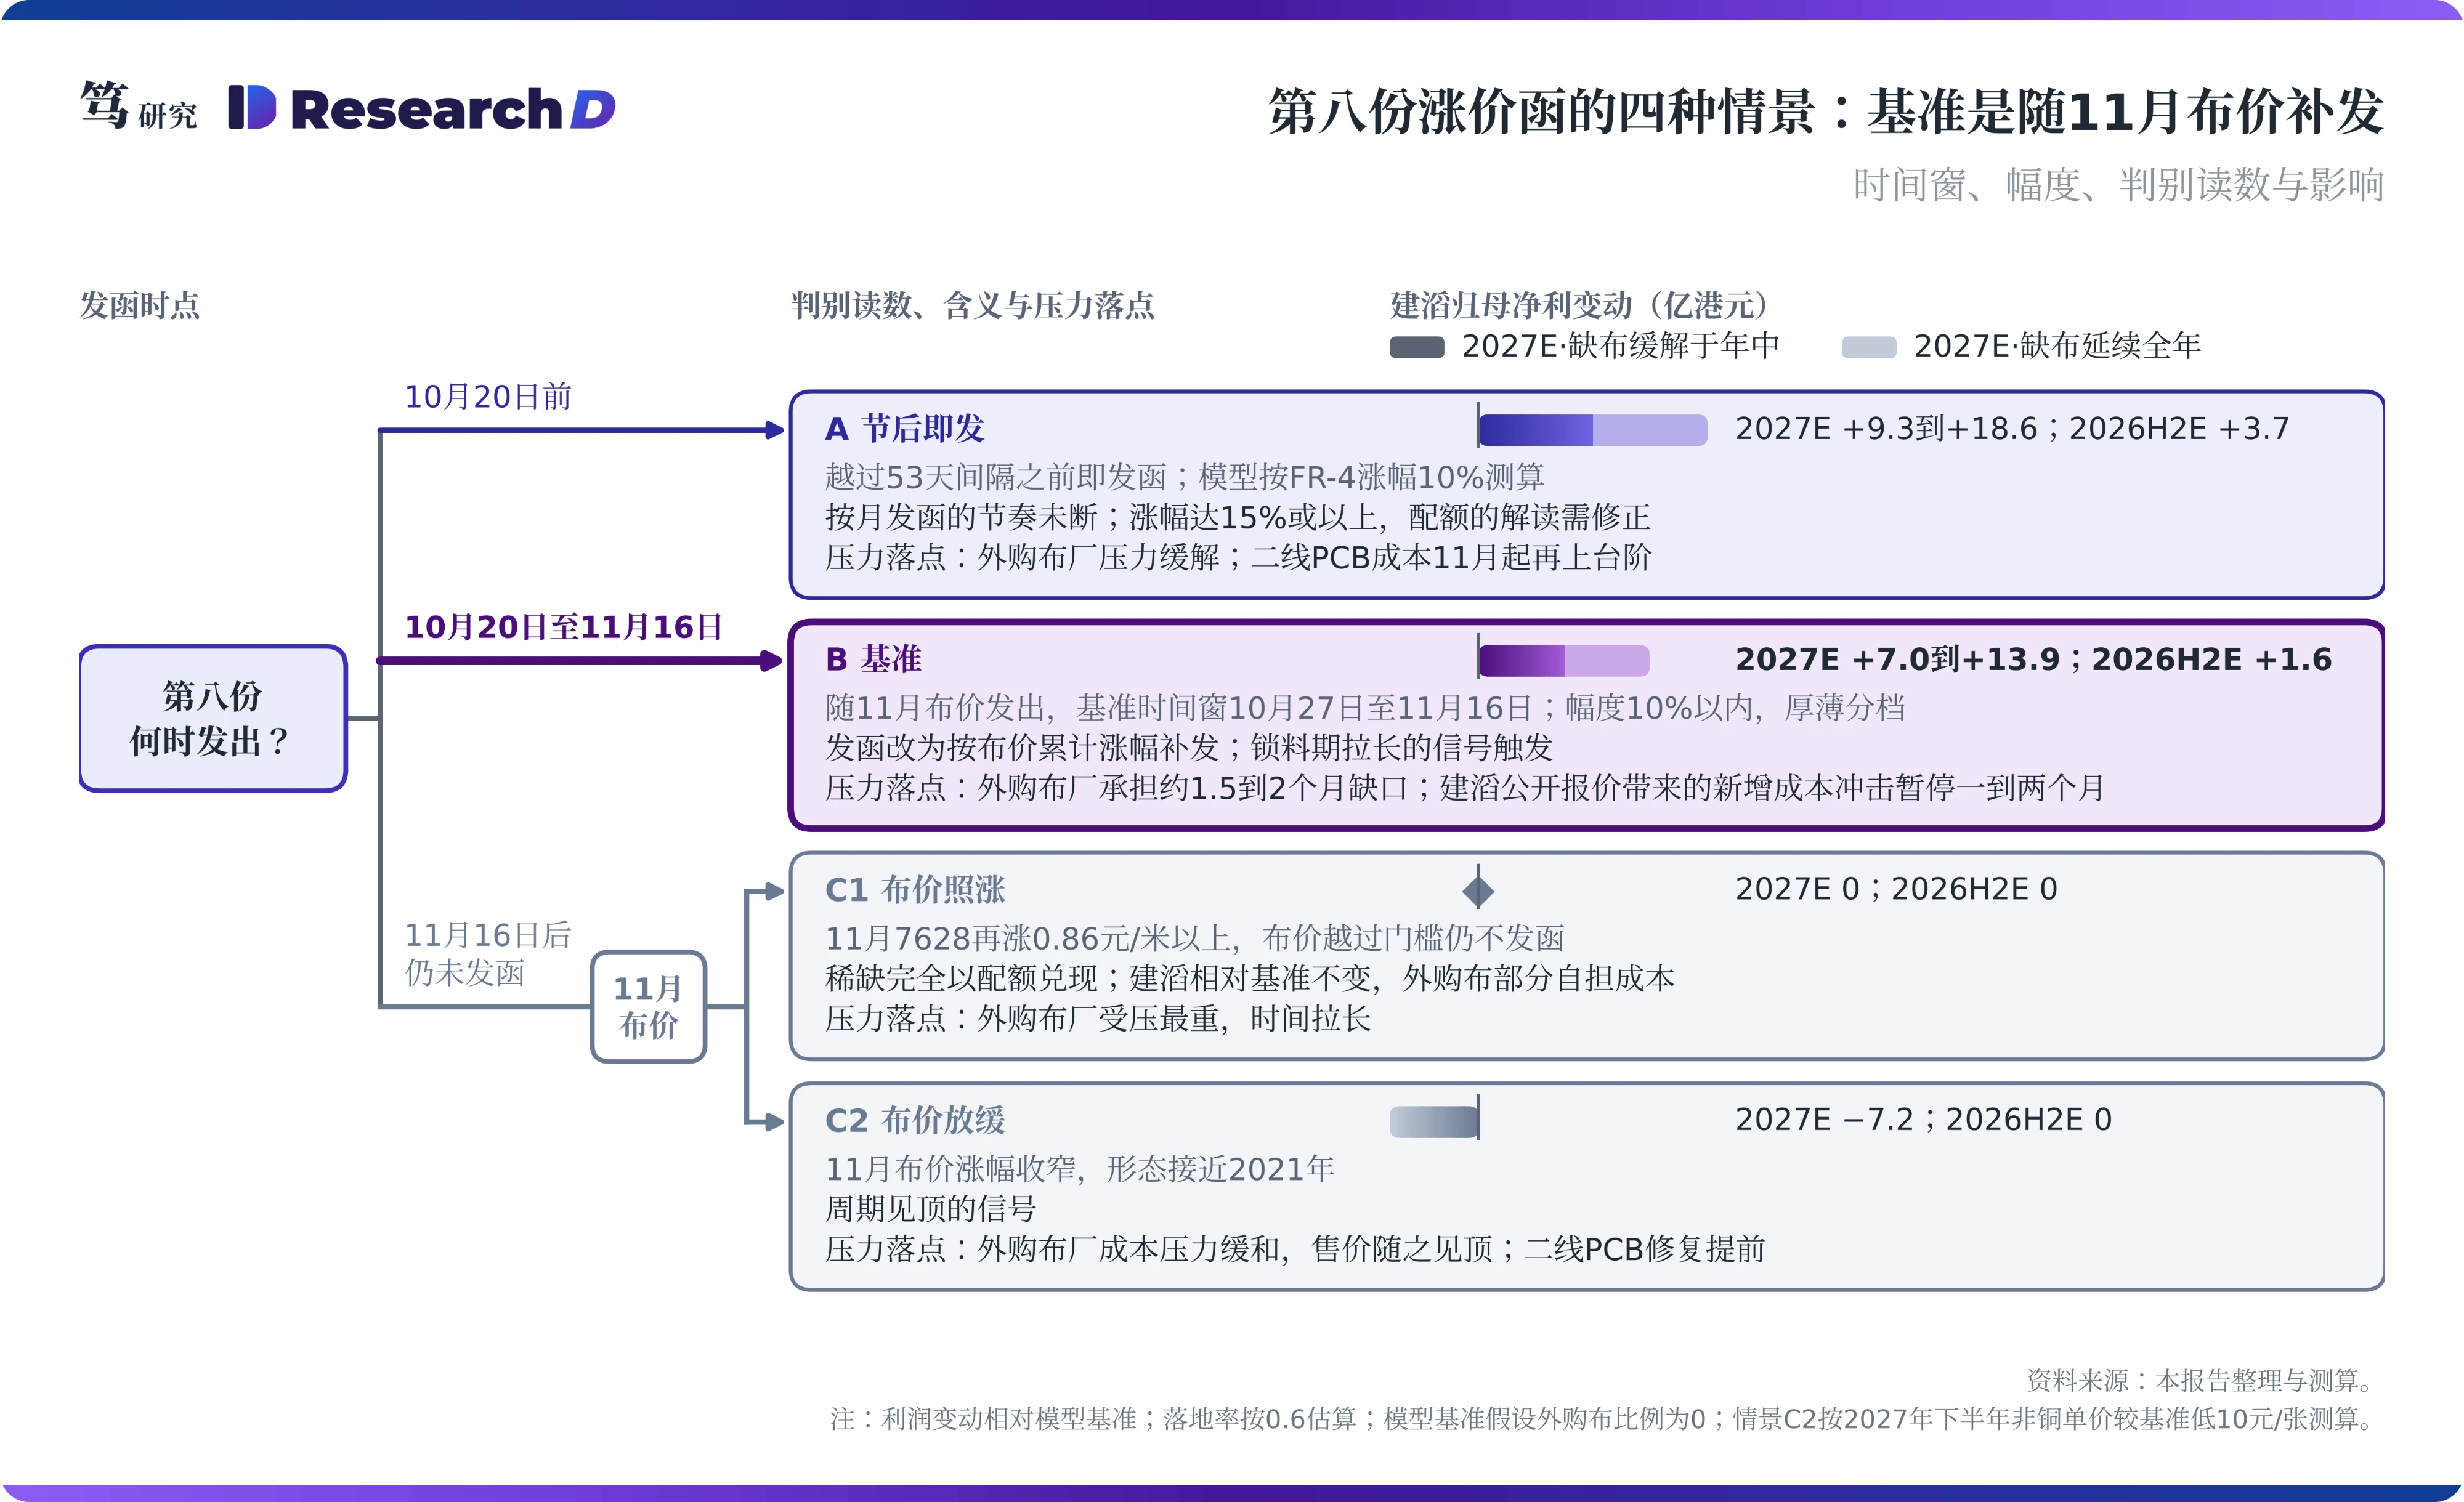
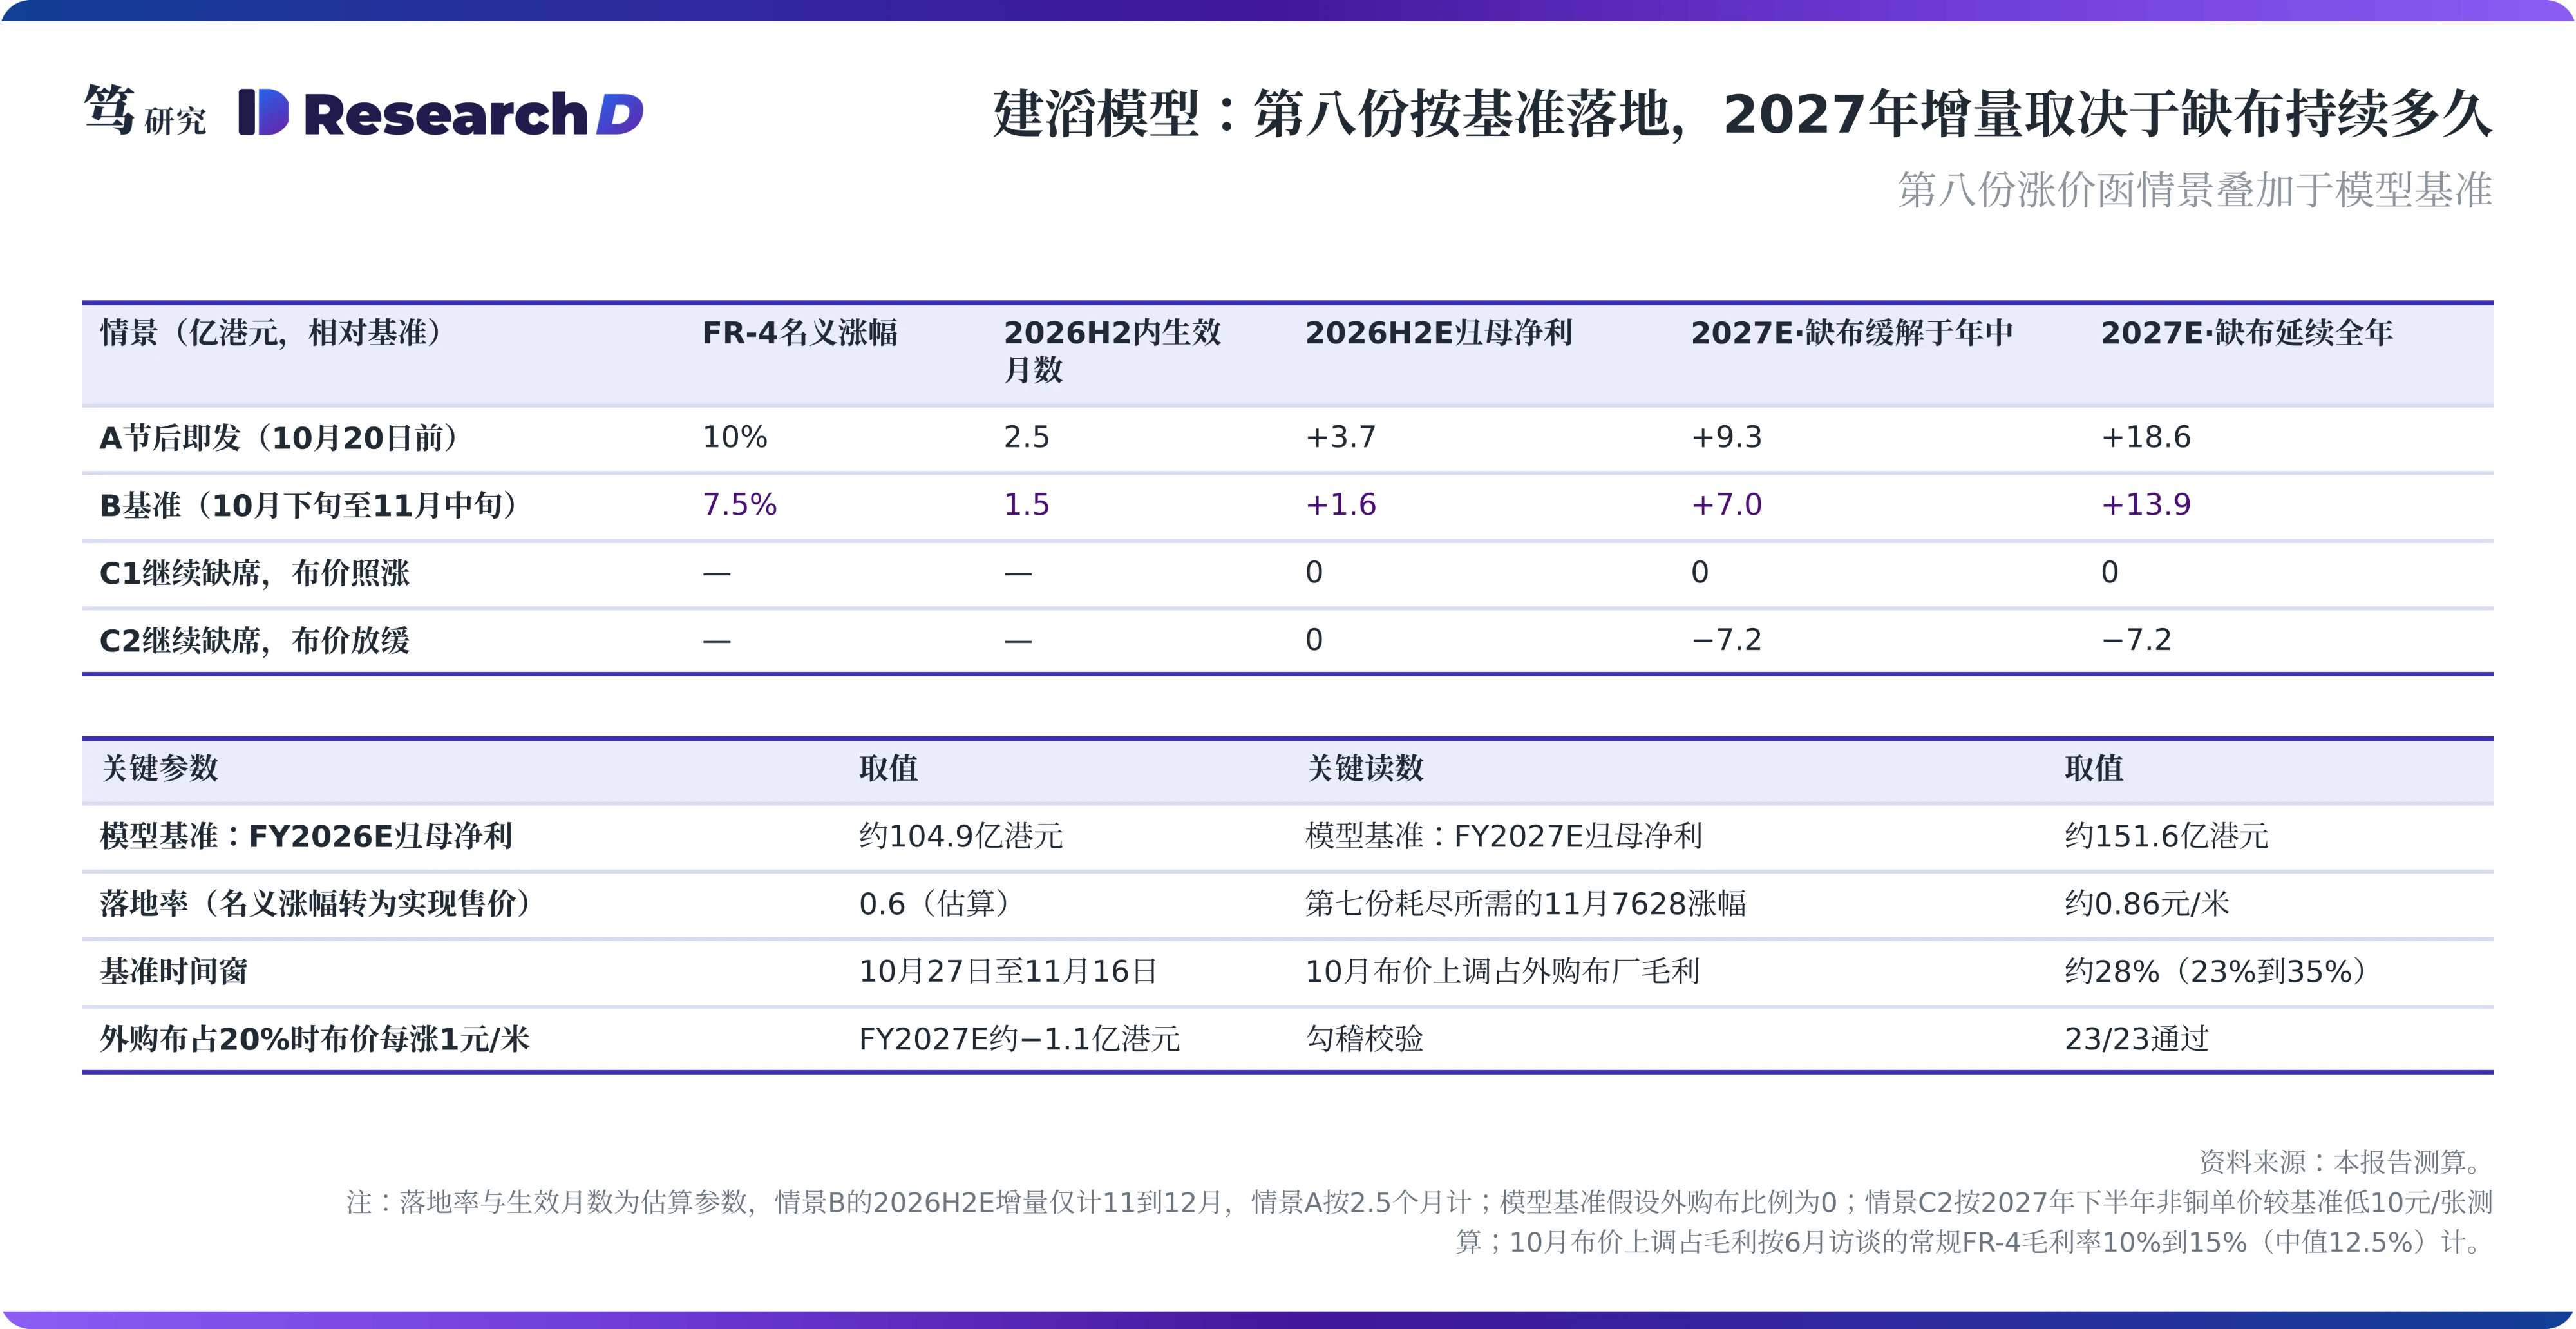
据此,本文按发函时点设定四种情景。情景A为10月20日前发出,说明按月发函的节奏没有中断;若涨幅达到15%或以上,配额的解读需要修正。情景B为10月20日至11月16日发出,涵盖上述基准时间窗。情景C1与C2都是11月16日后仍未发函,区别在于11月布价照涨还是涨幅收窄;C2的形态接近2021年,应视为周期见顶的信号。无论哪种情景,空档期的成本都会先落在跟随建滔报价的厂商身上,这就回到核心问题的后半部分。
四、空档期的成本落在国内外购布厂,台系同业未受直接波及
空档期的成本由谁承担,要看两点:成本是否随布价走,售价是否随建滔走。两点同时成立的厂商,承担的压力最大。粗略计算,7628每涨1元/米,外购布厂每张板多付约8.2元,约占第七份后含税板价的2.3%。据调研了解,国内常规FR-4的毛利率去年约10%,今年预计升至10%到15%。按这一毛利率估算,10月的1.5元/米若转嫁不出去,约占这类产品毛利的23%到35%;若此后毛利率随两份涨价函继续抬升,这一比例会相应下降。
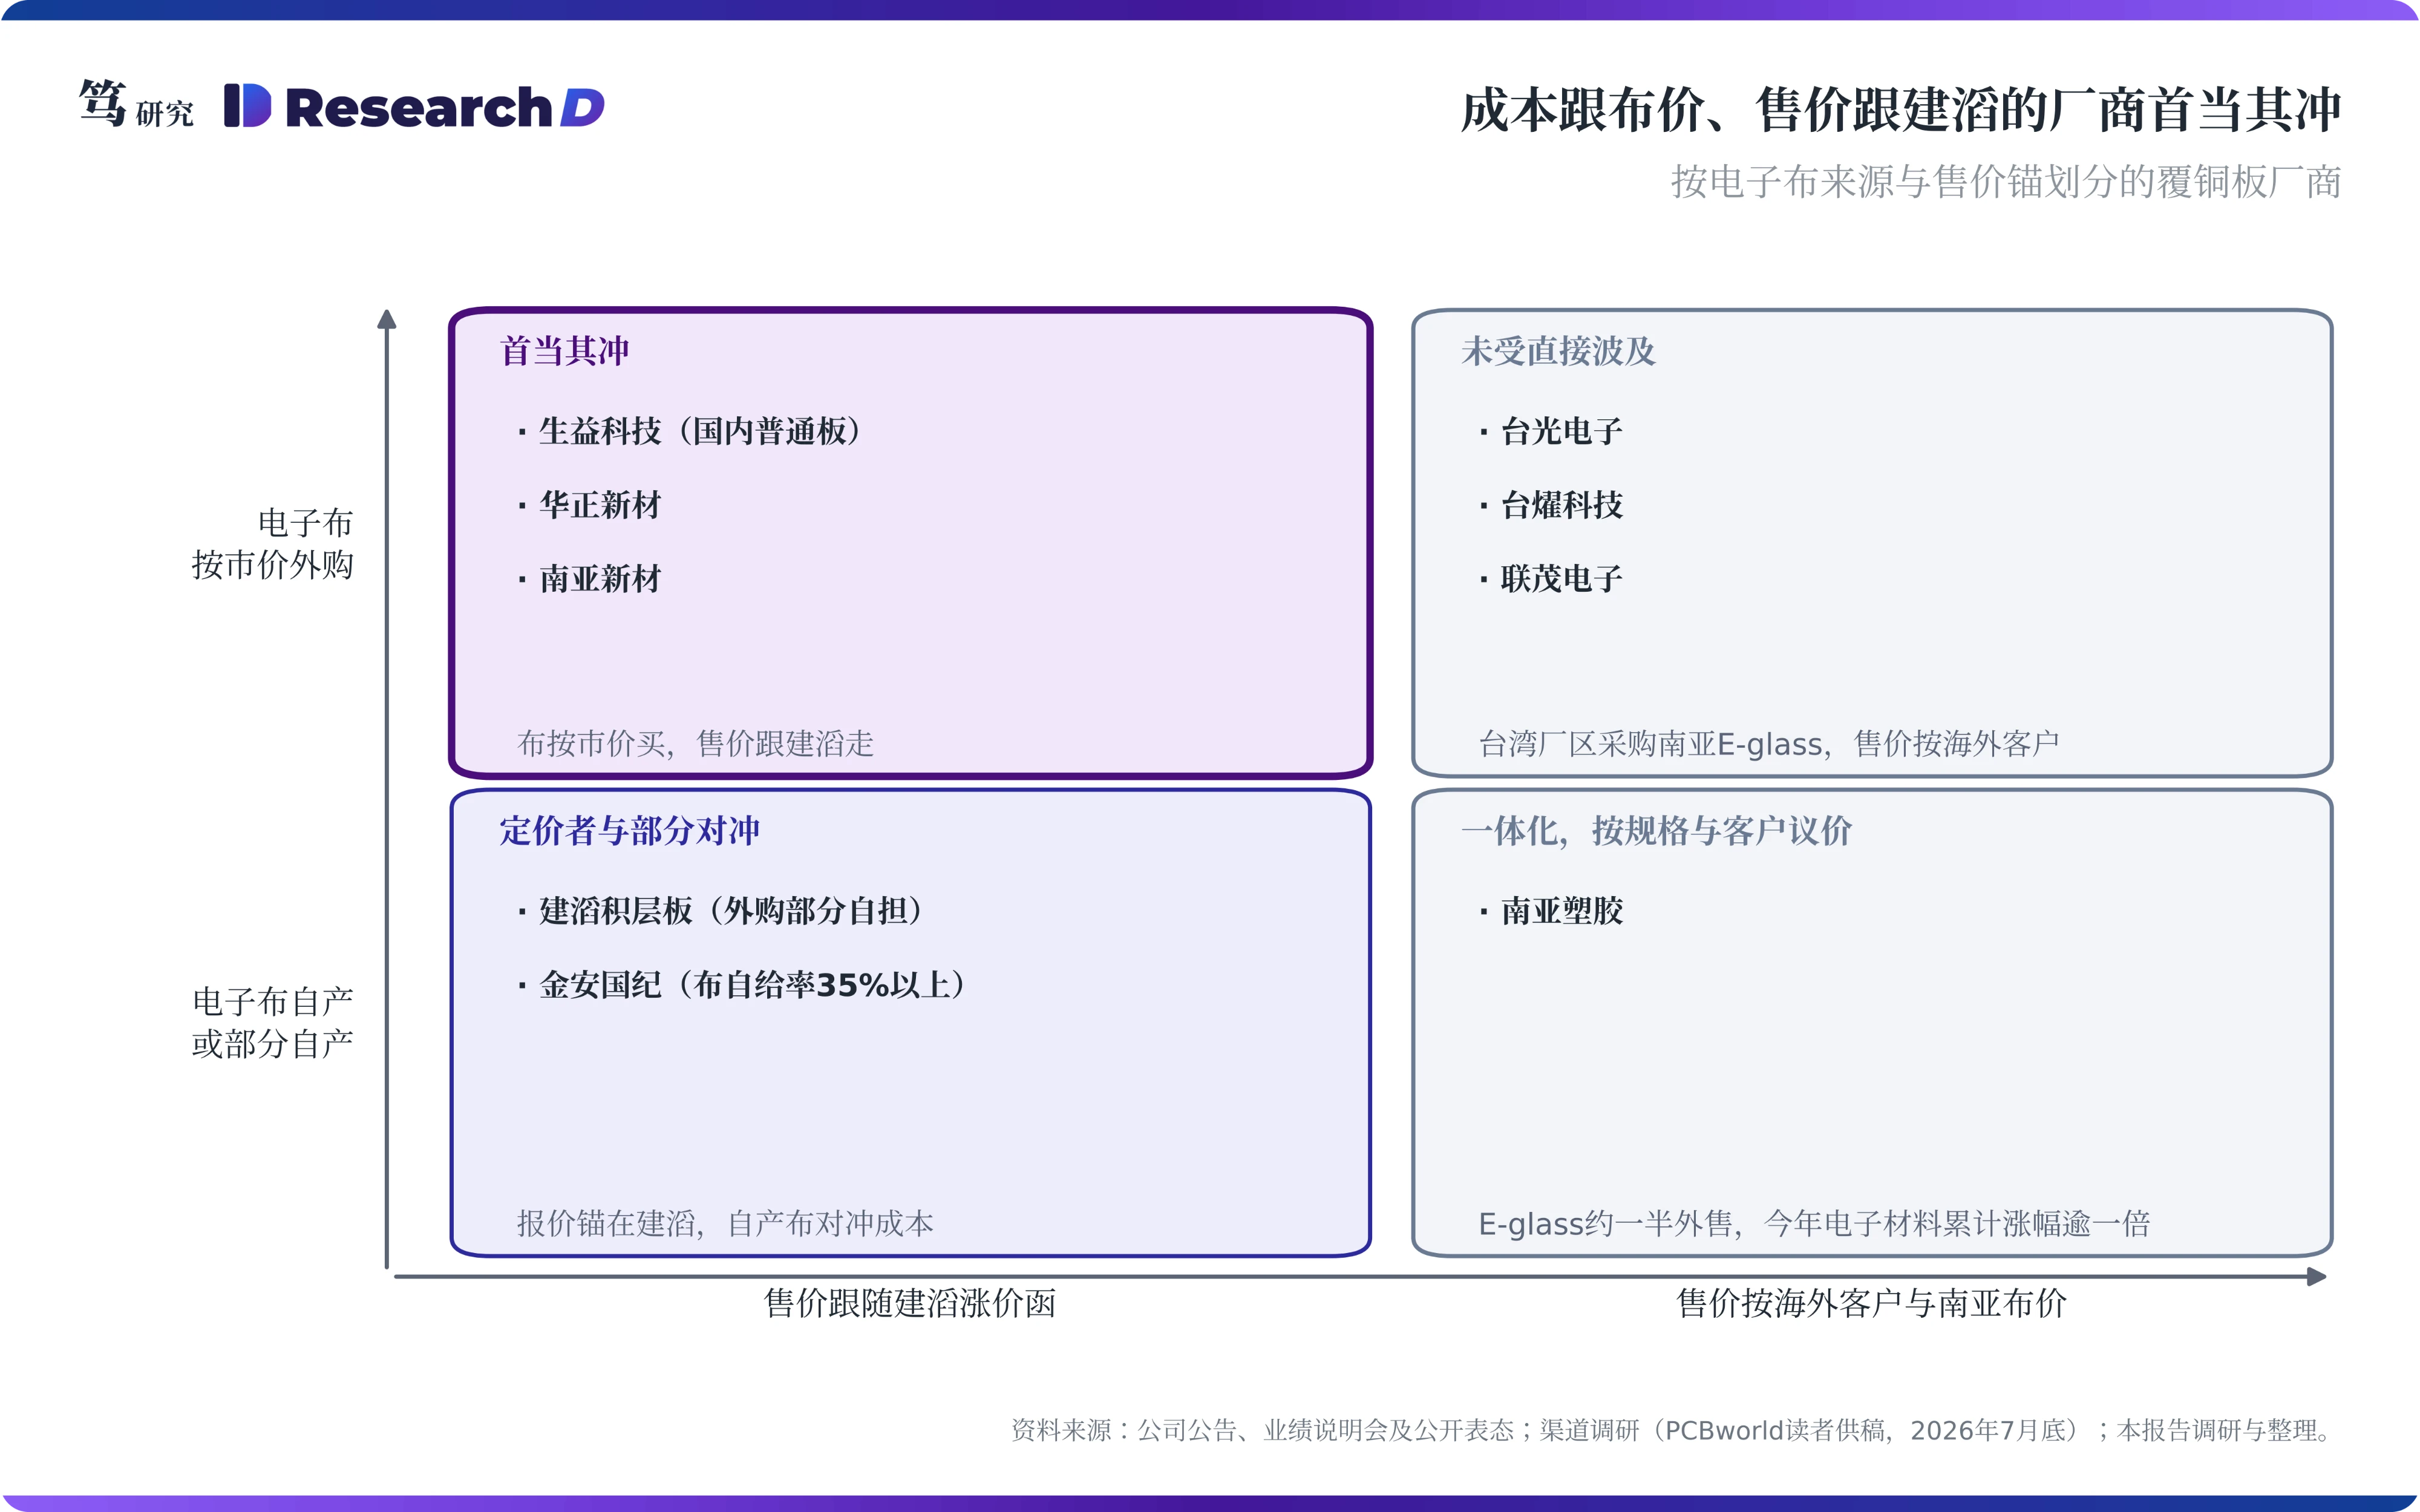
台系同业的售价锚定海外客户,未受直接波及。调研显示,台光电子二季度M7等级以上高阶材料的占比约60%到65%。联茂电子9月营收58.24亿新台币,公司将增长归因于涨价效应与AI需求;三季度产品价格约上涨三成。南亚塑胶表示今年电子材料累计涨幅已超过一倍。台湾厂区受原料进口限制,基本只能采购南亚的E-glass。这几家的售价跟随海外客户与南亚的布价调整,与建滔的涨价函脱钩,因此未受直接波及。
国内跟随建滔报价的外购布厂首当其冲。建滔每轮函发出后,生益科技、金安国纪等国内厂商大多选择跟涨。反过来,建滔维持报价时,外购布厂单独提价就要承担份额流失:产业链信息显示,PCB厂会分批向建滔、金安国纪及二三线厂商下单,单独提价的一方会被分走订单。生益科技的国内普通板、华正新材与南亚新材都处在这一位置。金安国纪则有所不同,其电子玻纤布自给率在35%以上(5月业绩说明会),属于部分对冲。
五、外购布厂三季度毛利率仍会上行,成本压力要到四季度才显现
本文预计外购布厂三季度的毛利率继续上升,空档期的成本要到四季度才进入报表。7月6日(FR-4上调15%)和8月28日(上调10%)两份函都落在三季度的售价里。同样外购电子布的联茂电子,毛利率已由一季度的11.4%升至二季度的22.02%;生益科技上半年覆铜板及粘结片毛利率为29.16%。所以三季报大概率显示外购布厂毛利率继续抬升;拿三季报判断建滔为何停发,会失去区分度。
受压时间的长短,取决于第八份何时落地。基准情景下,从10月初布价上调到第八份发出约1到1.5个月,大客户执行新价还要再晚约半个月,粗略计算外购布厂的成本缺口约1.5到2个月;情景C下这段时间还会拉长。A股的完整数据要到年报才能看到,提前的线索在10月31日前披露的三季报里,即管理层对四季度普通板定价的表述。
笔者*9月24日报告*给出的回吐顺序不变,但回吐之前多出一段板价先停、布价仍涨的阶段。该文判断的回吐顺序是电子布最先,自产布的覆铜板厂其次,外购布的覆铜板厂再次,PCB最后修复;并且把两类覆铜板厂毛利率在三、四季度同步上行列为修正条件。按本文判断,三季度两类厂商同步上行在预期之内,检验应以四季度为准。新增的这一阶段里,外购布厂提前承压,开工率下降又会削弱对普通布的需求。据此推算,按每月1到1.5元/米的涨幅,7628年底前后就可能达到该文引述的约15元/米;本文推测,见顶时点可能早于2027年春节前后。
六、投资含义:建滔利润维持高位,国内外购布厂四季度承压
本文预计建滔积层板下半年的单张利润大致维持在高位,弹性来源正由价格转向客户结构。笔者10月6日报告中测算,自用布价差与上游物料外售约占单张利润增量的五成半,只计纱布约五成;由于建滔仍需外购部分电子布,且外购比例没有披露,这一比例应视为上限。按模型估算,情景B下2026年下半年归母净利较基准增加约1.6亿港元,2027年在缺布缓解于年中和延续全年两种假设下分别增加约7.0亿和13.9亿港元;情景C2按2027年下半年非铜单价较基准低10元/张测算,2027年较基准减少约7.2亿港元。同样估算,外购布若占自用布的20%,布价每涨1元/米,2027年归母净利约少1.1亿港元。
国内外购布厂的四季度利润,取决于第八份的发函时点。生益科技受影响的是国内普通板;调研了解,英伟达体系内的高阶料号按半年谈价窗口定价,与建滔的涨价函无关。华正新材与南亚新材同样外购电子布,普通板跟随建滔定价,受压最直接。金安国纪自产部分电子布,变量在于其高出建滔的那部分报价能否守住。台光电子、台燿科技、联茂电子和南亚塑胶的售价锚定海外客户,未受直接波及。第八份越早发出,国内外购布厂承担的缺口越短。
玻纤龙头三季度利润继续环比走高,布价的关键读数在11月。中国巨石10月9日预告,前三季度归母净利51.36亿到53.93亿元,同比增长100%到110%,公司归因于玻纤下游需求增加、产品量价齐升。据此推算,三季度单季约22.0亿到24.6亿元,较二季度的16.66亿元增长约32%到48%。这说明三季度玻纤的量与价仍在同步上行。中国巨石和国际复材的基准情景,要求11月7628再上调一次;涨幅若收窄,说明布价见顶临近。
二线PCB已经分化,受建滔报价约束的主要是普通板占比高的厂商。景旺电子10月9日预告,三季度归母净利9.12亿到10.89亿元,环比增长约147%到195%,营收环比增长约30%到48%;公司把增长归因于高速通信与AI数据基础设施PCB放量,以及通用产品的成本价格传导。这说明AI产品占比上升、具备议价能力的厂商,已经能把材料涨价向下游传导。其余几家二线厂商(世运电路、依顿电子、奥士康、崇达技术)的修复节奏,取决于普通板在收入中的占比。普通板占比高的厂商消化完8月28日的涨价后,本文预计建滔公开报价带来的新增成本冲击会暂停一到两个月,基准情景下12月到次年1月再上一个台阶;本文认为,这类厂商毛利的完整修复仍要等建滔定价权回落。景旺电子三季报的单季毛利率能否回到2024年全年的22.73%以上,可以检验转嫁的程度。
七、跟踪验证:10月16日、10月20日与11月16日是三个检验节点
可以用三个读数跟踪上述判断。第一是第八份的时点、幅度,以及厚布与薄布是否分开定价:10月16日前发出,说明建滔仍在逐月覆盖布价;越过10月20日的53天间隔仍无函,基准情景的可能性上升;到11月16日仍无函,则转入情景C。第二是11月布价,看7628每米涨幅是否超过约0.86元。第三是国内同业是否单独提价:同业涨而建滔不涨,指向配额与客户结构;同业也停,指向提价空间收窄。A股三季报、台股10月营收与台系三季度法说会,可以检验外购布厂对四季度定价的表述,以及二线PCB向下游转嫁的程度。
出现以下任一情形,本文的判断需要修正。10月20日前发函且FR-4涨幅在15%或以上,说明价格工具仍然有效;到11月16日仍未发函,说明推迟到11月前后的判断不成立;国内外购布厂四季度毛利率与自产布厂同步上升,说明空档期的成本由各家共同承担。
上行风险来自紧缺延续与成本冲击。普通布紧缺若延续到2027年下半年以后,高位会进一步延长;铜价或油价再次冲击,可能成为新一轮超额调价的理由;第八份若提前发出或幅度超过10%,建滔的价格弹性会再度显现。
下行风险来自需求与供给两端。下游需求转弱会使外购布厂提前减产,新布线提前放量会使布价提前见顶;建滔外购布的比例若高于预期,其单张利润会受到压缩。
以上内容不构成任何投资建议,请风险自担。