2026.10.10 | AC | Optical | Supernode Bottlenecks Pt.6: InP Limits
原标题:超节点还能再堆一代吗|篇六:互联的上限是磷化铟,不是光模块产能
摘要
- 224G代际无源铜能走多远,超节点何时跨柜用光;
- 光模块出货受产能还是磷化铟配额约束,何时缓解;
- CPO减少激光器颗数后,稀缺转向何处;
- 超节点化率如何改变光模块需求;
- 哪些读数预示配额松动,利润落在哪些环节。
互联同时受物理与配额限制。224G代际的插损预算把无源铜锁在约1到1.5米,跨出机柜后,光的供给卡在磷化铟,高阶激光器订单比上游产出多约三成。CPO减少了激光器颗数,稀缺由芯片工艺转向衬底面积;需求侧的变量是超节点化率。
英伟达宁可在一个机柜里塞进约5000根铜缆,也要把光留在机柜外面。黄仁勋给出的理由是功耗:柜内若改用光互联,光电转换要多耗约20千瓦。这条铜与光的分界线,正随着超节点的规模一起向外移动。
一、铜只能走1到1.5米,超节点一跨柜就要用光
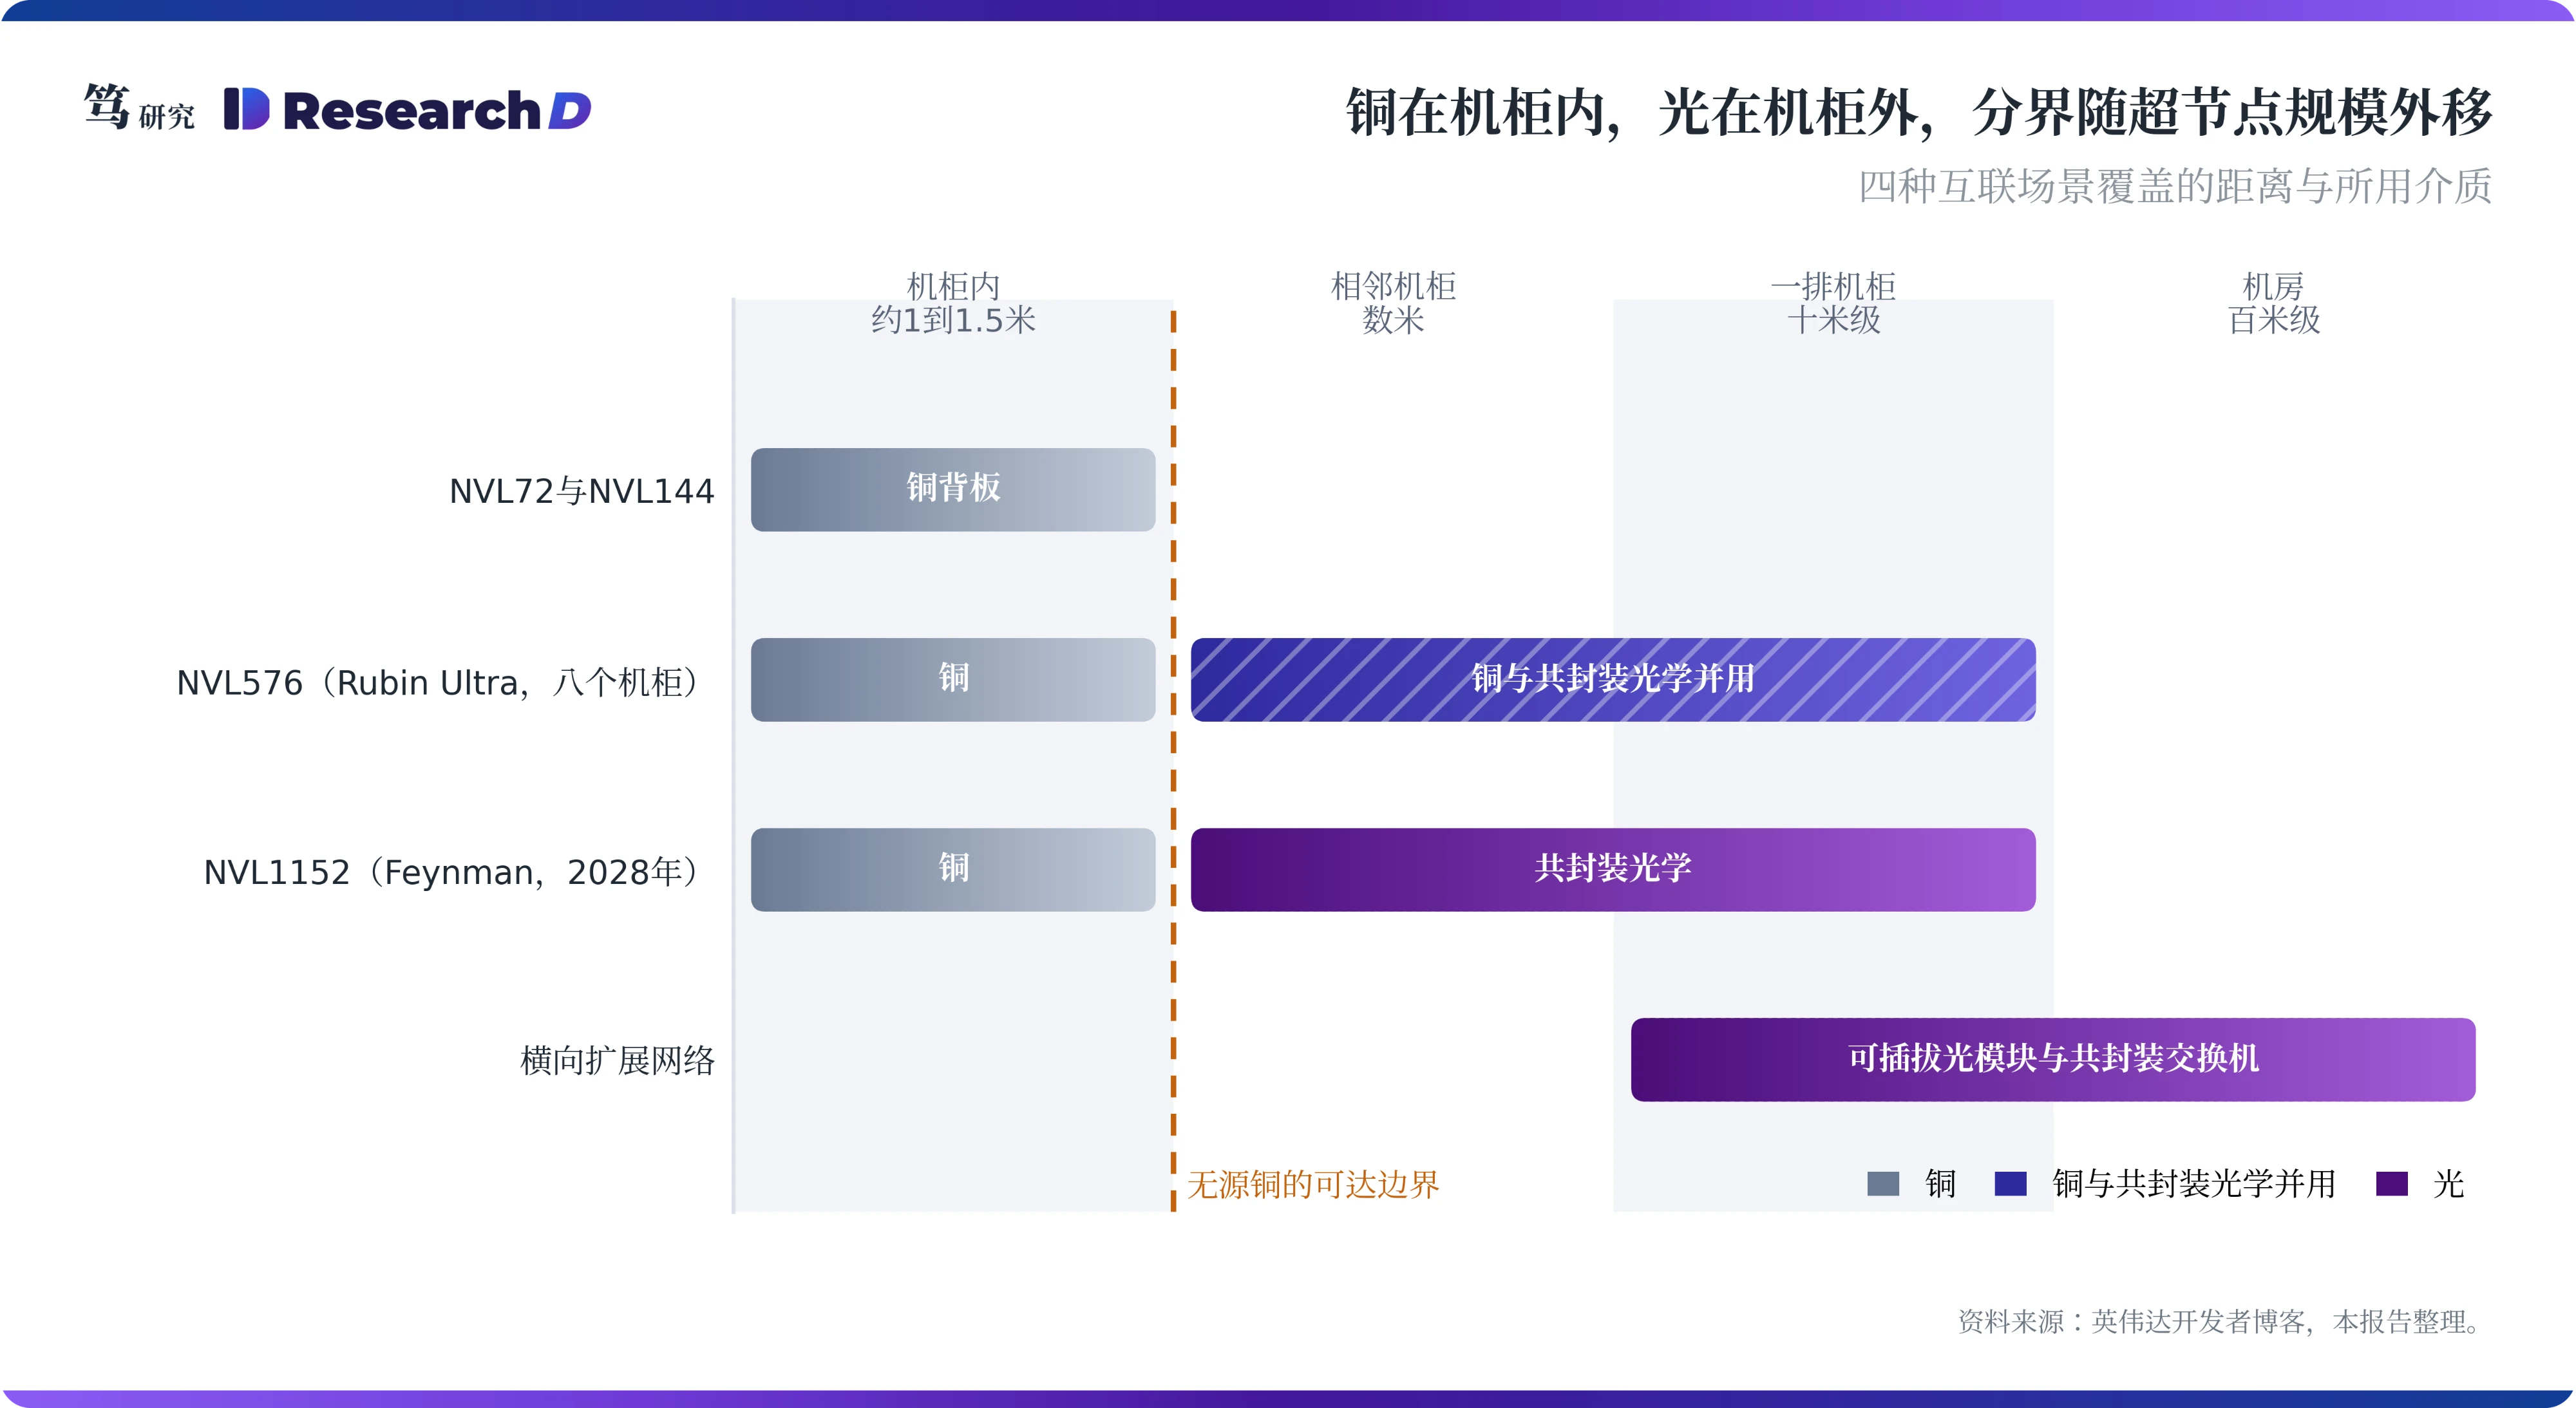
224G代际的插损预算,把无源铜缆压到了约1到1.5米。GB200 NVL72柜内的NVLink背板由约5000根铜缆组成、总长约两英里,这是无源铜在机柜尺度上的极限用法。按IEEE 802.3dj与OIF的224G规范,单通道波特率约112G,奈奎斯特频率约56吉赫,封装到封装之间的插损上限约40分贝;封装走线、过孔、板材与连接器分走固定份额之后,留给无源铜缆的可用长度较112G代际缩短四到五成,约为1到1.5米。为了在这个预算内闭合链路,芯片端要引入最大似然序列检测等复杂均衡与内层前向纠错,代价是功耗与数十纳秒量级的延迟。
有源铜缆延长了铜的寿命,但没有改变距离的约束。带retimer芯片的有源电缆(AEC)把铜的可达距离延伸到数米,1.6T代际在机柜之间的短连接上与光模块竞争;代价是每条链路多出芯片功耗与成本,延伸的只是距离,插损的物理规律不变。到448G代际,若沿用四电平调制,奈奎斯特频率将升到约112吉赫,笔者预计无源铜会进一步退回到板级与机柜背板之内。按每代可达距离缩短四到五成粗略推算,448G代际的无源铜可达距离约为0.5到1米,恰好对应单个机柜内部的尺寸。
超节点跨出单个机柜的那一刻,铜就开始让位。英伟达网络业务负责人Gilad Shainer在4月接受HPCwire采访时表示,能用铜的地方都会用铜,限制在距离;Kyber机柜的Scale-up同时使用铜与CPO,Feynman一代的NVL1152超出了铜缆可达的尺寸,Scale-up转向CPO。按英伟达开发者博客的当前表述,Rubin Ultra的NVL576由八个机柜组成、共用一个NVLink域,Scale-up网络第一次大规模跨柜。这使得光进入Scale-up的时间点,由超节点跨出单柜的时间点决定。
二、光模块的出货量由磷化铟激光器的配额决定
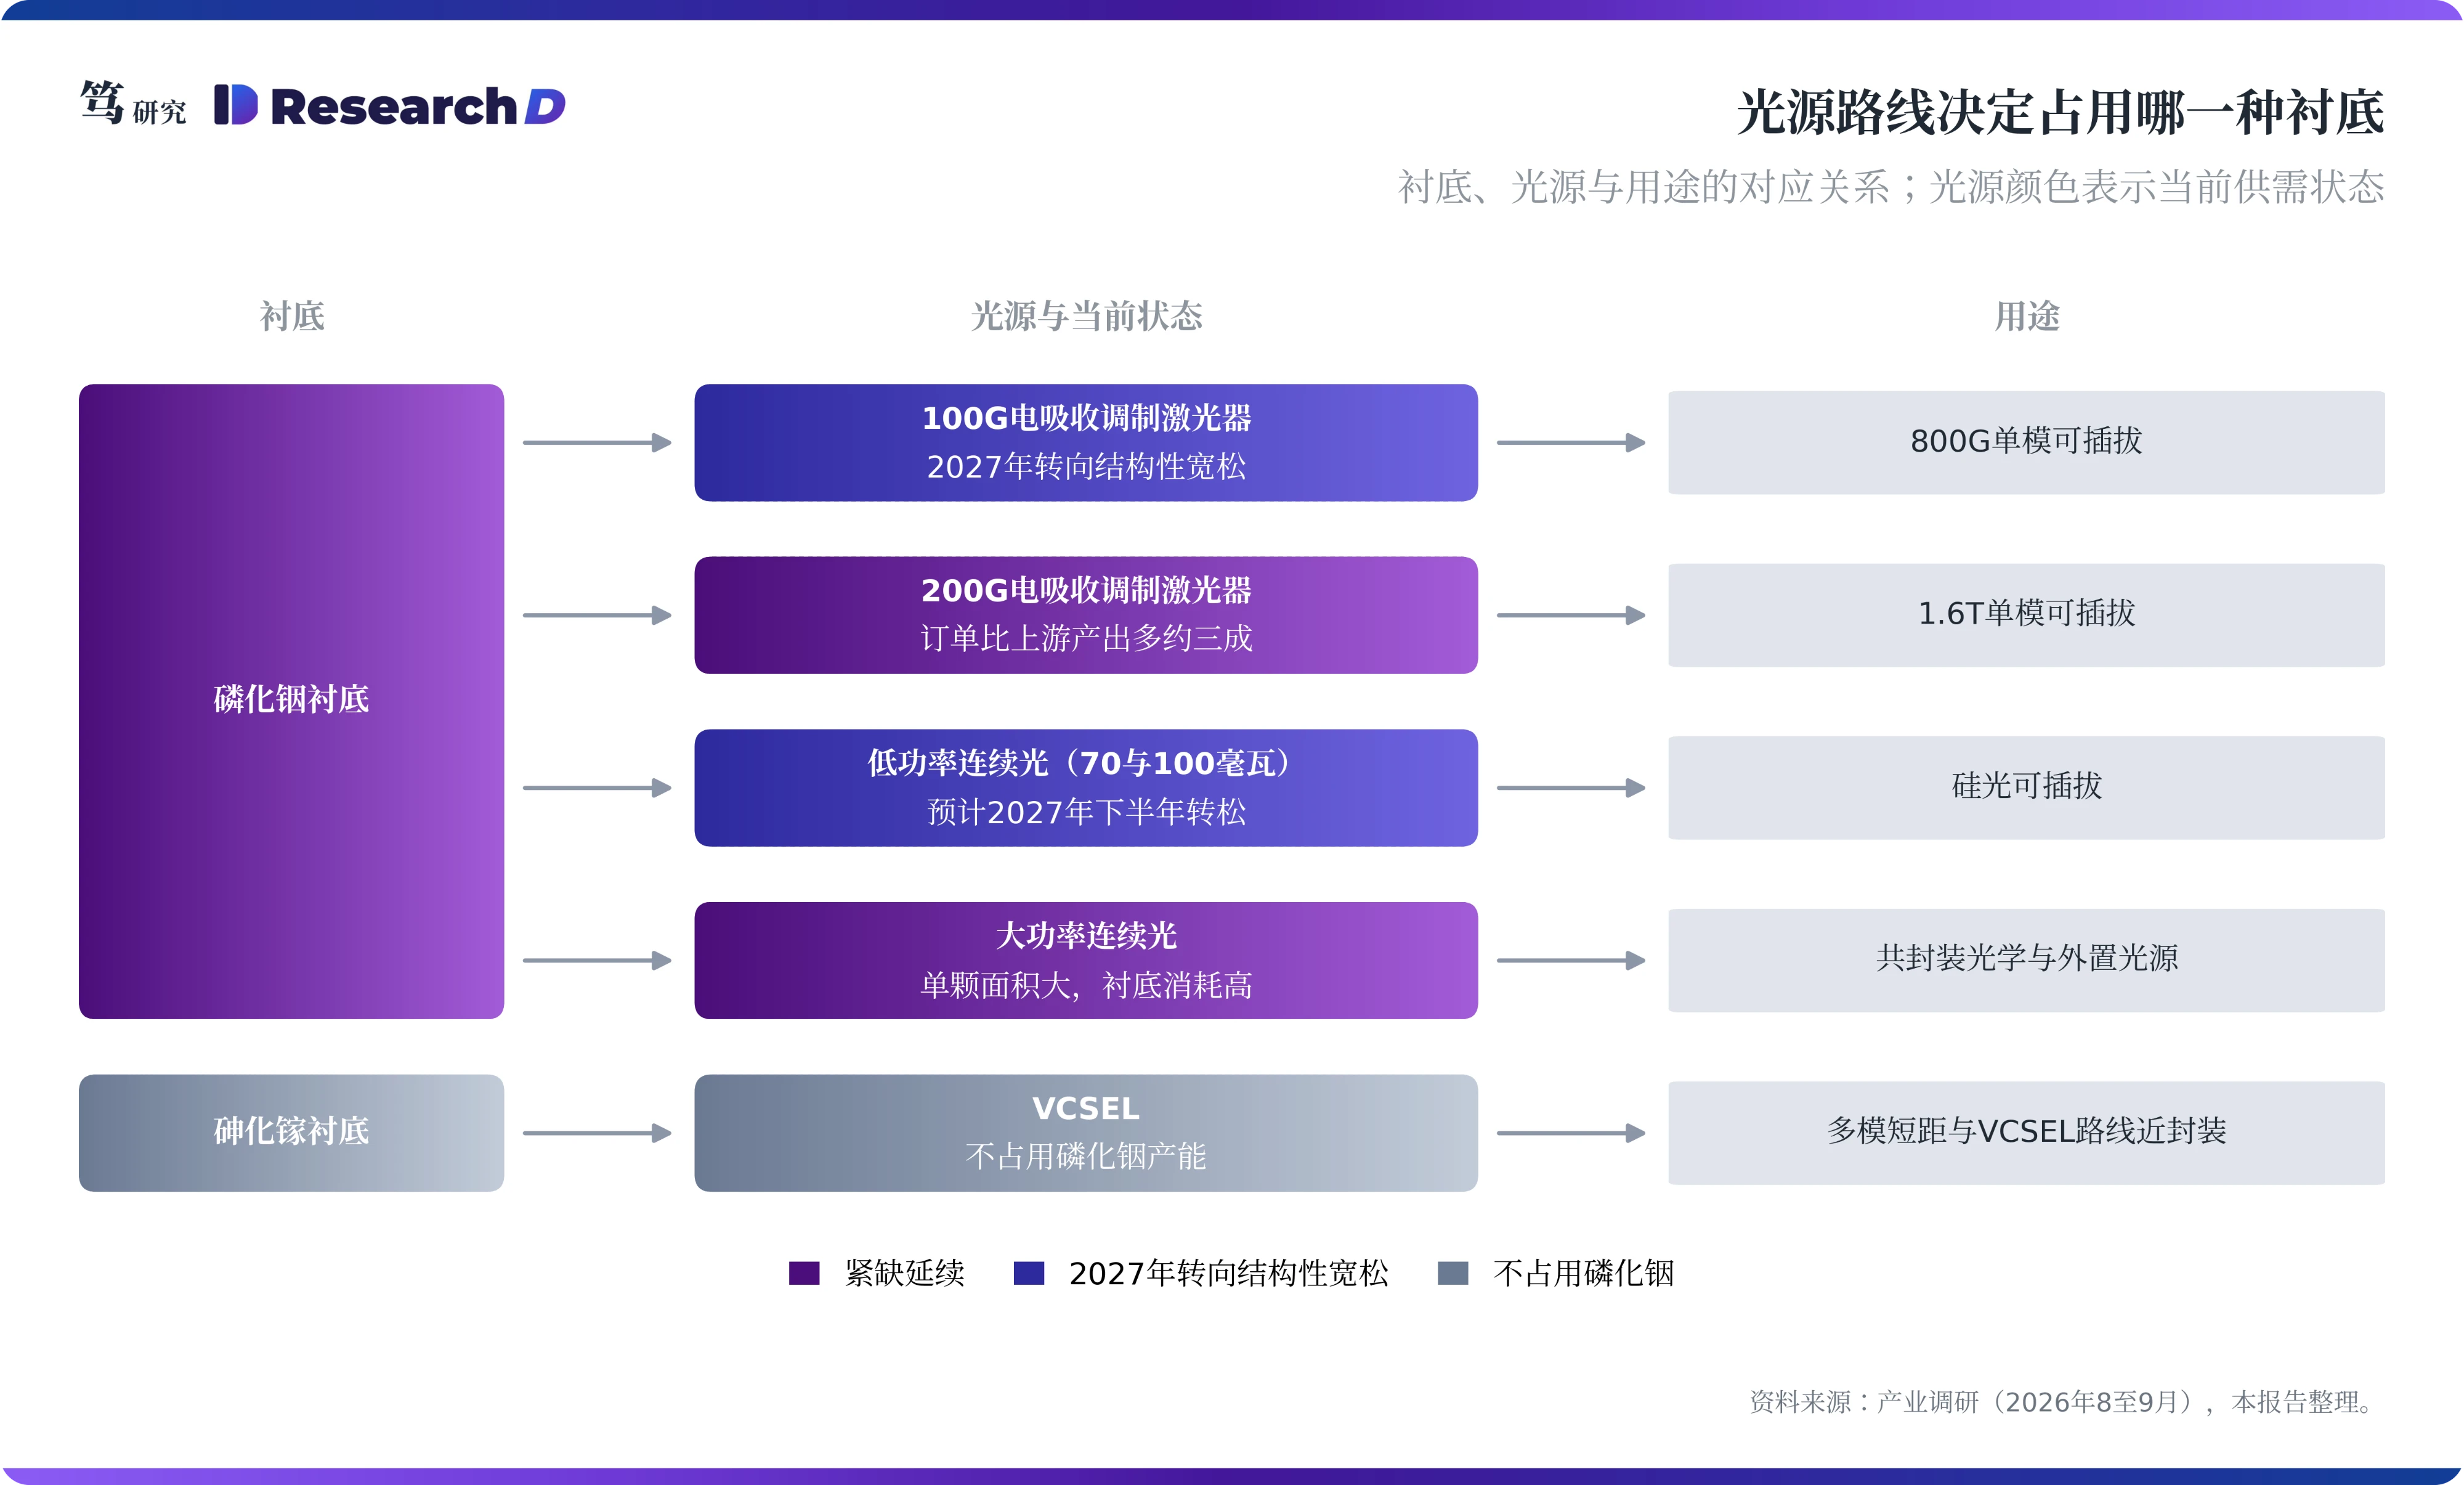
高阶光模块的出货量,由光芯片配额决定。1.6T真正的瓶颈在200G电吸收调制激光器与磷化铟产出,订单已比上游产出多约三成,客户认证决定的是准入资格,分到多少由配额决定。英伟达在2026年3月分别向Coherent与Lumentum投资20亿美元,附带采购承诺与产能优先权,头部买方已用股权锁定配额。配额的分配有明确的先后:Coherent与Lumentum优先供应北美头部客户,二线激光器厂商的出口集中在两家龙头供给不足的部分,这使得模块厂能拿到的激光器数量,取决于其客户结构与长协位置。
衬底一端的集中度,决定了配额掌握在谁手里。据调研,磷化铟衬底由住友电工与AXT两家合计供应近八成,中国自2025年2月起对铟相关物项实施出口管制,AXT中国工厂的出口需要逐单取得许可。衬底、外延、芯片三道工序都集中在少数厂商手中,下游模块厂的产能再大,能拿到多少合格激光器,取决于在这几家分配表上的位置。
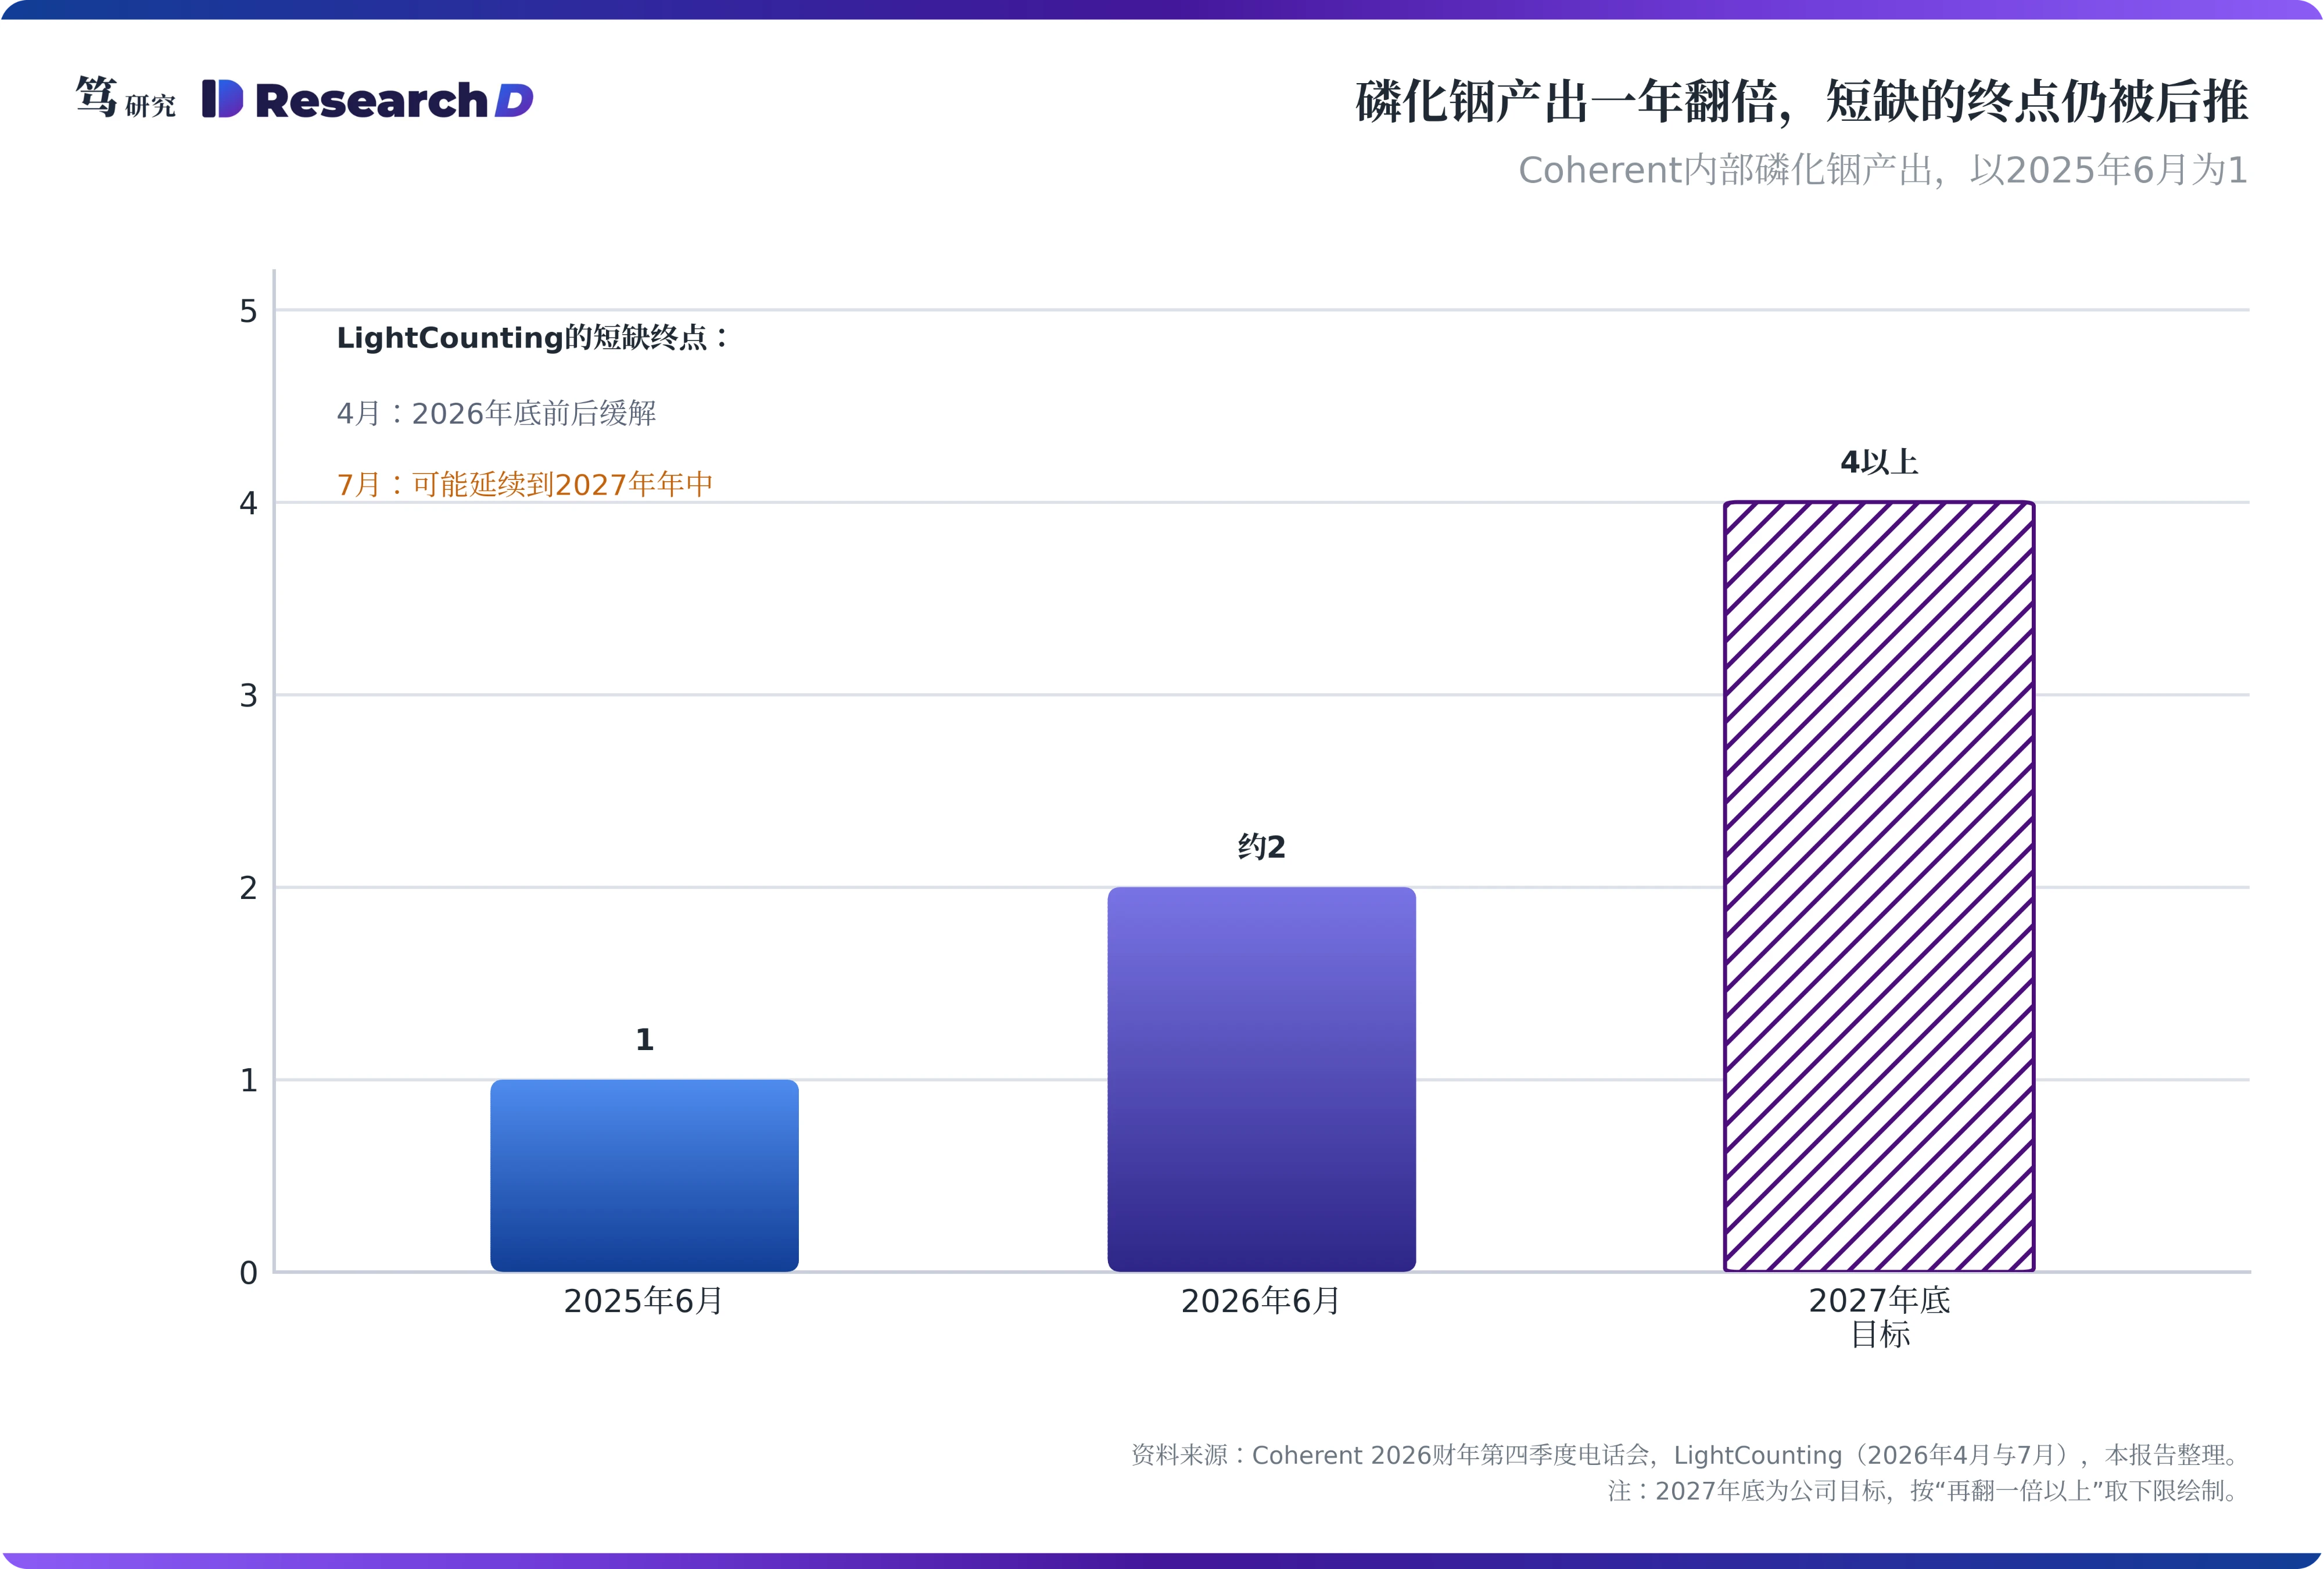
扩产在推进,但短缺的终点被一再后推。Coherent在8月的财报电话会上表示,其内部磷化铟产出在财季末同比翻倍,2027年底前还将再翻一倍以上,6英寸产线的器件产出为3英寸的四倍以上、单颗成本不到一半,同时近期不外销磷化铟激光器、长协延续至本十年末。LightCounting的口径则在变化:4月预计短缺在2026年底前后缓解,7月把2026年增速上调到73%,并称磷化铟激光器的短缺可能延续到2027年年中,重复下单在全行业蔓延。
配额的松紧按档位分化,低功率一档先松。笔者判断,率先释放的产能落在70毫瓦与100毫瓦连续光(CW)和100G电吸收调制激光器,这一档在2027年转向结构性宽松,预计在下半年;200G一档仍由良率与外延产能约束。国产厂商在100G电吸收调制激光器与70毫瓦、100毫瓦连续光上已批量供货,200G一档仍在导入,这决定了国产替代首先缓解的是低档位的缺口。据笔者了解,涨价集中在现货端,长协与大客户价年初以来基本平稳,缺货的价格弹性落在按现货采购的买方身上。这意味着1.6T的配额约束持续时间长于800G,而长协客户与现货客户在同一轮缺货里的成本差异明显。
三、CPO省下的是功耗,稀缺转向磷化铟衬底
CPO把功耗降下来,也改变了激光器的形态。英伟达称其硅光CPO交换机的能效为可插拔方案的3.5倍,所需激光器减少至四分之一,电信号损耗由约22分贝降到约4分贝;InfiniBand版本已在2026年上半年商用,以太网版本在下半年进入量产。据公开报道,其供应链包括台积电、富士康、Lumentum、矽品与天孚通信,首批客户为CoreWeave、Lambda与甲骨文。CPO把调制移到硅光芯片上,激光器变成外置的连续光光源。外置光源的设计也是为运维考虑:激光器是光链路中寿命偏短的部件,放在可插拔的外置模块里,故障时可以单独更换,避免因一颗激光器失效而更换整台交换机。
连续光降低了芯片工艺门槛,衬底面积的消耗未必同步下降。连续光把调制移出激光器芯片,芯片工艺门槛随之下降,依靠自供光芯片形成的稀缺性会被削平。但CPO所需的是大功率连续光,单颗面积明显大于电吸收调制激光器,减少的是激光器颗数,磷化铟衬底的面积消耗未必同步下降。笔者判断,CPO普及之后,稀缺会从芯片工艺转向衬底与外延产能,这一环节的扩产周期以年计。
也有绕开磷化铟的路线,但只覆盖短距。笔者在9月22日报告中梳理,硅光路线的NPO与CPO,光子来自磷化铟连续光激光器;而VCSEL路线的NPO方案以砷化镓为衬底,不占用磷化铟产能,适用于多模短距。这使得机柜之间的短距链路有一条分流路径,长一些的链路仍要回到磷化铟。CPO的普及还受复合良率、热设计与现场运维三方面的工程约束,笔者预计2027年之前Scale-out网络仍以可插拔光模块为主力,CPO先在交换机侧放量。CPO的光引擎由交换芯片厂主导设计,光模块厂的角色随之向光引擎制造与外置光源模块转移,插座由谁定义,决定了模块厂在新架构里的位置。
四、光模块需求看超节点化率,卡数与配比都在让位
光模块需求要按超节点化率重新推算。光模块需求约等于卡数乘以超节点化率再乘以每卡配比,其中卡数受产能封顶、每卡配比在下滑,超节点化率是唯一还在剧烈变动的量。以GB200 NVL72为例,柜内NVLink的聚合带宽约130TB/s(英伟达产品资料),全部由铜背板承担,这一部分带宽对光模块没有需求,光的需求集中在跨柜的Scale-up与Scale-out网络上。
每卡配比下滑、需求却仍在增长,靠的是超节点化率的上升。单个超节点越大,柜内被铜消化的流量越多,每颗芯片对应的光模块数量随之减少;但超节点的规模一旦跨出单柜,新增的跨柜链路又要用光来承接。两股力量相抵之后,光模块需求的增速取决于跨柜组网的比例上升得有多快,芯片出货量只是其中一个乘数。这也解释了为何芯片出货翻倍的年份,光模块需求未必同步翻倍。
每卡配比下滑的同时,单个光口的价值在上升。华为9月发布的昇腾960超节点采用NPO,公司称每个超节点用约5500个NPO光引擎单元替代约48000个800G可插拔模块,单个单元速率约7.2Tbps。光口的数量大幅减少,单个光口承载的带宽与价值同步上移,价值向高速率、低功耗与插座定义权集中。谷歌在Scale-out网络中引入光路交换,减少了电交换的层级,同时提高了对光模块链路预算的要求,光模块在这一架构下呈现数量下降、规格上移的特点。Scale-out网络也在收缩层级:交换芯片单片带宽由51.2T翻倍到102.4T之后,两层网络即可覆盖十万卡级集群,光模块的数量与速率结构随之重排。对光模块厂而言,能效成为继产能之后的第二个考核指标。
国产链条上,超节点化率对光模块需求的拉动表现得明显直接。国产芯片以规模弥补单卡性能,同样的算力需要连接的芯片数量多,跨柜组网的比例高,超节点化率每上升一档,对光互联的需求随之放大。国产超节点的规模正从数百卡向数千卡扩展,每扩展一级,就新增一层跨柜互联。这也是国产光模块需求与国产芯片出货量走势出现背离的原因:芯片出货受制于制程与存储产能,光模块需求则跟随组网形态变化。
五、投资含义:利润落在配额、能效与插座定义上
对“超节点还能再堆一代吗”这一问题,互联侧给出的答案是:柜内连得上,跨柜的规模由磷化铟决定。NVL72与NVL144仍在铜的可达距离之内,这一层的扩展没有障碍;NVL576由八个机柜组成,Scale-up第一次大规模跨柜,跨柜链路要靠光,光的供给又卡在磷化铟配额上。笔者判断,下一代超节点能做多大、能部署多少,受磷化铟产出翻倍的进度约束,这也是Coherent与Lumentum的产能扩张需要按季度跟踪的原因。
互联段的约束何时变化,看衬底产出、预测修正、跨柜介质、超节点化率与长协价格。第一,Coherent与Lumentum每季度披露的磷化铟产出与6英寸良率,这是配额松紧的一手读数;第二,LightCounting等机构对短缺结束时点的修正方向,4月到7月已后推一次;第三,NVL576跨柜链路与Feynman Scale-up的介质定案,这决定光进入Scale-up的规模;第四,国产超节点的部署节奏与超节点化率;第五,800G与1.6T光模块长协价格的年度调整,以及Coherent与Lumentum对激光器长协价格的表述。任何一项出现反向变化,互联段的排序都需要重估。
互联段的利润落在配额、能效与插座定义三个位置上。中际旭创上半年营收417.78亿元、同比增长182.49%,归母净利润136.51亿元、增长241.70%,海外收入占比近95%,其弹性来自高速率份额与能效,单位比特功耗的差距在机柜功率受电力约束时,会直接转化为可装机算力的差距;新易盛上半年营收209.10亿元、增长100.34%,归母净利润75.29亿元、增长90.98%,逻辑相同。光芯片一侧,源杰科技的高毛利来自连续光的良率与规模,200G一档仍在爬坡;纳真科技港股招股书显示,其光芯片业务毛利率由2025年的−121%转为2026年上半年的40.7%,主要来自75毫瓦连续光激光器芯片在一季度的规模量产;但这块业务上半年收入约8500万元,仅占公司收入的1.6%,利润受益于缺货,2027年低功率一档宽松后先承压;长光华芯的100G电吸收调制激光器仍处在让利导入头部客户的阶段。天孚通信对应CPO与光引擎的无源器件,其相关业务的放量节奏与CPO交换机的出货同步,时间上先于可插拔模块的代际切换,光迅科技布局VCSEL路线的NPO方案。云南锗业的磷化铟衬底,价值取决于认证进度。铜的一侧,兆龙互连与沃尔核材的高速铜缆绑定机柜内铜背板需求,与国产超节点分属两套组网逻辑,边界随速率上移而收缩;448G代际可达距离进一步缩短,是铜缆厂商的中期风险,而有源铜缆在机柜之间的短连接上提供了一段缓冲。
上行风险来自超节点跨柜提前放量。若NVL576与国产超节点的跨柜规模扩张快于预期,光在纵向扩展中的用量会提前放大,磷化铟配额的紧张程度随之上升。
下行风险来自重复下单的回吐。LightCounting已提示重复下单在全行业蔓延,若磷化铟产出如期翻倍而终端部署放缓,重复订单回吐会让缺货溢价迅速收窄,二线厂商先受影响。
技术路线风险来自短距方案的分流。若线性驱动可插拔光模块与VCSEL路线在短距链路上的份额扩大,磷化铟激光器的需求增速会低于笔者的判断,配额紧张的持续时间随之缩短,光芯片厂商的溢价窗口提前关闭。
以上内容不构成任何投资建议,请风险自担。