2026.10.11 | AC | Optical | NVDA 1.6T Optical Module Supply Winners
原标题:英伟达1.6T光模块:中际旭创、新易盛赢在激光器,天孚与Fabrinet还在等配额
摘要
- Fabrinet的英伟达1.6T光模块首年业务为何出现反常下滑;
- 200G激光器短缺如何导致自研渠道与外购渠道分化;
- 厂房满载时新增产能如何被非英伟达业务占用。
英伟达前两代自研光模块首年均由Fabrinet代工,1.6T首年这条渠道却缺200G激光器。激光器由英伟达分配,自带货源的模块厂先交付。这使得新厂房先服务其他客户,英伟达业务修复要等激光器放量。其中,天孚通信有源业务同受约束,无源业务因不用激光器未受波及。
英伟达前两代自研光模块上市的第一年,几乎都在Fabrinet的泰国工厂生产。1.6T的首年已经到来,Fabrinet来自英伟达的收入却连降两年,按公司年报粗略计算,2026财年约为7.6亿美元。市场的主流解释是份额被中国模块厂取代,等泰国新厂房Building 10投产就能收复。这一解释与英伟达自己的采购节奏对不上。
一、英伟达业务下滑分两段:800G属于正常外移,1.6T首年出现反常
英伟达的光模块采购有一套固定节奏,新一代产品的首年在Fabrinet自制,此后大部分量转给外购厂商。这一节奏在2024年初已有记录:英伟达部署首年的光模块多在Fabrinet内部生产,之后把大部分量分给Coherent与中际旭创,当时的400G与800G正是按此推进。Fabrinet管理层在2026年8月的投资者会议上也确认,早期公司是英伟达400G与800G的唯一制造商,此后英伟达转向多家供应,其中既有Fabrinet代工的自研设计,也有向其他厂商采购的设计。年报数据与这一节奏吻合:英伟达占Fabrinet收入的比重在2023财年为12.5%,800G放量的2024财年升至35.1%,2025财年与2026财年分别回落至27.6%和16.3%。
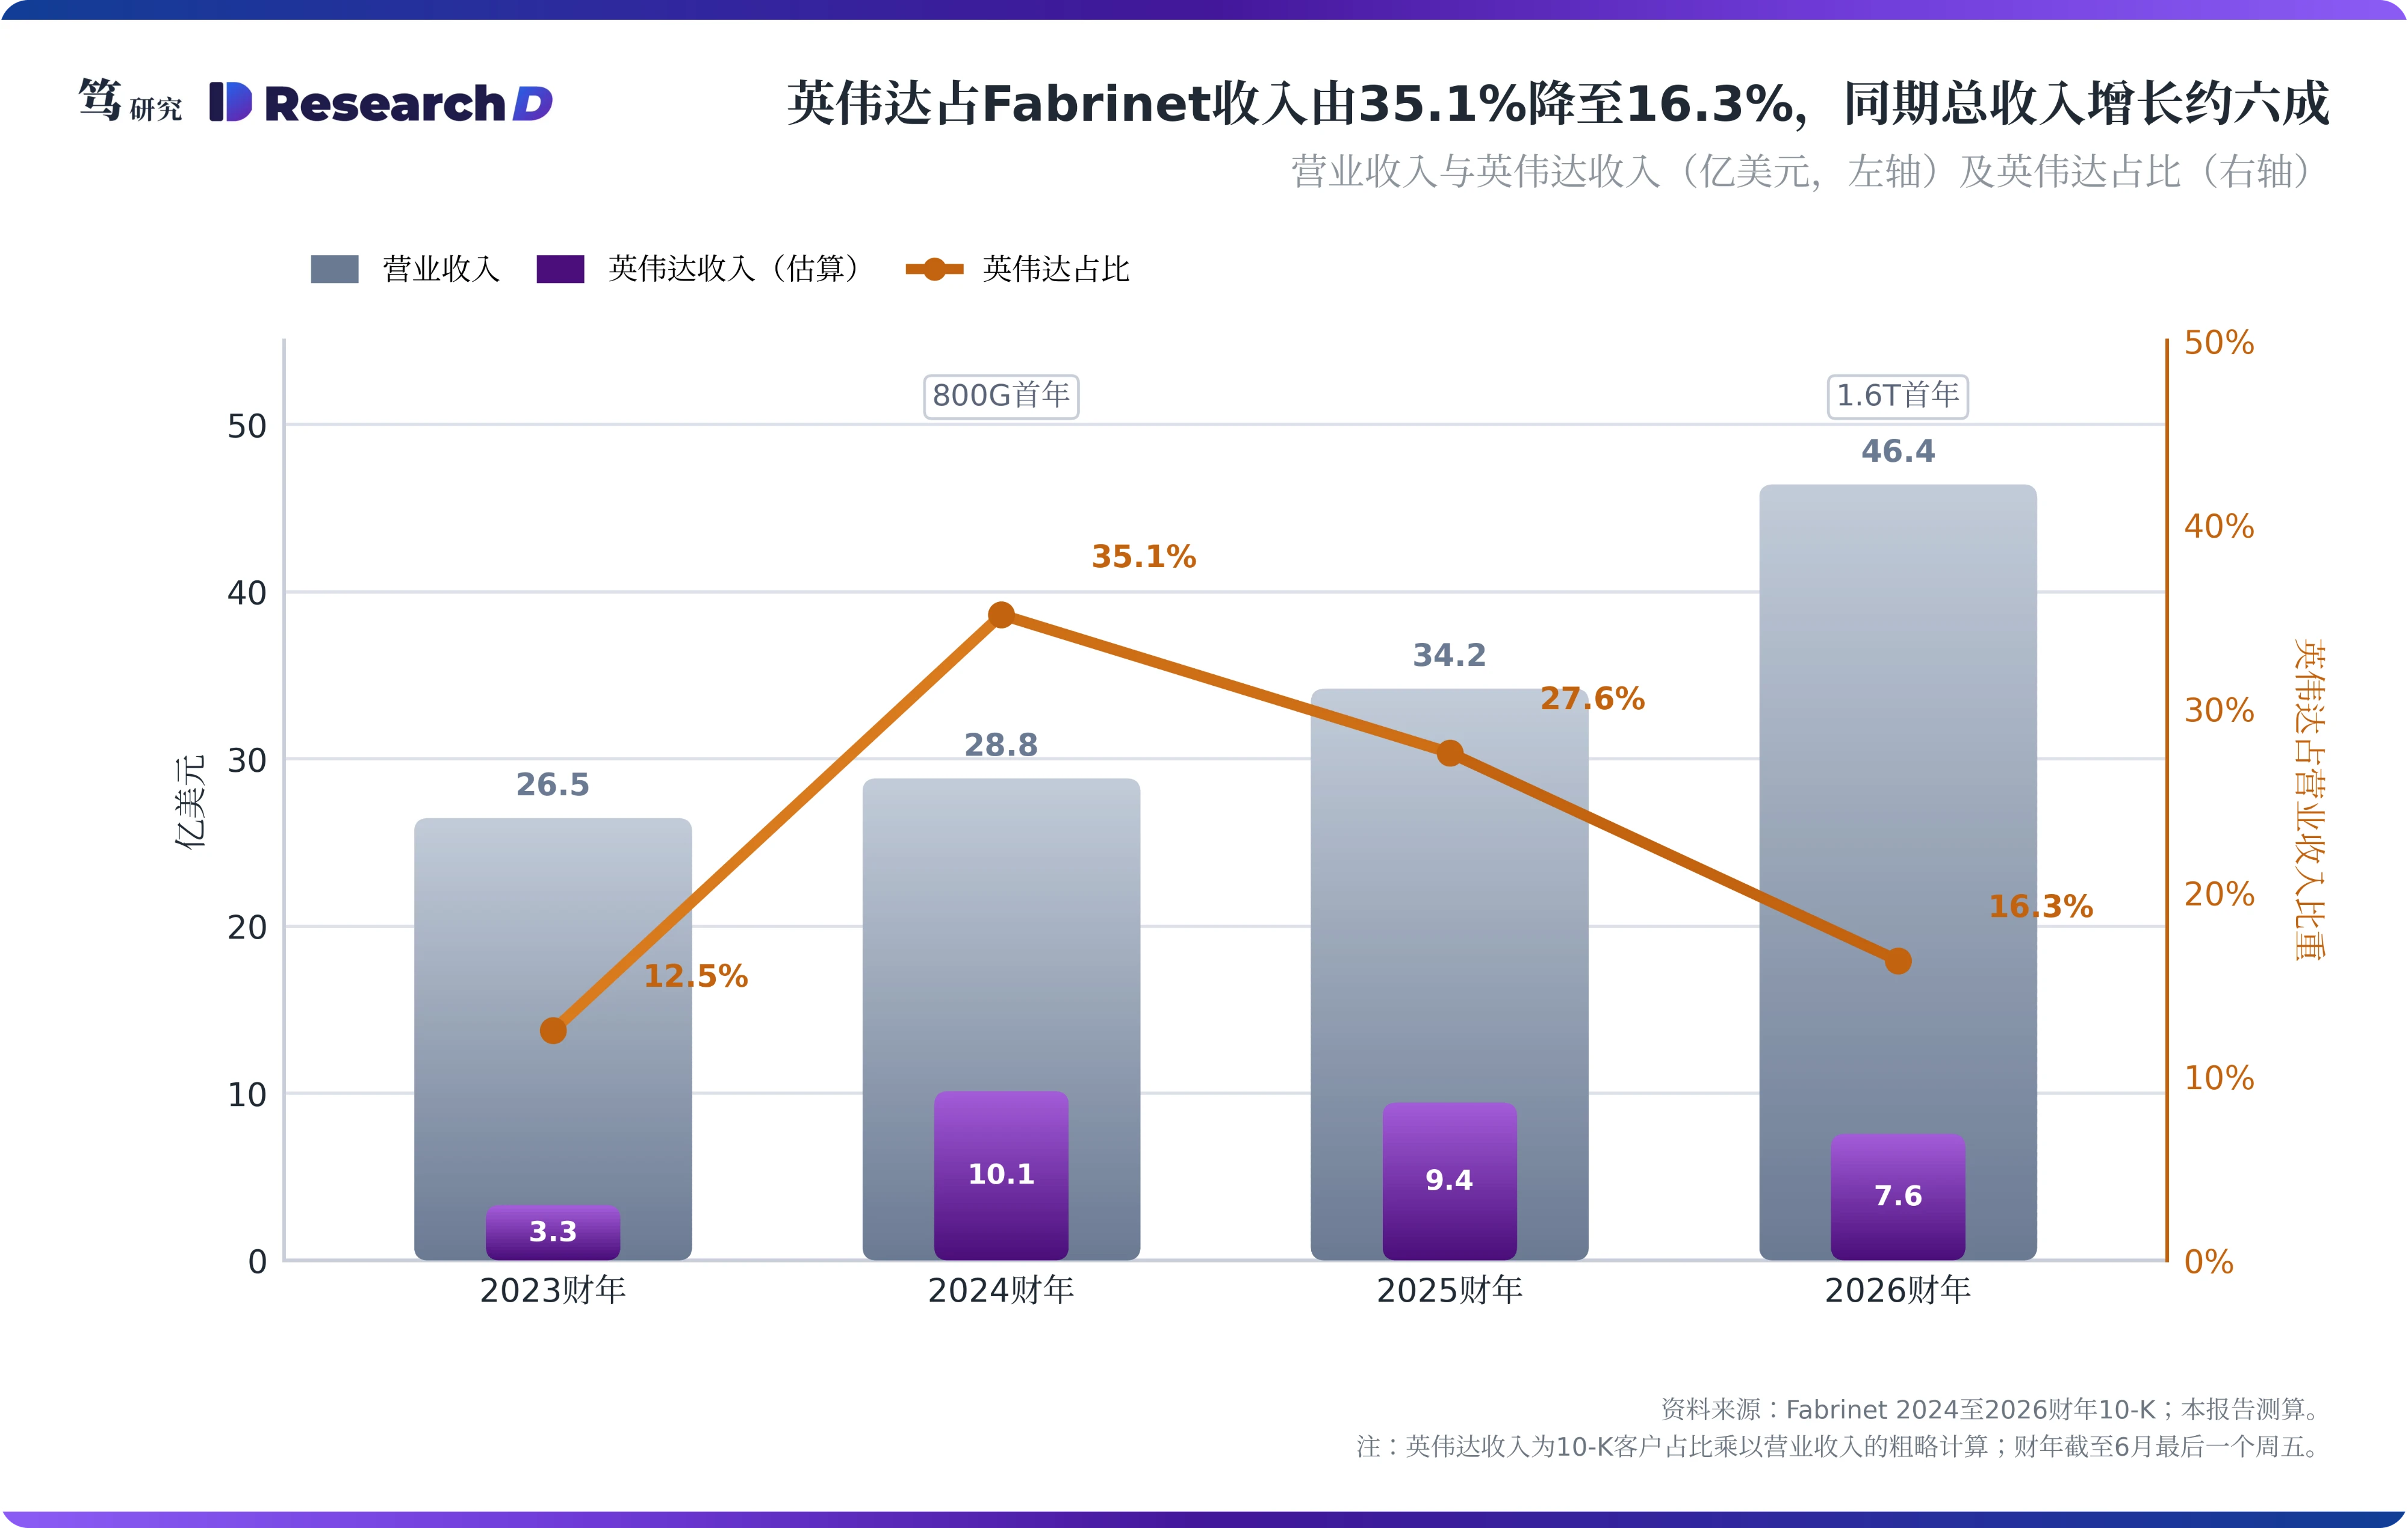
按这一节奏,800G进入第二年后的份额外移在预期之内。换句话说,“份额被中国厂商取代”的解释对800G成立,2025财年的回落属于正常外移。反常出在1.6T。按惯例,1.6T首年本应由Fabrinet承担多数产量;但据调研了解,英伟达自研渠道(天孚通信做光引擎、Fabrinet组装测试)只占英伟达1.6T采购的三成左右,中际旭创约占一半。管理层在2026财年四季度业绩会上也把1.6T何时贡献英伟达收入的问题交由英伟达回答,称这属于英伟达的产品发布节奏。
这一缺位发生在需求增长、厂房满载的时期。需求一侧,英伟达2027财年二季度网络收入环比增长18%并创新高(公司业绩会);厂房一侧,Fabrinet泰国厂房在2026年3月季度已按名义产能满负荷运转(见第三节)。需求与厂房两项条件都已具备,1.6T首年的缺位就需要到物料一侧找原因。
二、1.6T首年的瓶颈在激光器,自带货源的模块厂先完成交付
1.6T首年的约束在200G激光器,Fabrinet与上游都给出了一手表述。笔者9月10日报告分析,1.6T的出货由200G EML与磷化铟产出决定,订单比上游产出多约三成。Fabrinet在2026财年二季度业绩会上已把200G单通道产品(800G与1.6T)受限的主要原因指向EML;到三季度,短缺扩大到激光器、内存与部分ASIC,管理层称出货与收入明显低于需求,若无供应约束,Datacom收入本会大幅刷新纪录。实际读数是2026财年前三季度Datacom收入分别为2.73亿、2.78亿和2.60亿美元,三季度环比下降约6.4%(公司季报),四季度管理层称基本持平。前文回答了配额决定出货量,本节回答配额落到了谁手里。
自研渠道没有独立的激光器货源,它能拿到多少,取决于英伟达为自研设计锁定并分配了多少。这条渠道由英伟达设计,天孚通信把激光器芯片封装成光引擎,再由Fabrinet完成模块组装与测试;其中的200G EML以博通为主,2025年10月起引入Lumentum作为第二来源(产业链调研)。天孚的客户结构印证了这一分工,2023至2025年第一大客户Fabrinet占其营收的比重分别为53.61%、61.69%和63.31%,2025年对应销售额约32.7亿元(公司年报)。采购条款则决定了这条渠道的被动位置。Fabrinet 2026财年年报写明,关键物料通常以标准采购订单购买,没有签订长期供货协议,部分关键物料依赖单一来源,更换来源需要客户或其终端客户重新认证;管理层在二季度业绩会上也提到,引入第二家激光器来源须经客户批准。四季度业绩会上,管理层把高关注度元件的分配描述为客户、供应商与公司之间的三方安排,称公司持续拿到属于自己的一份,同时承认部分元件的需求高于可得供给。这意味着,Fabrinet英伟达线能拿到的激光器数量由英伟达的分配决定,加价采购与自行换源都需经客户同意。
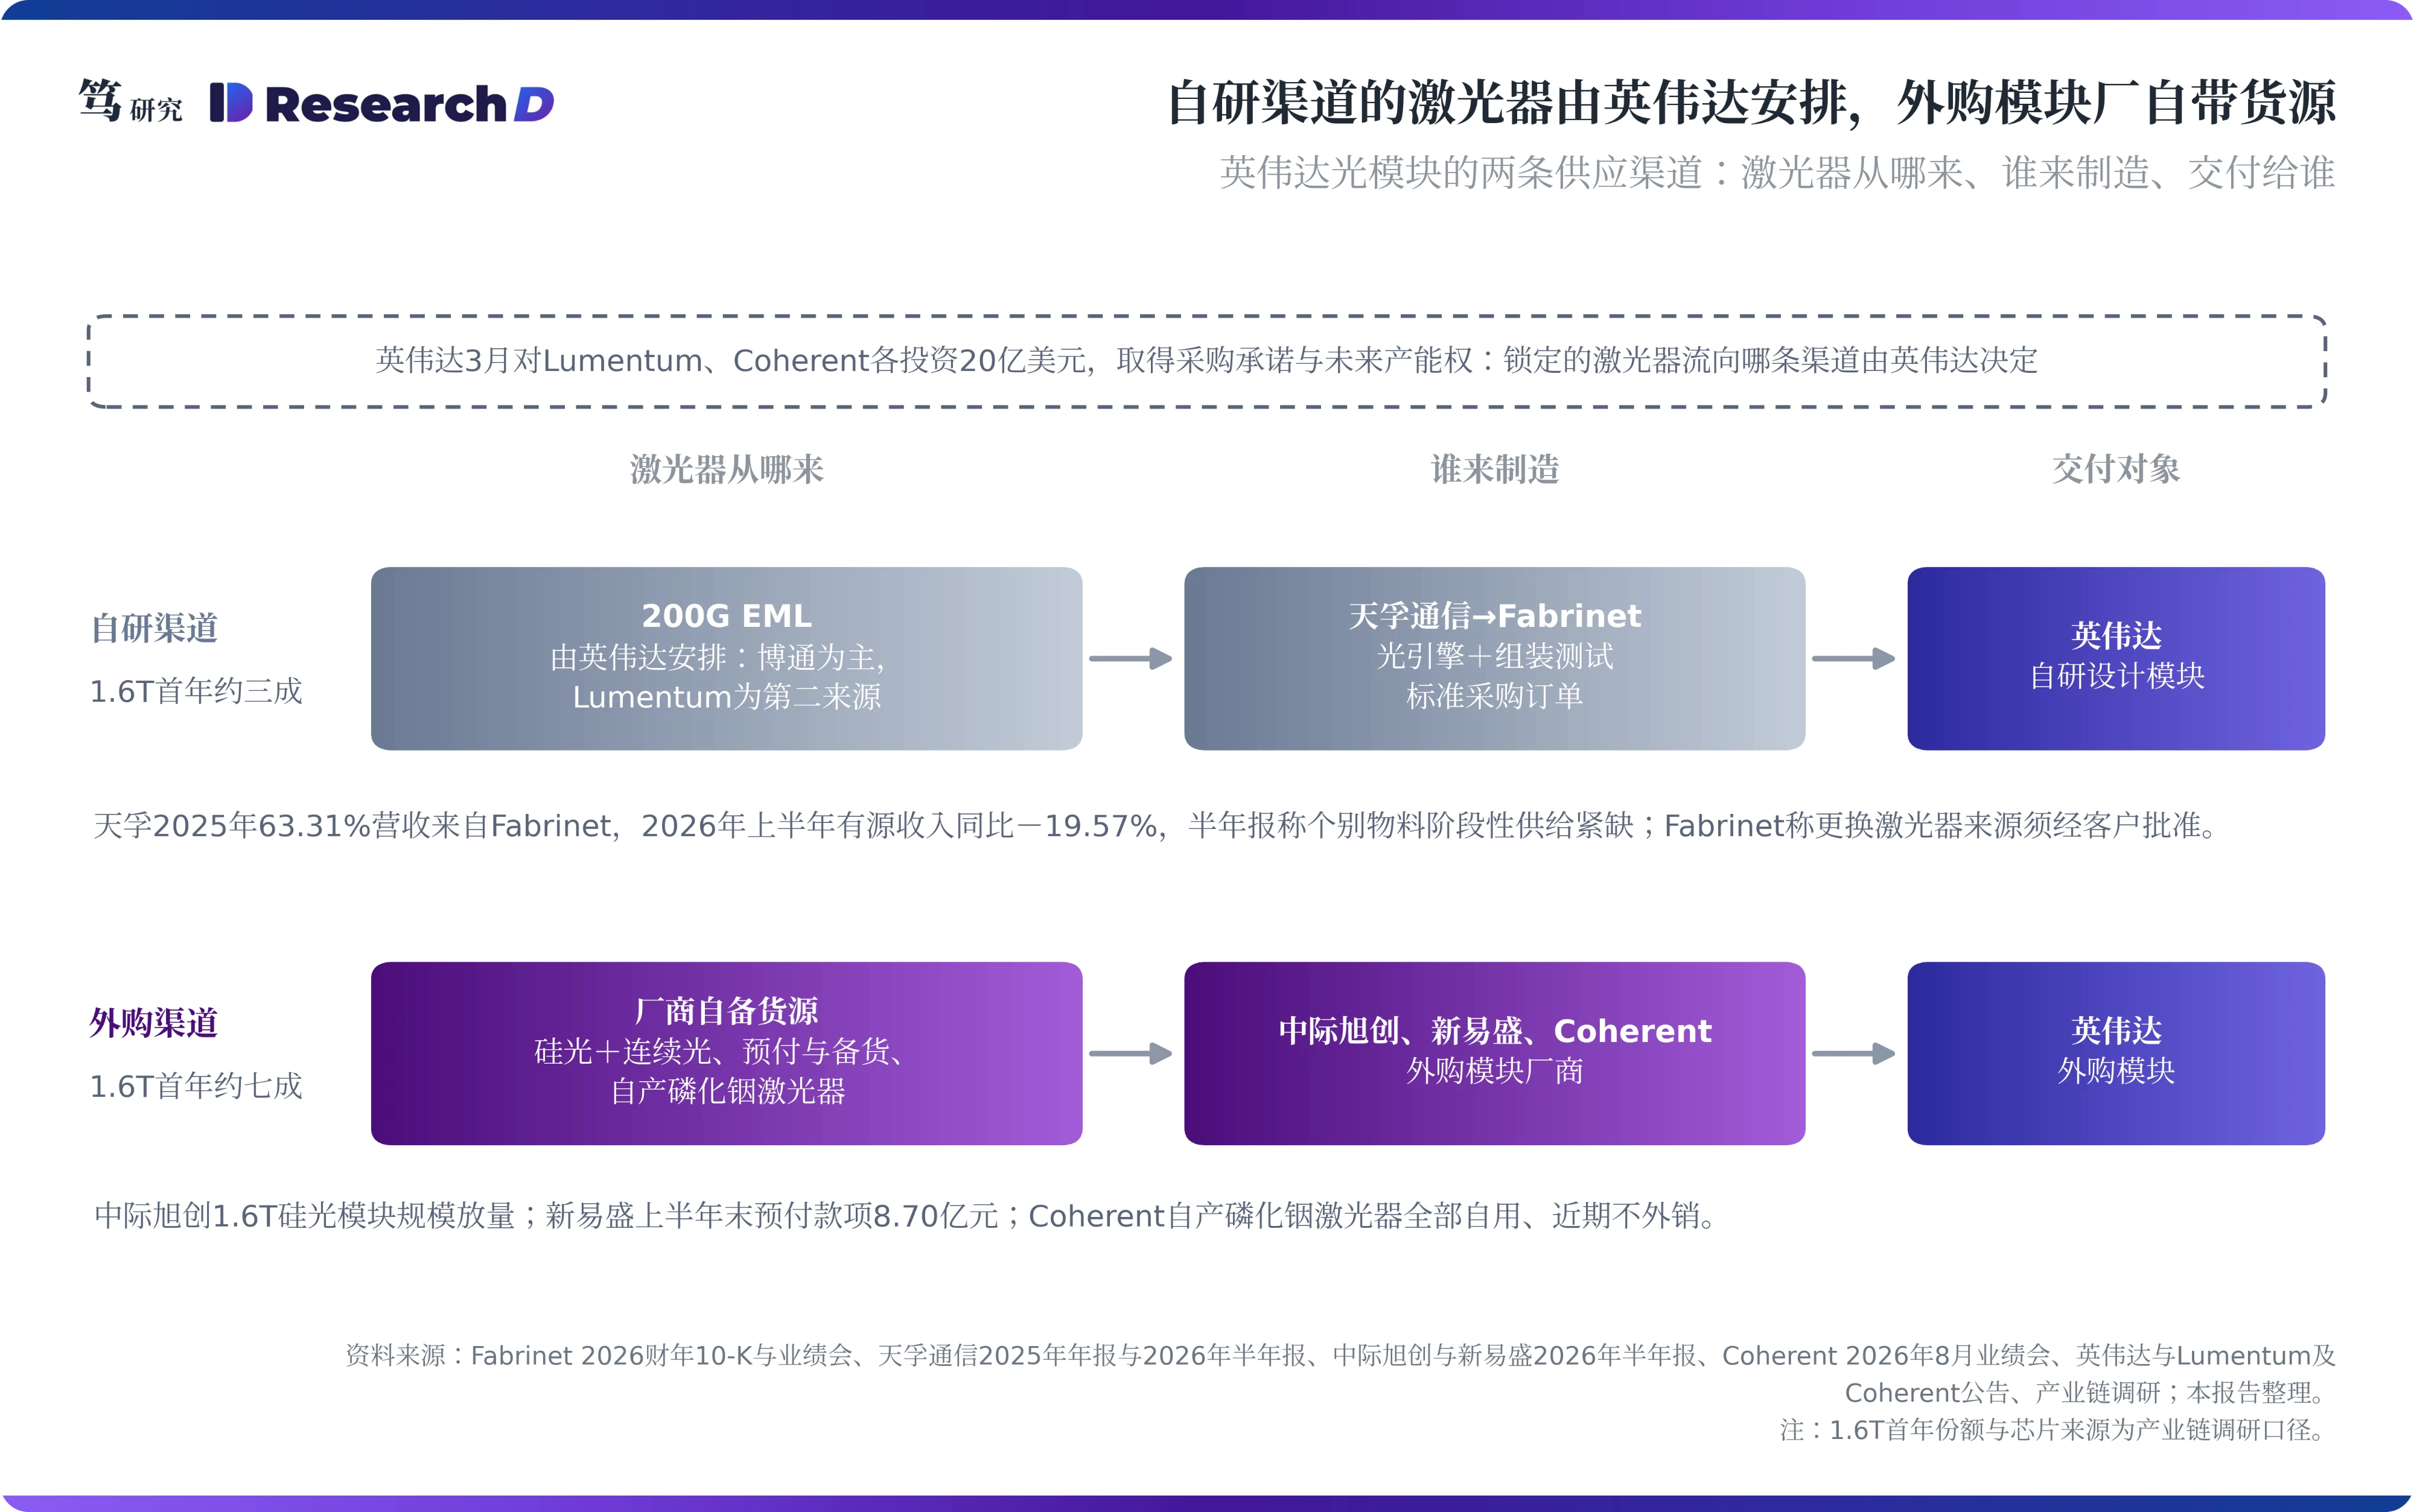
同一时期,手里有激光器的模块厂先完成了交付。据调研了解,2025年9月EML转为卖方市场后,天孚按订单向上游备货、没有自行囤料,一度断料,英伟达的部分交付由自4月起提前备货的新易盛承接。外购厂商各有取得激光器的办法。中际旭创的1.6T硅光模块已进入规模放量阶段,硅光方案以连续光激光器加硅调制器替代EML,可以部分绕开200G EML的约束。新易盛在调研中表示,前期针对核心原材料做了充分的备货与锁定安排,二季度起供应紧张逐步缓解,上半年末预付款项升至8.70亿元。Coherent在8月业绩会上表示,自产的磷化铟激光器全部用于自家收发器,近期没有外销计划。英伟达自身则在3月2日分别向Lumentum与Coherent投资20亿美元,两份非排他协议都附带数十亿美元的采购承诺与激光器产品的未来产能使用权(两家8-K公告)。由此可见,激光器紧缺时交付顺序按货源归属排列,自带货源的厂商先交付,依赖英伟达分配的自研渠道排在后面。
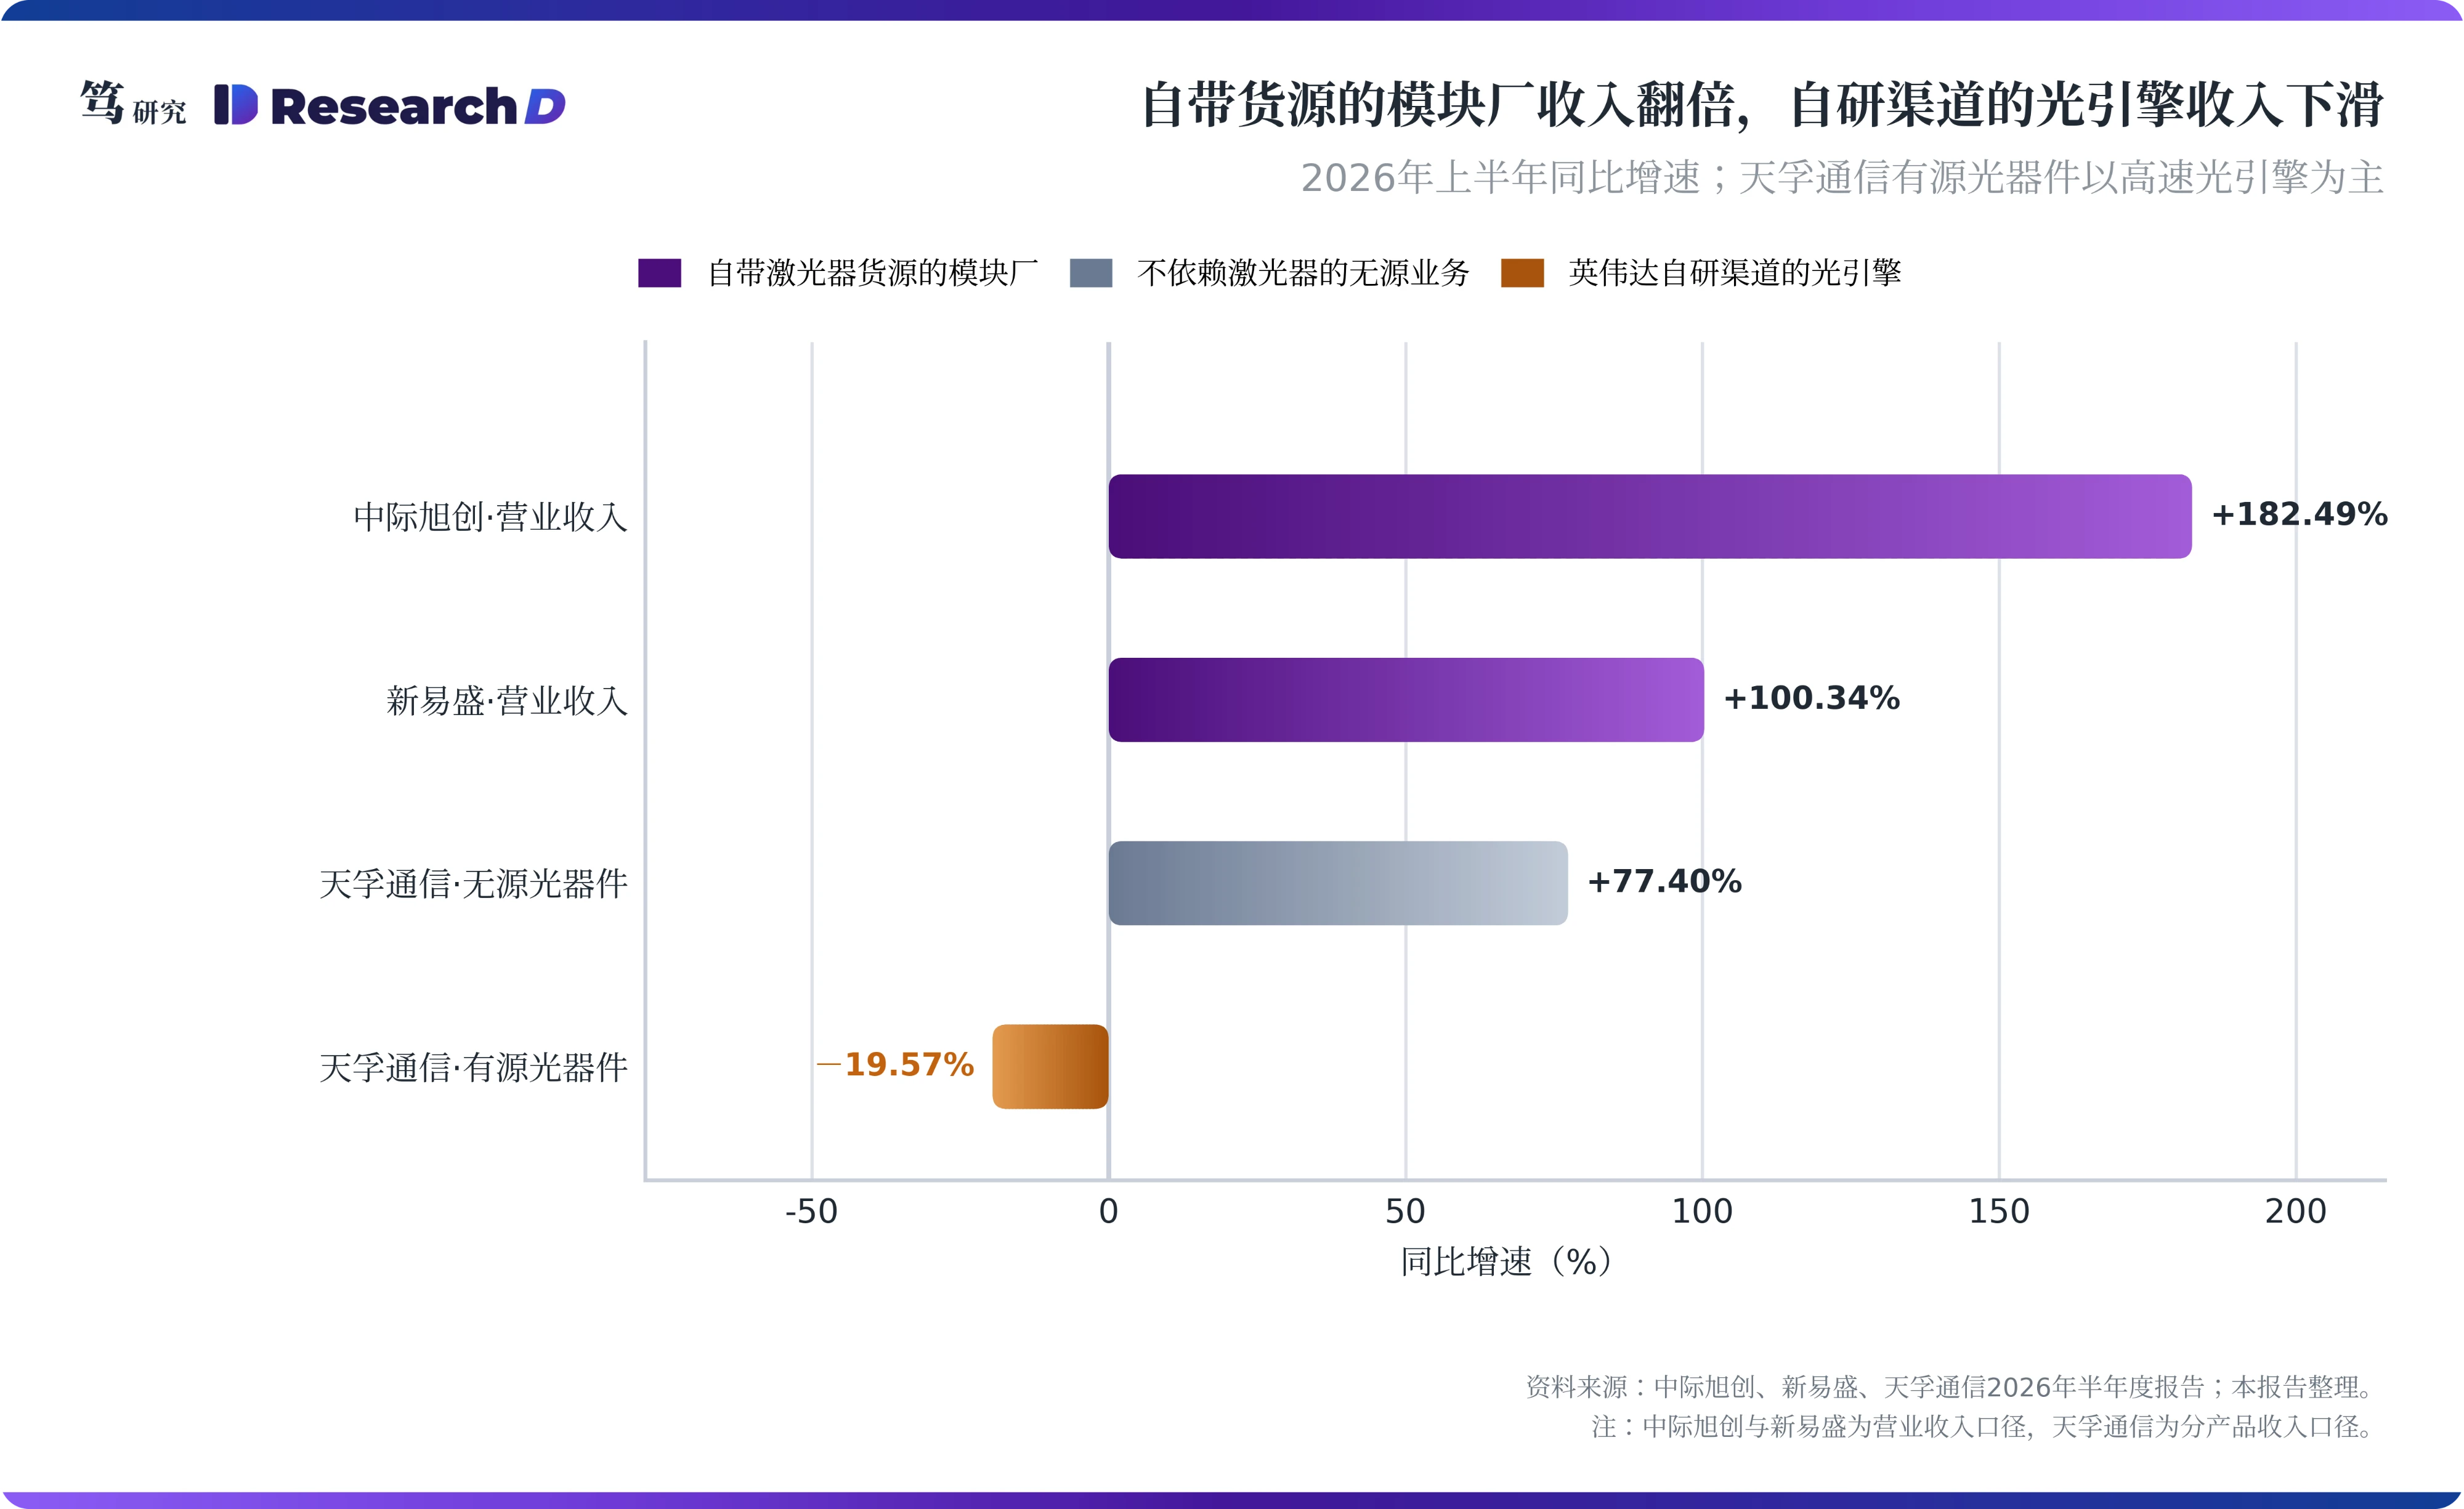
收入分化印证了这一交付顺序。天孚通信2026年上半年有源光器件收入12.60亿元,同比下降19.57%,半年报归因于个别物料阶段性供给紧缺;公司7月的披露给出了具体原因,上半年受200G EML芯片供应紧张影响,有源产品线只进行小量生产。同期中际旭创营收同比增长182.49%,新易盛增长100.34%(两家半年报)。同处英伟达供应链,自研渠道的光引擎收入下滑,自带货源的模块厂收入翻倍。
DSP、内存与部分ASIC同样紧缺,但这些约束对各家模块厂基本同向。所以两条渠道之间的落差,本文推测在激光器路线与货源归属上:自研渠道依赖英伟达分配的EML,外购渠道的厂商或转向硅光路线,或以预付与备货锁定物料。这使得自研渠道的出货受制于激光器,厂房扩建改变的只是组装环节。回到开篇的问题,Fabrinet英伟达份额要修复,前提是英伟达分给自研渠道的激光器增加。
三、厂房已经满载,新增产能被英伟达以外的业务占用
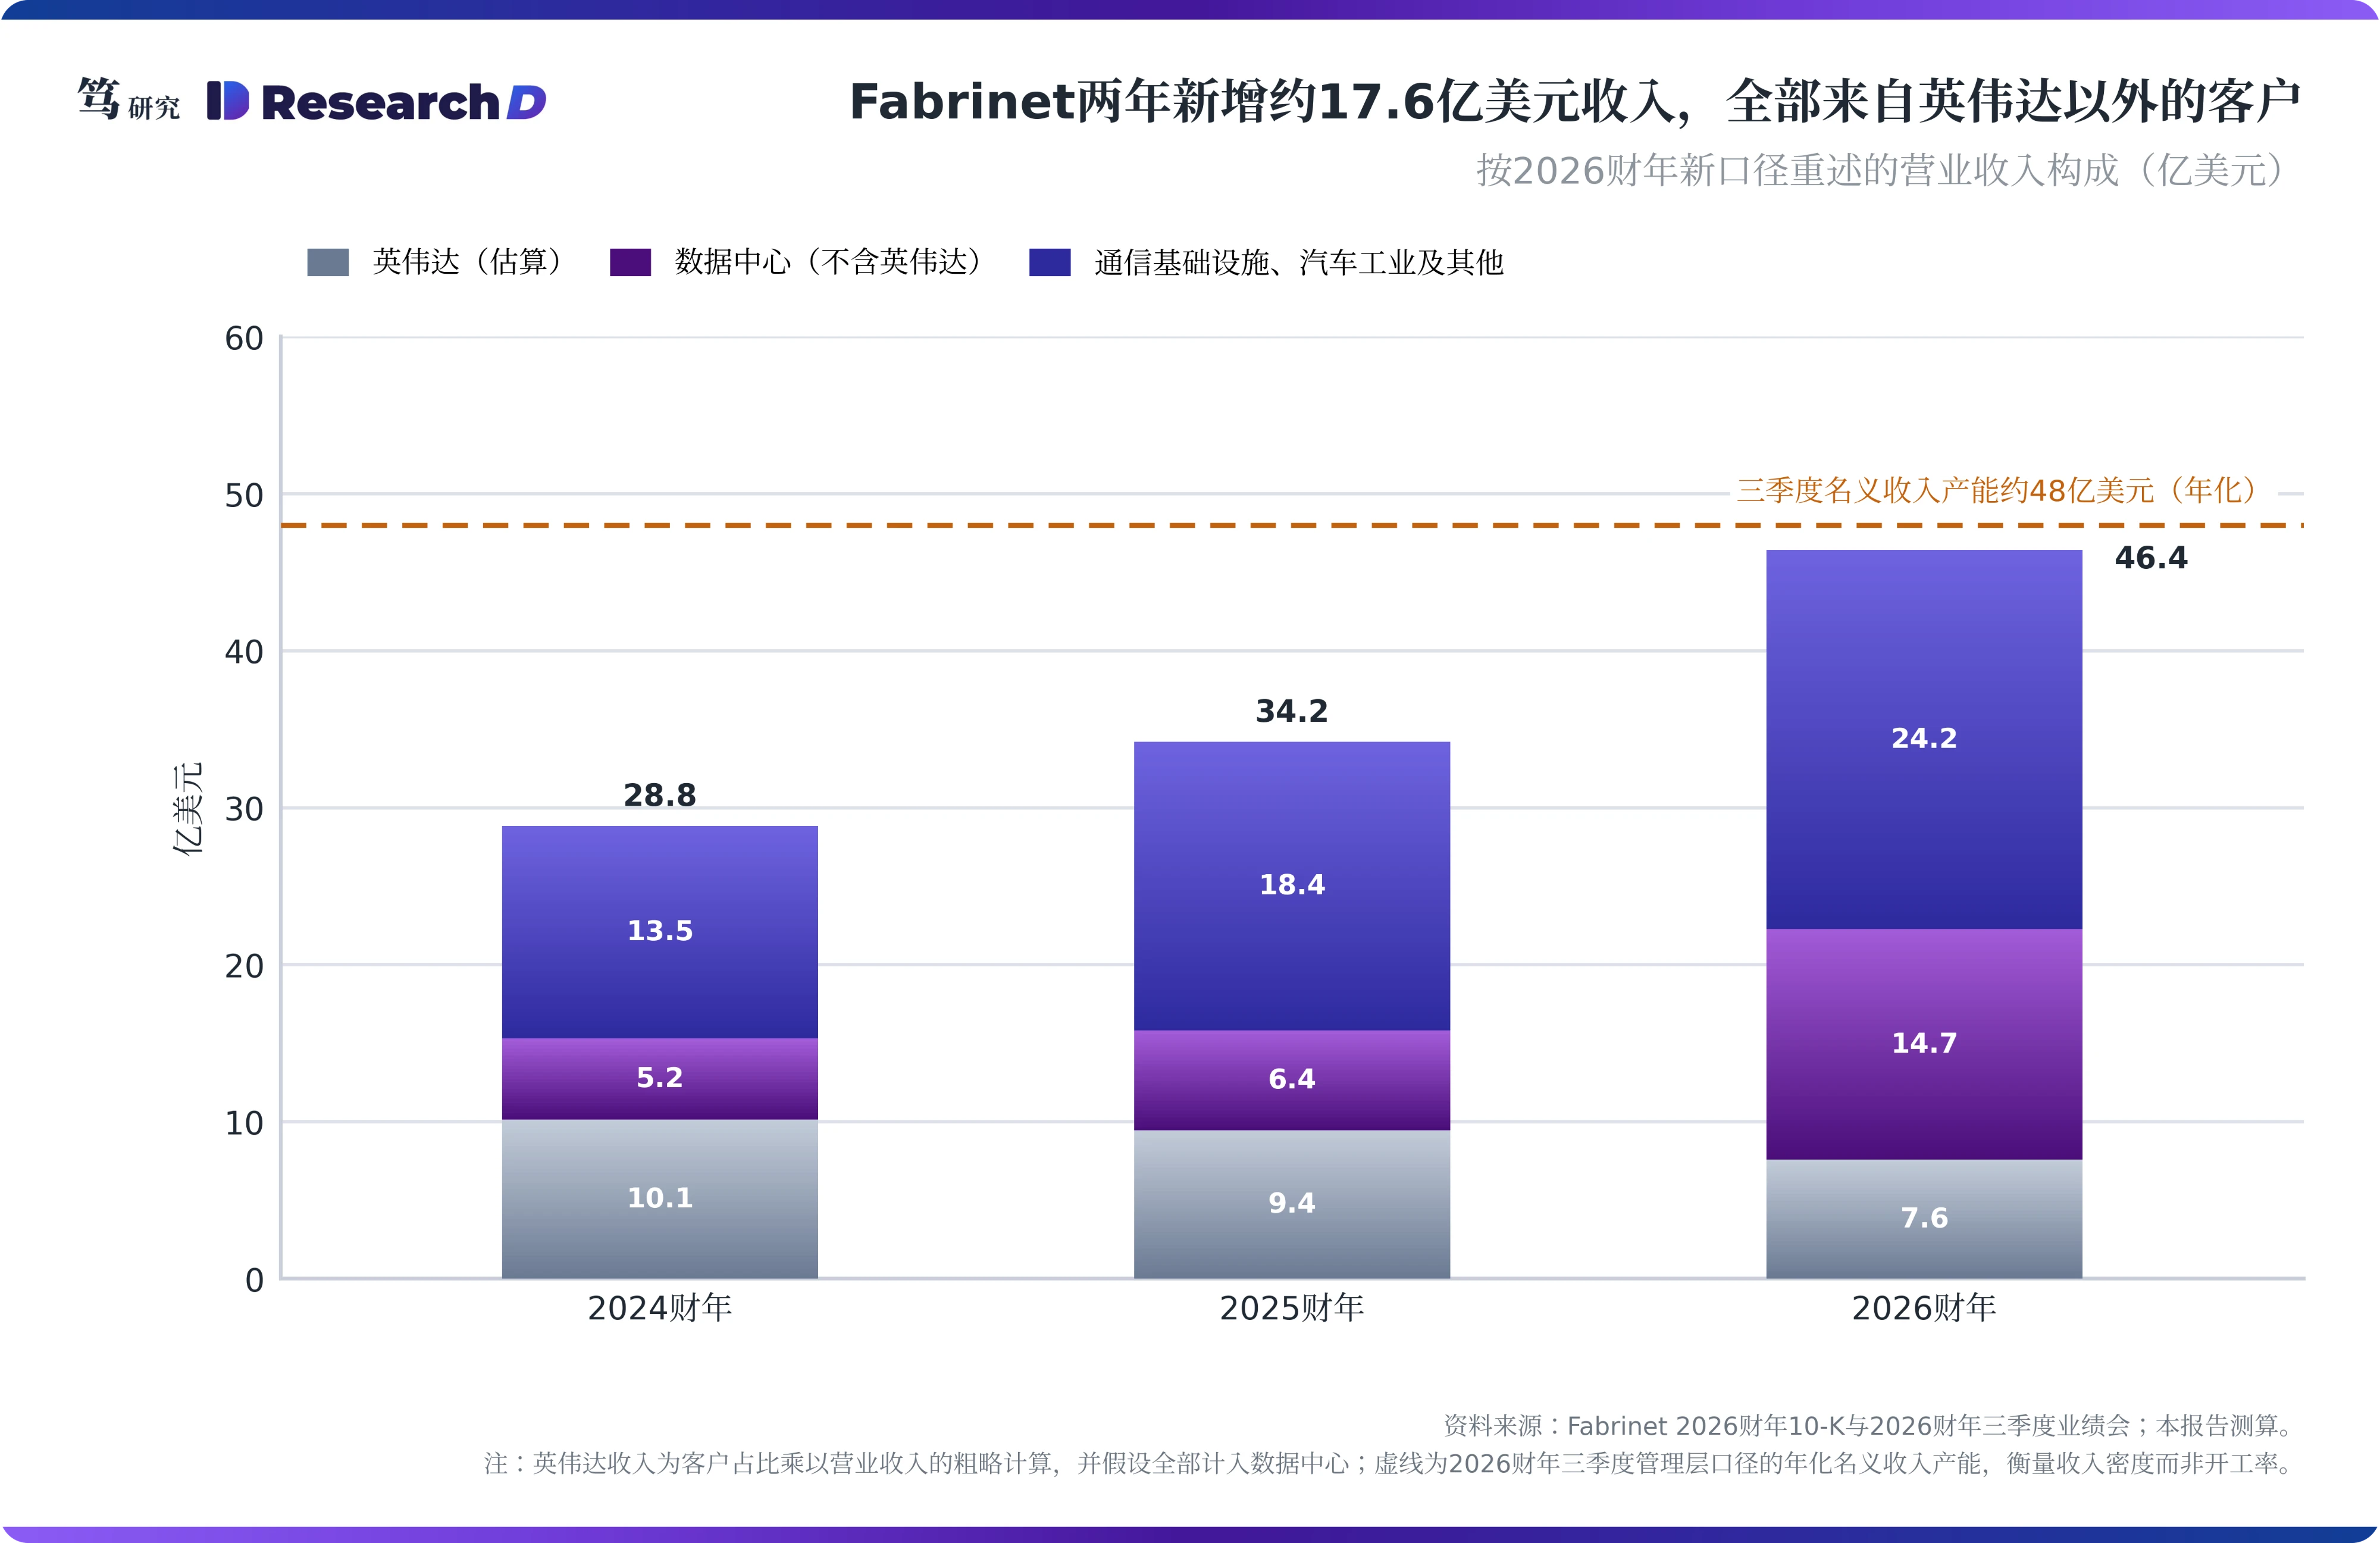
按管理层口径,Fabrinet的泰国厂房在2026年3月季度已按名义产能满负荷运转。三季度业绩会称现有厂房约可支持48亿美元年收入,当季年化收入约48.6亿美元,粗略计算约为名义产能的101%。四季度年化收入约52.6亿美元,管理层称已高于原先估计的产能;Pinehurst办公楼改造为厂房后,产能提高到55亿至58亿美元。需要说明的是,这一比值衡量的是收入密度,公司未披露开工率。管理层也提到,单位面积收入在上升,原因包括产品结构转向DCI这类体积小、单价高的产品,以及空间利用效率提高。
满载的产能主要被英伟达以外的业务占用。按2026财年年报的新口径,数据中心收入由2024财年的15.30亿美元增至2026财年的22.25亿美元,通信基础设施由7.67亿美元增至15.46亿美元。假设英伟达收入全部计入数据中心,粗略计算,英伟达以外的数据中心收入由约5.2亿美元增至约14.7亿美元,英伟达在数据中心收入中的占比由约66%降至约34%。两年新增的约17.6亿美元收入全部来自英伟达以外的客户。其中DCI是最大的增量来源,2026财年一季度至三季度DCI收入由1.38亿美元增至1.97亿美元(公司季报),四季度年化收入超过10亿美元,CFO称其规模已相当于过去的Datacom业务。
英伟达这条线的边际约束在物料,厂房一侧留有余量。Fabrinet管理层表示,公司总能设法释放产能、承接全部收入,Pinehurst的改造即是一例。上游也给出了一致的判断,Coherent在8月业绩会上表示,其收发器业务的约束在磷化铟爬坡,组装与测试产能充足。对于能否取得支撑1.6T放量的激光器供货承诺,Fabrinet管理层在四季度业绩会上只表示元件供给已计入业绩指引。厂房有余量,激光器有缺口,英伟达线的出货自然由后者决定。
笔者*10月3日报告*提到,Fabrinet扩产节奏滞后是英伟达转单的原因之一。这一判断针对的是英伟达800G主力供应商的形成过程,对应2024至2025财年的800G放量期。当时市场也一度担心Building 10动工偏晚,管理层在8月的投资者会议上则表示,事后看动工时点恰好领先于需求曲线。进入1.6T首年,Fabrinet的厂房扩张已领先于英伟达这条线能取得的激光器,边际约束随之从厂房转到物料,两个阶段的结论前后衔接。由此推论,Building 10扩出的是组装产能,在激光器放量之前,它首先服务英伟达以外的客户。
四、投资含义:修复时点取决于激光器到位,下一个窗口在3.2T首年
Fabrinet英伟达业务的修复时点,取决于厂房与激光器中较晚到位的一项。厂房一侧,Building 10第三层计划于2026年10月投用,整栋2027年初完工,管理层预计2027年3月季度初总产能约98亿美元(8月投资者会议)。激光器一侧,Lumentum在8月业绩会上给出的目标是2026年12月季度EML出货同比增长50%以上、2027年年中200G EML占出货多数,同时承认目前出货仍低于客户需求;据调研,200G EML紧缺可能延续到2027年年中。据此预计,2027年上半年会出现厂房已到位、激光器还没有到位的窗口。管理层预计2027财年一季度数据中心收入环比增长,英伟达这类老客户也在增长来源之列,这与低位企稳的判断一致,修复何时开始仍要看激光器。另外,1.6T首年的窗口已经过去,按英伟达的采购节奏,后续量以外购为主,本文推测激光器放量后的修复幅度也受这一节奏约束。
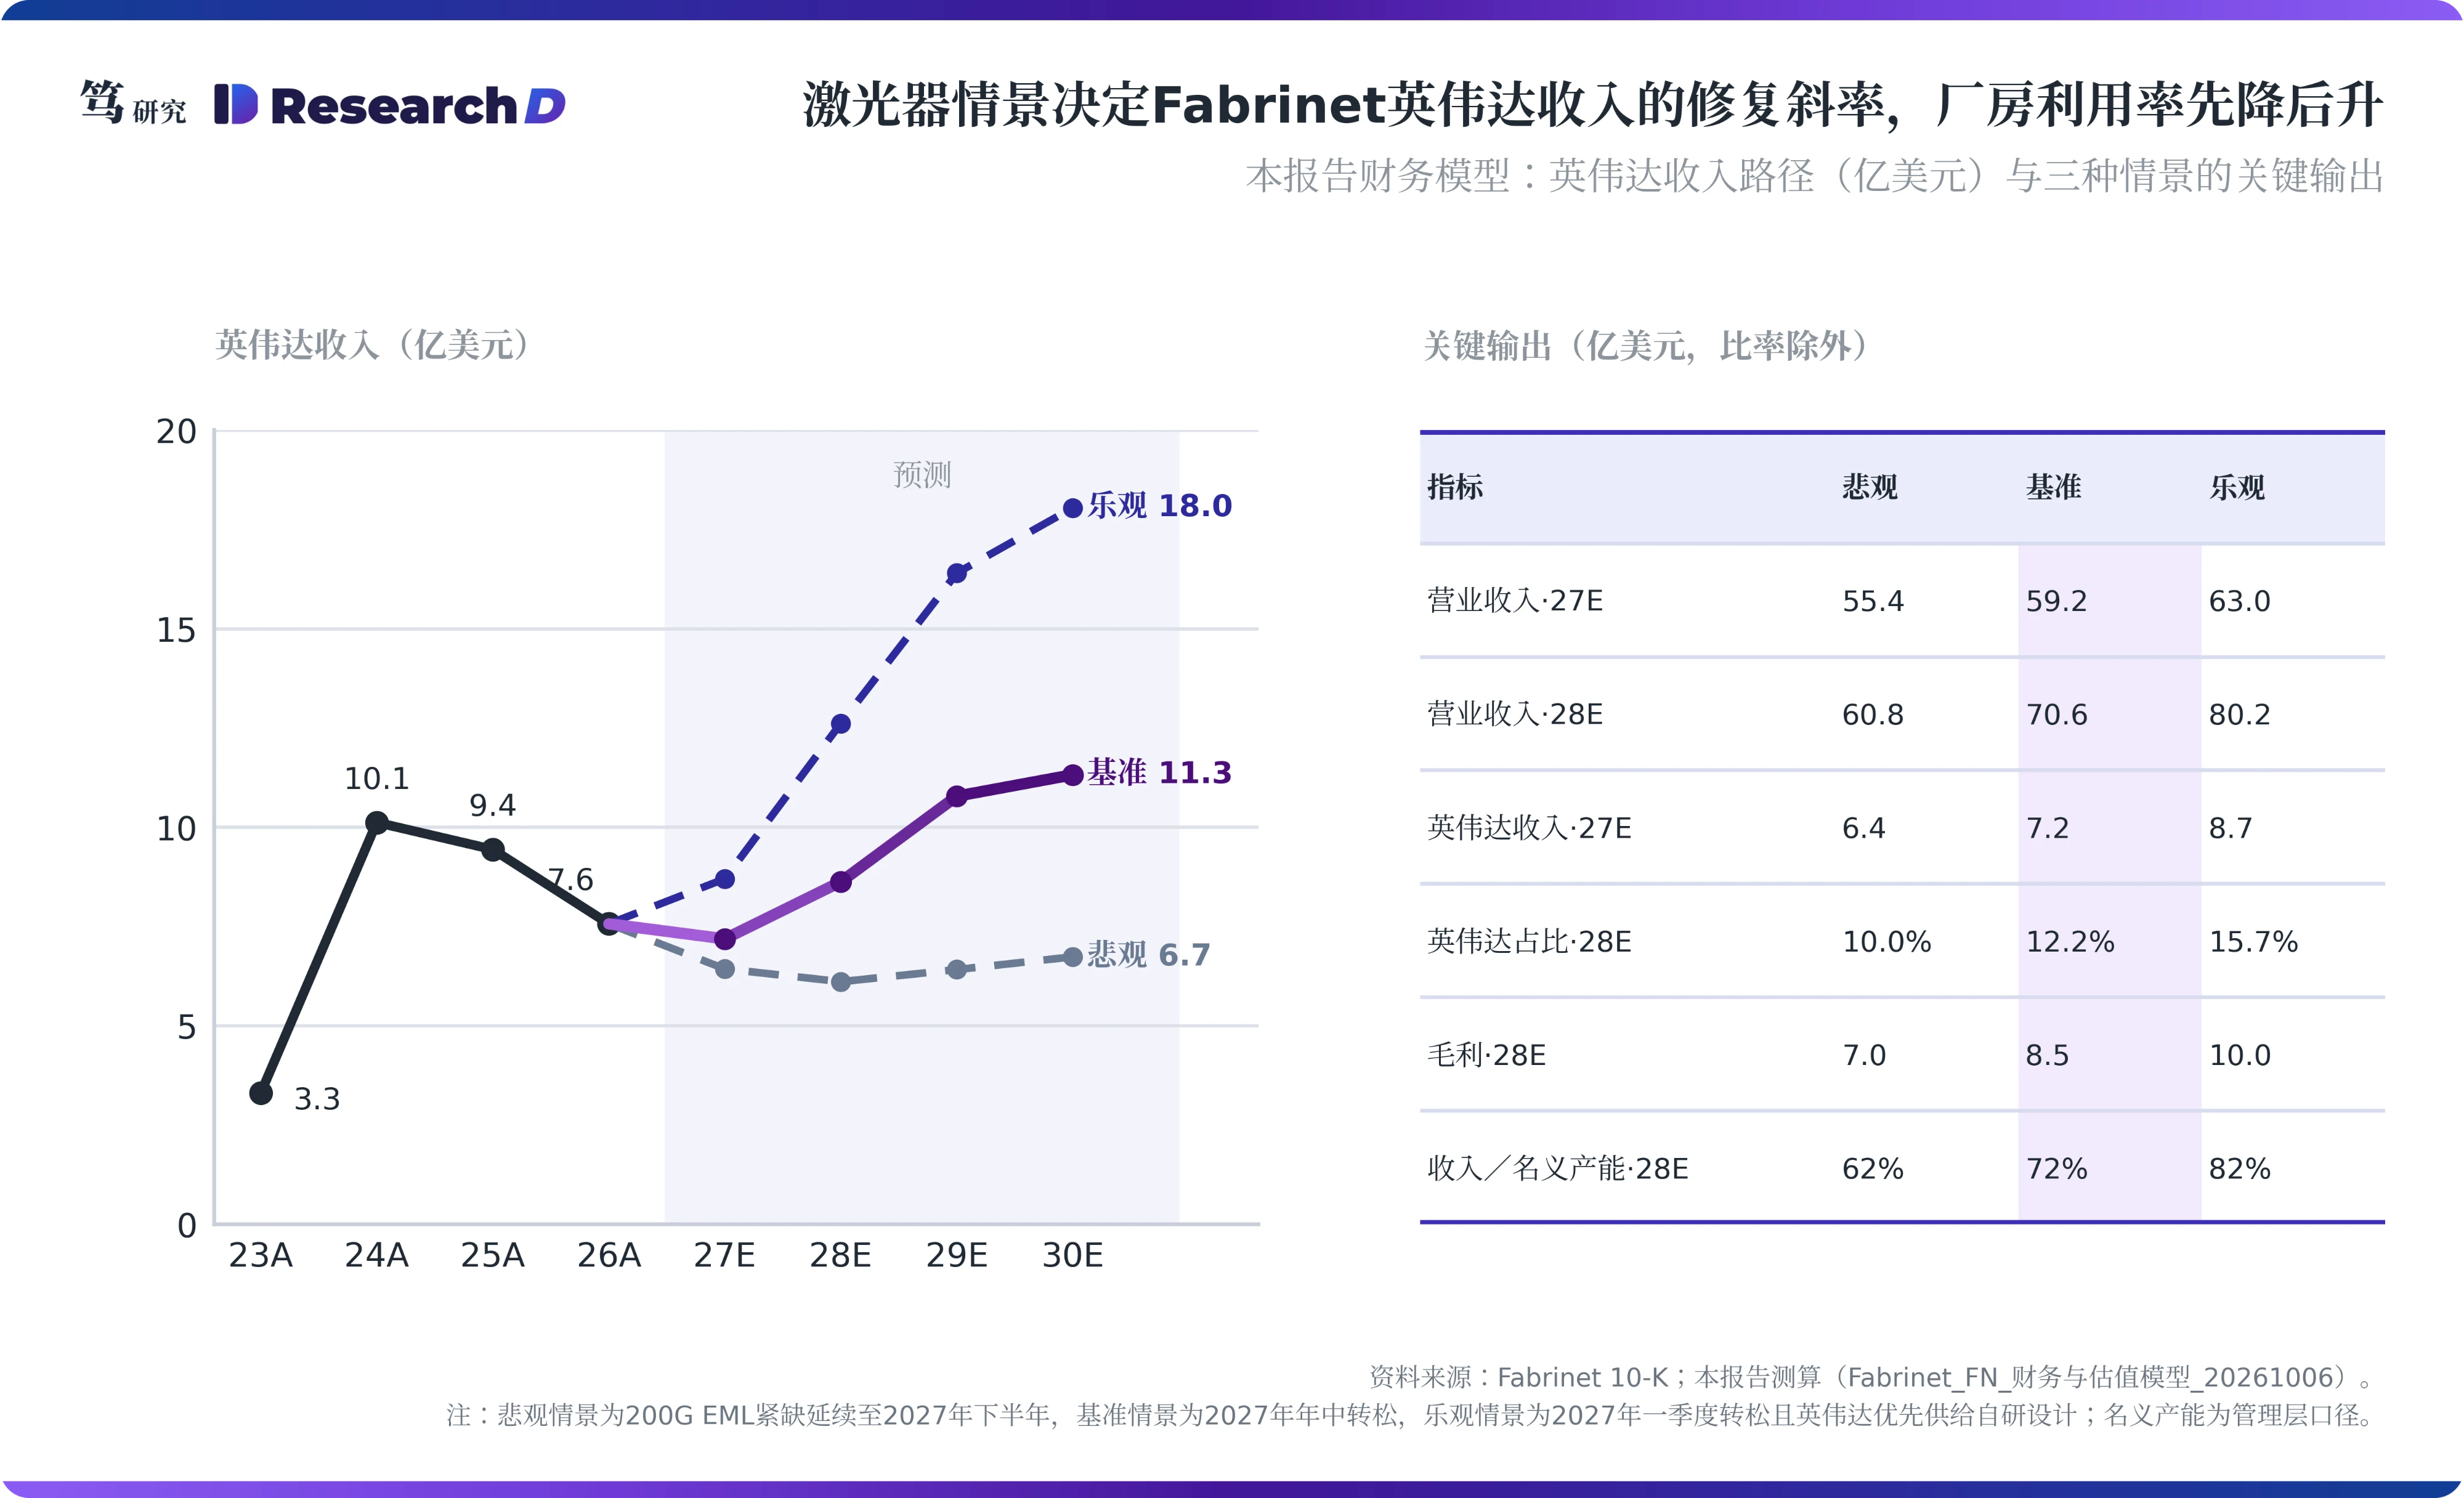
新厂房的价值在英伟达以外的客户,这些新项目同样要先备料。超大规模客户直供与商用收发器项目首批以800G为主,之后才导入1.6T(管理层口径),避开了200G EML这一最紧的料号;但激光器、内存与ASIC的整体紧缺仍在,管理层也表示这些项目的供应链与现有业务基本相同。年报显示,2026财年末原材料存货3.75亿美元,粗略计算约为上年1.45亿美元的2.6倍,采购承诺31.5亿美元;CFO把存货增加归因于收入增长与为新项目爬坡备料。全年经营现金流2.57亿美元,扣除2.53亿美元资本开支后,自由现金流约400万美元。管理层在8月投资者会议上估计,以可插拔收发器为例,物料约占价值的七到八成。所以本文认为,Fabrinet的增长对自行备料的依赖逐步加深,毛利率维持在12%附近而营运资金占用上升,判断经营质量宜以毛利额与现金转换为主线。另需注意,自2026财年四季度起收入改按数据中心、通信基础设施、汽车工业及其他三类列报,管理层表示原因之一是季度数据不应能推算出单一客户收入,英伟达占比此后只能逐年核对。
Fabrinet英伟达业务的下一个窗口在3.2T首年。笔者4月24日报告中判断,3.2T受单通道400G调制带宽约束将回到EML路线;单通道400G EML目前只有两家左右的供应商具备能力(产业链调研)。英伟达3月取得的Lumentum与Coherent未来产能使用权若流向自研设计,Fabrinet可在下一代首年回到主要制造商的位置;若流向外购厂商,自研渠道的份额会继续下移。本文推测,Fabrinet英伟达业务的主要弹性落在这一分配上。
天孚通信受影响的是有源业务,无源业务因不依赖激光器未受波及。天孚的光引擎与Fabrinet英伟达线处在同一条渠道,同受200G EML约束;无源业务(FA/FAU、隔离器等)上半年收入15.30亿元,同比增长77.40%,毛利率71.90%(半年报)。天孚的有源业务处在Fabrinet组装的上一道工序,其提产表述可以作为观察英伟达自研渠道出货的领先指标。
中际旭创与新易盛以自带货源换得1.6T首年的交付优先,代价落在营运资金上。中际旭创上半年经营现金流净额18.00亿元,同比下降44.08%,公司解释主要是采购商品支付的现金增加;新易盛上半年末存货116.55亿元,预付款项8.70亿元(两家半年报)。这一优势的持续时间与200G EML紧缺的持续时间挂钩,紧缺缓解后,交付优先带来的份额增量预计逐步收窄;而1.6T按采购节奏本就以外购为主,两家的份额基础未受直接影响。
五、可证伪条件与跟踪信号
跟踪顺序可先看天孚的有源业务,再看Fabrinet的数据中心收入,最终看2027年8月年报中的英伟达占比。10月31日前,天孚通信、中际旭创与新易盛将披露三季报,关注天孚的提产表述,以及另两家的预付款项、存货与经营现金流。Fabrinet预计在11月上旬发布2027财年一季报,过去两年均在11月第一个周一发布,对应今年的11月2日,公司还没有公布具体日期;届时关注数据中心收入环比与管理层对激光器的表述。Lumentum与Coherent同期发布财年一季报,关注EML出货增速、200G占比与磷化铟外销口径。2027年初Building 10完工,2027年年中是Lumentum 200G EML占出货多数的目标时点。
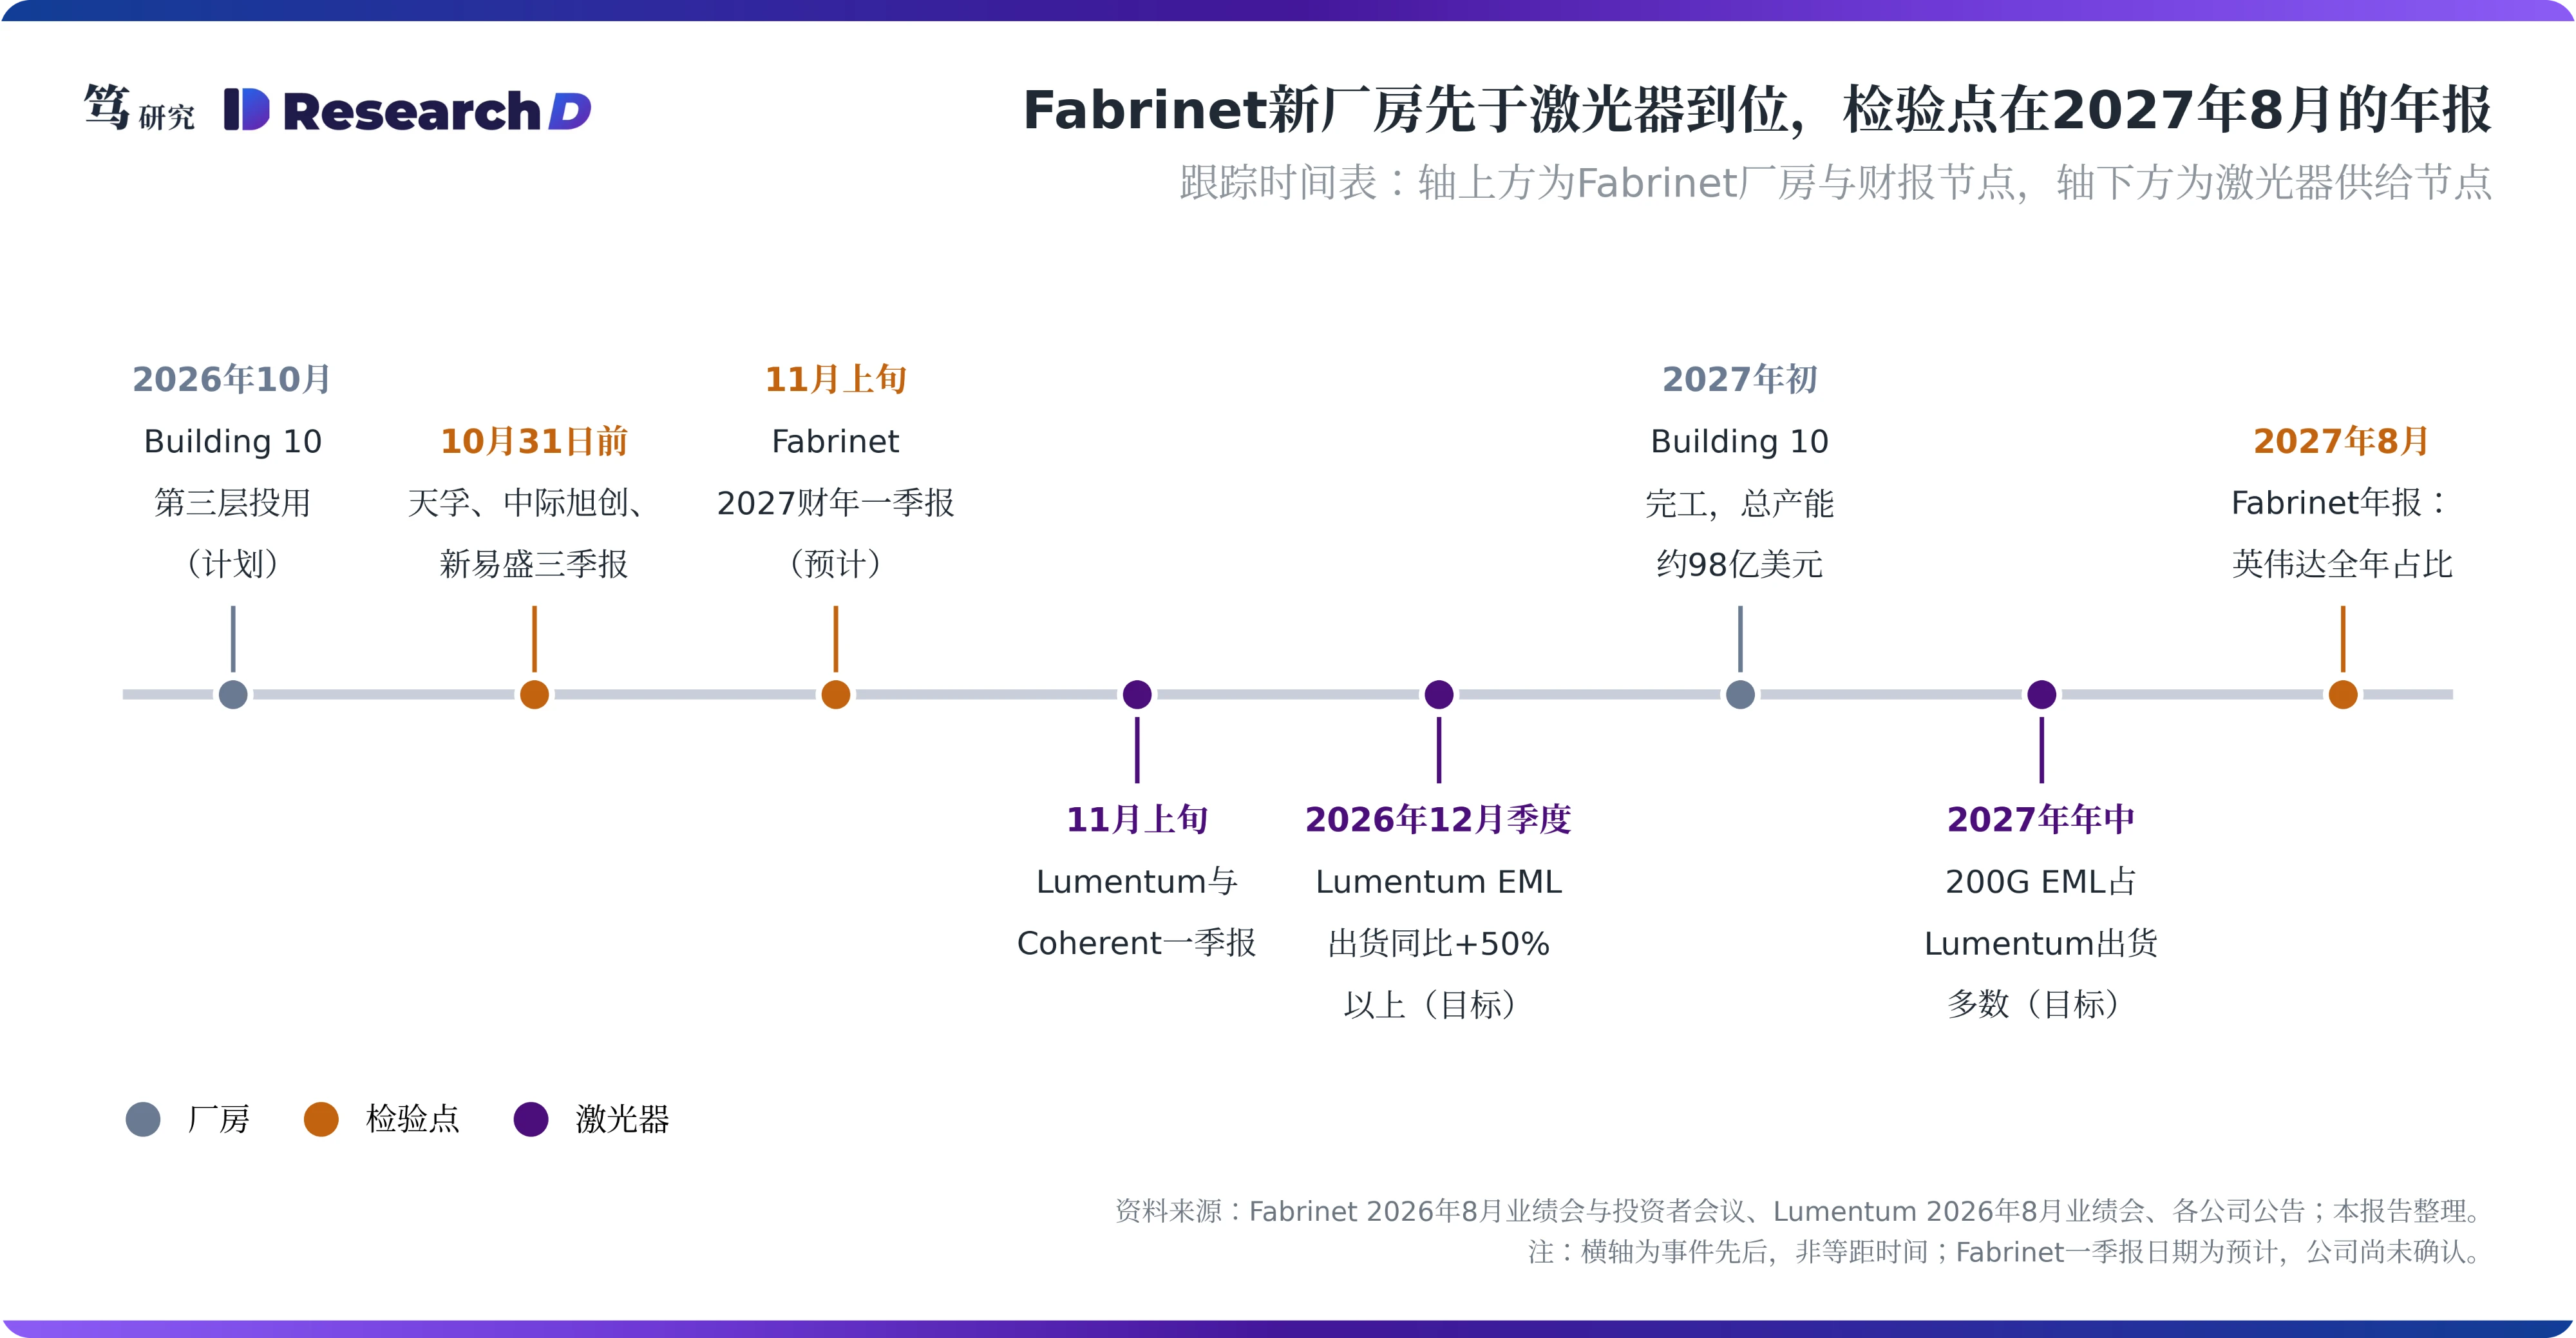
四个条件可以证伪本文的判断。第一,Building 10投产后、Lumentum仍称EML出货低于需求时,若天孚有源业务与Fabrinet英伟达业务明显回升,且管理层不再提激光器约束,说明约束在厂房。第二,200G EML转为宽松后,若2027财年英伟达收入继续下降,说明下滑来自结构性外移。第三,若Fabrinet披露英伟达业务改为客供物料、按净额确认收入,收入下降有一部分属于口径变化。第四,若天孚有源业务与Fabrinet数据中心收入的方向持续背离,天孚作为领先指标失效。另需剔除一个混杂因素:FCC若在后续命令中整类列名中国光模块,英伟达外购量可能转向非中资产能,届时Fabrinet英伟达业务的回升需要与激光器宽松分开归因。
六、风险因素
上行风险来自激光器放量快于预期与英伟达分配倾向的变化。若Lumentum与博通的200G EML扩产提前兑现,或英伟达把锁定的产能优先分给自研设计,Fabrinet英伟达业务的修复会早于本文预期。另外,英伟达自研1.6T若转向硅光加连续光光源,可绕开EML约束,Lumentum在8月业绩会上表示1.6T放量后连续光占比会上升。此时约束转到高功率连续光,激光器配额的框架仍然适用,具体料号随之变化。
下行风险来自英伟达长期压缩自研比例与新项目的成本压力。若英伟达在3.2T不再延续首年自制,Fabrinet英伟达业务的修复空间随之收窄;客供料比例上升会压低收入口径;新项目爬坡与Building 10折旧可能压制毛利额;DSP与内存约束若持续,物料瓶颈会从激光器转移到其他环节。另外,本文中1.6T份额、2025年9月断料事件与200G EML的供应商构成来自产业链调研,未经公司确认;激光器由谁下单也存在两种相反口径。
以上内容不构成任何投资建议,请风险自担。