2026.10.11 | AC | PCB | US Defense China PCB Ban Revisited
原标题:所谓2027年美国军工剔除中国PCB,其实是五年前的旧闻
摘要
- 2027年禁令期限从何而来,何时开始约束;
- 规则预告的认证门槛如何改变合规成本;
- 美国认证产能能否补齐,订单先流向谁;
- 大陆龙头直接受限多少,海外工厂看厂址还是看控制权;
- 合规溢价何时显现,该跟踪哪些规则节点。
美国国防PCB禁令的期限早已入法,但只约束最终规则后签订的合同。7月的规则预告拟用四项认证证明可信,若定稿沿用,稀缺会落在美国与盟友的认证产能。其中,TTM率先受益;胜宏与沪电直接对美占比低,影响有限,海外工厂的国防价值取决于控制权认定。
美国法典第10编第4873条规定,自2027年1月1日起,国防部不得从包括中国在内的若干国家采购受管PCB。这个日期早在2021年底就已写定,10月9日重新流传的说法,与9月中旬的中文转载几乎一字不差。值得重新审视的,是同一条法律里一处关注不多的限定,以及国防部7月发布的一份规则预告。这两处决定了禁令从何时开始约束、约束到谁。
一、期限早在2021年写进法律,禁令要等最终规则定稿才适用
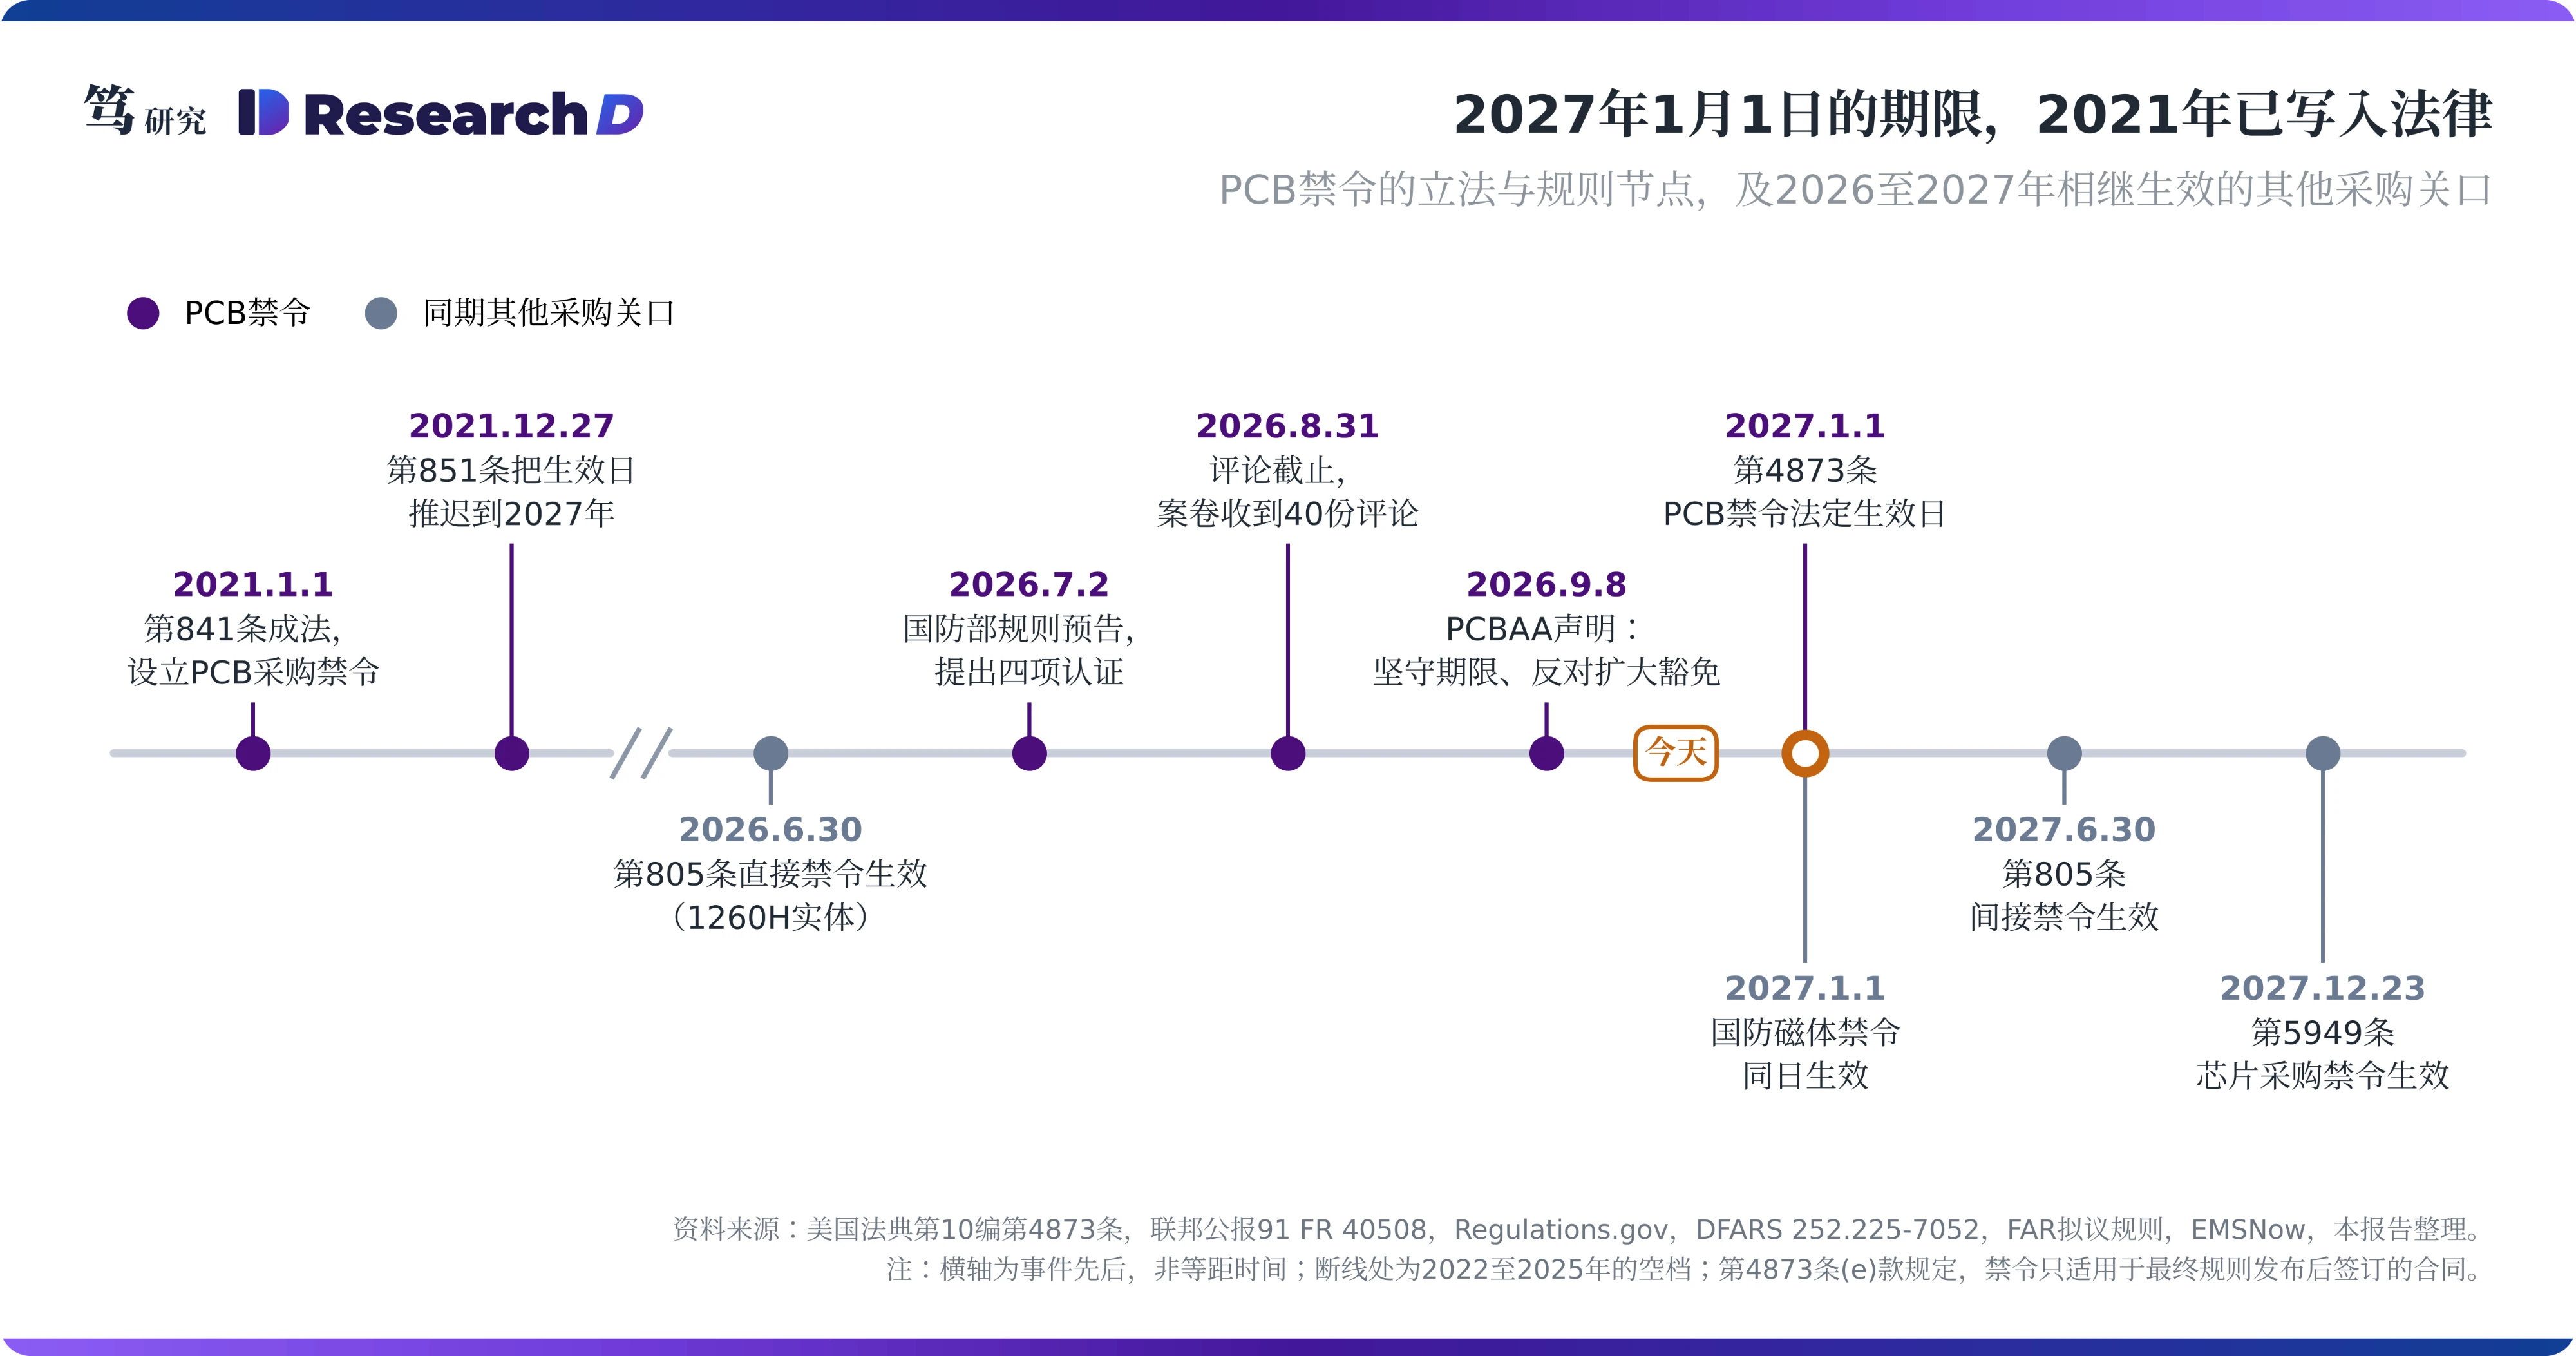
2027年1月1日这个期限,2021年就已写进美国法律。《2021财年国防授权法》第841条设立了这项禁令,《2022财年国防授权法》第851条把生效日由2023年1月1日推迟到2027年1月1日,受管国家共四个,包括中国。从法条看,禁令约束的是国防部自身的采购,范围另有两道限定。第一,受管PCB须同时满足两项条件:一是用于路由、连接、传输或保护数据、通常联网的电子设备;二是在非商用产品或服务中执行关键任务功能,或属于国防安全系统,或用于合同标注为国家安全敏感的信息系统。第二,微采购门槛以下的采购不受限制;国防部长也可以书面豁免,但须在10日内通知参众两院军事委员会。国会一侧,众议院军事委员会2027财年国防授权法主席标记稿第815条,只把第4873条的豁免门槛由微采购门槛改为1万美元以下、每5年按通胀调整(同条另把第4863、4872条的门槛改为25万美元以下),期限没有变(主席标记稿条款摘要)。所以,日期本身不需要重新定价。
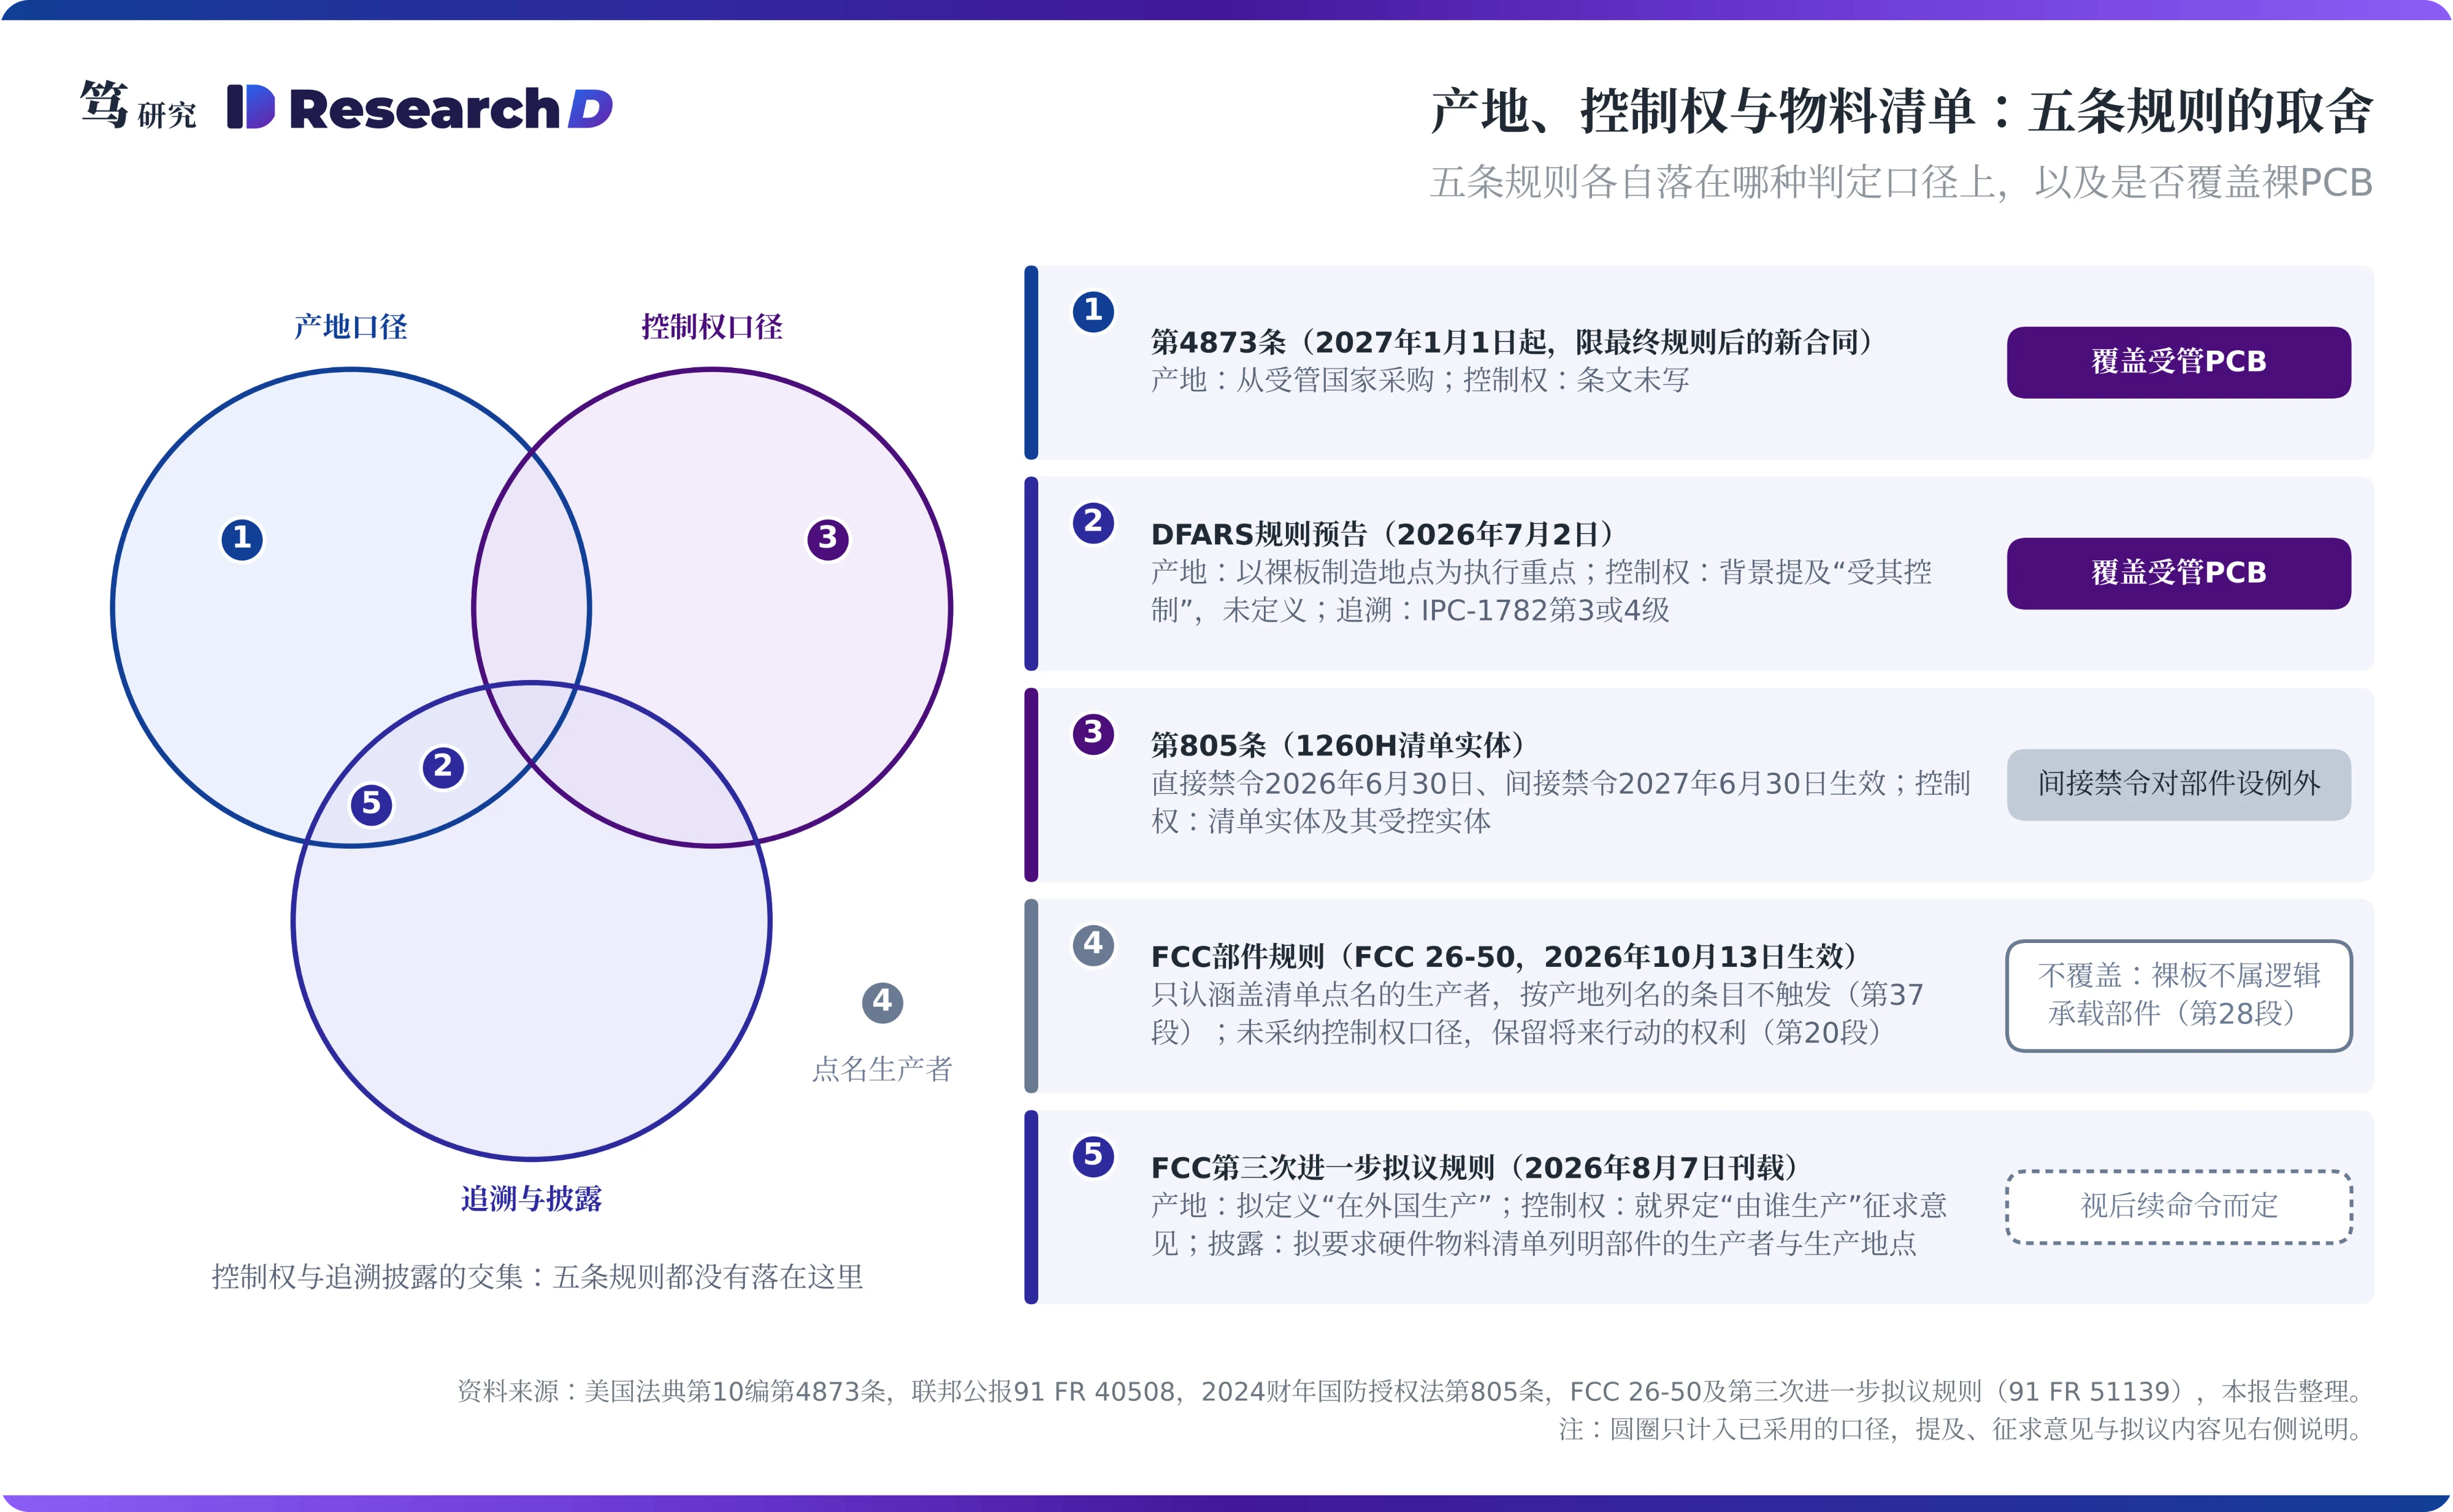
决定禁令何时开始约束的,是同一条第(e)款对适用范围的限定。第(e)款规定,本条只适用于最终规则发布之后签订的合同。也就是说,2027年1月1日是法定生效日,但最终规则定稿之前签订的合同,不受这一禁令约束。联邦公报上,该案目前只有7月2日这份预先拟议规则通知,拟议规则与最终规则都还没有刊出;按规则制定程序,预告之后通常还要发布拟议规则、公开征求意见,才能定稿。美国印刷电路板协会(PCBAA)9月8日的声明针对的也是这份预告,诉求是坚守期限、反对扩大豁免。这使得需要跟踪的变量从日期转为最终规则:它何时定稿,决定禁令从哪一批新合同开始约束;它怎么写,决定合规成本落在谁身上。
同一天生效的还有国防磁体禁令,2027年由此成为美国国防采购集中切换的一年。笔者在10月2日报告中分析,DFARS 252.225-7052自2027年1月1日起覆盖钕铁硼从开采到成品磁体的整条供应链,再推迟只能走国会。两者的差别在于,磁体禁令已有DFARS合同条款,PCB禁令的条款还停在预告阶段。此后,《2024财年国防授权法》第805条对1260H清单实体的间接采购禁令2027年6月30日生效,《2023财年国防授权法》第5949条的芯片采购禁令2027年12月23日生效。本文推测,主承包商会把磁体、PCB与芯片放进同一轮合规审核,即便PCB的最终规则晚于2027年1月1日,供应链的准备工作也难以单独推后。因此,禁令的经济含义取决于最终规则要求怎样证明合规。
二、规则预告拟加上认证门槛,定稿后认证产能会变稀缺
规则预告在产地之外,提出了一套由四项认证组成的证明框架。国防部7月2日的通知写明,执行以裸板或半成品板的地理制造地点为重点,并配套一套分层信任架构:企业级的ISO/IEC 20243认证、IPC-1782第3或4级制造追溯、设施级的IPC-1791可信认证,以及设计数据按受控非密信息保护。从写法看,这套框架首先用于证明豁免条件;同时,国防部表示首选由取得IPC-1791认证的设施承担设计、制造与组装,并就过渡期后是否转为强制征求意见,相关条款拟下传至各级分包,包括商用分包。其中两项设想会改变供应链的分工。第一,追溯数据要细到机台,须载明覆铜板、铜箔等基材的来源与加工所用的具体设备。第二,来自受管国家、获得豁免的裸板,须先经美国或盟国的IPC-1791可信组装厂或国防部硬件保证实验室盲测,才能进入系统集成;规则预告同时写明,位于受管国家的工厂可能无法取得IPC-1791认证。换句话说,即便拿到豁免,裸板也要先过可信组装厂或国防部实验室盲测这一关。
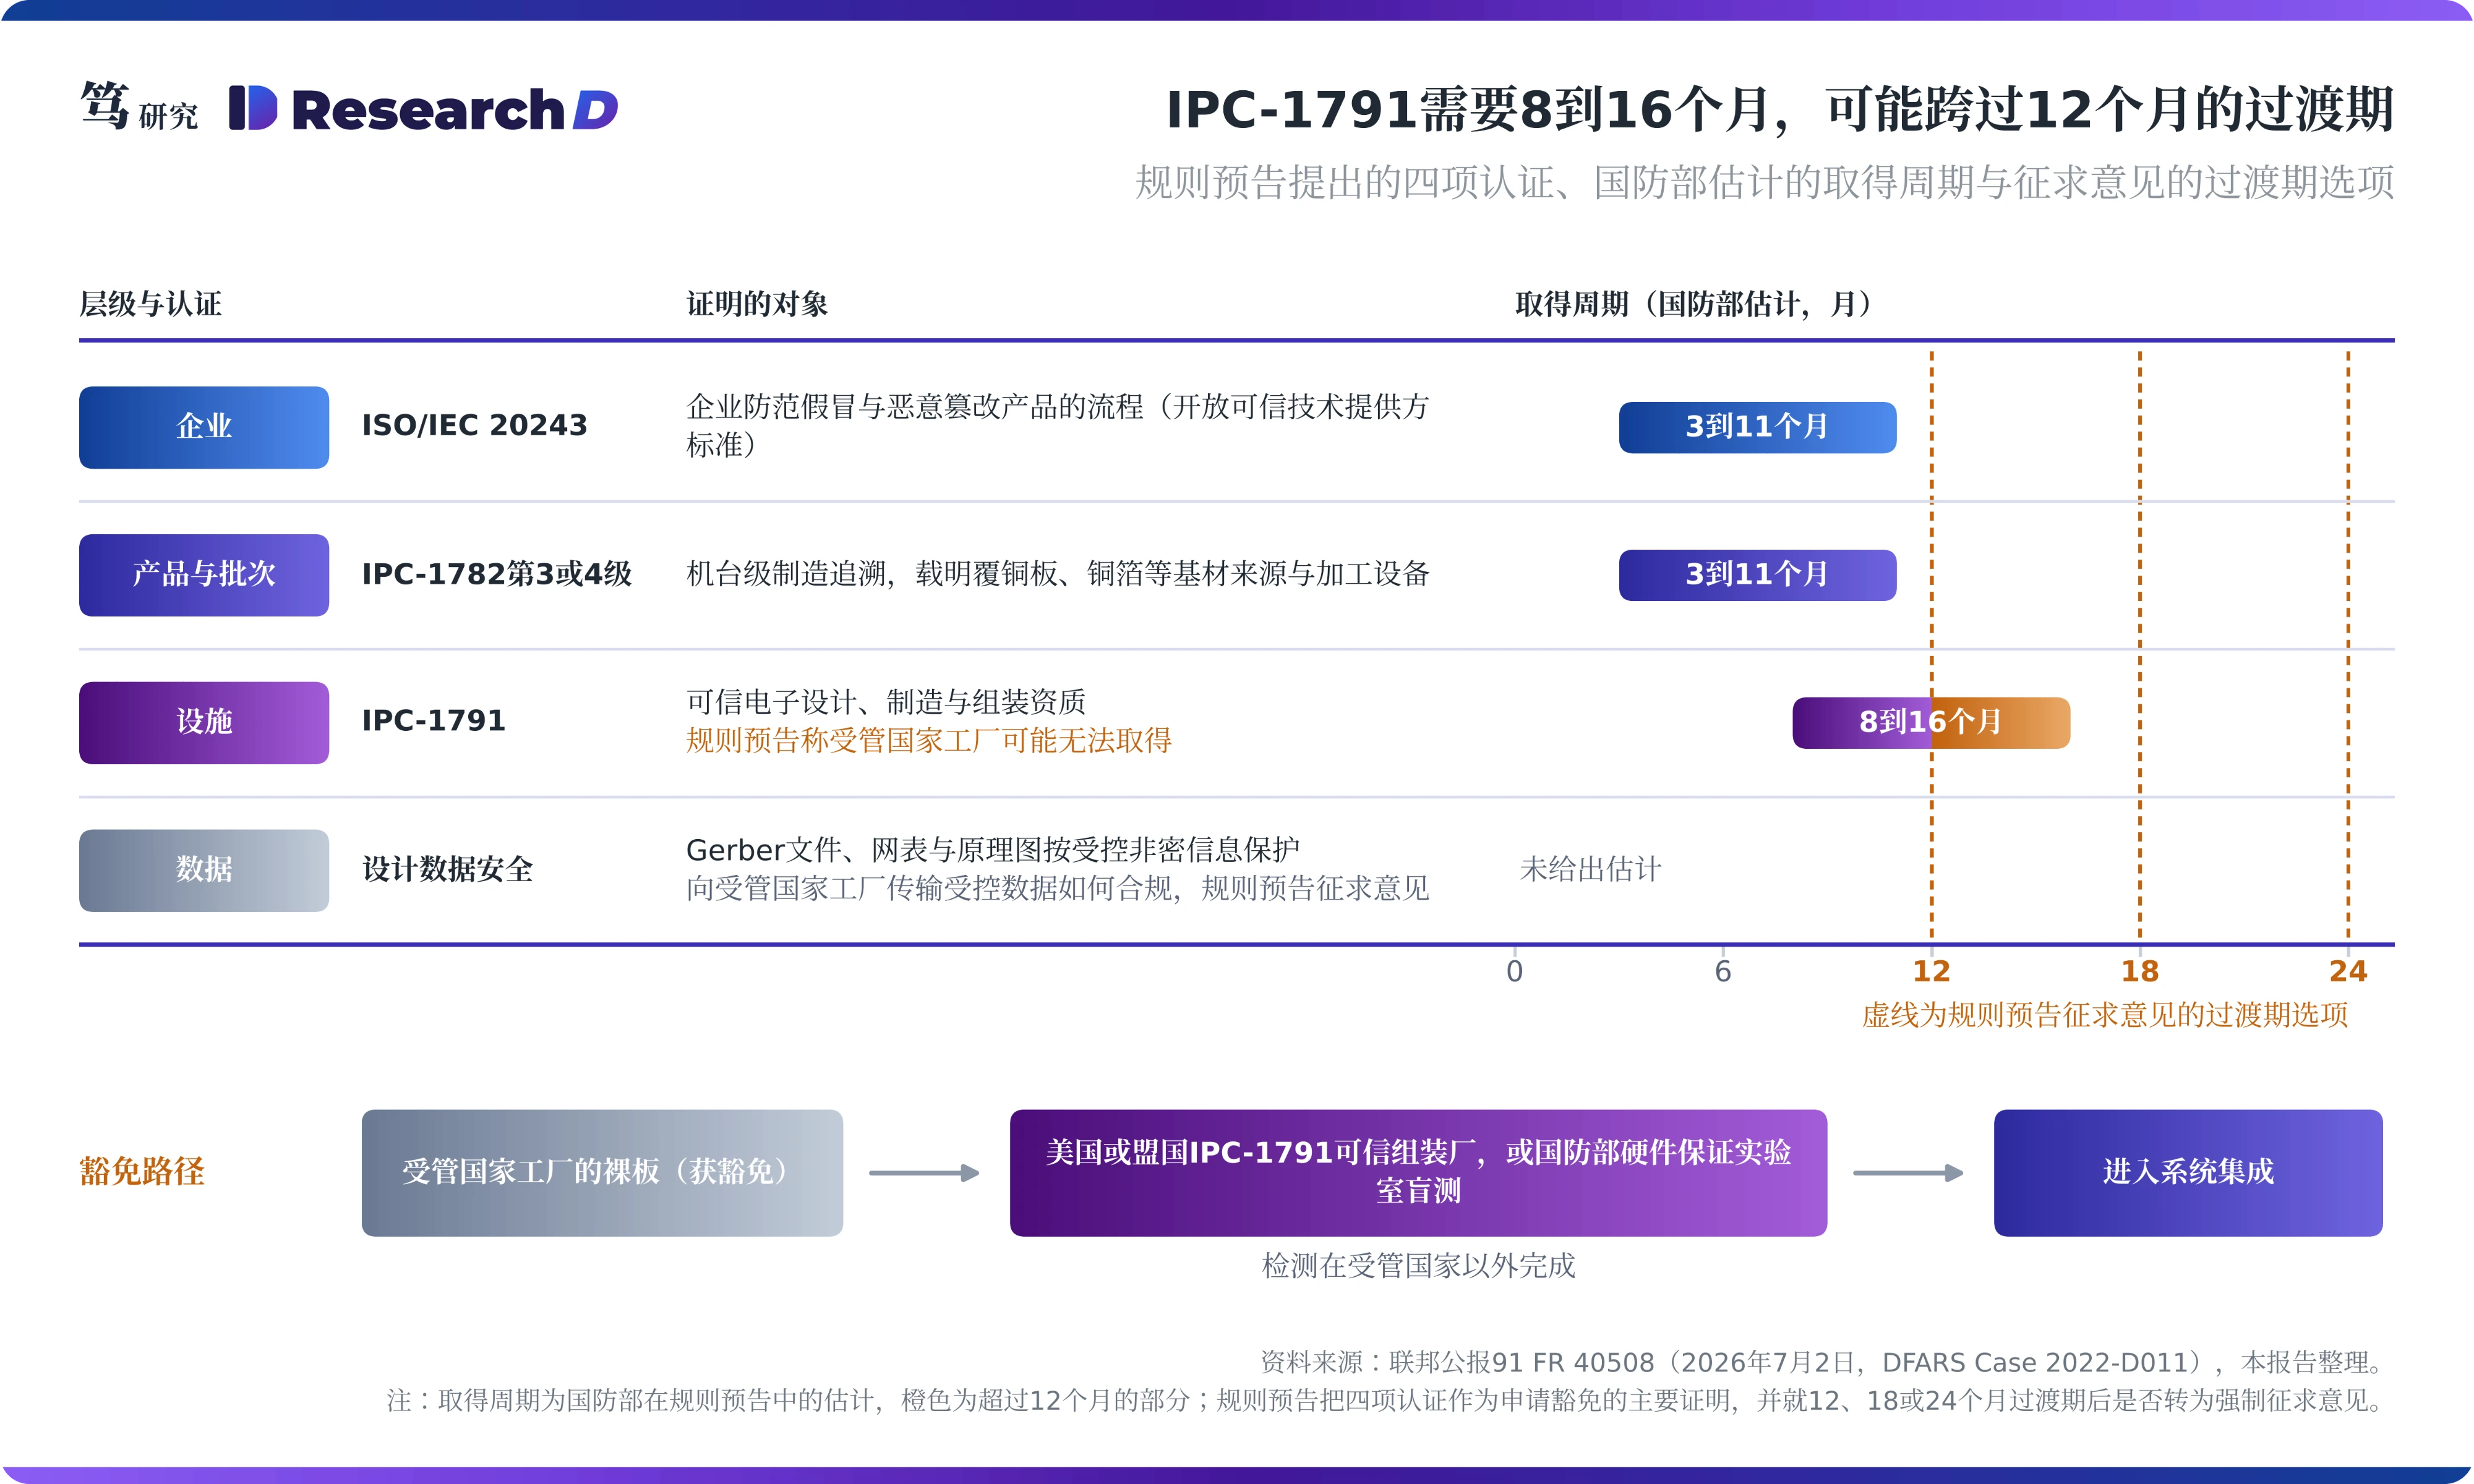
按这一框架,合规会从一次产地声明,变成一套需要持续投入的证明。产地声明几乎没有成本,认证则涉及审核、追溯系统与周期复审;追溯到机台之后,用谁的材料、在哪台设备上加工都会留档。国防部估计,取得IPC-1791认证需要8到16个月,IPC-1782与ISO/IEC 20243需要3到11个月(联邦公报,7月2日),并就12、18或24个月的过渡期征求了意见。若最终规则只给12个月并严格执行认证要求,取得周期在8到16个月的IPC-1791会成为瓶颈,初期订单会集中到已取得资质的工厂。问题因此转为认证产能的供给弹性,即认证产能能否在过渡期内补上来。
三、美国认证产能一两年内补不齐,订单先流向TTM
美国本土的可信产能在一两年内难以补齐。PCBAA称,美国曾生产全球约30%的PCB,如今只占4%,载板不足1%(PCBAA新闻稿,2025年5月27日)。需求一侧有支撑:据笔者了解,美国国防客户须在境内采购,对价格不敏感。但供给一侧,本土同业分散,扩产要过三道门槛:熟悉工艺的工程师稀缺且普遍老龄化,湿法化学工序在加州、得州都难获许可,产线又需要大量资本投入。这使得美国本土产能的扩张以年计,过渡期内能新增的认证产能有限。
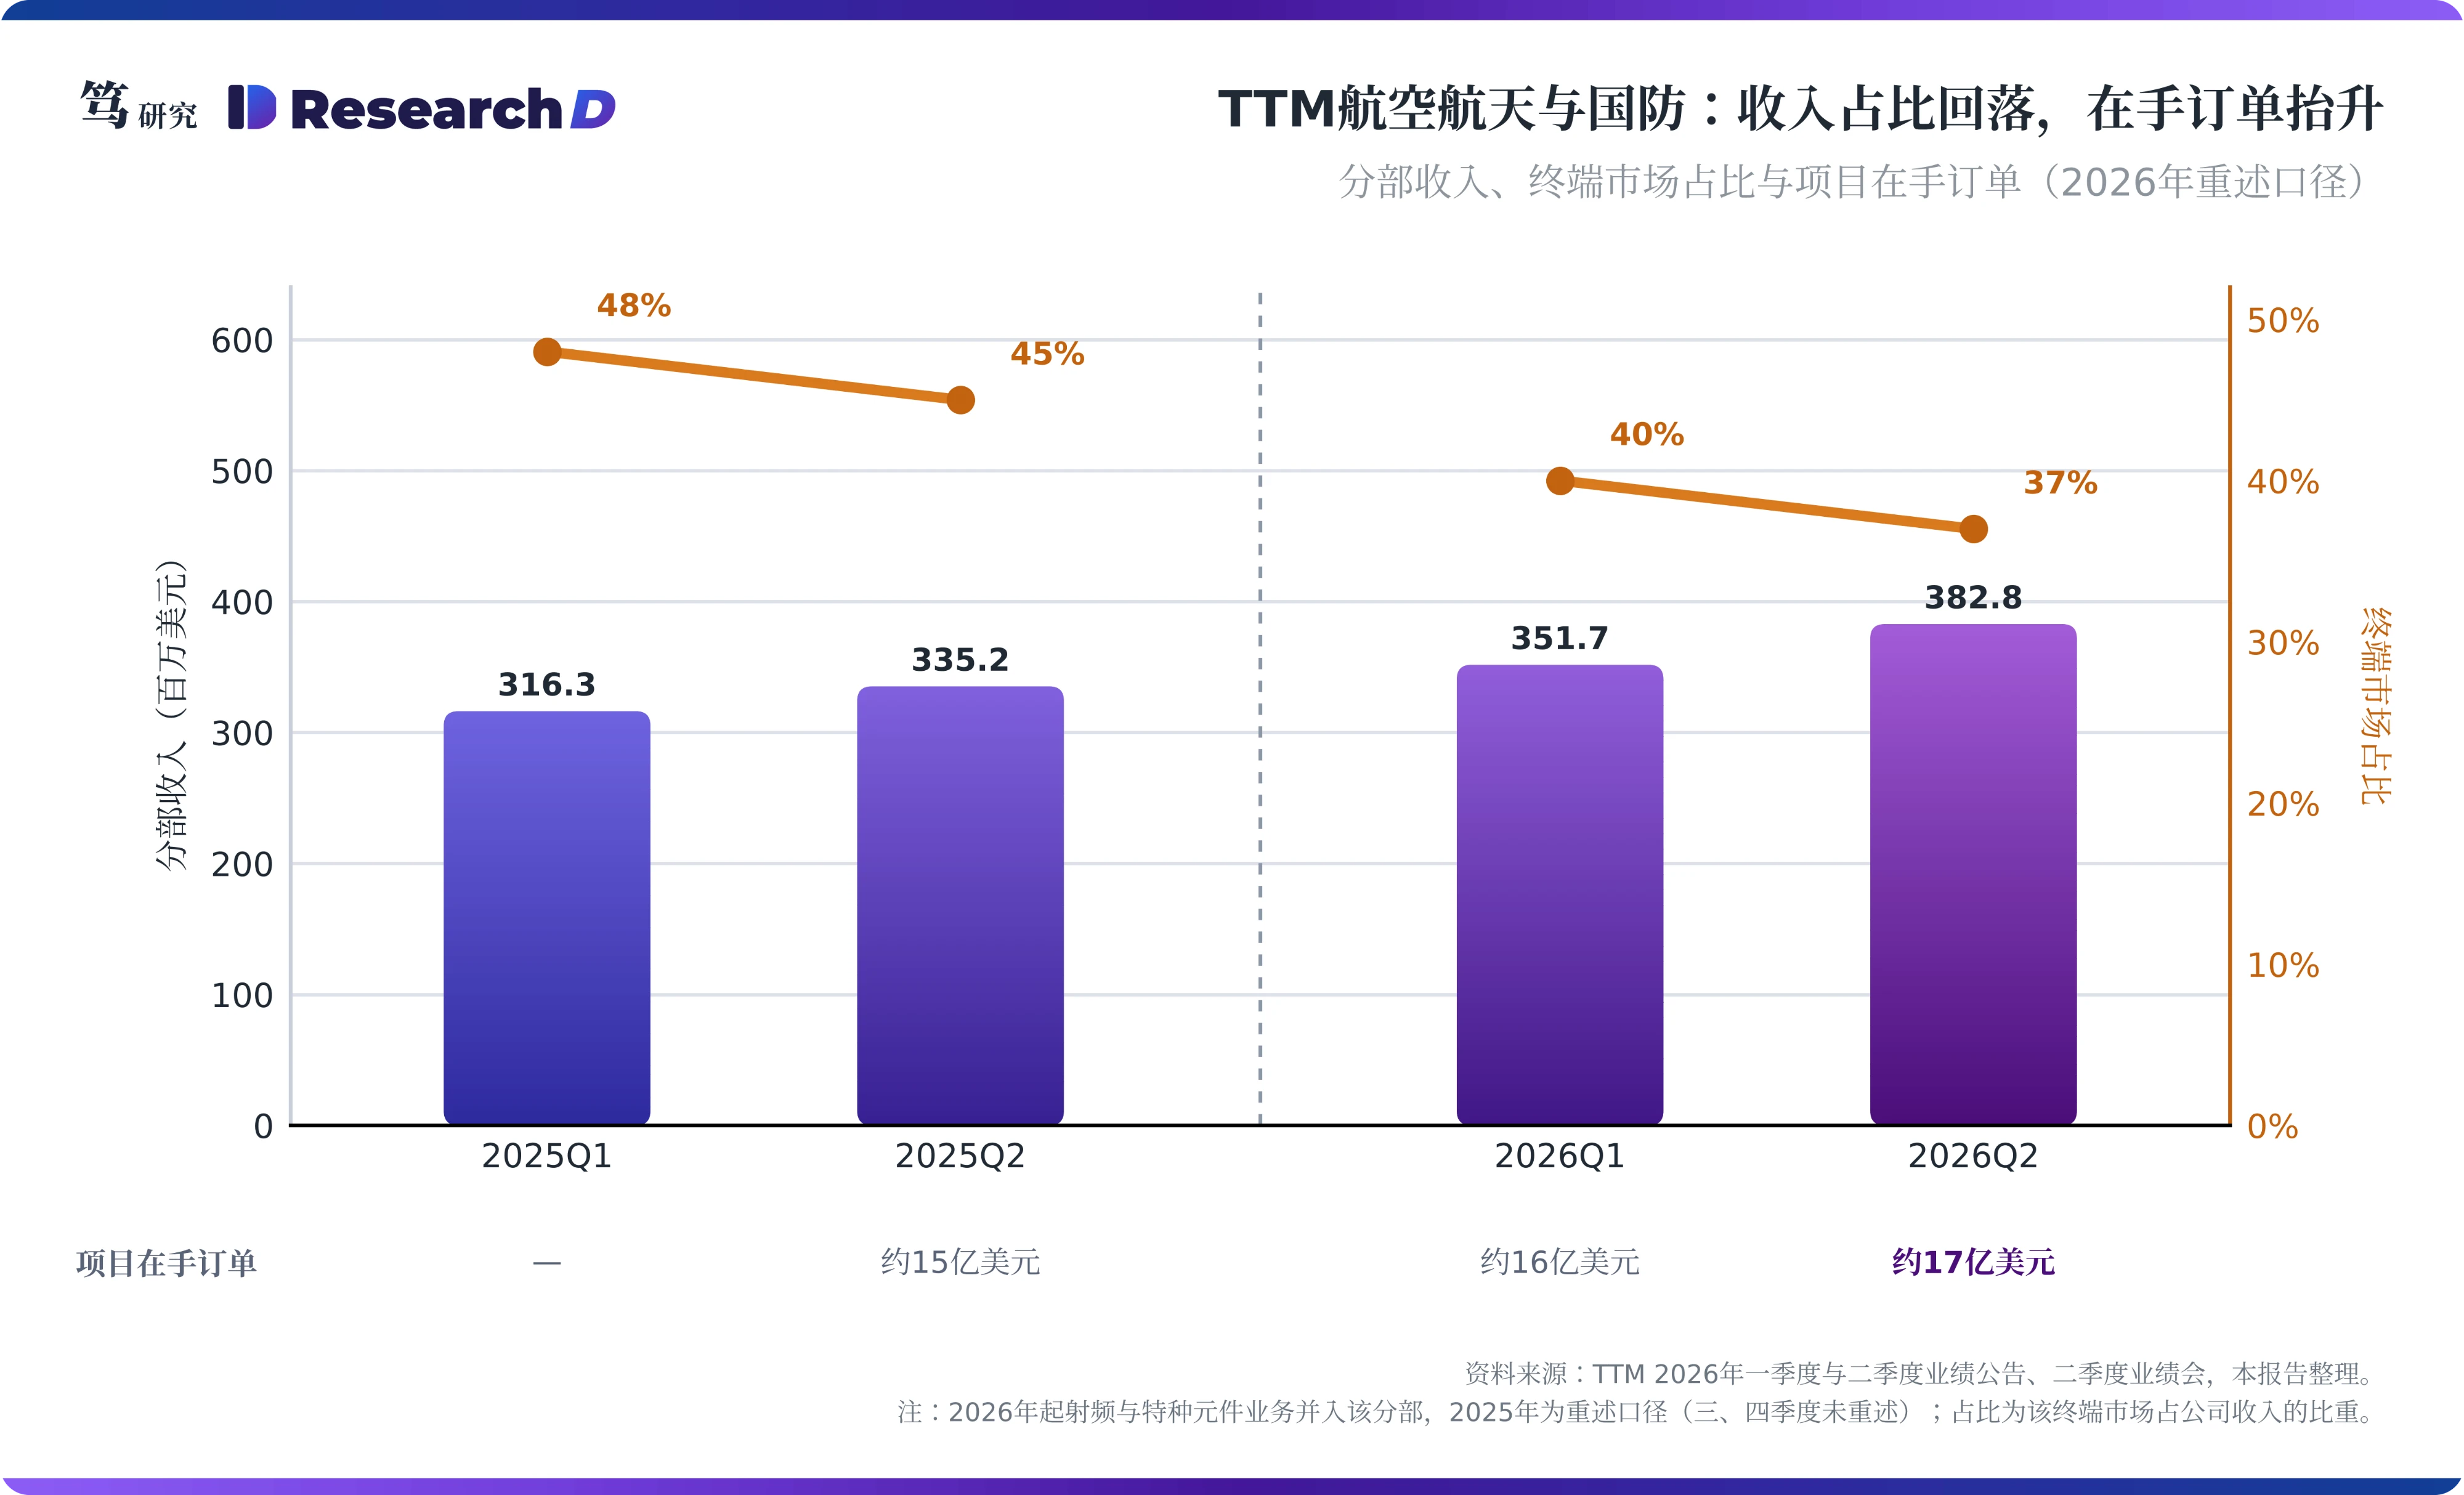
订单已先于期限抬升,TTM的数据可以直接观察到这一点。TTM航空航天与国防业务2026年二季度的订单出货比为1.3,项目在手订单约17亿美元,一年前约为15亿美元(公司业绩会)。同期该分部收入按2026年重述口径同比增长约14%;而航空航天与国防终端市场占公司收入的比重由45%回落到37%,原因在于数据中心与网络终端市场的占比升至40%。也就是说,国防需求在增长,只是数据中心与网络业务增长得快,稀释了它在收入中的占比。产能一侧,TTM弗吉尼亚州斯特林工厂以制造商身份、纽约州雪城工厂以设计与组装商身份列入IPC-1791合格制造商名录,雪城新厂三季度开始爬坡,2028年达到满产节奏。
认证框架把本土厂商原本依赖的保护写进了规则预告。本土厂商依赖的保护主要来自制度:据笔者了解,目前保护这个市场的是进口管制、保密协议与军方要求,而海外厂商一旦解决知识产权与军方保密问题,本土在工艺上的差距就会暴露出来。规则预告以IPC-1791与盲测设限,若定稿沿用,对受管PCB而言等于把这层保护制度化。本文判断,认证产能的议价能力至少延续到最终规则与豁免实践成形。需求转向认证产能之后,大陆厂商受多大影响,取决于两件事:直接涉及的业务有多大,以及控制权按什么口径认定。
四、大陆龙头直接影响有限,海外工厂的国防价值取决于控制权认定
大陆PCB龙头被4873条直接约束的业务有限。先看总量:按世界银行WITS转引的联合国贸易数据,2025年美国从中国大陆进口的印制电路约8.5亿美元;按深南电路年报引用的Prismark数据,当年大陆PCB产值约490亿美元,粗略计算前者不到后者的2%。其中美国国防终端的收入,推测基本可以忽略。AI服务器板大多不在这条禁令的范围内:它经海外ODM组装后进入美国,只有在国防部为受管用途采购、且商用豁免被收窄时,才会落入4873条;PCBAA的声明反对扩大的,也是这类豁免。
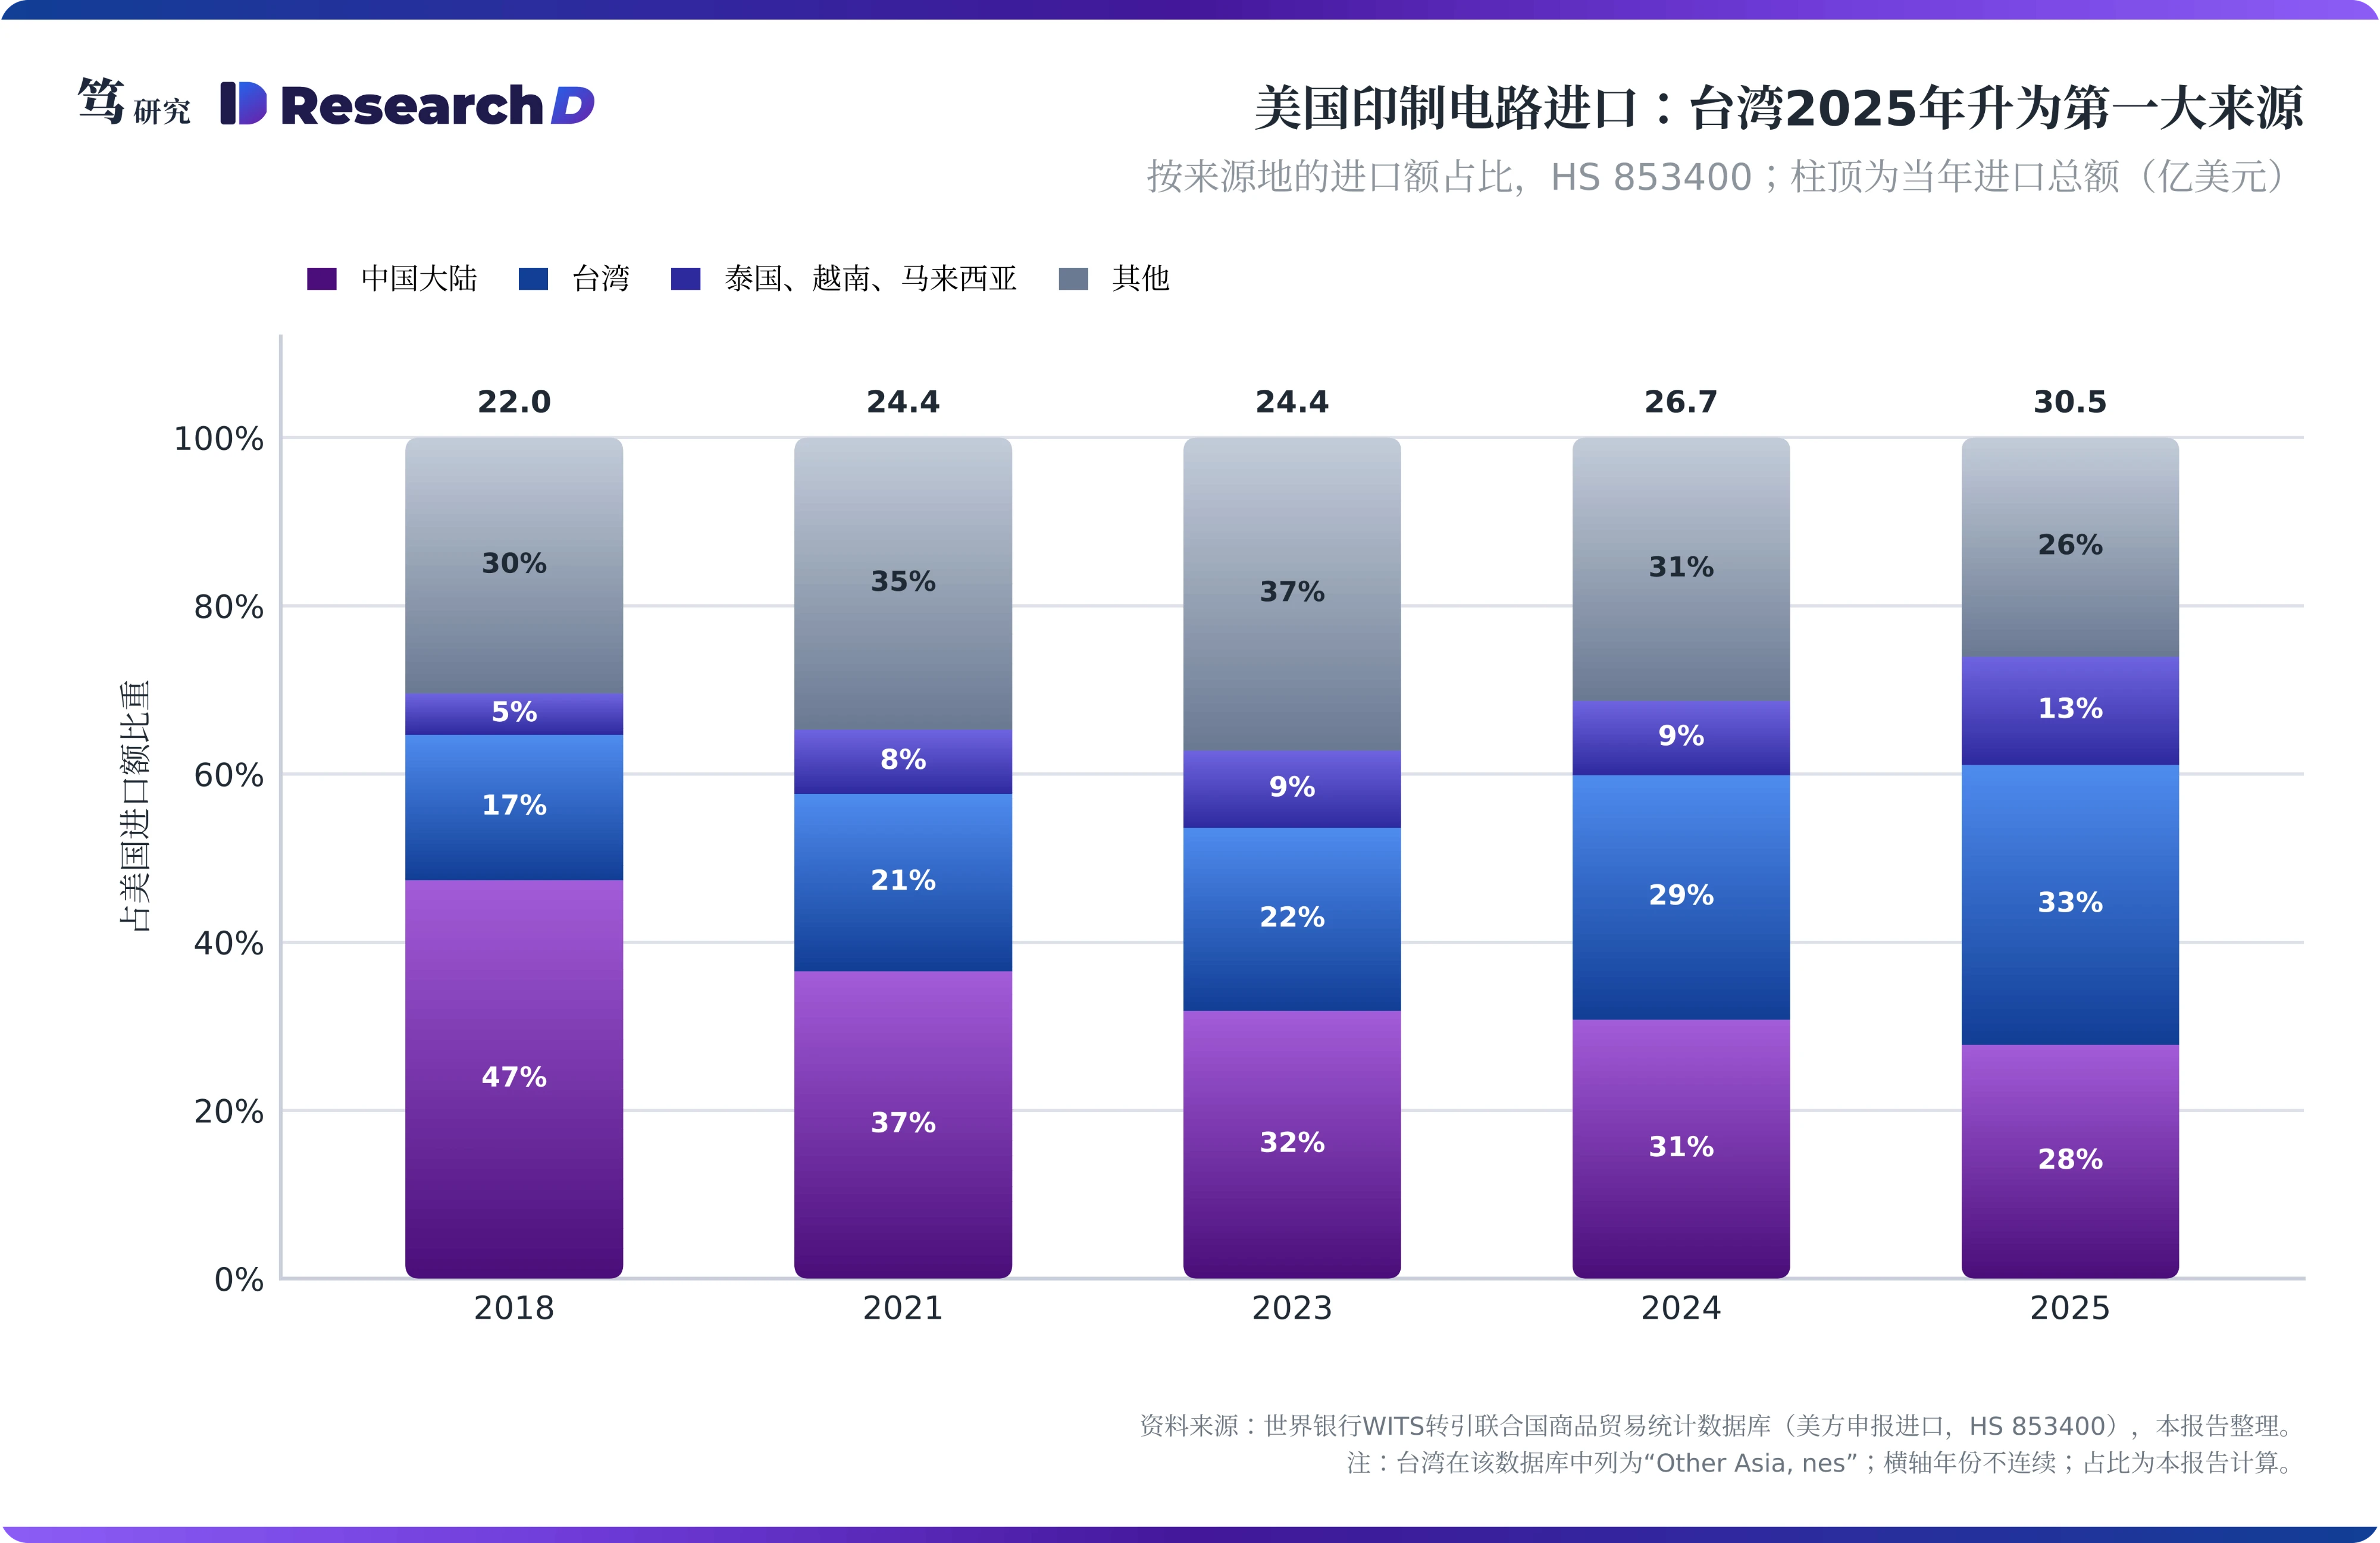
商用客户目前按产地管理,海外工厂因此带有期权价值。笔者在10月8日报告中判断,商用侧的合规溢价按厂址分配,国防订单还要看控制权。贸易数据印证了前半句:美国印制电路进口中,大陆的份额由2018年的约47%降到2025年的约28%,台湾在2025年升为第一大来源。商用侧的考核目前仍以价格为主:据笔者了解,ASIC与云厂客户还没有把工厂设在哪里纳入供应商考评,胜宏在马来西亚设厂,主要是为日后可能出现的产地要求预留余地。在产地口径下,中资企业的东南亚工厂可以满足这类要求;这份期权在国防侧能否兑现,取决于控制权的口径。
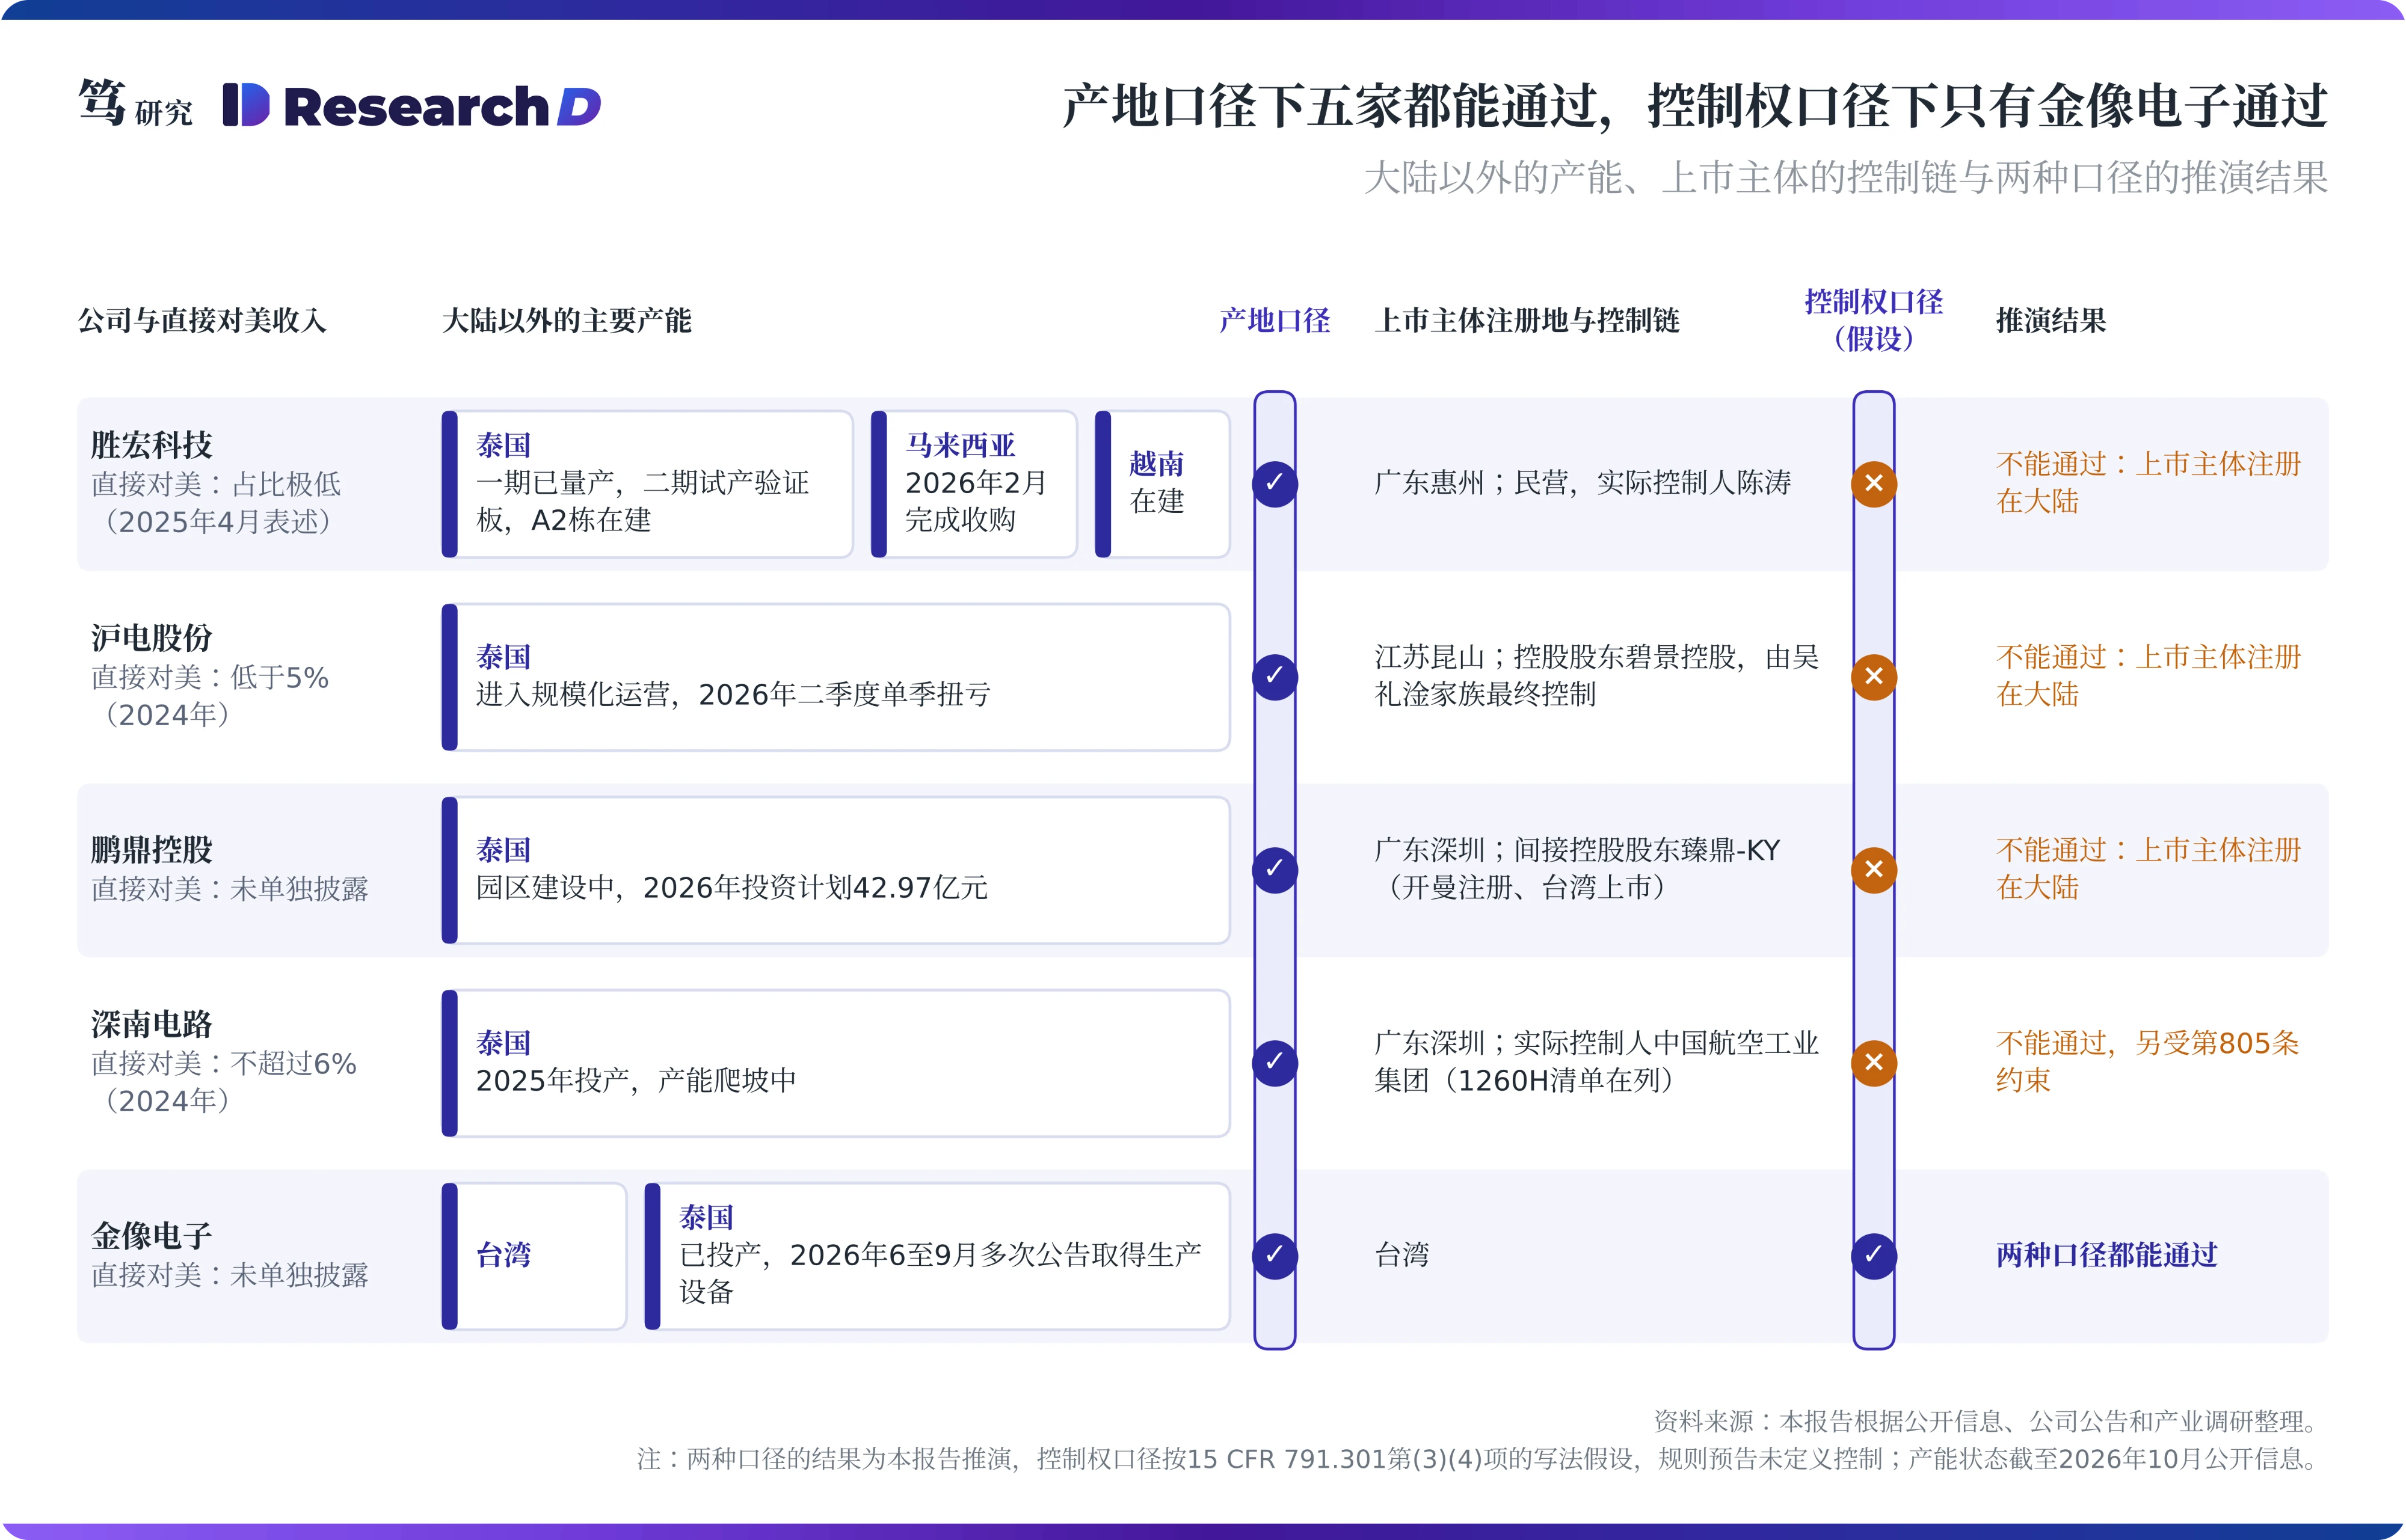
“受其控制”一旦落地,判断依据会从工厂所在地转到持股链条上的注册地。规则预告在背景部分把禁令写成禁止从“位于受管国家或受其控制的实体”采购受管PCB,却没有定义何为控制。美国商务部2025年1月定稿的网联汽车规则给出了一种现成写法(15 CFR 791.301):在外国对手国注册、设立或主要营业地在该国的企业,以及由上述主体以多数或主导性少数股权控制的企业,都视为受其拥有或控制。若国防部沿用这类写法,大陆注册的上市主体连同其东南亚子公司会被一并计入,与创始人背景无关。由此,沪电股份的控股股东是英属维尔京群岛注册的碧景控股,鹏鼎控股的间接控股股东是台湾上市的臻鼎-KY,但两家上市主体都注册在大陆,处境与胜宏科技、深南电路相同;而金像电子这类在台湾注册的主体,其台湾与泰国产能在两种口径下都能通过。两种口径圈定的是两批产能:按深南电路年报引用的Prismark数据粗略计算,2025年中国大陆约占全球PCB产值的57.5%;按Prismark 6月发布的排名,全球百强中总部在中国的43家合计约占36%。前者包含台资与外资在大陆的工厂,后者包含中资在海外的工厂。
美国的规则正在补齐执行控制权口径所需的信息。FCC 7月定稿的部件规则(FCC 26-50)第20段没有采纳“禁止受外国对手控制的主体所生产部件”的提案,只保留了将来行动的权利;第28段以每秒9,000次以上的时序信号界定逻辑承载部件,裸PCB本身不产生时序信号,不在其列。同期发布、8月7日刊载于联邦公报的第三次进一步拟议规则(91 FR 51139),则提议申请设备认证时提交硬件物料清单,逐项列明部件的生产者与生产地点。国防侧的IPC-1782追溯与FCC侧的物料清单,积累的是同一类信息,即谁在哪里、用什么做。控制权口径难以执行,主要因为缺少逐级的产地与持股信息。本文推测,这类数据逐步齐备之后,国防侧采用这一口径的可能性随之上升,海外工厂在国防侧的价值也会相应打折。
五、投资含义:合规溢价要等最终规则定稿、供需转松后才显现
通用产能转松与认证产能偏紧,预计在2027年四季度前后交汇。笔者在9月24日报告中预计,PCB供需自2027年四季度起转向宽松。届时通用产能的价格先回落,认证产能则受认证周期约束,供给难以及时跟上;若最终规则届时已定稿并沿用认证框架,合规产能与通用产能的价差会在这一阶段显性化。反过来,在供需偏紧的阶段,通用产能本身就有议价能力,合规带来的价差难以从报价中单独区分出来。本报告不对价差做量化,跟踪读数见第六节。
直接受益集中在美国与盟友的认证产能。TTM受影响的是航空航天与国防业务,订单出货比与项目在手订单可以按季观察;数据中心与网络等商用业务不在4873条的范围之内。金像电子等台系厂商的台湾与泰国产能在两种口径下都能通过,但据笔者了解,亚洲大厂普遍回避国防、医疗这类规模小的市场,它们的价值主要体现在商用客户收紧产地要求时的承接能力。
大陆龙头之间的差异,体现在客户位置与持股链条上。据调研了解,已在英伟达供应链内的板厂一般不会被剔除,新进入者面临的门槛在提高;胜宏科技是英伟达计算板的主力供应商。沪电股份的数据通讯板以交换机板为主。两家被4873条直接约束的业务基本可以忽略,影响估值的是海外产能这份期权:商用侧按厂址计价,国防侧取决于控制权口径。鹏鼎控股的情况与此相近,其泰国园区仍在建设,主业集中在消费电子与算力用板。深南电路则多一层约束:实际控制人中国航空工业集团在1260H清单上。按第805条文义,本文推测深南与美国国防部直接签约自2026年6月30日起已受限,含其产品的间接采购自2027年6月30日起受限,部件另有例外;泰国工厂同在这条控制链内,在国防侧难以起到对冲作用。深南2024年对美直接销售不超过6%,本文判断这对其收入的影响有限。几家公司被直接约束的业务占比都低,海外产能在估值中的分量,取决于第六节的规则节点。
六、跟踪与证伪:最终规则、豁免签发与TTM订单
跟踪看四个时点和一个读数。四个时点分别是:DFARS拟议规则与最终规则的发布,最终规则发布之日即禁令开始约束新合同之时,同时看“受其控制”如何定义、商用产品如何处理、过渡期设多长;2026年底前后的2027财年国防授权法协商文本;最终规则生效后的豁免签发数量,以及国防部10日内向国会的通知,这是认证产能是否够用的直接读数;FCC第三次进一步拟议规则的后续命令。一个读数是TTM航空航天与国防业务的订单出货比与项目在手订单;其斯特林工厂的IPC-1791证书12月5日到期,续证情况可一并观察。
本文判断在四种情形下需要修正。最终规则只按产地执行且商用产品大范围豁免,第四节的控制权变量随之失效;国防部批量签发豁免、最终规则给出24个月以上的过渡期或国会推迟期限,认证产能溢价会推后或不成立;大陆公司披露实质性的美国国防收入,暴露判断需要上修;TTM航空航天与国防业务的订单出货比在2027年上半年回落到1以下,需求集中释放的判断需要下修。
七、风险因素
上行风险,即影响大于本文判断的情形。商用客户引入持股链条要求或IPC-1791类认证;国防安全系统中的商用服务器与交换机被纳入受管范围;FCC采纳列明生产地点的硬件物料清单;最终规则在2027年1月1日前定稿且过渡期短。
下行风险,即影响小于本文判断的情形。最终规则迟迟不出,按第(e)款禁令无从约束新签合同;认证产能提前扩张,例如国防部加大产业资助,或台系厂商赴美建厂。
以上内容不构成任何投资建议,请风险自担。